
Marktgröße und Marktanteil der Mikrofluidik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 26.90 Milliarden US-Dollar |
| Marktgröße (2031) | 46.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.39 % |
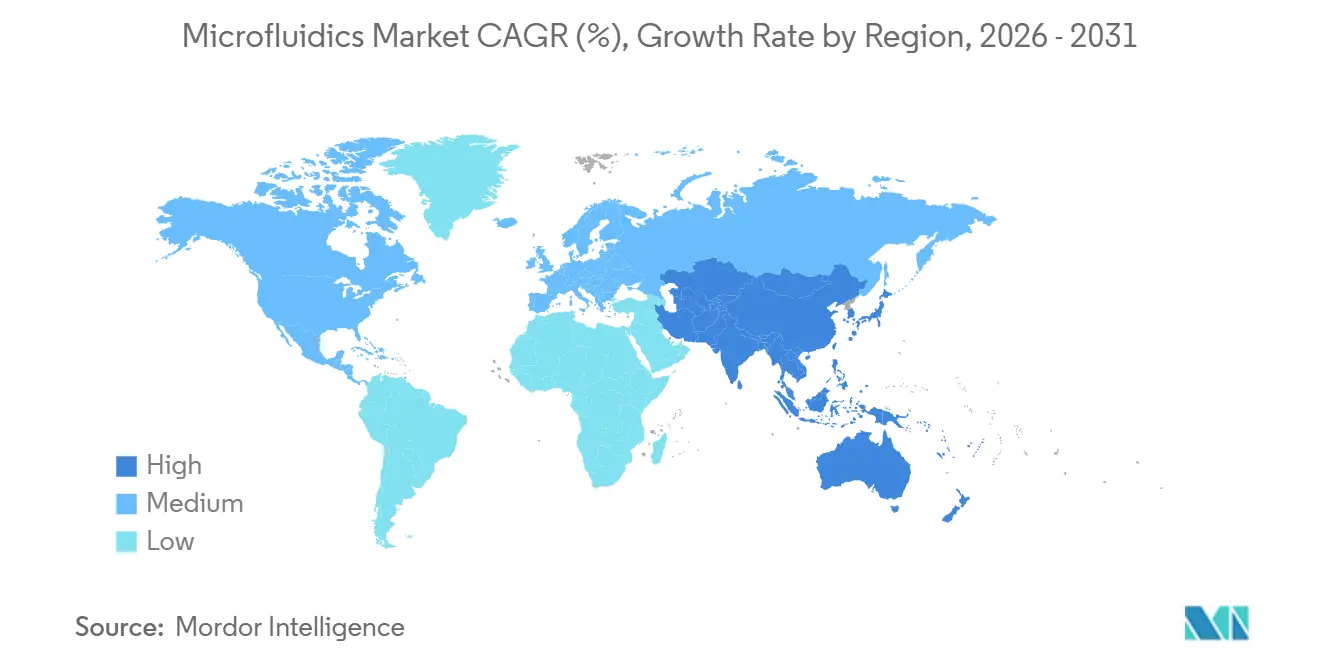
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mikrofluidik-Marktanalyse von Mordor Intelligence
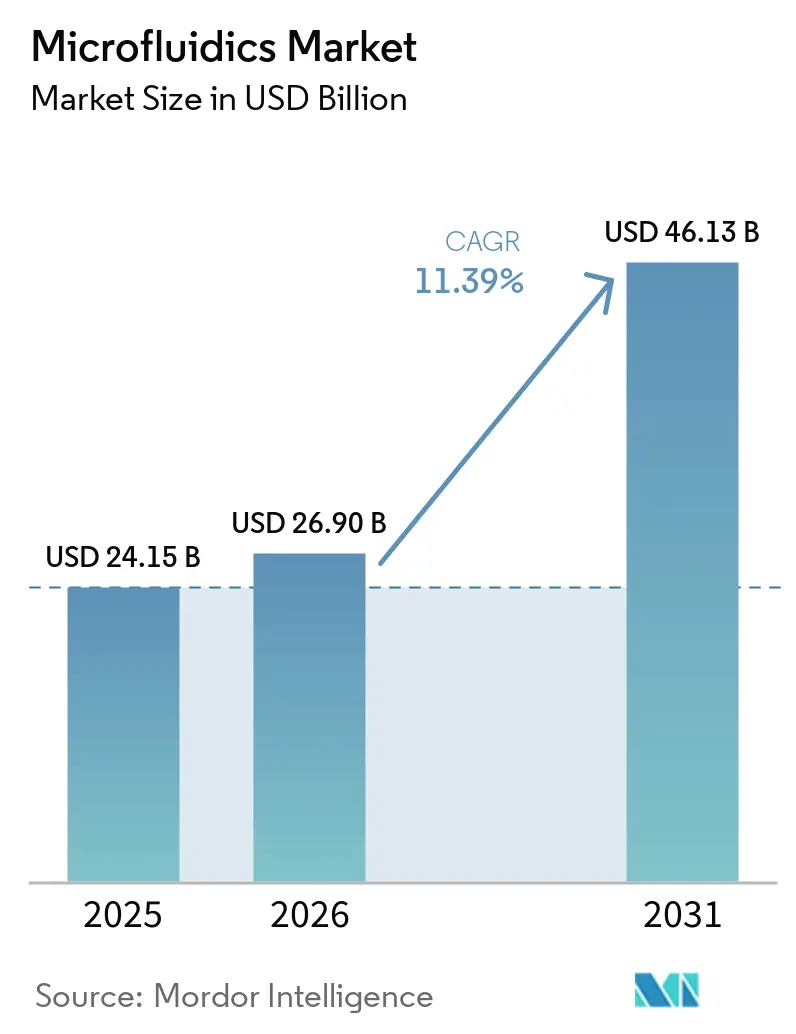
Die Marktgröße der Mikrofluidik wird für 2025 auf 24,15 Milliarden USD, für 2026 auf 26,90 Milliarden USD und bis 2031 auf 46,13 Milliarden USD geschätzt, mit einer CAGR von 11,39 % von 2026 bis 2031.
Der Ausblick spiegelt eine strukturelle Bewegung hin zur dezentralisierten Diagnostik, die rasche Integration von künstlicher Intelligenz in Labor-auf-Chip-Systeme sowie die zunehmende Verbreitung von Einzelzell-Assays in pharmazeutischen Forschungsprogrammen wider. Point-of-Care-Plattformen, die Probenaufbereitung, Amplifikation und Detektion auf einer Einwegkartusche kombinieren, verkürzen die Ergebniszeiten von Stunden auf Minuten, reduzieren Krankenhauswiederaufnahmen und verbessern das Antibiotikamanagement. Gleichzeitig setzen Arzneimittelentwickler Organ-auf-Chip-Technologien ein, um die menschliche Physiologie genauer als Tierstudien zu modellieren – eine Praxis, die durch die Initiative „New Approach Methodologies” der FDA gestärkt wird. Steigende Investitionen Chinas, Indiens und Japans in die Diagnoseinfrastruktur beschleunigen die Nachfrage im asiatisch-pazifischen Raum, während etablierte Erstattungsrahmen die nordamerikanische Beschaffung fortschrittlicher Mikrofluidik-Analysegeräte aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Mikrofluidik-Komponenten im Jahr 2025 einen Marktanteil von 55,56 % am Mikrofluidik-Markt und werden voraussichtlich bis 2031 eine CAGR von 18,25 % verzeichnen.
- Nach Anwendung führte die Point-of-Care-Diagnostik im Jahr 2025 mit einem Umsatzanteil von 38,53 %, während die pharmazeutische und biotechnologische Forschung mit einer CAGR von 19,85 % am schnellsten wachsen wird.
- Nach Material entfielen im Jahr 2025 53,63 % der Nachfrage auf Polymersubstrate; Papier- und andere poröse Substrate werden voraussichtlich mit einer CAGR von 19,87 % expandieren.
- Nach Technologie entfielen im Jahr 2025 44,13 % des Umsatzes auf Durchfluss-Systeme (Continuous-Flow), während Organ-on-Chip-Plattformen mit einer CAGR von 29,63 % beschleunigen werden.
- Nach Endnutzer repräsentierten pharmazeutische und biotechnologische Unternehmen im Jahr 2025 40,3 % der Ausgaben; Diagnostiklabore werden voraussichtlich mit einer CAGR von 17,51 % wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem regionalen Umsatzanteil von 34,13 %, während Asien-Pazifik bis 2031 die höchste CAGR von 14,81 % erzielen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Mikrofluidik-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Point-of-Care-Tests | +2.8% | Global, mit beschleunigter Einführung in Nordamerika, Europa und dem städtischen asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Inzidenz chronischer und Infektionskrankheiten | +2.3% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Schnelle Durchlaufzeiten und Gerätminiaturisierung | +1.9% | Nordamerika und Europa als Kernmärkte, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestütztes Labor-auf-Chip für dezentralisierte molekulare Diagnostik | +2.1% | Frühe Einführung in Nordamerika und Europa, Skalierung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anstieg von Einzelzell-Assays für Immuno-Onkologie und Zelltherapie-Forschung und Entwicklung | +1.7% | Pharmazeutische Zentren in Nordamerika und Europa, aufkommend in China und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Point-of-Care-Tests
Gesundheitsdienstleister schätzen schnelle diagnostische Antworten, die therapeutische Entscheidungen in Echtzeit leiten, die Überfüllung von Notaufnahmen reduzieren und Wiederaufnahmen verhindern. Mikrofluidische Lateral-Flow-Kartuschen in Kombination mit optischen Lesegeräten liefern quantitative Biomarker-Ergebnisse in unter 15 Minuten, wie der SepTec-Sepsistest zeigt, der Blutbahninfektionen in klinisch relevanten Konzentrationen erkennt. Im Zeitraum 2024–2025 erteilte die US-amerikanische FDA 23 Notfallzulassungen für mikrofluidische COVID-19-Assays und schuf damit einen beschleunigten Prüfpräzedenzfall, den Hersteller nun für Tests bei chronischen Erkrankungen nutzen. Auch die Erstattungspolitik ist darauf ausgerichtet: Der ADLT-Rahmen von Medicare bietet günstige Vergütungen, wenn Assays einen klinischen Nutzen nachweisen, was Krankenhäuser dazu veranlasst, manuelle Arbeitsabläufe durch automatisierte, geschlossene Mikrofluidik-Systeme zu ersetzen. Die Wirkung ist unmittelbar: Die Nachfrage nach Einwegkartuschen, die Extraktion, Amplifikation und Detektion integrieren, wächst rasch, insbesondere in Notfallkliniken, in denen qualifiziertes Laborpersonal knapp ist. Da sich die Lieferketten stabilisieren, konzentrieren sich die Hersteller auf die Erweiterung der Testmenüs für Herz-, Stoffwechsel- und Atemwegspanels und stärken damit den Schwung des Mikrofluidik-Marktes.
Zunehmende Inzidenz chronischer und Infektionskrankheiten
Eine wachsende globale Belastung durch Diabetes, Herz-Kreislauf-Erkrankungen und chronische Nierenerkrankungen treibt kontinuierliche Überwachungslösungen voran, die wiederholte Venenpunktionen überflüssig machen. Mikrofluidische Sensoren, die Interstitialflüssigkeit oder Speichel analysieren, eignen sich für die pädiatrische und geriatrische Versorgung, verbessern die Compliance und ermöglichen eine engere therapeutische Kontrolle. Gleichzeitig setzen syndromische Überwachungsnetzwerke Multiplex-PCR-Mikrofluidik-Chips ein, die bakterielle, virale und parasitäre Erreger in einem einzigen Durchlauf differenzieren, Reagenzien schonen und Isolationsentscheidungen für Verdachtsfälle beschleunigen. Die Weltgesundheitsorganisation prognostiziert bis 2030 einen Anstieg der Belastung durch nicht übertragbare Krankheiten in Ländern mit niedrigem und mittlerem Einkommen um 34 %, was die Dringlichkeit erschwinglicher, energiesparender Diagnoseformate unterstreicht[1]. Auch das Screening auf antimikrobielle Resistenz profitiert davon: Mikrofluidische Empfindlichkeitsassays liefern Arzneimittelreaktionsprofile innerhalb von 6 Stunden gegenüber 48 Stunden bei der Kultivierung und unterstützen Stewardship-Programme, die den empirischen Antibiotikaeinsatz begrenzen. Insgesamt treiben diese Faktoren den Mikrofluidik-Markt hin zu integrierten Geräten, die in der Lage sind, unterschiedliche Probenmatrizen unter minimalen Infrastrukturanforderungen zu verarbeiten.
KI-gestütztes Labor-auf-Chip für dezentralisierte molekulare Diagnostik
Künstliche Intelligenz verwandelt Mikrofluidik-Plattformen von passiven Kanälen in adaptive Diagnose-Engines. Bildbasierte Algorithmen, die Tropfenmorphologie, Strömungsstabilität und Fluoreszenzdynamik verfolgen, korrigieren Reaktionsparameter selbstständig und reduzieren falsch-negative Ergebnisse bei niedrigen Erregertittern. In Handlesegeräte eingebettete Edge-Computing-Module eliminieren die Abhängigkeit von Cloud-Konnektivität und ermöglichen den Einsatz in ländlichen Kliniken und Feldstationen mit intermittierendem Internetzugang. Regulierungsbehörden antizipieren diese Hybridgeräte; die FDA veröffentlichte 2024 einen Entwurf der SaMD-Leitlinie mit detaillierten Anforderungen zur Algorithmusvalidierung für In-vitro-Diagnostik-Kontexte. Die Zytologie profitiert unmittelbar: KI-gestützte Bildgebung klassifiziert Zellen mit der Genauigkeit eines Pathologen, verarbeitet Abstriche jedoch 10-mal schneller und entlastet Fachärzte. Da maschinelle Lernmodelle immer größere Reaktionsdatensätze verarbeiten, werden Entscheidungen auf der Kartusche – wie dynamische Anpassungen der Thermocycling-Parameter – zur Routine und differenzieren den Mikrofluidik-Markt weiter von konventionellen Tisch-PCR-Arbeitsabläufen.
Anstieg von Einzelzell-Assays für Immuno-Onkologie und Zelltherapie-Forschung und Entwicklung
Pharmazeutische Wissenschaftler verlassen sich auf Einzelzell-Profiling, um Tumorheterogenität und Immunfluchtmechanismen zu entschlüsseln. Mikrofluidische Tröpfchensysteme barcoden Tausende von Zellen innerhalb von Minuten und beschleunigen die sequenzierungsbasierte Entdeckung resistenztreibender Subklone. Das Single Cell 3′ RNA Prep-Kit von Illumina, das im Januar 2025 eingeführt wurde, reduzierte die Bibliotheksvorbereitungszeit von zwei Tagen auf sechs Stunden und lässt sich nahtlos in bestehende Sequenziergeräte integrieren. Gleichzeitig setzen CAR-T-Hersteller mikrofluidische Potenzassays ein, die die antigenspezifische Abtötung vor der Infusion bestätigen, als Reaktion auf FDA-Rückmeldungen zur Chargenvariabilität, die 2024 Zulassungen verzögerte. Die räumliche Transkriptomik, die mikrofluidisches Schneiden mit In-situ-Sequenzierung verbindet, kartiert das Zusammenspiel von Tumor- und Immunzellen und informiert das Design von Kombinationstherapien. Diese Fortschritte erweitern den Mikrofluidik-Markt über die Diagnostik hinaus in die vorgelagerte Arzneimittelentdeckung und die Herstellung fortschrittlicher Therapien.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Mikrofluidik-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Herausforderungen bei der Workflow-Integration | -1.6% | Global, am stärksten ausgeprägt im preissensiblen asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Komplexität bei klinischer Nutzung in mehreren Rechtsordnungen | -1.3% | Global, besonders belastend in Europa (IVDR), China (NMPA) und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung und geringe Akzeptanz in preissensiblen Volkswirtschaften | -1.1% | Asiatisch-pazifischer Raum (ohne Japan und Südkorea), Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Versorgungsengpässe bei medizinischen Elastomeren und Spezialpolymeren | -0.8% | Globale Fertigung, mit akuten Auswirkungen bei geopolitischen Versorgungsunterbrechungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Herausforderungen bei der Workflow-Integration
Die Anschaffung eines Droplet-Digital-PCR-Geräts erfordert in der Regel Vorabkosten von 150.000–250.000 USD, während vollständig integrierte Organ-auf-Chip-Stationen 500.000 USD übersteigen, sobald Hilfsmikroskope, Inkubatoren und Serviceverträge eingerechnet werden. Labore, die unter Erstattungsdruck arbeiten, zögern mit der Investition, insbesondere wenn Kostenträgerprüfungen den inkrementellen klinischen Nutzen in Frage stellen. Validierungszeiträume dauern 6–12 Monate, da Teams Mikrofluidik- und Legacy-Assays parallel durchführen, um die CLIA-Präzisionskriterien zu erfüllen. UnitedHealthcare verweigerte 2024 die Kostenübernahme für mehrere mikrofluidische Flüssigbiopsie-Tests mit der Begründung unzureichender Nutzungsnachweise, was die Skepsis signalisiert, die kleinere Labore verlangsamt[2]. Modelle gemeinsamer Dienste entstehen nun: Regionale Referenzlabore amortisieren Geräte über gebündelte Probenvolumina, doch die Akzeptanz hinkt in ressourcenbeschränkten Regionen noch hinterher und hemmt den Mikrofluidik-Markt.
Regulatorische Komplexität bei klinischer Nutzung in mehreren Rechtsordnungen
Die In-vitro-Diagnostik-Verordnung der Europäischen Union, die im Mai 2025 vollständig in Kraft trat, verlagerte 90 % der In-vitro-Diagnostika – einschließlich der meisten Mikrofluidik-Kartuschen – von der Selbstdeklaration zur Prüfung durch benannte Stellen, doch nur 23 Stellen sind benannt, was die Genehmigungswarteschlangen verlängert. Chinas NMPA schreibt lokale klinische Daten vor, selbst wenn internationale Studien vorliegen, was die Markteinführungszeiten um 18–24 Monate verlängert und das Risiko für geistiges Eigentum erhöht. In den Vereinigten Staaten richteten sich FDA-Warnschreiben aus den Jahren 2024–2025 gegen Labore, die mikrofluidische laborentwickelte Tests ohne angemessene Validierung anboten, was eine strengere Aufsicht unterstreicht. Die Bemühungen des Internationalen Forums der Regulierungsbehörden für Medizinprodukte zur Harmonisierung der Anforderungen schreiten langsam voran, was Hersteller dazu zwingt, mehrere Dokumentationssätze zu pflegen, was kleinere Marktteilnehmer hemmt und das Wachstum im Mikrofluidik-Markt dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Mikrofluidik-Markts
Nach Produkttyp:
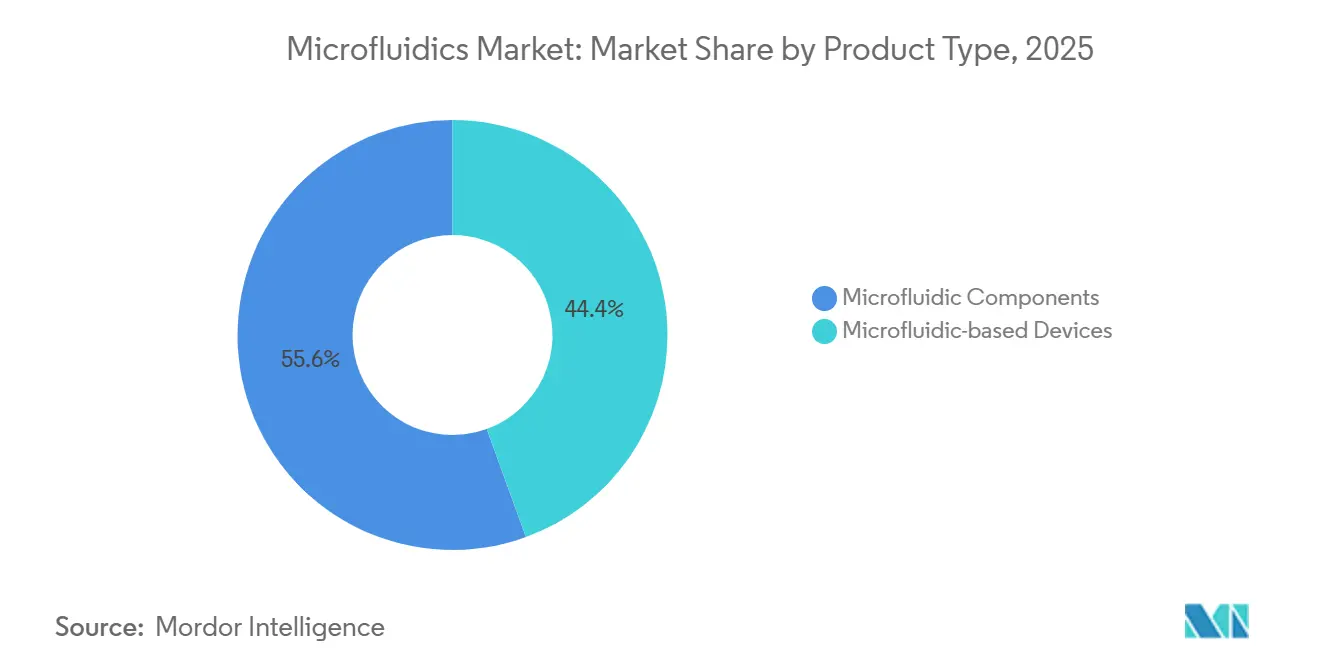
Komponenten treiben die Nachfrage nach IndividualisierungMikrofluidik-Komponenten entfielen im Jahr 2025 auf einen Marktanteilsanteil von 55,56 % am Mikrofluidik-Markt und werden bis 2031 voraussichtlich mit einer CAGR von 18,25 % expandieren, was die Präferenz der Endnutzer für die Entwicklung maßgeschneiderter Arbeitsabläufe anstelle der Übernahme fester Instrumente widerspiegelt. À-la-carte bestellte Chips, Pumpen und Ventile ermöglichen es Forschern, Kanalgeometrien, Tropfendurchmesser und Druckprofile auf spezifische biologische Assays abzustimmen. Hochdurchsatz-Screening-Gruppen bevorzugen Tröpfchengenerierungs-Chips, die Nanoliter-Reaktionen aufteilen und kostspielige Reagenzien schonen. Mikronadel-Arrays wachsen rasch in transdermalen Impfstoffstudien, was die Komponentennachfrage ausweitet. Gleichzeitig erhalten integrierte Geräte weiterhin regulatorische Zulassungen für den Point-of-Care-Diagnostikeinsatz, doch ihr langsamerer Aktualisierungszyklus verhindert eine schnelle Anpassung an neue Assays und erhält den Komponentenschwung im Mikrofluidik-Markt aufrecht.
Ein zweiter Faktor ist der Aufstieg von Open-Hardware-Gemeinschaften, die Fotomasken-Dateien und Steuerskripte unter freizügigen Lizenzen veröffentlichen und die akademische Akzeptanz beschleunigen. Auftragshersteller in Südkorea und Taiwan bieten Kurzserien-PDMS- und Cycloolefin-Polymer-Fertigung zu wettbewerbsfähigen Preisen an und senken so die Eintrittsbarrieren. Die komponentenzentrierte Lieferkette fördert daher Experimente in der Einzelzell-Sequenzierung, der Organoid-Kultivierung und der Gradientenerzeugung und stärkt die zentrale Bedeutung von Komponenten für die gesamte Expansion des Mikrofluidik-Marktes.


Nach Anwendung:
Pharmaforschung übertrifft das Wachstum der Point-of-Care-DiagnostikDie Point-of-Care-Diagnostik führte im Jahr 2025 mit 38,53 % des Umsatzes, doch die pharmazeutische und biotechnologische Forschung wird voraussichtlich eine CAGR von 19,85 % verzeichnen und ihren Mikrofluidik-Marktanteil steigern, da Arzneimittelentdeckungsgruppen Reagenzieneinsparungen und Assay-Miniaturisierung priorisieren. Tröpfchen-Mikrofluidik reduziert die Bibliotheks-Screening-Volumina um bis zu das 1.000-Fache und ermöglicht es Biopharma-Unternehmen, bei konstantem Budget breitere Verbindungsbereiche zu testen. Auftragsforschungsorganisationen wie Charles River skalierten 2025 tröpfchenbasierte Plattformen, um die Nachfrage der Auftraggeber zu erfüllen und die kommerzielle Dynamik zu stärken.
Fortschritte in der Proteomik verstärken den Forschungsbedarf weiter: Die Integration des Proximity-Extension-Assays von Olink durch Thermo Fisher liefert 5.000-Protein-Panels, die auf Mikrofluidik-Kartuschen verarbeitet werden, und stattet Translationsstudien mit gemultiplexten Messwerten aus. In der Diagnostik halten schnelle syndromische Panels die Kartuschenvolumina in Notfall- und Intensivstationen aufrecht, doch die Erstattungsüberwachung begrenzt die Preisobergrenzen. Anwendungen zur Wirkstoffverabreichung bleiben explorativ, obwohl mikrofluidisch hergestellte Nanopartikel vielversprechend für mRNA- und siRNA-Nutzlasten sind, was mittelfristig neue Umsatzwege für den Mikrofluidik-Markt impliziert.
Nach Material:
Papiersubstrate fordern die Polymerdominanz herausPolymersubstrate hielten im Jahr 2025 53,63 % der Nachfrage, doch Papier und andere poröse Materialien werden mit einer CAGR von 19,87 % wachsen, da Gesundheitsplaner in Indien und Afrika Lateral-Flow-Streifen unter 1 USD priorisieren. Wachsgemusterte Zelluloskanäle bewegen Flüssigkeiten durch Kapillarität ohne externe Pumpen und sind damit auf intermittierende Stromnetze ausgerichtet. Entwicklungsgruppen kombinieren diese Substrate mit Smartphone-basierten Auslesegeräten und umgehen so die Notwendigkeit dedizierter Analysegeräte. Silikon und Glas behalten Nischen in der Hochtemperatur-PCR und optischen Analytik, wo PDMS-Absorption oder Autofluoreszenz Hindernisse darstellen, was die Polymerdominanz erhält, aber plurale Materialarbeitsabläufe eröffnet, die den Mikrofluidik-Markt verbreitern.
Das ISO-Technische Komitee 229 veröffentlichte 2024 Leitlinien zur Materialcharakterisierung, doch proprietäre Chemikalien bleiben verbreitet, da Hersteller Assay-Stabilität und Schutz des geistigen Eigentums anstreben. Versorgungsengpässe bei medizinischem PDMS während geopolitischer Störungen im Jahr 2025 verdeutlichten die Anfälligkeit und veranlassten diversifizierte Beschaffungsstrategien sowie ein wachsendes Interesse an Thermoplasten mit Spritzgusskompatibilität. Diese Diversifizierung mindert Risiken und unterstützt ein nachhaltiges Wachstum im Mikrofluidik-Markt.
Nach Technologie:
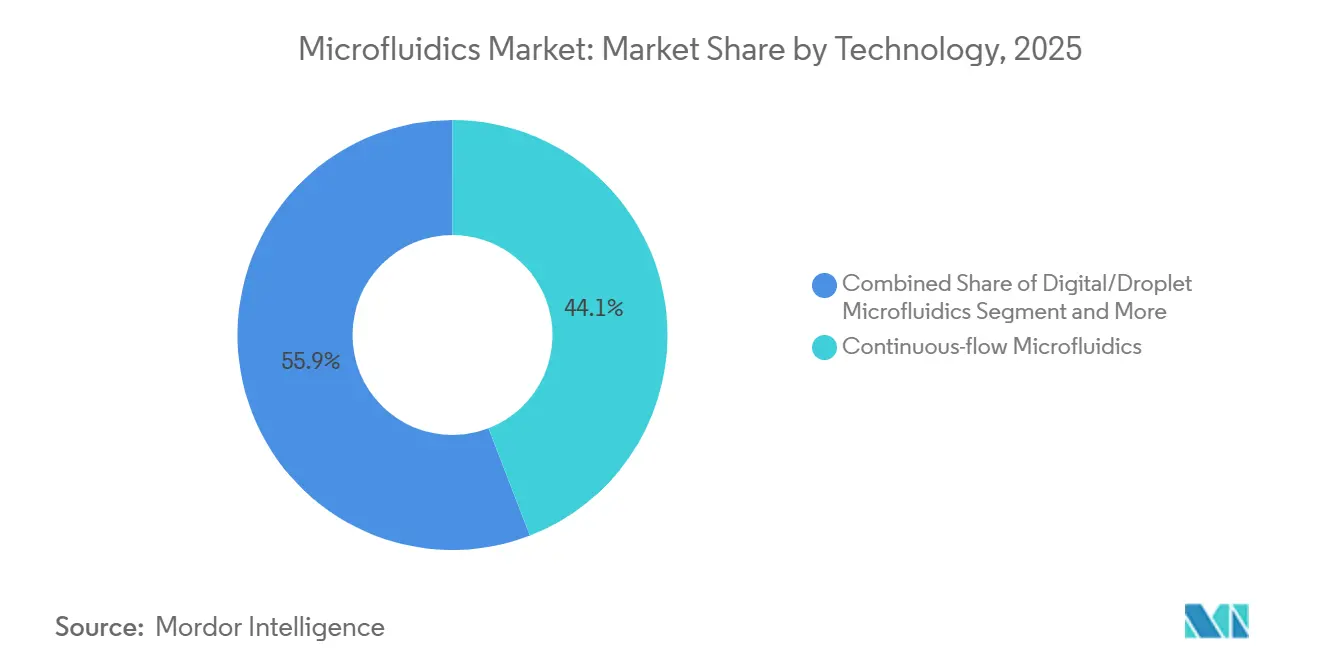
Organ-Chips definieren präklinische Modelle neuContinuous-Flow-Konfigurationen trugen im Jahr 2025 mit 44,13 % zum Umsatz bei, da vorhersehbare Verweilzeiten für die chemische Synthese und Gradientenstudien entscheidend sind. Organ-on-Chip-Systeme sind jedoch auf eine CAGR von 29,63 % ausgerichtet, da der regulatorische Druck für tierversuchsfreie Sicherheitsprüfungen zunimmt. Die Übernahme von Lunaphore durch Bio-Techne brachte Spatial-Biology-Chips, die 40 Proteinmarker auf Gewebeschnitten anfärben und hochwertige pharmakodynamische Auswertungen ermöglichen. Digitale Droplet-Mikrofluidik beschleunigt die Erkennung seltener Varianten bis zu einer Allelfrequenz von 0,01 % und stärkt die Sensitivität der Liquid Biopsy. Aufkommende Elektrobenetzungs- und Akustofluidik-Plattformen manipulieren Proben ohne Kontakt, schützen empfindliche Stammzellkulturen und unterstützen Pipelines der regenerativen Medizin.
Die Technologieauswahl beeinflusst nun die nachgelagerte Bioinformatik; Droplet-basierte Assays erzeugen massive Einzelreaktionsdatensätze, die maßgeschneiderte Analyse-Stacks erfordern. Anbieter, die Chemie, Instrumentierung und Cloud-Pipelines bündeln, differenzieren sich in einem überfüllten Mikrofluidik-Markt und treiben die Konsolidierung unter den Werkzeugherstellern voran.


Nach Endnutzer:
Diagnostiklabore beschleunigen die AutomatisierungPharmazeutische und biotechnologische Unternehmen generierten im Jahr 2025 40,3 % der Ausgaben und nutzten mikrofluidische Hochdurchsatz-Plattformen, um Lead-Optimierungszyklen zu verkürzen und den Reagenzienverbrauch zu senken. Diese Organisationen beschäftigen spezialisierte Ingenieure, die dedizierte Chip-Fertigungssuiten verwalten und Kosten über breite Portfolios amortisieren. Diagnostiklabore werden bis 2031 mit einer CAGR von 17,51 % wachsen, da Automatisierung den Technikereingriff reduziert und 24/7-Probenläufe unterstützt, die die Durchlaufzeitziele der Krankenhäuser erfüllen.
Akademische Zentren priorisieren flexible Open-Design-Chips für Machbarkeitsstudien und fertigen Formen häufig intern. Krankenhäuser beschaffen versiegelte Kartuschenanalysatoren für Notaufnahmen und schätzen den CLIA-befreiten Status und minimalen Wartungsaufwand. Auftragsforschungs- und Fertigungsunternehmen erweitern ihre Mikrofluidik-Servicemenüs – Zelllinienentwicklung, Potenzprüfung und Biomarker-Validierung – und bieten einen ausgelagerten Weg für Unternehmen ohne eigene Hardware. Zusammen stärken diese Dynamiken die Endnutzerdiversität, die den Mikrofluidik-Markt trägt.
Geografische Analyse
Mikrofluidik-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 34,13 %, gestützt durch FDA-Zulassungswege, die klinische Tests mikrofluidischer Diagnostika beschleunigen, sowie durch die Medicare-ADLT-Erstattung, die neuartige Assays mit nachgewiesenem Nutzen honoriert. Risikokapitalinvestitionen konzentrieren sich auf Boston und die San Francisco Bay Area und schaffen schnelle Iterationszyklen zwischen Start-up-Innovatoren und Pharmakunden. Programme der National Institutes of Health, wie etwa All of Us, stellen Millionen von Bioproben bereit und sichern so die Pipeline-Nachfrage nach Hochdurchsatz-Mikrofluidik-Präparationskits.
Mikrofluidik-Markt in der Asien-Pazifik-Region
Die Asien-Pazifik-Region wird voraussichtlich das Wachstum mit einer CAGR von 14,81 % bis 2031 anführen, da Chinas 14. Fünfjahresplan 15 Milliarden USD für die Entwicklung inländischer Medizinprodukte bereitstellt und die Mikrofluidik offiziell als strategische Priorität ausweist[3]. Indiens Programme zur Aufwertung der Primärversorgung schreiben dezentralisierte Diagnostik vor – ideal für papierbasierte Chips, die ohne Kühlkette funktionieren. Japans alternde Gesellschaft treibt die Nachfrage nach häuslichen Überwachungsgeräten an, während Südkoreas Halbleiterkompetenz die Chip-Fertigungskosten senkt. Australien beherbergt klinische Studien in der Frühphase und dient als Sprungbrett nach Südostasien.
Mikrofluidik-Markt in Europa
Europa weist eine hohe akademische Publikationsleistung auf, jedoch eine langsamere klinische Akzeptanz. Die IVDR-Verlängerung der Konformitätsbewertungen belastet kleine Hersteller und verlängert die Markteinführungszeit. Deutschlands Pharmacluster unterhält umfangreiche mikrofluidische Forschungsinstrumentierung; dennoch verzögert die Erstattungsunsicherheit in Frankreich und Italien Krankenhausbeschaffungen. Die Post-Brexit-Divergenz erhöht die Komplexität für Unternehmen, die sowohl das Vereinigte Königreich als auch die EU27 ansprechen. Trotz dieser Hürden erhalten kollaborative Projekte, die im Rahmen von Horizont Europa gefördert werden, den Forschungs- und Entwicklungsschwung aufrecht und sichern die Relevanz des Mikrofluidik-Markts auf dem gesamten Kontinent.
Regulatorisches Umfeld
Mikrofluidische Diagnostik und Lab-on-Chip-Systeme unterliegen hauptsächlich In-vitro-Diagnostik- und Medizinprodukte-Regulierungsrahmen, wobei in den wichtigsten Märkten strengere Anforderungen an Nachweise und Dokumentation gelten. In der Europäischen Union hat die Verordnung (EU) 2017/746 (IVDR) die meisten IVDs, einschließlich vieler mikrofluidischer Kartuschen, in die Bewertung durch benannte Stellen überführt, und die vollständige Durchsetzung im Mai 2025 hat den Compliance-Aufwand für Leistungsbewertung und technische Dokumentation erhöht, was die Zeitpläne für kleinere Hersteller verlängert.
In den Vereinigten Staaten wird die in Medizinprodukten eingesetzte Mikrofluidik zunehmend durch die regulierungswissenschaftliche Arbeit der FDA CDRH geprägt, einschließlich gezielter Aktivitäten im Rahmen des Microfluidics-Programms des Office of Science and Engineering Laboratories sowie praktischer Messwerkzeuge wie des im Oktober 2025 veröffentlichten FDA-Benutzerhandbuchs zur Strömungswiderstandsmessung. Auch die Normung schreitet voran: ISO/TC 48/SC 10 (mikrofluidische Geräte) wurde 2026 gegründet, und ISO/TS 6417:2025 unterstützt eine einheitlichere Kommunikation von Symbolen und Leistungsdaten mikrofluidischer Pumpen, was Lieferanten und OEMs hilft, Designvorgaben und Verifizierungspraktiken über Rechtsräume hinweg abzustimmen.
Wettbewerbslandschaft
Marktkonzentration
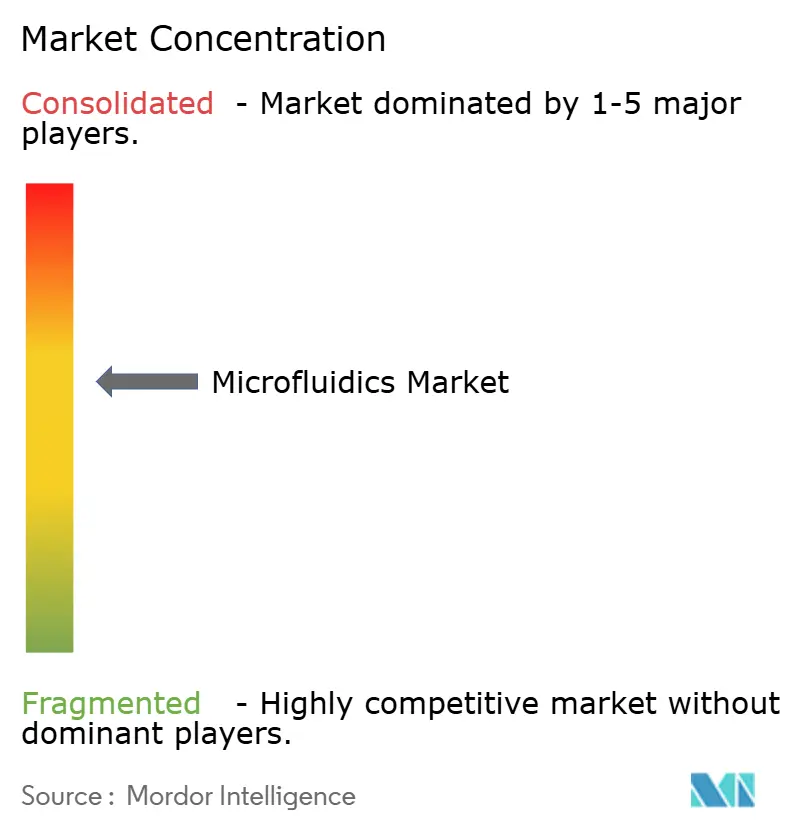
Der Mikrofluidik-Markt weist eine moderate Fragmentierung mit beschleunigter Konsolidierung auf. Thermo Fishers Übernahme von Olink für 3,1 Milliarden USD im Juli 2024 integrierte Proximity-Extension-Assays in einen Proteomik-Workflow neben Orbitrap-Massenspektrometern und erweiterte die End-to-End-Analyse-Suite des Käufers. Illumina folgte mit der Übernahme von Fluent BioSciences und sicherte sich digitale Mikrofluidik-IP für die Einzelzell-Bibliotheksvorbereitung und verteidigte seinen Marktanteil gegen kostengünstige Herausforderer.
Nischen-Start-ups konzentrieren sich auf Organ-auf-Chip-Krankheitsmodelle; Emulate und Hesperos kooperieren mit Arzneimittelsponsoren, die prädiktive Toxizitätsdaten suchen, die der FDA-NAMs-Leitlinie entsprechen. Gleichzeitig erhöhte Bio-Rads Einführung des QX600 Droplet-Digital-PCR-Geräts im Jahr 2024 den Durchsatz um das 6-Fache und erhöhte den Wettbewerbsdruck bei Mutationsdetektionsplattformen. Die Patentdichte in der Tröpfchengenerierung und Elektrokinetik drängt Neueinsteiger dazu, anwendungsspezifische Ansprüche oder neue Materialien zu verfolgen, um Rechtsstreitigkeiten zu vermeiden.
Strategische Allianzen ergänzen Übernahmen. Thermo Fisher und Seer schlossen im November 2024 einen Co-Marketing-Pakt, um die mikrofluidische Proteograph-Probenaufbereitung mit der Massenspektrometrie-Detektion für hochauflösende Proteomik zu kombinieren. Solche Workflow-Bündelungen ziehen Kunden an, die eine Einanbieter-Verantwortlichkeit suchen, und stellen Einzellösungsanbieter vor Herausforderungen. Insgesamt belohnen die Wettbewerbsdynamiken Unternehmen, die eng integrierte Chemikalien, Instrumente und bioinformatische Pipelines anbieten, die den Integrationsaufwand für Käufer reduzieren.
Marktführer der Mikrofluidik-Branche
-
Bio-Rad Laboratories Inc.
-
Illumina Inc.
-
PerkinElmer, Inc.
-
Standard BioTools (Fluidigm)
-
Agilent Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mikrofluidik-Markt Unternehmen in diesem Bericht
- Abcam
- Agilent Technologies
- Becton Dickinson & Co.
- Bio-Rad Laboratories
- Biosurfit
- Dolomite Microfluidics (Blacktrace/Unchained Labs)
- Dropworks Inc.
- Emulate
- Fluigent
- Hesperos
- Illumina
- Micronit
- PerkinElmer
- QuidelOrtho
- Sphere Fluidics Ltd.
- Standard BioTools (Fluidigm)
- Thermo Fisher Scientific
- ZEON Corporation
Marktchancen und Zukunftsaussichten
Die unmittelbarsten Chancen liegen in der Skalierung der mikrofluidischen Fertigung und der Erweiterung der Testmenüs für dezentrale Diagnostik, wo integrierte Probenvorbereitung, Amplifikation und Detektion höhere Kartuschenvolumina antreiben. Jüngste Unternehmensaktionen deuten auf Investitionen in halbautomatisierte und regionalisierte Produktionsstandorte hin. Im Juni 2026 sicherte sich Scope Fluidics (über Bacteromic) einen neuen Standort für eine halbautomatisierte Produktionslinie für Panels zur Antibiotikaresistenztestung, mit einem angegebenen jährlichen Kapazitätsziel von 350.000 Einheiten. Micronic kündigte zudem im November 2025 eine neue 15.000 Quadratfuß große Fertigungsanlage in Coatesville, Pennsylvania, an, deren Fertigstellung für September 2026 geplant ist. Auf der Angebotsseite spiegelt auch der Umzug von Microbritt im März 2025 in eine größere Anlage in Cramlington, einschließlich einer Verzehnfachung der Betriebsfläche, die anhaltende Nachfrage nach präzisen Mikrofertigungskapazitäten wider, die Chips, Werkzeugbau und Kleinserienproduktion unterstützen.
Ein zweiter Bereich mit Weißraum ist die Normung und regulatorische Erleichterung für die Verifizierung mikrofluidischer Leistung, da dies die Zeit bis zur Zulassung und die Vermarktung in mehreren Regionen beeinflusst. Das Microfluidics-Programm der FDA und verwandte Messinitiativen sowie die Gründung von ISO/TC 48/SC 10 und Metrologiearbeiten wie das MFMET-II-Projekt (Beginn Juni 2025) schaffen einen Weg, um kundenspezifische Einzelvalidierungsansätze zu reduzieren, die die Einführung verlangsamen, insbesondere im Rahmen des EU-IVDR-Umfelds. Da immer mehr Plattformen KI-gestützte Analytik und Einzelzell-Workflows integrieren, erzielen Anbieter, die validierte Chips, Reagenzien und Software zu durchgängigen Angeboten bündeln, mehr Beschaffungsattraktivität bei Krankenhäusern, Diagnoselabors und biopharmazeutischen Forschungsprogrammen, die den Aufwand für die Workflow-Integration reduzieren und Validierungszyklen verkürzen möchten.
Aktuelle Branchenentwicklungen im Mikrofluidik-Markt
- Januar 2026: Standard BioTools schloss den Verkauf von SomaLogic an Illumina für 350 Millionen USD Vorauszahlung in bar ab, mit bis zu 75 Millionen USD an Earnout-Zahlungen, die an Leistungsziele für 2025 und 2026 gebunden sind. Die Transaktion schärfte den Fokus von Standard BioTools auf seine Kern-Massenzytometrie- und Mikrofluidik-Tools, während ein hochkarätiges Proteomik-Asset in das Ökosystem von Illumina überführt wurde, was die wettbewerbsfähige Bündelung über Multi-Omics-Workflows hinweg prägt.
- Juli 2025: Bio-Rad erweiterte sein Portfolio an digitaler Tröpfchen-PCR mit neuen Plattformeinführungen im Anschluss an seine Akquisitionsaktivitäten im Bereich digitaler PCR-Fähigkeiten. Das breitere, durchsatzstärkere ddPCR-Angebot stärkt die Position von Bio-Rad bei der Mutationsdetektion und in angewandten Forschungs-Workflows, die auf mikrofluidischer Partitionierung basieren, und hebt die Leistungs- und Automatisierungsmaßstäbe für konkurrierende Systeme an.
- Februar 2024: Standard BioTools schloss eine langfristige Vereinbarung mit Next Gen Diagnostics zur Herstellung des NGD-100, eines mikrofluidik-basierten Systems zur Optimierung der Bibliotheksvorbereitung für die Ganzgenomsequenzierung von Erregern. Die Vereinbarung erweitert die Mikrofluidik in die Automatisierung von Erreger-Genomik-Workflows und bietet einen OEM-artigen Weg, um eine spezialisierte Plattform zu skalieren, ohne dass der Partner die Fertigungsinfrastruktur von Grund auf aufbauen muss.
Mikrofluidik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Mikrofluidik-Markt die Umsätze aus Produkten und Hilfsmitteln, die sehr kleine Flüssigkeitsvolumina in Kanälen im Mikromaßstab manipulieren und für die Durchführung von Tests, Trennungen und Analyseworkflows in Labor- und klinischen Umgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Allgemeine Laborverbrauchsmaterialien, die nicht speziell für die Mikrofluidik-Durchflusssteuerung oder die On-Chip-Flüssigkeitshandhabung entwickelt wurden, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Mikrofluidikbasierte Geräte
- Mikrofluidik-Komponenten
- Mikrofluidik-Chips
- Mikropumpen
- Mikronadeln
- Andere Komponenten
- Nach Anwendung
- Wirkstoffverabreichung
- Point-of-Care-Diagnostik
- Pharmazeutische und biotechnologische Forschung
- Hochdurchsatz-Screening
- Proteomik
- Genomik
- Zellbasierter Assay
- Kapillarelektrophorese
- Andere Pharma-/Biotech-Forschung
- Klinische Diagnostik
- Andere Anwendungen
- Nach Material
- Polymer
- Silikon
- Glas
- Papier und andere poröse Substrate
- Nach Technologie
- Durchfluss-Mikrofluidik
- Digital-/Tröpfchen-Mikrofluidik
- Organ-auf-Chip und Gewebe-Chip
- Akustofluidik und Elektrobenetzung
- Zentrifugale und papierbasierte Mikrofluidik
- Nach Endnutzer
- Pharmazeutische und biotechnologische Unternehmen
- Diagnostiklabore
- Akademische und Forschungsinstitute
- Krankenhäuser und Kliniken
- Auftragsforschungs- und Fertigungsorganisationen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die sachliche Grundlage für das Modell zu schaffen und die Annahmen an der realen Marktentwicklung zu verankern. Wir stützten uns auf öffentliche Quellen wie die FDA-Datenbanken der USA für Diagnostik- und Gerätezulassungen, die Förder- und Projektunterlagen der US National Institutes of Health (NIH), die Programmaktualisierungen der Weltgesundheitsorganisation (WHO) im Zusammenhang mit Infektionskrankheitstests sowie die makroökonomischen Indikatoren der Weltbank, die helfen, die Laborausgabenkapazität nach Region zu erklären.
Um diesen Kontext in Größenbestimmungseingaben zu übersetzen, haben wir außerdem Patentdatenbanken ausgewertet, um Verschiebungen in der Technologieintensität zu erkennen (beispielsweise Anmeldungen im Bereich Lab-on-Chip und Durchflusssteuerung), und wissenschaftliche Literatur auf Nutzungsmuster bei der Probenvorbereitung und Assay-Formaten geprüft. Darüber hinaus haben wir Unternehmensberichte, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte genutzt, um Preisentwicklungen, Produktmixveränderungen und Vertriebsstrukturen zu verstehen, und ausgewählte finanzielle Signale von Unternehmen mithilfe kostenpflichtiger Abonnements für Unternehmensinformationen sowie Nachrichten und Finanzdaten plausibilisiert. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden genutzt, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um zu bestätigen, woher die Nachfrage tatsächlich stammt, und um Lücken zu schließen, die öffentliche Daten nicht gut erklären können, wie etwa aktuelle Kaufkriterien und die praktische Aufteilung zwischen Forschungsnutzung und Routinetests. Wir sprachen mit einer Mischung aus Herstellern, Kanalpartnern, Laborentscheidungsträgern und technischen Anwendern in den wichtigsten Regionen, um Akzeptanz, Preislogik und das Tempo der Einführung neuer Anwendungen zu validieren, bevor das endgültige Modell festgelegt wurde.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 14 % | APAC: 49 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem der Nachfragepool anhand der Diagnostik- und Labortest-Aktivitäten in den Biowissenschaften, der F&E-Intensität und der Durchdringung von Mikrofluidik-Workflows in diese Pipelines rekonstruiert wurde. Nachdem diese Obergrenze festgelegt war, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, darunter eine stichprobenartige Berechnung aus Durchschnittlichem Verkaufspreis (ASP) und Volumen für gängige Chip- und Kartuschenformate sowie eine Kanalprüfung der Instrumentenplatzierungen, die dann zur Anpassung von Ausreißern beitrug.
Zu den im Modell verwendeten Eingaben gehören das Tempo der Einführung von Point-of-Care- und patientennahen Tests, die Förder- und Publikationsintensität im Zusammenhang mit der Entwicklung von Assays im Mikromaßstab, regulatorische Zulassungen für Mikrofluidik-gestützte Diagnostika, die Entwicklung der durchschnittlichen Verkaufspreise nach Produktklasse (Instrumente gegenüber Verbrauchsmaterialien) sowie regionale Laborkapazitätstrends, die die Beschaffungszyklen beeinflussen. Wo Unternehmensangaben unvollständig waren, wurden Lücken durch die Anwendung konservativer Durchdringungsraten geschlossen, die durch Expertenfeedback gestützt wurden, gefolgt von einer erneuten Prüfung des impliziten Umsatzes je installierter Basis.
Prognosen wurden mittels Szenarioanalyse erstellt, bei der Wachstumstreiber wie Testmix, F&E-Budgets und Preisdruck innerhalb realistischer Bandbreiten variiert und anschließend mit dem Interviewfeedback abgeglichen wurden, um einen praxisnahen Basisfall festzulegen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem das Modell mit unabhängigen Signalen wie Diagnostiktestvolumina, Förderverläufen und beobachteten Preisspannen aus Katalogen und Interviews abgeglichen wurde. Wenn eine Region oder Produktlinie einen starken Anstieg zeigte, wurde sie für eine zweite Überprüfung markiert, gefolgt von einem Rückruf bei ausgewählten Befragten, um zu bestätigen, ob die Veränderung real oder ein Datenartefakt war.
Vor der Freigabe durchlaufen Annahmen und Berechnungen eine mehrstufige Analysten-Überprüfung, damit Definitionen, Währungsumrechnungen und Einheitenlogik in der gesamten Datei konsistent bleiben. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, und eine abschließende Prüfung vor der Auslieferung stellt sicher, dass die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Mikrofluidik-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Mikrofluidik können weit auseinanderliegen, selbst wenn alle einen wachsenden Markt beschreiben, da jeder Herausgeber die Grenzen unterschiedlich zieht und wichtige Eingaben nach eigenem Zeitplan aktualisiert. Unterschiede zeigen sich in der Regel darin, was als Mikrofluidik-fähiger Umsatz gezählt wird, wie schnell Preise angenommen werden zu steigen, und wie der Zeitpunkt der Währungsumrechnung bei der Aggregation regionaler Umsätze gehandhabt wird.
Ein häufiger Treiber von Abweichungen ist die Ausweitung des Umfangs auf angrenzende Laborautomatisierung oder breitere Diagnostikhardware, was die Gesamtwerte aufblähen kann, wenn das Mikrofluidik-Element nicht isoliert wird. Ein weiterer Treiber ist die ASP-Logik, bei der einige Modelle schnellere Preissteigerungen für Verbrauchsmaterialien annehmen oder einheitliche Preise über Regionen hinweg anwenden, ohne ausreichende Kanalvalidierung. Darüber hinaus kann ein langsamerer Aktualisierungsrhythmus jüngste Preisanpassungen und kurzfristige Nachfrageschwankungen verpassen, während ein schnellerer Aktualisierungszyklus diese Veränderungen erfassen kann, aber häufigere Validierungsprüfungen erfordert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,15 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 41,92 Milliarden USD (2025) | Verwendet häufig einen breiteren Umsatzperimeter über Forschung und Diagnostik hinweg und trennt möglicherweise nicht den Mikrofluidik-spezifischen Anteil vom angrenzenden Geräte- und Workflow-Wert bei der Aggregation regionaler Gesamtwerte. |
| Branchenpublikation B | 30,66 Milliarden USD (2025) | Kann aggressivere kurzfristige Wachstums- und Preisaufschlagsannahmen anwenden, mit weniger Transparenz hinsichtlich des Zeitpunkts der Währungsumrechnung und der Verwendung von Validierungsprüfungen zur Filterung überlappender Kategorien. |
Die Streuung in der Tabelle lässt sich größtenteils auf die Grenzziehung und die Häufigkeit zurückführen, mit der Preis- und Umrechnungsannahmen aktualisiert werden. Durch die erneute Prüfung der ASP-Entwicklung und des Währungszeitpunkts bei Aktualisierungen hält Mordor Intelligence den Wert für 2025 an Mikrofluidik-spezifischen Nachfragesignalen statt an breiteren Laborausgaben-Rollups fest.
Im Bericht beantwortete Schlüsselfragen
Welcher Umsatz wird für den Mikrofluidik-Markt im Jahr 2031 prognostiziert?
Der Mikrofluidik-Markt wird bis 2031 voraussichtlich 46,13 Milliarden USD erreichen, was einer CAGR von 11,39 % von 2026 bis 2031 entspricht.
Welches Segment wächst innerhalb der Mikrofluidik-Anwendungen am schnellsten?
Die pharmazeutische und biotechnologische Forschung wird voraussichtlich mit einer CAGR von 19,85 % expandieren und die Point-of-Care-Diagnostik bis 2031 übertreffen.
Warum ziehen Organ-auf-Chip-Technologien Investitionen an?
Sie bilden die menschliche Physiologie genauer ab als Tierstudien, stimmen mit den New Approach Methodologies der FDA überein und weisen mit 29,63 % die höchste CAGR unter allen Technologien auf.
Wie schneidet der asiatisch-pazifische Raum im Vergleich zu Nordamerika beim Wachstum ab?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 14,81 % wachsen, schneller als Nordamerika, angetrieben durch umfangreiche Investitionen in die Gesundheitsinfrastruktur in China, Indien und Japan.
Was hemmt die Akzeptanz bei kleineren Diagnostiklaboren?
Hohe Investitionskosten von 150.000–500.000 USD pro Plattform, verlängerte Validierungszeiträume und unsichere Erstattungen verlangsamen die Einführung bei kleineren Einrichtungen.