
Marktgröße und Marktanteil für verpackten Reis
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 157.29 Milliarden US-Dollar |
| Marktgröße (2031) | 197.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.72 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für verpackten Reis von Mordor Intelligence
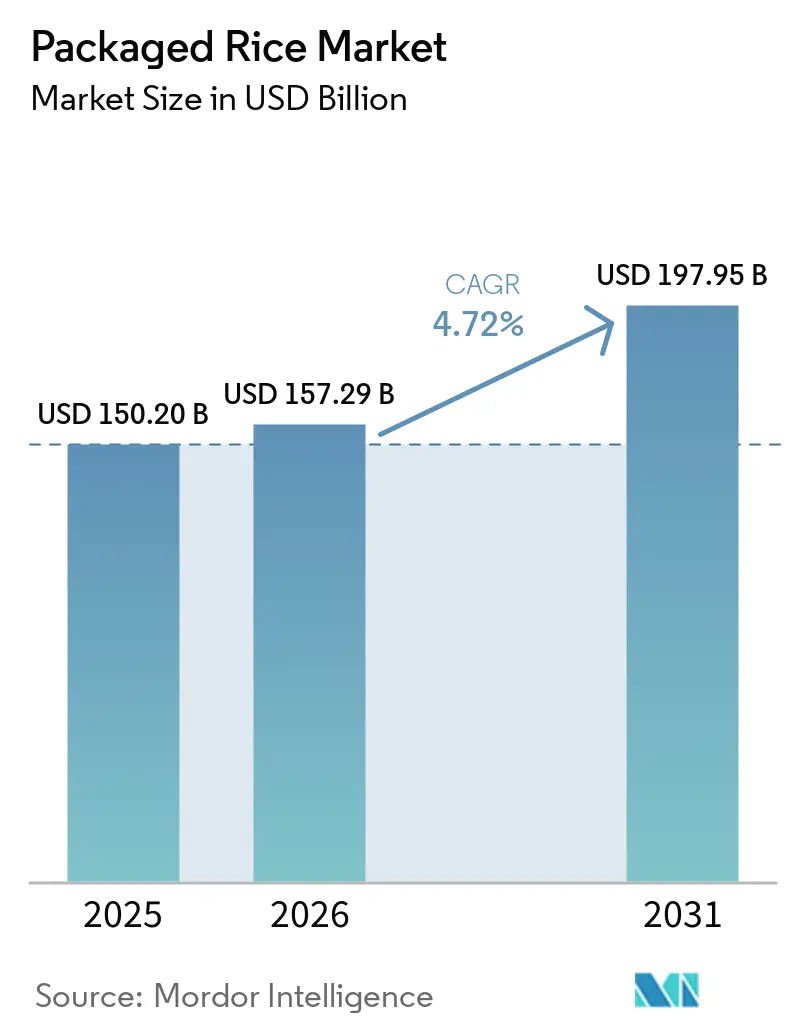
Der Markt für verpackten Reis wird voraussichtlich von 150,20 Milliarden USD im Jahr 2025 auf 157,29 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 197,95 Milliarden USD erreichen, mit einer CAGR von 4,72 % über den Zeitraum 2026–2031. Diese Wachstumsdynamik spiegelt die Resilienz des Sektors angesichts sich wandelnder Verbraucherpräferenzen und regulatorischer Vorgaben wider, die traditionelle Reiskonsummuster neu gestalten. Staatlich gelenkte Ernährungsprogramme, insbesondere Indiens universelle Verteilung von angereichertem Reis über das Öffentliche Verteilungssystem bis Dezember 2028, zeigen, wie politische Maßnahmen eine nachhaltige Nachfrage nach wertschöpfenden verpackten Reisprodukten erzeugen können[1]. Zu den wesentlichen Wachstumsfaktoren zählen die steigende Nachfrage nach Bequemlichkeit infolge der Urbanisierung sowie ein Wandel hin zu gesundheitsbewusstem Konsum.
Wesentliche Erkenntnisse des Berichts
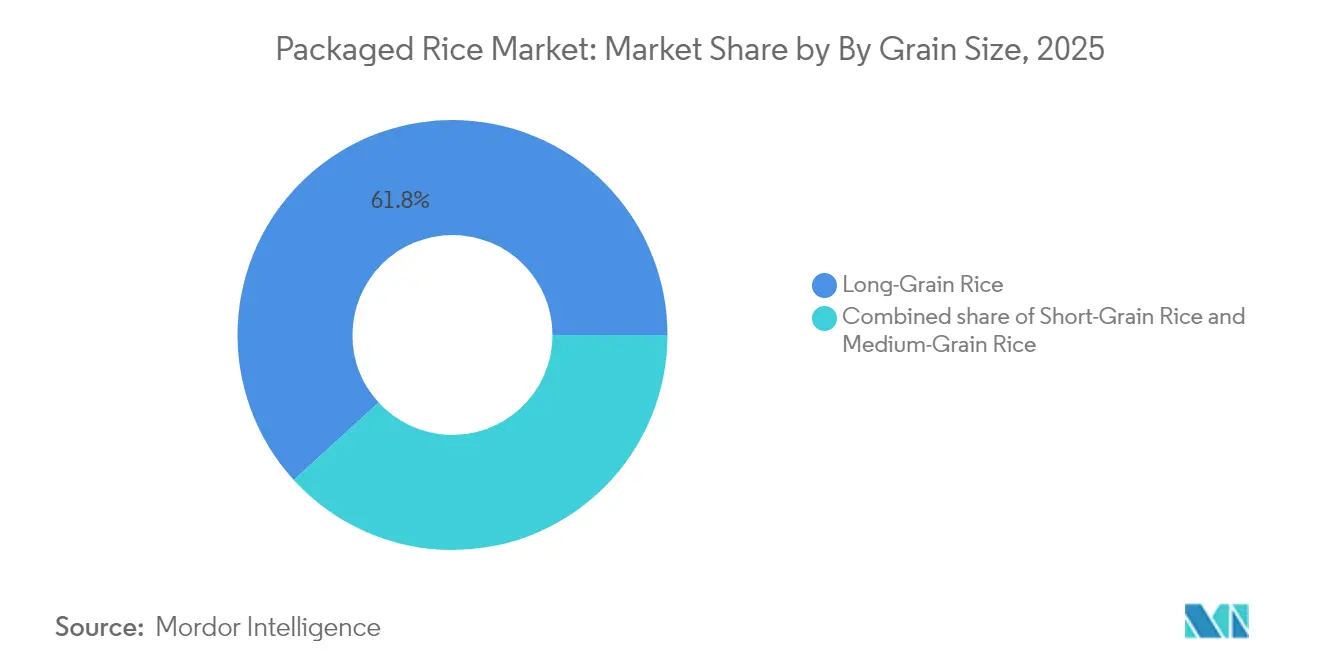
- Nach Korngröße führte langkörniger Reis mit einem Marktanteil von 61,78 % am Markt für verpackten Reis im Jahr 2025; kurzkörniger Reis wird voraussichtlich bis 2031 mit einer CAGR von 5,02 % wachsen.
- Nach Reissorte entfiel 2025 ein Marktanteil von 51,62 % auf weißen Reis; Basmati-Reis soll bis 2031 mit einer CAGR von 5,38 % wachsen.
- Nach Beschaffenheit hielt konventioneller Reis 2025 einen Marktanteil von 91,72 %, während biologischer Reis zwischen 2026 und 2031 eine CAGR von 6,22 % verzeichnen dürfte.
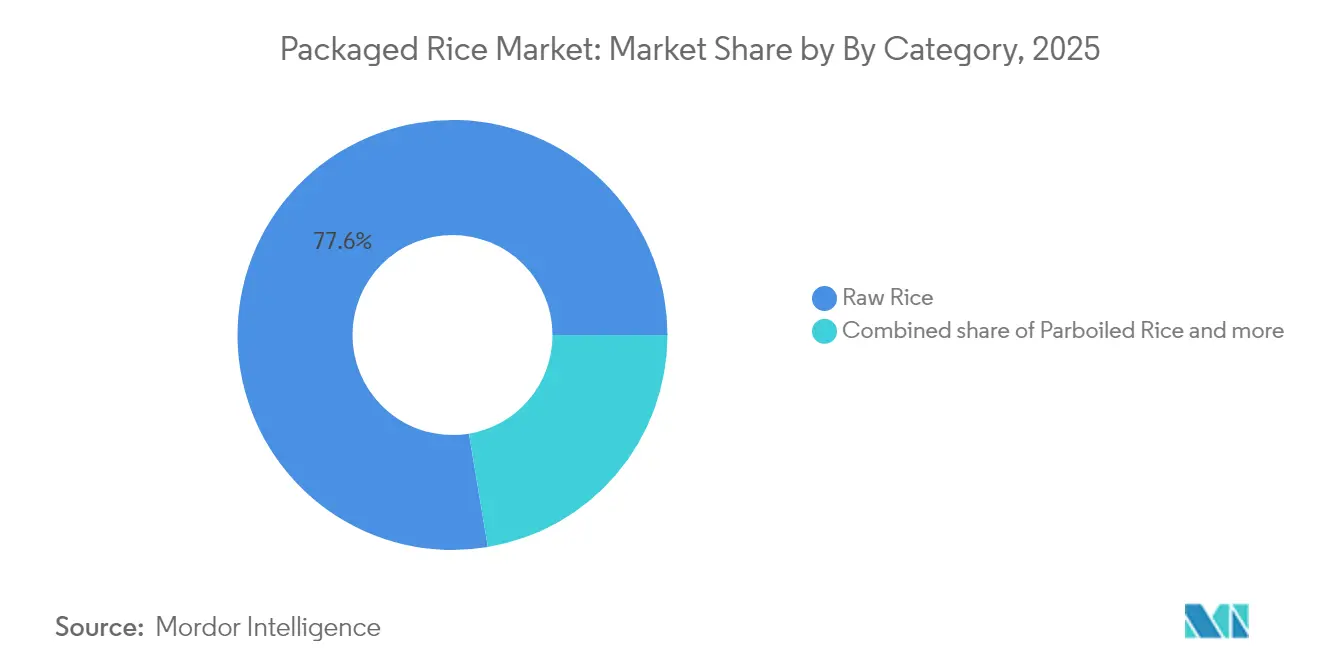
- Nach Kategorie dominierte Rohreis mit einem Umsatzanteil von 77,63 % im Jahr 2025; verzehrfertige/aufwärmbereit Produkte wachsen mit einer CAGR von 5,24 % bis 2031.
- Nach Vertriebskanal entfielen 2025 70,86 % des Gesamtwerts auf den Einzelhandel; Gastronomiekanäle sollen bis 2031 eine CAGR von 5,31 % verzeichnen.
- Nach Geografie entfiel 2025 auf den asiatisch-pazifischen Raum ein Anteil von 48,12 % am Umsatz; die Region Naher Osten und Afrika soll im Prognosezeitraum mit der höchsten CAGR von 5,88 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende gesundheitsbewusste Hinwendung zu Vollkorn- und angereichertem Reis | +1.2% | Global, mit starker Akzeptanz in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Durch den städtischen Lebensstil getriebene Nachfrage nach Kochfertigpackungen | +0.9% | Städtische Zentren weltweit, insbesondere im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Staatliche Ernährungsprogramme, die angereicherten Reis vorschreiben | +1.1% | Indien, Indonesien, ausgewählte afrikanische Länder | Langfristig (≥ 4 Jahre) |
| Zunehmende Produktinnovation | +0.7% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsendes Interesse an internationalen Gerichten mit Spezialreissorten | +0.5% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Reisprodukten mit nachhaltiger und umweltfreundlicher Verpackung | +0.4% | Europa, Nordamerika, ausgewählte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende gesundheitsbewusste Hinwendung zu Vollkorn- und angereichertem Reis
Das Bewusstsein der Verbraucher für Mikronährstoffmangel treibt eine noch nie dagewesene Nachfrage nach angereichertem verpacktem Reis an, wobei staatliche Programme als wirkungsvolle Marktkatalysatoren fungieren. Das Unionskabinett genehmigte die Verlängerung des Programms für angereicherten Reis bis Dezember 2028. Das Programm gewährleistet eine universelle Versorgung mit angereichertem Reis im Rahmen aller Regierungssysteme, wobei die Regierung Indiens die vollständige Finanzierung in Höhe von INR 17.082 Crore übernimmt[2]. Diese infrastrukturelle Entwicklung signalisiert einen strukturellen Wandel hin zu angereicherten Produkten, der über staatliche Programme hinaus in kommerzielle Märkte ausstrahlt. Die Anerkennung der Reisanreicherung durch die Weltgesundheitsorganisation (WHO) als Kategorie-1-Intervention, bei der Reis als Grundnahrungsmittel dient, bietet eine regulatorische Validierung, die private Investitionen in angereicherte Produktlinien fördert[3]. Brauner Reis und spezielle Vollkornsorten gewinnen bei gesundheitsbewussten Verbrauchern an Bedeutung, insbesondere in entwickelten Märkten, wo eine Premiumpreisgestaltung höhere Margen für Hersteller von verpacktem Reis unterstützt.
Durch den städtischen Lebensstil getriebene Nachfrage nach Kochfertigpackungen
Demografische Verschiebungen in städtischen Gebieten verändern die Reiskonsummuster grundlegend, wobei verzehrfertige Produkte erhebliche Kapazitätserweiterungen erfahren, um der wachsenden Nachfrage gerecht zu werden. Die erhebliche Erweiterung der Produktionskapazität für verzehrfertigen Reis durch Riviana Foods in seiner Anlage in Memphis im April 2024 spiegelt die Erkenntnis der Branche wider, dass dieser Trend über die pandemiebedingten Veränderungen hinaus Bestand hat. Thailands Lebensmittelindustrie für verzehrfertige Produkte zeigt ein Wachstum im Segment des verpackten Reises bei haltbaren Produkten, angetrieben durch die Verbrauchernachfrage nach Bequemlichkeit und Einzelportionen. Moderne Einzelhandelskanäle, insbesondere Verbrauchermärkte und Convenience-Stores, haben sich zu primären Vertriebspunkten für verpackten Reis in Thailand entwickelt. Der Großteil des Reises gelangt in vorverpackter Form über diese modernen Einzelhandelsformate zu den Verbrauchern. Diese Verlagerung weg vom traditionellen Schüttgutverkauf ermöglicht es Unternehmen, eine Premiumpositionierung zu etablieren und ihre Marken zu differenzieren.
Staatliche Ernährungsprogramme, die angereicherten Reis vorschreiben
Regulatorische Vorgaben zur Reisanreicherung schaffen nachhaltige Nachfrageströme, die die Dynamik der Lieferkette und die Produktspezifikationen in mehreren Märkten neu gestalten. Indonesiens nationales Lebensmittelbehördenprogramm zur Reisverteilung Bantuan Pangan Beras, das Mitte 2023 mit Plänen zur Verteilung von 639 Millionen kg angereichertem Reis an 21,353 Millionen Empfängerfamilien gestartet wurde, bietet die beste Möglichkeit, die Reisanreicherung im großen Maßstab in Südostasien zu skalieren[4]. Die technischen Anforderungen an die Produktion von angereichertem Reis, einschließlich des Bedarfs an speziellen Mischanlagen und Qualitätskontrollsystemen, begünstigen größere und technologisch fortschrittlichere Hersteller, während sie Eintrittsbarrieren für kleinere Mühlen schaffen. Die Standards der Lebensmittelsicherheits- und Standardbehörde Indiens (FSSAI), die spezifische Mikronährstoffgehalte vorschreiben, legen klare Produktspezifikationen fest, die die Branchenstandardisierung und Investitionen in die Anreicherungstechnologie vorantreiben. Diese Programme schaffen eine planbare, langfristige Nachfrage, die eine Kapazitätsplanung und Optimierung der Lieferkette für Hersteller von verpacktem Reis ermöglicht, die institutionelle Märkte bedienen.
Zunehmende Produktinnovation
Technologische Fortschritte bei der Reisverarbeitung und -verpackung ermöglichen Produktdifferenzierungsstrategien, die Premiumpreise erzielen und adressierbare Märkte erweitern. Die Einführung moderner Reismühltechnologie mit Automatisierung, Digitalisierung und Energieeffizienzverbesserungen ermöglicht es Herstellern, mehrere Lagermengeneinheiten (SKUs) anzubieten und Rückverfolgbarkeitsstandards zu gewährleisten, die den sich wandelnden Verbrauchererwartungen entsprechen. Maschinen zur Herstellung von angereichertem Reis, darunter vollautomatische künstliche Reisherstellungsmaschinen mit Doppelschneckenextrustionstechnologie, ermöglichen es Herstellern, ernährungsphysiologisch verbesserte Produkte im kommerziellen Maßstab mit Ausstoßmengen von 100–240 kg/Stunde zu produzieren. Die Einführung von Mikrowellen-Reisbechern und aromatisierten Sorten durch SunRice zeigt, wie Verpackungsinnovationen neue Konsumgelegenheiten schaffen und die Nutzungshäufigkeit steigern können. Die Integration von Nachhaltigkeitsmerkmalen, einschließlich der Umstellung der Verpackung auf recycelbare Formate und der Reduzierung des Kunststoffeinsatzes, stimmt die Produktentwicklung mit Umweltvorschriften und Verbraucherpräferenzen ab und unterstützt gleichzeitig Premiumpositionierungsstrategien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Beliebtheit kohlenhydratarmer Getreidesubstitute (Quinoa, Blumenkohlreis) | -0.8% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Rohreis | -1.1% | Global, insbesondere in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Regulatorische, zertifizierungs- und Fälschungsrisiken | -0.6% | Global, mit stärkeren Auswirkungen in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei Lieferkette und Lagerung | -0.9% | Global, akut in Regionen mit begrenzter Infrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beliebtheit kohlenhydratarmer Getreidesubstitute
Alternative Getreideprodukte gewinnen in gesundheitsbewussten demografischen Segmenten Marktanteile, insbesondere bei Verbrauchern, die eine Reduzierung der Kohlenhydrataufnahme und eine Diversifizierung ihrer Ernährung anstreben. Das Aufkommen von Blumenkohlreis, Quinoa und anderen kohlenhydratarmen Substituten erzeugt Wettbewerbsdruck auf traditionelle verpackte Reisprodukte, insbesondere in Premium-Marktsegmenten, in denen Verbraucher über ein höheres verfügbares Einkommen und eine größere Bereitschaft verfügen, Alternativen auszuprobieren. Dieser Trend ist am stärksten in nordamerikanischen und europäischen Märkten ausgeprägt, wo Ernährungstrends häufig entstehen, bevor sie sich auf andere Regionen ausbreiten. Die grundlegende Rolle von Reis als Grundnahrungsmittel, insbesondere in asiatischen Märkten, wo er kulturelle und ernährungsphysiologische Grundlagen darstellt, begrenzt jedoch die Gesamtauswirkung der Substitutionsbedrohung. Die Herausforderung für Hersteller von verpacktem Reis liegt in der Produktpositionierung und -innovation, um die Bedenken gesundheitsbewusster Verbraucher anzusprechen und gleichzeitig die Vorzüge von Reis hinsichtlich Bequemlichkeit und Vielseitigkeit zu bewahren.
Preisvolatilität bei Rohreis
Internationale Reispreisschwankungen erzeugen erheblichen Margendruck und Lieferkettenungewissheit für Hersteller von verpacktem Reis, wobei die jüngste Volatilität die Empfindlichkeit des Marktes gegenüber politischen und wetterbedingten Störungen verdeutlicht. Die Reispreise stiegen zwischen August 2022 und Januar 2024 um etwa 45 %, bedingt durch El-Niño-Wetterbedenken und Indiens Exportbeschränkungen, bevor sie mit der Stabilisierung der Bedingungen wieder zurückgingen[5]. Dieses Volatilitätsmuster, kombiniert mit Schwankungen bei den Düngemittelkosten und Versandunterbrechungen durch geopolitische Spannungen, erschwert Preisstrategien und Bestandsmanagement für Unternehmen im Bereich verpackter Reis. Die Hersteller müssen ausgefeilte Absicherungsstrategien und eine Diversifizierung der Lieferkette entwickeln, um diese Risiken zu bewältigen und gleichzeitig wettbewerbsfähige Preise für verpackte Produkte aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Korngröße:
Dominanz des langkörnigen Reises trifft auf Innovation beim kurzkörnigen ReisLangkörniger Reis behauptet seine dominierende Position mit einem Marktanteil von 61,78 % im Jahr 2025, getrieben durch seine Vielseitigkeit in der internationalen Küche und überlegene Lagereigenschaften, die sowohl Verbraucher als auch den Einzelhandel ansprechen. Die Dominanz des Segments spiegelt etablierte Lieferketten wider, insbesondere aus wichtigen Erzeugerregionen wie Indien und Thailand, wo langkörnige Sorten von der Exportinfrastruktur und Qualitätsstandardisierung profitieren. Kurzkörniger Reis entwickelt sich mit einer CAGR von 5,02 % bis 2031 zum am schnellsten wachsenden Segment, angetrieben durch die steigende Nachfrage nach Spezialanwendungen, einschließlich der Zubereitung von Sushi und Premium-Fertiggerichten, die spezifische Textureigenschaften erfordern.
Die Korngößensegmentierung offenbart eine sich entwickelnde Verbraucherkompetenz und die Bereitschaft, für anwendungsspezifische Produkte Aufpreise zu zahlen. Analysen des europäischen Spezialreismarktes weisen auf eine wachsende Nachfrage nach aromatischen und Spezialreissorten hin, wobei kurzkörnige Optionen in biologischen und Premiumkanälen an Bedeutung gewinnen. Dieser Trend deutet darauf hin, dass langkörniger Reis zwar die Mengenführerschaft beibehält, die Wertschöpfung jedoch zunehmend in spezialisierten Segmenten stattfindet, in denen die Korngröße die kulinarische Leistung und die Verbraucherzufriedenheit direkt beeinflusst.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Reissorte:
Führungsposition von weißem Reis durch Basmati-Wachstum herausgefordertWeißer Reis hält 2025 einen Marktanteil von 51,62 %, was seine breite Attraktivität für unterschiedliche Verbrauchersegmente und seine etablierte Position sowohl im Einzel- als auch im Gastronomiehandel widerspiegelt. Basmati-Reis zeigt jedoch mit einer CAGR von 5,38 % bis 2031 die stärkste Wachstumsdynamik, getrieben durch die zunehmende Wertschätzung aromatischer Sorten und die wachsende Akzeptanz internationaler Küche. Brauner Reis und andere Spezialsorten repräsentieren gemeinsam den verbleibenden Marktanteil, wobei brauner Reis von gesundheitsbewussten Konsumtrends profitiert, trotz Verarbeitungs- und Haltbarkeitsproblemen, die eine breitere Akzeptanz einschränken.
Der Markt zeigt eine Verlagerung hin zu Premium-Reisprodukten in Verpackungen, insbesondere aromatischen und Spezialsorten, die im Vergleich zu Standard-Weißreis höhere Gewinnmargen erzielen. Die integrierte Basmati-Wertschöpfungskette von KRBL Limited, die von der Saatgutentwicklung über das Markenmarketing bis hin zu mehreren internationalen Märkten reicht, zeigt, wie sortenbezogene Spezialisierung Wettbewerbsvorteile schaffen kann. Die Wachstumsdynamik von Basmati spiegelt sowohl den zunehmenden Konsum ethnischer Speisen als auch die breite Akzeptanz von Premium-Reissorten in entwickelten Märkten wider.
Nach Beschaffenheit:
Biologischer Reis gewinnt an Dynamik trotz konventioneller DominanzKonventioneller Reis hält im Jahr 2025 einen dominanten Marktanteil von 91,72 %, bedingt durch etablierte Lieferketten, niedrigere Kosten und eine breite Verbraucherakzeptanz. Die Dominanz des konventionellen Segments spiegelt die Stellung von Reis als Grundnahrungsmittel wider, wobei der Preis ein wesentlicher Faktor bei den Kaufentscheidungen der Verbraucher ist. Ökologischer Reis, der im Jahr 2025 einen Marktanteil von 8,28 % repräsentiert, weist mit einer CAGR von 6,22 % bis 2031 die höchste Wachstumsrate auf, angetrieben durch gesundheitsbewusste Verbraucher und regulatorische Unterstützung für nachhaltige Landwirtschaftspraktiken.
Das Wachstum von ökologischem Reis ist mit Lieferkettenengpässen und Zertifizierungskomplexitäten konfrontiert, die eine schnelle Skalierung einschränken, jedoch unterstützt die Premiumpreisgestaltung spezialisierte Produzenten und Einzelhändler. Die Erlangung der EU-Öko-Zertifizierung durch Matco Foods sowohl auf Farm- als auch auf Fabrikebene, die die globale Versorgung mit ökologischen Basmati-Sorten ermöglicht, veranschaulicht die technischen und regulatorischen Anforderungen für eine erfolgreiche Teilnahme am Reismarkt. Die Wachstumstrajektorie des ökologischen Segments deutet auf eine zunehmende Bereitschaft der Verbraucher hin, Aufpreise für wahrgenommene Gesundheits- und Umweltvorteile zu zahlen, was Möglichkeiten für differenzierte Positionierungsstrategien schafft.
Nach Kategorie:
Innovation bei Fertiggerichten stört die Dominanz von RohreisRohreis behauptet den größten Kategorieanteil von 77,63 % im Jahr 2025, was traditionelle Konsummuster und die Preissensibilität der Kernverbrauchersegmente widerspiegelt. Parboiled-Reis bedient spezifische regionale Präferenzen und Verarbeitungsanwendungen, während aufwärmbereiter/verzehrfertiger Reis mit einer CAGR von 5,24 % bis 2031 als am schnellsten wachsende Kategorie hervortritt. Dieses Wachstum spiegelt Urbanisierungstrends und sich ändernde Lebensstilmuster wider, die Bequemlichkeit gegenüber traditionellen Kochmethoden priorisieren.
Die Reiskonsummuster verschieben sich erheblich, insbesondere in städtischen Gebieten, wo ein geschäftiger Lebensstil die Nachfrage nach bequemen Reisprodukten steigert. Thailands Industrie für verzehrfertige Lebensmittel prognostiziert ein stärkeres Exportwachstum als inländisches Wachstum, was auf internationale Marktchancen für verpackte Fertigreisprodukte hinweist. Verzehrfertige Reisprodukte profitieren von einer verlängerten Haltbarkeit, Portionskontrolle und Zubereitungskomfort, schaffen neue Konsumgelegenheiten und erweitern adressierbare Märkte über traditionelle Reiskonsumenten hinaus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Moderner Handel verändert den traditionellen ReisabsatzEinzelhandelskanäle dominieren mit einem Marktanteil von 70,86 % im Jahr 2025 und umfassen Supermärkte, Verbrauchermärkte, Convenience-Stores und Online-Einzelhandelsplattformen, die die Mehrheit der Verbraucher von verpacktem Reis beliefern. Gastronomiekanäle verzeichnen mit einer CAGR von 5,31 % bis 2031 ein schnelleres Wachstum, angetrieben durch expandierende Gastgewerbsektoren und institutionelle Beschaffungsprogramme. Dieses Wachstum spiegelt den steigenden Reiskonsum in Restaurants, Hotels und institutionellen Einrichtungen wider, wo verpackte Produkte Vorteile bei Portionskontrolle und Qualitätskonsistenz bieten.
Die Entwicklung der Vertriebskanäle spiegelt eine umfassendere Einzelhandelstransformation und sich wandelnde Einkaufsgewohnheiten der Verbraucher wider, die durch die digitale Akzeptanz beschleunigt wurden. Das Wachstum des elektronischen Handels im Lebensmitteleinzelhandel schafft neue Möglichkeiten für Marken für verpackten Reis, Verbraucher direkt zu erreichen. Moderne Handelskanäle ermöglichen eine Premiumpositionierung und Markendifferenzierung und liefern gleichzeitig Dateneinblicke, die die Produktentwicklung und Marketingstrategien informieren.
Geografische Analyse
APAC-Markt für verpackten Reis
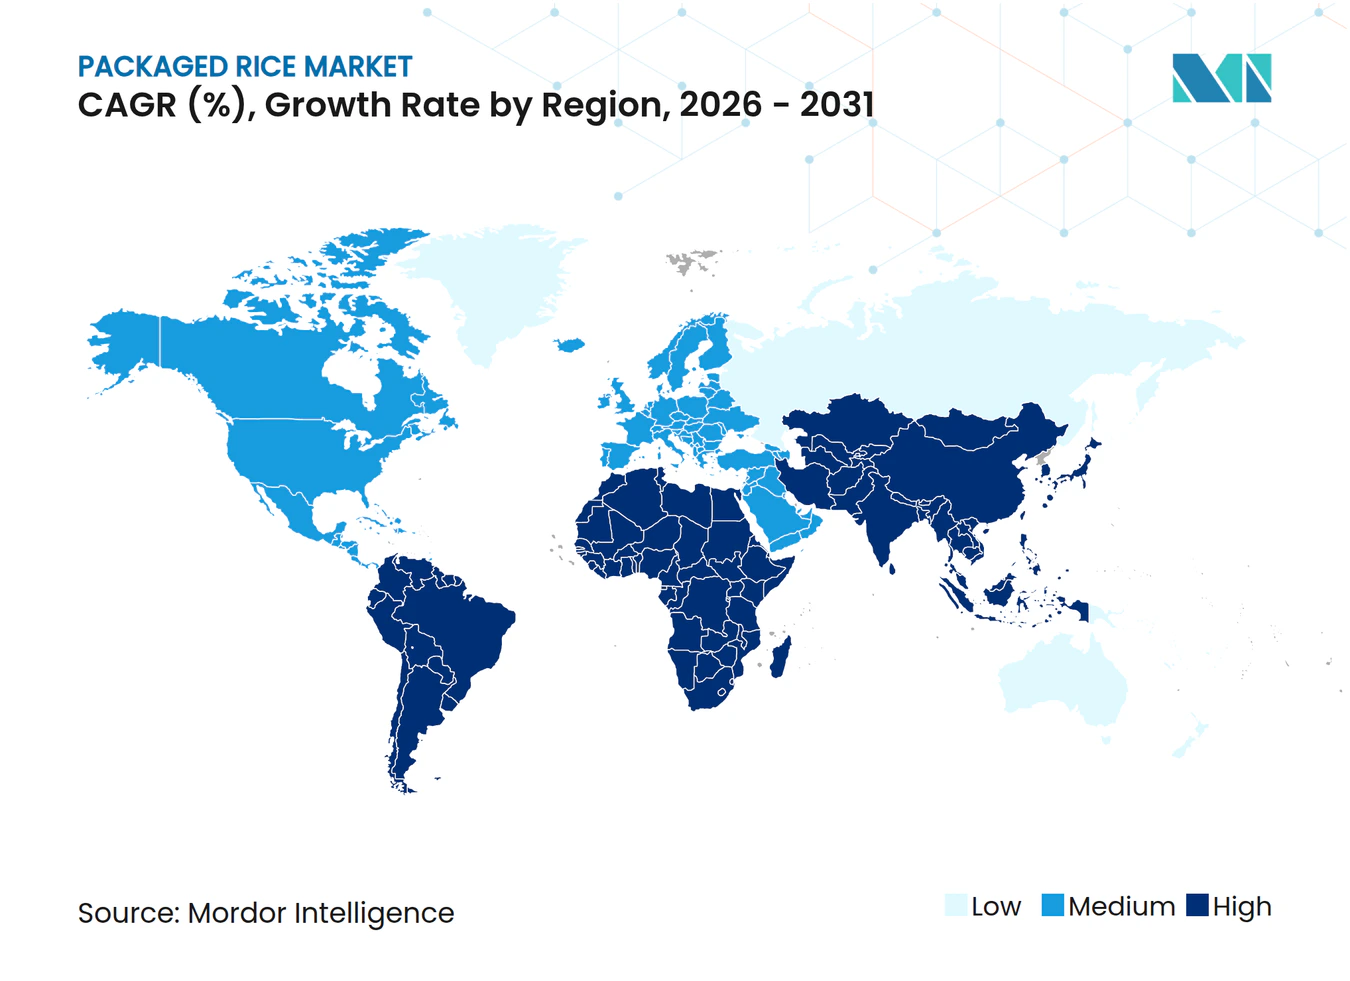
Asien-Pazifik behauptet seine dominante Position mit einem Marktanteil von 48,12 % im Jahr 2025, gestützt durch traditionelle Konsummuster, große Bevölkerungsbasen und staatlich geführte Ernährungsprogramme, die eine anhaltende Nachfrage nach verpackten Reisprodukten erzeugen. Die Führungsposition der Region spiegelt sowohl Produktionsvorteile als auch kulturelle Präferenzen wider, die Reis in verschiedenen Märkten zu einem Grundnahrungsmittel machen. China und Indien stellen die größten Einzelmärkte innerhalb der Region dar, während südostasiatische Länder sowohl durch Konsum als auch durch exportorientierte Produktion beitragen. Staatliche Anreicherungsprogramme, insbesondere Indiens universelle Verteilung von angereichertem Reis bis Dezember 2028, schaffen planbare Nachfrageströme, die die Kapazitätsplanung und Investitionsentscheidungen regionaler Produzenten unterstützen.
MEA-Markt für verpackten Reis
Die Region Naher Osten und Afrika weist mit einer CAGR von 5,88 % bis 2031 das höchste Wachstumspotenzial auf, angetrieben durch Bevölkerungswachstum, Urbanisierung und eine verbesserte Vertriebsinfrastruktur. Die Wachstumsdynamik der Region spiegelt einen steigenden Reiskonsum wider, da sich Ernährungsgewohnheiten wandeln und staatliche Ernährungsprogramme ausgeweitet werden. Regionale Reisanreicherungsbemühungen, unterstützt durch Organisationen wie die Analyse des George Institute zu Nährwertkennzeichnungsvorschriften in Äthiopien, Kenia, Nigeria und Südafrika, deuten auf eine wachsende politische Aufmerksamkeit für Reis als Vehikel zur Bekämpfung von Mikronährstoffmängeln hin.
Markt für verpackten Reis in Nordamerika und Europa
Nordamerika und Europa sind reife Märkte mit etablierten Konsummustern und ausgereiften Vertriebsnetzen, die Premium- und Spezialreisprodukte begünstigen. Die Marktdynamik in Nordamerika spiegelt die demografische Vielfalt wider, wobei der Reiskonsum auf asiatische und hispanische Bevölkerungsgruppen konzentriert ist, die einen höheren Pro-Kopf-Verbrauch und eine höhere Konsumhäufigkeit aufweisen. Die europäischen Spezialreismärkte verzeichnen eine wachsende Nachfrage nach ökologischen, Fairtrade- und nachhaltig zertifizierten Produkten, wobei das Vereinigte Königreich den größten Importeur aus Entwicklungsländern darstellt und eine starke Nachfrage nach Basmati-Sorten durch die Präferenzen ethnischer Bevölkerungsgruppen besteht.
Regulatorisches Umfeld
Die Regulierung von verpacktem Reis wird durch Lebensmittelstandards, Anreicherungsspezifikationen und Handelsmaßnahmen geprägt, die sich auf Kennzeichnung, Qualität und grenzüberschreitende Versorgung auswirken. In den Vereinigten Staaten aktualisierte das USDA die United States Standards for Rice durch eine Maßnahme im Federal Register vom 18. November 2025, wodurch standardisierte Definitionen gestärkt wurden, die Klassifizierung, Beschaffungsspezifikationen und Qualitätsaussagen im Einzelhandel beeinflussen. In Indien erhöhen die FSSAI-Anreicherungsanforderungen und die Entscheidung der indischen Regierung, das Fortified Rice Scheme bis Dezember 2028 zu verlängern, die Compliance-Anforderungen hinsichtlich Mikronährstoffdosierung und Qualitätssicherung für angereicherten, verpackten Reis, der über staatliche Kanäle vertrieben wird.
Handels- und Importregelungen bringen ebenfalls zusätzliche Compliance-Schritte und Kostenvariabilität für Marken- und Handelsmarkenanbieter von verpacktem Reis mit sich. Im Januar 2026 führten die Philippinen einen preisgesteuerten Zollanpassungsmechanismus für Reis ein (gemäß Executive Order Nr. 105, 2025), bei dem die Zölle je nach internationalen Preisauslösern variieren, was sich auf die Anlandekosten für Importeure und nachgelagerte Verpackungsbetriebe auswirkt. Indien hat außerdem die Exportprotokolle für den Zugang zu China verschärft, wobei die APEDA am 8. Juni 2026 Verfahren veröffentlichte, die Anforderungen wie die Umsetzung von HACCP und GVO-Analysen umfassen, was die Anforderungen an die Mühlenregistrierung und Dokumentation für Exporteure, die auf diesen Korridor abzielen, erhöht. Im März 2026 eröffnete das Vereinigte Königreich das Quotenjahr 2026 für Reisimporte mit festgelegten Zuteilungen nach Ursprungsland, was die Beschaffungsstrategien europäischer Verpackungsbetriebe und Einzelhändler prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für verpackten Reis erstreckt sich von der Saatgut- und Sortenentwicklung, dem Anbau (häufig im Rahmen von Vertragslandwirtschaft) und der Rohreisbeschaffung über Mahlen und Polieren, Mischen oder Anreicherung (falls zutreffend), Verpackung, Lagerung bis hin zum Vertrieb über modernen Handel, E-Commerce sowie Gastronomie- oder institutionelle Kanäle. Integrierte Akteure wie KRBL kombinieren vorgelagerte Beschaffung, Verarbeitung und Markenvertrieb, was hilft, Qualitätsmerkmale wie Kornlänge, Aroma, Bruchanteil und Exportfähigkeit für Premiumkategorien wie Basmati zu steuern.
Wertschöpfung und Risiko konzentrieren sich auf die Knotenpunkte Verarbeitung, Compliance und Logistik. Vorschriften zur Reisanreicherung und Exportzugangsregeln erhöhen die Nachfrage nach Mischtechnologie, Prüfverfahren und zertifizierten Lebensmittelsicherheitssystemen, einschließlich HACCP-bezogener Anforderungen im Rahmen der indischen Exportverfahren nach China, was größeren Mühlen und organisierten Marken einen Vorteil verschaffen kann. Nachgelagert steuern multinationale und regionale Betreiber Währungs- und Zollrisiken auf importabhängigen Routen; Ebro Foods hob die Sensitivität seiner US-Importgeschäfte gegenüber Zollschwankungen und USD/EUR-Bewegungen im ersten Quartal 2026 hervor, was zeigt, wie Handelspolitik und Wechselkurse Inputkosten und Verpackungspreise beeinflussen können. Nachhaltigkeit und Rückverfolgbarkeit werden in einigen Kanälen ebenfalls zu operativen Anforderungen: LT Foods führt Analysen des CO2-Fußabdrucks über Scope 1, 2 und 3 durch, und der neue Exporteur Rize versendet 1.500 Tonnen rückverfolgbaren, emissionsarmen Reis in mehrere Industrieländer, was auf eine stärker datengestützte Beschaffung und Verifizierung entlang der Kette hinweist.
Wettbewerbslandschaft
Marktkonzentration
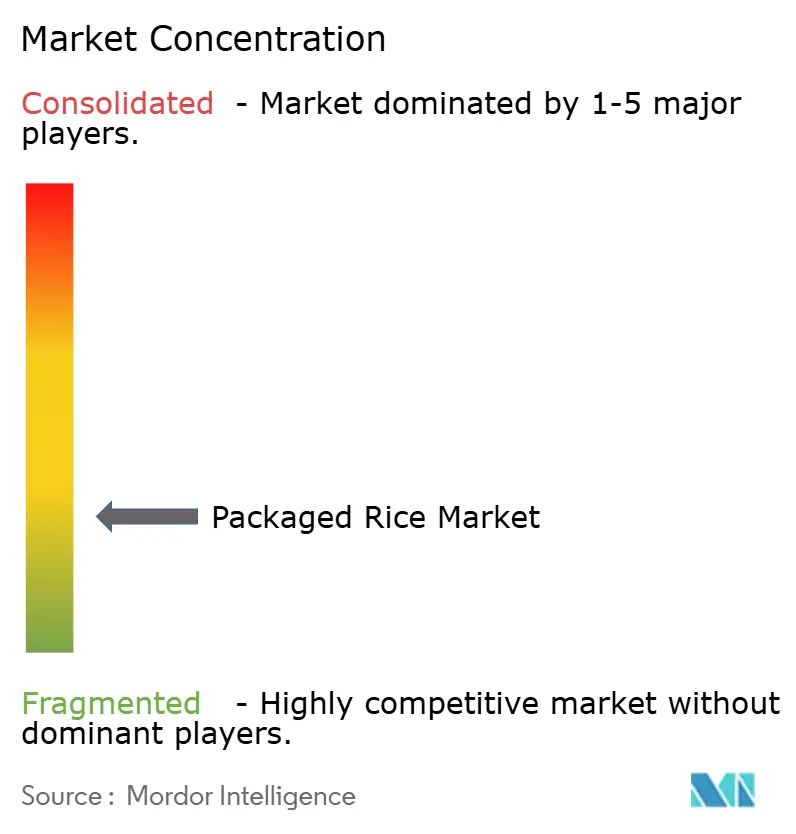
Der Markt für verpackten Reis weist eine Fragmentierung auf, was erhebliche Möglichkeiten für Konsolidierung und Marktanteilsgewinne durch strategische Positionierung und operative Exzellenz bietet. Führende Akteure verfolgen vertikale Integrationsstrategien, die Saatgutentwicklung, Landwirtschaftspartnerschaften, Verarbeitung, Verpackung und Markenmarketing umfassen, um Wert entlang der gesamten Lieferkette zu erfassen.
Die Technologieadoption entwickelt sich zu einem wesentlichen Differenzierungsmerkmal, wobei Unternehmen in Automatisierung, digitale Qualitätskontrolle und nachhaltige Verpackung investieren, um die Effizienz zu steigern und den sich wandelnden Verbrauchererwartungen gerecht zu werden. Weiße Flecken auf der Landkarte bieten sich in Schwellenmärkten an, wo die Entwicklung der Vertriebsinfrastruktur und staatliche Ernährungsprogramme neue Nachfrageströme für verpackte Reisprodukte schaffen.
Aufstrebende disruptive Unternehmen konzentrieren sich auf Nachhaltigkeitspositionierung, Direktvertriebskanäle und die Entwicklung von Spezialprodukten, die spezifische Ernährungspräferenzen oder Kochanwendungen ansprechen. Das moderate Konzentrationsni veau deutet darauf hin, dass sowohl organisches Wachstum als auch Akquisitionsstrategien effektiv eine Marktposition aufbauen können, insbesondere für Unternehmen, die operative Effizienz mit Markenentwicklung und der Erweiterung von Vertriebsnetzen verbinden können.
Marktführer im Bereich verpackter Reis
-
KRBL Ltd
-
LT Foods Ltd
-
Riviana Foods Inc
-
Riceland Foods Inc
-
Ebro Foods SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Verpackter Reismarkt Unternehmen in diesem Bericht
- KRBL Ltd
- LT Foods Ltd
- Ebro Foods SA
- Riceland Foods Inc
- Riviana Foods Inc
- Adani Wilmar Ltd
- Amira Nature Foods Ltd
- Thai Hua Co Ltd
- Tan Long Group
- SunRice (Ricegrowers Ltd)
- Mars Food (Ben’s Original)
- Tilda Ltd
- Lundberg Family Farms
- Producers Rice Mill Inc
- CJ Cheiljedang
- Lotte Foods
- GRM Overseas Ltd.
- Asia Golden Rice Co. Ltd.
- Gulf Rice Milling, Inc.
- Song He Rice
Marktchancen und Zukunftsaussichten
Die Beschaffung im Zusammenhang mit Anreicherung und die institutionelle Nachfrage schaffen einen Kommerzialisierungspfad für wertschöpfende, verpackte Reisprodukte, insbesondere in Märkten, in denen Reis zur Umsetzung von Ernährungsprogrammen genutzt wird. Indien hat die flächendeckende Verteilung angereicherten Reises über staatliche Programme bis Dezember 2028 verlängert, unterstützt durch gezielte Finanzierung, was das adressierbare Volumen für angereicherte, verpackte Formate erhöht und Investitionen in Mischung, Prüfung und konforme Verpackung fördert, die für die groß angelegte Verteilung geeignet sind.
Nachhaltig verifizierte und rückverfolgbare Reisprogramme schaffen Chancen für Premiumisierung und Kanalzugang, insbesondere für exportorientierten verpackten Reis und Marken-Basmati. Im Mai 2026 erweiterte Tilda sein nachhaltiges Basmati-Programm auf 3.840 Betriebe und meldete eine jährliche Reduzierung des Bewässerungswasserverbrauchs um 36,9 Milliarden Liter, wodurch großen Marken operative Kennzahlen zur Verfügung stehen, die sie in Verpackungsaussagen und Einzelhandelsanforderungen umsetzen können. Kapital fließt zudem verstärkt in Rückverfolgbarkeit und Digitalisierung landwirtschaftlicher Betriebe: Rize sammelte im Juli 2026 31 Millionen USD ein, um KI-gestützte nachhaltige Landwirtschafts- und Exportverfolgungssysteme in ganz Südostasien auszubauen, und hat bereits 1.500 Tonnen rückverfolgbaren, emissionsarmen Reis an Käufer in Europa, Kanada, Australien und Singapur geliefert. In Südostasien kann verpackter Markenreis auch über strukturierte Abnahmevereinbarungen an öffentliche Ernährungsprogramme angebunden werden; Pandawa Agri und Danone Indonesia integrierten das RiceVitalize-Ökosystem in das Programm Makan Bergizi Gratis der indonesischen Regierung für Lieferketten von Schulmahlzeiten.
Neueste Industrielle Entwicklungen in Verpackter Reismarkt
- Juli 2026: KRBL Limited brachte das India Gate Classic Biryani Kit auf den Markt. Die Einführung erweitert das Convenience-Segment im Bereich verpackter Reis. Die Initiative stärkt die Markenposition von India Gate und unterstützt die inländische Kategorie der Biryani-Masala-Kits.
- Juni 2026: KRBL Limited brachte Poha unter der Marke India Gate auf den Markt. Die Einführung erweitert die Präsenz in der Grundnahrungsmittelkategorie innerhalb des Portfolios verpackten Reises. Sie erweitert den Produktmix, um Frühstücks- und Snackanlässe abzudecken, mit dem Ziel, den Marktanteil bei Grundnahrungsmitteln zu erhöhen.
- April 2026: Riviana Foods Inc. brachte Success Boil-in-Bag Sticky Rice für den östlichen US-Markt auf den Markt. Die Einführung erweitert das Boil-in-Bag-Sortiment für sofort erhitzbare Produkte an der US-Ostküste. Sie stärkt Rivianas regionalen Vertrieb in wichtigen Marktkanälen.
Verpackter Reismarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Reis, der in verpackter Form für den Haushalts- und Gastronomiegebrauch verkauft wird, über den modernen Handel und Online-Kanäle, bewertet zum Verkaufspreis im jeweiligen Land.
Ausschlüsse aus dem Umfang: Ausgeschlossene Artikel umfassen in der Regel unverpackten losen Reis, der auf offenen Märkten verkauft wird, sowie Lebensmittelprodukte, bei denen Reis nur eine untergeordnete Zutat ist (wie z. B. verzehrfertige Mahlzeiten).
Segmentierungsübersicht
- Nach Korngröße
- Kurzkörniger Reis
- Mittelkörniger Reis
- Langkörniger Reis
- Nach Reissorte
- Weißer Reis
- Brauner Reis
- Basmati-Reis
- Sonstige
- Nach Beschaffenheit
- Konventionell
- Biologisch
- Nach Kategorie
- Rohreis
- Parboiled-Reis
- Aufwärmbereiter/Verzehrfertiger Reis
- Nach Vertriebskanal
- Gastronomie
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau des Angebots- und Nachfragekontexts rund um Reis, der realistischerweise in verpackte Formate fließen kann. Wir nutzen öffentliche Quellen wie FAOSTAT, USDA PSD, ITC Trade Map, UN Comtrade und ausgewählte nationale Statistikämter, um Produktion, Importe und Exporte zu verstehen und die Verbrauchsrichtung nach Land zu bestätigen.
Anschließend überprüfen wir, wie Verpackungs- und Einzelhandelsdynamiken den Wert verschieben könnten, unter Verwendung von Quellen wie Zolltarifplänen, staatlichen Lebensmittelsicherheits- und Kennzeichnungsvorschriften sowie Veröffentlichungen von Handelsverbänden für Getreide und verpackte Lebensmittel. Wir nutzen auch Jahresberichte von Unternehmen, Investorenpräsentationen und renommierte Presseartikel, um Markenpräsenz und Unterschiede im Vertriebsweg zu kartieren. Wo finanzielle Details fehlen, schließen wir Lücken mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, wo relevant. Die hier aufgeführten Beispiele sind illustrativ und nicht erschöpfend; für Validierung und Klärung wurden zusätzliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Desk-Annahmen darüber zu überprüfen, was tatsächlich als verpackter Reis verkauft wird, wie sich Packungsgrößen und Preisbänder entwickeln und wie die Vertriebsmargen je nach Kanal variieren. Wir haben mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern und Kategoriespezialisten in den wichtigsten Verbrauchsregionen gesprochen, sodass die Modelleingaben beobachtete Kaufmuster widerspiegeln und nicht nur Handelsstatistiken.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 13 % | APAC: 42 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 27 % | EMEA: 35 % |
| Kleinere Akteure: 16 % | Manager: 60 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe einer Top-down-Nachfragepoolrekonstruktion, bei der Produktion, Handelsströme und der scheinbare Verbrauch auf den Anteil eingegrenzt werden, der über verpackte Formate nach Land und Kanal verkauft wird. Dieser wird dann mithilfe beobachteter Einzel- und Großhandelspreisbänder nach Reistyp und Packungsgröße in Wert umgerechnet, mit Anpassungen für Kanalaufschläge und Steuern, wo zutreffend.
Um die Gesamtwerte realistisch zu halten, werden sie durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. das Zusammenführen von Stichproben von Marken- und Handelsmarken-SKUs über wichtige Kanäle und die Anwendung der ASP-x-Volumen-Logik für eine kleine Auswahl repräsentativer Märkte, gefolgt von Anpassungen, wenn die Lücke bestehen bleibt. Eingaben, die das Modell am häufigsten beeinflussen, umfassen den verpackten Anteil am gesamten Reisverbrauch, Verschiebungen hin zu Premiumsorten (wie Basmati und Jasmin), die Packungsgrößenmischung, die Durchdringung des modernen Handels und des E-Commerce sowie die Importabhängigkeit für bestimmte Reistypen.
Die Prognose erfolgt mithilfe einer Szenarioanalyse, unterstützt durch Trendglättung, bei der Treiber wie Einkommenswachstum, Urbanisierung, Einzelhandelsexpansion und Reispreiszyklen dem verpackten Anteil und der Preisentwicklung zugeordnet werden. Wenn die Primärantworten nach Land abweichen, wenden wir einen konservativen Mittelpunkt an und dokumentieren die Annahme, damit die Schritte später wiederholt und überprüft werden können.
Datenvalidierung und Aktualisierungszyklus
Überprüfungen werden in mehreren Phasen durchgeführt, damit die Ergebnisse nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängen. Wir vergleichen modellierte Gesamtwerte mit unabhängigen Signalen wie Handelsgesamtwerten, der Plausibilität des Pro-Kopf-Verbrauchs, Preisbewegungsbereichen und dem implizierten verpackten Anteil, und Ausreißer werden vor der Freigabe überprüft.
Wenn eine Abweichung groß ist, wird der Treiber auf eine der wichtigsten Eingaben zurückverfolgt und durch Nachfolgekontakte oder zusätzliche öffentliche Datenabrufe erneut validiert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen (wie Politikänderungen, größeren Preisschocks oder Handelsbeschränkungen). Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten Datenpunkte berücksichtigt werden und die Annahmen konsistent bleiben.
Vergleich der Marktgröße für verpackten Reis von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für verpackten Reis können weit auseinanderliegen, da die Grenze zwischen verpacktem Einzelhandelsreis und dem breiteren Reishandel quellenübergreifend nicht einheitlich ist und Preisannahmen auch je nach Kanal und Geografie variieren. Unterschiede treten auch auf, wenn eine Schätzung nur auf dem Einzelhandelswert basiert und eine andere den Gastronomiebereich oder die Umwandlung von Bulk zu Packung einschließt.
Handelsflussüberprüfungen, Validierung des verpackten Anteils aus Interviews und SKU-Preisbandüberprüfungen sind die Belege, die Mordor Intelligence mit der Nachfrage nach verpackten Formaten (einschließlich Gastronomieverpackungen) verbinden, anstatt mit dem gesamten Reisverbrauch. Lücken entstehen in der Regel durch die Erfassung von losem Reis, der über traditionelle Märkte verkauft wird, durch unterschiedliche Einbeziehung angrenzender Reisformen oder durch die Anwendung einer einzigen Währungszeitplanung und Margenstruktur auf viele Länder.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 157,29 Mrd. USD (2026) | |
| Fachzeitschrift A | 67,55 Mrd. USD (2024) | Häufig auf vorverpackten Einzelhandelsreis beschränkt, was dazu neigt, Teile der Gastronomenachfrage auszuschließen, und den Wert in Märkten unterschätzen kann, in denen die Verpackung nachgelagert vom Import oder der Mühle erfolgt. |
| Branchenportal B | 33,16 Mrd. USD (2025) | Spiegelt in der Regel eine engere Auswahl an verpackten Reisprodukten und Regionen wider und kann auf vereinfachter Preisgestaltung beruhen, die den Premiumsortenmix und die Kanalmargen nicht vollständig erfasst. |
Ein Blick über die Tabelle hinweg zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als verpackter Reis gezählt wird und wie der Wert aus Preisen und Kanälen aufgebaut wird. Wenn der Umfang auf reine Einzelhandels-SKUs oder begrenzte Geografien eingeschränkt wird, sinkt der Gesamtwert naturgemäß, selbst wenn ähnliche Verbrauchertrends zitiert werden. Unsere Methode bleibt wiederholbar, da die endgültige Zahl auf den verpackten Anteil, Preisbänder und Länder-Rollups zurückgeführt werden kann, die bei Aktualisierungen überprüft werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß werden die globalen Umsätze mit verpacktem Reis im Jahr 2031 sein?
Der Markt für verpackten Reis soll bis 2031 einen Wert von 197,95 Milliarden USD erreichen, was einer CAGR von 4,72 % ab 2026 entspricht.
Welches Korngrößensegment wächst am schnellsten?
Kurzkörniger Reis ist für das höchste Wachstum positioniert und wächst bis 2031 mit einer CAGR von 5,02 %, bedingt durch die Nachfrage nach Sushi und Desserts.
Was treibt die Verlagerung hin zu verzehrfertigen Reispackungen an?
Städtische Lebensstile begünstigen Bequemlichkeit; mikrowellengeeignete Becher und haltbare Beutel verkürzen die Kochzeit und haben eine CAGR von 5,24 % in der Kategorie der aufwärmbereiten Produkte ausgelöst.
Welche Region bietet das stärkste Wachstumspotenzial?
Der Nahe Osten und Afrika sollen bis 2031 mit einer CAGR von 5,88 % wachsen, unterstützt durch Bevölkerungswachstum und die Verbesserung der Vertriebsnetze.