
Öl- und Gaspipeline-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 108.73 Milliarden US-Dollar |
| Marktgröße (2031) | 138.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Öl- und Gaspipeline-Marktanalyse von Mordor Intelligence
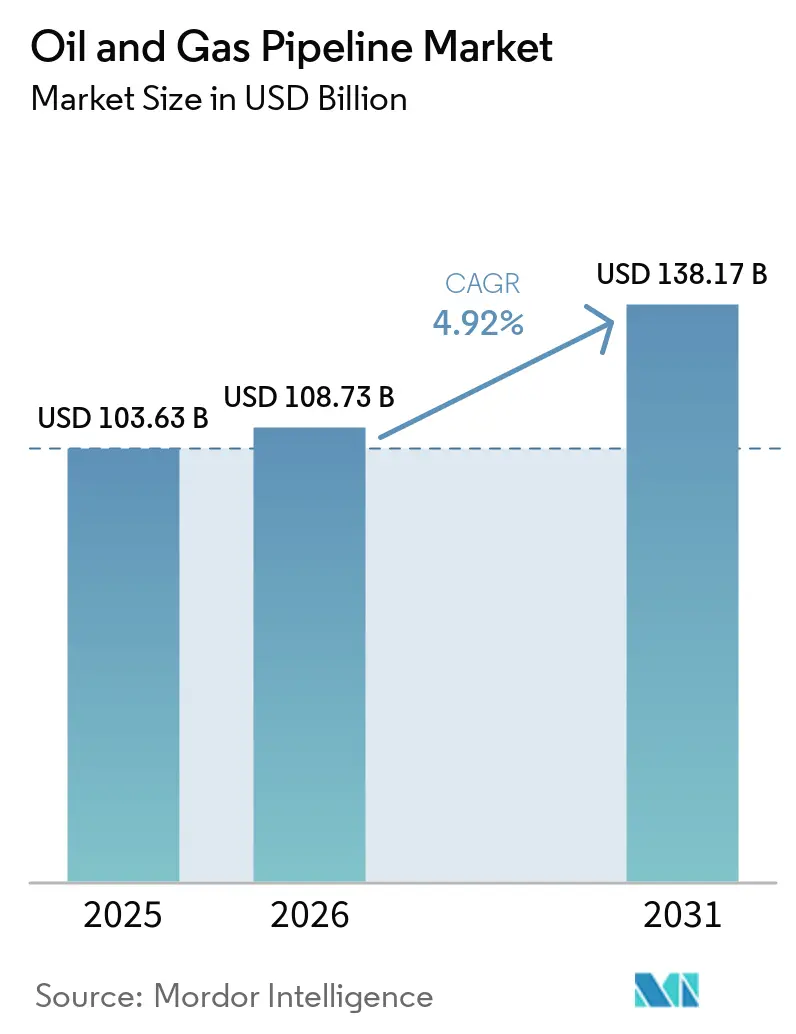
Die Größe des Öl- und Gaspipeline-Marktes im Jahr 2026 wird auf 108,73 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 103,63 Milliarden USD, mit Prognosen für 2031 von 138,17 Milliarden USD, was einem Wachstum von 4,92 % CAGR im Zeitraum 2026–2031 entspricht.
Die gestiegene Nachfrage nach intelligenter, kohlenstoffarmer Infrastruktur, großzügige staatliche Anreize für wasserstofftaugliche Netze sowie die Entwicklung nordamerikanischer Exportkorridore treiben diese Expansion voran. Midstream-Betreiber integrieren KI-gestützte Integritätsanalysen, die ungeplante Ausfallzeiten um 40 % senken und die jährlichen Betriebskosten um 20 % reduzieren.(1) Gleichzeitig haben der REPowerEU-Rahmen Europas und das Infrastrukturreduzierungsgesetz der Vereinigten Staaten milliardenschwere Fördertöpfe für die Umrüstung bestehender Gasleitungen zur Wasserstoffführung erschlossen, was die Nutzungsdauer alternder Anlagen verlängert und gleichzeitig die Kapazität zukunftssicher gestaltet. Auch der offshore-Investitionsschwung gewinnt an Fahrt, da Tiefseeentdeckungen in Guyana und Brasilien spezialisierte Unterwasser-Fließleitungen erfordern, die metallurgische Grenzen verschieben. Vor diesem Hintergrund bietet der Öl- und Gaspipeline-Markt Betreibern und Lieferanten bedeutende Möglichkeiten, Preisdifferenzen zu monetarisieren, Einnahmequellen zu diversifizieren und Kapitalrisiken durch digital gestützte Anlagenverwaltung zu mindern.
Wesentliche Erkenntnisse des Berichts
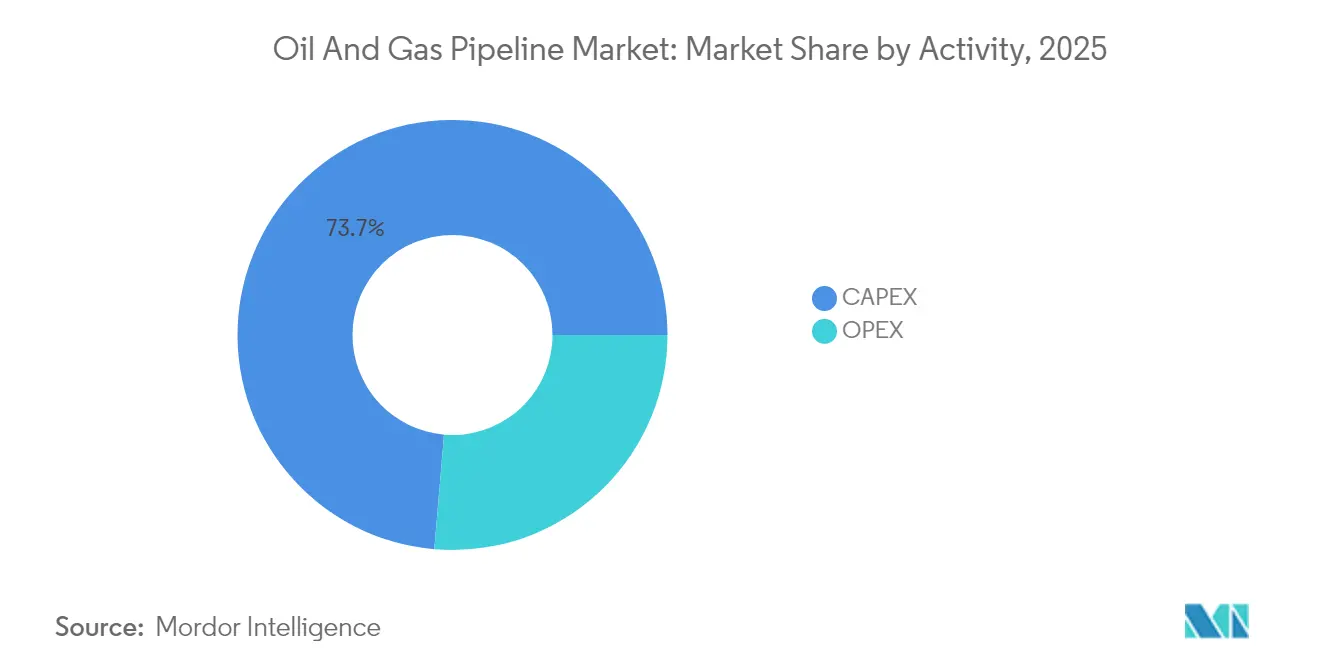
- Nach Aktivität entfiel im Jahr 2025 ein Marktanteil von 73,65 % im Öl- und Gaspipeline-Markt auf Investitionsausgaben, und dieses Segment dürfte mit einer CAGR von 5,03 % bis 2031 auch am schnellsten wachsen.
- Nach Funktion entfiel im Jahr 2025 ein Anteil von 58,25 % an der Marktgröße des Öl- und Gaspipeline-Marktes auf Verteilungsleitungen, während die Übertragungsleitungen bis 2031 mit einer CAGR von 6,38 % expandieren dürften.
- Nach Standort wird für offshore-Anlagen bis 2031 eine CAGR von 7,05 % prognostiziert, obwohl onshore-Systeme im Jahr 2025 einen Anteil von 85,05 % am Umsatz halten.
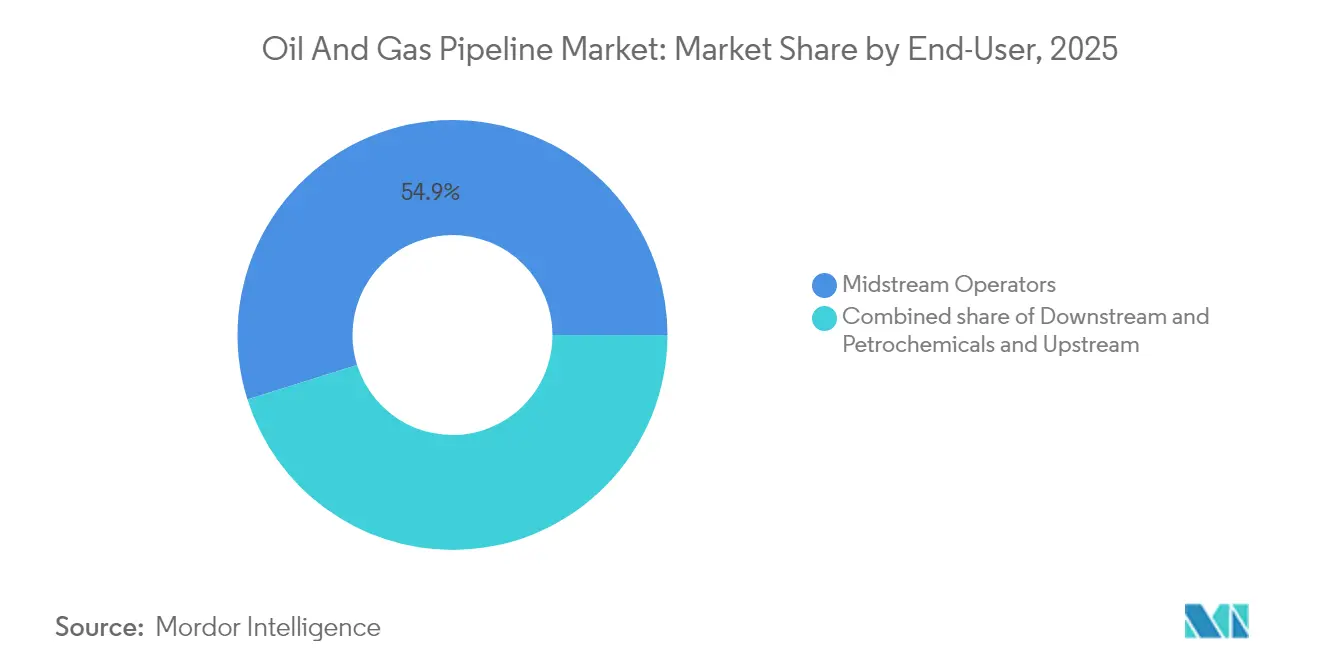
- Nach Endanwender entfielen im Jahr 2025 auf Midstream-Betreiber ein Umsatzanteil von 54,85 %, und sie dürften mit einer CAGR von 5,28 % bis 2031 die am schnellsten wachsende Gruppe bleiben.
- Nach Geografie führte die Region Asien-Pazifik im Jahr 2025 mit einem Umsatzbeitrag von 34,35 %; es wird erwartet, dass sie mit einer CAGR von 6,46 % zulegen wird, gestärkt durch Indiens Gasnetzerweiterung im Wert von 67 Milliarden USD.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Permian-Erdgasbegleitentnahme-Erweiterungen stabilisieren den Waha-Basispreis | +1.2% | Vereinigte Staaten (Texas, New Mexico) | Mittelfristig (2–4 Jahre) |
| Tiefsee-FPSO-Rückleitungsanbindungen in Guyana und Brasilien beflügeln die Offshore-Nachfrage | +0.8% | Südamerika | Langfristig (≥ 4 Jahre) |
| US-amerikanisch-kanadische Rohölexportkorridore monetarisieren Preisdifferenzen | +0.6% | Nordamerika; Käufer im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wasserstofftaugliche Pipeline-Umrüstungen erschließen Fördertöpfe | +0.5% | Vereinigte Staaten und Europäische Union | Langfristig (≥ 4 Jahre) |
| KI-gestützte Integritätsanalysen senken OPEX und Ausfallzeiten | +0.4% | Frühadoptierende weltweit | Mittelfristig (2–4 Jahre) |
| FERC-Schnellgenehmigung für Kleinzuleitungen beschleunigt den Bau von Sammelleitungen | +0.3% | Schiefergas-Becken der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Permian-Erdgasbegleitentnahme-Erweiterungen stabilisieren die Waha-Hub-Preisgestaltung
Das Permian-Highway-System von Kinder Morgan und das Warrior-System von Energy Transfer haben seit Anfang 2024 eine zusätzliche Entnahmekapazität von 4,1 Mrd. Kubikfuß pro Tag (Bcf/d) hinzugefügt, wodurch sich die Waha-Basisdifferenzen von −2,50 USD/MMBtu auf −0,75 USD/MMBtu verringert und das regionale Abfackeln um 35 % gesenkt haben.(2) Verbesserte Nettoerlöse stärken die Bohrökonomieperspektive und veranlassen Produzenten, 15- bis 20-jährige Flächenwidmungen zu vereinbaren, die zusätzliche Sammel- und Verdichtungsinvestitionen untermauern. Texanische Regulierungsbehörden unterstützen den Ausbau, indem sie 3,2 Milliarden USD für neue bundesstaatliche Pipelineprojekte genehmigen, Umweltprüfzyklen verkürzen und das Finanzierungsrisiko senken.
Tiefsee-FPSO-Rückleitungs-Pipelines beschleunigen die Auftragsbücher im Offshore-Bereich
ExxonMobils Stabroek-Block in Guyana erfordert acht FPSOs, die bis 2030 durch 450 km Fließleitungen verbunden werden, während Petrobras 2,8 Milliarden USD für flexible Unterwasserpipelines in Brasiliens Mero- und Búzios-Feldern vergeben hat.(3) Von TechnipFMC entwickelte flexible thermoplastische Verbundrohre halten einem Druck von 15.000 psi stand und reduzieren gleichzeitig die Installationskosten um 25 %. Die konzentrierte Nachfrage treibt Fertigungsstandorte in Brasilien und Trinidad dazu an, durch Großeinkäufe und lokale Inhaltsverpflichtungen eine Kosteneffizienz von 15 % zu erzielen.
US-amerikanisch-kanadische Rohölexportkorridore monetarisieren Preisdifferenzen
Die Fertigstellung der Trans-Mountain-Erweiterung im Jahr 2024 verringerte die Abschläge von Western Canadian Select gegenüber WTI innerhalb von sechs Monaten von −18,00 USD/bbl auf −8,00 USD/bbl.(4) Ergänzende Aufrüstungen wie Enbridge's Line 3 und die Dakota-Access-Erweiterungen von Energy Transfer haben 1,2 Millionen Barrel pro Tag an grenzüberschreitender Kapazität erschlossen, was Raffinerien ermöglicht, Preisarbitrage zwischen dem Golf von Mexiko und asiatischen Märkten zu betreiben. Produzenten haben mit langfristigen „Ship-or-Pay”-Verträgen über insgesamt 400.000 Barrel pro Tag reagiert und damit berechenbare Zahlungsströme für Kreditgeber gesichert.
Wasserstofftaugliche Pipeline-Umrüstungen erschließen Fördertöpfe
Die Vereinigten Staaten haben 8 Milliarden USD für Wasserstoffinfrastruktur bereitgestellt, wovon 40 % auf Pipeline-Umrüstungen abzielen. Deutsche Übertragungsnetzbetreiber planen, unterstützt durch Zusagen in Höhe von 18 Milliarden EUR, bis 2032 insgesamt 11.200 km Gasleitungen für den Wasserstoffbetrieb umzurüsten. Werkstoffliche Fortschritte, wie Tenaris' wasserstofftoleranter X70-Stahl, mindern die Versprödung, während TC Energys Alberta-Pilotprojekt eine 20-prozentige Wasserstoffbeimischung ohne größere Aufrüstungen validierte und damit die Lebensdauer von stillgelegten Gasanlagen verlängert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende ESG-getriebene Kapitalflucht aus langlebigen Öl-Fernleitungen | -0.7% | Weltweit, am stärksten in Europa und Nordamerika ausgeprägt | Langfristig (≥ 4 Jahre) |
| Zunehmende Ransomware- und OT-Cyberbedrohungen treiben Versicherungskosten in die Höhe | -0.5% | Weltweit, mit akuten Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Großdurchmesser-Stahlpreise weiten die IRR-Hürdenraten von Projekten aus | -0.4% | Weltweit, insbesondere bei CAPEX-intensiven Projekten | Mittelfristig (2–4 Jahre) |
| Zunehmende Durchdringung erneuerbarer Energien ins Netz beeinträchtigt die Nachfrage nach Raffinerieprodukten | -0.3% | Europa und Nordamerika, mit Ausweitung auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende ESG-getriebene Kapitalflucht aus Ölinfrastruktur
Globale Vermögensverwalter, die 130 Billionen USD kontrollieren, haben Ausschlusskriterien eingeführt, die die Pipeline-Finanzierung eingeschränkt und die Fremdkapitalkosten für Projekte ohne Ausrichtung auf den Übergang um 200–300 Basispunkte erhöht haben. Europäische Banken verlangen nun glaubwürdige Netto-Null-Pfade bis 2050, was Greenfield-Rohölleitungen mit einer Auslegungslebensdauer von 40 Jahren effektiv ausschließt. Betreiber passen sich an: TC Energy leitet 30 % seines 7-Milliarden-USD-Programms in wasserstofftaugliche und Carbon-Capture-Anlagen, während privates Kapital auf renditestärkere Modernisierungsvorhaben abzielt.
Zunehmende Cyberbedrohungen treiben Versicherungskosten in die Höhe
Nach dem Ransomware-Angriff auf „Colonial Pipeline” sind die Cyberversicherungsprämien für kritische Energieanlagen um 150 % gestiegen und die Deckungsobergrenzen um 40 % gesunken. Das OT-Sicherheitsprogramm von Kinder Morgan im Wert von 200 Millionen USD macht mittlerweile 3 % seiner jährlichen Investitionsausgaben aus. Die PHMSA schreibt Vorfallsmeldungen vor und verhängt Bußgelder von bis zu 2 Millionen USD bei Nichteinhaltung, was Betreiber dazu zwingt, KI-Bedrohungserkennung, luftspaltgesicherte SCADA-Systeme und redundante Leitstellen einzusetzen. Robuste Cyber-Sicherheitspositionen beeinflussen zunehmend die Entscheidungen der Verlader, wobei sich der Wettbewerb von Tarifsätzen hin zu Zuverlässigkeitsgarantien verlagert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aktivität – CAPEX-Investitionen stützen den Infrastrukturausbau
Investitionsausgaben entfielen im Jahr 2025 auf 73,65 % des Marktanteils im Öl- und Gaspipeline-Markt, gestützt durch milliardenschwere Projekte wie das 6-Milliarden-USD-Warrior-System von Energy Transfer und die 4,5-Milliarden-USD-Southeast-Gateway-Leitung von TC Energy. Rund 60 % der Investitionsausgaben entfallen auf Rohrmaterialien und Verdichtungsausrüstung, ein Anteil, der durch wasserstoffkompatible Güten X70 und X80 erhöht wird, die einen Preisaufschlag von 25 % gegenüber Legierungen der Vorgängergeneration verlangen. Baudienstleistungen machen die verbleibenden 40 % aus, doch chronischer Mangel an zertifizierten Schweißern hat die durchschnittlichen Bauzeiten um vier Monate verlängert und damit die Eventualkosten für Projektentwickler erhöht. Ingenieurbauunternehmen mindern diese Verzögerungen durch modulare Spulenfabrikation und automatisierte Schweißvorrichtungen – Verfahren, die die wöchentliche Verlegerate bei linearen Verfahren um 12 % steigern können. Die Priorisierung von Teilsegmenten begünstigt zunehmend Leitungen mit doppeltem Verwendungszweck, wie etwa heutige Erdgasführung und morgen Wasserstoffführung, was Eigentümern hilft, ihre Anlagen gegen das Risiko gestrandeter Kapitalinvestitionen zu schützen.
OPEX macht 26,35 % des Umsatzes 2025 aus, entwickelt sich jedoch rasch; KI-gestützte Inspektionen reduzieren die Prüffrequenz von drei- auf fünfjährige Zyklen, was zu einer Kostensenkung von 30 % führt. Inline-Inspektionswerkzeuge mit Ultraschall-Risserkennung identifizieren Mikrorisse, die für ältere Magnetmethoden unsichtbar sind, und erhöhen damit die Anlagenzuverlässigkeit. Die Stilllegung ist heute noch ein Nischenmarkt, dürfte jedoch nach 2028 an Fahrt gewinnen, wenn nordamerikanische Altanlagen das Ende ihrer Nutzungsdauer erreichen und spezialisierte Sanierungsmöglichkeiten erschlossen werden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Funktion – Verteilungsnetze sichern den größten Umsatzpool
Verteilungsnetze trugen 2025 einen Umsatzanteil von 58,25 % bei, gestützt durch dichte Wohn- und Gewerbenachfrage in OECD-Ländern. Intelligente Messgeräte und automatisierte Druckregelungen senken Leckagezwischenfälle und verbessern die Einhaltung regulatorischer Anforderungen. Die Marktgröße des Öl- und Gaspipeline-Marktes für Verteilungsleitungen dürfte stetig steigen, da städtische Zentren ihre Heizsysteme mit gasbetriebener Backup-Energie elektrifizieren und Wasserstofftauglichkeit einführen.
Übertragungssysteme sind zwar kleiner, wachsen jedoch schneller, mit einer bis 2031 prognostizierten CAGR von 6,38 %. Zwischenstaatliche Leitungen wie Mountain Valley und Coastal GasLink kosten aufgrund hochspezifizierter Kompressoren und dickerer Wandungen rund 8 Millionen USD pro Meile. Regulatorische Priorität für energiesicherheitsrelevante Projekte reduziert Genehmigungshürden, und aktualisierte FERC-Richtlinien belohnen Vorhaben, die regionale Preisvolatilität senken. Sammelnetze, eng an die unkonventionelle Bohrung gekoppelt, fügen 2,5 Meilen Rohr pro Horizontalbohrung hinzu und verankern Midstream-CAPEX in Schiefergasbecken.
Nach Standort – Onshore-Pipelines behaupten ihre Dominanz
Die Onshore-Infrastruktur hielt im Jahr 2025 einen Anteil von 85,05 %, begünstigt durch etablierte Wegerechte und standardisierte Genehmigungsverfahren, die zu durchschnittlichen Bauzeiten von 18 Monaten führen. Indiens Ausbau des Onshore-Öl- und Gaspipeline-Netzes mit einer Länge von 9.630 Meilen, unterstützt durch 67 Milliarden USD, verdeutlicht das Ausmaß der bevorstehenden terrestrischen Marktchance. Horizontales Richtungsbohren und Mikrotunnelbau mindern Oberflächenstörungen und erleichtern die gesellschaftliche Akzeptanz.
Offshore-Segmente, die im Jahr 2025 lediglich 14,95 % des Umsatzes ausmachen, dürften mit einem CAGR von 7,05 % wachsen, da sich Ultratiefwasserfelder (mehr als 1.500 m) weiter ausbreiten. Allein Brasilien wird bis 2026 4,2 Milliarden USD in Presalz-Pipelines investieren und dabei standardisierte Subsea-Layouts nutzen, die die Kosten pro Meile um 20 % senken. Guyanas rasanter Produktionsanstieg schafft einen regionalen Fertigungsknotenpunkt, der von Skaleneffekten und vereinfachten Exportsteuerregelungen profitiert.
Nach Endanwender – Midstream-Betreiber festigen ihre Marktmacht
Midstream-Unternehmen erwirtschafteten 2025 einen Umsatzanteil von 54,85 % und dürften mit einer CAGR von 5,28 % expandieren, getrieben durch gebührenbasierte Mautstrukturen, die gegen Rohstoffpreisschwankungen absichern. OBNEOKs Kauf von Magellan Midstream für 18,8 Milliarden USD vereint Rohöl-, NGL- und Raffinerieproduktkorridore auf einer einzigen versorgungsähnlichen Plattform und steigert Auslastung und Cross-Selling. Die Übernahme von WTG Midstream durch Energy Transfer stärkt die Sammelinfrastruktur in wachstumsstarken Schiefergasbecken und positioniert das Unternehmen zugleich für ergänzende Carbon-Capture-Dienstleistungen.
Upstream-E&P-Unternehmen beeinflussen den Pipelinebauplan durch Volumenreservierungen; langfristige Widmungen verringern das Finanzierungsrisiko, obwohl sie selbst selten direkt Eigentümer von Leitungen sind. Downstream- und Petrochemieunternehmen benötigen spezialisierte Rohre für Ethan, Propan und Wasserstoff, die an Golf-Küsten-Crackeranlagen gebunden sind, was ein Nischenwachstum begünstigt. Master Limited Partnerships, ehemals dominierend in der Finanzierung, wurden durch Steuerreformen zunehmend in Richtung C-Corp-Status gedrängt, um die strategische Flexibilität zu erhöhen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC Öl- und Gaspipeline-Markt
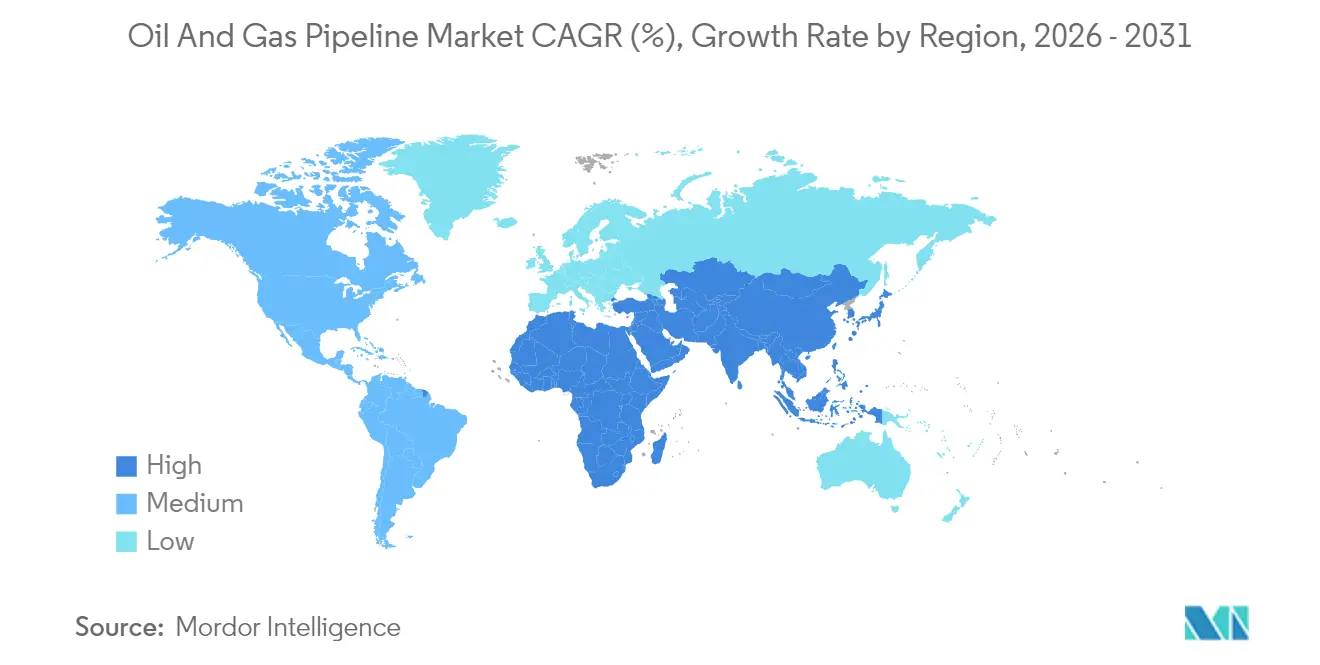
Der asiatisch-pazifische Raum dominierte 2025 den Umsatz mit einem Anteil von 34,35 % und verzeichnet bis 2031 die höchste CAGR von 6,46 %. Indiens umfangreiches Fernleitungsprogramm wird entlegene Gasfelder mit städtischen Ballungszentren verbinden, die industrielle Gasnutzung fördern und Kohle in der Stromerzeugung verdrängen. Chinas Power-of-Siberia- und Zentralasien-Integrationen vertiefen die Versorgungsvielfalt und verringern die LNG-Abhängigkeit, während aufstrebende südostasiatische Volkswirtschaften öffentlich-private Partnerschaften zur Finanzierung grenzüberschreitender Pipelines anwerben.
Der Öl- und Gaspipeline-Markt in Amerika und EMEA
Nordamerika bleibt von zentraler Bedeutung, da die Schieferölproduktion den Ausbau zusätzlicher Transportkapazitäten vorantreibt und KI-gestützte Upgrades die Netzwerkverfügbarkeit verbessern. Die Marktgröße des Öl- und Gaspipeline-Markts in Nordamerika wird voraussichtlich weiter wachsen, da die Exportdrehscheiben an der Golfküste zusätzliche Einspeisegasleitungen für LNG-Terminals sichern. Europas Schwerpunkt liegt auf der Umrüstung von Gasnetzen für Wasserstoff, wobei REPowerEU-Fördermittel zur Beschleunigung der Umstellungen und zur Verringerung des russischen Versorgungsrisikos eingesetzt werden. Der Nahe Osten und Afrika bieten Greenfield-Chancen, die gasreiche Becken mit küstennahen Nachfragezentren verbinden, jedoch bremsen geopolitische Risiken und Finanzierungslücken den kurzfristigen Schwung. Die Chancen in Südamerika konzentrieren sich auf Brasiliens Presalz-Vorkommen und die Gasevakuierung aus Argentiniens Vaca Muerta, wo regionale Kooperationsrahmen auf eine Harmonisierung der Regulierungs- und Tarifregime abzielen.
Regulatorisches Umfeld
Die Regulierung von Pipelines wird bei Integritätsmanagement, Cybersicherheit und den Zeitrahmen für Umweltprüfungen zunehmend verschärft, wobei die Behörden in den USA, der EU und Kanada die grundlegenden Erwartungen für Betreiber prägen. In den Vereinigten Staaten hat die PHMSA im Jahr 2026 Aktualisierungen des Integritätsmanagements vorangetrieben, darunter eine Integritätsmanagement-Alternative im Zusammenhang mit Änderungen der Klassenlage (in Kraft ab 16. März 2026) und eine im April 2026 erlassene direkte Endregel zur Klärung von Anhang C von 49 CFR Teil 195 für Pipelines für Gefahrflüssigkeiten und CO2, insbesondere hinsichtlich der Bestimmung von High-Consequence Areas und der damit verbundenen Erwartungen an die Umsetzung des Integritätsmanagements.
In Europa wird die Energieinfrastrukturpolitik auf Versorgungssicherheit und Dekarbonisierungskorridore ausgerichtet, wobei die Europäische Kommission im Dezember 2025 die Verordnung (EU) 2026/764 verabschiedet hat, mit der die Unionsliste der Vorhaben von gemeinsamem Interesse und von gegenseitigem Interesse aktualisiert wird (einschließlich intelligenter Gasnetze und CO2-Transportnetze). Die Mitgliedstaaten müssen bis zum 1. März 2026 nationale Diversifizierungspläne vorlegen. In Kanada hat die Canada Energy Regulator den Compliance-Druck durch Managementsystem-Audits gegenüber den Onshore Pipeline Regulations (SOR/99-294) in den Jahren 2024-2025 hochgehalten und damit die Anforderungen an Betreiber in Bezug auf nachweisbare Schutzprogramme, Kontrollraum-Management und kontinuierliche Verbesserungsmaßnahmen verstärkt.
Wettbewerbslandschaft
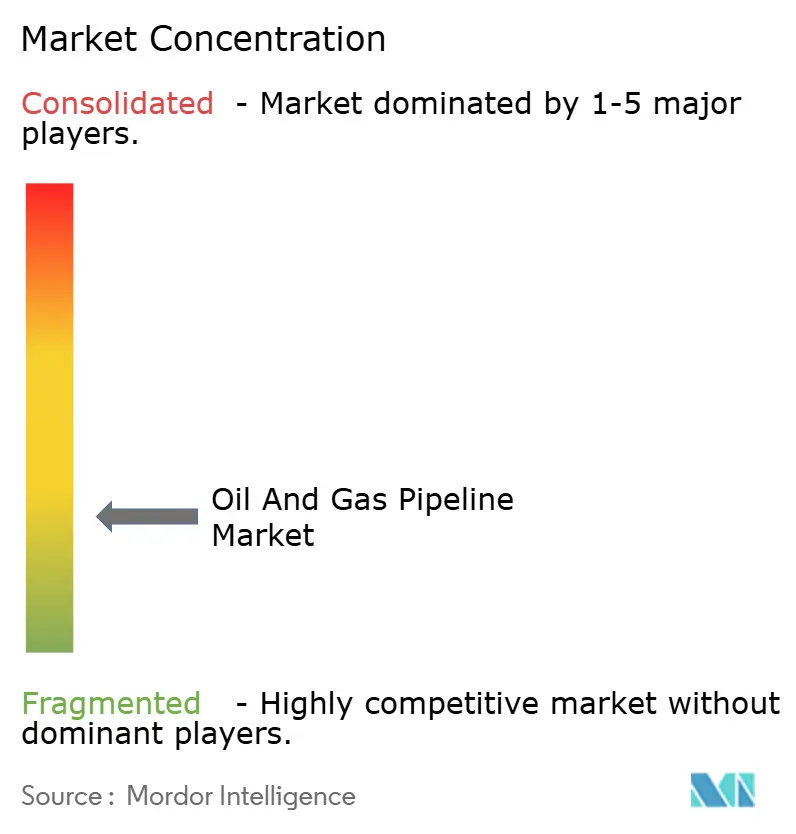
Der Öl- und Gaspipeline-Markt weist eine moderate Fragmentierung mit zunehmendem Druck zur Integration digitaler Fähigkeiten auf. Die Stahlhersteller Tenaris und TMK differenzieren sich durch wasserstoffkompatible Güten, die zu einem Preisaufschlag von 25 % gehandelt werden.(7) Die Ingenieurbauunternehmen TechnipFMC und Saipem nutzen ihre Tiefwasser-Installationsflotten und ihr geistiges Eigentum an flexiblen Rohren, das ihnen in ultratefen Projekten einen Wettbewerbsvorteil verschafft.
OBNEOKs vertikale Integration nach der Magellan-Übernahme reduziert die Drittparteienabwicklung und erfasst die Marge über Sammlung, Übertragung und Verteilung hinweg. Enbridges Rollout von maschinellem Lernen über 28.000 km Anlagen erzielte jährliche Einsparungen von 45 Millionen USD und untermauert Verfügbarkeitsgarantien von 99,8 %, die einen Tarifzuschlag von 12 % rechtfertigen. Kinder Morgans KI-gestützte Leckerkennung, die sich über 8.000 km erstreckt, senkt Inspektionskosten um 25 Millionen USD und erhöht gleichzeitig die Sicherheitskonformität.
Hohe Eintrittsbarrieren – behördliche Genehmigungen, Grundstückserwerb und erhebliche Investitionsausgaben – begrenzen den Markteintritt neuer Wettbewerber. Dennoch tauchen Nischenstörer auf, die auf Carbon-Capture-Korridore oder Wasserstoffbeimischungen abzielen, oft unterstützt durch Private-Equity-Firmen, die zweistellige Renditen in übergangsausgerichteter Infrastruktur anstreben. Cyber-Resilienz und ESG-Qualifikationen sind zunehmend entscheidende Beschaffungskriterien, da Verlader Zuverlässigkeit und Nachhaltigkeit gegenüber nominellen Tarifsätzen abwägen.
Öl- und Gaspipeline-Branchenführer
-
Enbridge Inc.
-
Kinder Morgan Inc.
-
Energy Transfer LP
-
TC Energy Corp.
-
Tenaris S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Öl- und Gaspipeline-Markt Unternehmen in diesem Bericht
- Tenaris S.A.
- Nippon Steel Corporation
- TMK Group
- United States Steel Corporation
- ChelPipe Group
- OMK Steel Ltd
- Shengli Oil & Gas Pipe Holdings Ltd
- Jindal SAW Ltd
- EVRAZ North America
- Vallourec S.A.
- Welspun Corp
- ArcelorMittal S.A.
- TechnipFMC plc
- Saipem S.p.A.
- Subsea 7 S.A.
- Enbridge Inc.
- Kinder Morgan Inc.
- Energy Transfer LP
- Pembina Pipeline Corp.
- TC Energy Corp.
- Gazprom PJSC
Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum für Pipeline-Entwickler und Dienstleister ist Infrastruktur, die klassische Fließsicherheit für Kohlenwasserstoffe mit transitionsorientierten Fähigkeiten verbindet, insbesondere die Bereitschaft für Wasserstoff- und CO2-Transport. Politische und finanzielle Signale unterstützen weiterhin Umnutzung und Modernisierung: Die Vereinigten Staaten haben 8 Milliarden USD für Wasserstoffinfrastruktur bereitgestellt, mit einem erheblichen Anteil, der auf Pipeline-Umwidmungen abzielt, und Deutschland hat Zusagen angekündigt, 11.200 km Gasleitungen bis 2032 auf Wasserstoffbetrieb umzustellen. Auf der Material- und Dienstleistungsseite verfolgen wasserstofftaugliche Stahlgüten (einschließlich der im Berichtskontext genannten Tenaris X70 H2-tauglichen Angebote) und auf Integrität ausgerichtete digitale Tools dieselbe Nachrüstaktivität, wodurch sich die Ausgaben stärker auf hochwertigere Rohre, Inspektion und Steuerungssystem-Upgrades verschieben als lediglich auf Neubau-Streckenkilometer.
Kurzfristige Chancen zeigen sich auch bei großen Aktivitäten im Bereich Gasabtransport und Exportkorridoren, was die Nachfrage nach Transmissionserweiterungen, Verdichterstationen und damit verbundenen Bauleistungen erhöht. Die Vereinigten Staaten verzeichnen für 2026 eine große Welle von Kapazitätserweiterungen bei Erdgaspipelines (44,9 Bcf/Tag laut EIA), und die Wirtschaftlichkeit nordamerikanischer Korridore wurde bereits durch Projekte wie die Trans Mountain Expansion 2024 gestärkt, die im Berichtskontext die WCS-WTI-Abschläge verringert hat. Auf Projektebene wird die Bündelung von Pipelines mit Dekarbonisierungsinitiativen zunehmend üblich, veranschaulicht durch das im Mai 2026 zwischen Kanada und Alberta geschlossene Umsetzungsabkommen zur Weiterentwicklung eines Pipeline-Vorschlags an der Westküste im Zusammenhang mit der Carbon-Capture-Initiative Pathways Project, was eine kombinierte Nachfrage nach CO2-Transportplanung, Materialqualifizierung und Genehmigungsunterstützungsdiensten schafft.
Neueste Industrielle Entwicklungen in Öl- und Gaspipeline-Markt
- Mai 2026: Tenaris kündigte eine Investition von 300 Millionen CAD in sein Industriezentrum Sault Ste. Marie an, um die Produktionskapazität für nahtlose und ERW-Stahlrohre zu erweitern. Die Ausgaben zielen auf die Nachfrage nach höherwertigen Rohren im Zusammenhang mit Neubau-Transmissionsprojekten und Modernisierungen ab, einschließlich Materialien für integritätskritische und wasserstoffbereite Anwendungen, und unterstützt die regionale Versorgungsverfügbarkeit für nordamerikanische Pipeline-Programme.
- Januar 2025: TC Energy schloss die Southeast Gateway Pipeline im Wert von 4,5 Milliarden USD ab und fügte 1,5 Bcf/Tag Gaskapazität von Texas zu den Märkten in Florida hinzu. Der Inbetriebnahme-Meilenstein erweitert den Zugang zu nachgelagerten Märkten und dient als Referenzprojekt für großdimensionierte Gastransmissionsvorhaben, die komplexe Genehmigungen, Verdichtung und Zuverlässigkeitszusagen erfordern.
- September 2024: Tenaris eröffnete sein Werk in Bay City im Wert von 1,2 Milliarden USD, das als US-Anlage für wasserstoffbereite nahtlose Rohre positioniert ist. Die Inbetriebnahme erhöhte die heimische Fertigungskapazität für hochwertigen Pipelinestahl und unterstützt Betreiber, die sich auf Modernisierungs- und Umstellungsprojekte konzentrieren, bei denen Materialqualifizierung und Lieferzeiten die Bauzeitpläne direkt beeinflussen.
Öl- und Gaspipeline-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus dem Bau, der Erweiterung und der Modernisierung von Öl- und Erdgaspipelinesystemen, einschließlich Onshore- und Offshore-Netzen. Er schließt Projektaktivitäten im Zusammenhang mit Rohölpipelines und Gaspipelines ein, bei denen die Pipeline-Transportinfrastruktur das zentrale Lieferobjekt darstellt.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind nachgelagerte Lagerterminals, LNG-Verflüssigungs- und Regasifizierungsanlagen sowie nicht-pipeline-basierte Transportmodi wie Schiene und Lkw.
Segmentierungsübersicht
- Nach Aktivität
- CAPEX
- Rohrmaterialien und Ausrüstung
- Rohrfabrikation und Bau
- OPEX
- Inspektion
- Wartung, Reparatur und Betrieb (MRO)
- Stilllegung
- CAPEX
- Nach Funktion
- Sammelleitungen
- Übertragungsleitungen
- Verteilungsleitungen
- Nach Einsatzort
- Onshore
- Offshore
- Nach Endanwendersektor
- Upstream (E&P)
- Midstream-Betreiber
- Downstream und Petrochemie
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Südkorea
- Japan
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung der Nachfragetreiber, die typischerweise zu Pipeline-Aufträgen und Ausgaben führen, und deren Abgleich mit regionalen Energiebilanzen und Handelsströmen. Wir haben öffentliche Quellen wie die Internationale Energieagentur, die US-amerikanische Energieinformationsbehörde, die US-amerikanische Bundesbehörde für Energieregulierung, Eurostat und nationale Statistikämter herangezogen, da diese eine fundierte Grundlage für Öl- und Gasproduktion, -verbrauch und grenzüberschreitende Bewegungen bieten.
Um die Annahmen praxisnah zu halten, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und öffentliche Projektankündigungen ausgewertet und diese durch seriöse Presseberichte und Regulierungseinreichungen ergänzt, sofern verfügbar. Patentdatenbanken und eine sendungsbezogene Import- und Exportdatenbank wurden selektiv eingesetzt, um Materialflüsse (beispielsweise Leitungsrohrbewegungen) und Beschaffungszeitpunkte zu validieren. Die hier aufgeführten Quellen sind exemplarisch; darüber hinaus wurden zahlreiche weitere öffentliche Dokumente und Datensätze zur Erhebung, Validierung und Präzisierung der Analyse verwendet.
Primärinterviews und Umfragen
Primärgespräche dienten der Überprüfung, wie Pipeline-Projekte in Umsatz umgewandelt werden, da Timing, Vertragsstruktur und Kosteninflation die Jahreszahlen verschieben können. Wir haben mit einer Mischung aus Pipeline-Betreibern, EPC- und Ingenieurteams, Komponenten- und Materiallieferanten sowie lokalen Branchenverbänden in der Region Asien-Pazifik, EMEA und Amerika gesprochen. Im Anschluss an diese Interviews haben wir wichtige Eingangsdaten dort erneut überprüft, wo sekundäre Signale nicht übereinstimmten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | CXOs: 17 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 30 % | EMEA: 36 % |
| Kleinere Akteure: 17 % | Manager: 53 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einer Top-down-Struktur, bei der Produktions-, Verbrauchs- und grenzüberschreitende Bewegungsindikatoren herangezogen werden, um zu rekonstruieren, wo Pipeline-Kapazitätserweiterungen und -ersetzungen am wahrscheinlichsten erforderlich sind, und diese dann anhand beobachteter Projektökonomien in Jahresumsätze umzurechnen. Da verschiedene Regionen Planung, Genehmigung und Ausführung in unterschiedlichem Tempo durchlaufen, verfolgt das Modell auch das Verhältnis von genehmigten zu angekündigten Projekten, damit die Jahresaufteilung realistisch bleibt.
Sobald die regionalen Gesamtwerte gebildet sind, werden diese durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben zum Projektwert pro Kilometer, die typische Durchmesserverteilung für wichtige Korridore und Kanalprüfungen zur Nachfrage nach Leitungsrohren und Schlüsselkomponenten, die zur Anpassung von Ausreißern verwendet werden. Zu den im Modell verwendeten Eingangsdaten gehören Trends beim Rohöl- und Gasdurchsatz, der Ausblick auf die vorgelagerte Produktion, Signale zur Pipeline-Auslastung und zu Engpässen, die Baukosteninflation sowie Ersatzaktivitäten, die durch Integritäts- und Sicherheitsanforderungen ausgelöst werden. Für die Prognose wird eine Szenarioanalyse in Bezug auf Kapitalallokation, Genehmigungstempo und Rohstoffpreissensitivität angewendet, und anschließend wird der mittlere Fall auf Basis dessen gewählt, was die Befragten als wahrscheinlichsten Auftragszyklus betrachten. Wo die Projektoffenlegung gering ist, werden Lücken durch regionale Durchschnittswerte aus vergleichbaren Projekten geschlossen und anschließend einem Stresstest anhand öffentlicher Investitionsleitlinien und Handelsindikatoren unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modelloutputs mit unabhängigen Signalen wie angekündigten Pipeline-Kilometern, Investitionsleitlinien und regionalen Durchsatzbeschränkungen sowie durch die Prüfung, ob Richtung und Größenordnung plausibel sind. Tritt eine große Abweichung auf, werden die Annahmen überprüft, unterstützende Datenpunkte erneut gelesen und selektive Rückfragen ausgelöst, um zu bestätigen, was sich geändert hat und warum.
Vor der Freigabe durchläuft das vollständige Arbeitsblatt mehr als eine Analytikerprüfung, damit Formellogik, Währungsumrechnungen und Jahreszuordnungen über alle Regionen hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, wie etwa große Genehmigungswellen, umfangreiche Stornierungen oder starke Kosteninflation. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Sichtweise zum jeweiligen Zeitpunkt erhalten.
Mordor Intelligence's Öl- und Gaspipeline-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Öl- und Gaspipelines können weit auseinanderliegen, selbst wenn sie scheinbar denselben Umfang beschreiben. Die Unterschiede ergeben sich in der Regel daraus, wie jede Studie die Marktgrenzen zieht, welches Jahr als Basisjahr behandelt wird und wie Projekttiming und Preisgestaltung in Jahresumsätze übersetzt werden.
Die Hauptlücke entsteht dadurch, ob angrenzende Midstream-Aktivitäten in die Zahl einbezogen werden. Mordor Intelligence erfasst Pipeline-Umsätze, die mit dem Bau und der Modernisierung von Öl- und Gaspipelines verbunden sind, bezieht jedoch keine umfassenderen Midstream-Dienstleistungen wie Lagerterminals oder Verarbeitungsanlagen ein, die häufig neben Pipeline-Budgets angesiedelt sind. Weitere Lücken entstehen durch die Behandlung des Tempos von Onshore- gegenüber Offshore-Projekten, die Annahme, ob angekündigte Projekte schnell umgesetzt werden, die Fortschreibung der Baukosteninflation und den Umgang mit dem Währungstiming bei der Aggregation regionaler Ausgaben in USD.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 108,73 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 113,55 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und vermischt häufig vor-, mittel- und nachgelagerte pipelinebezogene Ausgaben, was den Gesamtwert erhöhen kann, wenn nicht-pipeline-angrenzende Aktivitäten einbezogen werden. |
| Branchenpublikation B | 80,37 Milliarden USD (2024) | Ein früheres Basisjahr und ein längerer Prognosehorizont können Wachstumsannahmen verstärken, und eine stärkere Offshore-Gewichtung sowie eine schneller angenommene Projektrealisierung können die aktuelle Jahreszahl gegenüber einer Umsatzrealisierungsperspektive verschieben. |
Zusammengenommen lässt sich die Streuung größtenteils durch Umfangsentscheidungen und die Art und Weise erklären, wie Projektpipelines in Jahresumsätze übersetzt werden, und nicht durch eine Uneinigkeit darüber, dass Pipelines wachsen. Indem wir den Gesamtwert an die beobachtbare Projektkadenz, Inflationssignale und Querprüfungen aus Handels- und Investitionsindikatoren knüpfen, halten wir die Schätzung an Eingangsdaten nachvollziehbar, die Jahr für Jahr überprüft werden können.
Im Bericht beantwortete wesentliche Fragen
Wie groß ist der Öl- und Gaspipeline-Markt im Jahr 2026?
Er beläuft sich im Jahr 2026 auf 108,73 Milliarden USD und ist auf dem Kurs, bis 2031 138,17 Milliarden USD zu erreichen, was auf ein anhaltendes jährliches Wachstum im mittleren einstelligen Bereich hindeutet.
Welche Region trägt den größten Umsatz bei?
Der Asien-Pazifik-Raum führt mit einem Anteil von 34,35 %, angetrieben durch Indiens und Chinas aggressive Gaspipeline-Programme.
Was treibt die neue Nachfrage nach Offshore-Pipelines an?
Tiefseefelder in Brasilien und Guyana erfordern fortschrittliche flexible Fließleitungen, die hohem Druck und hohen Temperaturen standhalten, was die Offshore-Ausgaben mit einer CAGR von 7,05 % steigen lässt.
Warum gewinnen wasserstofftaugliche Umrüstungen an Bedeutung?
US-amerikanische und EU-Subventionen senken die Umrüstungskosten, verlängern die Anlagenlebensdauer und positionieren Betreiber für die aufkommende Wasserstoffwirtschaft.
Wie senken Betreiber ihre Betriebskosten?
KI-gestützte Integritätsanalysen sagen Ausfälle sechs Monate im Voraus voraus, reduzieren ungeplante Ausfallzeiten um 40 % und senken Inspektionsbudgets um 30 %.
Welches Maß an Marktkonzentration besteht heute?
Moderat; die fünf größten Marktteilnehmer halten rund 60 % der installierten Leitungskilometer, was einem Konzentrationsindex von 6/10 entspricht.