
Marktgröße und Marktanteil der Nuklearmedizin
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 19.60 Milliarden US-Dollar |
| Marktgröße (2031) | 35.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
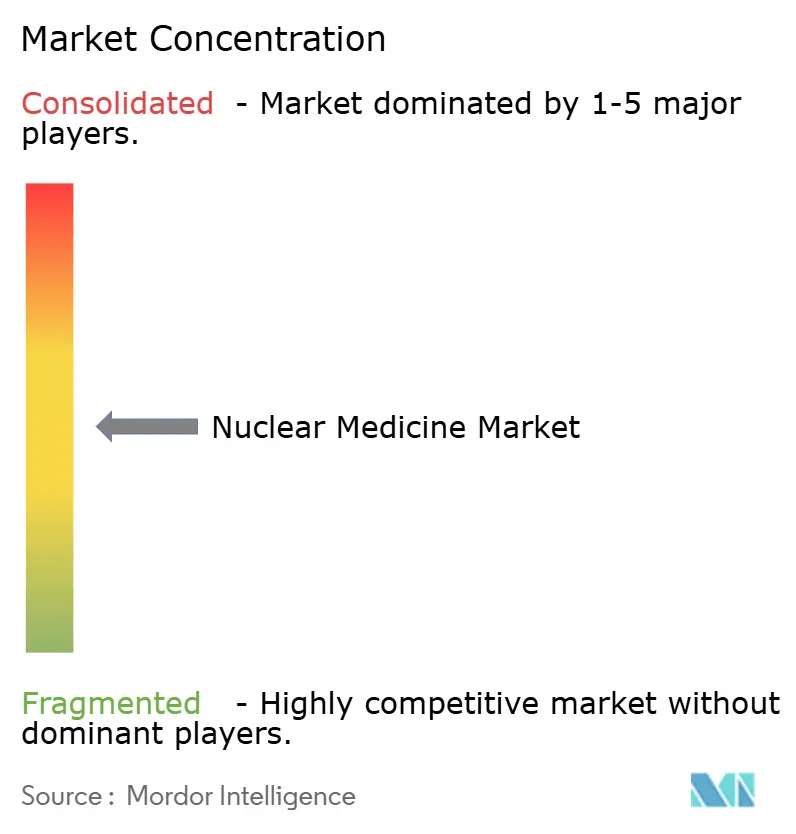
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nuklearmedizin-Marktanalyse von Mordor Intelligence
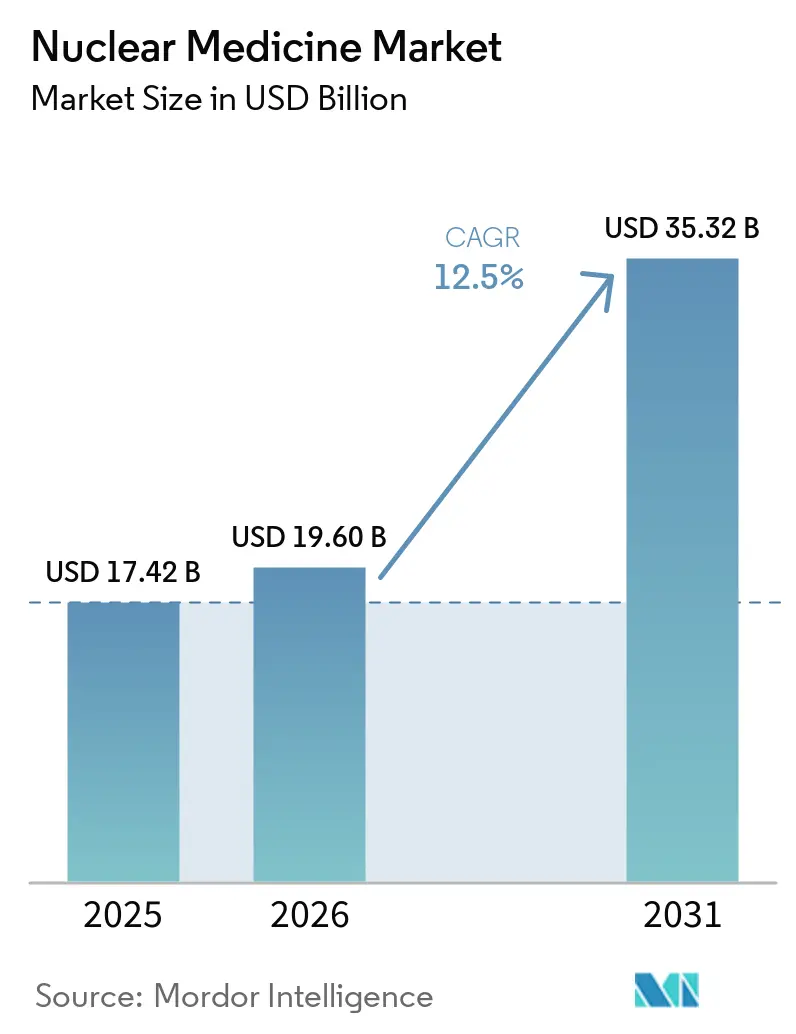
Die Größe des Nuklearmedizin-Marktes wird voraussichtlich von 17,42 Mrd. USD im Jahr 2025 auf 19,60 Mrd. USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 12,5 % über den Zeitraum 2026–2031 einen Wert von 35,32 Mrd. USD erreichen.
Die aktuelle Expansion wird durch einen strukturellen Wandel hin zur Präzisionsonkologie, eine breitere Erstattung für neuartige Tracer sowie KrankenhausInvestitionen vorangetrieben, die diagnostische Bildgebung mit gezielter Strahlentherapie verbinden. Die Wachstumsdynamik ist sowohl in reifen als auch in aufstrebenden Volkswirtschaften sichtbar, da die Zyklotronkapazität steigt, Regulierungsbehörden theranostische Paare befürworten und Workflows mit künstlicher Intelligenz (KI) die Berichtszeiten verkürzen. Marktführer beschleunigen die vertikale Integration, um die Isotopenversorgung zu sichern und Logistikmargen zu erschließen, während Auftragshersteller die Nicht-Reaktor-Molybdän-99-Produktion ausbauen und die Abhängigkeit von alternden Reaktoren verringern. Das zunehmende Interesse von Risikokapitalgebern an Alphastrahlern und KI-gestützten Quantifizierungstools unterstreicht das langfristige Aufwärtspotenzial des Nuklearmedizin-Marktes.
Wichtigste Erkenntnisse des Berichts
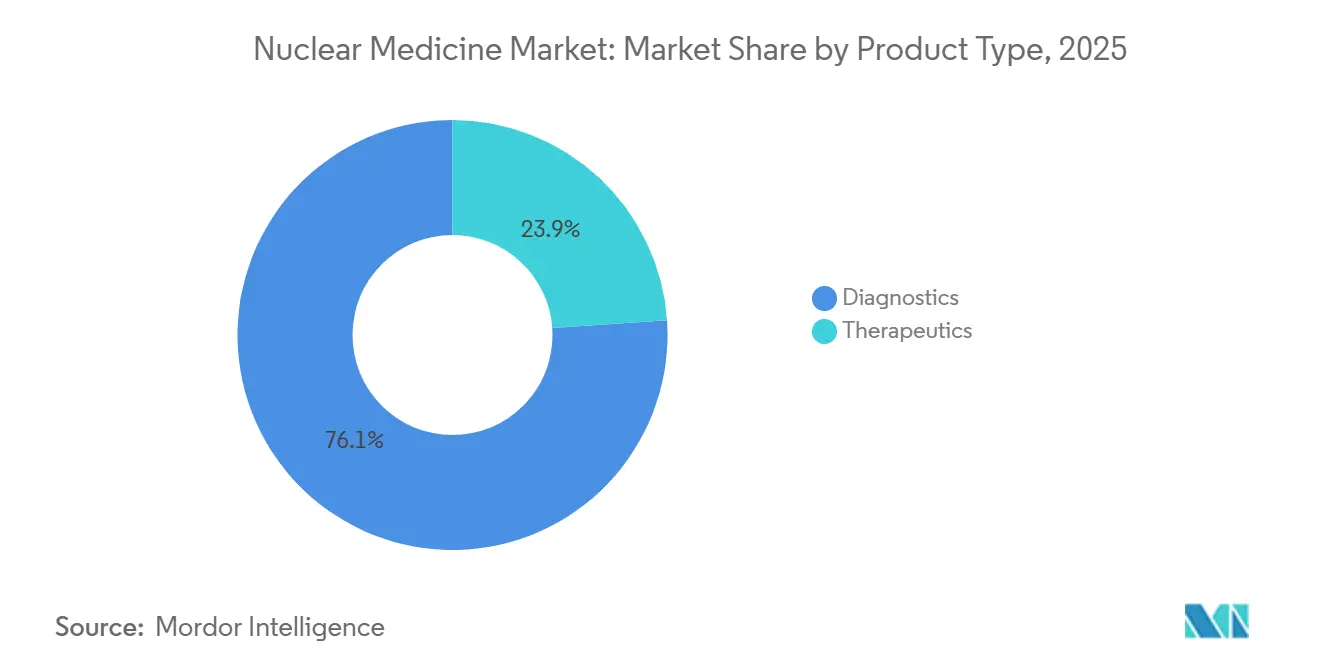
- Nach Produkttyp entfiel im Jahr 2025 ein Anteil von 76,12 % des Nuklearmedizin-Marktes auf die Diagnostik; für Therapeutika wird bis 2031 ein CAGR von 15,45 % prognostiziert.
- Nach Radioisotop entfiel im Jahr 2025 ein Anteil von 43,28 % der Nuklearmedizin-Marktgröße auf Technetium-99m, während für Lutetium-177 zwischen 2026 und 2031 ein CAGR von 14,31 % prognostiziert wird.
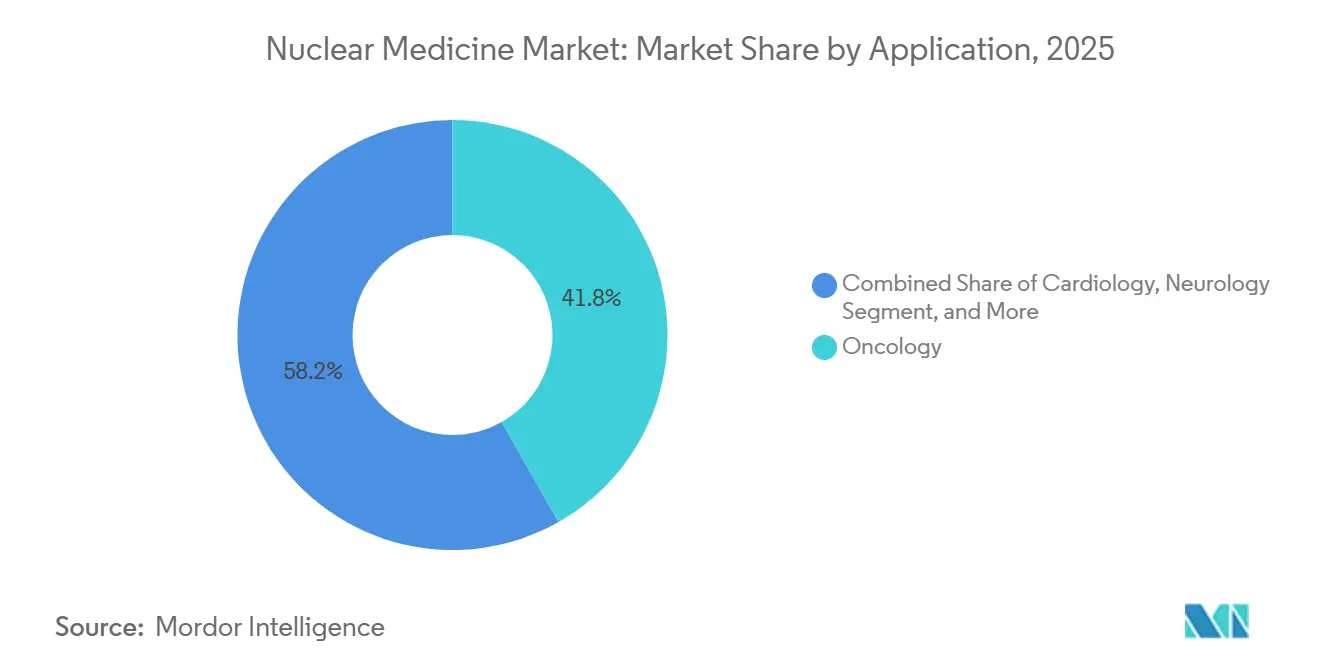
- Nach Anwendung führte die Onkologie im Jahr 2025 mit einem Umsatzanteil von 41,84 %; für die Neurologie wird bis 2031 ein CAGR von 14,29 % erwartet.
- Nach Endnutzer entfielen im Jahr 2025 49,69 % des Marktes auf Krankenhäuser, während spezialisierte Radioapotheken bis 2031 mit einem CAGR von 13,61 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,43 %, während für den Asien-Pazifik-Raum im Prognosezeitraum ein CAGR von 14,56 % erwartet wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch gezielte Erkrankungen (Herz-Kreislauf, Krebs, neurologisch) | +2.8% | Global, mit der höchsten Inzidenz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz gezielter Strahlentherapie | +2.4% | Nordamerika, Europa, aufstrebende APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Technologischer Fortschritt bei Bildgebungsmodalitäten | +1.9% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Zunehmender Fokus von staatlichen und privaten Akteuren | +1.6% | APAC-Kernmärkte (China, Indien), Naher Osten und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung von Nicht-Reaktor-Molybdän-99-Produktionstechnologien | +1.2% | Nordamerika, Europa, mit Ausstrahlungseffekten auf APAC | Kurzfristig (≤ 2 Jahre) |
| Integration von KI-gestützten Radiotracer-Quantifizierungs-Workflows | +0.9% | Nordamerika, Europa, ausgewählte APAC-Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch gezielte Erkrankungen treibt Präzisionsdiagnostik voran
Die Krebsinzidenz erreichte im Jahr 2025 in den USA 2 Millionen Neuerkrankungen, während Herz-Kreislauf-Erkrankungen die Haupttodesursache weltweit blieben und kardiologische Abteilungen dazu veranlassten, reine Belastungsperfusionsstudien durch hybride PET-CT-Vitalitätsscans zu ersetzen, die die Revaskularisierung leiten.[1] Die Weltgesundheitsorganisation berichtet, dass neurologische Erkrankungen 1 von 3 Menschen weltweit betreffen, was Gesundheitssysteme dazu veranlasst, Zyklotrone zu installieren und Nuklearmediziner auszubilden, um die steigende Fallzahl zu bewältigen. Die Begleitdiagnostik-Auflagen der FDA und der EMA für gezielte Onkologika betten die Bildgebung in Behandlungsalgorithmen ein und sichern wiederkehrende Verfahrensvolumina. Die kombinierte Krankheitslast verankert daher das langfristige Wachstum des Nuklearmedizin-Marktes. Investitionen in öffentliche Screening-Programme und Forschungsstipendien stärken die Nachfragesichtbarkeit zusätzlich. Infolgedessen bauen Zyklotronhersteller und Radioapothekenbetreiber ihre Kapazitäten sowohl in großen Ballungsräumen als auch in mittelgroßen Städten aus.
Akzeptanz gezielter Strahlentherapie verändert Behandlungsparadigmen
Die Peptidrezeptor-Radionuklidtherapie mit Lutetium-177-DOTATAT erzielte in Studien zu neuroendokrinen Tumoren eine Krankheitskontrollrate von 79 %, übertraf damit Chemotherapie-Benchmarks und führte zur Aufnahme in Leitlinien in den Vereinigten Staaten und Europa. Die Medicare-Erstattungserweiterung 2025 für Lutetium-177-PSMA-617 verlängerte das Gesamtüberleben bei metastasiertem Prostatakrebs um 4 Monate und löste KrankenhausInvestitionen in eigens errichtete Therapiestationen aus. Alphastrahler wie Radium-223 liefern einen hohen linearen Energietransfer über kurze Reichweiten, reduzieren die Knochenmarktoxizität und sprechen Onkologen an, die gebrechliche Patienten behandeln. Theranostische Paare, die Gallium-68-Bildgebung mit Lutetium-177-Therapie verbinden, ermöglichen eine Echtzeit-Dosimetrie und begrenzen unnötige Zyklen, was zu niedrigeren Gesamtversorgungskosten führt. Die Erstattungsparität zwischen externer Strahlentherapie und Radiopharmazeutika-Therapie in Deutschland und Frankreich beseitigt eine historische Hürde und beschleunigt die europäische Akzeptanz.
Fortschritte bei Bildgebungsmodalitäten verbessern die diagnostische Präzision
Digitale Flugzeit-PET-Detektoren verbessern das Signal-Rausch-Verhältnis um 40 % und erkennen Läsionen von nur 5 mm Größe, halbieren die Scanzeiten und erhöhen die Scannerauslastung.[2] Hybride PET-MRT-Systeme verbinden metabolische und anatomische Daten ohne zusätzliche Strahlenbelastung und treiben die Akzeptanz in der pädiatrischen Onkologie und der Hirntumorbildgebung voran. Festkörper-SPECT-Kameras mit Cadmium-Zink-Tellurid-Kristallen verdoppeln die Empfindlichkeit gegenüber Natriumiodid-Systemen und ermöglichen niedrigere Dosen für gefährdete Bevölkerungsgruppen. Tragbare Gammakameras unterstützen nun die intraoperative Sentinel-Lymphknoten-Kartierung, verkürzen die Operationszeit und verbessern die onkologischen Ergebnisse. Auf 500.000 PET-Scans trainierte Algorithmen des maschinellen Lernens segmentieren Tumoren automatisch und reduzieren die Interobserver-Variabilität in multizentrischen Studien.
Ausweitung der Nicht-Reaktor-Molybdän-99-Produktion mindert Versorgungsrisiken
Die Neutroneneinfanganlage von NorthStar Medical Radioisotopes in Wisconsin produziert wöchentlich 3.000 6-Tage-Curie Molybdän-99 ohne hochangereichertes Uran und diversifiziert damit die nordamerikanische Versorgung. Das photonukleare Verfahren von BWXT Medical liefert trägerfreies Molybdän-99, verbessert die Leistung des Technetium-99m-Generators und verlängert die Haltbarkeit um 20 %. Australiens OPAL-Reaktor liefert 25 % des weltweiten Molybdän-99-Bedarfs und verkürzt die Lieferzeiten innerhalb Südostasiens. Harmonisierte IAEA-Versandstandards beseitigen redundante Einfuhrgenehmigungen und beschleunigen den grenzüberschreitenden Vertrieb. Eine stabilisierte Molybdän-99-Produktion reduziert die Preisvolatilität und Verfahrensabsagen für Bildgebungszentren und stärkt den Nuklearmedizin-Markt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe behördenübergreifende Zulassung | -1.8% | EU, aufstrebende Volkswirtschaften, global | Langfristig (≥ 4 Jahre) |
| Versorgungskettenrisiko bei Isotopen mit kurzer Halbwertszeit | -2.3% | Global, abgelegene Regionen | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für Verfahren und Ausrüstung | -1.5% | Schwellenmärkte, kostensensible Regionen | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Radiopharmazeuten | -1.1% | APAC und Entwicklungsländer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe behördenübergreifende Zulassung verzögert den Markteintritt
Radiopharmazeutika müssen separate FDA-, EMA- und nationale Zulassungswege durchlaufen, die jeweils umfangreiche Chemie-Herstellungs-Datensätze und Strahlendosimetriestudien erfordern, was die Zeitpläne auf 24 Monate verlängert und pro Verbindung Kosten von 50 Mio. USD verursacht. Abweichende pädiatrische Untersuchungsanforderungen erfordern weitere Studien, selbst wenn Erwachsenenindikationen dominieren, was europäische Markteinführungen verzögert. Konkordanzdaten für theranostische Begleitdiagnostika erhöhen die regulatorische Komplexität, während langfristige Sicherheitsregister die Ressourcen kleinerer Entwickler belasten. Diese Hürden konzentrieren Innovationen bei großen Pharmaunternehmen und verlangsamen das Tempo neuer Marktteilnehmer in der Nuklearmedizin-Branche.
Isotope mit kurzer Halbwertszeit stellen logistische Einschränkungen dar
Die Halbwertszeit von Fluor-18 von 110 Minuten erfordert eine Zyklotron-Nähe innerhalb eines Flugradius von zwei Stunden, was den Zugang in dünn besiedelten Gebieten einschränkt und die Abhängigkeit von teuren Charterflügen erhöht.[3] Technetium-99m-Generatoren zerfallen um 0,5 % pro Stunde, was für Krankenhäuser mit variablen Scanvolumina Bestandsprobleme schafft. Gallium-68-Generatoren verlieren über 12 Monate an Aktivität, was häufige Austausche erfordert, die den Betrieb stören. Kühlkettenausfälle während des Transports können Isotope unbrauchbar machen, insbesondere in tropischen Klimazonen mit schwacher Logistikinfrastruktur. Diese Einschränkungen fördern das Interesse an längerlebigen Isotopen wie Kupfer-64 und Zirkonium-89, doch die behördliche Zulassung steht noch mehrere Jahre aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Therapeutika übertreffen Diagnostik dank theranostischer DynamikDie Diagnostik kontrollierte 2025 76,12 % des Umsatzes, gestützt durch weit verbreitete SPECT-Myokardperfusions- und PET-Onkologieprotokolle, doch nuklearmedizinische Therapeutika sollen bis 2031 mit einem CAGR von 15,45 % wachsen, da Krankenhäuser Lutetium-177- und Actinium-225-Regime einführen. Dieser Wandel wird den Beitrag der Therapeutika zur Marktgröße der Nuklearmedizin steigern, während die Diagnostik eine grundlegende Rolle bei der Patientenauswahl und Nachsorge beibehält. SPECT bewahrt seinen Anteil in der Kardiologie und Knochenbildgebung aufgrund niedrigerer Scannerkosten, doch PET gewinnt weiterhin Volumen in der Onkologie und Neurologie dank überlegener Auflösung und Quantifizierungsgenauigkeit. Alpha-Strahler-Dosen erzielen Premiumpreise (30.000 USD gegenüber 8.000 USD für Beta-Strahler), was ihre Fähigkeit widerspiegelt, strahlenresistente Tumoren mit weniger Zyklen zu eliminieren. Beta-Strahler wie Yttrium-90 und Lutetium-177 dominieren die Therapie von Leber- und neuroendokrinen Tumoren, gestützt durch robuste Sicherheitsdaten. Brachytherapie-Isotope, einschließlich Iod-125, verzeichnen ein flaches Wachstum, da robotergestützte Chirurgie und externe Bestrahlungsmodalitäten voranschreiten.
Das therapeutische Wachstum wird die Apothekeneinnahmen steigern und Kapitalausgaben für Heißzellen, abgeschirmte Infusionsräume und Dosimetriesoftware antreiben. Anbieter, die diagnostische Tracer mit passenden Therapien bündeln, werden einen höheren Wallet-Anteil erzielen. Mit der Reifung der Theranostik werden integrierte Behandlungspfade die Gesamtversorgungskosten senken, die Unterstützung durch Kostenträger stärken und die Expansion des Nuklearmedizinmarktes aufrechterhalten.


Nach Radioisotop:
Lutetium-177 steigt durch PSMA-Therapieakzeptanz stark anTechnetium-99m hielt im Jahr 2025 einen Anteil von 43,28 %, getrieben durch hochvolumige Kardiologie- und Knochenscans. Doch Lutetium-177-Dosen steigen mit einem CAGR von 14,31 %, da die PSMA-Therapie in die onkologische Regelversorgung einzieht und den Nuklearmedizin-Marktanteil therapeutischer Isotope ausweitet. Fluor-18 bleibt das Rückgrat der PET-Bildgebung, doch neuartige Tracer, die auf PSMA und Fibroblasten-Aktivierungsprotein abzielen, erweitern seinen Nutzen über die Onkologie hinaus auf Entzündungen und kardiale Fibrose. Iod-131 bleibt Standard bei Schilddrüsenerkrankungen, obwohl die Nutzung angesichts chirurgischer Fortschritte und oraler Kinaseinhibitoren stagniert.
Aufkommende Isotope wie Gallium-68 und Kupfer-64 gewinnen an akademischen Zentren, die Frühzugangsprogramme durchführen, an Dynamik und ebnen den Weg für eine breitere Akzeptanz, sobald die Lieferketten ausgereift sind. Anbieter, die in flexible Produktionslinien investieren, werden am besten positioniert sein, um die Nachfrageschwankungen über Isotopenklassen hinweg zu bedienen.
Nach Anwendung:
Neurologie beschleunigt sich durch Nachfrage nach Alzheimer-DiagnostikDie Onkologie entfiel im Jahr 2025 auf 41,84 % des Umsatzes; die Neurologie wird jedoch voraussichtlich einen CAGR von 14,29 % erzielen, da Amyloid-Beta- und Tau-PET-Tracer in die routinemäßige Alzheimer-Diagnostik einziehen. Kardiologievolumina stabilisieren sich, da Belastungs-SPECT-Protokolle den Isotopenverbrauch reduzieren, ohne den diagnostischen Wert zu beeinträchtigen. Endokrinologische Anwendungen wachsen im Einklang mit dem gesamten Nuklearmedizin-Markt und profitieren von leicht verfügbarem Iod-123 und Gallium-68-DOTATATE. Die orthopädische Knochenszintigraphie steht unter Druck durch die MRT bei jüngeren Patientengruppen, bleibt aber für ältere Patienten mit Metallimplantaten relevant. Infektions- und Nierenbildgebung bleiben Nischenanwendungen, sind aber in komplexen Fällen unverzichtbar, erhalten eine diversifizierte Verfahrensmischung und stützen den Nuklearmedizin-Markt.

Nach Endnutzer:
Spezialisierte Radioapotheken erschließen LogistikwertKrankenhäuser generierten im Jahr 2025 49,69 % des Umsatzes aufgrund eingebetteter Radioapotheken und Forschungsprogramme, doch spezialisierte Radioapotheken expandieren bis 2031 mit einem CAGR von 13,61 %. Zentralisierte Herstellung reduziert Strahlungsgefahren vor Ort, senkt Kapitalkosten und gewährleistet die Einzeldosislieferung innerhalb der Halbwertszeit-Fenster der Isotope. Bildgebungszentren lagern die Tracer-Versorgung zunehmend aus, während sie mobile PET-CT-Einheiten einsetzen, um ländliche Bevölkerungsgruppen zu erreichen. Forschungsinstitute entfallen auf 8 % der Isotopenvolumina, da sie neue Tracer vor der Kommerzialisierung validieren. Ambulante chirurgische Zentren beginnen, tragbare Gammakameras für radiogeführte onkologische Eingriffe einzusetzen, was eine inkrementelle Nachfrage nach Isotopen mit geringem Volumen schafft. Dieser sich entwickelnde Kanalmix wird Beschaffungsstrategien und Lieferantenpartnerschaften in der Nuklearmedizin-Branche prägen.
Geografische Analyse
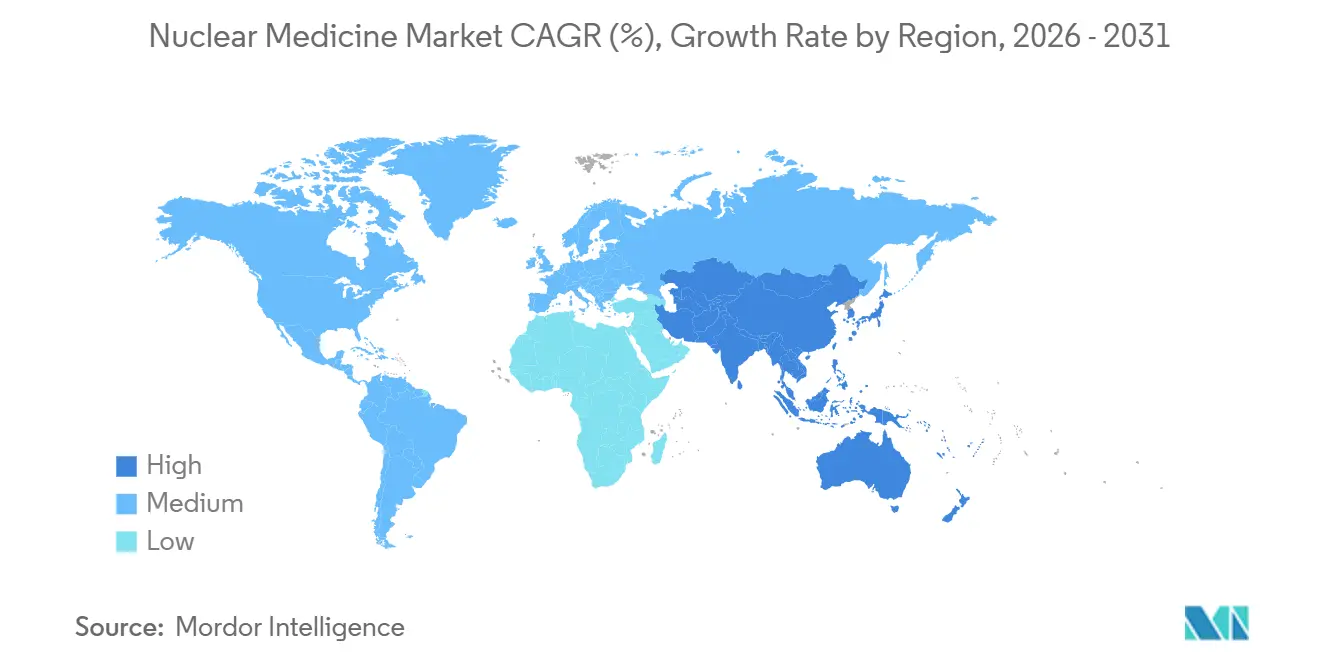
Nuklearmedizin-Markt Nordamerika
Nordamerika führte 2025 mit einem Umsatzanteil von 39,43 %, unterstützt durch über 2.500 PET-CT-Scanner und die Medicare-Erstattung für 18 PET-Tracer. Die Vereinigten Staaten beherbergen 120 Krankenhäuser, die Lutetium-177-PSMA-Therapie anbieten, sowie 40 klinische Studienstandorte für Actinium-225, was regulatorische Zulassungen beschleunigt und Forschungssynergien fördert. Kanadas Umstieg auf die reaktorfreie Mo-99-Produktion mindert frühere Versorgungsunterbrechungen, während öffentlich-private Scannerinstallationen in Mexiko den Zugang für seine 130 Millionen Einwohner erweitern.
Nuklearmedizin-Markt Europa
Europa verfügt über eine hohe PET-Durchdringung, wobei Deutschland 180 Zyklotrone betreibt, die eine Fluorin-18-Lieferung am selben Tag an 95 % der Bevölkerung ermöglichen. Nationale Gesundheitssysteme erstatten Amyloid-PET und Gallium-68-PSMA, was die Verfahrensvolumina stärkt. Italien und Spanien investieren in theranostische Zentren, die Diagnostik und Therapie unter einem Dach vereinen und die Behandlungskosten senken. Polen und Ungarn modernisieren veraltete Gammakameras, was die Nachfrage nach aktualisierten Isotopen und Software steigert.
Nuklearmedizin-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 14,56 %, angeführt von Chinas Installation von 300 PET-CT-Scannern im Jahr 2025 und Indiens Ausbau der Zyklotronstandorte auf 27 bis 2027. Japans alternde Bevölkerung treibt die Alzheimer- und kardiale Vitalitätsbildgebung voran, mit nationaler Krankenversicherungsdeckung seit 2024. Südkorea subventioniert PET-CT-Geräte für Krankenhäuser im ländlichen Raum und verkürzt die Wartezeiten auf 5 Tage. Australiens regulatorische Zulassungen für Kupfer-64- und Zirkonium-89-Tracer positionieren es als regionales Zentrum für klinische Studien, während ASEAN-Länder gemeinsame Radiopharmazie-Netzwerke aufbauen, um Skalenherausforderungen zu überwinden.

Regulatorisches Umfeld
Nuklearmedizinische Radiopharmaka unterliegen streng kontrollierten Arznei- und Strahlenschutzregimen, mit zusätzlicher Komplexität, wenn Produkte als Kombinationsprodukte aus Arzneimittel und Medizinprodukt behandelt werden. In den Vereinigten Staaten legt das FDA Office of Combination Products die Zuständigkeit fest und verlangt die Einhaltung der CGMP-Vorschriften für Arzneimittel (21 CFR 210/211) neben den Qualitätssystemanforderungen für Medizinprodukte (21 CFR 820), oder alternativ einen vereinfachten Ansatz gemäß 21 CFR Part 4 für Kombinationsprodukte, was die Anforderungen an Dokumentation und Inspektionsbereitschaft für Radiopharmazien und Hersteller erhöht.
In Europa hängt der regulatorische Weg vom primären Wirkmechanismus ab, wobei integrale Kombinationsprodukte aus Arzneimittel und Medizinprodukt in der Regel im Rahmen der Arzneimittelvorschriften geprüft werden, wenn die pharmakologische Wirkung im Vordergrund steht, während die Medizinprodukteverordnung (EU) 2017/745 bei bestimmten Konfigurationen zusätzliche Interaktionen mit Benannten Stellen auslösen kann. Für den Strahlenschutz bieten die IAEA-Sicherheitsstandards (einschließlich SSG-46) eine weithin anerkannte Grundlage für die sichere medizinische Nutzung ionisierender Strahlung. Ein IAEA-Fachtreffen im Juni 2025 hob zudem Lücken bei der aktualisierten Leitlinie für moderne Radionuklide und die pädiatrische Nuklearmedizin hervor, einschließlich der Notwendigkeit stärker harmonisierter Ansätze zur Patientenentlassung nach Radionuklidtherapien.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Nuklearmedizin beginnt mit der Isotopenproduktion, wobei Reaktor- und Nicht-Reaktor-Verfahren für wichtige medizinische Isotope sowie zyklotronbasierte Produktion für PET-Isotope genutzt werden. Darauf folgen die Target-Verarbeitung, die radiochemische Aufreinigung, die Radiomarkierung und die Fertigdosisherstellung unter GMP, Qualitätskontrolle und Chargenfreigabe, gefolgt von zeitkritischer Verteilung an Krankenhäuser, Bildgebungszentren und spezialisierte Radiopharmazien. Da viele Isotope kurze Halbwertszeiten haben, werden Logistik auf der letzten Meile und Terminplanung zu einer zentralen Wertquelle, wobei spezialisierte Kurierdienste und regionale Produktionszentren eingesetzt werden, um die gelieferte Aktivität zu schützen und Abfall zu reduzieren.
Engpässe konzentrieren sich häufig auf die zuverlässige Isotopenverfügbarkeit, spezialisierte Hot-Cell- und Abschirmungsinfrastruktur sowie qualifizierte Radiopharmazie-Betriebe, die eine GMP-Konformität für mehrere Produkte unterstützen können. Lieferanten und Dienstleister erweitern daher ihre Kapazitäten und bewegen sich in Richtung vertikaler Integration über Produktion und Vertrieb, darunter der Abschluss der Übernahme von Lantheus-SPECT-Fertigungsanlagen (einschließlich der Anlage in North Billerica) durch SHINE Technologies im Januar 2026 sowie die Einrichtung einer Hochkapazitäts-Produktionslinie für Actinium-225 durch Cardinal Health an seinem Center for Theranostics Advancement in Indianapolis im April 2026. In Europa zielt Curiums Plan vom Juni 2026, eine neue Produktionslinie in Saclay, Frankreich, für Lu-177-PSMA-I&T hinzuzufügen, darauf ab, die vorgelagerte Isotopenkapazität mit der nachgelagerten klinischen Nachfrage nach Theranostika in Einklang zu bringen.
Wettbewerbslandschaft
Der Nuklearmedizin-Markt ist mäßig konzentriert: Die fünf größten Akteure – GE HealthCare, Siemens Healthineers, Cardinal Health, Curium und Novartis – halten gemeinsam den Großteil des Umsatzanteils. Etablierte Unternehmen verfolgen die vertikale Integration, indem sie Radioapotheken und Isotopenanlagen erwerben, um die Versorgung zu sichern und die Margen zu steigern, wie der Kauf von 12 US-amerikanischen Apotheken durch Cardinal Health im Jahr 2024 zeigt. Die Auftragsfertigung gewinnt an Dynamik, da Pharmaunternehmen die komplexe Isotopenproduktion an Spezialisten wie Jubilant Radiopharma und IBA Molecular auslagern und so das Kapitalrisiko reduzieren. Alpha-Strahler-Therapeutika bilden eine wettbewerbliche Grenze, wobei Actinium Pharmaceuticals, Fusion Pharmaceuticals und Orano Med darum wetteifern, zuverlässige Actinium-225-Lieferketten aufzubauen. Anbieter integrieren KI in Bildgebungsplattformen, um Ausschreibungen durch Workflow-Effizienz zu gewinnen, wie die Onkologie-Auto-Segmentierungsmodule von Siemens Healthineers zeigen. Regulatorische Kosten gemäß FDA 21 CFR Teil 212 und EMA GMP Anhang 3 erhöhen die Markteintrittsbarrieren und begünstigen Akteure mit etablierten Qualitätssystemen und validierten Reinräumen.
Führende Unternehmen der Nuklearmedizin-Branche
-
GE Healthcare
-
Cardinal Health Inc.
-
Siemens Healthineers
-
Novartis AG
-
Curium Pharma
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nuklearmedizin
- Actinium Pharmaceuticals
- Bayer
- Blue Earth Diagnostics
- Bracco Imaging S.p.A.
- BWXT Medical Ltd.
- Cardinal Health
- Cerveau Technologies
- Curium Pharma
- Eckert & Ziegler Radiopharma
- GE Healthcare
- IBA Molecular
- Isotopia Molecular Imaging
- Jubilant Radiopharma
- Lantheus
- NorthStar Medical Radioisotopes
- Novartis
- Siemens Healthineers
- SOFIE Biosciences
- Spectrum Dynamics Medical
- Telix Pharmaceuticals Ltd.

Marktchancen und Zukunftsaussichten
Erweiterte lizenzierte Produktion und vereinfachte Compliance-Pfade werden zu einem zentralen Chancenbereich, da sie den Ausbau für Krankenhäuser und spezialisierte Radiopharmazien unterstützen. Im Mai 2026 schlug die US Nuclear Regulatory Commission die Regel „Modernizing NRC Regulations for Byproduct Material Use“ vor, um die regulatorische Belastung für Inhaber von Radiopharmaka-Lizenzen zu verringern, und diese Modernisierung schafft Raum für schnelleres Onboarding von Standorten, standardisierte Betriebsmodelle und Vertriebsnetzwerke mit mehreren Standorten.
Beschaffungs- und Partnerschaftsmöglichkeiten eröffnen sich auch durch Angebotserweiterungen und Lokalisierungsbemühungen sowohl in der Diagnostik als auch in der Therapeutik. Mehrere Maßnahmen aus dem Jahr 2026 verdeutlichen die Richtung: Curium kündigte eine Investition von über 32 Millionen EUR (Juni 2026) an, um die Lutetium-177-Produktionskapazität in Saclay, Frankreich, zu erweitern; IBA unterzeichnete Mehrstandort-Zyklotronvereinbarungen in Indien (Februar 2026, mit Shreeji) und in den Vereinigten Staaten (März 2026, mit Telix), um die Fertigungsfläche für PET-Radiopharmaka zu erweitern; und RadioMedix meldete die FDA-Zulassung für Ga-68 PSMA-11 (Juni 2026), was den breiteren Zugang zur PET-Diagnostik bei Prostatakrebs unterstützt. Zusammengenommen unterstützen diese Schritte das Wachstum integrierter Anbieter, die Isotopenproduktion, Radiomarkierung und Vertrieb als gebündelte Dienstleistungen anbieten, während sie gleichzeitig eine Nachfragedynamik für CDMOs und spezialisierte Radiopharmazien schaffen, die mit dem Ausbau von Therapiesuiten und der Erweiterung von Tracer-Menüs verbunden sind.
Recent Industry Developments in Markt für Nuklearmedizin
- Juni 2026: Siemens Healthineers gab eine Investition von 26 Millionen GBP in eine neue 8X-Radiopharmazie in Dunstable, Großbritannien, bekannt, die die achtfache Produktionskapazität einer Standardanlage bieten soll. Der Ausbau stärkt die regionale Widerstandsfähigkeit der Radiopharmaka-Versorgung und unterstützt Theranostik-Programme mit höherem Durchsatz durch besser vorhersehbare Dosisverfügbarkeit.
- November 2025: GE HealthCare erhielt die CE-Kennzeichnung für StarGuide GX, ein digitales 4D-SPECT/CT-System, das für Theranostik-Workflows und Multi-Energie-Bildgebung positioniert ist, einschließlich Isotopen, die in neuen alphabasierten Programmen verwendet werden. Die Zulassung erweitert die Einsatzmöglichkeiten in Europa und unterstützt eine stärker standardisierte quantitative Bildgebung an Standorten, die gepaarte Diagnose-Therapie-Pfade aufbauen.
- Dezember 2024: Cardinal Health begann in Zusammenarbeit mit TerraPower Isotopes mit der routinemäßigen wöchentlichen Produktion von cGMP-konformem Actinium-225 an seinem Center for Theranostics Advancement. Die Einführung einer routinemäßigen Produktion stärkt die inländische Versorgung für klinische und kommerzielle Programme, die auf eine zuverlässige Verfügbarkeit von Alphastrahlern angewiesen sind.


Markt für Nuklearmedizin Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Nuklearmedizin den Wert von Radiopharmaka und medizinischen Radioisotopen, die für diagnostische Bildgebung oder zielgerichtete Therapie in klinischen Umgebungen eingesetzt werden, erfasst zum Zeitpunkt des Verkaufs in die Gesundheitsversorgung.
Ausschlüsse aus dem Umfang: Bildgebungsgeräte (PET/SPECT-Systeme und Gammakameras) sowie herkömmliche CT- oder Röntgenkontrastmittel werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Diagnostik
- SPECT
- PET
- Therapeutika
- Alphastrahler
- Betastrahler
- Brachytherapie-Isotope
- Diagnostik
- Nach Radioisotop
- Technetium-99m
- Fluor-18
- Iod-131
- Lutetium-177
- Sonstige
- Nach Anwendung
- Onkologie
- Kardiologie
- Neurologie
- Endokrinologie
- Orthopädie und Schmerzmanagement
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Spezialisierte Radioapotheken
- Forschungsinstitute
- Ambulante chirurgische Zentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die Modellgrenzen festzulegen und sicherzustellen, dass die Annahmen realistisch sind, bevor sie in Interviews einem Stresstest unterzogen werden. Wir beziehen uns in der Regel auf öffentliche Quellen wie IAEA-Publikationen zum Zugang zur Nuklearmedizin, die US-FDA-Datenbanken für Radiopharmaka-Zulassungen, US-NRC-Materialien zur Handhabung medizinischer Isotope, OECD-Gesundheitsstatistiken für Verfahrens- und Kapazitätssignale sowie begutachtete Zeitschriftenartikel, die PET- und SPECT-Nutzungstrends verfolgen.
Darüber hinaus prüfen wir Jahresberichte und Investorenpräsentationen von Unternehmen, Websites klinischer Fachgesellschaften und Verbände sowie seriöse Presseberichte über Isotopversorgungsereignisse und Tracer-Einführungen. Wo es der Konsistenz dient, nutzen wir Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um öffentlich zugängliche Informationen zu strukturieren und das Risiko zu verringern, wichtige Entwicklungen zu übersehen. Die hier genannten Desk-Research-Quellen sind nur illustrativ, da während der Datenerhebung, Validierung und Klärung weitere öffentliche und kostenpflichtige Quellen verwendet werden.
Primärinterviews und Umfragen
Primärforschung wird verwendet, um zu bestätigen, was tatsächlich gekauft und verwendet wird, und um Preis- und Mixannahmen zu präzisieren, die Desk Research selten explizit macht. Wir sprechen mit einer breiten Gruppe von Stakeholdern wie Radiopharmaka-Herstellern und -Distributoren, Leitern von Krankenhäusern und Bildgebungszentren, Nuklearmedizinern und Apothekern sowie Beschaffungs- oder Betriebsleitern in der Region APAC, EMEA und Amerika. Ihr Feedback wird genutzt, um Lücken bei der Isotopverfügbarkeit, Modalitätsmixverschiebungen (PET versus SPECT) und typischen Preismustern nach Tracer und Versorgungsumfeld zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 13 % | APAC: 43 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 31 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 56 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Der Markt wird mithilfe eines Top-down-Ansatzes dimensioniert, bei dem die Verfahrensnachfrage und die Tracer-Nutzungsraten nach Modalität rekonstruiert und dann anhand typischer Dosispreisniveaus nach Radioisotop und Indikation in Werte umgerechnet werden. Um die Berechnungen zu verankern, wenden wir selektive Bottom-up-Überprüfungen an, wie etwa Aggregationen aus einer Stichprobe von Lieferantenumsätzen, Kanalprüfungen bei Distributoren sowie Volumen-mal-ASP-Berechnungen für häufig verwendete Tracer.
Zu den wichtigsten Modelleingaben gehören die Aufteilung von PET- und SPECT-Verfahren, Dosisannahmen pro Verfahren, Tracer-Mix nach Anwendung (Onkologie, Kardiologie, Neurologie), der Versorgungsstellenmix in Krankenhäusern und Bildgebungszentren sowie Isotopversorgungsengpässe, die das Volumen in bestimmten Zeiträumen begrenzen können. Wo Bottom-up-Signale für kleinere geografische Regionen unvollständig sind, füllen wir Lücken mithilfe von Proxy-Indikatoren wie installierter PET- und SPECT-Kapazität und gemeldeter Verfahrensintensität und gleichen diese dann mit dem globalen Gesamtwert ab.
Für die Prognose führen wir Szenarioanalysen durch, da die Akzeptanz durch Tracer-Zulassungen, Erstattungsmomentum und Versorgungszuverlässigkeit geprägt wird, die sich schnell ändern können. Der Basisfall ist an Nachfragetreibern wie demografischen Alterungstrends und der Entwicklung der Krebsinzidenz verankert und wird dann anhand von Experteneingaben zur erwarteten Tracer-Akzeptanz und Preisentwicklung angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter die Entwicklung des Verfahrensvolumens, der Zeitpunkt von Tracer-Einführungen und beobachtete Veränderungen in der Isotopversorgung, bevor die endgültigen Gesamtwerte freigegeben werden. Wenn eine Abweichung zu groß erscheint, überprüfen wir die Annahmen, wiederholen die Berechnungen und kontaktieren Experten erneut, um zu bestätigen, ob das Problem bei der Preisgestaltung, dem Mix oder dem Volumen liegt.
Überprüfungen erfolgen schrittweise, beginnend mit Querprüfungen durch Analysten, gefolgt von einem zweiten Durchgang, der Eingaben und Veränderungen von Jahr zu Jahr hinterfragt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn ein wesentliches Ereignis eintritt, wie etwa eine größere Versorgungsunterbrechung oder eine bedeutende Änderung in der Regulierung oder Erstattung. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgröße für Nuklearmedizin von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Nuklearmedizin können voneinander abweichen, selbst wenn der Themenname gleich aussieht, da die Abgrenzung häufig zwischen Radiopharmaka-Umsätzen, Bildgebungsdienstleistungserlösen und gerätebezogenen Werten variiert. Unterschiede entstehen auch dadurch, welches Jahr als Basisjahr behandelt wird, wie der Zeitpunkt der Währungsumrechnung gewählt wird und ob die Preisgestaltung als flacher Durchschnitt oder als tracerspezifischer ASP modelliert wird, der sich mit dem Mix verändert.
In unserem Modell werden Aktualisierungszeitpunkt und Währungszeitpunkt eng gehandhabt, und tracerspezifische ASPs werden aktualisiert, wenn sich der Mix in Richtung höherwertiger therapeutischer Isotope verschiebt – weshalb Mordor Intelligence 19,60 Milliarden USD (2026) auf Basis eines Umfangs ausweist, der Bildgebungshardware ausschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,60 Milliarden USD (2026) | |
| Branchenpublikation A | 11,77 Milliarden USD (2025) | Häufig als Radiopharmaka eingerahmt, aber das Größenbestimmungsjahr ist früher und der Umfangsschwerpunkt kann sich auf ausgewählte PET- und SPECT-Produkte konzentrieren, was den Gesamtwert unterschätzen kann, wenn Therapeutika und ein breiterer Isotop-Mix unterschiedlich gewichtet werden. |
| Globale Forschungsgruppe B | 21,27 Milliarden USD (2025) | Einige Schätzungen scheinen breitere Nuklearmedizin-Umsatzpools zu vermischen und gemittelte Preise über Modalitäten hinweg anzuwenden, was die Gesamtwerte anheben kann, wenn verwandte Dienstleistungen oder angrenzende Kategorien implizit einbezogen werden und wenn die Währungsumrechnung ein anderes Zeitfenster verwendet. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch das, was gezählt wird (nur Arzneimittel- und Isotopwert gegenüber breiteren Umsatzpools), zuzüglich des Basisjahres und der Art und Weise, wie Preisgestaltung und Wechselkurse aktualisiert werden. Indem die Umfangsgrenze explizit gehalten und der Wert an Verfahrenssignalen und Tracer-Mix verankert wird, bleibt die endgültige Zahl auf Eingaben zurückführbar, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Nuklearmedizin-Markt im Jahr 2026 sein?
Die Größe des Nuklearmedizin-Marktes wird voraussichtlich im Jahr 2026 19,60 Mrd. USD erreichen und bis 2031 auf 35,32 Mrd. USD anwachsen.
Welches Segment wächst am schnellsten?
Für therapeutische Radiopharmazeutika wird bis 2031 ein CAGR von 15,45 % prognostiziert, was die Diagnostik übertrifft.
Welches Radioisotop führt die aktuelle Nachfrage an?
Technetium-99m dominiert im Jahr 2025 mit 43,28 % des Umsatzes dank hochvolumiger Kardiologie- und Knochenscans.
Warum ist der Asien-Pazifik-Raum für Investoren attraktiv?
China und Indien bauen Zyklotrone und PET-CT-Scanner aus, was einen regionalen CAGR von 14,56 % und neue Marktchancen antreibt.
Was ist die größte Herausforderung in der Lieferkette?
Die kurzen Halbwertszeiten von Isotopen wie Fluor-18 erfordern regionale Produktionszentren, was die Logistik in abgelegenen Gebieten erschwert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
