
Größe und Marktanteil des nordamerikanischen Marktes für Erbsenproteinzutaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 511.92 Millionen US-Dollar |
| Marktgröße (2031) | 633.68 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.36 % |
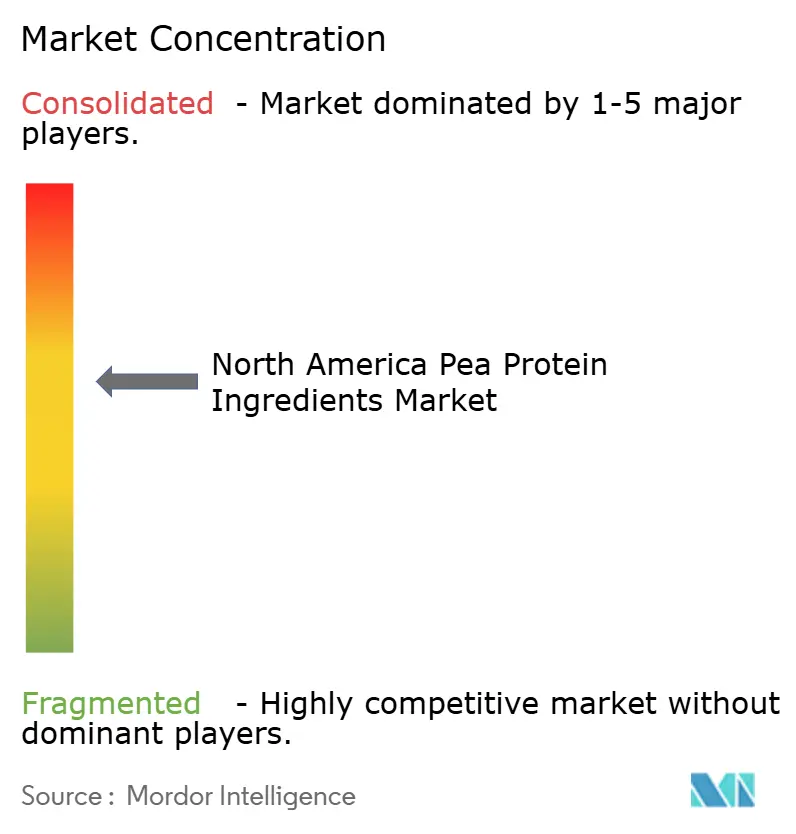
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Erbsenproteinzutaten von Mordor Intelligence
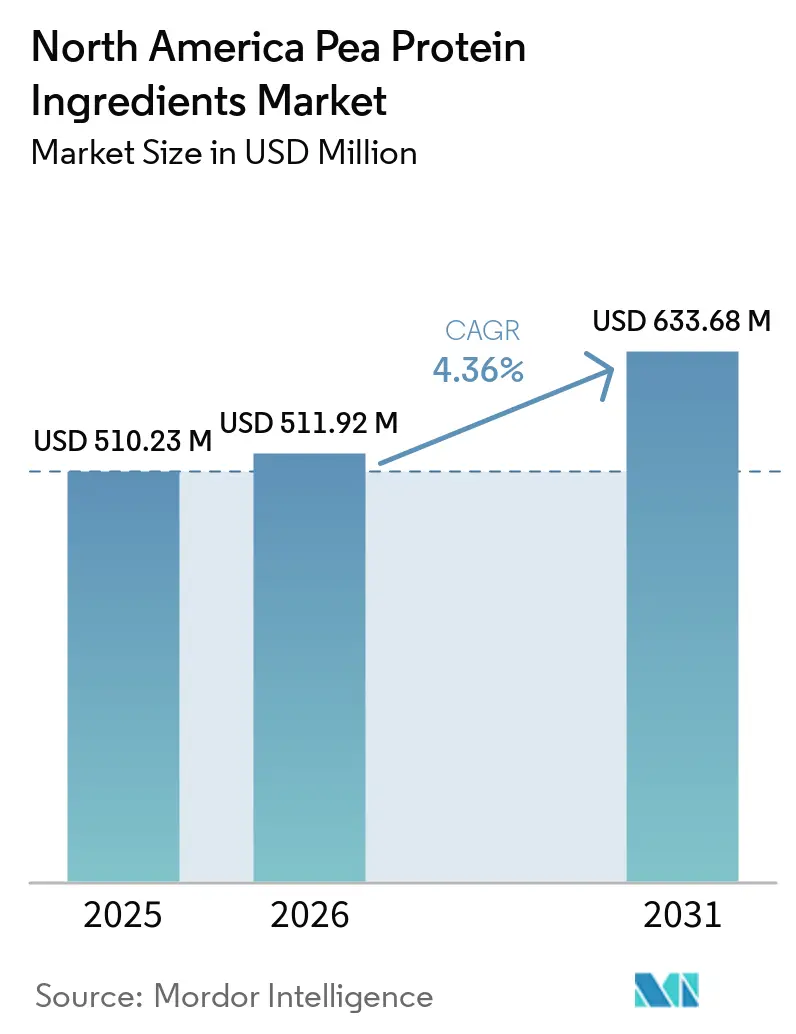
Die Marktgröße des Nordamerika Erbsenprotein-Zutaten Marktes wurde im Jahr 2025 auf 510,23 Millionen USD geschätzt und soll von 511,92 Millionen USD im Jahr 2026 auf 633,68 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,36% während des Prognosezeitraums (2026–2031). Das Wachstum entwickelt sich in Richtung Produkte, die höhere Anforderungen an Proteinreinheit, Geschmack, Rückverfolgbarkeit und dokumentierte Funktionalität erfüllen. Sporternährung, klinische Ernährung, Milchalternativen und Clean-Label-Lebensmittel sind wichtige Bereiche für diese höherwertige Nachfrage. Handelsmaßnahmen, die chinesische Importe betreffen, haben die Bedeutung regionaler Lieferketten und der Herkunftsverifizierung erhöht. Hersteller mit integrierter Beschaffung und zertifiziertem Bio-Angebot können zuverlässiger auf Käufer reagieren, die eine stabile Beschaffung und konsistente Zutatenspezifikationen suchen. Der Nordamerika Erbsenprotein-Zutaten Markt bietet daher Chancen für Lieferanten, die funktionale Leistung mit transparenter Beschaffung verbinden.
Wichtigste Erkenntnisse des Berichts
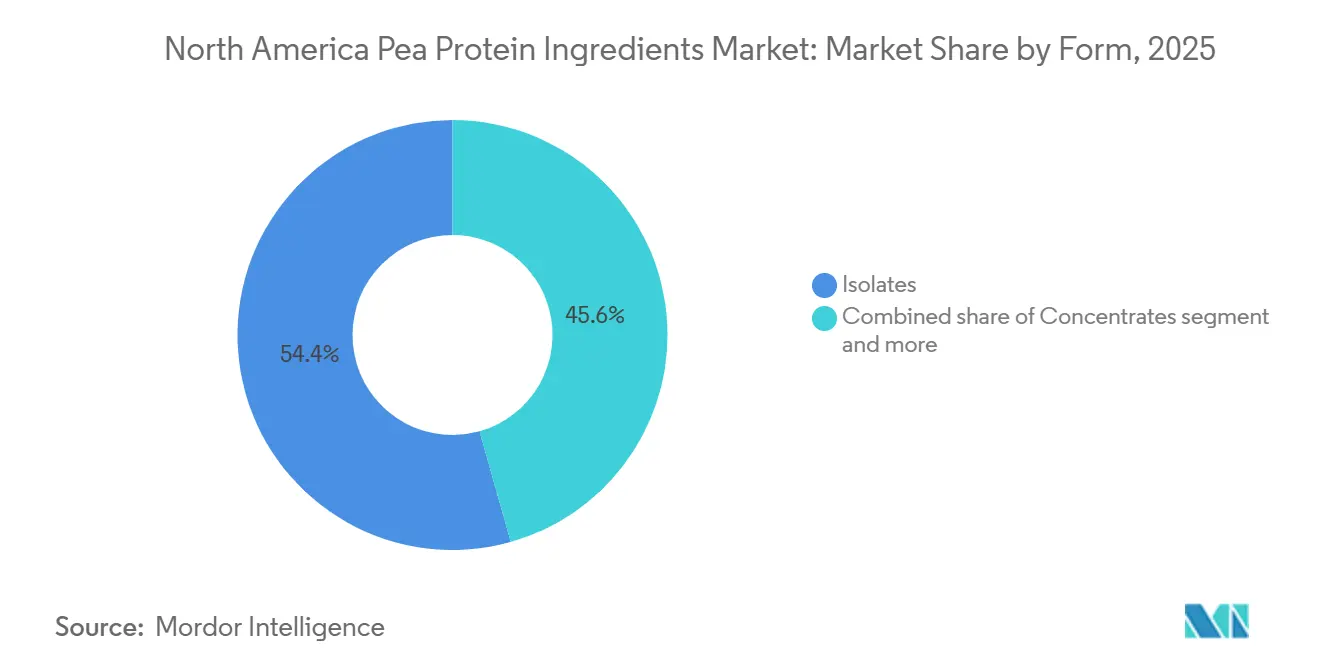
- Nach Form hielten Isolate im Jahr 2025 einen Marktanteil von 54,36% am Nordamerika Erbsenprotein-Zutaten Markt, während Konzentrate bis 2031 mit einer CAGR von 4,67% wachsen sollen.
- Nach Art hielt konventionelles Erbsenprotein im Jahr 2025 einen Marktanteil von 78,33% am Nordamerika Erbsenprotein-Zutaten Markt, während Bio-Erbsenprotein bis 2031 mit einer CAGR von 5,78% wachsen soll.
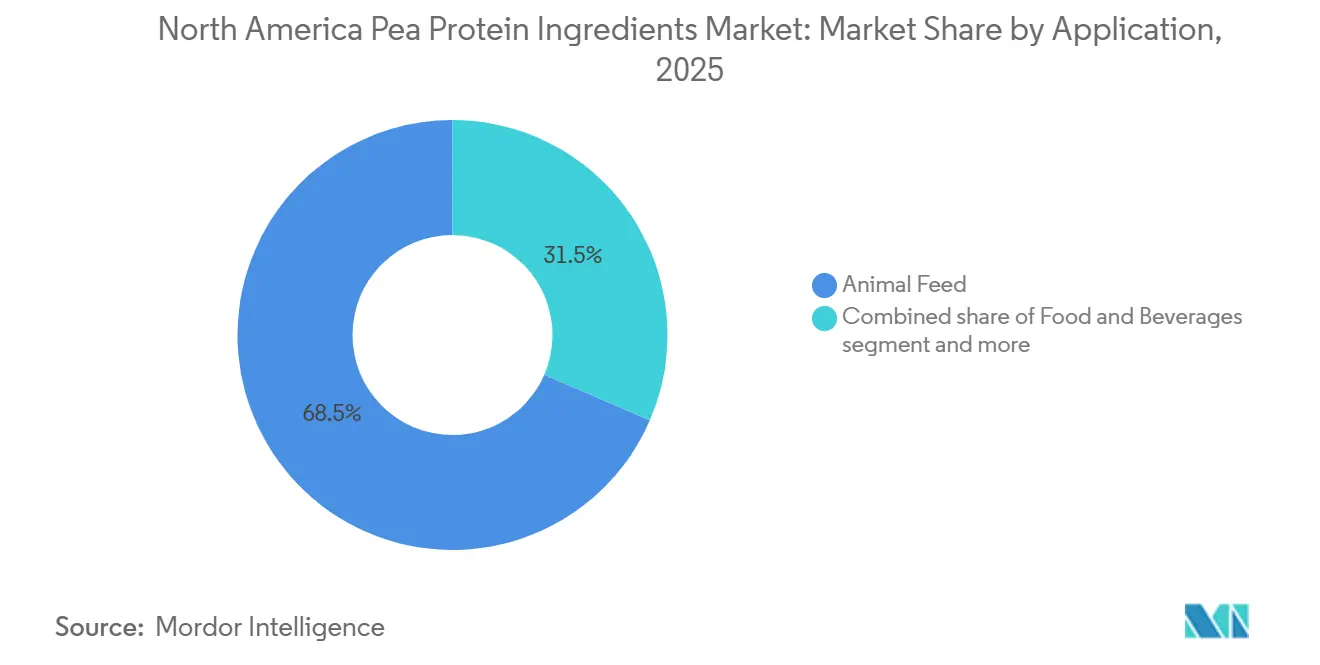
- Nach Anwendung entfiel auf Tierfutter im Jahr 2025 ein Anteil von 68,51% an der Marktgröße des Nordamerika Erbsenprotein-Zutaten Marktes, während Nahrungsergänzungsmittel bis 2031 mit einer CAGR von 5,91% wachsen sollen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Anteil von 69,23% am regionalen Wert, während Mexiko bis 2031 mit einer CAGR von 6,06% wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschritte bei der Proteinextraktion und Verarbeitungstechnologien | +0.7% | Konzentriert in Forschungs- und Produktionsclustern der Vereinigten Staaten und Kanadas | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für Clean-Label- und transparente Zutaten | +0.8% | Nordamerika, mit früher Einführung an der Westküste der Vereinigten Staaten und in städtischen Zentren Kanadas | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung veganer und flexitarischer Ernährungsweisen | +0.9% | Insbesondere städtische Märkte der Vereinigten Staaten und Kanadas | Kurzfristig (≤ 2 Jahre) |
| Wachsende Betonung von Nachhaltigkeit und reduziertem Umwelteinfluss | +0.6% | Getrieben durch unternehmerische Umweltverpflichtungen in den Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Überlegene Emulgier-, Schaum-, Geliererungs- und Verdickungseigenschaften | +0.8% | Vereinigte Staaten, mit anwendungsspezifischen Zuwächsen in der Lebensmittel- und Nahrungsergänzungsmittelherstellung | Mittelfristig (2–4 Jahre) |
| Expansion von Fleischersatzprodukten und Milchalternativen | +0.9% | Nordamerika, am stärksten in den Mrkten des pazifischen Nordwestens und Nordostens der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschritte bei Proteinextraktions- und Verarbeitungstechnologien
Verbesserungen bei der Extraktion erhöhen die funktionelle Leistung, die von Erbsenproteinen erwartet wird. Wasserbasierte Ultrafiltration kann laut einer wissenschaftlichen Übersichtsarbeit aus dem Jahr 2025 eine Proteinausbeute von über 85,0 % und eine Löslichkeit von über 90,0 % erzielen und dabei den Wasserverbrauch um bis zu 60 % senken[1]. Dieser Ansatz bietet eine Alternative zur chemieintensiven alkalischen isoelektrischen Fällung. Eine Studie aus dem Jahr 2026 zeigte, dass Hersteller das Emulgierungs-, Schaum- und Wasserrückhalteverhalten durch die Steuerung des Hydrolysegrad modellieren und anpassen können. Diese Arbeit kann Qualifizierungszeiträume verkürzen, da Formulierer die Leistung vor groß angelegten Versuchen beurteilen können. Die fermentationsunterstützte Isolierung kann zudem die Trypsininhibitor-Aktivität, den Phytinsäuregehalt und unerwünschte bohnenartige Noten reduzieren. Der Nordamerika Erbsenprotein-Zutaten Markt profitiert, wenn Produzenten funktionale Dokumentation zusammen mit Proteinreinheitsdaten bereitstellen können.
Wachsende Verbraucherpräferenz für Clean-Label- und transparente Zutaten
Clean-Label-Erwartungen fördern die Nachfrage nach Zutaten mit klarer Herkunft und vertrauten Produktetiketten. Glanbia Nutrition berichtete, dass 54,0 % der US-amerikanischen Verbraucher im Jahr 2025 besorgt über ultra-verarbeitete Lebensmittel waren. Dieselbe Untersuchung ergab, dass 44 % der Verbraucher ihren Konsum von verarbeitetem Fleisch reduzierten, um ihre Aufnahme von ultra-verarbeiteten Lebensmitteln zu begrenzen. Dieses Muster unterstützt die Neuformulierung von Hybridprodukten und pflanzenbetonten Produkten. Nicht-GVO-Erbsenprotein nimmt eine nützliche Position ein, wenn Marken Alternativen zu Soja suchen und eine transparentere Herkunft wünschen. Lieferanten, die Herkunft, Verarbeitung und Zertifizierung dokumentieren können, sind möglicherweise besser positioniert, um Premiumverträge zu erhalten. Im Nordamerika Erbsenprotein-Zutaten Markt kann dies zertifizierte Produzenten gegenüber Lieferanten begünstigen, die ausschließlich über den Massenpreis konkurrieren.
Zunehmende Verbreitung veganer und flexitarischer Ernährungsweisen
Ernährungsentscheidungen erweitern die adressierbare Basis für pflanzliche Proteinanwendungen. Eine Harris-Umfrage vom Januar 2026, die von der Vegetarian Resource Group in Auftrag gegeben wurde, ergab, dass 67,0% der US-amerikanischen Erwachsenen immer, manchmal oder in der Regel vegetarische Mahlzeiten zu sich nahmen. Die Umfrage berichtete auch, dass 8,00 Millionen US-amerikanische Erwachsene sich als vegan identifizierten. In Kanada stieg die Verbreitung flexitarischer Ernährung von 4,6% im Herbst 2024 auf 9,4% im Frühjahr 2026, während die Identifikation als Allesfresser von 67,6% auf 55,0% sank. Konzentrate und texturierte Formate können Fleischprodukte für Verbraucher bedienen, die keine vollständig pflanzenbasierte Ernährung wünschen. Dieses Konsummuster erweitert die Nachfrage über Verbraucher hinaus, die sich als vegan identifizieren. Der Nordamerika Erbsenprotein-Zutaten Markt wird daher von einer breiteren Gruppe gelegentlicher und regelmäßiger Pflanzenprotein-Nutzer unterstützt.
Ausweitung von Fleischersatzprodukten und Milchalternativen
Fleischersatzprodukte und Milchalternativen benötigen Zutaten, die Textur, Ernährungswert und ein neutrales sensorisches Profil liefern. Der US-amerikanische Einzelhandelsumsatz mit pflanzenbasierten Lebensmitteln erreichte im Jahr 2025 7,9 Milliarden USD, verglichen mit 3,30 Milliarden USD im Jahr 2018. Der Mittlere Westen verzeichnete 2025 die stärksten Zuwächse bei der Haushaltsdurchdringung, laut Einzelhandelsdaten, die im bereitgestellten Forschungsentwurf zitiert werden. Beyond Meat und Roquette unterzeichneten im März 2026 eine Verkaufsvereinbarung für die Lieferung von NUTRALYS-Erbsenprotein im Gesamtwert von 23,5 Millionen USD bis 2027. Die Vereinbarung zeigt, dass große Lebensmittelhersteller langfristige Versorgung für wichtige Formulierungen sichern. Erbsenprotein-Milchprodukte können eine höhere Proteindichte pro Portion bieten als Mandelmilch-Alternativen. Ein wissenschaftlicher Überblick aus dem Jahr 2025 beschrieb auch einen geringeren Blauwasserverbrauch bei der Erbsenproteinproduktion als bei Sojaeinträgen, die in Milchalternativen verwendet werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensiver Wettbewerb durch alternative pflanzenbasierte Proteine | -0.7% | Global, insbesondere in Sojaprotein-Hochburgen der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen und Herausforderungen bei der Verfügbarkeit von Rohstoffen | -0.8% | Nordamerika, mit besonderem Einfluss auf US-amerikanische Importeure und kanadische Exporteure | Kurzfristig (≤ 2 Jahre) |
| Sensorische und geschmacksbezogene Einschränkungen | -0.4% | Vereinigte Staaten, am stärksten in verbraucherorientierten Anwendungen | Mittelfristig (2–4 Jahre) |
| Regulatorische Komplexitäten und Kennzeichnungsanforderungen | -0.3% | Nordamerika, insbesondere für Bio- und Clean-Label-Angaben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch alternative pflanzenbasierte Proteine
Soja behält etablierte Positionen in Fleischalternativen, Proteingetränken und Tierfutter. Bestehende Geschmacksprofile, Linienkompatibilität und niedrigere Kosten pro Gramm Protein können einen Wechsel für Käufer schwieriger machen. Ein PNAS-Artikel aus dem Jahr 2024 identifizierte Soja und Erbse als die 2 kommerziell dominanten Hülsenfrucht-Proteinzutaten weltweit. Kichererbsen-, Ackerbohnen- und Linsenproteine konkurrieren ebenfalls, wenn Marken nicht-GVO-, allergenfreie und mild schmeckende Zutaten suchen[2]. Ingredion und Lantmännen kündigten im November 2024 eine langfristige Partnerschaft zur Entwicklung differenzierter Erbsenproteinisolate an, unterstützt durch eine Investition von mehr als 100 Millionen EUR, entsprechend 105 Millionen USD, in einer schwedischen Anlage. Etablierte Erbsenproteinprodukte profitieren auch von vorhandener Sicherheits- und Qualitätsdokumentation, was die Substitution durch neuere Hülsenfruchtproteine verlangsamen kann. Der Wettbewerb bedeutet, dass der Nordamerika Erbsenprotein-Zutaten Markt weiterhin Geschmack, Funktionalität und Produktnachweise verbessern muss.
Störungen der Lieferkette und Herausforderungen bei der Verfügbarkeit von Rohstoffen
Handelsmaßnahmen und sich verändernde Zölle haben die Beschaffungsbedingungen für Erbsenprotein verändert. Der bereitgestellte Forschungsentwurf zitiert US-amerikanische Antidumping- und Ausgleichszölle von 127 %–286 % auf chinesisches Erbsenprotein mit hohem Proteingehalt sowie parallele kanadische Maßnahmen. Die Europäische Kommission verhängte im September 2026 endgültige Antidumpingzölle von 40,5 %–67,1 % auf chinesische Erbsenproteinimporte[3]. Diese Maßnahmen können regionale Produzenten unterstützen, aber auch das Beschaffungsrisiko für Käufer erhöhen, die auf Spotlieferungen angewiesen sind. China verhängte im März 2025 einen Zoll von 100 % auf kanadische Gelbe Erbsen und setzte ihn im März 2026 aus, was die Anfälligkeit der kanadischen Rohstoffkette verdeutlicht. Die Regel zur Stärkung der biologischen Durchsetzung des USDA National Organic Program schränkt zudem die Verfügbarkeit nicht konformer biologischer Versorgung ein. Der Nordamerika Erbsenprotein-Zutaten Markt belohnt Produzenten, die eine verifizierte Versorgung anbieten können, jedoch schränken saisonale Erntebedingungen die Volumenflexibilität weiterhin ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Isolate unterstützen Premiumanwendungen, während Konzentrate funktionale Nachfrage gewinnenIsolate machten im Jahr 2025 54,36 % des regionalen Erbsenprotein-Zutatenwerts nach Form aus. Sporternährung, klinische Nahrungsergänzung und Milchalternativen verwenden Isolate, wenn Formulierungen mehr als 80 % Protein auf Trockenbasis erfordern. Ihre Position spiegelt auch die Kundenanforderungen an hohe Löslichkeit, neutralen Geschmack und dokumentierte funktionale Leistung wider. Diese Eigenschaften sind wichtig für trinkfertige Getränke und medizinische Ernährungsanwendungen. Texturiertes Erbsenprotein dient Fleischanaloga, die einen faserigen Biss erfordern. Hydrolysierte Erbsenpeptide werden in Körperpflege- und Kosmetikanwendungen eingesetzt, wo das Molekulargewicht die Konditionierungs- und Hautleistung beeinflusst.
Konzentrate werden voraussichtlich bis 2031 mit einer CAGR von 4,67 % wachsen. Sie bieten eine kostengünstigere Option für Produkte, die eine moderate Proteinanreicherung benötigen und dabei Ballaststoffe und funktionale Kohlenhydrate erhalten. Dieses Vollkornprofil passt zur Clean-Label-Positionierung in einigen Lebensmittelanwendungen. Jüngste Trockenfractionierungsarbeiten haben den Wasserverbrauch um bis zu 40 % pro Kilogramm Protein im Vergleich zur konventionellen Nassfractionierung reduziert, wie im bereitgestellten Forschungsentwurf vermerkt. Roquette brachte im Februar 2026 NUTRALYS Pea 850F für trinkfertige und mischfertige Anwendungen mit neutralem Geschmack auf den Markt. Die Formauswahl basiert zunehmend auf sensorischer und funktionaler Eignung statt allein auf dem Proteinprozentsatz.



Nach Art:
Konventionell bietet Skalierung, während Bio ein Premiumsegment bedientKonventionelle Produkte repräsentierten im Jahr 2025 78,33% des regionalen Erbsenprotein-Zutatenwerts nach Art. Tierfutter, Rohstoff-Lebensmittelanreicherung, Getränke und kostensensible Nahrungsergänzungsmittel unterstützen diese große Basis. Große konventionelle Verarbeiter profitieren von Skalierung und breitem Zugang zu Verarbeitungskapazitäten. Handelsmaßnahmen, die günstigere chinesische Importe betreffen, haben die Position regionaler konventioneller Verarbeiter verbessert. ADM, Louis Dreyfus Company und Ingredion haben weiterhin in Kapazitäten und Produktentwicklung investiert. Die Kategorie bleibt wichtig für Käufer, die Kosten und zuverlässige Versorgung priorisieren.
Bio-Erbsenprotein soll bis 2031 mit einer CAGR von 5,78% wachsen. Es wird in Sporternährung, Säuglingsnahrung, funktionalen Getränken und anderen Anwendungen eingesetzt, bei denen zertifizierte Zutaten höhere Regalpreise unterstützen können. Die USDA-Bio-Durchsetzungsregel hat die Verfügbarkeit konformer importierter Bio-Versorgung eingeschränkt. Die Organic Trade Association berichtete im Jahr 2026, dass Compliance-Kosten und neue Zölle die Bio-Zutatenlieferketten beeinflussen. Hersteller mit kontrolliertem inländischem Anbau und Verarbeitung, einschließlich PURIS Proteins und Roquettes Manitoba-Betrieb, können von dieser engeren Versorgungsstruktur profitieren. Zertifizierungsvorlaufzeiten und begrenzte Umstellungsflächenkapazitäten werden die Trennung zwischen konventioneller und Bio-Versorgung wahrscheinlich aufrechterhalten.
Nach Anwendung:
Tierfutter liefert Volumen, während Nahrungsergänzungsmittel Wert aufbauenTiernahrung machte im Jahr 2025 68,51 % der Nordamerika Erbsenprotein-Zutaten Marktgröße aus. Dieses Segment bildet die wichtigste Volumenbasis für erbsenbasierte Proteine in der gesamten Region. Die Nachfrage spiegelt den Einsatz in der Tierernährung und die Fähigkeit der Verarbeiter wider, Produkte in kommerziellem Maßstab zu liefern. Ein US-amerikanisches Patent aus dem Jahr 2025 umfasste Erbsenlösliche, die als Futterzusatz zur Reduzierung von Wiederkäuer-Methan und zur Verbesserung der Rohproteinverdaulichkeit eingesetzt werden. Diese Entwicklung weist auf höherwertige Verwendungen im Futter hin, die Kaufentscheidungen beeinflussen könnten. Lebensmittel und Getränke bleiben ebenfalls ein breites Anwendungsgebiet, das Backwaren, Frühstückscerealien, Würzmittel, Milchalternativen, Fleischalternativen, verzehrfertige Produkte und Snacks umfasst.
Nahrungsergänzungsmittel werden voraussichtlich bis 2031 mit einer CAGR von 5,91 % wachsen. Sport-, Senioren- und medizinische Ernährungsprodukte suchen zunehmend nach allergenfreien und Nicht-GVO-Proteinquellen. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2026 berichtete, dass Erbsenprotein die Muskelproteinsynthese bei ausreichender Dosierung vergleichbar mit Molkenprotein unterstützen kann. Roquette berichtete auf Basis veröffentlichter klinischer Studien eine Verdaulichkeit von 97 % und einen Protein-Verdaulichkeits-korrigierten Aminosäure-Score von 93 % für NUTRALYS Erbsenprotein. Körperpflege und Kosmetik bleiben eine kleinere Anwendung, bei der hydrolysierte Proteine in Produkten eingesetzt werden, die eine natürliche Zutatenpositionierung anstreben. Die COSMOS-Naturzertifizierung und die ISO 16128-konforme Klassifizierung beeinflussen, wie Lieferanten hydrolysierte Erbsenpeptide in diesem Bereich positionieren.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 69,23 % des regionalen Werts. Ihre Lebensmittelverarbeitungsbasis, Tiernahrungsproduktion und inländische Verarbeitungsinfrastruktur unterstützen diese führende Position. Die Nordamerika Erbsenprotein-Zutaten Marktgröße in den Vereinigten Staaten profitiert auch von Beschaffungsänderungen im Zusammenhang mit Handelszöllen auf chinesisches Erbsenprotein mit hohem Proteingehalt. ADM brachte im Mai 2026 8 Soja- und Erbsenprotein-Zutatenlösungen für nordamerikanische und europäische Anwendungen auf den Markt. ADM verwies auf seine Verbraucherforschung aus dem Jahr 2025, die zeigte, dass 66 % der globalen Verbraucher beabsichtigten, ihre Proteinaufnahme zu erhöhen, und 86 % verschiedene Proteinquellen als gesünder betrachteten. Die Vereinigten Staaten verfügen auch über eine breite Basis für allergenfreie Nahrungsergänzungsprodukte, da der Konsum pflanzenbasierter Mahlzeiten über engagierte Veganer hinausgeht.
Mexiko wird voraussichtlich bis 2031 mit einer CAGR von 6,06 % wachsen. Urbanisierung, höhere Einkommen und eine zunehmende pflanzenbasierte Lebensmittelherstellung unterstützen die Nachfrage. Der bereitgestellte Forschungsentwurf stellte fest, dass die Export Potential Map des International Trade Centre einen mexikanischen Erbsenmarkt von 27 Millionen USD bis 2029 prognostizierte. Neue Fleischalternativwerke, die in Nuevo León und Jalisco angekündigt wurden, werden voraussichtlich mehr Konzentrate und texturierte Produkte benötigen. Mexiko bleibt importabhängig, was die Anfälligkeit gegenüber zollbedingten Preisbewegungen erhöhen kann. Die Kennzeichnungsanforderungen der COFEPRIS können für Lebensmittelhersteller, die aus Nicht-US-amerikanischen Quellen beziehen, zusätzliche Compliance-Kosten verursachen.
Kanada nimmt eine besondere Rolle sowohl als Produzent als auch als Verbraucher ein. Saskatchewan und Manitoba liefern einen Großteil des regionalen Rohstoffs aus Gelben Erbsen und bilden die Rohstoffbasis für nordamerikanische Verarbeiter. Louis Dreyfus Company nahm im März 2026 eine Erbsenproteinisolat-Anlage in Yorkton, Saskatchewan, mit rückverfolgbarer Versorgung aus nordamerikanischen Farmen in Betrieb. Die Akzeptanz flexitarischer Ernährung in Kanada verdoppelte sich von 4,6 % im Herbst 2024 auf 9,4 % im Frühjahr 2026. Das übrige Nordamerika befindet sich noch in einem früheren Stadium, in dem die Nachfrage hauptsächlich mit der Wiedereinfuhr von Zutaten und der spezialisierten Fertigung im USMCA-Handelsgebiet verbunden ist.
Wettbewerbslandschaft
Der Nordamerika Erbsenprotein-Zutaten Markt ist mäßig konzentriert. ADM, Cargill und Ingredion konkurrieren mit Extraktionsspezialisten wie Roquette Frères, Cosucra und Emsland Group. PURIS Proteins repräsentiert einen vertikal integrierten inländischen Produzenten mit biologischen Beschaffungskapazitäten. Wettbewerbsentscheidungen konzentrieren sich auf Rückverfolgbarkeit, Extraktionsqualität, Geschmacksneutralität und biologische Zertifizierung. Hochreine biologische Produkte, Körperpflege und Kosmetik sowie klinische oder Seniorenernährung bieten Raum für Differenzierung, wo Verdaulichkeitsnachweise von Bedeutung sind.
Landwirtschaftliche Integratoren nutzen den Zugang zu Rohstoffen und ihre Größe, um Tiernahrung und Rohstoffanwendungen zu bedienen. Extraktionstechnologiespezialisten nutzen Fraktionierungs- und Hydrolysekapazitäten, um Kunden in den Bereichen Milch, Sport und klinische Ernährung zu beliefern. Technologieorientierte Lieferanten streben Differenzierung durch hohe Reinheit und bessere sensorische Leistung an. Burcon meldete im April 2026 eine Rekordtagesproduktion in seiner Anlage in Galesburg, Illinois, die 40,00 % über dem täglichen Durchschnitt des ersten Quartals 2026 lag. Das Unternehmen hatte seine Kundenbasis auf mehr als 20 Käufer ausgeweitet und evaluierte zusätzliche Kapazitäten. Dies zeigt, wie kleinere Lieferanten Kunden gewinnen können, indem sie Geschmacks- und Löslichkeitsbedenken ansprechen. Der Nordamerika Erbsenprotein-Zutaten Markt bietet diesen Unternehmen auch einen Weg, in spezifikationssensiblen Anwendungen zu konkurrieren, ohne die Größe landwirtschaftlicher Integratoren erreichen zu müssen.
Roquette führte im Februar 2026 NUTRALYS Pea 850F für Getränke ein, die einen sauberen und neutralen Geschmack erfordern. Beyond Meat schloss zudem eine Liefervereinbarung mit Roquette bis 2027 ab, die langfristige Lieferarrangements für einen bedeutenden Hersteller unterstützt. Die Partnerschaft von Ingredion mit Lantmännen stärkt seine Position bei differenzierten Isolaten. Die Lebensmittelsicherheitszertifizierung nach Food Safety System Certification 22000 und die NOP-Bio-Verifizierung des United States Department of Agriculture sind wichtige Lieferantenqualifikationsanforderungen in den Bereichen Lebensmittel, Nahrungsergänzungsmittel und Körperpflege. Farbest Brands bleibt ein aktiver nordamerikanischer Distributor und Vermarkter von konventionellem und biologischem Erbsenprotein, während DuPont nach der früheren Veräußerung seines Bereichs Nutrition & Biosciences kein eigenständiger aktiver Erbsenprotein-Zutatenhersteller mehr ist. Merit Functional Foods oder SunOpta können das aktuelle Wettbewerbsfeld besser repräsentieren, wenn ein Ersatz erforderlich ist. Diese Lieferantenanforderungen machen den Nordamerika Erbsenprotein-Zutaten Markt weniger abhängig vom Preis als einzigem Auswahlkriterium.
Marktführer im Bereich nordamerikanische Erbsenproteinzutaten
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
Glanbia PLC
-
Ingredion Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Erbsenprotein-Zutaten Markt
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- Glanbia PLC
- Ingredion Incorporated
- Farbest Brands
- International Flavors & Fragrances Inc.
- Kerry Group PLC
- Roquette Frères
- The Scoular Company
- Puris Proteins LLC
- AGT Food and Ingredients Inc.
- Axiom Foods Inc.
- Burcon NutraScience Corp.
- Cosucra Groupe Warcoing
- Emsland Group
- DuPont de Nemours Inc.
- Anchor Ingredients Co.
- Louis Dreyfus Company
- NOW Foods

Recent Industry Developments in Nordamerika Erbsenprotein-Zutaten Markt
- Januar 2025: Axiom Foods hat Vegotein N Neutral, eine Erbsenproteinzutat, eingeführt, um der wachsenden Nachfrage nach Erbsenprotein auf dem Markt gerecht zu werden. Es enthält eine Proteinkonzentration von 80 % und ist vollständig verdaulich. Die Zutat wird aus gelben Nicht-GVO-Erbsen hergestellt, die in Nordamerika angebaut werden.
- Dezember 2024: Burcon NutraScience Corporation stellte PeazazzC vor, ein sauber schmeckendes Erbsenprotein, das für den wachsenden pflanzenbasierten Proteinmarkt entwickelt wurde. Es wird aus nordamerikanischen Nicht-GVO-Felderbsen gewonnen und eignet sich für verschiedene Anwendungen, darunter Getränke, Milchalternativen, Backwaren und Ernährungsriegel.
- Juli 2024: Ingredion Incorporated stellte sein in Nordamerika angebautes und produziertes Proteinanreicherungsprodukt VITESSENCE Pea 100 HD vor, ein Erbsenprotein, das speziell für kaltgepresste Riegel entwickelt wurde. Dieses Produkt hilft dabei, die Weichheit kaltgepresster Riegel während ihrer gesamten Haltbarkeitsdauer aufrechtzuerhalten, verbessert Textur und sensorische Eigenschaften und fügt Nährwert hinzu, um den Verbraucherpräferenzen gerecht zu werden.


Berichtsumfang des nordamerikanischen Marktes für Erbsenproteinzutaten
Erbsenprotein ist ein hochwertiges, pflanzenbasiertes Proteinpulver aus gelben Schälerbsen, das in veganen, laktosefreien und allergenfreundlichen Ernährungsweisen beliebt ist und für seine Verdaulichkeit, seinen Eisengehalt und seine essentiellen Aminosäuren geschätzt wird. Die nordamerikanischen Erbsenproteinzutaten sind nach Form, Art, Anwendung und Geografie segmentiert. Nach Form ist der Markt in Konzentrate, Isolate und Texturiert/Hydrolysiert segmentiert. Nach Art ist der Markt in konventionell und bio segmentiert. Nach Anwendung ist der Markt in Tierfutter, Körperpflege und Kosmetik, Lebensmittel und Getränke sowie Nahrungsergänzungsmittel segmentiert. Nach Geografie ist der Markt in die Vereinigten Staaten, Kanada, Mexiko und das übrige Nordamerika segmentiert. Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
| Konzentrate |
| Isolate |
| Texturiert/Hydrolysiert |
| Konventionell |
| Bio |
| Tierfutter | |
| Körperpflege und Kosmetik | |
| Lebensmittel und Getränke | Backwaren |
| Getränke | |
| Frühstückscerealien | |
| Würzmittel/Soßen | |
| Milch- und Milchalternativprodukte | |
| Fleisch-/Geflügel-/Meeresfrüchte- und Fleischersatzprodukte | |
| Verzehrfertige/Kochfertige Lebensmittelprodukte | |
| Snacks | |
| Nahrungsergänzungsmittel | Babynahrung und Säuglingsnahrung |
| Ernährung für ältere Menschen und medizinische Ernährung | |
| Sport-/Leistungsernährung |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Übriges Nordamerika |
| Nach Form | Konzentrate | |
| Isolate | ||
| Texturiert/Hydrolysiert | ||
| Nach Art | Konventionell | |
| Bio | ||
| Nach Anwendung | Tierfutter | |
| Körperpflege und Kosmetik | ||
| Lebensmittel und Getränke | Backwaren | |
| Getränke | ||
| Frühstückscerealien | ||
| Würzmittel/Soßen | ||
| Milch- und Milchalternativprodukte | ||
| Fleisch-/Geflügel-/Meeresfrüchte- und Fleischersatzprodukte | ||
| Verzehrfertige/Kochfertige Lebensmittelprodukte | ||
| Snacks | ||
| Nahrungsergänzungsmittel | Babynahrung und Säuglingsnahrung | |
| Ernährung für ältere Menschen und medizinische Ernährung | ||
| Sport-/Leistungsernährung | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||


Marktdefinition
- Endverbraucher - Der Markt für Proteinzutaten operiert auf B2B-Basis. Hersteller von Lebensmitteln, Getränken, Nahrungsergänzungsmitteln, Tierfutter sowie Körperpflege und Kosmetik gelten als Endverbraucher im untersuchten Markt. Der Umfang schließt Hersteller aus, die flüssige/trockene Molke als Binde- oder Verdickungsmittel oder für andere Nicht-Protein-Anwendungen kaufen.
- Penetrationsrate - Die Penetrationsrate ist definiert als der prozentuale Anteil des proteinangereicherten Endverbrauchermarktvolumens am gesamten Endverbrauchermarktvolumen.
- Durchschnittlicher Proteingehalt - Der durchschnittliche Proteingehalt ist der durchschnittliche Proteingehalt pro 100 g Produkt, der von allen im Rahmen dieses Berichts berücksichtigten Endverbraucherunternehmen hergestellt wird.
- Endverbrauchermarktvolumen - Das Endverbrauchermarktvolumen ist das konsolidierte Volumen aller Arten und Formen von Endverbraucherprodukten im jeweiligen Land oder der jeweiligen Region.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Alpha-Lactalbumin (α-Lactalbumin) | Es ist ein Protein, das die Produktion von Laktose in der Milch fast aller Säugetierarten reguliert. |
| Aminosäure | Es ist eine organische Verbindung, die sowohl Amino- als auch Carbonsäurefunktionsgruppen enthält, die für die Synthese von Körperprotein und anderen wichtigen stickstoffhaltigen Verbindungen wie Kreatin, Peptidhormonen und einigen Neurotransmittern erforderlich sind. |
| Blanchieren | Es ist der Prozess des kurzen Erhitzens von Gemüse mit Dampf oder kochendem Wasser. |
| BRC | British Retail Consortium |
| Brotverbesserer | Es ist eine mehlbasierte Mischung aus mehreren Komponenten mit spezifischen funktionellen Eigenschaften, die darauf ausgelegt sind, die Teigeigenschaften zu modifizieren und dem Brot Qualitätsmerkmale zu verleihen. |
| BSF | Schwarze Soldatenfliege |
| Kaseinat | Es ist eine Substanz, die durch Zugabe einer Base zu Säurekasein, einem Kaseinderivat, hergestellt wird. |
| Zöliakie | Zöliakie ist eine Immunreaktion auf den Verzehr von Gluten, einem Protein, das in Weizen, Gerste und Roggen vorkommt. |
| Kolostrum | Es ist eine milchige Flüssigkeit, die von Säugetieren kurz nach der Geburt abgesondert wird, bevor die Muttermilchproduktion beginnt. |
| Konzentrat | Es ist die am wenigsten verarbeitete Form von Protein und hat einen Proteingehalt von 40–90 Gewichtsprozent. |
| Trockene Proteinbasis | Es bezieht sich auf den Prozentsatz des "reinen Proteins" in einem Nahrungsergänzungsmittel, nachdem das darin enthaltene Wasser durch Hitze vollständig entfernt wurde. |
| Trockenmolke | Es ist das Produkt, das durch Trocknen von frischer Molke entsteht, die pasteurisiert wurde und der kein Konservierungsmittel zugesetzt wurde. |
| Eiprotein | Es ist eine Mischung aus einzelnen Proteinen, darunter Ovalbumin, Ovomucoid, Ovoglobulin, Conalbumin, Vitellin und Vitellenin. |
| Emulgator | Es ist ein Lebensmittelzusatzstoff, der das Mischen von Lebensmitteln erleichtert, die nicht miteinander mischbar sind, wie Öl und Wasser. |
| Anreicherung | Es ist die gezielte Zugabe von Mikronährstoffen, die natürlicherweise nicht in ihnen vorkommen oder die bei der Verarbeitung verloren gehen, um den Nährwert eines Lebensmittelprodukts zu verbessern. |
| ERS | Wirtschaftsforschungsdienst des USDA |
| Extrusion | Es ist der Prozess, bei dem weiche gemischte Zutaten durch eine Öffnung in einer perforierten Platte oder Düse gepresst werden, die so gestaltet ist, dass sie die gewünschte Form erzeugt. Das extrudierte Lebensmittel wird dann durch Klingen auf eine bestimmte Größe geschnitten. |
| Fava | Auch als Faba bekannt, ist es ein anderes Wort für gelbe Schälbohnen. |
| FDA | Lebensmittel- und Arzneimittelbehörde |
| Flocken | Es ist ein Prozess, bei dem typischerweise ein Getreide (wie Mais, Weizen oder Reis) zu Grieß zerkleinert, mit Aromen und Sirupen gekocht und dann zwischen gekühlten Walzen zu Flocken gepresst wird. |
| Schaumbildner | Es ist eine Lebensmittelzutat, die es ermöglicht, eine gleichmäßige Dispersion einer gasförmigen Phase in einem flüssigen oder festen Lebensmittel zu bilden oder aufrechtzuerhalten. |
| Gastronomie | Es bezieht sich auf den Teil der Lebensmittelbranche, der Unternehmen, Institutionen und Firmen umfasst, die Mahlzeiten außer Haus zubereiten. Dazu gehören Restaurants, Schul- und Krankenhausmensen, Cateringunternehmen und viele andere Formate. |
| FSANZ | Lebensmittelstandards Australien Neuseeland |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst |
| FSSAI | Lebensmittelsicherheits- und Standardsbehörde Indiens |
| Geliermittel | Es ist eine Zutat, die als Stabilisator und Verdickungsmittel fungiert, um Verdickung ohne Steifheit durch die Bildung von Gel zu ermöglichen. |
| GHG | Treibhausgas |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Hanf | Es ist eine botanische Klasse von Cannabis sativa-Sorten, die speziell für industrielle oder medizinische Zwecke angebaut werden. |
| Hydrolysat | Es ist eine Form von Protein, die durch Einwirkung von Enzymen auf das Protein hergestellt wird, die die Bindungen zwischen den Aminosäuren des Proteins teilweise aufbrechen und große, komplizierte Proteine in kleinere Stücke zerlegen können. Seine Verarbeitung macht es leichter und schneller verdaulich. |
| Hypoallergen | Es bezieht sich auf eine Substanz, die weniger allergische Reaktionen verursacht. |
| Isolat | Es ist die reinste und am stärksten verarbeitete Form von Protein, die einer Trennung unterzogen wurde, um eine reine Proteinfraktion zu erhalten. Es enthält typischerweise ≥ 90 % Protein nach Gewicht. |
| Keratin | Es ist ein Protein, das zur Bildung von Haaren, Nägeln und der äußeren Hautschicht beiträgt. |
| Lactalbumin | Es ist das in Milch enthaltene Albumin, das aus Molke gewonnen wird. |
| Lactoferrin | Es ist ein eisenbindendes Glykoprotein, das in der Milch der meisten Säugetiere vorkommt. |
| Lupine | Es sind die gelben Hülsenfruchtsamen der Gattung Lupinus. |
| Millennial | Auch als Generation Y oder Gen Y bekannt, bezieht es sich auf Personen, die zwischen 1981 und 1996 geboren wurden. |
| Monogastrisch | Es bezieht sich auf ein Tier mit einem einkammerigen Magen. Beispiele für Monogastrier sind Menschen, Geflügel, Schweine, Pferde, Kaninchen, Hunde und Katzen. Die meisten Monogastrier sind im Allgemeinen nicht in der Lage, viel Zellulose-Nahrungsmittel wie Gräser zu verdauen. |
| MPC | Milchproteinkonzentrat |
| MPI | Milcheiweiß-Isolat |
| MSPI | Methyliertes Sojaproteinisolat |
| Mykoprotein | Mykoprotein ist eine Form von Einzellerprotein, auch als Pilzprotein bekannt, das aus Pilzen für den menschlichen Verzehr gewonnen wird. |
| Nutrikosmetics | Es ist eine Kategorie von Produkten und Zutaten, die als Nahrungsergänzungsmittel wirken, um die natürliche Schönheit von Haut, Nägeln und Haaren zu pflegen. |
| Osteoporose | Es ist ein medizinischer Zustand, bei dem die Knochen durch Gewebeverlust brüchig und zerbrechlich werden, typischerweise als Folge von Hormonveränderungen oder einem Mangel an Kalzium oder Vitamin D. |
| PDCAAS | Der proteinverdaulichkeitskorrigierte Aminosäure-Score (PDCAAS) ist eine Methode zur Bewertung der Qualität eines Proteins auf der Grundlage sowohl der Aminosäureanforderungen des Menschen als auch seiner Fähigkeit, es zu verdauen. |
| Pro-Kopf-Verbrauch von tierischem Protein | Es ist die durchschnittliche Menge an tierischem Protein (wie Milch, Molke, Gelatine, Kollagen und Eiproteine), die für den Verzehr durch jede Person in einer tatsächlichen Bevölkerung verfügbar ist. |
| Pro-Kopf-Verbrauch von pflanzlichem Protein | Es ist die durchschnittliche Menge an pflanzlichem Protein (wie Soja-, Weizen-, Erbsen-, Hafer- und Hanfproteine), die für den Verzehr durch jede Person in einer tatsächlichen Bevölkerung verfügbar ist. |
| Quorn | Es ist ein mikrobielles Protein, das unter Verwendung von Mykoprotein als Zutat hergestellt wird, bei dem die Pilzkultur getrocknet und mit Eialbumin oder Kartoffelprotein gemischt wird, das als Bindemittel wirkt, und dann in der Textur angepasst und in verschiedene Formen gepresst wird. |
| Kochfertig (RTC) | Es bezieht sich auf Lebensmittelprodukte, die alle Zutaten enthalten, bei denen jedoch eine gewisse Zubereitung oder ein Kochvorgang gemäß den Anweisungen auf der Verpackung erforderlich ist. |
| Verzehrfertig (RTE) | Es bezieht sich auf ein Lebensmittelprodukt, das im Voraus zubereitet oder gekocht wurde und vor dem Verzehr keine weitere Zubereitung oder Kochvorgang erfordert. |
| RTD | Trinkfertig |
| RTS | Servierfertig |
| Gesättigtes Fett | Es ist eine Art Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Es gilt allgemein als ungesund. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann in der Regel in eine Hülle gefüllt wird. |
| Seitan | Es ist ein pflanzenbasierter Fleischersatz aus Weizengluten. |
| Softgel | Es ist eine gelatinebasierte Kapsel mit flüssiger Füllung. |
| SPC | Sojaproteinkonzentrat |
| SPI | Sojaproteinisolat |
| Spirulina | Es ist eine Biomasse aus Cyanobakterien, die von Menschen und Tieren verzehrt werden kann. |
| Stabilisator | Es ist eine Zutat, die Lebensmittelprodukten zugesetzt wird, um ihre ursprüngliche Textur sowie ihre physikalischen und chemischen Eigenschaften zu erhalten oder zu verbessern. |
| Supplementierung | Es ist der Konsum oder die Bereitstellung von konzentrierten Quellen von Nährstoffen oder anderen Substanzen, die dazu bestimmt sind, Nährstoffe in der Ernährung zu ergänzen und Nährstoffmängel zu beheben. |
| Texturant | Es ist eine spezifische Art von Lebensmittelzutat, die verwendet wird, um das Mundgefühl und die Textur von Lebensmittel- und Getränkeprodukten zu kontrollieren und zu verändern. |
| Verdickungsmittel | Es ist eine Zutat, die verwendet wird, um die Viskosität einer Flüssigkeit oder eines Teigs zu erhöhen und ihn dicker zu machen, ohne seine anderen Eigenschaften wesentlich zu verändern. |
| Transfett | Auch als trans-ungesättigte Fettsäuren oder Transfettsäuren bezeichnet, ist es eine Art ungesättigtes Fett, das natürlicherweise in kleinen Mengen in Fleisch vorkommt. |
| TSP | Texturiertes Sojaprotein |
| TVP | Texturiertes Pflanzenprotein |
| WPC | Molkenproteinkonzentrat |
| WPI | Molkenproteinisolat |

Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Die quantifizierbaren Schlüsselvariablen (branchenspezifische und externe) für das spezifische Produktsegment und Land werden aus einer Gruppe relevanter Variablen und Faktoren auf Basis von Desk-Research und Literaturrecherche sowie primären Experteneingaben ausgewählt. Diese Variablen werden durch Regressionsmodellierung (wo erforderlich) weiter bestätigt.
- Schritt 2: Aufbau eines Marktmodells: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen aufgebaut.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen






 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
