
Größe und Marktanteil des nordamerikanischen Markts für Mahlzeitenersatz
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.34 Milliarden US-Dollar |
| Marktgröße (2026) | 6.79 Milliarden US-Dollar |
| Marktgröße (2031) | 9.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Markts für Mahlzeitenersatz von Mordor Intelligence
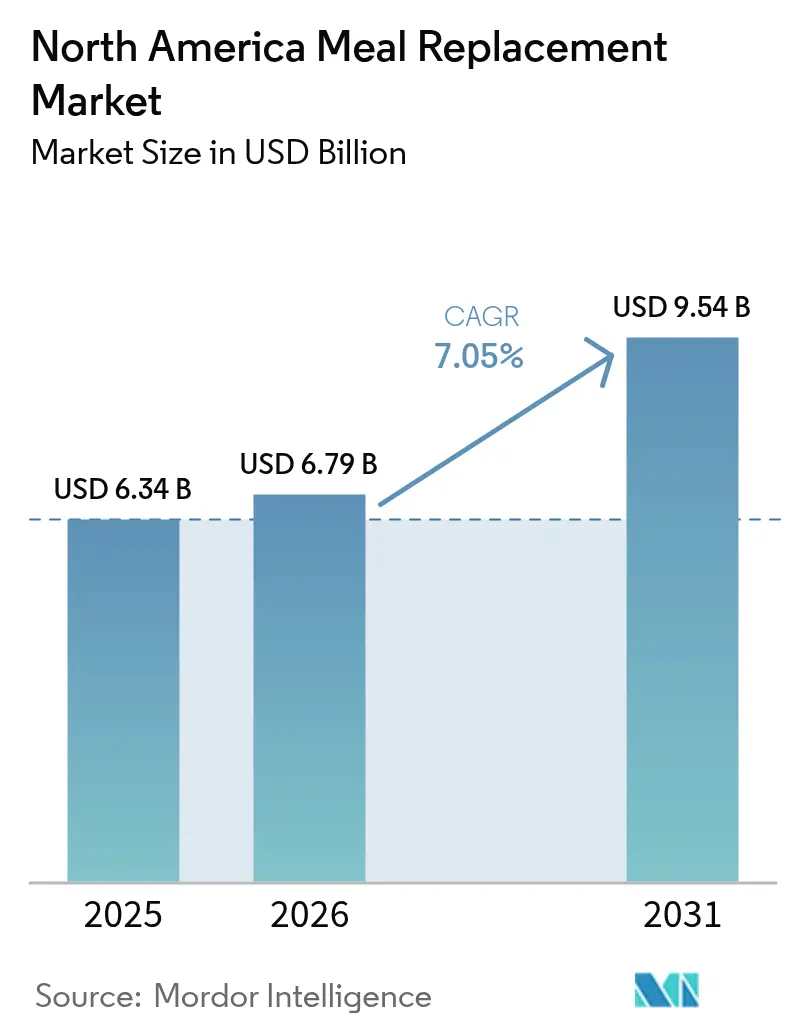
Die Marktgröße des nordamerikanischen Markts für Mahlzeitenersatz wurde im Jahr 2025 auf USD 6,34 Milliarden geschätzt und wird voraussichtlich von USD 6,79 Milliarden im Jahr 2026 auf USD 9,54 Milliarden bis 2031 anwachsen, bei einer CAGR von 7,05 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch veränderte Verbraucherpräferenzen und Lebensstilmuster angetrieben. Die steigende Nachfrage nach praktischen und nahrhaften Lebensmitteloptionen ist insbesondere unter Berufstätigen, Studierenden und städtischen Bevölkerungsgruppen zu beobachten. Veränderungen in den Arbeitsmustern, einschließlich verlängerter Arbeitszeiten und hybrider Modelle, haben dazu geführt, dass Verbraucher schnelle, jedoch ernährungsphysiologisch vollständige Alternativen zu herkömmlichen Mahlzeiten suchen. Der Markt hat auch von Fortschritten in der Lebensmittelwissenschaft profitiert, einschließlich der Integration von Probiotika und Adaptogenen, die es Herstellern ermöglichen, Produkte für spezifische Ernährungsanforderungen zu entwickeln, wie z. B. Keto-, Diabetiker-freundliche und glutenfreie Optionen. Das Wachstum des Markts wird darüber hinaus durch die Ausweitung digitaler Vertriebskanäle und Direct-to-Consumer-Dienste unterstützt, die personalisierte Ernährungspläne und praktische Lieferoptionen bieten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Pulverformate mit einem Marktanteil von 42,88 % am Markt für Mahlzeitenersatz im Jahr 2025; trinkfertige (RTD) Produkte wachsen mit der höchsten CAGR von 7,74 % bis 2031.
- Nach Verpackung hielten Flaschen im Jahr 2025 einen Umsatzanteil von 64,72 %, während Tetra-Pak-Kartons voraussichtlich mit einer CAGR von 8,39 % bis 2031 wachsen werden.
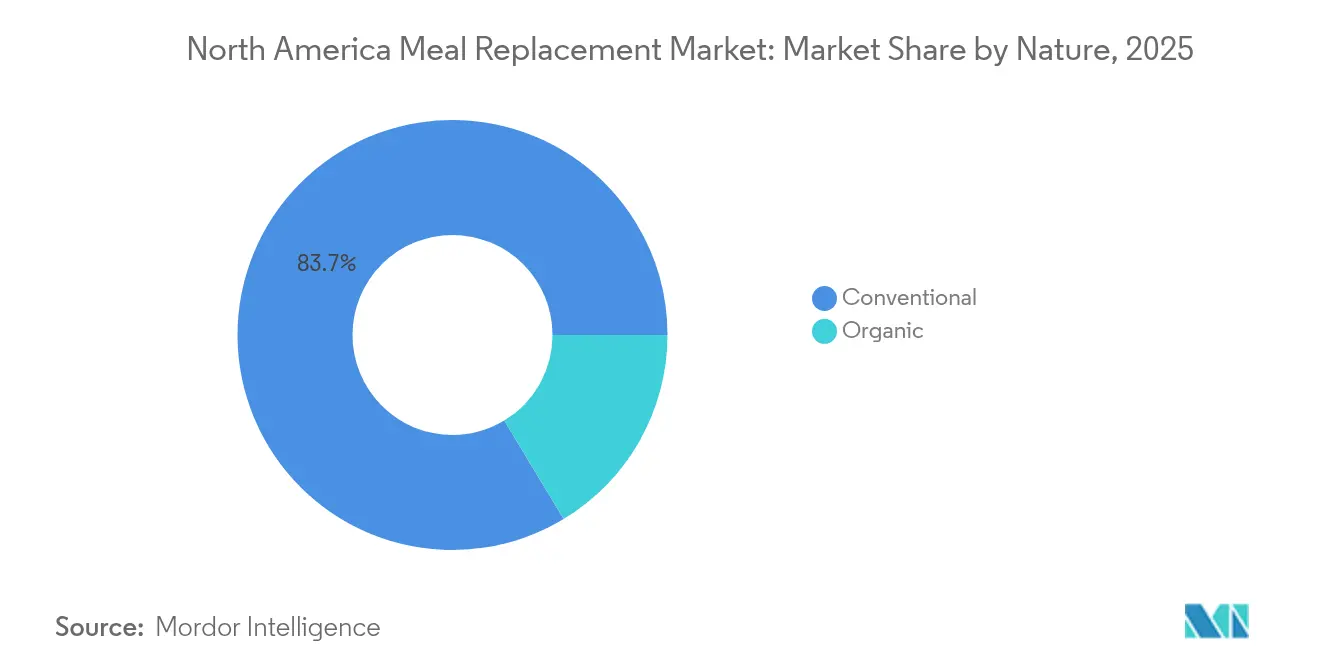
- Nach Art entfielen auf konventionelle Produkte 83,65 % des Umsatzes im Jahr 2025, während das Biosegment mit einer CAGR von 9,14 % wächst.
- Nach Vertriebskanal entfielen auf Supermärkte und Hypermärkte 47,25 % des Umsatzes im Jahr 2025, und Online-Händler werden voraussichtlich jährlich um 7,28 % bis 2031 wachsen.
- Nach Geografie repräsentierten die Vereinigten Staaten 77,92 % des Umsatzes im Jahr 2025, während Mexiko voraussichtlich mit einer CAGR von 9,03 % während des Prognosezeitraums wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen Markts für Mahlzeitenersatz
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schnelle und nahrhafte Mahlzeitenoptionen gewinnen inmitten eines geschäftigen Lebensstils an Popularität | +1.2% | Nordamerika, mit stärkstem Wachstum in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Steigende Fitnesstrends treiben die Nachfrage nach proteinreichen Ersatzprodukten an | +1.8% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Mexiko | Langfristig (≥ 4 Jahre) |
| E-Commerce-Plattformen verbessern die Zugänglichkeit globaler Marken für Mahlzeitenersatz | +1.1% | Global, mit frühen Gewinnen in Ballungsräumen der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Gesteigertes Bewusstsein für Portionskontrolle fördert die Akzeptanz von Mahlzeitenersatz | +0.9% | Nordamerika, insbesondere unter GLP-1-Medikamentenbenutzern | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte verbessern Produktvielfalt, Geschmack und Haltbarkeit | +0.8% | Produktionszentren in den Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Betriebliche Wellness-Initiativen fördern Mahlzeitenersatz in Arbeitsumgebungen | +0.7% | Nordamerika, konzentriert in großen Geschäftszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle und nahrhafte Mahlzeitenoptionen gewinnen inmitten eines geschäftigen Lebensstils an Popularität
Betriebliche Mahlzeiten-Lieferdienste bedienen den institutionellen Bedarf, da hybride Arbeitsregelungen neue Anforderungen an Mitarbeiter-Wellness-Programme stellen. Laut einer Studie von DoorDash for Business aus dem Jahr 2025 berichten 91 % der Mitarbeiter, die Mahlzeitsleistungen erhalten, von einer höheren Arbeitszufriedenheit, was Unternehmen dazu veranlasst, Mahlzeitdienste in ihre Leistungspakete aufzunehmen. Die Nachfrage nach effizienten Ernährungslösungen hat sich von einzelnen Verbrauchern auf Betriebskantinen und betriebliche Cateringbetriebe ausgeweitet, wo Mahlzeitenersatz kontrollierte Portionen als Alternativen zu herkömmlichen Verpflegungsangeboten bietet. Das betriebliche Mahlzeiten-Lieferprogramm von Factor demonstriert diese Entwicklung, indem es verschiedene Ernährungsoptionen anbietet, darunter kohlenhydratarme, Keto- und vegane Mahlzeiten. Dieses Geschäftsmodell generiert stabile Einnahmequellen, die im Vergleich zu Direct-to-Consumer-Verkäufen eine höhere Widerstandsfähigkeit bei wirtschaftlichen Schwankungen aufweisen. Darüber hinaus liefert die Integration von Mahlzeitenersatz in betriebliche Wellness-Programme wertvolle Daten zu Verbrauchsmustern, die die Produktentwicklung und Marketinginitiativen steuern.
Steigende Fitnesstrends treiben die Nachfrage nach proteinreichen Ersatzprodukten an
Die Proteinanreicherung hat sich von einer Nischen-Sportnahrung zur Mainstream-Verbrauchernachfrage entwickelt und ist zu einem bedeutenden Treiber im Markt für Mahlzeitenersatz geworden. Laut dem International Food Information Council (IFIC) sind 71 % der Amerikaner im Jahr 2024 aktiv darum bemüht, ihre Proteinzufuhr zu erhöhen [1]Quelle: International Food Information Council (IFIC), "2024 IFIC Food & Health Survey", foodinsight.org. Im März 2025 brachte Quest Nutrition seinen Protein-Milchshake auf den Markt, der 45 Gramm Protein, 2 Gramm Zucker und 4 Gramm oder weniger Netto-Kohlenhydrate enthält, was die Marktnachfrage nach proteinreichen Convenience-Produkten demonstriert, die herkömmliche Portionsgrößen übertreffen. Der Fitnesstrend korrespondiert mit der alternden Bevölkerung, da Verbraucher die Rolle von Protein bei der Erhaltung der Muskelmasse und der Stoffwechselgesundheit erkennen. Pflanzenbasierte Proteininnovationen, insbesondere bei der Verarbeitung von Erbsen- und Saubohnen, adressieren Nachhaltigkeitsbedenken und erfüllen gleichzeitig die Anforderungen der Leistungsernährung. Fertigungsfortschritte bei der Proteinstabilisierung verhindern Schaumprobleme, die zuvor die Proteinkonzentration in flüssigen Formulierungen einschränkten, und ermöglichen eine höhere Proteindichte ohne Beeinträchtigung von Geschmack oder Textur.
E-Commerce-Plattformen verbessern die Zugänglichkeit globaler Marken für Mahlzeitenersatz
Direct-to-Consumer-Strategien verändern die Vertriebsökonomie, da Hersteller traditionelle Handelsspannen umgehen und direkte Kundenbeziehungen aufbauen. Die Entwicklung integrierter Mahlzeitenplanungsplattformen durch große Händler wie Walmart konsolidiert verschiedene Mahlzeitenlösungen in einem einheitlichen System, das es Herstellern von Mahlzeitenersatz ermöglicht, Cross-Selling-Möglichkeiten und Verhaltensdatenanalysen zu nutzen. Die Einführung abonnementbasierter Geschäftsmodelle generiert konsistente Einnahmequellen und erleichtert gleichzeitig datengestützte, personalisierte Ernährungsempfehlungen auf der Grundlage von Verbrauchsmustern und Verbraucher-Feedback. E-Commerce-Vertriebskanäle ermöglichen es Herstellern, effiziente Produkttests und Anpassungen durchzuführen und neue Formulierungen mit reduziertem Lagerbestandsrisiko im Vergleich zu herkömmlichen Markteinführungen im Einzelhandel einzuführen.
Technologische Fortschritte verbessern Produktvielfalt, Geschmack und Haltbarkeit
Fortschrittliche Gefriertrockungstechnologie verbessert die Produktformulierungsmöglichkeiten bei Kaltgetränkeanwendungen, wobei Nestlés Entwicklungen die Agglomeration von Inhaltsstoffen verhindern und verschiedene Produktformate mit verlängerter Lagerstabilität ermöglichen. Im August 2024 führte PlantFusion ein Standbeutelformat für Proteinpulver ein, das ein mehrschichtiges, pflanzenbasiertes Material verwendet, das zu 100 % kompostierbar ist. Diese Verpackungsinnovation erhält Feuchtigkeits- und Sauerstoffbarriereeigenschaften aufrecht und adressiert gleichzeitig Nachhaltigkeitsanforderungen. Fermentationsbasierte Proteinproduktion liefert Inhaltsstoffe mit überlegenen organoleptischen Eigenschaften und geringeren Umweltauswirkungen im Vergleich zu herkömmlichen Proteinquellen. Diese technologischen Entwicklungen ermöglichen es Herstellern, ihre Produktportfolios mit verbesserten Geschmacksprofilen und verbesserten Stabilitätseigenschaften zu erweitern, während die Herstellungskosten durch erhöhte Effizienz und minimierten Abfall gesenkt werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Missverständnisse über künstliche Inhaltsstoffe reduzieren das Verbrauchervertrauen | -1.3% | Nordamerika, insbesondere unter bio-orientierten Verbrauchern | Langfristig (≥ 4 Jahre) |
| Allergenbedenken schränken den Konsum unter empfindlichen Bevölkerungsgruppen ein | -0.8% | Vereinigte Staaten und Kanada, mit regulatorischem Fokus | Mittelfristig (2–4 Jahre) |
| Produktrückrufe untergraben Markentreue und Verbrauchervertrauen | -1.1% | Nordamerika, mit Auswirkungen auf den institutionellen Markt | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Sättigungswirkung im Vergleich zu vollständigen Mahlzeiten behindert die langfristige Akzeptanz | -0.9% | Global, mit kulturellen Unterschieden bei Mahlzeiterwartungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Missverständnisse über künstliche Inhaltsstoffe reduzieren das Verbrauchervertrauen
Die wachsende Verbrauchernachfrage nach sauberen Etiketten stellt eine erhebliche Markteinschränkung dar, da sie die Produktionskosten und die betriebliche Komplexität in der gesamten Lieferkette erhöht. Verbraucher prüfen Zutatenlisten sorgfältig auf künstliche Zusatzstoffe. Die Bewertung von Taramelmehl durch die Food and Drug Administration (FDA) im Mai 2024, die zu seiner Einstufung als nicht zugelassener Lebensmittelzusatzstoff führte, zeigt, wie regulatorische Entscheidungen Inhaltsstoffe aus Formulierungen entfernen und das Verbrauchervertrauen in neue Zusatzstoffe verringern können. Die Produktion pflanzenbasierter Proteine erfordert funktionelle Inhaltsstoffe, die Verbraucher häufig als künstlich wahrnehmen, was zu einem grundlegenden Konflikt zwischen technischen Anforderungen und sauberen Etikettierungszielen führt. Diese Herausforderung ist besonders bei der Proteinstabilisierung offensichtlich, wo traditionelle Emulgatoren und Stabilisatoren trotz bewährter Sicherheit und funktioneller Anforderungen auf Verbraucherwiderstand stoßen. Unternehmen müssen erhebliche Ressourcen in die Entwicklung alternativer Inhaltsstoffe und die Aufklärung der Verbraucher investieren, während sie gleichzeitig die Produktqualitätsstandards aufrechterhalten. Diese Einschränkung betrifft insbesondere preissensible Marktsegmente, in denen saubere Etikettierungsalternativen nach wie vor zu teuer sind.
Produktrückrufe untergraben Markentreue und Verbrauchervertrauen
Der Listeria-Ausbruch 2024–2025, der mit Nahrungsergänzungsshakes in Langzeitpflegeeinrichtungen in Verbindung gebracht wurde, führte zu 38 dokumentierten Erkrankungen und 11 Todesfällen, wie von der Food and Drug Administration (FDA) berichtet [2]Quelle: Food and Drug Administration (FDA), "Untersuchung des Listeria-monocytogenes-Ausbruchs: Gefrorene ergänzende Shakes (Februar 2025)", www.fda.gov. Der institutionelle Markt zeigt erhebliche Einschränkungen, da Gesundheitseinrichtungen und betriebliche Wellness-Programme strenge Lieferantenqualifikationsprotokolle einführen, die zurückgerufene Marken systematisch von künftigen Beschaffungsüberlegungen ausschließen. Die finanziellen Folgen von Rückrufen umfassen direkte Produktersatzausgaben, potenzielle rechtliche Konsequenzen, verbindliche regulatorische Compliance-Maßnahmen und erhebliche Marketinginvestitionen, die für die Wiederherstellung des Rufs erforderlich sind. Die komplexe Verflechtung der Zutatenlieferketten zeigt, dass eine Kontamination, die von einem einzelnen Lieferanten ausgeht, in der Lage ist, mehrere Marken gleichzeitig zu beeinträchtigen und damit umfassende Marktunsicherheit zu erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Trinkfertige Produkte treiben Innovationen an
Pulverprodukte dominieren derzeit den Markt mit einem Anteil von 42,88 % im Jahr 2025, angetrieben durch operative Kostenvorteile und verbesserte Anpassungsmöglichkeiten, die verschiedene Verbrauchersegmente ansprechen. Das Pulversegment behält seine Marktführerschaft durch mehrere strategische Vorteile bei, darunter geringere Herstellungskosten, verlängerte Produktlebensdauer und die Fähigkeit zur institutionellen Massenverteilung. Das Wachstum des Segments wird durch die Integration nachhaltiger Verpackungslösungen und die Möglichkeit zur personalisierten Ernährung durch präzise Formulierungskontrolle weiter unterstützt.
Das Segment der trinkfertigen Produkte zeigt eine signifikante Marktexpansion mit einer prognostizierten CAGR von 7,74 % bis 2031. Dieses Wachstum ist in erster Linie auf technologische Fortschritte bei Verpackungsmethoden und Proteinstabilisierungsprozessen zurückzuführen, die es Herstellern ermöglichen, höhere Proteinkonzentrationen ohne Beeinträchtigung der Produktqualität zu erzielen. Die Implementierung von Tetra Paks Industrial Protein Mixer-Technologie hat frühere Einschränkungen bei der Proteinkonzentration durch die Beseitigung von Schaumproblemen effektiv behoben. In der Kategorie der Nährwertriegel werden die Marktdynamiken durch den zunehmenden Wettbewerb durch alternative proteinreiche Produkte beeinflusst, insbesondere durch gefrorene Desserts und angereicherte Snacks. Das spezialisierte Produktsegment, das Gele und Shots umfasst, zeigt zunehmende Relevanz in medizinischen Ernährungsanwendungen, insbesondere bei der Adressierung der Anforderungen von GLP-1-Medikamentenbenutzern, die gezielte Formulierungen zur Muskelerhaltung und Appetitregulierung benötigen.


Nach Verpackungsformat: Nachhaltige Lösungen gewinnen an Dynamik
Tetra-Packs und Kartons weisen mit einer CAGR von 8,39 % bis 2031 die höchste Wachstumsrate auf, angetrieben durch Nachhaltigkeitsinitiativen und erweiterte Haltbarkeitsmöglichkeiten, die Lebensmittelverschwendung und Transportkosten reduzieren. Flaschen halten im Jahr 2025 den größten Marktanteil von 64,72 %, aufgrund der Vertrautheit der Verbraucher und der Vorteile für die Verkaufsflächenpräsentation im Handel, trotz zunehmender Nachhaltigkeitsbedenken. Beutel zeigen eine zunehmende Akzeptanz bei Pulveranwendungen durch Fortschritte bei Barriereeigenschaften und kompostierbaren Materialien, die die Produktintegrität schützen und gleichzeitig Umweltbedenken adressieren. Andere Verpackungsformate erfüllen spezifische Anforderungen, einschließlich Einzelportionen und institutioneller Großverpackungen, und optimieren Kosten und Bequemlichkeit für verschiedene Anwendungsfälle.
Das Umweltbewusstsein der Verbraucher und unternehmerische Nachhaltigkeitsziele beeinflussen die Verpackungsentscheidungen in Individual- und institutionellen Segmenten. Die Aseptiktechnologie von Tetra Pak ermöglicht die Lagerung bei Umgebungstemperatur und eine längere Haltbarkeit, reduziert den Bedarf an Kühlketten und erweitert die Vertriebsmöglichkeiten, insbesondere im E-Commerce und in internationalen Märkten. Flaschen stehen vor Herausforderungen durch die Recyclinginfrastruktur und Bedenken hinsichtlich Plastikmüll, was die Entwicklung von biobasierten Materialien und Mehrwegsystemen vorantreibt. Beutelverpackungen bieten Materialeffizienz und geringere Versandkosten und unterstützen Direct-to-Consumer-Geschäftsmodelle und Abonnementdienste, die häufige Lieferungen erfordern.
Nach Art: Biosegment beschleunigt sich
Konventionelle Produkte behaupten eine dominante Marktposition mit einem Anteil von 83,65 % im Jahr 2025, was auf ihre etablierte Fertigungsinfrastruktur, wettbewerbsfähige Preisvorteile und umfangreiche Vertriebsmöglichkeiten zurückzuführen ist. Die Marktdominanz dieses Segments wird durch eine ausgefeilte Lieferkettenoptimierung, Skalierungseffekte in der Produktion und strategische Beschaffungsbeziehungen gestärkt, die einen kosteneffizienten Betrieb ermöglichen. Die breite Marktdurchdringung des konventionellen Segments wird weiterhin durch die Fähigkeit unterstützt, unterschiedliche Verbraucherpräferenzen in mehreren Preislagen zu bedienen. Das Segment steht jedoch zunehmendem Druck gegenüber, saubere Etikettierungspraktiken und Transparenzinitiativen umzusetzen, obwohl es außerhalb der Parameter der Bio-Zertifizierungsanforderungen operiert.
Biologische Produkte werden voraussichtlich mit einer CAGR von 9,14 % bis 2031 wachsen, angetrieben durch die Bereitschaft der Verbraucher, Premiumpreise für saubere Etikettierungsformulierungen und nachhaltige Beschaffung zu zahlen. Das Biosegment profitiert von den Bio-Zertifizierungsstandards des US-amerikanischen Landwirtschaftsministeriums (USDA) und erhöhter Handelsunterstützung durch dedizierte Regalflächen und Werbeaktionen. Während dieses Segment Premium-Positionierung und Markendifferenzierung ermöglicht, die höhere Margen und Kundentreue unterstützen, steht es vor Herausforderungen durch die Komplexität der Lieferkette und Zertifizierungskosten. Versorgungsengpässe bei der biologischen Proteinproduktion schaffen Preisvolatilität und begrenzen das Wachstumspotenzial. Unternehmerische Nachhaltigkeitsinitiativen und institutionelle Beschaffungsrichtlinien unterstützen trotz höherer Kosten weiterhin die biologische Beschaffung.
Nach Vertriebskanal: E-Commerce-Transformation
Online-Händler werden voraussichtlich bis 2031 eine CAGR von 7,28 % erzielen, angetrieben durch Direct-to-Consumer-Strategien, Abonnementmodelle und digitale Marketingfähigkeiten, die personalisierte Kundenerlebnisse und Datenerfassung ermöglichen. Supermärkte und Hypermärkte halten die dominante Position mit einem Marktanteil von 47,25 % im Jahr 2025 und nutzen Impulskaufmöglichkeiten und die Verbraucherpräferenz für die physische Produktprüfung. Convenience-Stores bedienen den sofortigen Verbrauchsbedarf in städtischen Märkten mit begrenztem Lagerraum, während Fachgeschäfte sich auf Fachberatung und Premium-Produktpositionierung für höhere Margen konzentrieren. Weitere Vertriebskanäle umfassen institutionelle Verkäufe, Automaten am Arbeitsplatz und Partnerschaften mit Gesundheitseinrichtungen, die auf spezifische Kundensegmente abzielen.
Das Wachstum im E-Commerce spiegelt das sich verändernde Einkaufsverhalten der Verbraucher wider, das durch die pandemiebedingten digitalen Akzeptanz und die zunehmende Beliebtheit von Abonnementdiensten beschleunigt wurde, die Komfort und Ersparnisse bei Großeinkäufen bieten. Stationäre Vertriebskanäle passen sich an, indem sie das Einkaufserlebnis im Geschäft verbessern und Omnichannel-Dienste implementieren, die Online-Bestellungen mit Abholung im Geschäft und Rückgaben kombinieren. Die Vertriebskanallandschaft entwickelt sich weiter, da Verbraucher sowohl die digitale Produktentdeckung durch soziale Medien und Influencer-Marketing als auch den stationären Handel für Produkttests und sofortige Verfügbarkeit schätzen.
Geografische Analyse
Die Vereinigten Staaten halten im Jahr 2025 einen dominanten Anteil von 77,92 % am nordamerikanischen Markt für Mahlzeitenersatz. Diese Führungsposition ergibt sich aus der etablierten betrieblichen Wellness-Infrastruktur, der zunehmenden GLP-1-Medikamentenakzeptanz und der Premium-Produktpositionierung, die einen höheren Pro-Kopf-Ausgaben entspricht. Die Fertigstellung der aktualisierten „gesunden” Anspruchskriterien durch die Food and Drug Administration (FDA) im Dezember 2024 bietet neue Kennzeichnungsmöglichkeiten für Hersteller von Mahlzeitenersatz. Die vorgeschlagenen Nährwertkennzeichnungsanforderungen für die Verpackungsvorderseite können die Verbrauchsentscheidungsprozesse beeinflussen. Die Akzeptanz betrieblicher Wellness-Programme wächst weiter, da Unternehmen die Vorteile von Mahlzeitenersatz für die Gesundheit und Produktivität der Mitarbeiter erkennen. Der Markt der Vereinigten Staaten behält seine Bedeutung bei GLP-1-Medikamentenverschreibungen bei und erzeugt eine spezifische Nachfrage nach proteinreichen Formulierungen, die die Muskelerhaltung während der Gewichtsverlusttherapie unterstützen.
Kanada behauptet eine stabile sekundäre Marktposition durch regulatorische Modernisierung und grenzüberschreitende Handelsintegration, die effiziente Produkteinführungen und Lieferkettenoperationen ermöglichen. Die aktualisierten Vorschriften von Health Canada für Lebensmittel mit besonderem Ernährungsbedarf verbessern den Marktzugang für innovative Formulierungen bei gleichzeitiger Aufrechterhaltung der Sicherheitsstandards. Die Marktgenehmigung des Landes für die Vitamin-D-Anreicherung in Joghurt und Kefir deutet auf regulatorische Unterstützung für Nährwertverbesserungen hin, die sich auf Mahlzeitenersatz ausweiten könnten. Kanadische Verbraucher zeigen ein starkes Interesse an pflanzenbasierten Optionen, wobei Agriculture and Agri-Food Canada ein erhebliches Wachstum bei pflanzenbasierten Fertiggerichten dokumentiert, das die Akzeptanz von Mahlzeitenersatz unterstützt.
Mexiko weist mit einer CAGR von 9,03 % bis 2031 die höchste Wachstumsrate auf, unterstützt durch zunehmende Akzeptanz des veganen Markts. Regulatorische Verbesserungen durch COFEPRIS vereinfachen die Genehmigungen für Nahrungsergänzungsmittel durch optimierte Verfahren für Prior Sanitary Import Permit und aktualisierte Kennzeichnungsanforderungen, was Markteintrittsbarrieren senkt und gleichzeitig Sicherheitsstandards aufrechterhält. Die personalisierten Nahrungsergänzungsservices adressieren lokale Gesundheitsherausforderungen. Laut dem Gesundheitsministerium (Mexiko) wiesen Erwachsene im Alter von 40–59 Jahren im Jahr 2023 die höchste Prävalenz von Übergewicht und Fettleibigkeit auf, wobei etwa 83,4 % der erwachsenen Befragten von diesen Erkrankungen betroffen waren, was eine erhebliche Nachfrage nach Gewichtsmanagementlösungen schafft. Das übrige Nordamerika bedient spezialisierte Nischenmärkte mit begrenzter Vertriebsinfrastruktur, aber zunehmender grenzüberschreitender E-Commerce-Aktivität, die Zugang zu Premium-Marken aus den Vereinigten Staaten und Kanada bietet.
Regulatorisches Umfeld
In den Vereinigten Staaten werden Mahlzeitenersatzprodukte als herkömmliche Lebensmittel unter der Aufsicht der FDA reguliert. Die FDA hat die aktualisierten Kriterien für die "Healthy"-Kennzeichnung im Dezember 2024 finalisiert, wobei die Umsetzung am 25. Februar 2025 beginnt und das Compliance-Datum auf den 25. Februar 2028 fällt. Das Human Foods Program der FDA hat für 2026 vorrangige Vorhaben, einschließlich aktiver Regelsetzung zur Nährwertkennzeichnung auf der Vorderseite der Verpackung und derzeit in Entwicklung befindlicher Regeln zu Salzersatzstoffen.
In Kanada fallen Mahlzeitenersatzprodukte, die für besondere diätetische Zwecke vermarktet werden, unter Division 24 der Food and Drug Regulations, wobei die Durchsetzung an die Kennzeichnungs- und Inspektionsvorgaben der CFIA angeglichen ist. Health Canada setzt die mehrjährige Modernisierung der Regulierung für Lebensmittel für besondere diätetische Zwecke fort, und die Übergangsfrist für angereicherte Lebensmittel (supplemented foods) endete am 31. Dezember 2025, was sich auf Formulierung und Positionierung von angereicherten Getränken und Pulvern auswirkt.
Wettbewerbslandschaft
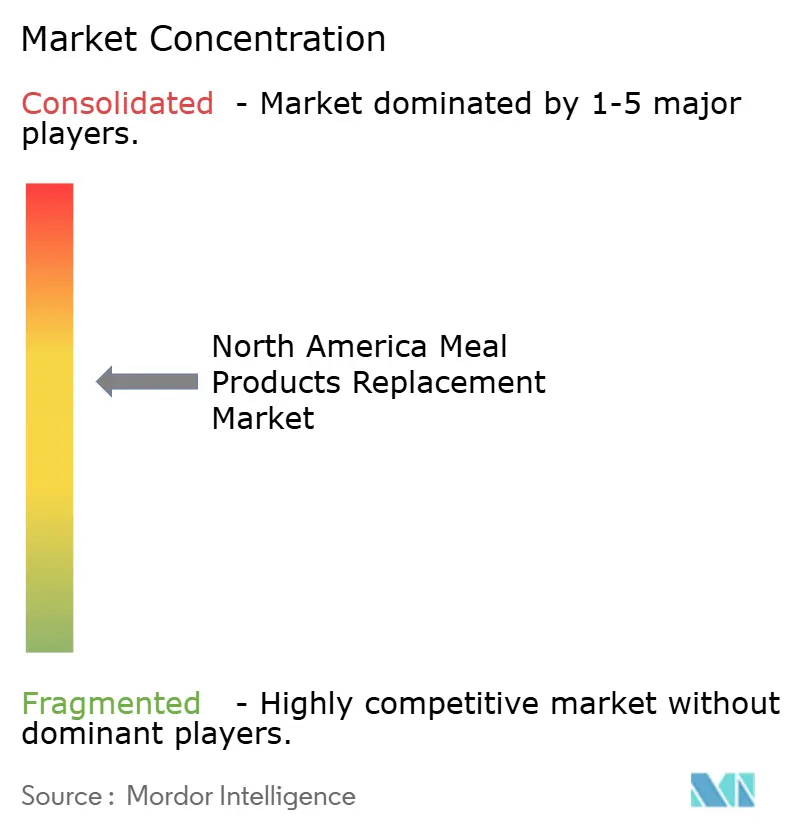
Der nordamerikanische Markt für Mahlzeitenersatz weist eine moderate Konsolidierung auf. Strategische Akquisitionen beeinflussen weiterhin die Wettbewerbsdynamik und Marktpositionierung. Zu den wichtigsten Akteuren des Markts gehören Abbott Laboratories, Nestlé S.A., Glanbia plc, Herbalife Nutrition Ltd. und Simply Good Foods Company. Der technologische Fortschritt der Branche schreitet durch Kooperationen mit Zutatenlieferanten voran, die GLP-1-unterstützende Formulierungen entwickeln und neue Ernährungsanforderungen adressieren, die durch pharmazeutische Gewichtsmanagementmedikamente entstehen.
Unternehmen konzentrieren sich auf personalisierte Ernährung und Möglichkeiten der medizinischen Ernährungstherapie und nutzen künstliche Intelligenz, um Lösungen für spezifische Gesundheitszustände und Medikamentenwechselwirkungen anzupassen. Im Juni 2025 entwickelte Lembas bioaktive Peptide, die die GLP-1-Produktion auf natürliche Weise als Alternativen zu pharmazeutischen Lösungen steigern. Neue Marktteilnehmer implementieren Direct-to-Consumer-Modelle und Abonnementdienste, um traditionelle Einzelhandelskanäle zu umgehen.
Etablierte Unternehmen behaupten ihre Marktposition durch strategische Akquisitionen und betriebliche Wellness-Programme. Unternehmen mit integrierten Lieferkettenkapazitäten und regulatorischem Fachwissen führen den Markt an. Große Organisationen mit erheblichen Ressourcen profitieren von strengeren Qualitätssicherungsanforderungen und verstärkter regulatorischer Aufsicht. Diese Anforderungen schaffen Eintrittsbarrieren für kleinere Wettbewerber und stärken gleichzeitig die Position etablierter Unternehmen.
Marktführer der nordamerikanischen Mahlzeitenersatzbranche
Abbott Laboratories
Nestlé S.A
Glanbia plc
Herbalife Nutrition Ltd.
Simply Good Foods Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Nährwertkommunikation auf Verpackungen wird strenger und stärker standardisiert, was Raum für Marken schafft, die Nährstoffdichte und klarere Kennzeichnung in ganz Nordamerika belegen können. In den Vereinigten Staaten verfolgt das Human Foods Program der FDA eine aktive Agenda, wobei die aktualisierte "Healthy"-Kennzeichnung 2025 in Kraft tritt und die laufenden Arbeiten zur Kennzeichnung auf der Vorderseite der Verpackung 2026 fortgesetzt werden, was Portfolios unterstützt, die auf einfachen Aussagen und leichterer Verständlichkeit für Verbraucher basieren.
Der Kapazitätsausbau deutet zudem auf ein inkrementelles Angebotswachstum bei flüssigen und trinkfertigen Formaten hin. Im März 2026 kündigte Coca-Cola eine Erweiterung seiner fairlife-Anlage in Coopersville, Michigan, im Umfang von 650 Millionen USD an, und Chobani gab eine mehrphasige Erweiterung seiner La Colombe-Anlage in Norton Shores, Michigan, im Umfang von 567 Millionen USD bekannt, beide mit dem Ziel, die Produktion von trinkfertigen Getränken und eiweißreichen Produkten auszuweiten.
Aktuelle Branchenentwicklungen
- Juni 2026: Nestle S.A. gab die vollständige Übernahme von Yfood Labs GmbH bekannt und erhöhte damit ihren Anteil von 49% auf 100% an einem Geschäft mit trinkfertigen Mahlzeiten. Die Transaktion stärkt Nestles Kontrolle über eine etablierte RTD-Mahlzeitenplattform und erweitert ihre Möglichkeiten, Mahlzeitenersatzprodukte im Smart-Food-Stil über verschiedene Kanäle zu skalieren.
- Dezember 2025: Abbott Laboratories brachte Ensure Max Protein 42g und Ensure Max Protein 2 in 1 Muscle Support auf den Markt und erweiterte damit sein Sortiment an Ernährungsshakes für Erwachsene um eine eiweißreichere Positionierung. Der Rollout erweitert die Distribution auf große US-Einzelhändler.
- Juni 2024: The Simply Good Foods Company schloss die Übernahme von Only What You Need (OWYN), einer pflanzenbasierten Marke für trinkfertige Proteinshakes, ab. Die Übernahme erweiterte Simply Good Foods' RTD-Präsenz und verschaffte zusätzliche Größenordnung im Bereich pflanzenbasierter flüssiger Ernährung, wo sich Mahlzeitenersatz-Anwendungsfälle mit alltäglicher Bequemlichkeit und Gewichtsmanagement-Routinen überschneiden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der nordamerikanische Markt für Mahlzeitenersatzprodukte zweckformulierte Pulver, trinkfertige Getränke und Nährstoffriegel, die dazu positioniert sind, mindestens eine vollständige Mahlzeit zu ersetzen, und über Einzelhandels- und Gastronomiekanäle verkauft werden.
Ausschlüsse vom Anwendungsbereich: Wir schließen Mahlzeiten-Kits, gefrorene Fertiggerichte, Einzelnährstoff-Supplemente und Protein-Snacks ohne klare Mahlzeitenersatz-Positionierung aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Pulverprodukte
- Trinkfertige (RTD) Produkte
- Nährwertriegel
- Andere Produkttypen
- Nach Verpackungsformat
- Flaschen
- Beutel
- Tetra-Packs und Kartons
- Sonstige
- Nach Art
- Konventionell
- Biologisch
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Händler
- Andere Vertriebskanäle
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Um die Marktabgrenzung festzulegen und ein erstes Bild der Nachfrage zu erstellen, beginnen wir mit öffentlichen Ernährungs- und Gesundheitsrichtlinien, Definitionen von Lebensmittelkategorien und Handelsströmen. Zu den verwendeten Quellen gehören typischerweise die FDA und das USDA für Kennzeichnungs- und Ernährungskontext, Statistics Canada für Makroindikatoren, Daten des US Census Bureau und der US International Trade Commission für Handel auf Kategorieebene sowie Publikationen von Health Canada zur regulatorischen Auslegung.
Unternehmensberichte, Investorenpräsentationen und glaubwürdige Presseartikel werden anschließend genutzt, um Produktpositionierung und Markteinführungssignale abzubilden, insbesondere dort, wo Mahlzeitenersatzprodukte nahe an Proteinsupplementen und Snackriegeln liegen. An einigen Stellen stützen wir uns zudem auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken für Formulierungs- und Aussagetrends sowie eine Datenbank auf Sendungsebene für Import-Export, um grenzüberschreitende Bewegungen relevanter Produktklassen zu überprüfen. Die hier aufgeführten Quellen der Sekundärforschung sind beispielhaft; es wurden viele weitere öffentliche Materialien und Dokumente zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um zu prüfen, was in der Marktpraxis tatsächlich als Mahlzeitenersatz gilt, und um Preis- und Volumenverhalten über die Kanäle hinweg zu bestätigen. Wir sprechen mit Marken- und Kanalteams, Kontakten aus Zutaten- und Lohnfertigung, Vertriebspartnern und Ernährungsfachleuten in den Vereinigten Staaten, Kanada und Mexiko und gleichen dann Unterschiede zwischen den Angaben auf der Verpackung und dem tatsächlichen Kauf als Mahlzeitenersatz ab.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 15% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 21% | Manager: 44% |
Marktgrößenbestimmung & Prognose
Unser Kernmodell verwendet einen Top-down-Ansatz, bei dem Konsum und Kategorienachfrage aus einem nordamerikanischen Nachfragepool rekonstruiert und dann anhand von Kanal- und Produktmix-Signalen aufgeteilt werden, die widerspiegeln, wie Mahlzeitenersatzprodukte gekauft werden. Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Näherungen als Gegenkontrollen verwendet, einschließlich stichprobenbasierter Markenumsatzlogik, Kanalprüfungen zur Abverkaufsgeschwindigkeit und einer Plausibilitätsprüfung von Durchschnittspreis x Volumen für die Hauptproduktformate.
Einige Eingabegrößen, die das Modell wesentlich beeinflussen, umfassen den Anteil der Erwachsenen, die Mahlzeitenersatzprodukte zur Gewichtskontrolle oder aus Bequemlichkeit nutzen, den Formatmix zwischen RTD, Pulvern und Riegeln, den durchschnittlichen Portionspreis nach Kanal (Online, Einzelhandel und Gastronomie), Packungsgröße und Portionszahlen sowie Änderungen bei Produktaussagen, die Neuformulierung und Regalplatzierung beeinflussen. Wenn sich eine Datenlücke in kleineren Kanälen oder bei der Abdeckung Mexikos zeigt, verwenden wir begrenzte Annahmen, die sich an benachbarten Kanälen orientieren, und testen diese anschließend anhand von Interview-Rückmeldungen erneut, damit die Lücke die Gesamtsumme nicht unbemerkt aufbläht.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass Volumenwachstum und Preisentwicklung getrennt betrachtet und dann unter verschiedenen Bedingungen für Verbraucherausgaben und Gesundheitsfokus stresstestet werden können. Die Zukunftsperspektive orientiert sich an Expertenkonsens zum Tempo der Online-Durchdringung, Einzelhandelsaktionen und Produktinnovationszyklen und wird dann in jährliche Volumen- und Preispfade übersetzt.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale trianguliert, darunter Wachstumshinweise aus öffentlichen Statistiken auf Kategorieebene, von Unternehmen berichtete Leistungskommentare und die von Kanalpartnern gemeldeten Bewegungsmuster. Größere Abweichungen werden markiert, die zugrunde liegenden Annahmen werden anschließend überprüft, und Rückfragen bei Interviewpartnern werden ausgelöst, wenn ein einzelner Eingabewert das Ergebnis zu stark beeinflusst.
Vor der endgültigen Freigabe wird die Datei in mehr als einem Analystendurchgang überprüft, damit Anwendungsbereich, Einheiten und Währungsbehandlung über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse auftreten, die Preisgestaltung, Verfügbarkeit oder Nachfrage verändern können. Unmittelbar vor der Auslieferung führen wir eine abschließende Prüfung durch, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen in Text und Zahlen berücksichtigt sind.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den nordamerikanischen Markt für Mahlzeitenersatzprodukte mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Mahlzeitenersatzprodukte können unterschiedlich ausfallen, da die Produktabgrenzung nicht immer gleich gehandhabt wird und weil Kanalabdeckung und Preislogik nicht konsistent offengelegt werden. Unterschiede zeigen sich auch dort, wo sich manche Schätzungen stärker auf die Kaufabsicht aus Verbraucherumfragen stützen als auf tatsächlich realisierte Verkäufe über Einzelhandel und Gastronomie.
Durch die Überprüfung formatbezogener Aufteilungen zwischen RTD, Pulver und Riegeln und die Aktualisierung kanalgewichteter Durchschnittspreisannahmen hält Mordor Intelligence den nordamerikanischen Gesamtwert auf Produkte fokussiert, die als Mahlzeitenersatz positioniert sind, statt auf allgemeine Protein-Snacks oder Sportsupplemente, die in der Nähe gelagert werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,34 Mrd. USD (2025) | |
| Branchenverband A | 5,90 Mrd. USD (2025) | Verwendet häufig eine engere Definition, die Mahlzeitenersatzriegel und einige Gastronomieverkäufe ausschließt, was den erfassten Nachfragepool verringert, selbst wenn die Verbrauchernutzung ähnlich ist. |
| Fachpublikation B | 7,20 Mrd. USD (2025) | Umfasst häufig breiter gefasste Nährstoff- und eiweißreiche funktionelle Lebensmittel und wendet dann einen gemischten Durchschnittspreis an, der den tatsächlichen Umsatz mit Mahlzeitenersatzprodukten im Mainstream-Einzelhandel überzeichnen kann. |
Die Spanne in der Tabelle erklärt sich größtenteils dadurch, was als Mahlzeitenersatz gezählt wird und wie Preise über die Kanäle hinweg gemittelt werden. Wenn der Anwendungsbereich konsistent gehalten und die Eingabegrößen anhand des Kanalverhaltens überprüft werden, wird das Ergebnis leichter nachvollziehbar und Jahr für Jahr reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Mahlzeitenersatz derzeit?
Der Markt für Mahlzeitenersatz wird im Jahr 2026 auf USD 6,79 Milliarden geschätzt und soll bis 2031 USD 9,54 Milliarden erreichen.
Welches Produktformat wächst am schnellsten?
Trinkfertige Shakes zeigen das schnellste Wachstum mit einer CAGR von 7,74 % und übertreffen damit Pulver und Riegel dank Fortschritten bei Verpackung und Proteinstabilisierung.
Warum ist Mexiko die am schnellsten wachsende geografische Region?
Mexiko profitiert von optimierten COFEPRIS-Genehmigungen, einer wachsenden veganen Bevölkerung und städtischem Gesundheitsbewusstsein, was eine CAGR von 9,03 % bis 2031 unterstützt.
Welche Rolle spielt der E-Commerce in der Kanaldynamik?
Online-Händler werden voraussichtlich jährlich um 7,28 % wachsen, da Abonnements und datengesteuerte Personalisierung die Kundenbindung und den Margenmix verbessern.
Seite zuletzt aktualisiert am:



