
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
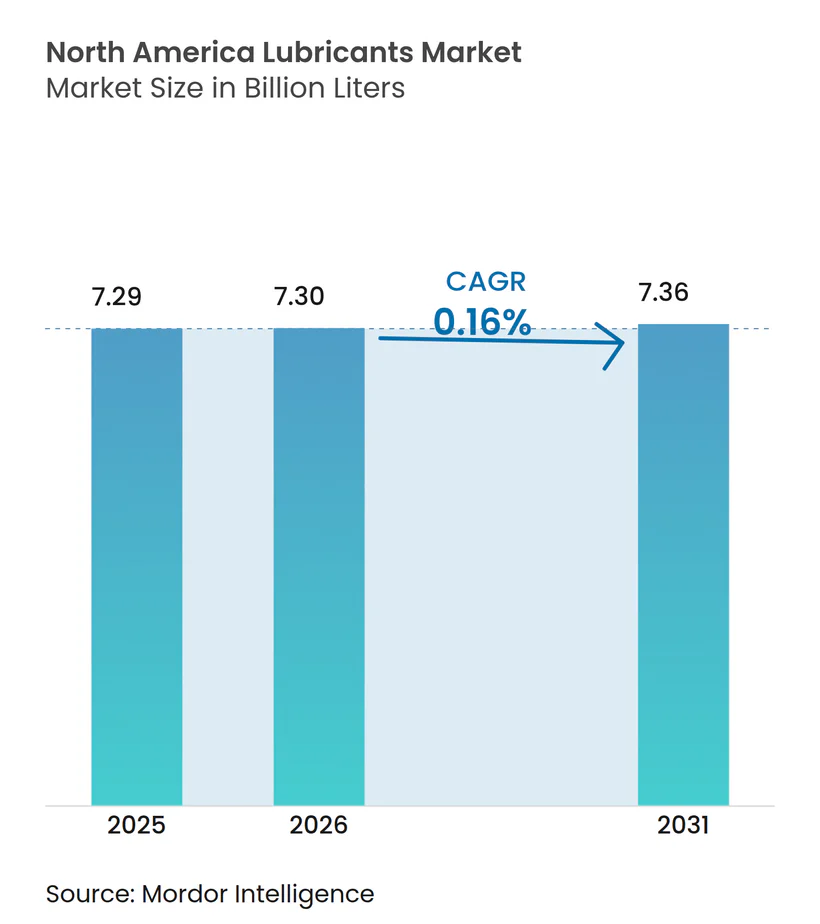
| Marktgröße im Basisjahr (2025) | 7.29 Milliarden Liter |
| Marktvolumen (2026) | 7.3 Milliarden Liter |
| Marktvolumen (2031) | 7.36 Milliarden Liter |
| Wachstumsrate (2026 - 2031) | 0.16 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Ägypten
- Asien
- Bangladesch
- Brasilien
- Bulgarien
- Chile
- China
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Irak
- Italien
- Japan
- Jordanien
- Kanada
- Katar
- Kenia
- Kolumbien
- Malaysia
- Marokko
- Mexiko
- Naher Osten
- Nigeria
- Norwegen
- Pakistan
- Philippinen
- Polen
- Russland
- Saudi-Arabien
- Singapur
- Sri Lanka
- Südafrika
- Südamerika
- Südkorea
- Südostasien
- Thailand
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Nordamerika Schmierstoffmarkt – Analyse von Mordor Intelligence
Der nordamerikanische Schmierstoffmarkt hatte im Jahr 2025 einen Umfang von 7,29 Milliarden Liter und wird voraussichtlich von 7,3 Milliarden Liter im Jahr 2026 auf 7,36 Milliarden Liter bis 2031 anwachsen, bei einer CAGR von 0,16 % während des Prognosezeitraums (2026–2031). Das reife Nachfrageprofil ist auf langzyklische Industrieanlagen, einen langsameren Fuhrparkumschlag und die anfänglichen Auswirkungen der Elektrofahrzeugdurchdringung zurückzuführen. Wachstumspotenziale entstehen dennoch durch synthetische Formulierungen, die verlängerte Ablassintervalle ermöglichen, Kühlflüssigkeiten für Rechenzentren sowie biobasierte Produkte, die mit neuen Nachhaltigkeitsvorgaben übereinstimmen. Die Wettbewerbsdifferenzierung konzentriert sich auf die Sicherung von Basisölen, Additivinnovationen und Omnichannel-Vertrieb, der dem Wandel hin zum Do-it-yourself-Nachmarkt Rechnung trägt. Die Konsolidierung unter integrierten Ölmajors und spezialisierten Mischbetrieben erhöht die Verhandlungsmacht der größten Lieferanten und schränkt den Zugang zu Premium-Vertriebskanälen ein.
Wesentliche Erkenntnisse des Berichts
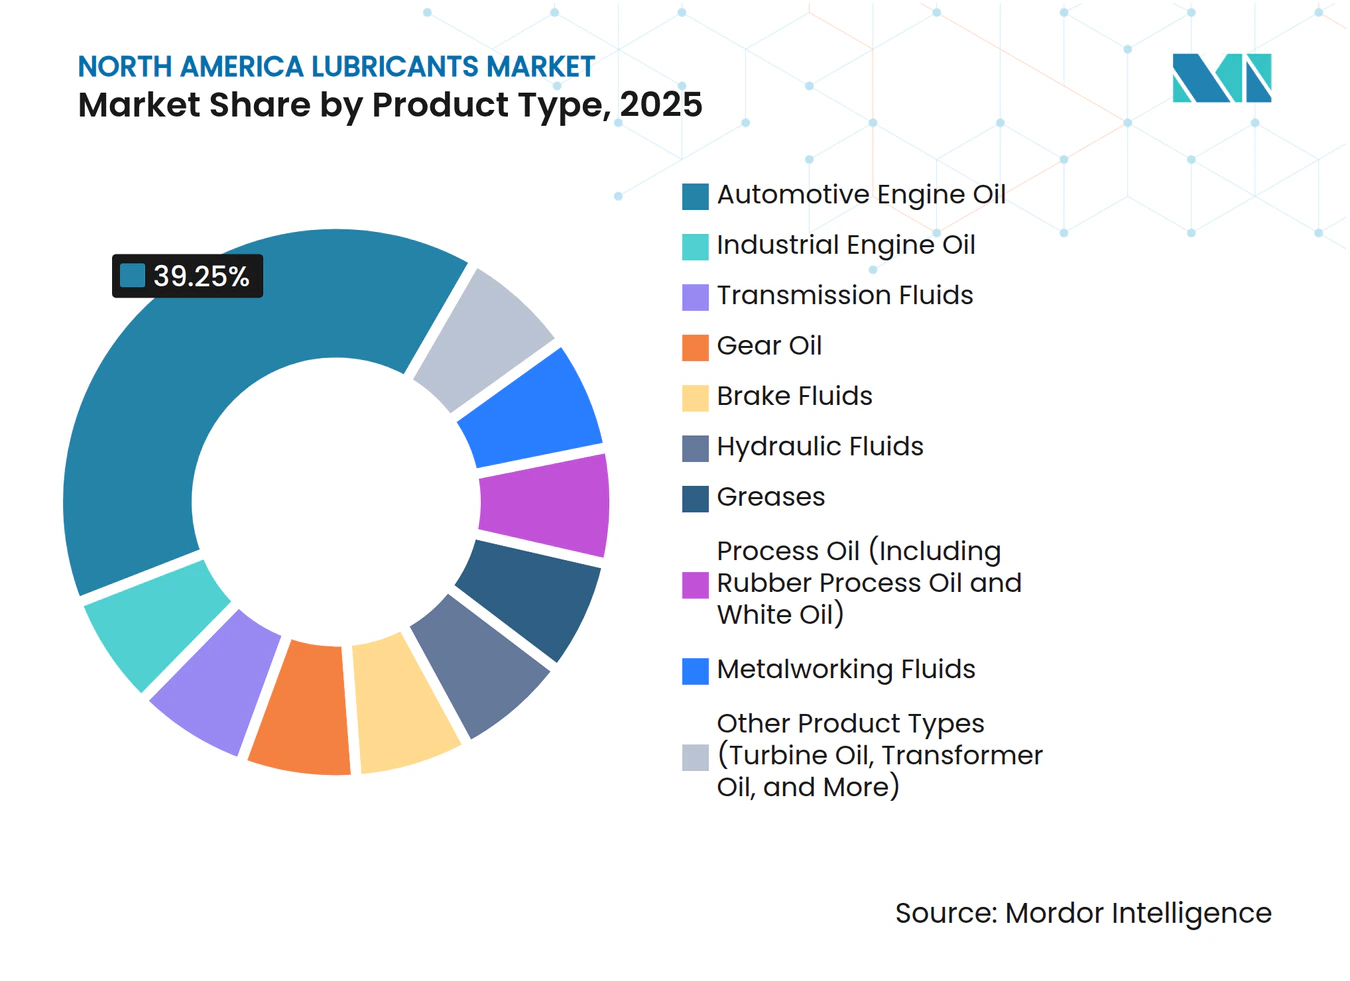
- Nach Produkttyp führte Kraftfahrzeugmotorenöl mit einem Anteil von 39,25 % am nordamerikanischen Schmierstoffmarkt im Jahr 2025, während Industriemotorenöl bis 2031 voraussichtlich eine CAGR von 0,64 % verzeichnen wird.
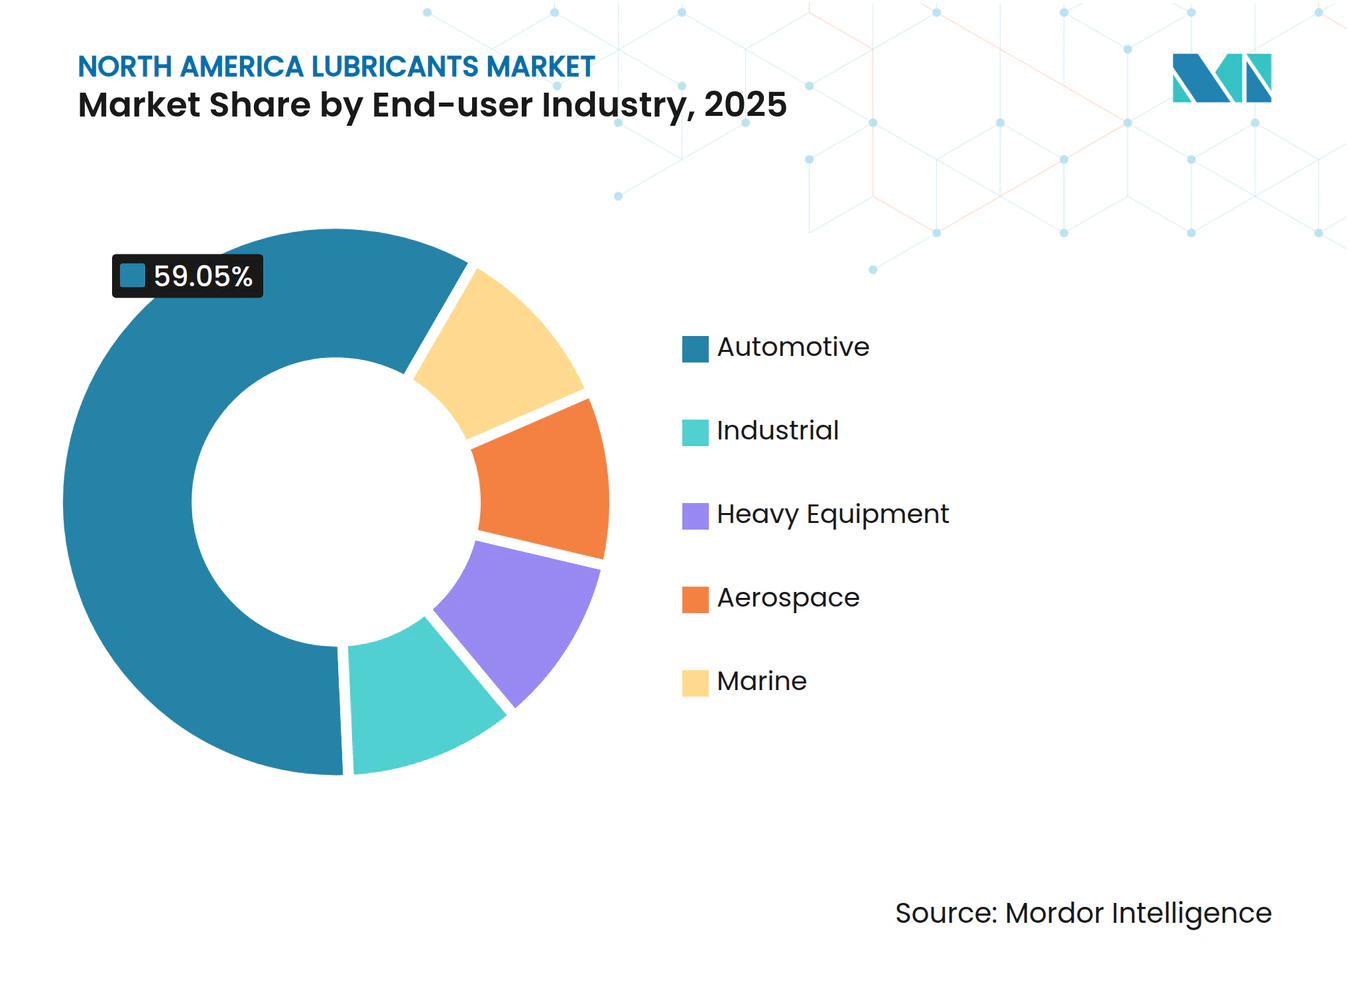
- Nach Endverbraucherbranche entfiel auf das Automobilsegment ein Anteil von 59,05 % am nordamerikanischen Schmierstoffmarkt im Jahr 2025, während das Industriesegment bis 2031 voraussichtlich eine CAGR von 0,51 % erzielen wird.
- Nach Basisöltyp hielten Mineralölangebote im Jahr 2025 einen Anteil von 64,20 % am nordamerikanischen Schmierstoffmarkt, während biobasierte Schmierstoffe bis 2031 voraussichtlich mit einer CAGR von 0,85 % wachsen werden.
- Nach Geografie entfielen auf die Vereinigten Staaten 71,05 % des regionalen Volumens im Jahr 2025, und Mexiko wird im Zeitraum 2026–2031 voraussichtlich die höchste CAGR von 2,96 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Nachfrageschub nach synthetischen Schmierstoffen | +0.8% | Industrie- und Automobilzentren der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Erholung der Industrieproduktion | +0.6% | US-Kernregion und mexikanische Fertigungskorridore | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der CAFE- und EPA-Vorschriften | +0.4% | USA; Angleichung der Regulierung in Mexiko erwartet | Langfristig (≥ 4 Jahre) |
| Ausbau der E-Commerce-DIY-Kanäle | +0.3% | Vorstädtisches und ländliches Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei dielektrischen Kühlflüssigkeiten | +0.2% | Rechenzentrumscluster in den USA; Kanada im Entstehen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub nach synthetischen Schmierstoffen
Synthetische Produkte gewinnen in den Bereichen Kraftfahrzeug- und Industrieausrüstung Marktanteile, da sie Ausfallzeiten reduzieren und Ölwechselintervalle verlängern, was die Anlagenverfügbarkeit erhöht und die Lebenszykluskosten senkt. Shell berichtet, dass Betreiber von Hyperscale-Rechenzentren auf seine Immersionskühlflüssigkeiten umstellen, um die steigende Wärmeentwicklung auf Chip-Ebene zu bewältigen[1]. Die SQ-Kategorie für Ottomotorenöl des American Petroleum Institute (Amerikanisches Erdölinstitut), die 2024 eingeführt wurde, erfordert thermisch stabile synthetische Basisöle, und die für 2025 geplante Norm ILSAC GF-7 verstärkt diesen Wandel. OEM-Garantiebedingungen schreiben zunehmend synthetische Qualitäten vor und stärken damit die Nachfrage im nordamerikanischen Schmierstoffmarkt. Hersteller mit eigenen Group-III- und PAO-Kapazitäten profitieren von sich verengenden Preisabständen gegenüber Premium-Mineralölen. Eine höhere thermische Effizienz unterstützt zudem Dekarbonisierungsziele in Transport und stationären Motoren.
Erholung der Industrieproduktion
Bau, Bergbau und allgemeine Fertigung, die sich vom Tiefpunkt des Jahres 2023 erholt haben, stützen den Schmierstoffverbrauch in Hydrauliksystemen, Getrieben und der Metallbearbeitung. Öffentliche Infrastrukturausgaben stimulieren die Nachfrage nach Offroad-Maschinen, die auf aschefreie Flüssigkeiten angewiesen sind, welche mit modernen Emissionskontrollen kompatibel sind. Bergbauunternehmen bevorzugen synthetische Schmierfette, die Nachschmiertintervalle in abrasiven Umgebungen verlängern. Die Nachfrage nach Metallbearbeitungsflüssigkeiten steigt im Zuge von Werkzeugaufrüstungen, da Fahrzeughersteller Produktionslinien für Batteriegehäuse und E-Motor-Fertigung umrüsten. Mexikos Nearshoring-Zuflüsse verstärken die Nachfrage nach Fabrikschmierstoffen und heben den mittelfristigen Ausblick für den nordamerikanischen Schmierstoffmarkt an.
Verschärfung der CAFE- und EPA-Vorschriften
Das Corporate Average Fuel Economy-Rahmenwerk (Unternehmens-Durchschnittsverbrauchseffizienz-Rahmenwerk) schreibt niedrigere Flottenemissionen vor und zwingt Automobilhersteller, 0W-16- und 0W-12-Qualitäten zu empfehlen, die nur mit hochreinen Syntheseölen gemischt werden können. Gewerbliche Fuhrparks profitieren von messbaren Kraftstoffeinsparungen, und Großabnehmer bevorzugen Langdrainformulierungen, die Serviceausfallzeiten begrenzen. Schmierstofflieferanten investieren in Additivchemikalien, die Oxidation und Verschleiß bei reduzierten Viskositäten verhindern. Die Regulierung erhöht die Bedeutung der Rückverfolgbarkeit von Analysezertifikaten und belohnt Unternehmen, die Mischung und Abfüllung innerhalb Nordamerikas integrieren. Diese Politiken sichern das Volumen für mehrwertstarke SKUs, auch wenn die Elektrofahrzeugsubstitution den gesamten Schmierstoffausstoß begrenzt.
Ausbau der E-Commerce-DIY-Kanäle
Der digitale Einzelhandel gewinnt einen wachsenden Anteil am Schmierstoffabsatz für Personenkraftwagen, da Verbraucher Haustürlieferung und Abonnementnachfüllung bevorzugen. Interaktive Passform-Tools reduzieren das Produktauswahlrisiko, und Influencer teilen schrittweise Ölwechsel-Videos, die das DIY-Vertrauen stärken. Eigenmarken nutzen Plattformalgorithmen, um wettbewerbsfähige Preise anzubieten, was konventionelle Händler dazu veranlasst, ihre Omnichannel-Angebote zu erweitern. Kunden im ländlichen Raum des nordamerikanischen Schmierstoffmarkts greifen auf Online-Großeinkäufe zurück, um das begrenzte Sortiment in stationären Geschäften auszugleichen. Hersteller optimieren Packungsgrößen und Regalreserveverpackungen, um Paketgewichtsgrenzen zu erfüllen, und gestalten damit die Distributionsökonomie neu.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Rohöl- und Basisölpreisvolatilität | -0.40% | Global, mit akuten Auswirkungen auf Raffinerien an der US-Golfküste | Kurzfristig (≤ 2 Jahre) |
| Wachsende Elektrofahrzeugflotte senkt Verbrennungsmotor-Ölvolumen | -0.60% | Frühanwendermärkte in den USA und Kanada | Langfristig (≥ 4 Jahre) |
| Strenge PFAS- und Mikroplastikvorschriften gefährden einige Additivchemikalien | -0.30% | Nordamerikanisches regulatorisches Mandat, EU-Angleichung erwartet | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohöl- und Basisölpreisvolatilität
Schließungen von Group-I- und Group-II-Einheiten an der US-Golfküste reduzieren die Versorgungsflexibilität und verstärken die Auswirkungen von Raffinerieabstellungen auf die veröffentlichten Preise. Saisonale Nachfragespitzen bei Benzin veranlassen Raffinerien, die Kraftstoffproduktion zu maximieren, was die Verfügbarkeit von Basisölen einschränkt und Unabhängige zwingt, Spotaufschläge zu zahlen. Integrierte Majors absorbieren Rohstoffschwankungen, geben Kosten jedoch weiter, wenn Brent-Spreads anhalten. Die Ökonomie biobasierter Basisöle schwankt mit den Preisen für Talg und gebrauchtes Speiseöl, was die Beschaffungsplanung erschwert. Händler sichern Lagerbestände ab, riskieren jedoch, hochpreisige Bestände zu halten, wenn Futures nachgeben, was die kurzfristigen Margen im nordamerikanischen Schmierstoffmarkt belastet.
Ausbau der Elektrofahrzeugflotte
Die Durchdringung von Elektrofahrzeugen erodiert die Verbrennungsmotor-Ölvolumen, insbesondere in Premium-Personenkraftfahrzeugsegmenten, in denen sich Erstanwender tendenziell konzentrieren. Reduktionen beim Motorölbedarf werden nur teilweise durch neu entstehende E-Fluid-Anwendungen in Getrieben und Batteriekühlkreisläufen ausgeglichen. Die Elektrifizierung von Nutzfahrzeugen schreitet langsamer voran und bietet einen Übergangspuffer, aber politische Anreize beschleunigen die Einführung von Bussen und Lieferwagen für die letzte Meile in städtischen Gebieten. Lieferanten konzentrieren sich auf Industrie- und Spezialnischen, um Umsatzrückgänge auszugleichen, doch entstehen Herausforderungen bei der Kapazitätsauslastung in Werken, die für die Hochvolumenproduktion von PCMO (Personenkraftfahrzeug-Motorenöl) ausgelegt sind. Der strukturelle Wandel ebnet den Weg für langfristiges Wachstum im nordamerikanischen Schmierstoffmarkt, trotz Innovationen in angrenzenden Flüssigkeitskategorien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Motorenöle behalten ihr Volumen, während Industrieflüssigkeiten das Wachstum anführenKraftfahrzeugmotorenöle entfielen im Jahr 2025 auf 39,25 % des nordamerikanischen Schmierstoffmarkts, da leichte und schwere Nutzfahrzeuge weiterhin den Fahrzeugbestand dominieren. Das Wertmix des Teilsegments tendiert zu Syntheseölen, die Preisaufschläge erzielen, und dämpft damit die Umsatzauswirkungen des allmählichen Volumenrückgangs. Industriemotorenöle verzeichnen trotz ihres geringeren absoluten Litervolumens die schnellste CAGR von 0,64 %, dank der Maschinenmodernisierung in der Metallzerspanung, Stromerzeugung und Agrarflotten. Die Nachfrage nach Getriebeflüssigkeiten zeigt einen zweigeteilten Verlauf: Konventionelle Automatikgetriebe nehmen ab, während speziell entwickelte E-Antrieb-Schmierstoffe entstehen und einen höheren Einheitswert aufweisen. Getriebeöle profitieren von Bergbau- und Windturbinengetrieben, die Hochdruckleistung erfordern, und Hydraulikflüssigkeiten gewinnen durch Infrastrukturprojekte, die emissionsarme, brandhemmende Qualitäten vorschreiben.
Widerstandsfähige Nischenklassen schaffen Ausgewogenheit im nordamerikanischen Schmierstoffmarkt. Schmierfette erschließen Möglichkeiten in elektrischen Antriebsstranglagern, Windturbinen-Blattverstellsystemen und Lebensmittelverarbeitungsanlagen, die eine NSF-H1-Zertifizierung erfordern. Metallbearbeitungsflüssigkeiten erholen sich im Gleichschritt mit der Aufrüstung der Fahrzeughersteller für die Aluminium-Rohkarosserie- und Batteriegehäusebearbeitung. Spezielle dielektrische Flüssigkeiten für die Immersionskühlung in Rechenzentren, obwohl derzeit weniger als 1 % des Gesamtvolumens in Liter, wachsen im zweistelligen Bereich und unterstreichen den strategischen Wert hochmargiger Formulierungen. OEM-Servicefüllverträge fungieren als Bindungsmechanismus, was Erstzulassungen zu einem entscheidenden Wettbewerbsfeld für Lieferanten macht.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Automobilindustrie dominiert, Industrienutzer beschleunigenDas Automobilsegment entfiel im Jahr 2025 auf 59,05 % des Gesamtvolumens in Liter und bildet die Grundlage des nordamerikanischen Schmierstoffmarkts; sein Wachstumsprofil flacht jedoch ab, da die Elektrofahrzeugdurchdringung zunimmt. Leichte Personenkraftfahrzeuge wechseln zu längeren Ablassintervallen, und schwere Nutzfahrzeugflotten optimieren Ölanalyseprogramme, um Serviceintervalle zu verlängern. Industrielle Endverbraucher steigern ihr Volumen mit einer CAGR von 0,51 %, getrieben durch die Erholung von Bau, Bergbau und Fertigung. Die Schmierstoffnachfrage in Schiffsmotoren stabilisiert sich infolge der IMO-Schwefelgrenzwerte, die neue Detergenspakete erfordern, während Luft- und Raumfahrtflüssigkeiten durch die Flottenerneuerung in der Geschäftsluftfahrt und im Verteidigungsbereich leicht zunehmen.
Geräteverleihfirmen und Einzeleigentümer erkennen den Lebenszykluskosten-Vorteil von Syntheseölen, was zu höheren Einnahmen pro Liter führt, selbst wenn Volumina stabil bleiben. Rechenzentren fügen einen einzigartigen Wachstumsknoten hinzu und verwenden dielektrische Flüssigkeiten sowie spezialisierte Schmierfette für Lüftermotorlager. Wartungsverträge für erneuerbare Energien steigern die Nachfrage nach Hydraulikflüssigkeiten in Solarnachführsystemen und Getriebeölen in Onshore-Windturbinen. Diese gemischten Dynamiken halten den nordamerikanischen Schmierstoffmarkt über Industriebranchen hinweg diversifiziert und dämpfen den Rückgang durch die sinkende Anzahl von Verbrennungsfahrzeugen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Basisöltyp:
Mineralöle dominieren, während biobasierte Qualitäten an Bedeutung gewinnenMineralölprodukte entfielen im Jahr 2025 auf 64,20 % des nordamerikanischen Schmierstoffmarkts aufgrund ihres Kostenvorteils und etablierter Lieferketten. Aufrüstungen der Group-II- und Group-III-Raffinierung schaffen Qualitätsspielraum und ermöglichen Premium-Mineralölmischungen, gängige Leistungsstandards zu erfüllen. Synthetische Schmierstoffe gewinnen stetig Marktanteile in Hochlast- und Temperaturextrema-Umgebungen, unterstützt durch die niedrigeren Viskositätsziele in zukünftigen Motorölkategorien. Halbsynthetische Formulierungen schließen die Lücke zwischen Preis- und Leistungsanforderungen und dienen oft Schnellwechselstationen, bei denen Verbraucher moderate Aufschläge akzeptieren.
Biobasierte Schmierstoffe, obwohl sie nur wenige Prozentpunkte des Volumens ausmachen, sollen bis 2031 mit der schnellsten Wachstumsrate von 0,85 % CAGR zulegen. Bundesbeschaffungsrichtlinien und staatliche Mandate fördern biologisch abbaubare Hydraulikflüssigkeiten in Forst-, Marine- und kommunalen Fuhrparks. Rohstoffschwankungen bei Talg und Pflanzenölen bringen Margenrisiken mit sich, aber technologische Fortschritte bei der Oxidationsstabilität schließen frühere Haltbarkeitslücken. Hersteller investieren in enzymkatalysierte Veresterung und verbesserte Antioxidanssysteme, um die Gebrauchsdauer zu verlängern, was dem nordamerikanischen Schmierstoffmarkt hilft, Kreislaufwirtschaftsziele ohne Einbußen beim Geräteschutz zu erreichen.
Geografische Analyse
Vereinigte Staaten Schmierstoffmarkt
Die Vereinigten Staaten bilden das Fundament des nordamerikanischen Schmierstoffmarkts und machen 71,05 % des Volumens im Jahr 2025 aus, wobei ein breites Vertriebsnetz jeden Fahrzeugsegment und jeden Industriecluster erreicht. Die bundesstaatliche Kraftstoffeffizienzpolitik und die rasche Verbreitung von Synthetikölen bei Verbrauchern halten den Wertanteil auf einem hohen Niveau, auch wenn das Gesamtvolumen in Litern tendenziell stagniert. Die hohe Dichte an Rechenzentren in Virginia, Texas und Oregon stimuliert die Nachfrage nach dielektrischen Flüssigkeiten, während die Bohraktivitäten in Schieferbecken den Verbrauch von Bohrlochzusätzen und Kompressorölen aufrechterhalten. Der Markt profitiert zudem vom umfangreichen zwischenstaatlichen Logistiknetz, das hohe Laufleistungen und häufige Wartungszyklen für Schwerlastkraftfahrzeuge der Klasse 8 begünstigt.
Mexiko Schmierstoffmarkt
Mexiko verzeichnet mit 2,96 % das höchste CAGR auf dem Kontinent, da Hersteller ihre Lieferketten näher an US-amerikanische Abnehmer verlagern. Automobil- und Elektronikmontagelinien konzentrieren sich in den Bundesstaaten Bajío und im Norden des Landes und treiben die Nachfrage nach Metallbearbeitungsflüssigkeiten, Industriemotorenölen und Wartungsfetten an. Öffentlich-private Partnerschaften lenken Mittel in Straßen, Flughäfen und Energieprojekte und weiten den Verbrauch von Hydraulikflüssigkeiten und Getriebeölen aus. Das wachsende Fahrzeugbesitztum der aufstrebenden Mittelschicht stützt einen Aftermarket, der zunehmend synthetische Mischöle annimmt und damit die Produktmixchancen innerhalb des nordamerikanischen Schmierstoffmarkts erweitert.
Kanada Schmierstoffmarkt
Kanada trägt ein stabiles, jedoch geringeres Volumen bei, das in der Rohstoffgewinnung und dem winterorientierten Transport verankert ist. Die Ölsandoperationen in Alberta erfordern Hochleistungsmotorenöle und spezialisierte Hochdruckfette, die auch bei Temperaturen unter dem Gefrierpunkt pumpfähig bleiben. Forst- und Bergbaubetriebe in Quebec und British Columbia setzen im Umfeld sensibler Gewässer auf biologisch abbaubare Hydraulikflüssigkeiten, was mit den bundesstaatlichen Umweltschutzvorschriften übereinstimmt. Die grenzüberschreitende regulatorische Harmonisierung vereinfacht die Produktzertifizierung und ermöglicht den reibungslosen Austausch zugelassener Lagereinheiten zwischen kanadischen und US-amerikanischen Distributoren. Das regionale Gleichgewicht hält den nordamerikanischen Schmierstoffmarkt diversifiziert und dämpft makrosektorale Schwankungen.
Regulatorisches Umfeld
Der nordamerikanische Schmierstoffmarkt wird durch Leistungsstandards und emissionsbezogene Anforderungen geprägt, die Viskositätsklassen und Additivauswahl beeinflussen. Das American Petroleum Institute führte 2024 die API-SQ-Kategorie für Ottomotorenöle ein, und der für 2025 vorgesehene ILSAC-GF-7-Standard unterstützt leistungsstärkere Formulierungen, was den Wandel hin zu thermisch stabilen synthetischen Grundölen und verlängerten Ölwechselintervallen verstärkt.
Politische Entwicklungen erhöhen zudem die Compliance-Variabilität für Straßenfahrzeuge und Nutzfahrzeugplattformen. Im Jahr 2026 hob die US-Umweltschutzbehörde (EPA) die 2009 getroffene Treibhausgas-Gefährdungsfeststellung (Endangerment Finding) auf und widerrief die bundesweiten THG-Grenzwerte für Straßenfahrzeuge (wirksam ab 20. April 2026); später schlug sie Änderungen (Juli 2026) vor, die Nutzfahrzeugmotoren des Modelljahrs 2027 und später betreffen, einschließlich Änderungen bei Garantie- und Nutzungsdaueranforderungen sowie Strafen bei Nichteinhaltung für bestimmte schwere Dieselmotoren. Gleichzeitig gewinnt die Verpackungs-Compliance für Schmierstoffvermarkter und -mischer operativ an Bedeutung, da Bundesstaaten Programme zur erweiterten Herstellerverantwortung (EPR) einführen, wobei die Branchenkoordination über die Lubricant Packaging Management Association (LPMA) unterstützt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Rohstoffbeschaffung (Rohöl, Erdgaskondensate und erneuerbare Ausgangsstoffe) über die Grundölproduktion (Gruppe I/II/III, PAO und Ester), Additivherstellung, Mischung und Verpackung bis hin zur mehrkanaligen Distribution an OEMs, Industrieanwender, Installateure und den Do-it-yourself-Einzelhandel. Die Branche bleibt gespalten zwischen integrierten Ölkonzernen, die die Grundölversorgung und ein umfangreiches Vertriebsnetz kontrollieren, und unabhängigen Mischbetrieben, die sich durch Formulierungsflexibilität und Service für fragmentierte regionale Nachfrage differenzieren. ILMA vertritt eine breite Basis unabhängiger Hersteller, die in Formulierung, Mischung und Distribution in den Vereinigten Staaten, Kanada und Mexiko tätig sind.
Jüngste Schritte zeigen, wie Vertriebswege und Grundölversorgungssicherheit die Verhandlungsmacht und Margen beeinflussen. Am 1. Juli 2026 schloss Shell den Verkauf von Jiffy Lube International und Premium Velocity Auto an Monomoy Capital Partners für 1,3 Milliarden USD ab, behielt jedoch seine Schmierstoffmarken und Produktionsstätten in den Vereinigten Staaten und Kanada, wodurch nachgelagerte Servicestandorte von Produktherstellung und Markenversorgung getrennt wurden. Auf der Angebotsseite bleiben Investitionen zur Lokalisierung höherwertiger Grundöle ein Hebel für die Widerstandsfähigkeit der Grundölversorgung, und ExxonMobil erweiterte die inländische Gruppe-III-Grundölkapazität in Baytown, um die Abhängigkeit von importierten Grundölen zu verringern und synthetiklastige Produktpaletten zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
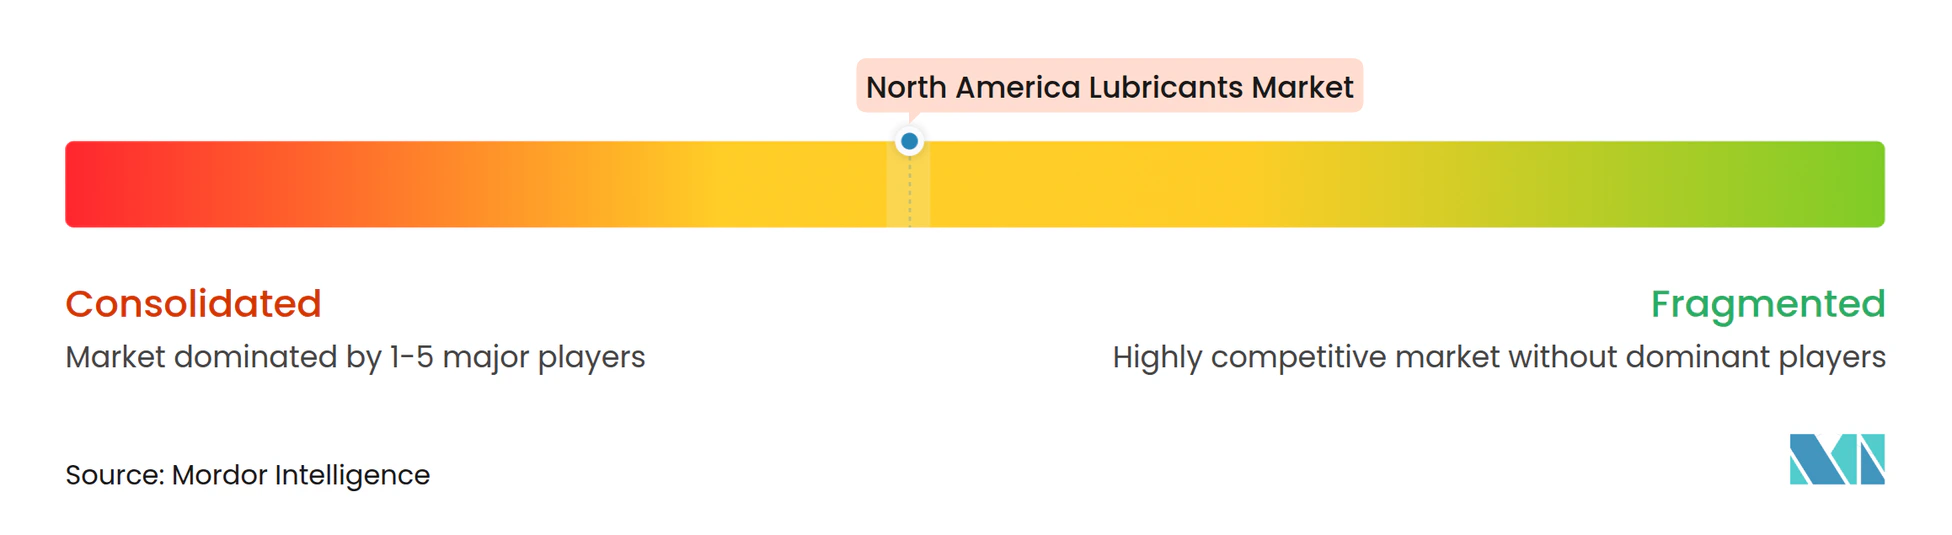
Der nordamerikanische Schmierstoffmarkt ist mäßig konsolidiert, wobei integrierte Majors und eine Handvoll regionaler Spezialisten die meisten hochwertigen Kanäle in der nordamerikanischen Schmierstoffindustrie kontrollieren. ExxonMobil, Chevron, Shell und TotalEnergies nutzen eigene Basisölversorgung, gemeinsame Additiventwicklung und nationale Tankstellennetze, um Erstfüll- und Nachfüllvolumen zu sichern. Die Wettbewerbsintensität dreht sich um die Widerstandsfähigkeit der Lieferkette bei Basisölvolatilität. Unternehmen mit rückwärts integrierter Group-III- und PAO-Kapazität sichern Margenschutz, während Unabhängige Lohnmischverträge aushandeln, um Inputkosten zu stabilisieren.
Marktführer der nordamerikanischen Schmierstoffindustrie
-
Chevron Corporation
-
ExxonMobil Corporation
-
Valvoline Inc.
-
BP p.l.c
-
Shell plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Schmierstoffe Markt Unternehmen in diesem Bericht
- AMSOIL Inc.
- Bardahl
- BP p.l.c
- Chevron Corporation
- CITGO Petroleum Lubricants
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Lubricants America
- Klüber Lubrication
- Lucas Oil Products, Inc.
- Motul
- Petro-Canada Lubricants
- Phillips 66 Company
- Quaker Houghton
- Saudi Arabian Oil Co.
- Shell plc
- TotalEnergies
Lesen Sie die Analyse der Nordamerika Schmierstoffe-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wichtiges Whitespace-Feld betrifft die Premiumisierung der nordamerikanischen Schmierstoffnachfrage durch synthetische Formulierungen, niedrigviskose Motoröle und angrenzende Spezialflüssigkeiten, bei denen Leistungsanforderungen weiterhin Preisspielraum bieten. API SQ (2024) und der bevorstehende ILSAC-GF-7-Standard (vorgesehen für 2025) schaffen anhaltenden Reformulierungsbedarf bei Motorenölen für Pkw, während die von der EPA für Modelljahr 2027 und spätere Motoren vorgeschlagenen Nutzfahrzeug-Aktualisierungen die Bedeutung von Haltbarkeit, Oxidationskontrolle und Rückverfolgbarkeit von Analysezertifikaten für gewerbliche Flotten und Industrieanwender erhöhen.
Lokalisierung der Lieferkette und zirkuläre Ausgangsstoffe bieten ebenfalls umsetzbare Chancen für Hersteller und Vertriebspartner, die Grundöle sichern und die Spezifikationskontinuität aufrechterhalten möchten. ExxonMobils Investition in Baytown zur Erweiterung der Gruppe-III-Grundölkapazität um 400.000 mtpa (geplanter Produktionsstart 2028) unterstützt Bemühungen, die Abhängigkeit von importiertem Gruppe-III-Öl zu verringern und synthetikgetriebene Produktpaletten in der Region zu stärken. Nachhaltigkeitsbezogene Angebote haben nach der im April 2025 abgeschlossenen Fertigstellung von Shells Altölraffinerie in Baytown, Texas, an Dynamik gewonnen, die den Zugang zu wiederaufbereiteten Grundölen für nachhaltige Schmierstoffportfolios erweitert. Im Bereich Distribution verdeutlicht Shells Veräußerung von Jiffy Lube International im Juli 2026 eine Kanalumstrukturierung, die Raum für Handelsmarken- und Co-Branding-Liefervereinbarungen für Mischbetriebe schaffen kann, die Installateur- und Schnellölwechsel-Netzwerke bedienen, während E-Commerce- und DIY-Montageplattformen weiterhin die Packungsgrößenstrategie und die Wirtschaftlichkeit der letzten Meile beeinflussen.
Neueste Industrielle Entwicklungen in Nordamerika Schmierstoffe Markt
- Juni 2026: Mighty Distributing System of America übernahm PREMA Canada mit Wirkung zum 2. Juni 2026. Die Transaktion erweitert die Vertriebsreichweite in Nordamerika und verbessert den kanadischen Zugang zu Teile- und Schmierstoffkanälen. Die Übernahme vergrößert die regionale Präsenz und verbessert die Verfügbarkeit für Endkunden im Schmierstoff-Aftermarket.
- Juni 2026: Premium Guard Inc. (PGI) schloss Phase 2 der Übernahme von Vermögenswerten der First Brands Group ab. Die Konsolidierung stärkt die Filtrationsfertigung und Logistikfähigkeiten im nordamerikanischen Markt. Die Kapazitätserweiterung verbessert die Kontrolle der Lieferkette und die Kanalkapazität im nordamerikanischen Schmierstoff-Aftermarket.
- April 2026: ExxonMobil kündigte Schmierstoffpreiserhöhungen von bis zu 12 Prozent mit Wirkung zum 15. April 2026 und von bis zu 30 Prozent mit Wirkung zum 4. Mai 2026 an. Die Maßnahme verändert die Preisdynamik im nordamerikanischen Schmierstoffmarkt. Die Erhöhungen steigern die Weitergabe von Inputkosten und könnten eine Neuausrichtung der Kanalpreise auslösen.
Nordamerika Schmierstoffe Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Schmierstoffe, die in Nordamerika für den Automobil- und Industriebereich verbraucht werden, gemessen auf Basis der in der Region verkauften Fertigschmierstoffmengen.
Ausschlüsse aus dem Umfang: Schmierfette und Nicht-Schmierstoffflüssigkeiten, die häufig zusammen mit Schmierstoffen gebündelt werden (wie Kühlmittel und Bremsflüssigkeiten), sind ausgeschlossen, sofern sie nicht ausdrücklich als Schmierstoffe verkauft und klassifiziert werden.
Segmentierungsübersicht
- Nach Produkttyp
- Kraftfahrzeugmotorenöl
- Industriemotorenöl
- Getriebeflüssigkeiten
- Getriebeöl
- Bremsflüssigkeiten
- Hydraulikflüssigkeiten
- Schmierfette
- Prozessöl (einschließlich Kautschukprozessöl und Weißöl)
- Metallbearbeitungsflüssigkeiten
- Turbinenöl
- Transformatorenöl
- Sonstige Produkttypen
- Nach Endverbraucherbranche
- Automobilindustrie
- Personenkraftfahrzeuge
- Nutzfahrzeuge
- Zweiräder
- Schifffahrt
- Luft- und Raumfahrt
- Schwermaschinenbau
- Bau
- Bergbau
- Landwirtschaft
- Industrie
- Stromerzeugung
- Metallurgie und Metallbearbeitung
- Textilien
- Öl und Gas
- Sonstige Endverbraucherbranchen
- Automobilindustrie
- Nach Basisöltyp
- Mineralölbasierte Schmierstoffe
- Synthetische Schmierstoffe
- Halbsynthetische Schmierstoffe
- Biobasierte Schmierstoffe
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Faktenbasis für Nachfragetreiber zu schaffen und das Modell mit den tatsächlichen Aktivitätsniveaus in der Region abzustimmen. Öffentliche Quellen wie EIA-Kraftstoffdaten, Industrieproduktionsreihen des US Bureau of Labor Statistics, Fertigungsindikatoren des US Census Bureau, Veröffentlichungen von Statistics Canada sowie USITC-Handelsstatistiken wurden ausgewertet, um die Entwicklung der Transportaktivität, der Fertigungsintensität sowie der Import- und Exportströme zu verstehen, die den Schmierstoffverbrauch mittelbar beeinflussen.
Darüber hinaus wurden Unternehmensberichte, Jahresberichte, Investorenpräsentationen und Veröffentlichungen von Branchenverbänden herangezogen, um Verschiebungen im Produktmix (beispielsweise Syntheseöle gegenüber Mineralölen) zu erfassen und Preisbewegungen sowie die Versorgungsverfügbarkeit zu plausibilisieren. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Prüfungen auf Ebene von Import- und Exportlieferungen sowie schmierstoffspezifische Marktinformationen genutzt, um die Größenordnung zentraler Annahmen zu bestätigen. Diese Liste der Desk-Research-Quellen ist illustrativ und nicht abschließend, da zahlreiche weitere Referenzen für die Datenerhebung, Validierung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung von Verbrauchsmustern nach Anwendung sowie auf die Überprüfung, wie sich Preisgestaltung und Ölwechselintervalle in den Vereinigten Staaten, Kanada und Mexiko veränderten. Es wurden Gespräche mit einer Mischung aus Schmierstoffabfüllern und -vermarktern, Distributoren, Teilnehmern des Schnellwechsel- und Werkstattkanals sowie Industrieanwendern geführt, gefolgt von gezielten Nachkontakten, um nach der Desk Research verbliebene Lücken zu schließen.
Um die Annahmen fundiert zu halten, priorisierten die Gespräche aktuelle Mengenbewegungen, typische Gebindegrößen- und Kanalaufteilungen sowie das tatsächliche Tempo der Umstellung auf leistungsstärkere Qualitätsstufen, die dann direkt in die abschließenden Modellprüfungen einflossen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 31 % | CXOs: 12 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 59 % |
Marktgröße und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Nachfragepools aufgebaut, der den Schmierstoffverbrauch rekonstruiert, indem Fahrzeugbestand und -nutzung, Fertigungsproduktionsintensität und Wartungszyklen zu impliziten Schmierstoffmengen verknüpft werden. Das Modell wurde anschließend durch selektive Bottom-up-Näherungen bestätigt, bei denen Stichprobenmengen von Lieferanten und Distributoren, Kanalprüfungen und typische Durchschnittsverkaufspreise nach Qualitätsstufe zur Validierung der Gesamtwerte und zur Verfeinerung der Aufteilung zwischen Automobil- und Industrieanwendungen herangezogen wurden.
Zu den wichtigsten Eingangsgrößen zählten Fahrzeugbestand und gefahrene Kilometer, Schwerlastfrachtaktivität, Trends bei der Fertigungsproduktion, der Anteil synthetischer und halbsynthetischer Qualitätsstufen sowie beobachtete Verlängerungen der Ölwechselintervalle in wichtigen Motorölkategorien. Die Preislogik wurde durch Durchschnittsverkaufspreisbänder auf Qualitätsstufenebene statt durch einen einzigen gemischten Preis abgebildet, sodass Premiumisierungseffekte auch dann erfasst wurden, wenn die Gesamtlitermenge stagniert. Wenn für eine Teilanwendung kein Bottom-up-Datenpunkt verfügbar war, wurde die Lücke durch Penetrationsraten geschlossen, die an vergleichbaren Endanwendungen verankert und anschließend durch Primärfeedback einem Stresstest unterzogen wurden.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch kurzfristige Zeitreihenglättung für stabile Teilkategorien unterstützt wurde, gefolgt von Expertenanpassungen, bei denen regulatorische Änderungen, Grundölverfügbarkeit und Makrozyklen voraussichtlich die Nachfrage vom jüngsten Trendpfad abweichen lassen würden.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Signale wie veröffentlichter Schmierstoffnachfrage-Momentaufnahmen, Handelsflussrichtungen und Industrieaktivitätskennzahlen überprüft, um sicherzustellen, dass die impliziten Mengen nicht von der realen Nutzung abwichen. Varianzprüfungen wurden auf Länderebene und auf Ebene der wichtigsten Anwendungen durchgeführt, und Ausreißer wurden vor der Finalisierung der Zahlen zur Überprüfung durch Analysten markiert.
Eine mehrstufige interne Überprüfung wurde abgeschlossen, und Nachfolgegespräche wurden ausgelöst, wenn Interview-Feedback und Modellergebnisse bei zentralen Variablen wie Ölwechselintervallen, Syntheseölanteil oder Preisspannen nicht übereinstimmten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Grundöle, Vorschriften oder die Nachfrage großer Endanwender beeinflussen. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Nordamerika Schmierstoffe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können variieren, selbst wenn alle Quellen auf Schmierstoffe Bezug nehmen, da Maßeinheit, Umfangsgrenzen und Preisansatz nicht immer einheitlich sind. In dieser Studie liegt der Fokus auf dem in Nordamerika verkauften Fertigschmierstoffvolumen, was Verwirrung reduziert, wenn Wert und Volumen in verschiedenen Berichten vermischt werden.
Die größten Abweichungstreiber entstehen typischerweise durch den Aktualisierungszeitpunkt und die Währungsbehandlung in Wertmodellen, gefolgt von der Art und Weise, wie der Durchschnittsverkaufspreis über Mineral-, halbsynthetische und synthetische Qualitätsstufen aufgebaut wird, und dann davon, was als Schmierstoffe gegenüber angrenzenden Flüssigkeiten gezählt wird. Durch monatlich abgestimmte Preisnormalisierung, Durchschnittsverkaufspreisbänder auf Qualitätsstufenebene und erneute Validierungsgespräche bei auftretenden Abweichungen bleibt die Volumenbasis 2025 näher an aktuellen Kaufmustern – eine Disziplin, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,29 Mrd. Liter (2025) | |
| Branchenverband A | 8,25 Milliarden USD (2024) | Verwendet die gesamte Schmierstoffnachfrage ausgedrückt in Tonnen und kann breitere Produktgruppen einschließen, was die implizite Größe bei der Umrechnung in Liter oder Wert unter Verwendung eines einzigen Durchschnittsfaktors aufblähen oder verschieben kann. |
| Regionale Unternehmensberatung B | 26,70 Milliarden USD (2023) | Deckt einen kombinierten Flüssigkeiten- und Schmierstoffkorb ab und berichtet den Wert in USD, was typischerweise Nicht-Schmierstoffflüssigkeiten einbettet und eine gemischte Preisgestaltung ohne einen klaren Durchschnittsverkaufspreisaufbau auf Qualitätsstufenebene anwendet. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Unterschiede darin, was gezählt wird und wie der Wert konstruiert wird, und nicht durch eine Meinungsverschiedenheit über die Region selbst. Wenn der Umfang auf Fertigschmierstoffe beschränkt bleibt und die Preislogik nach Produktqualitätsstufe konsistent gehalten wird, lässt sich die resultierende Größe leichter auf klare Nachfrageindikatoren zurückführen und auf wiederholbare Weise aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Schmierstoffmarkt im Jahr 2026?
Der nordamerikanische Schmierstoffmarkt hat im Jahr 2026 einen Umfang von 7,3 Milliarden Liter und soll bis 2031 ein Volumen von 7,36 Milliarden Liter erreichen.
Welcher Produkttyp führt den regionalen Schmierstoffverbrauch an?
Kraftfahrzeugmotorenöl behält die führende Position und entfällt auf 39,25 % des Volumens im Jahr 2025, obwohl Industriemotorenöl der am schnellsten wachsende Bereich ist.
Wie ist die Aussicht auf die Nachfrage nach biobasierten Schmierstoffen?
Biobasierte Qualitäten expandieren bis 2031 mit einer CAGR von 0,85 %, unterstützt durch bundesstaatliche Beschaffungsmandate und verbesserte Haltbarkeit der Esterchemie.
Warum gewinnen synthetische Schmierstoffe Marktanteile?
Syntheseöle erfüllen strenge Niederviskostitäts- und Hochtemperatur-Motorölspezifikationen, verlängern Ablassintervalle und unterstützen Kühlungsanwendungen in Rechenzentren.
Welches Land ist der am schnellsten wachsende Markt in Nordamerika?
Mexiko verzeichnet die höchste CAGR von 2,96 % zwischen 2026 und 2031, angetrieben durch Nearshoring in der Fertigung und Infrastrukturinvestitionen.