
Größe und Marktanteil des Fracht- und Logistikmarkts in Neuseeland
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
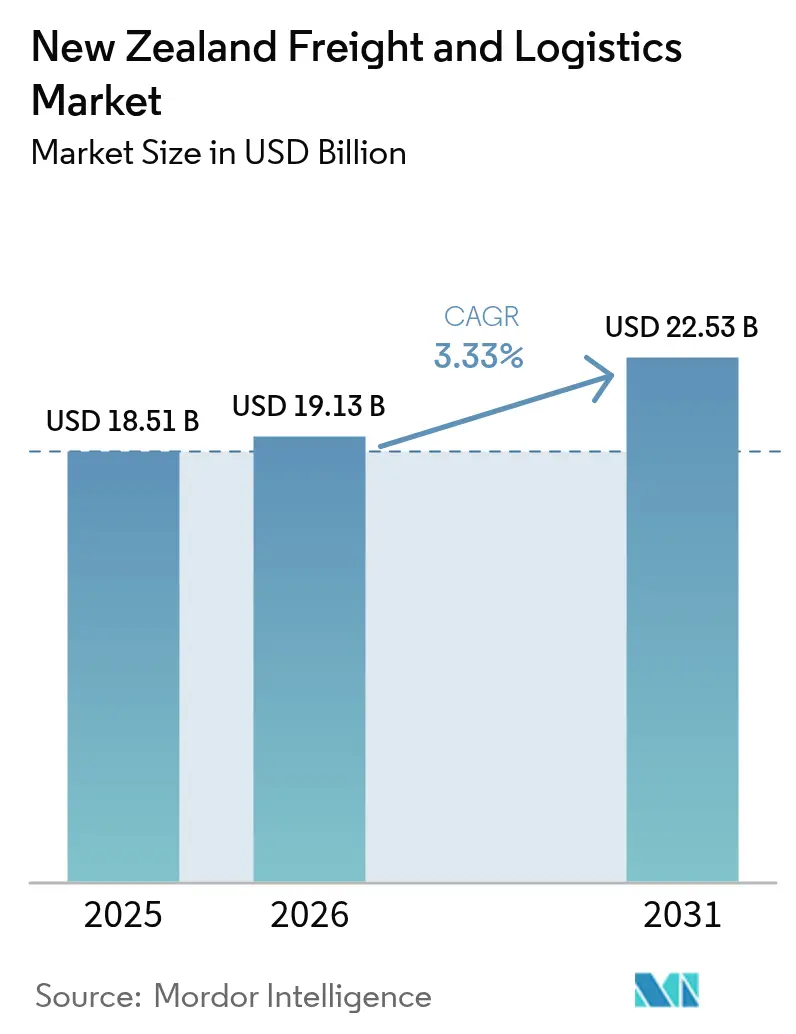
| Marktgröße im Basisjahr (2025) | 18.51 Milliarden US-Dollar |
| Marktgröße (2026) | 19.13 Milliarden US-Dollar |
| Marktgröße (2031) | 22.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.33 % |
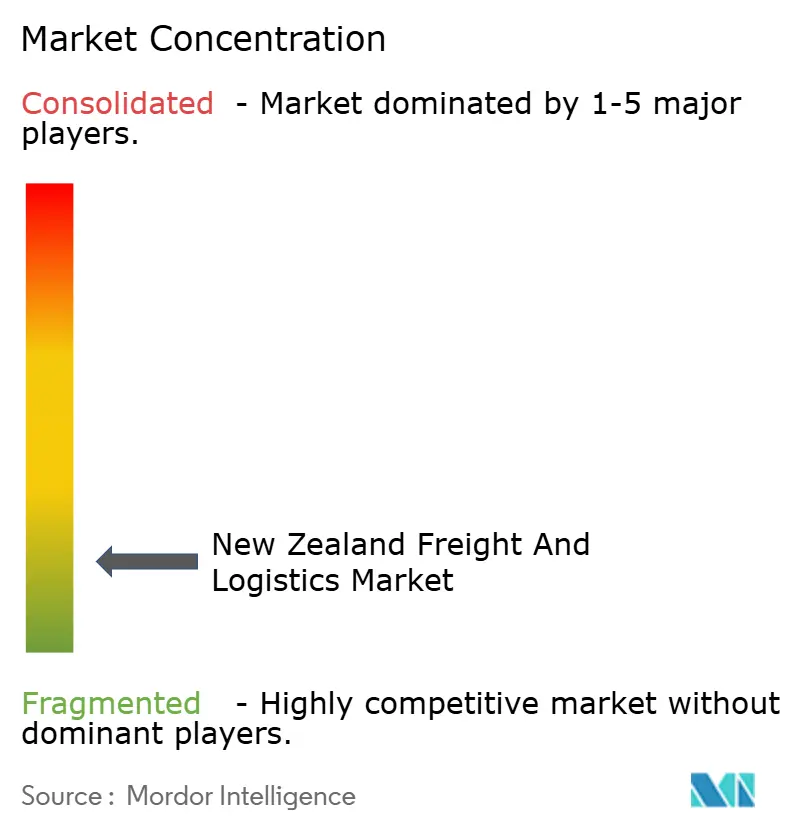
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Fracht- und Logistikmarkts in Neuseeland von Mordor Intelligence
Die Größe des Fracht- und Logistikmarkts in Neuseeland wird im Jahr 2026 auf 19,13 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 18,51 Milliarden USD, mit Prognosen für 2031 von 22,53 Milliarden USD, was einem Wachstum von 3,33 % CAGR im Zeitraum 2026–2031 entspricht. Robuste Infrastrukturausgaben, rasch steigende E-Commerce-Volumina und ein erneuerter politischer Fokus auf die Widerstandsfähigkeit der Lieferkette halten die Wachstumskurve des Fracht- und Logistikmarkts in Neuseeland fest im positiven Bereich. Die kontinuierliche Digitalisierung der Lagerhaltung, die zunehmende Einführung multimodaler Lösungen und die exportorientierte Ausrichtung des Landes vom Hof zum Hafen stützen gemeinsam die Nachfrage nach zuverlässigen Frachtdienstleistungen. Gleichzeitig lösen Ziele zur CO₂-Reduzierung und neue Anreize zur Verlagerung des Verkehrsträgers Investitionen in Schienen- und Küstenschifffahrtskapazitäten aus, was den Fracht- und Logistikmarkt in Neuseeland in Richtung emissionsärmerer Transportmixe lenkt. Obwohl der Sektor fragmentiert bleibt, signalisieren jüngste hochkarätige Fusionen und steigende Automatisierungsausgaben den Eintritt in eine effizienzorientiertere Wettbewerbsphase.
Wichtigste Erkenntnisse des Berichts
- Nach Logistikfunktion führte der Gütertransport im Jahr 2025 mit einem Anteil von 64,78 % am Fracht- und Logistikmarkt in Neuseeland; Kurier-, Express- und Paketdienste (KEP) werden voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 3,92 % wachsen.
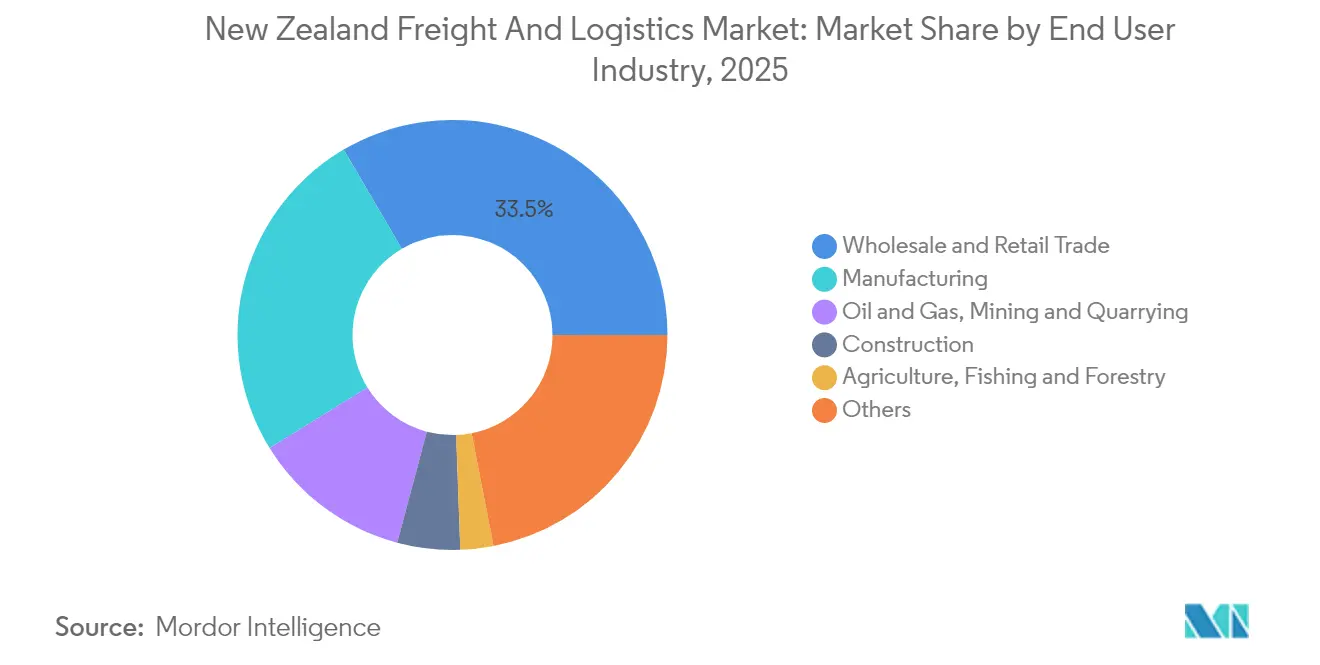
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 33,45 % der Marktgröße des Fracht- und Logistikmarkts in Neuseeland auf den Groß- und Einzelhandel, während die Fertigung voraussichtlich mit einem CAGR von 3,95 % im Zeitraum 2026–2031 wachsen wird.
- Nach KEP-Typ entfielen im Jahr 2025 62,52 % des Umsatzanteils auf Inlandspakete; internationale Pakete werden voraussichtlich mit einem CAGR von 4,03 % im Zeitraum 2026–2031 wachsen.
- Nach Speditionsverkehrsträger entfielen im Jahr 2025 68,62 % des Umsatzanteils auf See- und Binnenwasserstraßen; die Luftfrachtspedition wird voraussichtlich mit dem schnellsten CAGR von 3,90 % im Zeitraum 2026–2031 wachsen.
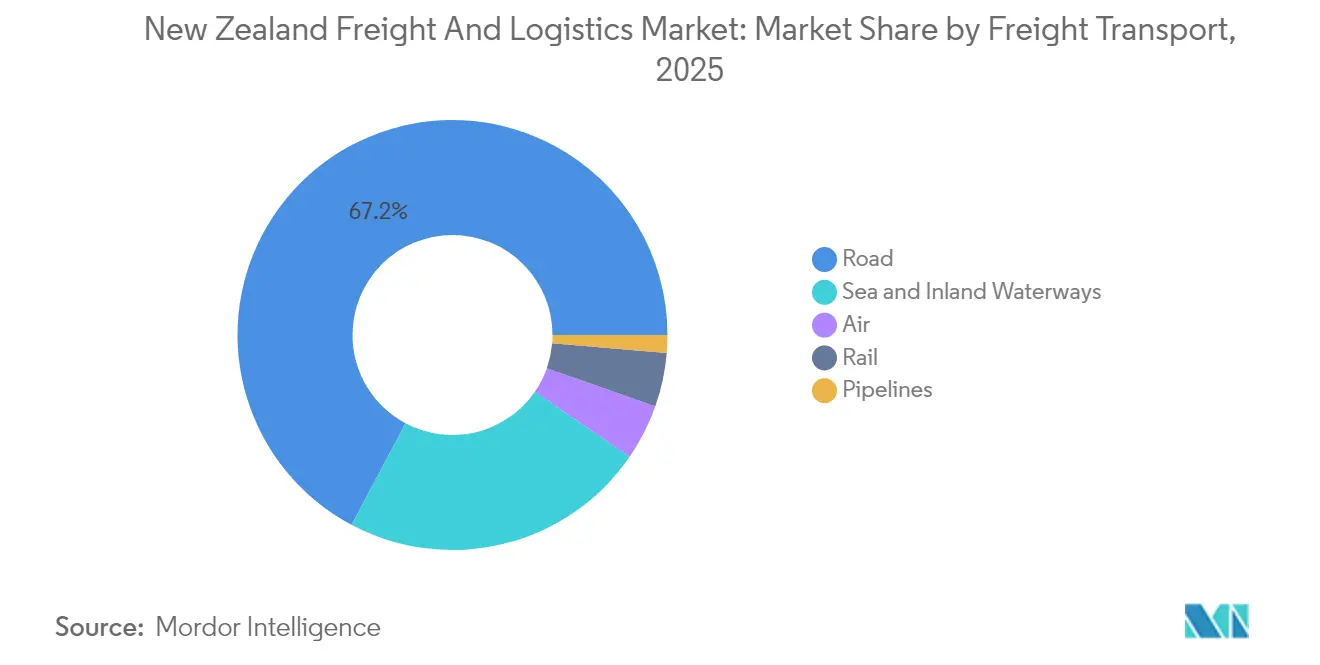
- Nach Gütertransportverkehrsträger behielt der Straßengütertransport im Jahr 2025 einen Umsatzanteil von 67,22 %, während für den Luftfrachtransport ein CAGR von 4,29 % im Zeitraum 2026–2031 prognostiziert wird.
- Bei Lagerung und Aufbewahrung entfielen im Jahr 2025 91,32 % des Umsatzanteils auf nicht temperaturgeregelte Flächen; temperaturgeregelte Einrichtungen werden voraussichtlich mit einem CAGR von 3,84 % im Zeitraum 2026–2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Fracht- und Logistikmarkts in Neuseeland
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Initiativen zur Klimaresilienz und Infrastrukturanpassung treiben das Wachstum an | +0.8% | Auckland, Wellington, Christchurch | Kurzfristig (≤ 2 Jahre) |
| Jährliche Transportinfrastruktur der Regierung in Höhe von 7 Milliarden NZD (~4,65 Milliarden USD) in der Pipeline | +1.2% | Landesweit; Korridor Auckland–Hamilton–Tauranga | Mittelfristig (2–4 Jahre) |
| Diversifizierung der Exporthandelsrouten für Agrarlebensmittel beobachtet | +0.4% | Canterbury, Waikato, Bay of Plenty | Langfristig (≥ 4 Jahre) |
| Rasche Einführung von Lagerautomatisierung und digitalen Frachtplattformen | +0.6% | Große Ballungszentren | Mittelfristig (2–4 Jahre) |
| Cook-Strait-Resilienzinitiative treibt multimodales Wachstum an | +0.3% | Konnektivität zwischen Nord- und Südinsel | Langfristig (≥ 4 Jahre) |
| CO₂-Bepreisung beschleunigt den Wechsel zu Schiene und Küstenschifffahrt | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Initiativen zur Klimaresilienz und Infrastrukturanpassung treiben das Wachstum an
Der Nationale Anpassungsplan verpflichtet jedes große Verkehrsprojekt dazu, Klimarisikokriterien einzubetten, wodurch Resilienz von einer Gestaltungsoption zu einer Genehmigungsvoraussetzung wird[1]„Nationaler Anpassungsplan,” Ministerium für Umwelt, environment.govt.nz. Die Überschwemmungen in Auckland im Jahr 2023 verdeutlichten die wirtschaftlichen Kosten von Streckensperrungen und Hafenausfallzeiten und veranlassten private Betreiber, in redundante Kapazitäten und erhöhte Anlagendesigns zu investieren. Der Hafen von Tauranga hat Umschlagsbereiche mit hochwasserresistenten Geräten nachgerüstet, um die Liegeplatzproduktivität bei Sturmfluten zu sichern. Die Versicherungsprämien für exponierte Vermögenswerte steigen, was Logistikunternehmen dazu veranlasst, Schutzinvestitionen zu beschleunigen. Der kumulative Effekt ist eine messbare Verbesserung der Netzwerkverfügbarkeit und eine Verlagerung hin zu anlagenleichten Notfalldienstleistungen, die Fracht um klimabetroffene Korridore herum leiten können.
Jährliche Transportinfrastruktur der Regierung in Höhe von 7 Milliarden NZD (~4,65 Milliarden USD) in der Pipeline
Der Haushalt 2025 weist 6,8 Milliarden NZD (4,3 Milliarden USD) für logistikrelevante Projekte zu, darunter 464 Millionen NZD (293 Millionen USD) für die Erneuerung von Gleisanlagen in den Korridoren Auckland und Wellington[2]„Investitionen in Infrastruktur für alle Neuseeländer,” Neuseeländische Regierung, beehive.govt.nz. Niveaufreie Schnellstraßen im Rahmen des Programms „Straßen von nationaler Bedeutung” verringern den Schwerlastverkehrsstau, senken die Betriebskosten und steigern die Nutzlasteffizienz. Integrierte Knotenpunkte wie das 1,5-Milliarden-NZD-Projekt (0,95 Milliarden USD) Melling bündeln Frachtanbindung und Nahverkehrsversorgung in einem einzigen Vorhaben, verkürzen die Projektvorlaufzeiten und erhöhen die Netzkapazität[3]„Melling-Verkehrsverbesserungen beginnen in diesem Jahr,” Neuseeländische Regierung, beehive.govt.nz. Insgesamt wird erwartet, dass die Pipeline die Transitzeiten auf kritischen Korridoren um bis zu 15 % verkürzt und damit die Wettbewerbsfähigkeit des Fracht- und Logistikmarkts in Neuseeland direkt stärkt. Private Betreiber, ermutigt durch klarere Vorausplanungen, haben die Flottenerneuerung beschleunigt, mit einem spürbaren Anstieg der Bestellungen für emissionsarme Lastkraftwagen.
Diversifizierung der Exporthandelsrouten für Agrarlebensmittel beobachtet
Erhöhte geopolitische Risiken und veränderte Verbrauchernachfragemuster veranlassen Exporteure, ihre Zielportfolios über traditionelle ostasiatische und nordamerikanische Käufer hinaus zu erweitern. Der Containerumschlag im Hafen von Tauranga stieg im Jahr 2024 um 17 % auf 292.860 TEU, wobei aufstrebende südostasiatische Routen den Großteil der zusätzlichen Volumina beisteuerten. Die Nachfrage nach Kühlketten steigt parallel dazu; die spezialisierte Lagerkapazität verzeichnet eine jährliche Wachstumsrate von nahezu 4 %, da hochwertige Gartenbau- und Premiumfleischexporte zunehmen. Exporteure setzen auf Rückverfolgbarkeitstechnologie und intelligente Verpackungen, was die Nachfrage nach datenbereiten Logistikdienstleistungen steigert, die Herkunft und Kühlkettenintegrität bei längeren Seereisen garantieren können.
Rasche Einführung von Lagerautomatisierung und digitalen Frachtplattformen
Arbeitskräftemangel und Auftragsspitzen im E-Commerce haben die Automatisierungsinvestitionen stark angekurbelt. Der Einsatz des Multishuttle-Systems bei AS Colour erzielte eine Produktivitätssteigerung von 344 % und bestätigte damit Hochdurchsatz-Waren-zur-Person-Modelle. Das neue ASRS-Lager von Cardinal Logistics vervierfachte den Auftragsausstoß und verbesserte gleichzeitig die Sicherheitskennzahlen. Die Amortisationszeiten verkürzen sich, da die Kapitalkosten sinken und Finanzierungslösungen zunehmen. Das parallele Wachstum digitaler Frachtmarktplätze erhöht die Transparenz von Spotpreisen und dynamischen Routingoptionen, sodass kleinere Verlader Kapazitäten sichern können, die zuvor nur größeren Kunden zugänglich waren. Datengesteuerte Abläufe verringern daher die Effizienzlücke zwischen großen und mittelgroßen Marktteilnehmern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Geografische Isolation treibt Seefrachtkostenin Neuseeland in die Höhe | -0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Fahrermangel und alternde Belegschaft beeinträchtigen die Markteffizienz | -0.4% | Auckland, Canterbury | Kurzfristig (≤ 2 Jahre) |
| Steigende Versicherungsprämien nach klimabedingten Schäden | -0.2% | Hochwassergefährdete Regionen | Mittelfristig (2–4 Jahre) |
| Vulkan- und Erdbebenrisiko für wichtige Logistikzentren | -0.1% | Auckland, Wellington, Canterbury | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geografische Isolation treibt Seefrachtkosten in die Höhe
Da Neuseeland 1.800 km von seinem nächsten großen Nachbarn entfernt liegt, ist das Land für 99 % seines Handelsvolumens auf den Seetransport angewiesen. Begrenzter Wettbewerb unter Reedereien und lange Transitzeiten verankern höhere Frachtausgaben in den Lieferketten und schmälern die Margenspielräume für Exporteure. Die im Jahr 2025 gebildeten neuen Mega-Allianzen kontrollieren nun rund 80 % der weltweiten Containerkapazität, was Preisvolatilität und Kapazitätsausfälle für neuseeländische Verlader verschärft. Containerungleichgewichte im Zusammenhang mit exportlastigen Strömen erhöhen die Repositionierungskosten weiter, während Optionen zur Fahrplanwiederherstellung knapp bleiben. Der kumulative Effekt reduziert die prognostizierte Wachstumsrate des Fracht- und Logistikmarkts in Neuseeland um einen halben Prozentpunkt.
Fahrermangel und alternde Belegschaft beeinträchtigen die Markteffizienz
Der Straßengütertransport, der im Jahr 2024 noch immer 67,95 % der Fracht nach Wert bewegt, sieht sich einem akuten Fahrermangel gegenüber, da das Durchschnittsalter der Fahrer die 60-Jahre-Marke überschreitet und weniger als 7 % der Fahrer unter 25 Jahre alt sind. Selbst nach Führerscheinreformen, die praktische Sekundärtests abschafften, verläuft die Rekrutierung schleppend. Lohninflation und sporadische Serviceunterbrechungen erhöhen die Lieferkosten und beeinträchtigen die Zuverlässigkeitskennzahlen, die für Just-in-time-Lagermodelle entscheidend sind. Flottenoperatoren reagieren mit telematikgestützten Sicherheitsprogrammen und Automatisierungspiloten, doch die kurzfristige Arbeitsmarktenge begrenzt weiterhin das Kapazitätswachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche: Die Größe des Einzelhandels trifft auf die Dynamik der Fertigung
Der Groß- und Einzelhandel trug im Jahr 2025 33,45 % zur Marktgröße des Fracht- und Logistikmarkts in Neuseeland bei, was die wachsende Komplexität von Omnichannel-Distributionsnetzwerken und die landesweite Verbraucherdurchdringung widerspiegelt. Die Paketanzahl im E-Commerce überstieg im Jahr 2024 auf dem Netzwerk von NZ Post 190 Millionen, was die Dichte der letzten Meile erhöhte und Strategien zur Lagerlokalisierung vorantrieb. Die Neupositionierung von Lagerbeständen näher an städtischen Clustern verbesserte die Auftragszykluszeiten, erhöhte jedoch die Anzahl innerstädtischer Frachtbewegungen und steigerte die KEP-Nachfrage. Das Lebensmitteleinzelhandelssegment ist direkt mit Kühlketteninvestitionen verknüpft und fördert segmentübergreifende Kooperationen in der Lagerung und im Kühltransport.
Die Fertigung, obwohl im Jahr 2025 ein kleinerer Beitragszahler, wird voraussichtlich die schnellste CAGR-Expansion des Markts von 3,95 % im Zeitraum 2026–2031 verzeichnen. Staatliche Anreize für fortschrittliche Fertigung und wertschöpfende Lebensmittelverarbeitung steigern das ausgehende Tonnagevolumen verarbeiteter Güter, die Premiumfrachtdienstleistungen erfordern. Die Automatisierung in Produktionslinien spiegelt die Digitalisierung von Lagern wider und erfordert eine synchronisierte Logistikplanung, um Effizienzgewinne zu realisieren. Lieferanten übernehmen Vendor-Managed-Inventory-Programme, wodurch Frachtströme vorhersehbarer, aber zeitkritischer werden. Da politische Veränderungen eine höhere lokale Wertschöpfung fördern, steigt die Frachtintensität pro Ausgabendollar, was das Engagement des Sektors mit dem Fracht- und Logistikmarkt in Neuseeland vertieft.


Nach Logistikfunktion: Dominanz des Gütertransports unter dem Druck des E-Commerce
Der Gütertransport behielt im Jahr 2025 einen Anteil von 64,78 % am Fracht- und Logistikmarkt in Neuseeland, gestützt durch den Massentransport von Waren zu Häfen und städtischen Verteilzentren. Preissensible Exporteure verlassen sich weiterhin auf Komplettladungs- und intermodale Lösungen, die Straßen- und Seeabschnitte kombinieren, was Betreibern zugute kommt, die integrierte Netzwerke koordinieren können. Straße-zu-Hafen-Shuttles bleiben das Rückgrat, doch die modale Diversifizierung gewinnt an Fahrt, da die CO₂-Bepreisung die Kostenhierarchien neu ordnet.
Die Kurier-, Express- und Paketdienstleistungen werden jedoch voraussichtlich mit einem CAGR von 3,92 % (2026–2031) wachsen und steigende B2C-Volumina sowie zunehmende grenzüberschreitende Exporttransaktionen von kleinen und mittleren Unternehmen absorbieren. Automatisierte Sortierhubs mit stündlichen Durchsätzen von über 30.000 Paketen verdeutlichen das Ausmaß der Investitionen, die nun in die KEP-Infrastruktur fließen. Die Wettbewerbsdifferenzierung dreht sich um Lieferzeitgarantien und Echtzeit-Transparenz-Dashboards, was etablierte Anbieter dazu zwingt, mit digitalen Plattformen zu kooperieren und Routing-Algorithmen für die letzte Meile zu verfeinern. Die doppelte Geschwindigkeit des Frachtswachstums verändert daher den Umsatzmix für integrierte Logistikanbieter, die mehrere Dienstleistungssilos überbrücken.
Nach Kurier-, Express- und Paketdiensten (KEP): Inlandsnetzwerke als Anker für internationales Wachstumspotenzial
Inländische KEP-Dienste erzielten im Jahr 2025 einen Umsatzanteil von 62,52 %, angetrieben durch eine verstreute Bevölkerung und die Kostenvorteile der zentralisierten Verarbeitung. Die Zustellung in ländliche Gebiete bleibt eine strukturelle Herausforderung, was zur Zuteilung kleinerer Transporter und zu Drohnenlieferungsversuchen für abgelegene Gebiete führt. Dienstleister balancieren Versorgungspflichten gegen Rentabilität durch zonale Preisgestaltung und ländliche Liefertage.
Internationale KEP-Dienste, gestützt durch Marktplatzintegrationen, die Zollformalitäten vereinfachen, werden voraussichtlich einen CAGR von 4,03 % (2026–2031) erzielen und damit die Wachstumsraten im Inland übertreffen. Erweiterte Angebote wie FedEx International Connect Plus bieten 1-3-tägige Lieferung nach Europa und erschließen margenstarke Routen. Die regulatorische Harmonisierung durch Handelsabkommen verringert Reibungsverluste, doch das Kapazitätsmanagement an Ursprungsgateways bleibt während der Exportspitzensaison entscheidend. Anbieter, die ausgehende Paketströme mit eingehenden Retouren abstimmen können, sind gut positioniert, um Skaleneffekte zu nutzen, wenn die internationalen Volumina steigen.
Nach Lagerung und Aufbewahrung: Nicht temperaturgeregelte Bereiche dominieren, aber temperaturgeregelte Bereiche wachsen
Nicht temperaturgeregelte Bereiche machten im Jahr 2025 91,32 % des Segmentumsatzes aus. Drittlogistikanbieter automatisieren weiterhin die Palettenhandhabung und setzen automatische Kleinteilelager ein, um Betriebskosten zu senken und die Zuverlässigkeit zu erhöhen. Der Fracht- und Logistikmarkt in Neuseeland profitiert von diesen Produktivitätsgewinnen, da die Servicequalität steigt, ohne dass die Mitarbeiterzahl proportional wächst.
Temperaturgeregelte Lagerung, die voraussichtlich mit einem CAGR von 3,84 % (2026–2031) wachsen wird, profitiert von einem Anstieg bei Premium-Milch-, Fleisch- und Gartenbauexporten sowie von einem erhöhten Bedarf an pharmazeutischer Lagerung. Die Automatisierungsumrüstung der Alliance Group im Wert von 16 Millionen NZD (10,1 Millionen USD) zeigt das eingesetzte Kapital zur Aufrechterhaltung der Qualität auf längeren globalen Reisen. Sensorbasierte Überwachung und Rückverfolgbarkeitsvorschriften erhöhen die technologische Messlatte und belohnen Betreiber, die Echtzeit-Temperaturanalysen in Standardabläufe integrieren.
Nach Gütertransport: Dominanz des Straßengütertransports steht vor Anreizen zur Verkehrsträgerverlagerung
Der Straßengütertransport verarbeitete im Jahr 2025 einen Umsatzanteil von 67,22 %, mit einem Preis pro Tonnen-km von 0,194 USD im Jahr 2024. Netzwerkdichte und Tür-zu-Tür-Flexibilität machen Straßen unverzichtbar, insbesondere für die innerinsulare Verteilung. Doch eskalierende Fahrermangel und CO₂-Steuern nagen an seinem Kostenvorteil. Flottenoperatoren erproben alternative Kraftstoffe und fortschrittliche Fahrerassistenzsysteme, um Emissionen zu senken und Arbeitskräftelücken zu schließen.
Der Luftfrachtransport führt das Wachstum mit einem CAGR von 4,29 % (2026–2031) an, katalysiert durch zeitkritische Exportnachfrage und grenzüberschreitende E-Commerce-Importe. Preisdifferenzen gegenüber dem Seefrachtverkehr verringern sich bei ausgewählten hochwertigen Gütern, was modale Konversionen begünstigt. Schiene und Küstenschifffahrt gewinnen einen neuen Anteil, da die CO₂-Bepreisung die Gesamtkostenberechnungen verändert. Die Daten von KiwiRail zeigen eine Vermeidung von 229.000 Tonnen CO₂-Emissionen im ersten Halbjahr 2024, was die ESG-Scorecards von Unternehmen stärkt. Multimodale Routenplaner kalibrieren daher die Verkehrsträgeraufteilung neu, um von aufkommenden Anreizen zu profitieren.
Nach Spedition: Skalierung von See und Binnenwasserstraßen trifft auf die Geschwindigkeit der Luft
Die Spedition über See und Binnenwasserstraßen machte im Jahr 2025 68,62 % des Segmentumsatzanteils aus, da Exporteure günstige Kosten pro Tonnen-km nutzten. Die Konsolidierung rund um Mega-Allianzen signalisiert standardisiertere Servicefenster, doch kleinere Verlader stehen auf Rückfrachtstrecken weiterhin vor Herausforderungen bei der Geräteverfügbarkeit. Mehrwertdienste, einschließlich Ursprungskonsolidierung und Vorabfreigabe von Exportdokumenten, sind heute Mindestanforderungen für Spediteure, die die Kundenbindung aufrechterhalten wollen.
Die Luftfrachtspedition wird voraussichtlich mit einem CAGR von 3,90 % (2026–2031) wachsen und profitiert vom Premiumproduktfokus von Agrarlebensmittel- und Pharmexporteuren. Die globalen Luftfrachtkapazitätsengpässe haben sich seit Mitte 2024 entspannt, und Spediteure mit Blockspace-Vereinbarungen sichern sich Preisvorteile. Integrierte temperaturgeregelte Abfertigung und Transparenztechnologie sind zentrale Differenzierungsmerkmale, insbesondere für hochwertige Verderblichkeiten mit engen Haltbarkeitstoleranzgrenzen. Das Wachstum in diesem Segment unterstreicht das sich erweiternde Dienstleistungsspektrum, das den Fracht- und Logistikmarkt in Neuseeland definiert.
Geografische Analyse
Die langgestreckte Doppelinseltopografie Neuseelands formt Frachtströme in eine Nord-Süd-Achse, die auf das Dreieck Auckland–Hamilton–Tauranga ausgerichtet ist. Dieser Korridor beherbergt die höchste BIP-Dichte und nimmt den Großteil der Importströme auf, was ihn zum Dreh- und Angelpunkt des Fracht- und Logistikmarkts in Neuseeland macht. Aucklands beengter Hafenbereich verstärkt die Abhängigkeit von Straßenshuttles zu Inlandsdepots und verschärft die Überlastung in Spitzenzeiten. Geplante Autobahnausbauten und Verbesserungen im Schienengüterverkehr sollen latente Kapazitäten freisetzen, doch Flächennutzungskonflikte bleiben eine Bremse für eine rasche Expansion.
Wellington nimmt eine strategische Mittelpunktrolle als politische Hauptstadt und als Engpass der Cook Strait ein. Heutige Fährenkapazitätsbeschränkungen zwingen dazu, Planungspuffer in interinsulare Logistikpläne einzubauen, was die Anlagenauslastung verringert. Die zwei neu bestellten schienentauglichen Fähren werden die Deckkapazität erweitern und Waggontransfers vereinfachen, sodass Frachtoperatoren die Inseln nach der Inbetriebnahme als ein zusammenhängenderes Netzwerk behandeln können. Die Veränderung wird voraussichtlich den Schienenanteil am Fracht- und Logistikmarkt in Neuseeland schrittweise erhöhen.
Die Logistik auf der Südinsel dreht sich um den multimodalen Hub Christchurch, der PrimärindustrieCluster in Canterbury und Otago bedient. Das CO₂-neutrale Gateway von DHL dort erweitert den internationalen KEP-Durchsatz auf 6.500 eingehende Pakete pro Stunde und unterstreicht das unternehmerische Vertrauen in die Wachstumsaussichten der Südinsel. Hafendiversifizierungsstrategien, die auf kleinere Häfen wie Northport und Timaru ausgerichtet sind, sollen den Druck auf Tauranga und Auckland während der Exportspitzenmonate verringern. Staatliche Infrastrukturresilienzpläne fördern zudem die Redundanz mehrerer Häfen, um seismische und Überschwemmungsrisiken abzusichern, und fördern eine stärker verteilte Netzwerktopologie im Fracht- und Logistikmarkt in Neuseeland.
Regulatorisches Umfeld
Das Regelwerk für Fracht und Logistik in Neuseeland wird vom Ministry of Transport und der NZ Transport Agency Waka Kotahi (NZTA) geprägt. Die Vorgaben der Regierung werden über das Government Policy Statement on Land Transport 2024 (GPS 2024) festgelegt, das ab dem 1. Juli 2024 für den Zeitraum 2024/25 bis 2033/34 gilt. GPS 2024 legt Finanzierungsprioritäten fest, die Frachtkorridore betreffen, insbesondere das Dreieck Auckland-Hamilton-Tauranga, und betont weiterhin Schiene und Netzresilienz. Es steht zudem im Einklang mit der Aotearoa New Zealand Freight and Supply Chain Strategy (August 2023) und dem Action Plan for Freight der NZTA (2024-2027).
Die Vorschriften zur Konformität und Produktivität von Schwerfahrzeugen werden im Rahmen des Land Transport Rules Reform Programme überarbeitet. Die NZTA führte im Oktober 2025 die Phase-1-Konsultation durch und eröffnete im Februar 2026 die Phase-2-Konsultation, wobei sich Phase 2 auf Produktivitätsvorgaben für Schwerfahrzeuge konzentriert, etwa Genehmigungsanforderungen (auch für bestimmte Leerfahrten/Mietfahrten) und Zulassungsfragen für neue Fahrzeugtechnologien. Separat trat der Regulatory Systems (Transport) Amendment Act 2025 am 1. April 2026 in Kraft, der digitale Alternativen für Transportdokumente ermöglicht (zum Beispiel digitale Optionen für Tauglichkeitsbescheinigungen). Ab Januar 2026 führte die Regierung außerdem jährliche Erhöhungen der Kfz-Zulassungsgebühr ein, um den National Land Transport Fund zu unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fracht und Logistik in Neuseeland beginnt bei Verladern in exportorientierten Primärindustrien (Agrar- und Lebensmittelwirtschaft, Forstwirtschaft) sowie im inländischen Groß- und Einzelhandel. Die Warenströme laufen dann über Spediteure und Reedereien, Häfen und Flughäfen, Binnenfrachtdrehkreuze und Fernverkehrsunternehmen (Straße, Schiene, Küstenschifffahrt), bevor sie zu 3PL-/4PL-Anbietern, Lagerhäusern (Ambient- und Kühlketten) und Last-Mile-KEP-Netzwerken weitergeleitet werden. Der Seefrachtverkehr bildet das Rückgrat für Import und Export, während die inländische Distribution weiterhin straßendominiert ist. Intermodale Knotenpunkte und Binnenhäfen werden zur Konsolidierung von Containern und zur Reduzierung der Staus im Hafenbereich genutzt. Digitale Steuerungsebenen greifen zunehmend über die gesamte Kette hinweg, einschließlich Frachtmanagement, Buchungs-/Sichtbarkeitsplattformen und Cargo-Pooling.
Zu den Beteiligten zählen große Integratoren und Spezialisten wie Kotahi Logistics LP (Cargo-Pooling und Seefrachtlösungen), Coda Group (Frachtmanagement mit intermodaler Straße-Schiene-Integration) und Nexus Logistics (4PL-Containerlogistik und Frachtdrehkreuz-Netzwerke). Die Aotearoa New Zealand Freight and Supply Chain Strategy (August 2023) und GPS 2024 treiben das System hin zu stärker koordinierten, datengetriebenen Investitionen über Straße, Schiene und Seewege. Engpässe bestehen weiterhin bei der Hafenanbindung und der Netzfragmentierung, und Branchenkommentare aus dem Jahr 2025 verwiesen auf Hafenineffizienzen als Risiko für die Exportwettbewerbsfähigkeit. Diese Einschätzung stärkt das Argument für eine robustere Hub-and-Spoke-Anbindung und bessere durchgängige Daten für Kapazitätsplanung und Störungsmanagement.
Wettbewerbslandschaft
Internationale Spediteure und inländische Frachtführer teilen sich eine mäßig fragmentierte Arena, in der die Technologieeinführung die Leistung differenziert. DSVs Übernahme von DB Schenker für 14,3 Milliarden EUR (15,8 Milliarden USD) katapultiert die dänische Gruppe an die globale Spitze und stärkt ihre Präsenz auf Luft- und Seerouten, die Neuseeland bedienen. Solche Skalenvorteile ermöglichen tiefere digitale Investitionen, von KI-gesteuerten Buchungsmaschinen bis hin zu prädiktiven ETA-Modellen, und erhöhen die Serviceerwartungen im gesamten Markt.
Der lokale Marktführer Mainfreight behält Nischenstärken bei integrierten Trans-Tasman-Diensten, verzeichnete jedoch 2024 einen Gewinnrückgang, da Lohninflation und Automatisierungsausgaben die Margen belasteten. Inländische Straßenspezialisten reagieren mit Flottenvernetzungsupgrades und Fahrerwohlfühlprogrammen, um die Fluktuation einzudämmen. Automatisierungspioniere wie Cardinal Logistics zeigen den erreichbaren Produktivitätssprung mit automatischen Kleinteillagern und verringern damit den Kostennachteil gegenüber Skalenwettbewerbern.
Nachhaltigkeit entwickelt sich zu einer Wettbewerbsachse. Betreiber, die emissionsarme Transportmodi und überprüfbare Emissionsberichte hervorheben, gewinnen bei Exportkunden an Bedeutung, die Scope-3-Offenlegungen unterliegen. Die KI-Partnerschaft von CMA CGM mit Google veranschaulicht, wie Reedereien digitale Lösungen zur Optimierung der Routenführung und zur Reduzierung des Kraftstoffverbrauchs suchen. Insgesamt treiben Technologiekonvergenz und Umweltauflagen den Fracht- und Logistikmarkt in Neuseeland in Richtung einer stärker kompetenzgetriebenen Hierarchie.
Marktführer der Fracht- und Logistikbranche in Neuseeland
Mainfreight, Ltd.
DHL Group
Japan Post Co., Ltd. (Including Toll Group)
KiwiRail Holdings, Ltd.
DSV A/S (Including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Intermodale Frachtdrehkreuze und Binnenhafenkapazitäten stellen einen klareren Investitionsraum dar, da Neuseeland die Entlastung seehafennaher Netzwerke und die Verbesserung der Nord-Süd- und regionalen Anbindung anstrebt. Im Juni 2026 genehmigte die Regierung 22,4 Mio. USD (22,4 Mio. NZD) an Darlehen aus dem Regional Infrastructure Fund für die Schienenkomponente des Frachtdrehkreuzes Te Utanganui in Palmerston North, die die Vorbau- und Bauphasen abdecken. Dies schafft eine konkrete Pipeline für schienenangebundene Logistikimmobilien und Terminaldienstleistungen. Aktivitäten rund um weitere Drehkreuze, wie den Southern Link Inland Port in der Nähe von Mosgiel (mit Beteiligung von Port Otago und Dynes Transport, mit Plänen, die groß angelegte Lagerhaltung und ein Containerterminal umfassen), unterstützen ebenfalls Chancen für 3PL-/4PL-Betreiber, Containerlogistik-Spezialisten und Straße-Schiene-Umschlagdienste, die auf Binnenknoten ausgerichtet sind.
Ein zweiter Chancenbereich baut auf Daten- und Produktivitätsinitiativen auf, insbesondere Netzwerktransparenz, Digitalisierung der Compliance und Effizienz von Schwerfahrzeugen. Die dreiteilige Frachtinitiative der Regierung vom Oktober 2025 (NZTA Action Plan for Freight 2024-2027, Wiedereinführung der National Freight Demand Study und Gründung eines Freight Advisory Council) hebt Frachtdaten als Input für Investitionsentscheidungen und die Vorhersagbarkeit von Fahrzeiten hervor. Diese Verschiebung kann digitalen Frachtplattformen und Control-Tower-artigen Diensten zugutekommen. Auch die Betriebswirtschaft im Straßenverkehr steht an einem Wendepunkt, da die Konsultationen des Land Transport Rules Reform Programme (Phase 1 im Oktober 2025 und Phase 2 im Februar 2026) sowie die Einführung digitaler Transportdokumentation ab dem 1. April 2026 die Reibungskosten senken und Raum für Flottenkonformität, Genehmigungswesen und Telematiklösungen schaffen. Parallel dazu steigert der automatisierungsgetriebene Kapazitätsausbau in Lagerhaltung und KEP die Nachfrage nach integriertem Fernverkehr, sortierungsnahem Transport und termingebundenen Zustellfähigkeiten.
Aktuelle Branchenentwicklungen
- Mai 2026: Toll Group verlängerte eine fünfjährige Vereinbarung zur Bereitstellung integrierter 3PL-Dienstleistungen für Foot Locker in Australien und Neuseeland, einschließlich eines erweiterten operativen Fußabdrucks in Neuseeland. Die Verlängerung stärkt die Dichte der Vertragslogistik in der ANZ-Einzelhandels-Lieferkette und unterstützt eine größer angelegte, standortübergreifende Lager- und Transportkoordination für zeitkritische Filialnachschubversorgung und E-Commerce-Ströme.
- September 2025: DHL Express kündigte jährliche Preisanpassungen für seine Neuseeland-Dienste für 2026 an, wirksam ab dem 1. Januar 2026. Die Aktualisierung signalisierte ein aktives Ertragsmanagement im internationalen Expressgeschäft angesichts sich ändernder Betriebskosten und beeinflusst die Auswahl der Frachtstrecken durch Verlader, den Servicestufenmix und die KEP-Preisstrategien im gesamten Markt.
- November 2024: DHL Express begann mit der Entwicklung einer 8.500 m² großen Gateway-Anlage am Flughafen Christchurch International mit einer Kapazität von bis zu 6.500 eingehenden und 5.600 ausgehenden Paketen pro Stunde. Das Projekt schafft zusätzliche Verarbeitungs- und Kontrollkapazität auf der Südinsel, unterstützt schnellere internationale KEP-Abläufe und bietet Verladern eine stärkere alternative Anbindung außerhalb der auf Auckland ausgerichteten Routenführung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der neuseeländische Fracht- und Logistikmarkt definiert als die Erträge, die durch die Beförderung, Handhabung und Lagerung physischer Güter über inländische und internationale Strecken erzielt werden, einschließlich Frachttransport, Spedition, Lagerhaltung und wertschöpfender Logistikdienstleistungen.
Ausgeschlossen aus dem Umfang: Personenverkehrsdienstleistungen, reine Reise- und Tourismusaktivitäten sowie persönliche Mobilitätsdienste sind ausgeschlossen, auch wenn dieselben Betreiber auch Frachtflotten betreiben.
Übersicht der Segmentierung
- Endverbraucherbranche
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Fertigung
- Öl und Gas, Bergbau und Steinbruch
- Groß- und Einzelhandel
- Sonstige
- Logistikfunktion
- Kurier-, Express- und Paketdienste (KEP)
- Nach Zieltyp
- Inland
- International
- Nach Zieltyp
- Spedition
- Nach Transportmodus
- Luft
- See und Binnenwasserstraßen
- Sonstige
- Nach Transportmodus
- Gütertransport
- Nach Transportmodus
- Luft
- Pipelines
- Schiene
- Straße
- See und Binnenwasserstraßen
- Nach Transportmodus
- Lagerung und Aufbewahrung
- Nach Temperaturregelung
- Nicht temperaturgeregelt
- Temperaturgeregelt
- Nach Temperaturregelung
- Sonstige Dienstleistungen
- Kurier-, Express- und Paketdienste (KEP)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir beginnen damit, die Warenbewegungen und Handelsmuster Neuseelands anhand öffentlicher Statistiken und politischer Quellen abzubilden und sie anschließend mit der Aktivität der Logistikdienstleistungen abzugleichen. Übliche Referenzpunkte umfassen Quellen wie die Verkehrs- und volkswirtschaftlichen Gesamtrechnungstabellen von Stats NZ, neuseeländische Zoll- und Handelsstatistiken, Veröffentlichungen des Ministry of Transport, Netzdaten der Waka Kotahi NZ Transport Agency sowie Verkehrsmeldungen von Hafen- und Flughafenbetreibern.
Um makroökonomische Signale mit dem Marktwert zu verknüpfen, werden Geschäftsberichte und Investorenpräsentationen lokaler Betreiber geprüft, zusammen mit seriöser Berichterstattung über Kapazitätserweiterungen, Netzänderungen und Preisaktualisierungen. Bei Bedarf nutzen wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Momentaufnahmen zu Logistik-Lieferketten und Frachtraten sowie sendungsbezogene Import- und Exportdaten, um handelsbezogene Volumina abzugleichen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere Referenzen wurden ebenfalls verwendet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Befragungen
Um Lücken zu schließen, die Sekundärquellen nicht vollständig erklären können, validieren wir Annahmen durch Expertengespräche und strukturierte Fragebögen mit Frachtführern, Spediteuren, 3PL- und Lagerbetreibern sowie großen Verladergruppen. Unsere Abdeckung konzentriert sich auf inländische Korridore und wichtige Handelsrouten Neuseelands und wird zudem genutzt, um Ratenentwicklungen, Kapazitätsauslastung und die Aufteilung zwischen ausgelagerter Logistik und Eigenaktivität der Verlader plausibilitätszuprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 13 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Zunächst wird ein Top-Down-Ansatz angewendet, bei dem Transport- und Handelsindikatoren genutzt werden, um den Nachfragepool für Frachtbewegungen und unterstützende Logistikdienstleistungen in ganz Neuseeland zu rekonstruieren. Das Ergebnis wird anschließend durch selektive Bottom-Up-Näherungen bestätigt, etwa durch Aggregation einer Stichprobe von Betreiberumsätzen, Kanalprüfungen des Lagerdurchsatzes und Tests typischer Annahmen zu Preis pro Sendung oder Preis pro Tonne, bevor die Gesamtsummen angepasst werden.
Zu den wichtigsten Eingabegrößen zählen der seegestützte Container- und Massengutdurchsatz an den wichtigsten Häfen, das Luftfrachtvolumen, Proxys für die Straßenfrachtintensität (Kraftstoffverbrauch und Frachtaufkommenstrends, soweit verfügbar), Schienenfrachtvolumen sowie Kapazitätserweiterungen und Belegungstrends in der Lagerhaltung. Wir verfolgen zudem Verschiebungen im Export- und Importmix, die E-Commerce-Paketintensität sowie den Kostendruck durch Diesel und Arbeitskräfte, da diese Faktoren in Frachtraten und Vertragsverlängerungen einfließen.
Für die Prognose wird eine Szenarioanalyse zu Handelswachstum und inländischer Aktivität verwendet, und der resultierende Pfad wird mithilfe von Zeitreihenmethoden wie der exponentiellen Glättung geglättet und mit historischen Mustern abgeglichen. Wenn die Datenlage für kleinere Funktionen dünn ist, werden Lücken durch konservative Annahmen zu Durchdringung und Servicemix geschlossen, die in Interviews bestätigt und anschließend auf Plausibilität gegenüber den Gesamtmarktsummen geprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation zwischen Makroindikatoren, Unternehmensangaben und Interview-Feedback validiert, und anschließend werden Abweichungen überprüft, bis die Treiber klar erkennbar sind. Analysten prüfen auf Ausreißer wie plötzliche Ratenanstiege, einmalige Volumenschocks und Währungseffekte, gefolgt von einer strukturierten internen Überprüfung vor der Freigabe.
Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen politischen Änderungen, Hafenstörungen oder starken Verschiebungen der Kraftstoffkosten. Vor der Fertigstellung führen wir einen finalen Abgleich durch, um sicherzustellen, dass die neuesten öffentlichen Statistiken und wichtigen Entwicklungen in den Zahlen und Kommentaren berücksichtigt sind.
Marktgröße für Fracht und Logistik in Neuseeland laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fracht und Logistik in Neuseeland können unterschiedlich ausfallen, da der Leistungsumfang nicht immer einheitlich definiert wird und auch das Basisjahr und der Umgang mit Währungen variieren können. Manche Schätzungen betonen ausschließlich Transportumsätze, während andere angrenzende Logistikdienstleistungen einbeziehen, was Vergleiche schwerer interpretierbar macht.
Wesentliche Unterschiede ergeben sich üblicherweise daraus, was innerhalb des Marktes gezählt wird, wie Raten- und Volumentreiber prognostiziert werden und wie aktuell die zugrunde liegenden Handels- und Durchsatzdatensätze sind. Wenn das Wachstum hauptsächlich durch angenommene Preissteigerungen getrieben wird, ohne dies gegen das Verhalten bei Kraftstoff-, Arbeits- und Vertragsverlängerungskosten zu prüfen, können sich die Gesamtsummen deutlich in beide Richtungen verändern.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,51 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 16,86 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und gleicht Lager- und Speditionsumsätze möglicherweise nicht vollständig mit aktualisierten Handels- und Durchsatzindikatoren ab, was den Ausgangsmarktwert senken kann. |
| Globale Beratungsgesellschaft B | 20,00 Mrd. USD (2024) | Die Umfangsdetails sind begrenzt, und die Größenbestimmung kann angrenzende Elemente wie Logistiksoftware neben den Kerndienstleistungen enthalten, was die Gesamtsumme gegenüber reinen Dienstleistungsumsätzen erhöhen kann. |
Die Benchmark-Tabelle zeigt, dass die Spanne größtenteils durch den Umfang und den Zeitpunkt der Datenaktualisierung erklärt wird, und im Modell von Mordor Intelligence wird der Markt über Frachttransport plus Spedition, Lagerhaltung und wertschöpfende Dienstleistungen hinweg erfasst, wobei reine Transportumsätze nicht als Gesamtsumme behandelt werden. Nachdem dieser Umfang festgelegt ist, ergibt sich die verbleibende Abweichung hauptsächlich aus der Art und Weise, wie Ratenentwicklung und handelsbezogene Volumina Jahr für Jahr angewendet werden, was mit denselben öffentlichen Indikatoren erneut überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Fracht- und Logistikmarkt in Neuseeland im Jahr 2026?
Der Markt wird im Jahr 2026 auf 19,13 Milliarden USD geschätzt und soll bis 2031 einen Wert von 22,53 Milliarden USD erreichen.
Welche Logistikfunktion führt derzeit den Sektorumsatz an?
Der Gütertransport hält im Jahr 2025 einen Anteil von 64,78 % und spiegelt die entscheidende Rolle von Massen- und Containertransporten im ganzen Land wider.
Welches Segment wächst bis 2031 am schnellsten?
Kurier-, Express- und Paketdienste werden voraussichtlich mit einem CAGR von 3,92 % (2026–2031) wachsen, da die E-Commerce-Volumina stark ansteigen.
Wie beeinflusst die staatliche Infrastrukturausgabe das Wachstum?
Eine jährliche Pipeline von 7 Milliarden NZD (4,65 Milliarden USD) verkürzt Transitzeiten und steigert die multimodale Kapazität sowie den Branchen-CAGR.
Warum werden Investitionen in temperaturgeregelte Lagerung getätigt?
Die Diversifizierung von Agrarlebensmittelexporten und strengere Pharmastandards treiben einen CAGR von 3,84 % (2026–2031) bei der Nachfrage nach Kühlkettenlagerung an.
Wie ist der Ausblick für den Schienengüterverkehr?
Die Schiene gewinnt durch CO₂-Bepreisungsanreize und die bevorstehenden schienentauglichen Cook-Strait-Fähren an Dynamik und festigt ihre Rolle in einem nachhaltigeren Transportmix.
Seite zuletzt aktualisiert am:


