
Größe und Marktanteil des neuseeländischen Marktes für Rechenzentrums-Racks
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 36.75 Millionen US-Dollar |
| Marktgröße (2026) | 40.81 Millionen US-Dollar |
| Marktgröße (2031) | 68.93 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 11.05 % |
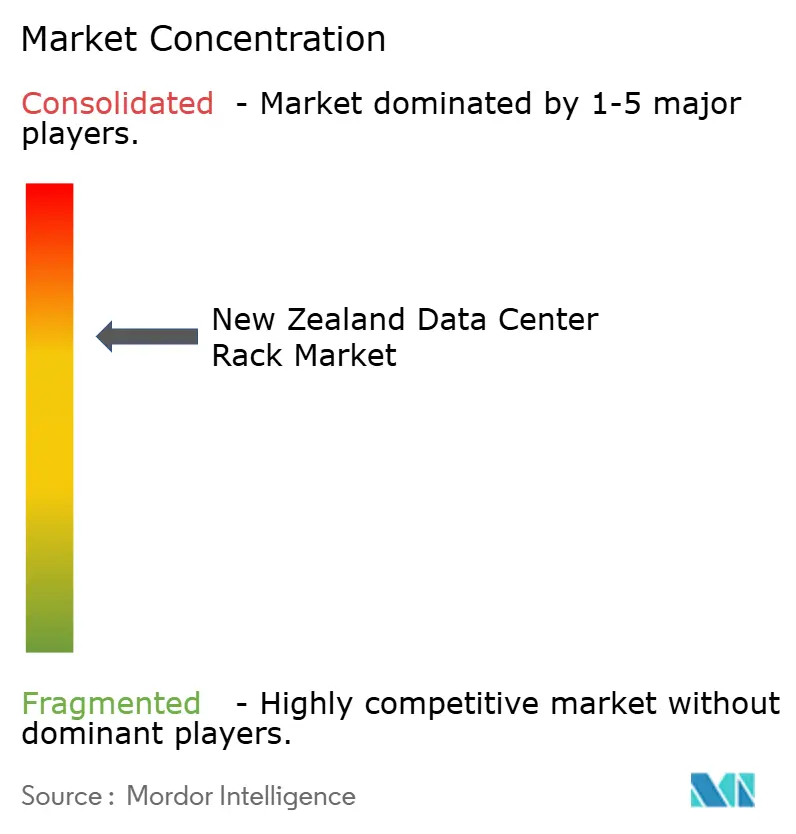
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des neuseeländischen Marktes für Rechenzentrums-Racks von Mordor Intelligence
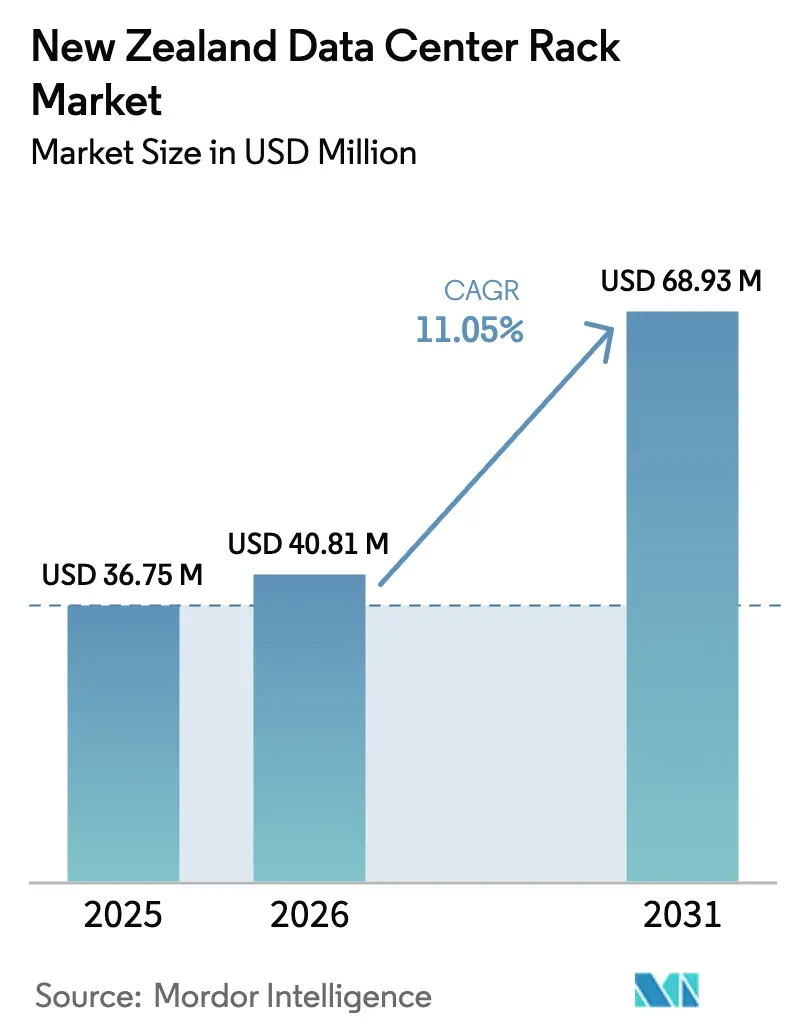
Die Größe des neuseeländischen Marktes für Rechenzentrums-Racks wird voraussichtlich von USD 36,75 Millionen im Jahr 2025 auf USD 40,81 Millionen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 11,05 % über den Zeitraum 2026–2031 USD 68,93 Millionen erreichen. Verstärkte Hyperscale-Verpflichtungen von Microsoft und AWS, anhaltende Investitionen in Unterseekabel und eine wachsende 5G-Abdeckung erhöhen gemeinsam die Rack-Nachfrage. Das Wachstum resultiert auch aus Projekten des öffentlichen Sektors wie der souveränen Einrichtung des Government Communications Security Bureau, die die Einhaltung der Datensouveränität stärkt und die Beschaffung von seismisch konformen Racks stimuliert. Gleichzeitig treiben landesweite CO₂-neutrale Mandate die Einführung energieeffizienter Schranklösungen voran, und die Verfügbarkeit erneuerbarer Energie steigert die Attraktivität des Landes für nachhaltige Rechenzentrums-Bereitstellungen. Racks, die KI-fähige Leistungsdichten und Flüssigkühlkreisläufe unterstützen, werden zum Standard, und Betreiber spezifizieren zunehmend robuste Formfaktoren für Edge-Standorte, die 5G und abgelegene erneuerbare Energien bedienen.
Wichtigste Erkenntnisse des Berichts
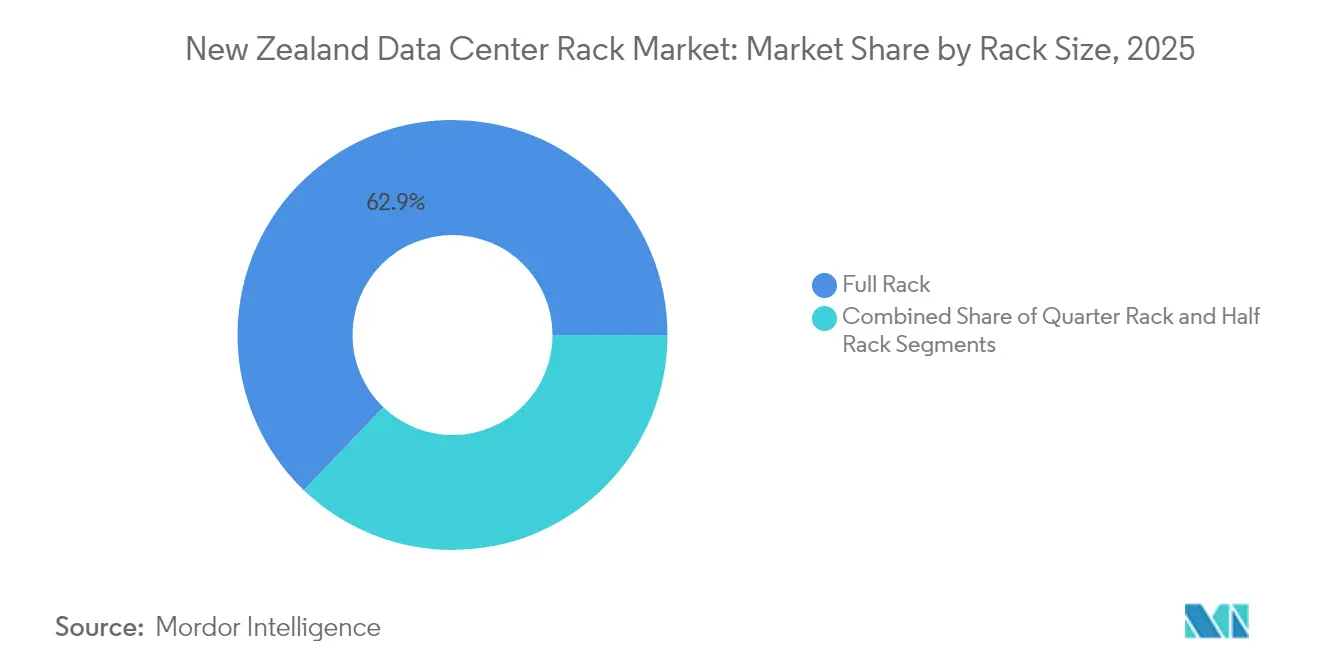
- Nach Rack-Größe dominierten Voll-Rack-Lösungen im Jahr 2025 mit einem Marktanteil von 62,85 % am neuseeländischen Markt für Rechenzentrums-Racks, während Viertel-Rack-Bereitstellungen zurücklagen, aber Edge-Anwendungsfälle abdecken.
- Nach Rack-Höhe hielt 42U im Jahr 2025 einen Anteil von 50,65 % an der Größe des neuseeländischen Marktes für Rechenzentrums-Racks; 48U-Einheiten wachsen mit einer CAGR von 12,1 % bis 2031 am schnellsten.
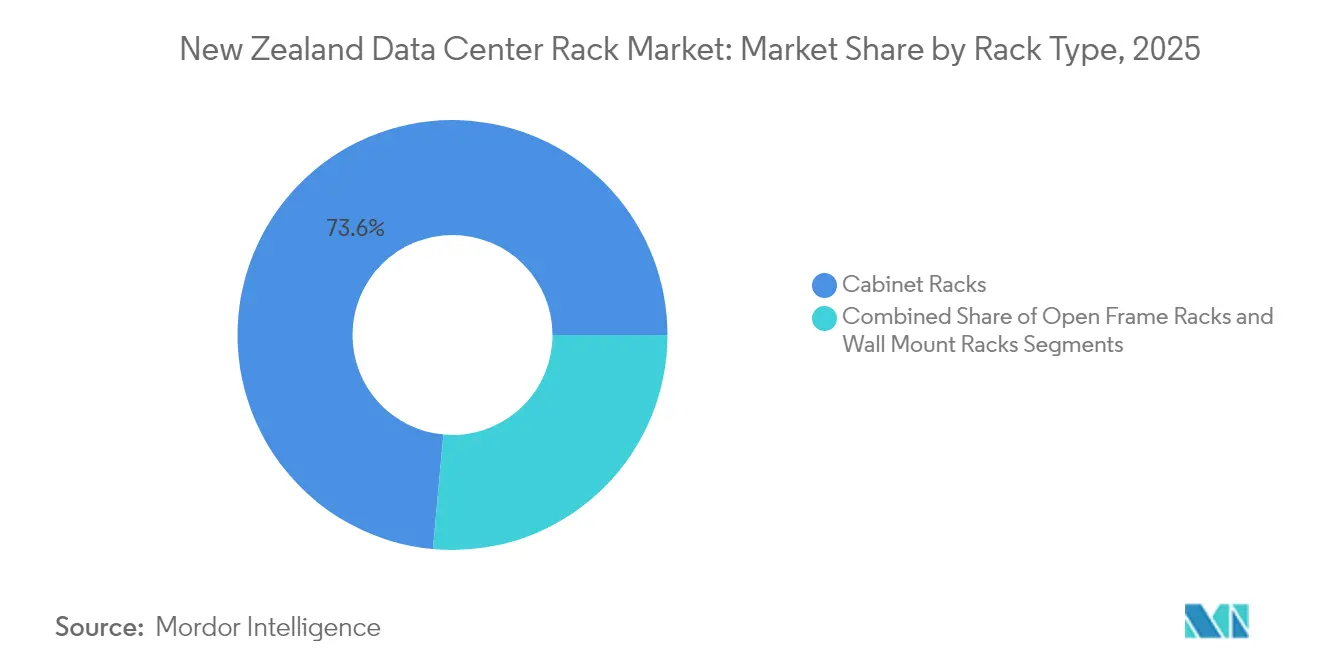
- Nach Rack-Typ führten Schrank-Formate im Jahr 2025 mit einem Umsatzanteil von 73,55 %, und ihre Kategorie soll bis 2031 mit einer CAGR von 12,84 % wachsen.
- Nach Rechenzentrums-Typ hielten Colocation-Einrichtungen im Jahr 2025 einen Anteil von 53,85 % an der Größe des neuseeländischen Marktes für Rechenzentrums-Racks, aber Hyperscale- und CSP-Standorte verzeichnen die höchste CAGR von 13,02 % bis 2031.
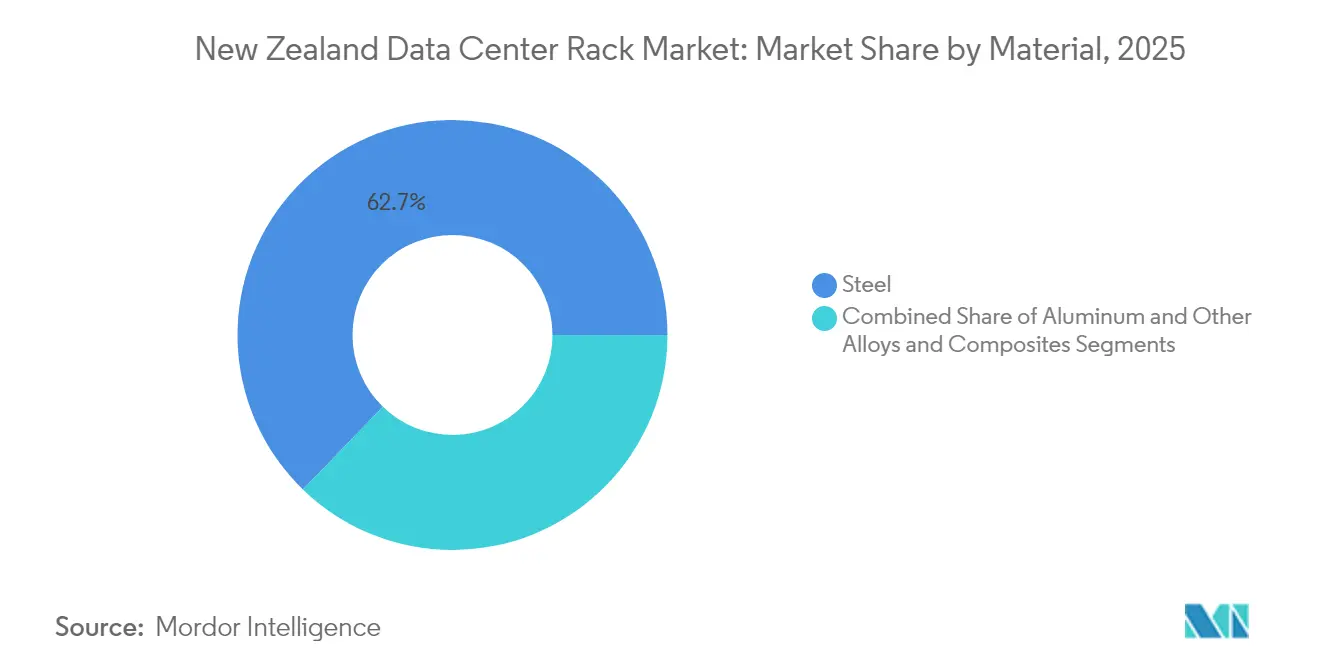
- Nach Material entfiel auf Stahl im Jahr 2025 ein Anteil von 62,75 %, während Aluminium-Racks aufgrund von Gewichts- und Wärmevorteilen bis 2031 eine CAGR von 11,06 % aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im neuseeländischen Markt für Rechenzentrums-Racks
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Dominanz von 5G-Netzwerken | +2.1% | National, mit frühen Gewinnen in Auckland, Wellington, Christchurch | Mittelfristig (2–4 Jahre) |
| Ausbau der Glasfaser-Backbone-Konnektivität | +1.8% | National, konzentriert in städtischen Zentren und Unterseekabel-Landepunkten | Langfristig (≥ 4 Jahre) |
| Beschleunigung von Cloud- und Hyperscale-Investitionen | +2.7% | Auckland-zentriert, Ausweitung auf regionale Zentren | Kurzfristig (≤ 2 Jahre) |
| Regierungsinitiative „Zero-Carbon 2050” für energieeffiziente Racks | +1.4% | National, mit Vorteilen durch erneuerbare Energien auf der Südinsel | Langfristig (≥ 4 Jahre) |
| Edge-Computing- Nachfrage aus abgelegenen erneuerbaren Energien und IoT-Standorten | +1.6% | Ländliche und abgelegene Gebiete, Standorte für erneuerbare Energien | Mittelfristig (2–4 Jahre) |
| Neue internationale Unterseekabel-Landungen fördern Rechenzentrums-Aufbau | +2.2% | Küsten- Landepunkte, Auckland, Wellington | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Dominanz von 5G-Netzwerken
Der landesweite 5G-Ausbau beschleunigt das verteilte Computing und erfordert kompakte Racks für Edge-Knoten an Mobilfunkstandorten. Sparks Nokia-Partnerschaft über 700 Türme verdeutlicht diesen Wandel, während der private 5G-Einsatz am Auckland Airport Anwendungsfälle mit extrem niedriger Latenz demonstriert.[1]Reseller News Editors, "Spark selects Nokia for 5G network expansion," reseller.co.nzSpektrumzuweisungen im 3,5-GHz-Band und den bevorstehenden 24–30-GHz-Bändern erweitern die Abdeckung in ländliche Gebiete und fördern die Nachfrage nach wetterfesten Gehäusen. Betreiber bevorzugen nun werkseitig versiegelte Schrankdesigns, die redundante Stromversorgungen und gefilterte Belüftung unterstützen, um abgelegenen Umgebungen standzuhalten. Diese Entwicklung unterscheidet den neuseeländischen Markt für Rechenzentrums-Racks von traditionellen zentralisierten Modellen und sichert eine Prämie für robuste Lösungen.
Ausbau der Glasfaser-Backbone-Konnektivität
Die Kabel Southern Cross NEXT und das bevorstehende Te Waipounamu erhöhen die internationale Kapazität und senken die Latenz, was Rack-Upgrades in Küstenrechenzentren vorantreibt. Die direkte Konnektivität zwischen der Südinsel und Australien fördert das regionale Hosting und ermutigt zu höheren Racks, die mehr Server pro Quadratmeter unterbringen, um neue Bandbreitenpfade zu monetarisieren. Verbesserte Redundanz positioniert Neuseeland als Interconnect-Knoten im asiatisch-pazifischen Raum und stärkt das Anlegervertrauen in hochdichte Bereitstellungen. Rechenzentrumsbetreiber reagieren mit 48U-Schränken, die höhere Ablufttemperaturen bewältigen und dennoch die seismische Konformität wahren, und sichern so einen skalierbaren Stellflächenanteil für aufkommende KI-Workloads.
Beschleunigung von Cloud- und Hyperscale-Investitionen
Microsofts Hyperscale-Region und das USD-7,5-Milliarden-Programm von AWS verkürzen die Aufbauzeiten und fördern die Standardisierung auf 42U- und 48U-Schränke mit vorinstallierten Sammelschienen und flüssigkeitsbereiten Verteilern.[2]National Cyber Security Centre, "Annual Cyber Threat Report 2023," ncsc.govt.nzDer lokale Telekommunikationsanbieter Spark kontert mit einer NZD-15-Millionen-Edge-Einrichtung und signalisiert damit Multicloud-Ökosysteme, die zentralisierte und regionale Kapazitäten verbinden. Der zunehmende Wettbewerb steigert die Bestellmengen für Voll-Tiefen-Stahlracks, die Multi-Node-GPU-Cluster beherbergen können. Deloitte schätzt, dass Rechenzentren bis 2030 7 % des nationalen Stromverbrauchs ausmachen könnten, was die Präferenz für Racks verstärkt, die eine granulare Leistungsüberwachung und Eindämmungszubehör integrieren, um PUE-Ziele aufrechtzuerhalten.
Regierungsinitiative „Zero-Carbon 2050” für energieeffiziente Racks
Das Programm der CO₂-neutralen Regierung zwingt Behörden zur Emissionsreduzierung und treibt die Beschaffung von Schränken voran, die mit Flüssigkühlung und erneuerbaren Integrationen kompatibel sind.[3] Betreiber spezifizieren nun Aluminium- oder kohlenstoffarme Stahlrahmen, um den eingebetteten Emissionsausstoß zu reduzieren. Anbieter differenzieren sich durch Wärmerückgewinnungsspulen im Rack und Sensorarrays, die ESG-Dashboards speisen – eine Fähigkeit, die von Hyperscalern im Rahmen von 24×7-CO₂-freien Energieverpflichtungen geschätzt wird. Standorte auf der Südinsel, die 100 % Wasser- und Windkraft nutzen, gewinnen bei internationalen Investoren an Sichtbarkeit und verstärken die regionale Diversifizierung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Cybersicherheits- und Ransomware-Risiken | -1.8% | National, mit stärkeren Auswirkungen auf Regierungs- und Finanzsektoren | Kurzfristig (≤ 2 Jahre) |
| Mangel an lokalen Fachkräften für Rechenzentren | -1.4% | National, akut in Auckland und Wellington | Mittelfristig (2–4 Jahre) |
| Hohe nationale Stromtarife | -1.1% | National, mit regionalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Kosten der seismischen Konformität für Rack-Installationen in Erdbebengebieten | -0.9% | Gebiete mit hohem und mittlerem seismischen Risiko, hauptsächlich Nordinsel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cybersicherheits- und Ransomware-Risiken
Über dreihundert kritische Vorfälle in den Jahren 2022/23 verdeutlichen das wachsende Cyberrisiko. Höhere Sicherheitsanforderungen führen zu einer Präferenz für geschlossene Schränke mit abschließbaren Seitenpaneelen, Manipulationssensoren und segmentierten Kabelkanälen. Colocation-Mieter fordern Multi-Faktor-Käfigzugang und kamerataugliche Gehäuse, was die Spezifikationskosten erhöht. Während neue Tools wie der Malware Free Networks-Dienst Bedrohungen mindern, prüfen Versicherungszeichner nun physische Sicherheitsbewertungen, was die Einführung von Open-Frame-Racks bei sensiblen Workloads entmutigt und die Marktexpansion mäßigt.
Mangel an lokalen Fachkräften für Rechenzentren
Neuseeland benötigt jährlich 4.000–5.000 zusätzliche Technologiefachkräfte, aber die Absolventenzahlen bleiben hinter dem Bedarf zurück. Knappe Expertise in Flüssigkühlung, Hochdichte-Stromverkabelung und seismischer Verankerung zwingt Betreiber dazu, Arbeitskräfte zu importieren oder Bereitstellungszyklen zu verlängern. Kleinere Unternehmen zögern, veraltete Racks zu erneuern, was die adressierbare Nachfrage verlangsamt. Ausbildungsprogramme wie Mission Ready helfen, doch die Qualifizierungszeiträume erstrecken sich über unmittelbare Projekthorizonte hinaus und schränken das kurzfristige Lieferungswachstum im neuseeländischen Markt für Rechenzentrums-Racks ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Hyperscale-Standardisierung verankert die Vorherrschaft des Voll-Racks
Voll-Rack-Schränke dominierten im Jahr 2025 mit einem Marktanteil von 62,85 % am neuseeländischen Markt für Rechenzentrums-Racks, was die Präferenz der Hyperscaler für 600 mm × 1.200 mm 42U-Stellflächen widerspiegelt, die Lieferketten rationalisieren. Viertel- und Halb-Racks bedienen Edge- und Unternehmensnischen, in denen Platz, Strom oder Budget Einheiten voller Höhe einschränken. Im Zeitraum 2026–2031 skaliert die Voll-Rack-Nachfrage im Einklang mit dem gesamten neuseeländischen Markt für Rechenzentrums-Racks, der mit einer Rate von 11,34 % prognostiziert wird, da Cloud-Mieter Workloads in dichtere Schränke konsolidieren.
Betreiber erkunden auch Neun-Fuß-Varianten (48U), wenn die Deckenhöhe es erlaubt. Diese Einheiten verbessern die kW-pro-Stellfläche-Kennzahlen, reduzieren die Mietkosten für Weißflächen und stimmen mit KI-Trainingscluster-Designs überein. Viertel-Rack-Bereitstellungen bleiben entscheidend für 5G-Mikro-Edge-Standorte und IoT-Gateways an Basisstationen oder Anlagen für erneuerbare Energien, obwohl ihr Gesamtbeitrag zur Größe des neuseeländischen Marktes für Rechenzentrums-Racks bescheiden bleibt. Anbieter positionieren modulares Zubehör – Sammelschienenverlängerungen, Blindplatten, Kabelführungsleisten – um Wachstumspfade innerhalb derselben Stellfläche anzubieten.


Nach Rack-Höhe: 48U-Konfigurationen führen den Dichtheitstrend an
Das 42U-Format hielt im Jahr 2025 aufgrund etablierter Telekommunikationsstandards einen Anteil von 50,65 % an der Größe des neuseeländischen Marktes für Rechenzentrums-Racks. Dennoch liefern 48U-Einheiten die höchste CAGR von 12,1 % bis 2031 und bedienen den Appetit auf GPU-dichte Knoten, die vertikal gestapelte Server erfordern. Höhere Rahmen amortisieren auch Bodenkosten, da die Grundstückswerte in Auckland steigen.
Ingenieurbüros passen Verankerungssätze an, um die seismischen Richtlinien NZS 4219 zu erfüllen und Stabilität ohne Stellflächeneinbußen zu gewährleisten. Gleichzeitig zielen maßgefertigte Racks mit ≥52U auf experimentelle Flüssigkeits-Immersionspods oder extra-hohe OCP-Schlitten ab. Solche Formate führen neue thermische Gradienten ein und veranlassen aktive Wärmetauscher an der Rückseite sowie die Integration von Kaltwasserkreisläufen, die den Beschaffungswert pro Rack im neuseeländischen Markt für Rechenzentrums-Racks erhöhen.
Nach Rack-Typ: Schränke stärken Sicherheit und Wärmekontrolle
Schranklösungen erfassten im Jahr 2025 einen Anteil von 73,55 % und werden mit einer CAGR von 12,84 % prognostiziert, gestützt durch den Anstieg von Multi-Tenant-Stellflächen, bei denen Luftstromeingrenzung und Zugangskontrolle entscheidend sind. Geschlossene Designs ermöglichen Kaltgang-Isolierung, türmontierte Sensoren und Seitenpaneel-Schlösser, die PSA- und ISO-27001-Audits erfüllen. Open-Frame-Racks bleiben in Nicht-Produktionslabors und HPC-Pods mit hohem Luftstrom bestehen, sehen sich jedoch Sicherheitsvorbehalten gegenüber.
Wandmontage-Racks unterstützen ländliche Edge-Knoten und Telekommunikations-Straßenhäuschen und integrieren geringe Tiefen und Konvektionslüftungen. Schranklieferanten betten nun Bürstenstreifen, Hochleistungs-Deckenlüfter und Mikro-PDU-Schienen ein, die KI-fähige Lasten unterstützen. Immersionsbereite Versionen werden vorbehandelt für Toleranz gegenüber dielektrischen Flüssigkeiten geliefert und bewahren die strukturelle Steifigkeit über Temperaturschwankungen hinweg, die für die seismischen Zonen Neuseelands entscheidend sind.
Nach Rechenzentrums-Typ: Colocation behauptet sich, während Hyperscale aufsteigt
Colocation-Betreiber hielten im Jahr 2025 einen Anteil von 53,85 % an der Größe des neuseeländischen Marktes für Rechenzentrums-Racks und stellten konformitätsbereite Stellflächen für Banken und Regierungsbehörden bereit. Hyperscaler führen das zukünftige Wachstum mit einer CAGR von 13,02 % an, da Microsoft und AWS Auckland-Campusse fertigstellen, die jeweils 30-MW-Phasen überschreiten. Ihre Referenzdesigns spezifizieren einheitliche Voll-Rack-Reihen, zentralisierte Sammelschienen-Kanäle und flüssigkeitsbereite Verteiler, die den Dollarwert pro verkaufter Einheit erhöhen.
Edge- und Unternehmensstandorte adressieren latenzempfindliche Workloads in Landwirtschaft, Versorgungsunternehmen und Luftfahrt. Telekommunikationsanbieter setzen Mikro-Edge-Hütten mit 12–42U-Hybrid-Racks in der Nähe von 5G-Antennen ein. Diese Vielfalt verbreitert die gesamten adressierbaren Lieferungen, verstärkt jedoch den Anpassungsbedarf im neuseeländischen Markt für Rechenzentrums-Racks.
Nach Material: Stahl bleibt Hauptwerkstoff, während Aluminium an Bedeutung gewinnt
Konstruktionsstahlrahmen dominierten im Jahr 2025 mit einem Anteil von 62,75 % und werden für ihre Tragfähigkeit und ihr bekanntes seismisches Verhalten geschätzt. Dennoch verzeichnen Aluminiumeinheiten eine CAGR von 11,06 %, angetrieben von Betreibern auf der Südinsel, die geringes Gewicht und Korrosionsbeständigkeit schätzen. Hersteller führen hybride SM45-Stähle mit Eco-PZ-Beschichtungen ein, die den eingebetteten CO₂-Ausstoß senken und mit den Zero-Carbon-Zielen übereinstimmen, ohne die Zugfestigkeit zu beeinträchtigen.
Innovationen wie Tates kohlenstoffarme Legierungsschale reduzieren die Rack-Masse um 30 % und erleichtern die Installation in nachgerüsteten Böden. TimberMod-Konzepte integrieren Kreuzlagenholz-Eindämmungsskelette um Stahlkerne und verbinden Nachhaltigkeit mit Steifigkeit. Verbundwerkstoff-FRP-Gehäuse entstehen für Küstenstationen, die Salzsprühnebel ausgesetzt sind, was die wachsende Materialpalette in der neuseeländischen Rechenzentrums-Rack-Branche veranschaulicht.
Geografische Analyse
Der Großraum Auckland beherbergt den Großteil der Bereitstellungen aufgrund seiner Konzentration von Unterseekabeln und Hyperscale-Campussen und sichert sich mehr als die Hälfte der Größe des neuseeländischen Marktes für Rechenzentrums-Racks im Jahr 2025. Dichte Cloud-Stellflächen stimulieren die Nachfrage nach 42U- und 48U-Schränken, die über 10 kW pro Rack bewertet sind. Internationale Interconnect-Exchanges in Auckland schaffen weitere Anreize für Premium-Leistungs-pro-Stellfläche-Lösungen, die die Rendite auf beengten Innenstadtgrundstücken maximieren.
Wellingtons Regierungsbehörden generieren stetige Schrank-Aufträge mit Schwerpunkt auf Sicherheitszertifizierung und seismischer Verankerung, obwohl einige Workloads des öffentlichen Sektors in den neuen GCSB-Komplex in Whenuapai nach Norden migrieren und Schrank-Erneuerungszyklen aufrechterhalten. Christchurch und Hamilton unterstützen regionale Unternehmensknoten und Forschungsinstitute und bevorzugen Racks mit moderater Dichte, die mit redundanten PDUs für hohe Verfügbarkeit ausgestattet sind.
Regionen auf der Südinsel wie Invercargill präsentieren aufkommende Cluster, die zu 100 % mit Wasser- und Windkraft betrieben werden. Die 120-Tbps-Kapazität des Te-Waipounamu-Kabels wird direkte Australien-Routen erschließen und Betreiber anziehen, die CO₂-freie SLAs anstreben. Kühlere Umgebungstemperaturen ermöglichen freie Luftkühlung für neun Monate im Jahr, was die Betriebskosten senkt und die Attraktivität höherer 48U-Rahmen steigert. Telekommunikationsunterkünfte in Queenstown und Dunedin fügen wartungsarme robuste Racks hinzu, die an erneuerbare Mikro-Netze angebunden sind, und verbreitern die geografische Diversifizierung im neuseeländischen Markt für Rechenzentrums-Racks.
Regulatorisches Umfeld
Die Hosting- und Sicherheitsanforderungen des öffentlichen Sektors in Neuseeland prägen die Rack-Spezifikationen durch Kontrollen, die an das New Zealand Information Security Manual (NZISM), das vom Government Communications Security Bureau (GCSB) gepflegt wird, sowie an die Protective Security Requirements (PSR) gebunden sind. Im Rahmen der staatlichen Cloud-First-Politik werden Behörden zur Nutzung von Public-Cloud-Angeboten angehalten, sofern keine Ausnahmen gelten, was die Nachfrage auf konforme Colocation- und cloud-nahe Rechenzentrumsflächen konzentriert, bei denen geschlossene Schränke, physische Zugangskontrollen und prüfbare Layouts im Vordergrund stehen.
Das Department of Internal Affairs (über den Government Chief Digital Officer) betreibt zudem die Public Cloud Data Centre Certification (PCDCC), eine freiwillige Zertifizierung für inländische Einrichtungen, die anhand der Anforderungen von PSR und NZISM bewertet werden. Leitlinien zum jurisdiktionellen Risiko der Offshore-Speicherung und zum Umgang mit höher sensiblen Klassifizierungen verstärken eine an Datensouveränität und Absicherung orientierte Beschaffung, was den Bedarf an sicheren, standardisierten Schrankbereitstellungen und Standortkonzepten erhöht, die staatliche Prüfungen bestehen können.
Wettbewerbslandschaft
Globale Infrastrukturkonzerne dominieren die Lieferkette, aber lokale Integratoren passen Lösungen an seismische und regulatorische Besonderheiten an. Schneider Electrics Galaxy VXL USV mit 1,25 MW pro Rahmen ergänzt seine EcoStruxure-fähigen Schränke und positioniert das Unternehmen für KI-Datenhallen. Vertivs Strom- und Kühlportfolio adressiert Szenarien von 10–140 kW pro Rack und spiegelt Rack-Leistungsdichten wider, die in Nischen-HPC-Pods voraussichtlich 1.000 kW erreichen werden. Eatons Fibrebond-Akquisition stärkt vorgefertigte modulare Datenhallen, die Stahl- oder Aluminiumracks mit vorverkabelten PV-fähigen Schaltanlagen einbetten.
nVents edgeNRG-Reihe bedient Telekommunikations-Straßenunterkünfte und Offshore-Erneuerbare und verfügt über NEMA-4-bewertete Gehäuse mit Remote-DCIM-Fähigkeit. Rittal erweitert colocation-optimierte TS-IT-Varianten mit automatischen Luftstromklappen und Sicherheitsstäben. Dell, HPE und Supermicro kooperieren mit Rack-Anbietern bei schlüsselfertigen KI-Clustern und integrieren NVIDIA-Blackwell- und GB200-GPU-Knoten, die bis zu 80 kW pro Schrank verbrauchen.
Marktführer der neuseeländischen Rechenzentrums-Rack-Branche
Schneider Electric SE
Eaton Corporation
Rittal GmbH & Co.KG
Hewlett Packard Enterprise
Vertiv Group Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Nachfrage nach Racks weist bei Neubauten und Nachrüstungen erkennbare Weißflächen auf, die mit neu ans Netz gehender Kapazität und Anlagen im Übergang von der Konzeptphase zur Bauphase zusammenhängen. DataCentres New Zealand nannte landesweit 56 betriebsbereite Rechenzentren mit Stand Mai 2026, wobei weitere 20 geplant oder im Bau sind, was Chancen für Anbieter unterstützt, die wiederholbare Schranklinien und Zubehör anbieten können, die auf die Standards von Colocation- und Cloud-Betreibern abgestimmt sind.
Auch staatliche Mechanismen zur Cloud-Einführung schaffen Raum für Rack-Anbieter und Integratoren, die physische Infrastruktur mit den Anforderungen an Absicherung abbilden können. Die Cloud-First-Politik, der PCDCC-Zertifizierungsweg (inländisch) und jurisdiktionelle Risikobewertungen bevorzugen insgesamt Lösungen, die PSR/NZISM-konforme Bereitstellungen vereinfachen, einschließlich verschließbarer Schränke, Segmentierungsoptionen für Multi-Tenant-Flächen sowie strukturierter Kabel- und Stromverteilung, die die Prüfbarkeit verbessert. Die geografische Diversifizierung ist ein weiterer Aspekt, wobei sich der Branchenfokus über Auckland hinaus auf Entwicklungskorridore der South Island wie im Raum Invercargill ausdehnt, wo die Verfügbarkeit erneuerbarer Energien eine an Nachhaltigkeit orientierte Standortpositionierung und entsprechende Rack-Bestellungen für energiebewusste, flüssigkeitskühlungsfähige Reihen unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: TenPeaks (ehemals die Rechenzentrumseinheit von Spark NZ) hat den Verkauf seines Rechenzentrumsgeschäfts an Pacific Equity Partners abgeschlossen, wobei TenPeaks eine Investition von 3 Milliarden NZ$ zur Erweiterung seines Portfolios von 11 bestehenden Anlagen plant. Die Transaktion signalisiert eine Marktkonsolidierung im neuseeländischen Rechenzentrumssektor, da Kapital die Eigentümerstruktur der Vermögenswerte neu gestaltet. Die geplante Investition erweitert die Präsenz von TenPeaks und ermöglicht eine Skalierung zur Unterstützung der wachsenden Nachfrage von Hyperscale- und Unternehmenskunden.
- Juli 2026: Datacom erwarb von T4 ein 5.200 m² großes Rechenzentrum mit 8 MW Leistung in East Tamaki, Auckland. Die Akquisition erweitert die Präsenz von Datacom in Auckland und erhöht die Kapazität für hochdichte Workloads. Dieser Schritt stärkt die Fähigkeit von Datacom, Hyperscale- und Unternehmenskunden in der gesamten Region zu bedienen.
- Mai 2026: Chorus hat eine Kapazitätserweiterung um 23 Racks in seinem Colocation-Rechenzentrum Mount Eden in Auckland abgeschlossen. Die Kapazitätserweiterung unterstützt die steigende Nachfrage an einem wichtigen neuseeländischen Standort und verbessert das Potenzial für Edge- und städtische Colocation-Bereitstellungen. Die Erweiterung entspricht dem Skalierungsbedarf für lokale Workloads und standortnahe Dienste.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus dem Verkauf von in Neuseeland installierten Rechenzentrums-Racks, einschließlich Schränken und Rahmen, die zur Unterbringung von IT- und Netzwerkausrüstung in kommerziellen, unternehmerischen und Edge-Standorten verwendet werden.
Umfangsausschlüsse: Rack-bezogene Dienstleistungen (wie Installationsarbeiten, Wartungsverträge und Anlagenbetrieb) werden nicht als Marktumsatz gezählt.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertel-Rack
- Halb-Rack
- Voll-Rack
- Nach Rack-Höhe
- 42U
- 45U
- 48U
- Andere Höhen (52U und maßgefertigt)
- Nach Rack-Typ
- Schrank- (geschlossene) Racks
- Open-Frame-Racks
- Wandmontage-Racks
- Nach Rechenzentrums-Typ
- Colocation-Einrichtungen
- Hyperscale- und Cloud-Dienstanbieter-Rechenzentren
- Unternehmens- und Edge-Rechenzentren
- Nach Material
- Stahl
- Aluminium
- Andere Legierungen und Verbundwerkstoffe
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Wir beginnen damit, zu erfassen, wie viele Racks in ganz Neuseeland installiert und erneuert werden, und verknüpfen dies dann mit realistischen Preisniveaus für gängige Rack-Formate. Öffentliche Quellen helfen uns beim Aufbau der grundlegenden Nachfragesignale, wie nationale Statistikveröffentlichungen, Zollhandelszusammenfassungen für relevante Metallprodukte sowie Strom- und Energieausblicke, die auf einen Expansionsdruck bei Rechenzentren hinweisen.
Wir beziehen uns außerdem auf Quellen wie Stats NZ, Veröffentlichungen des New Zealand Customs Service, das Ministry of Business, Innovation and Employment (MBIE), die Electricity Authority sowie Standardvorgaben, die bei der Gestaltung von Rechenzentren verwendet werden (zum Beispiel Schrankabmessungen und sicherheitsrelevante Praktiken). Diese werden ergänzt durch Unternehmensmeldungen, Investorenpräsentationen, Aktualisierungen von Branchenverbänden und ein kostenpflichtiges Abonnement, das Unternehmensfinanzdaten und Patentrecherchen unterstützt, um Produktpositionierung und Versandrichtung zu bestätigen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere öffentliche Quellen wurden geprüft, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Schreibtischsignale in verwertbare Eingaben umzuwandeln, insbesondere hinsichtlich des Anteils von Neubauten gegenüber Erweiterungen, welche Rack-Typen tatsächlich spezifiziert werden und wie sich die Preisgestaltung mit Leistungsdichte und Individualisierung verändert. Wir sprechen mit einer Mischung aus Betreibern, Auftragnehmern, Distributoren und auf Racks spezialisierten Produktexperten und erfassen die Nachfrage über die wichtigsten Rechenzentrumsstandorte sowie kleinere regionale Bereitstellungen, damit das Modell nicht auf eine einzelne Stadt überangepasst wird.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 16 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 19 % | Manager: 55 % |
Marktgrößenbestimmung & Prognose
Zunächst wird ein Top-Down-Ansatz verwendet, bei dem Baubewegungen und Erweiterungssignale von Rechenzentren in einen Rack-Nachfragepool übersetzt werden, der anschließend anhand typischer, in Neuseeland beobachteter Rack-Preisspannen bewertet wird. Um dies praktikabel zu halten, stützen wir uns auf eine kleine Reihe nachvollziehbarer Eingaben, wie geplante Weißflächenerweiterungen, Proxy-Indikatoren für die Rack-Dichte nach Anlagentyp, typische Erneuerungszyklen für Schränke, den Mix aus geschlossenen und offenen Rahmenracks sowie Preisunterschiede in Bezug auf Höhe, Materialwahl und seismische Anforderungen.
Nach Erstellung des ersten Durchgangs werden die Ergebnisse mittels selektiver Bottom-up-Näherungen überprüft, etwa durch Multiplikation stichprobenweise erhobener durchschnittlicher Verkaufspreise mit geschätzten Stückzahlen aus Vertriebsrückmeldungen, sowie durch Plausibilitätsprüfungen anhand des Umfangs bekannter Rechenzentrumsprojekte. Wo die Bottom-up-Sicht unvollständig ist, werden Lücken durch konservative Durchdringungsfaktoren nach Anlagentyp geschlossen, und die Gesamtwerte werden anschließend mit Interviewrückmeldungen erneut überprüft.
Für die Prognose wenden wir Szenarioanalysen an, unterstützt durch kurze Zeitreihenglättung, da Projektpipelines in einem kleineren Ländermarkt unregelmäßig verlaufen können. Annahmen zu neuen Kapazitätserweiterungen, zum Zeitpunkt von Bauvorhaben und zur Preisentwicklung werden auf Basis der Rückmeldungen der Teilnehmer zu Beschaffungszyklen und dazu, was sich bei Zeitplanverzögerungen typischerweise zuerst ändert, aktualisiert.
Datenvalidierung & Aktualisierungszyklus
Vor der Freigabe wird das modellierte Ergebnis mit unabhängigen Signalen trianguliert, wie Hinweisen zur Baupipeline, der Richtung der Importbewegungen und Kommentaren von Betreibern zur Kapazitätsauslastung und Erweiterungsabsicht. Wirkt ein Wert unstimmig, wird er auf einen der Treiber zurückgeführt (etwa Rack-Dichte, Preisgestaltung oder den Anteil an Neubauten), und die Annahme wird anschließend überarbeitet und im Modell korrigiert.
Eine zweite Analystenprüfung wird durchgeführt, um Berechnungen, Jahresabgleich und Währungsbehandlung zu überprüfen, gefolgt von gezielten erneuten Kontaktaufnahmen, falls eine zentrale Annahme weiterhin unsicher ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, wie großen Projektankündigungen oder einem sprunghaften Wandel der Beschaffungsmuster. Unmittelbar vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für neuseeländische Rechenzentrums-Racks mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Rechenzentrums-Racks in Neuseeland können voneinander abweichen, da Autoren nicht immer dieselben Produkte erfassen, Dienstleistungen mit Hardware vermischen können oder unterschiedliche Annahmen zum Bauzeitpunkt für eine kleine Anzahl großer Projekte treffen.
Wesentliche Lücken entstehen in der Regel dadurch, ob Schätzungen aus Racks als physischer Einheitennachfragepool erstellt oder aus breiteren Rechenzentrumsausgaben abgeleitet werden, sowie daraus, wie durchschnittliche Verkaufspreise behandelt werden, wenn sich Rack-Spezifikationen in Richtung höherer Dichte verschieben. Durch die Verfolgung des Zeitplans der Projektpipeline, der Annahmen zur Rack-Dichte und der Preisspannen hält Mordor Intelligence die Schätzung auf die Nachfrage nach Rack-Hardware fokussiert und vermeidet die Einbeziehung angrenzender Anlagenposten, die die Gesamtsummen aufblähen können.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,75 Mio. USD (2025) | |
| Fachzeitschrift A | 91,00 Mio. USD (2023) | Berichtet häufig Colocation-Umsätze und rechnet diese anschließend in einen implizierten Rack-Wert um, wodurch Dienstleistungs- und Belegungseffekte in eine Zahl einfließen können, die eigentlich nur die Hardware abbilden sollte. |
| Branchenblog B | 5,83 Mrd. USD (2025) | Verwendet wahrscheinlich eine breite Betrachtung der Rechenzentrumsinvestitionen und bezeichnet diese als Rack-Markt, wodurch Bau- und Elektroinfrastrukturausgaben einfließen, die keinen Rack-Umsatz darstellen. |
Die Streuung in der Tabelle spiegelt hauptsächlich Umfangsgrenzen wider und was die Zahl darzustellen versucht, sei es Rack-Hardware-Verkäufe, Colocation-Umsätze oder Gesamtinvestitionen in Anlagen. Unser Ansatz bleibt nachvollziehbar an Installations- und Erneuerungsaktivitäten sowie an realistischer Rack-Preisgestaltung orientiert, was es Käufern erleichtert, die Schritte wiederzuverwenden und Eingaben anzupassen, wenn sich der Projektzeitplan ändert.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des neuseeländischen Marktes für Rechenzentrums-Racks?
Der Markt beläuft sich im Jahr 2026 auf USD 40,81 Millionen und ist auf dem Weg, bis 2031 USD 68,93 Millionen zu erreichen.
Welche Rack-Höhe wächst in Neuseeland am schnellsten?
48U-Schränke verzeichnen bis 2031 die höchste CAGR von 12,1 %, da Betreiber eine höhere Serverdichte anstreben.
Warum ist Auckland der primäre Knotenpunkt für die Rack-Nachfrage?
Auckland beherbergt die meisten Unterseekabel-Landepunkte und Hyperscale-Campusse und treibt die Konzentration von hochdichten Schrank-Bereitstellungen voran.
Welche Rolle spielt Nachhaltigkeit bei Rack-Kaufentscheidungen?
Die Zero-Carbon-2050-Ziele der Regierung und reichlich verfügbare erneuerbare Energie fördern die Nachfrage nach kohlenstoffarmen Materialien und energieeffizienten, flüssigkühlungsbereiten Racks.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Neuseeland Markt für Rechenzentrumskühlung Kühlung in Neuseeland, unterteilt nach Einrichtungstyp, Tier und Kühltechnologie.
- Chile Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Chile, unterteilt nach Anlagentyp, Servicetyp und Endnutzer.
- Österreich Rechenzentrums-Networking-Markt Netzwerktechnik in Österreich, unterteilt nach Komponente.
- Neuseeland Markt für physische Sicherheit in Rechenzentren Physische Sicherheit in Neuseeland, unterteilt nach Lösungstyp, Servicetyp und Endnutzer.
- Vietnam Rechenzentrums-Servermarkt Servernachfrage in ganz Vietnam, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Vietnam Rechenzentrums-Speichermarkt Speicher in Vietnam, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Kanada Hyperscale-Rechenzentrumsmarkt Nachfrage nach Hyperscale-Standorten in Kanada, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Saudi-Arabien Hyperscale-Rechenzentrum-Markt Nachfrage nach Hyperscale-Standorten in Saudi-Arabien, aufgeteilt nach Anlagentyp, Komponente und Tier.



