
Größe und Marktanteil des neuseeländischen Rechenzentrums-Kühlmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
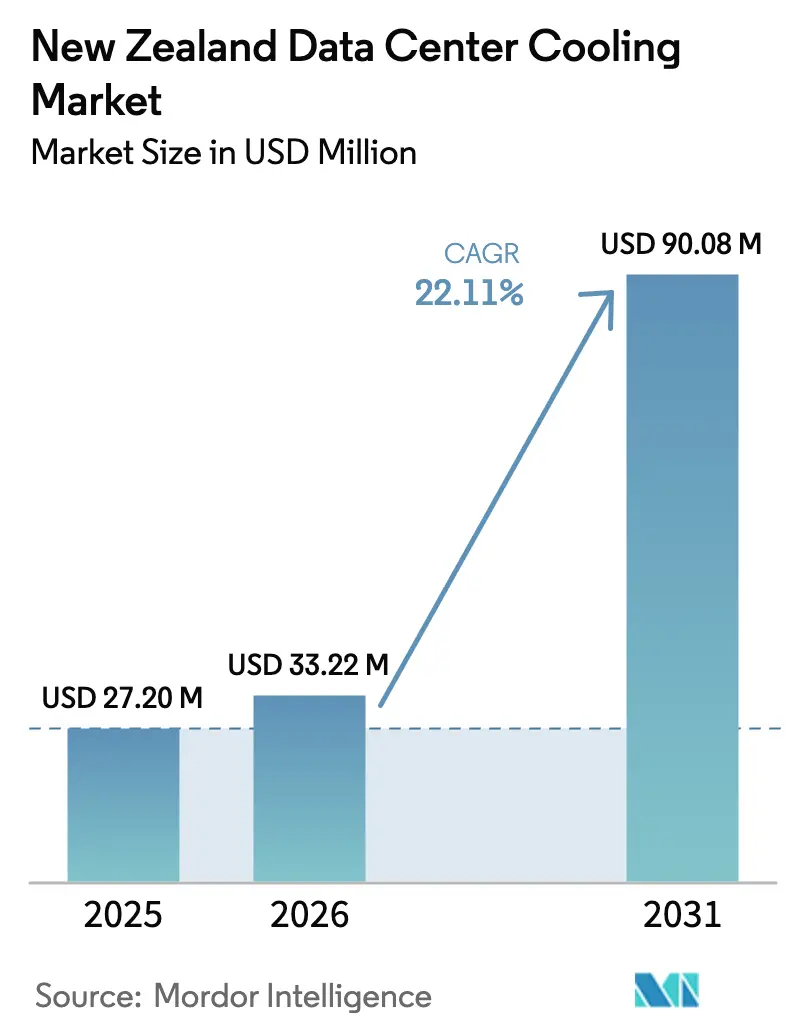
| Marktgröße im Basisjahr (2025) | 27.2 Millionen US-Dollar |
| Marktgröße (2026) | 33.22 Millionen US-Dollar |
| Marktgröße (2031) | 90.08 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.11 % |
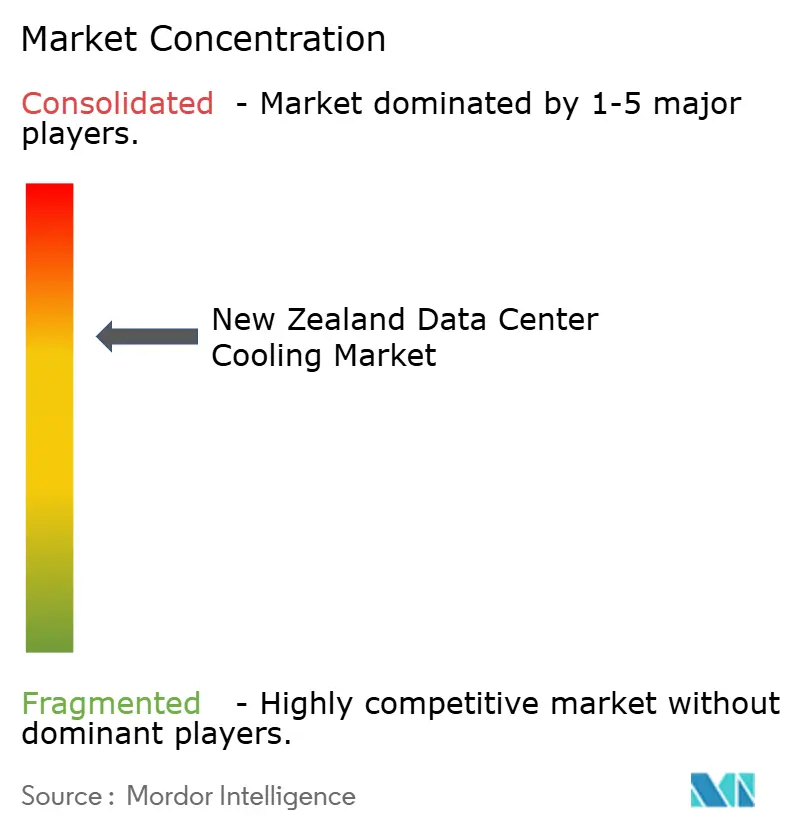
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des neuseeländischen Rechenzentrums-Kühlmarkts von Mordor Intelligence
Die Größe des neuseeländischen Rechenzentrums-Kühlmarkts wird im Jahr 2026 auf USD 33,22 Millionen geschätzt, ausgehend von einem Wert von USD 27,2 Millionen im Jahr 2025, mit Projektionen für 2031, die USD 90,08 Millionen zeigen, und wächst mit einem CAGR von 22,11% über den Zeitraum 2026–2031. Das Wachstum wird durch Hyperscale-Kapitalausgaben von Microsoft, Amazon Web Services (AWS) und anderen globalen Cloud-Großunternehmen vorangetrieben, die jeweils kohlenstoffneutralen Betrieb priorisieren, der hocheffiziente Wärmemanagementsysteme erfordert. Flüssigkeitsbasierte Kühlung gewinnt an Dynamik, da hochdichte KI- und maschinelle Lernarbeitslasten die Rack-Leistung über 40 kW treiben – ein Niveau, bei dem Luftkühlung wirtschaftlich unpraktisch wird. Der 87-prozentige Anteil erneuerbarer Elektrizität des Landes und das gemäßigte Klima stärken die Wirtschaftlichkeit von Freikühltechniken und verbessern die Energieverbrauchseffizienz (PUE), während sie gleichzeitig die unternehmenseigenen Netto-Null-Verpflichtungen unterstützen. Netzausbau-Projekte von Transpower und regionale Anreize in Southland und Canterbury erweitern die Kapazitäten für Neubauten, obwohl Auckland nach wie vor kurzfristige Engpässe bei Netzanschlüssen verzeichnet. Globale Ausrüstungslieferanten konkurrieren durch Innovation im Bereich der Flüssigkeitskühlung, Dienstleistungen und lokale Partnerschaften, um Arbeitskräftemangel und Lieferketten-Inflation zu mindern, die die Margen bedrohen.
Wichtigste Erkenntnisse des Berichts
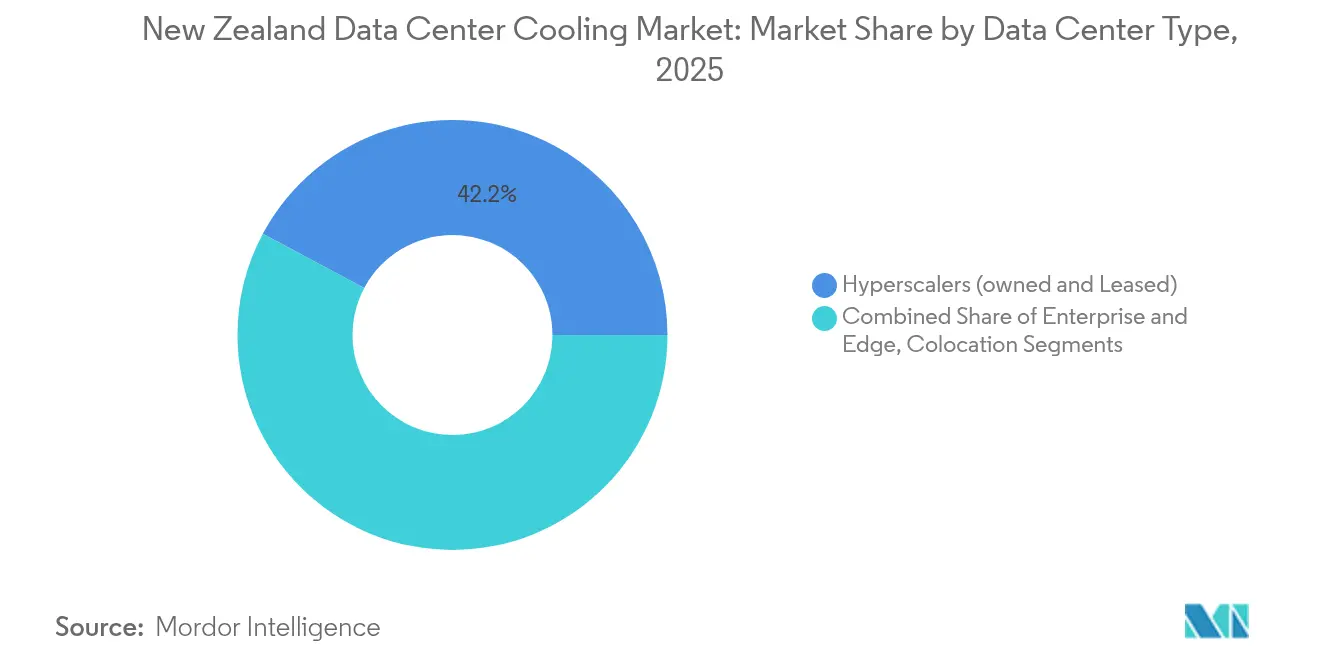
- Nach Rechenzentrums-Typ führten Hyperscale-Einrichtungen mit einem Anteil von 42,20% am neuseeländischen Rechenzentrums-Kühlmarkt im Jahr 2025 und sollen bis 2031 mit einem CAGR von 24,60% wachsen.
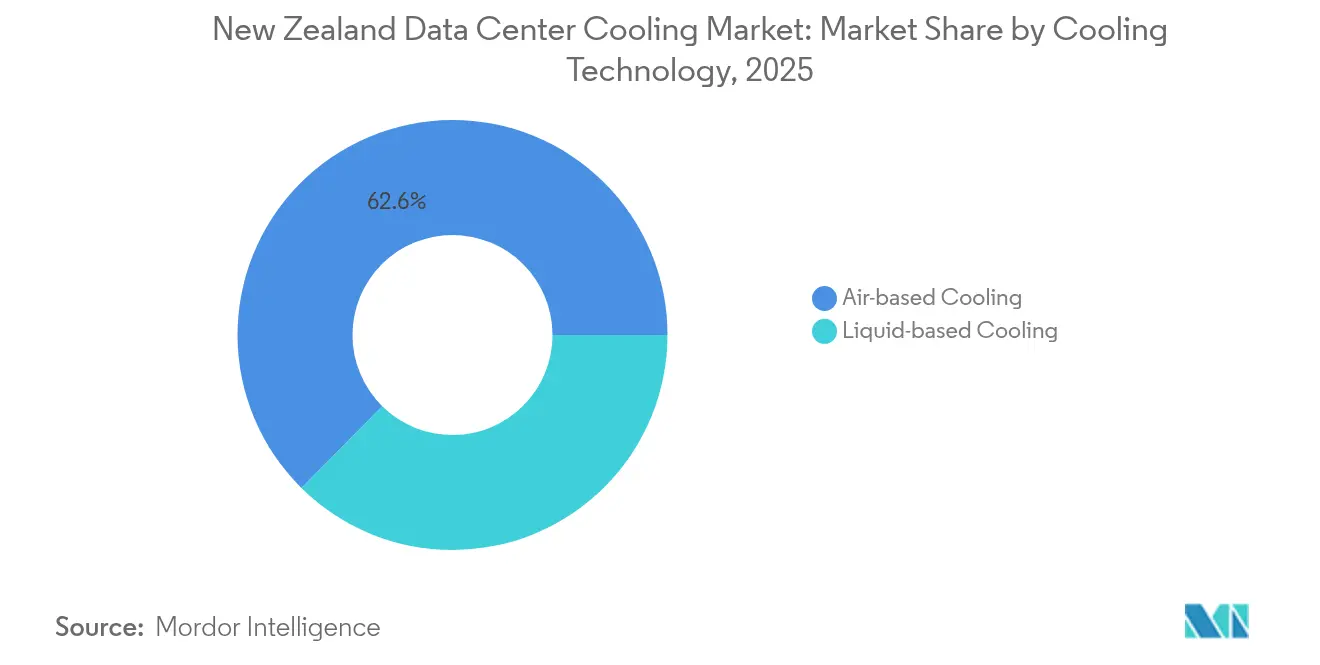
- Nach Kühltechnologie hielten luftbasierte Lösungen im Jahr 2025 einen Umsatzanteil von 62,60%, während flüssigkeitsbasierte Systeme mit einem CAGR von 23,65% bis 2031 voranschreiten.
- Nach Tier-Klassifizierung machten Tier-3-Einrichtungen im Jahr 2025 65,30% des Umsatzes aus; Tier 4 ist die am schnellsten wachsende Kategorie mit einem CAGR von 23,90% bis 2031.
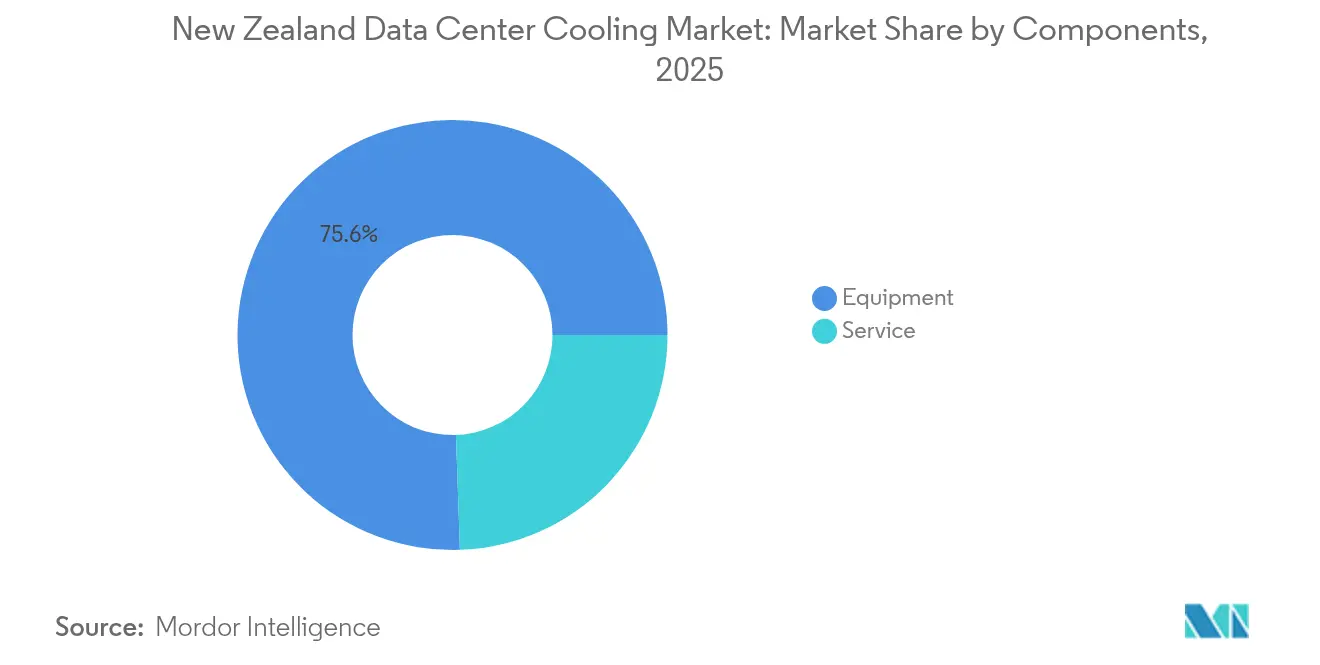
- Nach Komponente trug Ausrüstung im Jahr 2025 75,55% des Umsatzes bei, während das Servicesegment voraussichtlich mit einem CAGR von 22,95% bis 2031 steigen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im neuseeländischen Rechenzentrums-Kühlmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Hyperscale-Rechenzentrum-Investitionen durch globale Cloud-Großunternehmen | +6.8% | National, Schwerpunkt auf Auckland und Wellington | Mittelfristig (2–4 Jahre) |
| Günstige Umgebungstemperaturen ermöglichen Freikühlung | +4.2% | National, stärker auf der Südinsel | Langfristig (≥ 4 Jahre) |
| Drang zu erneuerbaren Energien und unternehmenseigene Netto-Null-Mandate | +3.9% | National | Langfristig (≥ 4 Jahre) |
| Hochdichte KI/ML-Arbeitslasten erhöhen die Rack-Wärmedichte | +5.1% | National, Hyperscale und Enterprise | Kurzfristig (≤ 2 Jahre) |
| Staatliches Anreizprogramm „Grüne Cloud” | +2.3% | Southland und Canterbury | Mittelfristig (2–4 Jahre) |
| Pilotprojekte zur geothermalen Fernkühlung in der Nähe von Taupō | +1.5% | Zentrales Nordinsel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Hyperscale-Rechenzentrum-Investitionen durch globale Cloud-Großunternehmen
Microsoft baut die erste kohlenstoffneutrale Cloud-Region des Landes und plant eine 100-prozentige Versorgung mit erneuerbarer Energie für alle lokalen Betriebe. AWS hat sich über 15 Jahre zu USD 7,5 Milliarden verpflichtet, obwohl Regeln zum Regenwassermanagement in Auckland einen Teil des Projektzeitplans verzögert haben. Hyperscale-Designs verwenden direkte Chip-Flüssigkeitskühlung, die konsequent einen PUE-Wert unter 1,3 erzielt, verglichen mit 1,8–2,0 bei älteren Enterprise-Standorten.[1]Data Center Dynamics, "Microsoft debütiert in NZ mit Direct-to-Chip-Kühlung", datacenterdynamics.comKonzentrierte Ausgaben senken die Stückkosten für Ausrüstung, beschleunigen die Lokalisierung der Lieferkette und positionieren den neuseeländischen Rechenzentrums-Kühlmarkt als regionalen Cloud-Knotenpunkt, der Dienste nach Australien und in den Pazifik ausweitet.
Hochdichte KI/ML-Arbeitslasten erhöhen die Rack-Wärmedichte
KI-Server dissipieren inzwischen über 40 kW pro Rack – fünfmal mehr als herkömmliche Enterprise-Installationen – und treiben die obligatorische Einführung von Flüssigkeitskühlung, wenn die Wärmedichte 50 W/cm² überschreitet. Direkte Chip-Lösungen senken den Kühlenergieverbrauch um bis zu 80% und ermöglichen eine zehnfache Steigerung der Rack-Dichte, was fortschrittliche Forschungscluster wie die Partnerschaft zwischen der Universität Otago und Datagrid für kohlenstoffneutrales wissenschaftliches Rechnen ermöglicht.[2]Semiconductor Engineering, "Kühlungsherausforderungen bei 40kW-Racks", semiconductorengineering.com Die Nachfrage nach hochdichter Rechenkapazität stärkt die Technologieführungsrolle des neuseeländischen Rechenzentrums-Kühlmarkts.
Günstige Umgebungstemperaturen ermöglichen Freikühlung
Außentemperaturen unter 18 °C herrschen in Großstädten 60–70% des Jahres vor, sodass luftseitige Economizer mechanische Kältemaschinen über längere Zeiträume entlasten können. Sparks Einrichtung an der Nordküste demonstriert COP-Gewinne von bis zu 120% durch Nutzung natürlicher Luftströmung und wasserseitiger Economization.[3]W.media, "Spark nutzt die Umgebungskühlung", w.media Kühlere Standorte auf der Südinsel verbessern zusätzlich die Wirtschaftlichkeit der Flüssigkeitskühlung, indem sie den Pumpenenergieverbrauch senken und Wärmeabfuhrzyklen verbessern, die hochdichten Installationen zugutekommen. Diese klimatischen Vorteile verankern die langfristige Wettbewerbsfähigkeit des neuseeländischen Rechenzentrums-Kühlmarkts.
Drang zu erneuerbaren Energien und unternehmenseigene Netto-Null-Mandate
Wasser-, Wind- und Geothermiekraftwerke versorgten im Quartal Juni 2023 91% des nationalen Strombedarfs und schützten Betreiber vor der Volatilität der CO₂-Bepreisung, während sie echte CO₂-Neutralitätsansprüche ermöglichten. Immersionssysteme, die 30–40% weniger Energie als herkömmliche Methoden verbrauchen, werden wirtschaftlich attraktiv, wenn sie mit erneuerbarer Elektrizität betrieben werden. Microsofts Zusage, in Neuseeland ausschließlich kohlenstoffreien Strom zu verbrauchen, veranschaulicht, wie Nachhaltigkeitsziele die Standortwahl und die Wahl der Kühltechnologie beeinflussen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Investitionskosten für fortschrittliche Flüssigkeits-/Hybridsysteme | -3.8% | National | Kurzfristig (≤ 2 Jahre) |
| Mangel an Kühlspezialisten in Neuseeland | -2.9% | Große städtische Zentren | Mittelfristig (2–4 Jahre) |
| Ausstehende Verschärfung der Wasserrechte für Verdunstungssysteme | -2.1% | Auckland und Canterbury | Mittelfristig (2–4 Jahre) |
| Moratorien zur Netzkapazität verlangsamen den Rechenzentrums-Ausbau in Auckland | -1.7% | Region Auckland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten für fortschrittliche Flüssigkeits-/Hybridsysteme
Direkte Chip-Lösungen können Projektbudgets um USD 500.000–2 Millionen erhöhen und die Investitionskosten im Vergleich zu luftgekühlten Optionen verdoppeln, was die Amortisationszeiten auf 3–5 Jahre verlängert, selbst bei Energieeinsparungen von 30–50%. Rasante Preissteigerungen bei Material- und Kältemittelpreisen seit 2020 haben den Budgetdruck verschärft. Sparks NZD-15-Millionen-Edge-Einrichtung in Waikato veranschaulicht den erforderlichen Investitionsumfang für moderne Kühlinfrastruktur.
Mangel an Kühlspezialisten in Neuseeland
Weltweit sind 58% der Betreiber mit Talentmangel konfrontiert – ein Problem, das in einem kleineren Arbeitskräftepool wie Neuseeland verstärkt wird. Zweiphasen-Immersion und dielektrische Flüssigkeiten erfordern spezialisierte Ausbildung in Strömungsdynamik und Leckpräventionsverfahren, was kleinere Betreiber dazu veranlasst, die Wartung über Premium-Serviceverträge auszulagern. Universitäten haben begonnen, rechenzentrumsorientierte Ingenieurprogramme hinzuzufügen, aber die Pipeline bleibt für die prognostizierte Nachfrage unzureichend.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrums-Typ: Hyperscaler treiben die Markttransformation voran
Das Hyperscale-Segment erfasste im Jahr 2025 42,20% des neuseeländischen Rechenzentrums-Kühlmarktanteils und soll bis 2031 mit einem CAGR von 24,60% wachsen, da globale Cloud-Großunternehmen Rechenregionen lokalisieren. Dieser Ausbau treibt die Größe des neuseeländischen Rechenzentrums-Kühlmarkts für Hyperscaler auf neue Rekorde und fördert die breite Einführung direkter Chip-Flüssigkeitskreisläufe und modularer Kühlmittelverteilungseinheiten, die einen PUE-Wert unter 1,3 erreichen. Enterprise- und Colocation-Einrichtungen bleiben relevant, ahmen jedoch zunehmend Hyperscale-Designs nach, um KI-Arbeitslasten zu bewältigen.
Microsoft und AWS verankern eine mehrjährige Investitionswelle, die kleinere SaaS-Anbieter, Netzwerk-Backhaul-Upgrades und spezialisierte Kühlungslieferanten anzieht. Edge-Installationen, obwohl einzeln kleiner, bündeln die Nachfrage nach kompakten Flüssigkeitssystemen mit einem PUE-Wert nahe 1,02, was einen zusätzlichen Wachstumsknoten schafft, den regionale Integratoren nutzen können.


Nach Tier-Typ: Tier-4-Einrichtungen führen die Innovation an
Tier 3 bleibt die dominante Klassifizierung mit einem Umsatzanteil von 65,30% im Jahr 2025, doch Tier-4-Einrichtungen verzeichnen den höchsten CAGR von 23,90% bis 2031, was die Größe des neuseeländischen Rechenzentrums-Kühlmarkts für Tier 4 bis zum Jahrzehntende in Richtung Parität mit Tier 3 bewegt. Missionskritische Arbeitslasten im Banken- und Gesundheitswesen erfordern nahezu keine Ausfallzeiten und rechtfertigen redundante Flüssigkeitskreisläufe und N+1-Kältemaschinenanlagen.
Bei Tier-4-Bauten unterstützen geothermische Integration und 2N-Flüssigkeitssysteme Energiequellen mit variablen Lastfaktoren. Zusammenarbeiten zwischen Universität und Industrie wie das Otago-Datagrid-Projekt zeigen 100% erneuerbare Energie in Kombination mit Immersions- und dielektrischer Kühlung zur Aufrechterhaltung der Betriebskontinuität für wissenschaftliches Rechnen.
Nach Kühltechnologie: Flüssigkeitssysteme gewinnen an Dynamik
Luftbasierte Systeme hielten im Jahr 2025 einen Marktanteil von 62,60%, aber Flüssigkeitstechniken schreiten mit einem CAGR von 23,65% voran und schließen den Abstand zum etablierten Ansatz. Direkte Chip-Kühlung dominiert derzeit die Flüssigkeitskategorie nach Volumen, während Vollimmersion für die höchsten Leistungsdichten oder Nachrüstungen gewählt wird, die durch die Bodenfläche begrenzt sind.
Wärmetauscher an der Rack-Rückseite und hybride Spulendesigns bieten einen Migrationsweg für bestehende luftgekühlte Hallen hin zur Flüssigkeitsunterstützung ohne vollständigen Infrastrukturersatz. Diese Nachrüstungslösungen halten die Gesamtbetriebskosten wettbewerbsfähig und erklären das rasche Adoptionsstempo in Tier-3-Unternehmen.
Nach Komponente: Servicesegment spiegelt Komplexität wider
Ausrüstungsverkäufe kontrollierten im Jahr 2025 75,55% des Umsatzes, doch der Dienst-Teilmarkt ist für einen CAGR von 22,95% vorgesehen, dank einer steilen Lernkurve im Zusammenhang mit zweiphasigen, dielektrischen und hybriden Systemen. Gebündelte Installations- und Lebenszyklusunterstützungsverträge gleichen den Mangel an hausinternen Spezialisten aus und schaffen einen wiederkehrenden Umsatzstrom für Anbieter.
Hersteller vertiefen ihre Präsenz in der neuseeländischen Rechenzentrums-Kühlbranche, indem sie Fernüberwachung, KI-gesteuerte Fehlervorhersage und Compliance-Management in Serviceangebote einbetten. Schneider Electrics Übernahme von Motivair ist beispielhaft für diesen Trend zur vertikalen Integration und kombiniert Kältemaschinen-Hardware mit Außendiensttechnikern, Firmware-Updates und Kühlmittelqualitätsanalysen.
Geografische Analyse
Auckland und Wellington bleiben die Epizentren der Hyperscale-Investitionen, doch Moratorien für Netzanschlüsse und steigende Grundstückskosten begünstigen eine südwärtige Verlagerung, die Standorte auf der Südinsel mit kühleren Umgebungstemperaturen und reichlich Wasserkraftressourcen begünstigt. Datagrids USD-1-Milliarden-Hyperscale-Campus in Invercargill ist beispielhaft für dieses Muster und nutzt 100% erneuerbare Erzeugung und Tiefwasser-Glasfaserverbindungen nach Australien.
Die Größe des neuseeländischen Rechenzentrums-Kühlmarkts für die Südinsel wächst rapide, da Freikühldauer routinemäßig 6.000 Stunden pro Jahr überschreitet, was die Betriebskosten senkt und den mechanischen Verschleiß an Kältemaschinen reduziert. Nordinsel-Projekte setzen fortschrittlichere hybride Flüssigkeitsschemata ein, um höhere Umgebungstemperaturen und den städtischen Wärmeinseleffekt rund um Aucklands Industriezonen zu bewältigen.
Regulatorisches Umfeld
Kühlungsentscheidungen für Rechenzentren in Neuseeland unterliegen einer Mischung aus umweltrechtlicher Genehmigung und breiterer Dekarbonisierungspolitik. Die Resource Management (National Environmental Standards for Greenhouse Gas Emissions from Industrial Process Heat) Regulations 2023 und das National Policy Statement for Greenhouse Gas Emissions from Industrial Process Heat (2023) verstärken die Prüfung fossil befeuerter Prozesswärmelösungen, was wiederum die Einführung von hocheffizienten elektrischen Kältemaschinen, Economizern und Flüssigkeitskühlungsarchitekturen zur Senkung der Betriebsemissionen unterstützt.
Auf der Nachfrageseite beeinflussen die Cloud-First-Vorgaben des Government Chief Digital Office (GCDO) und damit verbundene Kabinettsanforderungen, wie Behörden Cloud- und zugehörige Infrastruktur beschaffen, einschließlich Nachhaltigkeitsleitlinien und Risikokontrollen wie der Bewertung des jurisdiktionellen Risikos. Die mit den New Zealand Protective Security Requirements (PSR) verknüpfte Public Cloud Data Centre Certification-Option kann die Auswahl von Einrichtungen für staatliche Workloads prägen, was indirekt die Erwartungen an belastbare, prüfbare Kühlbetriebe erhöht. Gleichzeitig halten Signale in Richtung strengerer Wasserverbrauchsauflagen wassereffiziente, geschlossene und hybride Kühldesigns für Regionen im Fokus, in denen Verdunstungssysteme an Grenzen stoßen.
Wettbewerbslandschaft
Globale Marken wie Schneider Electric, Vertiv, Trane Technologies, Johnson Controls und Stulz verankern die Lieferantenliste, wobei jeder Flüssigkeitskühlungs-Roadmaps beschleunigt und lokale Kanäle ausbaut, um Projektzeitpläne zu erfüllen. Schneiders Übernahme von Motivair sowie Vertivs Deals mit Energy Labs und BiXin Energy veranschaulichen, wie Ausrüstungsführer proprietäres Flüssigkeits-Know-how sichern und Portfolios von Rack-Rückseiten-Tauschern bis hin zu vollständig modularen Kühlmittelverteilungssystemen erweitern.
Der Preiswettbewerb bleibt gegenüber Zuverlässigkeit, Servicekapazität und Inbetriebnahmezeit sekundär, insbesondere für Tier-4- und Hyperscale-Käufer. Lieferanten differenzieren sich auch durch niedrig-GWP-Kältemittel und KI-fähige Steuerungen, die thermische Überschreitungen vorhersagen – ein entscheidendes Merkmal für missionskritische Standorte, die geclusterte GPUs betreiben.
Lokale Systemintegratoren gewinnen an Bedeutung, indem sie Compliance-Beratung und Arbeitskräfteergänzung in Regionen anbieten, in denen Spezialtechniker rar sind. Ihre Nähe ermöglicht schnelle Reaktion und Anpassung für Kunden des neuseeländischen Rechenzentrums-Kühlmarkts, die sich durch sich wandelnde Wasserrechtsvorschriften und Netzkapazitätszuweisungen navigieren müssen.
Branchenführer im neuseeländischen Rechenzentrums-Kühlmarkt
Stulz GmbH
Schneider Electric SE
Rittal GmbH & Co. KG
Vertiv Group Corp.
Johnson Controls International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Hyperscale-Ausbauten und die Cloud-Governance des öffentlichen Sektors schaffen Raum für skalierbares, hochdichtes thermisches Management in Neuseeland, insbesondere da KI-Workloads über die Wirtschaftlichkeit der Luftkühlung hinausgehen. Die 2025 erfolgte Einführung der AWS Asia Pacific (New Zealand) Region, unterstützt durch eine angekündigte Investition von 7,5 Milliarden NZD über 15 Jahre, liefert einen direkten Nachfragekatalysator für modulare Kühlkapazität. Dies umfasst CDU-geführte Flüssigkeitskreisläufe, Rear-Door-Wärmetauscher und Hybridanlagen, die mit geringerer Abhängigkeit von Fachpersonal eingesetzt werden können.
Außerhalb von Auckland unterstützen Projekte auf der Südinsel und größere Entwicklerpipelines eine Chance für Kühlanbieter und Integratoren, Design-, Inbetriebnahme- und Lebenszyklusdienstleistungen zu bündeln, die die Komplexität auf Standortebene reduzieren und den Wasserschutz verbessern. Datagrid-Entwicklungen in Invercargill und TenPeaks sowie die angegebene Investitionspipeline über mehrere Standorte (über 3 Milliarden NZD) deuten auf eine Nachfrage hin, die sich auf neue Campusanlagen konzentriert, in denen freie Kühlstunden und erneuerbarer Strom die Argumente für wassersparende, hocheffiziente Designs stärken. Eine weitere Chance liegt in der Abwärmenutzung, da Betreiber und lokale Interessengruppen Möglichkeiten prüfen, abgeführte Wärme in nahegelegene Gebäudeheizsysteme einzuspeisen, was Flüssigkeitskühlung mit höheren Temperaturen und Wärmetauscherpakete ermöglicht, die den thermischen Output monetarisieren, statt ihn nur als Kostenfaktor zu betrachten.
Aktuelle Branchenentwicklungen
- Juli 2026: Datagrid New Zealand unterzeichnete eine 15-jährige Power Purchase Option Agreement über 140 MW mit Mercury zur Stromversorgung eines geplanten, auf KI ausgerichteten Hyperscale-Campus mit 280 MW in Invercargill. Der Baubeginn ist für Mitte 2026 vorgesehen. Die Vereinbarung erweitert den Hyperscale-Einsatz in Neuseeland und sichert langfristige Stromversorgung für Edge-KI-Kapazität.
- März 2026: Datacom erwarb ein zuvor der T4 Group gehörendes Rechenzentrum in Auckland mit Plänen, in Upgrades zur Unterstützung hochdichter Workloads, einschließlich Flüssigkeitskühlung, zu investieren. Diese Akquisition erweitert Datacoms Präsenz in Neuseeland und beschleunigt den Einsatz von Flüssigkeitskühlung.
- März 2026: Datacom erwarb ein zuvor der T4 Group gehörendes Rechenzentrum in Auckland mit Plänen, in Upgrades zur Unterstützung hochdichter Workloads, einschließlich Flüssigkeitskühlung, zu investieren. Der Deal stärkt Datacoms Führungsposition bei hochdichter Kühlung und Kapazitätserweiterung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausgaben in Neuseeland für Systeme und Dienstleistungen, die zur Wärmeabführung aus Rechenzentren genutzt werden, damit IT-Geräte sicher betrieben werden können, einschließlich neuer Kühlungsinstallationen und laufender kühlungsbezogener Ersatz- und Wartungsarbeiten.
Umfangsausschlüsse: Ausgeschlossen sind nicht rechenzentrumsbezogene HLK-Anlagen für Büros und Lagerhäuser sowie rein elektrische Stromversorgungsausrüstung ohne Kühlungs- oder Wärmeabfuhrfunktion.
Übersicht der Segmentierung
- Nach Rechenzentrums-Typ
- Hyperscaler (eigene und gemietete)
- Enterprise und Edge
- Colocation
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Kühltechnologie
- Luftbasierte Kühlung
- Kältemaschine und Economizer (DX-Systeme)
- Computerraum-Luftaufbereiter (CRAH)
- Kühlturm (umfasst direkte, indirekte und zweistufige Kühlung)
- Sonstige
- Flüssigkeitsbasierte Kühlung
- Immersionskühlung
- Direkte Chip-Kühlung
- Rückseiten-Wärmetauscher
- Luftbasierte Kühlung
- Nach Komponente
- Nach Service
- Beratung und Schulung
- Installation und Inbetriebnahme
- Wartung und Support
- Nach Ausrüstung
- Nach Service
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das Nachfragebild für neuseeländische Rechenzentren zu verankern und es anschließend mit dem Kühlungsbedarf zu verknüpfen. Wir gingen von öffentlichen Signalen wie Standortankündigungen, Stromverfügbarkeit und Effizienzvorgaben aus, die Kühldesignentscheidungen und Betriebsstunden verändern können.
Um die Eingaben verlässlich zu halten, bezogen wir uns auf öffentlich zugängliche Quellen wie Stats NZ für Makro- und Bauindikatoren, MBIE-Veröffentlichungen zu Energie und Infrastruktur, EECA-Materialien zur Energieeffizienz und NIWA-Klimadatensätze zu Temperatur- und Feuchtigkeitsmustern, die das Economizer-Potenzial beeinflussen. Wir nutzten außerdem den New Zealand Building Code und zugehörige Compliance-Leitlinien, um typische Erwartungen an mechanische Systeme in kritischen Einrichtungen zu verstehen. Daneben wurden Unternehmensberichte, Investorenpräsentationen, Websites von Branchenverbänden und seriöse Presse überprüft, um Projektzeitpläne und Beschaffungssignale abzugleichen. An einigen Stellen wurden kostenpflichtige Datenbanken für Unternehmensfinanzen, Patentdatenbanken und Import-/Export-Handelsdaten auf Sendungsebene nur als Gegenprüfung für Anbieteraktivität und Produktbewegungen verwendet. Diese Sekundärquellen sind beispielhaft, und weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, das zu validieren, was die Sekundärdaten nicht vollständig erklären konnten, insbesondere den Projektzeitplan, die Aufteilung zwischen Ausrüstungs- und Dienstleistungsumsatz sowie den in aktiven Einrichtungen verwendeten Kühlungsmix. Wir sprachen mit einer Mischung aus Betreibern, Ingenieurdienstleistern und Kühllösungsanbietern in ganz Neuseeland und führten anschließend Folgekontakte durch, um Annahmen zu Aufrüstungszyklen, Redundanzpraktiken und typischen Auswahlkriterien für Luft- und Flüssigkeitslösungen zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 12% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 43% |
| Kleinere Akteure: 16% | Manager: 45% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung nutzte einen Top-Down-Ansatz, der die Kühlungsnachfrage aus der Rechenzentrumsfläche auf Landesebene rekonstruiert und diese Fläche dann anhand typischer Kühlarchitekturen und Ersatzmuster in Kühlungsausgaben umrechnet. In der Praxis haben wir aktuelle und geplante Kapazitätserweiterungen von Rechenzentren kartiert, sie mit wahrscheinlichen Wärmelast- und Redundanzentscheidungen verknüpft und anschließend Adoptionsanteile für Kühltechnologien und -komponenten angewendet.
Das Modell wurde mittels selektiver Bottom-Up-Näherungen überprüft, etwa durch Stichprobenvergleiche von Preisbändern für Ausrüstung mit erwarteten Stückzahlen bei Schlüsselprojekten, zusammen mit Kanalprüfungen zu Dienstleistungsumsätzen im Zusammenhang mit Wartung und Aufrüstungen. Als zentrale Hebel wurden das Tempo der Inbetriebnahme neuer Datenhallen, Trends bei der Rack-Leistungsdichte, die die Einführung von Flüssigkeitskühlung fördern, lokale Klimabedingungen, die die Nutzung von Luft- und Wasser-Economizern beeinflussen, Erwartungen an die Kosten für Netzstrom, die Effizienzinvestitionen prägen, sowie der Zeitplan für die Modernisierung älterer Unternehmensräume hin zu modernen Kühlungslayouts betrachtet. Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Zeitplan der Bauvorhaben, höher verdichtete Workloads und effizienzgetriebene Nachrüstungen gemeinsam flexibel angepasst werden konnten, und die Annahmen wurden nach Abgleich mit dem Expertenkonsens aus den Interviews verfeinert. Wo Bottom-Up-Prüfungen Lücken aufwiesen, etwa bei begrenzter Offenlegung zu Nachrüstungen an privaten Standorten, wurden konservative Proxys angewendet und im Rahmen der Validierung erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen, damit das Ergebnis mit realen Kapazitäts- und Ausgabensignalen verknüpft bleibt. Wir vergleichen Modellgesamtsummen mit unabhängigen Indikatoren wie angekündigten Rechenzentrumsinvestitionen, beobachteter Import- und Lieferaktivität für relevante Ausrüstungskategorien und gemeldeten Baufristen und untersuchen anschließend größere Abweichungen vor der Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um wichtige Annahmen zu testen, Berechnungen zu verifizieren und sicherzustellen, dass die Umfangsregeln über die Jahre hinweg konsistent angewendet wurden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Projektgenehmigungen, Änderungen der Energiepolitik oder bedeutende Verschiebungen bei der Einführung von Kühltechnologien. Vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Mordor Intelligence's Marktschätzung für Rechenzentrumskühlung in Neuseeland im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Rechenzentrumskühlung in Neuseeland können sich unterscheiden, selbst wenn der Themenname ähnlich erscheint, da der zugrunde liegende Umfang und die Zählregeln nicht immer gleich sind. Unterschiede ergeben sich meist daraus, was als Kühlung behandelt wird, ob Edge-Standorte eingeschlossen sind, und wie Ausrüstung von breiteren mechanischen oder Gebäudenachrüstungsausgaben abgegrenzt wird.
Einige veröffentlichte Zahlen bündeln allgemeine HLK-Upgrades von Gebäuden und breitere thermische Managementausgaben rund um Rechenzentren, was die Gesamtsummen aufblähen kann, während andere sich stark auf eine Ein-Jahres-Umsatzextrapolation mit begrenzten Prüfungen der lokalen Projektpipeline stützen. Diese breiteren Gesamtsummen steigen oft, weil HLK-Anlagen außerhalb der Datenhalle eingeschlossen sind. Bei Mordor Intelligence werden nur rechenzentrumsspezifische Kühlungsausrüstung und kühlungsbezogene Dienstleistungen erfasst, während HLK-Arbeiten für Büros, Empfangsbereiche und andere Nicht-Datenhallenflächen ausgeschlossen sind, sodass die Ausgaben besser mit der aktiven IT-Raumkapazität und den Erneuerungszyklen übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,2 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 27,43 Mio. USD (2024) | Verwendet eine Ein-Jahres-Umsatzanteil-Extrapolation und richtet das Basisjahr nicht klar an den Inbetriebnahmezeitplänen aus, was die implizite Aufteilung zwischen Projektinstallationen und laufenden Dienstleistungsausgaben verschieben kann. |
| Marktverlag B | 30,0 Mio. USD (2025) | Kombiniert breitere HLK-Nachrüstungsaktivitäten mit zweckgebundenen Investitionsausgaben für Datenhallenkühlung, und der Preisverlauf der Ausrüstung wird nicht klar gegen lokale Projektdesign-Entscheidungen und Wartungszyklen geprüft. |
Die Tabelle zeigt, dass sich der Großteil der Spanne dadurch erklärt, was als Kühlung gezählt wird und wie das Basisjahr zeitlich behandelt wird. Indem die Ausgaben an neuseeländische Rechenzentrumsausbauten, Aufrüstungszyklen und realistische Technologieanteile gebunden werden, bleiben die Schritte der Größenbestimmung auf klare Eingaben rückführbar und können wiederholt werden, wenn neue Projekte oder Erneuerungszyklen auftreten.


Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des neuseeländischen Rechenzentrums-Kühlmarkts?
Der Markt erreichte im Jahr 2026 USD 33,22 Millionen und soll bis 2031 auf USD 90,08 Millionen wachsen.
Welche Kühltechnologie wächst am schnellsten?
Flüssigkeitsbasierte Systeme wachsen bis 2031 mit einem CAGR von 23,65%, angetrieben durch KI-Rack-Dichten über 40 kW.
Warum sind Hyperscale-Einrichtungen für Neuseeland wichtig?
Hyperscaler halten einen Marktanteil von 42,20% und investieren stark in kohlenstoffneutrale Infrastruktur, was die Einführung fortschrittlicher Kühltechniken beschleunigt.
Wie beeinflusst erneuerbare Energie Kühlentscheidungen?
Mit 91% erneuerbarer Elektrizität können Betreiber energieintensive Flüssigkeitskühlung einsetzen und gleichzeitig unternehmenseigene Netto-Null-Verpflichtungen erfüllen.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Neuseeland Markt für Rechenzentrumsracks Racks in Neuseeland, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Neuseeland Markt für physische Sicherheit in Rechenzentren Nachfrage nach physischer Sicherheit in Neuseeland, unterteilt nach Lösungstyp, Dienstleistungstyp und Endnutzer.
- Kanada Rechenzentrums-GPU-Markt GPU-Nachfrage in Kanada, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.
- Vietnam Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Vietnam, unterteilt nach Anlagentyp, Komponente und Tier.
- Italien Rechenzentrums-Rack-Markt Racks in Italien, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- USA Rechenzentrums-GPU-Markt GPUs in den USA, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.



