
Marktgröße und Marktanteil für Multi-Touch-Attribution
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.76 Milliarden US-Dollar |
| Marktgröße (2031) | 5.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
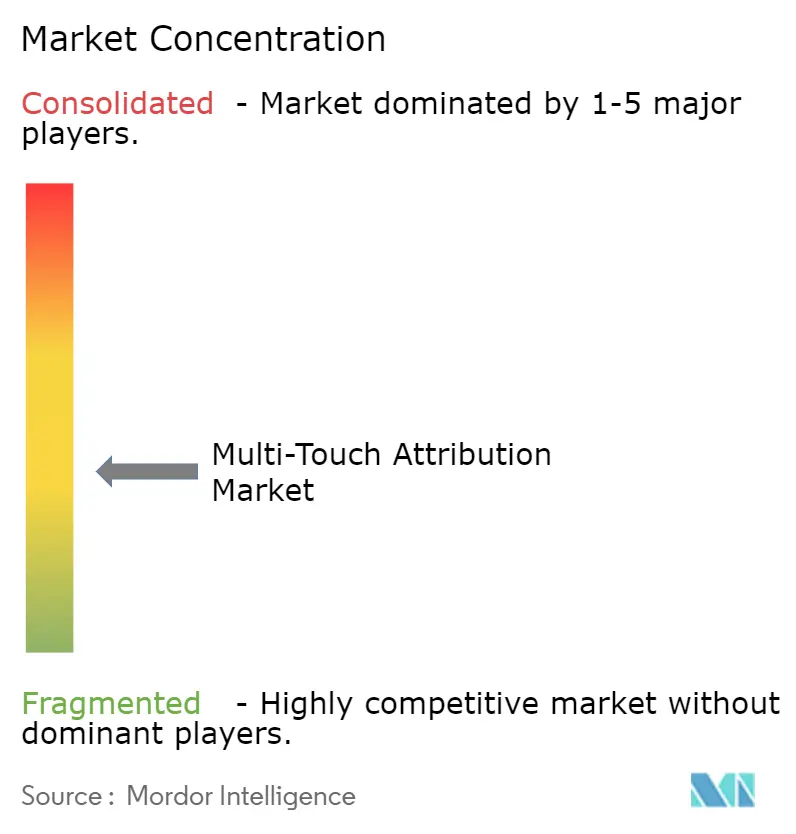
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Multi-Touch-Attribution von Mordor Intelligence
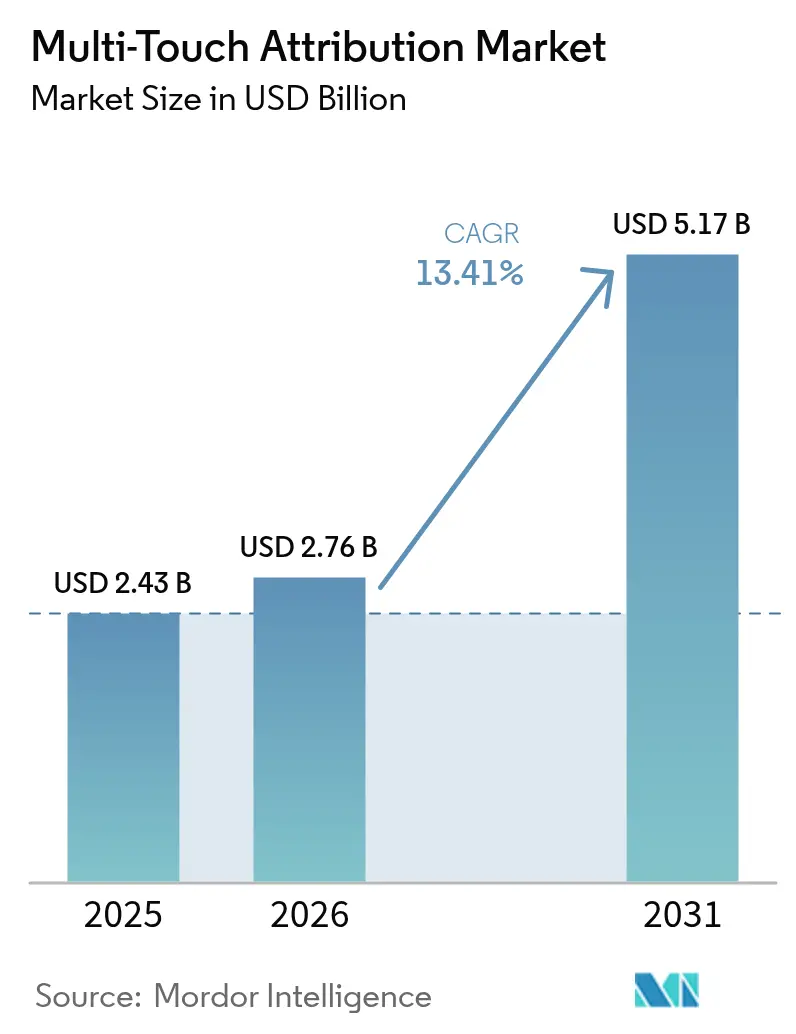
Die Marktgröße für Multi-Touch-Attribution wird im Jahr 2026 auf 2,76 Milliarden USD geschätzt und wächst gegenüber dem Wert von 2,43 Milliarden USD im Jahr 2025, mit Prognosen für 2031, die 5,17 Milliarden USD zeigen, und wächst mit einer CAGR von 13,41 % über den Zeitraum 2026–2031. Das anhaltende Wachstum spiegelt die rasche Hinwendung zum datenschutzorientierten Marketing, die Ausbreitung des Omnichannel-Handels und den wachsenden Bedarf an der Verknüpfung von Online- und Offline-Kundendaten wider. Die Nachfrage ist dort am stärksten, wo programmatische Werbung, vernetztes Fernsehen und Retail-Media aufeinandertreffen, was Anbieter dazu veranlasst, erweiterte Identitätsauflösungs- und Einwilligungsverwaltungsfunktionen einzubetten.[1]Interactive Advertising Bureau, "Digitales Außenwerbungs- und In-Store-Retail-Media-Playbook 2024," iab.com Algorithmische Modelle sind zur bevorzugten Wahl für anspruchsvolle Marketer geworden, während cloudnative Bereitstellungen dominieren, da Unternehmen immer größere Datensätze in Echtzeit verarbeiten. Gleichzeitig ermöglichen Software-als-Dienstleistung-Preisgestaltung und Low-Code-Schnittstellen kleinen und mittleren Unternehmen die Einführung von Messmethoden, die bisher großen Marken vorbehalten waren. Die Wettbewerbsdynamik bleibt aktiv, wobei Technologiekonzerne KI-gestützte Erkenntnisse ausbauen und spezialisierte Anbieter Werkzeuge für Mobile-First-Kampagnen maßschneidern.
Wichtigste Erkenntnisse des Berichts
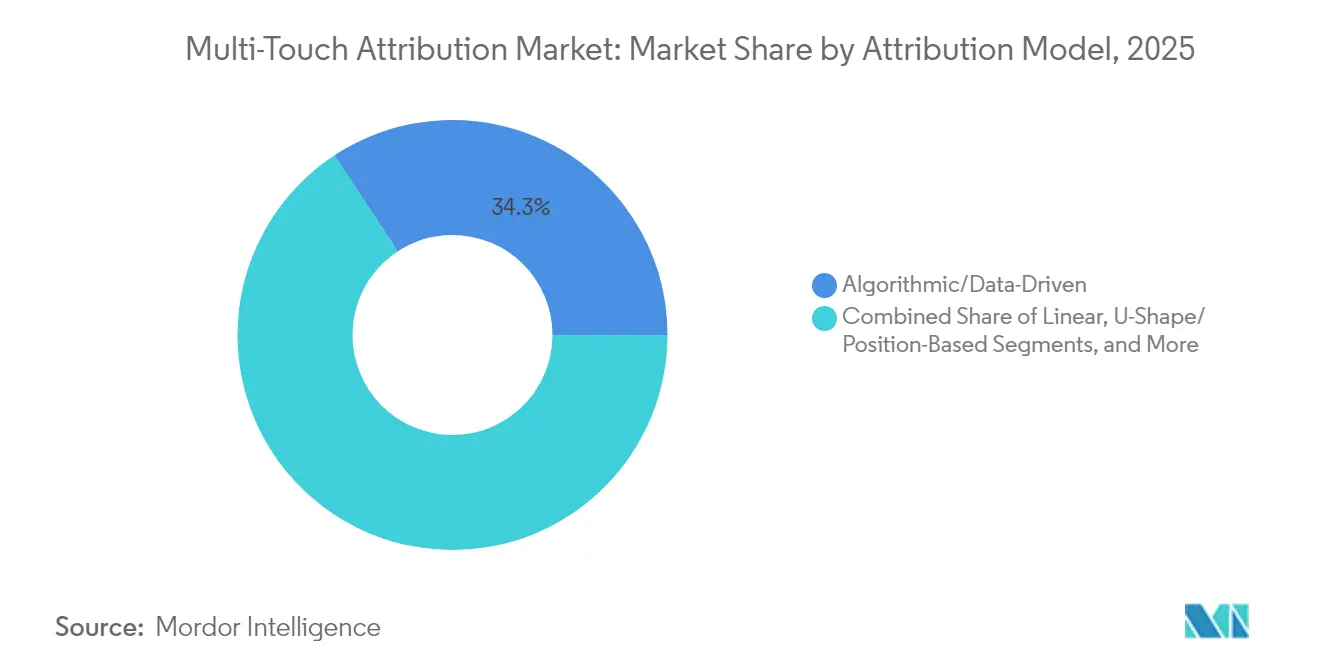
- Nach Attributionsmodell hielten algorithmische und datengesteuerte Ansätze im Jahr 2025 einen Marktanteil von 34,25 % am Markt für Multi-Touch-Attribution und wachsen bis 2031 mit einer CAGR von 14,05 %.
- Nach Komponente behielt Lösungen im Jahr 2025 einen Umsatzanteil von 69,10 %, während Dienstleistungen mit einer CAGR von 15,85 % bis 2031 die schnellste Expansion verzeichnen.
- Nach Bereitstellungsmodus machten Cloud-Plattformen im Jahr 2025 73,90 % der Marktgröße für Multi-Touch-Attribution aus und wachsen bis 2031 mit einer CAGR von 13,22 %.
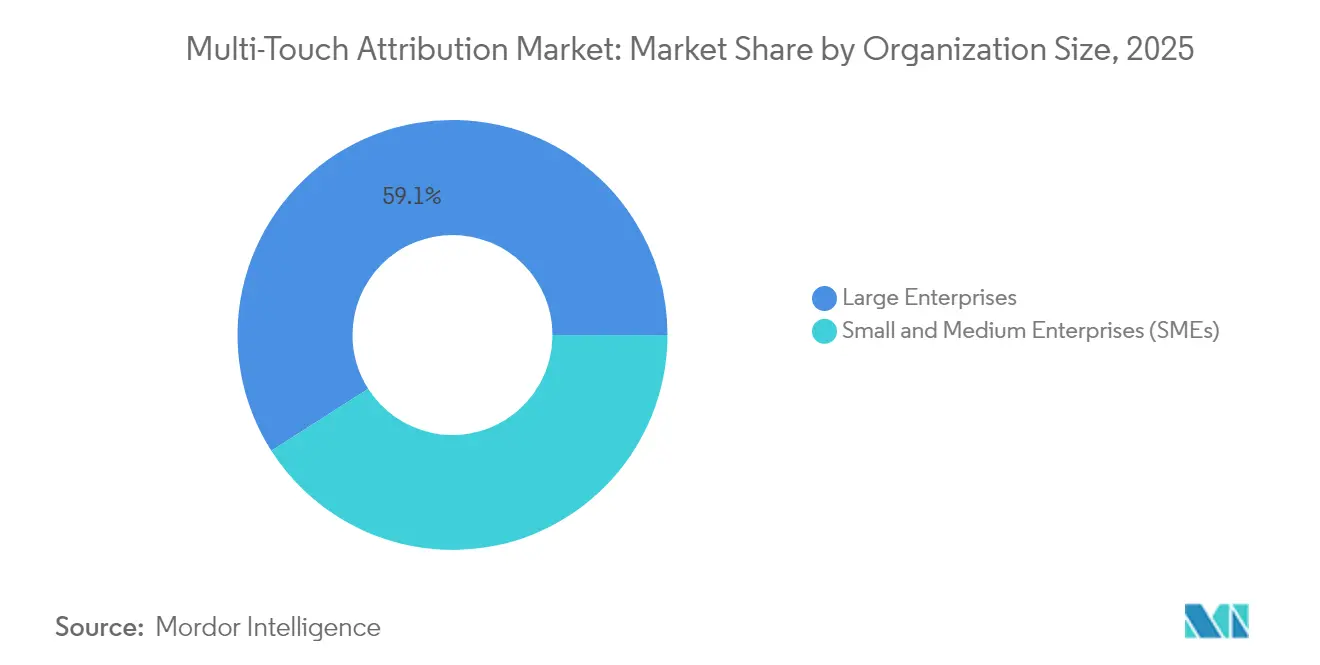
- Nach Unternehmensgröße beherrschten Großunternehmen im Jahr 2025 einen Anteil von 59,05 %, doch KMU verzeichnen mit 15,90 % die stärkste CAGR bis 2031.
- Nach Endbenutzer führte Einzelhandel und E-Commerce im Jahr 2025 mit einem Anteil von 24,10 %; Gesundheitswesen und Biowissenschaften beschleunigen sich bis 2031 mit einer CAGR von 16,85 %.
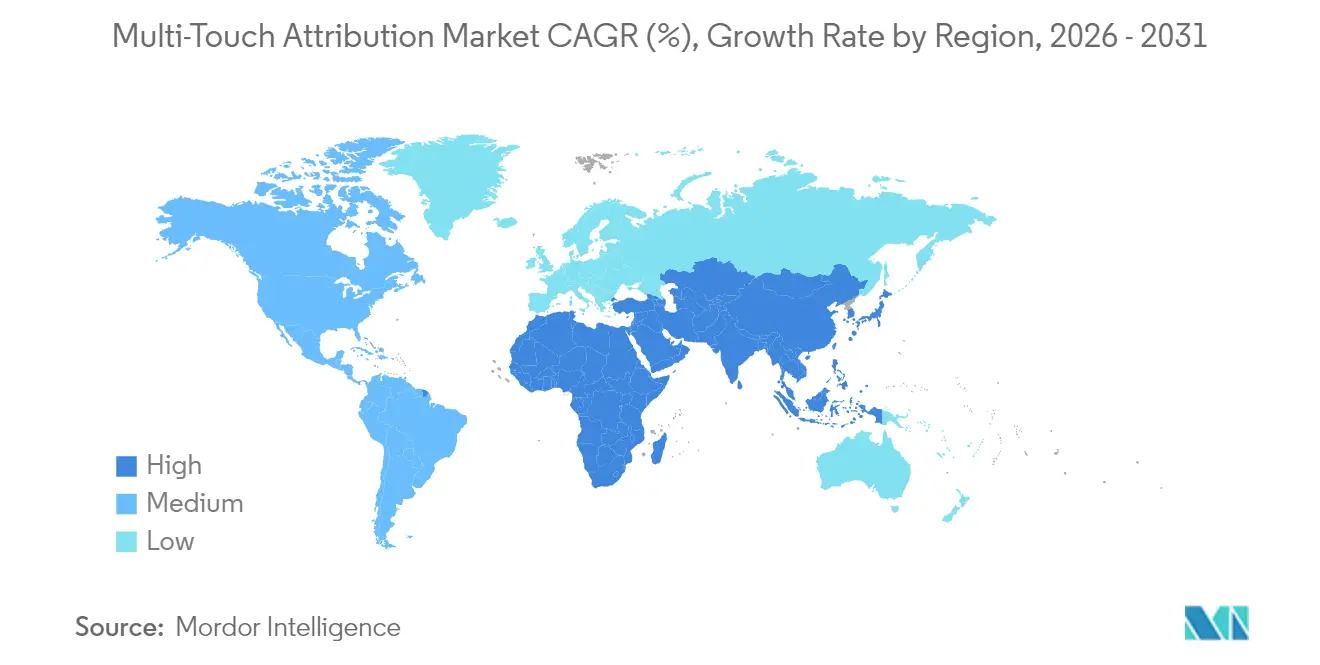
- Nach Geografie trug Nordamerika 39,20 % des Umsatzes im Jahr 2025 bei, während Asien-Pazifik mit einer CAGR von 14,85 % bis 2031 alle Regionen übertreffen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende First-Party-Daten-Strategien | +2.8% | Global; frühe Verbreitung in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Omnichannel-Handelskomplexität in Asien | +3.2% | Asien-Pazifik-Kern; Ausstrahlungseffekte auf Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Expansion von Retail-Media-Netzwerken | +2.1% | Nordamerika und EU; im Entstehen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Programmatische Adoption von vernetztem Fernsehen | +1.9% | Nordamerika; früher Rollout in der EU | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Marketing-Automatisierungs-Bündel | +2.4% | Global; geführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Self-Service-Software-als-Dienstleistung-Plattformen für KMU | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende First-Party-Daten-Strategien durch cookielose Browser befeuert
Die Abkehr von Drittanbieter-Cookies hat Unternehmen dazu veranlasst, einwilligungsbasierte Datengrundlagen auf Basis von Kundendatenplattformen aufzubauen.[2]Teradata, "First-Party-Daten: Gedeihen im Zeitalter der Datenschutzregulierung," teradata.com Marken, die Identitätsauflösung, differenzielle Privatsphäre und sichere Berechnungsverfahren integrieren, berichten über höheren Lebenszeitwert und niedrigere Akquisitionskosten. Da sich die Datenflüsse von probabilistisch auf deterministisch verlagern, steigt die Nachfrage nach Attributions-Engines, die gehashte E-Mails, Treueprogramm-IDs und Clean-Room-Ergebnisse verarbeiten und dabei regionale Datenschutzgesetze einhalten können. Anbieter, die native Einwilligungsorchestrierung und robuste Governance einbetten, gewinnen große Aufträge, insbesondere in regulierten Branchen.
Verbreitung des Omnichannel-Einzelhandels in Asien befeuert komplexe Customer Journeys
Einzelhändler in Asien-Pazifik kombinieren nun In-App-, Livestream- und stationäre Touchpoints innerhalb von Super-Apps und einheitlichen digitalen Geldbörsen und erzeugen dabei komplexe Conversion-Pfade. Generation-Z-Käufer erwarten nahtlose Erlebnisse und zwingen Händler dazu, Attribution einzusetzen, die soziale Entdeckung, QR-Code-Aktivierungen und Ladenverkäufe in einem einzigen Graphen abbildet. Frühe Anwender bestätigen zweistellige Verbesserungen der Marketingeffizienz, nachdem sie von Last-Click auf algorithmische Modelle umgestellt haben, die in der Lage sind, Upper-Funnel-Interaktionen zu gewichten.
Aufstieg von Retail-Media-Netzwerken steigert den Bedarf an Offline-zu-Online-Attribution
Einzelhändler haben First-Party-Warenkorb-Daten in eine Werbemöglichkeit im Wert von 100 Milliarden USD umgewandelt, doch Werbetreibenden fehlt nach wie vor Klarheit darüber, wie Impressionen vor Ort sich in Ladenverkäufe übersetzen. Die Integration von digitalen Bildschirmen im Geschäft, vernetztem Fernsehen und Abholservices am Straßenrand erfordert Messungen, die Kassendaten, Treueprogramm- und Medienprotokolle zusammenführen. Plattformen, die Closed-Loop-Reporting und KI-gestütztes Ertragsmanagement unterstützen, etablieren sich als bevorzugte Partner sowohl für Marken als auch für Einzelhändler und beschleunigen die Ausgaben in Richtung Netzwerke, die inkrementelle Umsätze nachweisen können.
Programmatische Adoption von vernetztem Fernsehen in Nordamerika
Streaming-Haushalte übersteigen mittlerweile die Zahl der traditionellen Kabelseher, was Marken dazu bringt, Budgets in Richtung programmatisches vernetztes Fernsehen zu verlagern. Vermarkter müssen Exponierungen auf Haushaltsebene mit geräteübergreifenden Web-Besuchen und App-Installationen verknüpfen. Attributionsanbieter bauen graphenbasierte Verbindungen zwischen Smart-TV-Kennungen und mobilen IDs auf und ermöglichen so eine Echtzeit-Neuverteilung von Budgets. Compliance-Anforderungen rund um die Einwilligung der Zuschauer und die Datenweitergabe haben die Rolle datenschutzerhaltender Messfunktionen erweitert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutzbestimmungen schränken die Signalerfassung ein | -1.8% | EU und Kalifornien; global expandierend | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel im Marketing-Betrieb | -1.2% | Global; akut in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Steigende Datenspeicherkosten | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| API-Beschränkungen durch abgeschottete Ökosysteme | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Signalverlust durch Datenschutzbestimmungen behindert die Datenerfassung
Vorschriften wie DSGVO und CPRA schränken Cookies, websiteübergreifendes Tracking und Benutzerprofilierung ein. Vermarkter stehen vor dünneren Datensätzen, einer stärkeren Abhängigkeit von modellierten Conversions und aufwändigeren Einwilligungs-Workflows. Viele reagieren mit Investitionen in Clean Rooms und additive Rauschtechniken, doch die Attributionsgenauigkeit sinkt dennoch, wenn die Opt-out-Raten steigen. Compliance-Ausgaben lenken Budgets von Innovationen ab, und ständige Richtlinienänderungen schaffen Planungsunsicherheit.
Fachkräftemangel im Marketing-Betrieb für den Einsatz fortgeschrittener Analysemethoden
Effektive Multi-Touch-Attribution erfordert Spezialisten, die in den Bereichen Datentechnik, Statistik und Medienaktivierung versiert sind. Die Nachfrage übersteigt das Angebot bei weitem, was Bereitstellungszyklen verlängert und Gehälter in die Höhe treibt. Organisationen lagern häufig Integration, Modellkalibrierung und Experimente aus, was die Gesamtbetriebskosten erhöht. Das Defizit ist am stärksten bei hochqualifizierten Aufgaben wie Inkrementalitätstests und kausaler Inferenz, was das Tempo begrenzt, mit dem Unternehmen fortschrittliche Fähigkeiten nutzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Attributionsmodell:
Algorithmische Dominanz bei zunehmender MessreifeAlgorithmische und datengesteuerte Frameworks kontrollierten im Jahr 2025 einen Anteil von 34,25 % und werden bis 2031 mit einer CAGR von 14,05 % wachsen, was den klaren Wandel von regelbasierten zu maschinellen Lernansätzen markiert. Diese Modelle analysieren Milliarden von Touchpoints, um Conversion-Credits dynamisch zuzuweisen, konstantes Regelanpassen zu eliminieren und die Vorhersagegenauigkeit zu steigern. Lineare, Zeitverfall- und U-Form-Ansätze bestehen für Übergangsvorgaben oder Einzelkanalankampagnen fort, verlieren aber an Boden, da Vermarkter höhere Werberenditen unter probabilistischen, KI-gestützten Berechnungen beobachten. Meridian, Mix Modeler und ähnliche Angebote betten kausale Inferenz ein, die den wahren Uplift benchmarkt, während Self-Service-Schnittstellen es nicht-technischen Teams ermöglichen, Tests ohne Programmierung zu starten.
Kontinuierliche Investitionen in algorithmische Engines werden den Markt für Multi-Touch-Attribution ankurbeln, da Marken schnellere Erkenntnisse und geräteübergreifende Granularität fordern. Wenn fortschrittliche Methoden mit Datenschutz-Tech-Schichten kombiniert werden, bringen Unternehmen Compliance und Leistung in Einklang und verstärken den Adoptionsschwung. Frühe Pilotprojekte zeigen, dass Marken, die Last-Click durch algorithmische Modelle ersetzt haben, verschwendete Ausgaben um zweistellige Prozentsätze reduziert haben und Budgets auf zuvor unterbewertete Kanäle lenken.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Komponente:
Dienstleistungswachstum signalisiert ImplementierungskomplexitätLösungen lieferten im Jahr 2025 noch 69,10 % des Umsatzes, indem sie den zentralen Dateneingabe-, Modellierungs- und Visualisierungs-Stack bereitstellten, der den Markt für Multi-Touch-Attribution definiert. Doch Dienstleistungen beschleunigen sich mit einer CAGR von 15,85 %, da Unternehmen den Bedarf an Strategieberatung, Datenmapping und Modell-Governance erkennen. Große Marken beauftragen Integrationspartner, um Kassendaten, CRM-Ereignisse, Streaming-Protokolle und Einwilligungs-Strings zu verknüpfen, was unterstreicht, warum der Dienstleistungsumsatz schneller wächst als Lizenzen.
Managed Services sprechen darüber hinaus Organisationen an, die mit Fachkräftemangel konfrontiert sind. Ausgelagerte Analysten optimieren Algorithmusgewichtungen, führen Inkrementalitätsstudien durch und interpretieren Dashboards für Entscheidungen auf Führungsebene. Diese praxisnahe Unterstützung erhöht nicht nur die Erneuerungsraten für Plattformanbieter, sondern treibt auch inkrementelle Markterlöse an, da die Optimierung nach der Implementierung zu einem mehrjährigen Engagement wird.
Nach Bereitstellungsmodus:
Cloudnativer Maßstab untermauert Echtzeit-ErkenntnisseCloud-Bereitstellungen machten 73,90 % des Umsatzes im Jahr 2025 aus und wachsen bis 2031 mit einer CAGR von 13,22 %. Elastisches Computing ermöglicht es Modellen, Conversion-Wahrscheinlichkeiten innerhalb von Minuten zu aktualisieren – eine kritische Fähigkeit, wenn Vermarkter täglich Ausgaben verlagern. Führende Anbieter betten auch Verschlüsselungsschlüsselverwaltung, Zero-Trust-Zugriff und Compliance-Zertifizierungen ein, was risikoaverse Käufer dazu bewegt, veraltete On-Premise-Stacks hinter sich zu lassen. Hybridoptionen sind für Unternehmen entstanden, die an Datensouveränitätsvorgaben gebunden sind, wobei rohe Kennungen in privaten Clustern verbleiben, während anonymisierte Aggregate zur Verarbeitung in die Cloud gesendet werden.
Latenzempfindliche Anwendungsfälle wie programmatisches Bieten und dynamische Kreativinhalte untermauern zusätzlich die Bedeutung der Cloud. Edge-Knoten können eine leichtgewichtige Attribution nahe am Benutzer ausführen und die Ergebnisse dann zur Modellverfeinerung mit zentralisierten Speichern synchronisieren. Anbieter, die in serverlose Mikrodienste und vektorisierte Datenbanken investieren, gewinnen Marktanteile, da die Abfragevolumina steigen.
Nach Unternehmensgröße:
Software als Dienstleistung demokratisiert fortschrittliche Messungen für KMUGroßunternehmen vereinnahmten im Jahr 2025 59,05 % der Ausgaben dank globaler Präsenz, Omnichannel-Medienbudgets und dedizierten Analyseteams. Allerdings verzeichnen KMU eine CAGR von 15,90 %, da Abonnementmodelle, Schnellstart-Vorlagen und Drag-and-Drop-Konnektoren die Adoptionshürden senken. Anbieter betten automatisierte Empfehlungen ein, die Attributionsergebnisse in Gebots- und Budgetänderungen übersetzen und so schlanken Teams ermöglichen, ohne Data Scientists zu handeln.
Diese Trends verbreitern die adressierbare Basis für den Markt für Multi-Touch-Attribution. Da kleinere Werbetreibende ihren digitalen Stimmanteil ausbauen, suchen sie vor der Budgetskalierung nach Nachweisen inkrementeller Verkäufe. Erschwingliche Stufen mit nutzungsbasierter Preisgestaltung befriedigen diesen Bedarf und treiben Anbieter-Land-and-Expand-Strategien voran, die den langfristigen Umsatz steigern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endbenutzerbranche:
Gesundheitswesen steigt durch Einblicke in die Patient Journey aufEinzelhandel und E-Commerce blieben die primären Käufer und hielten im Jahr 2025 24,10 % des Umsatzes, da granulare Kaufdaten Händlern erlauben, Kanalmixe schnell zu testen. Dennoch übertrifft das Gesundheitswesen und die Biowissenschaftsbranche nun alle Sektoren mit einer CAGR von 16,85 %. Anbieter und Versicherungen müssen Patient Journeys verfolgen, die Awareness, Telemedizin-Konsultationen und Klinikbesuche umfassen, während sie strenge Datenschutzbestimmungen einhalten. Attributionsplattformen, die für HIPAA-konforme Umgebungen konfiguriert sind, bieten gehashte ID-Verarbeitung, Einwilligungs-Dashboards und Prüfpfade und ermöglichen so die Adoption.
Finanz-, Reise- und Medienunternehmen folgen eng und nutzen jeweils Attribution, um Akquisitionskosten zu senken und Inhalte zu personalisieren. Herausgeber von Finanz-Apps beispielsweise verbesserten die Nutzerbindung, nachdem sie auf Multi-Touch-Modelle umgestellt hatten, die Early-Funnel-Bildungskampagnen hervorheben. Dieses branchenübergreifende Lernen hält die Lösungs-Roadmaps breit und fördert vertikalisierte Angebote mit spezialisierten Schemas und Berichtsvorlagen.
Geografische Analyse
Multi-Touch-Attribution-Markt Nordamerika
Nordamerika erzielte 2025 einen Anteil von 39,20 % am globalen Umsatz, angetrieben durch umfangreiche programmatische Ausgaben, die Reichweite von Connected-TV und die frühe Verbreitung datenschutzfördernder Technologien. Die Vereinigten Staaten sind das Epizentrum für KI-Experimente in der Marketing-Messung, während Kanada die Omnichannel-Retail-Analyse vorantreibt und Mexiko als wachstumsstarke Frontier für die E-Commerce-Attribution aufsteigt.
Multi-Touch-Attribution-Markt Europa
Europa belegt den zweiten Rang und wird durch die Datenschutz-Grundverordnung geprägt, die Privacy-by-Design als unverzichtbares Kaufkriterium etabliert. Deutschland bevorzugt B2B-Attribution für Fertigungsexportketten, das Vereinigte Königreich legt den Schwerpunkt auf Finanz- und Einzelhandel, und Frankreich skaliert die Retail-Media-Messung, da Supermärkte ihre Einnahmequellen diversifizieren. Die nordischen Länder zeichnen sich durch eine ausgereifte Mobile-First-Attribution aus, unterstützt durch eine breite 5G-Abdeckung und eine hohe App-Durchdringung.
Multi-Touch-Attribution-Markt APAC
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 14,85 % bis 2031, was das mobilzentrierte Verbraucherverhalten, Super-App-Ökosysteme und den Live-Stream-Handel widerspiegelt. China erprobt Attribution, die Live-Stream-Interaktionen, soziale Empfehlungen und QR-Code-Scans im Geschäft verknüpft, und verdeutlicht damit den Bedarf an Modellen, die miteinander verwobene Touchpoints analysieren. Japan treibt die geräteübergreifende Attribution für Connected-TV und Gaming voran, während Indiens wachsende digitale Zahlungsinfrastruktur den Attributionsbedarf im Einzel- und Fintech-Bereich befeuert. Südostasiatische Märkte, von Singapur bis Indonesien, priorisieren Omnichannel-Analysen, da stationäre Handelsketten digitale Storefronts einführen. Insgesamt sorgen diese Dynamiken dafür, dass der Multi-Touch-Attribution-Markt steigende Budgets in allen wichtigen Regionen erschließt.

Regulatorisches Umfeld
Die Regulierung von Multi-Touch-Attribution wird zunehmend durch Datenschutz- und E-Kommunikationsvorschriften geprägt, die geräteseitige Kennungen und Cross-Site-Tracking einschränken. In Europa lenken die Vorgaben der DSGVO und der ePrivacy-Richtlinie, einschließlich der Einwilligungspflicht nach Artikel 5(3) für Speicher- und Zugriffstechnologien, Käufer hin zu einwilligungsbasierter Datenerfassung, serverseitigem Tagging und datenschutzfreundlicher Modellierung. Die Aufsicht und Auslegung werden zusätzlich durch Gremien und Standards unterstützt, darunter Leitlinien des European Data Protection Board (EDPB) zum technischen Anwendungsbereich von Artikel 5(3) sowie Leitlinien des britischen Information Commissioner's Office (ICO) zur Nutzung von Speicher- und Zugriffstechnologien in der Online-Werbung.
Auch außerhalb der EU fragmentieren sich die Compliance-Erwartungen. Stand April 2026 sind zwanzig US-Bundesstaaten-Datenschutzgesetze in Kraft, was die betrieblichen Anforderungen an die Handhabung von Opt-out-Optionen erhöht, einschließlich Signalen wie Global Privacy Control, soweit anwendbar, sowie vertraglicher Kontrollen mit Ad-Tech-Anbietern. Branchenselbstregulierungsprogramme wie die Best-Practice-Empfehlungen der European Advertising Standards Alliance (EASA) und die Arbeit des IAB zu Commerce-Media-Netzwerken prägen die Umsetzungspraxis, ersetzen jedoch nicht die regulatorischen Erwartungen an granulare Einwilligung und rechenschaftspflichtige Datenweitergabeketten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Multi-Touch-Attribution beginnt mit der Datenerfassung über bezahlte, eigene und verdiente Kanäle (Ad-Server/DSPs, soziale Plattformen, E-Mail, Web-/App-Analytik, CRM und, soweit verfügbar, Point-of-Sale/Loyalty). Sie führt anschließend durch Identitäts- und Governance-Schichten, einschließlich Consent-Management, Tag-Management, Clean-Room-Konnektoren und weiterer Datenschutzkontrollen, bevor sie die eigentliche Attributionsengine erreicht (Datenerfassung, Normalisierung, Modellierung und Experimentierung). Die Ergebnisse werden zurück in Bidding- und Kampagnentools, Marketing-Automatisierung und Führungsberichte aktiviert, häufig über APIs in Cloud-Data-Warehouses und BI-Systeme.
Das Ökosystem teilt sich operativ zwischen Mobile-/B2C-Attributionsanbietern, die sich auf SDK-basierte In-App-Messung konzentrieren (zum Beispiel Stacks vom Typ AppsFlyer), und B2B-SaaS-Attributionstools, die um CRM und Pipeline-Einfluss aufgebaut sind, wobei Servicepartner Integration, Datenzuordnung und Modell-Governance unterstützen. Engpässe konzentrieren sich auf Signalzugang und Integrationstiefe. Datenschutzbeschränkungen, einschließlich der DSGVO in der EU und CPRA-ähnlicher Anforderungen in Teilen der Vereinigten Staaten, reduzieren Drittanbieter-Kennungen und machen First-Party-Datenanbindung und einwilligungssichere Ereigniserfassung zentral für den Bereitstellungserfolg, was die Abhängigkeit von Implementierungsdiensten erhöht. Beschränkungen der API von geschlossenen Plattformen verschieben den Wert zudem hin zu Anbietern, die Plattformdaten mit First-Party-Systemen vereinheitlichen und Inkrementalitätstests durchführen können, um modellierte Ergebnisse zu validieren, was die Nachfrage nach Analytics Engineering, Identitätsauflösung und Clean-Room-Konnektivitätsfähigkeiten verstärkt.
Wettbewerbslandschaft
Der Markt bleibt mäßig semifragmentiert, doch die Konsolidierung nimmt Fahrt auf. Technologieriesen bereichern native Clouds mit KI-gesteuerter Attribution – so beispielsweise steigerte Adobe den Umsatz im Bereich Digitale Erfahrung auf 1,46 Milliarden USD in Q2 2025, gestützt durch den KI-gestützten Mix Modeler. Unterdessen kombinierte die Übernahme von Rockerbox durch DoubleVerify für 85 Millionen USD im Februar 2025 Ergebnismessung mit Verifikation und signalisiert einen Trend zu Full-Funnel-Performance-Suiten.[4] DoubleVerify, "DoubleVerify übernimmt Rockerbox," ir.doubleverify.com
Spezialisierte Anbieter wie Adjust und AppsFlyer verteidigen Mobile- und In-App-Nischen durch tiefe SDK-Integrationen und Betrugsverhinderungsebenen. Edge-native Akteure sprechen datenschutzsensible Käufer mit serverseitigem Tagging und On-Device-Modellierung an. Cloud-Hyperscaler betten Attributions-APIs in umfassendere Analyse-Ökosysteme ein und sprechen Unternehmen an, die die Bequemlichkeit eines einzigen Anbieters suchen.
Strategische Partnerschaften konzentrieren sich auf Identitätsauflösung, Clean-Room-Konnektivität und Echtzeit-Aktivierung. Open-Source-Frameworks für kausale Inferenz werden in kommerzielle Angebote integriert und senken die Experimentierkosten. Anbieter, die bezahlte, eigene und verdiente Touchpoints in einem Modell vereinen und dabei den unterschiedlichen globalen Datenschutzvorschriften entsprechen, werden in den kommenden fünf Jahren besser als ihre Mitbewerber abschneiden.
Marktführer in der Multi-Touch-Attribution-Branche
Adobe, Inc.
Neustar, Inc.
Engagio, Inc.
Conversion Logic, Inc.
LeanData Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Multi-Touch-Attribution-Markt
- Adobe Inc.
- Alphabet Inc. (Google Analytics 360)
- AppsFlyer Ltd.
- Adjust GmbH
- Branch Metrics Inc.
- C3 Metrics Inc.
- CaliberMind Inc.
- Conversion Logic Inc.
- Engagio Inc. (Demandbase)
- HubSpot Inc.
- Improvado Inc.
- Impact.com Inc.
- LeanData Inc.
- LeadsRx Inc. (Acquire.io)
- Merkle Inc.
- Model N Inc.
- Neustar Inc.
- NielsenIQ (VisualIQ)
- Oracle Corp. (Eloqua)
- Rockerbox Inc.
- SAP SE
- SegmentStream Ltd.
- Singular Labs Inc.
- The Trade Desk Inc.
Lesen Sie die Analyse der Multi-Touch-Attribution-Unternehmen

Marktchancen und Zukunftsaussichten
Die Nachfrage verschiebt sich hin zu Attributions-Stacks, die auch bei eingeschränkten Kennungen nutzbar bleiben und Multi-Touch-Modelle mit Experimenten und aggregierten Ansätzen kombinieren. Der Markt weist eine klare Lücke bei gebündelten Fähigkeiten auf, die datenschutzkonforme Ereigniserfassung, einschließlich serverseitigem Tagging und Consent-Orchestrierung, mit Inkrementalitätstests und Workflows zur Budgetumverteilung in einem einzigen Betriebskreislauf verbinden. Dies ist besonders relevant für Teams, die kein spezialisiertes Marketing-Operations-Personal einstellen können. Innerhalb der Branchen bleiben Einzelhandel und E-Commerce ein primäres Testfeld aufgrund ihrer dichten First-Party-Kaufsignale. Gleichzeitig schaffen regulierte Käufer wie Gesundheitswesen und Life Sciences spezifische Chancen für Anbieter, die Governance-Kontrollen, Auditierbarkeit und sicherere Identitätsauflösung über Online- und Offline-Kontaktpunkte hinweg bieten können.
Plattformkonsolidierung und Suite-Erweiterung schaffen ebenfalls Einstiegspunkte für Anbieter und Integratoren. Die Übernahme von Rockerbox durch DoubleVerify im Februar 2025 für 85 Millionen USD zeigt anhaltendes Käuferinteresse an Erfolgsmessung, die in breitere Media-Qualitäts- und Performance-Stacks eingebettet ist, anstatt als eigenständige Attribution. Parallel dazu erweitert die Expansion von Retail-Media-Netzwerken und programmatischem Connected TV die adressierbare Fläche für gerätübergreifende und Offline-zu-Online-Messung, was Chancen für Tools unterstützt, die Einzelhändler-Datensignale, Clean-Room-Ergebnisse und CTV-Expositionsdaten aufnehmen können, während Klarheit bei Einwilligung und Rollen entlang der Ad-Tech-Kette gewahrt bleibt.
Recent Industry Developments in Multi-Touch-Attribution-Markt
- Juni 2026: Adobe kündigte neue Co-Innovationen mit Partnern wie Accenture, Omnicom, Stagwell's Code and Theory und WPP an, die sich auf die Skalierung von KI-gesteuerten und personalisierten Kundenerlebnis-Workflows konzentrieren. Dies stärkt Adobes Fähigkeit, Content, Aktivierung und Messung über Unternehmensökosysteme hinweg zu verbinden, in denen Attribution mit eingeschränkten Kennungen und komplexen Kontrollen zur Datenweitergabe funktionieren muss.
- April 2026: Adobe schloss die Übernahme von Semrush Holdings, Inc. ab und erweiterte damit seine Fähigkeiten im Bereich Markensichtbarkeit und Auffindbarkeitssignale, die Konversionspfade beeinflussen. Die Kombination unterstützt breitere, Multi-Signal-Messansätze, während Marketer sich über das traditionelle Cookie-basierte Journey-Tracking hinaus diversifizieren.
- April 2026: Demandbase stellte Demandbase AI vor und führte agentengestützte Fähigkeiten wie Site-Anpassung und LLM-Integrationen ein, die darauf ausgelegt sind, Go-to-Market-Aktionen mit Pipeline-Einfluss zu verbinden. Die Veröffentlichung zeigt, wie B2B-Attribution zunehmend zusammen mit Automatisierung und Entscheidungsunterstützung gebündelt wird, um Umsatzauswirkungen über komplexe Account-Journeys hinweg zu quantifizieren.


Multi-Touch-Attribution-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software und zugehörige Dienstleistungen, die die Zuordnung einer Konversion über mehrere Marketing-Kontaktpunkte hinweg vornehmen, damit Marketer die Kanalwirkung messen und Ausgaben entlang der Customer Journey umverteilen können.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen allgemeine Web-Analytik-Tools aus, die keine Konversionszuordnungslogik bieten, sowie rein interne, für eine einzelne Marke entwickelte Tracking-Lösungen, die nicht als Produkt verkauft werden.
Übersicht der Segmentierung
- Nach Attributionsmodell
- Algorithmisch/Datengesteuert
- Linear
- Zeitverfall
- U-Form/Positionsbasiert
- Sonstige (Benutzerdefiniert, Erster/Letzter Kontaktpunkt)
- Nach Komponente
- Lösungen
- Dienstleistungen
- Beratung
- Integration und Bereitstellung
- Support und Wartung
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endbenutzerbranche
- Einzelhandel und E-Commerce
- BFSI
- IT und Telekommunikation
- Unterhaltungselektronik und Gebrauchsgüter
- Reise und Tourismus
- Gesundheitswesen und Biowissenschaften
- Medien und Unterhaltung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Übriges Südamerika
- Asien-Pazifik
- China
- Japan
- Indien
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um Grenzen festzulegen, die Wertschöpfungskette abzubilden und den anfänglichen Nachfragepool aufzubauen, bevor wir mit Branchenteilnehmern sprachen. Wir prüften öffentliches Material wie FTC-Datenschutzleitlinien, NIST-Publikationen zu Datenschutz und Sicherheit sowie IAB-Materialien zu Werbemessung und Kennungen, die helfen zu erklären, was gemessen werden kann und was nicht.
Um das Modell auf messbare Signale zu stützen, verwiesen wir zudem auf Quellen wie das US Census Bureau (E-Commerce- und Einzelhandelsindikatoren), das Bureau of Economic Analysis (Signale zur digitalen Wirtschaft und zu Dienstleistungen), Publikationen der OECD zur digitalen Wirtschaft sowie peer-begutachtete Fachartikel zu Marketing-Attribution und Kausalmessung. Diese wurden durch Unternehmensmeldungen, Ergebnistranskripte, Produktdokumentationen und angesehene Presseberichterstattung ergänzt, um Paketierung und typische Preisgestaltung zu verstehen. Soweit verfügbar, wurden kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und Intelligence, Patentdatenbanken sowie Nachrichten und Finanzdaten genutzt, damit die Umsatz- und Produktumfangsprüfungen über die Anbieter hinweg konsistent durchgeführt werden konnten. Die hier aufgeführten Quellen sind beispielhaft, und wir nutzten auch weitere öffentliche und kostenpflichtige Referenzen, um Daten zu erheben, zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wofür Käufer tatsächlich bezahlen, wie Multi-Touch-Attribution mit angrenzender Analytik gebündelt wird und welche Bereitstellungsentscheidungen in APAC, EMEA und Amerika am häufigsten vorkommen. Wir sprachen mit nachfrageseitigen Teams (Marketinganalytik, Growth und Revenue Operations) und angebotsseitigen Experten (Produkt-, Partnerschafts- und Serviceleitung) und glichen die Eingaben dann über die Regionen hinweg ab, um eine Verzerrung durch eine einzelne Region zu vermeiden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 16% | APAC: 41% |
| Mittleres Segment: 46% | Funktions-/Bereichsleiter: 32% | EMEA: 34% |
| Kleinere Akteure: 16% | Manager: 52% | Amerika: 25% |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit dem Aufbau eines Nachfragepools anhand der Ausgaben und Aktivitäten, die typischerweise Attributionskäufe auslösen; anschließend wird sie mittels eines Top-down-Ansatzes rekonstruiert, der auf der Akzeptanz von Marketing und Analytik, der Intensität digitaler Werbung und dem Anteil von Unternehmen mit Multi-Channel-Kampagnen basiert. Sobald der adressierbare Pool festgelegt ist, wandten wir geschätzte Adoptionsraten an und rechneten sie unter Verwendung typischer jährlicher Vertragswerte und Service-Anbindungsraten in Werte um.
Um es praxisnah zu halten, werden im Modell einige zentrale Eingaben verfolgt und aktualisiert, etwa der Mix zwischen Cloud und On-Premise, der Mix der Attributionsmodelle (zum Beispiel algorithmisch versus regelbasiert), durchschnittliche Kundenzahlen nach Anbietertyp, typische Vertragslaufzeit, Anteil von Implementierung und Dienstleistungen sowie das Ausmaß der Bündelung mit angrenzenden Analytikprodukten. Wir nutzten ausgewählte Bottom-up-Näherungen zur Überprüfung, bei denen Stichproben von Anbieterumsätzen, Kundenzahlensignalen und Stichproben von durchschnittlichem Verkaufspreis mal Volumen verwendet werden, um zu testen, ob die Gesamtsummen abweichen; Lücken werden dann durch die Anwendung konservativer Bandbreiten für private Unternehmen und für Umsätze, die innerhalb breiterer Analytiklinien ausgewiesen werden, behandelt.
Die Prognosen stützen sich hauptsächlich auf Szenarioanalysen, die durch Trendanker unterstützt werden, einschließlich Datenschutz- und Einwilligungsanforderungen, Verfügbarkeit der Identitätsauflösung, Kanalwachstum bei Retail Media und Connected TV sowie der Verschiebung hin zur SaaS-Beschaffung. Die Szenarien werden anhand der von Interviewpartnern geteilten Konsensbandbreiten zu Verlängerungsraten, Preisänderungen und dem Tempo regionaler Messbeschränkungen verfeinert.
Datenvalidierung und Aktualisierungszyklus
Schätzungen werden durch Triangulation zwischen unabhängigen Nachfragesignalen, angebotsseitigen Umsatzindikatoren und dem, was Praktiker tatsächlich als gekauft angeben, überprüft. Wenn das Modell ungewöhnliche Sprünge zeigt, führen wir die Treiber auf spezifische Eingaben zurück (etwa Adoption, Preisgestaltung oder Servicemix) und testen die Annahmen erneut vor der Freigabe.
Jeder Bericht durchläuft mehrstufige Analystenprüfungen, damit Logik und Rechenarbeit über Segmente und Regionen hinweg konsistent sind. Die Studie wird jährlich aktualisiert, und Zwischenupdates werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa größere Verschiebungen der Datenschutzrichtlinien, umfangreiche Übernahmeaktivitäten oder starke Preisänderungen. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für Multi-Touch-Attribution von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt stimmen häufig nicht überein, da die Grenze zwischen Multi-Touch-Attribution und breiterer Marketinganalytik unterschiedlich gezogen wird und die angenommene Preisgestaltung pro Kunde stark variieren kann. Unterschiede zeigen sich auch, wenn eine Schätzung buchhalterisch erfasste Umsätze im Vergleich zu ausgewiesenen Umsätzen verwendet oder wenn Währungsumrechnungen zu unterschiedlichen Zeitpunkten im Jahr vorgenommen werden.
In dieser Studie ist der Aktualisierungszyklus an eine konsistente Währungszeitpunktsetzung sowie an erneute Überprüfungen der Preislogik (einschließlich Service-Anbindungsraten und Bündelungseffekten) gebunden, was hilft, eine Überzählung zu vermeiden, wenn Attributionsfunktionen innerhalb breiterer Plattformen verkauft werden – eine von Mordor Intelligence angewandte Vorgehensweise.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,76 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 3,10 Milliarden USD (2026) | Behandelt Attribution häufig als Teil eines breiteren Marketinganalytik-Ausgabenpools und wendet einen höheren gemischten Durchschnittsverkaufspreis an, ohne Plattformbündel von eigenständigen Bereitstellungen zu trennen. |
| Branchenverband B | 2,20 Milliarden USD (2026) | Stützt sich üblicherweise nur auf von Mitgliedern gemeldete Softwareumsätze, was Dienstleistungen, Integrationen und regionenübergreifende Verkäufe unterschätzen kann, und verwendet möglicherweise unterschiedliche Zeitfenster für Währungsumrechnungen. |
Die Spanne in der Tabelle ergibt sich hauptsächlich daraus, wie eng der Anwendungsbereich an echte Multi-Touch-Attribution gehalten wird, sowie daraus, wie Preisgestaltung und Dienstleistungen bei Cloud- und On-Premise-Bereitstellungen behandelt werden. Indem die Eingaben nachvollziehbar an Adoption, Vertragswerte und Bündelungsprüfungen gebunden bleiben, bleibt die endgültige Zahl wiederholbar und leichter abzugleichen, wenn neue Marktsignale auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Multi-Touch-Attribution derzeit?
Der Markt beläuft sich im Jahr 2026 auf 2,76 Milliarden USD und soll bis 2031 5,17 Milliarden USD erreichen, was eine CAGR von 13,41 % widerspiegelt.
Welches Attributionsmodell wächst am schnellsten?
Algorithmische und datengesteuerte Modelle expandieren mit einer CAGR von 14,05 % und hielten im Jahr 2025 einen Anteil von 34,25 %, da Marken regelbasierte Ansätze hinter sich lassen.
Warum überholen Dienstleistungen Lösungen beim Wachstum?
Implementierungskomplexität, Datenschutz-Governance und der Fachkräftemangel im Marketing-Betrieb treiben eine CAGR von 15,85 % für Beratung, Integration und Managed Support an.
Welche Region wird die schnellste Adoption verzeichnen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 14,85 % wachsen, bedingt durch Mobile-First-Verhaltensweisen und Super-App-Commerce-Ökosysteme.
Welche Branche entwickelt sich zum nächsten großen Anwender?
Gesundheitswesen und Biowissenschaften führen das künftige Wachstum mit einer CAGR von 16,85 % an, da Anbieter unter strengen Datenschutzbestimmungen Einblicke in die Patient Journey anstreben.
Wie fragmentiert ist die Wettbewerbslandschaft?
Die fünf führenden Anbieter kontrollieren weniger als 40 % des Umsatzes, was zu einem moderaten Konzentrationsindex von 6 und laufender Konsolidierungsaktivität führt.
Seite zuletzt aktualisiert am:



