
Marktgröße und Marktanteil für digitale Beschilderungs-Mediaplayer
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.32 Milliarden US-Dollar |
| Marktgröße (2031) | 3.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für digitale Beschilderungs-Mediaplayer durch Mordor Intelligence
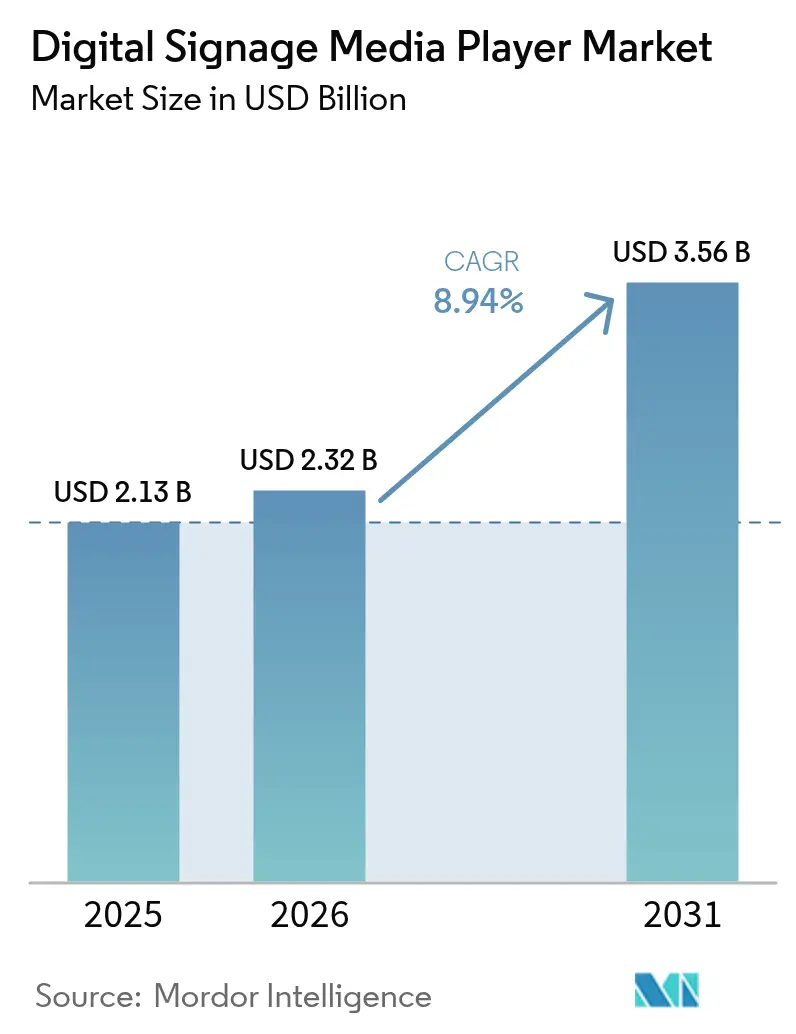
Die Marktgröße für digitale Beschilderungs-Mediaplayer wird im Jahr 2026 auf 2,32 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 2,13 Milliarden USD, mit Projektionen für 2031 von 3,56 Milliarden USD, was einem Wachstum von 8,94 % CAGR über den Zeitraum 2026–2031 entspricht. Das Wachstum wird durch die rasche Verknüpfung von System-on-Chip-Chipsätzen der nächsten Generation mit künstlicher Intelligenz auf dem Gerät vorangetrieben, die es Betreibern ermöglicht, Inhaltsentscheidungen auf Bildschirmebene zu automatisieren. Mediaprozessoren mit integrierter 4K- und 8K-Dekodierung passen nun in kompakte Formfaktoren, was es Einzelhandelsketten, Verkehrsknotenpunkten und Unternehmensgeländen ermöglicht, dynamische Nachrichten ohne sperrige Server zu skalieren. Sinkende Preise für Festkörperspeicher, verbesserte Wi-Fi-6-Leistung und cloud-native Content-Tools erweitern die adressierbare Basis kleiner und mittelständischer Unternehmen, während niedrigere LCD- und LED-Panelpreise den Schwung in preissensiblen Regionen aufrechterhalten. Der Wettbewerbsdruck steigt, da Displayhersteller Mediaplayer direkt in kommerzielle Panels einbetten und dadurch eigenständige Player-Anbieter dazu zwingen, sich durch Software, Analysen und Sicherheitsfunktionen zu differenzieren.
Wichtigste Erkenntnisse des Berichts
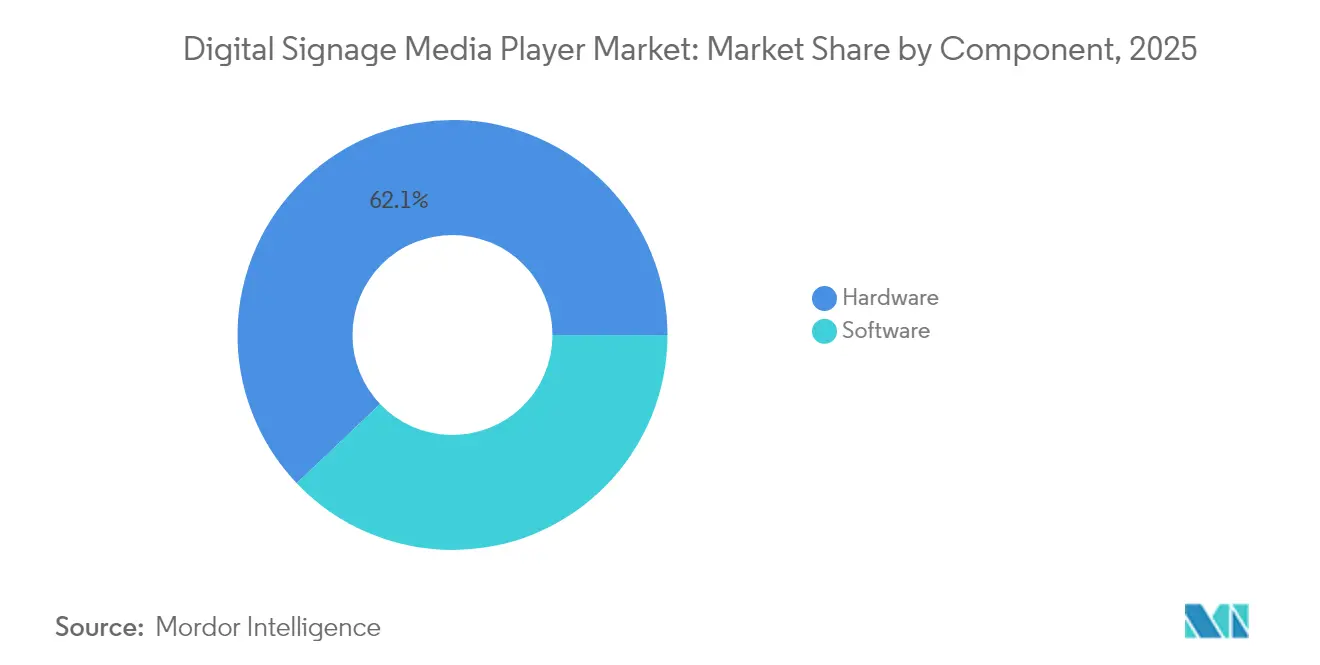
- Nach Komponente führte Hardware im Jahr 2025 mit einem Marktanteil von 62,10 % im Markt für digitale Beschilderungs-Mediaplayer, während Software bis 2031 mit einer CAGR von 10,12 % expandiert.
- Nach Produkt erzielten Geräte der Fortgeschrittenenklasse im Jahr 2025 einen Umsatzanteil von 46,30 %; Lösungen der Unternehmensklasse sollen bis 2031 mit einer CAGR von 10,22 % wachsen.
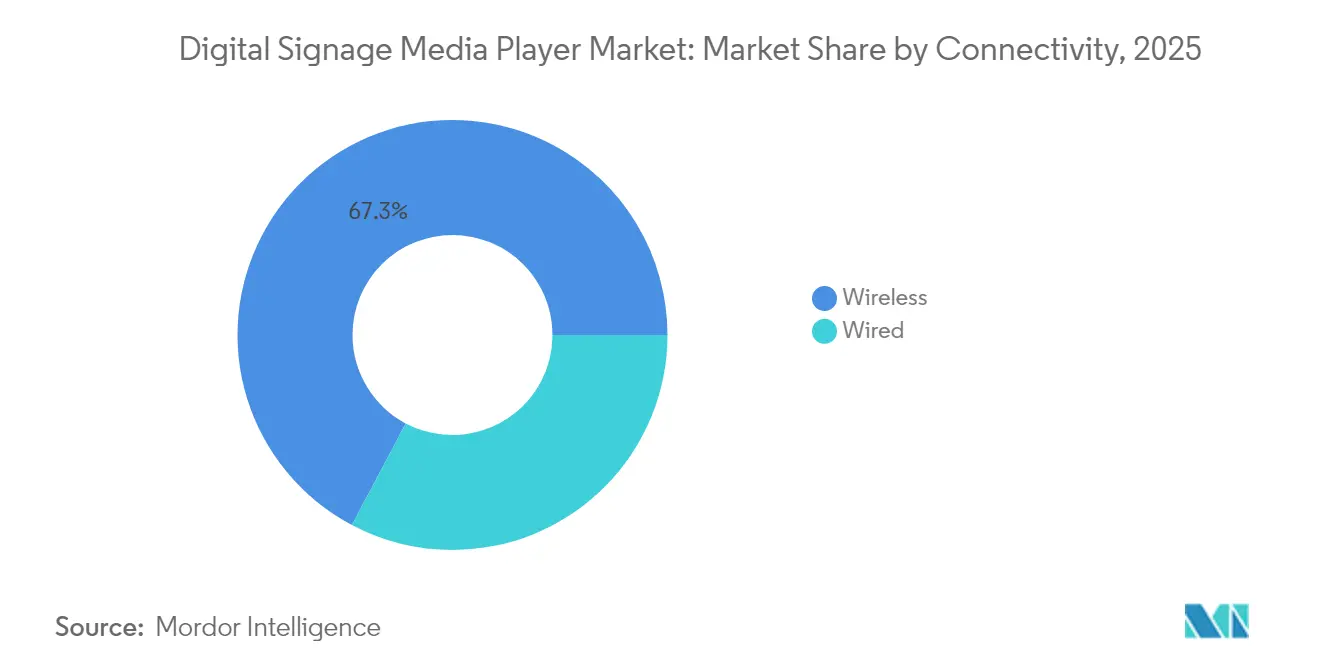
- Nach Konnektivität entfielen im Jahr 2025 67,25 % der Installationen auf kabellose Optionen, die bis 2031 mit einer CAGR von 11,48 % zunehmen.
- Nach Anwendung hielt der Einzelhandel im Jahr 2025 einen Anteil von 36,35 % an der Marktgröße für digitale Beschilderungs-Mediaplayer, während der Transport mit einer CAGR von 11,09 % bis 2031 wächst.
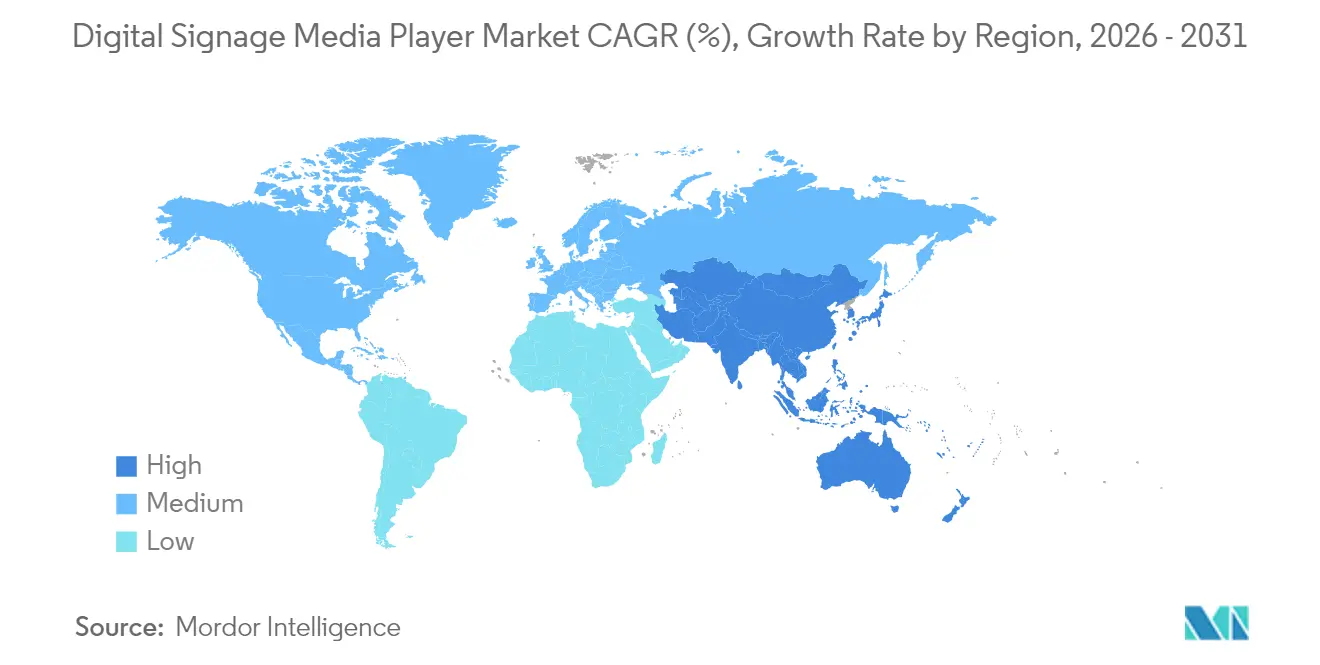
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 32,85 %, und Asien-Pazifik weist mit 11,95 % bis 2031 die höchste CAGR auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verbreitung von 4K/8K-SoC-basierten Mediaplayern | +2.10% | Global, mit früher Übernahme in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Sinkende SSD- und DRAM-Preise senken die Stücklistenkosten | -+1,80 % | Global, mit besonderem Vorteil für die APAC-Fertigung | Kurzfristig (≤ 2 Jahre) |
| Sinkende LCD/LED-Beschilderungs-Hardwarepreise | +1.40% | Global, mit stärkstem Einfluss auf preissensible APAC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Einzelhandelsanalysen für Echtzeit-Inhaltsauslöser | +1.90% | Nordamerika und EU-Einzelhandelsmärkte, Ausweitung nach APAC | Mittelfristig (2–4 Jahre) |
| Edge-KI-Inferenz zur Ermöglichung hyperlokaler Werbung | +1.60% | Global, mit Premium-Übernahme in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Open-Source-CMS-Ökosysteme verkürzen Aktualisierungszyklen | +0.90% | Global, mit besonderem Einfluss auf KMU-Installationen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von 4K/8K-SoC-basierten Mediaplayern
Mediengütige Chipsätze wie der MediaTek MT9679 integrieren native 8K-Dekodierung und verbrauchen dabei 40 % weniger Strom als diskrete GPU-Boards, was den Platzbedarf im Rack und den Servicebedarf in Verkehrsknotenpunkten und auf Unternehmensgeländen reduziert.[1]MediaTek Newsroom, "MediaTek kündigt MT9629 und MT9679 SoCs für Anwendungen im Bereich digitale Beschilderung an," mediatek.com BrightSignS XT1145-Linie verdeutlicht, wie Einplatinen-Designs externe Server überflüssig machen und die Gesamtbetriebskosten senken. Die kompakte Architektur ist zudem widerstandsfähig gegen Staubeinfall und Vibrationen und erschließt damit Außen- und Industrienischen. Da immer mehr Displays mit integrierter Rechenleistung ausgeliefert werden, entsteht im Markt für digitale Beschilderungs-Mediaplayer eine wachsende Nachfrage nach softwarezentrierter Orchestrierung anstelle von Ersatzhardware.
Sinkende SSD- und DRAM-Preise senken die Stücklistenkosten
Die NAND-Flash-Preise stiegen 2024 um 77 %, doch die Kosten pro Gigabyte verbesserten sich weiterhin, da Chips mit höherer Speicherdichte das Volumenangebot erreichten. Die Anbieter reagierten darauf, indem sie den eingebauten Speicher bei Mittelklasse-Playern verdoppelten und so reichhaltigere Videos und KI-Modelle ohne externe Laufwerke ermöglichten. Obwohl die DRAM-Preise aufgrund der Nachfrage nach KI-Servern stiegen, ermöglichten Controller-Fortschritte engere Speicher-Footprints, die Kostensteigerungen abfederten. Das Nettoergebnis hält die Preisniveaus bei Einstiegsgeräten stabil und sichert damit den Einsatz bei kleinen Einzelhändlern und QSR-Ketten in Südostasien.
Nachfrage nach Einzelhandelsanalysen für Echtzeit-Inhaltsauslöser
Samsung SmartSigns Pro bündelt KI-Kameras mit seiner VXT-Cloud-Plattform zu 199 USD pro Display pro Monat und ermöglicht es Franchisennehmern, Werbung an Verweildauer und Stimmung in Geschäften anzupassen.[2]Business Wire, "Samsung und Cielo arbeiten zusammen, um den Einzelhandel mit KI-gestützter Technologie für digitale Beschilderung neu zu definieren," iconnect007.com Echtzeit-Auslöser steigern die Konversionsraten und liefern Wiedergabenachweise, die die ROI-Argumentation bei Budgetüberprüfungen stärken. Die Vorlage erfüllt auch Markencompliance-Anforderungen, indem Layouts gesperrt, Angebote jedoch lokalisiert werden – ein entscheidendes Merkmal für Betreiber von Lebensmittelketten mit mehreren Standorten. Da die Datenschutzvorschriften strenger werden, bevorzugen Einzelhändler On-Device-Analysen, bei denen keine Gesichtsdaten in die Cloud übertragen werden, was den Bedarf an leistungsstarken lokalen Prozessoren im Markt für digitale Beschilderungs-Mediaplayer stärkt.
Edge-KI-Inferenz zur Ermöglichung hyperlokaler Werbung
Axiomtek und Edge Signal liefern nun lüfterlose Player mit neuronalen Beschleunigern, die Objekterkennung mit einer Latenz von unter 50 ms durchführen und es Bushaltestellen-Displays ermöglichen, Werbemittel basierend auf der Fußgängerdichte anzupassen. Das Design reduziert die vorgelagerte Bandbreite – ein Merkmal, das von telekommunikationsgeführten Smart-City-Pilotprojekten in Westeuropa geschätzt wird.[3]Bird & Bird, "Jährlicher TMT-Überblick China 2024 und Ausblick 2025 (II)," twobirds.com Über die Werbung hinaus überwacht derselbe Siliziumchip Warteschlangenlängen, Bestandslücken und die Einhaltung von Schutzausrüstungen und speist Unternehmens-Dashboards ohne spezialisierte Kameras. Diese Mehrfachanwendungsfälle erweitern die Rechtfertigung für Premium-Hardware-SKUs, die höhere Margen erzielen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fragmentierte Beschilderungs-Betriebssystem- und CMS-Standards | -1.20% | Global, mit besonderem Einfluss auf Multi-Anbieter-Installationen | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen in SoC-Firmware | -0.80% | Global, mit erhöhter Besorgnis in regulierten Branchen | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenvolatilität bei industriellen GPUs | -1.50% | Global, mit akuten Auswirkungen auf spezialisierte Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Aufstieg von E-Paper-Alternativen für stromsparende Beschilderung | -0.70% | Global, mit besonderem Einfluss auf Außen- und batteriebetriebene Anwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Beschilderungs-Betriebssystem- und CMS-Standards
Samsungs Einstellung von MagicINFO Cloud verpflichtet Kunden zur Migration zu VXT oder zum Neuaufbau auf einem anderen Stack bis Mai 2026 und verdeutlicht damit die Kosten proprietärer Abhängigkeiten.[4]M-Medientechnik, "Samsung VXT – Das innovative CMS für digitale Beschilderung für fortschrittliche Lösungen," m-medientechnik24.de Gastgewerbegruppen, die gemischte Geräteparks verschiedener Anbieter betreiben, jonglieren oft mit drei oder mehr Dashboards, was Schulungs- und Wartungsstunden erhöht. Obwohl Open-Source-Suiten wie Xibo RESTful-APIs fördern, halten Zertifizierungslücken große Systemintegratoren zurück. Das Fehlen einer neutralen Normungsorganisation verzögert die Masseneinführung von Plug-and-Play-Peripheriegeräten und verlangsamt die Einführung bei preissensiblen öffentlichen Ausschreibungen im Markt für digitale Beschilderungs-Mediaplayer.
Cybersicherheitsschwachstellen in SoC-Firmware
Das Hong Kong Computer Emergency Response Team Coordination Centre (HKCERT) hat Schwachstellen zur Rechteausweitung in veralteten Linux-Kerneln dokumentiert, die in Mediaplayern eingebettet sind, und warnt, dass Angreifer in breitere Unternehmensnetzwerke eindringen können.[5]HKCERT, "IoT-Sicherheitsrichtlinien für digitale Beschilderungssysteme," hkcert.org Firmware-Patches werden selten automatisiert, sodass Geräte in Deckenmontierungen oder Kiosk-Gehäusen jahrelang ohne Updates bleiben. Branchen wie das Gesundheitswesen und der Lufttransport fordern nun FIPS-validierte Verschlüsselung und sicheres Booten – Funktionen, die den meisten Verbraucher-Boards noch fehlen. Compliance-Lücken zwingen Käufer dazu, teurere robuste Geräte zu bevorzugen oder Out-of-Band-Sicherheitsgateways einzusetzen, was Kosten und Komplexität erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software-Dynamik gleicht Hardware-Dominanz ausHardware machte im Jahr 2025 62,10 % des Marktes für digitale Beschilderungs-Mediaplayer aus, bedingt durch die anhaltende Nachfrage nach kommerziellen Displays, Festkörperlaufwerken und Befestigungshalterungen. Die System-on-Chip-Integration senkt die Stücklistenkosten, doch das schiere Volumen der mit eingebetteten Prozessoren ausgelieferten Panels hält den Umsatz in Richtung physischer Güter geneigt. Demgegenüber verzeichnet Software bis 2031 eine CAGR von 10,12 %, da abonnementbasiertes Content-Management, KI-Analysen und Flottenorchestrierung wiederkehrende Einnahmen erschließen. Das gemischte Modell ermöglicht es Anbietern, von einmaligen Hardware-Verkäufen zu Annuität-Streams überzugehen – eine Entwicklung, die Investoren angesichts des Strebens nach Margenstabilität begrüßen. Samsungs VXT-Suite bündelt kreative Tools, Gerätetelemetrie und KI-Text-zu-Bild-Generierung in einer einzigen Lizenz, die nahtlos mit seinen Displays harmoniert. Kleinere Integratoren versehen Open-Source-Backends mit Eigenmarken und konkurrieren über branchenspezifische Vorlagen für Bildung und Gastgewerbe. Da Unternehmen die Gesamtbetriebskosten neu kalkulieren, legen Käufer mehr Wert auf die Software-Roadmap und den Rhythmus von Sicherheits-Patches als auf CPU-Taktgeschwindigkeiten, was die Beschaffungsmatrizen in Richtung SaaS-Metriken verschiebt.
Die Entwicklung lenkt den Markt für digitale Beschilderungs-Mediaplayer hin zu ganzheitlichen Angeboten, bei denen Hardware-Zuverlässigkeit und Software-Agilität gemeinsam das Wertversprechen definieren. Hersteller reagieren, indem sie Betriebssysteme, sichere Bootloader und Zero-Touch-Registrierungsschlüssel vorinstallieren, die Bereitstellungszeiträume von Wochen auf Stunden verkürzen. Auf Nutzerseite bevorzugen Marketingteams Cloud-Dashboards, die Kampagnen-A/B-Tests und Remote-Wiedergabenachweise unterstützen und damit Technikerbesuche reduzieren. Da Daten zum primären Monetarisierungshebel werden, werden Analyse-Plug-ins, die Verweildauer, Geschlechterzusammensetzung und Verkehrsmuster quantifizieren, schnell zu Standard-SKUs. Das Ergebnis ist eine positive Rückkopplungsschleife: Reichhaltigere Erkenntnisse treiben größere Werbebudgets an, was Upgrades auf leistungsfähigere Player mit On-Device-GPUs anregt, die wiederum mehr Daten in die Software-Ebenen zurückspeisen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Produkt:
Lösungen der Unternehmensklasse rücken ins WachstumsrampenlichtGeräte der Fortgeschrittenenklasse hielten 2025 einen Umsatzanteil von 46,30 % durch die Balance zwischen Kosten und Leistung, doch Modelle der Unternehmensklasse sollen mit einer CAGR von 10,22 % wachsen – dem schnellsten Wert unter allen Produktstufen. Unternehmenskäufer verlangen Hochverfügbarkeitsmerkmale wie redundante Stromeingänge, sichere Element-Chips und IT-freundliche APIs, was den durchschnittlichen Verkaufspreis erhöht. Das Segment erfordert zudem 24/7-Betriebszyklen, erweiterte Temperaturtoleranzen und fünf Jahre Firmware-Support – Merkmale, die bei Einstiegshardware selten zu finden sind. Partnerschaften wie LG-BrightSign integrieren BrightSignOS in Panel-Firmware und verbinden damit unternehmensgerechte Steuerung mit vereinfachter Installation. Diese Kooperationen reduzieren die Beschaffungskomplexität und ermöglichen es Unternehmens-Immobilienteams, eine All-in-One-SKU zu spezifizieren, die Display und Player vereint.
Die Marktwahrnehmung verändert sich, da CIOs Beschilderungs-Endpunkte mit IoT-Knoten gleichsetzen, die Zero-Trust-Frameworks entsprechen müssen. Unternehmensmodelle betten nun TPM-2.0-Chips, VPN-Clients und PKI-basierte Authentifizierung ein, die Organisationen helfen, interne Sicherheitsprüfungen zu bestehen. Multinationale Einzelhändler betreiben Multi-Zonen-Netzwerke auf mehreren Kontinenten; hier sind einheitliche Geräteanalysen und Over-the-Air-Firmware-Upgrades unverzichtbar. Dieser Anstieg der funktionalen Tiefe unterstützt höhere Bruttomargen und reduziert die Abwanderung, was Unternehmensmodelle als finanzielles Triebwerk des Marktes für digitale Beschilderungs-Mediaplayer festigt.
Nach Konnektivität:
Kabellose Einführung verändert die BereitstellungsökonomieKabellos machte im Jahr 2025 67,25 % der Installationen aus und beschleunigt sich mit einer CAGR von 11,48 %, da Betreiber den Wi-Fi-6-Durchsatz und den 5G-Festfunk-Zugang nutzen, um kostspielige Kabelverlegungen zu umgehen. Einzelhändler, die ältere Ladengeschäfte nachrüsten, bohren keine Wände mehr für Cat-6, sondern koppeln Player mit zentral verwalteten Zugangspunkten, die 4K-Streams nach QoS priorisieren. Verkehrsbehörden installieren LTE-gestützte digitale Beschilderungs-Mediaplayer in Bussen und Zügen, um geofence-basierte Werbung zu schalten und den Markt für digitale Beschilderungs-Mediaplayer für mobile Platzierungen zu erweitern. Die Kosteneinsparungen pro Standort belaufen sich oft auf 500 USD und gleichen die etwas höheren durchschnittlichen Verkaufspreise kabelloser Player schnell aus.
Kabelgebundenes Ethernet hält seine Nische in geschäftskritischen Leitstellen und Flughafen-Vorfelddisplays, wo Paketverlust die Sicherheit gefährden könnte. Hier vereinfacht Power over Ethernet die Stromversorgung und gewährleistet gleichzeitig deterministische Bandbreite. Hybride Architekturen entstehen in Kongresszentren, wo Backbone-Glasfaser in Wi-Fi-6-Repeater aufgefächert wird, sodass Veranstalter feste und temporäre Bildschirme mischen können. Anbieter erweitern ihre Portfolios mit Kombinations-SKUs, die duale Gigabit-Ports sowie Wi-Fi 6E und Bluetooth bieten, sodass Käufer standortspezifische Anforderungen ohne Plattform-Neustarts erfüllen können.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Anwendung:
Transportwachstum fordert Einzelhandelsdominanz herausDer Einzelhandel hielt im Jahr 2025 einen Anteil von 36,35 % an der Marktgröße für digitale Beschilderungs-Mediaplayer, begünstigt durch die frühe Einführung digitaler Außenwerbung und die Migration gedruckter Kaufpunktwerbung zu dynamischen Displays. Der Sektor erneuert seine Netzwerke weiterhin auf 4K-HDR, um die Aufmerksamkeit der Käufer angesichts steigender E-Commerce-Konkurrenz zu erhalten. Der Transport entwickelt sich jedoch schneller mit einer CAGR von 11,09 %, da Flughäfen, U-Bahn-Systeme und Straßenbehörden Wegweiser- und Infotainmentsysteme modernisieren. Transport for London hat 41 Elizabeth-Line-Stationen mit synchronisierten LED-Bändern ausgestattet, die Fahrplandaten sowie gezielte Werbung liefern. Solche Programme demonstrieren, wie Echtzeit-APIs Verkehrsfeeds, Wetterdaten und Notfallwarnungen in eine einzige Wiedergabeliste integrieren.
Unternehmensgebäude weiten die Nutzung über Lobbybildschirme hinaus auf Schreibtischbuchungspanels und digitale Raumbeschilderung aus, die sich mit Kalendersystemen synchronisieren und die Gerätedichte pro Quadratmeter erhöhen. Gastgewerbebetreiber ergänzen gästeorientierte Menüboards mit Kommunikationssystemen für Mitarbeiter im Hintergrund, was die Bildschirmanzahl auf gemeinsamer Infrastruktur verdoppelt. Bildungs- und Regierungseinrichtungen übernehmen Notfall-Override-Funktionen und schätzen die sofortige Priorisierung vor regulären Inhalten. Gesundheitsnetzwerke setzen mehrsprachige Check-in-Kioske und Wegweiserkorridore ein und nutzen dabei HIPAA-konforme Mediaplayer, die zwischengespeicherte Patientendaten verschlüsseln.
Geografische Analyse
Nordamerika Markt für digitale Beschilderung Media Player
Nordamerika führte den Markt für digitale Beschilderung Media Player im Jahr 2025 mit einem Umsatzanteil von 32,85 %, gestützt durch die frühe Einführung von 4K- und 8K-Displays, ausgereifte Einzelhandels-Ökosysteme und aggressive Budgets für das Kundenerlebnis. Amerikanische Schnellrestaurants standardisierten Menütafel-Rollouts in Tausenden von Filialen und erzeugten mehrjährige Erneuerungszyklen. Kanadische Flughäfen starteten Smart-Gate-Programme mit KI-fähigen Playern, um Werbung mit berührungsloser Boarding-Führung zu verbinden, was den Appetit der Region auf sicherheitszertifizierte Hardware unterstreicht. Anbieter profitieren von starken Serviceeinnahmen, da Unternehmen die Inhaltserstellung und das Netzwerkmanagement auslagern, was den Wert langfristiger Verträge weiter steigert.
APAC Markt für digitale Beschilderung Media Player
Asien-Pazifik ist der Schrittmacher mit einer CAGR von 11,95 % bis 2031, angetrieben durch den Ausbau städtischer Schienennetze, neue Eröffnungen von Einkaufszentren und staatlich geförderte Smart-City-Förderprogramme. Chinesische Stadtcluster genehmigen integrierte Straßenmöbel-Ausschreibungen, die 5G-Kleinzellen mit LED-Displays bündeln, und stimulieren Großbestellungen bei lokalen ODMs. Südostasiatische Flughäfen treiben zweisprachige Passagierinformationssysteme im Vorfeld regionaler Reiseboomzeiten voran, während japanische Einzelhändler Computer-Vision-Kundenbindungskioske in Convenience-Stores erproben. Sinkende Panel-Preise in Kombination mit niedrigen Arbeitskosten machen großformatige Videowände wirtschaftlich und helfen der Region, die Dominanz Nordamerikas im Markt für digitale Beschilderung Media Player herauszufordern.
Europa, LATAM und Naher Osten Markt für digitale Beschilderung Media Player
Europa bleibt ein einflussreiches Zentrum aufgrund strenger Datenschutzvorschriften, die das Player-Firmware- und CMS-Design prägen. Die Datenschutz-Grundverordnung treibt die Nachfrage nach der lokalen Inhaltsspeicherung voran und hebt sicherheitsfähige Geräte gegenüber reinen Cloud-Konkurrenten hervor. Energieeffizienzziele fördern die Einführung von Mini-LED-Hintergrundbeleuchtungen und energiesparenden SoCs und schaffen ein Premium-Segment für umweltfreundliche Beschilderung. Öffentlich-private Partnerschaften finanzieren digitale Bushaltestellen und stadtweite Wegweisersysteme in skandinavischen Hauptstädten, und Kultureinrichtungen rüsten Museen mit interaktiven Führungen nach. Lateinamerika beschleunigt derweil durch die Modernisierung des Einzelhandels und Stadionaufrüstungen im Zusammenhang mit globalen Sportveranstaltungen, und der Nahe Osten priorisiert Gastgewerbe- und Regierungsinformationsprojekte, die mit der wirtschaftlichen Diversifizierung verbunden sind.

Regulatorisches Umfeld
Digital-Signage-Implementierungen werden zunehmend durch Energieeffizienz- und Produktkonformitätsregelungen geprägt, die für das Display-Endgerät gelten und indirekt auch für den daran angeschlossenen, dauerhaft betriebenen Mediaplayer. In der Europäischen Union legt die Verordnung (EU) 2019/2021 der Kommission Ökodesign-Anforderungen für elektronische Displays fest, einschließlich Grenzwerten und Messanforderungen für die Betriebsarten Aus, Bereitschaft und vernetzter Bereitschaftsbetrieb, was die Konfiguration von Playern hinsichtlich Ruhezeitplänen und Remote-Aktivierung beeinflusst. Die Europäische Kommission leitete außerdem am 13. November 2024 eine öffentliche Konsultation ein, um Aktualisierungen der Ökodesign- und Energiekennzeichnungsvorschriften für elektronische Displays zu prüfen; Rückmeldungen wurden bis Februar 2025 gesammelt, sodass Effizienz- und Informationsoffenlegungsanforderungen für Signage-Flotten weiterhin aktiv überprüft werden.
Vergleichbare Vorschriften gelten im Vereinigten Königreich durch die Ecodesign for Energy-Related Products and Energy Information (EU Exit) Regulations 2021 (SI 2021/745), die ausdrücklich elektronische Displays für Digital Signage abdecken und die UKCA-orientierten Konformitätsanforderungen für gewerbliche Implementierungen verstärken. In den Vereinigten Staaten werden ENERGY-STAR-Spezifikationen für Signage-Displays als Beschaffungs- und Nachhaltigkeitsbenchmark verwendet, was die Player-Auswahl beeinflussen kann, wenn Käufer Wert auf Gesamtsystem-Energieprofile und vernetztes Bereitschaftsverhalten legen. Daneben treiben Sicherheits- und Datenverarbeitungspflichten in regulierten Branchen (z. B. HIPAA- und FERPA-Umgebungen) Betreiber zu plattformseitigen Compliance-Kontrollen, die Content-Governance und Geräterichtlinien über verteilte Endpunkte hinweg durchsetzen.
Wettbewerbslandschaft
Der Markt für digitale Beschilderungs-Mediaplayer weist eine moderate Fragmentierung auf, da vertikal integrierte Display-Konzerne mit spezialisierten Software-Unternehmen konkurrieren. Samsung kombiniert kommerzielle Panels, VXT-SaaS und verwaltete Dienste, sodass Unternehmen einen End-to-End-Stack aus einer Hand beziehen können. Das Modell bündelt Sicherheitszertifizierungen, API-Konnektoren und Lifecycle-Support und minimiert Multi-Anbieter-Reibungspunkte bei globalen Installationen. LG entgegnet, indem BrightSignOS in seine neuesten UV5N-Displays eingebettet wird, wodurch externe Player überflüssig werden und gleichzeitig BrightSignS Entwicklerökosystem erhalten bleibt. Diese Allianzen illustrieren einen Wandel hin zur gemeinsamen Entwicklung, bei der Hardware-Formfaktor und Software-Roadmap von Anfang an aufeinander abgestimmt sind.
Unabhängige Player-Hersteller betonen Agilität und Plattformneutralität. BrightSign führt Referenzdesigns ein, die an OEM-Partner lizenziert werden, und sichert sich so Pro-Einheit-Lizenzgebühren, ohne Panel-Bestände zu halten. Axiomtek positioniert sich mit robusten lüfterlosen Modellen für Fabrikhallen und Transportflotten – Bereiche, in denen führende Display-Anbieter weniger aggressiv auftreten. Open-Source-CMS-Anbieter werben um Systemintegratoren, indem sie White-Label-Code anbieten, der es regionalen Wiederverkäufern ermöglicht, schnell branchenspezifische vertikale Vorlagen zu erstellen. Diese horizontale Strategie fördert die Langzeit-Übernahme in aufstrebenden Volkswirtschaften und erweitert den gesamten Markt für digitale Beschilderungs-Mediaplayer.
Analysen und KI definieren nun den Wettbewerbsvorteil. Anbieter integrieren Tensor-Kerne oder NPU-Beschleuniger direkt auf Medienboards und geben Vermarktern Echtzeit-Zielgruppendemografien an die Hand. Cloud-Dashboards liefern Wiedergabenachweisdaten an Anzeigenbörsen und befeuern programmatische Digital-Out-of-Home-Budgets. Wer keine sicheren Datenpipelines bereitstellen kann, riskiert die Degradierung zum Massenprodukt. Infolgedessen zielen Fusionen und Übernahmen auf Code-Assets statt auf Hardwarekapazitäten ab, wie der Kauf von Navori durch BroadSign belegt, um sein CMS-Portfolio zu erweitern und seinen europäischen Fußabdruck zu festigen.
Branchenführer im Markt für digitale Beschilderungs-Mediaplayer
Advantech Co., Ltd.
3M Company
BrightSign, LLC
AOPEN, Inc.
Barco NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für digitale Beschilderung Media Player
- Advantech Co., Ltd.
- AOPEN, Inc.
- BrightSign, LLC
- IAdea Corporation
- ONELAN Limited (Uniguest)
- Cisco Systems, Inc.
- Dell Technologies Inc.
- Hewlett-Packard Enterprise Company
- Barco NV
- Christie Digital Systems USA, Inc.
- 3M Company
- LG Electronics Inc.
- Samsung Electronics Co., Ltd.
- NEC Corporation (Sharp NEC Display Solutions Ltd.)
- Stratacache, Inc.
- Broadsign International, LLC
- Disguise Technologies Limited
- Dataton AB
- AV Stumpfl GmbH
- Green-Hippo Ltd. (tvONE)
- 7thSense Design Ltd.

Marktchancen und Zukunftsaussichten
Ein erkennbarer Freiraum entsteht rund um Edge-KI-fähige Player und Software, die die Abhängigkeit von Cloud-Verarbeitung verringert und dabei die Konformität mit sich verschärfenden Datenschutz- und Sicherheitsanforderungen gewährleistet. Betreiber im Einzelhandel und im Transportwesen setzen zunehmend auf gerätebasierte Analysen, um Echtzeit-Content-Trigger zu unterstützen, ohne sensible Kameradaten zu streamen, was den Anforderungen der Käufer an sicheren Bootvorgang, Verschlüsselung und Nachvollziehbarkeit in regulierten Umgebungen entspricht. Auf der Plattformebene gewinnen modulare und headless-basierte Ansätze für Multi-Vendor-Flotten an Bedeutung, die eine Bindung an proprietäre CMS vermeiden müssen, insbesondere da Anbieter Legacy-Stacks abschaffen und Migrationen innerhalb festgelegter Zeitrahmen verlangen.
Großprojekte in öffentlichen Räumen und im Nahverkehr erweitern weiterhin die adressierbaren Installationen, bei denen Mediaplayer in komplexe Content-Pipelines, Sicherheitsvorgaben und Verfügbarkeitsanforderungen integriert werden müssen. Beispiele im Jahr 2026 sind die Installation groß angelegter LED-Anlagen durch LG Electronics am Flughafen Frankfurt Terminal 3 sowie die Lieferung von SMP-2200-Mediaplayern durch CAYIN Technology für ein großes Einkaufszentrums-Digital-Signage-Netzwerk auf den Philippinen (Einführung im März 2026), was die anhaltende Nachfrage nach zuverlässigerer Wiedergabe, Fernverwaltung und Integration in den Betrieb der Standorte verdeutlicht. Gleichzeitig verweisen Branchenberichte 2026 auf eine Hardwarekostenvolatilität im Zusammenhang mit der Nachfrage nach Speicher und KI-Rechenleistung, was den Wert effizienter SoC-basierter Designs, des Lebenszyklus-Supports und der Fleet-Management-Stufen erhöht, die Betreibern helfen, Konfigurationen zu standardisieren und Servicebesuche in verteilten Netzwerken zu reduzieren.
Recent Industry Developments in Markt für digitale Beschilderung Media Player
- Juni 2026: BrightSign kündigte BrightSign Control Plus an, eine Premium-Stufe seines Geräteverwaltungsangebots, um Sichtbarkeit und zentrale Steuerung über verteilte Signage-Netzwerke hinweg zu erhöhen. Dies erweitert das Software- und Serviceangebot von BrightSign in einem Markt, in dem Unternehmen Flottenverfügbarkeit, Konfigurationsgovernance und betriebliche Telemetrie in großem Maßstab priorisieren.
- Juni 2025: BrightSign brachte auf der InfoComm 2025 neue KI-Toolkits auf den Markt, um Kunden zu helfen, individuellere Digital-Signage-Erlebnisse mithilfe von KI-Funktionen auf Geräte- und Workflow-Ebene zu erstellen. Dies unterstützt die Differenzierung über reine Wiedergabehardware hinaus, indem Integratoren und Marken interaktive und datengesteuerte Inhalte konsistenter über ihre Flotten hinweg einsetzen können.
- Juni 2024: BrightSign stellte auf der InfoComm 2024 neue Lösungen vor, die Kunden und Partnern mehr Flexibilität bei der Implementierung und Verwaltung von Signage-Systemen bieten sollen. Die Aktualisierungen verstärkten den Trend zu modularen Implementierungen und partnergeführtem Lösungsaufbau und entsprachen der Nachfrage der Käufer nach hardwareunabhängigen Rollouts und einfacherer Lebenszyklusverwaltung.


Markt für digitale Beschilderung Media Player Berichtsumfang und Forschungsmethodik
Marktdefinition und Abgrenzung
Dieser Markt umfasst die Umsätze aus Digital-Signage-Mediaplayern, die digitale Inhalte auf gewerblichen Displays speichern, planen und abspielen, sowie die zugehörige Software, die Gerätesteuerung und Content-Verteilung über Signage-Netzwerke ermöglicht.
Ausschlüsse: Wir schließen Display-Panels, Montagehardware, Installationsarbeiten und Nicht-Signage-Streaming-Boxen für Verbraucher aus, die nicht für gewerbliche Digital-Signage-Nutzung erworben werden.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Nach Produkt
- Einstiegsklasse
- Fortgeschrittenenklasse
- Unternehmensklasse
- Nach Konnektivität
- Kabelgebunden
- Kabellos
- Nach Anwendung
- Einzelhandel
- Gastgewerbe
- Unternehmensbereich
- Transport
- Bildung
- Behörden
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung, wie Mediaplayer über Signage-Implementierungen hinweg ausgeliefert, installiert und erneuert werden, und der anschließenden Verknüpfung mit Umsätzen in USD. Hierfür greifen wir auf öffentliche Quellen wie US-Zolldaten (US Census trade data), UN Comtrade und nationale IKT-Statistiken zurück. Wir prüfen zudem Normen und Leitlinien von Gremien wie ISO und IEEE, soweit sie Konnektivitäts- und Geräteanforderungen klären.
Um die Endmarktnachfrage zu untermauern, verwenden wir außerdem Quellen wie Makroreihen der Weltbank und des IWF, Portale für öffentliche Beschaffung und Ausschreibungen sowie eine Mischung aus Unternehmensmeldungen, Investorenpräsentationen und seriöser Presseberichterstattung zu Signage-Rollouts und Nachrüstzyklen. Kostenpflichtige Abonnements werden nur für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und, soweit verfügbar, Import- oder Exportdaten auf Sendungsebene genutzt. Dies hilft, Annahmen zu Mengen und Preisentwicklungen zu validieren. Die hier aufgeführten Quellen sind beispielhaft; weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung im Rahmen der Studie herangezogen.
Primärinterviews und Befragungen
Primärdaten wurden durch Experteninterviews und strukturierte Befragungen mit einer Mischung aus Teilnehmern des Geräte-Ökosystems, Vertriebsseite-Befragten und Betriebsteams von Endnutzern, die Signage-Netzwerke verwalten, erhoben. Da es sich um einen globalen Markt handelt, haben wir Nachfragesignale über APAC, EMEA und Amerika erfasst, sodass Preisgestaltung, Austauschzyklen und Adoptionstempo gegen unterschiedliche Rollout-Muster geprüft werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 14 % | APAC: 42 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 36 % | EMEA: 32 % |
| Kleinere Anbieter: 20 % | Manager: 50 % | Amerika: 26 % |
Marktdimensionierung und Prognose
Die Dimensionierung erfolgt nach einem Top-down-Ansatz, bei dem der Nachfragepool aus dem Ausbau und der Erneuerung von Digital-Signage-Netzwerken rekonstruiert und dann anhand typischer Einheiten pro Installation und vorherrschender durchschnittlicher Verkaufspreise in den Wert der Mediaplayer übersetzt wird. Um realistische Gesamtwerte zu gewährleisten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, etwa mit stichprobenbasierten Zusammenfassungen der Anbieterumsätze, Kanalprüfungen der Versandmengen und Berechnungen aus durchschnittlichem Verkaufspreis mal Volumen für gängig eingesetzte Geräteklassen.
Zu den relevanten Einflussgrößen in diesem Markt zählen das Wachstum der installierten Basis von Digital-Signage-Endpunkten, der Zeitpunkt von Ersatz- und Aufrüstungszyklen, die Verschiebung von kabelgebundener zu drahtloser Konnektivität, der Anteil von Einstiegs- gegenüber fortgeschrittenen und Enterprise-Grade-Playern bei neuen Implementierungen sowie die Entwicklung der durchschnittlichen Verkaufspreise angesichts steigender Leistungsanforderungen (z. B. 4K-Wiedergabe und Multi-Zonen-Inhalte). Wo bei Bottom-up-Prüfungen Lücken bestehen, werden diese durch konservative Bandbreiten behandelt und anschließend anhand von Expertenrückmeldungen und Abgleichen mit Handels- und Beschaffungssignalen präzisiert.
Für Prognosen wird eine Szenarioanalyse verwendet, damit das Modell unterschiedliche Rollout-Geschwindigkeiten je Branche sowie langsamere oder schnellere Erneuerungszyklen bei Budgetaufschwüngen oder -rückgängen abbildet. Diese Szenarien werden anschließend in einem einzigen Basisszenario verankert, nachdem die Befragten bestätigt haben, welcher Adoptionspfad der kurzfristigen Pipeline-Sichtbarkeit am ehesten entspricht.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abgleiche zwischen dem Modell und unabhängigen Signalen, gefolgt von Abweichungserklärungen, die vor der endgültigen Freigabe dokumentiert werden müssen. Wenn Ergebnisse unstimmig wirken, werden die üblicherweise ausschlaggebenden Annahmen, etwa Einheit pro Standort, ASP-Entwicklung und Erneuerungszyklen, erneut geprüft, und Befragte können erneut kontaktiert werden, um zu klären, was sich geändert hat.
Eine mehrstufige interne Überprüfung wird durchgeführt, damit Gesamtwerte, Wachstumsraten und regionale Aufteilungen mit dem festgelegten Umfang und den zentralen Eingabereihen übereinstimmen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn eine wesentliche Änderung Preise, Angebot oder Adoption beeinflusst. Vor der Auslieferung erfolgt ein abschließender Analystendurchgang, damit die veröffentlichte Sichtweise die zuletzt verfügbaren Informationen widerspiegelt.
Marktgröße für Digital-Signage-Mediaplayer von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Digital-Signage-Mediaplayer können weit voneinander abweichen, da die Abgrenzung des Anwendungsbereichs nicht einheitlich ist und weil Preis- und Mengenannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Unterschiede zeigen sich auch, wenn eine Studie Software als in den Playern enthalten behandelt und eine andere sie außerhalb des Marktwerts belässt.
Signale zur installierten Basis aus Signage-Endpunkt-Rollouts, Import- und Exportmuster für Klein-Computergeräte sowie Rückmeldungen aus dem Vertriebskanal zu Austauschzyklen sind die Prüfpunkte, die Mordor Intelligence auf den Nachfragepool der Mediaplayer ausgerichtet halten. Dies erklärt auch, warum der Wert für 2026 unter breiteren Definitionen liegen kann, die angrenzende Signage-Hardware oder längere Servicebündel einbeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,32 Mrd. USD (2026) | |
| Globaler Research-Verlag A | 3,74 Mrd. USD (2025) | Verwendet eine Digital-Signage-Marktsegmentierungslinse für Hardware und kann eine breitere Gruppe player-ähnlicher Endpunkte über verschiedene Implementierungen hinweg erfassen, wobei der Basisjahrwert durch die eigene ASP-Kurve und Geräteklassifizierung geprägt ist. |
| Branchenberatung B | 4,50 Mrd. USD (2024) | Weist einen breiteren globalen Wert aus, der offenbar angrenzende Signage-Stack-Elemente und einen längeren Prognosezeitraum vermischt, was das Startjahr durch höher angesetzte Anbindungs- und Preisniveaus anheben kann. |
Die Spanne in der Tabelle ergibt sich hauptsächlich daraus, wie strikt eine Studie dedizierte Mediaplayer von benachbarter Signage-Hardware und gebündeltem Softwarewert abgrenzt, sowie daraus, wie das Startjahr bepreist und in USD umgerechnet wird. Indem das Modell an beobachtbare Implementierungs- und Erneuerungssignale gebunden bleibt und anschließend mit praxisnahen Mengen- und ASP-Bandbreiten plausibilisiert wird, bleibt unsere Schätzung nachvollziehbar in reproduzierbaren Schritten, die ein Käufer überprüfen kann.


Schlüsselfragen, die im Bericht beantwortet werden
Wie groß ist der Markt für digitale Beschilderungs-Mediaplayer im Jahr 2026?
Die Marktgröße für digitale Beschilderungs-Mediaplayer erreichte im Jahr 2026 2,32 Milliarden USD und soll mit einer CAGR von 8,94 % bis 2031 auf 3,56 Milliarden USD wachsen.
Welche Region wächst am schnellsten im Bereich digitale Beschilderungs-Mediaplayer?
Asien-Pazifik expandiert bis 2031 mit einer CAGR von 11,95 % und übertrifft damit alle anderen Regionen aufgrund umfangreicher Transportausbauten und Smart-City-Investitionen.
Welche Konnektivitätsoption dominiert die aktuellen Installationen?
Kabellose Konfigurationen machen 67,25 % der Installationen aus und expandieren mit einer CAGR von 11,48 %, da Wi-Fi 6 und 5G die Verkabelungskosten senken.
Welches Anwendungssegment gewinnt am schnellsten Marktanteile?
Transportnetzwerke sind das am schnellsten wachsende Anwendungssegment mit einer CAGR von 11,09 %, da Flughäfen und Schienenbetreiber Fahrgastinformationssysteme modernisieren.
Warum stoßen Mediaplayer der Unternehmensklasse auf wachsendes Interesse?
Unternehmen bevorzugen Modelle, die KI-Verarbeitung, erweiterte Sicherheit und Remote-Flottenmanagement bündeln, was das Unternehmensklasse-Segment bis 2031 auf eine CAGR von 10,22 % treibt.
Wie begegnen Anbieter Cybersicherheitsbedenken?
Führende Lieferanten integrieren sicheres Booten, TPM-2.0-Chips und regelmäßige Over-the-Air-Firmware-Updates, um Zero-Trust-Frameworks in regulierten Sektoren zu erfüllen.
Seite zuletzt aktualisiert am:



