
Marktgröße und Marktanteil für mehrschichtige Keramikkondensatoren (MLCC)
Marktanalyse für mehrschichtige Keramikkondensatoren (MLCC) von Mordor Intelligence
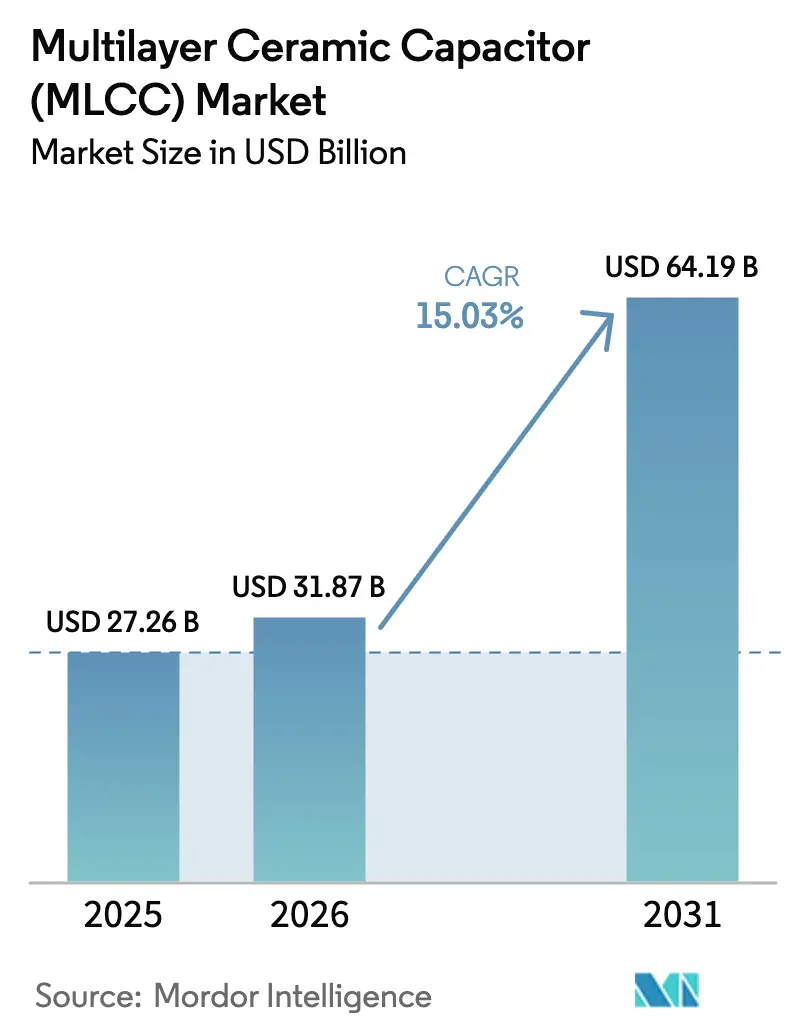
Die Marktgröße für Mehrschicht-Keramikkondensatoren (MLCC) wird voraussichtlich von 31,87 Milliarden USD im Jahr 2026 und 36,66 Milliarden USD im Jahr 2027 auf 74,96 Milliarden USD bis 2032 anwachsen und dabei eine CAGR von 15,38 % zwischen 2027 und 2032 verzeichnen.
Die Anforderungen an die Stromversorgung von KI-Servern und die Umrüstung auf Elektrofahrzeuge lenken die Nachfrage auf anwendungsspezifische Kondensatorleistungen. Die Miniaturisierung von Wearables verschärft diese Herausforderung, indem sie höhere Kapazitätsanforderungen mit engeren Bauteilabmessungen verbindet. Die Hersteller reagieren mit einbettbaren Formaten und Produktionsnetzwerken, die Japan einschließen und die Komponentenentwicklung mit der Fertigungskapazität verbinden. Der Kostendruck bei Rohstoffen erschwert diese Reaktion, wenn Lieferanten die Kosten zur Befriedigung der Nachfrage nicht vollständig absorbieren können. Die Weitergabe von Rohstoffkostensteigerungen bei gleichzeitiger Qualifizierung von Hochspannungs- und Miniaturbauteilen sichert die Erträge, die Lieferanten für Kapazitätsinvestitionen in Japan und anderen Produktionsstandorten benötigen.
Wesentliche Erkenntnisse des Berichts
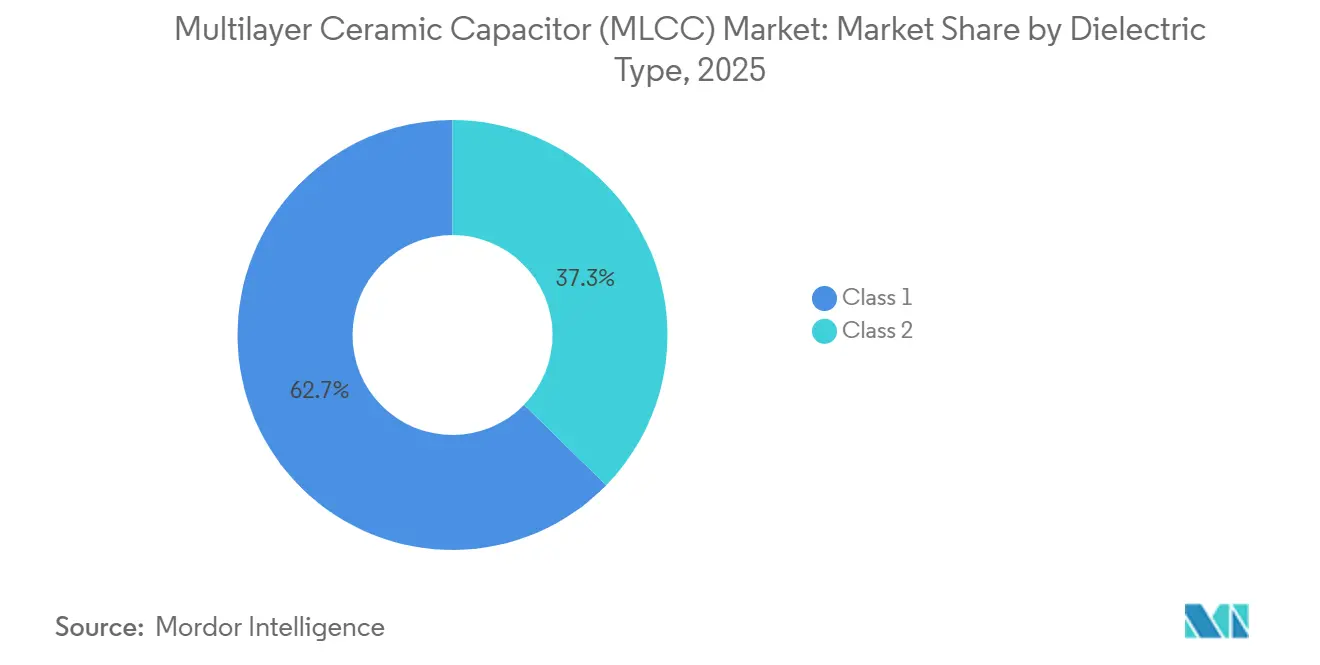
- Nach Dielektrikumstyp führte Klasse 1 mit einem Anteil von 63,12 % am MLCC-Marktumsatz im Jahr 2026 und wird voraussichtlich mit einer CAGR von 16,12 % von 2027 bis 2032 am schnellsten wachsen.
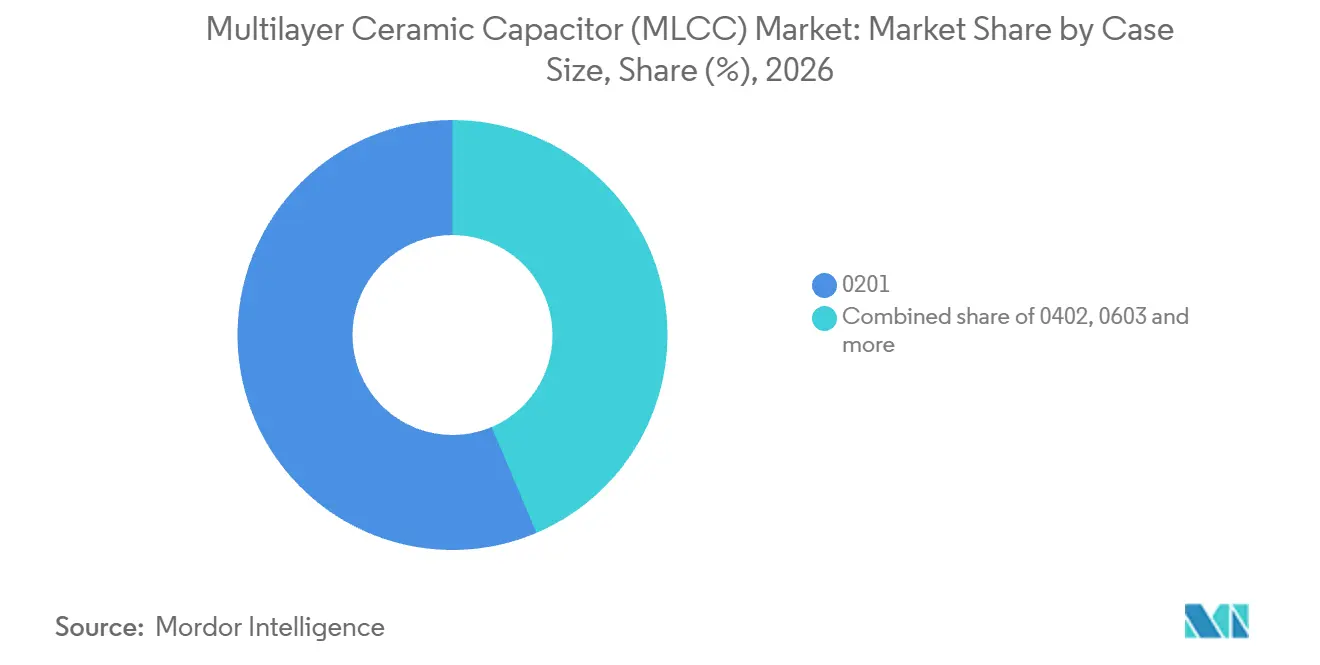
- Bei den Gehäusegrößen hielt 0201 im Jahr 2026 einen Marktanteil von 56,39 % am Markt für Mehrschicht-Keramikkondensatoren (MLCC), während 0402 voraussichtlich mit einer CAGR von 16,35 % von 2027 bis 2032 am schnellsten wachsen wird.
- Bei den Spannungsbewertungen führten Niederspannungs-MLCCs unter 500 V mit einem Anteil von 59,24 % am MLCC-Marktumsatz im Jahr 2026, und Mittelspannungs-MLCCs von 500 bis 1.000 V werden voraussichtlich mit einer CAGR von 15,8 % von 2027 bis 2032 am schnellsten wachsen.
- Bei den Montagearten führten Oberflächenmontage-MLCCs mit einem Anteil von 41,68 % am MLCC-Marktumsatz im Jahr 2026, wobei Metallkappe-MLCCs voraussichtlich mit einer CAGR von 16,1 % von 2027 bis 2032 am schnellsten wachsen werden.
- Unterhaltungselektronik führte bei den Endanwendungen mit einem Anteil von 51,11 % an der Marktgröße für Mehrschicht-Keramikkondensatoren (MLCC) im Jahr 2026, und Automotive wird voraussichtlich mit einer CAGR von 20 % von 2027 bis 2032 am schnellsten wachsen.
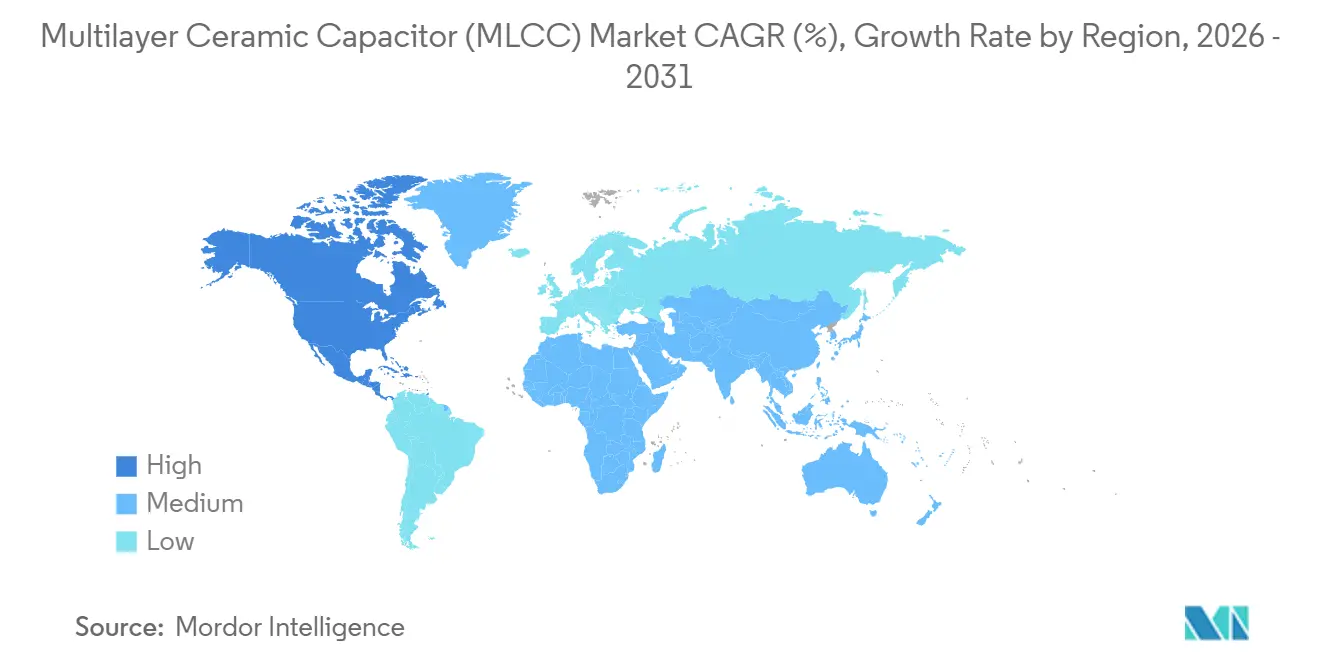
- Geografisch führte Asien-Pazifik mit einem Anteil von 57,66 % am MLCC-Marktumsatz im Jahr 2026, während Nordamerika voraussichtlich mit einer CAGR von 16,4 % von 2027 bis 2032 am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 800-V-EV-Architekturen beschleunigen die Nachfrage nach Hochspannungs-MLCCs | +5% | Europa, insbesondere Ungarn | Mittelfristig (2–4 Jahre) |
| Der Aufbau von Gen-KI-Servern treibt die Einführung von Ultra-Niedrig-ESL-MLCCs mit hoher Kapazitätsdichte voran | +6% | Vereinigte Staaten und Indien | Kurzfristig (≤ 2 Jahre) |
| KI auf dem Gerät und fortschrittliche Wearables erfordern miniaturisierte MLCCs unter 1005 | +4% | Asien-Pazifik, einschließlich Vietnam | Mittelfristig (2–4 Jahre) |
| Geografisch diversifiziertes "Friend-Shoring" von Lieferketten für passive Bauelemente | +2% | Japan, China und ASEAN-Länder | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsvorgaben begünstigen bleifreie MLCCs und MLCCs aus recycelter Keramik | +1% | Lieferketten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Co-Design von Halbleiter-Subsystemen bettet MLCCs in Leiterplatten ein | +0.5% | Asien-Pazifik, mit Schwerpunkt Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
800-V-EV-Architekturen beschleunigen die Nachfrage nach Hochspannungs-MLCCs
Die Serienproduktion kann 800-V-Fahrzeugarchitekturen zu einer wiederkehrenden Komponentendesignmöglichkeit machen. BMWs vollelektrischer iX3 50 xDrive verwendet die sechste Generation der eDrive-Technologie, die 800-V-Technologie umfasst. Das BMW Group Werk Debrecen in Ungarn produzierte im Juli 2026 seinen 50.000sten BMW iX3. Das Werk führte im September 2026 einen 24-Stunden-Produktionsplan ein, um der wachsenden Kundennachfrage nach dem Modell gerecht zu werden. Separat erläuterte Samsung Electro-Mechanics im April 2026, dass seine 1.000 bis 1.500 V xEV Hochspannungs-MLCCs die Anforderungen in CLLC-Resonanzkreisen von EV-Ladesystemen und 800-V-Wechselrichtersystemen erfüllten. Die Skalierung der 800-V-Fahrzeugproduktion erweitert die Anwendungsbasis für Lieferanten, die in der Lage sind, die spezifischen Hochspannungsanforderungen von Lade- und Wechselrichterschaltkreisen zu erfüllen.
Der Aufbau von Gen-KI-Servern treibt die Einführung von Ultra-Niedrig-ESL-MLCCs mit hoher Kapazitätsdichte voran
Mit dem Fortschritt der Chip-Leistung kombinieren KI-Server-Rechenplatinen schrumpfende Montageflächen mit steigenden Kapazitätsanforderungen. Samsung Electro-Mechanics erläuterte im Februar 2026, dass MLCCs in der Nähe von GPUs und CPUs schnelle Stromänderungen entkoppeln. Im September 2026 unterzeichnete Samsung Electro-Mechanics einen KI-Server-MLCC-Liefervertrag im Wert von ungefähr 1,07 Billionen KRW (780 Millionen USD) mit einem großen globalen Unternehmen für die Lieferung im Jahr 2027.[1] Der Terminvertrag gibt den Herstellern ein konkretes Produktionsplanungssignal für eine Anwendung mit anspruchsvollen Prozessorleistungsanforderungen. Muratas gesamtes MLCC-Auftrags-zu-Umsatz-Verhältnis betrug im Zeitraum April bis Juni 2026 das 1,47-fache, was bedeutet, dass die Aufträge den Umsatz überstiegen und einen breiteren Komponentenauftragsrahmen für Samsungs Verpflichtung lieferten. Der vereinbarte Lieferzeitraum macht die ausführbare Produktionskapazität neben der elektrischen Leistung des Kondensators zu einem Teil des kommerziellen Angebots.
KI auf dem Gerät und fortschrittliche Wearables erfordern miniaturisierte MLCCs unter 1005
KI auf dem Gerät verknüpft die MLCC-Nachfrage für Wearables sowohl mit der Kapazität als auch mit den Bauteilabmessungen. Im Juli 2026 verband Samsung Electro-Mechanics die steigende Echtzeit-Rechenanforderung in Smartwatches und AR/VR-Geräten mit der wachsenden Nachfrage nach hochkapazitiven MLCCs zur Spannungsstabilisierung. Das Unternehmen erwartete, dass der Übergang zu ultra-kompakten Größen von 0201 bis 01005 Zoll sich beschleunigen würde. Dies schafft ein Designproblem, bei dem die elektrische Funktion und der Bauteilabdruck gemeinsam berücksichtigt werden müssen. Ein größeres Bauteil kann an Relevanz verlieren, selbst wenn seine Kapazität ausreichend ist, da der von Samsung erwartete Übergang von 0603-bis-0402-Zoll- zu 0201-bis-01005-Zoll-Bauteilen den Montagebereich für die Spannungsstabilisierung in Wearables verändert.
Geografisch diversifiziertes "Friend-Shoring" von Lieferketten für passive Bauelemente
Geografische Diversifizierung stärkt die Fähigkeit, die künftige MLCC-Nachfrage durch Investitionen an mehreren Fertigungsstandorten zu bedienen. Murata Manufacturing Co., Ltd. schloss 2026 ein neues MLCC-Produktionsgebäude bei seiner Fertigungstochter Izumo in Japan ab. Der Bau hatte im März 2024 begonnen, und am 3. April 2026 fand eine Einweihungsfeier statt. Murata beschrieb ein Produktionsnetzwerk, das Japan, ASEAN und China umfasst, mit ausgewogener Kapazitätserweiterung zur Verbesserung der Flexibilität. Die Bauabfolge zeigt, warum geografische Expansion durch einen Anlageninvestitionszyklus erfolgt, der Verpflichtungen weit vor der Fertigstellung zusätzlicher Gebäude erfordert. Die verteilte Produktion in Japan, ASEAN und China ermöglicht es Murata, das Angebot an mehreren Standorten zu erweitern, wenn sich die mittel- bis langfristige Nachfrage entwickelt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Nickel- und Palladiumpreise erhöhen die Stücklistenkosten | -1.2% | Japan, Südkorea, Malaysia und China | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Kapazitätsdiskrepanz bei MLCCs in Automobilqualität | -0.9% | Automobilfertigung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Preisgesteuerter Angriff Chinas bei Standard-MLCCs erodiert globale Margen | -0.6% | MLCC-Fertigungszentren in China | Kurzfristig (≤ 2 Jahre) |
| Physikalische Grenzen der Dielektrikumsschichtdicke begrenzen Kapazitätszuwächse | -0.4% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Nickel- und Palladiumpreise erhöhen die Stücklistenkosten
Das Elektrodenmaterial bestimmt, wie viel einer Preisschwankung den Kostenrahmen eines MLCC-Herstellers erreicht, und die jährlichen Durchschnittspreise für Palladium und Nickel im Jahr 2025 bewegten sich in entgegengesetzte Richtungen. Murata verwendet Nickel für Innenelektroden, während Kyocera AVX Components Corporation in seiner Beschreibung der FlexiTerm-Technologie das kostenintensivere Palladium-Silber mit Nickel-basierten Elektroden kontrastiert. Der USGS schätzte, dass die jährlichen Durchschnittspreise für Palladium im Jahr 2025 gegenüber 2024 um 11 % stiegen, während die Nickelpreise um 11 % fielen. In einem im Juli 2026 von ChosunBiz berichteten Kundenschreiben nannte Taiyo Yuden steigende Roh- und Hilfsstoffpreise. Das Unternehmen bat um eine Preisanpassung für Lieferungen ab dem 1. September 2026. Taiyo Yuden erklärte, dass seine eigenen Kostensenkungen diese Steigerungen nicht vollständig absorbieren konnten, was eine Produktionskostenbelastung hinterließ, die über die bereits erzielten Einsparungen hinausging.
Anhaltende Kapazitätsdiskrepanz bei MLCCs in Automobilqualität
Für Fahrzeugprogramme, die AEC-Q200 verwenden, hängt die nutzbare MLCC-Kapazität von der Qualifizierung und Anwendungsgenehmigung ab, nicht allein von der Nennleistung. AEC-Q200 Rev E enthält 1.000 Temperaturzyklen in seiner Stresstesttabelle für Keramikkondensatoren. Es definiert die Genehmigung als Benutzergenehmigung zur Verwendung eines qualifizierten Teils in seiner vorgesehenen Anwendung, einschließlich anwendbarer Ergänzungen und Einhaltung der Benutzerverpackungsspezifikationen. Diese Anforderungen knüpfen die für ein Fahrzeugprogramm verfügbare Versorgung an getestete Teile und ihre genehmigten Anwendungen, was die Substitution durch Allzweckproduktion einschränkt. Qualifizierungsarbeiten fügen Test- und Genehmigungsschritte hinzu, bevor zusätzliche Produktion diesem Programm dienen kann, was Lieferanten Kosten und Vorlaufzeiten über die Kondensatorherstellung hinaus aussetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dielektrikumstyp:
Stabilität unterstützt spezialisierte LeistungsumwandlungKlasse 1 war das größte Segment und machte 2026 63,12 % des MLCC-Marktumsatzes aus; es wird als das am schnellsten wachsende Segment mit einem CAGR von 16,12 % von 2027 bis 2032 prognostiziert. Murata klassifiziert C0G als temperaturkompensierendes Dielektrikum der Klasse 1. Im Dezember 2025 kündigte Murata die Markteinführung und Massenproduktion eines 15-nF-, 1,25-kV-C0G-MLCC in der Gehäusegröße 1210 Zoll an, das es als weltweit erstes mit dieser Kombination bezeichnete.[2] Das Bauteil war für EV-Bordladegeräte und Netzteile für Hochleistungsverbrauchergeräte geeignet. Seine Kommerzialisierung zeigt, wie ein temperaturkompensierendes Dielektrikum in anspruchsvolle Leistungsumwandlungsdesigns vordringen kann, wodurch elektrische Stabilität neben der Kapazität zu einer kommerziellen Fähigkeit wird.
Die Temperaturstabilität von Klasse 1 ist relevant, wenn Resonanzladeschaltkreise die Kondensatorerwärmung kontrollieren müssen. Murata gibt an, dass die Resonanzfrequenzen von EV- und Plug-in-Hybrid-Bordladegeräten je nach Hersteller zwischen 60 und 400 kHz variieren, und der Hochfrequenz-, Hochspannungsbetrieb kann die Eigenerwärmung erhöhen. Seine C0G-Resonanz-MLCC-Produktlinie verwendet verlustarme Materialien, um diese Erwärmung bei langfristiger Nutzung zu begrenzen. Keramikkondensatoren der Klasse 2 bieten eine relativ große Kapazität für Bypass-, Glättungs-, Kopplungs- und Entkopplungsschaltkreise. Die Ladegerätmöglichkeit belohnt folglich die Kombination aus stabiler Kapazität und geringem Verlust von Klasse 1, anstatt nur die Kapazität allein.

Nach Gehäusegröße:
Miniaturisierung balanciert Platz- und elektrische Anforderungen0201 hatte im Jahr 2026 einen Anteil von 56,39 % an der Marktgröße für Mehrschicht-Keramikkondensatoren (MLCC). Im September 2026 kündigte Murata die Massenproduktion von Drei-Terminal-MLCCs in der Größe 0201 Zoll mit niedrigem äquivalenten Serieninduktivitätswert (ESL) an. Das Unternehmen bezeichnete sie als die weltweit kleinsten dieser Art, basierend auf seinen Recherchen vom 29. September 2026. Die Produkte zielen auf kompakte Geräte wie Smartphones und Wearables ab. Murata bezifferte die Einsparung bei der Montagefläche auf ungefähr 64 % gegenüber seiner bisherigen kleinsten Größe 0402 Zoll, was mehr Platz auf der Leiterplatte für Smartphone- und Wearable-Funktionen lässt und gleichzeitig eine niedrige Induktivität beibehält.
Das Format 0402 wird voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 16,35 % von 2027 bis 2032 sein. Im Juli 2025 begann Murata mit der Massenproduktion eines 47-μF-MLCC in der Größe 0402 Zoll, das es als weltweit erstes für diese Spezifikation beschrieb. Die Produktlinie umfasste 2 Varianten mit unterschiedlichen Temperatureigenschaften für hochdichte elektronische Systeme. In dieser Größe macht die Möglichkeit, unterschiedliche Temperatureigenschaften anzubieten, das Produkt für Geräteentwickler relevant, die sowohl nach der Betriebsumgebung als auch nach der Kapazität auswählen.
Nach Spannungsbewertung:
Schaltungsaufgaben differenzieren BauteilanforderungenNiederspannungs-MLCCs mit einer Bewertung unter 500 V waren das größte Segment mit einem Anteil von 59,24 % am MLCC-Marktumsatz im Jahr 2026. Murata berichtete im April 2026, dass in den letzten Jahren die steigende Anzahl von Fahrzeugsystemen und deren Leistung die Nachfrage nach hochkapazitiven Niederspannungs-MLCCs rund um ICs erhöht und die Anzahl der installierten Einheiten gesteigert hatte. Diese Trends verbinden mehr Bauteile mit einer höheren Kapazitätsanforderung und schaffen 2 Wege, auf denen die Niederspannungsnachfrage innerhalb eines Fahrzeugdesigns zunehmen kann. Eine höhere Kapazität pro Gehäuse kann Automobilentwicklern helfen, die wachsenden Anforderungen rund um ICs zu erfüllen, ohne ausschließlich auf Stückzahlerhöhungen zurückzugreifen.
Mittelspannungs-MLCCs mit einer Bewertung von 500 bis 1.000 V werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 15,8 % von 2027 bis 2032 sein. Samsung Electro-Mechanics begann im Dezember 2025 mit der Massenproduktion eines 1.000-V-, 33-nF-Automotive-MLCC in der Gehäusegröße 1210 Zoll für CLLC-Resonanzkreise in EV-Ladesystemen. Das Produkt erweiterte eine ähnliche Kapazitätsfamilie C0G von 630 V auf 1.000 V. Ein Lieferant, der eine Kapazitätsfamilie auf eine höhere Bewertung in einem bestimmten Gehäuse erweitert, gibt Ladegerätentwicklern eine weitere Möglichkeit, die Resonanzspezifikation innerhalb der ausgewählten Schaltung zu erfüllen.
Nach Montageart:
Montageanforderungen erhalten unterschiedliche Formate aufrechtOberflächenmontage-MLCCs hatten im Jahr 2026 einen Marktanteil von 41,68 % am Markt für Mehrschicht-Keramikkondensatoren (MLCC). Die Oberflächenmontage platziert MLCCs direkt auf einer Leiterplatte, wodurch Abdruck und Bestückungsdichte Teil der Kondensatorentscheidung werden. Leiterplatten-Montageteams müssen die Lötverbindungen und die Bauhöhe des Bauteils innerhalb dieses Layouts berücksichtigen. Der Wechsel zu einem bedrahteten Bauteil ändert diese Montageanordnung sowie die Kondensatorspezifikation. Ein kleineres elektrisch äquivalentes Oberflächenmontagebauteil kann Leiterplattenfläche freigeben und gleichzeitig den gewählten Montageweg beibehalten, was Lieferanten eine Möglichkeit bietet, dichteren Gerätedesigns gerecht zu werden, ohne die Verbindungsmethode neu zu gestalten.
Metallkappe-MLCCs werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 16,1 % von 2027 bis 2032 sein. Murata berichtete, dass zusätzliche Modelle der KCA-Serie mit Metallanschluss-Oberflächenmontage-MLCCs im September 2025 in die Massenproduktion gingen. Die Modelle erhöhten die Nennspannung und reduzierten bei bestimmten Kapazitätswerten die Bauhöhe gegenüber bestehenden KCA-Produkten. Radial-bedrahtete MLCCs bieten einen anderen Montageweg in TDKs Beispiel für Automotive-Gleichstrommotoren, wo 2 Kondensatoren in einen kompakten Bürstenhalter ohne Leiterplatte eingeschweißt werden. Die leiterplattenlose Integration in den Bürstenhalter macht Radialdrähte relevant, wo die Eliminierung einer Leiterplatte wichtiger ist als die Übernahme der Metallanschluss-Oberflächenmontagekonfiguration.
Nach Endanwendung:
Gerätemaßstab trifft auf AutomobilqualifizierungDas Segment Unterhaltungselektronik war das größte und machte 51,11 % des MLCC-Marktumsatzes im Jahr 2026 aus. Apple Inc. meldete iPhone-Nettoumsätze von 209,6 Milliarden USD für sein am 27. September 2025 endende Geschäftsjahr. Dieser Produktumsatz zeigt den kommerziellen Umfang von Apples iPhone-Geschäft, an dem MLCC-Lieferanten durch die für jedes Gerätedesign spezifizierten Kondensatoren teilhaben. Die weltweiten Smartphone-Verkäufe erreichten laut von Cowell e Holdings zitierten IDC-Daten im Jahr 2025 ungefähr 1,26 Milliarden Einheiten, ein Anstieg von ungefähr 1,9 % gegenüber dem Vorjahr. Diese große Handset-Basis macht die Auswahl für ein Geräteprogramm kommerziell bedeutsam, selbst wenn das Smartphone-Einheitenwachstum moderat ist.
Automotive wird voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 20 % von 2027 bis 2032 sein. Im April 2026 begann Murata mit der Massenproduktion von 7 AEC-Q200-qualifizierten Automotive-MLCCs mit dem, was es als die weltweit größte Kapazität für ihre jeweiligen Nennspannungen und Größen beschrieb. Für Fahrzeugsystemdesigner bietet eine verbesserte Kapazität innerhalb eines bestimmten Spannungs- und Größenrahmens eine Möglichkeit, anspruchsvollere elektrische Funktionen zu erfüllen, ohne diese Bauteilgrenzen zu ändern.
Geografische Analyse
Markt für Mehrschicht-Keramikkondensatoren (MLCC) in Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 57,66 % an der Marktgröße für Mehrschicht-Keramikkondensatoren (MLCC). Murata hielt am 22. Oktober 2025 eine Einweihungsfeier für ein 77.981 Quadratmeter großes MLCC-Produktionsgebäude bei Philippine Manufacturing Co. of Murata, Inc. in Tanauan City, Philippinen, ab. Der Bau hatte im August 2023 begonnen, und Murata verknüpfte die philippinische Expansion mit der erwarteten mittel- bis langfristigen MLCC-Nachfrage aus dem Wachstum des Marktes für zukünftige Mobilität.
Markt für Mehrschicht-Keramikkondensatoren (MLCC) in Nordamerika
Nordamerika wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 16,4 % von 2027 bis 2032 sein. Microsoft meldete am 23. Juni 2026 die Fertigstellung seiner ersten Rechenzentrumsanlage in Mount Pleasant, Wisconsin, und erklärte, dass sie vollständig in Betrieb sei. Die Ausrüstung war im April 2026 in Betrieb gegangen und Inbetriebnahmeaktivitäten hatten stattgefunden. JLL berichtete, dass die nordamerikanische Rechenzentrumsabsorption im ersten Halbjahr 2026 mit 25 GW ein Allzeithoch erreichte, doppelt so viel wie im Vorjahreszeitraum. Dieser Aufbau erweitert die regionale Anwendungsbasis für Server-Leiterplatten-MLCCs, die schnelle Stromänderungen in der Nähe von GPUs und CPUs entkoppeln.
In der EU entfielen innerhalb Europas laut vorläufigen ACEA-Daten von Januar bis August 2026 21,7 % der Neuzulassungen auf batterieelektrische Fahrzeuge und 36,6 % auf Hybridfahrzeuge. Diese Mischung macht die Antriebsstranganforderungen der Fahrzeuge zu einem relevanten Teil der Komponentenmöglichkeit der Region. Im Rest der Welt produzierte Brasilien von Januar bis September 2026 2,17 Millionen Kraftfahrzeuge, ein Anstieg von 8,7 % gegenüber dem Vorjahr, während die Kraftfahrzeugexporte um 23 % auf 334.000 zurückgingen. Von den 173.000 zusätzlich produzierten Fahrzeugen im Vergleich zu Januar bis September 2025 wurden 50.000 vollständig lokal produziert und 123.000 aus vollständig oder halbzerlegten Fahrzeugbausätzen montiert. Der bausatzlastige Anstieg macht Bausatzkomponentenspezifikationen zu einem relevanten Einstiegspunkt für MLCC-Lieferanten, die Fahrzeugprogramme anstreben, da Montagewachstum und vollständige Lokalproduktion unterschiedliche Beschaffungsmöglichkeiten darstellen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen stellen unterschiedliche Materialkonformitäts- und Produktqualifizierungsrahmen für MLCC-Lieferanten bereit, die Gerätehersteller beliefern. Der Vergleich für die Vereinigten Staaten konzentriert sich auf militärische CDR05-Chip-Kondensatoren, während Deutschland und China Rahmenbedingungen für eingeschränkte Stoffe veranschaulichen. Gemäß Richtlinie (EU) 2025/2363 gilt die Ausnahme 7(c)-II für Blei in dielektrischen Keramiken von Kondensatoren mit einer Nennspannung von mindestens 125 V AC oder 250 V DC für andere Anwendungen als die unter den Einträgen 7(c)-I oder 7(c)-IV bis zum 31. Dezember 2027. Die Richtlinie verpflichtet die Mitgliedstaaten, die aktualisierten RoHS-Bestimmungen ab dem 1. Juli 2026 anzuwenden.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China |
|---|---|---|---|
| Primäre Behörde | Defense Logistics Agency Weapons Support, Columbus, für die ausgewählte Spezifikation | Regierung von Niederbayern, Beispiel Bayern; Europäische Kommission für Ausnahmeentscheidungen | Ministerium für Industrie und Informationstechnologie |
| Wesentliche Instrumente oder Ausrichtung | Aktives MIL-PRF-55681 CDR05-Spezifikationsblatt und QPL-55681-Militärqualifizierungsrahmen | ElektroStoffV und RoHS; spannungsbasierter Kondensatorausnahme-Zeitplan | SJ/T 11364-2024 Lieferanteninformationsstandard; GB 26572-2025 und überarbeiteter Verzeichnisübergang |
| Kommerzielle Auswirkung | Produktqualifizierung unterstützt die Berechtigung im ausgewählten militärischen Komponentenkanal | Verwaltung von Bedingungen für eingeschränkte Stoffe und anwendbare Ausnahmebedingungen | Bereitstellung von käuferseitig erforderlichen Kennzeichnungsinformationen für produktionsunterstützende Produkte, deren separate Kennzeichnung entfallen kann |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||
Die mittlere Bewertung Deutschlands spiegelt seine RoHS-Materialbedingungen wider, während seine Verschärfungsrichtung das geplante Auslaufen der Ausnahme 7(c)-II gemäß Richtlinie (EU) 2025/2363 am 31. Dezember 2027 widerspiegelt. Eine bestehende Ausnahme gilt weiter, solange ein rechtzeitiger Verlängerungsantrag anhängig ist. Die mittlere Bewertung der Vereinigten Staaten und die Richtung „Keine Änderung” spiegeln die aktive CDR05-Militärspezifikation und den Rahmen für qualifizierte Teile wider, wobei die nächste Überprüfung des Blattes am 23. März 2030 fällig ist. Chinas mittlere Bewertung spiegelt nachgelagerte Materialinformationspflichten wider, und seine Verschärfungsrichtung folgt dem Standardübergang am 1. August 2027 und der Erweiterung des Verzeichnisumfangs.
Wertschöpfungskettenstufen
Die MLCC-Wertschöpfungskette verläuft von spezialisierten Materialien über die Fertigung von Fertigbauteilen bis zum Vertrieb. Toho Titanium Co., Ltd. liefert Nickelpulver für MLCC-Elektroden, während Sakai Chemical Industry Co., Ltd. dielektrische Pulver und verwandte Verbindungen für laminierte Keramikkondensatoren liefert. Dies sind separate Materialkompetenzen, die vorgelagerten Lieferanten unterschiedliche Positionen geben, bevor der fertige Kondensator produziert wird.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Versorgung mit Elektroden- und Dielektrikumsmaterial | Elektrodenmateriallieferanten wie Toho Titanium Co., Ltd.; Dielektrikumsmateriallieferanten wie Sakai Chemical Industry Co., Ltd. | Verkauf von Spezialpulvern und Verbindungen | Abstimmung spezieller Materialeigenschaften auf das Bauteildesign | Koordinierung von Materialspezifikationen mit nachgelagerten Fertigungsanforderungen |
| Fertigung von Fertig-MLCCs | MLCC-Hersteller wie Murata Manufacturing Co., Ltd. und Samsung Electro-Mechanics Co., Ltd. | Verkauf von Fertigbauteilen | Integration von Material- und Fertigungskapazitäten in das erforderliche Bauteil | Abstimmung von Materialentwicklung und Komponentenproduktion, wie durch Muratas integriertes Betriebsmodell veranschaulicht |
| Vertrieb und Marktlieferung | Hersteller-Vertriebsnetzwerkbetreiber wie Murata Manufacturing Co., Ltd. | Hersteller-Vertriebserlöse aus Fertig-MLCCs | Verbindung eines spezialisierten Komponentenangebots mit geografisch verteilter Nachfrage | Nutzung eines etablierten weltweiten Vertriebsnetzes zur Erweiterung der Marktreichweite |
| Quelle: Mordor Intelligence | ||||
Muratas integriertes System erstreckt sich von Materialien bis zu Fertig-MLCCs und konzentriert mehrere Fähigkeiten innerhalb des Betriebsmodells eines Herstellers. Sein weltweites Vertriebsnetz fügt nach der Fertigung eine separate kommerzielle Fähigkeit hinzu. Zusammen erklären diese Funktionen, warum die Kontrolle über Materialien, Komponentenproduktion und Kundenzugang an verschiedenen Punkten Wert schöpfen kann, selbst wenn sie innerhalb eines Unternehmens angesiedelt sind. Toho Titanium und Sakai Chemical erzielen Einnahmen aus Pulververkäufen an Hersteller, während Murata Fertigbauteilerlöse durch integrierte Fertigung und ein weltweites Vertriebsnetz erzielt.
Wettbewerbslandschaft
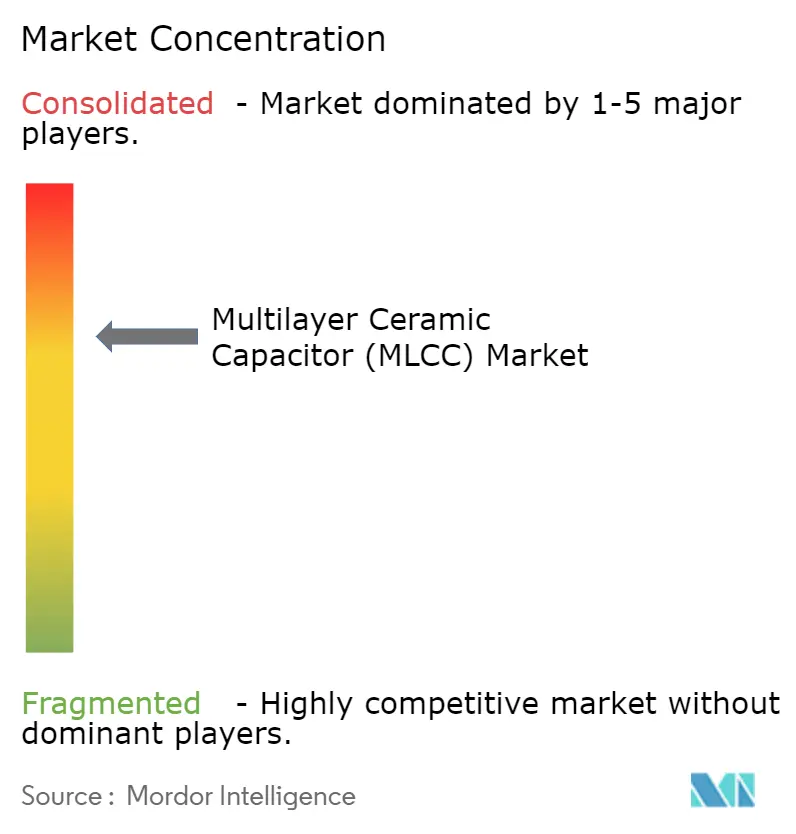
Der Wettbewerb ist mäßig konzentriert auf etablierte Hersteller mit unterschiedlichen elektrischen und anwendungsbezogenen Stärken. Zu den wichtigsten Lieferanten gehören Murata Manufacturing Co., Ltd., Samsung Electro-Mechanics Co., Ltd., Taiyo Yuden Co., Ltd., Yageo Corporation und TDK Corporation. MLCCs machten 2025 19 % des Gesamtumsatzes von Yageo aus. Yageo entwickelt, produziert und verkauft passive und andere elektronische Bauteile und positioniert sein MLCC-Angebot innerhalb eines breiteren Komponentenportfolios. Die MLCC-Produktionsstandorte von Taiyo Yuden erstrecken sich über Japan, Südkorea, Malaysia und China.
Samsung Electro-Mechanics berichtete, dass der Umsatz seiner Komponenteneinheit im zweiten Quartal 2026 im Jahresvergleich um 29 % gestiegen ist, wobei MLCC-Verkäufe für Rechenzentren zum Wachstum beitrugen. Das Unternehmen identifizierte auch gestiegene Automobilverkäufe als einen der Treiber und verknüpfte die Leistung der breiteren Einheit sowohl mit der Recheninfrastruktur als auch mit der Fahrzeugelektronik. Taiyo Yuden begann im August 2025 mit der Massenproduktion eines einbettbaren 22-μF-MLCC in der Größe 1005 in seinem Tamamura-Werk in Japan für die Entkopplung der IC-Stromleitung in KI-Servern und anderen Informationsgeräten. Samsungs Ergebnis demonstriert das kommerzielle Engagement in expandierenden Anwendungen, während Taiyo Yudens eingebettetes Format die Wettbewerbsentscheidung in das Platinendesign verlagert, wo die Stromleistungsentkopplung integriert ist.
Im Juni 2025 begann TDK mit der Massenproduktion eines 1-μF-, 100-V-, 1608-Größe X7R-MLCC, das es als das Angebot mit der höchsten Kapazität für diese Spannung, Größe und Temperatureigenschaft bezeichnete.[3] Im September 2026 erweiterte TDK seine CN-Serie von SMD-MLCCs mit weicher Terminierung und niedrigem Widerstand um ein 10-μF-, 100-V-X7R-Bauteil im 3225-Format für KI-Server, Humanoide und xEVs. Muratas REACH-Bericht vom 27. Februar 2026 verzeichnete besonders besorgniserregende Stoffe bei oder unter 0,1 Gewichtsprozent pro Bauteil oder als nicht vorhanden für seine GR- und GC-Keramikkondensatorfamilien. Er bezog sich auf die am 4. Februar 2026 aktualisierte Kandidatenliste mit 253 Stoffen und schloss vor dem 27. Februar versandte Produkte von seiner Garantie aus. TDKs größenspezifische Kapazitätsfortschritte geben Leistungssystemdesignern mehr Kapazität innerhalb der angegebenen Montageformate und machen die elektrische Dichte zu einer konkreten Grundlage für die Produktdifferenzierung.
Marktführer in der Branche der Mehrschicht-Keramikkondensatoren (MLCC)
-
Murata Manufacturing Co., Ltd.
-
Samsung Electro-Mechanics Co., Ltd.
-
Taiyo Yuden Co., Ltd.
-
Yageo Corporation
-
TDK Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mehrschichtiger Keramikkondensator (MLCC) Markt Unternehmen in diesem Bericht
- Murata Manufacturing Co., Ltd.
- Samsung Electro-Mechanics Co., Ltd.
- Taiyo Yuden Co., Ltd.
- Yageo Corporation
- TDK Corporation
- Kyocera AVX Components Corporation
- Walsin Technology Corporation
- Vishay Intertechnology, Inc.
- Würth Elektronik eiSos GmbH & Co. KG
- Guangdong Fenghua Advanced Technology Holding Co., Ltd.
- Maruwa Co., Ltd.
- Samwha Capacitor Group
- Panasonic Holdings Corporation
- Shenzhen Torch Technology Co., Ltd.
- Holy Stone Enterprise Co., Ltd.
- Shenzhen Eyang Technology Development Co., Ltd.
- Johanson Dielectrics, Inc.
- KEMET Corporation (Yageo Group)
- Shenzhen Sunlord Electronics Co., Ltd.
Neueste Industrielle Entwicklungen in Mehrschichtiger Keramikkondensator (MLCC) Markt
- Sep 2026: Murata Manufacturing Co., Ltd. kündigte die Massenproduktion von Drei-Terminal-Niedrig-ESL-MLCCs in der Größe 0201 Zoll an, die es als die weltweit kleinsten dieser Art basierend auf seinen Recherchen vom 29. September 2026 beschrieb.
- Sep 2026: TDK Corporation kündigte eine Erweiterung seiner CN-Serie mit einem 10-μF-, 100-V-X7R-Weichterminierung-SMD-MLCC im 3225-Format für KI-Server, Humanoide und xEVs an.
- Sep 2026: Samsung Electro-Mechanics Co., Ltd. unterzeichnete einen MLCC-Liefervertrag für KI-Server im Wert von ungefähr 1,07 Billionen KRW (780 Millionen USD) mit einem großen globalen Unternehmen für die Lieferung im Jahr 2027.
Umfang und Methodik
Segmentierungsübersicht
| Klasse 1 |
| Klasse 2 |
| 0 201 |
| 0 402 |
| 0 603 |
| 1 005 |
| 1 210 |
| Andere Gehäusegrößen |
| Niederspannung (weniger als 500 V) |
| Mittelspannung (500–1.000 V) |
| Hochspannung (über 1.000 V) |
| Oberflächenmontage |
| Metallkappe |
| Radialanschluss |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil |
| Unterhaltungselektronik |
| Industrie |
| Medizinprodukte |
| Energie und Versorgungsunternehmen |
| Telekommunikation |
| Übrige Endanwendungen |
| Nordamerika | Vereinigte Staaten |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Übrige Welt |
| Nach Dielektrikumstyp | Klasse 1 | |
| Klasse 2 | ||
| Nach Gehäusegröße | 0 201 | |
| 0 402 | ||
| 0 603 | ||
| 1 005 | ||
| 1 210 | ||
| Andere Gehäusegrößen | ||
| Nach Spannungsbewertung | Niederspannung (weniger als 500 V) | |
| Mittelspannung (500–1.000 V) | ||
| Hochspannung (über 1.000 V) | ||
| Nach Montageart | Oberflächenmontage | |
| Metallkappe | ||
| Radialanschluss | ||
| Nach Endanwendung | Luft- und Raumfahrt sowie Verteidigung | |
| Automobil | ||
| Unterhaltungselektronik | ||
| Industrie | ||
| Medizinprodukte | ||
| Energie und Versorgungsunternehmen | ||
| Telekommunikation | ||
| Übrige Endanwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Übrige Welt | ||
Marktdefinition
- MLCC (mehrschichtiger Keramikkondensator) - Ein Kondensatortyp, der aus mehreren Schichten Keramikmaterial besteht, die sich mit leitfähigen Schichten abwechseln und zur Energiespeicherung und Filterung in elektronischen Schaltkreisen verwendet werden.
- Spannung - Die maximale Spannung, der ein Kondensator sicher standhalten kann, ohne einen Durchschlag oder Ausfall zu erleiden. Sie wird typischerweise in Volt (V) ausgedrückt.
- Kapazität - Das Maß für die Fähigkeit eines Kondensators, elektrische Ladung zu speichern, ausgedrückt in Farad (F). Es bestimmt die Energiemenge, die im Kondensator gespeichert werden kann.
- Gehäusegröße - Die physischen Abmessungen eines MLCC, typischerweise in Codes oder Millimetern ausgedrückt, die seine Länge, Breite und Höhe angeben.
| Schlagwort | Begriffsbestimmung |
|---|---|
| MLCC (mehrschichtiger Keramikkondensator) | Ein Kondensatortyp, der aus mehreren Schichten Keramikmaterial besteht, die sich mit leitfähigen Schichten abwechseln und zur Energiespeicherung und Filterung in elektronischen Schaltkreisen verwendet werden. |
| Kapazität | Das Maß für die Fähigkeit eines Kondensators, elektrische Ladung zu speichern, ausgedrückt in Farad (F). Es bestimmt die Energiemenge, die im Kondensator gespeichert werden kann. |
| Spannungsbewertung | Die maximale Spannung, der ein Kondensator sicher standhalten kann, ohne einen Durchschlag oder Ausfall zu erleiden. Sie wird typischerweise in Volt (V) ausgedrückt. |
| ESR (äquivalenter Serienwiderstand) | Der Gesamtwiderstand eines Kondensators, einschließlich seines Innenwiderstands und parasitärer Widerstände. Er beeinflusst die Fähigkeit des Kondensators, Hochfrequenzrauschen zu filtern und die Stabilität in einem Schaltkreis aufrechtzuerhalten. |
| Dielektrikumsmaterial | Das Isoliermaterial, das zwischen den leitfähigen Schichten eines Kondensators verwendet wird. Bei MLCC umfassen häufig verwendete Dielektrikawerkstoffe Keramikmaterialien wie Bariumtitanat und ferroelektrische Materialien. |
| SMT (Oberflächenmontagetechnologie) | Eine Methode zur Montage elektronischer Bauelemente, bei der Komponenten direkt auf die Oberfläche einer Leiterplatte (PCB) montiert werden, anstatt sie durch Löcher zu führen. |
| Lötbarkeit | Die Fähigkeit eines Bauelements, wie eines MLCC, eine zuverlässige und dauerhafte Lötverbindung zu bilden, wenn es Lötprozessen ausgesetzt wird. Gute Lötbarkeit ist entscheidend für die ordnungsgemäße Montage und Funktionalität von MLCC auf Leiterplatten. |
| RoHS (Beschränkung gefährlicher Stoffe) | Eine Richtlinie, die die Verwendung bestimmter gefährlicher Materialien wie Blei, Quecksilber und Cadmium in elektrischen und elektronischen Geräten einschränkt. Die Einhaltung von RoHS ist für Automobil-MLCC aufgrund von Umweltvorschriften unerlässlich. |
| Gehäusegröße | Die physischen Abmessungen eines MLCC, typischerweise in Codes oder Millimetern ausgedrückt, die seine Länge, Breite und Höhe angeben. |
| Biegungsrissbildung | Ein Phänomen, bei dem MLCC aufgrund mechanischer Beanspruchung durch Biegen oder Verformen der Leiterplatte Risse oder Brüche entwickeln können. Biegungsrissbildung kann zu elektrischen Ausfällen führen und sollte bei der Leiterplattenmontage und -handhabung vermieden werden. |
| Alterung | MLCC können im Laufe der Zeit aufgrund von Faktoren wie Temperatur, Feuchtigkeit und angelegter Spannung Veränderungen ihrer elektrischen Eigenschaften erfahren. Alterung bezieht sich auf die allmähliche Veränderung der MLCC-Eigenschaften, die die Leistung elektronischer Schaltkreise beeinflussen kann. |
| ASP (durchschnittliche Verkaufspreise) | Der Durchschnittspreis, zu dem MLCC auf dem Markt verkauft werden, ausgedrückt in Millionen USD. Er spiegelt den Durchschnittspreis pro Einheit wider. |
| Spannung | Die elektrische Potentialdifferenz über einem MLCC, oft kategorisiert in Niederspannungsbereich, Mittelspannungsbereich und Hochspannungsbereich, was unterschiedliche Spannungsniveaus anzeigt. |
| MLCC-RoHS-Konformität | Konformität mit der Richtlinie zur Beschränkung gefährlicher Stoffe (RoHS), die die Verwendung bestimmter gefährlicher Stoffe wie Blei, Quecksilber, Cadmium und anderer bei der Herstellung von MLCC einschränkt und den Umweltschutz und die Sicherheit fördert. |
| Montageart | Die Methode zur Befestigung von MLCC auf einer Leiterplatte, wie Oberflächenmontage, Metallkappe und Radialanschluss, die verschiedene Montagekonfigurationen anzeigt. |
| Dielektrikumstyp | Der Typ des in MLCC verwendeten Dielektrikumsmaterials, oft in Klasse 1 und Klasse 2 kategorisiert, was unterschiedliche dielektrische Eigenschaften und Leistungsmerkmale darstellt. |
| Niederspannungsbereich | MLCC, die für Anwendungen ausgelegt sind, die niedrigere Spannungsniveaus erfordern, typischerweise im Niederspannungsbereich. |
| Mittelspannungsbereich | MLCC, die für Anwendungen ausgelegt sind, die moderate Spannungsniveaus erfordern, typischerweise im mittleren Bereich der Spannungsanforderungen. |
| Hochspannungsbereich | MLCC, die für Anwendungen ausgelegt sind, die höhere Spannungsniveaus erfordern, typischerweise im Hochspannungsbereich. |
| Niederer Kapazitätsbereich | MLCC mit niedrigeren Kapazitätswerten, geeignet für Anwendungen, die eine geringere Energiespeicherung erfordern. |
| Mittlerer Kapazitätsbereich | MLCC mit moderaten Kapazitätswerten, geeignet für Anwendungen, die eine mittlere Energiespeicherung erfordern. |
| Hoher Kapazitätsbereich | MLCC mit höheren Kapazitätswerten, geeignet für Anwendungen, die eine größere Energiespeicherung erfordern. |
| Oberflächenmontage | MLCC, die für die direkte Oberflächenmontage auf einer Leiterplatte (PCB) ausgelegt sind und eine effiziente Raumnutzung und automatisierte Montage ermöglichen. |
| Dielektrikum der Klasse 1 | MLCC mit Dielektrikumsmaterial der Klasse 1, gekennzeichnet durch ein hohes Maß an Stabilität, niedrigen Verlustfaktor und geringe Kapazitätsänderung über die Temperatur. Sie eignen sich für Anwendungen, die präzise Kapazitätswerte und Stabilität erfordern. |
| Dielektrikum der Klasse 2 | MLCC mit Dielektrikumsmaterial der Klasse 2, gekennzeichnet durch einen hohen Kapazitätswert, hohe volumetrische Effizienz und moderate Stabilität. Sie eignen sich für Anwendungen, die höhere Kapazitätswerte erfordern und weniger empfindlich gegenüber Kapazitätsänderungen über die Temperatur sind. |
| HF (Hochfrequenz) | Bezeichnet den Bereich elektromagnetischer Frequenzen, der in der drahtlosen Kommunikation und anderen Anwendungen verwendet wird, typischerweise von 3 kHz bis 300 GHz, und die Übertragung und den Empfang von Funksignalen für verschiedene drahtlose Geräte und Systeme ermöglicht. |
| Metallkappe | Eine schützende Metallabdeckung, die bei bestimmten MLCC (mehrschichtigen Keramikkondensatoren) verwendet wird, um die Haltbarkeit zu erhöhen und gegen externe Faktoren wie Feuchtigkeit und mechanische Beanspruchung zu schützen. |
| Radialanschluss | Eine Anschlusskonfiguration bei bestimmten MLCC, bei der elektrische Anschlüsse radial vom Keramikkörper abstehen und das einfache Einsetzen und Löten bei Durchsteckmontage-Anwendungen erleichtern. |
| Temperaturstabilität | Die Fähigkeit von MLCC, ihre Kapazitätswerte und Leistungsmerkmale über einen Temperaturbereich aufrechtzuerhalten und so einen zuverlässigen Betrieb unter wechselnden Umgebungsbedingungen zu gewährleisten. |
| Niedriger ESR (äquivalenter Serienwiderstand) | MLCC mit niedrigen ESR-Werten haben einen minimalen Widerstand gegenüber dem Fluss von Wechselstromsignalen, was einen effizienten Energietransfer und reduzierte Leistungsverluste in Hochfrequenzanwendungen ermöglicht. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Datenpunkte identifizieren: In diesem Schritt haben wir wichtige Datenpunkte identifiziert, die für das Verständnis des MLCC-Marktes entscheidend sind. Dazu gehörten historische und aktuelle Produktionszahlen sowie kritische Gerätekennzahlen wie Befestigungsrate, Absatz, Produktionsvolumen und durchschnittlicher Verkaufspreis. Darüber hinaus haben wir zukünftige Produktionsvolumina und Befestigungsraten für MLCC in jeder Gerätekategorie geschätzt. Lieferzeiten wurden ebenfalls ermittelt, was die Prognose der Marktdynamik unterstützt, indem die für Produktion und Lieferung erforderliche Zeit verstanden wird und so die Genauigkeit unserer Projektionen verbessert wird.
- Schritt 2: Schlüsselvariablen identifizieren: In diesem Schritt haben wir uns auf die Identifizierung entscheidender Variablen konzentriert, die für den Aufbau eines robusten Prognosemodells für den MLCC-Markt unerlässlich sind. Zu diesen Variablen gehören Lieferzeiten, Trends bei den Rohstoffpreisen, die bei der MLCC-Herstellung verwendet werden, Automobilabsatzdaten, Absatzzahlen für Unterhaltungselektronik und Absatzstatistiken für Elektrofahrzeuge. Durch einen iterativen Prozess haben wir die notwendigen Variablen für eine genaue Marktprognose ermittelt und das Prognosemodell auf Basis dieser identifizierten Variablen entwickelt.
- Schritt 3: Marktmodell aufbauen: In diesem Schritt haben wir Produktionsdaten und wichtige Branchentrendvariablen wie Durchschnittspreise, Befestigungsrate und prognostizierte Produktionsdaten genutzt, um ein umfassendes Marktschätzungsmodell zu erstellen. Durch die Integration dieser kritischen Variablen haben wir einen robusten Rahmen für die genaue Prognose von Markttrends und -dynamiken entwickelt und so fundierte Entscheidungsfindung im MLCC-Marktumfeld erleichtert.
- Schritt 4: Validieren und abschließen: In diesem entscheidenden Schritt wurden alle Marktzahlen und Variablen, die durch ein internes mathematisches Modell abgeleitet wurden, durch ein umfangreiches Netzwerk von Primärforschungsexperten aus allen untersuchten Märkten validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 5: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattform


