
Größe und Marktanteil des Marktes für angereicherte Backwaren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
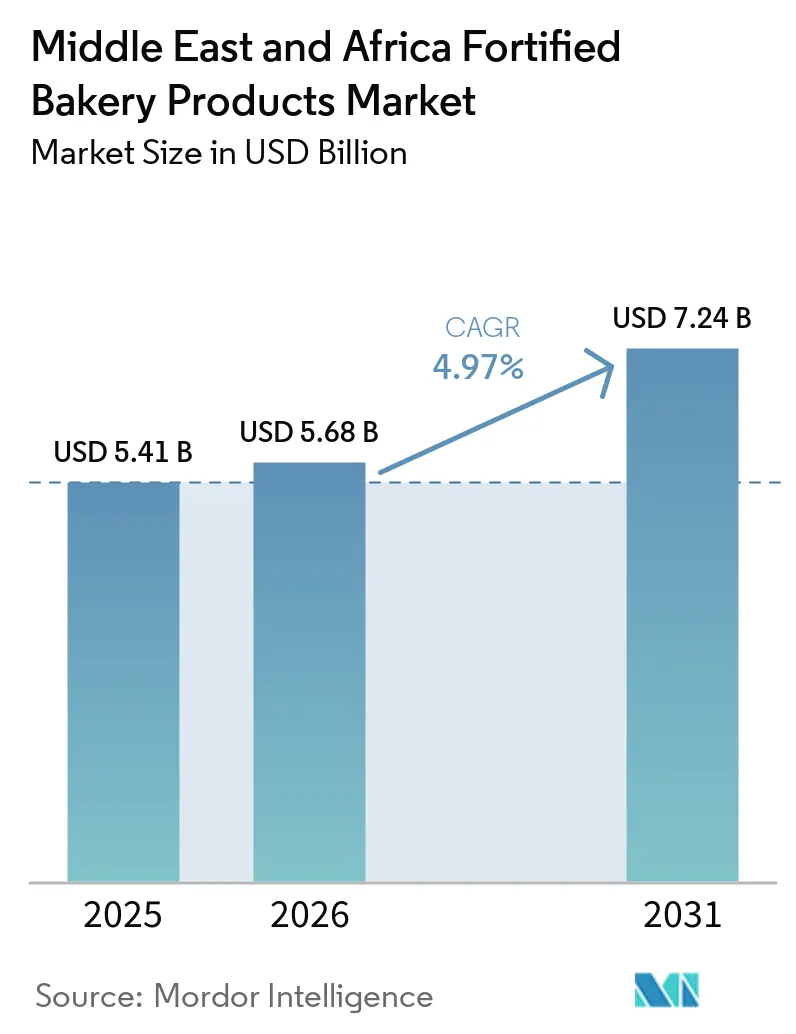
| Marktgröße im Basisjahr (2025) | 5.41 Milliarden US-Dollar |
| Marktgröße (2026) | 5.68 Milliarden US-Dollar |
| Marktgröße (2031) | 7.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.97 % |
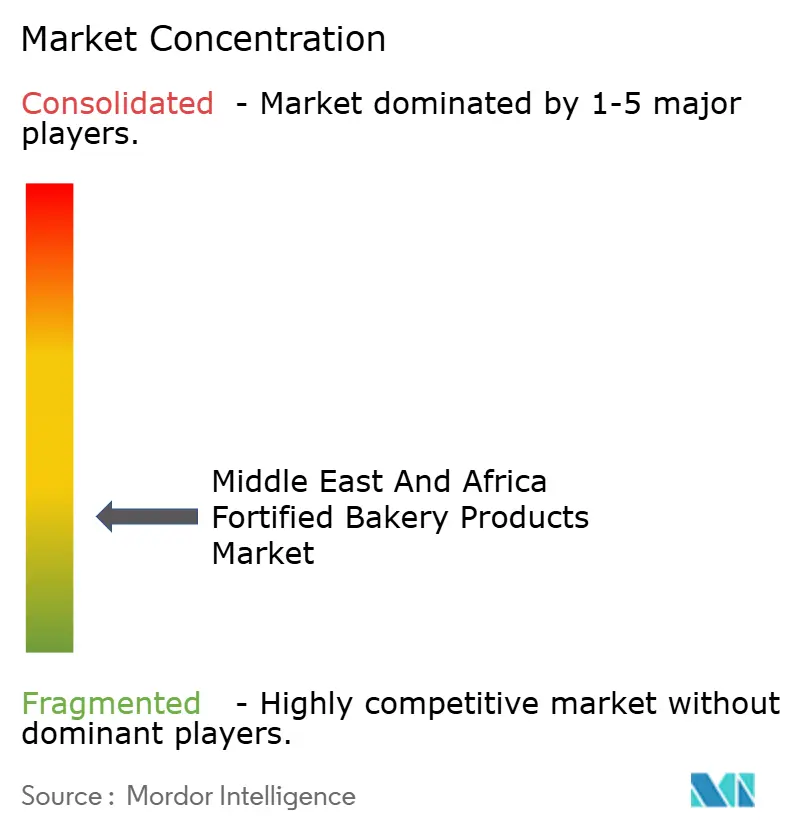
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für angereicherte Backwaren im Nahen Osten und Afrika von Mordor Intelligence
Der Markt für angereicherte Backwarenprodukte im Nahen Osten und Afrika wurde im Jahr 2025 auf USD 5,41 Milliarden bewertet. Es wird prognostiziert, dass er von USD 5,68 Milliarden im Jahr 2026 auf USD 7,24 Milliarden bis 2031 wächst und dabei eine CAGR von 4,97 % im Prognosezeitraum verzeichnet. Erhebliche strukturelle Veränderungen vollziehen sich, da elf Regierungen im Nahen Osten von freiwilligen Mikronährstoffrichtlinien zu verbindlichen Mehlfortifizierungsvorschriften übergegangen sind. Darüber hinaus hat Ägypten sein zuvor ausgesetztes Programm im Jahr 2025 wieder eingeführt und die Anreicherung mit Eisen und Folsäure als verbindlichen Standard für alle Mühlen festgelegt. Faktoren wie die SFDA-Standards Saudi-Arabiens, die brotorientierten Ernährungsgewohnheiten der Türkei, die zunehmende Durchdringung des E-Commerce und eine wachsende Verbraucherpräferenz für Clean-Label-Funktionslebensmittel treiben ein stetiges mittleres einstelliges Wachstum voran. Herausforderungen wie die Volatilität der Rohstoffpreise, komplexe regulatorische Kennzeichnungsanforderungen und eine hohe Abhängigkeit von importierten Vormischungen beeinträchtigen jedoch weiterhin die Gewinnmargen und erhöhen die operativen Risiken.
Wichtigste Erkenntnisse des Berichts
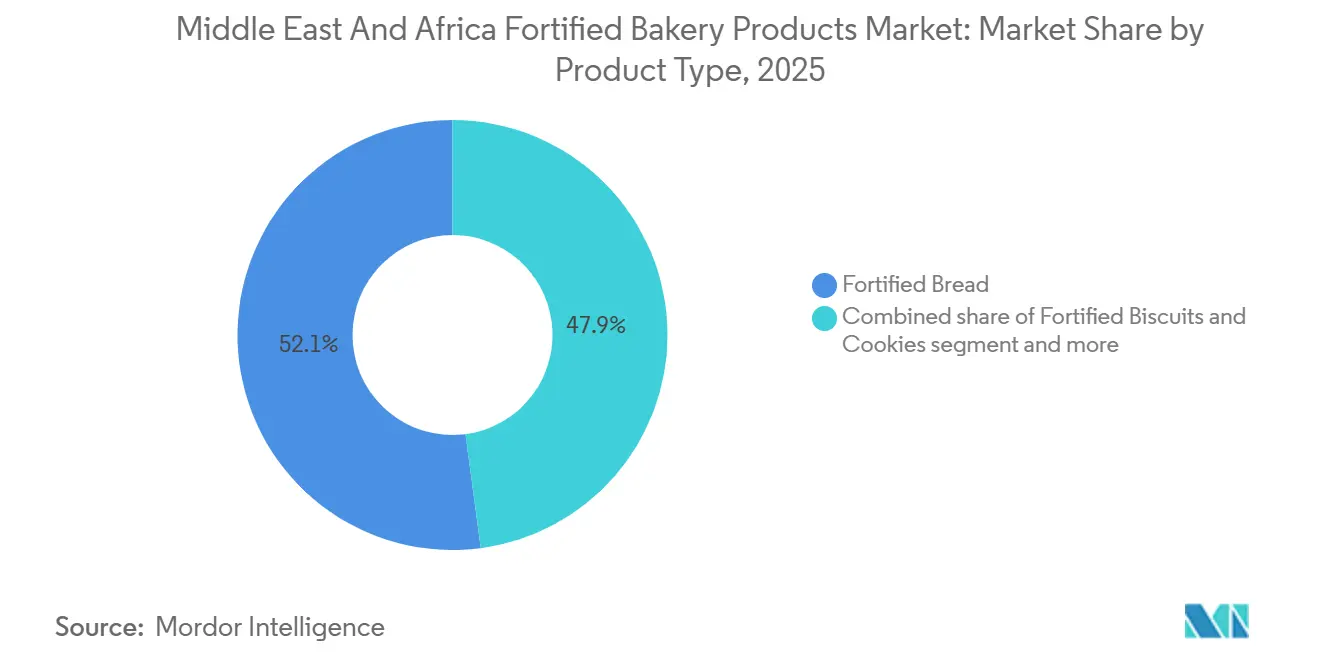
- Nach Produkttyp führte angereichertes Brot im Jahr 2025 mit einem Umsatzanteil von 52,09 %, während angereicherte Kekse und Cookies die am schnellsten wachsende Kategorie mit einer CAGR von 5,36 % bis 2031 sind.
- Bei angereicherten Mikronährstoffprodukten entfielen im Jahr 2025 46,10 % des Marktanteils auf mineralstoffangereicherte Produkte; ballaststoff- und proteinangereicherte Varianten verzeichneten die höchste prognostizierte CAGR von 5,79 % bis 2031.
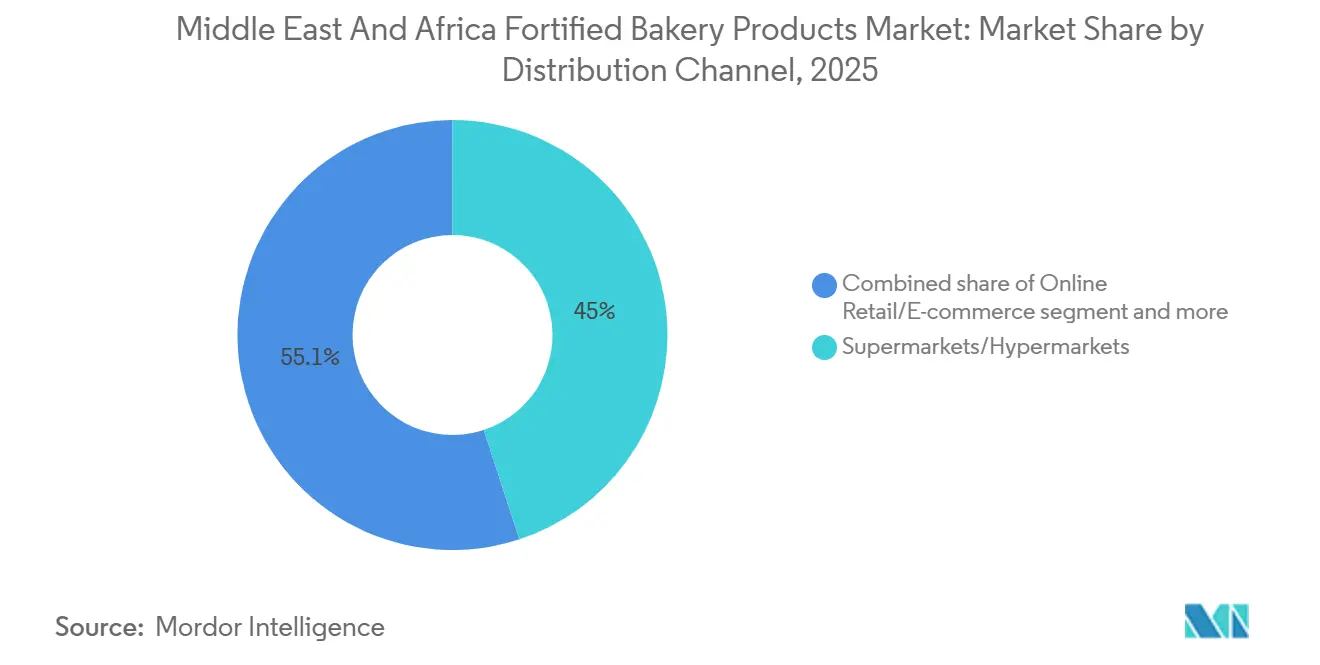
- Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2025 einen Anteil von 44,95 %, während der Online-Einzelhandel/E-Commerce mit einer CAGR von 6,14 % bis 2031 wächst.
- Nach Geografie dominierte Saudi-Arabien im Jahr 2025 mit einem Anteil von 29,58 %, während die Türkei mit einer CAGR von 5,88 % bis 2031 die schnellste Entwicklung zeigt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für angereicherte Backwaren im Nahen Osten und Afrika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich unterstützte Ernährungssicherheits- und Ernährungsresilienz-Ziele | +1.2% | Naher Osten (11 von 22 Ländern), Ägypten, Marokko, Nigeria, Südafrika | Mittelfristig (2–4 Jahre) |
| Wachsendes Gesundheitsbewusstsein der Verbraucher und Nachfrage nach Funktionslebensmitteln | +1.0% | Saudi-Arabien, Vereinigte Arabische Emirate, Türkei und städtische Zentren im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Kulturelle Integration von Brot und Backwaren als Grundnahrungsmittel | +0.9% | Türkei, Saudi-Arabien, Ägypten, Marokko, weiterer Naher Osten | Langfristig (≥ 4 Jahre) |
| Wachsendes Verbraucherbewusstsein für Mikronährstoffmängel | +1.1% | Nigeria, Ägypten, Saudi-Arabien, weiterer EMRO-Raum | Mittelfristig (2–4 Jahre) |
| Wachsendes Interesse an Kinder- und Familienernährung | +0.8% | Nigeria, Vereinigte Arabische Emirate, Saudi-Arabien, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Präferenz für Clean-Label und natürliche Anreicherung | +0.7% | Türkei, Vereinigte Arabische Emirate, Saudi-Arabien, städtische Märkte im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich unterstützte Ernährungssicherheits- und Ernährungsresilienz-Ziele
Staatlich unterstützte Initiativen zur Ernährungssicherheit und Ernährungsresilienz sind wesentliche Wachstumstreiber des Marktes für angereicherte Backwarenprodukte im Nahen Osten und Afrika. Nationale und regionale Behörden in der gesamten Region setzen Strategien um, die auf die Verbesserung der Bevölkerungsgesundheit, die Verringerung von Mikronährstoffmängeln und die Stärkung der Stabilität des Ernährungssystems abzielen. Im Jahr 2024 gab es 1.502 aktive Initiativen, davon 674 abgeschlossene und 596 planmäßig voranschreitende, was ein starkes Engagement für langfristige Ernährungssicherheitsziele im Rahmen von Programmen wie Vision 2030 und ähnlichen nationalen Entwicklungsagenden belegt [1]. Diese Maßnahmen schreiben zunehmend die Anreicherung von Grundnahrungsmitteln, einschließlich Backwaren, vor oder fördern diese, um weit verbreitete Nährstoffmängel (z. B. Eisen, Folat, Vitamin A) zu bekämpfen und gesundheitliche Probleme wie Anämie und Mikronährstoffmangelernährung zu reduzieren. Die staatliche Unterstützung umfasst verbindliche Anreicherungsstandards, Subventionen für angereichertes Mehl und Getreide, öffentlich-private Partnerschaften sowie Ernährungsaufklärungskampagnen zur Steigerung des Verbraucherbewusstseins für die Vorteile angereicherter Produkte.
Wachsendes Gesundheitsbewusstsein der Verbraucher und Nachfrage nach Funktionslebensmitteln
Die zunehmende Verbreitung von lebensstilbedingten Erkrankungen im Nahen Osten und Afrika treibt die Nachfrage nach angereicherten Backwarenprodukten mit Fokus auf präventive Gesundheit und funktionelle Ernährung an. Verbraucher werden zunehmend proaktiver bei der Steuerung langfristiger Gesundheitsrisiken durch ihre tägliche Ernährung, was zu einer wachsenden Präferenz für Backwaren führt, die mit Omega-3-Fettsäuren, Probiotika, Präbiotika, Ballaststoffen und essenziellen Mikronährstoffen angereichert sind. Diese Produkte werden für ihre potenziellen Vorteile bei der Unterstützung der Herzgesundheit, des Verdauungswohlergehens, der Immunität und des metabolischen Gleichgewichts anerkannt. Dieser Trend ist besonders bedeutsam angesichts der hohen Prävalenz kardiovaskulärer Erkrankungen, wobei die koronare Herzkrankheit im Jahr 2024 für 32,4 % aller Todesfälle in Ägypten verantwortlich war, was den Bedarf an Ernährungslösungen zur Minderung chronischer Krankheitsrisikofaktoren unterstreicht [2]. Angereichertes Brot, Kekse und andere funktionelle Backwaren als Grundnahrungsmittel bieten eine zugängliche und kulturell akzeptierte Möglichkeit, gesundheitsfördernde Inhaltsstoffe zu liefern, ohne wesentliche Ernährungsumstellungen zu erfordern. Darüber hinaus werden funktionelle angereicherte Backwarenprodukte angesichts zunehmender Urbanisierung, sitzender Lebensweise und erhöhtem Konsum verarbeiteter Lebensmittel in der Region zunehmend als praktische Optionen zur Behebung von Nährstoffmängeln und zur Förderung gesünderer Lebensweisen angesehen. Dieser Trend ist ein wesentlicher Wachstumstreiber für den Markt für angereicherte Backwarenprodukte im Nahen Osten und Afrika.
Kulturelle Integration von Brot und Backwaren als Grundnahrungsmittel
Die kulturelle Bedeutung von Brot und Backwaren als Grundnahrungsmittel ist ein wesentlicher Faktor, der das Wachstum des Marktes für angereicherte Backwarenprodukte im Nahen Osten und Afrika antreibt. Brot ist ein tägliches Ernährungsgrundnahrungsmittel und spielt eine bedeutende Rolle bei traditionellen Mahlzeiten, gesellschaftlichen Veranstaltungen und religiösen Praktiken, was zu einem konsistenten und erheblichen Konsum in der gesamten Region führt. Diese kulturelle Verbindung umfasst eine vielfältige Palette von Backwaren wie Fladenbrote, Laibe, Gebäck und Snackbrote, die mit lokalen Essgewohnheiten und Verbraucherpräferenzen übereinstimmen. Brot wird häufig in verschiedenen Formen verwendet, beispielsweise als Grundlage für Mahlzeiten, als Beilage zu Gerichten oder als eigenständiger Snack, was seine Vielseitigkeit und Bedeutung weiter unterstreicht. Hersteller nutzen diese kulturelle Relevanz, indem sie Produkte anbieten, die auf regionale Geschmäcker, Texturen und Formate zugeschnitten sind, und gleichzeitig mit angereicherten, funktionellen und praktischen Optionen innovieren, um veränderten Lebensstil- und Gesundheitsbedürfnissen gerecht zu werden. Darüber hinaus spiegelt die wachsende Nachfrage nach Premium- und handwerklichen Backwaren einen Wandel der Verbraucherpräferenzen hin zu qualitativ hochwertigeren und einzigartigen Angeboten wider, was das Marktwachstum weiter antreibt.
Wachsendes Verbraucherbewusstsein für Mikronährstoffmängel
Das zunehmende Verbraucherbewusstsein für Mikronährstoffmängel ist ein wesentlicher Faktor, der die Nachfrage nach angereicherten Backwarenprodukten im Nahen Osten und Afrika antreibt. Ernährungsprobleme wie Vitamin-D-Mangel, der 2024–2025 49,3 % der Erwachsenen ab 18 Jahren und 69,1 % der Kinder im Alter von 6 bis 17 Jahren betrifft, unterstreichen den Bedarf an Ernährungslösungen zur Verbesserung der allgemeinen Gesundheit und Immunität [3]. Verbraucher entscheiden sich zunehmend für alltägliche Lebensmittelprodukte, die essentielle Vitamine und Mineralstoffe liefern, was Backwarenhersteller dazu veranlasst, angereichertes Brot, Kekse und andere praktische Backwaren zu entwickeln, die mit Mikronährstoffen wie Vitamin D, Eisen, Folat und Kalzium angereichert sind. Dieser Trend wird durch Kampagnen im Bereich der öffentlichen Gesundheit, Medienberichterstattung und Bildungsinitiativen weiter unterstützt, die die Rolle der Nährstoffaufnahme bei der Vorbeugung von Mängeln, der Verbesserung der Knochengesundheit und der Unterstützung der Immunität hervorheben. Infolgedessen werden angereicherte Backwarenprodukte zunehmend nicht nur als praktische Grundnahrungsmittel, sondern auch als funktionelle Optionen zur Deckung spezifischer Ernährungsbedürfnisse angesehen, was das Marktwachstum vorantreibt und Hersteller sowie Einzelhändler dazu ermutigt, ihr gesundheitsorientiertes Produktangebot in der gesamten Region auszubauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoff- und Vormischungspreise | -0.3% | Global, mit akuten Auswirkungen auf importabhängige Märkte im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktentwicklungskosten | -0.2% | Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, multinationale Forschungs- und Entwicklungszentren | Mittelfristig (2–4 Jahre) |
| Komplexität der Kennzeichnungs- und Regulierungskonformität | -0.2% | Saudi-Arabien, Vereinigte Arabische Emirate, Staaten des Golfkooperationsrats, Ägypten, Nigeria | Mittelfristig (2–4 Jahre) |
| Hohe Importabhängigkeit bei Anreicherungszutaten | -0.1% | Nigeria, Ägypten, Marokko, kleinere Volkswirtschaften im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoff- und Vormischungspreise
Schwankungen bei den Rohstoff- und Vormischungspreisen stellen eine erhebliche Herausforderung für das Wachstum des Marktes für angereicherte Backwarenprodukte im Nahen Osten und Afrika dar. Wesentliche Inputs wie Weizen, Mehl, Zucker, Öle sowie vitamin- und mineralstoffbasierte Vormischungen werden durch globale Angebotsschwankungen, Wechselkursänderungen, geopolitische Spannungen und klimabedingte Störungen beeinflusst. Diese Preisinstabilitäten können zu höheren Produktionskosten, reduzierten Gewinnmargen und erhöhter Unsicherheit für Hersteller führen, insbesondere für jene, die angereicherte oder funktionelle Backwarenprodukte produzieren, die auf hochwertige Vormischungen angewiesen sind. Kleine und mittelständische Bäckereien, die häufig mit begrenzten Budgets und eingeschränkten Absicherungsmöglichkeiten arbeiten, sind besonders gefährdet.
Komplexität der Kennzeichnungs- und Regulierungskonformität
Komplexe und sich weiterentwickelnde Kennzeichnungs- und Regulierungsanforderungen stellen eine erhebliche Herausforderung für den Markt für angereicherte Backwarenprodukte im Nahen Osten und Afrika dar. Regierungen in der Region haben strenge Vorschriften für angereicherte und funktionelle Backwarenprodukte eingeführt, die Bereiche wie Mikronährstoffgehalt, gesundheitsbezogene Angaben, Allergendeklaration, Halal-Zertifizierung und Verpackungsstandards abdecken. Die Einhaltung dieser Vorschriften erfordert Investitionen in dedizierte Compliance-Teams, Prüfverfahren und regelmäßige Aktualisierungen der Produktkennzeichnungen, was zu erhöhten Betriebskosten und Verzögerungen bei der Markteinführung neuer Produkte führt. Darüber hinaus schaffen Unterschiede in den Regulierungsrahmen zwischen den Ländern der Region zusätzliche grenzüberschreitende Herausforderungen für Unternehmen, die ihre Produkte regional ausweiten möchten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Brot als Anker, Kekse beschleunigen
Angereichertes Brot machte im Jahr 2025 52,09 % des Umsatzes nach Produkttyp aus, was auf seinen Status als tägliches Grundnahrungsmittel in Haushalten des Nahen Ostens und Nordafrikas zurückzuführen ist. Ägyptens subventioniertes Baladi-Brot-Programm, von dem 60 Millionen Bürger profitieren, schreibt die Anreicherung mit Eisen und Folsäure vor. Ebenso setzt Saudi-Arabiens SFDA Standards gemäß GSO 2362 durch und stellt sicher, dass auch unverpacktes Brot die Mindestanforderungen an Mikronährstoffe erfüllt. Angereicherte Kekse und Cookies sollen bis 2031 mit einer CAGR von 5,36 % wachsen, was das schnellste Wachstum unter den Produktkategorien darstellt. Dieses Wachstum wird auf Hersteller zurückgeführt, die sich auf die Kinderernährung mit eisenangereicherten Optionen und praktischen Formaten für unterwegs konzentrieren.
Regulatorische Rahmenbedingungen beeinflussen die Produktinnovationszyklen erheblich. Der GSO-2271-Standard des Golfkooperationsrats für Brotverbesserer und GSO 2394 für kleieangereichertes Brot legen zulässige Enzymmischungen, Emulgatoren und Anreicherungsträger fest. Diese Vorschriften leiten die Forschungs- und Entwicklungsaktivitäten von Unternehmen wie Puratos Group und Corbion, die natürliche Fermentationen und Schimmelschutzlösungen entwickeln, um die Haltbarkeit ohne synthetische Konservierungsstoffe zu verlängern. Die Kombination aus obligatorischer Anreicherung bei Brot, Premiumisierung bei Kuchen und Gebäck sowie funktionaler Innovation bei Keksen und Riegeln schafft eine mehrstufige Produkthierarchie, die sowohl Massenmarkt- als auch anspruchsvolle Verbraucherbedürfnisse anspricht.

Nach angereichertem Mikronährstoff: Mineralstoffe führen, Protein steigt
Mineralstoffangereicherte Produkte, einschließlich Eisen, Zink und Kalzium, machten im Jahr 2025 46,10 % des Segmentumsatzes aus, was den Schwerpunkt der öffentlichen Gesundheit auf die Bekämpfung von Anämie und Jodmangel widerspiegelt. Ballaststoff- und proteinangereicherte Backwaren wachsen unterdessen bis 2031 mit einer CAGR von 5,79 %. Agthias Spezialweizenmischungen und Molkereivormischungen ermöglichen es Bäckern, 7–9 Gramm Protein pro Portion zu erreichen, ohne die Teigelastizität zu beeinträchtigen. Das Vitaminsegment erlebt eine Kommoditisierung, da synthetische B-Komplex-Vormischungen erschwinglicher werden. Experimentelle Anreicherungsstoffe wie Omega-3 und Probiotika bleiben aufgrund von Herausforderungen mit der thermischen Stabilität eine Nische.
Die Kategorie „Sonstige” umfasst Omega-3-Fettsäuren, Probiotika und pflanzliche Extrakte, die aufgrund von Hitzestabilitätsproblemen beim Backen in Backwarenanwendungen experimentell bleiben. Reis Gıda, ein türkischer Mehlhersteller, exportiert glutenfreie Mehle aus roten Linsen, Kichererbsen und Buchweizen in 26 Länder, darunter die Vereinigten Arabischen Emirate und Saudi-Arabien, und positioniert diese als proteinreiche, ballaststoffreiche Alternativen zu Weizenmehl.
Nach Vertriebskanal: Supermärkte dominieren, E-Commerce sprintet
Supermärkte/Hypermärkte machten im Jahr 2025 44,95 % des Umsatzes nach Vertriebskanal aus und profitierten von umfangreichen Regalflächen, Werbemöglichkeiten sowie Eigenmarkenangeboten für angereichertes Brot und Kekse. Online-Einzelhandels- und E-Commerce-Kanäle wachsen bis 2031 mit einer CAGR von 6,14 % und stellen damit die schnellste Expansion unter den Vertriebsformen dar. Quick-Commerce-Plattformen wie Talabat, Noon, Careem und Jumia haben Backwaren-Lagereinheiten in 15-Minuten-Lieferfenster integriert und damit Impulskäufe in wiederkehrende Abonnements umgewandelt.
Convenience-Stores bedienen den Konsum unterwegs, insbesondere für angereicherte Kekse und Riegel, während spezialisierte und handwerkliche Bäckereien auf Premiumsegmente abzielen, wobei Verbraucher bereit sind, für Bio- oder Spezialprodukte etwa 15–20 % mehr zu zahlen. „Sonstige Vertriebskanäle”, einschließlich institutioneller Verkäufe an Schulen, Krankenhäuser und Betriebskantinen, profitieren von staatlichen Beschaffungsmandaten. Beispielsweise treiben Ägyptens subventioniertes Baladi-Brot-Programm und Nigerias Schulspeiseninitiative eine konsistente Nachfrage nach angereicherten Laiben und Keksen an. Die Kombination aus Hypermarkt-Skalierung, E-Commerce-Komfort und handwerklicher Premiumisierung schafft ein Mehrkanal-Ökosystem, in dem angereicherte Backwarenmarken präsent sein müssen, um verschiedene Verbrauchergruppen anzusprechen.
Geografische Analyse
Saudi-Arabien entfiel im Jahr 2025 auf 29,58 % des regionalen Umsatzes im Markt für angereicherte Backwarenprodukte im Nahen Osten und Afrika, während für die Türkei bis 2031 die schnellste CAGR von 5,88 % prognostiziert wird. Diese Position wird durch robuste Regulierungsrahmen gestärkt, wie die verbindlichen Eisen- und Folsäure-Anreicherungsstandards der Saudi-Arabischen Behörde für Lebensmittel und Arzneimittel (SFDA) für Weizenmehl (SFDA.FD 2483:2018) und die Nationale Ernährungsstrategie 2030, die eine Reduzierung der Anämieprävalenz um 25 % bis Ende des Jahrzehnts anstrebt. Diese Maßnahmen haben die Nachfrage nach angereicherten Backwarenprodukten angekurbelt und gleichzeitig ein strukturiertes Umfeld gefördert, das Produktqualität und Sicherheitskonformität priorisiert.
Anforderungen wie die Halal-Zertifizierung gemäß SFDA.FD 05:2022 und arabische Kennzeichnungspflichten erhöhen zwar die Compliance-Kosten für Hersteller, dienen aber als Markteintrittsbarrieren, die etablierte Akteure schützen und die Marktstabilität fördern. Diese Vorschriften stellen sicher, dass Hersteller hohe Standards einhalten, und schaffen ein wettbewerbsfähiges, aber kontrolliertes Marktumfeld. Darüber hinaus unterstützen diese Maßnahmen die langfristige Nachhaltigkeit des Marktes für angereicherte Backwarenprodukte in Saudi-Arabien.
Andere Länder im Nahen Osten und Afrika setzen zunehmend Anreicherungsprogramme, Ernährungsrichtlinien und Halal-Zertifizierungsanforderungen um, was zum regionalen Wachstum angereicherter Backwarenprodukte beiträgt. Märkte mit wachsenden städtischen Bevölkerungen, höheren verfügbaren Einkommen und wachsendem Gesundheitsbewusstsein verzeichnen einen erhöhten Konsum von Brot, Keksen und Snack-Backwaren, die mit Vitaminen, Mineralstoffen und funktionellen Zutaten angereichert sind. Inkonsistente Regulierungsstandards und unterschiedliche Durchsetzungsniveaus in den einzelnen Ländern stellen jedoch Herausforderungen für Hersteller dar, die angereicherte Backwarenprodukte regional skalieren möchten. Dies unterstreicht die strategische Bedeutung lokaler Compliance-Expertise und die Notwendigkeit marktspezifischer Produktanpassung.
Regulatorisches Umfeld
Angereicherte Backwaren im Nahen Osten und in Afrika unterliegen verpflichtenden Anreicherungsvorschriften für Grundnahrungsmittel (insbesondere Weizenmehl) sowie länderspezifischen Kontrollen bei Kennzeichnung, Registrierung und gesundheitsbezogenen Angaben. Im südlichen Afrika hat das SADC-Sekretariat harmonisierte Mindestanreicherungsstandards für Grundnahrungsmittel wie Weizenmehl und Maismehl veröffentlicht, die die Abstimmung für konforme Vormischungen und angereicherte Mehle im regionalen Handel unterstützen. Einzelne Märkte pflegen zudem eigene Durchsetzungsrahmen, darunter die Food Fortification Regulations 2019 der nigerianischen National Agency for Food and Drug Administration and Control (NAFDAC), die eine Registrierung und Compliance für hergestellte, importierte oder verkaufte angereicherte Lebensmittel vorschreiben.
Die Regulierung wird in mehreren afrikanischen Märkten durch aktualisierte oder bestehende gesetzliche Vorschriften weiter verschärft, die sich auf Backwarenrezepturen und Beschaffung auswirken. Tansanias Standards (Food Fortification) Regulations, 2024 schreiben eine Anreicherung mehrerer Grundnahrungsmittel vor (einschließlich Weizenmehl), während Simbabwes Food Fortification Regulations (SI 120/2016) die Anreicherung von Weizenmehl und anderen Grundnahrungsmitteln unter der Aufsicht des Ministeriums für Gesundheit und Kinderfürsorge vorschreiben. In der Praxis heben diese Vorgaben die Compliance-Basis für Hersteller von Mainstream-Brot und -Keksen an und erhöhen die Anforderungen an Dokumentation und Kennzeichnungsdisziplin für grenzüberschreitende Markeninhaber und Importeure.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für angereicherte Backwaren im Nahen Osten und in Afrika beginnt bei landwirtschaftlichen Rohstoffen (Weizen und Zucker) und erstreckt sich über Vermahlung, Vormischungslieferung, industrielles und handwerkliches Backen, Verpackung sowie Multi-Channel-Vertrieb (Supermärkte/Hypermärkte und schnell wachsender E-Commerce/Quick-Commerce). Mit verpflichtenden Anreicherungsprogrammen verlagern sich kritische Kontrollpunkte vorgelagert zu Müllern und Vormischungslieferanten, wo konsistente Dosierung, Chargenprüfung und konforme Kennzeichnungsanforderungen zu Voraussetzungen für nachgelagerte Marken werden, die Brot und Kekse in den modernen Handel und institutionelle Kanäle liefern.
Das Versorgungsrisiko konzentriert sich auf importierte Anreicherungszutaten und logistiksensible Inputs, was die Bedeutung regionaler Fertigungsstandorte und widerstandsfähiger Handelsrouten erhöht. Im Jahr 2026 verwies Britannia Industries auf Störungen im Nahen Osten, die seine internationale Lieferkette beeinträchtigten, bevor sich der Betrieb bis Mitte Mai normalisierte, was die Anfälligkeit für Korridorvolatilität bei verpackten Backwaren- und Zutatenströmen unterstreicht. Vorgelagerte Investitionsentscheidungen prägen ebenfalls Zutatenverfügbarkeit und -kosten: Associated British Foods berichtete von technologiegestützten Ertragsverbesserungen in seinen afrikanischen Zuckerbetrieben (einschließlich Präzisionslandwirtschaft und Drohnen in Eswatini), was verdeutlicht, wie große Verarbeiter Süßstoffversorgung und -preise beeinflussen und letztlich die Wirtschaftlichkeit angereicherter Kekse, Kuchen und anderer gebackener Snacks bestimmen.
Wettbewerbslandschaft
Der Markt für angereicherte Backwaren im Nahen Osten und Afrika ist stark fragmentiert, wobei regionale Akteure neben multinationalen Unternehmen wie Grupo Bimbo, Mondelēz und Nestlé konkurrieren. Wettbewerbsstrategien im Markt konzentrieren sich auf drei Schlüsselbereiche: Einhaltung verbindlicher Anreicherungsvorschriften; Beschaffung von biofortifiziertem Mehl unter Verwendung eisen- und zinkreicher Getreidesorten zur Verringerung der Abhängigkeit von importierten Vormischungen; sowie die Verwendung von Halal-zertifizierten Enzymmischungen zur Verlängerung der Haltbarkeit ohne synthetische Konservierungsstoffe. Zutatenhersteller wie Corbion und Puratos begegnen diesem Bedarf durch natürliche Fermente und funktionelle Enzymlösungen. Diese Strategien sind entscheidend, um die Verbrauchernachfrage nach gesünderen und länger haltbaren Backwaren zu erfüllen und gleichzeitig die Einhaltung regionaler Standards sicherzustellen.
Regulatorische Rahmenbedingungen spielen eine bedeutende Rolle bei der Gestaltung des Wettbewerbs im Markt für angereicherte Backwaren. Die Verordnung 1333/2008 der Europäischen Union über Lebensmittelzusatzstoffe dient den Staaten des Golfkooperationsrats als Referenz für die Definition zulässiger Anreicherungsträger und Enzymmischungen. Darüber hinaus legen die GCC-Standards GSO 2362 und GSO 2394 Zusammensetzungsgrenzen fest und schaffen ein regulatorisches Umfeld, das Unternehmen mit starken internen Compliance-Fähigkeiten begünstigt. Diese Vorschriften gewährleisten nicht nur Produktsicherheit und -qualität, sondern schaffen auch Markteintrittsbarrieren für kleinere Akteure und begünstigen etablierte Unternehmen mit den Ressourcen, um komplexe Compliance-Anforderungen zu bewältigen. Infolgedessen ist regulatorische Expertise zu einem wesentlichen Differenzierungsmerkmal im Markt geworden.
Insgesamt ist der Markt für angereicherte Backwaren im Nahen Osten und Afrika sehr dynamisch und wird durch sich verändernde Verbraucherpräferenzen und regulatorische Anforderungen angetrieben. Wettbewerbsvorteile werden durch Skalierung, Expertise in der Regulierungskonformität, Markteinführungsgeschwindigkeit und Innovation bestimmt. Wachstumschancen umfassen natürliche Anreicherung, enzymbasierte Haltbarkeitslösungen und die Entwicklung lokalisierter funktioneller Backwarenprodukte. Unternehmen, die Innovation und Compliance effektiv in Einklang bringen und regionale Verbrauchererkenntnisse nutzen können, sind gut positioniert, um von der wachsenden Nachfrage nach angereicherten Backwarenprodukten in der Region zu profitieren.
Marktführer für angereicherte Backwaren im Nahen Osten und Afrika
-
Associated British Foods plc
-
Britannia Industries Limited
-
Grupo Bimbo, S.A.B. de C.V.
-
Mondelēz International, Inc.
-
General Mills, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Verpflichtende Anreicherungsvorschriften erweitern die konforme Massenmarktbasis für angereichertes Brot und mehlbasierte Backwarenformate und schaffen zugleich Raum für Differenzierung innerhalb der regulatorischen Anforderungen durch Clean-Label-Anreicherungsträger, verbesserte Haltbarkeit und Formate, die auf die E-Commerce-Abwicklung abgestimmt sind. Die harmonisierten Mindeststandards des SADC-Sekretariats unterstützen zudem Chancen für Lieferanten und Markeninhaber, Vormischungsspezifikationen und QS-Systeme über mehrere südafrikanische Märkte hinweg zu standardisieren, was Reibungsverluste bei regionalen Markteinführungen reduziert.
Über die politische Abstimmung hinaus bieten Zutatenlokalisierung und Kapazitätserweiterungen in Afrika einen weiteren Weg, um Kosten und Verfügbarkeit für Backwarenhersteller und Vormischungsnutzer zu verbessern. Associated British Foods hat auf Inbetriebnahmen und Erweiterungsinitiativen in der Region hingewiesen, darunter eine neue Zuckerfabrik in Tansania, die für 2026 geplant ist, sowie ein zweiphasiges Entflaschungsprogramm bei Ubombo Sugar in Eswatini zur Steigerung der Rohrverarbeitungskapazität, was auf anhaltende Investitionen in zentrale Backwarenzutaten hinweist. Auf der Fertigwarenseite unterstützen Investitionen zum Aufbau lokaler Produktentwicklungsfähigkeiten – wie die Einweihung eines F&E-Labors für Kekse und Backsnacks durch Mondelēz Egypt in seiner BTOR-Kekswerk im Mai 2025 – schnellere Reformulierungszyklen für angereicherte und gesündere Kekse, die auf lokale Ernährungsprioritäten und Kennzeichnungsvorgaben zugeschnitten sind.
Aktuelle Branchenentwicklungen
- Mai 2026: Britannia Industries hat seine internationale Lieferkette bis Mitte Mai 2026 nach Störungen im Nahen Osten wieder vollständig in Betrieb genommen. Die Erholung erweitert die Vertriebsreichweite für Backwaren in MEA und unterstützt die regionale Nachfragekontinuität.
- März 2026: Associated British Foods kündigt eine Investition von 32,2 Millionen USD in eine Fabrik in Lagos, Nigeria, für die Marke Ovaltine an. Die Investition stärkt die regionale Präsenz von ABF und verringert die Importabhängigkeit in Westafrika, was sich auf regionale Ernährungs- und Lieferketten für angereicherte Produkte auswirkt.
- März 2026: Das Zuckerfabrikprojekt von Associated British Foods in Tansania steht kurz vor dem Abschluss, die kommerzielle Produktion wird für Juni 2026 erwartet. Das Projekt erhöht die lokale Beschaffung von Vormischungen und Zutaten für die Anreicherung von Backwaren und beeinflusst die regionale Kostenstruktur und Versorgungssicherheit.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der im Nahen Osten und in Afrika verkauften angereicherten Backwaren, bei denen Nährstoffe zu Backwaren hinzugefügt werden, um deren Nährwertprofil zu verbessern. Der Umsatz wird über Einzelhandels- und Gastronomiekanäle erfasst.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt nicht-backwarenbasierte angereicherte Lebensmittel und Getränke aus. Mikronährstoffvormischungen, die als Zutaten verkauft werden, werden ebenfalls nicht berücksichtigt, es sei denn, sie sind in den Umsätzen fertiger Backwaren enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Angereichertes Brot
- Angereicherte Kekse und Plätzchen
- Angereicherte Kuchen und Gebäck
- Angereichertes Morgengebäck (Muffins, Croissants)
- Sonstiges (Riegel, Wraps, Cracker usw.)
- Nach angereichertem Mikronährstoff
- Vitaminangereichert
- Mineralstoffangereichert
- Ballaststoff-/Proteinangereichert
- Sonstiges
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Spezialisierte und handwerkliche Bäckereien
- Online-Einzelhandel / E-Commerce
- Sonstige Vertriebskanäle
- Nach Geografie
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Länderabdeckung festzulegen, zu definieren, was als Anreicherung im Backwarenbereich gilt, und das anfängliche Nachfragebild für Grundnahrungsmittel wie Brot und verpackte Kekse zu erstellen. Wir stützten uns auf öffentliche Quellen wie FAOSTAT-Nahrungsmittelbilanzen und Produktionsreihen, UN-Comtrade-Handelsdaten für relevante Backwarenkategorien, makroökonomische Indikatoren der Weltbank sowie nationale Normungsbehörden und Ministerien, die Anforderungen zur Mehlfortifizierung veröffentlichen.
Um diese Signale in ein verwendbares Marktmodell umzuwandeln, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen und geprüfte Finanzunterlagen geprüft, soweit sie die Backwaren- oder Markenlebensmittelleistung aufschlüsseln. Anschließend wurden Referenzprüfungen anhand seriöser Presse- und Verbandswebsites durchgeführt, die Mahl- und Backaktivitäten verfolgen. Patentdatenbanken wurden in begrenztem Umfang genutzt, um Trends bei der Nährstoffzusetzung zu verstehen, und der kostenpflichtige Abonnementzugang zu Unternehmensfinanzdaten und Nachrichten half dabei, Umsatzaufteilungen und Expansionsankündigungen gegenzuprüfen. Diese Liste ist indikativ, und viele weitere Quellen wurden herangezogen, um Daten zu sammeln, Annahmen zu validieren und Lücken während des Forschungsprozesses zu klären.
Primärinterviews und Umfragen
Interviews und Umfragen mit Müllern, Backwarenproduzenten, Zulieferern von Zutaten, Distributoren, Einzelhändlern, Gastronomiekäufern sowie Ernährungs- oder Regulierungsexperten im Nahen Osten und in Afrika klären die Durchdringung angereicherter Produkte, Verpackungspreise, Kanalanteile, politische Auswirkungen und informelle Verkäufe. Die Befragten helfen auch dabei, Lücken in den Sekundärdaten auf Länderebene zu schließen und Unterschiede zwischen Einzelhandels- und Gastronomieaktivitäten zu erklären. Die Analysten vergleichen diese Ergebnisse mit dem Modell, bevor sie die regionale Schätzung abschließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Neuaufbau des Wertpools für angereicherte Backwaren. Verbrauchs- und Produktionssignale für Backwaren auf Länderebene werden durch den erwarteten Anreicherungsanteil im Rahmen lokaler Programme gefiltert und dann anhand typischer Einzelhandels- und Großhandelspreise in Werte umgerechnet. Die Gesamtwerte werden anschließend mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich Stichproben von Marken- und Kategoriepreisüberprüfungen, Kanalmixteilungen sowie Plausibilitätsprüfungen von Lieferanten und Distributoren zum angereicherten gegenüber nicht angereichertem Umsatz, bevor abschließende Anpassungen vorgenommen werden.
Zu den wichtigsten Eingaben des Modells gehören der Anteil der industriellen gegenüber der handwerklichen Backwarenversorgung, die Abdeckung des Weizenmehl-Anreicherungsprogramms (und wie konsequent es durchgesetzt wird), Urbanisierungs- und Einkommenstrends, die die Nachfrage nach verpackten Backwaren verschieben, die Expansion der Vertriebskanäle im modernen Einzelhandel sowie die Importabhängigkeit bei Zutaten, die Preise beeinflussen können. Die Prognose wird mithilfe einer Szenarioanalyse erstellt, die durch eine leichte multivariate Betrachtung unterstützt wird, bei der Treiber wie Inflation, Währungsbewegungen und die Durchdringung verpackter Lebensmittel mit Interview-Feedback einem Stresstest unterzogen werden. Wenn Bottom-up-Daten für kleinere Märkte fehlen, werden Lücken durch Proxy-Verhältnisse aus vergleichbaren Ländern geschlossen, gefolgt von einer Expertenprüfung, damit die Annahmen vernünftig und wiederholbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale. Modellergebnisse werden mit verwandten Indikatoren verglichen, wie z. B. allgemeinen Backwarenwerttrends, Handelsströmen für verpackte Backwaren und beobachteten Preisspannen nach Kanal. Ausreißer werden markiert, auf Einheiten- oder Währungszeitprobleme überprüft und dann intern besprochen, bevor die Freigabe erfolgt, was vermeidbare Abweichungen zwischen Ländern und Produkttypen reduziert.
Der Bericht wird in einem jährlichen Zyklus aktualisiert. Zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. Änderungen der Anreicherungsvorschriften, größere Preisschocks oder große Kapazitätserweiterungen. Vor der Lieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Zahlen und Annahmen die aktuellsten verfügbaren Informationen widerspiegeln.
Vergleich der Schätzung des Marktes für angereicherte Backwaren im Nahen Osten und Afrika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für angereicherte Backwaren in der Region können stark voneinander abweichen, selbst wenn der Zeitraum ähnlich erscheint. Dies ist häufig auf eine inkonsistente Verwendung des Begriffs Anreicherung und Unterschiede in der Länderabdeckung zwischen den Studien zurückzuführen. Abweichungen entstehen auch dadurch, wie jeder Herausgeber Preisgestaltung, Kanalmix und ob der Wert zum Einzelhandelsverkaufspreis oder näher am Herstellerumsatz erfasst wird, behandelt.
Die Vergleichstabelle zeigt einen deutlich höheren Wert für 2025 als einige engere Schätzungen. Im Modell von Mordor Intelligence folgt die Zählung den Umsätzen fertiger angereicherter Backwaren im Nahen Osten und in Afrika (nicht Vormischungszutaten oder Mehlfortifizierungsprogramme, die als separater Inputmarkt gezählt werden). Die Ländersummen sind an beobachteten Backwarenverbrauchsmustern und realistischen Kanalpreisbändern ausgerichtet.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,41 Milliarden USD (2025) | |
| Branchenbericht A | 3,42 Milliarden USD (2025) | Häufig auf eine engere Definition ausgerichtet, die sich auf verpackte angereicherte Kategorien konzentriert, was unverpacktes Brot, das über traditionelle Kanäle verkauft wird, unterzählen kann, und es kann eine einzige regionale Preisannahme ohne Anpassung auf Länderebene anwenden. |
| Regionale Unternehmensberatung B | 1,80 Milliarden USD (2026) | Verwendet ein späteres Ausgangsjahr und neigt dazu, die obligatorische Mehlfortifizierung als Hauptgrenze zu behandeln, was den Wert aus markierten angereicherten Backwarenlinien übersehen kann, und kann sich auf aggressive Wachstumsziele mit begrenzten Kanalprüfungen stützen. |
Insgesamt wird die Streuung hauptsächlich dadurch erklärt, was als angereicherte Backware gegenüber angrenzenden Ernährungsprogrammen gezählt wird und wie Preise über Länder mit unterschiedlichen Kanalstrukturen umgerechnet werden. Indem die Schritte auf Verbrauchssignale, Anreicherungsdurchdringung und Preisbänder nach Kanal zurückführbar bleiben, bleibt die endgültige Zahl praktisch reproduzierbar und leichter bei der Entscheidungsfindung zu überprüfen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für angereicherte Backwarenprodukte im Nahen Osten und Afrika?
Die Marktgröße für angereicherte Backwarenprodukte beläuft sich im Jahr 2026 auf USD 5,68 Milliarden mit einer Prognose, bis 2031 USD 7,24 Milliarden zu erreichen.
Welche Produktkategorie hat den größten Marktanteil?
Angereichertes Brot macht 52,09 % des Umsatzes im Jahr 2025 aus, dank obligatorischer Mehlfortifizierungsprogramme in Ägypten und Saudi-Arabien.
Welches Land ist der am schnellsten wachsende Markt?
Die Türkei führt das Wachstum mit einer prognostizierten CAGR von 5,88 % bis 2031 an, unterstützt durch einen hohen Pro-Kopf-Brotkonsum und gesundheitsbewusste Verbraucher.
Wie wichtig ist der Online-Einzelhandel für den Verkauf angereicherter Backwaren?
Der Online-Einzelhandel ist der am schnellsten wachsende Kanal und schreitet mit einer CAGR von 6,14 % bis 2031 voran, da Plattformen wie Talabat und Noon 15-Minuten-Lieferungen anbieten.