
Marktgröße und Marktanteil für POS-Terminals in Mexiko
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.72 Milliarden US-Dollar |
| Marktgröße (2026) | 1.88 Milliarden US-Dollar |
| Marktgröße (2031) | 2.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.37 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für POS-Terminals in Mexiko von Mordor Intelligence
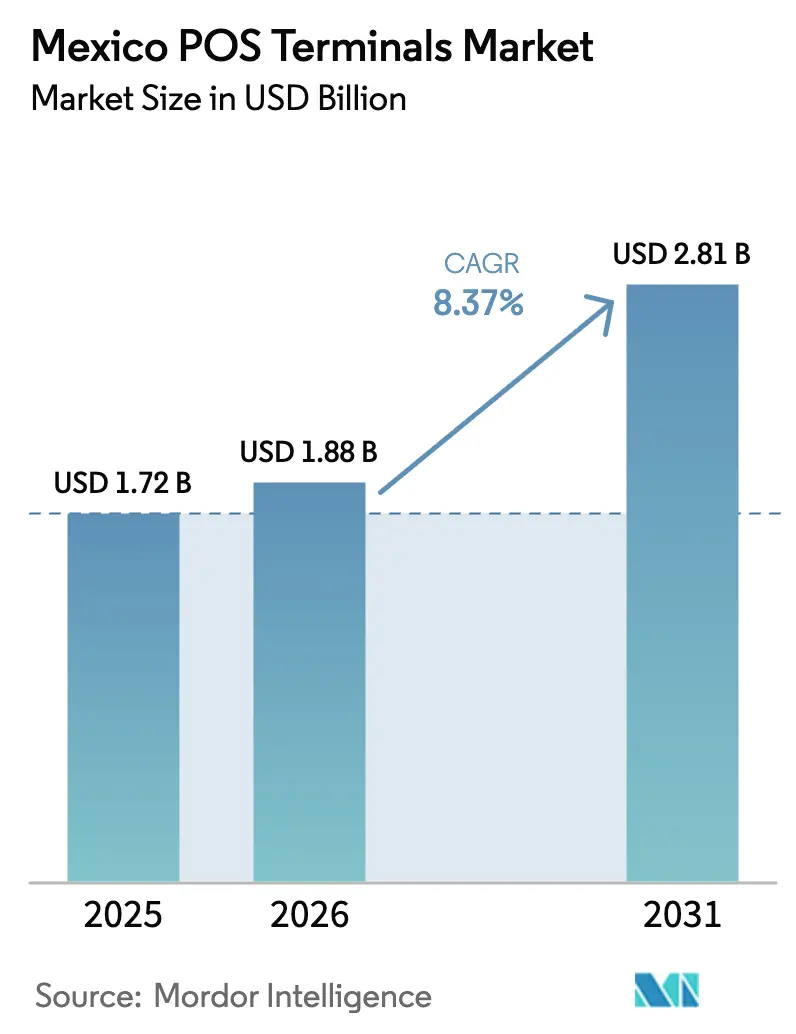
Die Marktgröße für POS-Terminals in Mexiko wird voraussichtlich von 1,72 Milliarden USD im Jahr 2025 und 1,88 Milliarden USD im Jahr 2026 auf 2,81 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 8,37 % verzeichnen. Die stetige Abkehr vom Bargeld, eine dichte Pipeline kostengünstiger mobiler Lesegeräte und wettbewerbsfördernde Regulierungen weiten die Akzeptanz aus, während informeller Handel, Lücken bei der Netzwerkinteroperabilität und Betrugsbedenken das Aufwärtspotenzial weiterhin dämpfen. Kontaktbasierte Geräte dominieren nach wie vor die meisten Kassenbereiche, doch Nahfeldkommunikations-Rollouts verkürzen die Upgrade-Zyklen, während eingebettete Finanzierungspakete die Anbieterbindung durch Aggregatoren verstärken. Geplante Interbankenentgeltobergrenzen versprechen eine Senkung der Händlerkosten, komprimieren jedoch auch die Margen der Acquirer und könnten Preisanpassungen auslösen. Die Hardware-Lieferketten haben sich vor dem FIFA-Weltcup 2026 weitgehend stabilisiert, was das Ausführungsrisiko bei geplanten Terminal-Deployments verringert.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungsannahmemodus führten kontaktbasierte Terminals mit einem Marktanteil von 78,89 % am Markt für POS-Terminals in Mexiko im Jahr 2025, während kontaktlose Systeme bis 2031 voraussichtlich mit einer CAGR von 10,18 % wachsen werden.
- Nach POS-Typ entfielen mobile und tragbare Geräte auf 67,97 % der Marktgröße für POS-Terminals in Mexiko im Jahr 2025 und werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,04 % wachsen.
- Nach Endverbraucherbranche hielt der Einzelhandel 2025 einen Nachfrageanteil von 51,07 %, während das Gesundheitswesen mit einer CAGR von 11,23 % bis 2031 das stärkste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für POS-Terminals in Mexiko
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg kontaktloser NFC-Transaktionen | +2.1% | National, am stärksten in Mexiko-Stadt, Guadalajara, Monterrey | Mittelfristig (2–4 Jahre) |
| Einführung mobiler POS-Aggregatoren durch KMU | +1.9% | National, konzentriert in städtischen und stadtnahen Korridoren | Kurzfristig (≤ 2 Jahre) |
| CoDi- und DiMo-Echtzeitzahlungsschienen | +1.3% | National, ausstehende Anreize | Langfristig (≥ 4 Jahre) |
| MDR-Obergrenzen fördern Kartenakzeptanz | +1.5% | National, besonders ausgeprägt bei Kleinstunternehmern | Mittelfristig (2–4 Jahre) |
| Eingebettete Kreditvergabe und datengestützte Analysen | +0.9% | National | Mittelfristig (2–4 Jahre) |
| Aufstieg rein softwarebasierter SoftPOS-Lösungen | +0.6% | National, frühe Pilotprojekte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg kontaktloser NFC-Transaktionen
Das kontaktlose Zahlungsvolumen stieg 2024 im Jahresvergleich um 150 %, beflügelt durch den Rollout von 45.000 NFC-fähigen Geräten durch BBVA in 22.000 OXXO-Filialen und die Aktivierung von Tap-to-Pay für 70 % seines Kartenportfolios.[1]Asociación de Bancos de México, "Wachstum des kontaktlosen Zahlungsvolumens in Mexiko," ABM.ORG.MX Mexiko-Stadt, Guadalajara und Monterrey generieren gemeinsam einen überproportionalen Anteil der Tap-Aktivitäten, da Pendler Schnelligkeit und Hygiene bevorzugen, während ländliche Gemeinden zurückbleiben, weil ältere Magnetstreifenlesegeräte noch funktionsfähig sind. Acquirer profitieren von 15 % weniger Rückbuchungen und schnellerer Abwicklung, was Betrugsrücklagen und Finanzierungskosten für schwebende Beträge senkt.[2]Visa, "Erschließung der Vorteile digitaler Zahlungen für Mikro- und Kleinunternehmen: Erkenntnisse aus Mexiko," VISA.COM Anbieter streben nach der PCI PTS v7-Zertifizierung, die Tokenisierung und sichere Elemente fest in neue Hardware integriert und Händler damit effektiv zwingt, Geräte vor Ablauf der Durchsetzungsfristen zu erneuern.
Einführung mobiler POS-Aggregatoren durch KMU
Aggregatoren betrieben bis September 2025 mehr als 1 Million aktive Terminals, wobei Mercado Pago allein diesen Meilenstein erreichte und Clip über 2 Millionen Händler bediente, die täglich 4 Millionen Transaktionen abwickelten.[3]PYMNTS, "Marktentwicklungen bei Clip, Mercado Pago und SumUp," PYMNTS.COM Geräte mit einem Preis unter 1.000 MXN (54 USD) und sofortiges Onboarding stehen in starkem Kontrast zu dem kostspieligen, papierlastigen Modell, das bei Banken noch weit verbreitet ist. Das Programm des Wirtschaftsministeriums vom Dezember 2025 verspricht kostenlose Lesegeräte für 1 Million KMU vor dem Weltcup 2026 und vergrößert damit den Trichter für erstmalige Akzeptanz erheblich.[4]Pérez-Llorca und Aurea Partners, "Fintech 2025: Mexiko," CHAMBERS.COM Eingebettete Kredite stärken die Kundenbindung: Mercado Pago vergab 2,5 Millionen Kleinkredite an 400.000 Unternehmen und wandelte Zahlungsdaten in Kreditvergabedaten um, die etablierte Anbieter nur schwer replizieren können.
CoDi- und DiMo-Echtzeitzahlungsschienen
CoDi akkumulierte bis zum ersten Quartal 2024 lediglich 11,9 Millionen Transaktionen, was trotz gebührenfreier Regeln weniger als 1 % der täglichen Zahlungsströme entspricht. DiMo gewann innerhalb von zwölf Monaten 7,5 Millionen Nutzer, doch die Händlerakzeptanz bleibt lückenhaft, da die Nutzererfahrung keine Belegflüsse oder Rückerstattungen umfasst. Die Bundeskommission für wirtschaftlichen Wettbewerb forderte die Banco de México auf, Drittanbieter-Overlays zuzulassen, die Treue- oder Cashback-Module bündeln könnten, ähnlich dem Erfolg von Pix in Brasilien, wo die durchschnittlichen Händlerkosten bei 0,22 % gegenüber 2,2 % für Karten liegen.[5]Bundeskommission für wirtschaftlichen Wettbewerb, "Studie über Wettbewerb und freien Marktzugang bei digitalen Finanzdienstleistungen," COFECE.MX Wenn Regulierungsbehörden wertschöpfende Schichten genehmigen und Banken APIs kommerzialisieren, könnten Echtzeitzahlungsschienen die auf Interbankenentgelten basierenden Wirtschaftsmodelle untergraben und die Terminalnachfrage neu gestalten.
MDR-Obergrenzen fördern Kartenakzeptanz
Im Oktober 2025 schlugen Entwurfsregeln vor, das Interbankenentgelt auf 0,3 % für Debit- und 0,6 % für Kreditkarten zu senken, gegenüber bisher rund 1,15 % bzw. 1,91 %. Niedrigere Händlerrabattsätze sollten die Akzeptanz bei Tacos-Ständen, Wäschereien und Apotheken erschließen, wo die durchschnittlichen Transaktionsbeträge auf 580 MXN (31 USD) gesunken sind. Aggregatoren sind strukturell im Vorteil, da sie bereits dünne Margen monetarisieren und Kredite als Zusatzleistung anbieten, während traditionelle Acquirer mit Margenverengung konfrontiert sind. Ergänzende Aufschlagsverbote, die im April 2024 in Kraft traten, haben einen wichtigen Einwand von Händlern gegen die Kartenakzeptanz weiter neutralisiert.[6]Banco de México, "Jahresbericht 2024: Zahlungssysteme und Finanzinfrastruktur," BANXICO.ORG.MX
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Bargeldpräferenz und nicht bankmäßig versorgte Bevölkerung | -1.8% | National, besonders ausgeprägt in ländlichen Gemeinden | Langfristig (≥ 4 Jahre) |
| Kartendatensicherheit und Betrugsrisiko | -1.2% | National, konzentriert im E-Commerce | Kurzfristig (≤ 2 Jahre) |
| Volatilität in der Hardware-Lieferkette für Terminals | -0.7% | National | Mittelfristig (2–4 Jahre) |
| Händlerreibung bei DiMo/CoDi-Gebühren und Nutzererfahrung | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Bargeldpräferenz und nicht bankmäßig versorgte Bevölkerung
Neun von zehn Erwachsenen sind für alltägliche Ausgaben noch auf Bargeld angewiesen, während 74,5 % der Haushalte ausschließlich Bargeld verwenden. Die Hälfte der Bevölkerung hat kein Bankkonto, und 55 % der Arbeitnehmer erzielen ihr Einkommen informell, was den Kreislauf der Kartenausgabe unterbricht. Konnektivitätsgefälle verstärken die Lücke: 19 Millionen Erwachsene haben keinen Internetzugang, 18 Millionen kein Smartphone und 14 Millionen beides nicht. Pilotprojekte zeigen Aufwärtspotenzial: Tortillerías, die QR-Codes und kontaktlose Zahlungen nutzen, erzielten bis zu 1.912 USD monatlichen Mehrumsatz, doch Adoptionsziele von 40 % im ersten Jahr unterstreichen den schrittweisen kulturellen Wandel.
Kartendatensicherheit und Betrugsrisiko
Betrugsverluste beliefen sich 2024 auf 11,3 Milliarden MXN (611 Millionen USD), wobei Identitätsdiebstahl im Jahresvergleich um 77 % zunahm und Social-Engineering-Betrug 72 % der Vorfälle verursachte. Im betrugsanfälligen E-Commerce sanken die Akzeptanzraten nach Wert auf unter 67 %, was das Vertrauen der Händler untergräbt. Neue interne Kontrollvorschriften verlangen Multi-Faktor-Authentifizierung und nahezu Echtzeit-Überwachung, was kleine Acquirer belastet. Akteure mit Skalierungsvorteilen – Citibanamex reduzierte Betrug durch KI um 70 % und Nu México stellte 100 Millionen USD für Abwehrmaßnahmen bereit – rüsten auf, doch die Compliance-Last könnte das Onboarding bei der langen Reihe von Kleinstunternehmern verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsannahmemodus: Dominanz kontaktbasierter Systeme, Dynamik kontaktloser Systeme
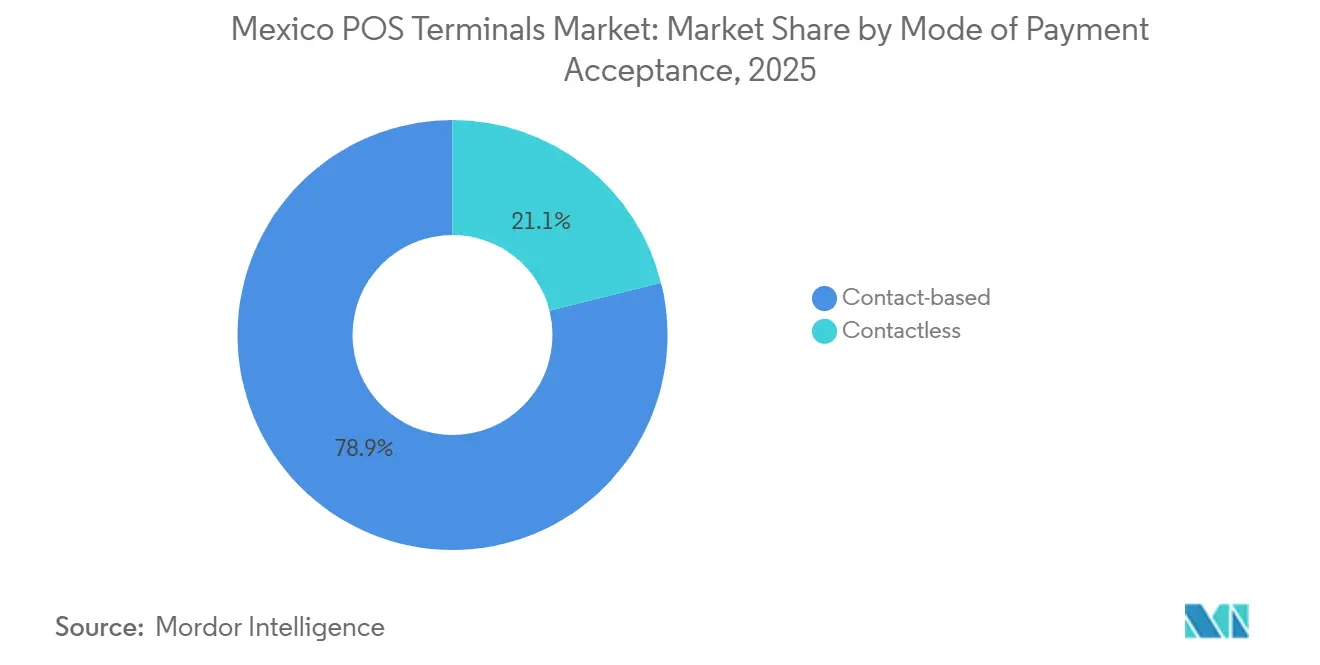
Kontaktbasierte Terminals erfassten 2025 einen Marktanteil von 78,89 % am Markt für POS-Terminals in Mexiko, was den Bestand an älteren Magnetstreifen- und Chip-und-PIN-Geräten widerspiegelt. Die Transaktionsstabilität kommt hochpreisigen Branchen wie Elektronik und Kfz-Service zugute, wo Kunden nach wie vor die PIN-Eingabe bevorzugen. Dennoch stiegen die kontaktlosen Umsätze 2024 dreistellig, nachdem BBVA NFC-Lesegeräte flächendeckend in OXXO-Filialen eingeführt hatte, was die Dynamik zeigt, die subventionierte Rollouts erreichen können. Da kontaktlose Zahlungen schneller abgewickelt werden und etwa 15 % weniger Rückbuchungen aufweisen, betrachten Supermärkte und Schnellrestaurants Upgrades als Durchsatzsteigerung.
Die dem Markt für POS-Terminals in Mexiko zuzurechnende Marktgröße für kontaktlose Geräte wird voraussichtlich mit einer CAGR von 10,18 % wachsen, unterstützt durch die obligatorische PCI PTS v7-Konformität und Mehrnetwerk-Akzeptanzregeln der Nationalen Banken- und Wertpapierkommission. Die AXIUM-Familie von Ingenico und die Victa-Familie von Verifone werden beide mit Dual-Interface-Antennen, biometrischen Modulen und dem Betriebssystem Android 14 ausgeliefert, was Händler für Kundenbindung, Stablecoin-Akzeptanz und Identitätsverifizierung zukunftssicher macht. Da Acquirer ihre Bestände erneuern, werden gemischte Flotten bestehen bleiben; der Wendepunkt hängt von Gerätefinanzierungsprogrammen ab, die die Upgrade-Kosten für Kleinstunternehmer abfedern.


Nach POS-Typ: Mobile Systeme prägen die Händlerwirtschaft
Mobile und tragbare Geräte machten 2025 67,97 % der Installationen aus, dank Aggregatorstrategien, die kostengünstige Kartenlesegeräte mit sofortigem KYC und tagesgleicher Abwicklung bündeln. Das robuste Ultra-Modell von Clip und die Smart-Terminal-Reihe von Mercado Pago veranschaulichen den Schwenk von Dongles zu app-reicher, Android-basierter Hardware, die Bestandsverwaltung und Kreditvergabe ermöglicht. Das Segment wird voraussichtlich eine CAGR von 9,04 % verzeichnen und damit den Gesamtmarkt für POS-Terminals in Mexiko übertreffen, da der Markteintritt von SumUp im Januar 2026 den Preiswettbewerb intensiviert, aber gleichzeitig die Reichweite bei noch bargeldabhängigen KMU vergrößert.
Stationäre Tischgeräte hielten den verbleibenden Anteil von 32,03 %, fest verankert in Lebensmittelketten, Kaufhäusern und Tankstellen, wo Ethernet-Zuverlässigkeit und integrierte Belegdrucker unverzichtbar bleiben. Dennoch ermöglichen Cloud-Geräteverwaltungslösungen wie Ingenico 360 Ferndiagnosen und verringern damit den Servicelevel-Unterschied zu feldaktualisierungsfähigen Mobilgeräten. SoftPOS-Lösungen – Verifone Tap und der AXIUM-Software-Stack – führen ein hardwareloses Modell ein, das kostengünstige mobile Lesegeräte kannibalisieren könnte, obwohl Sicherheitszertifizierung und Händlervertrauen eine weitverbreitete Einführung zu einer längerfristigen Perspektive machen.
Nach Endverbraucherbranche: Volumen im Einzelhandel, Dynamik im Gesundheitswesen
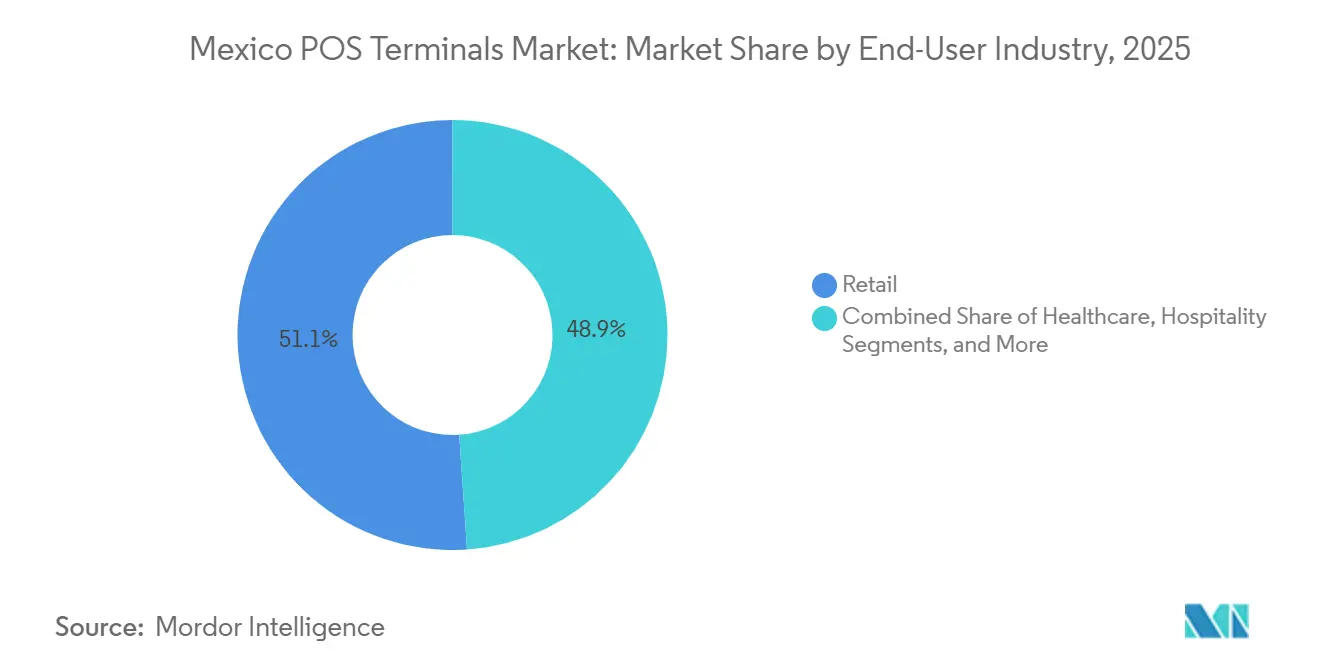
Der Einzelhandel generierte 2025 51,07 % der Transaktionen, gestützt durch dichte Convenience-Store-Netzwerke und landesweite Kaufhausflächen. Banorte beispielsweise erweiterte seinen Acquirer-Bestand im Jahresvergleich um 18 % in unterversorgten Gemeinden, was signalisiert, dass Kartenakzeptanz selbst in stadtnahen Korridoren die Warenkorbgröße steigert. Das Gastgewerbe rüstet vor dem Weltcup auf Tap-to-Pay um, aber das Gesundheitswesen ist die am schnellsten wachsende Branche und wird bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen, da öffentliche Kliniken die Abrechnung digitalisieren und Privatkrankenhäuser POS-Daten mit Patientenakten für Echtzeit-Abrechnungen verknüpfen.
Die dem Gesundheitswesen zuzurechnende Marktgröße für POS-Terminals in Mexiko ist heute noch kleiner, profitiert jedoch von obligatorischen elektronischen Zahlungen für Zuzahlungen und Rezepte. Integrierte Patientenverwaltungslösungen verbessern die Genauigkeit des Umsatzzyklus und reduzieren Abstimmungsverzögerungen. Parallel dazu setzt der pharmazeutische Einzelhandel in Krankenhäusern mobile Lesegeräte ein, um den Bargeldumgang zu reduzieren und Hygiene- und Sicherheitsanforderungen zu stärken. Regulatorische Datenschutzvorschriften erhöhen die Hardwareanforderungen – Tokenisierung, Ende-zu-Ende-Verschlüsselung –, was die Wechselkosten erhöht und Anbieterbeziehungen festigt.

Geografische Analyse
Groß-Mexiko-Stadt, Guadalajara und Monterrey beherbergen rund 40 % des installierten Terminal-Bestands, obwohl sie nur ein Fünftel der Bevölkerung ausmachen, was die städtische Ausrichtung des Marktes für POS-Terminals in Mexiko unterstreicht. Kartentransaktionen beliefen sich landesweit von Juli 2024 bis Juni 2025 auf 10,662 Milliarden Vorgänge im Wert von 6,2 Billionen MXN (335 Milliarden USD), was einem Volumenwachstum von 18,4 % entspricht und den wachsenden digitalen Fußabdruck verdeutlicht. Dennoch macht CoDi weniger als 1 % der täglichen Zahlungsströme aus, was betont, dass die Verfügbarkeit von Infrastruktur keine Akzeptanz garantiert.
Stadtnahe Gürtel erhalten nun konzentrierte Investitionen, wobei Banorte ein Terminalwachstum von 73 % in Gemeinden meldet, die zuvor von Banken unterversorgt waren. Korrespondenzagenten schließen Filiallücken, aber ihre Dichte ist ungleichmäßig: OXXO allein kontrolliert 46 % der Korrespondenzpunkte, was ein geografisches Konzentrationsrisiko schafft. Südliche Bundesstaaten – Oaxaca, Chiapas, Guerrero – hinken sowohl bei der Gerätedurchdringung als auch bei der Kartenausgabe hinterher, stellen jedoch das größte unerschlossene Potenzial dar, wo gebührenfreie Geräteprogramme Millionen von Händlern erschließen könnten. Grenzstaaten an der Grenze zu den Vereinigten Staaten schneiden überdurchschnittlich ab und nutzen den grenzüberschreitenden Handel und die dynamische Währungsumrechnung, um Dollarausgaben anzuziehen.
Die Vorbereitungen für den Weltcup 2026 katalysieren Upgrades in den Austragungsstädten und fördern die Einführung von Multi-Wallet-Akzeptanz, Offline-Fallback und EMV-QR, um 5,5 Millionen erwartete Besucher zu bedienen. Ob sich diese Investitionen in umliegende Stadtteile ausweiten, hängt vom Ausbau der Konnektivität ab, da 19 Millionen Erwachsene noch keinen Internetzugang haben, von denen viele in Gebieten mit hoher Marginalisierung leben. Die Interoperabilitätsaufsicht der Banco de México und die Acquirer-Lizenzierungsstandards der Nationalen Banken- und Wertpapierkommission treiben den Markt weiterhin in Richtung einer breiteren und transparenteren Abdeckung.
Regulatorisches Umfeld
Mexiko reguliert die POS-Akzeptanz über einen Multi-Agentur-Rahmen, angeführt von Banco de Mexico (Banxico) und der Comision Nacional Bancaria y de Valores (CNBV). Gemäß dem Gesetz zur Transparenz und Ordnung von Finanzdienstleistungen legt Banxico Bedingungen für Zahlungsnetzwerkdienste fest, einschließlich gebührenbezogener Regeln, die die Wirtschaftlichkeit des Händlerdiskonts beeinflussen. Ein zentraler Compliance-Ankerpunkt für Acquirer, Zahlungsnetzwerke und Terminalbetreiber ist die gemeinsame Regelung für Redes de Medios de Disposicion (Zahlungskarten- und verwandte Akzeptanznetzwerke), die Teilnehmerpflichten, Regeln zur Gerätenutzung und Erwartungen an operative Transparenz festlegt.
Die Disposiciones de caracter general aplicables a las Redes de Medios de Disposicion wurden zuletzt am 27. April 2026 geändert, was die aufsichtliche Aufmerksamkeit auf Interoperabilität, Transparenz und operative Kontrollen entlang der Akzeptanzkette verstärkt. Parallel betreibt Banxico das SPEI-Echtzeit-Interbanken-Überweisungssystem, das Anwendungsfälle für Sofortüberweisungen unterstützt und Infrastrukturen bereitstellt, die QR- und Konto-zu-Konto-Lösungen neben der Kartenakzeptanz am Point of Sale nutzen können.
Wettbewerbslandschaft
Nichtbankinstitute betreiben 78 % der mehr als 6,3 Millionen bis Dezember 2024 eingesetzten Terminals, was beweist, dass plattformbasierte Modelle die bankzentrierte Distribution übertreffen können. Geschäftsbanken wickeln noch 91,3 % des Kartenwerts ab, verlieren aber Hardware-Marktanteile an Aggregatoren, die Zahlungsakzeptanz mit Kredit, Analysen und Kundenbindung verknüpfen. Der Bestand von Mercado Pago übersteigt 1 Million aktive Geräte, von denen 60 % intelligente, anwendungsbereite Einheiten sind, was die Ökosystembindung vertieft. Clip, das Kleinstunternehmer erschlossen hat, steigt mit API-fähigem Pin Pad und robusten Ultra-Modellen in den Unternehmensbereich auf und umwirbt Unternehmensketten, die ERP-Konnektivität fordern.
Die Verlängerung von Global Payments mit Banamex im Juli 2025 sichert eine Pipeline von 900 Millionen Transaktionen, was zeigt, dass Bankpartnerschaften dort relevant bleiben, wo Tischgeräte-Bestände und Gehaltsabrechnungskunden zusammentreffen. Gleichzeitig drehen sich Weißraum-Schwenks um rein softwarebasierte Akzeptanz: Die SoftPOS-fähige AXIUM-Suite von Ingenico und Verifone Tap wandeln handelsübliche Smartphones in Terminals um, senken Kapitalkosten und könnten die Wirtschaftlichkeit für Kleinhändler neu kodieren. Biometrische Zusatzmodule – Verifones PopID-Gesichts- und Handflächenmodule – versprechen schnelleren Checkout und Identitätssicherheit, doch Zertifizierungs- und Datenschutzhürden könnten die Skalierung verlangsamen.
PCI PTS v7 und obligatorische Mehrnetwerk-Akzeptanzregeln schaffen hohe Fixkosten für die Zertifizierung und begünstigen etablierte Anbieter, die diese über globale Volumina amortisieren können. Dennoch nutzen Aggregatoren agile Software-Stacks, um Funktionen – Ratenzahlungen, Zahlung per Link, geteilte Rechnungen – in einem Tempo weiterzuentwickeln, das Legacy-Acquirer selten erreichen. Das Wettbewerbsschachbrett dreht sich daher eher um die Breite des Ökosystems als allein um die Gerätezahlen, was datenreiche Plattformen in die Position bringt, die nächste Welle der Händlerakzeptanz im Markt für POS-Terminals in Mexiko zu erfassen.
Marktführer im Bereich POS-Terminals in Mexiko
Ingenico Mexico SA De CV
Verifone Systems Inc.
PAX Technology Limited
Diebold Nixdorf Incorporated
BBPOS Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der größte Spielraum liegt bei der erstmaligen Akzeptanz durch Kleinst- und Kleinhändler sowie in stadtnahen und südlichen Bundesstaaten, in denen die Terminaldurchdringung und formelle Bankbeziehungen hinter dem nationalen Durchschnitt zurückbleiben. Gleichzeitig zeigt der Markt bereits eine Plattform-Skalierungsdynamik: Aggregatoren und Nichtbank-Institutionen machen einen großen Anteil der eingesetzten Terminals aus (78 % der über 6,3 Millionen Terminals, Stand Dezember 2024). Das Wirtschaftsministerium leitete im Dezember 2025 ein Programm mit Visa, BBVA und Santander, um 1 Million KKMU vor der Weltmeisterschaft 2026 mit kostenlosen Geräten auszustatten, wodurch ein großer, zeitlich begrenzter Bereitstellungstrichter entsteht, der Einstiegsklasse-Mobil- und Portable-Terminals sowie ein reibungsarmes Onboarding unterstützt.
Technologische Chancen konzentrieren sich auf Upgrades im Zusammenhang mit Sicherheit und Gerätemanagement. Anbieter treiben Android-basierte, anwendungsfähige Terminals und Cloud-Tools voran, die die Kosten für den Außendienst senken und wertschöpfende Apps (Inventar, Loyalty, digitale Belege und eingebettete Kreditvergabe) ermöglichen. Jüngste Anbieteraktivitäten, darunter Ingenicos Zusammenführung der AXIUM-Familie mit der Ingenico 360 Cloud-Management-Plattform sowie PAX' Weiterentwicklung von PCI PTS v7-fähigen Android-SmartPOS-Geräten, deuten auf verwaltete, softwarezentrierte Gerätebestände hin. Dieser Trend erhöht die Nachfrage nach Remote-Gerätelebenszyklusdiensten, Multi-Wallet-Akzeptanz und Betrugsbekämpfungsfunktionen, was Händlern hilft, Betrugsbedenken zu begegnen und zugleich die digitalen Checkout-Optionen zu erweitern.
Aktuelle Branchenentwicklungen
- Mai 2026: PAX Technology stellte auf der National Restaurant Association Show restaurantorientierte Zahlungs- und POS-Lösungen vor, darunter die PIN-Pads A360 und A380. Die Einführung richtet sich an Gastronomieformate, die schnelles Checkout, Tischservice-Workflows und Mehrspur-Bereitstellungen priorisieren, und erhöht den Wettbewerbsdruck bei Smart-Terminal- und PIN-Pad-Erneuerungszyklen.
- Februar 2026: Ingenico brachte die Zahlungsgerätefamilie AXIUM zusammen mit der Cloud-Plattform Ingenico 360 auf den Markt und kombinierte Android-basierte Terminals mit zentralisiertem Flottenmanagement. Das Update unterstützt die Bereitschaft für großflächige Rollouts bei Acquirern und Aggregatoren, indem es Geräteprovisionierung, Updates und Überwachung vereinfacht, mit Sicherheitsstandards wie PCI PTS v7.
- April 2024: Banca Afirme führte cloudbasierte Ingenico-Lösungen ein, die Gerätemanagement und digitale Beleg-Dienste abdecken. Der Einsatz auf Bankebene deutete auf eine wachsende Nachfrage nach verwalteten Terminalbeständen und wertschöpfenden Checkout-Diensten hin und verschob die Beschaffung von eigenständiger Hardware zu wiederkehrenden Software- und Betriebsebenen rund um POS-Flotten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus POS-Terminal-Hardware, die in Mexiko zur Annahme von persönlichen Karten- und digitalen Wallet-Zahlungen an Händlerstandorten verwendet wird, einschließlich stationärer Thekengeräte sowie portabler oder mobiler Geräte.
Ausgeschlossener Umfang: Wir schließen reine POS-Software-Abonnements, Zahlungsgateway-Gebühren und ATM-Hardware aus, da diese keine POS-Terminalgeräte-Umsätze darstellen.
Übersicht der Segmentierung
- Nach Zahlungsannahmemodus
- Kontaktbasiert
- Kontaktlos
- Nach POS-Typ
- Stationäre Point-of-Sale-Systeme
- Mobile und tragbare Point-of-Sale-Systeme
- Nach Endverbraucherbranche
- Einzelhandel
- Gastgewerbe
- Gesundheitswesen
- Transport und Logistik
- Sonstige Endverbraucherbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung bildet die Grundlage des Modells, indem sie den Nachfragehintergrund, politische Signale und Adoptionsbeschränkungen in Mexiko bestätigt. Wir nutzten öffentliche Quellen wie Publikationen der Banco de Mexico, INEGI-Geschäfts- und Einzelhandelsstatistiken, den World Bank Global Findex und OECD-Indikatoren zur digitalen Wirtschaft, um Zahlungsverhalten und Formalisierungstrends zu verstehen.
Wir überprüften außerdem breitere Akzeptanz- und Regulierungssignale aus Quellen wie den BIS-Zahlungsstatistiken, mexikanischen Steuer- und Rechnungsstellungsrichtlinien der Regierung sowie relevanten Standard-Updates aus Materialien des PCI Security Standards Council. Um die Richtung bei Geräte-Rollouts zu verankern, nutzten wir Jahresberichte, Investorenpräsentationen und vertrauenswürdige Presseberichte über Händler-Acquiring und Terminal-Bereitstellung, ergänzt durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Patentdatenbank zur Überprüfung des Produktzyklus-Timings. Diese Liste ist nur beispielhaft, und es wurden auch andere öffentliche und kostenpflichtige Quellen konsultiert, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden verwendet, um zu bestätigen, was Terminalkäufe in Mexiko antreibt, einschließlich Austauschauslöser, Entwicklung des durchschnittlichen Verkaufspreises und die Aufteilung zwischen stationären und portablen Bereitstellungen. Wir sprachen mit Teilnehmern aus dem gesamten Händler-Acquiring-Ökosystem, Gerätevertriebspartnern, Großhändlern und auf KMU fokussierten Dienstleistern in ganz Mexiko, und das Feedback wurde genutzt, um die Adoptionsgeschwindigkeit und eine realistische Umwandlung von Lieferungen in installierten Bestand anzupassen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 17 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Akteure: 20 % | Manager: 56 % |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-Down-Ansatz, der die Terminalausgaben in Mexiko aus der adressierbaren Händlerbasis und der Intensität der elektronischen Zahlungsakzeptanz rekonstruiert, was dann über Ersatzzyklen und Expansionsbedarf in Gerätenachfrage übersetzt wird. Danach überprüfen wir die Ergebnisse mit selektiven Bottom-Up-Näherungen, wie Kanal-Feedback zu typischen Stückvolumina nach Händlergrößenklasse und stichprobenbasierten ASP-mal-Volumen-Berechnungen für wichtige Gerätekategorien, was hilft, die Untererfassung in informellen Segmenten zu korrigieren.
Zu den wichtigsten Modell-Eingaben gehörten das Tempo der Einführung elektronischer Zahlungen, das Wachstum der Händlerakzeptanz, Upgrades zur Kontaktlos-Aktivierung, typisches Terminal-Ersatz-Timing (für Compliance und Verschleiß) sowie die Verschiebung hin zu portablen Geräten im Außendienst und bei Kleinsthändlern. Wir verfolgten außerdem die Preisrichtung anhand von Importmix-Signalen und interviewbasierten ASP-Bandbreiten, da kostengünstige Lesegeräte und Bündelpreise den Durchschnitt nach unten ziehen können, selbst wenn die Stückvolumina steigen. Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Ausblick unterschiedliche Wege für Interbankenentgelt- und Händlergebührendruck, den Ausbau der Konnektivität und großveranstaltungsgetriebene Akzeptanzschübe, die Bereitstellungszeiträume verkürzen, widerspiegeln kann.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden gegen unabhängige Signale gegengeprüft, einschließlich der Konsistenz zwischen impliziertem Gerätebedarf und beobachtetem Wachstum der Händlerakzeptanz, und dann auf ungewöhnliche Sprünge bei ASP- oder Adoptionsannahmen überprüft. Wenn die Zahlen unstimmig erscheinen, überprüfen wir die Treiber erneut, kontrollieren die Quelldaten erneut und kontaktieren relevante Interviewpartner erneut, um zu bestätigen, ob eine Veränderung real ist oder ein Datentiming-Problem darstellt.
Vor der Freigabe überprüft ein weiterer Analyst die Logik, Einheiten und Umrechnungen von Anfang bis Ende, damit sich keine Fehler in die endgültigen Gesamtwerte einschleichen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis das Bereitstellungsverhalten, Regulierungserwartungen oder die Preisgestaltung verändert. Kurz vor der Lieferung wird ein letzter Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen in der Darstellung und im Modell berücksichtigt sind.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den mexikanischen POS-Terminal-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für mexikanische POS-Terminals können weit voneinander abweichen, da jede Quelle unterschiedlich definiert, was als Terminalumsatz zählt und wie schnell die installierte Basis voraussichtlich aufgerüstet wird. Das gewählte Jahr, das Timing der Währung und ob das Modell auf Lieferungsproxys oder auf Akzeptanznachfragesignale setzt, beeinflussen ebenfalls die endgültige Zahl.
Prüfungen des Wachstums der installierten Basis, Indikatoren zur Händlerakzeptanz und interviewvalidierte ASP-Bandbreiten sind die Belege, die Mordor Intelligence auf einen mexikospezifischen Gerätumsatzpool fokussiert halten, statt auf eine breitere Gesamtsumme des Zahlungsökosystems. Unterschiede entstehen meist dadurch, dass nur intelligente Zahlungsterminals gezählt werden, Software- und Verarbeitungsumsätze eingemischt werden, oder eine einzige Preiskurve angewendet wird, ohne stationäre und portable Geräte sowie Kontaktlos-Upgrade-Zyklen zu trennen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,72 Mrd. USD (2025) | |
| Branchenanalysten-Kurzbericht A | 1,00 Mrd. USD (2025) | Scheint eine engere Gerätedefinition und einen Lieferungs- oder Installierte-Basis-Proxy zu verwenden, was höherwertige stationäre Bereitstellungen und Mehrspur-Einzelhandelsrollouts unterzählen kann. |
| Zusammenfassung der Zahlungsstudie B | 1,57 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und spiegelt möglicherweise eine Zahlungsprogramm-Perspektive wider, was Preis- und Adoptionsannahmen verschieben kann, wenn Geräteersatzzyklen nicht explizit modelliert werden. |
Die Streuung der Zahlen erklärt sich hauptsächlich durch Umfangsgrenzen und Timing-Entscheidungen sowie durch die Behandlung von Preisgestaltung und Ersatzverhalten. Mit klaren Regeln zur reinen Gerätezählung, praktischen Nachfrageprüfungen und wiederholbaren Umrechnungen von Akzeptanzwachstum zu Terminalausgaben bleibt unsere Schätzung nachvollziehbar und leichter mit realen Marktsignalen abzustimmen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird die Akzeptanz elektronischer Zahlungen in Mexiko bis 2031 sein?
Der Markt für POS-Terminals in Mexiko wird bis 2031 voraussichtlich 2,81 Milliarden USD bei einer CAGR von 8,37 % erreichen, was anhaltende Geräte-Rollouts und regulatorische Kostenerleichterungen widerspiegelt.
Welcher Terminal-Formfaktor wächst am schnellsten?
Mobile und tragbare Lesegeräte führen das Wachstum an und werden voraussichtlich mit einer CAGR von 9,04 % wachsen, da Aggregatoren kostengünstige, Android-basierte Geräte an Kleinstunternehmer verteilen.
Welche Vorschriften könnten die Händlerwirtschaft kurzfristig am stärksten umgestalten?
Geplante Interbankenentgeltobergrenzen von 0,3 % für Debit- und 0,6 % für Kredittransaktionen würden die Akzeptanzkosten für Händler mit niedrigen Transaktionsbeträgen erheblich senken, sofern sie 2026 in Kraft treten.
Warum ist das Gesundheitswesen für eine rasche Terminal-Einführung gerüstet?
Öffentliche Mandate für die elektronische Einziehung von Zuzahlungen und das Bestreben privater Krankenhäuser, Zahlungen mit Patientenakten zu integrieren, unterstützen eine CAGR von 11,23 % bis 2031.
Sind rein softwarebasierte SoftPOS-Lösungen bereit, Hardware-Lesegeräte zu ersetzen?
SoftPOS ist für Tap-on-Phone in Mexiko zertifiziert, aber Händlervertrauen und Gerätefragmentierung bedeuten, dass es dedizierte mobile Terminals ergänzen, nicht sofort ersetzen wird.
Wie wird der FIFA-Weltcup 2026 die Bereitstellung beeinflussen?
Ein Zustrom von 5,5 Millionen Besuchern beschleunigt Upgrades in den Austragungsstädten, insbesondere durch die Hinzufügung von kontaktloser und Multi-Wallet-Unterstützung in Einzelhandels-, Gastgewerbe- und Transporteinrichtungen.
Seite zuletzt aktualisiert am:



