
Marktgröße und Marktanteil für Medizinischen Schaumstoff
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 35.18 Milliarden US-Dollar |
| Marktgröße (2031) | 49.51 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
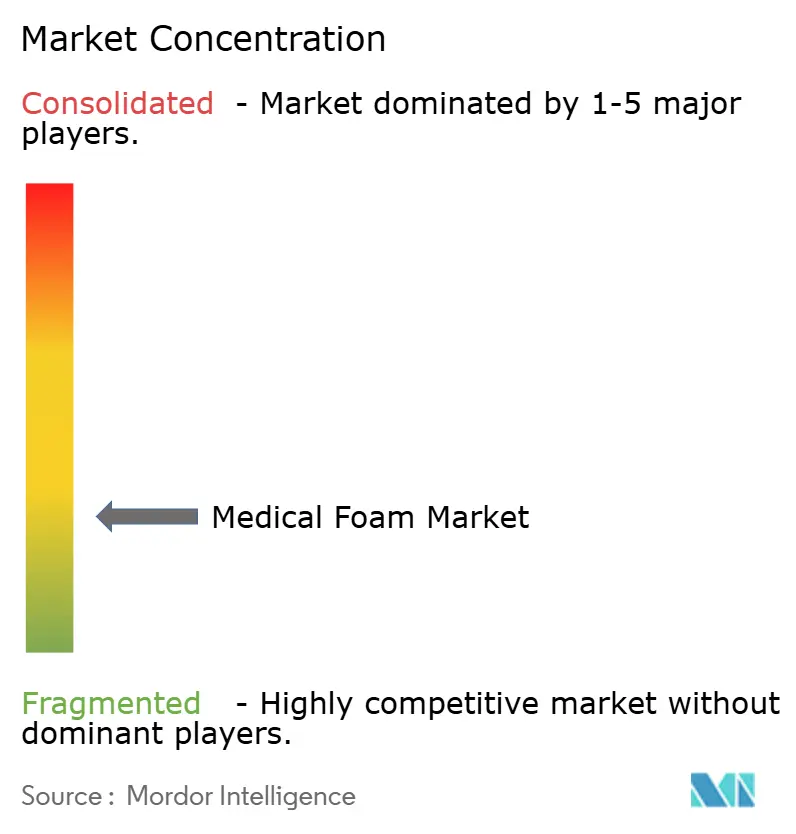
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Medizinischen Schaumstoff von Mordor Intelligence
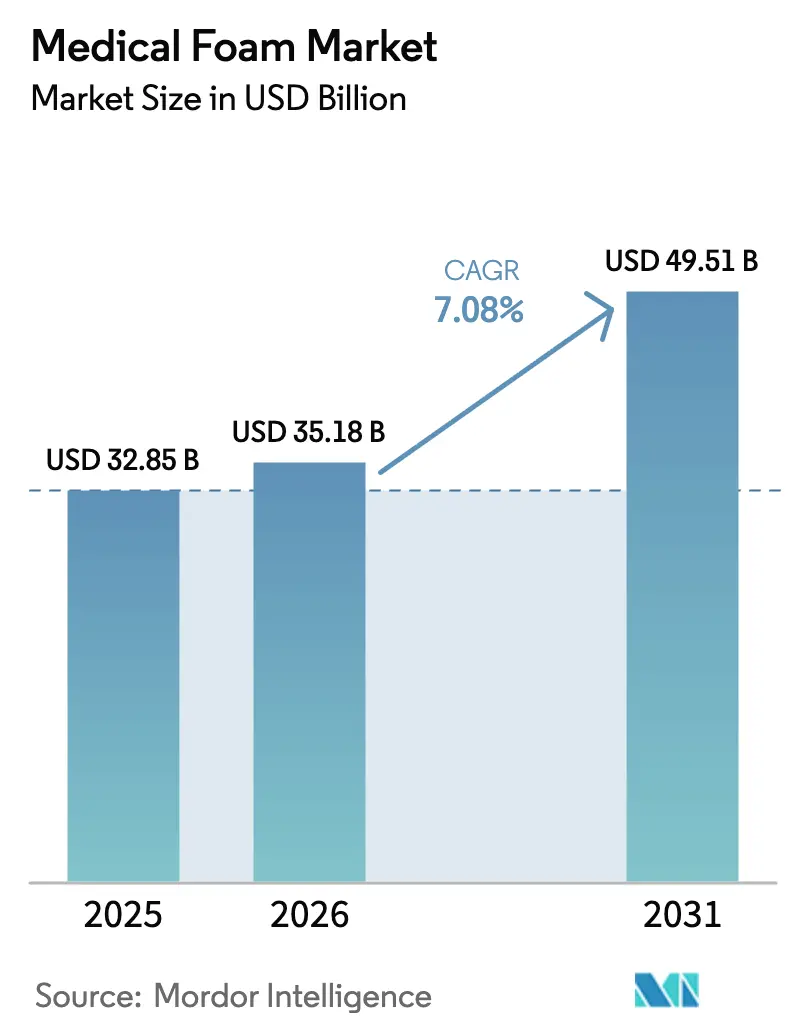
Die Marktgröße für Medizinischen Schaumstoff wurde 2025 auf USD 32,85 Milliarden geschätzt und soll von USD 35,18 Milliarden im Jahr 2026 auf USD 49,51 Milliarden bis 2031 wachsen, bei einer CAGR von 7,08 % während des Prognosezeitraums (2026–2031).
Eine widerstandsfähige Nachfragedynamik trägt zu diesem Wachstumspfad bei, angeführt von Polyurethan-Qualitäten, die 2024 einen Anteil von 59,66 % am Umsatz ausmachten, während Polyolefin-Qualitäten auf der Grundlage von Kreislaufwirtschaftsinitiativen mit einer CAGR von 10,12 % expandieren. Die demografische Alterung verbreitert kontinuierlich die Nutzerbasis für druckentlastende Bettsysteme, fortschrittliche Wundverbände und Polsterungssysteme, die auf Hochleistungsschaumstoffe angewiesen sind. Flexible Formulierungen dominieren den täglichen Bedarf in Krankenhäusern und der Langzeitpflege, während Sprühtechnologien individuelle Anpassungsmöglichkeiten in der Prothetik und Orthetik eröffnet haben. Regulatorische Anreize zur Infektionskontrolle in Verbindung mit der temperaturkontrollierten Arzneimittelverteilung halten die Nachfrage nach sterilen und isolierten Verpackungsschaumstoffen auf einem hohen Niveau.
Wesentliche Erkenntnisse des Berichts
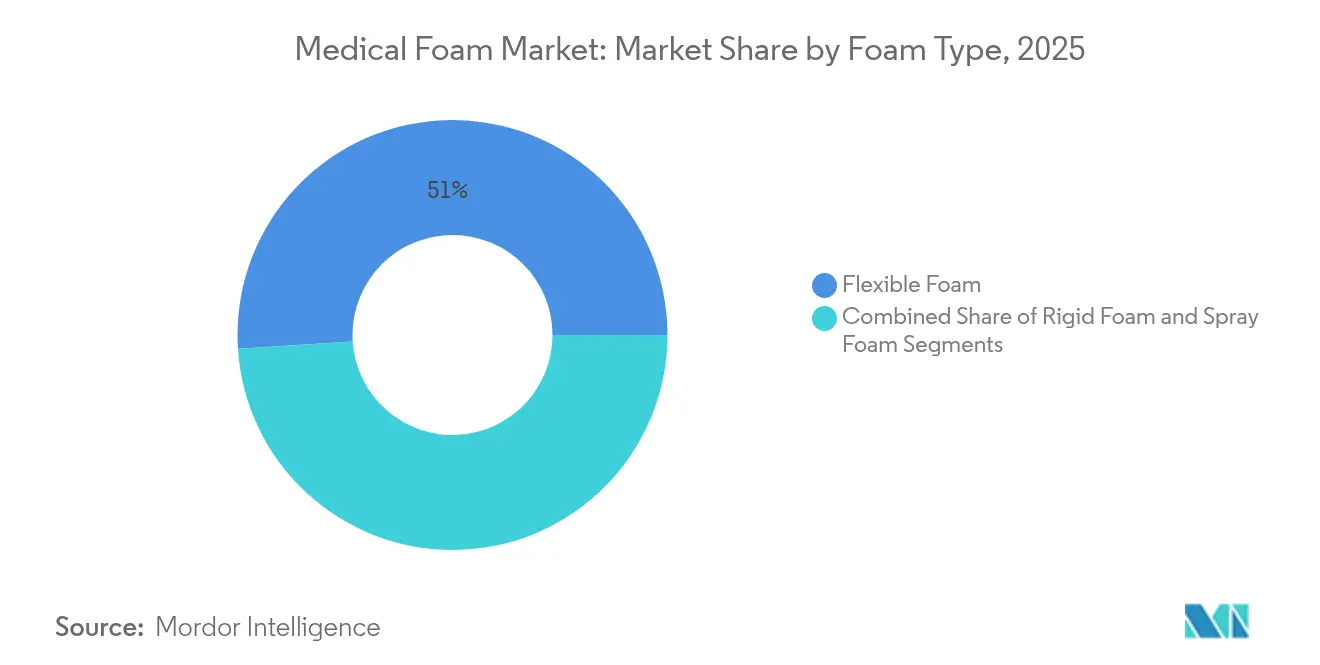
- Nach Schaumstofftyp führten flexible Schaumstoffe mit einem Marktanteil von 51,02 % am Markt für Medizinischen Schaumstoff im Jahr 2025, während Sprühschaumstoffe bis 2031 eine CAGR von 8,62 % erzielen sollen.
- Nach Produkt erfasste Polyurethan 59,05 % der Marktgröße für Medizinischen Schaumstoff im Jahr 2025; Polyolefin-Qualitäten sollen zwischen 2026 und 2031 mit einer CAGR von 9,71 % wachsen.
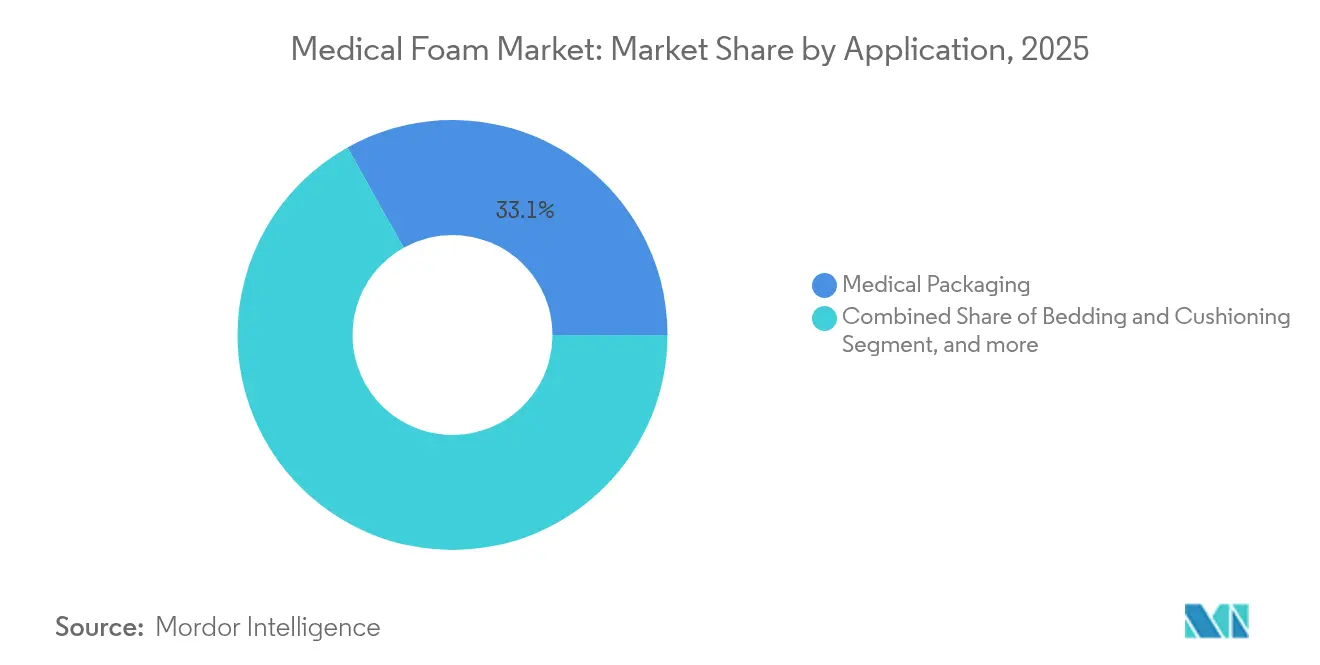
- Nach Anwendung hielt Medizinische Verpackung 2025 einen Umsatzanteil von 33,12 %, und Prothetik & Wundversorgung schreitet mit einer CAGR von 11,74 % bis 2031 voran.
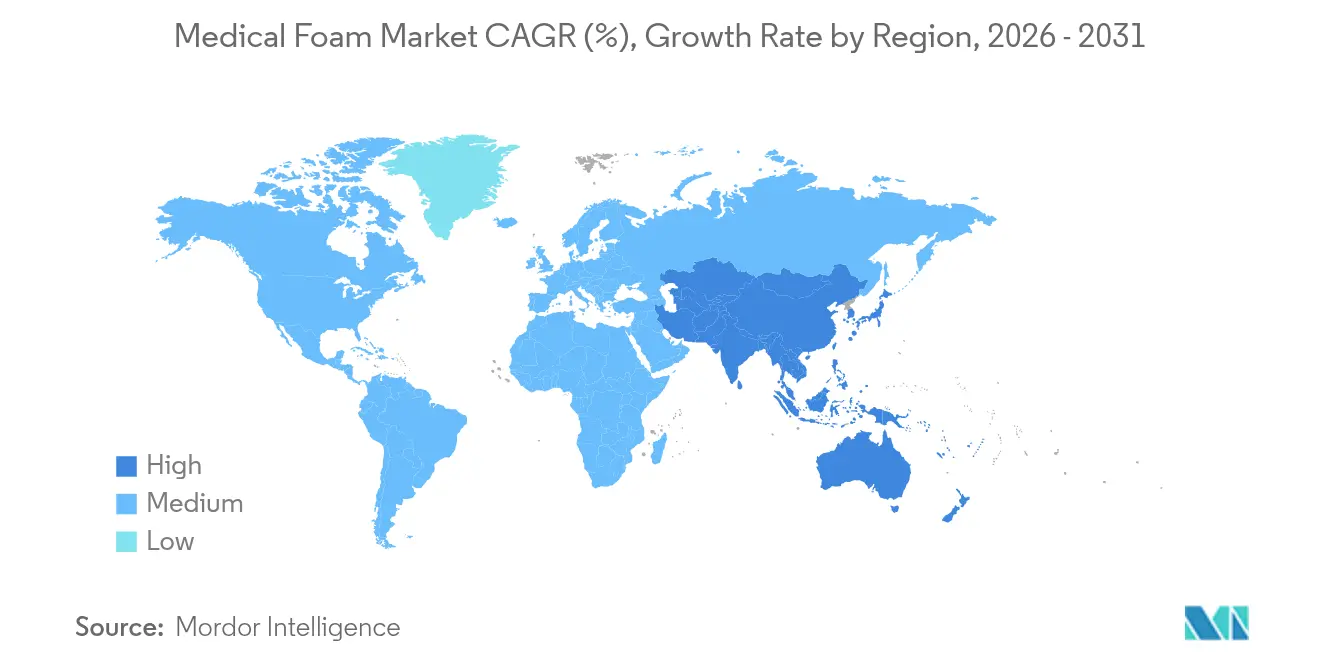
- Nach Geografie befehligte Nordamerika 33,21 % des Umsatzes im Jahr 2025, während Asien-Pazifik mit einer CAGR von 9,28 % bis 2031 das schnellste Wachstumstempo verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Medizinischen Schaumstoff-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Wachsende ältere Bevölkerung und Prävalenz chronischer Krankheiten | +1.8% | Global, mit stärkstem Einfluss in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung von Schaumstoffen in medizinischer Qualität für sterile Verpackungen | +1.2% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Boom im Bereich häusliche Gesundheitsversorgung treibt Nachfrage nach druckentlastender Bettwäsche an | +1.5% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für fortschrittliche Wundversorgungsmaterialien | +0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestütztes Design von Schaumstoff-Mikrozellenstrukturen für personalisierte Prothesen | +0.7% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Pharmazeutische Kühlkettenvorgaben für wiederverwendbare kryogene Schaumstoff-Versandbehälter | +0.6% | Global, mit Schwerpunkt auf entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende ältere Bevölkerung und Prävalenz chronischer Krankheiten
Polyurethan-Verbände reduzieren die Häufigkeit von Druckgeschwüren um 35 % im Vergleich zu herkömmlichen Mullkompressen, was die Krankenhausverweildauer und die Nachsorgekosten senkt. Ältere Patienten weisen Druckgeschwür-Raten von 10–25 % auf, was Krankenhäuser und ambulante Pflegedienste dazu veranlasst, Matratzen zu priorisieren, die die Last wirksam umverteilen. Die Medicare-Abdeckungsbestimmungen L38902 und L37166 erstatten fortschrittliche Schaumstoffverbände und stärken die Akzeptanz in der Langzeitpflege und in ambulanten Einrichtungen.[1]Zentren für Medicare- und Medicaid-Dienste, "Lokale Deckungsbestimmung für chirurgische Verbände L38902," cms.gov Die demografische Alterung schafft daher einen mehrjährigen Volumenspielraum für Anbieter, die Bett-, Sitz- und Fersenschutzprodukte in verschiedenen Pflegeumgebungen liefern.
Schnelle Einführung von Schaumstoffen in medizinischer Qualität für sterile Verpackungen
ISO 11607-1:2019 schreibt vor, dass Materialien terminal sterilisierte Geräte bis zum Verwendungspunkt schützen müssen, was Schaumstoffe mit geschlossenen Zellen und reproduzierbarer mikrobieller Barriereleistung begünstigt.[2]ISO, "ISO 11607-1:2019 Verpackungen für terminal sterilisierte Medizinprodukte," iso.org Pharmazeutische Kühlkettennetze benötigen gleichzeitig eine Isolierung, die 2–8 °C-Profile aufrechterhält. Die TailorTemp-Lösung von DS Smith hält Temperaturbereiche 36 Stunden lang aufrecht und reduziert CO₂-Emissionen um 40 % gegenüber expandiertem Polystyrol, was zeigt, wie Design Leistung und Nachhaltigkeit vereinen kann (dssmith.com). Die Nachfrage erstreckt sich von orthopädischen Implantaten bis hin zu Kardiologie-Sets, bei denen Schwingungsdämpfung, Stichfestigkeit und einfache Sterilisation wichtig sind.
Boom im Bereich häusliche Gesundheitsversorgung treibt Nachfrage nach druckentlastender Bettwäsche an
Kostendämpfungsmaßnahmen begünstigen die Verlagerung der Genesung in das häusliche Umfeld, wo langlebige Medizinprodukte den Sicherheitsstandards von Krankenhäusern entsprechen müssen. Mehrlagige Viskoelastikschaum-Kerne entlasten den Auflagedruck, während atmungsaktive Decklagen ein angenehmes Mikroklima aufrechterhalten. Sensorintegrierte Schaumstoffe ermöglichen eine Druckmessung in Echtzeit; Untersuchungen zeigen, dass adaptive Prothesenschäfte, die sich über Smartphone-Apps automatisch anpassen, die Tragetoleranz im Alltag verbessern.[3]Yun Lee et al., "Adaptive Schaftdrucksysteme für Unterschenkelprothesen," Nature Publishing, nature.com Erstattungsrahmen klassifizieren solche Oberflächen als medizinisch notwendig, wenn Risikofaktoren Schwellenwerte überschreiten, und sichern so einen kontinuierlichen Beschaffungszyklus bei ambulanten Pflegediensten.
Staatliche Anreize für fortschrittliche Wundversorgungsmaterialien
Lokale Deckungsbestimmungen und der Ärztehonorarzeitplan erstatten chirurgische Verbände, die klinische Wirksamkeit nachweisen, und schaffen Anreize für die Beschaffung moderner Polyurethan-Verbundwerkstoffe. Die FDA-Gerätezulassungswege bleiben klar: EXEM FOAM hat kürzlich eine Bestimmung zur aufsichtsbehördlichen Prüfungsdauer erhalten, was vorhersehbare Marktzugangswege verdeutlicht. Qualitätsprogramme von Krankenhäusern, die auf niedrigere Infektionsraten abzielen, betonen jetzt Einweg-Schaumstoffverbände ohne Haftung, die Exsudat verwalten und Verbandswechsel minimieren.
Analyse der Hemmnisse-Auswirkungen auf den Medizinischen Schaumstoff-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Volatile Isocyanat- und Polyolpreise | -1.1% | Global, mit stärkstem Einfluss in Produktionsregionen | Kurzfristig (≤ 2 Jahre) |
| Strenge VOC- und Phthalat-Emissionsvorschriften | -0.8% | Nordamerika und Europa, mit globaler Ausweitung | Mittelfristig (2–4 Jahre) |
| PFAS-Prüfung von "Ewigkeitschemikalien" bei fluorierten Schaumstoffzusätzen | -0.6% | Nordamerika und Europa, mit globalen regulatorischen Folgewirkungen | Mittelfristig (2–4 Jahre) |
| Recycling-Engpässe bei Mehrkomponenten-Medizinschaumstoffen | -0.4% | Global, mit Schwerpunkt auf entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Isocyanat- und Polyolpreise
Toluoldiisocyanat und Methylendiphenyldiisocyanat sind die Grundlage der meisten medizinischen Polyurethanschaumstoffe und folgen den Schwankungen der Erdölpreise, was die Margen belastet, wenn Vertragspreise der Rohstoffinflation hinterherhinken. Hersteller sichern das Risiko durch Mehrlieferanten-Strategien und Bioinhalt-Initiativen ab, die die Rohstoffbasis weg von fossilen Ausgangsstoffen diversifizieren.
Strenge VOC- und Phthalat-Emissionsvorschriften
Die Dänische Umweltschutzbehörde hat Dimethylformamid und verwandte Verbindungen in Verbraucherschaumstoffen auf Niveaus gefunden, die strengere Grenzwerte erfordern. Die Verbraucherproduktvorschriften Kaliforniens legen VOC-Obergrenzen fest und schaffen toxische Zusatzstoffe ab, was Formulierer zu wassergeblasenen oder CO₂-geblasenen Systemen drängt. Die chemische Emissionsprüfung nach ASTM D8142-17e1 erhöht die Laborkosten und verlängert die Produktentwicklungszyklen. Insgesamt erhöhen diese Vorschriften die Compliance-Ausgaben, fördern aber sicherere Endverwendungsbedingungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Medizinischen Schaumstoff-Marktes
Nach Schaumstofftyp:
Dominanz flexibler Schaumstoffe und Dynamik im Sprühschaumstoff-SegmentFlexible Qualitäten hielten 2025 einen Umsatzanteil von 51,02 %, was den weit verbreiteten Einsatz in Krankenhausmatratzen, OP-Tischauflagen und Wundverbänden widerspiegelt, bei denen Konturanpassung von größter Bedeutung ist. Die wachsende Nachfrage im Bereich häusliche Gesundheitsversorgung sichert stabile Volumina, während schrittweise Gewinne aus dem Trend zur Sensorintegration in Schaumstoffe der nächsten Generation stammen. Sprühtechnologien machten einen kleineren Basisanteil aus, sollen aber mit einer CAGR von 8,62 % wachsen, da tragbare Applikatoren und Zweikomponenten-Chemien es Klinikern ermöglichen, In-situ-Liner und maßgeschneiderte Gliedmaßenschäfte zu gießen. Die wachsende Vertrautheit der Anwender, schnellere Aushärtung und Varianten mit geringeren flüchtigen Emissionen beschleunigen ihre Durchdringung in Orthesen-Labors und an Anpassungspunkten.
Innovationszyklen begünstigen Sprühschaumstoffe mit blockierten Isocyanatsystemen, die Arbeitsplatzgefahren beseitigen und Hautkontakt bei Raumtemperatur ermöglichen. Investitionen der Rohstofflieferanten in die Anlagerschulung verbreitern die Installationsbasis und unterstützen den Markteintritt in ambulanten Zentren. Starre Schaumstoffe bleiben indessen unverzichtbar, wo dimensionale Stabilität wichtiger ist als Flexibilität, beispielsweise in Bildgebungsgerätgehäusen oder Kaltkettenpaletten-Versandbehältern. Das Volumenwachstum folgt jedoch der gesamten Gerätefertigungsleistung, anstatt ein bahnbrechendes Wachstum zu zeigen.


Nach Produkt:
Polyurethan-Dominanz mit Nachhaltigkeitspotenzial bei PolyolefinPolyurethan behielt 2025 eine Umsatzkontrolle von 59,05 % und bestätigt seine Rolle als Standard-Polymermatrix sowohl für flexible als auch für starre Gesundheitsschaumstoffe. Die Baymedix-Reihe von Covestro veranschaulicht, wie maßgeschneiderte Isocyanatchemie sowohl atmungsaktive Stützfolien als auch hydrophile Polsterkerne liefert, die die Exsudataufnahme beschleunigen. Hohe regulatorische Vertrautheit, einfache Sterilisation und fein abgestimmte Härtungsgrade sichern die Formulierungspräferenz bei OEMs.
Polyolefin-Schaumstoffe expandieren jedoch mit einer CAGR von 9,71 %. Ihr Fehlen von Weichmachern, die intrinsische Recyclingfähigkeit und das Dichtereduzierungspotenzial stimmen mit den Nachhaltigkeitscharten der Krankenhäuser überein. Aufkommende Batch-Schaum-Prozesse können jetzt medizinische Reinheit ohne Nachschaum-Laminate erreichen und ebnen den Weg für die Verwendung in sterilen Verpackungseinsätzen und pädiatrischen Positionierungshilfen. Polystyrol und PVC behalten Nischenrollen, wo Steifigkeit oder Klarheit unverzichtbar sind, obwohl die Volumenaussichten angesichts der Umweltprüfung bescheiden bleiben.
Nach Anwendung:
Verpackungsumfang und Beschleunigung in der ProthetikSterile und temperaturkontrollierte Logistik hielt den Verpackungsanteil 2025 bei 33,12 %. Strenge Barriere-, Partikel- und Thermoschock-Benchmarks sichern eine wiederkehrende Nachfrage nach gestanzten Einsätzen, Flaschenteilern und Impfstoffversandbehältern. Das Wachstum moderiert sich entsprechend der Gesamtleistung der pharmazeutischen Produktion, doch Produktiterationen, die Recyclingfähigkeit mit Falltest-Belastbarkeit kombinieren, halten die Wertrealisierung aufrecht.
Umgekehrt führen Prothetik und Wundversorgung die Expansion mit einer CAGR von 11,74 % an, da patientenspezifische Lösungen an Bedeutung gewinnen. Mehrzonenschaumstoffe ermöglichen es Prothetikern, den Durometer über Schäfte hinweg zu modulieren und den Komfort des Residualgliedmaßes zu verbessern. Im Wundmanagement kontrolliert offenzelliges Polyurethan mit ionischer Silberimprägnierung die Biobelastung und erhält gleichzeitig die Wasserdampfdurchlässigkeit, was verlängerte Tragedauern ermöglicht, die den Pflegeaufwand reduzieren. Diese Ergebnisse stärken den klinischen Wechsel von herkömmlichen Mullkompressen zu fortschrittlichen Schaumstoffen und fördern einen robusten Ersatzzyklus.
Geografische Analyse
Medizinischer Schaumstoff-Markt in Nordamerika
Nordamerika hält mit einem Umsatzanteil von 33,21 % die Führungsposition, gestützt auf integrierte chemische Lieferketten, Cluster der Gerätehersteller und Erstattungsmechanismen, die klinische Wirksamkeit honorieren. Die Medicare-Abdeckung für fortschrittliche Wundverbände und therapeutische Matratzen sichert planbare Einkaufsbudgets. Multinationale Unternehmen unterhalten Produktionsstandorte in den Vereinigten Staaten und Kanada und gewährleisten so eine schnelle Auftragserfüllung sowie regulatorische Konformität.
Medizinischer Schaumstoff-Markt in Europa
Europa entspricht Nordamerika in Bezug auf technische Standards, übertrifft es jedoch in der Intensität der Umweltpolitik. Die bevorstehende Verpackungs- und Verpackungsabfallverordnung verpflichtet Medizinproduktehersteller dazu, Recyclingfähigkeit in die Produktlebenszyklen zu integrieren – eine Entwicklung, die Chancen für Polyolefin-Lösungen mit geringer Dichte eröffnet. Regionale Gesundheitssysteme bevorzugen Kosteneffektivitätsstudien; daher erzielen Anbieter, die eine reduzierte Verbandswechselhäufigkeit oder kürzere Rehabilitationszeiten nachweisen, Vorteile bei Ausschreibungen.
Medizinischer Schaumstoff-Markt in APAC, MEA und Südamerika
Asien-Pazifik verzeichnet ein Wachstum von 9,28 % CAGR, angetrieben durch Kapazitätserweiterungen in regionalen Polyurethanwerken, die Lieferzeiten verkürzen und Importkosten senken. Programme zur Modernisierung öffentlicher Krankenhäuser in China und Indien lenken Investitionen in druckentlastende Bettsysteme und Kits für die Unterdruck-Wundtherapie – beides schaumstoffintensive Kategorien. Die Regierungen fördern gleichzeitig die lokale Beschaffung, um die Widerstandsfähigkeit der Lieferketten zu stärken, was Rohstofflieferanten dazu veranlasst, Propylenglykol- und Polyolanlagen in der Region zu errichten dow.com. Der Nahe Osten & Afrika sowie Südamerika sind noch in einem frühen Entwicklungsstadium, aber vielversprechend – mit Krankenhausbau-Pipelines und regulatorischen Reformen, die in den kommenden Jahren die Grundlage für eine schnellere Einführung fortschrittlicher Pflegematerialien legen.

Regulatorisches Umfeld
Medizinische Schäume, die in Geräten, Wundverbänden und Schutzverpackungen eingesetzt werden, unterliegen den Qualitäts- und Validierungsregelungen für Medizinprodukte und werden nicht als eigenständige Materialkategorie reguliert. Ein zentraler Bezugspunkt ist die US-FDA Quality Management System Regulation (QMSR) gemäß 21 CFR Part 820, die am 2. Februar 2026 in Kraft trat und die US-amerikanischen Qualitätsmanagementanforderungen mit ISO 13485:2016 harmonisiert. Der Anwendungsbereich umfasst Design, Herstellung, Verpackung, Kennzeichnung, Lagerung, Installation und Wartungstätigkeiten, die Schaumstoffkomponenten und -baugruppen betreffen.
Parallel dazu berufen sich globale OEM-Qualifizierungen und Lieferantenaudits häufig auf ISO 13485:2016, was die Dokumentations- und Prozesskontrollanforderungen für Schaumstoffverarbeiter und Reinraumfertigungsspezialisten erhöht, die medizinische Verpackungseinlagen, Geräte-Polsterungen und Schaumstoffteile mit Patientenkontakt liefern. Diese Angleichung verstärkt die Betonung von Rückverfolgbarkeit, Prozessvalidierung und Änderungskontrolle für Schaumstoffformulierungen und Verarbeitungsschritte wie Retikulierung, Laminierung und Stanzen. Dadurch sind Lieferanten in der Lage, VOC-ärmere Chemikalien und nachhaltigkeitsorientierte Güten zu industrialisieren, während sie gleichzeitig die validierte Leistung für sterile Barriere- und klinische Anwendungen beibehalten.
Wettbewerbslandschaft
Der Sektor zeigt eine moderate Fragmentierung, wobei die fünf größten Anbieter einen erheblichen Anteil am weltweiten Umsatz kontrollieren. BASF, Dow und Covestro verfügen über rückwärtsintegrierte Rohstoffketten, die Kostenstabilität liefern, während spezialisierte Umformer wie UFP Technologies in hochkomplexen Baugruppen Wert generieren. 3M trennte seine Gesundheitsanlagen 2024 in Solventum aus, was eine schärfere Fokussierung auf Wundversorgung und Sterilisationstechnologien ermöglicht. Die 2024 geschlossene Vereinbarung von DuPont zur Übernahme von Donatelle Plastics erweiterte seine Auftragsfertigung im Bereich Arzneimittelverabreichungsgeräte.
Technologieführerschaft hängt von der Verknüpfung der Schaumstoffwissenschaft mit Sensor- und Digitaldesign-Kompetenzen ab. Akademische Zusammenarbeit hat gitterbasierte piezoresistive Sensoren mit Empfindlichkeiten von 2,24 kPa⁻¹ hervorgebracht, die es Matratzen ermöglichen, Pflegepersonal auf den Aufbau von Scherkräften aufmerksam zu machen. Covestro und Huntsman treiben Bioinhalt-Pfade voran, die Treibhausgasfußabdrücke reduzieren, ohne die Zugeigenschaften oder die Druckverformung zu beeinträchtigen.
Preiswettbewerb prägt die Waren-Bett- und Verpackungssegmente, doch OEM-Qualifikationskosten und Hürden der Sterilitätsvalidierung schützen die Margen bei Medizinproduktekomponenten. Anbieter, die schlüsselfertige Material-, Design- und Reinraumumformungsdienstleistungen anbieten, genießen beständigere Kundenbeziehungen und höhere Wechselhürden.
Marktführer für Medizinischen Schaumstoff
American Excelsior Company
American Foam Products
Heubach Corporation
UFP Technologies, Inc.
Rogers Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Medizinischen Schaumstoff-Markt
- American Excelsior Company
- American Foam Products
- Heubach Corporation
- General Plastics Manufacturing Company Inc.
- UFP Technologies Inc.
- FXI
- Rogers Corporation
- Dow
- Huntsman International LLC
- 3M
- Rempac Foam LLC
- VPC Group
- Recticel NV
- Sekisui Chemical Co. Ltd.
- BASF
- Covestro
- Carpenter Co.
- Armacell International
- Foamtec Medical
- ConvaTec Group plc
- Smiths Group

Marktchancen und Zukunftsaussichten
Kurzfristig entsteht ein Freiraum darin, Geräte- und Verpackungslieferketten dabei zu unterstützen, die globale Compliance und Lieferantenqualifizierung im Rahmen harmonisierter Qualitätsanforderungen zu vereinfachen, verankert durch die im Februar 2026 in Kraft tretende FDA QMSR und deren Abstimmung mit ISO 13485:2016. Lieferanten, die medizinische Schaumstoffmaterialien zusammen mit dokumentierten, auditbereiten Verarbeitungsprozessen anbieten können, einschließlich validierter Schneide-, Laminier-, Reinigungs- und Verpackungskontrollen, haben einen klareren Weg, in die zugelassenen Lieferantenlisten der OEMs aufgenommen zu werden, insbesondere wenn Schaumstoff Teil einer risikoreicheren Endbaugruppe wie Sterilkits, Schutzverpackungen für Geräte oder Polsterungen mit Patientenkontakt ist.
Nachhaltigkeits- und Kreislaufanforderungen treiben ebenfalls Spezifikationsänderungen bei medizinischen Verpackungs- und Patientenunterstützungsprodukten voran, bei denen Käufer VOCs, Zusatzstoffe und Optionen für das Lebensende neben der Leistung abwägen. Der öffentliche Fokus von American Foam Products auf nachhaltige Verpackungslösungen, einschließlich biobasierter Polyole und stärkebasierter Schäume für medizinische Polsterungen und wärmebeständige Anwendungsfälle im Gesundheitswesen (Juni 2026), untermauert diese Beschaffungsperspektive. In Bezug auf Kapazität und Lieferzeiten unterstützt die Investition von American Excelsior Company in automatisierte Urethan-Schaumformung in ihrer Anlage in Sheboygan, Wisconsin, zur Steigerung der Formgussproduktion (Januar 2026) Möglichkeiten für schneller verfügbare medizinische Komponenten, sichere Patiententransfers und individuelle Polsterungsprogramme, die wiederholbare Formgebung und zuverlässige Lieferung erfordern.
Aktuelle Branchenentwicklungen im Medizinischen Schaumstoff-Markt
- Juni 2026: American Foam Products, Inc. kündigte eine strategische Initiative zur Weiterentwicklung nachhaltiger Verpackungslösungen mit biobasierten Polyolen und stärkebasierten Schäumen für Gesundheits- und Medizinprodukteanwendungen an. Diese Verschiebung verstärkt die Nachfrage nach umweltfreundlicheren Verpackungen bei Medizinprodukten und könnte die Verpackungsspezifikationen und Lieferantenqualifizierung beeinflussen.
- April 2026: American Excelsior Company hob flexiblen Schaumstoff für Patientenkomfort und medizinische Lösungsanwendungen über einen LinkedIn-Beitrag hervor. Dies signalisiert eine anhaltende Produktbetonung auf komfortorientierte medizinische Schäume und eine mögliche Nachfragebeschleunigung.
- Januar 2026: American Excelsior Company investierte 2,0 Millionen USD in eine automatisierte Urethan-Schaumformlinie in ihrer Anlage in Sheboygan und verdreifachte damit die Kapazität der Formgussabteilung. Dies stärkt die Lieferbereitschaft und verkürzt die Lieferzeiten für medizinische Schaumstoffkomponenten.


Medizinischer Schaumstoff-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für medizinische Schäume Schaumstoffmaterialien, die für Gesundheits- und medizinische Anwendungen verkauft werden, bei denen die Leistung an Patientenkontakt, Hygiene, Polsterung, Verpackung oder gerätebezogene Bedürfnisse in verschiedenen Versorgungsumgebungen gebunden ist.
Ausschlüsse: Wir schließen nicht-medizinische Verbraucherschäume und allgemeine Industrieschäume aus, die nicht für einen im Gesundheitswesen bestimmten Endverwendungszweck erworben werden.
Übersicht der Segmentierung
- Nach Schaumstofftyp
- Flexibler Schaumstoff
- Starrer Schaumstoff
- Sprühschaumstoff
- Nach Produkt
- Polyurethan (PU)
- Polystyrol (PS)
- Polyolefin
- Polyvinylchlorid (PVC)
- Sonstige Produkte
- Nach Anwendung
- Bett- und Polsterung
- Medizinische Verpackung
- Medizingeräte und -komponenten
- Prothetik und Wundversorgung
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer klaren Nachfragekarte für medizinische Endverwendungen und verknüpft diese anschließend mit den Schaumstofflieferketten und dem Rohstoffkontext. Wir verwenden hauptsächlich öffentliche Datenreihen, die die Aktivität im Gesundheitswesen und die Grundlagen der Kunststoffverarbeitung erklären, was dazu beiträgt, die Annahmen fundiert zu halten.
Zu den verwendeten Quellen gehören beispielsweise die US-FDA für den Kontext von Geräten und Verpackungen, das US Census Bureau und die US International Trade Commission für Handels- und Fertigungssignale, Eurostat für regionale Indikatoren der Industrieproduktion sowie OECD-Gesundheitsstatistiken für die Richtung der Gesundheitsausgaben und -nutzung. Wir prüfen zudem Unternehmensberichte und Investorenpräsentationen, Veröffentlichungen von Verbänden und Normungsgremien sowie angesehene Presseberichterstattung zu Preiskommentaren und Kapazitätsänderungen. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen werden selektiv genutzt, ebenso wie Patentdatenbanken und Import- und Exportaufzeichnungen auf Sendungsebene, um die Marktexposition von Unternehmen zu validieren und handelsbezogene Volumina abzugleichen. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit dient dazu, zu bestätigen, was in der Praxis tatsächlich als medizinischer Schaum gilt, und wo sich die Nachfrage über Endverwendungen wie medizinische Verpackung, Bettwaren und Polsterung, Wundversorgung und Gerätekomponenten verschiebt. Wir sprachen mit Schaumstoffverarbeitern, Materiallieferanten und nachgelagerten Käufern und verwendeten die Ergebnisse anschließend, um Preisspannen, Mixverschiebungen und regionale Adoptionsmuster zu testen, sodass das Modell widerspiegelt, wie der Markt tatsächlich funktioniert.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 19 % | APAC: 43 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 31 % | EMEA: 33 % |
| Kleinere Akteure: 19 % | Manager: 50 % | Amerika: 24 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt nach einem Top-down-Ansatz, bei dem Signale aus dem Gesundheitswesen und der medizinischen Fertigung in Nachfragepools für Schaumstoff übersetzt und anschließend nach dem Anteil schaumstoffbasierter Lösungen in jeder Endverwendung aufgeteilt werden. Um dies realistisch zu halten, werden die Summen durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige durchschnittliche Verkaufspreise multipliziert mit dem Volumen für wichtige Schaumstoffarten und Kanalprüfungen der Verarbeitungsleistung, die dann zur Anpassung von Ausreißern verwendet werden.
Die Eingaben variieren je nach Geografie und Anwendungsfall, und wir stützen uns auf wiederkehrende Marktmerkmale. Dazu gehören der Mix nach Schaumstofftyp (flexibel, starr und Sprüh-), der Produktmix (wie Polyurethan, Polystyrol, Polyolefin und PVC) und die Aufteilung nach Anwendung (wie medizinische Verpackung sowie Bettwaren und Polsterung), da jede unterschiedliche Volumenintensität und Preisverhalten aufweist. Wir verfolgen zudem Trends bei der Produktion von Medizinprodukten, die Richtung der Auslastung von Krankenhäusern und Langzeitpflegeeinrichtungen sowie harzbezogene Kostenbewegungen, die mit Verzögerung in die Schaumstoffpreise einfließen.
Für die Prognose wird eine Szenarioanalyse verwendet, damit Adoption und Preisgestaltung um realistische Nachfragebedingungen herum flexibel angepasst werden können, und anschließend mit den Erwartungen der Primärbefragten für das regionale Wachstum abgeglichen werden. Wo Bottom-up-Hinweise für kleinere Anwendungen fehlen, werden Lücken durch die Anwendung konservativer Anteilsspannen behandelt, wobei anschließend geprüft wird, ob die implizite Nutzung pro Kopf und pro Eingriff im vernünftigen Rahmen bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass die endgültigen Zahlen nicht von einer einzigen Datenquelle oder einer einzigen Annahme abhängen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Handelsrichtung, Nutzungstrends im Gesundheitswesen und Änderungen im Schaumstofftyp-Mix und untersuchen anschließend ungewöhnliche Sprünge vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um die Sensitivität hinsichtlich Preisgestaltung, Mix und regionaler Gewichtungen zu testen, gefolgt von gezielten erneuten Kontaktaufnahmen, wenn Abweichungen hoch erscheinen oder wenn neue Kapazitäten oder regulatorische Aktualisierungen auftreten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein erneuter Durchlauf durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für medizinische Schäume von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische Schäume können weit auseinanderliegen, da Unternehmen nicht immer dieselben Endverwendungen zählen und häufig unterschiedliche Preisentwicklungslogiken und Währungszeitpunkte anwenden. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf breite Polymerdaten stützt, während eine andere versucht, die medizinische Nachfrage direkter nachzuverfolgen.
Die Hauptlücke ergibt sich daraus, ob medizinische Bettwaren und Polsterungen, die über verbraucherorientierte Kanäle verkauft werden, als medizinische Nachfrage gezählt werden. Mordor Intelligence behandelt dies nur dann als im Geltungsbereich, wenn die Kaufabsicht und die Compliance-Anforderungen an die Nutzung im Gesundheitswesen gebunden sind, wodurch angrenzender Komfortschaum aus der Gesamtsumme herausgehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,85 Mrd. USD (2025) | |
| Fachpublikation A | 28,52 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet einen niedrigeren Wachstumspfad an, wobei die Abdeckung tendenziell enger um die Kernbereiche der Medizin gefasst ist, was die Nebennachfrage bei Verpackungen und institutionellen Bettwaren unterzählen kann. |
| Branchennachrichtendienst B | 34,06 Mrd. USD (2024) | Meldet eine höhere kurzfristige Gesamtsumme, die möglicherweise eine breitere Einbeziehung von Schaumstoff widerspiegelt, der in angrenzende Verbraucher- und Industrieanwendungen verkauft wird, und die schnellere CAGR-Annahme kann das aktuelle Jahresniveau bei einer Rückrechnung aufblähen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, wie eng jeder Herausgeber die Schaumstoffnachfrage an gesundheitsqualifizierte Käufe knüpft, sowie dadurch, wie die Preis- und Währungsannahmen jährlich aktualisiert werden. Durch die explizite Festlegung der Geltungsbereichsregeln und den Abgleich der Summen mit beobachtbaren Nachfragesignalen bleibt die resultierende Marktgröße auf wiederholbare Eingaben rückführbar, statt sich allein auf breite Materialsummen zu stützen.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für Medizinischen Schaumstoff?
Der Markt für Medizinischen Schaumstoff ist im Jahr 2026 USD 35,18 Milliarden wert und soll bis 2031 USD 49,51 Milliarden erreichen.
Wie beeinflussen Vorschriften die Produktentwicklung?
ISO 11607 und VOC-Emissionsvorschriften verlangen, dass Materialien sterile Barrieren und einen geringen flüchtigen Anteil bieten, was Hersteller zu saubereren Chemien und biobasierten Formulierungen drängt.
Welcher Schaumstofftyp dominiert in Krankenhaus- und Langzeitpflegeanwendungen?
Flexible Polyurethanschaumstoffe führen mit einem Umsatzanteil von 51,02 % aufgrund ihrer Druckumverteilungs- und Anpassungseigenschaften.
Warum gewinnen Polyolefin-Schaumstoffe in der Gesundheitsverpackung an Bedeutung?
Polyolefin-Qualitäten kombinieren Recyclingfähigkeit und geringe Dichte und stimmen mit neuen Verpackungsvorschriften überein, die Kreislaufwirtschaftsleistung priorisieren.
Welches Anwendungssegment wächst am schnellsten?
Prothetik und Wundversorgung wachsen mit einer CAGR von 11,74 % aufgrund von Trends in der personalisierten Medizin und der Einführung fortschrittlicher Wundverbände.
Welche Region wird voraussichtlich bis 2031 der am schnellsten wachsende Markt sein?
Asien-Pazifik soll mit einer CAGR von 9,28 % wachsen, unterstützt durch Investitionen in die Gesundheitsinfrastruktur und erweiterte lokale Polyurethankapazitäten.
Seite zuletzt aktualisiert am:



