
Marktgröße und Marktanteil für mechanische Dichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.97 Milliarden US-Dollar |
| Marktgröße (2031) | 9.97 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für mechanische Dichtungen von Mordor Intelligence
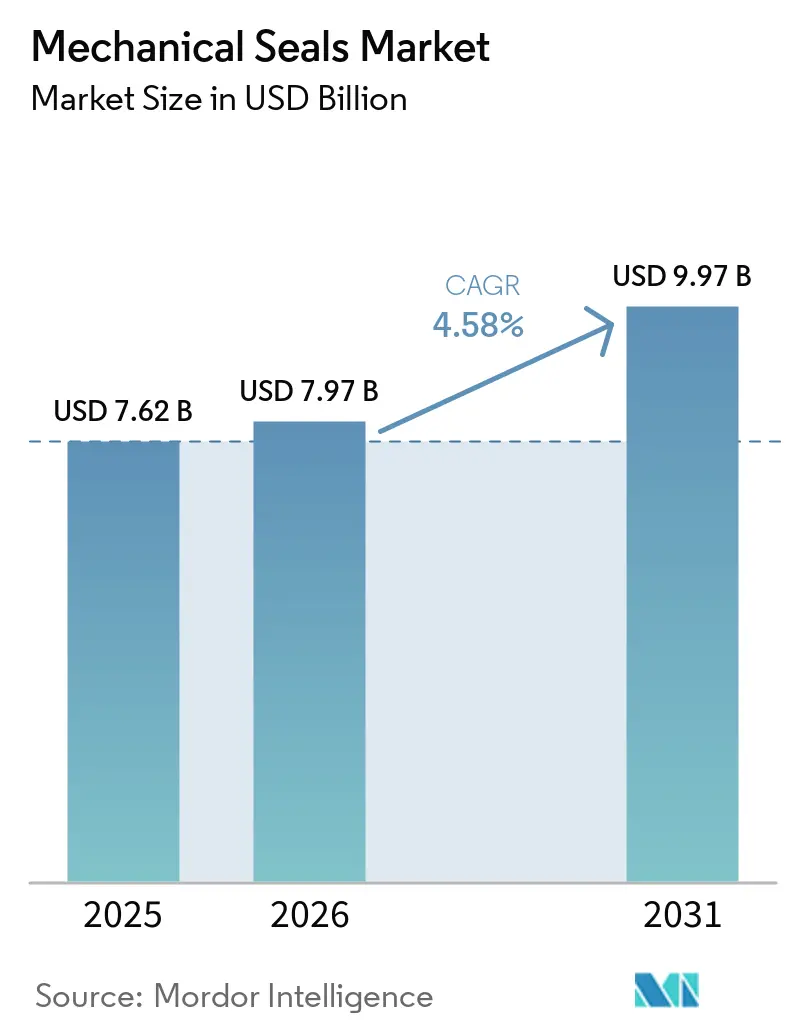
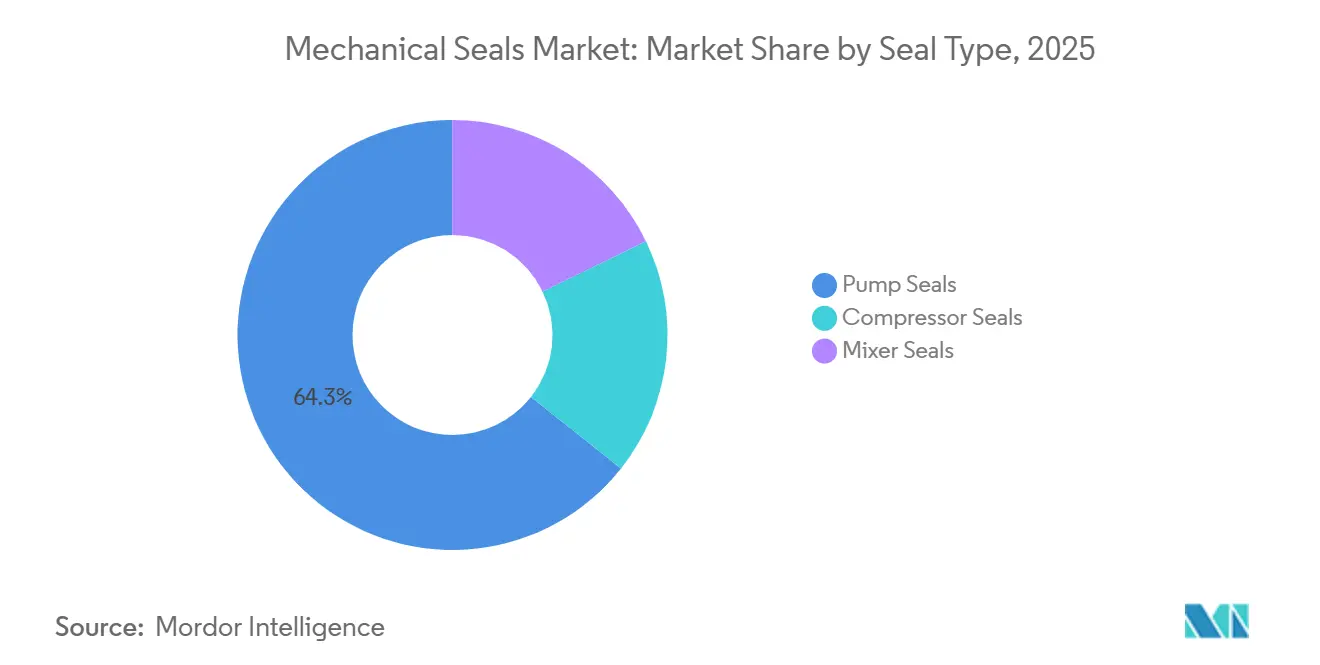
Die Marktgröße für mechanische Dichtungen wird voraussichtlich von 7,62 Milliarden USD im Jahr 2025 auf 7,97 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,58 % über den Zeitraum 2026–2031 einen Wert von 9,97 Milliarden USD erreichen. Die Nachfrage bleibt in Pumpen und Kompressoren verankert, doch der Markt für mechanische Dichtungen spaltet sich in hochvolumige Standardprodukte, die unter Preisdruck durch dichtungslose Alternativen stehen, und in hochwertige technische Lösungen auf, die zweistellige Margen in Wasserstoff-, überkritischen Kohlendioxid- und Kryoanwendungen erzielen. Pumpendichtungen machten 2025 64,35 % des Umsatzes aus – ein Anteil, der durch die umfangreiche installierte Basis von Kreiselpumpen gestützt wird. Stromerzeugungsanwender bilden die am schnellsten wachsende Kundengruppe mit einer prognostizierten CAGR von 4,88 %, da Versorgungsunternehmen Turbinen nachrüsten und Hybridkraftwerke in Betrieb nehmen, die fortschrittliche Trockengasdichtungen erfordern. Asien-Pazifik hielt 2025 einen Marktanteil von 36,35 % am Markt für mechanische Dichtungen und wird voraussichtlich mit einer CAGR von 4,68 % wachsen, da China und Indien ihre Raffinerien, Petrochemie- und Stromanlagen ausbauen.
Wichtigste Erkenntnisse des Berichts
- Nach Dichtungstyp hielten Pumpendichtungen 2025 einen Marktanteil von 64,35 % am Markt für mechanische Dichtungen und entwickeln sich bis 2031 mit 4,56 %.
- Nach Bauart hielten Kartuschendichtungen 2025 einen Anteil von 43,61 % an der Marktgröße für mechanische Dichtungen, und Komponenten-/Schubdichtungen entwickeln sich bis 2031 mit 4,62 %.
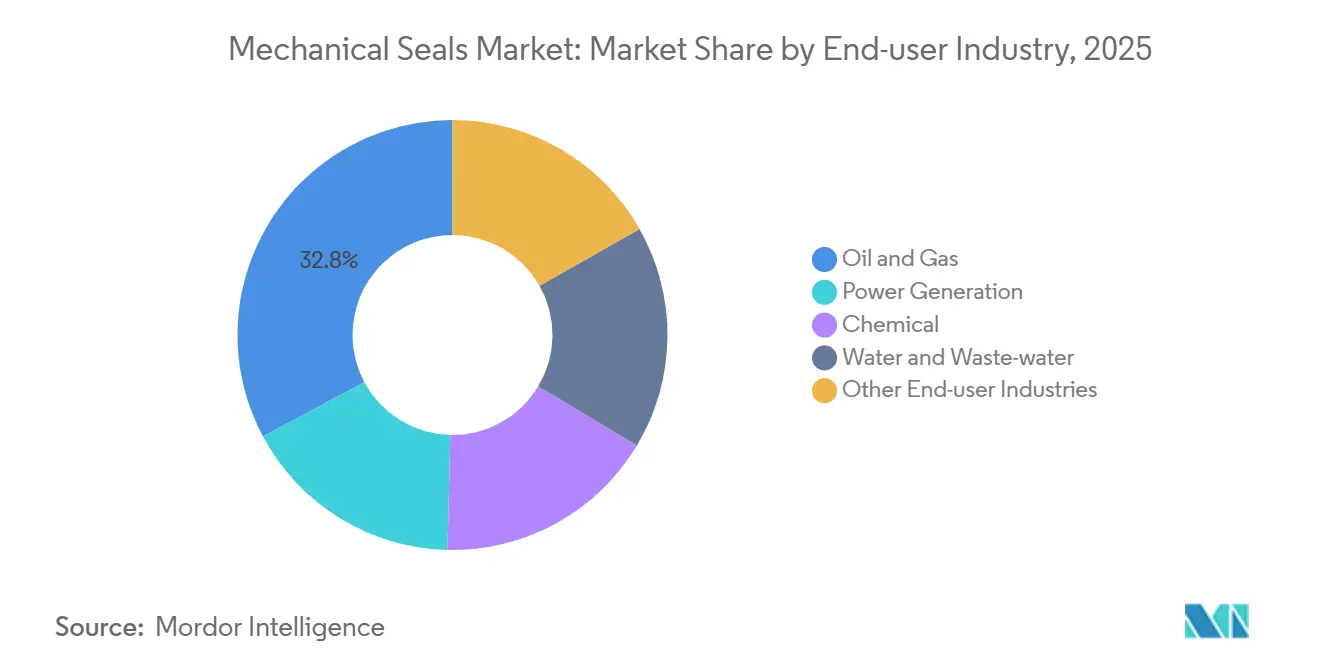
- Nach Endverbraucher entfiel auf Öl und Gas 2025 ein Anteil von 32,83 % an der Marktgröße für mechanische Dichtungen, während die Stromerzeugung bis 2031 mit einer CAGR von 4,88 % wächst.
- Nach Geografie erzielte Asien-Pazifik 2025 einen Anteil von 36,35 % am Umsatz des Marktes für mechanische Dichtungen und expandiert bis 2031 mit einer CAGR von 4,68 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus Großprojekten im Öl- und Gassektor | +1.2% | Naher Osten, Asien-Pazifik (China, Indien), Nordamerika (US-Golfküste LNG) | Mittelfristig (2–4 Jahre) |
| Anstieg neuer Kapazitätserweiterungen in der Stromerzeugung | +1.0% | Global, mit Schwerpunkt in Asien-Pazifik (China, Indien) und Naher Osten | Mittelfristig (2–4 Jahre) |
| Weltweit verschärfte Vorschriften zu diffusen Emissionen | +0.9% | Nordamerika, Europa; Ausweitung auf Asien-Pazifik und Naher Osten bis 2028–2030 | Langfristig (≥ 4 Jahre) |
| Kapazitätserweiterung in chemischen und petrochemischen Anlagen | +0.8% | Naher Osten (Saudi-Arabien, VAE), Asien-Pazifik (China, Indien, Südkorea) | Mittelfristig (2–4 Jahre) |
| Aufbau kryogener Infrastruktur für Wasserstoff und grünes Ammoniak | +0.6% | Europa, Nordamerika, Australien; Frühphase im Nahen Osten und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus Großprojekten im Öl- und Gassektor
Saudi-Arabiens Vorstoß in nachgelagerte Betriebe verdeutlicht einen Wandel der Dichtungsanforderungen, der durch die Integration von Rohöl in Chemikalien vorangetrieben wird. Der Amiral-Komplex von Aramco, der 2027 den Betrieb aufnehmen soll, wird erstklassige Hochdruckdichtungen für seine Mixed-Feed-Cracker und Hochdruck-Kohlenwasserstoffpumpen benötigen. Lieferanten sind nun damit beauftragt, Materialien bereitzustellen, die extremen Temperaturen und korrosiven petrochemischen Strömen standhalten. Die berührungslose Spiralnutdichtung Typ 8628VL von John Crane weist eine verlängerte mittlere Zeit zwischen Reparaturen auf und reduziert gleichzeitig den Spülbedarf erheblich. Solche Großprojekte tendieren zu Vorabinvestitionen in fortschrittliche Technologien, versprechen Einsparungen über den Lebenszyklus und üben Druck auf Anbieter aus, die noch auf traditionelle Nassabdichtungsleitungen angewiesen sind.
Anstieg neuer Kapazitätserweiterungen in der Stromerzeugung
Weltweit nehmen Installationen von Gasturbinen, Kernreaktoren und hybriden erneuerbaren Energien zu. Die primäre Nachfrage nach Dichtungen konzentriert sich jedoch auf Hilfsspeisewasserpumpen, Kühlkreisläufe und Dampfturbinen. Die Nachrüstung der STS-Dampfturbinendichtung von AESSEAL in einer Raffinerie im Vereinigten Königreich führte zu erheblichen jährlichen Dampfeinsparungen pro Einheit. Dieses Upgrade verlängerte die Lebensdauer der Turbine und führte zu beeindruckenden jährlichen Flottenersparnissen. Da Stromnetze zunehmend intermittierende erneuerbare Energien integrieren, werden Gas-und-Dampf-Turbinen häufiger zyklisch betrieben. Diese erhöhte Aktivität beschleunigt den Dichtungsverschleiß und führt zu einem Anstieg der Nachmarkvolumina. Am Horizont könnten modulare Kernkraftkonzepte und geschlossene Kühlkreisläufe zwar die Anzahl dynamischer Dichtungspunkte langfristig reduzieren und das Wachstum dämpfen, doch die unmittelbare Zukunft sieht robust aus.
Weltweit verschärfte Vorschriften zu diffusen Emissionen
Im Dezember 2023 legte die US-amerikanische Umweltschutzbehörde (EPA) Methan-Leckagegrenzen für Nassdichtungskompressoren und Trockendichtungskompressoren fest[1]. Um die Vorschriften einzuhalten, müssen Betreiber ihre Dichtungen aufrüsten und neue Überwachungsprotokolle einführen. Im Juni 2025 stellte John Crane seine koaxiale Trennungsdichtung Typ 93AX vor. Diese innovative Dichtung reduziert den Stickstoffverbrauch erheblich und gewährleistet die Integrität, was sie zur bevorzugten Wahl für Betreiber macht, die mit Leckage- und Belastbarkeitsproblemen zu kämpfen haben. Während Europa sich an US-Standards angleicht, hinkt die Asien-Pazifik-Region hinterher. Diese Verzögerung erlaubt die weitere Verwendung kostengünstiger Designs mit hoher Leckage, bis die lokalen Vorschriften strenger werden.
Kapazitätserweiterung in chemischen und petrochemischen Anlagen
Die saudi-arabischen Petrochemieeinnahmen übertrafen 2025 die Erwartungen, und angekündigte Projekte werden die Kapazität innerhalb von fünf Jahren nahezu verdoppeln. Standardcracker bevorzugen standardisierte Kartuschendichtungen, während Spezialanlagen maßgeschneiderte Lösungen für korrosive oder hochreine Ströme benötigen. Lieferanten mit regionalen Servicezentren profitieren von Margenvorteilen durch schnelle Reaktionszeiten und technische Varianten, während zentralisierte Produzenten mit Frachtkosten und längeren Lieferzeiten konfrontiert sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Lebenszykluskosten bei abrasiven Schlammmedien | -0.5% | Global, mit Schwerpunkt im Bergbau (Australien, Lateinamerika, Afrika) und in der Zellstoff- und Papierindustrie (Nordamerika, Skandinavien) | Kurzfristig (≤ 2 Jahre) |
| Dichtungslose Magnetkupplungs- und Spaltrohrpumpen verringern den adressierbaren Markt | -0.7% | Nordamerika, Europa; Ausweitung auf den chemischen und pharmazeutischen Sektor in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei SiC-Gleitringmaterialien und Risiken in der Lieferkette | -0.4% | Global, mit akuten Auswirkungen auf Hersteller von Hochleistungsdichtungen, die von einer begrenzten Anzahl von SiC-Wafer-Lieferanten beziehen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lebenszykluskosten bei abrasiven Schlammmedien
Bergbau- und Zellstoffbetreiber entscheiden sich häufig für Stopfbuchsen oder Expellervorrichtungen und meiden den Aufpreis für Schlammdichtungen. Ihre Wahl unterstreicht eine Präferenz für Bestandseinfachheit gegenüber Langlebigkeit. Unterdessen ist die Feldakzeptanz der SB2-Doppelkartuschentechnologie von John Crane, die den Bedarf an einer externen Spülung eliminiert und die Standzeit verlängert, weitgehend von gebündeltem technischen Support und Leistungsgarantien abhängig. Diese Zusicherungen sollen die Anfangsinvestition ausgleichen. Anbieter, die ausschließlich Produkte ohne zusätzliche Dienstleistungen anbieten, werden bei abrasiven Aufgaben ins Abseits gedrängt.
Dichtungslose Magnetkupplungs- und Spaltrohrpumpen verringern den adressierbaren Markt
Magnetkupplungseinheiten, die zu einem Aufpreis gegenüber Einzeldichtungspumpen angeboten werden, umgehen den Bedarf an Doppeldichtungs-Stützsystemen und mindern Leckagerisiken[2]. Dieser Vorteil hat ihnen geholfen, einen bedeutenden Anteil in Anwendungen wie Flüssiggas, Alkylatprozessen und Säurerückläufen zu gewinnen. Obwohl diese Einheiten durch Schlammverstopfungen oder Magnetentmagnetisierung ausfallen können, schaffen solche Herausforderungen gleichzeitig Chancen für hochwertige mechanische Dichtungen. Diese Dichtungen sind besonders gefragt in Anwendungen, die anfällig für hohe Temperaturen, Feststoffverstopfungen oder Trockenlauf sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dichtungstyp:
Pumpendichtungen behalten die Dominanz, während Trockengasvarianten an Bedeutung gewinnenPumpendichtungen erzielten 2025 einen Umsatzanteil von 64,35 % und werden bis 2031 eine CAGR von 4,56 % verzeichnen. Nachrüstungen in bestehende Kreiselpumpen stützen stabile Nachmarktumsätze, doch die installierte Basis ist anfällig für die Migration zu dichtungslosen Lösungen in sauberen chemischen Anwendungen. Nicht kontaktierende Spiralnutdesigns und stromaufwärts pumpende Gleitflächen stehen nun im Mittelpunkt der Innovation und ermöglichen es Lieferanten, Upgrades im Hinblick auf Energieeinsparungen und Emissionskonformität zu positionieren. Kompressordichtungen erzielen trotz geringerer Stückzahlen höhere Durchschnittsverkaufspreise durch technische Komplexität und zunehmende regulatorische Durchsetzung. Mischerdichtungen bleiben eine Nische, sind jedoch in hygienesensiblen Reaktoren unverzichtbar und erhalten Premium-Margen aufrecht.
Während die Marktgröße für mechanische Dichtungen in Pumpenanwendungen stetig wachsen wird, verschärft sich der Wettbewerb, da asiatische Hersteller kostengünstige Kontaktflächen-Kartuschen anbieten. Etablierte Marken differenzieren sich durch digitale Diagnose, Leistungsgarantien und schnellen lokalen Service.


Nach Bauart:
Kartuschenkomfort versus Flexibilität beim FeldeinsatzKartuschendesigns hielten 2025 einen Umsatzanteil von 43,61 % und werden für ihre Ausrichtungsgenauigkeit und schnellen Wechsel während Stillstandszeiten geschätzt. Komponentendichtungen sind jedoch auf dem Weg zu einer CAGR von 4,62 %, da abgelegene Bergwerke und Zellstoffmühlen wiederaufbaubare Baugruppen bevorzugen, die Ausfallzeiten und Lagerbestände reduzieren. Geteilte Dichtungen, obwohl in geringer Stückzahl, erzielen hohe Aufpreise, wenn eine Demontage der Ausrüstung unpraktisch ist, beispielsweise bei großen Rohrleitungspumpen.
Da die Digitalisierung die Branche verändert, übertragen sensorbestückte Kartuschen nun Daten an Cloud-Plattformen. Anbieter, die die Bedeutung von Datendiensten vernachlässigen, könnten sich in einem unerbittlichen Preiswettbewerb gefangen finden. Es gibt jedoch einen Silberstreifen am Horizont: Unabhängige Sensornachrüstungen bieten Komponentendichtungsspezialisten einen gangbaren Weg, um ihre Bedeutung im sich wandelnden Markt zu erhalten.
Nach Endverbraucherbranche:
Stromerzeugung wächst stark, während der Anteil von Öl und Gas sinktÖl und Gas blieb 2025 mit 32,83 % der größte Abnehmer, doch die Migration zu dichtungslosen Lösungen und Kürzungen bei den Investitionsausgaben im vorgelagerten Bereich verringern seinen künftigen Anteil. Stromproduzenten führen das Wachstum mit einer CAGR von 4,88 % an, angetrieben durch Turbinennachrüstungen und Hilfsanlagen in gas-, kern- und erneuerbaren Kraftwerken. Chemische Anlagen sind zwischen standardisierten Kartuschendichtungen für Massenethylen und technischen Varianten für korrosive Spezialitäten aufgeteilt. Wasser- und Abwasserversorgungsunternehmen konvertieren stetig Stopfbuchsen auf mechanische Designs, um Wasser zu sparen, wenn auch zu standardisierten Preisen. Der Bergbau profitiert von episodischen Gewinnen, die mit dem Boom bei Batteriemetallen verbunden sind; Lieferanten mit modularen Plattformen, die sektorübergreifend anpassbar sind, puffern diese Zyklizität ab.
Geografische Analyse
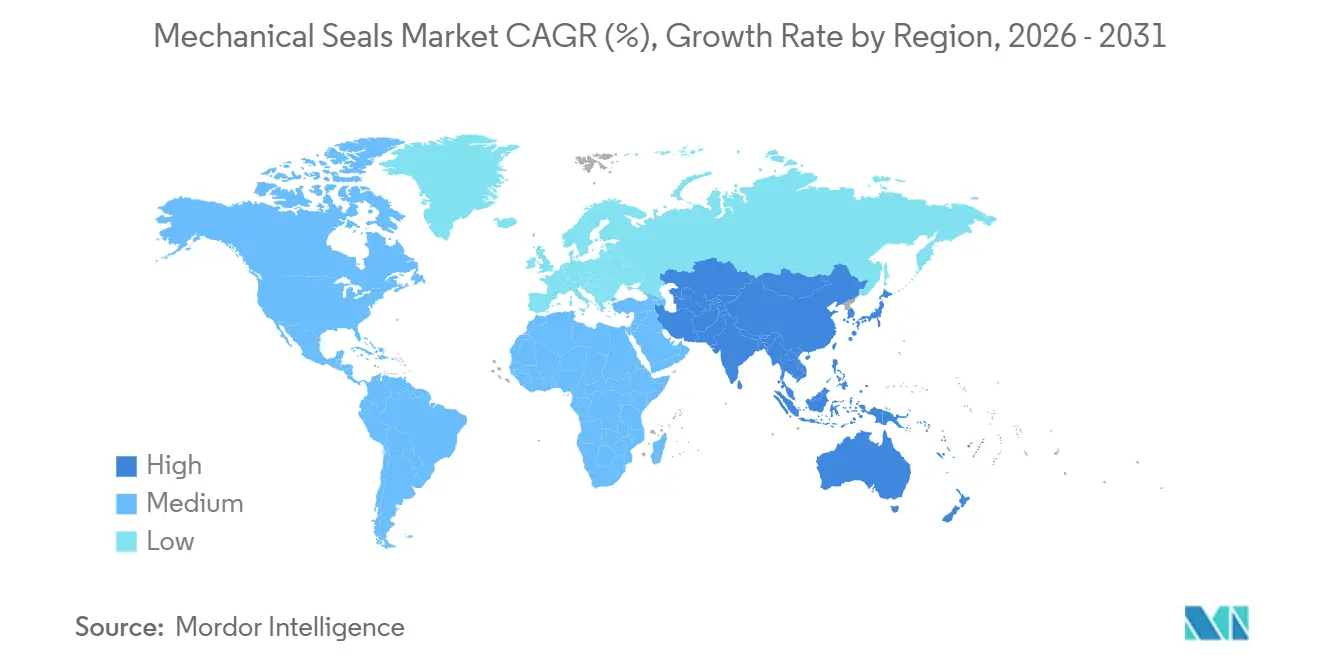
APAC-Markt für Mechanische Dichtungen
Asien-Pazifik erfasste im Jahr 2025 36,35 % der Markterlöse für mechanische Dichtungen und wird voraussichtlich mit dem schnellsten CAGR von 4,68 % bis 2031 wachsen. Chinas Expansionen in den Bereichen Raffinerie, Petrochemie und Energieversorgung treiben eine erhebliche Nachfrage an. Darüber hinaus hat Chinas Führungsposition in der Elektrolyseur-Fertigung eine frühzeitige Einführung wasserstofffähiger Dichtungen begünstigt. Dicht dahinter baut Indien seine Raffinerie- und Wasserinfrastrukturprojekte aus. Aufgrund von Preissensitivitäten tendiert das Standardpumpengeschäft jedoch zu inländischen Herstellern. Unterdessen investieren Japan und Südkorea trotz ihrer geringeren Größe in Hochleistungsdichtungen für LNG- und Halbleiteranwendungen und erschließen sich so Nischen mit Premium-Margen.
Nordamerika-Markt für Mechanische Dichtungen
Nordamerika hielt im Jahr 2025 einen beachtlichen Marktanteil. Die Methanvorschriften der EPA treiben die Nachrüstung von Trockengasdichtungen im gesamten Midstream-Netz der Golfküste voran. Kapitalaufträge werden durch LNG-Exportterminals und petrochemische Debottlenecking-Maßnahmen gestützt, während eine alternde installierte Basis die Stabilität im Aftermarket sichert. In Kanada erhöhen Abgaben auf Ölsande die Nachfrage nach abriebfesten Doppeldichtungen, doch Verzögerungen bei Pipeline-Projekten sorgen für Volatilität bei den Investitionsausgaben.
EMEA-Markt für Mechanische Dichtungen
Europa repräsentierte einen beträchtlichen Anteil am Marktwert. Auf die Energiewende ausgerichtete Projekte – wie Carbon Capture, Wasserstoffelektrolyseure und Offshore-Windkraft – fördern das Wachstum, obwohl der Fortschritt häufig durch Genehmigungsverzögerungen gebremst wird. Deutschland und das Vereinigte Königreich übernehmen die Führung bei Wasserstoffpipelines, doch der Großteil der Erlöse von 2026 bis 2028 wird voraussichtlich aus Modernisierungen im Bereich Industriegas und Spezialchemikalien stammen. Der Nahe Osten und Afrika halten zwar einen kleineren Marktanteil, sind jedoch an einigen der größten Projekte der Branche beteiligt. Bemerkenswerte Vorhaben umfassen Saudi-Arabiens Umstieg von Rohöl auf Chemikalien, ADNOCs Engagement bei Carbon Capture and Storage sowie den südafrikanischen Bergbausektor – allesamt Bereiche, die Hunderte von Dichtungen pro Projekt erfordern. Lieferanten sehen sich jedoch mit längeren Logistikwegen und verlängerten Forderungslaufzeiten konfrontiert.

Regulatorisches Umfeld
Die Auswahl und Qualifizierung von Gleitringdichtungen wird durch Leistungsstandards und zunehmend strengere chemische Compliance-Anforderungen geprägt. ISO 21049:2004 (API 682-Äquivalent für Pumpen) bleibt eine zentrale Referenz für Dichtungssysteme in Raffinerie- und Petrochemiepumpen und wurde zum 15. April 2026 einer systematischen Überprüfung unterzogen, was die Aufmerksamkeit auf standardisierte Dichtungsanordnungen und Versorgungspläne für Projekte und Turnarounds gerichtet hält.
Auf der Materialseite gewinnen EU-REACH-Maßnahmen zunehmend an Einfluss auf Fluorpolymer- und Elastomer-Einsatzstoffe, die in Sekundärdichtungen verwendet werden (wie FKM/FFKM- und PTFE-basierte Komponenten). Im Mai 2026 brachte die Europäische Chemikalienagentur (ECHA) den Vorschlag zur universellen PFAS-Beschränkung in eine finale Überprüfungsphase, einschließlich Übergangsrahmen (einschließlich festgelegter Ausnahmestrukturen für industrielle Fluiddichtungen), und im Juli 2026 veröffentlichte die ECHA einen REACH-Anhang-XVII-Vorschlag (ECHA/RAC/2026/18), um den Restgehalt von Hexafluorpropylen (HFP) in FFKM-Dichtungsprodukten auf 0,5 ppm zu begrenzen, mit einer für das dritte Quartal 2027 vorgesehenen Durchsetzung. Diese Schritte erhöhen die Rückverfolgbarkeits- und Qualifizierungsanforderungen über die gesamte Dichtungsstückliste hinweg, insbesondere für Hochleistungsanwendungen, in denen Fluorpolymere schwer zu ersetzen sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gleitringdichtungen beginnt mit vorgelagerten Rohstoffen und der Materialverarbeitung für Gleitflächenmaterialien und metallische Bauteile, geht dann in Präzisionsfertigung, Montage und Aftermarket-Service über. Zu den wichtigsten Einsatzstoffen gehören Kohlegraphit-Mischungen, Siliziumkarbid und Wolframkarbid sowie korrosionsbeständige Legierungen (zum Beispiel Hastelloy und CrNiMo-Stähle). Diese werden per CNC bearbeitet, dann geschliffen und geläppt, um enge Anforderungen an die Planheit der Gleitflächen zu erfüllen, bevor sie mit Sekundärdichtungen (O-Ringe/Dichtungen) und Belastungselementen (Federn oder Bälgen) montiert werden. Die Verfügbarkeit und Qualifizierung von Materialien, insbesondere für SiC-Gleitflächen und fluorpolymerbasierte Komponenten, ist ein wiederkehrender Engpass für technische Dichtungen, die in LNG-, Wasserstoff- und emissionskritischen Verdichteranwendungen eingesetzt werden.
Nachgelagert übernehmen OEMs und autorisierte Servicenetzwerke die Anwendungstechnik, Installation, Inbetriebnahme und Zuverlässigkeitsprogramme, die einen großen Anteil des Lebenszykluswerts ausmachen, insbesondere bei Pumpen und Verdichtern. Distributoren und Servicezentren unterstützen regionale Lagerhaltung, Vendor-Managed Inventory (VMI) und schnelle Reparaturdurchlaufzeiten. Branchenverbände wie die Fluid Sealing Association (FSA) und die European Sealing Association (ESA) bieten Standardschulungen und Koordination zu Compliance-Themen, einschließlich PFAS-Diskussionen im Rahmen von ECHA REACH. Rückverfolgbarkeit und Compliance-Datenmanagement werden zudem zunehmend in Beschaffungs- und Auftragsabwicklungsprozesse eingebettet, wie durch Mitteilungen von AESSEAL im Februar 2025 verdeutlicht wird, die ERP-integrierte Ursprungslandverfolgung und Lieferantenkommunikationspraktiken zur Bewältigung von Störungs- und Compliance-Risiken beschreiben.
Wettbewerbslandschaft
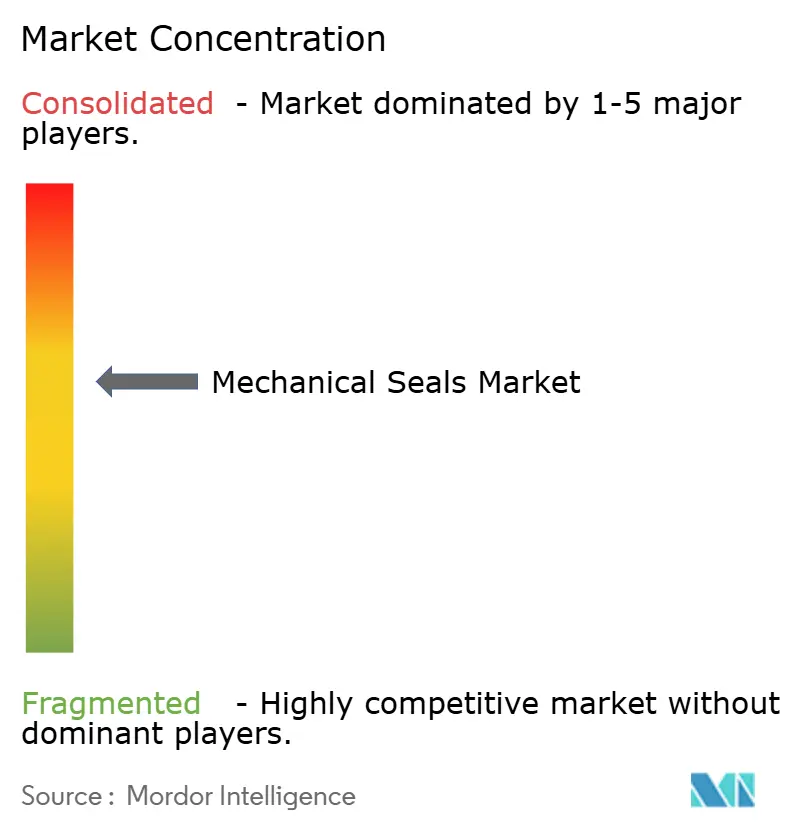
Der Markt für mechanische Dichtungen ist mäßig konsolidiert. Technologieführerschaft ist der entscheidende Wettbewerbsvorteil. Die im November 2025 eingeführte Performance-Plus-Servicepalette von John Crane bündelt Fernüberwachung, Analysen und garantierte Zuverlässigkeitsverträge und positioniert das Unternehmen als Leistungspartner statt als Komponentenlieferant. Anbieter, die auf wasserstoffkompatible Materialien, nicht kontaktierende Gleitflächen und digitale Diagnose setzen, verfügen über Preissetzungsmacht, während Produzenten, die auf Nassdichtungsportfolios ausgerichtet sind, unter Margencompression leiden, da Kunden auf Trockendichtungen umsteigen oder Dichtungen ganz eliminieren.
Marktführer in der Branche für mechanische Dichtungen
-
John Crane
-
EagleBurgmann
-
Flowserve Corporation
-
AESSEAL
-
A.W. Chesterton Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mechanische Dichtungen
- A.W. Chesterton Company
- AESSEAL
- Dana Limited
- Eagle Industry Co., Ltd.
- EagleBurgmann
- Flexaseal Engineered Seals and Systems, LLC
- Flowserve Corporation
- Gallagher Seals
- Garlock
- Hutchinson Industries Inc.
- John Crane
- Parker Hannifin Corp
- SKF
- Technetics Group

Marktchancen und Zukunftsaussichten
Technische Dichtungen und Servicepakete, die den Verbrauch von Betriebsmitteln reduzieren, schaffen einen gezielten Weißraum bei Pumpen und Verdichtern, insbesondere dort, wo Betreiber Emissionskontrollprogramme aufbauen. Im März 2026 berichtete John Crane über den Einsatz seiner Type SB2 USP Doppel-Kartuschendichtungen in einer LNG-Exportanlage in Louisiana, mit einer Reduzierung des Wasserverbrauchs um 99,8% im Vergleich zu herkömmlichen API-Plan-32-Demineralisierungswasserspülsystemen. Das berichtete Ergebnis weist auf Möglichkeiten zur Umstellung auf wassersparende und verbrauchsarme Versorgungspläne über große installierte Basen in LNG und verwandten Prozessindustrien hin.
Compliance-getriebene Upgrades sind ein weiterer wiederkehrender Treiber, da Betreiber eine strengere Leckagekontrolle und bessere Überwachung anstreben, während gleichzeitig die Vorschriften zu flüchtigen Emissionen weiter verschärft werden, einschließlich der im Dezember 2023 finalisierten US-EPA-Methanregel und der damit verbundenen europafokussierten chemischen Compliance-Aktivitäten im Rahmen von REACH. Anbieter, die alternative Materialien qualifizieren und Dokumentation für sich entwickelnde PFAS-bezogene Anforderungen bereitstellen können, während sie gleichzeitig die Leistung in extremen Anwendungen (Kryotechnik, Wasserstoffverdichtung und korrosive chemische Betriebsbedingungen) aufrechterhalten, gewinnen an Einfluss bei spezifikationsgetriebenen Beschaffungen. Zustandsüberwachung und Zuverlässigkeitsverträge erweitern zudem den Aftermarket über den reinen Dichtungsersatz hinaus, indem die Wartung zunehmend auf telemetriegestützte Eingriffe verlagert wird, was höherwertige Angebote bei Retrofits in der Stromerzeugung und in Midstream-Verdichternetzwerken unterstützt.
Recent Industry Developments in Markt für Mechanische Dichtungen
- März 2026: John Crane lieferte Type SB2 USP Doppel-Kartuschendichtungen an eine LNG-Exportanlage in Louisiana und berichtete über eine Reduzierung des Wasserverbrauchs um 99,8% im Vergleich zu herkömmlichen API-Plan-32-Demineralisierungswasserspülsystemen. Der Einsatz verdeutlicht, wie technische Dichtungs- und Versorgungsplan-Nachrüstungen messbare Einsparungen bei Betriebsmitteln in Anlagen mit hohem Durchsatz erzielen können. Er stärkt zudem das kommerzielle Argument für Premiumdichtungen in LNG- und angrenzenden Kohlenwasserstoffanwendungen, in denen Betreiber Nachhaltigkeitskennzahlen und Betriebskostensenkungen priorisieren.
- Mai 2025: EagleBurgmann eröffnete in Partnerschaft mit der Jaidah Group eine erweiterte Anlage in Doha, Katar, um Gleitringdichtungstechnologie und Servicesupport zu lokalisieren. Der Schritt verkürzt Lieferzeiten und verbessert die Reaktionsfähigkeit bei Turnarounds für regionale Kunden aus Öl und Gas, Energieerzeugung und Prozessindustrie. Die Lokalisierung positioniert das Unternehmen zudem für spezifikationsgetriebene Projekte, die inländische Fähigkeiten und schnellere Aftermarket-Abdeckung bevorzugen.
- Juli 2024: Flowserve erwarb kryogene LNG-Tauchpumpentechnologie und zugehöriges geistiges Eigentum von NexGen Cryogenic Solutions, Inc. Die Transaktion erweiterte Flowserves kryogene Fähigkeiten, die vorgelagerte Pumpausrüstung mit nachgelagerten Dichtungs- und Zuverlässigkeitsanforderungen in LNG-Wertschöpfungsketten verbinden. Sie stärkte die Positionierung des Unternehmens in LNG-Infrastrukturprogrammen, in denen kryogene Betriebsanforderungen spezialisierte Dichtungsmaterialien, Designs und Servicesupport erfordern.


Markt für Mechanische Dichtungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus mechanischen Dichtungen, die zur Leckageverhinderung in rotierenden Anlagen eingesetzt werden, hauptsächlich in Pumpen, Kompressoren und Mischern, bei industriellen und versorgungswirtschaftlichen Endverbrauchern, und wird am Verkaufspunkt für Neuanlagen und Ersatzbedarf erfasst.
Ausschlüsse aus dem Umfang: Nicht enthalten sind nicht-mechanische Abdichtungsoptionen wie Packungen, Dichtungen, O-Ringe, Dichtmittel oder pumpenlose Technologien.
Segmentierungsübersicht
- Nach Dichtungstyp
- Pumpendichtungen
- Kompressordichtungen
- Mischerdichtungen
- Nach Bauart
- Komponenten-/Schubdichtungen
- Kartuschendichtungen
- Geteilte Dichtungen
- Nach Endverbraucherbranche
- Öl und Gas
- Stromerzeugung
- Chemie
- Wasser und Abwasser
- Sonstige Endverbraucherbranchen (Bergbau und Mineralaufbereitung, Lebensmittel, Pharma usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung der wichtigsten Einsatzbereiche mechanischer Dichtungen, die weitgehend mit dem installierten Bestand an Pumpen und Kompressoren sowie den Betriebsbedingungen in Prozessanlagen zusammenhängen. Wir beziehen uns auf öffentliche Quellen wie die US Energy Information Administration für Indikatoren zum Raffinerie- und Energiedurchsatz, den US Geological Survey für Signale zur Bergbau- und Mineralienaktivität sowie UN Comtrade für Handelsströme relevanter Anlagen und Komponenten.
Um die Eingaben fundiert zu halten, prüfen wir auch OSHA- und EPA-Veröffentlichungen, die Leckagekontroll- und Wartungspraktiken beeinflussen, und nutzen begutachtete Ingenieurliteratur, um typische Dichtungslebensdauern, Ausfallmodi und den Umgang mit Aufrüstungen in anspruchsvollen Anwendungen zu verstehen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden verwendet, um Nachfragetreiber und regionale Exposition zu bestätigen. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken helfen dabei, Produktschwerpunkte und Technologieverschiebungen gegenzuprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden während der Studie für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu validieren, wie sich die Nachfrage auf OEM- und Aftermarket-Käufe aufteilt, wie sich die Dichtungsauswahl je nach Betriebsbedingung ändert und wie sich die Preisgestaltung mit Material- und Serviceanforderungen entwickelt. Wir haben mit Teilnehmern aus der Dichtungsherstellung, dem Vertrieb, rotierenden Anlagen-OEMs und Wartungsteams gesprochen und anschließend regionale Unterschiede abgeglichen, sodass die endgültigen Annahmen mit dem tatsächlichen Bestellverhalten in den wichtigsten Industriezentren übereinstimmen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 17 % | APAC: 45 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 37 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung folgt einem Top-down- und Bottom-up-Workflow, bei dem Endverbrauchernachfragepools aus industrieller Aktivität und der Intensität rotierender Anlagen rekonstruiert und anschließend mit selektiven Lieferantenzusammenfassungen abgeglichen werden. Wir beginnen mit Indikatoren, die den Dichtungsverbrauch erklären, und erst nachdem die Gesamtwerte plausibel erscheinen, verteilen wir den Wert auf Anwendungen und Regionen.
Zu den wichtigsten Modelleingaben gehören der installierte Bestand und die Ersatzzyklusmuster für Pumpen und Kompressoren, der Anteil anspruchsvoller Betriebsaufgaben, die höherwertige Dichtungsdesigns erfordern, sowie die Richtung der Wartungsausgaben in den Bereichen Öl und Gas, Stromerzeugung, chemische Verarbeitung sowie Wasser und Abwasser. Die Preisrealisierung wird durch eine Mischung aus stichprobenartig erhobenen Durchschnittsverkaufspreisbereichen aus Interviews und veröffentlichten Materialkostentrends gehandhabt, und Lücken werden durch die Verwendung von Proxy-Betriebsklassen und konservativen Substitutionsannahmen geschlossen, wo direkte Daten dnn sind.
Für die Prognose wird eine Szenarioanalyse verwendet, damit wir unterschiedliche Entwicklungspfade für industrielle Investitionsausgaben, Turnaround-Intensität sowie Energie- und Chemiedurchsatz abbilden können. Szenariogewichtungen werden auf Basis der Erwartungen der Befragten hinsichtlich Lieferzeiten, geplanter Projekte und Nachrüstungsaktivitäten angepasst. Die endgültige Prognose wird dann auf Plausibilität gegenüber den implizierten Volumina und der Preisentwicklung geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, einschließlich der Prüfung, ob regionale Gesamtwerte mit Anlagenzugängen, Wartungszyklen und Handelsmustern übereinstimmen, die sich in dieselbe Richtung entwickeln sollten. Ausreißer werden markiert, Annahmen werden überprüft, und eine zweite Analystenprüfung wird abgeschlossen, bevor die Ergebnisse freigegeben werden.
Wir aktualisieren den Bericht jährlich, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Änderungen eintreten, wie etwa starke Verschiebungen bei der Energie- oder Industrieproduktion, wichtige politische Maßnahmen zu Emissionen und Leckagekontrolle oder spürbare Preisschocks bei wichtigen Inputs. Vor der Lieferung stellt ein abschließender Durchgang sicher, dass die neuesten öffentlichen Veröffentlichungen und Interviewerkenntnisse in den Zahlen und Kommentaren berücksichtigt sind.
Marktgröße für Mechanische Dichtungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für mechanische Dichtungen können weit auseinanderliegen, da Autoren nicht immer dieselben Anwendungen zählen, Währungsumrechnungen nicht auf dieselbe Weise zeitlich abstimmen oder den Aftermarket-Wert einheitlich behandeln. Unterschiede entstehen auch dadurch, wie stark das tatsächliche Ersatzverhalten des installierten Bestands gegenüber breiten industriellen Wachstumsraten gewichtet wird.
Die Vergleichstabelle zeigt kurzfristig einen höheren Gesamtwert, und im Modell von Mordor Intelligence umfasst der Umfang Pumpen-, Kompressoren- und Mischerdichtungen über Endverbraucherbranchen und Regionen hinweg in USD-Umsatz. Die Nachfrage ist an Ersatzzyklen und validierten Anteilen verankert – beispielsweise sind Pumpendichtungen der größte Verwendungszweck – anstatt sich nur auf eine engere Gruppe von Prozessindustrien zu stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,97 Mrd. USD (2026) | |
| Global Consultancy A | 3,90 Mrd. USD (2025) | Verwendet eine engere Produktabgrenzung, die näher an standardisierten Patronen- und Komponentendichtungen zu liegen scheint, die in eine begrenzte Anzahl von Branchen verkauft werden, und berichtet typischerweise ein Basisjahr, das eine breitere Aftermarket-Wertschicht und eine gewisse regionale Abdeckung ausschließt. |
| Trade Journal B | 5,80 Mrd. USD (2025) | Vermischt häufig mechanische Dichtungen mit angrenzenden Abdichtungskomponenten oder verwendet vereinfachte Wachstumsannahmen, die an die Industrieproduktion geknüpft sind, und der Preisaufbau kann den Anteil anspruchsvoller Anwendungen unterschätzen, bei denen konstruierte Dichtungen den durchschnittlichen Umsatz pro Einheit erhöhen. |
Insgesamt lässt sich die Streuung hauptsächlich dadurch erklären, was als Umsatz mit mechanischen Dichtungen gezählt wird, wie der Aftermarket-Ersatz behandelt wird und ob die Preisgestaltung auf einem anwendungsbasierten Mix oder einem einzigen Durchschnittswert aufgebaut wird. Indem die Schritte auf den installierten Bestand, den Ersatzzeitpunkt und den Anwendungsmix zurückgeführt werden, bleibt die Schätzung leichter reproduzierbar und für Planungsentscheidungen einem Stresstest zugänglich.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für mechanische Dichtungen bis 2031 voraussichtlich wachsen?
Der Markt für mechanische Dichtungen wird voraussichtlich mit einer CAGR von 4,58 % von 2026 bis 2031 wachsen und von 7,97 Milliarden USD im Jahr 2026 auf 9,97 Milliarden USD bis 2031 steigen.
Welche Region führt die Nachfrage nach mechanischen Dichtungen an?
Asien-Pazifik hielt 2025 einen Anteil von 36,35 % am globalen Umsatz und wird mit einer prognostizierten CAGR von 4,68 % die größte Region bleiben, dank umfangreicher Investitionen in Raffination, Petrochemie und Energie.
Welches Endverbrauchersegment bietet die schnellsten Wachstumsaussichten?
Die Stromerzeugung wird voraussichtlich die höchste CAGR von 4,88 % verzeichnen, da Versorgungsunternehmen Turbinen nachrüsten und neue Hybridkraftwerke bauen, die auf fortschrittliche Trockengas- und Dampfturbinendichtungen angewiesen sind.
Wie wirken sich dichtungslose Pumpen auf Lieferanten mechanischer Dichtungen aus?
Magnetkupplungs- und Spaltrohrpumpen eliminieren dynamische Dichtungen in vielen chemischen und Flüssiggasanwendungen, verringern den adressierbaren Markt und zwingen Dichtungslieferanten, sich auf Anwendungen zu konzentrieren, bei denen hohe Temperaturen, Feststoffe oder Trockenlaufrisiken mechanische Dichtungen begünstigen.
Warum sind Siliziumkarbid-Gleitflächen ein Versorgungsproblem?
Die steigende Nachfrage nach Elektrofahrzeugen und Leistungselektronik verlängert die Lieferzeiten für SiC-Wafer und treibt die Preise in die Höhe, was Dichtungs-OEMs dazu zwingt, langfristige Lieferverträge abzuschließen oder alternative Keramiken zu qualifizieren, um die Margen zu schützen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

