
Marktanalyse für Mahlzeitenersatzprodukte von Mordor Intelligence
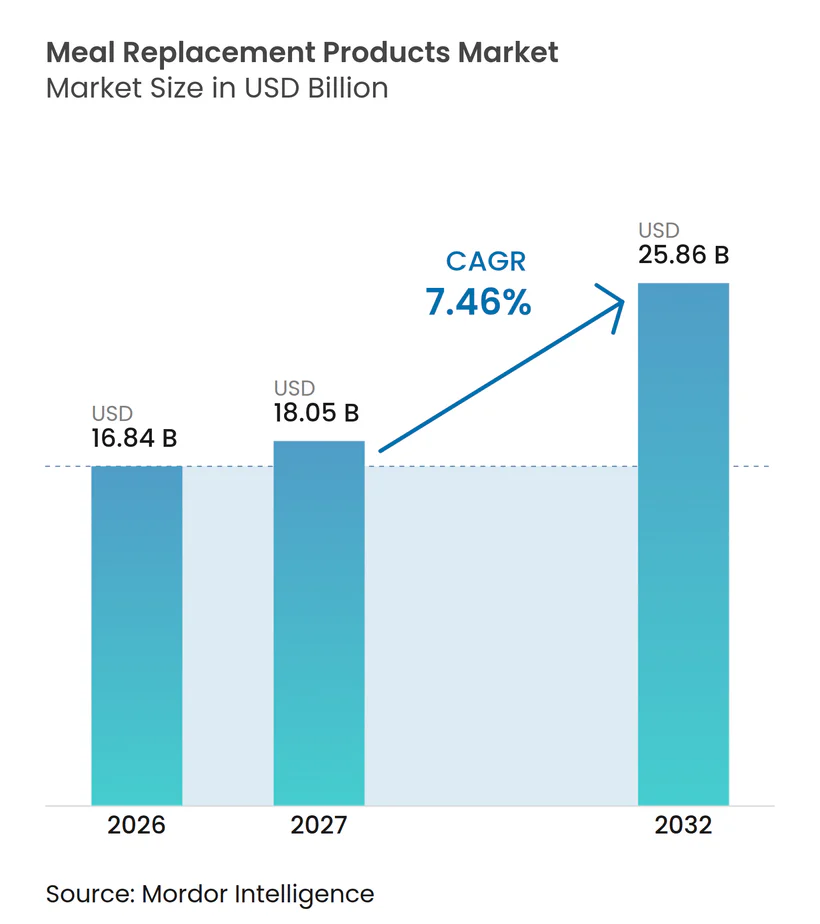
Die Marktgröße für Mahlzeitenersatzprodukte wird voraussichtlich von 16,84 Milliarden USD im Jahr 2026 und 18,05 Milliarden USD im Jahr 2027 auf 25,86 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,46 % verzeichnen. Das Marktvolumen wird voraussichtlich von 1,8 Millionen Tonnen im Jahr 2026 und 1,9 Millionen Tonnen im Jahr 2027 auf 2,47 Millionen Tonnen bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 5,4 % verzeichnen.
Praktische Mahlzeitengelegenheiten und gesundheitsspezifische Ernährungsunterstützung fördern das Wachstum, da Proteinshakes in Südkorea von der Nutzung beim Sport auf Frühstück und Mittagessen ausgeweitet werden. Der direkte digitale Vertrieb ermöglicht es Anbietern, die Mahlzeitenrolle neben der Formulierung zu erläutern. Wahrgenommene Kosten und Skepsis gegenüber Zutaten können die Akzeptanz einschränken, selbst wenn die Produkte zugänglich sind. Der Erfolg bei diesen Mahlzeitengelegenheiten hängt davon ab, praktischen Zugang mit einem erschwinglichen Ernährungsangebot zu verbinden, das die Käufer akzeptieren.
Wichtigste Erkenntnisse des Berichts
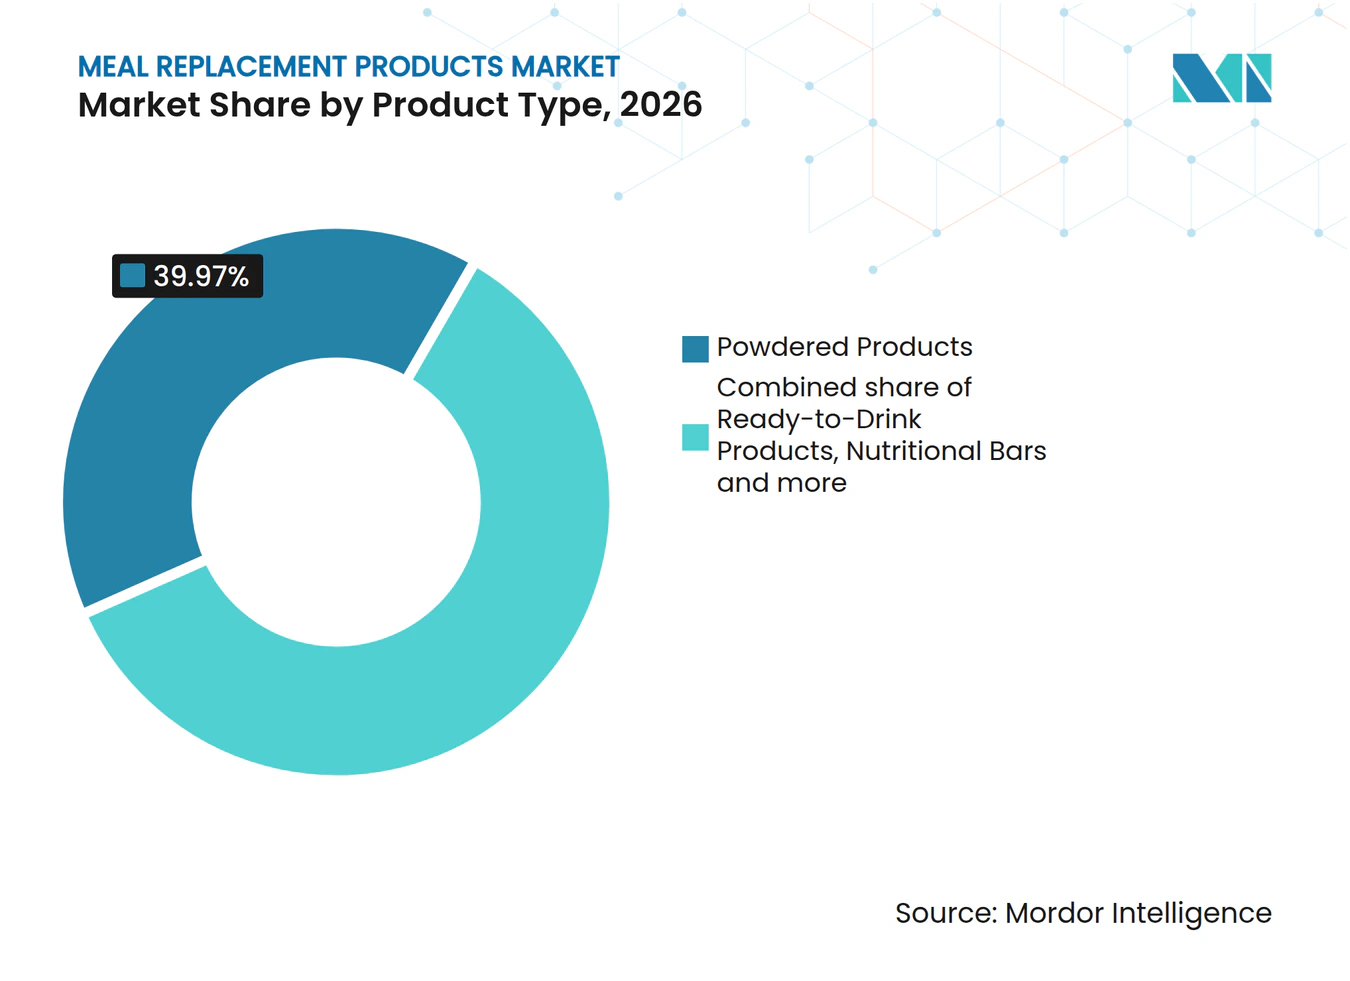
- Nach Produkttyp hielten Pulverprodukte im Jahr 2026 einen Marktanteil von 39,97 % am Markt für Mahlzeitenersatzprodukte, während Trinkfertigprodukte mit einem CAGR von 8,5 % zwischen 2027 und 2032 als das am schnellsten wachsende Segment prognostiziert werden.
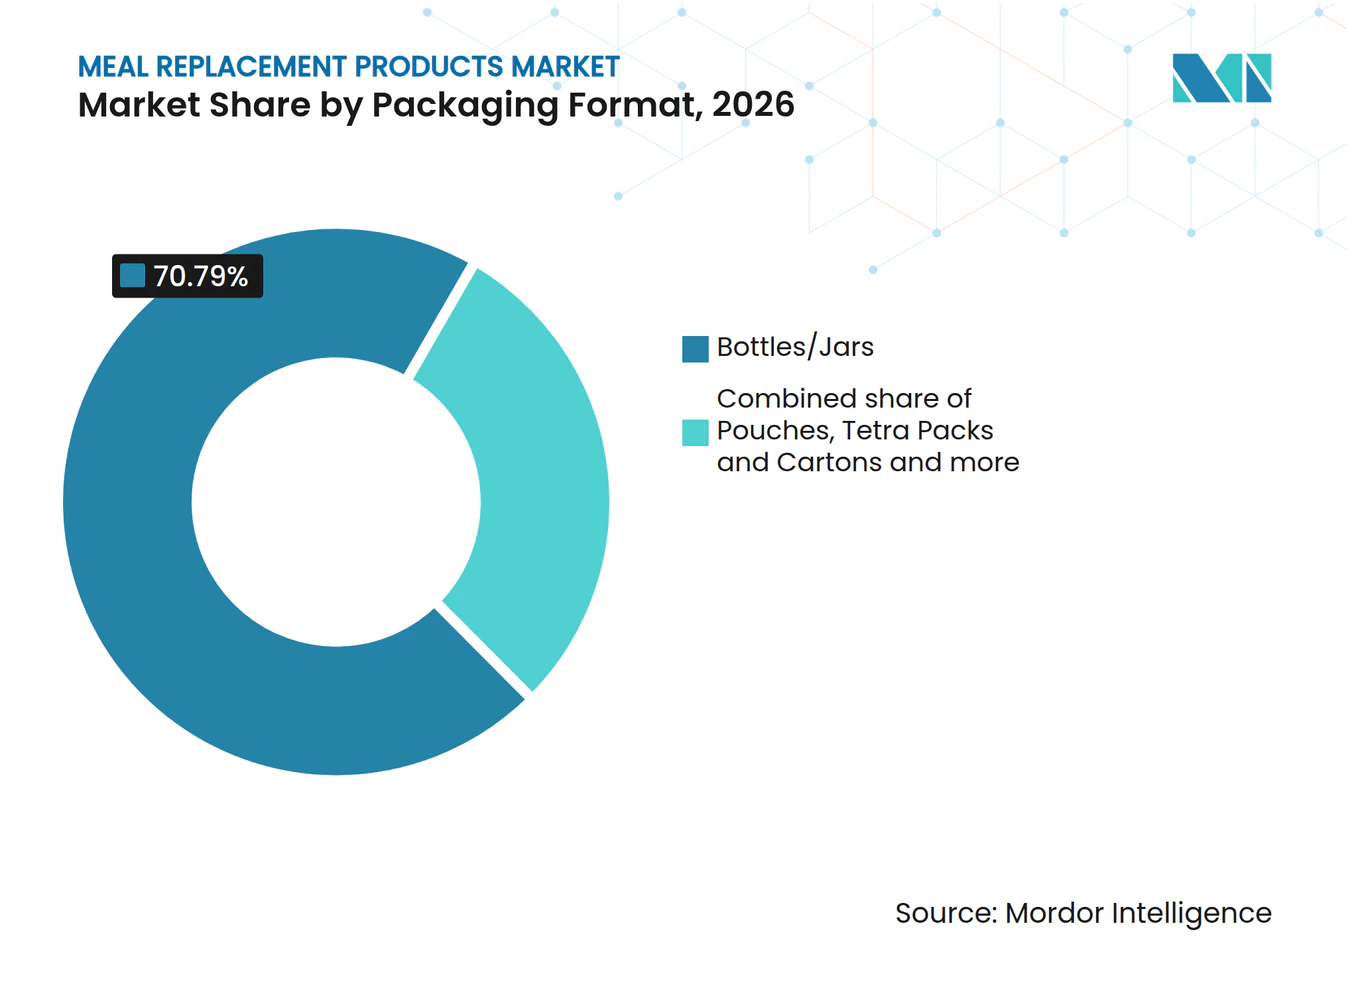
- Bei den Verpackungsformaten entfielen Flaschen und Gläser im Jahr 2026 auf einen Anteil von 70,79 % an der Marktgröße für Mahlzeitenersatzprodukte, während Tetra Packs und Kartons mit einem CAGR von 9,2 % zwischen 2027 und 2032 als das am schnellsten wachsende Segment prognostiziert werden.
- Nach Art führten konventionelle Produkte mit einem Anteil von 91,18 % im Jahr 2026, und Bio-Produkte werden mit einem CAGR von 8,75 % zwischen 2027 und 2032 als das am schnellsten wachsende Segment prognostiziert.
- Bei den Vertriebskanälen führten Supermärkte und Hypermärkte mit einem Anteil von 53,58 % im Jahr 2026, während Online-Händler mit einem CAGR von 9 % zwischen 2027 und 2032 als das am schnellsten wachsende Segment prognostiziert werden.
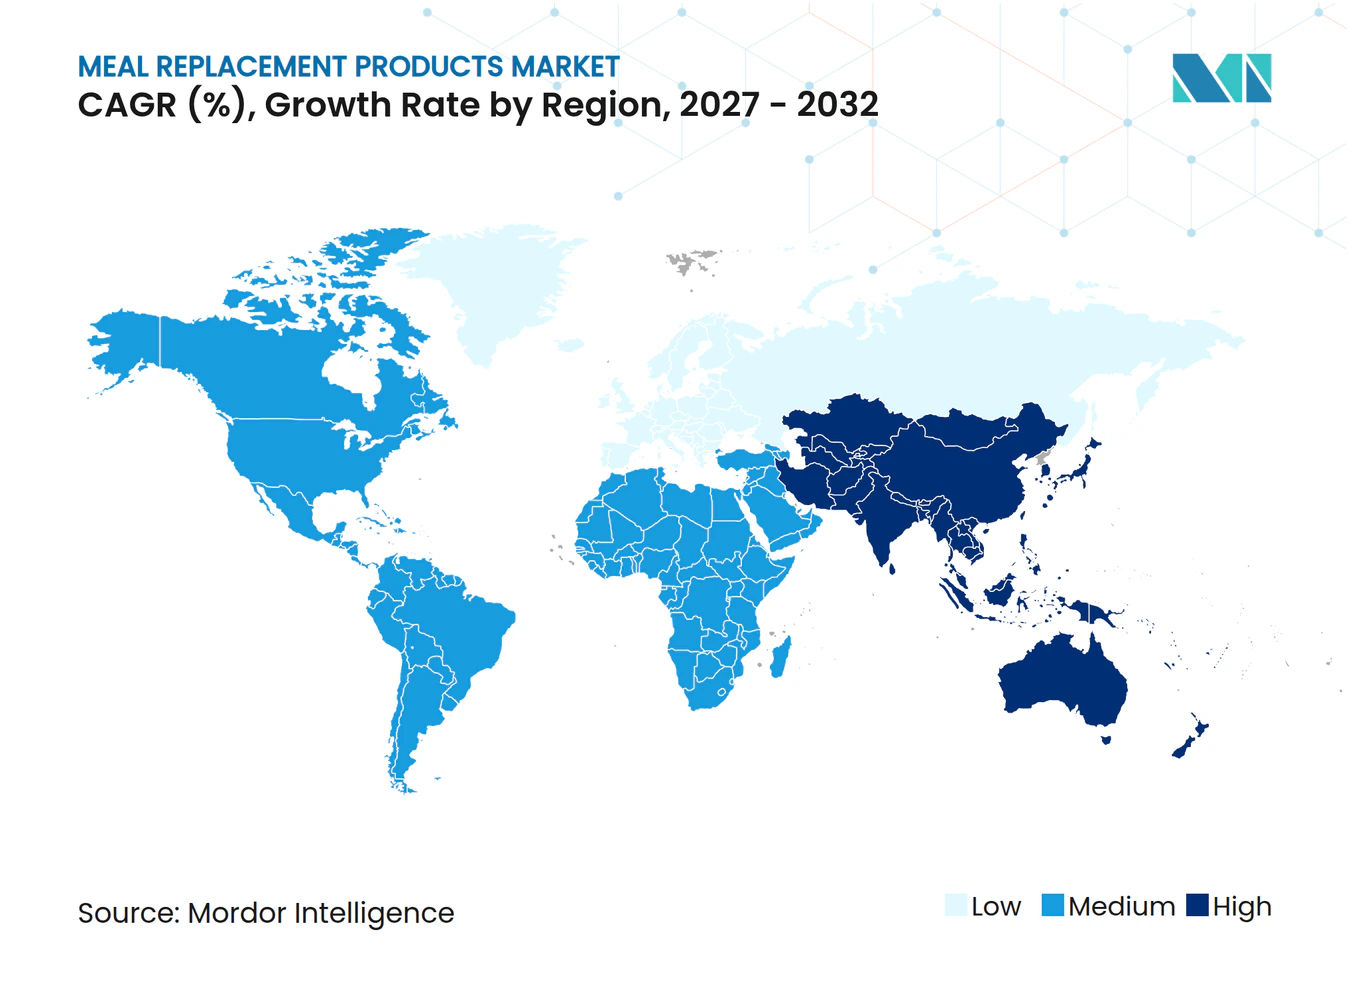
- Geografisch hielt Nordamerika im Jahr 2026 einen Anteil von 40,88 %, und Asien-Pazifik wird mit einem CAGR von 9,2 % zwischen 2027 und 2032 als die am schnellsten wachsende Region prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach personalisierter Ernährung, die auf Alter, Geschlecht und Gesundheitsbedürfnisse zugeschnitten ist | +2% | In Malaysia und Indien | Mittelfristig (2–4 Jahre) |
| Hektischer Lebensstil treibt die Nachfrage nach praktischen und nahrhaften Mahlzeitenlösungen | +2.5% | Im Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Gesundheits- und Fitnessbewusstsein steigert die Nachfrage nach proteinreichen Mahlzeitenersatzprodukten | +2.2% | In Südkorea | Kurzfristig (≤ 2 Jahre) |
| Programme zur betrieblichen Gesundheitsförderung fördern den Einsatz von Mahlzeitenersatzprodukten als gesunde Lösungen für unterwegs | +1.5% | In den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Größeres Bewusstsein für Portionskontrolle und Kalorienverwaltung fördert die Akzeptanz von Mahlzeitenersatzprodukten | +0.9% | Im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Lebensmitteltechnologie verbessern Geschmack, Textur, Haltbarkeit und Nährstoffprofile | +0.8% | In europäischen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach personalisierter Ernährung, die auf Alter, Geschlecht und Gesundheitsbedürfnisse zugeschnitten ist
Personalisierte Ernährung ist dann am kommerziell nützlichsten, wenn eine spezifische Formel einen definierten Gesundheitsbedarf im Rahmen eines geeigneten Versorgungsregimes adressiert. In einer malaysischen Primärversorgungsklinik wurde von Februar 2022 bis März 2024 eine Studie durchgeführt, bei der eine diabetesspezifische Formel eine Mahlzeit täglich an 5 Tagen pro Woche ersetzte, ergänzt durch Ernährungsberatung, über einen 12-wöchigen Interventionszeitraum. Bei Erwachsenen im Alter von 20 bis 65 Jahren mit Typ-2-Diabetes und Übergewicht oder Adipositas reduzierte die Kombination den HbA1c-Wert stärker als Ernährungsberatung allein. Abbott kündigte im November 2025 ein neu formuliertes Ensure Diabetes Care in Indien an und verwies auf den teilweisen Einsatz als Mahlzeitenersatz neben der Standardversorgung, einschließlich Medikation, Ernährung und Bewegung, für übergewichtige oder adipöse Erwachsene mit Typ-2-Diabetes. Zusammen können klinische Evidenz und gesundheitsspezifische Formulierung Versorgungsanbietern einen Grund geben, einen Mahlzeitenersatz in Betracht zu ziehen. Die engere Patientengruppe bietet Anbietern einen fokussierten Zugang zu Entscheidungen in der Diabetesversorgung, anstatt ein undifferenziertes Angebot an jeden Verbraucher zu richten, der eine praktische Mahlzeit sucht.
Hektischer Lebensstil treibt die Nachfrage nach praktischen und nahrhaften Mahlzeitenlösungen
Mahlzeitenersatzprodukte gewinnen an Nachfrage, wenn sie zu einer definierten Essgelegenheit passen und nicht nur ein allgemeines Ernährungsversprechen darstellen. In einer Umfrage aus dem Jahr 2026 unter 474 verifizierten britischen Kunden, die aktuelle oder frühere Nutzer des Diet Meal 360 PLATINUM von The Protein Works waren, gaben 31,2 % an, den Shake bei der Arbeit zu konsumieren.[1] In derselben Selbstauskunftsumfrage gaben 59,5 % an, ihn zu Hause zu konsumieren. Diese Einstellungen implizieren unterschiedliche Anforderungen an die Praktikabilität, wobei Portabilität für die Arbeit und eine wiederholbare Mahlzeitenroutine für zu Hause relevant sind. Ein Anbieter kann beide Gelegenheiten ansprechen, ohne jede Portion als Reaktion auf einen außergewöhnlich hektischen Tag zu positionieren.
Wachsendes Gesundheits- und Fitnessbewusstsein steigert die Nachfrage nach proteinreichen Mahlzeitenersatzprodukten
Die proteinorientierte Nachfrage kann über Sportereignisse hinausgehen, wenn Käufer einen Shake als Ersatz für eine reguläre Mahlzeit betrachten. Bei CJ Olive Young in Südkorea mehr als verdoppelten sich die Verkäufe von Proteinshakes im Beutelformat von Januar bis Juli 2026 im Vergleich zum gleichen Zeitraum 2025. Der Händler beschrieb eine Verlagerung von der Proteinergänzung rund um das Training hin zu praktischen Frühstücks- und Mittagsersatzmahlzeiten. Diese Veränderung erweitert das Angebot von einem zusätzlichen Ernährungskauf zu einer alternativen Verwendung von Mahlzeitenausgaben. Die kommerzielle Aufgabe besteht darin, das proteinbasierte Angebot als Mahlzeit glaubwürdig zu machen, anstatt vollständig auf seine Verbindung mit Sport zu setzen.
Programme zur betrieblichen Gesundheitsförderung fördern den Einsatz von Mahlzeitenersatzprodukten als gesunde Lösungen für unterwegs
Vom Arbeitgeber geleitetes Gewichtsmanagement bietet Anbietern von Mahlzeitenersatzprodukten einen potenziellen Zugang zu einer organisierten Gruppe von Arbeitnehmern. Im Jahr 2025 stellte KFF fest, dass 42 % der US-amerikanischen Unternehmen mit Gesundheitsleistungen und 10 bis 199 Mitarbeitern Gewichtsreduktionsprogramme anboten, verglichen mit 63 % der größeren leistungsanbietenden Unternehmen. Die Verknüpfung eines Mahlzeitenersatzangebots mit dem Gewichtsmanagementziel eines Programms könnte es einem Anbieter ermöglichen, Arbeitnehmer über eine gemeinsame Intervention zu erreichen. Eine solche Aufnahme würde davon abhängen, die Ernährungs- und Programmanforderungen des Veranstalters zu erfüllen, bevor die individuelle Akzeptanz der Arbeitnehmer angestrebt wird. Die höhere Programmverbreitung bei größeren leistungsanbietenden Unternehmen macht diese Arbeitgebergruppe zum besser erschlossenen Pool für die Suche nach Aufnahme.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktpreise im Vergleich zu herkömmlichen Mahlzeiten schrecken preisbewusste Verbraucher ab | -1.1% | Klinische Ernährungsumgebungen in Singapur | Kurzfristig (≤ 2 Jahre) |
| Verbrauchersskepsis gegenüber künstlichen Zusatzstoffen und Konservierungsmitteln schränkt die Produktakzeptanz ein | -0.7% | In kanadischen Märkten | Mittelfristig (2–4 Jahre) |
| Vorhandensein häufiger Allergene schränkt die Akzeptanz von Mahlzeitenersatzprodukten bei Verbrauchern mit Lebensmittelallergien ein | -0.4% | In den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Unfähigkeit, das Sättigungsgefühl und das Erlebnis traditioneller Mahlzeiten vollständig zu replizieren, begrenzt Wiederholungskäufe | -0.3% | In kanadischen Getränkemärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktpreise im Vergleich zu herkömmlichen Mahlzeiten schrecken preisbewusste Verbraucher ab
Kosten können die Akzeptanz von Mahlzeitenersatzprodukten bei Menschen mit begrenzten finanziellen Ressourcen einschränken. Eine Überprüfung von Interventionen bei Typ-2-Diabetes aus dem Jahr 2025, die Literatur bis Januar 2024 abdeckte, identifizierte Kosten als potenzielles Hindernis für finanziell eingeschränkte Personen. Ein Singapurer Konsens aus dem Jahr 2026 berichtete von der Besorgnis von Gesundheitsfachleuten, dass wahrgenommene Kosten die Akzeptanz diabetesspezifischer Formeln bei Patienten mit Typ-2-Diabetes und Übergewicht oder Adipositas einschränken könnten. Er kam auch zu dem Schluss, dass eine Portion wahrscheinlich weniger kostet als eine Mahlzeit zum Mitnehmen oder im Restaurant. Kosten können daher die Akzeptanz in der Diabetesversorgung einschränken, wobei die Überprüfung aus dem Jahr 2025 ein besonderes Risiko für Menschen mit begrenzten finanziellen Ressourcen identifizierte.
Verbrauchersskepsis gegenüber künstlichen Zusatzstoffen und Konservierungsmitteln schränkt die Produktakzeptanz ein
Skepsis gegenüber Zutaten kann dazu führen, dass die Akzeptanz davon abhängt, ob Käufer ein formuliertes Getränk als geeignete Mahlzeit betrachten. Unter Erwachsenen im Annapolis Valley in Nova Scotia, die Mahlzeitenersatzgetränke konsumierten oder daran interessiert waren, verzeichnete eine Studie mit schokoladengeschmackten Trinkfertigprodukten einige Beschreibungen der Getränke als unnatürlich oder verarbeitet.[2] Offene Ablehnungskommentare bezogen sich auch auf künstliche Zutaten. Neuformulierung oder klarere Erklärungen zu Zutaten können die Wahrnehmungsbarriere verringern, aber die Akzeptanz hängt vom beabsichtigten Käufer ab. Die Ablehnungskategorie der Studie enthielt auch den Kommentar, dass solche Getränke keine Mahlzeit ersetzen sollten, sodass Zweifel an den Zutaten neben Zweifeln an der Rolle des Produkts auftreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Pulvervolumen und Trinkfertigprodukt-KomfortPulverprodukte machten im Jahr 2026 einen Anteil von 39,97 % an der Marktgröße für Mahlzeitenersatzprodukte aus. Herbalifes Formula 1 Nutritional Shake Mix, die meistverkaufte Produktlinie des Unternehmens, generierte im Jahr 2025 etwa 25 % des Nettoumsatzes des Unternehmens. Diese Konzentration innerhalb eines Markeneigentümers veranschaulicht, wie ein Shake-Mix ein breiteres Ernährungsgeschäft über wiederholte Mahlzeitengelegenheiten hinweg verankern kann. Für Nutzer kann ein Pulverformat die Zubereitung und Portionierung zu einem Teil der Routine machen, während das Getränk bei Bedarf angemischt werden kann. Eine Formulierungsänderung an diesem einzelnen Mix würde einen großen Teil dessen erreichen, was das Unternehmen verkauft.
Trinkfertigprodukte werden als das am schnellsten wachsende Segment prognostiziert und verzeichnen zwischen 2027 und 2032 einen CAGR von 8,5 %. Ihre Anwendung unterscheidet sich von einem Mix, da die Ernährungsportion zubereitet ist, bevor der Käufer die Essgelegenheit erreicht. Eine Person, die eine Mahlzeit außer Haus ersetzt, kann das Produkt konsumieren, ohne in diesem Moment Wasser hinzuzufügen oder Pulver abzumessen. Der Anbieter liefert folglich sowohl die Formulierung als auch das fertige Trinkerlebnis in jeder Verpackung. Diese Arbeitsteilung gibt dem Format seine klarste kommerzielle Rolle, wenn eine sofort verwendbare Mahlzeit wichtiger ist als die Kontrolle über die Zubereitung.



Nach Verpackungsformat:
Starre Behälter für unterschiedliche MahlzeitenroutinenFlaschen und Gläser repräsentierten im Jahr 2026 einen Marktanteil von 70,79 % am Markt für Mahlzeitenersatzprodukte. Das größte Segment kann sowohl ein fertiges Getränk als auch einen Pulvervorrat für wiederholte Portionierung bedienen. Für einen Käufer von Trinkfertigprodukten kann eine Flasche als Serviergefäß fungieren und den Behälter direkt mit dem Konsum außer Haus verbinden. Ein wiederverschließbares Glas hingegen ermöglicht es einem Nutzer, eine Portion zu entnehmen und den verbleibenden Vorrat für eine weitere Mahlzeit zu verschließen. Diese unterschiedlichen Serviermuster geben starren Behältern eine Rolle in verschiedenen Mahlzeitenroutinen, sodass ihre kommerzielle Position über die bloße Portabilität von Getränken hinausgeht.
Tetra Packs und Kartons werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 9,2 % zwischen 2027 und 2032. Im September 2026 berichtete Seoul Dairy Cooperative über mehr als 3 Millionen verkaufte Einheiten von One Meal Daily Care innerhalb von 80 Tagen nach dem Marktstart in Südkorea unter Verwendung von SIG DomeMini Kartonflaschen. Dieses Beispiel legt nahe, dass Kartonanbieter eine vertraute Trinksituation ansprechen können, während sie die Verpackungskonstruktion differenzieren. Beutel adressieren eine Mahlzeitensituation im Freien, veranschaulicht durch RecPaks Platzierung im September 2026 in 70 REI-Filialen in den Vereinigten Staaten und auf REI.com. Die kommerzielle Unterscheidung umfasst, wie eng die Verpackung zum Konsum passt, ob als verpacktes Getränk oder bei einer Outdoor-Aktivität.

Nach Art:
Konventionelle Anwendungsfälle und Nachfrage nach Bio-GetränkenKonventionelle Produkte waren das größte Segment mit einem Anteil von 91,18 % am Marktumsatz im Jahr 2026. Die Verwendung standardmäßiger Protein- und Anreicherungseingaben ohne Anforderung an eine Bio-Zertifizierung gibt konventionellen Formeln die Flexibilität, beim Preis einer ernährungsspezifizierten Mahlzeit wettbewerbsfähig zu sein. Diese Flexibilität kann dazu beitragen, den Preis näher an alltägliche Mahlzeiten heranzuführen, ein relevanter Vorteil, wenn jede Ersatzportion eine wiederkehrende Ausgabe darstellt. Ein Angebot, das auf diesem alltäglichen Preisniveau aufgebaut ist, kann Käufer erreichen, deren Bereitschaft, Mahlzeiten zu ersetzen, von der Erschwinglichkeit und nicht von der Zertifizierung abhängt.
Bio-Produkte werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 8,75 % zwischen 2027 und 2032. Die Organic Trade Association berichtete, dass der US-amerikanische Bio-Getränkeumsatz im Jahr 2025 um 7,2 % auf 10,2 Milliarden USD wuchs. Diese breiteren Getränkeausgaben bieten einen relevanten Kontext für ein Bio-Mahlzeitenangebot, dessen Käufer bereits ein trinkbares Produkt in Betracht zieht. Ein Bio-Mahlzeitenersatz muss auch die beabsichtigte Essgelegenheit ansprechen, da die Wahl eines Bio-Getränks an sich keine Bereitschaft begründet, eine Mahlzeit zu ersetzen. Die Umwandlung des Getränkekäufers in einen Mahlzeitennutzer ist der spezifische Weg von diesem angrenzenden Ausgabenpool zur Kategorienachfrage.
Nach Vertriebskanal:
Lebensmittelhandelsreichweite und direkter digitaler VertriebSupermärkte und Hypermärkte führten den Vertrieb mit einem Anteil von 53,58 % am Marktumsatz im Jahr 2026 an. The Guardian berichtete im Januar 2025, dass Huel-Produkte in 70 % der britischen Supermärkte verkauft wurden. Eine solch breite Platzierung bringt eine Mahlzeitenersatzmarke in Geschäfte, die für Lebensmitteleinkäufe genutzt werden, und schafft einen kommerziellen Weg über den gewöhnlichen Lebensmittelzugang. Dieser Kanal macht Regalplatzierung und ein leicht verständliches Mahlzeitenangebot wichtig, um Käufer über spezialisierte Ernährungsumgebungen hinaus zu erreichen. Der Zugang an dem Punkt, an dem ein Haushalt seine nächsten Mahlzeiten auswählt, gibt der Vertriebsbreite praktischen Wert, da der Ersatz neben anderen Lebensmittelentscheidungen in Betracht gezogen werden kann.
Online-Händler werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 9 % zwischen 2027 und 2032. Danone beschrieb sein Huel-Geschäft im September 2026 als überwiegend direkt an den Verbraucher gerichtet, mit einem Portfolio einschließlich vollständiger Mahlzeiten und anderer Ernährungsprodukte. Dieses Modell ermöglicht es einer Mahlzeitenmarke, ihre Formulierung und den beabsichtigten Verwendungszweck in ihrer eigenen Verkaufsumgebung vor dem Kauf darzustellen. Convenience-Stores bieten einen weiteren Weg, wobei BGF Retail berichtete, dass Ausländer im März 2025 80 % der Renewphy Grabmeal-Käufer in der CU-Filiale am Myeong-dong-Bahnhof in Seoul ausmachten. Eine Marke, die ein Mahlzeitenregime erklärt, kann ihren eigenen Online-Shop nutzen, während ein Convenience-Store-Regal ein einzelnes Getränk anbietet, auf das ein Erstkäufer trifft.
Geografische Analyse
Nordamerikanischer Markt für Mahlzeitenersatzprodukte
Nordamerika machte im Jahr 2026 einen Anteil von 40,88 % an der Marktgröße für Mahlzeitenersatzprodukte aus. Abbott berichtete im ersten Halbjahr 2026 einen Umsatz von 679 Millionen USD im Bereich US-amerikanische Erwachsenenernährung, ein Rückgang von 7,8 % gegenüber dem ersten Halbjahr 2025. Das Ausmaß dieses breiteren Erwachsenenernährungsgeschäfts veranschaulicht eine etablierte kommerzielle Basis, in der ein Anbieter von Mahlzeitenersatzprodukten definieren muss, ob sein Produkt eine Mahlzeit ersetzt oder Ernährung ergänzt. Dieser Rückgang zeigt, dass ein großes Erwachsenenernährungsgeschäft in der Region Umsätze verlieren kann, sodass eine etablierte Ausgabenbasis allein keine Nachfrage nach einem neuen Mahlzeitenersatzangebot garantiert.
Markt für Mahlzeitenersatzprodukte in Asien-Pazifik
Asien-Pazifik wird als die am schnellsten wachsende Region prognostiziert, mit einem CAGR von 9,2 % zwischen 2027 und 2032. F&L Corporation, Betreiber der südkoreanischen Mahlzeitenersatz-Proteinshake-Marke Flymeal, berichtete für 2025 einen Unternehmensumsatz von 73 Milliarden KRW (51,33 Millionen USD). Im Juli 2025 kündigte Rad Co., Ltd., das die japanische Markteinführungsmitteilung herausgab, an, dass Flymeal-Proteinshakes ab Juni 2025 schrittweise über Varieté-Shops und Drogerien in ganz Japan eingeführt werden würden. Für einen Käufer von Mahlzeitenersatzprodukten könnten die vorgeschlagenen Kanäle das Produkt in einen gewöhnlichen Einkaufsausflug integrieren. Der kommerzielle Test für Flymeals japanische Expansion ist, ob dieser Einzelhandelszugang das Mahlzeitenangebot der koreanischen Marke über Grenzen hinweg tragen kann.
Südamerika, Europa sowie der Nahe Osten und Afrika zeigen unterschiedliche Rollen für Produkte, die in Gewichtskontrollvorschriften und klinische Versorgung eingebettet sind. Brasiliens Anvisa definiert Gewichtskontrolllebensmittel mit teilweisem Mahlzeitenersatz als solche, die bis zu 2 Mahlzeiten täglich zur Gewichtsreduktion ersetzen. Im März 2026 umfasste Schottlands digitales Typ-2-Diabetes-Remissionsprogramm, das über eine Überweisung durch die Primärversorgung zugänglich ist, eine 12-wöchige Phase des vollständigen Diätersatzes mit ernährungsphysiologisch vollständigen Shakes und Suppen. Ein Überblick über südafrikanische Adipositas-Leitlinien aus dem Jahr 2026 besagte, dass Mahlzeitenersatzprodukte kurzfristigen Gewichtsverlust unterstützen können, aber medizinische Aufsicht erfordern, insbesondere für ältere Erwachsene oder Personen mit Mangelernährungsrisiko. Diese gegensätzlichen Verwendungen machen Servierhinweise zu einem wesentlichen Bestandteil der Lokalisierung, da das Ersetzen ausgewählter Mahlzeiten und das vollständige Ersetzen der Ernährung unterschiedliche Anforderungen an den Nutzer stellen.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen vergleichen Anforderungen für den Markteintritt und Angaben aus der Perspektive eines Herstellers von Mahlzeitenersatzprodukten, der Produkte für den lokalen Verkauf vorbereitet. Der kommerzielle Unterschied besteht darin, ob die Compliance auf Lebensmittelkennzeichnung, zusammensetzungsbezogene Angaben, Vorabmarktzulassungsbenachrichtigung oder Importdokumentation für besondere Verwendungszwecke ausgerichtet ist. Die Klassifizierung bestimmt, ob der Hersteller eine Anvisa-Benachrichtigung vorbereiten oder eine saudi-arabische Importdokumentation für besondere Verwendungszwecke einholen muss, bevor er sein Mahlzeitenangebot verkauft.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Bundesamt für Verbraucherschutz und Lebensmittelsicherheit (BVL) für Verfahren zu gesundheitsbezogenen Angaben; zuständige Lebensmittelkontrollbehörden | Staatliche Verwaltung für Marktregulierung; Nationale Gesundheitskommission | Anvisa | Saudi Food and Drug Authority |
| Wichtige Instrumente oder Richtungen | 21 CFR Teil 101; vorgeschlagenes Nährwertfeld auf der Vorderseite der Verpackung | Bedingungen für Angaben gemäß Verordnung (EU) 2016/1413; Zusatzstoffkategorien gemäß Verordnung (EU) 2025/2058 | Lebensmittelkategorieaufsicht beschrieben im Jahr 2024; GB 7718-2025 soll am 16. März 2027 in Kraft treten; Leitlinien für Mahlzeitenersatz werden überprüft | Benachrichtigungsweg gemäß RDC 715/2022 und IN 281/2024 | Freigabebedingungen für Lebensmittel mit besonderem Verwendungszweck aus dem Jahr 2026 |
| Kommerzielle Auswirkung | Nährwertinformationen generell erforderlich, vorbehaltlich Ausnahmen; Anforderungen an Angaben gelten | Spezifizierte Gewichtskontrollangaben erfordern unter anderem 200 bis 250 kcal pro Mahlzeit und Protein bei 25 % bis 50 % der Energie | Produktlebensmittelkategorie abgleichen und auf den allgemeinen Kennzeichnungsübergang vorbereiten | Vor dem Anbieten von Produkten, die als Gewichtskontrolllebensmittel eingestuft sind, benachrichtigen | Importe für besondere Verwendungszwecke erfordern ein Herkunftsland-Vermarktungszertifikat, das den spezifischen Verwendungszweck angibt |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Deutschlands Bewertung „Hoch” und der Ausblick „Keine Änderung” spiegeln etablierte Angabebedingungen wider, die die Neuklassifizierung durch Verordnung (EU) 2025/2058 in Zusatzstoffkategorie 18.2 nicht ersetzt. Chinas Bewertung „Mittel” und der Ausblick „Keine Änderung” spiegeln bestehende Lebensmittelkategorieregeln wider, da GB 7718-2025 die allgemeine Kennzeichnung vorverpackter Lebensmittel ab dem 16. März 2027 betrifft und Leitlinien zur Klassifizierung und Kennzeichnung von Mahlzeitenersatzprodukten überprüft werden. Brasiliens Bewertung „Mittel” und der Ausblick „Keine Änderung” beruhen auf der Anvisa-Benachrichtigungspflicht für Gewichtskontrolllebensmittel gemäß RDC 715/2022 und IN 281/2024, da die Frist vom 1. September 2026 verlangte, dass Produkte, die bis zum 31. August 2024 den lokalen Gesundheitsbehörden mitgeteilt wurden, denselben Benachrichtigungsweg einschlagen. Saudi-Arabiens Bewertung „Mittel” und der Ausblick „Keine Änderung” spiegeln das Ursprungsland-Zertifikat des Leitfadens aus dem Jahr 2026 wider, das den besonderen Verwendungszweck angibt, während die US-amerikanische Verschärfung das von der FDA vorgeschlagene zusätzliche Nährwertfeld widerspiegelt, mit einer geplanten endgültigen Maßnahme für Dezember 2026.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Zutatenversorgung, Fertigproduktherstellung und Vertrieb als unterschiedliche Quellen von Lieferanteneinnahmen. Glanbia Nutritionals liefert maßgeschneiderte Nährstoffpremixe für Anwendungen, die Mahlzeitenersatzprodukte einschließen. Über sein gesamtes Produktportfolio hinweg kaufte Herbalife im Jahr 2025 etwa 22 % der weltweit produzierten und dann verkauften Produkte von seinen 3 größten Drittherstellern. Dieses gemischte Produktionsmodell macht die Lieferantenqualifizierung zu einem zentralen Element der operativen Kontrolle, selbst wenn die Marke auch eigene Fabriken betreibt.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Zutatenversorgung und Formulierung | Premix-Lieferanten wie Glanbia Nutritionals; Lieferanten von Zutaten für Ernährungsgetränke wie Ingredion | Zutaten- und maßgeschneiderte Premix-Verkäufe | Potenzielle Verfügbarkeit von Zutaten und Kostenrisiko | Alternative Eingaben gegen die erforderliche Ernährungsspezifikation qualifizieren |
| Fertigproduktherstellung und Verpackung | Markenhersteller wie Herbalife Ltd. und Huel Ltd. | Fertigproduktverkäufe | Risiko inkonsistenter Mischungen oder fehlgeschlagener Qualitätsprüfungen | Produktionstransfers validieren und Zutaten vor der Freigabe prüfen |
| Vertrieb und Verbraucherverkäufe | Direktvertriebsunternehmen wie Herbalife Ltd.; Einzelhandelspartner wie Tesco und REWE | Potenzieller Produktwiederverkaufsgewinn; mögliche umsatzgebundene Provisionen für berechtigte Herbalife-Teambuilder | Käufer über einen einzelnen Verkaufsweg hinaus erreichen | Alternative Einzel- oder Direktvertriebswege entwickeln, die zum Produkt passen |
| Quelle: Mordor Intelligence | ||||
Qualitätssicherung verbindet die Zutaten- und Herstellungsstufen, da ein ungeeigneter Input nicht durch breiteren Vertrieb korrigiert werden kann. Huel prüft eingehende Zutaten und lehnt Materialien ab, die seinen Standards nicht entsprechen. Herbalife-Mitglieder können Einzelhandelsgewinne erzielen, indem sie über ihrem Großhandelseinkaufspreis weiterverkaufen, während Teambuilder Provisionen erhalten können, die an Teamverkäufe gebunden sind. Der strukturelle Vorteil liegt in der Kontrolle der Ernährungsspezifikation und der Freigabeentscheidung, während die Flexibilität darüber erhalten bleibt, wer die fertige Mahlzeit produziert und verkauft.
Wettbewerbslandschaft
Marktkonzentration
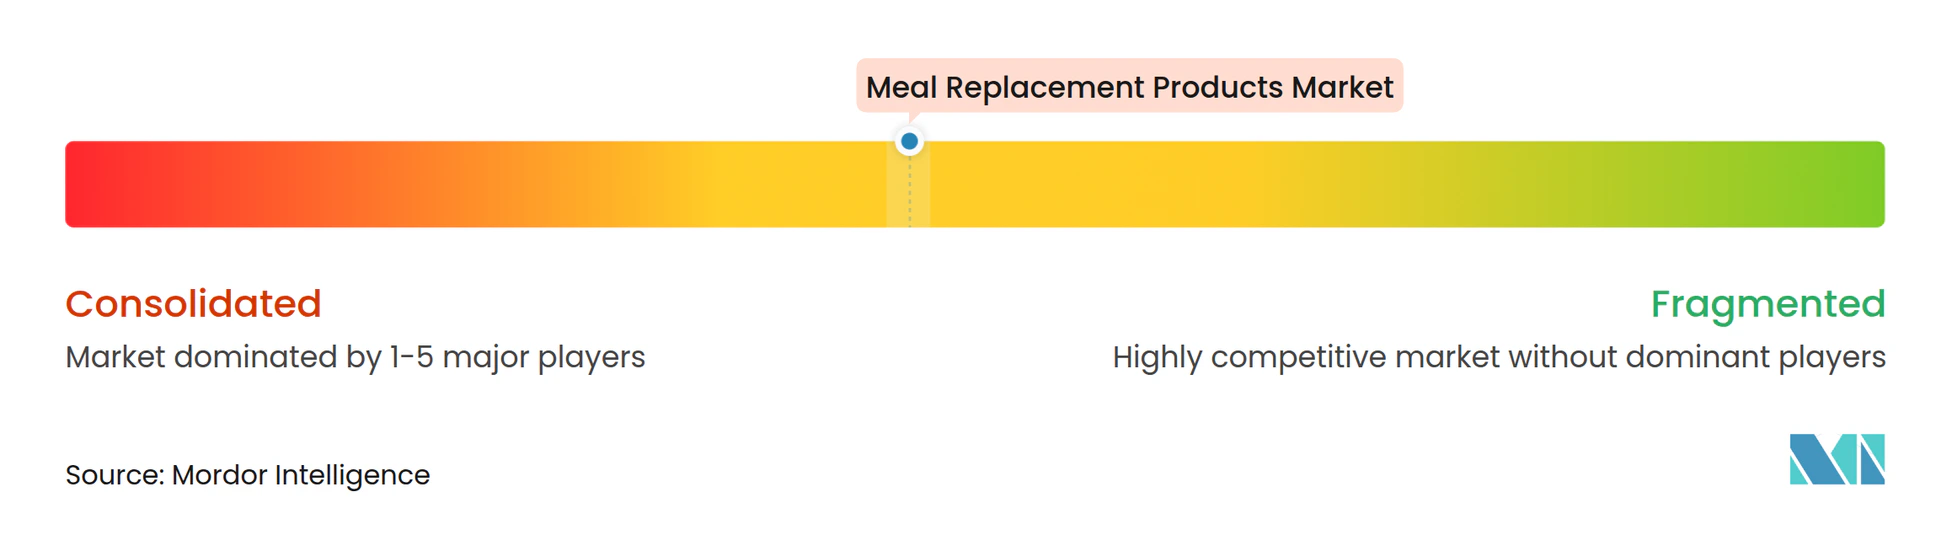
Der Wettbewerb verbindet multinationale Ernährungsportfolios mit eigenständigen Spezialmarken und gibt etablierten Anbietern erhebliche Ressourcen und mehrere Wege zum Verbraucher. Abbott Laboratories zielt auf zustandsorientierte Ernährung ab, während The Simply Good Foods Co. (Atkins/Quest) über Atkins, Quest und OWYN konkurriert. Glanbia plc berichtete für seine breitere Optimum Nutrition Sportnahrungsmarke im Jahr 2025 einen Umsatz von mehr als 1,3 Milliarden USD. Nestlé S.A. verkauft das ernährungsphysiologisch vollständige BOOST Original in Kanada, und Herbalife Ltd. verkauft Ernährungsprodukte über unabhängige Vertriebspartner. Ein Neueinsteiger, der eine einzelne Mahlzeitenformel verkauft, steht sowohl Glanbias breiterem Sportnahrungsmaßstab als auch Herbalifes Vertriebspartnernetz gegenüber, sodass die Formulierung allein die Reichweite dieser Wettbewerber nicht reproduzieren würde.
Für die 13 Wochen bis zum 30. Mai 2026 berichtete Simply Good Foods einen unternehmensweiten Nettoumsatz von 357 Millionen USD, ein Rückgang von 6,3 % im Jahresvergleich. Atkins ging um 24,6 % zurück, während Quest und OWYN in diesem Quartal um 1,1 % bzw. 3,6 % wuchsen. Glanbias breiteres Performance Nutrition-Geschäft berichtete für das Geschäftsjahr 2025, das am 3. Januar 2026 endete, ein Pro-forma-Wachstum des vergleichbaren Umsatzes von 4,5 %. Der Kontrast macht die Leistung auf Markenebene informativer als eine einzelne Portfoliogesamtsumme bei der Beurteilung, welche Ernährungsangebote kommerzielle Aktivität aufrechterhalten, und mahnt zur Vorsicht bei der Annahme, dass jede Protein- oder Gewichtsmanagementmarke gleichermaßen profitiert.
Nestlé schloss den Kauf der verbleibenden 51 % von yfood Labs GmbH von seinen Gründern Anfang Juli 2026 ab, nachdem es zuvor 49 % gehalten hatte. Das vollständige Eigentum platziert ein spezialisiertes Vollmahlzeitengeschäft innerhalb eines größeren Ernährungsportfolios und verschärft den Wettbewerb für Marken, die um eine bestimmte Essgelegenheit organisiert sind. Das EU-Recht erlaubt spezifizierte Gewichtskontrollangaben für Mahlzeitenersatzprodukte nur für Produkte, die Zusammensetzungsanforderungen erfüllen und vorgeschriebene Informationen zur diätetischen Verwendung tragen.[3] Diese Angaben unterscheiden das Ersetzen einer Hauptmahlzeit zur Gewichtserhaltung nach Gewichtsverlust von 2 Mahlzeiten zur Gewichtsreduktion, zusammen mit Anweisungen zu einer energiereduzierten Ernährung, ausreichend Flüssigkeit und anderen Lebensmitteln. Da die Angaben 200 bis 250 kcal pro Mahlzeit erfordern, muss das EU-Gewichtskontrollsortiment eines Herausforderers in dieses Energiefenster passen, was den Wettbewerb über den Kaloriengehalt jeder Mahlzeit einschränkt.
Marktführer für Mahlzeitenersatzprodukte
-
Abbott Laboratories
-
The Simply Good Foods Co. (Atkins/Quest)
-
Glanbia plc
-
Nestlé S.A. (Boost/Optifast)
-
Herbalife Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mahlzeitenersatzprodukte Unternehmen in diesem Bericht
- Abbott Laboratories
- Nestlé S.A. (Boost/Optifast)
- Herbalife Ltd.
- The Simply Good Foods Co. (Atkins/Quest)
- Glanbia plc
- Amway Corp. (Nutrilite)
- Premier Nutrition Company, LLC (Premier Protein)
- Huel Ltd.
- Soylent Nutrition, Inc.
- Orgain, Inc.
- Kraft Heinz (SlimFast)
- Medifast Inc.
- Ka'Chava
- Ample Foods
- The Protein Works
- Cambridge Weight Plan
- Labrada Nutrition
- GNC Holdings (Garden of Life)
- Vital Proteins LLC
- WonderLab
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen Möglichkeiten, den Einsatz von Mahlzeitenersatzprodukten bei Patienten zu erweitern, die in Schottlands Typ-2-Diabetes-Remissionspfade eintreten. In 13 der 14 NHS-Boards Schottlands stiegen die etablierten Remissionspfad-Überweisungen laut Public Health Scotland von 831 im Jahr 2022/23 auf 1.150 im Jahr 2024/25. Das separate nationale digitale Programm hatte bis zum 31. März 2026 33 Überweisungen über 6 aktive Gesundheitsboards erhalten. Die zukünftige Patientenreichweite innerhalb dieser Pfade hängt davon ab, klinische Überweisung, Produktversorgung und ein Ersatzregime zu verbinden, dem der Patient folgen kann.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Zusätzliche Remissionspfad-Überweisungen bedienen | Etablierte Pfadüberweisungen stiegen bis 2024/25 | Von NHS-Boards beauftragte Dienste und überwiesene Erwachsene mit Typ-2-Diabetes | Ernährungsphysiologisch vollständige Mahlzeitenversorgung mit Pfadstarts abstimmen | Umwandlung von Überweisung in nachhaltige Teilnahme | Anbieter von vollständigem Diätersatz wie Counterweight |
| Digitale Pfadteilnahme ausweiten | Nationale digitale Bereitstellung war im März 2026 über Gesundheitsboards in Betrieb | Patienten, die in das digitale Remissionsprogramm eintreten | Mahlzeitenproduktlieferung mit zusätzlichen digitalen Überweisungen skalieren | Produktpassung innerhalb der festen anfänglichen Ersatzphase | Counterweight als bestehender Programm- und Produktanbieter |
| Verträglichkeit der erforderlichen Ersatzmahlzeiten verbessern | Das laufende Programm überweist Patienten zurück oder verweist sie, die Mahlzeitenersatzprodukte nicht vertragen | Überwiesene Patienten, die Schwierigkeiten mit Ersatzprodukten haben | Besser verträgliche Produkte innerhalb des finanzierten Ansatzes zum vollständigen Diätersatz entwickeln | Kein alternativer Ernährungsansatz während der anfänglichen 12-wöchigen Phase | Spezialisierte Anbieter von vollständigem Diätersatz wie Counterweight |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist eine tiefere Beteiligung an einem definierten Versorgungspfad, wobei die Produktpassung bestimmt, inwieweit Überweisungsaktivitäten in Nutzung umgewandelt werden können. Counterweight liefert das digitale Programm mit dem Centre for Sustainable Delivery und liefert seine Produkte für den vollständigen Diätersatz. Bessere Verträglichkeit bietet einen Entwicklungsweg innerhalb des bestehenden Programms von Counterweight, da seine finanzierte 12-wöchige Phase keine Alternative hat und Patienten, die Ersatzmahlzeiten nicht vertragen, zurückverwiesen oder weitergeleitet werden.
Neueste Industrielle Entwicklungen in Markt für Mahlzeitenersatzprodukte
- Sep 2026: RecPak gab bekannt, dass seine kochfreie vollständige Mahlzeit im Beutelformat in 70 REI-Filialen in den Vereinigten Staaten und auf REI.com erhältlich ist.
- Sep 2026: Danone schloss die Übernahme von Huel ab, einem Anbieter vollständiger, ernährungsphysiologisch ausgewogener Mahlzeitenlösungen, und konsolidierte Huel ab dem 1. September.
- Jul 2026: Nestlé schloss den Kauf der verbleibenden 51 % von yfood Labs GmbH von seinen Gründern ab, nachdem es zuvor 49 % gehalten hatte.
Markt für Mahlzeitenersatzprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Mahlzeitenersatzprodukte misst den jährlichen Verkaufswert von verpackten Lebensmitteln und Getränken, die positioniert sind, eine vollständige Mahlzeit auf dem globalen Markt zu ersetzen. Er umfasst kontrollierte Ernährungsprodukte, die über Vertriebskanäle an Endnutzer verkauft werden.
Ausschlüsse aus dem Umfang: Mahlzeitenbausätze, reguläre Tiefkühlmahlzeiten, Standard-Snacks und Einzelnährstoffpräparate sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Pulverprodukte
- Trinkfertige Produkte
- Nährwertriegel
- Suppen
- Andere Produkttypen
- Nach Verpackungsformat
- Flaschen/Gläser
- Beutel
- Tetra Packs und Kartons
- Sonstige
- Nach Art
- Konventionell
- Bio
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Händler
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die Merkblätter der Weltgesundheitsorganisation zu gesunder Ernährung und Adipositas helfen dabei, Ernährungsbedürfnisse und den Bevölkerungskontext zu rahmen. Die Lebensmittelausgabenreihe des USDA Economic Research Service und das Consumer Food Data System liefern ergänzende Belege zu Lebensmittelausgaben, Verkaufsstellen, Haushaltseinkäufen und Ernährung, während die Verordnung (EU) 2016/1413 der Kommission Analysten hilft, Produktangaben und Zusammensetzungsregeln über Märkte hinweg zu vergleichen.
Unternehmenseinreichungen, Jahresberichte und Investorenmaterialien können dabei helfen, Produktportfolios, Verkaufstrends, geografische Exposition und Vertriebsänderungen zu überprüfen, während seriöse Presseberichterstattung Markteinführungen, Einzelhandelsplatzierungen und operative Entwicklungen klären kann. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung ist darauf ausgelegt, auf Interviews und strukturierten Umfragen mit Herstellern und Markeneigentümern von Mahlzeitenersatzprodukten, Einzel- und E-Commerce-Käufern, Ernährungsspezialisten und Kategorieverantwortlichen in der Region Asien-Pazifik, EMEA und Amerika aufzubauen. Befragte können sekundäre Erkenntnisse zu Produktpositionierung, Preisen, Verbrauchernutzungsgelegenheiten, Vertriebsreichweite und Produktmix auf Länder- und Segmentebene testen. Wenn Belege in Konflikt stehen oder eine Variable keine Abdeckung hat, sollten Analysten Klärung von relevanten Befragtentypen einholen und diese gegen unabhängige öffentliche Daten und Unternehmensoffenlegungen triangulieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt den globalen Endnutzerumsatz für verpackte, kontrollierte Ernährungsprodukte, die eine vollständige Mahlzeit ersetzen sollen, mit selektiven Bottom-up-Prüfungen unter Verwendung von Stichprobenproduktpreisen multipliziert mit Volumina und Lieferanten- oder Kanal-Rollups. Analysten verfolgen Kaufgelegenheiten und Verbrauchernutzung, Fertigproduktpreise und Produktmix, Einzel- und Online-Vertriebsreichweite, Bevölkerungs- und Ernährungsbedürfnisse sowie Produkteinführungen oder regulatorische Änderungen, da diese Indikatoren Nachfrage, realisierter Wert und Marktzugang beeinflussen. Länder- und Produktbelege unterstützen Anteile nach Produkttyp, Verpackungsformat, Produktart, Vertriebskanal und Geografie, wobei Segmentschätzungen mit dem anwendbaren Marktgesamtwert abgestimmt werden.
Der Wert wird aus Ländernachfrage, Preisen und Mix unter Verwendung eines multivariaten Modells prognostiziert, wo konsistente historische Beobachtungen dies unterstützen, mit Szenarioanalyse für wesentliche Änderungen bei Kosten, Kanalzugang oder Produktakzeptanz. Das physische Volumen wird separat von der Einheitsnachfrage und dem Formatmix prognostiziert und dann durch plausible Preis- und Mixänderungen gegen den Wert geprüft. Selektive Stichprobenpreis-mal-Volumen-Prüfungen testen das Top-down-Ergebnis, und Lücken in Produkt-, Preis- oder Kanalbeobachtungen werden mit dokumentierten öffentlichen Indikatoren und Befragtenklärung begrenzt, anstatt durch nicht unterstützte Extrapolation. Ernährungs-, Einzel- und Herstellungsbefragte können die Richtung und Rolle jeder variablenebenen Prognose in Frage stellen, während das endgültige Modell die Unterscheidung zwischen jährlichem Verkaufswert und physischem Volumen beibehält.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, öffentliche Lebensmittelausgaben- und Bevölkerungsindikatoren, Produkt- und Kanalbelege sowie Befragteneingaben und untersuchen dann Anomalien bei Wachstum, Segmentanteilen, Preisen und Ländertotalen gegen die zugrunde liegenden Quellzeiträume und Definitionen. Wenn nationale Verkaufsreihen unterschiedliche Berichtszeiträume verwenden, richten Analysten die Zeiträume am Marktjahr aus, bevor sie das Wachstum bewerten. Wesentliche Abweichungen werden abgestimmt oder dokumentiert, bevor eine mehrstufige Überprüfung durch den Marktanalysten und einen separaten Prüfer erfolgt. Eine erneute Kontaktaufnahme wird ausgelöst, wenn ein wichtiger Input mit dem Bericht eines Befragten in Konflikt steht oder eine wesentliche Produkt-, Preis- oder Kanaländerung unklar ist. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches regulatorisches, kommerzielles oder Versorgungsereignis einen Input ändert, und erhält vor der Lieferung eine neue Überprüfung auf Quelldaten, Berechnungen und Marktgrenzenkonsistenz.
Schätzung des Marktes für Mahlzeitenersatzprodukte von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Mahlzeitenersatzprodukte misst den jährlichen Verkaufswert von verpackten Lebensmitteln und Getränken, die positioniert sind, eine vollständige Mahlzeit auf dem globalen Markt zu ersetzen.
Zu den wichtigsten Treibern von Unterschieden zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten verfolgen Kaufgelegenheiten und Verbrauchernutzung, Fertigproduktpreise und Produktmix, Einzel- und Online-Vertriebsreichweite, Bevölkerungs- und Ernährungsbedürfnisse sowie Produkteinführungen oder regulatorische Änderungen, da diese Indikatoren Nachfrage, realisierter Wert und Marktzugang beeinflussen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 18,05 Milliarden USD (2027) / Volumen: 1,9 Millionen Tonnen (2027) | |
| Globales Beratungsunternehmen A | 21,53 Milliarden USD (2026) | Sein anwendungsbasierter Markt umfasst medizinische und klinische, ältere und sportliche Ernährungsanwendungen sowie Pulveranwendungen wie Wundheilung, was die Abdeckung über Produkte hinaus erweitert, die speziell positioniert sind, eine vollständige Mahlzeit zu ersetzen. |
| Globales Beratungsunternehmen B | 15,9 Milliarden USD (2025) | Seine Schätzung stammt aus einem früheren Messzeitraum und geht dem höheren Niveau des Berichts während einer Phase der Marktexpansion voraus. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, öffentliche Lebensmittelausgaben- und Bevölkerungsindikatoren, Produkt- und Kanalbelege sowie Befragteneingaben und untersuchen dann Anomalien bei Wachstum, Segmentanteilen, Preisen und Ländertotalen gegen die zugrunde liegenden Quellzeiträume und Definitionen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Mahlzeitenersatzprodukte und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich von 18,05 Milliarden USD im Jahr 2027 auf 25,86 Milliarden USD bis 2032 wachsen, mit einem CAGR von 7,46 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach Mahlzeitenersatzprodukten an?
Praktische Mahlzeitengelegenheiten und proteinbasierte Entscheidungen unterstützen die Nachfrage. In Südkorea mehr als verdoppelten sich die Verkäufe von Proteinshakes im Beutelformat bei CJ Olive Young von Januar bis Juli 2026 im Vergleich zum gleichen Zeitraum 2025.
Welcher Produkttyp führt die Verkäufe von Mahlzeitenersatzprodukten an?
Pulverprodukte hielten mit 39,97 % des Umsatzes im Jahr 2026 den größten Anteil, während Trinkfertigprodukte mit einem CAGR von 8,5 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
Welche Unternehmen sind die wichtigsten Wettbewerber in der Mahlzeitenersatzbranche?
Zu den wichtigsten Marktteilnehmern zählen Abbott Laboratories, The Simply Good Foods Co., Glanbia plc, Nestlé S.A. und Herbalife Ltd.
Welche Erschwinglichkeitsherausforderung betrifft diabetesspezifische Mahlzeitenersatzprodukte?
Ein Singapurer Konsens aus dem Jahr 2026 berichtete von der Besorgnis von Gesundheitsfachleuten, dass wahrgenommene Kosten die Akzeptanz diabetesspezifischer Formeln bei Patienten mit Typ-2-Diabetes und Übergewicht oder Adipositas einschränken könnten, obwohl eine Portion wahrscheinlich weniger kostet als Essen zum Mitnehmen oder im Restaurant.
Welche Region bietet das schnellste Wachstum für Mahlzeitenersatzprodukte?
Asien-Pazifik wird mit einem CAGR von 9,2 % zwischen 2027 und 2032 als die am schnellsten wachsende Region prognostiziert. Nordamerika führte den Umsatz mit einem Anteil von 40,88 % im Jahr 2026 an.