
Marktgröße und Marktanteil für marine Antifouling-Beschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.13 Milliarden US-Dollar |
| Marktgröße (2031) | 2.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 4.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
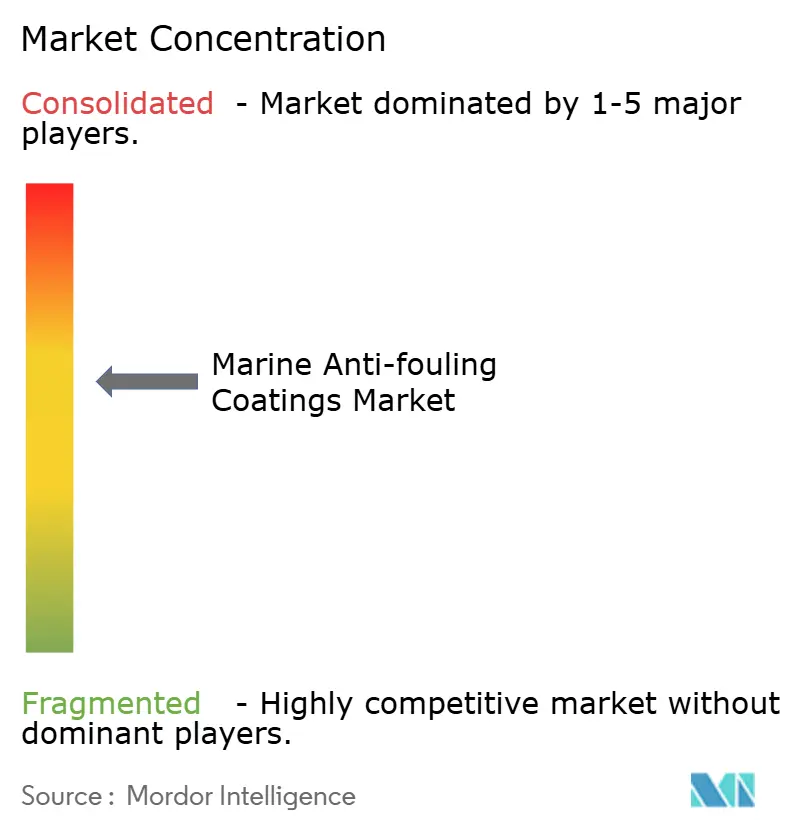
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für marine Antifouling-Beschichtungen von Mordor Intelligence
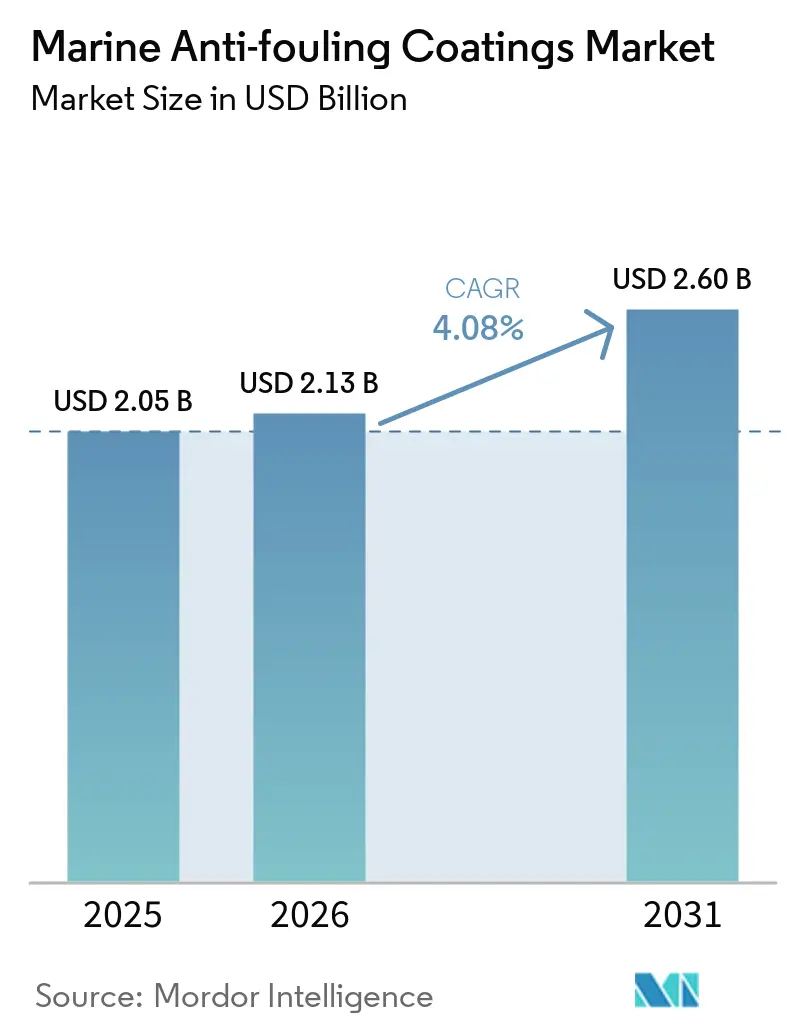
Die Marktgröße für marine Antifouling-Beschichtungen wird voraussichtlich von USD 2,05 Milliarden im Jahr 2025 und USD 2,13 Milliarden im Jahr 2026 auf USD 2,60 Milliarden bis 2031 anwachsen, was einem CAGR von 4,08 % zwischen 2026 und 2031 entspricht. Das übergeordnete Wachstum spiegelt die starke Nachfrage aus Neubauten von Schiffen im Asien-Pazifik-Raum, den steigenden Reparaturarbeiten an einer 22,4 Jahre alten Handelsflotte sowie die Premiumpreise für Nano-Hybrid-Chemikalien wider, die den Kraftstoffverbrauch senken, indem sie die Rümpfe über längere Zeiträume glatter halten. Die Umleitungen durch das Rote Meer in den Jahren 2024–2025 erhöhten die durchschnittlichen Tonnenmeilen und setzten Schiffe wärmeren Biomen aus, was die effektive Lebensdauer der Beschichtungen verkürzte und das Ersatzvolumen steigerte, obwohl das Wachstum im Seehandel nur moderat war. Kupferbasierte selbstpolierende Copolymere bilden nach wie vor das Rückgrat des Marktes für marine Antifouling-Beschichtungen, da Schiffseigner ihrer Wirksamkeit vertrauen; regulatorische Obergrenzen für die Kupferauswaschung und volatile Kupfer(I)-oxid-Preise beschleunigen jedoch die Migration hin zu Fouling-Release-Silikonen, Graphen-Hybriden und selbstheilenden Systemen. Die Wettbewerbsintensität ist gestiegen, da etablierte Anbieter vorwärts in die Harzsynthese integrieren, um Rohstoffe zu sichern, während Nischenformulierungsunternehmen Offshore-Windkraftfundamente und Aquakulturnetze anvisieren, wo nicht-toxische Lösungen Premiumpreise erzielen.
Wichtigste Erkenntnisse des Berichts
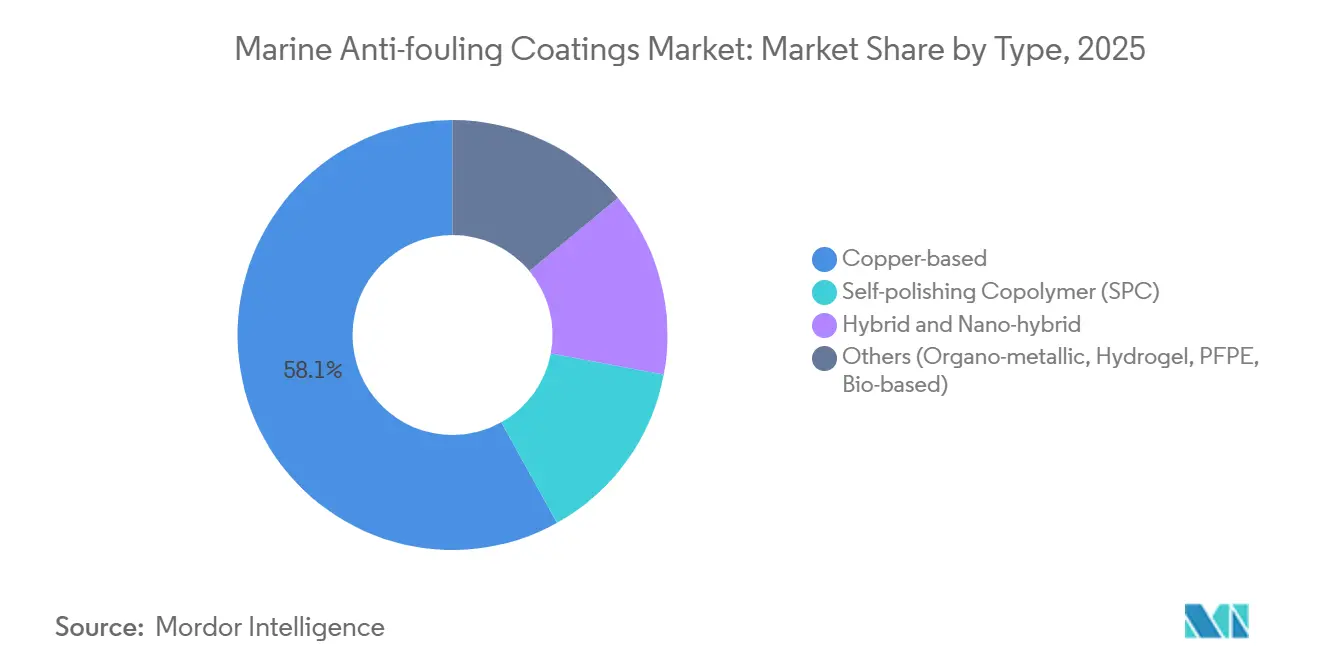
- Nach Typ führten kupferbasierte Produkte mit einem Marktanteil von 58,08 % im Markt für marine Antifouling-Beschichtungen im Jahr 2025, während Hybrid- und Nano-Hybrid-Varianten mit dem schnellsten CAGR von 4,76 % bis 2031 wuchsen.
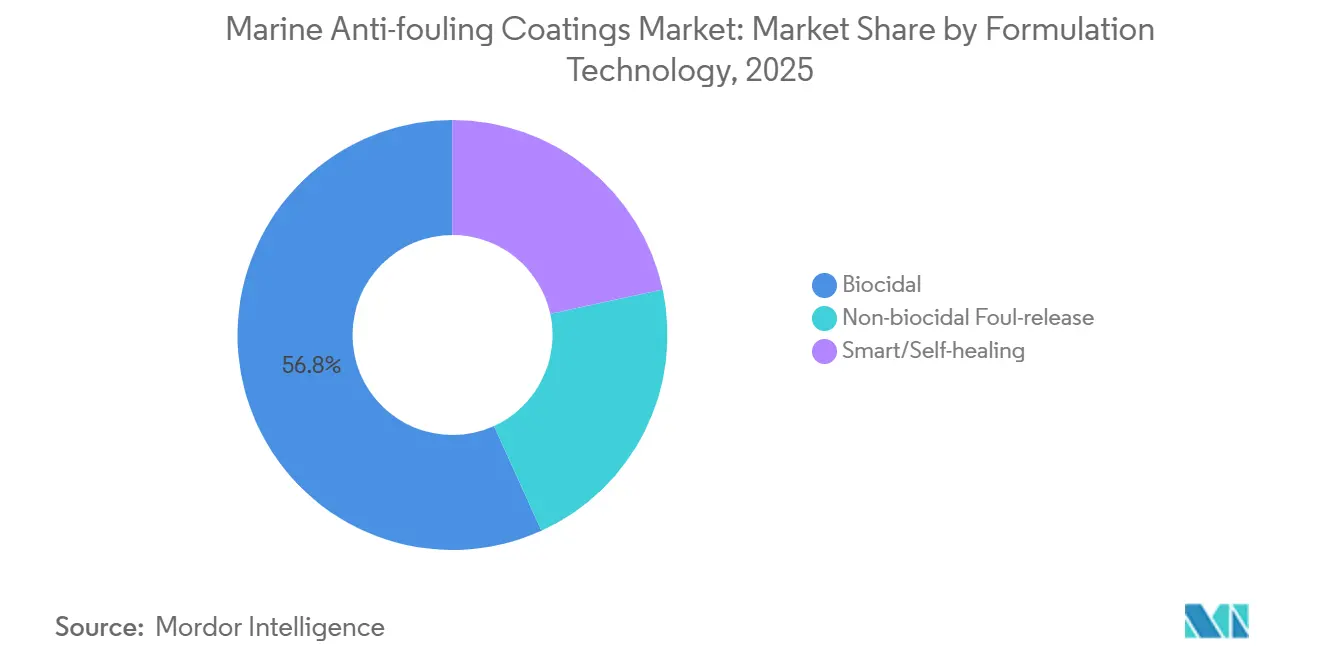
- Nach Formulierungstechnologie entfielen auf biozide Produkte 56,78 % des Marktvolumens für marine Antifouling-Beschichtungen im Jahr 2025; intelligente und selbstheilende Beschichtungen verzeichnen den höchsten prognostizierten CAGR von 5,02 % bis 2031.
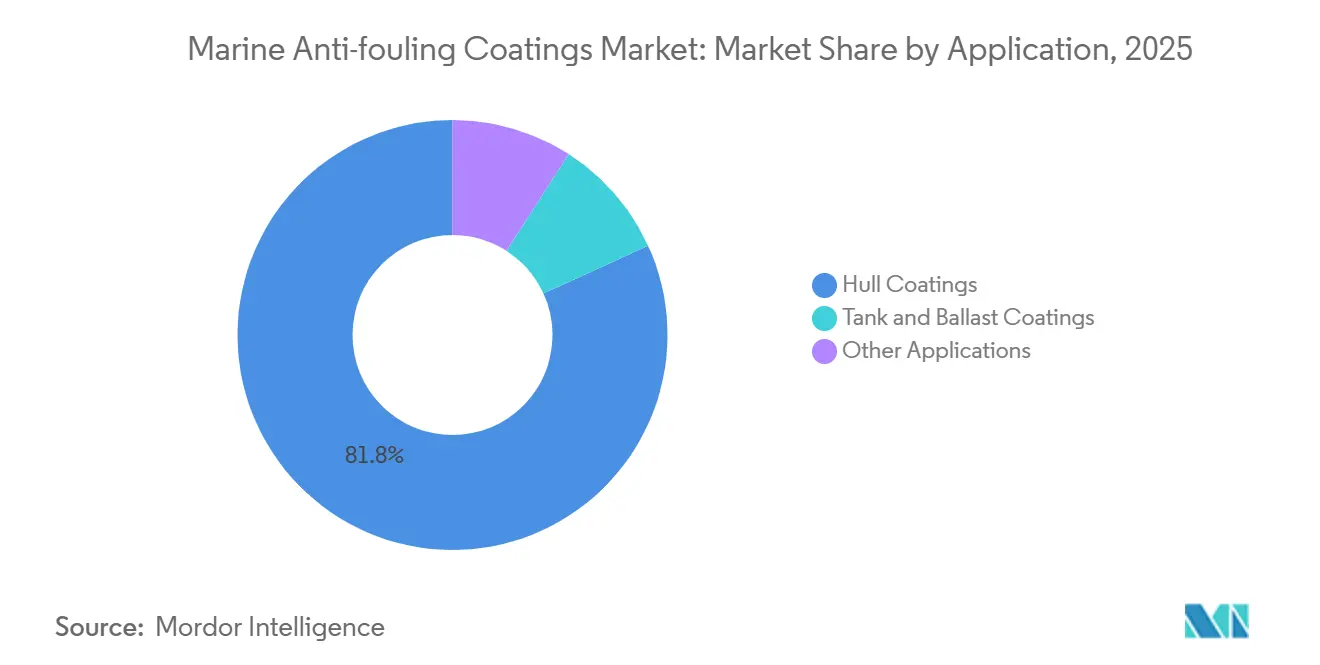
- Nach Anwendung entfielen auf Rumpfbeschichtungen 81,82 % des Marktvolumens für marine Antifouling-Beschichtungen im Jahr 2025, und sie wachsen mit einem CAGR von 4,91 % bis 2031.
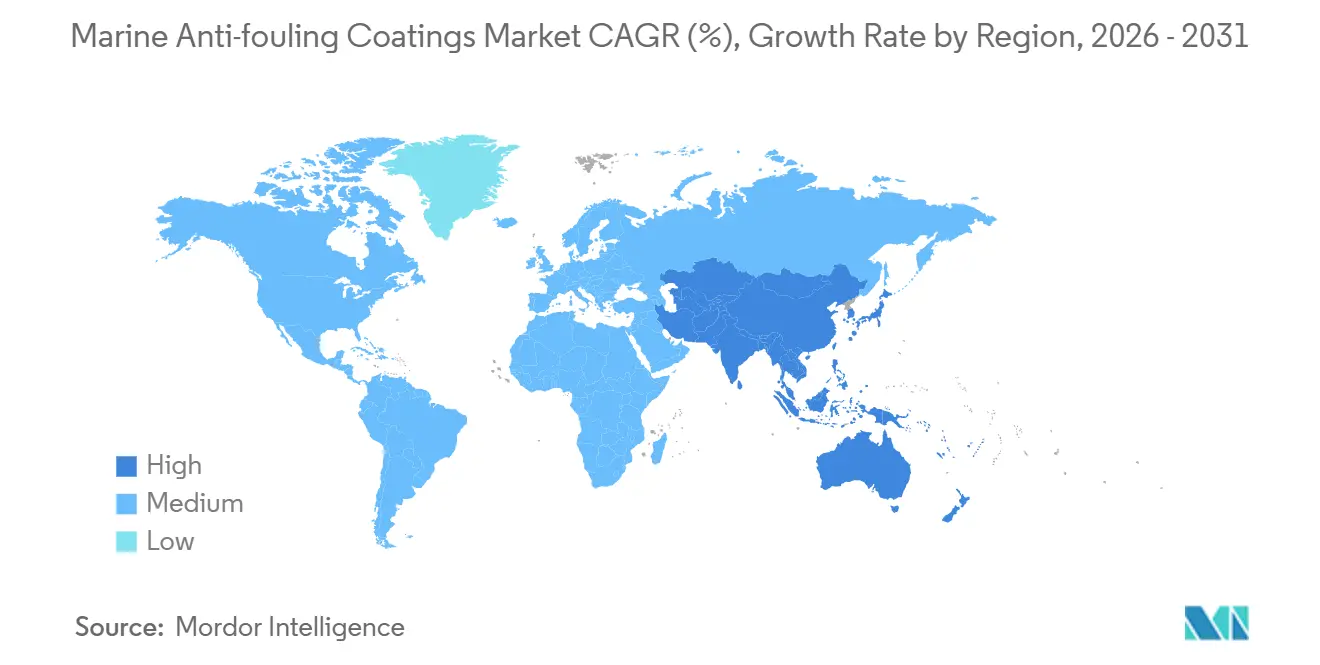
- Nach Geografie dominierte Asien-Pazifik mit 68,90 % des Umsatzes im Jahr 2025 und wird voraussichtlich mit einem CAGR von 4,66 % bis 2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelles Wachstum im globalen Seehandel | +1.2% | Global, mit Schwerpunkt auf Asien-Pazifik und Handelsrouten im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Zunehmende Schiffsreparaturen und Wartungsaktivitäten | +0.9% | Global, insbesondere Nordamerika und Europa aufgrund alternder Flotten | Langfristig (≥ 4 Jahre) |
| Ausbau der asiatischen Schiffbaukapazitäten | +1.1% | Kernregion Asien-Pazifik (China, Südkorea, Japan), Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Steigende Produktion von Freizeitbooten und Kreuzfahrtschiffen | +0.4% | Nordamerika und Europa, aufkommende Nachfrage im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach militärischen sonarverträglichen Tarnbeschichtungen | +0.3% | Nordamerika, Europa, Asien-Pazifik (Marinemodernsierungsprogramme) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum im globalen Seehandel
Die Umleitung von Containerschiffen um das Kap der Guten Hoffnung im Jahr 2025 verlängerte die Asien-Europa-Routen um 3.500 Seemeilen und steigerte die Tonnenmeilen um 6 %, obwohl das Frachtvolumen nur um 0,5 % wuchs. Die längere Exposition gegenüber wärmeren Gewässern beschleunigt die Ansiedlung von Seepocken, verkürzt die Lebensdauer selbstpolierender Copolymere von 60 auf 48 Monate und veranlasst ungeplante Trockendockungen. Betreiber reagierten mit einer zweigliedrigen Beschichtungsstrategie, die in den ersten 18 Monaten stark auf Kupfer setzt und dann Fouling-Release-Deckschichten aufträgt, was die Ausgaben pro Rumpf um 15 %–20 % erhöht, aber die 40%ige Kraftstoffstrafe bei starkem Bewuchs vermeidet. Der Trend zu 24.000-TEU-Ultragroßcontainerschiffen vergrößert die beschichtete Oberfläche schneller als die Frachtkapazität und sichert das Volumenwachstum im Markt für marine Antifouling-Beschichtungen[1]Konferenz der Vereinten Nationen für Handel und Entwicklung, "Ausblick auf die Containerschifffahrt 2025," unctad.org. Die Diversifizierung der Handelsrouten, insbesondere innerasiatische Routen, verteilt die Reparaturnachfrage auf Knotenpunkte in Singapur, Dubai und Santos und schafft mehr Just-in-time-Mischungsmöglichkeiten für Lieferanten.
Zunehmende Schiffsreparaturen und Wartungsaktivitäten
Das durchschnittliche Flottenalter erreichte 2024 mit 22,4 Jahren den höchsten Stand seit zwei Jahrzehnten, nachdem Eigner die Verschrottung angesichts hoher Neubaupreise aufgeschoben hatten. Ältere Rümpfe leiden unter Mikrorissbildung, die Nachbesserungen alle 30–36 Monate erzwingt und die adressierbare Nachfrage nach Reparaturbeschichtungen effektiv verdoppelt. Chinesische und südostasiatische Werften übernahmen 2024–2025 60 % der weltweiten Reparaturarbeiten, was es Formulierungsunternehmen ermöglichte, Lagerbestände vorzupositionieren und kupfergehaltangepasste Angebote für künftige Handelsregionen zu unterbreiten. Schwefelreichere Kraftstoffe, die in älteren Motoren verbrannt werden, beschleunigen die Korrosion in Ballasttanks und erweitern den Antifouling-Bedarf über die Außenrümpfe hinaus. Diese Dynamiken stützen anhaltende Ersatzzyklen, die den Markt für marine Antifouling-Beschichtungen auch dann untermauern, wenn die Neubaulieferungen steigen.
Ausbau der asiatischen Schiffbaukapazitäten
China lieferte 2024 54,6 % der weltweiten Tonnage, und das Auftragsbuch Südkoreas im Wert von USD 120 Milliarden reicht bis 2035 und untermauert die regionale Dominanz. Neubauverträge bündeln Beschichtungen, und Werften schließen mehrjährige Lieferverträge mit zwei oder drei Großanbietern ab, um Preise und technischen Service zu sichern. Ökodesign-Schiffe, die den IMO-Energieeffizienz-Designindex Phase 3 erfüllen, bevorzugen Nano-Hybrid-Beschichtungen, die die Rumpfrauheit um 5 % und den Kraftstoffverbrauch um 3 %–4 % reduzieren, was Aufpreise von 25 %–30 % rechtfertigt. Aufstrebende Werften in Vietnam und Indonesien konzentrieren sich auf mittelgroße Schiffe, bei denen die Liefergeschwindigkeit entscheidend ist, was regionalen Formulierungsunternehmen Marktanteile eröffnet. Insgesamt hält die asiatische Kapazität den Markt für marine Antifouling-Beschichtungen für das nächste Jahrzehnt in Asien-Pazifik verankert.
Steigende Produktion von Freizeitbooten und Kreuzfahrtschiffen
Die US-amerikanische und europäische Freizeitbootproduktion machte 2025 70 % der weltweiten Einheiten aus, angetrieben durch Küstentourismus und Privateigentum. Die Auftragsbücher für Kreuzfahrtschiffe stiegen auf 60 Schiffe mit Lieferungen, die sich auf 2026–2027 konzentrieren, wobei jedes Schiff Beschichtungen spezifiziert, die Ästhetik mit Bewuchsschutz verbinden. Marinas in Kalifornien und im Mittelmeerraum begrenzen den Kupferabfluss und lenken Freizeitfahrzeuge trotz kürzerer Wartungsintervalle hin zu Silikonbeschichtungen mit Fouling-Release-Eigenschaften. Sonartransparente Beschichtungen für marine Sonarkuppeln reihen sich in Fregatte- und Korvettenbeschaffungen ein und lassen diese Nische um 8 %–10 % pro Jahr wachsen. Obwohl das Volumen geringer ist, erhöhen die Freizeit- und Verteidigungssegmente die durchschnittlichen Verkaufspreise im gesamten Markt für marine Antifouling-Beschichtungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Biozidverbote | -0.6% | Europa, Nordamerika, mit schrittweiser Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Volatilität der Kupfer(I)-oxid-Preise | -0.4% | Global, mit akuten Auswirkungen in Asien-Pazifik aufgrund der Konzentration der Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter Einsatz von Rumpfreinigungsrobotern ohne Beschichtung | -0.3% | Zunächst Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Biozidverbote
Das AFS-Übereinkommen, das inzwischen von 95 Staaten ratifiziert wurde, schränkt die Kupferfreisetzung ein, während die EU die Auswaschgrenzwerte 2024 von 200 μg cm² Tag⁻¹ auf 150 μg cm² Tag⁻¹ gesenkt hat, was kupferreiche Farben zur Neuformulierung oder zum Marktaustritt zwingt. Kalifornien setzt noch strengere Obergrenzen durch und verbietet de facto hochbeladene Beschichtungen in Freizeithäfen. Nicht-biozide Fouling-Release-Alternativen kosten 40 %–60 % mehr und verlängern die Trockendockzeiten um zwei bis drei Tage, was die Budgets belastet[2]Europäische Chemikalienagentur, "Erneuerung des aktiven Stoffes Kupfer 2024," echa.europa.eu. Eigner, die weltweit operieren, müssen nach den strengsten Vorschriften spezifizieren oder regionale Lagerbestände verwalten, was beides die Komplexität erhöht. Der regulatorische Kurs beschleunigt die hybride Schichtung, bei der eine dünne biozide Grundierung unter einer Silikondeckschicht liegt, aber mehrjährige Seeerprobungen verlangsamen die Massenadoption.
Volatilität der Kupfer(I)-oxid-Preise
Die Kupfer(I)-oxid-Preise schwankten zwischen Q1 2024 und Q3 2025 um 30 %, nachdem chilenische Minenunterbrechungen und indonesische Schmelzverzögerungen auftraten. Großanbieter sichern die Hälfte ihres Bedarfs ab, passen die Listenpreise aber dennoch vierteljährlich an, während kleinere Unternehmen 2025 Margenrückgänge von 200–300 Basispunkten verzeichneten, was zur Konsolidierung führte. Hohe Kupferkosten treiben Käufer zu biobasierten Alternativen, doch die aktuellen Biopolymer-Erträge sind noch weit von der kommerziellen Skalierung entfernt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Kupfer bleibt dominant, während Hybride aufholenKupferbasierte Produkte hielten 2025 einen Marktanteil von 58,08 % im Markt für marine Antifouling-Beschichtungen und dominieren weiterhin die Neubau-Spezifikationen, da ihre Kosten von USD 8–12 pro Liter unter denen von Nano-Hybriden liegen und einen bewährten Fünfjahresschutz bieten. Hybrid- und Nano-Hybrid-Beschichtungen verzeichnen bis 2031 einen CAGR von 4,76 %, da Werften die erste Neubeschichtung um zwei oder drei Jahre hinauszögern wollen und Regulierungsbehörden die Kupferauswaschung weiter einschränken. Das Marktvolumen für marine Antifouling-Beschichtungen bei Hybriden wächst daher schneller als bei herkömmlichen Kupferprodukten, unterstützt durch Graphen- oder Siliziumdioxid-Nanopartikel, die die Reibung um 20 %–30 % reduzieren und Kraftstoffkosten senken.
Fortschrittliche Chemikalien – zwitterionische, Hydrogel-, PFPE- und biobasierte Matrices – besetzen kleine, aber strategische Nischen wie polare Forschungsschiffe und Offshore-Windkraftmonopfähle, wo absolute Nicht-Toxizität entscheidend ist. PFPE steht ab 2028 vor möglichen PFAS-Beschränkungen, während biobasierte Farben 50 %–70 % mehr kosten und 24–36 Monate halten, was die kurzfristige Akzeptanz begrenzt. Dennoch stiegen die Patentanmeldungen für diese Alternativen 2024–2025 um 40 %, was das F&E-Engagement führender Anbieter signalisiert.


Nach Formulierungstechnologie:
Biozide Marktführerschaft gegenüber intelligenter InnovationBiozide Farben hielten 2025 einen Marktanteil von 56,78 % im Markt für marine Antifouling-Beschichtungen, gestützt durch Kostenvorteile und die Vertrautheit der Eigner. Nicht-biozide Fouling-Release-Systeme wachsen in Regionen, die Kupfer einschränken, oder auf Schiffen, die mit mehr als 15 Knoten fahren, wo der hydrodynamische Fluss Organismen abschert; die Anwendung erfordert jedoch makellose Oberflächen, was die Nutzung auf Neubauten und vollständige Strahlreinigungsüberholungen beschränkt.
Intelligente und selbstheilende Systeme wachsen mit einem CAGR von 5,02 %, gestützt durch eingebettete Mikrokapseln, die bei Beschädigung Heilmittel freisetzen, die Lebensdauer auf 72 Monate verlängern und ungeplante Trockendockungen in Versuchen 2025 um 30 % reduzieren. Digitale Zwillinge von Wärtsilä integrieren nun Sensordaten mit Beschichtungsleistungsdaten, sodass Eigner Wartungen nur dann planen können, wenn der Strömungswiderstand über Schwellenwerte steigt – ein Service, der die Wertrealisierung im gesamten Markt für marine Antifouling-Beschichtungen steigert.
Nach Anwendung:
Rumpfdominanz spiegelt Bewuchsrisiko widerRumpfbeschichtungen machten im Jahr 2025 81,82 % der Marktgröße für marine Antifouling-Beschichtungen aus und werden voraussichtlich bis 2031 mit einem CAGR von 4,91 % wachsen, da Strömungswiderstands-Einbußen den Kraftstoffverbrauch über einen Fünfjahreszeitraum um bis zu 15 % erhöhen können. Reeder wechseln zu dünneren Schichten von 200–250 Mikrometern alle 36 Monate anstelle von schwereren Schichten alle 60 Monate, was die jährliche Volumennachfrage stärkt, auch wenn sich die Wartungsintervalle verkürzen.
Tank- und Ballastbeschichtungen liegen zurück, da Reeder Innenarbeiten bis zu den 15-jährigen Sonderbesichtigungen aufschieben und Epoxid-Korrosionsschutzmittel gegenüber Antifouling-Beschichtungen bevorzugen, sofern die Schiffe nicht in Brackwasser fahren. Fundamente für Offshore-Windkraftanlagen und Aquakulturnetze bilden das am schnellsten wachsende Teilsegment, das Nano-Hybride nutzt, die Inspektionszyklen von drei auf fünf Jahre verlängern und die Einleitungsgrenzwerte in Fjorden und Küstengebieten einhalten.
Geografische Analyse
APAC-Markt für marine Antifouling-Beschichtungen
Asien-Pazifik kontrollierte im Jahr 2025 68,90 % des Marktanteils für marine Antifouling-Beschichtungen und wird bis 2031 eine CAGR von 4,66 % verzeichnen, gestützt durch die Werftaktivitäten in China und Südkorea sowie durch Reparaturzentren in Singapur, Busan und Shanghai. Der Auftragsrückstand Südkoreas bei LNG-Trägern und Japans Spezialbauten erfordern hochwertige Nano-Hybrid-Beschichtungen, die die Anforderungen des Energieeffizienz-Designindex erfüllen. Indiens Anreizprogramm in Höhe von 3 Milliarden USD zur Förderung des Schiffbaus wird ab 2028 zusätzliche Volumina generieren.
Markt für marine Antifouling-Beschichtungen in Nordamerika und Europa
Nordamerika zeigt gespaltene Trends: Kupferfreie Vorschriften in Kalifornien drängen Freizeitboote hin zu Silikon-Fouling-Release-Beschichtungen, während Hochseeschiffe weiterhin biozide SPCs einsetzen. Die Tarnbeschichtungen der US-Marine schaffen eine hochwertige, aber klassifizierte Nische. Europa setzt die weltweit strengsten Kupfergrenzen in der Ostsee und im Mittelmeer durch und fördert damit die Nachfrage nach hybriden Schichtungssystemen und robotergestützten Rumpfreinigungssystemen, die die Lebensdauer der Beschichtungen verlängern.
Markt für marine Antifouling-Beschichtungen in Nahost und Afrika sowie Südamerika
Südamerika sowie der Nahe Osten und Afrika wachsen durch Offshore-Öl und -Gas, die Expansion von Containerhäfen und den innerregionalen Schiffsverkehr. Brasiliens Pre-Salt-FPSOs verwenden Doppelfunktionsbeschichtungen, die Kohlenwasserstoff- und Bewuchsbelastungen bei Aufschlägen von 50 % bis 70 % standhalten. Trockendockhubs in Dubai und Fujairah ziehen globale Reparaturarbeiten aufgrund von Kosten- und Abwicklungsvorteilen an, während aufstrebende afrikanische Werften importierte Rohstoffe lokal für Flussbarken und Fischereiflotten verarbeiten.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Antifouling-Beschichtungen für Schiffe beginnt bei vorgelagerten Lieferanten von Bioziden und funktionellen Additiven, einschließlich Kupferverbindungen und metallorganischen Trocknungsmitteln, sowie Silikon- und anderen Polymerbindemitteln, Lösungsmitteln, Pigmenten und aufkommenden biobasierten Inputs. Lieferanten wie Umicore (Metallcarboxylate) und bioindustrielle Akteure wie Cargill (biobasierte Beschichtungskomponenten) versorgen Harz- und Zwischenprodukthersteller sowie in einigen Fällen große Beschichtungsformulierer, die zunehmend kritische Inputs durch längerfristige Beschaffung und selektive Integration sichern, um die Exposition gegenüber der Volatilität von Kupfer(I)-oxid zu verringern.
Im Midstream-Bereich werden Formulierung und Herstellung von globalen Spezialisten für Schiffsbeschichtungen und regionalen Produzenten durchgeführt, mit Portfolios, die biozidhaltige selbstpolierende Systeme, biozidfreie Silikon-Foul-Release-Beschichtungen sowie hybride oder nanohybride Chemien umfassen. Im Downstream-Bereich sind Vertrieb und Service eng mit Werften und Trockendock-Netzwerken verbunden, wo Beschichtungen während Neubau- und Reparaturzyklen von zugelassenen Applikatoren spezifiziert und aufgetragen werden. Technische Serviceteams unterstützen die Oberflächenvorbereitung, die Kontrolle des Schichtaufbaus und Inspektionsregime, während Innovationen im Applikationsprozess, wie elektrostatische Applikationssysteme im Trockendock, zur Verbesserung der Übertragungseffizienz und Reduzierung von Overspray eingesetzt werden. Leistungsüberwachungstools und Seeversuchsdatenpakete helfen zudem, Kraftstoffeffizienz- und Rumpfzustandsergebnisse für Eigentümer zu dokumentieren, die unter zunehmend strengeren Umwelt- und Betriebsanforderungen arbeiten. Ankerpunkte sind die IMO-Leitlinie vom April 2025 zur Unterwasserreinigung von Schiffen, die die Kompatibilität der Reinigung und die Erfassung von Biomasse standardisiert, sowie der 200. Trockendock-Meilenstein von PPG mit elektrostatischer Applikation, der das Ausmaß integrierter Servicefähigkeiten in großen Trockendock-Zentren verdeutlicht.
Wettbewerbslandschaft
Der Markt für marine Antifouling-Beschichtungen ist mäßig konzentriert. Die fünf größten Anbieter – Akzo Nobel, Hempel, Jotun, PPG Industries und Chugoku Marine Paints – kontrollieren 50 %–55 % des weltweiten Umsatzes und lassen Raum für regionale Herausforderer. Großanbieter entwickeln Kupferverbindungen gemeinsam mit Bergbauunternehmen, betreiben Rumpfüberwachungsplattformen und navigieren durch mehr als 50 Regulierungsregime, was Markteintrittsbarrieren für neue Wettbewerber errichtet. Patentanmeldungen für Graphen-, zwitterionische und bioinspirierte Matrices stiegen 2024–2025 um 40 %, was einen Wettlauf um die Kommerzialisierung nicht-toxischer Alternativen vor der nächsten IMO-Biozidüberprüfung 2028 unterstreicht.
Regionale Spezialisten zielen auf Binnenschiffe, Aquakulturnetze und Freizeitboote ab, wo Individualisierung Skaleneffekte überwiegt. Digitale-Zwilling-Allianzen – Jotuns HullSkater mit Wärtsiläs Flottenoperationslösung – bieten vorausschauende Reinigung, die die Beschichtungslebensdauer um 20 %–30 % verlängert und höhere Verkaufspreise rechtfertigt. Konsolidierung wird erwartet, da Kupferpreisvolatilität und millionenschwere Regulierungstests vertikal integrierte Akteure mit globalem Vertrieb begünstigen.
Marktführer im Bereich marine Antifouling-Beschichtungen
PPG Industries Inc.
Hempel A/S
Akzo Nobel N.V.
Jotun A/S
Chugoku Marine Paints, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für marine Antifouling-Beschichtungen
- Akzo Nobel N.V.
- Altex Coatings Ltd
- Axalta Coating Systems, LLC
- BASF
- Chugoku Marine Paints, Ltd.
- Gruppo Boero
- Hempel A/S
- Jotun A/S
- Kansai Paint Marine Co.,Ltd.
- KCC CORPORATION
- LANXESS
- Nippon Paint Marine Coatings Co., Ltd.
- PPG Industries Inc.
- RPM International Inc.
- The Sherwin-Williams Company
Lesen Sie die Analyse der marine Antifouling-Beschichtungen-Unternehmen

Marktchancen und Zukunftsaussichten
Es entsteht eine Lücke für biozidfreie und weniger toxische Systeme, die strengere Einleitungs- und Auslaugungsbeschränkungen erfüllen können und dabei weiterhin messbare Vorteile bei Rumpfwiderstand und Wartung bieten. Die IMO hat praktische Leitlinien zum Biofouling-Management ergänzt, etwa durch die im April 2025 verabschiedete Leitlinie zur Unterwasserreinigung von Biofouling an Schiffen, die standardisiertere Betriebserwartungen hinsichtlich der Kompatibilität der Reinigung, der Erfassung entfernter Biomasse und der Umweltkontrollen festlegt.
Lieferanten schärfen zudem ihren kommerziellen Fokus auf Silikon-Foul-Release-Systeme und fortschrittliche Hybride, unterstützt durch benannte Implementierungen wie die Integration von Hempaguard NB durch Hempel in einen Neubau-Applikationsprozess bei Yangzijiang Shipyard und die Skalierung der Einführung von SIGMAGLIDE 2390 durch PPG über wiederholte Trockendock-Programme. Eine weitere Chance liegt in der Industrialisierung von Applikation und Verifizierung, wo Beschichtungslieferanten über den reinen Farbverkauf hinaus Mehrwert schaffen, indem sie Werftzeit, Nacharbeit und Materialverschwendung reduzieren und dabei belastbare Leistungsnachweise liefern. Der 200. Trockendock-Meilenstein von PPG mit elektrostatischer Applikation verdeutlicht, wie Prozessfähigkeiten Lieferanten in Reparaturzentren mit hohem Durchsatz differenzieren können, insbesondere wenn Eigentümer Kraftstoff- und Emissionsergebnisse unter CII-bezogener Kontrolle verfolgen. Große Flotten- und werftgebundene Vereinbarungen, die Beschichtungssysteme über mehrschiffige Neubaureihen hinweg festlegen, wie die Zusammenarbeit von Jotun COSCO Marine Coatings mit COSCO SHIPPING Bulk für 125 neu gebaute Massengutfrachter, erweitern die Argumentation für gebündelten technischen Service, Zustandsüberwachung und Lebenszyklus-Wartungsplanung im Zusammenhang mit der Auswahl des Antifouling-Systems.
Recent Industry Developments in Markt für marine Antifouling-Beschichtungen
- Juni 2026: PPG Industries Inc. gab eine bedeutende Erweiterung seiner elektrostatischen Beschichtungsapplikationskapazität bekannt und fügte eine neue Produktionslinie hinzu, um große Trockendock-Programme zu unterstützen und Zykluszeiten zu verkürzen. Die Entwicklung erweitert die Kapazität an wichtigen Trockendock-Standorten und steht im Einklang mit dem Fokus der Betreiber auf die Minimierung von Nacharbeit und Emissionsergebnissen.
- November 2025: I-Tech AB unterzeichnete eine Absichtserklärung mit Guangdong Havey Advanced Materials Technology Co., Ltd. zur Zusammenarbeit an leistungsstarken Antifouling-Materialien der nächsten Generation für Schiffsbeschichtungen. Die Partnerschaft kombiniert I-Techs biologisch abweisenden Wirkstoff Selektope mit der Entwicklung biologisch abbaubarer Harzbindemittel von Havey und spiegelt die aktive Investition von Lieferanten in Alternativen zu Ansätzen mit hoher Kupferbelastung wider.
- März 2024: PPG Industries Inc. brachte PPG NEXEON 810 auf den Markt, eine kupferfreie Antifouling-Schiffsbeschichtung, die darauf ausgelegt ist, die Schiffsleistung zu verbessern und Initiativen zur Emissionsreduzierung zu unterstützen. Die Einführung erweiterte die kupferfreien Optionen für Betreiber und Werften, die mit strengeren lokalen Einleitungsgrenzwerten und sich entwickelnden Nachhaltigkeitsanforderungen der Kunden konfrontiert sind.


Markt für marine Antifouling-Beschichtungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt Antifouling-Beschichtungsprodukte, die dazu dienen, das Wachstum mariner Organismen auf den unter Wasser liegenden Außenflächen von Schiffen und Booten sowie ähnlichen getauchten Meeresanlagen zu verhindern oder zu reduzieren. Die Marktgröße wird in Wertangaben (USD) über die wichtigsten Endverbrauchsnachfragepools und geografischen Regionen erfasst.
Ausschlüsse aus dem Umfang: Diese Marktgröße umfasst keine nicht-marinen industriellen Schutzlackierungen und auch keine marinen Innenbeschichtungen, die nicht auf getauchte Außenflächen aufgetragen werden.
Segmentierungsübersicht
- Nach Typ
- Kupferbasiert
- Selbstpolierendes Copolymer (SPC)
- Hybrid und Nano-Hybrid
- Sonstige (organometallisch, Hydrogel, PFPE, biobasiert)
- Nach Formulierungstechnologie
- Biozid
- Nicht-biozides Fouling-Release-System
- Intelligent/Selbstheilend
- Nach Anwendung
- Rumpfbeschichtungen
- Tank- und Ballastbeschichtungen
- Sonstige Anwendungen (Offshore-Strukturen, Aquakultur und Binnenwasserstraßenanlagen)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Vietnam
- Malaysia
- Indonesien
- Thailand
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Katar
- Nigeria
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche dient dazu, die harten äußeren Grenzen für das Modell festzulegen und die Annahmen realistisch zu halten, bevor die Interviews beginnen. Wir haben öffentliche Quellen ausgewertet, darunter IMO-Übereinkommen und Aktualisierungen zu Antifouling-Systemen, UN-Comtrade-Handelsstatistiken für relevante Beschichtungs- und Chemikalienkategorien, nationale Schiffsregister- und Schifffahrtsstatistiken sowie Zusammenfassungen von Schiffbauauftragsbüchern und -lieferungen von Branchenverbänden.
Um die Aktivitäten in Beschichtungsbedarf umzurechnen, haben wir auch Flotten- und Neubauindikatoren für Schiffe, Trockendock- und Wartungszyklen aus Veröffentlichungen von Häfen und Klassifikationsgesellschaften sowie technische Artikel in begutachteten Fachzeitschriften zu Beschichtungsleistung und Biozidvorschriften herangezogen. Für den unternehmensinternen Kontext haben wir Geschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen genutzt und uns auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten- und Finanzscreenings sowie Patentdatenbanken gestützt, um die Formulierungsrichtung zu überprüfen. Die hier genannten Quellen sind nur beispielhaft; es wurden viele weitere öffentliche Dokumente konsultiert, um Eingaben zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, die Desk-Annahmen in ein praktisches Modell zu überführen, indem überprüft wurde, was tatsächlich im Einsatz verwendet wird. Wir haben mit Beschichtungsherstellern, Meeresapplikatoren, Werften, Schiffsbetreibern und Branchenexperten gesprochen, um Anstrichfrequenzen, typische Beschichtungssystemauswahlen und Preisverschiebungen nach Schiffsklasse und Region zu validieren.
Für eine globale Marktübersicht wurde die Abdeckung über die wichtigsten Schiffbau-Hubs und große Betriebsflotten ausgewogen gestaltet, und Nachfassaktionen wurden durchgeführt, wenn Desk-Indikatoren und frühe Interview-Rückmeldungen bei der Nachfragerichtung nicht übereinstimmten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 16 % | APAC: 42 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 33 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 51 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der die adressierbare beschichtete Oberfläche mit Flottenaktivität, Neubaulieferungen und Wartungszyklen verknüpft und diese dann mithilfe regionsspezifischer Preisbänder in Werte umrechnet. Sobald der erste Entwurf erstellt ist, wird er durch selektive Bottom-up-Annäherungen bestätigt, beispielsweise durch Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen bei Applikatoren und eine Volumen-zu-Wert-Brücke unter Verwendung typischer Abdeckungsraten und Beschichtungssystemdicken.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Neubau- und Nachrüstungsaktivitäten nach Schiffskategorie, Trockendockhäufigkeit und Anstrichintervalle, durchschnittliche benetzte Oberflächenexposition nach Schiffsgrößenklassen, die Verschiebung des Anteils zwischen bioziden und bewuchshemmenden Systemen aufgrund von Vorschriften sowie regionale Preisbewegungen für wichtige Rohstoffe, die die Preisgestaltung für fertige Beschichtungen beeinflussen. Wo Bottom-up-Signale unvollständig sind, werden Lücken durch konservative Anteilszuweisungen geschlossen, die an der bestätigten regionalen Flotten- und Werftintensität verankert sind, und erst nach Bestätigung der Richtung durch Primärbefragte angepasst.
Prognosen werden mithilfe einer Szenarioanalyse rund um Schiffbauzyklen, Betriebstage und Wartungsrhythmus erstellt. Diese Szenarien werden dann durch Konsensrahmen gefiltert, die von Primärexperten ermittelt wurden, sodass die Wachstumsraten an beobachtbaren Flotten- und Werftsignalen verankert bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale überprüft, und das Modell wird schrittweise vor der Freigabe geprüft. Wir vergleichen die implizierte Nachfrage mit Flottenwachstums- und Wartungsindikatoren und überprüfen dann alle starken Jahresveränderungen anhand bekannter Treiber wie Regulierungszeitpläne, Schwankungen der Werftauslastung oder Rohstoffpreisschocks.
Varianzprüfungen werden über Regionen und wichtige Anwendungspools hinweg durchgeführt, um sicherzustellen, dass eine einzelne Annahme das Gesamtergebnis nicht verzerrt. Wenn eine wichtige Eingabe außerhalb des erwarteten Bereichs liegt, nimmt das Team erneut Kontakt zu ausgewählten Befragten auf und liest die unterstützenden öffentlichen Quellen erneut, bevor die endgültige Einschätzung aktualisiert wird. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis den Nachfrageausblick verändert, und einem abschließenden Durchgang vor der Lieferung, damit die Kunden die neuesten angepassten Zahlen erhalten.
Schätzung von Mordor Intelligence für den Markt für marine Antifouling-Beschichtungen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für marine Antifouling-Beschichtungen stimmen häufig nicht überein, da verschiedene Gruppen nicht dieselben Elemente zählen und zudem unterschiedliche Basisjahre und Preismethoden wählen. In der Praxis entstehen die größten Unterschiede in der Regel dadurch, was als im Umfang enthaltene Beschichtungsnachfrage behandelt wird, wie Neubau gegenüber Wartung gewichtet wird und wie stark die durchschnittlichen Verkaufspreise im Zeitverlauf variieren dürfen.
Einige veröffentlichte Zahlen scheinen angrenzende marine Beschichtungskategorien einzubeziehen oder eine höhere Preisentwicklung anzuwenden, die nicht klar mit der Flottenaktivität verknüpft ist, was das Gesamtergebnis anheben kann, selbst wenn die Volumina ähnlich sind. Mordor Intelligence beschränkt die Zählung auf Antifouling-Beschichtungen, die auf getauchten Außenflächen verwendet werden, und verankert den jährlichen Verlauf an Flotten- und Trockendocksignalen, bevor der Wert aus regionsspezifischen Preisbändern aufgebaut wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,13 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 2,12 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und wendet möglicherweise einen schnelleren Wachstumspfad an, der an breitere Markttreiber geknüpft ist, was die Gesamtwerte verschieben kann, selbst wenn der im Umfang enthaltene Nachfragepool ähnlich aussieht. |
| Regionales Beratungsunternehmen B | 2,49 Mrd. USD (2024) | Der höhere Wert ist konsistent mit einer breiteren Einbeziehung (zum Beispiel der Berücksichtigung angrenzender mariner Beschichtungstypen oder eines weiteren Endnutzer-Pools) und einem weniger transparenten Preisaufbau vom Volumen zum Wert. |
Zusammengenommen lässt sich die Streuung der veröffentlichten Werte hauptsächlich durch die Umfangsbreite, die Basisjahresauswahl und die Art und Weise erklären, wie Preise und Anstrichzyklen in Umsatz umgerechnet werden. Indem die Annahmen an der beobachtbaren Flottenaktivität und dem Wartungsrhythmus verankert werden, bleibt die Schätzung reproduzierbar und lässt sich leichter prüfen, wenn Nutzer die Eingaben von Jahr zu Jahr erneut betrachten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für marine Antifouling-Beschichtungen?
Das Marktvolumen für marine Antifouling-Beschichtungen beläuft sich im Jahr 2026 auf USD 2,13 Milliarden und wird voraussichtlich mit einem CAGR von 4,08 % wachsen, wodurch der Wert bis 2031 auf USD 2,60 Milliarden steigen wird.
Welche Region führt die Nachfrage nach Antifouling-Beschichtungen an?
Asien-Pazifik macht 68,90 % des Umsatzes im Jahr 2025 aus und wird bis 2031 der größte Verbraucher bleiben.
Welcher Produkttyp hat den höchsten Marktanteil?
Kupferbasierte Formulierungen behalten mit 58,08 % des Umsatzes im Jahr 2025 den größten Anteil.
Welche Technologie wächst am schnellsten?
Intelligente und selbstheilende Beschichtungen weisen mit 5,02 % den schnellsten prognostizierten CAGR auf, da Eigner digitale Zwillings-Wartungsstrategien einsetzen.
Seite zuletzt aktualisiert am:



