
Größe und Marktanteil des Marktes für Projektportfoliomanagement
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.69 Milliarden US-Dollar |
| Marktgröße (2031) | 13.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.43 % |
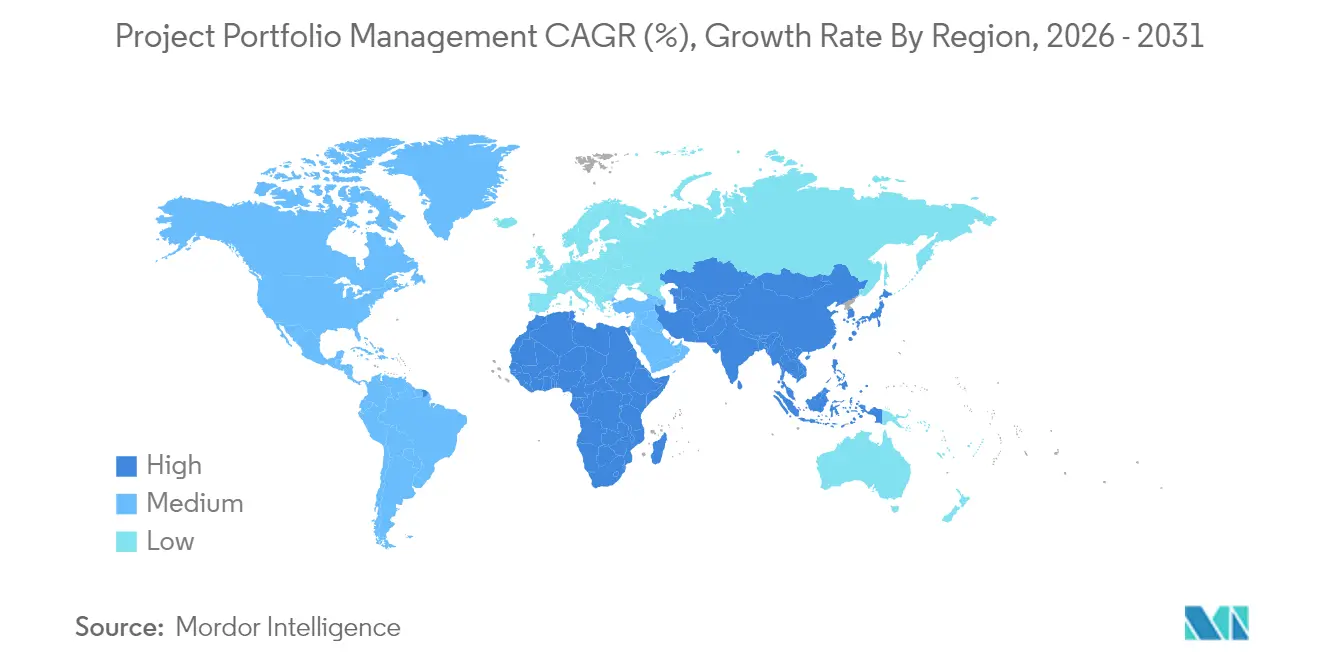
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Projektportfoliomanagement von Mordor Intelligence
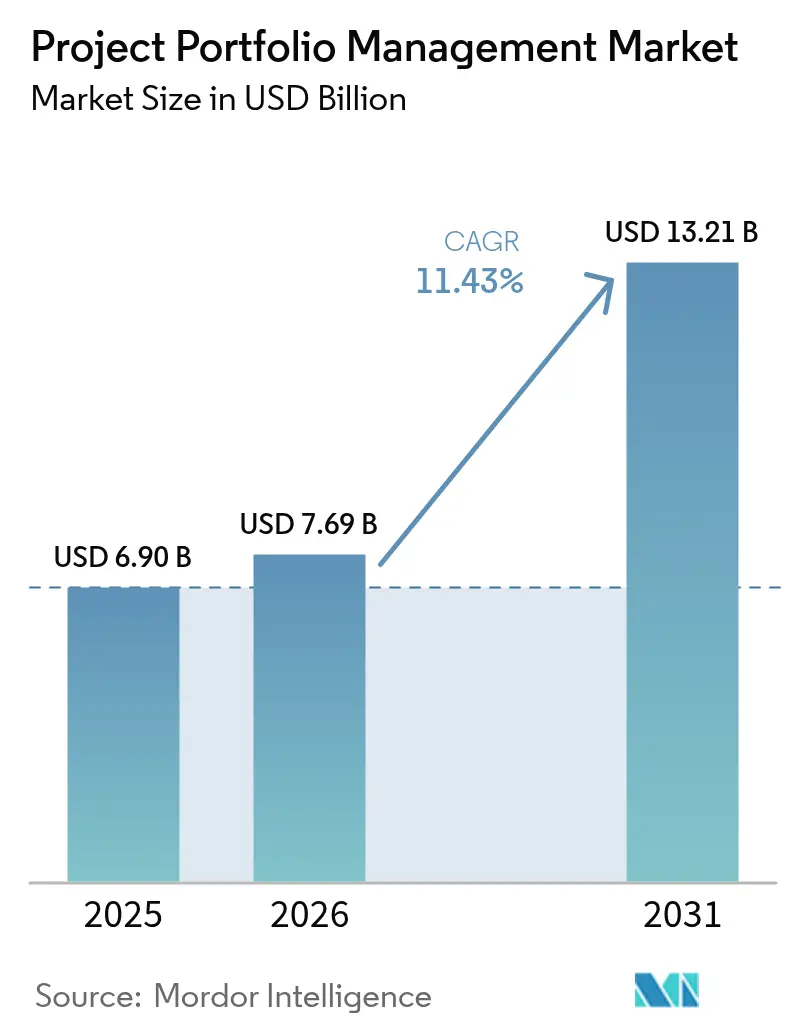
Die Marktgröße für Projektportfoliomanagement wird voraussichtlich von USD 6,90 Milliarden im Jahr 2025 auf USD 7,69 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 11,43 % über den Zeitraum 2026–2031 USD 13,21 Milliarden erreichen. Die Nachfrage beschleunigt sich, da hybride Arbeitsnormen, KI-gestützte Prognosen und strengere Governance-Anforderungen traditionelle Einzellösungen für Multi-Cloud- und funktionsübergreifende Programme unzureichend machen. Unternehmen behandeln Plattformen für Projektportfoliomanagement heute als strategische Infrastruktur, die finanzielle Governance mit ESG-konformer Kapitalallokation vereint, den Wettbewerbsvorteil schärft und die Resilienz stärkt. Die Cloud-Bereitstellung dominiert, da Abonnementpreise die Wertschöpfungszeit verkürzen, während eingebettete Analysen Echtzeit-Einblicke liefern, die Budgetüberschreitungen und Ressourcenleerlaufzeiten reduzieren. Die Konsolidierung unter Anbietern – gestützt durch Private-Equity-Kapital – signalisiert Vertrauen in langfristiges Wachstum und erhöht die Markteintrittsbarrieren durch breitere Funktionalität, tiefere Integrationen und erweiterte geografische Reichweite.
Wichtigste Erkenntnisse des Berichts
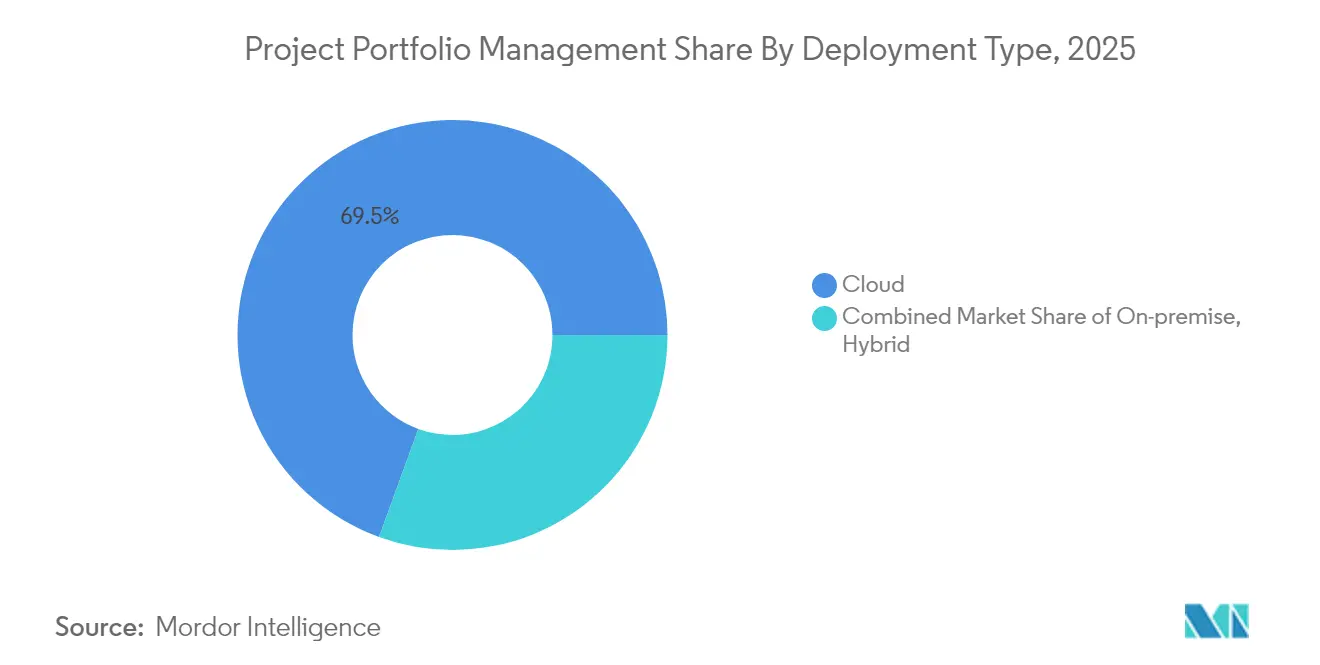
- Nach Bereitstellungstyp hielten Cloud-Lösungen im Jahr 2025 einen Umsatzanteil von 69,45 % und expandierten bis 2031 mit einem CAGR von 16,85 %.
- Nach Komponente entfielen 68,40 % des Umsatzes 2025 auf Lösungen; Dienstleistungen stellen die am schnellsten wachsende Komponente mit einem CAGR von 11,74 % bis 2031 dar.
- Nach Unternehmensgröße entfielen 60,30 % der Ausgaben 2025 auf Großunternehmen, während KMU bis 2031 mit einem CAGR von 12,60 % wachsen sollen.
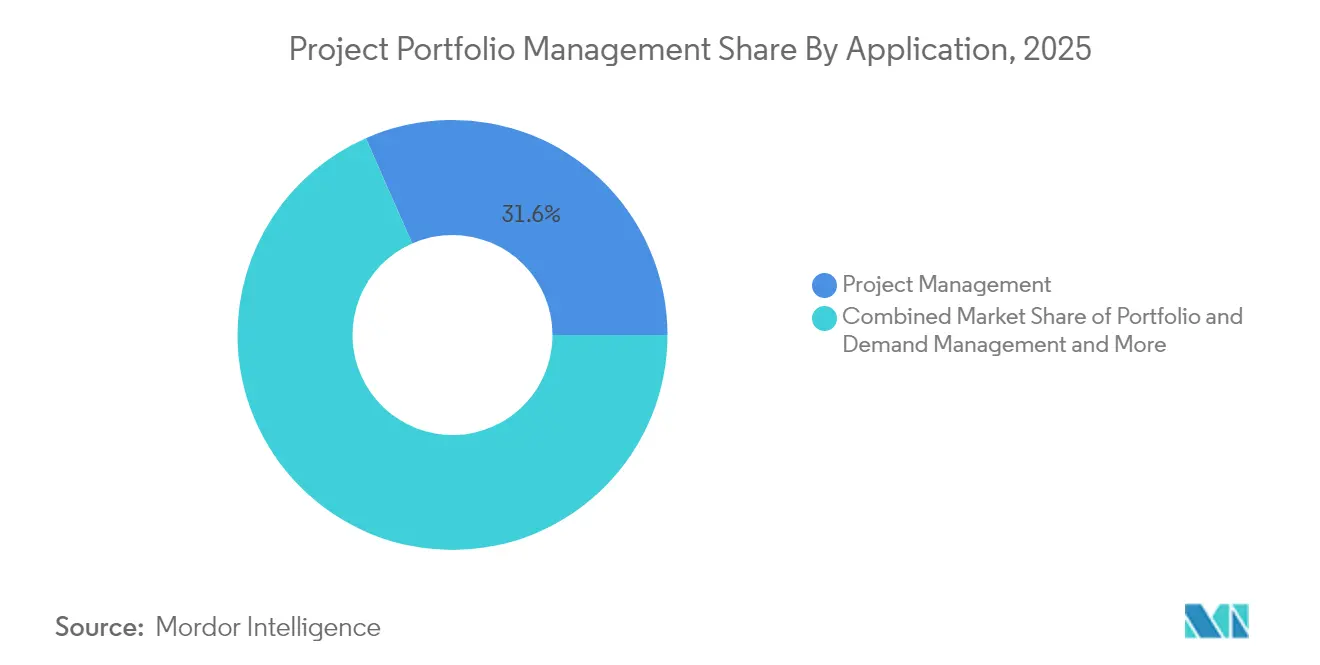
- Nach Anwendung erfasste das Projektmanagement 31,60 % des Marktanteils für Projektportfoliomanagement im Jahr 2025, während das Ressourcen- und Kapazitätsmanagement einen CAGR von 14,78 % anstrebt.
- Nach Endnutzer-Branche erfasste IT und Telekommunikation 35,60 % im Jahr 2025; das Gesundheitswesen & die Biowissenschaften verzeichnen den schnellsten CAGR von 13,58 %, angetrieben durch die Digitalisierung klinischer Studien, die Validierung gemäß FDA 21 CFR Part 11 und den Ausbau der Telemedizin-Infrastruktur.
- Nach Geografie führte Nordamerika mit 39,40 % des Umsatzes 2025; der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 10,95 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung von Hybrid-/Fernarbeit erfordert zentralisierte Ressourcentransparenz | +2.1% | Global; am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Aufstieg cloud-nativer, KI-gestützter PPM-Suiten | +2.8% | Global; angeführt von Nordamerika, Expansion im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Integration von Agile & DevOps mit strategischer Portfolioplanung | +1.9% | Nordamerika und Europa als Kern; Ausbreitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Echtzeit-Projektfinanz-Governance angesichts der Kosteninflation | +1.7% | Global; akut in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Branchenspezifische Compliance fördert die Nutzung von Nischen-PPM | +1.4% | Regulierte Märkte weltweit, konzentriert in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| ESG-getriebene Kapitalallokationsprüfung | +1.3% | Europa führend; Nordamerika folgend; aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung von Hybrid-/Fernarbeit erfordert zentralisierte Ressourcentransparenz
Verteiltes Arbeiten verankert sich nun in den betrieblichen Modellen von Unternehmen. Neunundsiebzig Prozent der Wissensarbeiter arbeiten über Zeitzonen hinweg zusammen, was Unternehmen dazu zwingt, Echtzeit-Dashboards zu suchen, die Auslastungslücken aufzeigen, Engpässe vorhersagen und die Rechenschaftspflicht wahren. Traditionelle Gantt-zentrierte Überwachung kann asynchrone Arbeitslasten nicht verfolgen, weshalb die Einführung unternehmensweiter Ressourcen-Engines zunimmt. Diese Plattformen unterstützen eine sofortige portfolioübergreifende Neuprioritisierung und ermöglichen es Managern, knappe Fähigkeiten umzuverteilen, ohne Lieferverpflichtungen zu gefährden. Durch die Schaffung einer einzigen Informationsquelle verbessern Unternehmen sowohl die Produktivität als auch die Risikoreduzierung bei regulatorischen Prüfungen, die eine transparente Arbeitszeitberichterstattung erfordern.
Aufstieg cloud-nativer, KI-gestützter PPM-Suiten
Cloud-Implementierungen werden in Wochen statt in Quartalen bereitgestellt und eliminieren Kapitalausgaben für Hardware, was Kosteneinsparungen von 40–80 % generiert und IT-Mitarbeiter für höherwertige Aufgaben freisetzt [1]Oracle, "Cloud-PPM: Alles, was Sie wissen müssen," cdp-inc.com . Eingebettete Machine-Learning-Modelle sagen Risiken voraus, planen Aufgaben automatisch und empfehlen Ressourcentausche, was die pünktliche Lieferquote erhöht und die strategische Ausrichtung schärft. Einundzwanzig Prozent der Projektmanager nutzen KI bereits häufig, und 82 % der Führungskräfte erwarten innerhalb von fünf Jahren wesentliche operative Auswirkungen [2]Project Management Institute, "Vorbereitung von Projektmanagern auf eine KI-gesteuerte Zukunft," pmi.org . Da die Entscheidungsgeschwindigkeit zu einem Mandat auf Vorstandsebene wird, verlagert die KI-gestützte Portfoliooptimierung das PPM von der retrospektiven Berichterstattung hin zur vorausschauenden Orchestrierung.
Integration von Agile & DevOps mit strategischer Portfolioplanung
Unternehmen verbinden agile Sprints mit langfristigen Geschäfts-Roadmaps, was bidirektionale Datenflüsse zwischen Lieferwerkzeugen und Governance-Schichten unverzichtbar macht. Moderne Plattformen integrieren sich in Jira, Azure DevOps und Microsoft Planner, um den Backlog-Status mit Finanz- und Kapazitätsansichten zu verknüpfen. Einheitliche Telemetrie reduziert den manuellen Abstimmungsaufwand um 50 % und erhöht die Transparenz für Stakeholder auf C-Suite-Ebene, wodurch sichergestellt wird, dass iterative Releases an die Wertströme des Unternehmens gebunden bleiben.
Nachfrage nach Echtzeit-Projektfinanz-Governance angesichts der Kosteninflation
Kostenvolatilität erfordert eine kontinuierliche Budgetvalidierung anstelle von Quartalsabschluss-Momentaufnahmen. Fortschrittliche PPM-Suiten nehmen Live-Preisfeeds auf, modellieren Währungsschwankungen und kalibrieren Eventualitäten neu, was eine proaktive Minderung von Materialpreisanstiegen ermöglicht. Automatisierte Abweichungswarnungen und Mehrwährungs-Hauptbücher wahren die Haushaltsdisziplin in globalen Portfolios und unterstützen CFO-Mandate für eine schlankere Kapitalallokation.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schatten-IT und Datensouveränitätsrisiken bei Multi-Cloud-PPM-Einführungen | -2.10% | Europa, asiatisch-pazifischer Raum, regulierte Branchen weltweit | Kurz- bis mittelfristig (1–3 Jahre) |
| Lange Amortisationszeiten im KMU-Segment | -1.70% | Global; stärkste Auswirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Anbieterabhängigkeit bei Single-Stack-Ökosystemen | -1.50% | Global | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in Wertrealisierungsbüros | -1.20% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schatten-IT & Datensouveränitätsrisiken bei Multi-Cloud-Einführungen
Da Geschäftsbereiche Cloud-Dienste unabhängig voneinander einrichten, fragmentieren doppelte PPM-Instanzen die Daten und erschweren die Governance. Falsch konfigurierte Berechtigungen vergrößern die Angriffsfläche für Cyberangriffe, während regionale Datenschutzgesetze grenzüberschreitende Datenflüsse einschränken. Unternehmen müssen strenge Bereitstellungsrichtlinien einführen und in ein einheitliches Identitätsmanagement investieren, bevor sie die vollen Vorteile föderierter Architekturen nutzen können.
Lange Amortisationszeiten im KMU-Segment
PPM-Lizenzgebühren von USD 60–100 pro Nutzer monatlich und Implementierungskosten von bis zu USD 100.000 belasten die Liquidität von KMU. Bei kleineren Projektvolumina wird die Gewinnschwelle oft erst nach 18–36 Monaten erreicht. Anbieter, die erweiterte Module einzeln anbieten, gestaffelte Preismodelle anbieten und eine geführte Einführung integrieren, senken die Adoptionshürde, sehen sich jedoch weiterhin mit Kaufzurückhaltung konfrontiert, wenn der kurzfristige ROI unklar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungstyp:
Cloud-Dominanz beschleunigt sichCloud-Bereitstellungen machten 69,45 % des Umsatzes 2025 aus und generierten den größten Anteil der Marktgröße für Projektportfoliomanagement, mit einem Wachstum von 16,85 % CAGR. Unternehmen bevorzugen webbasierten Zugang, elastische Kapazität und automatische Upgrades, die langwierige Patch-Zyklen eliminieren. Hybridmodelle bedienen Organisationen, die eine On-Premise-Datentrennung benötigen und gleichzeitig die Cloud-Elastizität für die Zusammenarbeit nutzen. Mit der Reifung von Multi-Tenant-Architekturen sinken die Gesamtbetriebskosten, was weitere Migrationen von Legacy-Instanzen antreibt. Kontinuierliche Sicherheitsupdates von Hyperscale-Anbietern mindern die Anfälligkeit für Schwachstellen – ein überzeugendes Argument für Vorstände, die angesichts steigender Kosten durch Datenschutzverletzungen eine stärkere Cybersicherheitslage anstreben.
On-Premise-Installationen behalten ihre Stellung in der Verteidigung, bei Behörden und im stark regulierten Finanzwesen, wo Datenhaltungsanforderungen oder luftgespaltene Umgebungen die Modernisierungsgeschwindigkeit überwiegen. Auch hier ermöglicht die Containerisierung, dass ausgewählte Workloads im Laufe der Zeit nach außen verlagert werden, was darauf hindeutet, dass reine On-Premise-Installationen schrumpfen werden. Bis 2031 erwarten Analysten, dass die Cloud den Großteil der strategischen Programm-Governance untermauert und SaaS-Anbieter als natürliche Konsolidierer benachbarter Analyse- und Automatisierungswerkzeuge positioniert.


Nach Komponente:
Lösungen führen, Dienstleistungen beschleunigen sichLösungen trugen 68,40 % der Ausgaben 2025 bei, was die Käuferpräferenz für integrierte Suiten unterstreicht, die Planungs-, Ressourcen- und Finanzkontrollen in einem einzigen Arbeitsbereich bündeln. Diese Plattformen reduzieren Ineffizienzen durch Systemwechsel und standardisieren die Berichtssemantik über Geschäftsbereiche hinweg. Da KI-Module tiefer in den Kerncode eingebettet werden, bleibt der Lösungsumsatz der Anker des Marktes für Projektportfoliomanagement.
Dienstleistungen sind jedoch mit einem CAGR von 11,74 % der Wachstumskatalysator, da Unternehmen Beratungsunterstützung für Prozessumgestaltung, Systemintegration und Change Management suchen. Fortschrittliche Implementierungen umfassen nun die Abbildung von Wertströmen, die Konfiguration prädiktiver Algorithmen und die Ausrichtung von Dashboards an ESG-Rahmenwerken – Aufgaben, die spezialisierte Berater erfordern. Managed-Service-Vereinbarungen erweitern den Anbietereinfluss nach dem Go-live und generieren wiederkehrende Einnahmen, während sichergestellt wird, dass der Kunde den vollen Transformationswert ausschöpft.
Nach Unternehmensgröße:
Großunternehmen dominieren, KMU zeigen PotenzialGroßunternehmen trieben 60,30 % der Ausgaben 2025 an und verlassen sich weiterhin auf PPM, um Hunderte gleichzeitiger Initiativen zu koordinieren, knappe Expertenfähigkeiten zu optimieren und strenge Prüfungsanforderungen zu erfüllen. Ihre globale Präsenz verstärkt den Bedarf an einheitlicher Governance zur Unterstützung von Akquisitionen, Produkteinführungen und regulatorischen Einreichungen über verschiedene Rechtssysteme hinweg. Die Marktgröße für Projektportfoliomanagement bei Großunternehmen soll mit dem BIP-Wachstum Schritt halten, aber das Wachstum wird sich verlangsamen, wenn die Durchdringung die Sättigung erreicht.
KMU liefern den höchsten inkrementellen CAGR von 12,60 %, da Abonnementpreise, Low-Code-Konfigurationen und vorlagenbasierte Best Practices eine anspruchsvolle Überwachung demokratisieren. Dennoch bleiben lange Amortisationszeiten und begrenzte Change-Management-Kapazitäten Hindernisse. Anbieter, die dieses Segment ansprechen, betonen Schnellstart-Beschleuniger, Freemium-Tests und eingebettete Lernpfade, um die Wertschöpfungszeit zu verkürzen und die Investitionsrechnung zu rechtfertigen.
Nach Anwendung:
Projektmanagement führt, Ressourcenmanagement steigtProjektmanagement-Module hielten 31,60 % des Umsatzes 2025 und spiegeln ihre Rolle als Einstiegspunkt für Käufer wider. Sie standardisieren die Aufgabensequenzierung, Meilensteinverfolgung und Statusübersicht – Fähigkeiten, auf die keine Portfolioinitiative verzichten kann. Dennoch ist das Ressourcen- und Kapazitätsmanagement mit einem CAGR von 14,78 % der Spitzenreiter, angetrieben durch chronischen Fachkräftemangel und den Wandel zur ergebnisorientierten Planung. Dieses Segment allein wird bis 2031 einen erheblichen Anteil zur Marktgröße für Projektportfoliomanagement beitragen, da Unternehmen von statischen Personalplanungen zu dynamischen, kompetenzorientierten Einsatzmodellen wechseln.
Erweiterungen für Nachfrage- und Portfoliomanagement reifen die Adoptionspfade durch die Einführung von Szenariomodellierung und Investitionsbewertung. Finanz- und Risikomanagement fügen in inflationären Umgebungen Verteidigungsfähigkeit hinzu, wo jede Kapitalanfrage um knappes Budget konkurriert. Zusammen verwandeln diese Anwendungen PPM von einem Planungs-Dashboard in einen unternehmensweiten Kapitalallokator.
Nach Endnutzer-Branche:
IT & Telekommunikation führt, Gesundheitswesen beschleunigt sichIT & Telekommunikation erfasste 35,60 % des Umsatzes 2025 und nutzt PPM zur Synchronisierung digitaler Transformationswellen, Infrastruktur-Upgrades und DevOps-Pipelines, die hybride Cloud-Umgebungen umspannen. Kontinuierliche Lieferkadenzzyklen machen Echtzeit-Governance unverzichtbar und treiben tiefere Integrationen mit Code-Repositories und Monitoring-Stacks voran.
Das Gesundheitswesen & die Biowissenschaften verzeichnen den schnellsten CAGR von 13,58 %, angetrieben durch die Digitalisierung klinischer Studien, die Validierung gemäß FDA 21 CFR Part 11 und den Ausbau der Telemedizin-Infrastruktur. Compliance-Mandate ergänzen sich mit Patientensicherheitsimperativen, wodurch prüfungsbereite Dokumentation und Risikoprotokolle zentral für Finanzierungsentscheidungen werden. Fertigung, BFSI, Bauwesen und der öffentliche Sektor tragen jeweils diversifizierte Anwendungsfälle bei, die von der Planung vorausschauender Wartung bis zur Budgetüberwachung von Infrastruktur-Megaprojekten reichen – was die zunehmende Relevanz des Marktes für Projektportfoliomanagement unterstreicht.
Geografische Analyse
Markt für Projektportfoliomanagement in Nordamerika
Nordamerika erwirtschaftete 39,40 % des Umsatzes im Jahr 2025, gestützt durch ausgereifte Cloud-Ökosysteme, robuste Kapitalbudgets und eine Konzentration führender Anbieter. Vorstandsmandate für KI-gestützte Erkenntnisse und ESG-Berichterstattung fördern stetige Lizenzverlängerungen und Modul-Erweiterungen. Staatliche Anreize für digitale Resilienz unterstützen die Einführung zusätzlich in kritischer Infrastruktur, im Gesundheitswesen und im Verteidigungsbereich.
Markt für Projektportfoliomanagement in Europa
Europa verzeichnet eine gesunde Expansion, da Hersteller und Versorgungsunternehmen ihre Betriebsabläufe modernisieren, um die Ziele des Green Deal und detaillierte Datensouveränitätsvorschriften zu erfüllen. Die Cloud-Einführung erfolgt unter strengen Datenschutzrahmen, was die Nachfrage nach Plattformen mit regionalen Hosting-Optionen und integrierten Compliance-Beschleunigern ankurbelt. Investitionen der Gesundheitssysteme in E-Krankenhaus-Rahmenwerke und grenzüberschreitende Forschungskonsortien erhalten den Schwung aufrecht.
Markt für Projektportfoliomanagement im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 10,95 %, was auf massive Infrastrukturausgaben, mobile-first-Arbeitskulturen und den zunehmenden Wettbewerb um digitale Talente zurückzuführen ist. Chinesische und indische Unternehmen skalieren Projektportfoliomanagement-Suiten, um multiregionale Programme zu koordinieren und die Volatilität der Lieferkette zu mindern. Digitalisierungsanreize für KMU in Südostasien erschließen zudem Greenfield-Chancen und machen die Region zu einem zentralen Element globaler Expansionsstrategien.

Regulatorisches Umfeld
Implementierungen von Projektportfoliomanagement werden zunehmend durch Governance- und Cybersicherheitsanforderungen des öffentlichen Sektors geprägt, die überprüfbare, wiederholbare Kontrollen über Programmdurchführung und Investitionsentscheidungen verlangen. In den Vereinigten Staaten stärkte das OMB Memorandum M-26-10 (März 2026) die CIO-Verantwortlichkeit für die föderale Technologieaufsicht, indem es monatliche Berichte (ab Mai 2026) über die Leistung von IT-Programmen und Entscheidungen zur Fortführung, Änderung oder Beendigung von Projekten vorschreibt, ergänzend zu den bestehenden Erwartungen von FITARA und FISMA an eine zentralisierte Investitionsaufsicht.
Auch die Sicherheits- und Datenschutzanforderungen für Systeme, die Portfoliodaten verwalten und über ERP-, EAM- und Delivery-Toolchains hinweg integrieren, werden verschärft. NIST veröffentlichte SP 800-18r2 (Juni 2026) und aktualisierte damit die Leitlinien, sodass die Planung von Sicherheit, Datenschutz und Cybersicherheits-Lieferkettenrisikomanagement (C-SCRM) in den Systemlebenszyklus integriert wird. Dies unterstützt wiederum Beschaffungs- und Implementierungsmuster, die richtliniengesteuerte Zugangskontrolle, kontinuierliche Überwachung und standardisierte Risikodokumentation innerhalb von PPM-Plattformen bevorzugen.
Wertschöpfungskettenanalyse
Die PPM-Wertschöpfungskette beginnt mit der Plattformentwicklung, die Kernfunktionen für Portfolio, Ressourcen, Finanzen und Workflow umfasst, und erstreckt sich über Cloud-Hosting, Integrations- und Implementierungsdienste, die PPM mit ERP-, EAM- und Delivery-Ökosystemen verbinden (einschließlich Agile- und DevOps-Toolchains). Anbieter und Cloud-Marktplätze unterstützen den Abonnementvertrieb, während Systemintegratoren und Fachberatungen Konfiguration, Datenmigration, Gestaltung des Governance-Modells und Change-Management übernehmen. Dies ist besonders relevant für Rollouts in Großunternehmen, bei denen Finanzkontrollen und Prüfpfade in die Portfolioprozesse eingebettet sind.
Die nachgelagerte Wertschöpfung konzentriert sich auf vertikale Betriebsmodelle, die komplexe, funktionsübergreifende Programme im großen Maßstab betreiben, darunter IT und Telekommunikation, wo PPM hilft, digitale Transformations- und Infrastrukturinitiativen neben operativen Tools zu koordinieren. Partnerschaften und Ökosystem-Konnektoren fungieren als wichtige Enabler der Wertschöpfungskette, beispielsweise die Partnerschaft von Planisware mit ClearPlan Consulting (April 2025) zur Erweiterung der Unterstützung für PPM-Anforderungen in IT und Telekommunikation. Angrenzende Betriebsplattformen im TMT-Bereich, wie TMT Insights Polaris und die im September 2025 eingeführte Focus-Plattform, spiegeln ebenfalls einen breiteren, softwaredefinierten Wandel wider, der Planung, Ausführungstelemetrie und finanzielle Governance über Integrationen anstelle von Einzellösungen verknüpft.
Wettbewerbslandschaft
Der Markt bleibt mäßig konsolidiert, wobei Technologiekonzerne integrierte Stacks nutzen, während Spezialanbieter die vertikale Funktionalität vertiefen. Microsoft und Oracle verkaufen PPM als Ergänzung zu ERP- und Kollaborations-Clouds, was Wechselkostengräben schafft. SAP bettet Portfolio-Governance in S/4HANA-Workflows ein und verknüpft finanzielle und operative Datenströme.
Die Übernahme von Sciforma durch Planview im Februar 2025 erweitert die Unternehmensreichweite und bereichert agile und strategische Planungsmodule, was eine Plattform-Roll-up-Strategie zur Expansion im mittleren Marktsegment veranschaulicht [3]Tracxn, "Sciforma – Unternehmensprofil 2025," tracxn.com . Die Privatisierung von Smartsheet für USD 8,4 Milliarden durch Vista Equity Partners und Blackstone im September 2024 stellt Kapital für die Beschleunigung von Forschung und Entwicklung bereit und unterstreicht die Private-Equity-Überzeugung in zweistelliges Wachstum.
Wettbewerbsvorteile hängen zunehmend von der KI-Tiefe, der Ökosystem-Erweiterbarkeit und Compliance-Toolkits ab. Anbieter investieren in natürlichsprachliche Risikoabfragen, Ressourcen-Heatmaps und ESG-Scorecards, um Verlängerungen zu sichern und den durchschnittlichen Vertragswert zu steigern. Partnerschaften mit Systemintegratoren und Hyperscalern beschleunigen globale Einführungen, insbesondere in stark regulierten oder mehrsprachigen Umgebungen.
Branchenführer im Projektportfoliomanagement
Oracle Corporation
Microsoft Corporation
SAP SE
ServiceNow Inc.
Broadcom (CA PPM/Clarity)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Projektportfoliomanagement
- Oracle Corporation
- Microsoft Corporation
- SAP SE
- ServiceNow Inc.
- Broadcom (CA PPM)
- Atlassian Corporation plc
- Planview Inc.
- Workday Inc.
- Monday.com Ltd.
- Smartsheet Inc.
- Wrike (Citrix)
- Asana Inc.
- Upland Software Inc.
- Adobe (Workfront)
- Clarizen
- Celoxis Technologies
- KeyedIn Solutions
- Sciforma
- Micro Focus (OpenText)
- Hexagon AB (EcoSys)
- Procore Technologies

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum bleibt die ROI- und Governance-Transparenz für KI- und Hybrid-Cloud-Investitionsportfolios. Viele Organisationen betreiben zahlreiche parallele Initiativen, haben aber weiterhin Schwierigkeiten, Kosten, Risikokontrollen und Ergebnisse über mehrere Cloud-Umgebungen und Drittanbieter-KI-Dienste hinweg zu verknüpfen. Diese Lücke stützt die Nachfrage nach PPM-Funktionen, die Szenariomodellierung, Kapazitätsplanung und finanzielle Governance vereinen, zusammen mit Integrationen in ERP- und Ausführungssysteme, im Einklang mit den Prioritäten der Käufer für eine tiefere ERP- und Finanzintegration sowie fortschrittlichere Portfolioanalysen.
Telekommunikations- und IT-Programme bieten auch Chancen für PPM-Anbieter, die Best-Practice-Vorlagen und Konnektoren für DevOps-gesteuerte Delivery und komplexe Infrastruktur-Rollouts bündeln, was einen breiteren Wandel hin zu technologiegeführten Betriebsmodellen widerspiegelt. Regulierte Umgebungen bevorzugen weiterhin PPM-Plattformen, die auditbereite Dokumentation und validierte Workflows unterstützen können, wie etwa Anwendungsfälle im Gesundheits- und Life-Sciences-Bereich im Zusammenhang mit der FDA 21 CFR Part 11-Validierung, was den Wert eingebetteter Kontrollen, Rückverfolgbarkeit und standardisierter Berichterstattung innerhalb der Portfolio-Governance erhöht.
Recent Industry Developments in Markt für Projektportfoliomanagement
- April 2026: Oracle kündigte KI-fähige Funktionen in Oracle Primavera Unifier an, darunter KI-gesteuerte Workflows, Zusammenfassung von Geschäftsprozessen und assistentengesteuerte Adapter für sichere Integrationen mit ERP- und EAM-Systemen. Das Update zielt auf die Governance von Kapitalprogrammen ab, bei denen Auditierbarkeit und systemübergreifende Datenintegrität zentral sind, und stärkt die Positionierung von Primavera Unifier in compliance-intensiven Projektumgebungen.
- März 2026: SAP lieferte SAP S/4HANA 2025-Erweiterungen für Enterprise Portfolio and Project Management (EPPM), einschließlich verbesserter OData-APIs und engerer Übertragung von Planungsdaten zwischen SAP Analytics Cloud und Portfolio Management. Das Release verbessert die durchgängige Integration zwischen Portfolioentscheidungen sowie Finanz- und Kapazitätsplanung und stärkt SAPs Vorteil einer einheitlichen Suite für Kunden, die auf S/4HANA standardisieren.
- September 2024: Smartsheet schloss eine Take-private-Vereinbarung im Wert von 8,4 Mrd. USD mit Vista Equity Partners und Blackstone ab. Die Transaktion lieferte zusätzliches Kapital und strategischen Spielraum für Produktinvestitionen und Änderungen der Markteinführungsstrategie, was den Wettbewerbsdruck auf Plattformen für Midmarket- und Enterprise-Arbeitsmanagement sowie PPM verstärkte.


Markt für Projektportfoliomanagement Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software und zugehörige Dienstleistungen, die zur Planung, Priorisierung, Finanzierung und Steuerung mehrerer Projekte in einer einzigen Portfolioansicht verwendet werden. Er umfasst Tools, die Bedarf, Kapazität, Zeitpläne und Nutzen über Abteilungen und Delivery-Teams hinweg verfolgen.
Ausschlüsse aus dem Anwendungsbereich: Eigenständige Task-Boards, allgemeine Kollaborationstools und nicht damit zusammenhängende einmalige Beratungsleistungen, die nicht an eine PPM-Plattform gebunden sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Bereitstellungstyp
- Cloud
- On-Premise
- Hybrid
- Nach Komponente
- Lösungen
- Dienstleistungen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Anwendung
- Projektmanagement
- Portfolio- und Nachfragemanagement
- Ressourcen- und Kapazitätsmanagement
- Finanz- und Risikomanagement
- Sonstige (Zusammenarbeit, Berichterstattung)
- Nach Endnutzer-Branche
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Bauwesen und Ingenieurwesen
- Einzel- und Konsumgüter
- BFSI
- Regierung und öffentlicher Sektor
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Übriges Europa
- Asien
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Golfkooperationsrat
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Wir beginnen damit, abzubilden, wie typische Ausgaben für Projektportfoliomanagement innerhalb von Unternehmenssoftwarebudgets aussehen, und testen dann, wie sich diese Ausgaben mit Cloud-Einführung, PMO-Reife und Anforderungen an die Programm-Governance verändern. Öffentliche Quellen helfen dabei, die Eingaben zu verankern, darunter Makro- und Indikatoren zur digitalen Einführung der Weltbank, Wirtschafts- und Branchenoutputdaten des US Bureau of Economic Analysis, Kontext zu Arbeit und Produktivität des US Bureau of Labor Statistics sowie Politik- und IKT-Indikatoren der OECD.
Wir prüfen auch nicht kostenpflichtiges Material wie Jahresberichte, SEC-ähnliche Einreichungen, sofern verfügbar, Transkripte von Ergebnistelefonkonferenzen und Investorenpräsentationen, um Muster bei Abonnementpreisen, Dienstleistungsanteilen und Verlängerungsverhalten zu verstehen. Zur Gegenprüfung nutzen wir eine begrenzte Anzahl kostenpflichtiger Datenbankabonnements für Unternehmensfinanzinformationen, Nachrichten- und Finanzverfolgung sowie Patentdatenbanken, um Produktrichtung und Adoptionsthemen zu bestätigen. Dies sind veranschaulichende Beispiele, und im Rahmen der Arbeit wurden auch weitere öffentliche und kostenpflichtige Quellen zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Unsere Analysten validierten Nachfragesignale und Preisannahmen durch Experteninterviews und Umfragen mit Softwareanbietern, Implementierungspartnern und Unternehmensanwendern, die an Portfolio-Governance und Delivery beteiligt sind. Da es sich um einen globalen Markt handelt, stellten wir sicher, dass das Feedback das Kaufverhalten in APAC, EMEA und Amerika widerspiegelt, und nutzten die Erkenntnisse anschließend, um Lücken aus der Schreibtischrecherche zu schließen und Unterschiede nach Implementierungsansatz und Anwendungsfall abzugleichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 16% | APAC: 44% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 24% | EMEA: 34% |
| Kleinere Akteure: 16% | Manager: 60% | Amerika: 22% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Signale zu Unternehmenssoftware- und IT-Ausgaben zu einem adressierbaren Pool für Governance-Tools auf Portfolioebene rekonstruiert werden. Dieser Pool wird dann nach Adoptions- und Bereitstellungsmix über die Regionen hinweg gefiltert. Um das Ergebnis realistisch zu halten, gleichen wir es mit selektiven Bottom-up-Näherungen ab, wie beispielsweise stichprobenartig erfassten Abonnementpreispunkten, multipliziert mit aktiven Nutzerbereichen, gefolgt von Kanalprüfungen zum typischen Implementierungsaufwand bei Rollouts.
Einige praktische Eingaben leiten das Modell: Entwicklung des Cloud-Anteils (Cloud hielt 69,45% des Umsatzes 2025), Verhältnis von Lösungen zu Dienstleistungen (Lösungen machten 68,40% des Umsatzes 2025 aus), Kaufgewicht von Großunternehmen im Vergleich zu KMU (Großunternehmen repräsentierten 60,30% der Ausgaben 2025) und Anwendungsmix (Projektmanagement erfasste 31,60% des Umsatzes 2025). Die regionale Gewichtung wird anhand beobachteter Dynamik angepasst, wobei Nordamerika etwa 39,40% des Umsatzes 2025 ausmacht und für APAC ein schnelleres Wachstum erwartet wird. Für die Prognose wird eine Szenarioanalyse verwendet, da Preisgestaltung, Tempo der Cloud-Migration und Implementierungszyklen den kurzfristigen Verlauf verändern können, und die Szenarien werden mit den Einschätzungen der Primärbefragten zu Budgets, Rollout-Zeitplänen und Verlängerungsverhalten abgeglichen. Wo eine direkte Aggregation unvollständig ist, werden Lücken mithilfe konservativer Adoptionsbereiche nach Unternehmensgröße und Branche behandelt und anschließend mit typischen Vertragswerten und Bereitstellungsmustern abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Wir führen mehrere Prüfungen durch, bevor wir die Zahlen finalisieren, einschließlich der Gegenprüfung von Summen anhand unabhängiger Signale wie der Richtung der Unternehmenssoftwareausgaben, Indikatoren zur Cloud-Migration und der beobachteten Aufteilung zwischen Abonnements und Dienstleistungen. Wenn ein Ausreißer auftritt, überprüfen wir die Treiber und überarbeiten die Annahmen, falls die Abweichung nicht durch Umfang, Zeitpunkt oder regionalen Mix erklärt werden kann.
Es wird eine mehrstufige interne Überprüfung durchgeführt, einschließlich eines separaten Analystendurchgangs mit Fokus auf Einheitenkonsistenz, regionale Gewichtung und Realismus der Wachstumsraten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, falls ein wesentliches Ereignis Preisgestaltung, Bereitstellungspräferenzen oder Nachfragemuster verändert. Vor der Auslieferung führen wir eine erneute Überprüfung aktueller öffentlicher Bekanntmachungen und Nachrichten durch, damit Kunden eine aktualisierte Sicht erhalten, die mit den aktuellen Marktbedingungen übereinstimmt.
Vergleich der Marktgröße für Projektportfoliomanagement von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Projektportfoliomanagement unterscheiden sich oft, da Forscher unterschiedliche Positionen und Zeiträume zählen und sich nicht immer darüber einig sind, was als PPM-Plattform im Vergleich zu angrenzenden Tools gilt. Unterschiede ergeben sich auch daraus, ob Dienstleistungen als Teil des Marktes gezählt werden, wie Cloud-Abonnements annualisiert werden und wie schnell ältere On-Premise-Installationen voraussichtlich umgestellt werden.
Die wichtigsten Treiber der Abweichungen sind in der Regel Umfang und Umrechnungslogik. Einige Schätzungen fassen allgemeine Arbeitsmanagement- und Kollaborationsprodukte unter PPM zusammen, während andere Ressourcen- und Kapazitätsmanagement in einer separaten Kategorie halten, was die Gesamtsumme schnell verändern kann. Eine weitere häufige Ursache ist der Umgang mit der Preisgestaltung, wobei Listenpreise oder aggressive Expansionsannahmen angewendet werden, ohne sie mit typischen Vertragsbereichen und Verlängerungsrealitäten abzugleichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,69 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 6,90 Mrd. USD (2026) | Verwendet eine engere Definition, die sich auf Kernmodule des Projektmanagements konzentriert, und schließt Implementierungs- und Managed Services im Zusammenhang mit PPM-Bereitstellungen aus, was den Wert senkt. |
| Branchenverband B | 8,60 Mrd. USD (2026) | Umfasst angrenzende Ausgaben für Arbeitsmanagement- und Kollaborationssoftware und wendet eine breitere Annualisierung von Abonnements an, wodurch Budgets einbezogen werden, die nicht der Portfolio-Governance gewidmet sind. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als PPM gezählt wird, gefolgt davon, wie Abonnementpreise und Dienstleistungen in der Dollarberechnung behandelt werden. Wenn angrenzende Arbeitsmanagement-Ausgaben ausgeschlossen bleiben und Dienstleistungen nur einbezogen werden, wenn sie direkt mit PPM-Bereitstellungen verknüpft sind, bleibt die resultierende Summe auf klare Eingaben rückverfolgbar. Diese Umfangs- und Zählregel wird von Mordor Intelligence angewendet.


Im Bericht beantwortete Schlüsselfragen
Wie beeinflussen KMU die Marktdynamik?
KMU wachsen mit einem CAGR von 12,60 %, da Abonnementpreise und Low-Code-Plattformen die Einstiegshürden senken, obwohl lange Amortisationszeiten weiterhin ein Hemmnis darstellen.
Welchen prognostizierten Wert wird der Markt für Projektportfoliomanagement bis 2031 erreichen?
Es wird erwartet, dass er USD 13,21 Milliarden erreicht und mit einem CAGR von 11,43 % wächst.
Welches Bereitstellungsmodell gewinnt am meisten an Bedeutung?
Cloud-Lösungen dominieren mit 69,45 % des Umsatzes 2025 und expandieren mit einem CAGR von 16,85 %.
Warum sind KI-gestützte Funktionen entscheidend für die PPM-Adoption?
KI verbessert die Terminplanungsgenauigkeit, sagt Risiken voraus und steigert den ROI; 93 % der Projektmanager berichten von positiven Erträgen aus KI-Tools.
Welche Branche zeigt das schnellste Wachstum?
Das Gesundheitswesen und die Biowissenschaften führen mit einem CAGR von 13,58 % aufgrund strenger Compliance-Anforderungen und der Digitalisierung klinischer Prozesse.
Seite zuletzt aktualisiert am:



