
Malaysia Hyperscale-Rechenzentrum-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 8.27 Milliarden US-Dollar |
| Marktgröße (2031) | 40.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 37.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Malaysia Hyperscale-Rechenzentrum-Marktanalyse von Mordor Intelligence
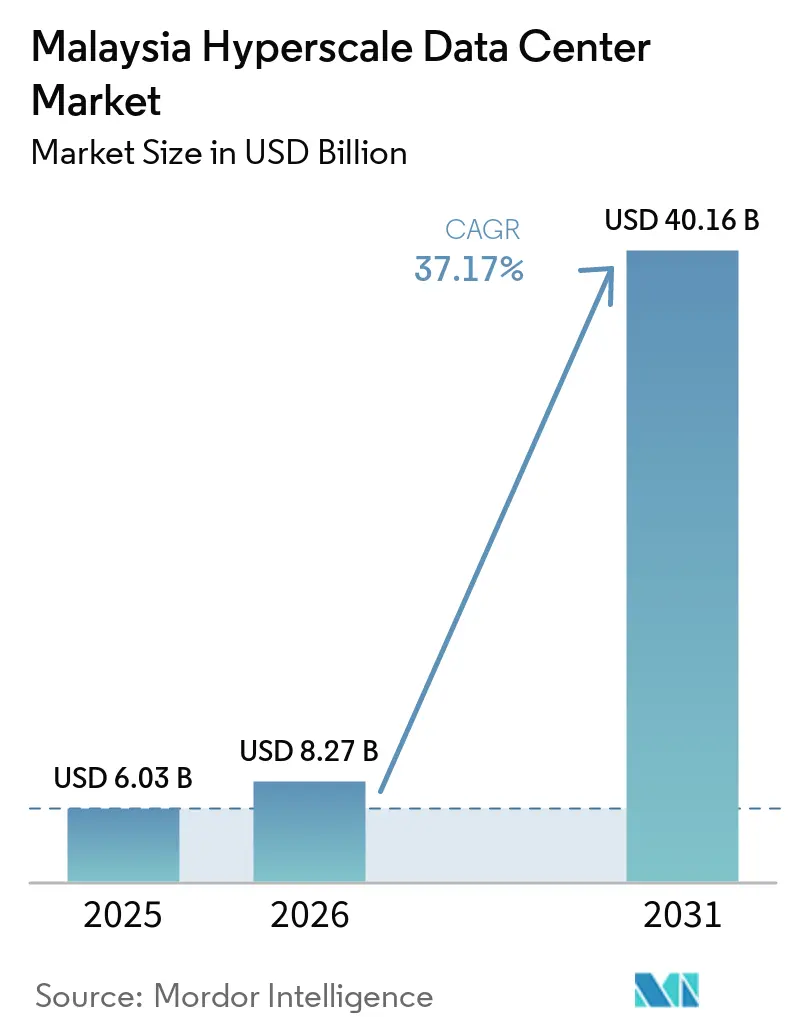
Das Marktvolumen des Malaysia Hyperscale-Rechenzentrum-Marktes soll von 6,03 Milliarden USD im Jahr 2025 auf 8,27 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 40,16 Milliarden USD erreichen, mit einer CAGR von 37,17 % über den Zeitraum 2026–2031. In Bezug auf die installierte Basis wurde der Markt im Jahr 2025 auf 0,79 Tausend Megawatt bewertet und soll von 2,19 Tausend Megawatt im Jahr 2026 auf 8,95 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 32,52 % während des Prognosezeitraums (2026–2031).
Laufende Ankündigungen von Investitionsausgaben der Hyperscaler, staatliche Steueranreize und eine rasche Verlagerung hin zu KI-fähigen Einrichtungen beschleunigen die Bereitstellungen, während Verbesserungen der Konnektivität und reichhaltige Perspektiven für grüne Energie den Investorenappetit verstärken. Selbst errichtete Campusanlagen dominieren nach wie vor die Kapazität, doch hochdichte Multi-Tenant-Kollokation wächst schneller, angetrieben von kleineren Cloud-Plattformen, die einen schnellen, kapitalschonenden Markteintritt anstreben. Mechanische Infrastruktur – insbesondere Flüssigkeits- und Immersionskühlung – übertrifft alle anderen Komponentenausgaben, da Betreiber für GPU-Cluster nachrüsten. Regional gesehen treibt Johors Nähe zu Singapur und die niedrigeren Grundstückskosten die schnellste Expansion voran, obwohl das Klang Valley für Talente und Netzwerkdichte weiterhin eine kritische Masse behält.
Wichtigste Erkenntnisse des Berichts
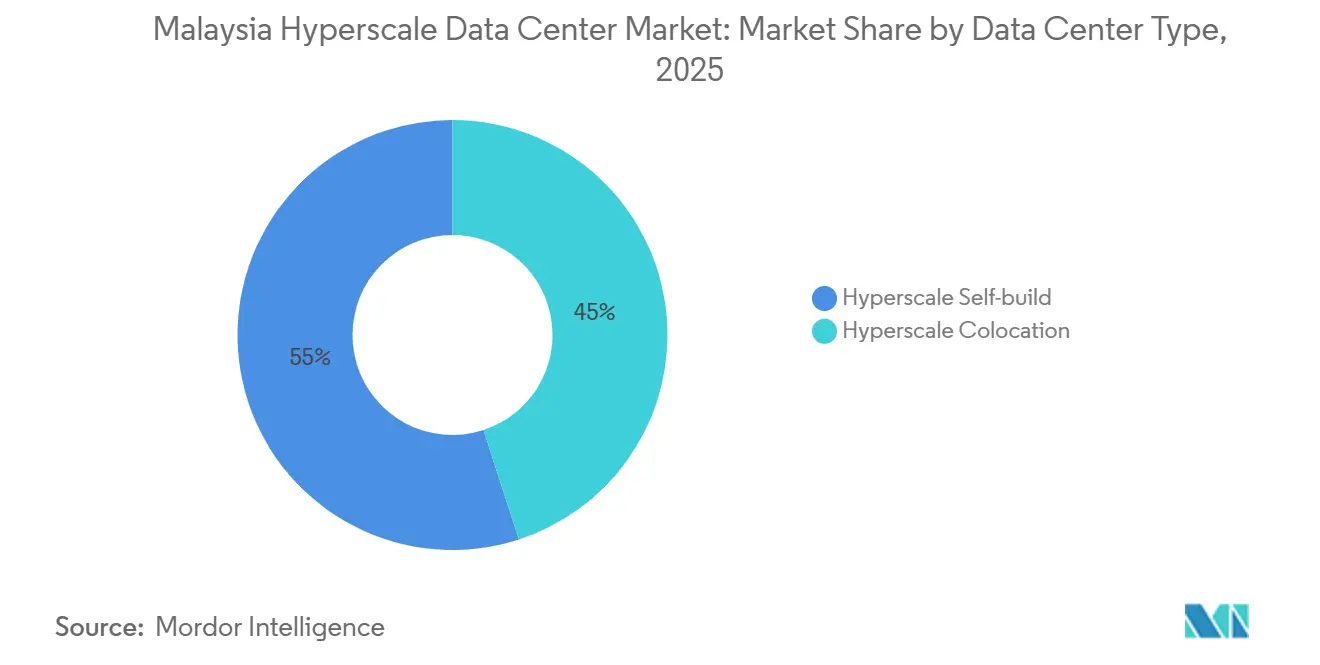
- Nach Rechenzentrumstyp hielten selbst errichtete Hyperscaler-Anlagen im Jahr 2025 einen Marktanteil von 55 % am Malaysia Hyperscale-Rechenzentrum-Markt; Hyperscale-Colocation wächst bis 2031 mit einer CAGR von 38,40 %.
- Nach Komponente entfiel auf die IT-Infrastruktur im Jahr 2025 ein Anteil von 40 % am Marktvolumen des Malaysia Hyperscale-Rechenzentrum-Marktes, und die mechanische Infrastruktur wird bis 2031 voraussichtlich mit einer CAGR von 38,10 % wachsen.
- Nach Tier-Standard hielten Tier-III-Implementierungen im Jahr 2025 einen Anteil von 73 % am Marktvolumen des Malaysia Hyperscale-Rechenzentrum-Marktes, während Tier-IV-Anlagen zwischen 2026 und 2031 mit einer CAGR von 37,50 % expandieren.
- Nach Endnutzerbranche repräsentierten Cloud- und IT-Dienste im Jahr 2025 einen Anteil von 50 % am Marktvolumen des Malaysia Hyperscale-Rechenzentrum-Marktes, und für Medien und Unterhaltung wird bis 2031 ein Wachstum mit einer CAGR von 38,30 % prognostiziert.
- Nach Rechenzentrumskapazität erfassten massive Anlagen im Jahr 2025 einen Kapazitätsanteil von 45 %, und Mega-Scale-Campusse wachsen bis 2031 mit einer CAGR von 39,0 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Malaysia Hyperscale-Rechenzentrum-Markt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Ankündigungen von Investitionsausgaben der Hyperscaler | +12.5% | National, Klang-Tal und Johor | Mittelfristig (2-4 Jahre) |
| Schnelle Verbreitung von E-Commerce und digitalem Banking | +10.2% | Städtische Zentren; Ausbreitung auf Sekundärstädte | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize im Rahmen von MyDIGITAL und der Grünen Spur | +5.8% | National; frühe Gewinne in Cyberjaya und Johor Bahru | Mittelfristig (2-4 Jahre) |
| Neue internationale Unterseekabel-Landungen | +4.1% | Küstenregionen, Johor und Penang | Langfristig (≥ 4 Jahre) |
| Grüner Stromtarif ermöglicht 24×7-Strombezugsverträge (PPAs) | +3.7% | National; am stärksten in Sarawak und Sabah | Langfristig (≥ 4 Jahre) |
| Wasserkraftüberschuss in Sarawak und Sabah | +2.2% | Ost-Malaysia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Investitionsausgaben der Hyperscaler treibt Marktexpansion voran
Eine beispiellose Pipeline von 14,7 Milliarden USD von Google, AWS, Oracle und Microsoft hat den malaysischen Hyperscale-Rechenzentrums-Markt innerhalb von 18 Monaten als erstklassigen regionalen Knotenpunkt neu positioniert.[1] Diese Investitionen übertreffen Singapurs jahrzehntelange Gesamtsumme und lösen parallele Ausgaben für Stromverteilung, Flüssigkühlsysteme und Campus-übergreifende Glasfaserringe aus. Der Wettbewerb unter den \"großen Vier\"hebt Designstandards an und fördert Campusse mit mehr als 300 MW, die für KI-Trainingscluster ausgelegt sind. Sekundärlieferanten - von Schaltanlagen bis hin zu Kaltwassermodulen - haben ihre Präsenz in Malaysia beschleunigt ausgebaut und stärken damit einen positiven Lieferkettenzyklus für den Sektor.
Die Transformation von E-Commerce und digitalem Banking beschleunigt die Cloud-Akzeptanz
Die Leistung der digitalen Wirtschaft wird im Jahr 2025 25 % des nationalen Bruttoinlandsprodukts überschreiten, angetrieben durch E-Commerce-Spitzenzeiten und neu lizenzierte Digitalbanken, die eine Latenz von unter 10 ms erfordern. Shopping-Festivals wie 11.11 und 12.12 treiben Transaktionsvolumina an, die nur Hyperscale-Einrichtungen bewältigen können, während der regionale Anstieg von TikTok Shop die Bedeutung KI-gesteuerter Inhaltsmoderationsknoten unterstreicht. Digitalbank-Bewerber wie GXBank nennen Tier-IV-Anforderungen für eine ununterbrochene Buchungsverarbeitung.[2] Obwohl die Monetarisierung von 5G hinter den Erwartungen zurückbleibt, werden bevorstehende Edge-Zonen, die mit nationalen eigenständigen 5G-Rollouts verbunden sind, die Auslastungsraten in verteilten Clustern steigern.
Der staatliche Politikrahmen bietet Wettbewerbsvorteile
Der MyDIGITAL-Rahmenplan, die Malaysia Digital (MD) Status-Anreize und ein optimiertes Digital Investment Office verkürzen die Genehmigungsfenster um mehrere Monate und reduzieren die Markteinführungszeit im Vergleich zu regionalen Wettbewerbern.[3] Körperschaftsteuerbefreiungen und Investitionssteuergutschriften verbessern die Berechnungen der internen Rendite für Neubauten, während die im Oktober 2024 verabschiedete Nationale Cloud-Politik Klarheit über Datensouveränität und Cybersicherheitsanforderungen bietet. Das im Jahr 2024 eingeführte Corporate Renewable Energy Supply Scheme ermöglicht die direkte Beschaffung von Grünstrom und bringt Projekte in Einklang mit den Dekarbonisierungsverpflichtungen der Unternehmen.
Internationale Unterseekabel-Infrastruktur verbessert die Konnektivität
Kabelprojekte wie SEA-ME-WE 6 und das 300 Millionen USD teure MIST-System diversifizieren Routen und reduzieren die Latenz zu wichtigen APAC-Knotenpunkten. Malaysias Ausnahmeregelung bei der Kabotage für Reparaturschiffe reduziert Ausfallrisiken und Wartungskosten. Eine größere Routendiversifizierung verringert auch die Abhängigkeit von Singapur als Transitknoten, ermöglicht direkte Verbindungen zu regionalen Cloud-Verfügbarkeitszonen und steigert die Attraktivität des malaysischen Hyperscale-Rechenzentrums-Marktes für Inhaltsanbieter.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenztes netzgebundenes erneuerbares Energie | -6.8% | National; am stärksten in Halbinsel-Malaysia | Mittelfristig (2-4 Jahre) |
| Hohe Baukosten durch importierte MEP-Ausrüstung und Grundstücksprämien | -5.2% | Städtische Zentren, insbesondere Klang-Tal | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheitsbeschränkungen in Selangor | -3.1% | Selangor; größere Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Langsame 5G-Monetarisierung verzögert die Edge-Nutzung | -2.8% | National | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenztes Angebot an erneuerbarer Energie schränkt die Expansion der Hyperscaler ein
Netzgebundene erneuerbare Energien decken lediglich 19 % der nationalen Stromerzeugung, weit unter den Zielen der Hyperscaler von 100 % kohlenstofffreiem Strom. Kohle und Gas machen noch immer 81 % des Angebots aus, was die Ausgabe von Unternehmens-PPAs trotz des Grünen Stromtarifs von 2024 einschränkt. Tenaga Nasional Berhads Plan zur Netzmodernisierung im Wert von 10,3 Milliarden USD zielt darauf ab, mehr erneuerbare Energien zu integrieren, aber die Zeitpläne drohen hinter den neuen KI-Workloads zurückzubleiben, die für 2026-2027 geplant sind. Sarawaks Wasserkraftüberschuss bietet einen Ausweg, doch Übertragungsengpässe zu den Lastzentren auf der Halbinsel bleiben ungelöst.
Steigende Bau- und Betriebskosten gefährden die Rentabilität
Importierte Kühlanlagen, Generatoren und Schaltanlagen werden in starken Fremdwährungen bepreist, während erstklassige Grundstücke in Cyberjaya und Johor Bahru stark an Wert gewonnen haben. Die Neueinstufung des Stromtarifs vom Juli 2025 stuft Rechenzentren in ein Ultrahochspannungsband ein, was die Stromkosten um 10-15 % erhöht und die Margen verringert. Bei einem 100-MW-Campus können die jährlichen Betriebskosten um 63 Millionen RM steigen, was Betreiber dazu zwingt, langfristige erneuerbare Strombezugsverträge (PPAs) zu suchen und schrittweise Flüssigkühlung einzuführen, die die Energieeffizienz verbessert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Dominanz der Eigenbauten steht vor der Herausforderung durch Colocation
Selbst errichtete Campusse hielten im Jahr 2025 einen Marktanteil von 55 % am Malaysia Hyperscale-Rechenzentrum-Markt, da Hyperscaler maßgeschneiderte Layouts und direkte Kontrolle über mechanisch-elektrisch-sanitäre Systeme priorisierten. Das Marktvolumen des Malaysia Hyperscale-Rechenzentrum-Marktes im Zusammenhang mit Selbstbauprojekten wird durch Googles 2,00 Milliarden USD umfassenden Klang-Valley-Campus und AWSs 6,20 Milliarden USD umfassendes Engagement mit drei Verfügbarkeitszonen gestützt. Oracles Zusage in Höhe von 6,50 Milliarden USD festigt das Modell weiter und sichert Ankermieter für vorgelagerte Stromverteilungs-Upgrades. Dennoch stehen Selbstbauten vor Herausforderungen durch Landknappheit und lange Vorlaufzeiten für Netzanschlüsse.
Hyperscale-Colocation, das mit einer CAGR von 38,40 % wächst, ermöglicht eine schnelle Inbetriebnahme durch gemeinsam genutzte Strom- und Kühlblöcke. Der 150-MW-KI-fähige JH1-Campus von Princeton Digital Group in Johor veranschaulicht, wie großangelegte Colocation grüne Finanzierungen sichern kann, die mit den Nachhaltigkeitsklauseln der Hyperscaler übereinstimmen. Digital Edge und STT GDC nutzen die Kostenverteilung auf mehrere Mieter, um Immersionskühlungsracks in großem Maßstab einzusetzen. Im Zeitraum 2025–2031 wird erwartet, dass die steigende Nachfrage nach KI-Inferenzzonen und die Flexibilität bei Kapitalbudgets den Selbstbauanteil verringern werden, obwohl beide Modelle über verschiedene Workload-Ebenen hinweg koexistieren werden.


Nach Komponente: IT-Infrastruktur führt, während mechanische Systeme beschleunigen
IT-Stacks aus Servern, Speicher und Netzwerktechnik absorbierten im Jahr 2025 40 % der Ausgaben, da GPU-dichte Knoten und 400G/800G-Switches KI und hochfrequente Analysen antrieben. Der Malaysia Hyperscale-Rechenzentrum-Markt profitiert von der Einführung von Persistent-Memory-Lösungen, die die Leselatenz bei E-Commerce-Spitzenlasten reduzieren. Elektrische Systeme, der nächstgrößte Kostenblock, setzen zunehmend auf modulare, containerisierte USV-Stränge, um die Bauzeiten zu verkürzen.
Die mechanische Infrastruktur wächst mit einer CAGR von 38,10 % am schnellsten, da Flüssigkühlung und Einphasen-Immersionslösungen für Racks mit mehr als 70 kW unerlässlich sind. Betreiber erproben Direct-to-Chip-Kaltplattenkreisläufe, die den PUE der Anlage um bis zu 0,15 Punkte senken. Sustainable Metal Cloud demonstriert in vergleichenden Tests eine Energieeinsparung von 50 % und bewegt Mitbewerber zu ähnlichen Designs. Da die mechanischen Investitionsausgaben steigen, gewinnen Strategien zur Verlängerung der Nutzungsdauer, wie kältemittelfreie adiabatische Systeme für die durch Wasserkraft gespeisten Campusse in Sarawak, an Bedeutung.
Nach Tier-Standard: Tier-III-Dominanz durch Tier-IV-Wachstum herausgefordert
Tier-III-Standorte machen weiterhin 73 % der installierten Kapazität aus und bieten eine ausgewogene Balance zwischen Kosten und einer Verfügbarkeit von 99,982 %. Unternehmen, die SAP HANA oder latenzarme SaaS-Workloads migrieren, akzeptieren die Tier-III-Redundanz, und die meisten Content-Delivery-Knoten folgen diesem Ansatz. Staatliche Cloud-Basislinien spiegeln derzeit diesen Tier für allgemeine Rechenaufgaben wider.
Tier IV wächst jedoch mit einer CAGR von 37,50 %, da Vorschriften für das digitale Bankwesen und KI-Training in Echtzeit eine Verfügbarkeit von 99,995 % erfordern. Das Cybersicherheitsgesetz 2024 klassifiziert Bank-, Telekommunikations- und Transportsysteme als kritische Informationsinfrastruktur und schreibt damit für viele neue Implementierungen Tier IV vor. Oracles bevorstehender Kedah-Campus zielt mit doppelten Stromzuführungen und fehlertoleranten Schaltanlagen auf diesen Standard ab. Das dem Tier-IV-Bau zugewiesene Marktvolumen des Malaysia Hyperscale-Rechenzentrum-Marktes wird daher in den Bereichen Bankwesen, Gesundheitswesen und souveräne Workloads stark ansteigen.
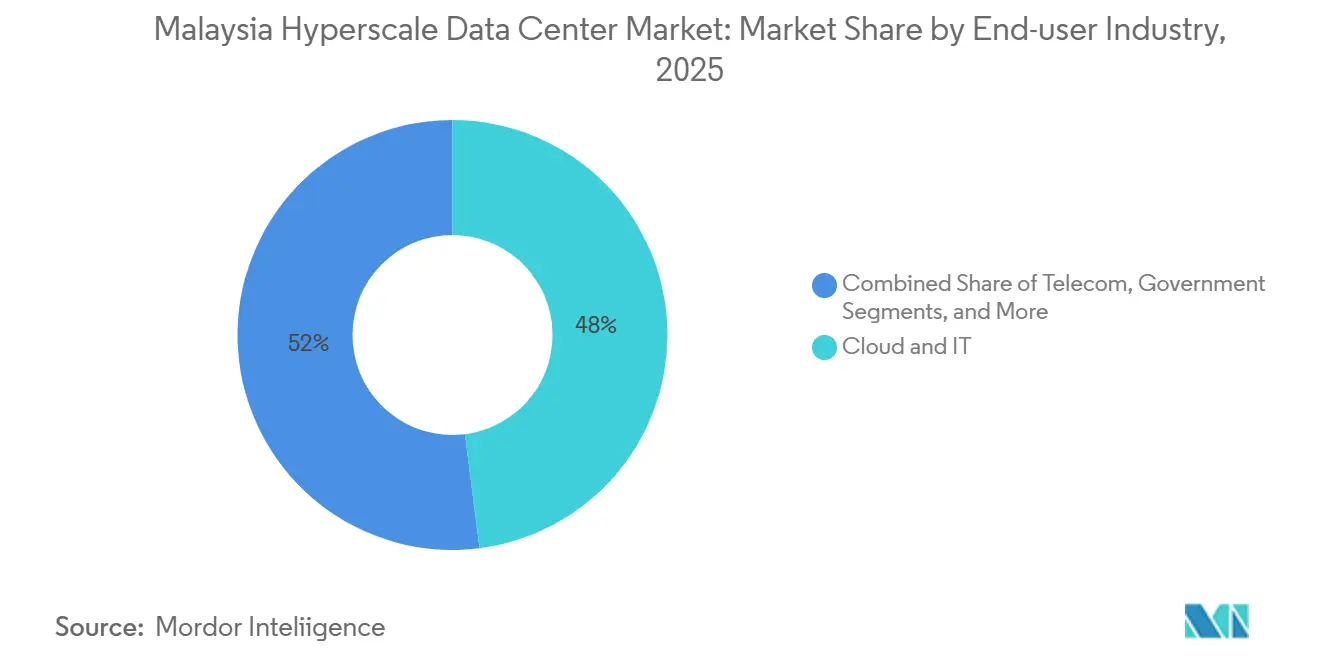
Nach Endnutzerbranche: Cloud-Dienste dominieren inmitten des Medienwachstums
Cloud- und IT-Dienste verbrauchten im Jahr 2025 48 % der Nachfrage, da Hyperscaler die ASEAN-Dienstleistungsportfolios aus malaysischen Verfügbarkeitszonen erweiterten. SaaS-Anbieter nutzen Johor-Standorte als redundante Notfallwiederherstellungsstandorte und stärken damit den Ruf des Malaysia Hyperscale-Rechenzentrum-Marktes für regionale Resilienz. Telekommunikationsanbieter, der nächstgrößte Anteil, integrieren Edge-Knoten für 5G-Netzwerk-Slicing-Tests.
Medien und Unterhaltung verzeichnen mit einer CAGR von 38,30 % das höchste Wachstum, getrieben durch regionale Richtlinien zur Inhaltslokalisierung und eine steigende Anzahl von Over-the-Top-Streaming-Abonnenten. ByteDance verankert GPU-Cluster in Johor, um Kurzvideos mit Millisekunden-Latenz zu transkodieren. Staatliche Workloads nehmen stetig zu, da Ministerien auf einem Rahmen für souveräne Cloud konsolidieren, während BFSI-Akteure neue Lizenzen für digitale Banken nutzen, um bisher unterversorgte Bevölkerungssegmente zu erschließen.


Nach Rechenzentrumsgröße: Massive Einrichtungen führen, während Mega-Scale beschleunigt
Massive Standorte zwischen 25 MW und 60 MW halten 45 % der installierten Last, was die Präferenz der Hyperscaler für modulare, mehrgebäudige Campusse widerspiegelt. Diese Flächen balancieren Skaleneffekte mit gestaffelten Investitionsaufwendungen und machen sie zum Arbeitstier-Format des malaysischen Hyperscale-Rechenzentrums-Marktes.
Mega-Scale-Projekte über 60 MW wachsen mit 39,0 % CAGR am schnellsten, katalysiert durch GPU-Clusterdichte und den Einfluss erneuerbarer Strombezugsverträge. NTTs 290-MW-Campus in Johor und Vantages 256-MW-Standort in Cyberjaya verkörpern diesen Trend. Die 220-MW-Erweiterung von STACK Infrastructure koppelt Direktflüssigkühlung mit stationärer Batteriespeicherung, um Spitzenlasten zu glätten. Grundstücksbank-Strategien zielen nun auf 100-Hektar-Zonen ab, um Expansionskorridore angesichts beschleunigter KI-Rechenanforderungen zukunftssicher zu machen.
Geografische Analyse
Das Klang-Tal behält den größten Cluster des Landes aufgrund ausgereifter Glasfaser-Backbones, qualifizierter Arbeitskräfte und der Nähe zur Regierung. Googles Wahl des Elmina Business Park für seinen ersten Campus unterstreicht das anhaltende Investorenvertrauen trotz Wasserknappheitswarnungen in Selangor. Microsofts drei Bauten in Groß-Kuala Lumpur vertiefen die Lieferpipeline, doch steigende Stromtarife drängen Betreiber zu Effizienzverbesserungen oder teilweisen netzunabhängigen Solar-plus-Speicher-Lösungen.
Johor entwickelt sich zum am schnellsten wachsenden Knoten im malaysischen Hyperscale-Rechenzentrums-Markt, befeuert durch Grundstückspreise mit Abschlägen von bis zu 60 % gegenüber Singapur. JPMorgan prognostiziert, dass die Kapazität bis 2035 5 GW überschreiten könnte, ein Szenario, das durch die Verpflichtungen von Princeton Digital Group und NTT über mehrere hundert Megawatt gestützt wird. Die Landesbehörden lehnten jedoch 30 % der Anträge von Januar bis Mai 2024 ab, um Strom- und Wasserreserven zu schonen, was auf eine strengere Nachhaltigkeitssteuerung hindeutet, die Genehmigungszyklen für Nachzügler verlängern könnte.
Ost-Malaysias Sarawak nutzt seine 6,2-GW-Wasserkraftbasis, um kohlenstoffneutrale Campusse anzuziehen. Übertragungsengpässe zu den Lastzentren auf der Halbinsel schränken das Exportpotenzial ein, doch die lokale Nachfrage nach KI-Modelltrainingsfarmen unterstützt grüne Mega-Campus-Konzepte. Penang und Kedah halten einen moderaten Anteil; dortige Halbleiter-Ökosysteme reduzieren die Vorlaufzeiten für Ersatzteile und ermöglichen eine reibungslose LKW-Lieferung von vorgefertigten Modulen zu neuen Standorten.
Wettbewerbslandschaft
Marktkonzentration
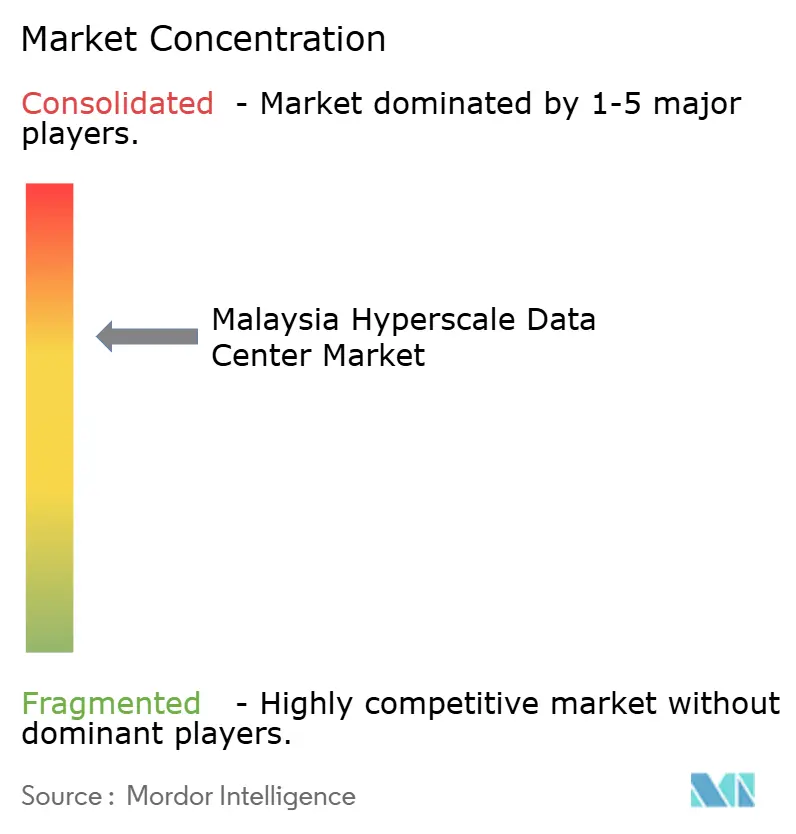
Der Wettbewerb ist mäßig fragmentiert, da kein Betreiber mehr als ein Viertel der installierten IT-Last auf sich vereint. Globale Hyperscaler, die in Kernregionen Eigenbauten errichten, verlassen sich bei Spitzenbedarf auf Colocation und sichern so vielfältige Erlöse pro Quadratmeter über verschiedene Einrichtungen. Equinix und Digital Realty nutzen globale Plattformkonsistenz, um Finanzdienstleistungsmieter anzulocken, die grenzüberschreitenden Transferrichtlinien unterliegen.
Regionale Spezialisten wie YTL Data Center und Princeton Digital Group nutzen lokale Grundstücksbanken und Versorgungspartnerschaften für Vorteile bei der Geschwindigkeit bis zur Strominbetriebnahme. Digital Edge erprobt hybride Superkondensatorspeicher mit Donghwa ES, um die Generatorlaufzeit zu verkürzen und dadurch Scope-1-Emissionen zu senken. Die Immersionstechnologie von Sustainable Metal Cloud gewinnt Proof-of-Concept-Aufträge bei KI-fokussierten Forschungsunternehmen und bietet eine Energieeinsparung von 50 % bei vergleichbaren Workloads.
Innovationen rund um die Absicherung erneuerbarer Energie, Edge-Standort-Sprinkleranlagen für Immersionstanks und KI-gestützte Rechenzentrumsinfrastrukturmanagement-Systeme (DCIM) entwickeln sich zu wichtigen Differenzierungsmerkmalen. Marktchancen bleiben in Ost-Malaysia bestehen, wo wasserkraftgekoppelte grüne Attribute eine Preisprämie für 24×7-Verträge zur Anrechnung von sauberem Strom ermöglichen.
Malaysia Hyperscale-Rechenzentrum-Branchenführer
-
Microsoft Corporation
-
Amazon Web Services
-
Google (Alphabet Inc.)
-
NTT Ltd.
-
Keppel Data Centres
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2025: Malaysias Tarifumstrukturierung stuft Rechenzentren in ein Ultrahochspannungsband ein und erhöht die Stromkosten um 10-15 %.
- Mai 2025: Google vergibt an Gamuda ein Baupaket im Wert von 1 Milliarde RM und kauft 389 Acres in Negeri Sembilan.
- April 2025: Malaysia veröffentlicht Richtlinien für grenzüberschreitende Übermittlung personenbezogener Daten, die Angemessenheitsstandards definieren.
- März 2025: Microsoft bestätigt drei malaysische Rechenzentren, die bis zum zweiten Quartal 2025 in Betrieb gehen und voraussichtlich 37.575 neue Arbeitsplätze schaffen werden.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Malaysia Hyperscale-Rechenzentrum-Markt als den jährlichen Umsatz aus selbst errichteten oder Großhandelsanlagen, die für einen Betrieb von mehr als 10 MW kritischer IT-Last ausgelegt sind. Die Zahlen sind in US-Dollar ausgedrückt und umfassen die interne Nutzung durch Cloud-Betreiber sowie vertraglich vereinbarte Großhandelsmieten.
Ausschlüsse aus dem Geltungsbereich: Retail-Kollokationssuiten, Standorte unter 10 MW, Edge-Mikro-Standorte und Managed-Service-Umsätze sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- USV-Systeme
- Generatoren
- Stromverteilungseinheiten
- Trennschalter und Schaltanlagen
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Gestelle
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Kern- und Hüllenentwicklung
- Installations- und Inbetriebnahmedienste
- Planungstechnik
- Brandmeldung, Brandunterdrückung und physische Sicherheit
- DCIM / BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud- und IT-Dienste
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner als oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Strukturierte Interviews mit Anlagenentwicklern, Versorgungsingenieuren und Cloud-Architekten in Johor, dem Klang Valley und Penang bestätigten erreichbare PUE-Bandbreiten, Vertragspreise und Kapazitätsausbaukurven und schlossen Lücken, die durch Desk-Quellen entstanden waren.
Desk-Recherche
Wir haben Basisdaten von der Malaysian Communications and Multimedia Commission, Energiestatistiken der Energy Commission, Kapitalflusstabellen der Bank Negara und Investitions-Trackern der Malaysia Digital Economy Corporation zusammengestellt. Handelseinblicke der Asia Pacific Data Centre Association, Zollimportprotokolle für Server, in D&B Hoovers archivierte öffentliche Einreichungen sowie über Dow Jones Factiva erfasste Nachrichten ergänzten das Bild. Diese Quellen veranschaulichen den verwendeten Referenzpool, ohne ihn zu erschöpfen.
Marktgrößenbestimmung und Prognose
Eine Top-down-Rekonstruktion beginnt mit der operativen und angekündigten MW-Kapazität, abgeglichen mit Netzanschlussdaten, und wird dann mit der durchschnittlichen Auslastung und dem Preis pro kW multipliziert, um den Umsatz für 2025 zu ermitteln. Ausgewählte Bottom-up-Prüfungen – Stichproben von Grundstücksbank-Zusammenfassungen und offengelegten Mietpreisen – kalibrieren die Gesamtwerte. Zu den Kernvariablen gehören Netztarife, Kapazitätserweiterungen, Cloud-Buchungen der Hyperscaler, Upgrades von Unterseekabeln und die Inanspruchnahme von Erneuerbare-Energien-Quoten. Eine multivariate Regression, unterstützt durch ARIMA-Erweiterungen, projiziert den Markt bis 2030; regionale Durchschnittswerte, die in Expertengesprächen vereinbart wurden, lösen fehlende Datenpunkte auf.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen mehrschichtige Varianzprüfungen; Anomalien lösen eine Überarbeitung aus, und jede Annahme wird vor der Veröffentlichung erneut bestätigt. Das Modell wird jährlich aktualisiert, mit Zwischenaktualisierungen bei größeren Kapazitäts- oder Tarifschocks.
Warum Mordors Malaysia Hyperscale-Rechenzentrum-Basislinie Zuverlässigkeit genießt
Veröffentlichte Schätzungen weichen voneinander ab, weil jedes Unternehmen unterschiedliche Geltungsbereiche, Preisgrundlagen oder Aktualisierungsrhythmen wählt.
Mordor Intelligence erfasst Umsätze aus selbst errichteten und Großhandels-Hyperscale-Assets, wendet konstante Wechselkurse von 2024 an und überprüft die Treiber alle zwölf Monate, während andere Studien möglicherweise nur Investitionsausgaben verfolgen, Johors Surge-Pipeline auslassen oder die Kurse für den gesamten Studienzeitraum einfrieren.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 6,03 Milliarden USD (2025) | Mordor Intelligence | - |
| 4,04 Milliarden USD (2024) | Globales Beratungsunternehmen A | Verfolgt Gesamtinvestitionen über alle Rechenzentrumstypen hinweg; misst Investitionsausgaben, nicht Umsatz |
| 1,55 Milliarden USD (2024) | Regionales Beratungsunternehmen B | Vermischt Hyperscale mit Managed- und Edge-Standorten; schließt selbst errichtete Kapazitäten aus |
| 0,30 Milliarden USD (2025) | Branchenverband C | Konzentriert sich auf den Kuala-Lumpur-Cluster; lässt Johor-Mega-Campus-Bauten aus |
Sobald unterschiedliche Geltungsbereiche und Kennzahlen abgeglichen sind, bietet unser diszipliniertes Modell die ausgewogenste und reproduzierbarste Basislinie für Entscheidungsträger.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt und wie sind die Wachstumsaussichten des malaysischen Hyperscale-Rechenzentrums-Marktes?
Der Markt hat im Jahr 2025 einen Wert von 6,03 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 40,16 Milliarden USD erreichen, was einer CAGR von 37,17 % entspricht
Welche malaysische Region wächst am schnellsten in Bezug auf Hyperscale-Kapazität?
Johor ist der am schnellsten wachsende Rechenzentrums-Cluster des Landes, mit einer Kapazität, die bis 2035 dank niedrigerer Grundstückskosten und direkter Verbindungen zu Singapur voraussichtlich 5 GW überschreiten wird
Welche staatlichen Anreize ziehen Rechenzentrumsanleger an?
MyDIGITAL-Steuervergünstigungen, Malaysia-Digital-Status-Vorteile (MD) und optimierte Genehmigungen durch das Digitalinvestitionsbüro verkürzen die Projektvorlaufzeiten und senken die Körperschaftsteuerbelastung für qualifizierte Betreiber
Wie wirkt sich das begrenzte Angebot an erneuerbarer Energie auf die Expansionspläne der Hyperscaler aus?
Netzgebundene erneuerbare Energien decken nur 19 % der nationalen Stromerzeugung, was einen Mangel gegenüber den 100 %-Sauber-Energie-Zielen der Hyperscaler schafft und die Komplexität langfristiger Strombezugsverträge erhöht
Welches Wachstum wird für mechanische Kühlsysteme in Rechenzentren prognostiziert, die für thermisch intensive KI-Workloads ausgelegt sind?
Mechanische Systeme, insbesondere Flüssig- und Immersionskühlung für GPU-dichte Racks, expandieren mit einer CAGR von 38,10 %, da Betreiber ihre Anlagen für thermisch intensive KI-Workloads nachrüsten
Welche finanziellen Auswirkungen wird die Stromtarifänderung vom Juli 2025 auf die Betreiber haben?
Die Neueinstufung in das Ultrahochspannungsband wird die Stromrechnungen der Rechenzentren voraussichtlich um 10-15 % erhöhen und bei einem 100-MW-Campus jährliche Mehrkosten von rund 63 Millionen RM verursachen
- Markt für Rechenzentrumsstromversorgung Weltweite Nachfrage nach Stromsystemen, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Malaysischer Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Malaysia, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Malaysischer Markt für Rechenzentrumsracks Racknachfrage in Malaysia, unterteilt nach Rackgröße, Racktyp und Tier.
- Markt für Rechenzentrumsbau in Malaysia Bau in Malaysia, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Malaysia-Markt für Rechenzentrumskühlung Kühlungsnachfrage in Malaysia, unterteilt nach Kühltechnologie, Kühlkomponente und Tier.