
Dachziegelmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.01 Milliarden US-Dollar |
| Marktgröße (2031) | 17.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
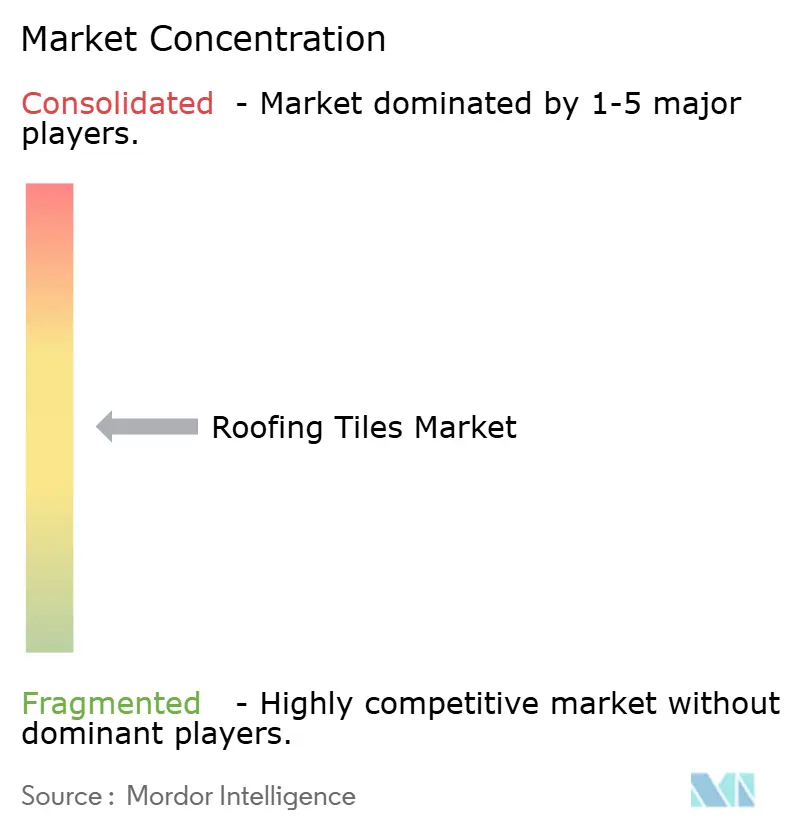
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dachziegelmarkt – Analyse von Mordor Intelligence
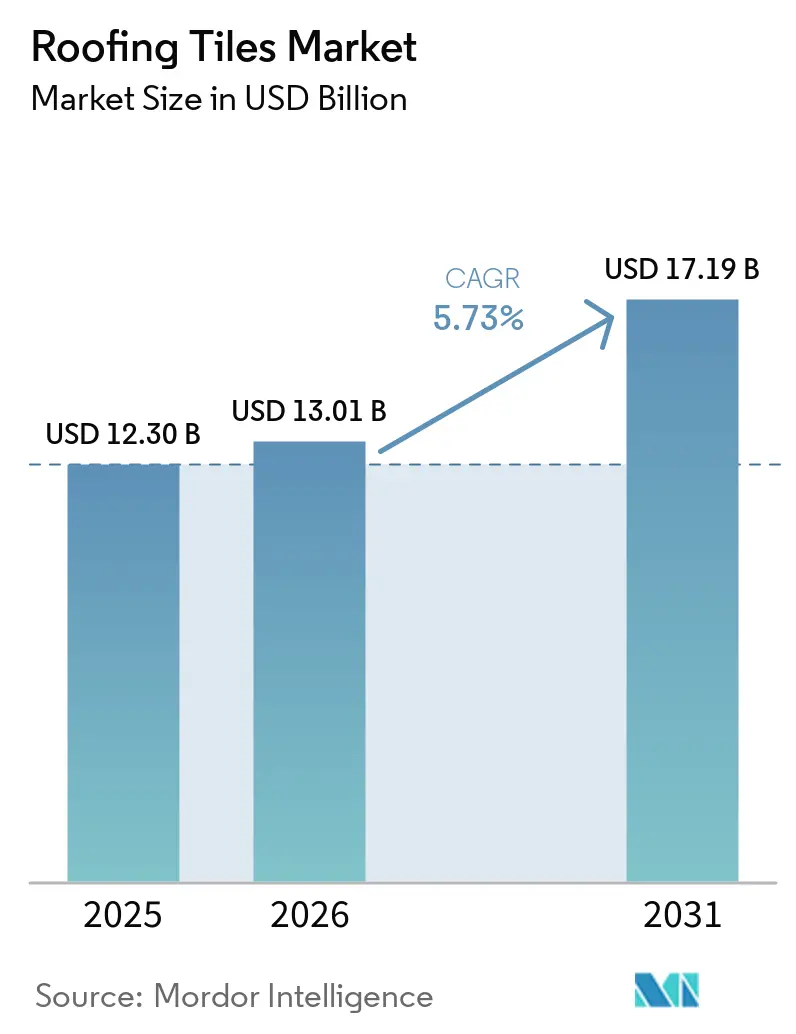
Die Dachziegel-Marktgröße wurde im Jahr 2025 auf 12,30 Milliarden USD geschätzt und soll von 13,01 Milliarden USD im Jahr 2026 auf 17,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,73 % während des Prognosezeitraums (2026–2031). Erhöhte klimatische Volatilität, strengere Energievorschriften und sich wandelnde Versicherungszeichnungspraktiken gestalten die Anforderungen an Dachsysteme zugunsten langlebiger, kühlreflektierender Ziegel um, die herkömmliche Asphaltschindeln übertreffen. Betonziegel behielten bis 2025 ihren Schwung aufgrund ihres Kostenvorteils und ihrer Brandschutzklasse A, während Tonziegel schneller expandieren, da Genehmigungen in Denkmalschutzzonen und die Premium-Nachfrage an Küstenregionen die Akzeptanz beschleunigen. Versicherungszuschläge für nicht aufprallbeständige Dächer, kombiniert mit Versorgungsrabatten für kühle Oberflächen, haben die Migration von Hausbesitzern zu Ziegellösungen mit hohem Solarreflexionsindex intensiviert. Auf der Angebotsseite investieren vertikal integrierte Hersteller in kohlenstoffarme Brennöfen und photovoltaikfähige Profile, um Kohlenstoffgrenzausgleichsregeln einzuhalten und Renovierungsanreize in wichtigen Volkswirtschaften zu monetarisieren.
Wesentliche Erkenntnisse des Berichts
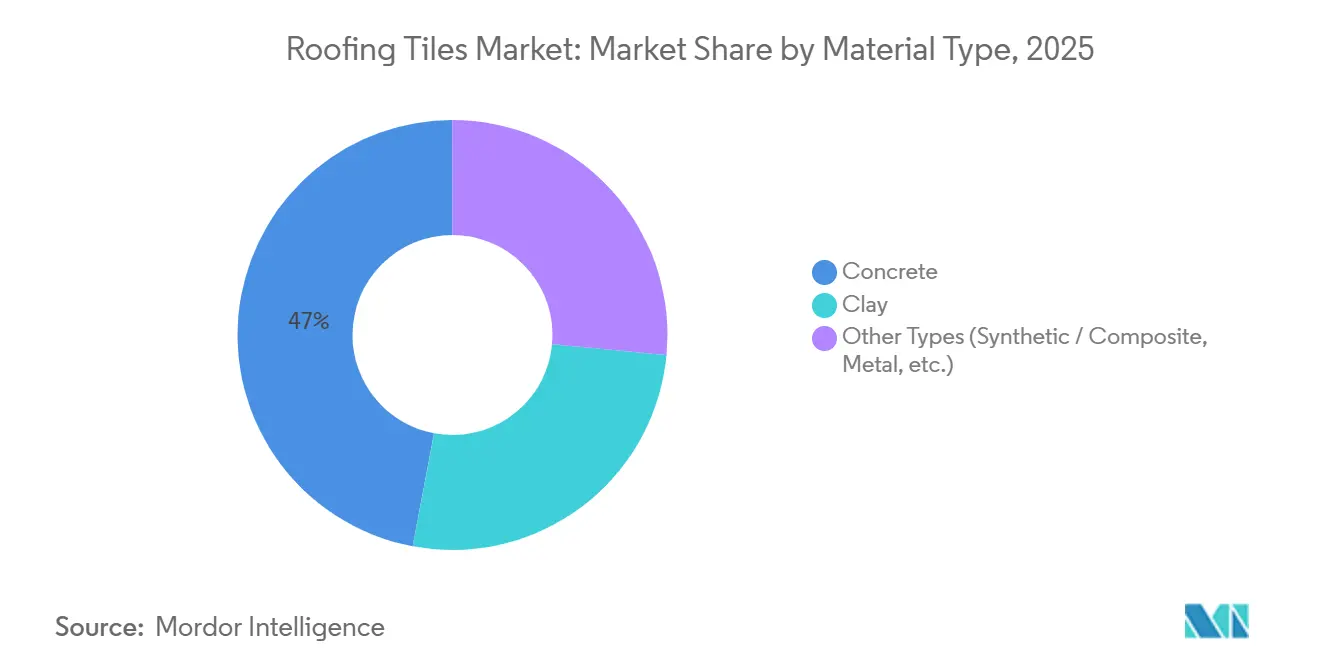
- Nach Materialtyp hielt Beton im Jahr 2025 einen Dachziegelmarktanteil von 47,05 %, während Ton mit einer CAGR von 6,74 % bis 2031 zulegt.
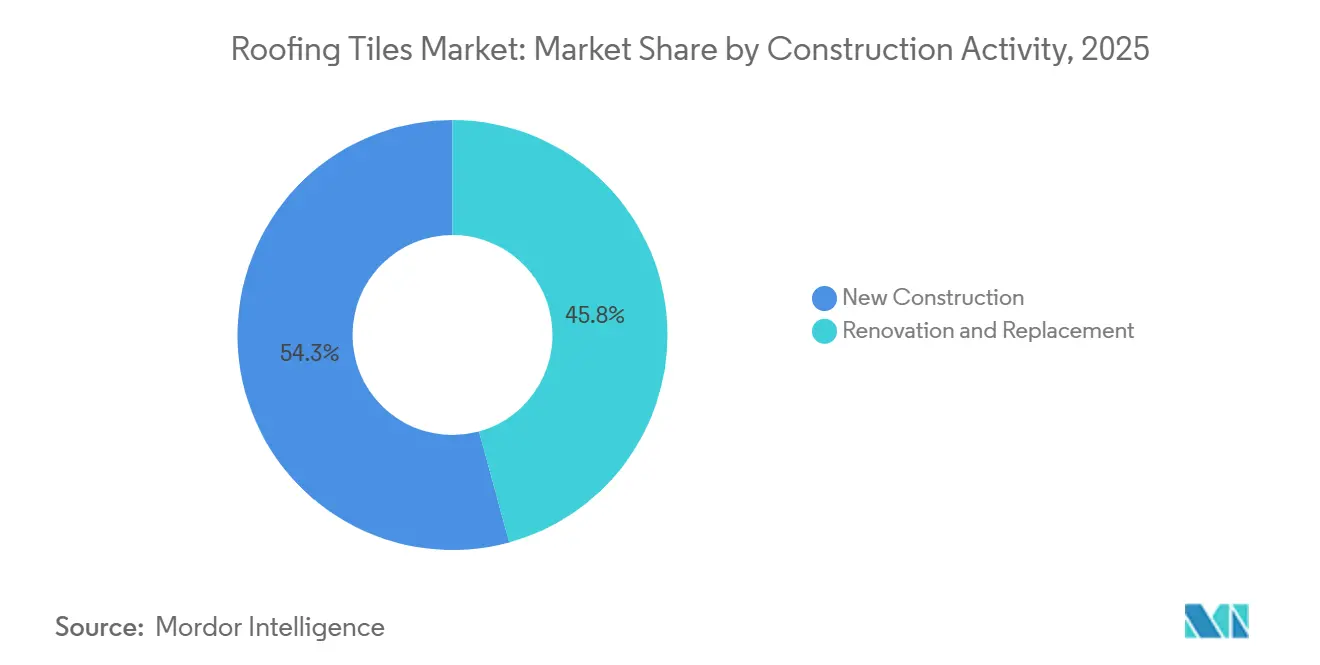
- Nach Bautätigkeit entfielen im Jahr 2025 54,25 % der Dachziegelmarktgröße auf den Neubau, der bis 2031 voraussichtlich mit einer CAGR von 6,68 % beschleunigt wachsen wird.
- Nach Endverbrauchssektor hielt der Wohngebäudebereich 2025 einen Anteil von 56,87 % an der Dachziegelmarktgröße und expandiert bis 2031 mit einer CAGR von 7,05 %.
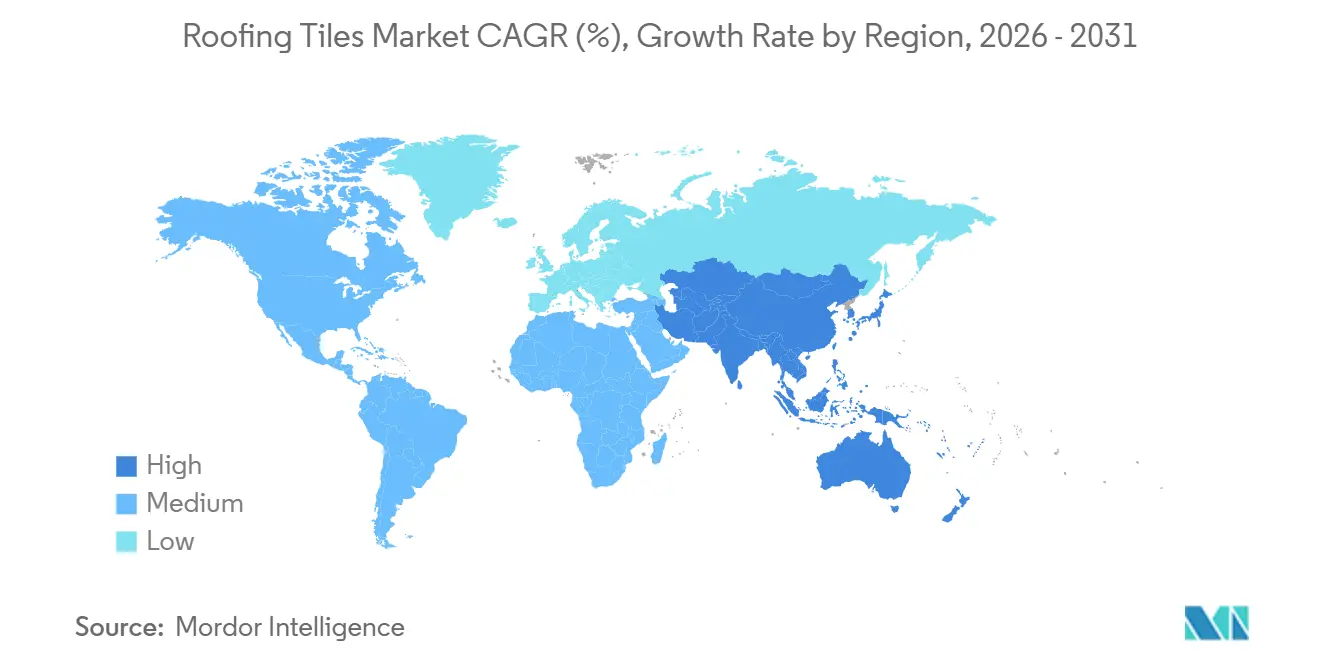
- Nach Geografie entfielen auf Europa 40,02 % des Dachziegelmarkts im Jahr 2025, während Asien-Pazifik mit einer CAGR von 7,19 % bis 2031 die am schnellsten wachsende Region darstellt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Urbanisierung und Neubautätigkeit in der Asien-Pazifik-Region und Afrika | +1.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Alternder Wohngebäudebestand treibt Nachfrage nach Neueindeckungen in Nordamerika und Europa | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ersatz von Betonziegeln für Asphalt nach extremwetterbedingten Versicherungsschäden | +0.8% | Nordamerika (Küsten- und hagelgefährdete Bundesstaaten), Europa (Sturmzonen) | Kurzfristig (≤ 2 Jahre) |
| Verbindliche KühlDachvorschriften in Wärmeinselstädten | +0.7% | Global, mit frühen Gewinnen in Kalifornien, EU-Mitgliedstaaten, Naher Osten | Mittelfristig (2–4 Jahre) |
| 3D-gedruckte Leichtbauziegel verkürzen die Montagezeit und senken die Logistikkosten | +0.3% | Nordamerika, Europa (Pilotanwendungen) | Langfristig (≥ 4 Jahre) |
| Kohlenstoffgrenzenabgaben beschleunigen die Einführung kohlenstoffarmer Brennofentechnologie | +0.5% | Europa (Durchsetzung des CO₂-Grenzausgleichsmechanismus), Ausstrahlungseffekte auf exportorientierte Hersteller in der Asien-Pazifik-Region | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Urbanisierung und Neubautätigkeit
Wohnungsbaustarts in Indien, Indonesien, Vietnam und den Philippinen expandieren, da städtische Bevölkerungen wachsen und öffentliche Infrastrukturprogramme den Bau von Neubaugebieten erschließen. Die Zuwanderung von Arbeitskräften in Sekundärstädte stützt die Nachfrage nach witterungsbeständigen Dächern, die Wärmeinseleffekte mindern und für staatliche Energieanreize qualifizieren. Projektentwickler in Saudi-Arabien und den Vereinigten Arabischen Emiraten schreiben Hochsolar-Reflektionsindex-Ziegelsysteme für Megaprojekte vor, um nationale Energieeffizienzrahmen zu erfüllen. Leichte Betonprofile mit 20–30 % geringerer Masse ermöglichen den Einsatz auf Holzrahmenkonstruktionen in Schwellenländern und verbreitern die adressierbare Basis. Hersteller lokalisieren die Produktion in Südostasien, um Frachtkosten zu minimieren und Kohlenstoffgrenzenregelungen zu navigieren.
Alternder Wohngebäudebestand befeuert Neueindeckungsnachfrage
In Nordamerika und Europa installierte Dächer aus der Nachkriegsboomzeit erreichen das Ende ihrer Lebensdauer, was den Neueindeckungszyklus in UV-intensiven oder küstennahen Zonen auf 15–18 Jahre verkürzt. Das französische Klima- und Resilienzgesetz zielt bis 2030 auf 370.000 jährliche Hausrenovierungen ab, und viele Projekte umfassen Dachrenovierungen, die den winterlichen Wärmeverlust um bis zu 40 % reduzieren. In den Vereinigten Staaten gaben Hauseigentümer 2023 45,8 Milliarden USD für Dachprojekte aus, wobei Versicherer in hagelgefährdeten Bundesstaaten die Schlagfestigkeitsklasse 4 zur Aufrechterhaltung des Versicherungsschutzes verlangen. Programme wie California Title 24 stärken die Nachfrage nach Kühlziegel-Dachziegeln, die messbare Energieeinsparungen erzielen und für Vergünstigungen durch Versorgungsunternehmen qualifizieren.
Betonziegelsubstitution nach extremwetterbedingten Schäden
Versicherte Dachschäden erreichten 2024 31 Milliarden USD, wobei Hagelstürme und Hurrikane Asphaltschindeldächer ohne Schlagfestigkeitsklasse 4 überproportional beschädigten[1]. Versicherer in Texas, Florida und Colorado verhängen nun Zuschläge von mehr als 30 % auf nicht bewertete Dächer, was einen Wechsel zu Beton- und Tonziegeln begünstigt, die die Normen ASTM D3746 und UL 2218 erfüllen. Eagle Roofing Products erweiterte 2025 sein Werk in North Las Vegas, um dieser versicherungsgetriebenen Nachfrage zu begegnen und regionale Kapazitäten für Ziegel mit überlegener Druckfestigkeit von mehr als 6.000 psi hinzuzufügen. Europäische Windstürme erzeugen ähnliche Spezifikationsänderungen, da Policen Windauftriebsprüfungen gemäß EN 14437 vorschreiben.
Verbindliche Kühldachvorschriften in Wärmeinselstädten
California Title 24 schreibt einen Mindest-Solar-Reflektionsindex (SRI) von 64 für steile Wohngebäudedächer in mehreren Klimazonen vor, was Spezifikationen in Richtung Ton- und Betonziegel mit reflektierenden Beschichtungen lenkt. Die EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden 2024/1275 verpflichtet die Mitgliedstaaten, bis 2026 Kühldachgrenzwerte in nationale Vorschriften aufzunehmen, was die Einführung in Frankreich, Spanien und Italien beschleunigt. Nahöstliche Behörden verabschieden parallele Maßnahmen zur Reduzierung der Kühllast in Gewerbeimmobilien. Hochsolar-Reflektionsindex-Ziegel senken die Dachoberflächentemperaturen um bis zu 28 °C, reduzieren den HVAC-Bedarf um 10–15 % und helfen Projekten, LEED-Punkte zu sichern.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenwettbewerbsfähige Asphaltschindeln und Metallpaneele | -0.6% | Global, am ausgeprägtesten im preissensiblen Neubau in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel erhöht die Installationskosten | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Volatile Energiepreise stören die Tonbrennofenwirtschaft | -0.3% | Europa, Asien-Pazifik (erdgasabhängige Hersteller) | Kurzfristig (≤ 2 Jahre) |
| Wasserentnahmelimits in dürregefährdeten Regionen | -0.2% | Nordamerika (Südwesten), Spanien, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenwettbewerbsfähige Asphaltschindeln und Metallpaneele
Asphaltschindeln halten einen erheblichen Anteil am US-amerikanischen Wohngebäude-Dachmarkt, da die Installationskosten weiterhin 40–50 % unter denen von Beton- oder Tonziegeln liegen.
Fachkräftemangel erhöht Installationskosten
Der mittlere Stundenlohn von US-Dachdeckern stieg 2024 auf 50.970 USD, was einen angespannten Arbeitsmarkt und zunehmenden Wettbewerb um Installateure widerspiegelt, die in Ziegelsystemen mit Latten, Blenden und Unterdecken qualifiziert sind[2]. Arbeit macht 3,00–5,00 USD pro Quadratfuß bei Ziegelarbeiten aus, verglichen mit 1,50–2,50 USD für Asphaltschindeln, was die Akzeptanz in preissensiblen Segmenten einschränkt. Die Edilians Academy zertifizierte 2023 mehr als 400 Dachdecker, um den Arbeitskräftepipeline für photovoltaikintegrierte Ziegel zu erweitern. Leichtgewichtige Profile und Steckdesigns vereinfachen die Installation, doch die Lohninflation bleibt ein kurzfristiger Gegenwind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Beton führt weiterhin, während Ton Premiumanteile gewinntBeton beherrschte 2025 mit einem Dachziegelmarktanteil von 47,05 % aufgrund seiner Kosteneffizienz und Druckfestigkeit, während Ton mit einer CAGR von 6,74 % wächst, begünstigt durch Präferenz in Denkmalschutzzonen und Premiumnachfrage an Küstenregionen. Wienerbergers CO₂-neutrales Werk in Ungarn produziert jährlich 3 Millionen m² und unterstreicht die Investitionen in kohlenstoffarme Ziegelproduktion. Tonhersteller wie Edilians bieten mehr als 380 Farben an und helfen historischen Stadtvierteln, SRI-Anforderungen zu erfüllen, ohne das ortstypische Erscheinungsbild zu verändern. Synthetische Verbundwerkstoffe, einschließlich BRAVAs Linien aus recyceltem Polyethylen, gewinnen Nischenanteile in Salznebelumgebungen mit 50-jährigen Garantien. Betonziegel aus recycelten Zuschlagstoffen, 15–20 % leichter als Altprodukte, ermöglichen die Installation auf Holzrahmendächern ohne Deckenverstärkung.
Betonziegel wurden 2025 überwiegend in Mehrfamilien- und Gewerbeprojekten eingesetzt, da strukturelle Lastgrenzen großzügiger sind, während Tonziegel primär der Premiumnachfrage im Wohngebäudebereich dienten. Es wird prognostiziert, dass Ton das schnellste Wachstum verzeichnet, da Produktionslinien auf kohlenstoffarme Brennöfen und photovoltaikkompatible Formate umgerüstet werden. Hersteller diversifizieren in Metall- und Faserzementziegel, doch diese Materialien erzielen gemeinsam bis 2026 nur geringe Volumina.
Nach Bautätigkeit:
Renovierung dominiert heute, Neubau gewinnt an TempoRenovierungs- und Ersatzaktivitäten erzielten 2025 45,75 % des Umsatzes, da alternde Asphaltschindeln aus den 1990er Jahren das Ende ihrer Lebensdauer erreichen und Versicherer schlagfest bewertete Upgrades fordern. Neueindeckungen erfolgen nun alle 15–18 Jahre in UV-intensiven Regionen, verglichen mit früher 20–25 Jahren, was die Nachfrage nach Ziegelsystemen mit Brandschutzklasse A und Schlagfestigkeitsklasse 4 beschleunigt. Das französische Klima- und Resilienzgesetz allein kanalisiert bis 2030 jährlich mehr als 370.000 Dachrenovierungen.
Neubau entfiel 2025 auf 54,25 % der Dachziegelmarktgröße und soll die Renovierung mit einer CAGR von 6,68 % bis 2031 übertreffen, da die Urbanisierung in der Asien-Pazifik-Region Einfamilienhausstarts ankurbelt und nahöstliche Gewerbekorridore Hochsolar-Reflektionsindex-Ziegel einsetzen. Projektentwickler bevorzugen leichte Betonprofile, die Transportemissionen senken und lokale Erdbebenvorschriften erfüllen, insbesondere in Indonesien, Vietnam und auf den Philippinen. Die US-amerikanische Suburbanisierung unterstützt Neustarts von freistehenden Häusern, und Bauunternehmer in Colorado und Florida schreiben Betonziegel vor, um Versicherungsrabatte auf neue Wohngebäude zu sichern.
Nach Endverbrauchssektor:
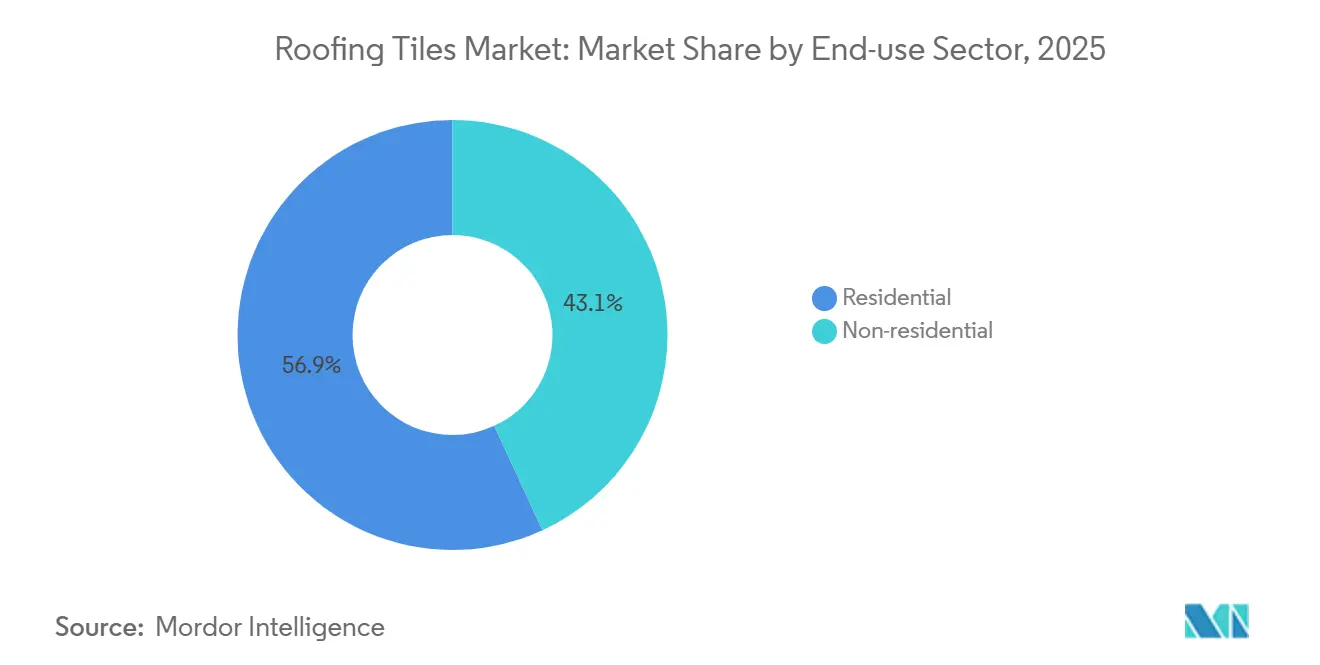
Wohngebäude führen, Nichtwohngebäude diversifizieren sichWohngebäude erzielten 2025 einen Anteil von 56,87 % und wachsen bis 2031 mit einer CAGR von 7,05 %, getrieben durch Versicherervergünstigungen, Kühldachanreize und verbesserte Hypothekenerschwinglichkeit in mehreren asiatisch-pazifischen und nahöstlichen Volkswirtschaften. Die Ziegelnachfrage ist am ausgeprägtesten bei freistehenden Einfamilienhäusern, wo Ästhetik und Versicherungsauflagen zusammentreffen. Eagle Roofing Products betreibt vier US-Werke und acht Design-Center für dieses Segment, mit einem 2025 eröffneten Hub in North Las Vegas.
Die Nichtwohngebäudenachfrage erstreckt sich auf Gewerbe-, Institutionen- und Infrastrukturdächer, bei denen Langlebigkeit und geringer Wartungsaufwand Lebenszykluskostenziele unterstützen. Holcims Elevate-Metalldacherweiterung und ROCKWOOLs neue Steinwolldämmstofflinie veranschaulichen Lieferantenbewegungen zur Bereitstellung integrierter Gebäudehüllen-Pakete. Krankenhäuser und Schulen in Europa schreiben nun Ziegelsysteme der Klasse A mit hohem Solar-Reflektionsindex vor, um öffentliche Beschaffungs-Nachhaltigkeitsschwellen zu erreichen. Industrieparks in Mexiko und ASEAN-Ländern nutzen Ton- und Betonziegel, um Brandschutzvorschriften zu erfüllen und gleichzeitig die Innentemperaturen zu senken.
Geografische Analyse
Europa Dachziegelmarkt
Europa hielt im Jahr 2025 einen Anteil von 40,02 % am Dachziegelmarkt, gestützt durch EU-vorgeschriebene Cool-Roof-Vorschriften und ambitionierte Sanierungsquoten. Frankreich allein schreibt bis 2030 jährlich 370.000 Haussanierungen vor, und führende Anbieter wie Edilians liefern Tonziegel mit einem SRI von mehr als 80, die sowohl Energie- als auch Denkmalschutzkriterien erfüllen. Nordische Sanierungsprogramme bevorzugen leichte Ziegel zur Modernisierung von Holzrahmenhäusern ohne zusätzliche statische Verstärkung, während Spanien und Portugal Tonziegel mit hohem SRI in die Amerika und den Nahen Osten exportieren. Die Konsolidierung schritt voran, als Wienerberger Terreal im Jahr 2024 für 600 Millionen EUR übernahm und damit den Vertrieb in Westeuropa ausbaute.
Asien-Pazifik Dachziegelmarkt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 7,19 % bis 2031, da Indien, Indonesien, Vietnam und die Philippinen ihre Wohnungsbau- und Infrastrukturpipelines ausbauen. Die Urbanisierung in Indonesien wird bis 2030 voraussichtlich 71 % erreichen, und staatliche Programme in Indien stützen einen starken Wohnungsbau. Seismische Vorschriften in Japan und Südkorea fördern die Einführung leichter Tonprofile, die Photovoltaikzellen integrieren. Die chinesische Nachfrage bleibt aufgrund des Schuldenabbaus im Immobiliensektor gedämpft, doch die Sanierungsaktivitäten in den Küstenprovinzen stützen Ziegel mit hohem SRI, die städtische Wärmeinseln abmildern.
Dachziegelmarkt Amerika
Die nordamerikanische Nachfrage wird von führenden Versicherern in Texas, Florida und Colorado angetrieben, die aufprallbeständige Dächer vorschreiben. California Title 24 schreibt SRI-Schwellenwerte für Steilhangdächer vor und treibt die Substitution durch Ziegel in Wärmeinselgebieten voran. Kanadas Einfamilienhausstarts erholten sich in Ontario und British Columbia nach Zinssenkungen, während Mexikos Nearshoring-Trend neue Gewerbedächer begünstigt, die kühle Betondachziegel bevorzugen. Die Nachfrage in Südamerika konzentriert sich weiterhin auf Brasiliens sich erholenden Wohnimmobiliensektor.
Regulatorisches Umfeld
Die Regulierung wird sowohl bei der Produktleistung als auch bei den offengelegten Umweltauswirkungen verschärft. In der Europäischen Union wurde die überarbeitete Bauprodukteverordnung (Verordnung (EU) 2024/3110) am 8. Januar 2026 vollständig anwendbar, wodurch die Anforderungen an Leistungserklärungen verschärft werden und Hersteller zu verifizierten Umweltinformationen (zum Beispiel auf EN 15804 basierende Kennzahlen) gedrängt werden, um den Marktzugang für Bauprodukte, einschließlich Dachziegel, zu unterstützen.
Compliance-Erwartungen prägen auch die Fertigungsstandorte und Technologieentscheidungen für Dachbaustoffe. In den Vereinigten Staaten bleiben die EPA-Luftvorschriften für die Dachziegelherstellung ein zentraler Compliance-Ankerpunkt (zum Beispiel die NESHAP-Anforderungen gemäß 40 CFR Part 63 Subpart LLLLL für die Herstellung von Asphaltdachbelägen), während produktbezogene Normen, die von Versicherern und Bauvorschriften verwendet werden, wie UL 2218-Schlagfestigkeitsklassifizierungen und ASTM/EN-Windsog-Prüfungen, die bei Beschaffung und Genehmigung herangezogen werden, die Auswahl der Dachziegelspezifikation in Hagel-, Hurrikan- und Sturmgebieten beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungsketten für Dachziegel beginnen mit mineralischen und bindemittelhaltigen Einsatzstoffen (Ton, Feldspat/Kaolin für Tonziegel, Zement, Sand, Wasser, Pigmente wie Eisenoxid für Betondachsteine) und durchlaufen Formgebung, kontrollierte Trocknung/Aushärtung, Brennprozess im Ofen (bei Tonziegeln), Beschichtung/Glasur und Verpackung. Hersteller differenzieren sich durch Prozesskontrolle und Testregime für Bruchfestigkeit und Druckleistung, Brandschutzklassifizierung (Klasse A), Windwiderstand und Schlagfestigkeit (Klasse 3/4) und richten Produkte an Normen aus, auf die Bauvorschriften und Versicherer verweisen.
Nachgelagert ist der Vertrieb weitgehend regional organisiert, da Dachziegel schwer und frachtsensibel sind. Größere Marktteilnehmer kombinieren häufig mehrere Produktionsstandorte mit Handwerkernetzwerken, Vertriebshändlern und Design-Zentren, um Servicelevel aufrechtzuerhalten und Lieferzeiten zu verkürzen. Die Installation bleibt ein spezialisiertes Glied in der Kette, das normgerechte Unterspannbahnen, Dachlatten, Anschlussbleche und Befestigungsmuster erfordert; Branchenverbände wie die Tile Roofing Industry Alliance (TRI Alliance) und die Roof Tile Association unterstützen die Verbreitung durch technische Handbücher, Installationsleitfäden und Schulungen, was auch die Eintrittsbarrieren in Märkten mit komplexen lokalen Bauvorschriften erhöht (zum Beispiel Verweise des California Building Code für Dachdeckungen).
Wettbewerbslandschaft
Die Dachziegelbranche weist eine moderate Fragmentierung auf. Der kombinierte Anteil von Wienerberger, Westlake DaVinci Roofscapes LLC, BMI Group, Crown Roof Tiles und Etex lag 2025 bei knapp 35 %, während zahlreiche lokale Unternehmen Denkmalschutz- und Nischenmärkte bedienen. Vertikale Integration ist verbreitet: Wienerbergers CO₂-neutrales Werk in Ungarn setzt Wärmepumpentrocknung ein, die den Gasverbrauch um 35 % senkt. BMI und Etex lenken Forschungs- und Entwicklungsinvestitionen in photovoltaikkompatible Ziegel, um von EU-Mandaten für solarvorbereitete Dächer zu profitieren.
Synthetische Verbundwerkstoff-Disruptoren wie BRAVA produzieren zu 100 % aus Recyclingkunststoff gefertigte Ziegel mit 50-jährigen Garantien und Schlagfestigkeitsklasse 4, die Versicherer und Küstenhaus-Eigentümer ansprechen. 3D-Druck reduziert das Gewicht von Betonziegeln um bis zu 30 %, ermöglicht die Handhabung durch einen einzelnen Installateur und senkt Versandkosten. Materialkreislauffähigkeit gewinnt ebenfalls an Dynamik: Holcims Marke Malarkey verwendet 3.000 Plastikbeutel pro Dach in ihrer Schindelhinterlage, was künftige Ziegelrecyclingwege andeutet. IKOs 120-Millionen-USD-Granulatwerk in Missouri, das 2026 öffnet, veranschaulicht die Lokalisierung der Lieferkette zur Kontrolle von Rohmaterialeinsätzen.
Der strategische Fokus der Branche erstreckt sich auf Brennofen-Dekarbonisierung, Leichtbauformulierungen und Installateurschulungsakademien. Diese Investitionen zielen darauf ab, die Einhaltung eingehender Kohlenstoffgrenzenabgaben zu sichern und gleichzeitig Renovierungs- und Neubaumöglichkeiten zu nutzen, die mit Kühldachvorschriften und Versicherungsanreizen verbunden sind.
Führende Unternehmen der Dachziegelbranche
-
Standard Industries Inc. (BMI Group)
-
Wienerberger AG
-
Etex Group
-
Westlake DaVinci Roofscapes LLC
-
Crown Roof Tiles
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dachziegel-Markt Unternehmen in diesem Bericht
- BRAVA
- CeDUR
- Crown Roof Tiles
- Eagle Roofing Products
- Etex Group
- Hangzhou Singer Building Materials Co., Ltd.
- IKO Industries, Inc.
- Imerys
- KPG Roofings
- LA ESCANDELLA
- LUDOWICI ROOF TILES
- MCA Clay Roof Tile
- Standard Industries Inc. (BMI Group)
- Vande Hey Raleigh
- Verea Clay Tile
- Westlake DaVinci Roofscapes LLC
- Wienerberger AG
Marktchancen und Zukunftsaussichten
Compliance-getriebene Transparenz und Dekarbonisierung schaffen Möglichkeiten für Dachziegel-Portfolios, die verifizierte Umweltdaten und geringeren gebundenen Kohlenstoff bieten. Da die EU-Bauprodukteverordnung ab 8. Januar 2026 vollständig anwendbar ist und eine stärkere Umweltoffenlegung in der Produktdokumentation vorschreibt, können Hersteller, die die EPD-Abdeckung standardisieren und LCA-fähige Daten in Vertriebskanäle integrieren, ihre Wettbewerbsfähigkeit bei öffentlichen Beschaffungen und Renovierungsprogrammen verbessern, die Materialien nach Klimakennzahlen prüfen.
Die Integration von Energie und Bedachung erweitert den Gestaltungsspielraum für Premium-Dachziegel und dachziegelnahe Dachsysteme. Im April 2026 demonstrierte TNO ein Perowskit-Solarmodul auf flexibler Folie, das auf gebogenen Verbundwerkstoff-Dachziegeln angebracht wurde (berichtet mit 12,4 % Wirkungsgrad). Im Oktober 2025 nahm ArcelorMittal die Helioroof-Produktionslinie in Frankreich für isolierte Stahldächer mit integrierten Solarzellen in Betrieb, unterstützt durch den EU-Innovationsfonds, was das anhaltende Investment in gebäudeintegrierte Photovoltaik widerspiegelt. Bei den Materialien deuten Markteinführungen im Juli 2026 wie Marley Edgemere 2.0 (unter Verwendung von Heidelberg Materials evoZero-Nahezu-Null-Zement) auf einen Weg zu kohlenstoffärmeren Betondachsteinen hin, bei denen Zement der wichtigste Emissionstreiber ist, während Installateurschulungen und normgerechte Produktentwicklung (Schlag- und Windsogleistung) die Akzeptanz in versicherungssensiblen Reroofing-Märkten unterstützen.
Neueste Industrielle Entwicklungen in Dachziegel-Markt
- Juli 2026: Marley brachte Edgemere 2.0 auf den Markt, positioniert als Großbritanniens ersten kohlenstoffärmeren Betondachstein, hergestellt mit Heidelberg Materials evoZero kohlenstoffabgeschiedenem, nahezu-null-Zement. Die Markteinführung verknüpft die Nachfrage nach Betondachsteinen mit Dekarbonisierungspfaden von Zement und schafft eine klarere Spezifikationsoption für Projekte, die Produkte nach gebundenem Kohlenstoff und EPD-gestützten Angaben prüfen.
- November 2025: Hangzhou Singer Building Materials Co., Ltd. brachte schwarze und rote steinbeschichtete Solardachziegel auf den Markt, die Vor-Ort-Stromerzeugung mit witterungsbeständiger Dacheindeckung kombinieren. Der Produktschritt zielt auf Premium-Reroofing- und Neubauspezifikationen ab, die gebäudeintegrierte Photovoltaik gegenüber aufgeständerten Modulen bevorzugen, und erweitert den adressierbaren Markt für Solartechnik im Dachziegelformat.
- August 2024: KPG Roofings begann mit der lokalen Fertigung von Keramikdachziegeln in Indien. Die lokale Produktion reduziert die Abhängigkeit von Frachtkostenschwankungen und Lieferunterbrechungen, unterstützt kürzere Lieferzeiten und eine breitere Distribution in preissensible Wohnbaukanäle in einem wachstumsstarken Baumarkt.
Dachziegel-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst fabrikmäßig hergestellte Dachziegel, die als Dacheindeckungen an Gebäuden verwendet werden, gemessen in Umsatzgrößen über den vollen Wert der in Neubau- und Dachsanierungsaktivitäten verkauften Ziegel.
Ausschlüsse aus dem Umfang: Unsere Größenbestimmung schließt nicht-ziegelförmige Dacheindeckungen wie Asphaltschindeln, Metallbleche und Dachmembranen aus und berücksichtigt keine Arbeitskosten für die Dachinstallation.
Segmentierungsübersicht
- Nach Materialtyp
- Beton
- Ton
- Andere Typen (Synthetisch/Verbundwerkstoff, Metall usw.)
- Nach Bautätigkeit
- Renovierung und Ersatz
- Neubau
- Nach Endverbrauchssektor
- Wohngebäude
- Nichtwohngebäude
- Gewerbe
- Infrastruktur
- Industrie und Institutionen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die äußeren Grenzen der Nachfrage festzulegen und anschließend zu überprüfen, ob sich unsere Ziegelmengen und -preise im Einklang mit der Baumarktentwicklung bewegten. Wir stützten uns auf öffentliche Bau- und Wohnungsbauindikatoren sowie auf Handels- und Produktionssignale, um das Modell zu verankern, bevor Interviewdaten eingeflossen sind.
Typische Quellen umfassten offizielle Bau- und Genehmigungsstatistiken (zum Beispiel nationale Statistikämter und Ministerien), internationale Handelsdaten (wie UN Comtrade) sowie makroökonomische Bauindikatoren von Institutionen wie der Weltbank und der OECD. Für den Kontext zu Materialien und Standards haben wir Quellen wie Veröffentlichungen der Internationalen Energieagentur, Aktualisierungen von Bau- und Energieeffizienzvorschriften sowie begutachtete Fachzeitschriften für Baumaterialien herangezogen. Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, Verbandswebseiten und seriöse Pressemitteilungen ausgewertet und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten genutzt sowie Patentrecherchen durchgeführt, wo dies zur Validierung von Produkt- und Kapazitätsentwicklungen beitrug. Diese Beispiele sind lediglich illustrativ, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden mit einer Mischung aus Ziegelherstellern, Händlern, Dachdeckern und Baumaterialspezifizierern durchgeführt, um reale Kauf- und Ersatzzyklen abzubilden. Da es sich um einen globalen Markt handelt, wurden die Gespräche über die wichtigsten Verbrauchsregionen verteilt, um Annahmen zu Produktmix, Entwicklung der durchschnittlichen Verkaufspreise und der Aufteilung zwischen Neubau- und Renovierungsnachfrage zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Vorstandsmitglieder: 14 % | APAC: 51 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 28 % | EMEA: 31 % |
| Kleinere Akteure: 14 % | Manager: 58 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, bei der die Bautätigkeit in eine adressierbare Dachfläche umgerechnet und dann durch die Durchdringung von Ziegeldächern und Ersatzzyklen gefiltert wird, um die Ziegelnachfrage zu ermitteln. Dieser Nachfragepool wird anhand beobachteter Ziegelpreisspannen nach Materialtyp und Region bewertet, und die Ergebnisse werden anhand selektiver Bottom-up-Näherungen wie stichprobenartiger Lieferantenumsatzprüfungen und Händlerkanalfeedback überprüft, bevor die Gesamtwerte finalisiert werden.
Zu den wichtigsten im Modell verwendeten Eingaben gehörten der Wohnungs- und Nichtwohnungsbauoutput, Baugenehmigungen und Baubeginne, Dachsanierungshäufigkeit und Renovierungsintensität, Import- und Exportströme für Ziegelkategorien sowie die Verschiebung im Mix zwischen Ton-, Beton- und anderen Ziegeltypen. Wenn Preise normalisiert werden mussten, verwendeten wir konsistente Währungsumrechnungszeitpunkte und Inflationskontexte, damit die Preisentwicklung nicht überschätzt wurde.
Die Prognose wurde mithilfe einer Szenarioanalyse durchgeführt, die durch exponentielle Glättung der wichtigsten Bauindikatoren unterstützt wurde, und dann auf der Grundlage der Erwartungen der Befragten zur Renovierungsnachfrage und regionalen Bauzyklen angepasst. Wo eine Bottom-up-Gegenprüfung für kleinere Märkte Lücken aufwies, wurden die fehlenden Teile mithilfe von Handelsdatensignalen und Peer-Regionen-Verhältnissen ergänzt, gefolgt von einer abschließenden Konsistenzprüfung gegen den vollständigen regionalen Gesamtüberblick.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem der implizierte Ziegelverbrauch und die Preisgestaltung mit unabhängigen Signalen wie der Richtung der Bauausgaben, dem Momentum der Wohnungsbaubeginne und den Handelsbewegungen verglichen werden, und dann werden etwaige große Abweichungen vor der Freigabe untersucht. Ausreißer lösen Folgeprüfungen aus, einschließlich der erneuten Kontaktaufnahme mit Branchenexperten, wenn eine Kapazitätsänderung, ein politischer Wandel oder ein Rohstoffschock groß genug erscheint, um Preise oder Mengen zu beeinflussen.
Ein mehrstufiger Analysten-Review wird angewendet, damit Annahmen, Formeln und Veränderungen von Jahr zu Jahr nachvollziehbar und intern konsistent bleiben. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse werden durch Zwischenaktualisierungen eingearbeitet, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt der Veröffentlichung erhalten.
Mordor Intelligence Dachziegel-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenwerte für Dachziegel zu sehen, da jeder Herausgeber die Grenzen unterschiedlich zieht, was als Ziegel gilt, welche Jahre als Basis verwendet werden und wie Preisgestaltung und Ersatznachfrage in Umsatz umgerechnet werden.
Die Tabelle zeigt eine breite Streuung, die hauptsächlich aus dem Umfang und der Preislogik resultiert, und dann daraus, wie aggressiv Bau- und Dachsanierungszyklen projiziert werden. Im Modell von Mordor Intelligence wird der Wert spezifisch auf Dachziegel beschränkt, die in Neubau- sowie Renovierungs- und Ersatzaktivitäten verkauft werden, ohne angrenzende Dacheindeckungsprodukte in die gleiche Gesamtsumme einzubeziehen, was ein häufiger Grund dafür ist, dass einige Gesamtwerte deutlich größer erscheinen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,01 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 13,17 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und kann Ziegelpreise über Anwendungsbereiche (Wohngebäude, Industrie und Nichtwohngebäude) hinweg zusammenführen, was den implizierten durchschnittlichen Verkaufspreispfad im Vergleich zur Bautätigkeit verändert. |
| Branchenverleger B | 43,01 Milliarden USD (2025) | Wendet wahrscheinlich eine breitere Produktabgrenzung und Umsatzbehandlung an, die weitere Dachmaterialien oder Annahmen zum installierten Wert einbeziehen kann, was den Markt im Vergleich zu einem ausschließlich auf Ziegel ausgerichteten Umsatzumfang auf Herstellerebene aufbläht. |
Zusammengenommen verweist der Vergleich auf zwei praktische Treiber, nämlich was gezählt wird und wie die Umsatzlinie aus Volumen und Preis aufgebaut wird. Indem die Nachfrage an Bau- und Dachsanierungsindikatoren geknüpft und die Preisannahmen durch Interviews überprüft werden, bleibt die resultierende Schätzung auf einen klar definierten Nachfragepool und nachvollziehbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Dachziegelmarkt im Jahr 2026?
Die Dachziegel-Marktgröße wurde im Jahr 2025 auf 12,30 Milliarden USD geschätzt und soll von 13,01 Milliarden USD im Jahr 2026 auf 17,19 Milliarden USD bis 2031 wachsen.
Welche Wachstumsrate wird für Dachziegel bis 2031 erwartet?
Der Markt soll im Zeitraum 2026–2031 mit einer CAGR von 5,73 % wachsen.
Welches Materialsegment wächst am schnellsten?
Tonziegel, unterstützt durch die Akzeptanz in Denkmalschutzzonen und Küstennachfrage, expandieren bis 2031 mit einer CAGR von 6,74 %.
Warum beeinflussen Versicherer die Ziegeladoption?
Versicherer in sturmgefährdeten Regionen erheben Zuschläge oder verweigern den Versicherungsschutz für nicht schlagfest bewertete Dächer und lenken Hauseigentümer zu Beton- und Tonziegeln der Klasse 4.