
Deutschland Lebens- und Nichtlebensversicherungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
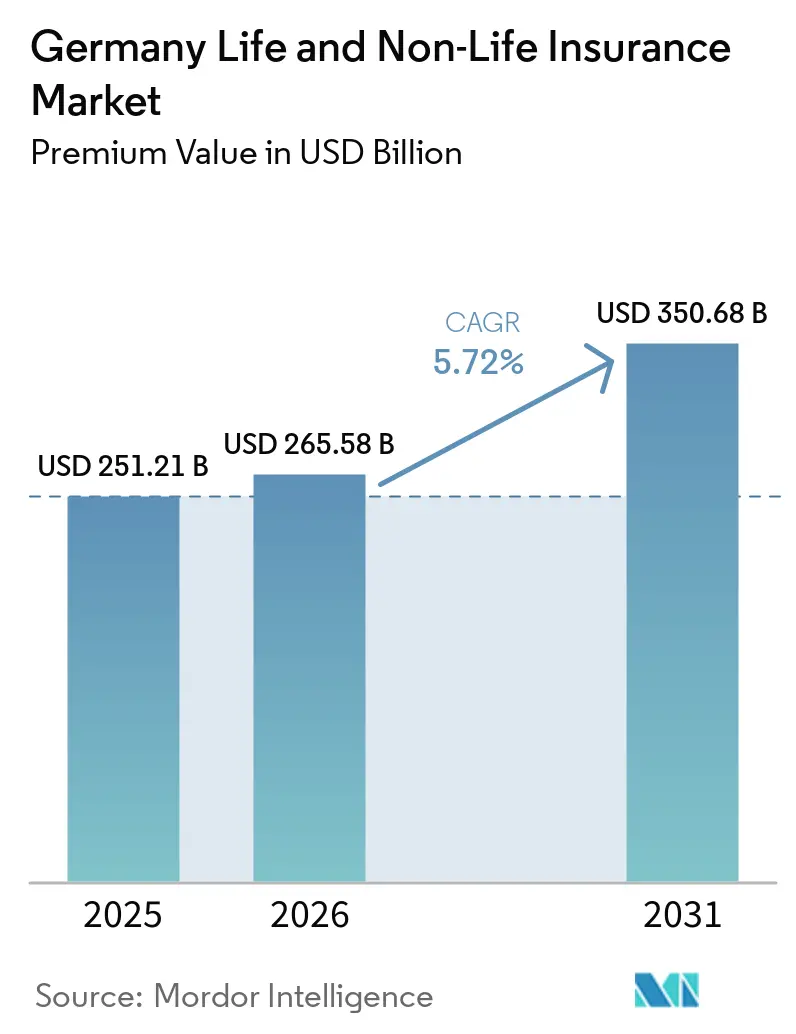
| Marktgröße im Basisjahr (2025) | 251.21 Milliarden US-Dollar |
| Marktgröße (2026) | 265.58 Milliarden US-Dollar |
| Marktgröße (2031) | 350.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.72 % |
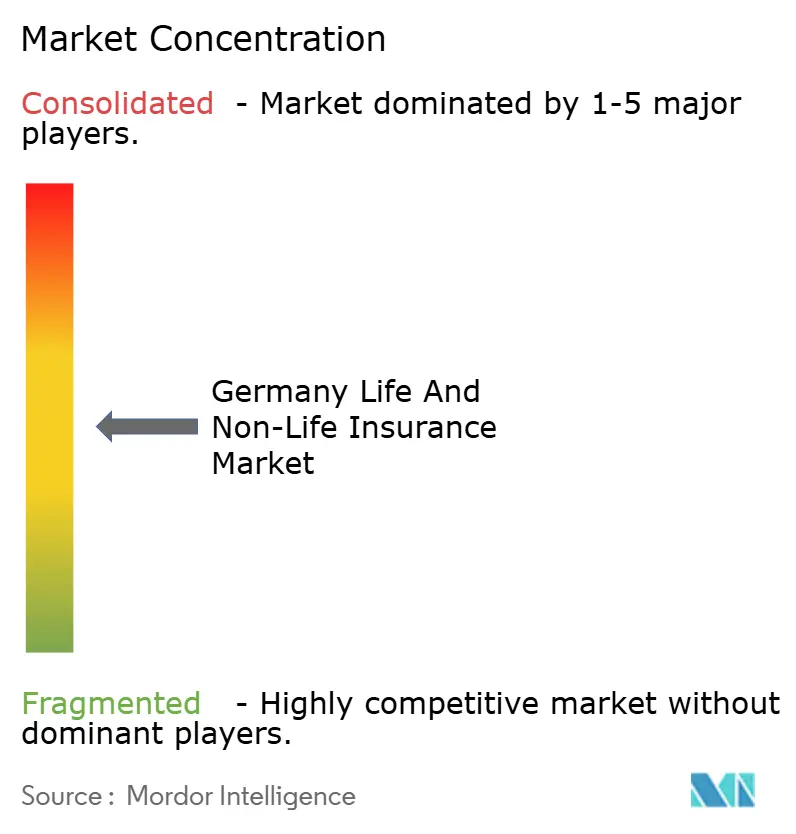
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Deutschland Lebens- und Nichtlebensversicherungsmarkt Analyse von Mordor Intelligence
Die Größe des deutschen Lebens- und Nichtlebensversicherungsmarkts gemessen am Prämienvolumen wird voraussichtlich von 251,21 Milliarden USD im Jahr 2025 und 265,58 Milliarden USD im Jahr 2026 auf 350,68 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,72 % zwischen 2026 und 2031 entspricht.
Die Expansion des Marktes setzt sich trotz gedämpften Wirtschaftswachstums fort, gestützt durch solide Haushaltsvermögen, obligatorische Sozialreformen und eine anhaltende Nachfrage nach Risikoübertragungsprodukten. Renten- und fondsgebundene Lebensversicherungen gewinnen an Dynamik, da Haushalte nach inflationsresistenten Altersvorsorgeprodukten suchen, während die Sparten Sach- und Kraftfahrtversicherung aufgrund von Klimarisiken, höheren Reparaturkosten und gestiegenen Katastrophenschäden solide Prämienzuwächse verzeichnen. Die zunehmende digitale Interaktion verändert den Vertrieb grundlegend, wobei Online-Vergleichsportale, Bancassurance-Plattformen und eingebettete Versicherungsplattformen kontinuierlich Marktanteile von traditionellen Vermittlern übernehmen. Der verstärkte regulatorische Fokus auf Nachhaltigkeit und Kapitaleffizienz im Rahmen des überarbeiteten Solvency-II-Regimes beschleunigt die Verlagerung hin zu Hybridprodukten mit geringeren Kapitalanforderungen. Die Wettbewerbsintensität bleibt hoch, da der Markt vergleichsweise wenig konzentriert ist, was mittelgroßen Versicherern und InsurTech-Neueinsteigern Wachstumsspielraum bietet.
Wichtigste Erkenntnisse des Berichts
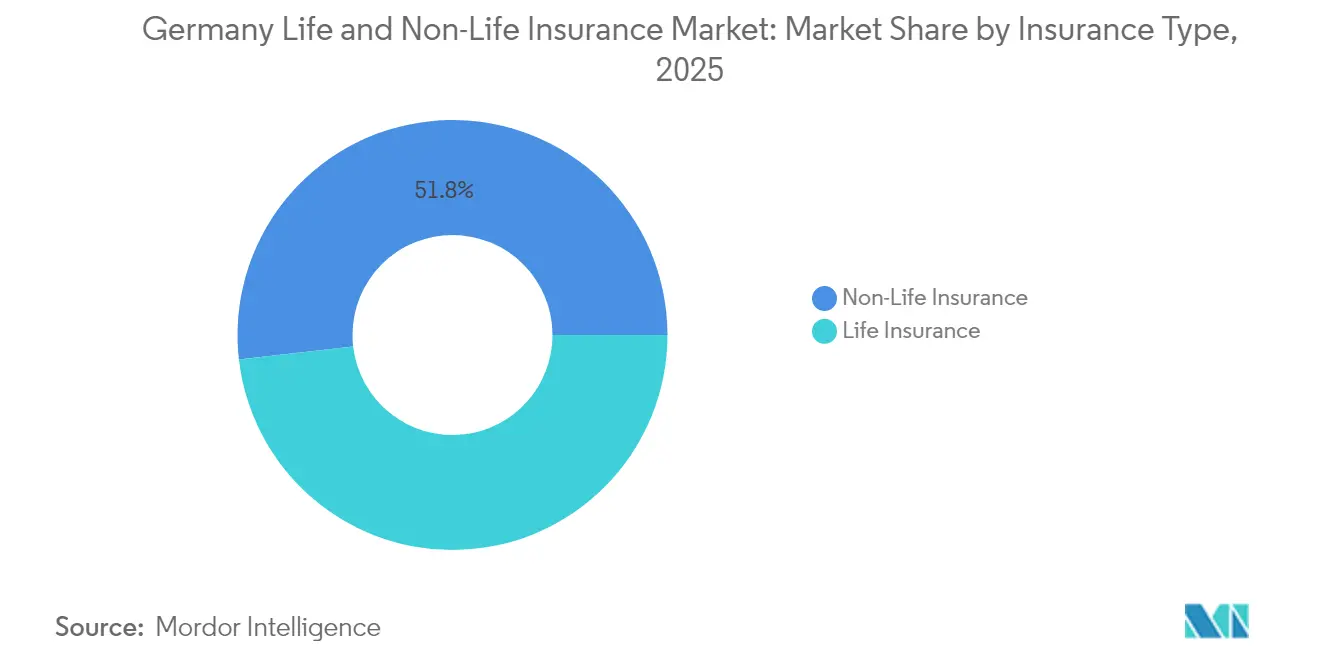
- Nach Versicherungsart hielten Nichtlebenssparten im Jahr 2025 einen Marktanteil von 51,82 % am deutschen Lebens- und Nichtlebensversicherungsmarkt, während Renten- und fondsgebundene Lebensprodukte bis 2031 voraussichtlich mit einem CAGR von 5,88 % wachsen werden.
- Nach Vertriebskanal führten unabhängige Agenten und Makler im Jahr 2025 mit einem Umsatzanteil von 44,65 %; rein digitale Kanäle und Aggregatoren verzeichnen das stärkste Wachstum mit einem CAGR von 9,05 % bis 2031.
- Nach Endnutzer entfielen im Jahr 2025 59,25 % des deutschen Lebens- und Nichtlebensversicherungsmarkts auf Privathaushalte, während das KMU-Segment im Zeitraum 2026–2031 mit einem CAGR von 6,06 % wächst.
- Nach Region entfiel im Jahr 2025 ein Anteil von 34,38 % des deutschen Lebens- und Nichtlebensversicherungsmarkts auf Westdeutschland; Ostdeutschland weist mit einem CAGR von 6,12 % bis 2031 das höchste regionale Wachstum auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung steigert Nachfrage nach Altersvorsorge und Rentenversicherungen | +1.8% | National, stärker in West- und Süddeutschland | Langfristig (≥ 4 Jahre) |
| Solvency-II-Kapitaloptimierung beeinflusst den Produktmix | +1.2% | National, Schwerpunkt bei großen Versicherern | Mittelfristig (2–4 Jahre) |
| Digitale Akzeptanz und InsurTech-Partnerschaften beschleunigen den Direktvertrieb | +1.5% | National, frühe Gewinne in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Naturkatastrophenereignisse erhöhen die Durchdringung der Sachkatastrophenversicherung | +1.1% | National, höhere Auswirkung in hochwassergefährdeten Regionen | Mittelfristig (2–4 Jahre) |
| Obligatorische Pflegereform erweitert die private Zusatzkrankenversicherung | +0.9% | National, stärkere Akzeptanz in einkommensstarken Regionen | Langfristig (≥ 4 Jahre) |
| ESG und SFDR fördern grüne Versicherungsanlageprodukte | +0.7% | National, institutioneller Fokus | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung steigert Nachfrage nach Altersvorsorge und Rentenversicherungen
Deutschlands alternde Bevölkerung treibt das Wachstum sowohl auf dem Lebens- als auch auf dem Nichtlebensversicherungsmarkt an, insbesondere bei der Nachfrage nach Altersvorsorge- und Rentenprodukten. Das gesetzliche Rentensystem mit einer Ersatzquote von maximal 48 % des Durchschnittslohns vergrößert die Rentenlücke. Diese Lücke drängt Haushalte zu privaten Rentenversicherungslösungen. Versicherer reagieren auf die Unzulänglichkeit traditioneller Garantiepolicen, die einst als ausreichend galten, nun aber den inflationsbereinigten Einkommensbedarf nicht mehr decken. Sie haben Hybridrentenversicherungen eingeführt, die die Kapitalbelastung durch Begrenzung der Garantien verringern und die verbleibenden Prämien in diversifizierte Anlageportfolios lenken[1]. Dieser Wandel wird durch den bevorstehenden Generationenkapitalfonds, eine staatlich geförderte Initiative, gestärkt. Dieser Fonds führt nicht nur ein öffentliches Aktienengagement ein, sondern ebnet auch den Weg für Versicherer, sich durch Verwaltungs- und Langlebigkeitsrisikodienstleistungen zu engagieren. Da die Altersgruppe der über 67-Jährigen zunimmt, insbesondere in wohlhabenden westlichen Regionen mit erheblichen Rentendefiziten, sind altersvorsorgezentrierte Produkte darauf ausgerichtet, den Markt anzuführen und die deutsche Versicherungslandschaft grundlegend zu verändern.
Solvency-II-Kapitaloptimierung beeinflusst den Produktmix
Die Solvency-II-Überarbeitung vom Januar 2025 verpflichtet Versicherer zur Einbettung von Nachhaltigkeitskennzahlen, strengeren Durchschauregeln und proportionalen Meldeschwellen. Eine direkte Folge ist die Abkehr von hochgarantierten Sparverträgen hin zu fondsgebundenen Policen, die geringere Solvenzkapitalanforderungen nach sich ziehen. Führende Versicherer wie Munich Re weisen Solvenzquoten von über 260 % auf und nutzen freigesetztes Kapital, um wettbewerbsfähige Preise anzubieten und höher rentierliche grüne Vermögenswerte zu zeichnen[2]. Kleinere Gegenseitigkeitsversicherer profitieren von proportionaler Entlastung, die es ihnen ermöglicht, regionale Gemeinschaften weiterhin zu bedienen und gleichzeitig ESG-gekennzeichnete Zusatzleistungen einzuführen. Mittelfristig werden kapitalleichte Produkte den deutschen Lebens- und Nichtlebensversicherungsmarkt dominieren und eine Verlagerung der Anlagestrategie hin zu Infrastrukturschulden, grünen Anleihen und diversifizierten Aktienmandaten verstärken.
Digitale Akzeptanz und InsurTech-Partnerschaften beschleunigen den Direktvertrieb
Die Präferenz der Verbraucher für nahtlose digitale Abläufe hat nahezu jeden großen Versicherer dazu veranlasst, KI-gestützte Zeichnung, automatisierte Schadentriage und personalisierte Dashboards zu integrieren. Die Übernahme von finanzen.de durch Allianz X signalisierte ein Wettrüsten um digitale Vertriebskapazitäten. Städtische Kunden initiieren Versicherungsabschlüsse zunehmend über Preisportale wie Check24, was Platzhirsche dazu zwingt, Preisalgorithmen zu verfeinern und Echtzeit-Angebots-APIs einzuführen. Eingebettete Versicherungen in Einzelhandelskassen und Mobilitäts-Apps erweitern den online erfassbaren Prämienpool, während die Policenverwaltungskosten sinken. Da die InsurTech-Kapitalzuflüsse robust bleiben, verbreiten sich Partnerschaftsmodelle, was die Geschwindigkeit erhöht, mit der neue Produkte auf den Markt kommen, und das Kundenerlebnis im deutschen Lebens- und Nichtlebensversicherungsmarkt verbessert.
Zunehmende Naturkatastrophenereignisse erhöhen die Durchdringung der Sachkatastrophenversicherung
Die Überschwemmungen von 2021 haben Deutschlands Schutzlücke offengelegt, eine öffentliche Debatte über eine obligatorische Elementarschadenversicherung ausgelöst und das Risikobewusstsein der Haushalte geschärft. BaFins „Risiken im Fokus 2025” stuft physische Klimarisiken als oberste Aufsichtspriorität ein. Die Akzeptanz erweiterter Gebäudeversicherungen ist gestiegen, unterstützt durch verbesserte Risikozonen im ZÜRS-System und die Einführung parametrischer Lösungen für schnelle Hochwasserauszahlungen. Rückversicherer bieten aggregierte Stop-Loss-Verträge an, die es Erstversicherern ermöglichen, zusätzliche Kapazitäten zu zeichnen, ohne Risikoappetitgrenzen zu überschreiten. Infolgedessen steigen die Sachkatastrophenprämien schneller als das BIP, und die Preissetzungsmacht in der Katastrophenrückversicherung stärkt sich, was den Nichtlebensversicherungsanteil des deutschen Lebens- und Nichtlebensversicherungsmarktes beeinflusst.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltend niedrige Zinsen belasten die Margen bei Lebensversicherungsgarantien | -1.4% | National, stärkere Auswirkung auf traditionelle Lebensversicherer | Langfristig (≥ 4 Jahre) |
| Intensiver Preiswettbewerb in der Kraftfahrzeugversicherung durch Telematik und Portale | -0.8% | National, konzentriert in städtischen Märkten | Kurzfristig (≤ 2 Jahre) |
| BaFin-Provisionsobergrenzen schränken traditionelle Vermittlerkanäle ein | -0.6% | National, alle Vertriebskanäle betreffend | Mittelfristig (2–4 Jahre) |
| Schrumpfende Kohorte junger Erwachsener begrenzt das Wachstum der reinen Risikolebensversicherung | -0.5% | National, stärkere Auswirkung in östlichen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend niedrige Zinsen belasten die Margen bei Lebensversicherungsgarantien
Langfristige Garantien belasten weiterhin die Rentabilität, da die Wiederanlagerenditen unter den Niveaus der Altvertragsversprechen verbleiben. Obwohl die EZB-Politik beginnt, sich zu normalisieren, liegen die durchschnittlichen Anleiherenditen noch immer unter den durchschnittlichen Garantien von 2,25 % [3] bei älteren deutschen Verträgen. Versicherer mildern die Belastung durch Bestandsmanagementmaßnahmen, Altbestandsübertragungen und Optimierung der Rückkaufswerte. Dennoch treibt der Druck auf die Eigenkapitalrendite die strukturelle Migration hin zu Produkten, bei denen das Anlagerisiko teilweise von den Versicherungsnehmern getragen wird. Größere Gruppen mit starken Vermögensverwaltungsarmen diversifizieren in private Märkte, aber kleinere Gegenseitigkeitsversicherer haben dünnere Puffer, was das Neugeschäftswachstum im deutschen Lebens- und Nichtlebensversicherungsmarkt einschränkt.
Intensiver Preiswettbewerb in der Kraftfahrzeugversicherung durch Telematik und Portale
Preisvergleichsmaschinen haben die Wechselhürden gesenkt und die Kraftfahrzeugversicherung zu einem Massenprodukt gemacht. Direktversicherer und Gegenseitigkeitsversicherer weisen kombinierte Schaden-Kosten-Quoten deutlich unter denen börsennotierter Wettbewerber auf, indem sie agile IT und schlanke Betriebsabläufe nutzen. Telematikprogramme verbessern zwar die Risikosegmentierung, laden aber zu aggressiven Preisnachlässen ein, die die Zeichnungsmargen belasten. Die Nachfrage nach Versicherungsschutz für Fahrerassistenzsysteme und nutzungsbasierte Versicherungen wächst, aber die Durchschnittsprämien sinken in wettbewerbsintensiven Ballungsräumen. Um die Erosion auszugleichen, verkaufen Versicherer Pannenhilfe und Mobilitätsservice-Abonnements als Zusatzprodukte, doch die Margenerhöhung im Kraftfahrzeugsegment des deutschen Lebens- und Nichtlebensversicherungsmarktes bleibt schwer erreichbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart:
Fondsgebundene Produkte treiben die Transformation der Lebensversicherung voranDie Lebensversicherungssparten wandeln sich rasch. Renten- und fondsgebundene Verträge zusammen sollen eine CAGR von 5,88 % erzielen, die das Gesamtmarktwachstum übertrifft. Innerhalb der Marktgröße des deutschen Lebens- und Nichtlebensversicherungsmarktes im Lebensversicherungsbereich ziehen Hybridpolicen mit Teilgarantien risikoaverse Sparer an und entlasten gleichzeitig die Kapitalbelastung der Versicherer. Das Nichtlebensversicherungssegment, das 2025 für 51,82 % der Gesamtprämien stand, profitiert von der steigenden Nachfrage nach Sachkatastrophen- und Haftpflichtversicherungen, die durch ESG-Compliance und sich entwickelnde Cyberbedrohungen ausgelöst wird.
Traditionelle Kapitallebens- und Lebensversicherungsprodukte werden mit niedrigeren Zinsgarantien neu gestaltet, was es Versicherern ermöglicht, unter Solvency II Kapital freizusetzen. Wachstumsnischen in der Nichtlebensversicherung umfassen Cyber- und Umwelthaftpflicht, die beide mit zweistelligen CAGRs wachsen, da deutsche Unternehmen digitalisieren und strengeren Offenlegungspflichten unterliegen. Die Kraftfahrzeugversicherung behält die Volumenführerschaft, sieht sich aber mit weichen Preisen konfrontiert, während gewerbliche Mehrrisikoversicherungen und Spezialmaschinenversicherungen vom fortgeschrittenen Fertigungssektor Deutschlands profitieren. Infolgedessen wird der deutsche Lebens- und Nichtlebensversicherungsmarkt ausgewogen bleiben, mit Chancen, die sich über beide breiten Produktbereiche verteilen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Aggregatoren stören traditionelle ModelleUnabhängige Vertreter und Makler schrieben 2025 noch immer 44,65 % der Prämien, was die Bedeutung von Beratungsleistungen in komplexen Renten- und Gewerbeversicherungssparten unterstreicht. Dennoch wird erwartet, dass rein digitale Plattformen und Aggregatorplattformen ihren Umsatzanteil bis 2031 auf nahezu 16,4 % steigern werden, gestützt auf eine CAGR von 9,05 %. Diese Beschleunigung ist in Ballungsräumen sichtbar, wo Verbraucher Angebote auf mobilen Geräten vergleichen, bevor sie Käufe abschließen.
Bancassurance gewinnt an Dynamik, da Einzelhandelsbanken Versicherungsmodule in das Online-Banking integrieren und sich dadurch einen Vorteil beim Cross-Selling von Risikolebensversicherungen, Berufsunfähigkeitsversicherungen und einfachen Sachversicherungen verschaffen. Anwendungsfälle für eingebettete Versicherungen – von der Stornierung von Flugtickets bis hin zu Smartphone-Garantien – erweitern die online erfasste Prämienbasis. Infolgedessen wird der deutsche Lebens- und Nichtlebensversicherungsmarkt eine zweigleisige Vertriebsarchitektur aufweisen: hochtechnologisierte, automatisierte Abläufe für standardisierte Risiken und beratungsintensive Kanäle für maßgeschneiderte Lösungen.
Nach Endnutzer:
KMU-Segment beschleunigt das gewerbliche WachstumPrivathaushalte blieben mit einem Anteil von 59,25 % am deutschen Lebens- und Nichtlebensversicherungsmarkt im Jahr 2025 die dominierende Käufergruppe, was Deutschlands Tradition der privaten Vorsorge für Altersversorgung, Gesundheitszuzahlungen und Haushaltsschutz widerspiegelt. Dennoch ist die KMU-Kundenbasis die am schnellsten wachsende Gruppe und erzielt bis 2031 einen CAGR von 6,06 %, da Unternehmen mit Cyberrisiken, Lieferkettenunterbrechungen und ESG-bezogenen Haftungsrisiken konfrontiert sind.
Die digitale Transformation des Mittelstands steigert die Nachfrage nach Berufshaftpflicht-, Cyber- und Directors-&-Officers-Haftpflichtpolicen. Staatliche Programme zur Förderung der industriellen Dekarbonisierung wecken Interesse an parametrischen Wetterdeckungen und Versicherungen für grüne Gebäude. Öffentliche Einrichtungen und gemeinnützige Organisationen übernehmen Resilienzrahmen und beschaffen Katastrophen- und Klimarisikolösungen. Insgesamt bereichert die KMU-Nachfrage die Prämienstreuung und festigt die Bedeutung der gewerblichen Sparten für den deutschen Lebens- und Nichtlebensversicherungsmarkt.
Nach Anbietertyp:
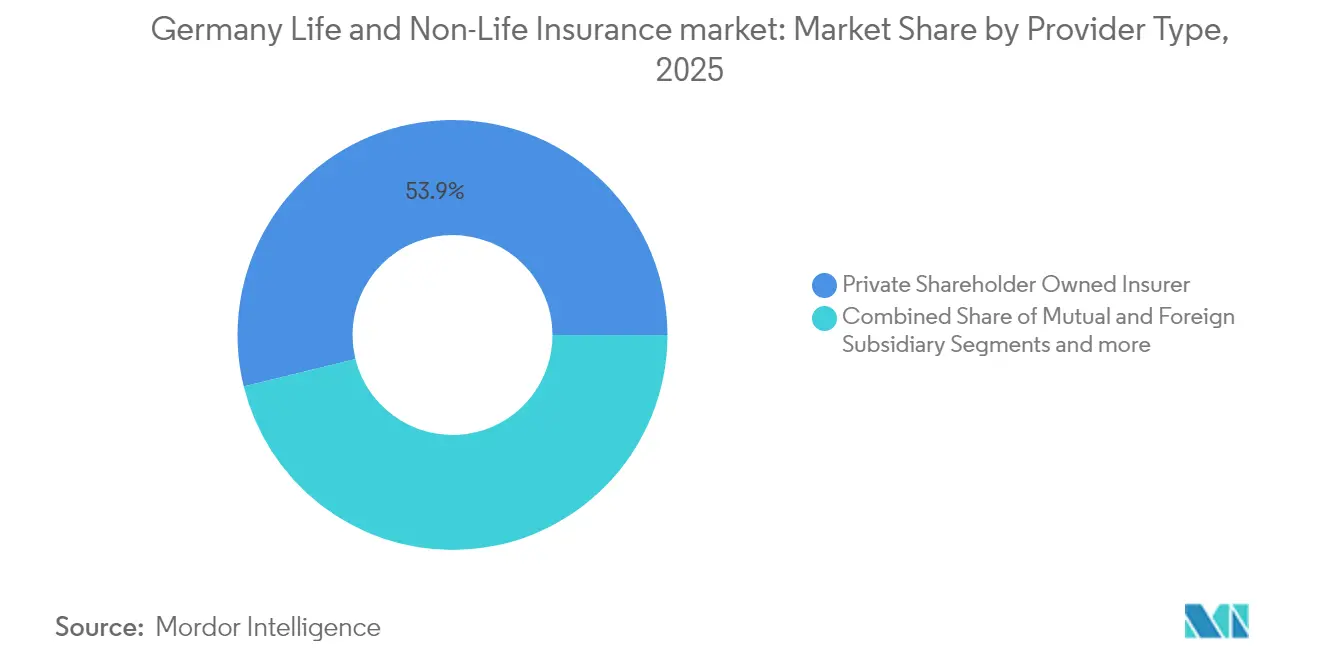
Gegenseitigkeitsversicherer nutzen KostenvorteilePrivataktionärsgeführte Gruppen verfügen über Skalierbarkeit, Markenstärke und internationale Diversifizierung; regionale Gegenseitigkeitsversicherer und Versicherer des öffentlichen Rechts weisen jedoch niedrigere Aufwandsquoten und starke Gemeinschaftsbindungen auf. Studien zeigen, dass die durchschnittlichen Schadenkosten und Betriebsausgaben von Gegenseitigkeitsversicherern 2–3 Prozentpunkte unter denen börsennotierter Wettbewerber liegen, was sich in wettbewerbsfähigen Kraftfahrzeug- und Haushaltstarifen niederschlägt.
Ausländische Tochtergesellschaften wie Generali und Zurich bringen spezialisiertes Zeichnungs-Know-how mit, insbesondere in Spezialgewerbeversicherungen und Rückversicherung. Versicherungsarme von Genossenschaftsbanken nutzen Cross-Selling-Synergien, während digitale Neugründungen sich auf enge Produktsortimente konzentrieren, die über mobile Apps angeboten werden. Diese Anbietervielfalt hält die Margen eng und die Innovationsdynamik hoch im deutschen Lebens- und Nichtlebensversicherungsmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prämienart:
Laufende Prämien dominieren bei steigender FlexibilitätsnachfrageMehr als 70 % der Lebens- und langfristigen Krankenversicherungsverträge werden mit laufenden Prämien abgeschlossen, was den Haushaltsgewohnheiten der Privathaushalte entspricht und den Versicherern einen zuverlässigen Cashflow für das Asset-Liability-Management bietet. Einmalprämienverkäufe steigen im Vorfeld des Rentenalters, wenn wohlhabende Kunden Einmalbeträge in sofortige Rentenversicherungen oder Erbschaftsplanungsprodukte investieren.
Versicherer führen hybride Beitragsoptionen ein, die Ad-hoc-Aufstockungen ohne Rückkaufsstrafen ermöglichen und damit Selbstständige mit schwankenden Einkommen ansprechen. Flexible Beitragspausen und dynamische Versicherungssummenreiter verbessern die Kundenbindung und stabilisieren die Stornoquoten. Diese Produktmerkmale verankern Vielseitigkeit im deutschen Lebens- und Nichtlebensversicherungsmarkt und bewahren gleichzeitig die traditionelle Risikoausgleichsökonomie.
Geografische Analyse
Westdeutschland erwirtschaftete im Jahr 2025 mit seiner dichten Bevölkerung und der Konzentration von Finanzzentren 34,38 % der gesamten Prämieneinnahmen. Die Region verfügt über eine anspruchsvolle Käuferschicht, die individuell gestaltbare Altersvorsorge- und private Krankenversicherungsprodukte bevorzugt, was höhere durchschnittliche Prämien je Police als in allen anderen Regionen sichert. Starke Unternehmenscluster rund um Frankfurt und Köln erfordern komplexe gewerbliche Deckungen, einschließlich globaler Programme und Warenkreditpolicen. Die digitale Durchdringung ist in diesen städtischen Zentren am höchsten, was es Versicherern ermöglicht, KI-gestützte Zeichnung und sofort ausstellbare Kfz-Produkte zu erproben, die später bundesweit eingeführt werden.
Ostdeutschland ist das am schnellsten wachsende Gebiet und verzeichnet bis 2031 einen CAGR von 6,12 %, da die verfügbaren Einkommen sich dem westdeutschen Niveau annähern. Steigende Fahrzeugzulassungen und zunehmende Hypothekenaktivitäten treiben die Nachfrage nach Kfz- und Sachversicherungen an. Versicherer errichten neue Servicezentren in Leipzig und Dresden, um wachsende Kundenstämme zu bedienen und niedrigere Betriebskosten zu nutzen. Demografische Unterschiede – insbesondere ein höheres Durchschnittsalter der Bevölkerung – prägen die Produktmixe in Richtung ergänzender Kranken- und Pflegeversicherungen und stärken die regionale Bedeutung innerhalb des deutschen Lebens- und Nichtlebensversicherungsmarkts.
Süddeutschland, das Bayern und Baden-Württemberg umfasst, profitiert von einer hohen Konzentration industrieller Exporteure, führender Automobilhersteller und Technologieunternehmen. Diese Unternehmen benötigen anspruchsvolle Lieferkettenrisiko-, Cyber- und Umwelthaftpflichtprogramme, was die Nachfrage nach maßgeschneiderten Spezial- und Ingenieursparten fördert. Der Haushaltswohlstand in München, Stuttgart und Nürnberg unterstützt eine starke Durchdringung kapitalgebundener Lebensprodukte, die häufig über Bancassurance-Kanäle von Landesbanken und Genossenschaftsbanken vertrieben werden.
Norddeutschland, geprägt durch Hamburgs maritime Wirtschaft, weist einen erhöhten Bedarf an Seekasko-, Ladungs- und Logistikhaftpflichtdeckungen auf. Das große Hafenökosystem zieht internationale Versicherer und Rückversicherer an, die Wettbewerb in die Spezialsparten einbringen. Tiefliegende Gebiete nahe der Nordsee sind einem erhöhten Überschwemmungsrisiko ausgesetzt, was die Nachfrage nach erweiterten Elementarschadenklauseln und parametrischen Hochwasserprodukten steigert. Insgesamt sichern diese regionalen Besonderheiten ein ausgewogenes Wachstum im deutschen Lebens- und Nichtlebensversicherungsmarkt und begrenzen die Abhängigkeit von einem einzelnen Bundesland.
Wettbewerbslandschaft
Der Wettbewerb im deutschen Lebens- und Nichtlebensversicherungsmarkt bleibt intensiv, da die Prämienkonzentration moderat ist. Allianz führt die Schaden- und Unfallversicherung mit einem hohen Marktanteil an, doch kein einzelner Anbieter dominiert die Lebens-, Kranken- oder Gewerbeversicherungssegmente, was mittelgroßen Spezialisten und InsurTech-Herausforderern Raum lässt. Große Platzhirsche setzen erhebliche digitale Budgets ein, modernisieren Kernsysteme und bauen Datenseen auf, um Kundenerlebnisse und Zeichnungsgenauigkeit zu verbessern. Die Übernahme des europäischen Portfolios von Liberty Mutual durch Generali veranschaulicht die Konsolidierung mit dem Ziel der Skalierung und Portfoliodiversifizierung.
Gegenseitigkeitsgruppen wie Versicherungskammer und Debeka nutzen lokales Wissen und niedrige Kosten, um regionale Hochburgen zu verteidigen, während das börsennotierte Unternehmen Talanx internationale Expansion verfolgt, um den inländischen Margendruck zu mildern. InsurTech-Neueinsteiger führen nutzungsbasierte Mikropolicen, eingebettete Versicherungen und KI-gestützte Schadenautomatisierung ein, die die Kundenerwartungen marktübergreifend erhöhen. Rückversicherer wie Munich Re bieten kapitaleffiziente Quotenanteilsverträge an, die es Erstversicherern ermöglichen, zusätzliche Katastrophendeckungen zu zeichnen, ohne Solvenzgrenzen zu überschreiten. Wettbewerbsvorteile hängen zunehmend vom Zugang zu granularen Daten, algorithmischer Preisgestaltung und ESG-konformen Anlageressourcen ab, und nicht mehr allein von der Unternehmensgröße.
Strategische Pläne für 2024–2025 umfassen die Einführung parametrischer Hochwasserlösungen, Partnerschaften mit Telematikdatenanbietern und Plattformintegrationen mit E-Commerce-Händlern. Versicherer starten Ökosysteminitiativen, die Versicherungen mit Heimautomatisierungsgeräten, Gesundheitsüberwachungs-Wearables und Mobilitätsabonnementpaketen bündeln. Die Verlagerung über den traditionellen Risikotransfer hinaus hin zu Prävention und Servicemonetarisierung verändert die Margen und steht im Einklang mit den Verbraucherschutzagenden der Regulierungsbehörden. Im Prognosezeitraum werden Akteure, die umsichtiges Kapitalmanagement mit kundenorientierten digitalen Modellen verbinden können, ihre Wettbewerber im deutschen Lebens- und Nichtlebensversicherungsmarkt übertreffen.
Deutschland Lebens- und Nichtlebensversicherungsbranche Marktführer
-
Allianz SE
-
Munich Re
-
Talanx AG (HDI)
-
R+V Versicherung AG
-
Debeka Gruppe
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lebens- und Nichtlebensversicherungsmarkt Deutschland Unternehmen in diesem Bericht
- Allianz SE
- Munich Re (ERGO Group)
- Talanx AG (HDI)
- R+V Versicherung AG
- Generali Deutschland AG
- AXA Konzern AG
- Zurich Gruppe Deutschland
- Debeka Gruppe
- Signal Iduna Gruppe
- DEVK Versicherungen
- Gothaer Versicherung
- HUK-Coburg Versicherungsgruppe
- Württembergische Versicherung AG
- LVM Versicherung
- Barmenia Versicherungen
- HanseMerkur Versicherungsgruppe
- Provinzial Holding AG
- Nürnberger Versicherung
- Versicherungskammer Bayern
- Alte Leipziger – Hallesche Konzern
- Concordia Versicherung
- VHV Holding AG
- ARAG SE
Neueste Industrielle Entwicklungen in Lebens- und Nichtlebensversicherungsmarkt Deutschland
- Januar 2025: BaFin veröffentlichte „Risiken im Fokus 2025” und listete Klimarisiken und geopolitische Spannungen als Hauptanliegen für Versicherer auf.
- Januar 2025: Das überarbeitete Solvency-II-Rahmenwerk trat in Kraft und verschärfte Nachhaltigkeitsanforderungen sowie vereinfachte die Berichterstattung für Unternehmen mit geringem Risikoprofil.
- November 2024: Der Digitalisierungsbericht der EIOPA zeigte eine KI-Akzeptanz von 50 % in der Nichtlebensversicherung und eine rasche Akzeptanz der Cyberversicherung.
- März 2024: BaFin erließ ein neues Rundschreiben zum Grundsatz der unternehmerischen Vorsicht und schrieb Doppelwesentlichkeitsbewertungen für ESG vor.
Lebens- und Nichtlebensversicherungsmarkt Deutschland Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den deutschen Lebens- und Nichtlebensversicherungsmarkt als die kombinierten direkten gebuchten Bruttoprämien, die von inländischen und ausländischen Versicherern für Policen erhoben werden, die Lebensschutz, Sparprodukte, Renten, Kfz, Sach, Haftpflicht, ergänzende Krankenversicherung, Unfall, Marine, Luftfahrt und Transportrisiken abdecken. Die Werte sind in US-Dollar des jeweiligen Jahres ausgedrückt.
Ausschluss des Geltungsbereichs: Rückversicherungstransaktionen, grenzüberschreitende Deckungen, die außerhalb Deutschlands gebucht werden, sowie Mikrokredit-Garantiesysteme werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Versicherungsart
- Lebensversicherung
- Risikolebensversicherung
- Kapitallebens- und Lebensversicherung
- Fondsgebundene Versicherung
- Renten- und Pensionsversicherung
- Sonstige
- Nichtlebensversicherung
- Kraftfahrzeugversicherung
- Vollkaskoversicherung
- Haftpflichtversicherung für Dritte
- Sachversicherung
- Wohngebäudeversicherung
- Gewerbe- und Industrieversicherung
- Allgemeine Haftpflichtversicherung
- Zusatzkrankenversicherung
- Unfall- und Berufsunfähigkeitsversicherung
- See-, Luftfahrt- und Transportversicherung
- Sonstige
- Kraftfahrzeugversicherung
- Lebensversicherung
- Nach Vertriebskanal
- Vertreter
- Makler
- Bancassurance
- Direkter Online-Vertrieb
- Aggregatoren und Vergleichsportale
- Affinitäts- und Partnerschaftsvertrieb
- Nach Endnutzer
- Privatpersonen
- Unternehmen und KMU
- Öffentliche Einrichtungen und gemeinnützige Organisationen
- Nach Prämienart
- Einmalprämie
- Laufende Prämie
- Nach Anbietertyp
- Privataktionärsgeführte Versicherer
- Gegenseitigkeits- und Genossenschaftsversicherer
- Ausländische Tochtergesellschaftsversicherer
- Nach Region
- Norddeutschland (HH, SH, HB, NI)
- Westdeutschland (NW, HE, RP, SL)
- Süddeutschland (BY, BW)
- Ostdeutschland (BE, BB, MV, SN, ST, TH)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Zeichner, Leiter von Ausschließlichkeitsagenturen, Online-Aggregatoren und Rentenberater in Bayern, Nordrhein-Westfalen, Sachsen und Hamburg. Erkenntnisse zu Stornoverhalten, digitaler Kanalnutzung sowie aufkommenden Cyber- oder grünen Deckungen halfen uns, Vertriebsanteile und Wachstumsannahmen zu verfeinern, die in Umfragen mit Versicherungsnehmern und Maklern widergespiegelt werden.
Sekundärforschung
Wir haben Basiszahlen aus BaFin-Jahresberichten, dem Jahrbuch des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), Eurostat-Makroindikatoren, Bundesbank-Zinsdaten sowie Swiss-Re-Sigma- und Insurance-Information-Institute-Zusammenfassungen zusammengetragen, die gemeinsam Prämienvolumina und wirtschaftliche Rahmenbedingungen skizzieren. Jahresabschlüsse der Versicherer, Ratingberichte und D&B-Hoovers-Momentaufnahmen offenbarten Trends auf Unternehmensebene, während Bundestag-Dokumente zu Solvency-II-Aktualisierungen und Pflegereformen regulatorische Wendepunkte verdeutlichten. Die genannten Quellen sind illustrativ; zahlreiche weitere Dokumente flossen in die Datenerhebung, -validierung und -klärung ein.
Marktgrößenbestimmung und Prognose
Wir haben den Prämienpool 2024 mithilfe eines Top-down-Ansatzes neu aufgebaut, der GDV-Spartensummen auf BaFin-Trägermeldungen schichtet, und die Ergebnisse anschließend mit selektiven Bottom-up-Prüfungen bestätigt, die aus stichprobenartigen Durchschnittsprämien multipliziert mit Policenanzahlen in den Bereichen Kfz, ergänzende Krankenversicherung und fondsgebundene Lebensversicherung abgeleitet wurden. Schlüsselvariablen wie reales BIP-Wachstum, langfristige Bundesanleiherenditen, der Anteil der Bevölkerung ab 65 Jahren, Neuzulassungen von Kraftfahrzeugen und die digitale Vertriebsdurchdringung fließen in eine multivariate Regression ein, um Werte bis 2030 zu prognostizieren. Szenarioanalysen erfassen Zinssatz- und Katastrophenschadenschwankungen, und etwaige Lücken in spartenbezogenen Daten werden durch gleitende Dreijahresdurchschnitte aus Volza-Versandproxys oder Marklines-Fahrzeugverkaufsdaten überbrückt, sofern relevant.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen Varianzprüfungen anhand von GDV-Quartalsberichten, eine abteilungsübergreifende Peer-Review sowie eine abschließende Plausibilitätsprüfung vor der Veröffentlichung. Die Modelle werden jährlich aktualisiert, wobei wesentliche Ereignisse wie Steueränderungen oder schwere Naturkatastrophen zwischenzeitliche Aktualisierungen auslösen.
Warum Mordors Basislinie für den deutschen Lebens- und Nichtlebensversicherungsmarkt Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen voneinander ab, weil Unternehmen unterschiedliche Prämiumdefinitionen, Währungsgrundlagen und Aktualisierungsrhythmen verwenden. Indem wir diese Treiber offenlegen, ermöglichen wir den Nutzern nachzuvollziehen, warum sich die Gesamtwerte verschieben.
Abweichungen entstehen typischerweise dadurch, ob Rentenflüsse in den Lebensversicherungssummen enthalten sind, ob Unfall und Kranken zur Nichtlebensversicherung zählen, wie Rückversicherungsabtretungen behandelt werden und ob Netto- oder Direktprämien zugrunde gelegt werden. Einige Anbieter verwenden einfache lineare Trends oder einheitliche Währungsumrechnungen, während unser Team Echtzeit-Makroaktualisierungen mit expertenvalidierten Regressionspfaden kombiniert.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 251,21 Mrd. USD (2025) | Mordor Intelligence | |
| 250 Mrd. EUR (2024) | Regionale Beratungsgesellschaft A | Schließt Renten aus, wendet linearen BIP-Aufschlag an, ohne Bottom-up-Prüfungen |
| 245,46 Mrd. USD (2023) | Fachzeitschrift B | Verwendet Direktprämien vor Rückversicherung, fasst Unfall und Kranken unter Nichtleben zusammen, vorläufiger Datensatz |
| 182,40 Mrd. USD (2022) | Globale Beratungsgesellschaft C | Berichtet nur über Allgemeinversicherung, lässt Lebensversicherungssparten aus, neu dargestellt nach IFRS 17 |
Der Vergleich zeigt, dass Unterschiede im Umfang oder im Datenstand die Gesamtwerte um Dutzende von Milliarden verschieben können. Indem Mordor Intelligence jede Annahme auf transparente öffentliche Quellen stützt und eine zweigleisige Validierung anwendet, liefert Mordor Intelligence eine ausgewogene, reproduzierbare Basislinie, auf die Entscheidungsträger Jahr für Jahr vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Lebens- und Nichtlebensversicherungsmarkt derzeit?
Der Markt beläuft sich im Jahr 2026 auf 265,6 Milliarden USD und soll bis 2031 bei einer CAGR von 5,72 % einen Wert von 350,7 Milliarden USD erreichen.
Welches Produktsegment wächst am schnellsten?
Renten- und fondsgebundene Lebensversicherungspolicen zeigen die höchste Dynamik und wachsen mit einer CAGR von 5,88 %, da Sparer nach inflationsresistenten Altersvorsorgeprodukten suchen.
Wie beeinflussen digitale Kanäle den Vertrieb?
Rein digitale Plattformen und Aggregatorplattformen verzeichnen eine CAGR von 9,05 % und erodieren stetig den Anteil traditioneller Vertreter und Makler, insbesondere bei Kraftfahrzeug- und einfachen Lebensversicherungspolicen.
Warum steigen die Sachkatastrophenprämien?
Häufigere Überschwemmungen und Stürme sowie ein gesteigertes öffentliches Bewusstsein haben die Nachfrage nach Elementarschadenversicherungen erhöht und das Wachstum der Sachkatastrophenprämien über das BIP-Wachstum hinaus gesteigert.