
Marktgröße und Marktanteil des deutschen Kfz-Versicherungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
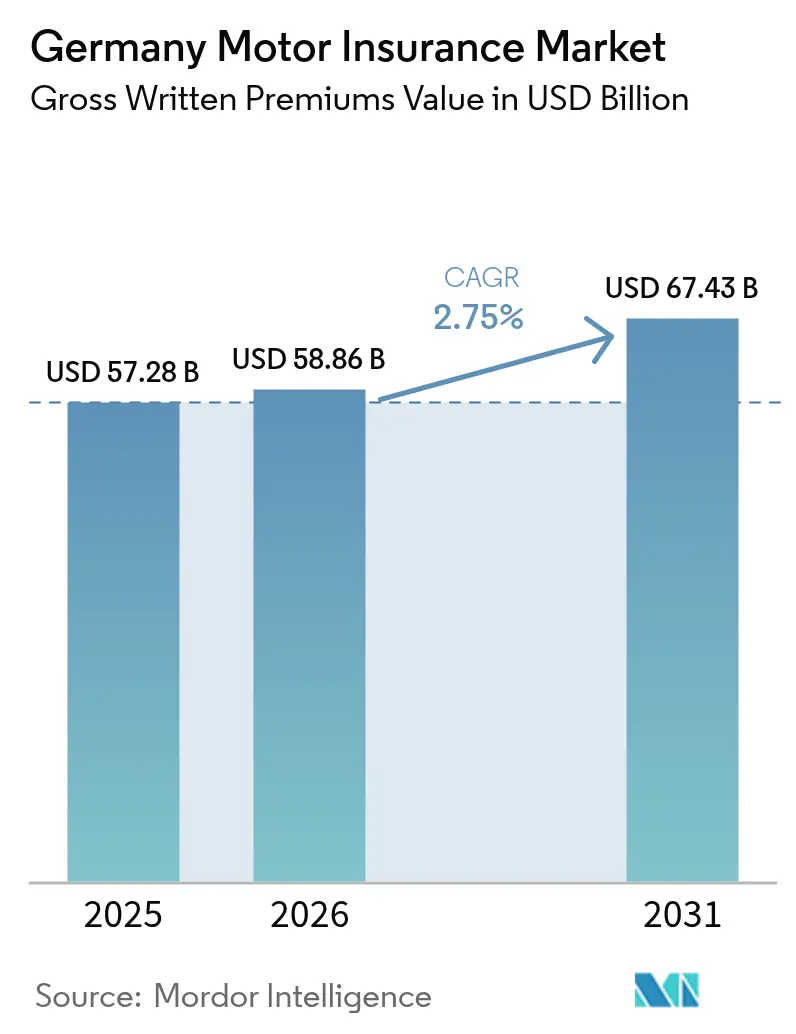
| Marktgröße im Basisjahr (2025) | 57.28 Milliarden US-Dollar |
| Marktgröße (2026) | 58.86 Milliarden US-Dollar |
| Marktgröße (2031) | 67.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Kfz-Versicherungsmarkts durch Mordor Intelligence
Die Marktgröße des deutschen Kfz-Versicherungsmarkts wurde 2025 auf USD 57,28 Milliarden geschätzt und soll von USD 58,86 Milliarden im Jahr 2026 auf USD 67,43 Milliarden bis 2031 anwachsen, bei einer CAGR von 2,75 % während des Prognosezeitraums (2026–2031). Die gesetzlich verankerte Pflicht zur Kfz-Haftpflichtversicherung hält die Durchdringungsrate nahe 100 % und begrenzt Volumenschwankungen, während steigende Reparaturkosten durch Inflation, die Elektrofahrzeug (EV)-Akzeptanz und telematikbasierte Risikozeichnung die durchschnittliche Prämie je Police erhöhen. Strukturelle Trends – von angespannten Werkstattarbeitsmärkten und der Preismacht der OEM-Teile bis hin zur Preistransparenz digitaler Aggregatoren – beschleunigen Produktinnovationen und zwingen etablierte Anbieter, ihre Kostensteuerungskapazitäten zu verfeinern. Datengestützte Risikozeichnung, kundenorientierte mobile Prozesse und eingebettete Versicherungspartnerschaften mit Fahrzeugherstellern stehen nun im Mittelpunkt der Ertragsstrategie im deutschen Kfz-Versicherungsmarkt. Der Wettbewerbsvorteil verlagert sich auf nahtlose Schadenbearbeitung, Ökosystemallianzen und Echtzeit-Verhaltensrisikobeurteilung statt auf die bloße Reichweite traditioneller Filialnetzwerke.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Nutzfahrzeuge 2025 einen Marktanteil von 27,65 % am deutschen Kfz-Versicherungsmarkt und verzeichnen bis 2031 die höchste CAGR von 3,39 %.
- Nach Versicherungsart entfielen 2025 auf Vollkaskoversicherungen 32,90 % der Marktgröße des deutschen Kfz-Versicherungsmarkts, mit einer sich beschleunigenden CAGR von 3,76 % bis 2031.
- Nach Vertriebskanal verzeichnete der direkte digitale Vertrieb zwischen 2026 und 2031 eine CAGR von 3,98 %, während Agenten 2025 noch einen Prämienanteil von 41,65 % kontrollierten, aber zunehmend an Mobile-First-Alternativen verloren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im deutschen Kfz-Versicherungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Inflationsbedingte Aufholjagd bei den Reparaturkosten durch Preissteigerungen | +1.2% | National, am stärksten in dicht besiedelten städtischen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| EV-spezifische Schadenshäufigkeitslücke gegenüber Verbrennungsmotoren (ICE) | +0.4% | Bundesweit, angeführt von den EV-Clustern in Bayern und Baden-Württemberg | Mittelfristig (2–4 Jahre) |
| Telematikgestützte Preisverfeinderung | +0.3% | Landesweit, insbesondere bei gewerblichen Flotten | Mittelfristig (2–4 Jahre) |
| Aggregatorgesteuerter Kundenwechselzyklus | +0.2% | Bundesweit, verstärkt bei preissensiblen Bevölkerungsgruppen | Kurzfristig (≤ 2 Jahre) |
| OEM- Abonnementpartnerschaften | +0.3% | Premiumfahrzeugsegmente, Leasingportfolios | Langfristig (≥ 4 Jahre) |
| Nutzungsbasierte Mikropolicen für Last-Mile-Flotten | +0.1% | Städtische Logistikzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflationsbedingte Aufholjagd bei den Reparaturkosten durch Preissteigerungen
Die Stundenverrechnungssätze in Werkstätten lagen 2024 im Durchschnitt bei EUR 188 (USD 204), ein Anstieg von 8,6 %, der die allgemeine Inflation übertraf und unmittelbare Tarifanpassungen auslöste. Steigende Lohnforderungen für zertifizierte Techniker, komplexe ADAS-Kalibrierungsarbeiten und sporadische Teileengpässe haben die durchschnittlichen Reparaturrechnungen von EUR 2.700 im Jahr 2017 auf EUR 4.000 im Jahr 2023 getrieben. Deutsche Versicherer verzeichneten 2023 Underwriting-Verluste von über EUR 3 Milliarden, was 2024 zu einer Prämienerhöhung von 20 % und für 2025 zu einer weiteren Erhöhung von 8–11 % führte. Da diese Erhöhungen lediglich der Wiederherstellung erodierter Margen dienen und keine neuen Gewinnpotenziale erschließen, setzen Versicherer nun auf granulare Schadendatenanalysen und ausgehandelte Vorzugslieferantennetzwerke, um künftige Belastungen einzudämmen. Der Preisauftrieb liefert daher kurzfristige Umsatzsteigerungen für den deutschen Kfz-Versicherungsmarkt, unterstreicht jedoch gleichzeitig die Dringlichkeit einer strukturellen Reform der Schadenaufwendungen.
EV-spezifische Schadenshäufigkeitslücke gegenüber Verbrennungsmotoren (ICE)
Insurance Europe berichtete, dass Elektrofahrzeuge eine 5–10 % geringere Schadenshäufigkeit bei der Kfz-Haftpflicht aufweisen, jedoch 30–35 % höhere durchschnittliche Reparaturkosten verursachen – eine Dualität, die in der ausgefeilten Sicherheitstechnologie begründet liegt, die Unfälle verhindert, aber bei Vorfällen spezialisierte Reparaturen erfordert[1]Insurance Europe, "Electric Vehicle Insurance Risk Analysis," insuranceeurope.eu. Deutsche Versicherer haben darauf reagiert, indem sie EV-spezifische Ratingfaktoren entwickelt haben, die die Kilowattstunden-Batteriekapazität, das Risiko thermischer Auslösung und die Knappheit zertifizierter Reparaturwerkstätten berücksichtigen. Frühe Adoptionsregionen wie Bayern und Baden-Württemberg konzentrieren bereits Garantieverlängerungs-Zusatzoptionen, die Batteriedegradation und Hochvolt-Systemdiagnosen abdecken. Während die Häufigkeitsvorteile die Gesamtexposition dämpfen, komprimiert die Schadenkostensteigerung die Combined Ratios, sofern die Prämien nicht Schritt halten. Folglich sichern sich Versicherer mit präzisen EV-Segmentierungsmodellen profitable Positionen, während sich der deutsche Kfz-Versicherungsmarkt elektrifiziert.
Telematikgestützte Preisverfeinung
HUK-Coburgss Telematik Plus bietet bis zu 30 % Rabatt für sicheres Fahren und nutzt Smartphone-Sensoren zur Bewertung von Beschleunigung, Bremsen, Kurvenfahrten und nächtlicher Fahrleistung. Dieser verhaltensbasierte Ansatz senkt das Adverse-Selection-Risiko und fördert eine Rückkopplungsschleife, die durch gamifizierte Scorecards defensives Fahren begünstigt. Gewerbliche Flotten integrieren Dashcam-Videos und Motorsteuergerät-Daten in Risiko-Dashboards und verknüpfen die unternehmensweiten Sicherheits-KPIs direkt mit den Versicherungskosten. Die BaFin erlaubt ein solches dynamisches Rating, sofern Datenschutz- und Antidiskriminierungsstandards eingehalten werden, was den Versicherern Spielraum für Pay-how-you-drive-Angebote lässt. Telematik stärkt daher die Kundenbindung und verbessert die versicherungsmathematische Präzision, was die Margenverbesserung im deutschen Kfz-Versicherungsmarkt unterstützt.
Aggregatorgesteuerter Kundenwechselzyklus
Vergleichsportale wie Check24 und Verivox ermöglichen es Verbrauchern, innerhalb von Minuten Dutzende von Angeboten abzurufen, was die jährlichen Wechselraten in den preiselastischsten Segmenten auf über 30 % treibt. Die daraus resultierende Kommodifizierung drängt Versicherer dazu, Lifetime-Value-Analysen zu verfeinern, Treuepunkte einzuführen und Pannenhilfe zu bündeln, um Abwanderung zu verhindern. Hohe Wechselraten erhöhen die Akquisitionskosten, disziplinieren aber auch Underwriter, Quersubventionen zu eliminieren und die Preisgestaltung zu rationalisieren, da Aggregator-Algorithmen Telematik- und Deckungsmerkmalsfilter einbeziehen; Versicherer, die bei risikobasierter Tarifierung und transparenter Kommunikation hervorstechen, verbessern ihre Suchpositionen. Der deutsche Kfz-Versicherungsmarkt entwickelt sich dadurch zu einem wettbewerbsintensiveren Gleichgewicht, bei dem der Preis zwar entscheidend bleibt, die Servicequalität jedoch nach wie vor Differenzierungspotenzial bietet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende monopolistische Preismacht bei Ersatzteilen | -0.8% | National, besonders ausgeprägt bei Luxusmarken | Mittelfristig (2–4 Jahre) |
| Schadenkosteninflatiosbedingter Gewinndruck | -0.6% | Bundesweit, Vollkaskosegment | Kurzfristig (≤ 2 Jahre) |
| ADAS- Reparaturkomplexität übersteigt technische Qualifikationen | -0.3% | Bundesweit, ländliche Werkstätten | Mittelfristig (2–4 Jahre) |
| Klimabedingtes Hagelschadenscluster-Risiko | -0.2% | Bayern, Hessen, zentrale Sturmgürtel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende monopolistische Preismacht bei Ersatzteilen
Originalausrüstungshersteller setzen weiterhin Designpatente durch, die den Zugang des Aftermarkts zu Stoßfängern, Motorhauben, Kotflügeln und Scheinwerfern beschränken und ihnen ermöglichen, bei vielen hoch frequentierten Teilen zweistellige Aufschläge aufrechtzuerhalten. Diese Aufschläge schlagen sich direkt in höherer Schadenschwere nieder, da Karosseriewerkstatt-Rechnungen sowohl die teuren Bauteile als auch die Montagearbeitszeit widerspiegeln müssen. Die EU-Reparaturklauselgesetzgebung von 2024 zielt darauf ab, den Wettbewerb durch die Legalisierung von Replikat-Sichtbauteilen zu fördern und könnte nach vollständiger Umsetzung bis zu EUR 720 Millionen an Verbrauchereinsparungen freisetzen[2]Europäische Kommission, "EU-Umsetzung der Reparaturklausel," ec.europa.eu. Versicherer müssen jedoch zunächst neue Lieferanten prüfen, Zertifizierungsprotokolle einrichten und Qualitätsgarantien aushandeln, was kurzfristig administrativen Mehraufwand bedeutet. Luxusmarken behalten umfassendere Schutzrechte, was bedeutet, dass Halter von Premiumfahrzeugen auch nach der Regeländerung nur begrenzte Preiserleichterungen erfahren werden. Bis ein robuster Aftermarkt entsteht, werden hohe Teilekosten die Combined Ratios weiter ausweiten und Versicherer zwingen, Tariferhöhungen durchzusetzen, um Solvabilitätspuffer zu schützen.
Schadenkosteninflatiosbedingter Gewinndruck
Die Gesamtschadenaufwendungen steigen seit drei aufeinanderfolgenden Jahren schneller als die verdienten Prämien, was die meisten deutschen Kfz-Versicherer 2023 zu Combined Ratios über 100 % geführt hat. Werkstattlohninflation, erhöhte Mietwagenpreise und längere Reparaturzyklen aufgrund von Lieferengpässen verschärfen das Problem. Obwohl Versicherer 2024 eine durchschnittliche Tariferhöhung von 20 % durchgesetzt haben, bedeutet die Verzögerung zwischen Preisanpassung und Schadenentwicklung, dass viele Versicherer den vollen Nutzen erst Ende 2025 spüren werden. Rückversicherer haben darauf reagiert, indem sie Selbstbehalte angehoben, mehr attritionales Volatilitätsrisiko auf die Erstversicherungsbilanzen verlagert und den Kapitaldruck intensiviert haben. Unternehmen bauen Schadenrückstellungen aus, automatisieren einfache Schadensfälle und verhandeln Lieferantenverträge neu, dennoch bleibt die Eigenkapitalrendite deutlich unter dem Vorkrisenniveau. Anhaltender Kostendruck droht daher strategische Investitionsbudgets zu untergraben, selbst wenn die Topline-Umsätze weiter wachsen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Dominanz des Privatsegments
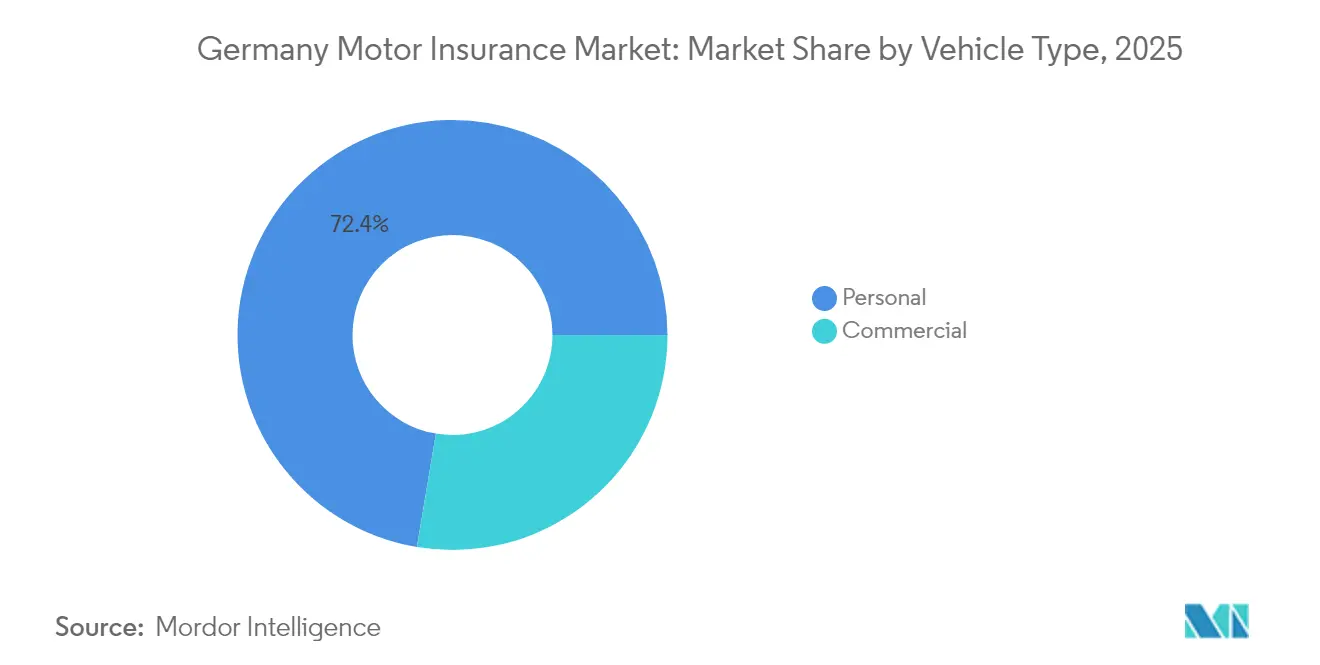
Privatfahrzeuge bleiben das Rückgrat des deutschen Kfz-Versicherungsportfolios und erfassten 2025 72,35 % der Prämien, da nahezu jedes der rund 48 Millionen Personenkraftfahrzeuge im Land gesetzlich verpflichtet ist, zumindest eine Kfz-Haftpflichtversicherung zu führen. Die meisten Halter upgraden zudem auf Vollkaskopolicen, die Glasbruch, Hagelschäden, Vandalismus und Diebstahl erstatten – Risiken, die in dicht beparkte Stadtstraßen und sturmanfällige südliche Korridore fallen. Dauerhaft hohe Halterquoten, stabile Haushaltseinkommen und günstiger Kredit halten das Policenvolumen hoch, doch strukturelle Gegenwindkräfte nehmen zu. Jüngere Stadtbewohner tendieren zu Mobilitätsabonnements und Carsharing-Flotten, die den Bedarf an einer individuellen Police eliminieren, während lokale Regierungen Niedrigemissionszonen und Anreize für den öffentlichen Nahverkehr ausweiten, die die private Fahrleistung weiter senken. Versicherer verzeichnen daher langsameres Topline-Wachstum im Privatkundenbereich und testen nutzungsbasierte Zusatzoptionen, sofortige Selbstbehaltanpassungen und In-App-Prämienprogramme, um digital affine Fahrer zu binden.
Gewerbliche Kfz-Versicherung ist dagegen der Wachstumsmotor und soll bis 2031 mit einer CAGR von 3,39 % zulegen, da Paketzustellervans, Ride-Hail-Flotten und elektrifizierte Last-Mile-Lastenfahrräder in den deutschen Logistikzentren zunehmen. E-Commerce-Giganten, Supermarktketten und Pharmadistributoren betreiben nun datenreiche Telematik-Dashboards, die jeden Beschleunigungsstoß und jede Ladesitzung protokollieren und Versicherern ein kontinuierliches Risikosignal liefern, das sie nahezu in Echtzeit bepreisen können. Flottenmanager nutzen diese Erkenntnisse, um Staus zu umgehen, vorausschauende Wartungen einzuplanen und Fahrer zu sichereren Gewohnheiten zu coachen, was kollektiv die Unfallhäufigkeit senkt und die Schadensquoten verbessert. Batteriegarantien, Depot-Ladehaftung und grenzüberschreitende Grüne-Karte-Erweiterungen sind zu Standardzusatzleistungen geworden, während spezialisierte Klauseln nun autonome Fahrpiloten auf geschlossenen Industriegeländen abdecken. Zusammen zeigen diese Produktanpassungen, wie sich gewerbliche Versicherungslinien von einem einfachen Entschädigungsprodukt zu einer umfassenderen Risikomanagementpartnerschaft zwischen Versicherern und Unternehmensmobilitätsanbietern entwickeln.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Versicherungsart: Dynamik bei der Vollkaskoversicherung
Die Kfz-Haftpflichtversicherung entfiel 2025 auf 67,10 % des deutschen Kfz-Versicherungsmarkts aufgrund der gesetzlichen Pflicht, doch Vollkaskopolicen verzeichnen die steilere CAGR von 3,76 % bis 2031. Erhöhte Fahrzeug-Listenpreise (MSRP) und komplexe Sensorsysteme vergrößern die Reparaturrechnungen bei kleineren Auffahrunfällen und veranlassen Halter, ihren Versicherungsschutz zu erweitern. Hagelschäden, insbesondere das Ereignis von EUR 2,0 Milliarden im Jahr 2023, verdeutlichen die Elementarschadenexposition, die nur Vollkaskopolicen abdecken [GDV.DE]. Darüber hinaus schreiben Leasingverträge zunehmend Vollkaskoschutz vor, was die Durchdringung bei hochwertigeren Fahrzeugkohorten erhöht.
Versicherer verbessern Vollkaskoangebote mit variablen Selbstbehalten, Neuwertschutz und Unwetterparkhinweisen per mobiler Push-Benachrichtigung. Die Integration von Glasreparatur-Reservierungen und sofortigen Foto-Kostenvoranschlag-Tools verkürzt Schadenzyklen und verbessert die Kundenzufriedenheit. Da die ADAS-Akzeptanz die Kollisionshäufigkeit senkt, wägen Versicherer Prämienrabatte ab, die an verifiziertem Spurhalteassistenten-Einsatz geknüpft sind. Diese Produktanpassungen wahren die Relevanz und stärken die Kundenbindung im deutschen Kfz-Versicherungsmarkt.
Nach Vertriebskanal: Expansion digitaler Kanäle
Agenten hielten 2025 einen Prämienanteil von 41,65 %, was die Abhängigkeit der Verbraucher von persönlicher Beratung bei Deckungsfeinheiten und Schadenunterstützung widerspiegelt. Dennoch verzeichnen direkte digitale Kanäle die schnellste CAGR von 3,98 % bis 2031, angetrieben durch smartphone-native Angebotsprozesse, sofortigen Dokumenten-Upload und Open-Banking-Zahlungslinks. Die Akquisitionskosten im Direktvertrieb können auf unter 5 % der Prämie sinken, gegenüber 12–15 % über Agenturen, was Preisspielraum schafft.
Insurtech-Neulinge wie Friday und Neodigital garantieren Policenausstellung in unter 90 Sekunden und monatliche Kündigungsrechte, was bei digital-nativen Bevölkerungsgruppen resoniert. Banken nutzen Autofinanzierungs-Touchpoints für die Quervermarktung von Kfz-Policen, während Makler sich auf Oldtimer- und Expatriaten-Segmente spezialisieren. Hybride etablierte Anbieter integrieren Video-Beratungen, Click-to-Policy-Frameworks und filialbasierte Beratung, um Omnichannel-Kontinuität zu wahren. Dieses Modell-Blending bedient heterogene Kaufpräferenzen und unterstützt eine stetige Konversion im deutschen Kfz-Versicherungsmarkt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Bayern und Baden-Württemberg zusammen trugen 2025 34,80 % der nationalen Prämie bei, gestützt durch hohes verfügbares Einkommen, hohe Luxusfahrzeugdichte und eine Konzentration von Automobilherstellern. München verzeichnete Schäden, die 15 % über dem nationalen Durchschnitt lagen, aufgrund von Staus, einer Premium-Fahrzeugmischung und erhöhten Lohnkosten. Das maritime Klima Hamburgs fördert korrosionsbedingte Schäden an gewerblichen Flotten, während die ländlichen Korridore Niedersachsens höhere Wildunfallhäufigkeiten aufweisen.
Östliche Bundesländer wie Sachsen und Thüringen verfügen über ältere Fahrzeugparks mit niedrigeren durchschnittlichen Versicherungssummen, was zu höherer Preissensibilität und einer Präferenz für einfache Haftpflichtversicherungen führt. Dennoch zeigen diese Regionen eine überdurchschnittliche Nutzung von Aggregatorkanälen, was auf latentes digitales Konversionspotenzial hindeutet. Hagelgefährdete Bezirke in Bayern und Hessen erlitten 2023 Vollkaskoschäden in Höhe von EUR 2,0 Milliarden, was zu lokalen Tarifsteigerungen und Selbstbehalten führte. Katastrophenmodelle integrieren nun Mikrozellen-Gewitteranalytik, die eine postleitzahlgenaue Preisgestaltung ermöglicht, welche Risiko und Prämie im deutschen Kfz-Versicherungsmarkt in Einklang bringt.
Städtische Zentren stehen vor neuen Mobilitätsparadigmen, bei denen Carsharing, E-Scooter und integrierte ÖPNV-Abonnements die Abhängigkeit vom Privatfahrzeug bei der Bevölkerungsgruppe unter 35 Jahren verringern. Umgekehrt profitieren Logistikzentren wie Leipzig und Frankfurt von Lagerexpansion und E-Commerce-Paketmengen, die den Bestand an leichten Nutzfahrzeugen erhöhen. Regionale Universitäten in Nordrhein-Westfalen inkubieren Telematik- und Autonomes-Fahrzeug-Start-ups und fördern Wissenstransfer in Innovationslabore von Versicherern. Das geografische Mosaik schafft damit ungleiche Wachstumspfade, die versierte Underwriter zur Portfoliodiversifikation im deutschen Kfz-Versicherungsmarkt nutzen.
Regulatorisches Umfeld
Die deutsche Kraftfahrzeug-Haftpflichtversicherung (Kfz-Haftpflicht) ist gemäß dem Pflichtversicherungsgesetz (PflVG) für die Fahrzeugzulassung obligatorisch, was die Durchdringung strukturell hoch hält und strenge Zulassungs- und Nachweisverfahren für den Versicherungsschutz festlegt. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) beaufsichtigt Versicherer nach dem Versicherungsaufsichtsgesetz (VAG), einschließlich Zulassung, Solvenzaufsicht, Governance und Marktverhalten, sowie den Erwartungen an eine transparente Dokumentation bei der Tarifgestaltung, wenn Modelle Telematik oder andere algorithmische Eingaben nutzen.
Ein wichtiger aktueller Bezugspunkt ist die deutsche Umsetzung der EU-Kraftfahrzeugversicherungsrichtlinie (EU) 2021/2118, die am 17. April 2024 in Kraft trat und Definitionen und Verfahren im Zusammenhang mit der Pflichtversicherung, einschließlich grenzüberschreitender und insolvenzbezogener Verfahren, aktualisierte. Mindestdeckungsanforderungen für die Kfz-Haftpflicht legen zudem feste Untergrenzen für die Produktgestaltung fest (zum Beispiel 7,5 Millionen EUR für Personenschäden und 1,22 Millionen EUR für Sachschäden). Der Insolvenzschutz im Haftpflichtbereich wird durch die Verkehrsopferhilfe e.V. unterstützt, die dazu bestimmt ist, anspruchsberechtigte Opfer zu entschädigen, falls ein Kfz-Haftpflichtversicherer zahlungsunfähig wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der deutschen Kfz-Versicherung beginnt mit der Risikoentstehung und Preisgestaltung, bei der Versicherer interne versicherungsmathematische Modelle, Telematikdaten (soweit zulässig) und regionale Risikoklassifizierungen einsetzen. Sie geht dann über zum Vertrieb der Policen über Agenten, den digitalen Direktvertrieb, Makler und Bankkanäle, gefolgt von Schadenmanagement, Reparaturabwicklung und Betrugskontrolle. Vergleichsportale, insbesondere Check24 und Verivox, prägen das Angebotseinholungs- und Wechselverhalten, während Rückversicherer wie Munich Re und Hannover Re Kapazität und Volatilitätsmanagement für Hagel- und andere Kumulrisiken bereitstellen, die Vollkaskoportfolios betreffen.
Die Schadenregulierung ist eng mit dem Ökosystem der Kfz-Reparatur verknüpft, einschließlich der Versorgung mit OEM-Teilen, der Verfügbarkeit unabhängiger Ersatzteile sowie der Werkstattkapazität für ADAS-Kalibrierung und Hochvoltreparaturen an Elektrofahrzeugen, die wesentliche Treiber der Schadenhöhe sind. Der GDV koordiniert dies über marktweite Daten und Standards, einschließlich der jährlichen Aktualisierung der Regionalklassen (veröffentlicht für 2026 in 413 Zulassungsbezirken), die in Underwriting und Preisgestaltung einfließen. Vermittler und Dienstleister im gewerblichen Flottengeschäft, wie Ayvens, positionieren sich zunehmend zwischen Versicherern und Endkunden, indem sie Flottenleistungen, die Steuerung von Reparaturnetzwerken und die Versicherungsvermittlung bündeln, was den Wandel von Einzelpolicen hin zu Partnerschaften im Mobilitätsökosystem verstärkt.
Wettbewerbslandschaft
Der deutsche Kfz-Versicherungsmarkt weist eine moderate Konzentration, aber einen intensiven Innovationswettbewerb auf, bei dem etablierte Konzerne und digitale Neueinsteiger um die Gunst der Kunden in den Bereichen Preisgestaltung, Service und Ökosystemintegration konkurrieren. HUK-Coburg führt nach Policenanzahl mit über 14 Millionen versicherten Fahrzeugen durch eine Gegenseitigkeitsstruktur, die Überschüsse in Tarifrabatte und Treueprämien umleitet[3]HUK-Coburg, "Unternehmensdaten und -fakten," huk.de. Der Direktvertriebsarm wächst jährlich zweistellig durch Nutzung von Markenwert, während Telematik Plus einen Ruf für Fair-Use-Rabatte aufbaut, der jüngere Fahrer anspricht. Allianz positioniert sich als breit aufgestellter Finanzdienstleistungsorchestrateur, der Kfz- mit Hausrat-, Rechtsschutz- und Reiseversicherungen in einem einzigen Dashboard bündelt; die generative KI-Plattform Insurance Copilot verkürzt die Bearbeitungszeit von Schadensunterlagen um 30 % und entlastet Sachbearbeiter für komplexe Fälle. AXA Germany setzt auf modulare Verträge, die Kunden ermöglichen, Glasbruch-, Batterieschaden- oder private Carsharing-Klauseln mit wenigen Klicks hinzuzufügen, und betont Flexibilität als Bindungshebel.
Rein digitale Herausforderer wie Friday, Neodigital und Getsafe setzen auf Headless-Architekturen und API-first-Produktkataloge, die sich nahtlos in Händlerportale, Neobank-Apps oder Mobility-as-a-Service-Plattformen integrieren. Ihr Wertversprechen basiert auf transparenter Preisgestaltung, monatlicher Kündbarkeit und sofortigen Schadenzahlungen per SEPA-Überweisung. Während die Policenvolumina im Vergleich zu etablierten Anbietern noch bescheiden sind, zwingen ihre überlegenen Kundenzufriedenheitswerte etablierte Versicherer, Servicemaßstäbe neu zu kalibrieren. OEM-nahe Versicherer wie Volkswagen Financial Services und BMW Insurance nutzen eingebettete Telematik-Datenfeeds, um Fahrverhalten, Batteriezustand und Over-the-Air-Software-Updates zu überwachen. Diese Echtzeit-Daten verbessern die Risikobewertung und ermöglichen proaktive Wartungshinweise, die pannenbezogene Schäden reduzieren. Rückversicherer, angeführt von Munich Re und Hannover Re, unterstützen Erstversicherer mit strukturierten Quotenanteilsdeckungen für Hagelvolatilität und Großschadencluster; sie inkubieren auch Insurtech-Tochtergesellschaften, die KI-Underwriting-Engines kommerzialisieren. Beratungsallianzen mit Cloud-Hyperscalern liefern skalierbare Policenverwaltungsplattformen und demokratisieren damit digitale Fähigkeiten weiter.
Maklerkonglomerate wie Marsh und Aon konzentrieren sich auf Unternehmensflotten und Captive-Leasing-Einheiten und bieten Selbstbehaltschichten und Schadenprävention-Analysen an. Nischenanbieter wie OCC bedienen Oldtimerliebhaber mit Vereinbarungswertpolicen und Veranstaltungsstraßenrisiko-Erweiterungen und sichern Margen durch spezialisiertes Underwriting-Know-how. Insgesamt beruht der strategische Vorteil im deutschen Kfz-Versicherungsmarkt weniger auf der Größe der Vermögenswerte als vielmehr auf Datenkompetenz, reibungslosen Schadenprozessen und kanalübergreifender Kundennähe.
Führende Unternehmen im deutschen Kfz-Versicherungsmarkt
Allianz
HUK-Coburg
AXA Germany
R+V Versicherung
DEVK
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kostenkontrolle und Schadenproduktivität stellen einen aktiven Freiraum dar, da die Inflation der Reparaturkosten und sensorintensive Fahrzeugarchitekturen den Druck auf die Combined Ratios aufrechterhalten. Versicherer stellen daher ihre Schadenoperationen und Lieferantenstrategien neu auf, statt sich allein auf Tarifmaßnahmen zu verlassen. Konkrete Belege liefern GDV-Daten, die für 2025 Naturkatastrophenschäden in Höhe von 650 Millionen Euro zeigen (gegenüber 1,2 Milliarden Euro im Jahr 2024), was auf den Wert besserer Katastrophenanalytik, postleitzahlengenauer Preisgestaltung und schnellerer Schadentriage in volatilen Jahren hinweist. Die 2024 verabschiedete Änderung der EU-Reparaturklausel schafft zudem Spielraum für Versicherer und Reparaturnetzwerke, alternative Anbieter sichtbarer Ersatzteile zu qualifizieren, was eine operative Chance rund um Zertifizierung, Qualitätssicherung und ausgehandelte Reparaturwege schafft, die regulatorische Änderungen in messbare Entlastung bei der Schadenhöhe umsetzen.
Ein zweiter Chancencluster liegt in der Governance von Risikomodellen und der Bilanzresilienz, da die Aufsicht strenger wird. Am 10. Februar 2026 legte das Bundesfinanzministerium einen Referentenentwurf des VSAAG-Gesetzes vor, um EU-Richtlinien zur Stärkung von Solvency-II-Sanierung und -Abwicklung umzusetzen, was die Bedeutung von Kapitalplanung und operativer Bereitschaft erhöht. Parallel dazu bleibt die Integration von Telematik- und Flottendaten ein praktikabler Weg, um Preisgestaltung und Kundenbindung im gewerblichen Kfz-Bereich zu differenzieren, wo Risikosignale kontinuierlich erfasst werden können; dies steht im Einklang mit den BaFin-Erwartungen an die Nachvollziehbarkeit algorithmischer Preisgestaltung. Die im Mai 2026 veröffentlichte GDV-Analyse „Motor Insurance 2040", basierend auf Daten bis zum 31. Dezember 2025, bekräftigt, dass die Fahrzeugkomplexität und die Reparaturkosten die Sicherheitsgewinne ausgleichen, was die Nachfrage nach modularer Deckungsgestaltung (zum Beispiel EV-Batterie- und ADAS-bezogene Klauseln) und bevorzugten Reparaturökosystemen unterstützt, die Versicherer end-to-end steuern können.
Aktuelle Branchenentwicklungen
- Juli 2026: Allianz Direct brachte in Deutschland ein neues digitales Motorradversicherungsprodukt auf den Markt, das als app-geführte Kaufreise mit Haftpflichtpreisen ab 19,99 EUR pro Jahr und Deckungssummen von bis zu 100 Millionen EUR positioniert wird. Die Einführung erweitert die Direktvertriebsakquise auf ein eng verwandtes Kfz-Segment und unterstreicht, wie digitale Produktgestaltung helfen kann, durch Vergleichsshopping getriebene Abwanderung zu steuern.
- März 2026: HUK-Coburg teilte mit, dass deutsche Autofahrer im Laufe des Jahres 2026 mit weiteren Prämienerhöhungen für Kfz-Haftpflicht- und Vollkaskoversicherungen rechnen sollten. Die Erklärung hob die fortgesetzte Weitergabe des Kosten- und Ersatzteilpreisdrucks an die Tarife hervor und stellte die Underwriting-Disziplin weiterhin ins Zentrum der Wettbewerbsstrategie.
- Februar 2026: Das Bundesfinanzministerium veröffentlichte einen Referentenentwurf des VSAAG-Gesetzes zur Umsetzung von EU-Richtlinien zur Stärkung von Solvency-II-Sanierung und -Abwicklung, wodurch die Anforderungen an Kapitalplanung und operative Bereitschaft für Versicherer steigen. Neben dem Entwurf signalisiert diese Entwicklung strengere aufsichtsrechtliche Erwartungen an Nachvollziehbarkeit und Governance bei algorithmischer Preisgestaltung und Risikomanagement in Kfz-Portfolios.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Gesamtwert der in Deutschland für Straßenfahrzeuge geschriebenen Kfz-Versicherungsprämien, einschließlich der gesetzlich vorgeschriebenen Haftpflichtdeckung und optionaler Schadensdeckungen, die das versicherte Fahrzeug schützen.
Ausgeschlossene Bereiche: Ausgeschlossen sind Nicht-Kfz-Privatversicherungen (wie Kranken-, Wohngebäude- und Reiseversicherungen) sowie Rückversicherung und Pannenhilfe, die als separate Dienstleistung verkauft wird.
Übersicht der Segmentierung
- Nach Fahrzeugtyp (Wert)
- Privat
- Gewerblich
- Nach Versicherungsart (Wert)
- Haftpflicht
- Vollkasko
- Nach Vertriebskanal (Wert)
- Direkt
- Agenten
- Makler
- Banken
- Sonstige Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Faktenbasis des Modells festzulegen und die Basisdaten über die Jahre hinweg konsistent zu halten. Wir stützten uns auf öffentliche Quellen, die den Fahrzeugbestand, Zulassungen und makroökonomische Signale beschreiben, wie das Kraftfahrt-Bundesamt (KBA), das Statistische Bundesamt (Destatis), Bundesbank-Veröffentlichungen zu Finanz- und Versicherungsaggregaten sowie EIOPA-Publikationen zum regulatorischen und Solvenzkontext. Für die Struktur des Versicherungsmarktes und Produktdefinitionen nutzten wir zudem Materialien des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) sowie ausgewählte peer-reviewte Fachartikel, die Schadenhäufigkeitsmuster und Preistreiber erläutern.
Daneben wurden Jahresberichte, aufsichtsrechtliche Einreichungen und Investorenpräsentationen geprüft, um den Prämienmix, die Entwicklung der Combined Ratio und Vertriebsverschiebungen zu verstehen und anschließend mit den Gesamtwerten auf Marktebene abzugleichen. Wo nötig, nutzten wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um telematik- und underwritingbezogene Signale zu verfolgen, ohne uns bei der Größenbestimmung auf kostenpflichtige Berichte zu verlassen. Diese Quellen sind beispielhaft, und viele weitere öffentliche Datensätze und Dokumente wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Prämienvolumina, Preisentwicklungsrichtungen und Schadenkostenbewegungen, die sich aus öffentlichen Tabellen allein schwer klar ablesen lassen. Wir sprachen mit einer Mischung aus Versicherern, Maklern und Agenten, digitalen Vertriebspartnern sowie Kontakten aus dem Reparatur- und Schadenökosystem und prüften anschließend, ob die Ansichten in ganz Deutschland und über private und gewerbliche Kfz-Käufergruppen hinweg konsistent waren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 12% |
| Mittleres Segment: 50% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 19% | Manager: 48% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der den Wert der Bruttoprämien aus dem versicherten Fahrzeugbestand und den Deckungsaufnahmemustern rekonstruiert, und testet das Ergebnis anschließend gegen Prämienaggregate, die in öffentlichen Versicherungs- und Finanzstatistiken erörtert werden. Um die Zahlen fundiert zu halten, haben wir die Gesamtwerte mit selektiven Bottom-Up-Näherungen abgeglichen, etwa stichprobenartig erhobenen Prämien pro Police nach Deckungsart multipliziert mit geschätzten Policenzahlen, gefolgt von Kanalprüfungen zu Provisions- und Direktverkaufsmixen.
Wichtige Eingabegrößen, die das Modell prägen, umfassen den versicherten Fahrzeugbestand und Neuzulassungen, Verschiebungen zwischen Haftpflicht- und Vollkaskodeckung, die durchschnittliche Prämienentwicklung im Zusammenhang mit Reparaturlohnkosten und Teileinflation, Signale zu Schadenhäufigkeit und -höhe sowie die Verbreitung telematikbasierter Preisgestaltung. Wenn eine Variable nicht durchgängig nach Jahr verfügbar ist, schließen wir Lücken mit kurzen historischen Verläufen und Gegenprüfungen aus Interviews, bevor die Annahme in das Modell einfließen darf.
Für die Prognose stützen wir uns hauptsächlich auf multivariate Regression mit einer kleinen Anzahl von Treibern, die eine angemessene Zeitreihenkontinuität aufweisen, wie Veränderungen im Fahrzeugbestand, Inflationsproxys für Reparaturkosten und Schadentrendindikatoren. Der Prognosepfad wird anschließend durch Szenarioprüfungen angepasst, die Expertenmeinungen zu Tarifmaßnahmen, regulatorischem Druck und dem Tempo der digitalen Vertriebsentwicklung widerspiegeln, wodurch die endgültige Kurve realistisch bleibt und nicht übermäßig glatt wird.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden vor der Freigabe durch mehrere Prüfungen validiert, damit die Werte mit unabhängigen Signalen wie Veränderungen des Fahrzeugbestands, Kommentaren zum Prämienwachstum und beobachteten Preisentwicklungen im Markt übereinstimmen. Große Abweichungen werden gekennzeichnet, aufgearbeitet und bei Bedarf korrigiert, anschließend erfolgt eine zweite Analystenprüfung, um das Risiko einer Verzerrung durch eine Einzelperson zu verringern.
Wir aktualisieren diesen Bericht in einem jährlichen Zyklus und führen zudem Zwischenaktualisierungen durch, wenn wesentliche Ereignisse auftreten, etwa größere Preisverschiebungen, regulatorische Maßnahmen oder deutliche Überraschungen bei der Schadeninflation. Vor der Auslieferung werden die neuesten Daten erneut geprüft und die Annahmen überarbeitet, damit Kunden eine aktuelle Sichtweise erhalten, die mit den jüngsten Marktsignalen konsistent ist.
Marktgröße für Kfz-Versicherung in Deutschland von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die deutsche Kfz-Versicherung stimmen oft nicht überein, da die Quellen nicht immer denselben Prämienpool, denselben Zeitpunkt oder dieselben Zusatzleistungen erfassen. Unterschiede ergeben sich auch daraus, wie jeder Herausgeber lokale Prämienzahlen in USD umrechnet und wie häufig die Annahmen aktualisiert werden.
Assistance-Produkte und Mehrwertdienste, die an eine Police gekoppelt sind (wie separate Pannenhilfepakete), bleiben außerhalb des Anwendungsbereichs von Mordor Intelligence, was ein praktischer Grund dafür ist, warum manche breiter gefassten Gesamtsummen für Kfz-Versicherungen im gleichen Jahr höher ausfallen. Die Spanne kann sich zudem vergrößern, wenn Schätzungen für zukünftige Jahre aggressives Prämienwachstum unterstellen, oder wenn die Inflation der Schadenkosten und die Weitergabe von Reparaturpreisen nicht mit Rückmeldungen von Versicherern und Vertriebspartnern validiert werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,28 Mrd. USD (2025) | |
| Branchenverlag A | 56,41 Mrd. USD (2024) | Verwendet 2024 als angegebenes Basisjahr und definiert den Markt streng als gebuchte Bruttoprämien, was die Gesamtwerte im Vergleich zu einem Prämienjahr 2025 verschieben und Unterschiede aufgrund von Währungszeitpunkten und Effekten der Verlängerungssaison verursachen kann. |
| Branchenverlag B | 66,81 Mrd. USD (2025) | Veröffentlicht eine höhere Gesamtsumme für 2025, die offenbar einen breiteren Pool an Kfz-Versicherungserträgen und schnellere Annahmen zur Prämiensteigerung widerspiegelt, was den Wert erhöhen kann, wenn angrenzende Dienstleistungen oder breitere Produktkategorien mitgezählt werden. |
Insgesamt zeigt der Vergleich, dass die Wahl des Jahres, was als Kfz-Versicherungsumsatz gezählt wird und wie die Prämieninflation in das Modell einfließt, die Gesamtzahl um einen merklichen Betrag verschieben kann. Indem die Schätzung an die Nachfrage auf Basis des Fahrzeugbestands, die Deckungsaufnahme und die an die Schadenkosten gekoppelte Prämienentwicklung gebunden wird, bleibt der endgültige Wert auf Eingabegrößen rückführbar, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Kfz-Versicherungsmarkt in Prämienvolumen für 2026?
Die gesamten gebuchten Prämien erreichten 2026 USD 58,86 Milliarden und werden bis 2031 voraussichtlich USD 67,43 Milliarden erreichen.
Welche Wachstumsrate wird für den Sektor bis 2031 erwartet?
Der Markt wird voraussichtlich mit einer CAGR von 2,75 % wachsen, was stetige Prämienerhöhungen inmitten struktureller Kostenpressuren widerspiegelt.
Welches Fahrzeugsegment wächst am schnellsten?
Die gewerbliche Kfz-Versicherung weist mit 3,39 % die höchste CAGR auf, da E-Commerce- und Logistikflotten proliferieren.
Warum gewinnen Vollkaskopolicen an Dynamik?
Hagelschäden, höhere Fahrzeugwerte und komplexe Sensorsysteme erhöhen potenzielle Reparaturrechnungen und veranlassen Fahrer, sich für umfassenderen Versicherungsschutz zu entscheiden.
Wie gestalten digitale Aggregatoren den Wettbewerb neu?
Plattformen wie Check24 erhöhen die Preistransparenz und steigern die Wechselraten, was Versicherer dazu zwingt, Bindungsstrategien und dynamische Preisgestaltung zu verfeinern.
Welche Rolle spielen OEM-Abonnementprogramme?
Fahrzeughersteller betten die Vollversicherung in gebündelte Leasinggebühren ein und sichern damit langfristige Kundenbindung für Versicherer, während sie Fahrzeugdatenströme für eine intelligentere Risikozeichnung nutzen.
Seite zuletzt aktualisiert am:



