
Marktgröße und Marktanteil der Jet-Vernebler
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.76 Milliarden US-Dollar |
| Marktgröße (2032) | 1.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.79 % |
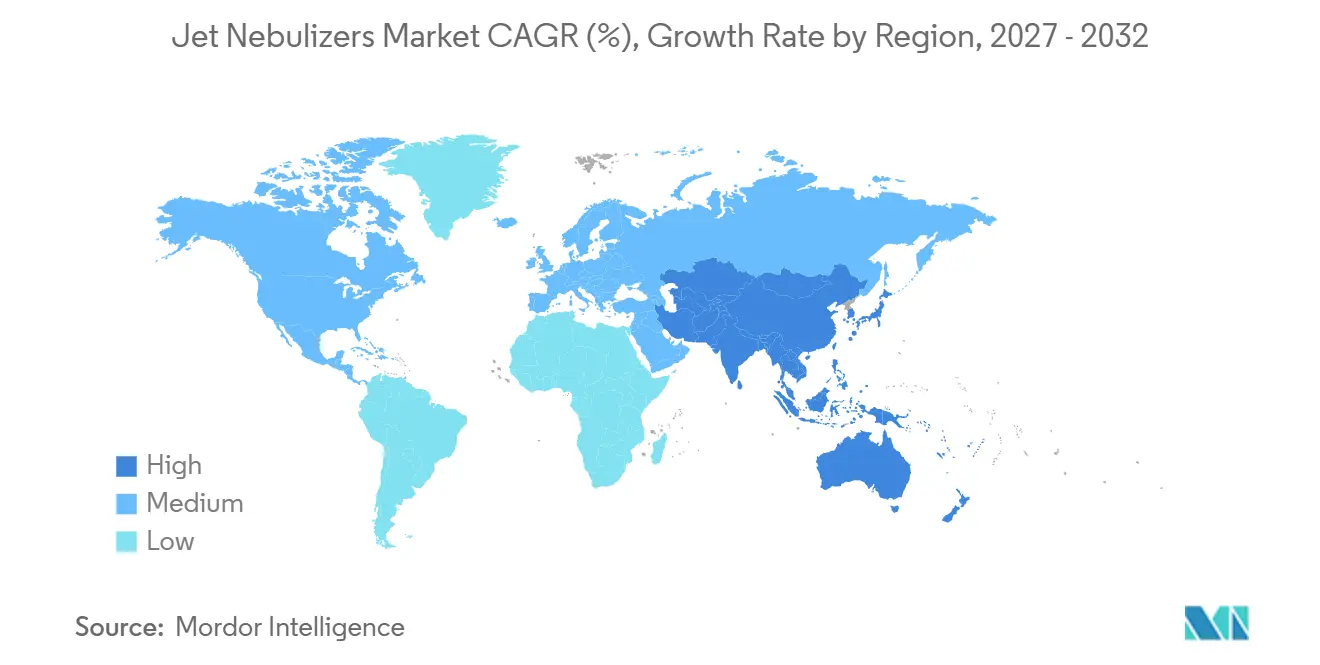
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
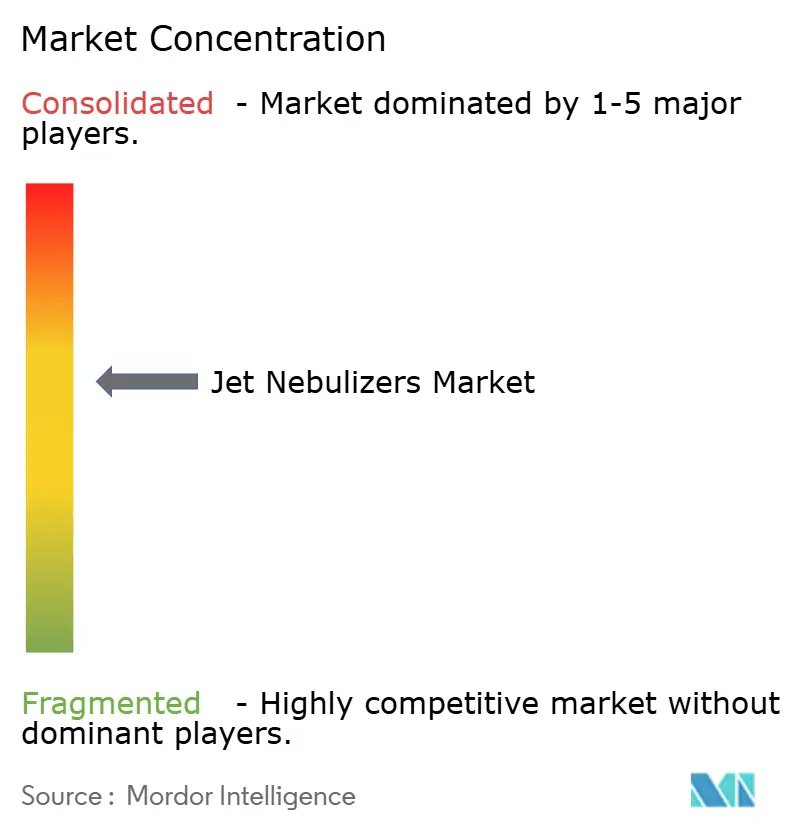
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Jet-Vernebler von Mordor Intelligence
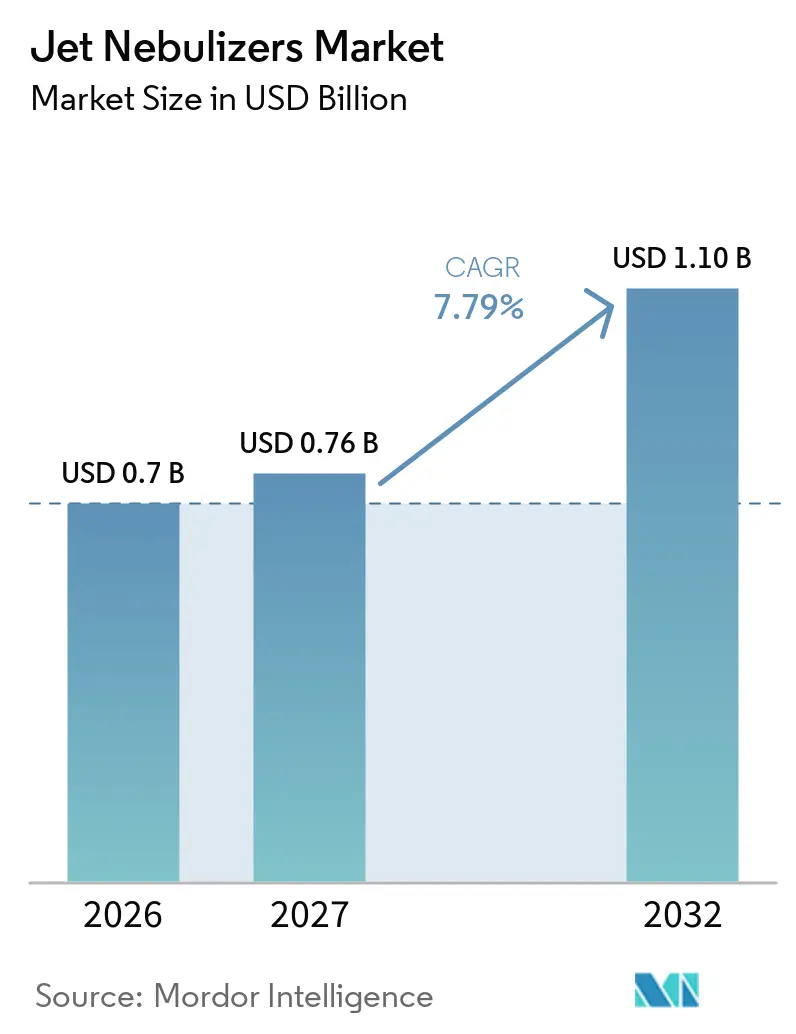
Die Größe des Jet-Vernebler-Marktes wird für 2026 auf 0,7 Milliarden USD und für 2027 auf 0,76 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,10 Milliarden USD erreichen, mit einer CAGR von 7,79 % von 2027 bis 2032.
Die Nachfrage bleibt robust, da Krankenhäuser, Kliniken und Anbieter häuslicher Pflege weiterhin die niedrigen Anschaffungskosten, die breite Arzneimittelkompatibilität und die bewährte Zuverlässigkeit pneumatischer Plattformen bevorzugen, auch wenn Schwingmembrangeräte in Intensivstationen vordringen. Atemgesteuerte Konfigurationen gewinnen in pädiatrischen Programmen und Programmen für Zystische Fibrose an Bedeutung, da sie den Medikamentenverlust reduzieren und die Lungendeposition verbessern, während Einweg-Belüftungskreisläufe in Notaufnahmen an Bedeutung gewinnen, die der Einhaltung von Infektionsschutzvorschriften Priorität einräumen. Staatliche Erstattungsreformen in den Vereinigten Staaten, China und Indien verlagern die chronische Atemwegsversorgung in häusliche Umgebungen und erweitern die Finanzierung für kompressorbasierte Therapien, was Hardwareersatzzyklen und den Verbrauch von Verbrauchsmaterialien aufrechterhält. Gleichzeitig stellen die Preissensibilität in Schwellenmärkten und die zunehmende COPD-Prävalenz sicher, dass generische Bronchodilatator-Therapien, die über Jet-Systeme verabreicht werden, in Ländern mit niedrigem und mittlerem Einkommen die Erstlinientherapie bleiben.
Wichtigste Erkenntnisse des Berichts
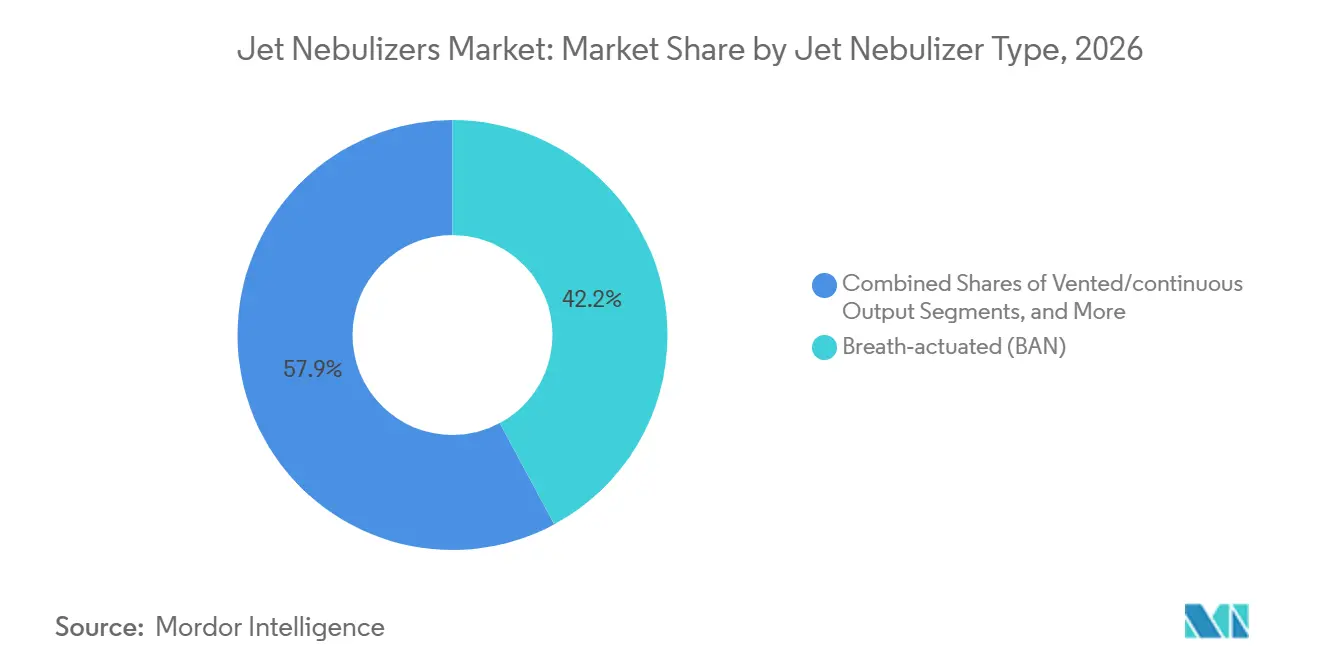
- Atemzuggesteuerte Systeme führten im Jahr 2026 mit einem Anteil von 42,15 % im Jet-Vernebler-Markt. Belüftete oder Dauerstrom-Systeme werden voraussichtlich bis 2032 mit einer CAGR von 9,14 % wachsen – dem schnellsten Wachstum unter allen Produkttypen.
- COPD-Anwendungen machten im Jahr 2026 41,65 % des Umsatzes im Jet-Vernebler-Markt aus. Asthma-Indikationen werden voraussichtlich mit einer CAGR von 9,35 % bis 2032 wachsen und damit alle anderen Therapiebereiche übertreffen.
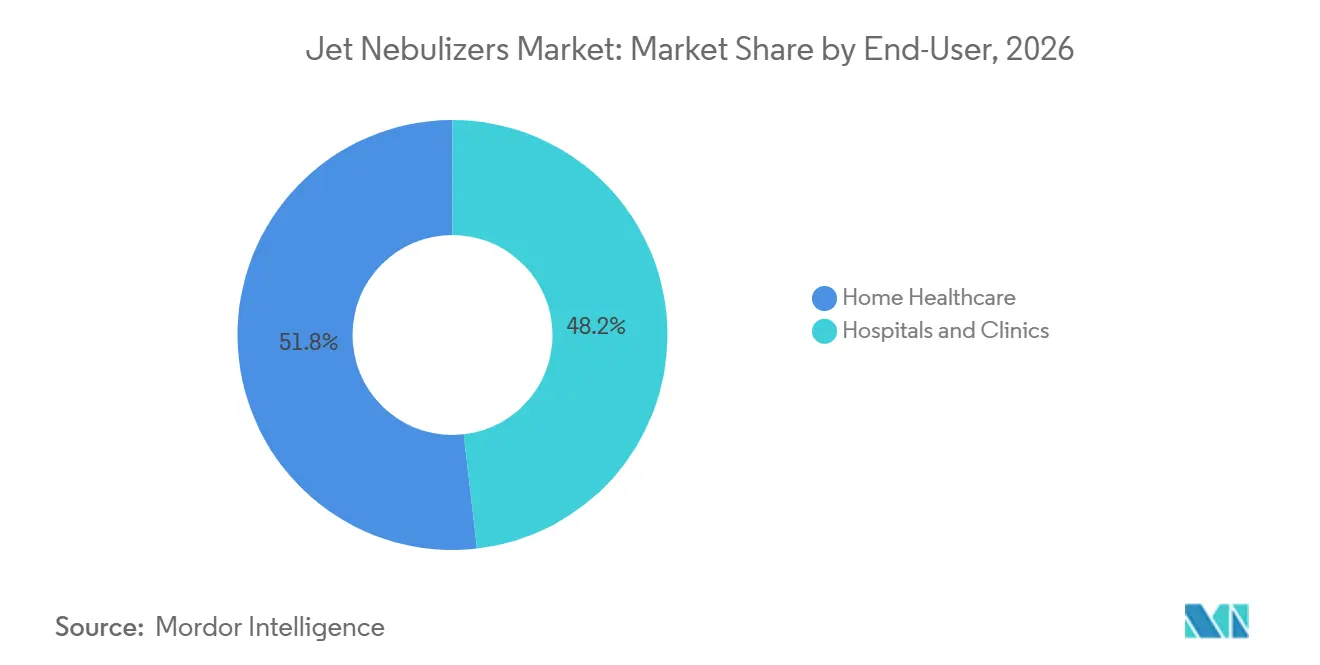
- Krankenhäuser und Kliniken hielten im Jahr 2026 einen Marktanteil von 48,19 % im Jet-Vernebler-Markt. Die häusliche Gesundheitsversorgung wird voraussichtlich bis 2032 mit einer CAGR von 9,22 % wachsen, da Erstattungsregelungen Kompressor-Jet-Geräte begünstigen.
- Nordamerika erzielte im Jahr 2026 einen Umsatzanteil von 38,19 % im Jet-Vernebler-Markt. Der asiatisch-pazifische Raum ist mit einer CAGR von 9,41 % bis 2032 für die schnellste regionale Expansion positioniert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende COPD- und Asthma-Belastung erweitert die Nachfrage nach Inhalationstherapien | +1.8% | Global, wobei der Asien-Pazifik-Raum 60 % der COPD-Todesfälle ausmacht | Langfristig (≥ 4 Jahre) |
| Verlagerung zur häuslichen Atemwegsversorgung und DME-Deckung unterstützt kompressorbasierte Therapie | +1.5% | Nordamerika und Europa, Ausweitung auf städtische Gebiete im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Präferenz für zuverlässige, kostengünstige Kleinvolumen-Vernebler in der Akutversorgung in Krankenhäusern | +1.2% | Global, am stärksten in nordamerikanischen Notaufnahmen | Kurzfristig (≤ 2 Jahre) |
| Kosteneffizienz und breite Arzneimittelkompatibilität von Jet-Systemen gegenüber Alternativen | +1.0% | Global, ausgeprägt in Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Atemgesteuerte Jet-Designs reduzieren Verluste und verbessern die Deposition | +0.9% | Nordamerika und Europa, frühe Einführung in Japan | Mittelfristig (2–4 Jahre) |
| Arzneimittel-Gerät-Kennzeichnungsbindungen für bestimmte inhalierte Antibiotika erhalten die installierte Basis aufrecht | +0.7% | Nordamerika und Europa (Zentren für Zystische Fibrose) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale COPD- und Asthma-Krise treibt den Anstieg der Nachfrage nach Inhalationstherapien an
Weltweit leiden über 500 Millionen Menschen an COPD oder Asthma, was zu 4 Millionen jährlichen Todesfällen führt. Der Asien-Pazifik-Raum ist für etwa 60 % der COPD-bedingten Todesfälle verantwortlich, wobei China 99,9 Millionen Fälle und Indien 55,3 Millionen Fälle meldet. Städtische Luftverschmutzung verschlimmert diese Erkrankungen, insbesondere in Megastädten wie Peking, Delhi und Jakarta, die die empfohlenen PM2,5-Grenzwerte überschreiten. Daten aus dem britischen Register für den Zeitraum 2004–2023 zeigen über 10 Millionen diagnostizierte Patienten, mit stabiler Inzidenz in wohlhabenden Gebieten, aber steigender Inzidenz in benachteiligten städtischen Zonen. Diese erhebliche epidemiologische Belastung sorgt für eine konstante Nachfrage im Markt für Jet-Vernebler, insbesondere bei Personen, die Schwierigkeiten mit Dosieraerosolen oder kognitiven Beeinträchtigungen haben.
Häusliche Atemwegsversorgung und DME-Deckung fördern die Einführung von Kompressortherapien
Die Centers for Medicare & Medicaid Services haben in ihrem DMEPOS-Gebührenplan 2025 die Vorabgenehmigung für Kompressor-Vernebler vereinfacht, was sowohl Anbietern als auch Patienten zugute kommt. Die jährlichen Funktionsüberprüfungen von Geräten im Rahmen des Home Health Prospective Payment System begünstigen netzstrombetriebene Kompressoren gegenüber akkubetriebenen Membrangeräten, insbesondere in ländlichen Gebieten. Chinas Ausweitung der Krankenversicherungsdeckung für Atemwegsgeräte im Jahr 2024 im Rahmen seiner Initiative „Gesundes China 2030” fördert Heimbehandlungen zur Reduzierung von Krankenhauswiederaufnahmen. Indiens Nationales Gesundheitsprogramm erprobt die gemeinschaftliche Verteilung subventionierter Jet-Vernebler, um die Therapietreue zu verbessern und Notaufnahmebesuche zu reduzieren. Da Kompressor-Jet-Vernebler zwischen USD 30 und 100 kosten und Membran-Alternativen ab USD 400 beginnen, ist die Erschwinglichkeit von Kompressoren offensichtlich.
Notaufnahmen bevorzugen kostengünstige, zuverlässige Kleinvolumen-Vernebler für die Akutversorgung
Notaufnahmen integrieren Kleinvolumen-Jet-Vernebler üblicherweise in Sauerstoff-Durchflussmesser-Kreisläufe und profitieren dabei von minimalem Schulungs- und Beschaffungsaufwand. Aktualisierte Infektionsschutzrichtlinien für 2024 empfehlen die Verwendung von Einzel-Patienten-Reservoirs und tägliche Desinfektion, was Krankenhäuser dazu veranlasst, Einweg-Belüftungskreisläufe einzuführen. Eine Umfrage der American Association for Respiratory Care aus dem Jahr 2025 ergab, dass 78 % der US-amerikanischen Notaufnahmen belüftete Jet-Kits als primäres Bronchodilatator-System bevorzugen. Obwohl die Behandlungsdauer mit diesen Kits länger ist als bei Membrangeräten, entspricht der Einweg-Kit-Preis von USD 5–15 den Kostendämpfungszielen in der wertorientierten Versorgung.
Jet-Vernebler übertreffen Alternativen in Kosteneffizienz und Arzneimittelkompatibilität
Jet-Vernebler eignen sich effizient für Bronchodilatatoren, Kortikosteroide, Mukolytika und Antibiotika und vereinfachen so den Apothekenbetrieb. Eine pharmakookonomische Analyse aus dem Jahr 2024 in fünf europäischen Gesundheitssystemen ergab, dass Jet-basierte COPD-Behandlungen über ein Jahrzehnt hinweg die kosteneffektivsten sind, aufgrund ihrer Kompatibilität mit Generika und niedrigeren Beschaffungskosten. In Regionen wie dem subsaharischen Afrika und Lateinamerika machen Budgetbeschränkungen und unzuverlässige Kühlketten für Biologika pneumatische Kompressoren zur bevorzugten Wahl für die essentielle Atemwegsversorgung.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Infektionsschutzbedenken und Aerosolisierungsrisiken in klinischen Umgebungen | -0.9% | Global, am akutesten in nordamerikanischen und europäischen Krankenhäusern | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Schwingmembran-Vernebler in Krankenhäusern | -1.1% | Intensivstationen in Nordamerika und Europa, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| EU-MDR-Übergangs-/Rezertifizierungsbelastung schränkt ältere Produktvarianten ein | -1.8% | Europa | Mittelfristig (2–4 Jahre) |
| Leistungsvariabilität/Restvolumen bei Jet-Verneblern erschwert die Dosierkonsistenz | -0.9% | Global, am akutesten in nordamerikanischen und europäischen Krankenhäusern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infektionsschutzbedenken und Aerosolisierungsrisiken in klinischen Umgebungen
Im Jahr 2024 betonten Konsenserklärungen, dass Vernebler mit kontinuierlichem Ausstoß Aerosolwolken erzeugen, die Krankheitserreger, einschließlich SARS-CoV-2, in schlecht belüfteten Räumen bis zu 30 Minuten lang transportieren können. Als Reaktion darauf investieren Krankenhäuser in Einwegkreisläufe und implementieren Unterdruckräume. Diese Maßnahmen erhöhen zwar die Sicherheit, steigern aber die Behandlungskosten pro Einheit und verringern die Kosteneffizienz von Jet-Verneblern. Ambulante Kliniken mit eingeschränkter Belüftung schränken den Einsatz von Verneblern ein, was das Marktwachstum außerhalb der Akutversorgung begrenzt.
Wettbewerb durch Schwingmembran-Vernebler in Krankenhäusern
Membranplattformen schließen Behandlungen in nur fünf Minuten ab, was die Pflegezeit erheblich reduziert. Sie lassen sich nahtlos in Beatmungskreisläufe integrieren und ermöglichen ununterbrochene Atemzüge, was gut zu den Arbeitsabläufen in der Intensivmedizin passt. Eine Umfrage aus dem Jahr 2025 ergab, dass 62 % der europäischen Intensivstationen Membrangeräte als primäres Verabreichungssystem für Bronchodilatatoren bei mechanisch beatmeten Patienten eingeführt haben. Obwohl die Einzelhandelspreise höher sind, priorisieren Beschaffungsteams Effizienzgewinne und lenken Investitionsbudgets von Jet-Vernebler-Ersatz weg.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Jet-Vernebler-Typ:
Atemgesteuerte Systeme führen, belüftete Designs beschleunigenIm Jahr 2026 erfassten atemzuggesteuerte Systeme 42,15 % des Marktanteils im Jet-Vernebler-Markt, angetrieben durch ihre präzisen Dosierfähigkeiten bei Therapien für Mukoviszidose und Bronchiektasen. Diese Systeme verwenden mechanische Ventile, die nur während der Einatmung aktiviert werden, was die abgegebene Dosis verbessert und gleichzeitig die Kontamination der Umgebungsluft reduziert. Es wird erwartet, dass der Markt für atemzuggesteuerte Jet-Vernebler stetig wächst, da Kliniker ihren reduzierten Wirkstoffverlust und ihre Kompatibilität mit hochpreisigen Antibiotika schätzen. Wettbewerbsbedingte Preisdrücke veranlassen Krankenhäuser jedoch dazu, im Rahmen von Bestandsoptimierungsstrategien mittelpreisige atemzugverstärkte Modelle zu erkunden.
Belüftete oder Dauerstrom-Jet-Vernebler, obwohl weniger fortschrittlich, werden voraussichtlich bis 2032 mit einer CAGR von 9,14 % wachsen. Dieses Wachstum wird durch Infektionskontrollrichtlinien in Krankenhäusern unterstützt, die Einwegsets bevorzugen, um Kreuzkontaminationen zu reduzieren. Einwegversionen vereinfachen die Einhaltung von Sterilisationsvorschriften und verringern den Pflegeaufwand, was sie zu einer bevorzugten Wahl für die Bevorratung in Notaufnahmen macht.

Nach Anwendung:
COPD verankert den Umsatz, Asthma treibt das Wachstum anIm Jahr 2026 entfielen 41,65 % des Umsatzes im Jet-Vernebler-Markt auf COPD. Die chronische Natur von COPD, häufige Exazerbationen und eine große Patientenbasis in Ländern wie China und Indien treiben die Nachfrage nach diesen Geräten an. Viele ältere COPD-Patienten haben Schwierigkeiten mit der für Dosieraerosole erforderlichen Koordination, was die Abhängigkeit von Jet-Verneblern weiter verstärkt. Darüber hinaus gewährleistet die Massenbeschaffung von generischen Bronchodilatatoren in Fläschchen durch Krankenhäuser eine konstante Nachfrage nach Kompressorkreisläufen. Asthma wird voraussichtlich die am schnellsten wachsende Anwendung sein, mit einer prognostizierten CAGR von 9,35 %. Dieses Wachstum wird durch die zunehmende Verbreitung der pädiatrischen Heimtherapie und den Bedarf an der Vernebelung von inhalierten Kortikosteroid-Bronchodilatator-Kombinationen angetrieben.
Nach Endnutzer:
Krankenhäuser dominieren, häusliche Gesundheitsversorgung wächst starkIm Jahr 2026 trugen Krankenhäuser und Kliniken 48,19 % zum Umsatz des Geräts bei, was ihre etablierten Protokolle in Notaufnahmen und Intensivstationen widerspiegelt, die Kleinvolumen-Jet-Vernebler für eine schnelle Bronchodilatation priorisieren. Beschaffungsentscheidungen werden durch Anschaffungskosten und die Kompatibilität mit wandmontierten Sauerstoffanschlüssen beeinflusst, was Jet-Vernebler trotz längerer Behandlungsdauern als erste Wahl festigt. Die Branche profitiert auch von wiederkehrenden Großbestellungen für Einwegsets, die mit aktualisierten Infektionskontrollstandards übereinstimmen. Die häusliche Gesundheitsversorgung verzeichnet ein erhebliches Wachstum, mit einer bis 2032 prognostizierten CAGR von 9,22 %. Diese Expansion wird durch Erstattungsaktualisierungen angetrieben, insbesondere in den USA und China, die die finanzielle Belastung durch Kompressorplattformen reduziert haben.
Geografische Analyse
Markt für Jet-Vernebler in Nordamerika
Im Jahr 2026 entfielen 38,19 % des Umsatzes auf Nordamerika, unterstützt durch die Medicare-Teil-B-Abdeckung und eine weit verbreitete Einführung von Kleinvolumen-Jet-Protokollen in Notaufnahmen. Da etwa 16 Millionen US-amerikanische Erwachsene von COPD betroffen sind, besteht eine konstante Nachfrage nach Bronchodilatator-Sets. Krankenhauskonsolidierungen und ein Wandel hin zu wertorientierten Vergütungsmodellen begrenzen jedoch das Volumenwachstum, da Anbieter zunehmend auf Präventivversorgung setzen, um Wiederaufnahmen zu reduzieren. Während Kanada teilweise Erstattungen für Kompressorplattformen anbietet, priorisieren seine provinziellen Arzneimittellisten generisches Albuterol zur Kostenkontrolle. Dieser Fokus schränkt die Einführung von Premium-Antibiotika-Gerätebündeln ein. In Mexiko bietet das Instituto Mexicano del Seguro Social zwar eine Abdeckung für chronische Atemwegserkrankungen, jedoch bleibt ein erheblicher Anteil von 40 % der Bevölkerung unversichert, was eine breitere Marktdurchdringung behindert.
Markt für Jet-Vernebler im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, mit einer bis 2032 prognostizierten CAGR von 9,41 %. Dieses Wachstum wird in erster Linie durch den Ausbau öffentlicher Versicherungssysteme in China und Indien angetrieben, die den Zugang zu Medizinprodukten verbessern. Chinas Initiative „Gesundes China 2030” erweitert die Erstattungen, und Pilotprogramme in indischen Städten der zweiten Kategorie leiten erhebliche Patientenvolumina von stationären Einrichtungen in die häusliche Pflege um. Darüber hinaus verschärfen Luftqualitätsprobleme in Großstädten den Krankheitsschweregrad, was zu einer erhöhten Verschreibung von vernebelten Notfalltherapien führt. Japans alternde Bevölkerung sorgt für eine stabile Nachfrage, obwohl strenge Preiskontrollen die Gewinnmargen begrenzen. Unterdessen treiben eine universelle Absicherung und eine steigende Prävalenz von Asthma in städtischen Gebieten ein moderates Wachstum in Südkorea und Australien an. Im Gegensatz dazu sind Länder wie Indonesien, Thailand und Vietnam sehr preissensibel und bevorzugen Kompressoren der Einstiegsklasse sowie Einwegkreisläufe.
Markt für Jet-Vernebler in Europa
Die Marktdynamik in Europa ist vielfältig. Angesichts strengerer Fristen der Medizinprodukteverordnung, die für Mai 2024 festgelegt wurden, waren viele kleine Hersteller gezwungen, nicht rezertifizierte Artikelnummern zurückzuziehen, was zu einer Verringerung der Produktvielfalt und einer Verlangsamung bei Ersatzanschaffungen geführt hat.
Wettbewerbslandschaft
Der Markt für Jet-Vernebler ist mäßig konzentriert, wobei die fünf größten Anbieter – PARI, OMRON, Philips Respironics, Drive DeVilbiss und Medline – zusammen etwa 50 % des globalen Umsatzes ausmachen. Diese Unternehmen erreichen dies durch proprietäre Arzneimittel-Gerät-Paarungen und umfangreiche multinationale Vertriebsnetze. PARI nutzt seine eFlow- und LC Plus-Plattformen und integriert sie in Antibiotika-Kennzeichnungen. Philips Respironics steigert den Umsatz durch die Bündelung seiner Produkte mit häuslichen Sauerstoffkonzentratoren. Bis 2025 hatte OMRON über 50 Millionen Vernebler-Lieferungen überschritten und damit seine Markenpräsenz in Apotheken sowie im Online- und Offline-Einzelhandel gestärkt.
Regionale Akteure wie Yuwell, Rossmax und Microlife gewinnen Marktanteile in den Regionen Asien-Pazifik und Lateinamerika. Sie erreichen dies durch kosteneffiziente Fertigungsanlagen und gebündelte Pakete mit Sauerstoffkonzentratoren. In einer strategischen Initiative ging Yuwell im Januar 2025 eine Eigenkapitalpartnerschaft im Wert von USD 27,2 Millionen mit Inogen ein und erweiterte damit seinen globalen Fußabdruck und seine Forschungs- und Entwicklungskapazitäten. Gleichzeitig zielen Start-ups auf Nischensegmente ab: AeroRx Therapeutics entwickelt AERO-007, ein vernebeltes LABA/LAMA für COPD. Das Unternehmen beabsichtigt, diese Formulierung mit einem atemgesteuerten Jet zu kombinieren und sie als Erstlinien-Erhaltungstherapie zu positionieren.
Marktführer für Jet-Vernebler
-
Drive DeVilbiss Healthcare Inc.
-
OMRON Healthcare, Inc.
-
PARI Respiratory Equipment, Inc.
-
Koninklijke Philips N.V.
-
GE Healthcare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jet-Vernebler-Markt Unternehmen in diesem Bericht
- 3A Health Care S.r.l
- Allied Healthcare Products (Schuco)
- Besco Medical Co., Ltd.
- Beurer
- Bremed Ltd.
- CA-MI S.r.l.
- Drive DeVilbiss Healthcare Inc.
- Flaem Nuova S.p.A.
- GE Healthcare
- Koninklijke Philips
- Medline Industries
- Microlife
- Monaghan Medical
- OMRON Healthcare, Inc.
- PARI GmbH / PARI Respiratory Equipment, Inc.
- Rossmax
- SunMed (Salter Labs)
- Teleflex Incorporated (Hudson RCI)
- Trudell Medical International
- Yuwell (Jiangsu Yuyue)
Neueste Industrielle Entwicklungen in Jet-Vernebler-Markt
- Dezember 2025: PARI erhielt ein europäisches Patent für MOLBREEVI, das seine eFlow-Membranplattform mit einem inhalierten Antibiotikum zur chronischen Pseudomonas-Behandlung bei Patienten mit Zystischer Fibrose kombiniert.
- Oktober 2025: AeroRx Therapeutics schloss eine Series-A-Finanzierungsrunde über USD 21 Millionen ab, angeführt von Avalon BioVentures, zur Finanzierung von Spätphasenstudien des inhalierten AERO-007, der ersten vernebelten LABA/LAMA-Kombination in der Entwicklung für die COPD-Erhaltungstherapie.
- Januar 2025: Yuwell erhielt eine Investition von USD 27,2 Millionen von Inogen und bildete eine strategische Allianz zur gemeinsamen Entwicklung tragbarer Sauerstoffkonzentratoren und Vernebler für die Markteinführung in Nordamerika und Europa.
Berichtsumfang des globalen Markts für Jet-Vernebler
Gemäß dem Berichtsumfang ist ein Jet-Vernebler ein medizinisches Arzneimittelverabreichungsgerät, das Druckgas verwendet, um flüssige Medikamente in einen feinen Nebel oder ein Aerosol umzuwandeln, den ein Patient leicht direkt in seine Lungen einatmen kann.
Der Markt für Jet-Vernebler ist nach Typ, Anwendung, Endnutzer und Geografie segmentiert. Nach Typ umfasst der Markt atemgesteuerte (BAN), atemunterstützte (BE) und belüftete/kontinuierliche Ausgangs-Vernebler. Nach Anwendung ist er in Asthma, COPD, Zystische Fibrose und andere Atemwegserkrankungen (z. B. Bronchiolitis, Bronchiektasen) segmentiert. Nach Endnutzer umfasst der Markt Krankenhäuser & Kliniken, häusliche Gesundheitsversorgung sowie ambulante, Notfall- und Notaufnahmezentren. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Atemgesteuert (BAN) |
| Atemunterstützt (BE) |
| Belüftet/kontinuierlicher Ausstoß |
| Asthma |
| COPD |
| Zystische Fibrose |
| Andere Atemwegserkrankungen (z. B. Bronchiolitis, Bronchiektasen) |
| Krankenhäuser und Kliniken |
| Häusliche Gesundheitsversorgung |
| Ambulante/Notfall-/Notaufnahmezentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Jet-Vernebler-Typ | Atemgesteuert (BAN) | |
| Atemunterstützt (BE) | ||
| Belüftet/kontinuierlicher Ausstoß | ||
| Nach Anwendung | Asthma | |
| COPD | ||
| Zystische Fibrose | ||
| Andere Atemwegserkrankungen (z. B. Bronchiolitis, Bronchiektasen) | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Häusliche Gesundheitsversorgung | ||
| Ambulante/Notfall-/Notaufnahmezentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Jet-Vernebler-Markt bis 2032 sein?
Es wird prognostiziert, dass er bis 2032 einen Wert von 1,10 Milliarden USD erreicht und von 2027 bis 2032 mit einer CAGR von 7,79 % wächst.
Welcher Produkttyp hat den größten Umsatzanteil?
Atemzuggesteuerte Systeme führten im Jahr 2026 mit einem Marktanteil von 42,15 % im Jet-Vernebler-Markt.
Welches Segment wächst am schnellsten?
Belüftete oder Dauerstrom-Jet-Vernebler werden voraussichtlich bis 2032 eine CAGR von 9,14 % erzielen.
Welche Endnutzerumgebung verzeichnet die schnellste Einführung?
Die häusliche Gesundheitsversorgung wächst mit einer CAGR von 9,22 %, da Medicare und asiatische öffentliche Versicherer die Deckung ausweiten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum wird voraussichtlich eine CAGR von 9,41 % verzeichnen, dank der Erstattungsreformen in China und Indien.
Wie konzentriert ist der Wettbewerb?
Die fünf größten Anbieter kontrollieren etwa die Hälfte des Umsatzes, was auf eine mäßige Konzentration hindeutet.