
Größe und Marktanteil des japanischen Marktes für mobile Zahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
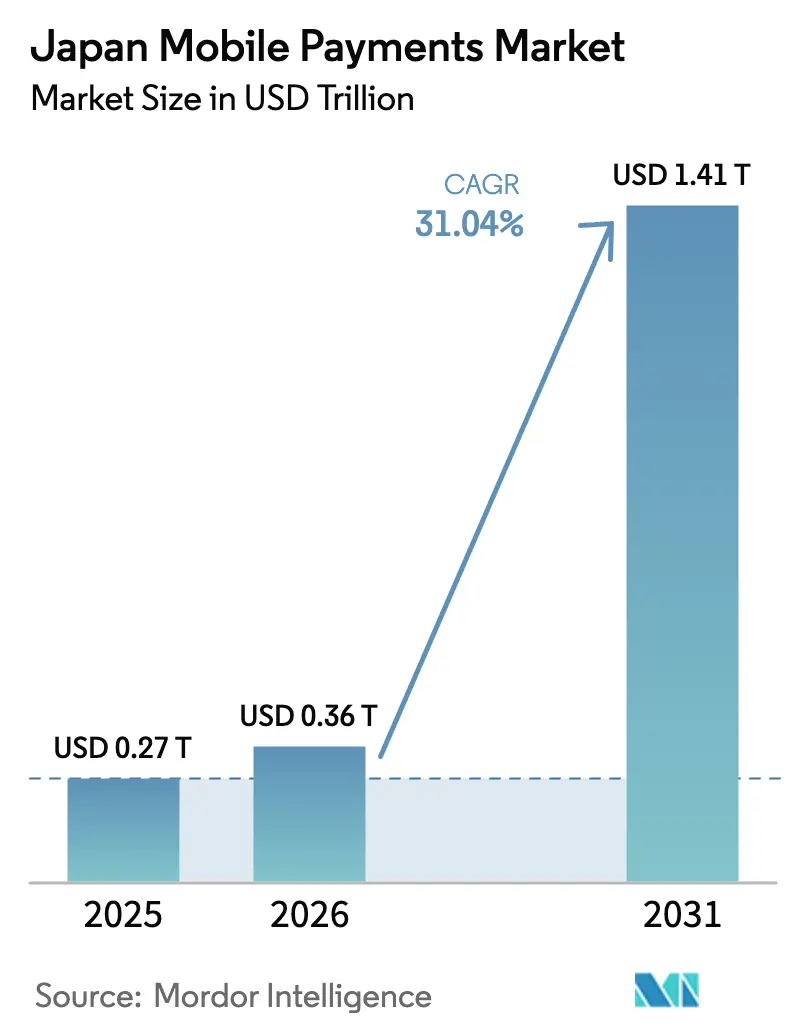
| Marktgröße im Basisjahr (2025) | 0.27 Billionen US-Dollar |
| Marktgröße (2026) | 0.36 Billionen US-Dollar |
| Marktgröße (2031) | 1.41 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 31.04 % |
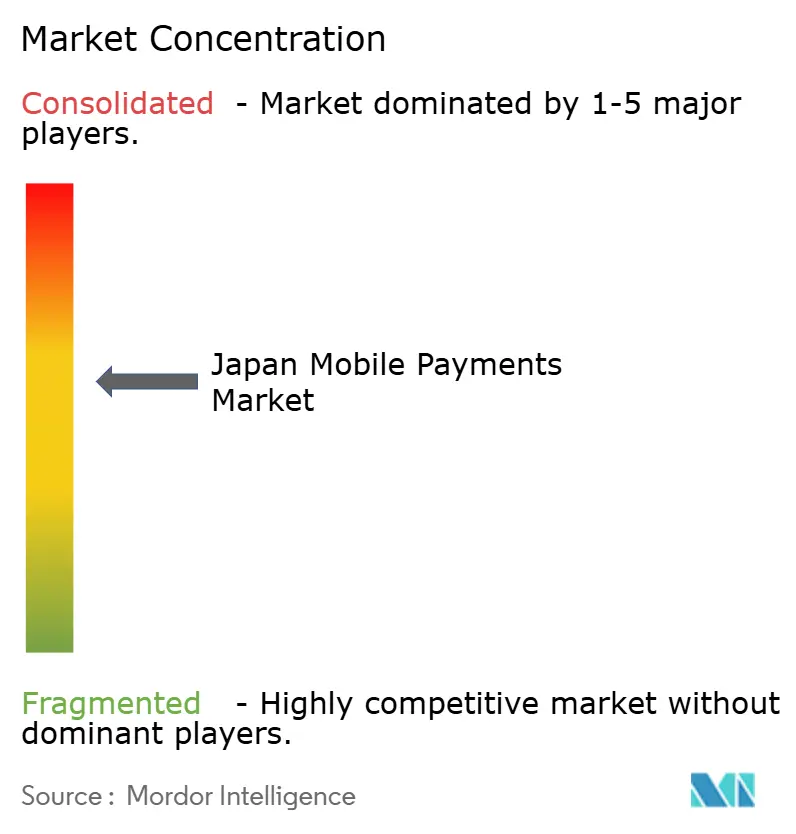
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Marktes für mobile Zahlungen von Mordor Intelligence
Die Größe des japanischen Marktes für mobile Zahlungen belief sich im Jahr 2026 auf USD 0,36 Billionen und wird bis 2031 voraussichtlich USD 1,41 Billionen erreichen, was einer CAGR von 31,04 % entspricht. Die Expansion steht im Einklang mit der Bargeldlosen Vision der Regierung, die bis 2030 eine bargeldlose Quote von 80 % anstrebt, ausgehend von 42,8 % im Jahr 2024. Die Einführung mobiler Geldbörsen, die rasche Durchdringung des E-Commerce und die durch 5G ermöglichte Allgegenwart von Smartphones bilden die Grundlage für diesen strukturellen Wandel hin zu digitalen Transaktionen. Echtzeit-Abwicklungen, angeführt von der inländischen Bankübertragungsinfrastruktur und aufkommenden Echtzeit-Zahlungsschienen sowie der Bewegung hin zu einem digitalen Yen, verkürzen die Abwicklungszeiten weiter, während die Erholung des Einreise-Tourismus neue Volumina im Einzel- und Gastgewerbe sowie im Transportbereich generiert. Die Wettbewerbsdynamik bleibt fließend, da telekommunikationsgestützte Geldbörsen, E-Commerce-Ökosysteme und Zahlungs-Gateways darum wetteifern, Japans verbleibende bargeldabhängige Segmente zu konvertieren.
Wichtigste Erkenntnisse des Berichts
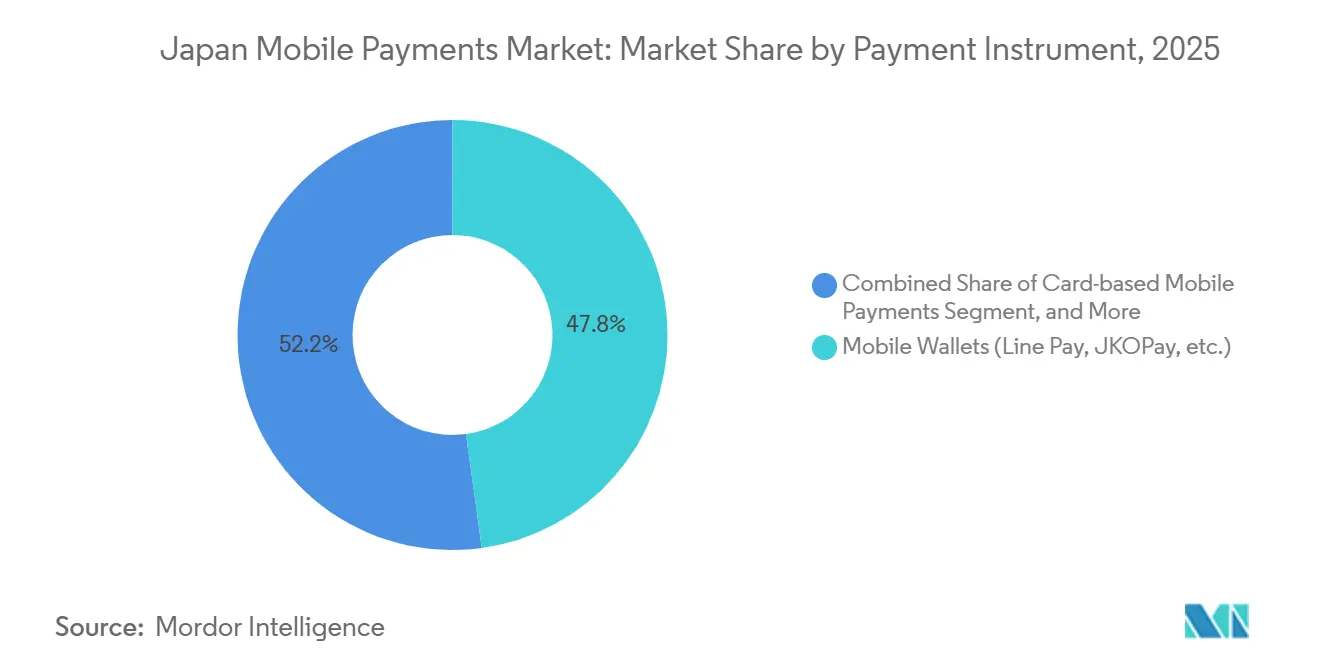
- Nach Zahlungsinstrument sicherten sich mobile Geldbörsen im Jahr 2025 einen Anteil von 47,83 % am Zahlungsinstrumentvolumen, während Echtzeit-Überweisungen bis 2031 voraussichtlich mit einer CAGR von 31,76 % wachsen werden.
- Nach Transaktionskanal entfielen im Jahr 2025 47,83 % des Transaktionsvolumens auf E-Commerce-Kanäle, während grenzüberschreitende Zahlungen und Touristenzahlungen bis 2031 voraussichtlich mit einer CAGR von 31,83 % wachsen werden.
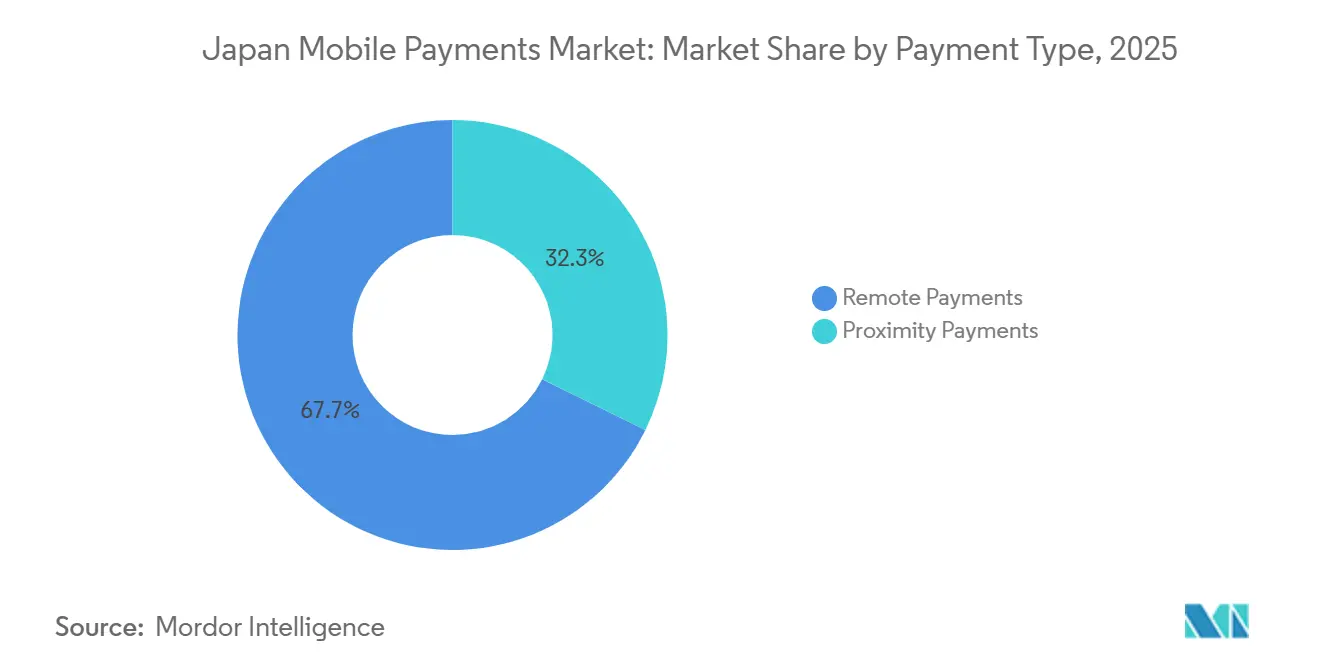
- Nach Zahlungsart entfielen im Jahr 2025 67,72 % der Transaktionsarten auf Remote-Zahlungen, die bis 2031 voraussichtlich mit einer CAGR von 32,03 % wachsen werden.
- Nach Endnutzerbranche hielt der Einzel- und Konsumgüterhandel im Jahr 2025 einen Anteil von 34,72 % am Umsatz der Endnutzerbranche, während Gastgewerbe und Tourismus mit einer CAGR von 31,98 % bis 2031 die schnellste Wachstumskurve aufweisen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Markt für mobile Zahlungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Bargeldlose Vision der Regierung: 80 %-Ziel bis 2030 | +8.2% | National – Tokio, Osaka, Nagoya | Mittelfristig (2–4 Jahre) |
| Boom im E-Commerce und M-Commerce | +7.5% | National – städtische Gebiete und Logistikzentren | Kurzfristig (≤2 Jahre) |
| Bundesweite QR-Code-Anreize für kleine und mittlere Unternehmen | +5.8% | National – regionale Städte, ländliche Cluster | Mittelfristig (2–4 Jahre) |
| Hohe Smartphone- und 5G-Durchdringung | +4.9% | National – 5G-Korridore | Langfristig (≥4 Jahre) |
| Integrationswege für den Digitalen-Yen-Piloten | +2.6% | National – Finanzbezirke | Langfristig (≥4 Jahre) |
| Digitalisierung der Gehaltsabrechnung nach der Revision des Arbeitsgesetzes | +2.0% | National – Großunternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bargeldlose Vision der Regierung: 80 %-Ziel bis 2030
Das Ministerium für Wirtschaft, Handel und Industrie hat das nationale Ziel für die bargeldlose Quote auf 80 % bis 2030 angehoben, nachdem die 40 %-Marke zwei Jahre früher als geplant überschritten wurde. Subventionen decken nun bis zu zwei Drittel der Terminalkosten für kleine und mittlere Unternehmen – ein entscheidender Anreiz für fast 60 % der Händler, die bis 2024 noch ausschließlich Bargeld akzeptierten. Kreditkarten generieren nach wie vor den größten Teil des digitalen Umsatzes, doch QR-Zahlungen haben bereits einen zweistelligen Marktanteil erreicht, was einen generationellen Wandel hin zu smartphonezentrierten Transaktionen widerspiegelt. Bargeldlose Quoten von über 50 % in städtischen Gebieten unterstreichen die Dynamik in Tokio, Osaka und Nagoya, während ländliche Präfekturen zurückliegen und damit Expansionspotenzial für Geldbörsenanbieter schaffen. Die JPQR-Standardisierung zielt darauf ab, Codes über acht asiatische Netzwerke rechtzeitig zur Expo 2025 zu vereinheitlichen und damit eine wesentliche Interoperabilitätshürde zu beseitigen.[1]Ministerium für Wirtschaft, Handel und Industrie, "Förderung bargeldloser Zahlungen," meti.go.jp
Boom im E-Commerce und M-Commerce im Einzel- und Dienstleistungssektor
Japans E-Commerce-Sektor erreichte im Jahr 2024 USD 112,9 Milliarden, wobei der mobile Handel bereits mehr als die Hälfte des gesamten Online-Umsatzes ausmachte. Ökosystem-Marktführer wie Rakuten verbinden nahtlos Einkauf, Zahlung, Kredit und Kundenbindung, was zu einer höheren Wiederkauffrequenz und weniger Reibungsverlusten beim Bezahlvorgang führt. Peer-to-Peer-Plattformen wie Mercari integrieren Merpay, um Zahlungen nativ in den Browsing-Ablauf einzubetten und Konversionsgewinne von 15 %–20 % gegenüber dem Desktop zu erzielen. Mobile-First-Design hat breite Anziehungskraft in den Bereichen Mode, Elektronik und Essenslieferung, während einreisende Käufer UnionPay und Alipay Plus nutzen, um die Grenzen zwischen inländischen und internationalen Transaktionen zu verwischen.
Bundesweite QR-Code-Akzeptanzanreize für kleine und mittlere Unternehmen
Acquirer-Gebühren von 2 %–4 % und Legacy-Hardware-Kosten zwischen USD 500 und USD 2.000 haben kleinere Händler lange abgeschreckt. Das Subventionsprogramm der Regierung reduziert die Investitionskosten, während PayPays kostenlose QR-Aufkleber und Cashback-Aktionen während der Kampagnen effektiv Nettogebühren von unter 1,5 % erzielen. JPQR ermöglicht es Geschäften nun, einen einzigen Code anzuzeigen, der bei PayPay, Rakuten Pay, d-Barai, au PAY und regionalen Bankgeldbörsen funktioniert, was den Integrationsaufwand reduziert. Die Akzeptanz im ländlichen Raum, die einst 18–24 Monate hinter den städtischen Zentren zurücklag, beschleunigt sich, da lokale Banken Schulungen und Anreize mitfinanzieren. Diese Konvergenz verringert Japans digitale Kluft und treibt gleichzeitig das Volumen im japanischen Markt für mobile Zahlungen an.
Hohe Smartphone- und 5G-Durchdringung ermöglicht die Einführung von Geldbörsen
Smartphone-Verbindungen erreichten im Jahr 2025 194 Millionen, was 157 % der Bevölkerung entspricht, und 5G deckt bereits 37 % der Einwohner ab. Niedriglatenz-Netzwerke unterstützen sofortige Bestätigungen, Augmented-Reality-Coupons und biometrische Prüfungen, die die Kassierzeiten im Vergleich zu physischen Karten fast halbieren. Telekommunikationsgeldbörsen nutzen die Carrier-Abrechnung zur Vorauthentifizierung von Nutzern und zur Kreditvergabe über Telefonrechnungen, wodurch herkömmliche Bonitätsprüfungshürden für Studenten und Gig-Worker umgangen werden. Apple Pay und Google Pay dominieren Premium-Geräte, doch inländische Geldbörsen halten Massenmarkt-Android-Positionen, was die Mobile Payment Alliance dazu veranlasst, eine tiefere Interoperabilität für nahtlose Erlebnisse anzustreben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Veraltete POS-Hardware bei kleinen und mittleren Unternehmen und hohe Gebühren | -3.8% | National – ländliche und vorstädtische Cluster | Kurzfristig (≤2 Jahre) |
| Fragmentiertes Geldbörsen-Ökosystem | -2.9% | National – Einzelhandel mit mehreren Marken | Mittelfristig (2–4 Jahre) |
| Cyberbetrug und Rückbuchungen bei Kartenzahlungen ohne physische Karte | -1.7% | National – E-Commerce, Peer-to-Peer | Kurzfristig (≤2 Jahre) |
| Langsame grenzüberschreitende QR-Interoperabilität | -1.2% | China, Südkorea, Taiwan, ASEAN-Korridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Veraltete POS-Hardware bei kleinen und mittleren Unternehmen und hohe Acquirer-Gebühren
Etwa 60 % der kleinen Händler verwenden noch veraltete Terminals oder akzeptieren ausschließlich Bargeld, da sie Gebühren scheuen, die ohnehin knappe Margen weiter schmälern. Selbst mit Subventionen schrecken verbleibende Hardware-Kosten und Wartungsaufwand Betreiber an umsatzschwachen ländlichen Standorten ab. Geldbörsenanbieter reagieren mit kostenlosen QR-Aufklebern und periodischen Gebührenbefreiungen, doch solche Aktionen benötigen Quersubventionen aus städtischen Ausgaben, um rentabel zu bleiben. Das daraus resultierende zweigeteilte Ökosystem verlangsamt die bundesweite Allgegenwart im japanischen Markt für mobile Zahlungen.
Fragmentiertes Geldbörsen-Ökosystem verwirrt Nutzer und Händler
PayPay, Rakuten Pay, d-Barai, au PAY, Merpay und zahlreiche regionale Geldbörsen setzen jeweils auf proprietäre Codes, Treueprogramme und Aktionen. Geschäfte, die mit bis zu acht Aufklebern jonglieren, sehen sich mit operativem Durcheinander konfrontiert, und integrierte Multi-Geldbörsen-Terminals verursachen Vorabkosten von USD 1.000–1.500. Die JPQR-Konsolidierung erreichte bis 2024 nur 15.000 Geschäfte, weit entfernt vom Ziel von 100.000, da jeder Anbieter zögert, seine Markendifferenzierung aufzugeben. Der Rückzug von LINE Pay im Jahr 2025 signalisiert eine unvermeidliche Marktbereinigung, doch die Netzwerkeffekt-Skalierung ist noch in einiger Entfernung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsinstrument: Geldbörsenanteil als Anker, während Echtzeit-Überweisungen beschleunigen
Geldbörsen hielten im Jahr 2025 47,83 % des Zahlungsinstrumentvolumens im japanischen Markt für mobile Zahlungen. PayPay allein verarbeitete im Geschäftsjahr 2024 7,8 Milliarden Transaktionen im Wert von JPY 12,5 Billionen (USD 83,3 Milliarden) und nutzte dabei Telekommunikationsunterstützung und Cashback-Anreize, um 70 Millionen Nutzer zu erreichen. Rakuten Pay wandelt Ökosystem-Punkte in Zahlungsmittel um und belegt seit drei Jahren in Zufriedenheitsumfragen den ersten Platz, während d-Barai und au PAY die Carrier-Abrechnung nutzen, um Mikrokredite zu vergeben. Trotz dieses Vorsprungs wird für Echtzeit-Überweisungen eine CAGR von 31,76 % prognostiziert, gestützt durch Upgrades der Abrechnungsinfrastruktur der Bank of Japan und eine bevorstehende Entscheidung zum digitalen Yen. Die Größe des japanischen Marktes für mobile Zahlungen, die mit Echtzeit-Schienen verbunden ist, wächst daher schneller als jede andere Instrumentenkategorie. Interbank-APIs und Yen-gedeckte Stablecoin-Piloten großer Banken zeigen einen Weg hin zu programmierbarem Geld auf, das Legacy-Kartennetzwerke umgehen könnte.
Die Kartentokenisierung über Apple Pay und Google Pay hält Premium-iOS- und Android-Nutzer in Nahfeldkommunikations-Ökosystemen, doch diese Segmente bleiben kleiner als QR-gesteuerte Geldbörsen. Die Carrier-Abrechnung unterstützt Nischenkäufe digitaler Inhalte und Prepaid-Aufladungen, ist jedoch regulatorischen Grenzen bei der Kreditexposition ausgesetzt. Inzwischen erhöhen die im Jahr 2024 eingeführten Anforderungen des Payment Card Industry Data Security Standard die Compliance-Kosten und drängen kleinere Emittenten zu Gateway-Partnerschaften. Diese Faktoren halten Geldbörsen insgesamt als Anker, bereiten aber die Bühne für Echtzeit- und Zentralbank-Digitalwährungs-Lösungen, um innerhalb der japanischen Branche für mobile Zahlungen schrittweise Marktanteile zu gewinnen.


Nach Transaktionskanal: E-Commerce stagniert, während grenzüberschreitende Volumina steigen
E-Commerce repräsentierte im Jahr 2025 47,83 % des gesamten Transaktionsvolumens, gestützt durch Ein-Klick-Geldbörsenintegrationen, die den Warenkorbabbruch um bis zu einem Fünftel reduzieren. Der Anteil des mobilen Handels von 58,2 % am Online-Umsatz unterstreicht die Vertrautheit der Verbraucher mit biometrischen Kassenvorgängen auf Mobilgeräten. Das höchste Wachstum liegt jedoch in grenzüberschreitenden und touristischen Kanälen mit einer CAGR von 31,83 %, ein Wandel, der den japanischen Markt für mobile Zahlungen neu gestalten wird. Die Besucherzahlen erholten sich im Jahr 2024 auf 36,87 Millionen und steuern auf das Ziel von 60 Millionen zu, was zusätzliche Ausgaben über Alipay Plus- und UnionPay-Netzwerke lenkt.
Transportintegriertes elektronisches Geld, nämlich Suica und PASMO, weitet die Akzeptanz im Geschäft über Bahnsteige hinaus aus und stärkt den hybriden digital-physischen Handel. Peer-to-Peer-Überweisungen steigen ebenfalls, angetrieben durch PayPays gebührenfreies Modell, was den Verbraucherwunsch nach sofortigen, bankfreien Überweisungen unterstreicht. Zusammen diversifizieren diese Trends die Einnahmequellen und erhöhen gleichzeitig den Wettbewerbsdruck auf statische E-Commerce-Kanäle im japanischen Markt für mobile Zahlungen.
Nach Zahlungsart: Remote-Transaktionen dominieren, während hybride Modelle entstehen
Remote-Transaktionen machten im Jahr 2025 67,72 % der Zahlungsaktivitäten aus, angetrieben durch robusten E-Commerce, Rechnungszahlungen und Peer-to-Peer-Anwendungsfälle. Die CAGR von 32,03 % des Segments signalisiert anhaltende Dynamik für die Größe des japanischen Marktes für mobile Zahlungen. Ein Anstieg des Betrugs bei Kartenzahlungen ohne physische Karte unterstrich jedoch die Notwendigkeit von 3D Secure Version 2.0, das nun falsche Genehmigungen um bis zu 40 % reduziert.
Proximity-Zahlungen bleiben weiterhin Anker im stationären Einzelhandel, im Gastgewerbe und im Transportbereich. Die Suica-Renaissance, die für Herbst 2026 geplant ist, soll QR-Funktionen für 155 Millionen Bahn-E-Geld-Nutzer hinzufügen und die Lücke zwischen Offline- und Online-Erlebnissen schließen. Da Geldbörsen Augmented-Reality-Angebote überlagern, schrumpft die Grenze zwischen Remote- und Proximity-Zahlungen, was den japanischen Markt für mobile Zahlungen in Richtung einheitlicher App-Architekturen lenkt, die beide Modi nahtlos verwalten.
Nach Endnutzerbranche: Gastgewerbe überholt Einzelhandel inmitten des Tourismus-Aufschwungs
Der Einzel- und Konsumgüterhandel erzielte im Jahr 2025 34,72 % der Ausgaben, gestützt durch Convenience-Store-Netzwerke, die Nanaco, WAON und universelle QR-Codes akzeptieren. Kaufhäuser verbinden Eigenmarken-E-Geld mit Loyalitätsanalysen, doch online-native Formate wachsen schneller, indem sie Zahlungen tief in die Browsing-Reise integrieren. Gastgewerbe und Tourismus, die voraussichtlich mit einer CAGR von 31,98 % wachsen werden, profitieren von sofortigen steuerfreien Rückerstattungen und Multi-Geldbörsen-Akzeptanz, die höherwertige Touristenkäufe erfasst. Diese Dynamik vergrößert den Marktanteil des japanischen Marktes für mobile Zahlungen im Bereich Hotels, Restaurants und Unterhaltung und übertrifft das traditionelle Einzelhandelswachstum.
Der Transport bleibt relevant über kontaktlose Nahverkehrskarten, die nun auf Einzelhandelskassen ausgeweitet werden, während Versorgungsunternehmen und Telekommunikation auf die Carrier-Abrechnung zur Bündelung von Haushaltszahlungen setzen. Gesundheitswesen und Bildung zeigen latente Nachfrage, warten jedoch auf klarere regulatorische Wege. Insgesamt unterstreichen die unterschiedlichen Entwicklungen in den verschiedenen Branchen, warum Geldbörsenanbieter ihre Angebote auf branchenspezifische Schmerzpunkte innerhalb der breiteren japanischen Branche für mobile Zahlungen zuschneiden.
Geografische Analyse
Tokio, Osaka und Nagoya machten im Jahr 2025 den größten Teil des Transaktionsvolumens aus, dank dichter Händlernetzwerke, hoher Smartphone-Nutzung und häufiger Werbekampagnen. Bargeldlose Quoten, die in diesen Städten die meisten anderen übertreffen, unterstreichen die rasche Akzeptanz, während ländliche Präfekturen wie Hokkaido und Kyushu aufgrund alternder Händlerbasen und langsamerer Breitbandeinführung eine erhebliche Lücke aufweisen. Regionalbanken haben sich im Jahr 2025 mit nationalen Geldbörsen zusammengeschlossen, um lokalisierte Anreize zu bieten, doch die ländliche Akzeptanz liegt immer noch bis zu 2 Jahre hinter der städtischen zurück. Das Erreichen des nationalen bargeldlosen Ziels hängt maßgeblich davon ab, diese digitale Kluft zu schließen.
Grenzüberschreitende Korridore mit China, Südkorea, Taiwan und ASEAN-Märkten gewinnen an Bedeutung, da die JPQR-Interoperabilität auf acht asiatische Netzwerke ausgeweitet wird. Alipay Plus verfügt über eine Akzeptanz an mehr als 1 Million japanischen Standorten, und UnionPay deckt 2 Millionen ab, wodurch die Bezirke Ginza, Dotonbori und Gion zu reibungslosen Touristenausgabezonen werden. Der Digitale-Yen-Pilot der Bank of Japan umfasst Echtzeit-Devisenhandel und deutet auf gebührenfreie grenzüberschreitende Möglichkeiten bis 2026 hin.[2]Bank of Japan, "Übersicht des Digitalen-Yen-Piloten," boj.or.jp
Vorstädtische Logistikzentren in Saitama, Chiba und Kanagawa verzeichneten im Jahr 2025 einen starken Anstieg des mobilen Handels, angetrieben durch Same-Day-Delivery-Modelle, die App-basierte Kassenvorgänge bevorzugen. Da die 5G-Abdeckung bis 2030 auf 92 % beschleunigt wird, werden Augmented-Reality-Aktionen und biometrische Sicherheit in Sekundärstädte migrieren und neue Knotenpunkte im japanischen Markt für mobile Zahlungen hinzufügen.
Regulatorisches Umfeld
Der mobile Zahlungsverkehr in Japan wird in erster Linie von der Financial Services Agency (FSA) im Rahmen des Payment Services Act (PSA) reguliert, wobei die damit verbundene Aufsicht über aufgeschobene Zahlungs-/Kreditstrukturen über Rahmenwerke erfolgt, die vom Ministry of Economy, Trade and Industry (METI) verwaltet werden. Ein wichtiger regulatorischer Schritt war das Act to Amend the Payment Services Act (Act No. 66 of 2025), das am 6. Juni 2025 erlassen wurde und Regeln für digitalisierte Zahlungsdienste einführte und klarstellte, einschließlich eines Rahmenwerks für Stablecoins als Electronic Payment Instruments, zusammen mit Präzisierungen für Geldtransfer- und verwandte Zahlungsdienste.
Im Jahr 2026 schritt die Umsetzung zügig voran. Das Kabinett genehmigte am 19. Mai 2026 die erforderlichen Regierungsverordnungen und Anordnungen des Cabinet Office, und die geänderten PSA-Bestimmungen traten am 13. Juni 2026 vollständig in Kraft. Dies umfasste Anforderungen an Stablecoin-Intermediäre sowie strengere Erwartungen an die AML/CFT-Compliance. Auch die Standardisierung der Interoperabilität prägt weiterhin das Betriebsumfeld, wobei die Payments Japan Association die JPQR-Spezifikationen (MPM und CPM) pflegt, um eine einheitliche QR-Akzeptanz über mobile Zahlungsanbieter hinweg zu unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des japanischen Marktes für mobile Zahlungen beginnt mit Finanzierungs- und Kontoschienen, einschließlich Banken und Interbanken-Überweisungsinfrastruktur, und führt dann über lizenzierte Zahlungsanbieter wie Funds Transfer Service Providers und Prepaid Payment Instrument Issuers. Es folgt die Akzeptanzermöglichung, bei der Acquirer, Payment-Gateways und POS-/QR-Akzeptanzwerkzeuge die Zahlungsinitiierung der Verbraucher mit der Händlerabwicklung verbinden. Über diesen Ebenen treiben Plattformbetreiber und Ökosysteme, einschließlich telekomgestützter Wallets und E-Commerce-Marktplätze, das Onboarding, die Kundenbindung und die Häufigkeit wiederkehrender Nutzung voran.
Händler aus Einzelhandel, Transport und Gastgewerbe sind über Gateway-APIs und Multi-Payment-Akzeptanzlösungen verbunden, die Wallets, Karten und alternative Methoden bündeln. Entlang der Kette beeinflussen Regulierung und Standards, wo Wert erfasst wird und wie Produkte gestaltet werden, insbesondere über den von der FSA verwalteten PSA und die mit METI verknüpften Raten-/Kreditregeln für gespeicherten Wert, BNPL, Überweisungen und stablecoin-gebundene Zahlungsangebote. Die größten Reibungspunkte liegen tendenziell auf der letzten Meile, wo fragmentierte QR-Netzwerke und eine weiterhin bargeldabhängige Akzeptanz bei kleineren Händlern die Integration verlangsamen. JPQR und Partnerschaften zwischen Wallets, Gateways und Finanzinstituten zielen darauf ab, den Integrationsaufwand zu verringern und die Interoperabilität über Kanäle hinweg zu verbessern, einschließlich grenzüberschreitender Zahlungsströme und Tourismusflüsse.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert. PayPay macht den größten Teil der QR-Zahlungen aus und erfasst ein Fünftel des gesamten bargeldlosen Volumens, doch kein einzelner Akteur dominiert jedes Instrument oder jeden Kanal. GMO Payment Gateway verarbeitet jährlich JPY 21 Billionen (USD 140 Milliarden) für 150.000 Händler und fungiert als neutrale Infrastruktur für mehrere Geldbörsen.[3]GMO Payment Gateway, "Corporate Fact Book 2025," gmo-pg.com Telekommunikationsgestützte Angebote nutzen Carrier-Abrechnungsdaten zur Vergabe von Mikrokrediten, während Rakuten durch ein Ökosystem-Prisma, das Einkauf, Banking und Wertpapiere verknüpft, Kundenbindung aufbaut.
Produkt-Roadmaps konzentrieren sich auf biometrische Authentifizierung, Augmented-Reality-Commerce und servergesteuerte Geldbörsen. JR Easts Suica-Renaissance veranschaulicht, wie Verkehrsunternehmen ihre umfangreichen Karteninhaber-Basen nutzen können, um über den Transit hinaus zu expandieren. Inzwischen haben große Banken im November 2025 Yen-gedeckte Stablecoins getestet, was die Bereitschaft signalisiert, in Segmente für programmierbares Geld einzutreten, wenn ein digitaler Yen offiziell Fahrt aufnimmt. Eine weitere Geldbörsenkonsolidierung ist wahrscheinlich, nach dem Rückzug von LINE Pay im Jahr 2025 und der Übernahme eines 40 %-Anteils an Binance Japan durch PayPay, ein Schritt, der den Kryptohandel in Mainstream-Verbrauchergeldbörsen integriert.
Das Compliance-Mandat des Payment Card Industry Data Security Standard der Finanzdienstleistungsaufsichtsbehörde, das im Jahr 2024 durchgesetzt wurde, hat die grundlegenden Sicherheitsanforderungen erhöht, doch anhaltende Betrugsschäden bei Kartenzahlungen ohne physische Karte von JPY 54,1 Milliarden (USD 360 Millionen) im Jahr 2024 unterstreichen die Notwendigkeit kontinuierlicher Investitionen in dreidimensionale sichere Authentifizierung und Verhaltensanalysen.
Marktführer in der japanischen Branche für mobile Zahlungen
GMO Payment Gateway Inc.
SB Payment Service Corp.
PayPay Corporation
Rakuten Payment, Inc.
LY Corporation (Line Pay)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der Vereinfachung der Händlerakzeptanz und der Verbesserung sicherheitsgetriebener Upgrades, während sich Japan von reinen Akzeptanzzahlen hin zu einer höheren Transaktionshäufigkeit verschiebt. Der überarbeitete Erfassungsansatz von METI, der im Rahmen seines am 31. März 2026 veröffentlichten Domestic Index eine bargeldlose Quote von 58,0% für 2025 auswies, legt mehr Gewicht auf alltägliche Ausgabenkategorien und Händlerabdeckung als allein auf die Gesamtdurchdringung. Dieser Rahmen schafft Raum für Anbieter, bargeldintensive KMU mit reibungsarmer QR-Akzeptanz und integrierten Tools wie Rechnungsstellung, Kundenbindung und Abstimmung zu gewinnen und zu binden.
Eine zweite Chance liegt in regulierten, digitalen Vermögenswerten nahestehenden Zahlungen und programmierbaren Abwicklungsanwendungsfällen im Zusammenhang mit der Inkraftsetzung des geänderten Payment Services Act am 13. Juni 2026. Diese Aktualisierung formalisiert Anforderungen an Electronic Payment Instruments und damit verbundene Intermediäre. Parallel dazu weitete die Bank of Japan im März 2026 ihre Experimente durch eine Sandbox aus, die Abwicklungen und Bankeinlagen unter Verwendung tokenisierter Zentralbankgeld-Punkte testet, was Produkt-Roadmaps prägt, die Wallets, Gateways und Händler mit schnelleren, stärker automatisierten Abwicklungs- und Treasury-Workflows verbinden. Dies ist besonders relevant für E-Commerce und grenzüberschreitend intensive Sektoren wie Gastgewerbe und Tourismus.
Aktuelle Branchenentwicklungen
- Juli 2026: GMO Payment Gateway führte einen Part-Time Job Recruitment and Retention Plan ein, der das Jobmedium Gigabaito mit PayPay Paycheck verbindet, um digitale Lohnzahlungen zu unterstützen. Der Plan verknüpft Zahlungen mit HR-Workflows und erweitert den mit mobilen Zahlungen verbundenen Nutzen über den Checkout hinaus, wodurch eine höhere Transaktionsbindung in arbeitsintensiven Händlersegmenten unterstützt wird.
- Juni 2025: GMO Payment Gateway fügte den BNPL-Dienst atokara seinem PG Multi-Payment Service in Zusammenarbeit mit Sumitomo Mitsui Card Company und GMO Payment Service hinzu. Dies erweiterte die Checkout-Optionen für Händler, die das Gateway nutzen, und stärkte Pay-later-Angebote innerhalb mobil gesteuerter E-Commerce-Abläufe.
- November 2024: GMO Payment Gateway aktualisierte sein PG Multi-Payment Service SDK, um PayPay-Zahlungen zu ermöglichen, ohne dass ein Wechsel zur PayPay-App erforderlich ist. Der optimierte In-App-Checkout reduziert die Zahlungsreibung für Händler und unterstützt eine höhere Konversion in mobilen Handelsabläufen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren den japanischen Markt für mobile Zahlungen als den Wert der Zahlungen, die auf einem mobilen Gerät initiiert und über eine anerkannte Zahlungsschiene abgeschlossen werden, wobei sowohl Verbraucher- als auch Händleranwendungsfälle in Japan erfasst und in USD für das genannte Jahr gemessen werden.
Umfangsausschlüsse: Wir schließen Barzahlungen und nicht zahlungsbezogene mobile Bankaktivitäten (wie Kontostandsabfragen) aus, die nicht zu einer Zahlungstransaktion führen.
Übersicht der Segmentierung
- Nach Zahlungsinstrument
- PromptPay / RTP-Überweisungen
- Mobile Geldbörsen (z. B. PayPay, Rakuten Pay, d-Barai)
- Kartenbasierte mobile Zahlungen
- Carrier-Abrechnung / Sonstige
- Nach Transaktionskanal
- POS im Geschäft
- E-Commerce
- P2P-Überweisungen
- Rechnungs- und Behördenzahlungen
- Grenzüberschreitend / Touristen
- Nach Zahlungsart
- Proximity-Zahlungen
- Remote-Zahlungen
- Nach Endnutzerbranche
- Einzel- und Konsumgüterhandel
- Transport und Mobilität
- Gastgewerbe und Tourismus
- Versorgungsunternehmen und Telekommunikation
- Gesundheitswesen und Bildung
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Festlegung klarer Grenzen dafür, was als mobile Zahlung in Japan gilt, und ordnet diese Grenzen dann Kanälen zu, in denen der Transaktionswert im Zeitverlauf konsistent verfolgt werden kann. Wir stützten uns auf öffentliche Zahlungsstatistiken und bargeldlose Updates aus Quellen wie der Bank of Japan, dem japanischen Ministry of Economy, Trade and Industry, dem japanischen Statistics Bureau sowie umfassenderen Zahlungsrahmenwerken der Bank for International Settlements.
Um die Schätzungen fundiert zu halten, prüften wir zudem Signale zum Zahlungsverhalten von Händlern und Verbrauchern aus Quellen wie Publikationen von Branchenverbänden, Offenlegungen von Kartensystemen und Acquirern, Unternehmensmeldungen und Investorenpräsentationen. An einigen Stellen nutzten wir kostenpflichtige Abonnements, die Unternehmensfinanzdaten, Nachrichten und Patentaktivitäten zusammenstellen, wobei wir sie nur zum Schließen von Lücken und zum Abgleich von Zeitachsen verwendeten, nicht zur Festlegung der endgültigen Marktsummen. Die hier aufgeführten Quellen sind beispielhaft, und es wurden zusätzliche öffentliche und proprietäre Referenzen zur Erhebung, Validierung und Klärung der Daten verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, wie der Transaktionswert über Nah- und Fernzahlungen hinweg fließt und wie sich der Instrumentenmix auf die implizierte durchschnittliche Ticketgröße auswirkt. Wir sprachen mit Stakeholdern aus den Bereichen Zahlungsakzeptanz, Wallet-Ökosysteme, Händlersektoren und ermöglichende Infrastruktur. Anschließend nutzten wir diese Eingaben, um Akzeptanzannahmen für wichtige städtische und regionale Nachfragezentren in Japan zu validieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 16% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 39% |
| Kleinere Akteure: 16% | Manager: 45% |
Marktgrößenbestimmung & Prognose
Unser Kernmodell verwendet einen Top-down-Ansatz, bei dem der nationale Wert bargeldloser Zahlungen, Kanalaufteilungen (In-Store-POS, E-Commerce, P2P, Rechnungs- und Regierungszahlungen) und Annahmen zum mobilen Anteil verwendet werden, um den Pool mobiler Zahlungen für Japan zu rekonstruieren. Wir bestätigen die Ergebnisse anhand selektiver Bottom-up-Näherungen, wie stichprobenartiger Prüfungen der Händlerakzeptanz und wallet-getriebener Volumensignale, um die Ergebnisse realistisch zu halten, wenn öffentliche Aufteilungen nicht vollständig sichtbar sind.
Zu den wichtigsten Eingaben beim Aufbau gehörten die Smartphone-Nutzung als praktischer Näherungswert für adressierbare Nutzer, die Ausweitung der Händlerakzeptanz für QR und kontaktloses Bezahlen, die Richtung der E-Commerce-Ausgaben, die Mixverschiebung zwischen Wallets, kartenbasierten mobilen Zahlungen und Konto-zu-Konto-Überweisungen sowie die erwartete Veränderung des durchschnittlichen Transaktionswerts, während die Nutzung von kleineren Alltagseinkäufen zu höherwertigen Kategorien übergeht. Für die Prognose stützten wir uns auf Szenarioanalysen, die durch Expertenmeinungen zu Akzeptanzgeschwindigkeit, Händleranreizen und regulierungsgetriebenen bargeldlosen Zielen unterstützt wurden, und die Variablen wurden vor Fertigstellung des Wachstumspfads einem Stresstest unterzogen. Wo Bottom-up-Prüfungen kanalbezogene Abdeckungslücken aufwiesen, wendeten wir konservative Bandbreiten an und engten diese nach Folgevalidierung mit Befragten ein.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass die endgültige Zahl nicht von einem einzelnen Datenstrom abhängt. Wir vergleichen modellierte Gesamtwerte mit unabhängigen Signalen wie dem Fortschritt des bargeldlosen Anteils, Kanalwachstum und Verschiebungen im Instrumentenmix, und wir untersuchen Ausreißer wie plötzliche Änderungen der durchschnittlichen Ticketgröße oder einen Kanal, der schneller wächst als der gesamte Ausgabenpool.
Vor der Freigabe durchlaufen Modell und Annahmen eine mehrstufige Analystenprüfung, und Experten werden erneut kontaktiert, wenn eine wichtige Eingabe außerhalb der erwarteten Grenzen liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Regeländerungen, großen Preisverschiebungen oder Stufenveränderungen bei der Akzeptanz. Unmittelbar vor der Lieferung führen wir einen letzten Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und bedeutende Marktbewegungen berücksichtigt sind.
Die Marktgröße für mobile Zahlungen in Japan von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für mobile Zahlungen in Japan unterscheiden sich häufig, da die einbezogenen Zahlungsinstrumente und Kanäle zwischen den Studien nicht einheitlich sind. Manche Zahlen stellen den Transaktionswert dar, während andere sich enger an Umsatzpools orientieren. Auch das Timing beeinflusst die Vergleichbarkeit, da die Währungsumrechnung zum Jahresende, das genau verwendete Basisjahr und die Entwicklung des durchschnittlichen Transaktionswerts einen großen USD-Gesamtwert verändern können.
Die Hauptursachen für Abweichungen liegen meist darin, ob Konto-zu-Konto-Überweisungen sowie Rechnungs- oder Regierungszahlungen mitgezählt werden und ob grenzüberschreitende und touristische Ausgaben in denselben Topf einbezogen werden. Ein weiterer häufiger Unterschied ist das Aktualisierungsverhalten, da neuere Veröffentlichungen bargeldloser Statistiken die letzten zwei Jahre wesentlich verändern können und dann in die Prognose einfließen. Mordor Intelligence verwendet in der Regel ein definiertes Währungsfenster, Validierungsprüfungen und ein endgültiges Stichtagsdatum, was im Vergleich zu Schätzungen, die auf älteren FX-Zeitpunkten oder einer vereinfachten Annahme zur Ticketgröße beruhen, zu einem abweichenden Wert für 2025 führen kann.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,27 Billionen USD (2025) | |
| Branchenverlag A | 1,73 Billionen USD (2024) | Diese Zahl scheint einen breiteren Transaktionswertpool zu verwenden, der angrenzende digitale Zahlungsströme einbeziehen kann, und wendet möglicherweise ein anderes FX-Umrechnungsfenster an, was den USD-Wert im Vergleich zu einer engeren, mobil-initiierten Definition erhöht. |
| Branchenportal B | 0,16 Billionen USD (2024) | Diese Schätzung liegt näher an einer Mobile-Money-Definition und kann kartenbasierte mobile Zahlungen an POS sowie höherwertigen Fernhandel unterzählen, was den Gesamtwert im Vergleich zu einem vollständigen Set mobiler Zahlungskanäle nach unten zieht. |
Die Tabelle zeigt, dass die Streuung größtenteils durch Umfangsentscheidungen (welche Instrumente und Kanäle als mobile Zahlungen behandelt werden) und dadurch erklärt wird, wie der Wert für ein bestimmtes Jahr in USD umgerechnet wird. Indem wir die Umfangsregeln explizit halten, die Entwicklung der Ticketgröße mit dem Kanalverhalten abgleichen und das Timing der Eingaben aufeinander abstimmen, gelangen wir zu einer praktikablen Zahl, die auf klare Stellhebel zurückgeführt und bei Veröffentlichung neuer Statistiken überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des japanischen Marktes für mobile Zahlungen?
Der Markt beläuft sich im Jahr 2026 auf USD 0,36 Billionen und wird bis 2031 voraussichtlich USD 1,41 Billionen erreichen.
Welches Zahlungsinstrument hat den größten Marktanteil?
Mobile Geldbörsen führen mit 47,83 % des Zahlungsinstrumentvolumens im Jahr 2025.
Welches Segment wächst bis 2031 am schnellsten?
Für Echtzeit-Zahlungsüberweisungen wird eine CAGR von 31,76 % prognostiziert.
Wie wird der Einreise-Tourismus die Zahlungsvolumina beeinflussen?
Grenzüberschreitende und touristische Kanäle werden voraussichtlich mit einer CAGR von 31,83 % wachsen, auf dem Weg zum Ziel der Regierung von 60 Millionen Besuchern.
Was hindert kleine Händler daran, bargeldlose Lösungen einzuführen?
Hohe Acquirer-Gebühren und veraltete Point-of-Sale-Hardware bleiben trotz Subventionsprogrammen die bedeutendsten Hindernisse.
Seite zuletzt aktualisiert am:



