
Größe und Marktanteil des japanischen Facility-Management-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
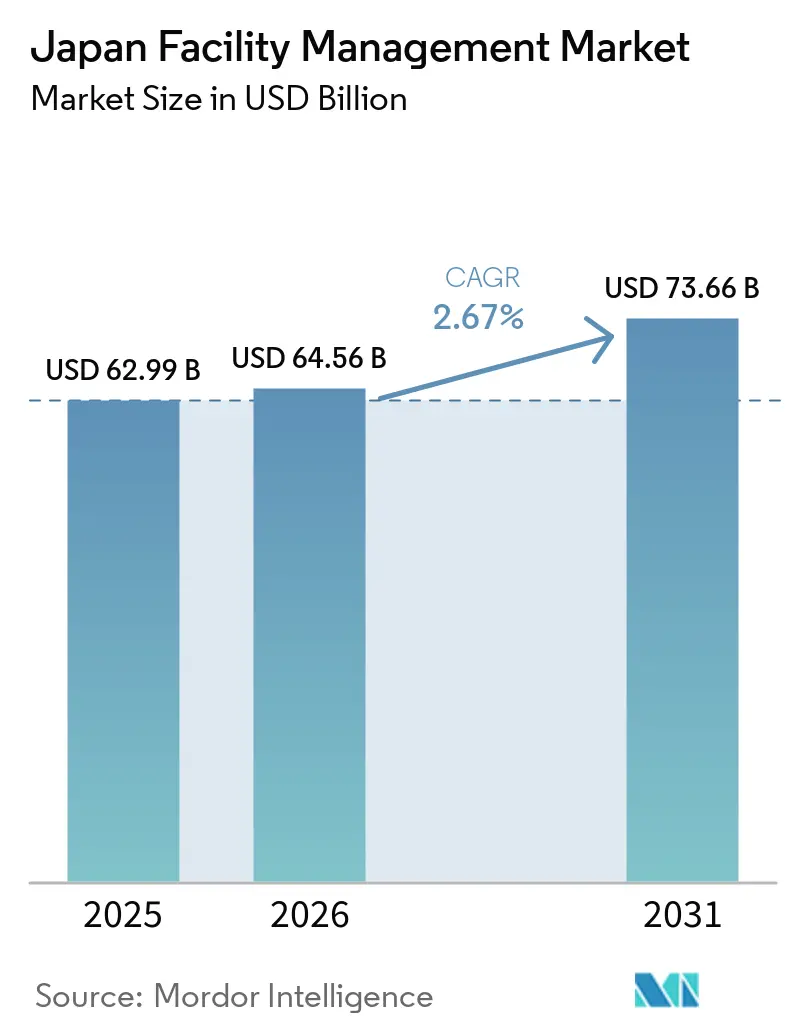
| Marktgröße im Basisjahr (2025) | 62.99 Milliarden US-Dollar |
| Marktgröße (2026) | 64.56 Milliarden US-Dollar |
| Marktgröße (2031) | 73.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.67 % |
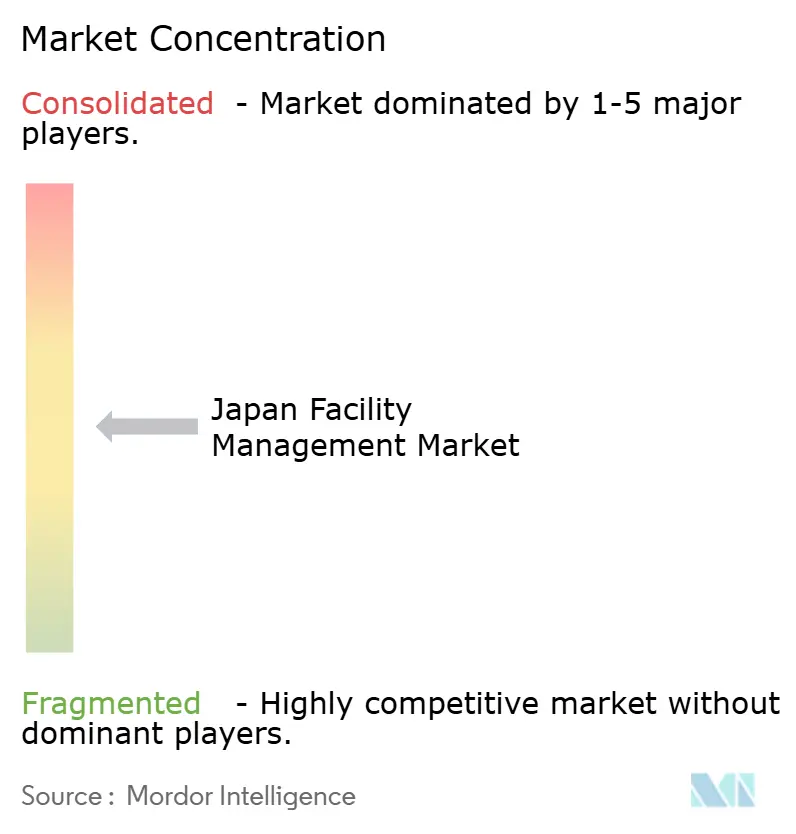
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Facility-Management-Markts durch Mordor Intelligence
Die Größe des Japan Facility-Management-Markts wurde im Jahr 2025 auf 62,99 Milliarden USD geschätzt und soll von 64,56 Milliarden USD im Jahr 2026 auf 73,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,67 % während des Prognosezeitraums (2026–2031). Eine reifende Nachfragebasis, anhaltender Arbeitskräftemangel und höhere Inputkosten verlangsamen das Umsatzwachstum, doch strukturelle Reformen treiben die Branche in Richtung technologiegestützter Serviceintegration, seismischer Nachrüstprogramme und obligatorischer Energieeffizienz-Upgrades. Technische Dienstleistungen behielten ihre Dominanz, doch weiche Dienstleistungen übertreffen den Gesamtmarkt, da Nutzer höhere Erwartungen an Annehmlichkeiten im Hotelstil, Wohlbefinden am Arbeitsplatz und datengesteuerte Qualitätskontrolle stellen. Ausgelagerte Verträge gewinnen weiter an Bedeutung, da Kunden operationelle Risiken übertragen, strengere ESG-Offenlegungsvorschriften einhalten und auf spezialisierte Fachkenntnisse zugreifen möchten, ohne Kapitalaufwand zu betreiben – insbesondere da die rekordverdächtige Inflation bei Baumaterialien von 32–35 % seit 2021 die internen Budgets belastet. Die Wettbewerbsintensität nimmt zu, da etablierte Anbieter konsolidieren, um ihre Skalierungsvorteile zu verteidigen, während technologieorientierte Neueinsteiger IoT-Sensoren, KI-gestützte Analysen und mobile Auftragsplattformen nutzen, um Vor-Ort-Besuche zu reduzieren und dem Arbeitskräftemangel entgegenzuwirken. Diese miteinander verflochtenen Kräfte halten den Japan Facility-Management-Markt auf einem bewussten, aber unverkennbar modernisierenden Kurs.
Wichtigste Erkenntnisse des Berichts
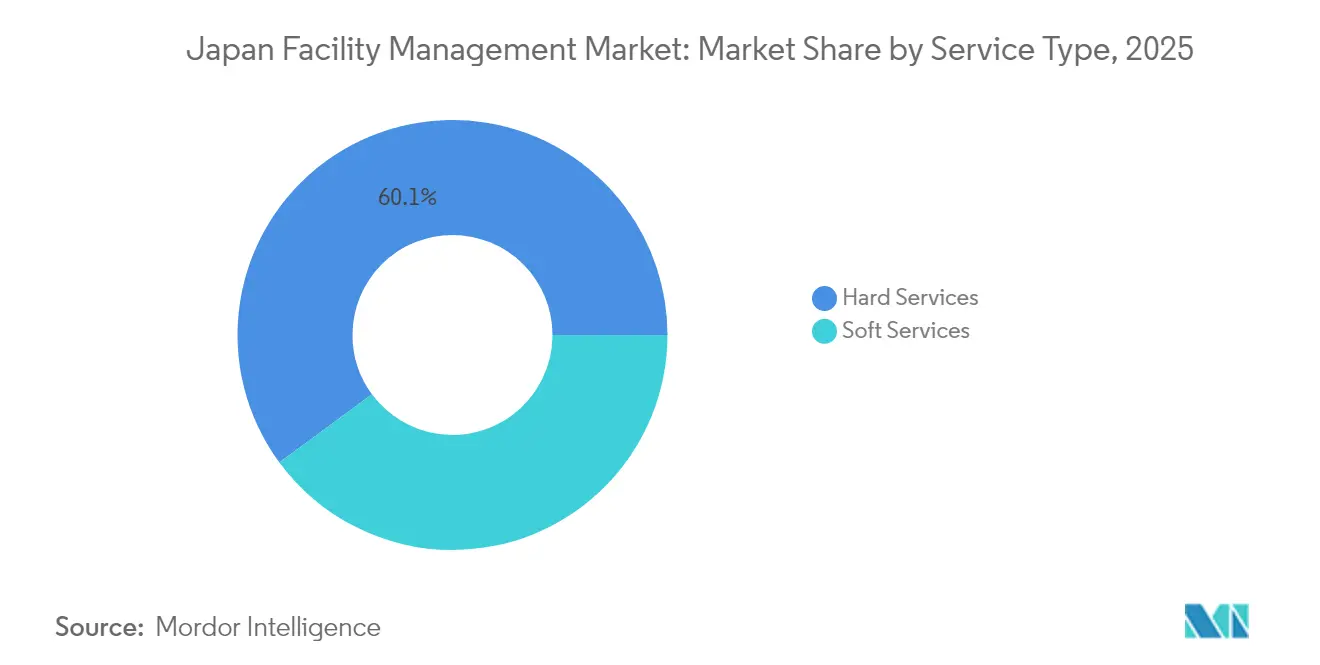
- Nach Dienstleistungsart entfielen im Jahr 2025 60,10 % des Marktanteils im Japan Facility-Management-Markt auf technische Dienstleistungen, während weiche Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 4,72 % wachsen werden.
- Nach Angebotsmodell hielt das ausgelagerte Segment im Jahr 2025 einen Anteil von 67,60 % am Japan Facility-Management-Markt und wächst bis 2031 mit einer CAGR von 4,12 %.
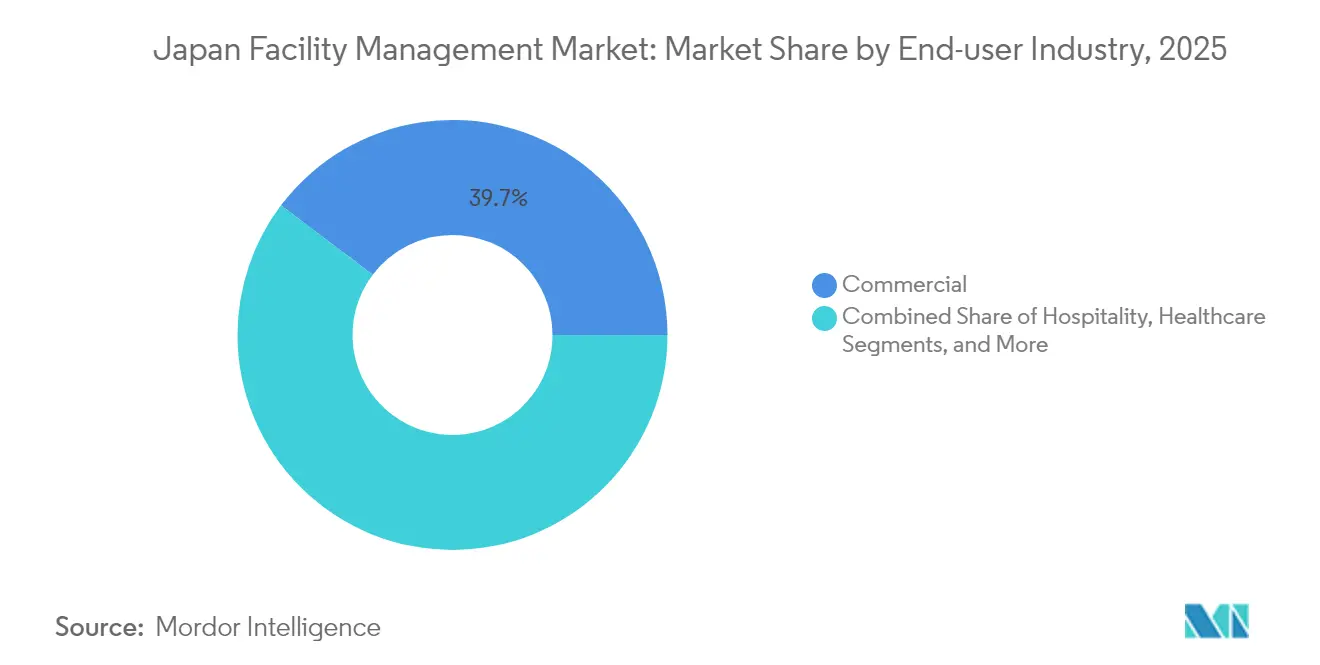
- Nach Endnutzerbranche führten gewerbliche Einrichtungen im Jahr 2025 mit einem Umsatzanteil von 39,70 %; Industrie- und Prozessstandorte verzeichnen das schnellste Wachstum mit einer CAGR von 4,63 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des japanischen Facility-Management-Markts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbanisierung und Bevölkerungswachstum in großen Ballungsräumen | +0.8% | Ballungsräume Tokio, Osaka, Nagoya | Mittelfristig (2–4 Jahre) |
| Rentabilitätsraten der wichtigsten FM-Akteure | +0.6% | National, konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Aktuelle Belegungsraten | +0.4% | Gewerbegebiete in Großstädten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Treiber spezifisch für Arbeits- und Sicherheitsstandards | +0.5% | Nationale Umsetzung | Langfristig (≥ 4 Jahre) |
| Wachstum der Fremdvergabe an integrierte FM-Verträge | +0.7% | National, frühzeitige Übernahme in der Region Tokio | Mittelfristig (2–4 Jahre) |
| Alternder Gebäudebestand treibt seismische und nachhaltige Nachrüstungen an | +0.9% | National, Priorität in erdbebengefährdeten Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierung und Bevölkerungswachstum in großen Ballungsräumen
Die rasche Konzentration auf Ballungsräume erhöht das Servicevolumen und die Komplexität auf dem japanischen Facility-Management-Markt, da die Landflucht Einwohner und Unternehmen nach Tokio, Osaka und Nagoya lenkt. Allein in Tokio überstiegen die Investitionen in gewerbliche Immobilien im Jahr 2025 JPY 4 Billionen, was Vermieter dazu veranlasst, den Bürobestand mit Smart-Building-Infrastruktur, Wellness-Annehmlichkeiten und flexiblen Grundrissen aufzuwerten, die die Anforderungen an Facility-Manager erhöhen. [1] Dichte Portfolios ermöglichen es Anbietern, standardisierte IoT-fähige Gebäudesysteme und KI-gestützte Tools für vorausschauende Instandhaltung in Clustern einzusetzen und dabei datengestützte Effizienzgewinne zu erzielen, während höhere Anforderungen der Nutzer erfüllt werden. Städtische Campusse werden so zu lebenden Laboren, in denen skalierbare, technologieorientierte Modelle vor einer breiteren Einführung verfeinert werden. Diese Dynamik beschleunigt wiederum die Konsolidierung, da Unternehmen eine kritische Masse anstreben, um Mehrstandort-Verträge zu bedienen und dabei steigende Compliance- und ESG-Berichtspflichten zu absorbieren. Insgesamt fügt das Ballungsraumwachstum der prognostizierten CAGR 0,8 Prozentpunkte hinzu und unterstreicht seine entscheidende Rolle bei der Stützung des japanischen Facility-Management-Markts.
Alternder Gebäudebestand treibt seismische und nachhaltige Nachrüstungen an
Rund 65 % des japanischen Bürobestands sind nun älter als 20 Jahre, was Eigentümer zu gleichzeitigen seismischen Verstärkungs- und Dekarbonisierungsprojekten drängt, um dem geänderten Gebäudeenergieeffizienzgesetz zu entsprechen und bis 2050 Netto-Null-Emissionen zu erreichen. [2] Facility-Management-Verträge bündeln zunehmend die langfristige Überwachung von Nachrüstungen, Energieleistungsüberwachung und Mieterbetreuung in integrierten Angeboten. Anbieter, die sowohl über bautechnisches Know-how als auch über Energieanalytik-Kompetenz verfügen, gewinnen mehrjährige Aufträge, um den Vermögenswert zu schützen und gleichzeitig die Betriebskontinuität sicherzustellen. Das Interesse der Auftraggeber an schlüsselfertiger Koordination – von der Designberatung über die Inbetriebnahme bis zur laufenden Leistungsüberprüfung – verstärkt die Rolle von Data-Governance und Fernüberwachung. Da sich diese Möglichkeiten erweitern, trägt der alternde Gebäudebestand den größten positiven Beitrag (+0,9 %) zur CAGR des japanischen Facility-Management-Markts bei.
Wachstum der Fremdvergabe an integrierte FM-Verträge
Integrierte FM-Vereinbarungen (IFM) verdrängen fragmentierte Einzeldienstleistungsverträge, da Nutzer einheitliche Serviceniveaus, einheitliche Berichterstattung und Kostentransparenz bevorzugen. Japan Kanzai Holdings kontrolliert beispielsweise 46 % der IFM-Aufträge für öffentliche Einrichtungen und demonstriert damit den durch Skaleneffekte geschaffenen Konsolidierungsspielraum. Kunden, die Risiken auf externe Partner übertragen, erhalten Zugang zu spezialisierten digitalen Plattformen für die Automatisierung von Arbeitsaufträgen, Energie-Benchmarking und Compliance-Dashboards. Anbieter profitieren von Routendichte-Effizienz und können Mitarbeiter übergreifend schulen, um akuten Arbeitskräftemangel zu mildern. IFM fügt der Sektor-CAGR somit 0,7 Prozentpunkte hinzu und hilft, die Margen angesichts steigender Lohnkosten zu stabilisieren.
Regulatorische Treiber spezifisch für Arbeits- und Sicherheitsstandards
Ein sich verschärfendes regulatorisches Netz – von obligatorischen Upgrades zur Zugänglichkeit von Arbeitsplätzen im Rahmen des Antidiskriminierungsgesetzes für Menschen mit Behinderungen (April 2024) bis hin zu strengeren IAQ-, Wassersicherheits- und Reinigungsprotokollen im Rahmen des Gebäudehygiene-Gesetzes – verändert die grundlegenden Servicebereiche. Größere Anbieter investieren in Compliance-Management-Systeme, Mitarbeiterzertifizierungsprogramme und digitale Prüfpfade, um Inspektionsanforderungen zu erfüllen und gleichzeitig den Verwaltungsaufwand zu begrenzen. Kleinere etablierte Anbieter, denen solche Ressourcen fehlen, riskieren Verdrängung oder Übernahme, da die regulatorische Komplexität sie zu kapitalintensiver Modernisierung zwingt. Die erhöhte Compliance-Last trägt mit einem Uplift von +0,5 % zur Sektor-CAGR bei, indem sie Erwartungen standardisiert und den Marktwert zertifizierter Expertise erhöht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräfteindikatoren – Erwerbsbeteiligung | -0.7% | National, akut in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Sektorale Investitionsprioritäten in der Infrastruktur-Pipeline | -0.4% | National, regionale Unterschiede | Mittelfristig (2–4 Jahre) |
| Steigende Lohnkosten infolge alternder Belegschaft | -0.6% | National, konzentriert in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Strenge Angebotspreisdeckel bei öffentlichen FM-Ausschreibungen | -0.3% | Öffentlicher Sektor landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Lohnkosten infolge alternder Belegschaft
Die Lohnkostenbasis im Facility Management wächst schneller als das Umsatzwachstum. Im Jahr 2024 setzten 85,6 % der Unternehmen Lohnerhöhungen um, doch mittlere Erhöhungen von 3 % reichten nicht aus, um die Rekrutierungslücken zu schließen, da die Verrentung sich beschleunigt. Insolvenzen aufgrund von Arbeitskräftemangel erreichten im selben Jahr mit 350 einen Rekordwert, wobei Insolvenzen in Bau und Logistik die Subunternehmensnetzwerke störten, die Facility-Operationen versorgen. Anbieter müssen nun Umschulungsanreize, Bindungsprämien und Automatisierungsinvestitionen auf Kostenstrukturen aufschichten, die bereits durch Materialpreisinflation belastet sind. Der Druck mindert die Margen und reduziert die CAGR des japanischen Facility-Management-Markts um 0,6 Prozentpunkte.
Strenge Angebotspreisdeckel bei öffentlichen FM-Ausschreibungen
Die öffentliche Beschaffung kommunaler Gebietskörperschaften setzt Festpreisdeckel, die wenig Spielraum lassen, steigende Lohn- oder Compliance-Kosten an Kunden weiterzugeben. Der Rahmen des designierten Managers schreibt einheitliche Serviceniveaus vor und verlangt gleichzeitig Preiswettbewerbsfähigkeit, was die Rentabilität effektiv komprimiert. Kommunale Verträge sind zwar volumenreich, entmutigen jedoch die Einführung fortschrittlicher Technologien, da sich Amortisationszeiten über die Konzessionslaufzeiten hinaus erstrecken. Diese Einschränkung reduziert die projizierte CAGR um 0,3 Prozentpunkte, insbesondere für Anbieter mit einem hohen Anteil an öffentlichen Portfolios.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Hard Services verankern die Marktgrundlage
Hard Services machten 2025 60,10 % des Marktanteils des japanischen Facility-Management-Markts aus. Sie umfassen Asset-Management, Instandhaltung von MEP- und HLK-Anlagen, Brandschutzsysteme und andere technische Funktionen, die für die Betriebsresilienz unerlässlich sind. Die Nachfrage bleibt stetig, da alternde Anlagen strengeren seismischen und energieeffizienten Standards entsprechen müssen, was Anlageneigentümer dazu veranlasst, Regime zur vorausschauenden Instandhaltung und Retro-Commissioning-Kampagnen einzuführen. Asset-Performance-Dashboards und digitale Zwillinge helfen Anbietern, Eingriffe zu priorisieren, während IoT-fähige Sensoren Echtzeit-Zustandsdaten liefern, die ungeplante Ausfallzeiten reduzieren. Die Marktgröße des japanischen Facility-Management-Markts für Hard Services wird voraussichtlich moderat expandieren, da Anbieter von reaktiven Reparaturen zu ergebnisbasierten Verträgen übergehen, die an Verfügbarkeits- und Energieeinsparungsmetriken geknüpft sind.
Soft Services, die Reinigung, Sicherheit, Büroservice, Catering und Concierge-Funktionen umfassen, wachsen bis 2031 mit einer CAGR von 4,72 %, schneller als Hard Services. Die Erwartungen der Nutzer an Wellness, Hygiene und Annehmlichkeitspakete im Gastgewerbestil erhöhen das strategische Gewicht von Soft Services und rechtfertigen Premium-Preise. Digitale Arbeitsauftrag-Plattformen und Robotik – wie autonome Bodenreinigungsmaschinen – verbessern die Produktivität und mildern Fachkräftemangel. Anbieter, die Gastgewerbekompetenzen mit datengesteuerter Qualitätskontrolle verbinden können, gewinnen Wettbewerbsvorteile, verbreitern den Umsatzmix und beschleunigen die Integration über Servicesegmente hinweg auf dem japanischen Facility-Management-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Nach Angebotstyp: Dominanz der Fremdvergabe beschleunigt sich
Ausgelagerte Lösungen machten 2025 67,60 % der Marktgröße des japanischen Facility-Management-Markts aus und wachsen mit einer CAGR von 4,12 %, da Unternehmen Nicht-Kerngeschäfte an Spezialisten auslagern. Einzelne Serviceverträge bleiben für grundlegende Reinigungs- oder HLK-Aufgaben weit verbreitet, doch gebündelte Pakete und integrierte FM-Lösungen (IFM) wachsen am schnellsten und bieten einheitliche Steuerung, KPI-Abstimmung und Technologieharmonisierung über Mehrstandort-Portfolios hinweg. IFM konsolidiert Anbieter-Fußabdrücke und ermöglicht bessere Beschaffungshebel und Rechenschaftspflicht, während Kunden mit konsolidierten ESG-Metriken versorgt werden. Der Trend spiegelt den Fokus auf Vorstandsebene auf Betriebsresilienz, Risikoübertragung und Datentransparenz wider.
Eigenleistungs-Management hält noch einen Anteil von 32,40 %, hauptsächlich bei anlagenintensiven Konglomeraten mit vorhandenen Kapazitäten oder unternehmenskritischen Vertraulichkeitsanforderungen. Steigende technologische Komplexität und Lohnsteigerungen zwingen interne Teams jedoch dazu, hybride Arrangements zu übernehmen und spezialisierte Aufgaben wie vorausschauende Analytik oder Aufzugswartung unterzuvergeben. Eigenleistungsoperatoren setzen zunehmend KI-Gebäudemanagementsysteme und IoT-Sensornetzwerke ein, um kostenkonkurrenzfähig zu bleiben, dennoch bleibt die strukturelle Tendenz zur Fremdvergabe auf dem japanischen Facility-Management-Markt klar erkennbar.
Nach Endnutzerbranche: Gewerbliche Führung steht vor industrieller Herausforderung
Gewerbliche Einrichtungen – einschließlich Büros, Einzelhandel und Lagerhaltung – hielten 2025 39,70 % der Gesamtumsätze, da Unternehmensmieter Modernisierung der Arbeitsplätze, Energieoptimierung und Verbesserungen der Nutzererfahrung anstrebten. IT- und Telekommunikationsstandorte fordern hochverfügbare Services, Redundanzplanung und regulatorische Compliance im Bereich Datensicherheit; Einzelhandelszentren konzentrieren sich auf Besucherströme, Anlagenschutz und erlebnisreiche Upgrades; Lagerhausbetreiber priorisieren Durchsatz und Umweltüberwachung. Diese vielfältigen Anforderungen stützen robuste Ausgaben, setzen Anbieter jedoch Belegungsschwankungen aus, die dem Verbrauchernachfragezyklus innewohnen.
Industrie- und Prozessanlagen verzeichnen mit einer CAGR von 4,63 % das schnellste Wachstum aufgrund der Digitalisierung in der Fertigung und der Einführung vorausschauender Instandhaltung. Produktionsausfallzeiten sind mit erheblichen finanziellen Strafen verbunden, was Werksleiter dazu treibt, sensorgestützte, datengestützte Facility-Programme zu implementieren, die die Verfügbarkeit maximieren und strengen Sicherheitsvorschriften entsprechen. Energie- und Bergbauprojekte erfordern zudem Fachkenntnisse im Bereich des Managements gefährlicher Bereiche, Umweltminderung und Notfallreaktion. Mit zunehmender Verbreitung von Industrie-4.0-Initiativen werden Industriestandorte den Umsatzabstand zu gewerblichen Immobilien auf dem japanischen Facility-Management-Markt verringern.
Gastgewerbe-Anlagen – Hotels, Restaurants und Unterhaltungsstätten – verlangen gästezentrierte Servicequalität, schnelle Problemlösung und Markenschutz. Gesundheitseinrichtungen benötigen Infektionsschutzprotokolle, gesetzliche Compliance und Garantien für die Verfügbarkeit von Geräten. Institutionelle und öffentliche Infrastrukturbetreiber – Schulen, Verkehrsknotenpunkte, Museen – bieten stabile, aber preissensitive Umsatzströme. Gemeinsam diversifizieren diese Sektoren die Anbieterportfolios und puffern makroökonomische Volatilität ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Geografische Analyse
Tokio bleibt das Epizentrum des japanischen Facility-Management-Markts mit der höchsten Konzentration an erstklassigen Gewerbeimmobilien, Mischnutzungsentwicklungen und öffentlichen Einrichtungskomplexen. Hohe Bebauungsdichten schaffen Skaleneffekte für IFM-Verträge und beschleunigen die Einführung fortschrittlicher Analyseplattformen, Robotik und Energieoptimierungstools. Der Großraum Tokio gibt damit das technologische Tempo für nationale Servicestandards vor und beeinflusst die Weiterbildungsanforderungen im gesamten Land.
Osaka und Nagoya bilden sekundäre Knotenpunkte, verankert durch beträchtliche Industriebasen und wachsende Life-Science-Cluster, die Reinraumwartung, regulatorische Dokumentation und kontinuierliche Verbesserungsmethoden erfordern. Lokale Regierungen in beiden Ballungsräumen fördern nachhaltige Gebäudenachrüstungen durch Anreize und schaffen damit zusätzliche Möglichkeiten für Energieaudit-Dienstleistungen und Kapitalausgaben-Beratungsmandate. Die dem japanischen Facility-Management-Markt zugeschriebene Marktgröße für diese beiden Regionen wird voraussichtlich stetig steigen, da Fertigungsdigitalisierung und Logistikexpansion komplexe Serviceanforderungen ankurbeln.
Regionale Präfekturen stehen vor der umgekehrten Herausforderung: demografischer Rückgang, schrumpfende Kommunalhaushalte und verstreute Einrichtungsstrukturen erschweren die Leistungserbringung und Rentabilität. Anbieter setzen mobile Einsatzteams und cloudbasierte Arbeitsauftrag-Systeme ein, um Distanzineffizienzen zu bekämpfen, doch höhere Reisezeiten und geringere Anlagendichte schmälern die Margen. Diese Disparität fördert Fernüberwachungszentren und Edge-Computing-Gateways, die vorausschauende Instandhaltung ohne ständige Vor-Ort-Präsenz ermöglichen und damit eine skalierbare Serviceabdeckung trotz Personalengpässen ermöglichen.
Die Gefährdung durch Naturkatastrophen bestimmt die regionsspezifische Servicedifferenzierung. In erdbebengefährdeten Zonen in Zentral- und Südhonshu sind seismische Überwachungsinstallationen und Sofortreaktionsprotokolle erforderlich, was die Nachfrage nach Echtzeit-Strukturgesundheitsdaten und Nachuntersuchungskapazitäten nach Ereignissen steigert. Küstenpräfekturen, die durch Tsunamis gefährdet sind, investieren in die Wartung von Hochwasserschutzbarrieren, Notstromsysteme und Notfallräumungsplanung und fügen dem Anbieterangebot spezialisierte Qualifikationen hinzu. Klimawandelbetrachtungen – wie steigende Temperaturen und intensivere Taifune – beginnen, Strategien zur Anlagenrobustheit zu prägen und könnten inkrementelle Ausgaben für Resilienz-Upgrades auf dem gesamten japanischen Facility-Management-Markt antreiben.
Staatlich geförderte regionale Revitalisierungsprojekte, einschließlich lokalisierter Smart-City-Pilotprojekte und ländlicher digitaler Infrastrukturausbauten, bieten Wachstumsnischen außerhalb der Megastädte. Die Wirtschaftlichkeit der Leistungserbringung erfordert jedoch Partnerschaften mit lokalen Bauunternehmen, Versorgungsbetreibern und Gemeinschaftsgruppen, um die Verfügbarkeit von Arbeitskräften und kulturelle Normen in Einklang zu bringen. Anbieter mit flexiblen Arbeitsmodellen und standardisierten digitalen Toolkits können Servicequalität auf Metropolniveau in kleineren Städten replizieren und so unerschlossene Segmente des japanischen Facility-Management-Markts erschließen.
Regulatorisches Umfeld
Das japanische Facility Management wird von Anforderungen an Gebäudesicherheit, Hygiene, Energie, Arbeitsrecht und, in jüngerer Zeit, digitale Governance geprägt. Das geänderte Telecommunications Business Act wird seit Januar 2024 für große Betreiber vollständig durchgesetzt, was die Erwartungen an interne Regelungen zum Umgang mit Nutzerinformationen erhöht und die Nachfrage nach prüffähigen Prozessen in FM-Dienstleistungen für IKT-intensive Gebäude verstärkt.
Auf der Seite der gebauten Umwelt reguliert das Ministry of Economy, Trade and Industry (METI) den Bau und die Instandhaltung elektrischer Anlagen im Rahmen des Electricity Business Act, einschließlich der Einhaltung technischer Normen und Anforderungen an die Zertifizierung von Technikern, die sich auf Hard-FM-Bereiche auswirken. Das Ministry of Land, Infrastructure, Transport and Tourism (MLIT) unterhält Planungsstandards für Gebäudeausrüstung bei öffentlichen Einrichtungen, mit Schwerpunkt auf Leistungsfähigkeit, Resilienz und Energieeinsparung. Daneben hat die Information-technology Promotion Agency (IPA) Digital Architecture Design Center Richtlinien für die Architektur, den Bau und den Betrieb von Smart Buildings veröffentlicht, um Interoperabilität und standardisierte Datenmodelle zu fördern, was Einfluss darauf hat, wie FM-Anbieter IoT-, BMS- und Analytiklösungen strukturieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des japanischen Facility-Management-Marktes beginnt bei Vermögenseigentümern und Nutzern, die Umfang und Servicelevel definieren, gefolgt von Vertragsgestaltung und Governance, die von internen Teams oder ausgelagerten Anbietern (Einzelleistungen, gebündelte Leistungen und IFM) geleitet werden. Die Leistungserbringung hängt von der Basisbelegschaft (Reinigung, Sicherheit, technische Instandhaltung) ab, unterstützt von Subunternehmern, OEMs (HLK, Aufzüge, Brandschutzanlagen) und spezialisierten Compliance-Anbietern. Software- und Konnektivitätsanbieter stellen die Ebenen für Arbeitsaufträge, BMS/IoT und Analytik bereit, die Vor-Ort-Besuche reduzieren. Branchenverbände wie die Japan Facility Management Association (JFMA) und die Japan Building Maintenance Association (JBMA) prägen Arbeitskräftestandards, Qualifikationen und operative Best Practices, die in die tägliche Serviceerbringung einfließen.
Die vorgelagerte Befähigung erfolgt zunehmend politikgesteuert durch Connected Industries und verwandte Initiativen zur digitalen Architektur, die Interoperabilität und Datenaustausch als zentrale Voraussetzungen für die Servicequalität vorantreiben. Dies zeigt sich in einer Verschiebung hin zu Fernüberwachung und integriertem Betrieb, unter anderem durch Mitsui Fudosan, das einen Demonstrationsversuch im Nihonbashi 1-chome Mitsui Building (Mai 2026) durchführt, um das Facility Management mithilfe generativer KI, IoT und videobasierter Anomalieerkennung zu optimieren. Nachhaltigkeitsanforderungen rücken durch standortbasierte Energiemodelle ebenfalls näher an den operativen Betrieb heran, veranschaulicht durch das Nippon Kanzai Holdings-Projekt eines Vor-Ort-PPA am Ibaraki Western Medical Center (Februar 2026) mit carport-artigen PV-Anlagen, die Energiemanagement in die täglichen FM-Abläufe integrieren.
Wettbewerbslandschaft
Japans Facility-Management-Markt weist eine moderate Konzentration auf, wobei mehrere etablierte Konglomerate – wie Japan Kanzai Holdings, Nomura Real Estate Partners und Tokyo Biso – multiregionale IFM-Portfolios halten, die Skaleneffekte in Beschaffung, Schulung und Technologieeinsatz liefern. Diese etablierten Anbieter nutzen proprietäre digitale Plattformen wie "KANNA", um die Arbeitsauftrag-Disposition zu zentralisieren, die Asset-Performance zu verfolgen und Compliance-Dokumentation zu synthetisieren, wodurch Transparenz und Kundenbindung verbessert werden. [4] Die M&A-Aktivität steigt, veranschaulicht durch die Fusion von Nomura Real Estate im Jahr 2025 und die Übernahme von Sealex Facilities durch Daiwa House Realty Management, beide darauf ausgerichtet, technische Kompetenzen zu internalisieren und die landesweite Abdeckung zu stärken.
Technologiegestützte Disruptoren – häufig Spin-offs von IT-Integratoren oder Gebäudesystemanbietern – konzentrieren sich auf spezifische Schmerzpunkte wie KI-gestützte Energieanalytik, Roboter-Reinigungsflotten oder Echtzeit-Überwachung der Innenraumumgebung. Ihre asset-leichten Modelle und cloudnativen Plattformen ziehen Kunden an, die schnelle Bereitstellung und Abonnementpreise suchen. Partnerschaften zwischen solchen Spezialisten und etablierten FM-Anbietern nehmen zu und schaffen hybride Ökosysteme, die Hardware, Software und frontline Arbeitskräfte in einheitliche SLA-Strukturen bündeln.
Die strategische Differenzierung konzentriert sich auf vier Säulen: vertikale Integration, die Subauftragnehmer-Ebenen reduziert; Datenanalytik, die KPI-Erreichung quantifiziert; Personalaufstockung durch Automatisierung und Querqualifizierung; und Nachhaltigkeitsdienstleistungen, die Kunden bei der Dekarbonisierung ihrer Betriebe unterstützen. Fremdvergabe-Angebote, die diese Säulen einbetten, erzielen Premiumpreise und längere Laufzeiten und gestalten die Wettbewerbsmaßstäbe auf dem japanischen Facility-Management-Markt neu.
Trotz zunehmenden Wettbewerbs bleiben die Markteintrittsbarrieren hoch. Anbieter müssen nationale Gebäudewartungslizenzen besitzen, strenge Versicherungsanforderungen erfüllen und Arbeitsschutzschulungsstandards einhalten. Da die regulatorische Komplexität zunimmt, stehen kleinere regionale Akteure vor steigenden Verwaltungskosten und könnten Allianzen oder Exits anstreben. Infolgedessen wird der kombinierte Umsatz der fünf größten Anbieter auf rund 55 % geschätzt, was auf ein moderat konsolidiertes Feld hinweist, in dem Größe und Innovation mit Fragmentierungsnischen in ländlichen oder hochspezialisierten Diensten koexistieren.
Marktführer im japanischen Facility-Management-Bereich
-
Globeship Sodexo
-
Compass Group Japan
-
RISE Corp. Tokyo
-
Nippon Kanzai Co.
-
ISS Facility Services Japan
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Dort, wo Interoperabilität von Smart Buildings auf operative Rechenschaftspflicht trifft, besteht eine klare Marktlücke, da Eigentümer einheitliche Datenmodelle über unabhängig verwaltete Systeme (HLK, Sicherheit, Zugangskontrolle, Energie und Mieterdienste) benötigen. Die Leitlinien des IPA Digital Architecture Design Center zur Architektur und zum Lebenszyklusbetrieb von Smart Buildings haben offene, herstellerübergreifende Integrationen praktikabler gemacht und schaffen so Raum für FM-Anbieter, als übergeordnete Systemintegratoren zu agieren, die einheitliche Dashboards, digitale Prüfpfade und SLA-Berichte über Portfolios hinweg betreiben.
Normen und Kompetenzentwicklung schaffen zudem monetarisierbare Servicewege in governance-intensiven Umgebungen. Die Aktualisierung von JIS Q 41001 (Managementsysteme für Facility Management) im Jahr 2025 unterstützt strukturierte, zertifizierbare FM-Prozesse, während die JFMA die Nachwuchsförderung durch ihren Prüfungsplan für die Zertifizierung als Facility Manager 2026 weiter formalisiert. Gleichzeitig stärkt die Förderung von BIM-Datenstandards und Common Data Environments durch MLIT die Argumente für FM-Angebote, die As-built- und As-operated-Daten verknüpfen und so das Retrofit-Programmmanagement, die Überwachung der Anlagenleistung und ein nachweisbereites ESG-Reporting für Kunden mit mehreren Standorten unterstützen.
Aktuelle Branchenentwicklungen
- Juli 2026: Sodexo lancierte seinen Wachstumsbeschleunigungsplan Shift & Grow 2030, der operative und kommerzielle Prioritäten bis 2030 skizziert. Das Programm setzt einen stärkeren Fokus auf Wettbewerbsfähigkeit und Margendisziplin, was Einfluss darauf haben kann, wie globale Anbieter gebündelte Verträge für Arbeitsplatz- und Verpflegungsdienstleistungen in Japan strukturieren und bepreisen.
- April 2026: Compass Group Japan schloss die Übernahme von Morinaga Shokken Co., Ltd. ab (Abschluss am 31. März 2026) und erweiterte damit seine Präsenz im Bereich medizinischer und seniorengerechter Verpflegungsdienstleistungen in der Region Kyushu. Die Transaktion stärkt die Fähigkeit von Compass Group Japan, spezialisiertes Catering mit umfassenderen Soft-FM-Leistungen in Pflegeumgebungen zu bündeln, in denen Compliance und Servicekontinuität entscheidend sind.
- März 2024: Globeship Corporation wurde vom Eco-Tuning Promotion Center der Japan Building Maintenance Associations als Eco-Tuning-Betreiber zertifiziert. Die Zertifizierung unterstützt energiesparende Serviceangebote im Gebäudebetrieb und verstärkt die Nachfrage nach messbarer Optimierung und dokumentierter Leistung in ausgelagerten FM-Bereichen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
In dieser Methodik wird der Japan Facility-Management-Markt als der Wert der Dienstleistungen definiert, die zum Betrieb, zur Instandhaltung und zur Unterstützung von Gebäuden und Standorten eingesetzt werden, einschließlich technischer Dienstleistungen (wie Instandhaltung von Heizungs-, Lüftungs-, Klima- und Brandschutzanlagen) und weicher Dienstleistungen (wie Reinigung und Sicherheit), die durch interne Teams oder ausgelagerte Verträge erbracht werden.
Ausschlüsse aus dem Umfang: Reine einmalige Bauarbeiten und eigenständige Verkäufe von Anlagenherstellern sind ausgeschlossen, sofern sie nicht Teil eines laufenden Facility-Management-Servicevertrags sind.
Segmentierungsübersicht
- Nach Servicetyp
- Hard Services
- Asset-Management
- MEP- und HLK-Services
- Brandschutz- und Sicherheitssysteme
- Weitere Hard-FM-Services
- Soft Services
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Catering-Services
- Weitere Soft-FM-Services
- Hard Services
- Nach Angebotstyp
- Eigenleistung
- Ausgelagert
- Einzelnes FM
- Gebündeltes FM
- Integriertes FM
- Nach Endnutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lagerhaltung usw.)
- Gastgewerbe (Hotels, Gaststätten, Großrestaurants)
- Institutionen und öffentliche Infrastruktur (Regierung, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Prozesse (Fertigung, Energie, Bergbau)
- Weitere Endnutzerbranchen (Mehrfamilienwohnen, Unterhaltung, Sport und Freizeit)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung bildete das grundlegende Angebots- und Nachfragebild für Japan, bevor Zahlen finalisiert wurden. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen des Statistikamts Japan, Bau- und Konstruktionsstatistiken des Ministeriums für Land, Infrastruktur, Transport und Tourismus (MLIT), Daten zur Industrieaktivität des Ministeriums für Wirtschaft, Handel und Industrie (METI) sowie Leitlinien der japanischen Arbeits- und Sicherheitsbehörden, um Gebäudebestand, Arbeitsintensität und compliance-getriebene Wartungsbedarfe zu verstehen. Die Eingaben wurden auch mit allgemein verfügbaren Referenzen wie Zusammenfassungen der JSA-Normen, öffentlichen Beschaffungsportalen und begutachteten Studien zu Facility-Betrieb und Energiemanagement abgeglichen.
Darüber hinaus haben wir Jahresberichte, Investorenpräsentationen und Servicekataloge börsennotierter und großer privater Betreiber ausgewertet, um zu erfassen, was in Japan typischerweise als technisches und weiches Facility Management verkauft wird und wie Verträge gebündelt werden. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und Nachrichtenscreening sowie für Patentrecherchen genutzt, um zu überprüfen, wo Automatisierung und Gebäudebetriebswerkzeuge in der Leistungserbringung auftauchen. Die hier aufgeführten Sekundärquellen sind nur illustrativ; viele weitere öffentliche Dokumente wurden zur Erhebung, Validierung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Kurzumfragen wurden eingesetzt, um Leistungsumfang, typische Vertragsstrukturen und die unterschiedliche Outsourcing-Intensität nach Einrichtungstyp in Japan zu überprüfen. Wir sprachen mit einer Mischung aus ausgelagerten Dienstleistern, internen Facility-Management-Leitern und einkaufsseitigen Stakeholdern aus gewerblichen, industriellen, institutionellen und Gastgewerbestandorten. Anschließend wurden Meinungsverschiedenheiten durch Nachfragen und Gegenprüfungen mit beobachtetem Ausschreibungs- und Verlängerungsverhalten abgeglichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 33 % | Führungskräfte der obersten Ebene (CXOs): 12 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem der belegte Gebäudebestand Japans und die Betriebsintensität in einen realistischen Ausgabenpool nach Einrichtungstyp übersetzt und dann anhand von Outsourcing-Penetrationsdaten auf technische und weiche Dienstleistungen aufgeteilt wurden. Anschließend wurden selektive Bottom-up-Prüfungen eingesetzt, um die Gesamtwerte zu verankern, darunter Stichproben von Vertragswerten aus öffentlichen Ausschreibungen, eine begrenzte Zusammenfassung der Anbieterumsatzanteile, wo Offenlegungen verfügbar waren, und einfache Durchschnittspreismultiplikatoren für arbeitsintensive Dienstleistungen.
Zu den wichtigsten Modelleingaben gehörten Gebäudebestand und Auslastungssignale, Outsourcing-Raten nach Endnutzer (gewerblich, industriell, institutionell), Lohnkostenentwicklung und Personalbesetzungsdichte in Reinigung und Sicherheit, Wartungszyklen für Heizungs-, Lüftungs-, Klima- und Brandschutzanlagen sowie Energieeffizienz-Nachrüstungen, die Wartungsaufwände verlagern. Wo eine Bottom-up-Gegenprüfung Lücken aufwies (zum Beispiel bei kleineren lokalen Betreibern mit begrenzter Finanzoffenlegung), wurde der fehlende Anteil anhand von einkaufsseitigen Ausgabenbandbreiten und Ausschreibungspreisbändern ergänzt und die Anteile neu ausbalanciert, sodass die Endzahl weiterhin mit beobachtbaren Nachfragesignalen übereinstimmte.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, die an die Variablen geknüpft war, die Praktiker wiederholt als Entscheidungstreiber nannten, wie Lohninflation, Leerstand und Auslastungsveränderungen in Büros sowie das Tempo der Übernahme ausgelagerter Bündel. Die Szenarien wurden in einen jährlichen Pfad umgewandelt und dann auf Realismus gegenüber dem kurzfristigen Vertragsverhalten bei Verlängerungen und bekannten Verlagerungen von Investitionsausgaben zu Betriebsausgaben im Facility-Betrieb überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, bei denen Modellergebnisse mit unabhängigen Signalen wie Ausschreibungsvolumina, offengelegten Trends bei Serviceumsätzen und Betriebsintensitätskennzahlen für Einrichtungen verglichen wurden, die sich mit Personalbesetzung und Compliance bewegen. Ausreißer wurden untersucht, indem Annahmen zu Outsourcing-Rate, Preisentwicklung und der Aufteilung zwischen technischen und weichen Dienstleistungen zurückverfolgt und nur dann angepasst wurden, wenn eine zweite Quelle oder eine Interviewbestätigung die Änderung stützte.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um Rechenfehler, Einheitenkonsistenz und die Schlüssigkeit der Logik über alle Endnutzergruppen hinweg zu prüfen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Änderungen, große Vertragswellen oder wesentliche Veränderungen bei der Arbeitskräfteverfügbarkeit. Unmittelbar vor der Lieferung führen wir eine abschließende Aktualisierungsprüfung durch, damit die Zahlen die neuesten öffentlichen Informationen und verifizierten Marktsignale widerspiegeln.
Größe des Japan Facility-Management-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für das Japan Facility Management können weit auseinanderliegen, da verschiedene Studien nicht immer denselben Leistungskorb zählen und auch darin variieren, ob sie die interne Leistungserbringung als Teil des Markts behandeln oder sich nur auf ausgelagerte Verträge konzentrieren. Zeitliche Unterschiede können ebenfalls eine Rolle spielen, da Lohnkosteninflation und Vertragsneubewertung den Jahreswert verschieben können, selbst wenn sich die Volumina langsam verändern.
Ein häufiger Treiber ist, ob angrenzende Posten wie einmalige Bauprojekte, größere Sanierungen oder eigenständige Anlagenverkäufe in das Facility Management eingemischt werden, was die Zahl schnell anheben kann, ohne die wiederkehrende FM-Nachfrage widerzuspiegeln. Einige Schätzungen gehen auch von einer schnelleren Outsourcing-Konversion aus oder wenden eine aggressive Preissteigerung über alle Dienstleistungslinien hinweg an, während andere einen kürzeren Aktualisierungsrhythmus verwenden und Vertragsstrukturen nicht erneut prüfen, wenn Käufer von Einzeldienstleistungen zu gebündelten Modellen wechseln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 62,99 Milliarden USD (2025) | |
| Regionales Beratungsunternehmen A | 86,74 Milliarden USD (2025) | Erweitert häufig die Definition um angrenzende Ausgabenposten für den Gebäudebetrieb, die nicht als laufendes Facility Management vertraglich vereinbart sind, und kann höhere Hochrechnungsannahmen für die Übernahme gebündelter Outsourcing-Modelle bei Endnutzern anwenden. |
| Fachzeitschrift B | 34,30 Milliarden USD (2024) | Begrenzt die Abdeckung typischerweise auf ausgelagerte Gebäudemanagementverträge und lässt die interne FM-Leistungserbringung außer Acht; kann weiche Dienstleistungen unterschätzen, bei denen die Preisgestaltung fragmentiert ist und Verträge zu unterschiedlichen Zeitpunkten verlängert werden. |
Große Sanierungsprojekte liegen außerhalb des Umfangs von Mordor Intelligence, was erklärt, warum einige umfassendere Schätzungen einen höheren Wert ausweisen, selbst wenn die wiederkehrenden FM-Servicevolumina ähnlich sind. Die Tabelle zeigt, dass Unterschiede hauptsächlich darauf zurückzuführen sind, was als wiederkehrende Facility-Dienstleistungen gezählt wird, wie Outsourcing behandelt wird und ob die Preisgestaltung anhand aktueller Lohn- und Vertragsverneuerungssignale aktualisiert wird, was die Endzahl auf klare Schritte zurückführbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Facility-Management-Markt derzeit?
Die Marktgröße des japanischen Facility-Management-Markts erreichte 2026 USD 64,56 Milliarden.
Wie schnell wird der japanische Facility-Management-Markt voraussichtlich wachsen?
Der Markt wird voraussichtlich eine CAGR von 2,67 % verzeichnen und bis 2031 auf 73,66 Milliarden USD anwachsen.
Welcher Servicetyp hat den größten Marktanteil?
Hard Services führten 2025 mit einem Anteil von 60,10 %, hauptsächlich aufgrund obligatorischer seismischer und energieeffizienter Upgrades.
Warum gewinnt die Fremdvergabe in der japanischen Facility-Management-Branche an Beliebtheit?
Die Fremdvergabe ermöglicht es Organisationen, operationelle Risiken zu übertragen, auf spezialisierte Technologie zuzugreifen und Kosten zu kontrollieren, weshalb ausgelagerte Verträge 2025 einen Anteil von 67,60 % hielten.
Welches Endnutzersegment wächst am schnellsten?
Industrie- und Prozesseinrichtungen wachsen mit einer CAGR von 4,63 %, da die Fertigung vorausschauende Instandhaltung und Digitalisierung übernimmt.