
Marktgröße und Marktanteil der IV-Hydratationstherapie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.52 Milliarden US-Dollar |
| Marktgröße (2032) | 5.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.37 % |
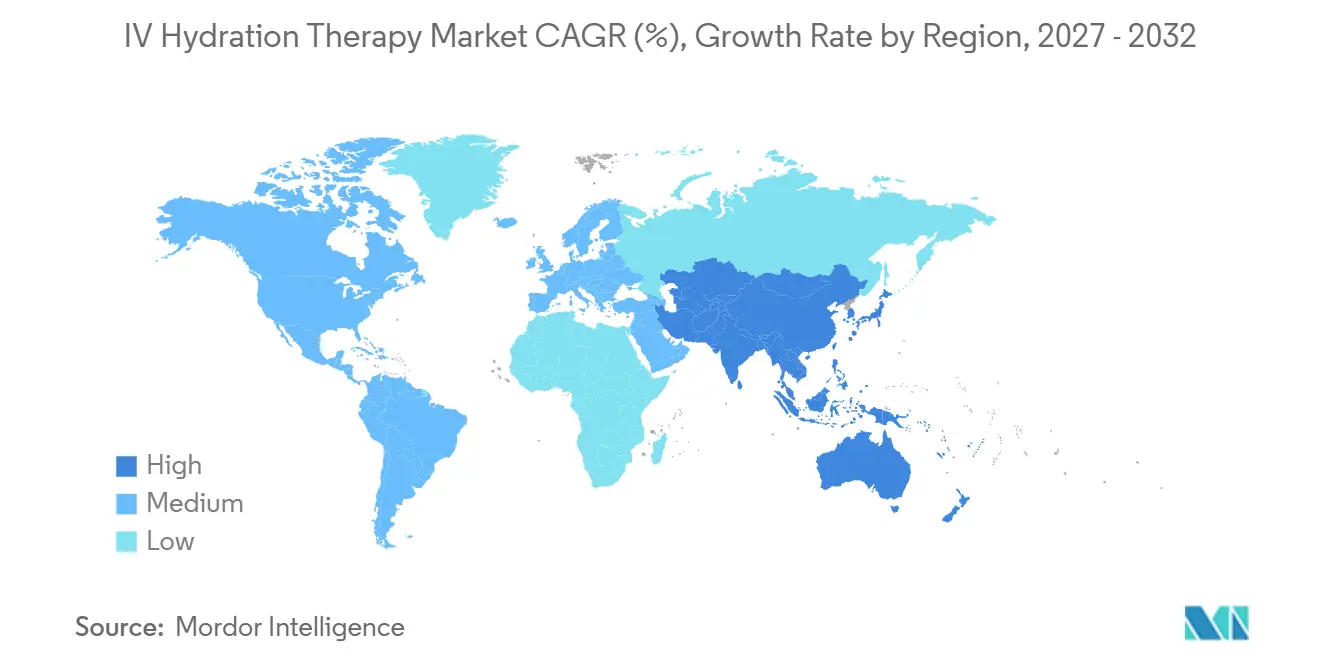
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der IV-Hydratationstherapie von Mordor Intelligence
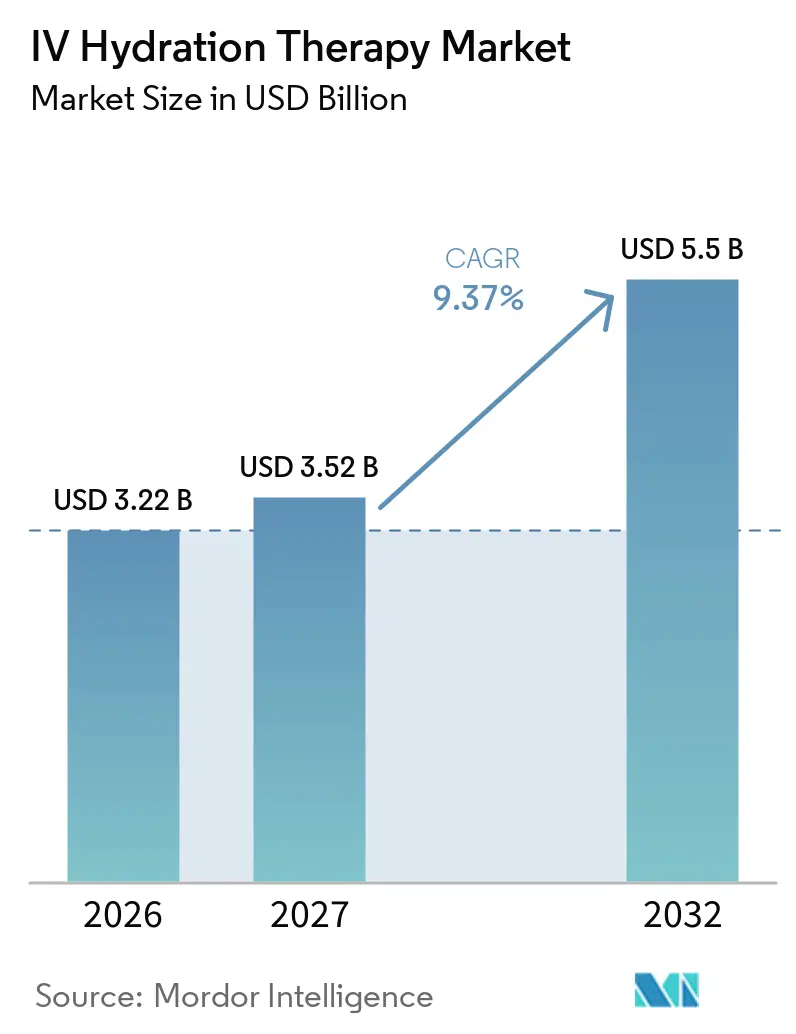
Die Marktgröße der IV-Hydrations-Therapie wird auf 3,22 Milliarden USD im Jahr 2026 und 3,52 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 5,5 Milliarden USD erreichen, mit einer CAGR von 9,37 % von 2027 bis 2032.
Diese solide Wachstumsdynamik spiegelt das Zusammentreffen von wellnessorientierter Gesundheitsversorgung, von Prominenten geprägten Langlebigkeitsnarrativen und Technologien wider, die es lizenzierten Pflegekräften ermöglichen, Behandlungen direkt an die Haustür zu liefern, während Ärzte aus der Ferne überwachen. Die Nachfrage kommt nicht mehr nur von Krankenhauspatienten: Vielbeschäftigte Berufstätige, Sportler und Reisende betrachten elektive Infusionen als zeiteffiziente Mittel für Energie, Immunität und Erholung. Der Markt für IV-Hydrations-Therapie diversifiziert sich weiter, da Unternehmensbudgets für Sozialleistungen Infusionen vor Ort subventionieren, intelligente Pumpen Dosierfehler drastisch reduzieren und Franchise-Systeme den Kapitalbedarf für die Eröffnung von Markenlounges senken. Gleichzeitig injizieren chronische IV-Flüssigkeitsengpässe und neue staatliche Gesetze, die eine ärztliche Aufsicht vorschreiben, angebotsseitige Risiken, die Betreiber mit straffen Beschaffungs- und Compliance-Strategien begünstigen.
Wichtigste Erkenntnisse des Berichts
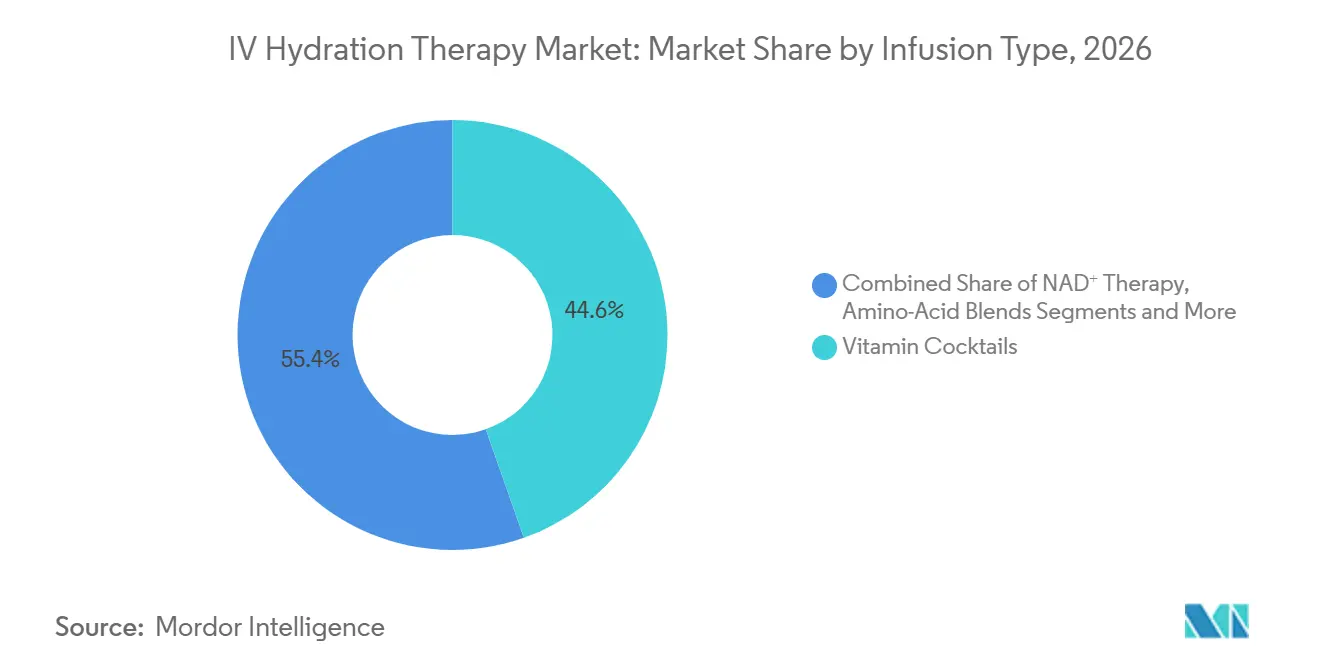
- Nach Infusionstyp entfielen 44,6 % des Marktanteils der IV-Hydrations-Therapie im Jahr 2026 auf Vitamin-Cocktails, während NAD⁺-Protokolle mit einer segmentführenden CAGR von 15,2 % bis 2032 voranschreiten.
- Nach Leistungsumfeld hielten medizinische In-Klinik-Spas im Jahr 2026 einen Anteil von 46,3 % an der Marktgröße der IV-Hydrations-Therapie, während mobile und Concierge-Dienste voraussichtlich die höchste CAGR von 12,8 % bis 2032 verzeichnen werden.
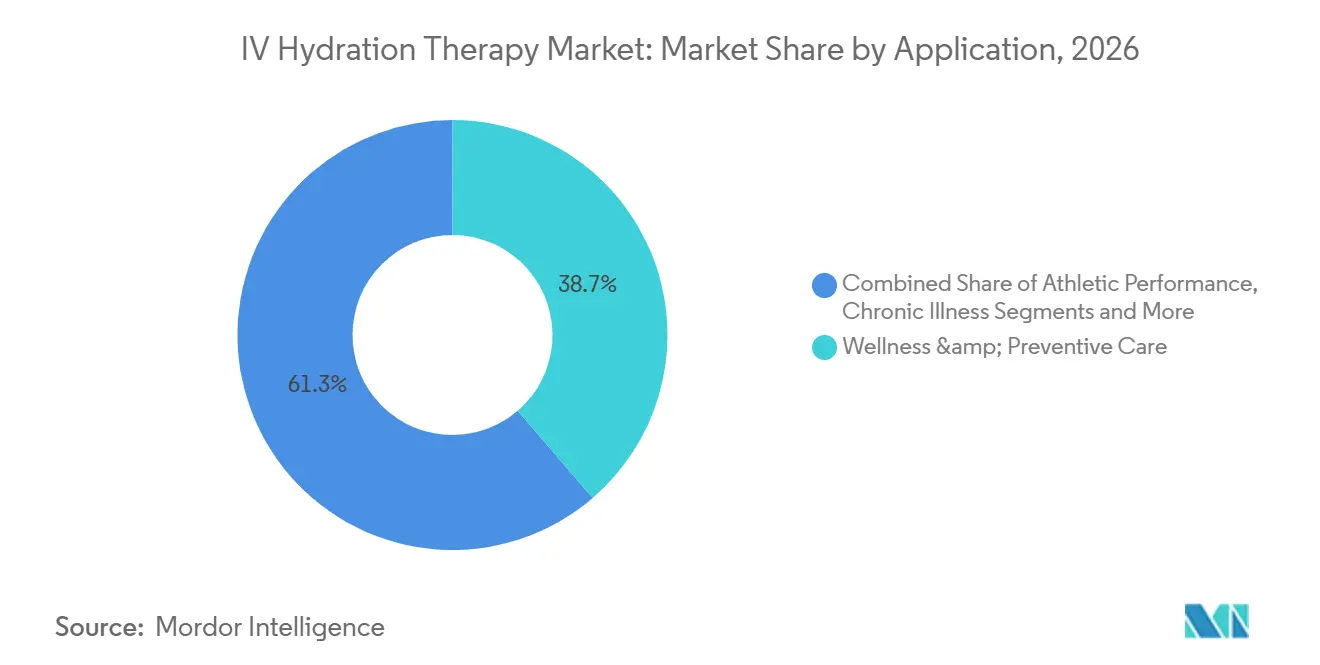
- Nach Anwendungsbereich entfielen 38,7 % der Marktgröße der IV-Hydrations-Therapie im Jahr 2026 auf Wellness und Präventivversorgung, und Infusionen zur sportlichen Leistungssteigerung werden voraussichtlich bis 2032 mit einer CAGR von 11,4 % wachsen.
- Geografisch gesehen führte Nordamerika mit einem Anteil von 39,6 % am Marktanteil der IV-Hydrations-Therapie im Jahr 2026; für den asiatisch-pazifischen Raum wird die schnellste regionale CAGR von 10,3 % bis 2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Beliebtheit wellnessorientierter medizinischer Spas | +2.10% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung der Verbraucher hin zu präventiver Gesundheitsversorgung & Immunoptimierung | +1.80% | Global | Langfristig (≥ 4 Jahre) |
| Schnelles Wachstum mobiler/Concierge-IV-Dienste in städtischen Zentren | +1.50% | Nordamerika & Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachpandemischer Anstieg reisebedingter Kater- und Jetlag-Behandlungen | +1.20% | Tourismusabhängige Regionen | Mittelfristig (2–4 Jahre) |
| Ausweitung betrieblicher Vor-Ort-Hydratationsleistungsprogramme | +0.90% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Technologiegestützte Fernüberwachungspumpen für Heiminfusionen | +0.70% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beliebtheit wellnessorientierter medizinischer Spas
Fast 4 von 10 medizinischen Spas führen IV-Infusionen mittlerweile unter ihren wichtigsten Umsatzquellen auf, was einen strukturellen Wandel von rein kosmetischen Angeboten hin zu umfassenden Wellness-Angeboten signalisiert, die komfortabel zwischen Primärversorgung und Luxushospitalität angesiedelt sind.[1] Betreiber bündeln Mikronährstoff-Cocktails mit Kryotherapie und Rotlichttherapie und schaffen so erlebnisorientierte Pakete, die Verbraucher ansprechen, die Sitzungspreise von 300–350 USD in Hochhaustürmen und Premium-Fitnessstudios akzeptieren. Diese Einrichtungen bieten die von Regulierungsbehörden geforderte ärztliche Abdeckung und bewahren gleichzeitig das Instagram-taugliche Ambiente, das Lifestyle-Kunden erwarten – eine Balance, die den Markt für IV-Hydratationstherapie in sozialen Netzwerken sichtbar und in medizinischen Kreisen glaubwürdig hält. Franchise-Ketten setzen standardisierte Protokolle ein, die die Schulung von Pflegepersonal, die Bestandskontrolle und die elektronische Einwilligung rationalisieren und gleichzeitig den Umsatz pro Filiale steigern. Da Spa-Ketten in Wohn- und Hotelimmobilien vordringen, gewinnt der Markt für IV-Hydratationstherapie vorhersehbaren Besucherverkehr und Cross-Selling-Synergien, die traditionelle Kliniken selten erreichen.
Verlagerung der Verbraucher hin zu präventiver Gesundheitsversorgung & Immunoptimierung
Drei Pandemiejahre haben Gesundheitsausgaben zu einer alltäglichen Priorität gemacht und Verbraucher dazu veranlasst, Immunstärkung mit demselben Eifer zu verfolgen, der einst dem Gewichtsverlust vorbehalten war. Das Wachstum des Umsatzes mit funktionellen Getränken mit einer CAGR von 7,3 % unterstreicht den Appetit auf wissenschaftlich fundierte Komfortlösungen – eine Verbraucherhaltung, die IV-Infusionen monetarisieren, indem sie 100 % Bioverfügbarkeit in unter 45 Minuten liefern. Günstigere Vorläufersubstanzen wie Niagen senken die Listenpreise für NAD⁺-Infusionen von 1.000 USD auf rund 300 USD und erweitern den Zugang über Prominente hinaus auf einkommensstarke Berufstätige, die sich für Langlebigkeitswissenschaft interessieren. Die Branche der IV-Hydratationstherapie besetzt nun den Freiraum zwischen Nahrungsergänzungsmitteln und verschreibungspflichtigen Medikamenten und positioniert Infusionen als proaktive Wartung statt als Rettungsmaßnahme nach einer Erkrankung. Niedrigere Preispunkte, transparente Inhaltsstoffangaben und telemedizinisch ermöglichte Nachsorge steigern gemeinsam die Kundenbindung und verschaffen dem Markt für IV-Hydratationstherapie durch vorausbezahlte Mitgliedschaftsmodelle einen rentenähnlichen Einnahmestrom.
Schnelles Wachstum mobiler/Concierge-IV-Dienste in städtischen Zentren
App-basierte Terminplanung und GPS-optimierte Pflegerouten haben es praktikabel gemacht, Kunden in Wohnungen, Hotelzimmern und Büros zu versorgen, ohne Sterilitäts- oder Dokumentationsstandards zu beeinträchtigen. Personalverantwortliche in Unternehmen berichten von reduzierter Abwesenheit, wenn dehydrierungsbedingte Erschöpfung vor Ort behandelt wird, was Leistungspläne veranlasst, Gruppensitzungen während vierteljährlicher Vertriebsmeetings zu erstatten. Geringere Mietkosten ermöglichen es mobilen Betreibern, die Preise stationärer Anbieter zu unterbieten und dabei breitere Margen zu erzielen, was die Marktanteilsgewinne im Markt für IV-Hydratationstherapie beschleunigt. Von der FDA zugelassene elastomere Pumpen mit einem Gewicht von unter einem halben Kilogramm, wie der Surefuser+, ermöglichen es Pflegefachkräften, täglich mehrere Termine ohne sperrige Geräte zu bewältigen. Da die Überwachung von Vitalwerten per Smartphone zur Normalität wird, findet der Markt für IV-Hydratationstherapie eine skalierbare Vorlage, um regulierte Versorgung direkt zu den Haustüren zu bringen.
Nachpandemischer Anstieg reisebedingter Kater- und Jetlag-Behandlungen
Der Aufschwung im Luftverkehr veranlasst Fluggesellschaften, Flughäfen und Hotels, Gästeerlebnisse zu differenzieren, und IV-Bars erfüllen diesen Bedarf mit schnell wirkenden Erholungsmischungen, die Premiumpreise erzielen. Der Miami International Airport hat eine Infusionslounge mit vier Menüoptionen eröffnet, in der Reisende 199–299 USD zahlen, um Kabinendehydrierung auszugleichen, was Flughäfen als ertragreiches Einzelhandelsimmobiliensegment für den Markt für IV-Hydratationstherapie bestätigt. Resorts wie das Wynn Las Vegas kombinieren Vitamin-Infusionen vor der Party mit Entgiftungsinfusionen nach der Feier, was zusätzliche Zimmerumsätze generiert und gleichzeitig mit dem Luxus-Wellness-Branding übereinstimmt.[2] Da Freizeitreisende höhere Preise und unregelmäßige Zeitpläne tolerieren, profitieren Hospitality-Partner von Margenverbesserungen, ohne Spa-Buchungen zu kannibalisieren. Diese Sichtbarkeitszentren dienen auch als Erstkontakt-Konversionstrichter, die Folgetermine in den Heimatstädten der Reisenden anregen und damit die Nutzerbasis des Marktes für IV-Hydratationstherapie vergrößern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Uneinheitliche regulatorische Aufsicht & Unklarheiten beim Tätigkeitsbereich | -1.40% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zeitweise globale Engpässe bei sterilen IV-Flüssigkeiten | -0.80% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Skepsis gegenüber Wirksamkeits-/Placebo-Bedenken bei elektiver Anwendung | -0.60% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Negative Berichterstattung über unerwünschte Ereignisse, die das Verbrauchervertrauen dämpft | -0.40% | Regionen mit hoher Social-Media-Aktivität | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche regulatorische Aufsicht & Unklarheiten beim Tätigkeitsbereich
17 US-Bundesstaaten haben im Jahr 2025 Gesetzentwürfe eingebracht, die neu definieren, wer IV-Infusionen mischen, verschreiben und verabreichen darf, was ein Compliance-Labyrinth schafft, das Franchise-Pläne verlangsamt und Anwaltskosten erhöht. Das texanische Jenifer's Law verpflichtet nun zur Anwesenheit eines Arztes vor Ort und ist zum Maßstab für andere Bundesstaaten geworden, die ähnliche Vorschriften erwägen. Die öffentlichen Warnungen der FDA gegen nicht lizenzierte Med-Spa-Betreiber schüren Verbraucherbedenken und verdeutlichen die Reputationsrisiken für Marken, die Abstriche machen.[3] Kleinere mobile Start-ups verfügen oft nicht über das Kapital für hauptamtliche ärztliche Direktoren oder Compounding-Audits, sodass eine Verschärfung der Regulierung den Markt für IV-Hydratationstherapie um gut finanzierte Ketten konsolidieren könnte. Bis eine bundesweite Harmonisierung entsteht, wird die regionale Fragmentierung die landesweite Rollout-Geschwindigkeit dämpfen.
Zeitweise globale Engpässe bei sterilen IV-Flüssigkeiten
Hurrikan Helene legte 60 % der US-amerikanischen IV-Kochsalzlösungsproduktion lahm, zwang Krankenhäuser zur Rationierung von Infusionsbeuteln und veranlasste elektive Kliniken, Termine monatelang abzusagen. Regierungen von Australien bis Kanada finanzieren nun inländische Abfüll- und Fertigstellungsanlagen, doch die Kapazitäten werden erst 2027 vollständig verfügbar sein, was den Markt für IV-Hydratationstherapie periodischen Engpässen aussetzt. Da die Margen bei handelsüblicher Kochsalzlösung gering sind, drängen kaum neue Hersteller in den Markt, und Just-in-time-Lagerbestände bieten wenig Puffer. Kliniken sichern sich durch Vorbestellungen überschüssiger Bestände ab, was Betriebskapital bindet und Expansionsbudgets einschränkt. Anhaltende Versorgungsunsicherheit belastet daher die Wachstumserwartungen, auch wenn die Nachfrage robust bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infusionstyp:
NAD⁺ treibt das Wachstum im PremiumsegmentNAD⁺-Protokolle haben ihren Anteil am Markt für IV-Hydratationstherapie durch eine CAGR von 15,2 % ausgebaut und machen nun einen sichtbaren zweistelligen Anteil aus, obwohl Vitamin-Cocktails mit 44,6 % des Umsatzes weiterhin führend sind. Verbraucher, die Langlebigkeitsgewinne anstreben, akzeptieren Sitzungspreise, die dreimal so hoch sind wie bei Standard-Myers-Mischungen – ein Aufschlag, den Betreiber nutzen, um den durchschnittlichen Transaktionswert zu steigern. Pharmazeutisch reine Vorläufersubstanzen reduzieren Flush- und Übelkeitsvorfälle und stärken die klinische Akzeptanz bei betreuenden Ärzten, die NAD⁺ früher als zu reaktiv einstuften. Unterdessen füllen Aminosäuremischungen und Nur-Elektrolyt-Beutel Einstiegssegmente für budgetbewusste Fitnessstudiobesucher und Marathonläufer und stellen sicher, dass der Markt für IV-Hydratationstherapie einkommensübergreifend attraktiv ist. Da Influencer tagesaktuelle kognitive Verbesserungen kommunizieren, wird NAD⁺ voraussichtlich seine Rolle als führendes Upsell-Produkt festigen und Anbietern helfen, Margen gegen steigende Arbeits- und Kochsalzlösungskosten abzusichern.
Im Wettbewerb heben Kliniken Drittlaborzertifikate hervor, um die NAD⁺-Reinheit zu differenzieren, während mobile Flotten niedrige Beschwerderaten durch Mikrotropfpumpen bewerben. Laufende Studien zur mitochondrialen Verjüngung werden das Wachstum entweder bestätigen oder begrenzen, doch selbst placebobereinigte Effektgrößen erscheinen stark genug für eine wiederkehrende Nutzung. Angesichts sinkender Rohstoffpreise und standardisierter Dosierungsalgorithmen dürfte NAD⁺ seinen Einfluss auf den Markt für IV-Hydratationstherapie im Prognosezeitraum weiter vertiefen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Versorgungsumfeld:
Mobile Dienste stören traditionelle ModelleStationäre medizinische Spas lieferten im Jahr 2026 noch immer 46,3 % des Sitzungsvolumens. Dennoch ist der mobile/Concierge-Kanal mit einer CAGR von 12,8 % eindeutig der Motor des inkrementellen Umsatzes im Markt für IV-Hydrations-Therapie. Mit minimalem Kapitaleinsatz – oft ein Pkw, eine tragbare Kühlbox und ein fahrbarer Infusionsständer – können Pflegekräfte fünf bis acht Kunden pro Schicht in dicht besiedelten Innenstädten bedienen und damit die Standortbarrieren überwinden, die Gelegenheitsnutzer abschrecken. Kliniken reagieren mit der Einrichtung von Randstreifen-„Valet-Räumen” und der Bündelung von Infusionen mit margenstarken Kryofacials, doch die Bequemlichkeit der Fernversorgung spricht vor allem technikaffine Millennials an. Krankenhäuser behaupten eine defensive Nische, indem sie onkologische und herzinsuffizienzbedingte Infusionen übernehmen, die von Versicherern erstattet werden, obwohl das Wachstum stagniert – was unterstreicht, wie sehr Verbraucherausgaben den breiteren Markt für IV-Hydrations-Therapie antreiben.
Franchise-Gruppen reduzieren das operative Chaos durch zentralisierte Systeme für elektronische Patientenakten, Bestandsverwaltung und Terminplanung, die alles von der Chargenverfolgung bis zur Trinkgeldauszahlung automatisieren. Indem sie Prozesse so rigoros standardisieren wie Schnellrestaurantketten, streben diese Ketten danach, fragmentierte Nachfrage in wiederholbare Einheitswirtschaft umzuwandeln. Dies deutet darauf hin, dass sich die IV-Hydrations-Therapie-Branche in Richtung bundesstaatenübergreifender Super-Franchisegeber entwickeln könnte, sobald sich die Regulierung stabilisiert.
Nach Anwendungszweck:
Sportliche Leistung gewinnt an DynamikWellness und Präventivversorgung verankern weiterhin 38,7 % der Ausgaben, doch leistungsorientierte Mischungen für Ausdauer, Muskelregeneration und Entzündungskontrolle führen nun mit einer CAGR von 11,4 % die schnellste Wachstumsspur im Markt für IV-Hydratationstherapie an. Dreißigminütige Infusionen verkürzen das zweistündige Erholungsfenster nach dem Training – ein Vorteil, für den begeisterte Läufer und CrossFit-Enthusiasten gerne zahlen, insbesondere wenn Mitgliedschaftspreise die Kosten pro Sitzung unter 120 USD senken. Sportdiätologen in professionellen Umkleidekabinen befürworten Infusionen bei Turnieren, bei denen orale Hydratationsfenster eng sind, was institutionelle Glaubwürdigkeit und Sponsoring-Sichtbarkeit verleiht.
Kater-Behandlungen bleiben eine auffällige Nische, doch betriebliche Fitness-Challenges und Burnout durch hybrides Arbeiten eröffnen breitere, beständigere Nachfragekanäle. Anbieter passen Aminosäureverhältnisse und Antioxidantien-Dosen auf Basis von durch Wearables erfassten Vitalwerten an und rücken den Markt für IV-Hydratationstherapie näher an datengestützte Präzisionsernährung heran. Künftige Regulierungen könnten medizinische Aussagen von Wellness-Marketing trennen, doch sportliche Nachfragekanäle erscheinen aufgrund quantifizierbarer Vorteile wie schnellerer VO₂-Erholung und verzögertem Muskelkater dauerhaft.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika IV-Hydratationstherapie-Markt
Nordamerika beherrschte im Jahr 2026 mit 39,6 % den Marktanteil der IV-Hydrations-Therapie, angetrieben von über 2.200 lizenzierten medizinischen Spas, weitreichenden gesetzlichen Regelungen zum Tätigkeitsbereich von Nurse Practitioners und der Bereitschaft der Verbraucher zu elektiven Selbstzahlerleistungen. Die Vereinigten Staaten bleiben das Epizentrum, doch gesetzgeberische Turbulenzen – exemplarisch durch das texanische Jenifer's Law von 2025 – schaffen Expansionshürden, denen versierte Franchise-Nehmer mit internen Regulierungsberatern und Teleaufsichtsplattformen begegnen. Versorgungskettenprobleme nach Hurrikan Helene veranlassten Kliniken, Kochsalzlösung zu bevorraten und Lieferantenlisten zu diversifizieren, was bestätigt, dass operative Resilienz – nicht bloßes Branding – die Rentabilität im Markt für IV-Hydrations-Therapie sichert.
APAC IV-Hydratationstherapie-Markt
Der asiatisch-pazifische Raum verzeichnet mit 10,3 % die schnellste CAGR, da Stadtbewohner in Seoul, Shanghai und Sydney Infusionen für mittägliche Produktivitätssteigerungen zu Preisen von 18–45 USD nutzen, was beweist, dass ein niedrigerer Ticketpreis bei hohem Volumen dennoch Skaleneffekte erzielen kann. Chinesische E-Commerce-Giganten bewerben Hydrations-Pulversticks, die neugierige Nutzer in stationäre oder mobile IV-Upgrades lenken – ein konvergierter Vertriebskanal, den westliche Anbieter nun aufmerksam beobachten. Japan und Australien mit ihren ausgereiften Gesundheitssystemen experimentieren mit verschreibungsnahen Heimprogrammen für chronische Erschöpfung und perioperative Erholung, was auf eine medizinisch-wellness-übergreifende Vernetzung hindeutet, die die Beteiligung von Versicherern am Markt für IV-Hydrations-Therapie bis zum Ende des Jahrzehnts ausweiten könnte.
EMEA und Südamerika IV-Hydratationstherapie-Markt
Europas Entwicklung verläuft gleichmäßiger: Deutschland, Frankreich und das Vereinigte Königreich setzen strengere Kliniklizenzierungsvorschriften durch, profitieren jedoch von robusten Medizintourismus-Strömen, die Infusionen mit kosmetischen Eingriffen kombinieren. Der Nahe Osten und Afrika nutzen Luxushotels in Dubai und Doha als Einstiegspunkte; wohlhabende Reisende ergänzen ihre Spa-Aufenthalte um Infusionen zum Preis von 250 USD, was eine Halo-Nachfrage in der lokalen Bevölkerung erzeugt. Südamerika, angeführt von Brasilien, zeigt Potenzial, schwankt jedoch mit der Währungsvolatilität; Franchise-Geber setzen auf Master-Lizenz-Modelle, um Risiken abzusichern und Markenbekanntheit aufzubauen, bevor sich die makroökonomischen Bedingungen stabilisieren. Insgesamt erzeugen diese regionalen Dynamiken einen differenzierten Entwicklungspfad, bei dem Regulierung, verfügbares Einkommen und kulturelle Einstellungen bestimmen, wie sich der IV-Hydratationstherapie-Markt von Land zu Land entfaltet.
Wettbewerbslandschaft
Marktkonzentration
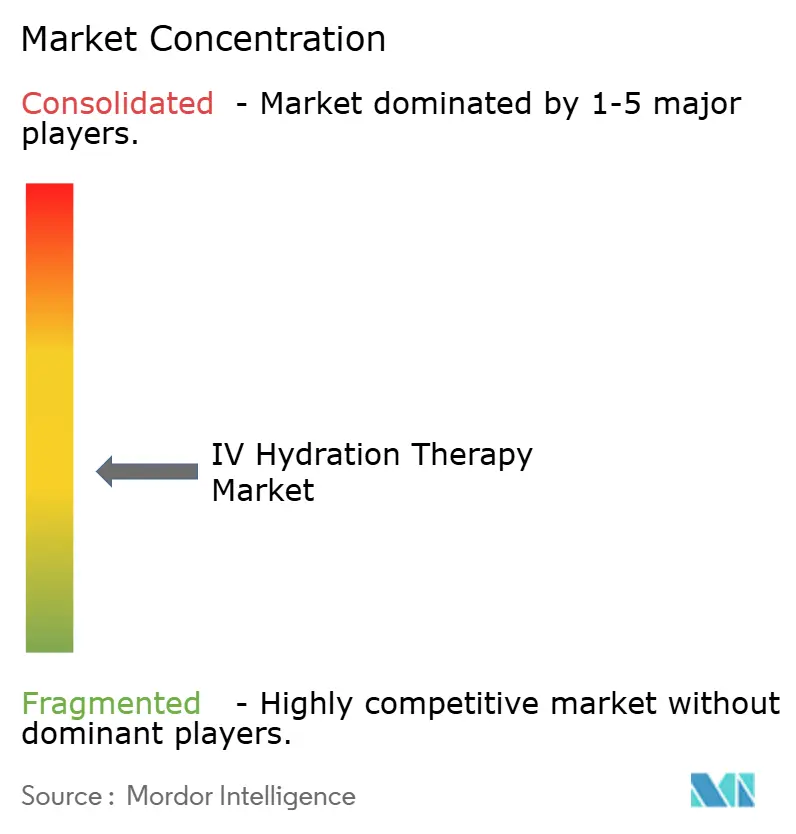
Der Markt für IV-Hydrations-Therapie bleibt fragmentiert; die fünf führenden Marken kontrollieren einen erheblichen Anteil des globalen Umsatzes, was reichlich Spielraum für regionale Anbieter und unabhängige Betreiber lässt. Restore Hyper Wellness führt mit über 225 US-Studios und nutzt 177 Millionen USD an Finanzierung, um proprietäre elektronische Patientenakten und Treueprogramme einzuführen, die den Check-in auf unter drei Minuten verkürzen. REVIV setzt auf ein global ausgerichtetes Master-Franchise-Modell mit geringen Lizenzgebühren in 47 Ländern, das 2025 durch eine Investition von Cardone Ventures mit einem patentierten Präzisionsgenetiktest zur Personalisierung von Infusionen aufgewertet wurde. Prime IV Hydration, IV Nutrition und Hydralive Therapy ergänzen die Franchise-Gruppe und zielen auf Einkaufszentren in Vororten ab, wo ausreichend Parkplätze vorhanden und die Mietkosten niedriger sind.
Technologieanbieter wie B. Braun und ICU Medical umwerben Anbieter mit interoperablen intelligenten Pumpen, die Programmierfehler um bis zu 90,5 % reduzieren – ein Patientensicherheitsargument, das Kliniken bei der Verhandlung von Berufshaftpflichtprämien hilft. Interne Compounding-Labore gewinnen an Bedeutung, um Kochsalzlösungsengpässe zu mildern und gleichzeitig die Sterilität zu gewährleisten. Marketingkämpfe verlagern sich auf TikTok und Instagram Reels, wo Mikro-Influencer Post-Infusions-„Glow”-Metriken anpreisen, die kosmetische und medizinische Narrative verwischen – ein Ansatz, den Regulierungsbehörden genau beobachten. Strategische Partnerschaften mit Coworking-Spaces, Wohnanlagen und Flughäfen erweitern die Reichweite, und erfolgreiche Pilotprojekte reifen oft zu Exklusivvereinbarungen heran, die Konkurrenten von stark frequentierten Knotenpunkten fernhalten. Insgesamt belohnt das Wettbewerbsfeld Agilität: Unternehmen, die Compliance, Beschaffung und Kundenerlebnis meistern, werden diejenigen übertreffen, die sich allein auf Ästhetik verlassen, im Markt für IV-Hydrations-Therapie. Reviv Restore Hyper Wellness Drip Hydration Hydrate IV Bar The IV Doc Branchenführer der IV-Hydratationstherapie
IV-Hydratationstherapie-Markt Unternehmen in diesem Bericht
Neueste Industrielle Entwicklungen in IV-Hydratationstherapie-Markt
- Juni 2025: Grant Cardones Cardone Ventures investierte in REVIV Global zur Einführung eines patentierten Präzisions-Ernährungssystems und eines Genetiktest-Lehrplans.
- Februar 2025: XpresSpa eröffnete eine IV-Infusionslounge mit vier Menüoptionen im Miami International Airport und signalisiert damit Flughäfen als margenstarke Immobilien für den Markt für IV-Hydratationstherapie.
- Dezember 2024: Restore Hyper Wellness ernannte Steve Welch zum CEO und erweiterte seine Führungsebene, um die nächste Welle der Franchise-Skalierung voranzutreiben.
Berichtsumfang des globalen Marktes für IV-Hydratationstherapie
Segmentierungsübersicht
| Nur-Elektrolyt-Hydratation |
| Vitamin-Cocktails (z. B. Myers) |
| NAD⁺-Therapie |
| Aminosäuremischungen |
| Individuelle Formulierungen |
| Medizinische In-Klinik-Spas |
| Mobile/Concierge-Dienste |
| Krankenhausbasierte ambulante Zentren |
| Heiminfusionsprogramme |
| Unternehmens-/Hotelpartnerschaften |
| Wellness & Präventivversorgung |
| Sportliche Leistung & Erholung |
| Unterstützung bei chronischen Erkrankungen |
| Immunstärkung |
| Kater- & Entgiftungserholung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Infusionstyp | Nur-Elektrolyt-Hydratation | |
| Vitamin-Cocktails (z. B. Myers) | ||
| NAD⁺-Therapie | ||
| Aminosäuremischungen | ||
| Individuelle Formulierungen | ||
| Nach Versorgungsumfeld | Medizinische In-Klinik-Spas | |
| Mobile/Concierge-Dienste | ||
| Krankenhausbasierte ambulante Zentren | ||
| Heiminfusionsprogramme | ||
| Unternehmens-/Hotelpartnerschaften | ||
| Nach Anwendung | Wellness & Präventivversorgung | |
| Sportliche Leistung & Erholung | ||
| Unterstützung bei chronischen Erkrankungen | ||
| Immunstärkung | ||
| Kater- & Entgiftungserholung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für IV-Hydrations-Therapie im Jahr 2027?
Die Marktgröße der IV-Hydrations-Therapie beträgt im Jahr 2027 3,52 Milliarden USD und wird voraussichtlich bis 2032 5,50 Milliarden USD erreichen.
Welcher Infusionstyp wächst am schnellsten?
NAD-Infusionen verzeichnen eine CAGR von 15,2 % und übertreffen damit bis 2032 alle anderen Formulierungen.
Warum gewinnen mobile IV-Dienste an Bedeutung?
App-basierter Pflegeeinsatz, geringere Gemeinkosten und die Nachfrage nach betrieblichem Wellness treiben den mobilen Kanal auf eine CAGR von 12,8 % – die schnellste innerhalb der Versorgungsumfelder.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum verzeichnet mit 10,3 % die stärkste regionale CAGR, angetrieben von Stadtbewohnern, die Produktivitäts- und Wellnesssteigerungen anstreben.
Welche neuen Vorschriften betreffen Anbieter im Jahr 2025?
Das texanische Jenifer's Law, das im September 2025 in Kraft tritt, schreibt eine ärztliche Aufsicht für elektive Infusionen vor und könnte als Vorlage für andere US-Bundesstaaten dienen.
Wie fragmentiert ist der Wettbewerb?
Da die fünf führenden Anbieter weniger als 25 % des Umsatzes kontrollieren, erzielt der Markt einen Wert von 2 auf der Konzentrationsskala, was auf eine hohe Fragmentierung, aber auch erhebliches Konsolidierungspotenzial hinweist.