
Marktgröße und Marktanteil für flüssige Nahrungsergänzungsmittel
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 31.20 Milliarden US-Dollar |
| Marktgröße (2032) | 60.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für flüssige Nahrungsergänzungsmittel von Mordor Intelligence
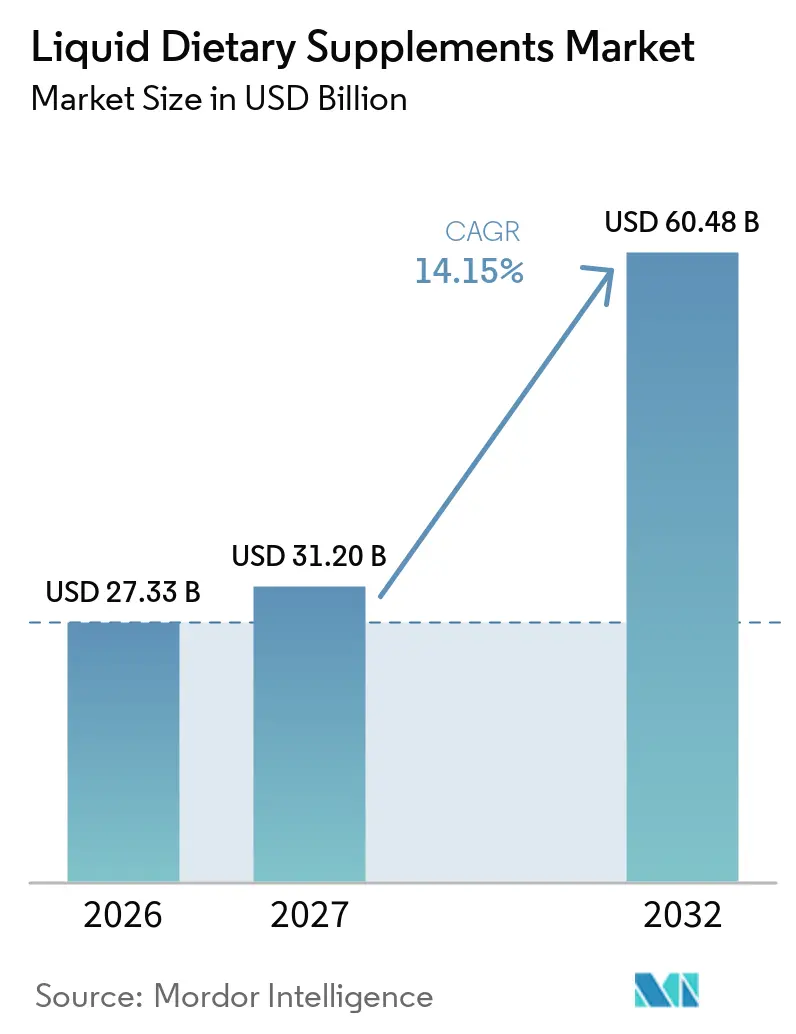
Die Marktgröße für flüssige Nahrungsergänzungsmittel wurde 2026 auf 27,33 Milliarden USD geschätzt und soll von 31,20 Milliarden USD im Jahr 2027 auf 60,48 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 14,15 % während des Prognosezeitraums (2027–2032).
Liposomales Vitamin C weist eine um 30 % höhere Bioverfügbarkeit auf als nicht-liposomale Formulierungen. Erwachsene bevorzugen zunehmend flüssige Verabreichungssysteme, die eine schnellere Absorption versprechen, angetrieben durch wachsende wissenschaftliche Validierung und die Bequemlichkeit von Trinkfertig-Formaten. Omega-3-Fettsäure-Formulierungen erzielen nun auch bei fettarmer Ernährung eine messbar verbesserte Aufnahme und erweitern so das therapeutische Potenzial. Direktvertrieb-Abonnementmodelle, Innovationen bei temperaturgesteuerter Auftragsabwicklung sowie Premium-Versprechen rund um kognitive Gesundheit, Immungesundheit und Darmgesundheit beschleunigen gemeinsam das Umsatzwachstum im Markt für flüssige Nahrungsergänzungsmittel. Die Wettbewerbsintensität steigt, da große Konsumgüterhersteller agile Marken übernehmen, um in wachstumsstarke Flüssigsegmente einzutreten. Gleichzeitig beginnen Nachhaltigkeitsverpflichtungen hinsichtlich Verpackungen aus recyceltem Post-Consumer-Material die Kaufentscheidungen zu beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Zutatentyp entfielen 2026 28,4 % des Umsatzanteils im Markt für flüssige Nahrungsergänzungsmittel auf Omega-3 und andere Fettsäuren; für Vitamine und Mineralstoffe wird eine CAGR von 16,20 % prognostiziert.
- Nach Anwendung hielt das Segment Sporternährung 2026 einen Marktanteil von 32,44 %, und das Gewichtsmanagement soll bis 2032 mit einer CAGR von 16,79 % wachsen.
- Nach Endnutzer hielt das Erwachsenensegment 2026 einen Basisanteil von 46,6 %, während schwangere und stillende Frauen die am schnellsten wachsende Endnutzergruppe darstellen, mit einer CAGR von 17,25 % bis 2032.
- Nach Vertriebskanal hielten Super- und Hypermärkte 2026 einen Kanalanteil von 41,8 %. Online-Einzelhandelskanäle verzeichnen bis 2032 eine CAGR von 15,68 %.
- Geografisch betrachtet wird der asiatisch-pazifische Raum mit einer CAGR von 17,5 % die schnellste regionale Expansion verzeichnen, im Gegensatz zu Nordamerikas führendem Anteil von 34,5 % am Markt für flüssige Nahrungsergänzungsmittel im Jahr 2026.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präventiver Gesundheitsfokus durch alternde Bevölkerung | +3.20% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anstieg des E-Commerce und der DTC-Flüssigformate | +2.80% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Überlegene Bioverfügbarkeit gegenüber Tabletten | +2.10% | Global | Mittelfristig (2–4 Jahre) |
| Sporternährungsnachfrage nach RTD-Shots | +1.90% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Innovation bei intelligenten Einzeldosis-Beuteln | +1.50% | Global, frühe Einführung in Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte personalisierte Mischkioske vor Ort | +1.20% | Pilotmärkte in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präventiver Gesundheitsfokus durch alternde Bevölkerung
Das rasche Wachstum der globalen Bevölkerung ab 65 Jahren verändert die Produktnachfrage, da ältere Erwachsene auf Ernährung setzen, um Mobilität und Immunresilienz zu erhalten. Abbotts Ensure überstieg im Jahr 2024 weltweit 3 Milliarden USD im Flüssigsegment und verzeichnet eine starke Nachfrage bei Senioren, die Schwierigkeiten beim Schlucken großer Tabletten haben. Flüssige Formulierungen ermöglichen eine höhere Nährstoffdichte pro Dosis, unterstützen das Dysphagie-Management und verringern die gastrointestinale Reizung im Vergleich zu gepressten Tabletten. Verbraucher nehmen flüssige Formate auch als „medizinisch hochwertiger” wahr, was die regelmäßige Anwendung in Verbindung mit Empfehlungen von Gesundheitsdienstleistern fördert. Die anhaltende Kaufkraft der Babyboomer-Generation und ein kultureller Wandel hin zu proaktiver statt reaktiver Versorgung schaffen mehrjährige Rückenwinde für den Markt für flüssige Nahrungsergänzungsmittel. Branchenakteure priorisieren daher Portfolioerweiterungen, die Sarkopenie, Knochendichte und Immunfunktion ansprechen, und positionieren flüssige Produkte als unverzichtbare tägliche Hilfsmittel statt als optionale Ergänzungen.
Anstieg des E-Commerce und der DTC-Flüssigformate
Digitale Kanäle gestalten die Markteinführungsökonomie neu, indem sie traditionelle Einzelhandelsaufschläge komprimieren und datengesteuerte Personalisierung ermöglichen. Die Übernahme des temperaturgesteuerten Betreibers ProPack durch den Fulfillment-Spezialisten Stord im Jahr 2024 veranschaulicht Investitionen in Kühlketteninfrastrukturen, die für eine lagerstabile Lieferung entscheidend sind. Die direkte Kommunikation über Bioverfügbarkeit und Zutatenprovenienz stärkt die Markentreue, während KI-gestützte Empfehlungstools die Cross-Selling-Konversionen steigern. Direktvertriebsmarken sichern sich zusätzlich eine Premium-Positionierung, indem sie Labor-Testkits, personalisierte Dashboards und automatische Nachfüllservices bündeln, die den wahrgenommenen Wert steigern und wiederkehrende Umsatzströme sichern.
Überlegene Bioverfügbarkeit gegenüber Tabletten
Peer-Review-Studien bestätigen, dass liposomales Vitamin C 30 % höhere Plasmakonzentrationen als Standardtabletten liefert und Omega-3-Fettsäure-Formate Ethylester-Versionen unter fettarmen Bedingungen deutlich übertreffen.[1] Die flüssige Verabreichung umgeht Desintegrationsverzögerungen und ermöglicht eine sofortige Absorption sowie einen geringeren Nährstoffabbau durch den First-Pass-Metabolismus. Kliniker empfehlen nun flüssiges B12 für Patienten, die Protonenpumpenhemmer einnehmen, welche die Intrinsic-Faktor-Aktivität beeinträchtigen, was die therapeutische Glaubwürdigkeit im Markt für flüssige Nahrungsergänzungsmittel stärkt. Bioverfügbarkeitsnachweise unterstützen höhere Preisgestaltung, helfen Produkten beim Übergang von der allgemeinen Wellness-Positionierung in quasi-klinische Anwendungsfälle und setzen neue Produktentwicklungsmaßstäbe für Einkapselungs-, Mizellisierungs- und Nanoemulsionstechnologien.
Sporternährungsnachfrage nach RTD-Shots
Trinkfertige funktionale Shots passen zu modernen, mobilen Lebensstilen sowohl für Leistungssportler als auch für zeitknappe Verbraucher. Die Segmentumsätze steigen jährlich um 16,1 % und übertreffen pulverbasierte Sportformeln. Kompakte 60-Milliliter-Formate liefern konzentrierte Aminosäuren, Elektrolyte oder Adaptogene ohne Shakerflasche und beseitigen Textureinwände, die Mainstream-Nutzer abschrecken. Hersteller nutzen Premium-Preise pro Einheit und geringere Versandgewichte im Vergleich zu großen PET-Flaschen. Convenience-orientierte Verpackungen aus Aluminium oder PCR-PET entsprechen dem Nachhaltigkeitsinteresse der Verbraucher, während intelligente QR-codierte Etiketten das Engagement durch Trainingstipps und Treueprogramme erweitern.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge grenzüberschreitende Kennzeichnungsvorschriften | -1.80% | Global, insbesondere im EU-US-Asien-Pazifik-Handel | Mittelfristig (2–4 Jahre) |
| Kürzere Haltbarkeit und Kühlkettenbedarf | -1.40% | Global, akut in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Fälschungsrisiko über kryptofähige Graukanäle | -1.10% | Global, konzentriert auf Online-Marktplätzen | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgegenreaktion bei PET-Flaschen | -0.90% | Nordamerika und Europa, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge grenzüberschreitende Kennzeichnungsvorschriften
Unterschiedliche Definitionen und zulässige Angaben zwingen Unternehmen dazu, für jeden Markt separate Lagereinheiten zu führen. Die FDA-Leitlinien unterscheiden flüssige Nahrungsergänzungsmittel von Getränken und lösen spezifische Anforderungen an Nährstoffgehaltsangaben und Struktur-Funktions-Angaben aus.[2] Die EU-Kunststoffverordnung von 2022 fügt neue Dokumentationsanforderungen für Behälter mit Recyclinginhalt hinzu und erschwert nachhaltige Verpackungseinführungen. Fehlende Harmonisierung verlangsamt die Markteinführungsgeschwindigkeit, erhöht die Compliance-Kosten und verstärkt die Abhängigkeit von erfahrenen Regulatory-Affairs-Teams. Kleinere DTC-Marktteilnehmer stehen daher vor unverhältnismäßig großen Hürden, was die Bedeutung strategischer Partnerschaften und regionsspezifischer Kennzeichnungsautomatisierungstools unterstreicht.
Kürzere Haltbarkeit und Kühlkettenbedarf
Viele flüssige Mischungen erfordern Kühlung oder kontrollierte Umgebungslagerung, um labile Nährstoffe wie Probiotika und emulgierte Omega-3-Öle zu schützen. Jede Temperaturabweichung birgt das Risiko von Wirksamkeitsverlusten und obligatorischen Rückrufen, wobei die NSF darauf hinweist, dass unsachgemäße Lagerung gegen die auf dem Produktetikett angegebenen Angaben verstoßen kann.[3] Schwellenmärkte verfügen häufig nicht über robuste Kühlkettennetze, was die Logistikkosten erhöht und die Marktdurchdringung begrenzt. Stabilitätstestprotokolle für die Haltbarkeit verlängern zudem die Forschungszeiträume und erhöhen die Investitionsausgaben für Pilotproduktionen. Marken investieren daher in aseptische Verarbeitung, Hochdruckpasteurisierung und sauerstoffabsorbierende Verschlüsse, um die Umgebungsstabilität zu verlängern und gleichzeitig die sensorischen Eigenschaften zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inhaltsstofftyp:
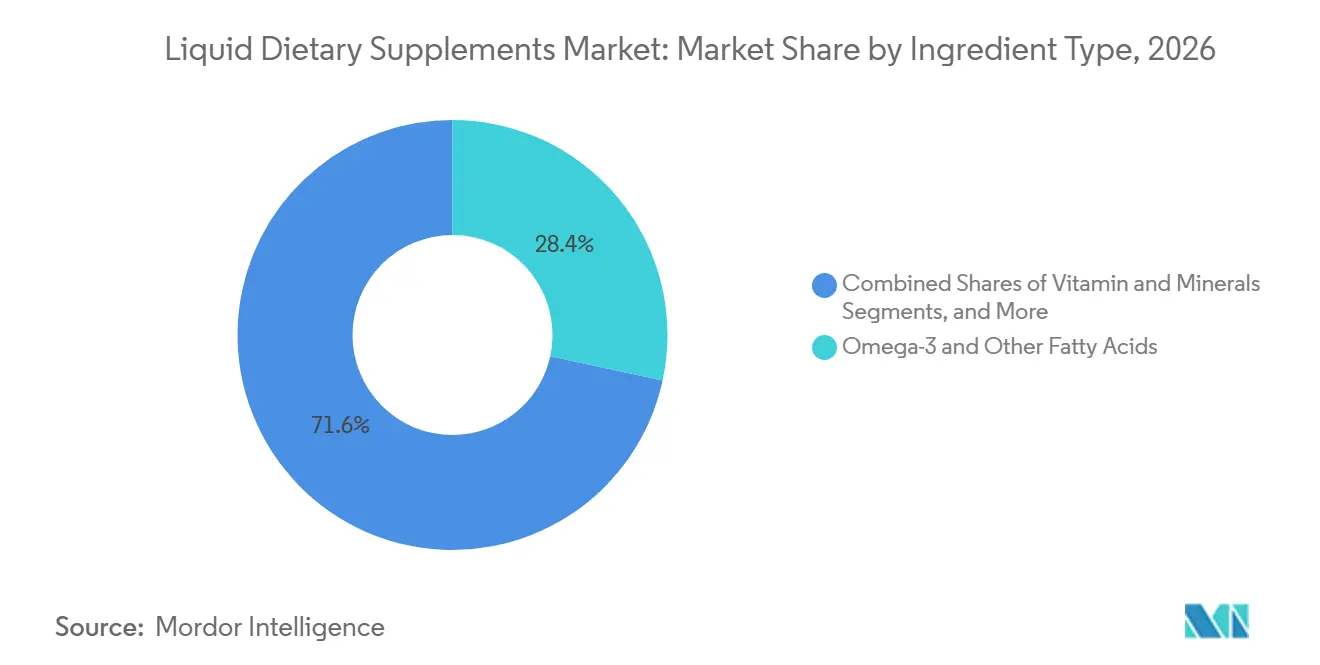
Omega-3-Innovation treibt Premium-WachstumNach Zutatentyp entfiel auf das Segment Omega-3 und andere Fettsäuren 2026 ein Umsatzanteil von 28,4 % im Markt für flüssige Nahrungsergänzungsmittel, und das Segment Vitamine und Mineralstoffe soll mit einer CAGR von 16,20 % wachsen, unterstützt durch Innovationen bei Mikroemulsionen und aus Algen gewonnenen Ölen. Freie-Fettsäure-Strukturen erzielen eine überlegene Absorption bei fettarmer Ernährung und bieten wissenschaftlich fundierte Marketingaussagen rund um kardiovaskuläre, kognitive und pränatale Gesundheit. Pflanzliche Extrakte, darunter Curcumin und Ashwagandha, gewinnen durch fortschrittliche Solubilisierungshilfsmittel, die Sediment- und Geschmacksprobleme mindern, an Regalfläche. Gleichzeitig gewinnen Probiotika an Bedeutung, da Verkapselungstechnologien koloniebildende Einheiten ohne Kühlung lebensfähig halten und so funktionelle Synergieoptionen erweitern.
Der Premiumisierungstrend ermöglicht es Herstellern, Bruttomargen von über 55 % zu erzielen, insbesondere wenn Clean-Label-Positionierung und Prüfsiegel von Drittanbietern kombiniert werden. Die regulatorische Kontrolle von Omega-3-Aussagen bleibt streng, doch gut durchgeführte klinische Studien und pharmazeutische Herstellungsstandards eröffnen in ausgewählten Regionen Erstattungswege. Die Diversifizierung der Zutaten unterstützt letztlich die Risikominderung für Marken, die zuvor zu stark auf Kernvitamine ausgerichtet waren, und gewährleistet Umsatzstabilität, während sie gleichzeitig den Verbraucherwunsch nach gezielten, wissenschaftlich fundierten Vorteilen im Markt für flüssige Nahrungsergänzungsmittel bedient.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Kognitive Gesundheit entwickelt sich zur Premium-KategorieNach Anwendung hielt das Segment Sporternährung 2026 einen Marktanteil von 32,44 %, und das Gewichtsmanagement soll bis 2032 mit einer CAGR von 16,79 % wachsen. Gaming-Communities, betriebliche Gesundheitsprogramme und ältere Verbraucher, die sich um Gedächtnisabbau sorgen, verstärken allesamt die Nachfrage.
Immungesundheits-Tonika mit Zink, Vitamin D und Holunder halten das Basisvolumen aufrecht, insbesondere in der Wintersaison. Verdauungsgesundheits-Shots mit Synbiotika bekämpfen Blähungen und fördern das Mikrobiom-Wohlbefinden, wobei QR-Codes auf der Verpackung auf personalisierte Darmgesundheits-Dashboards verweisen. Die Anwendungsdiversifizierung senkt das Saisonalitätsrisiko und ermöglicht es Marken, fokussierte Unterlinien zu entwickeln, die durch indikationsspezifische Werbung, Influencer-Partnerschaften und Empfehlungen von Angehörigen der Gesundheitsberufe unterstützt werden.
Nach Endverbraucher:
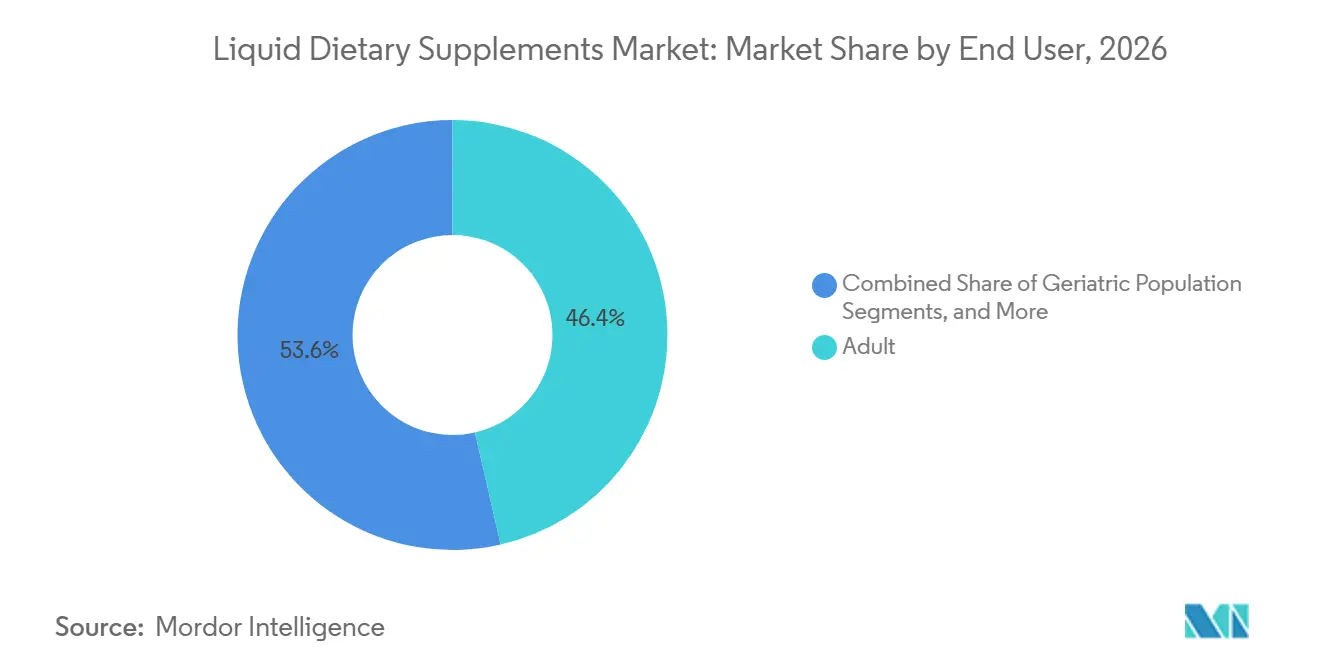
Schwangere Frauen treiben spezialisiertes WachstumNach Endnutzer hielt das Erwachsenensegment 2026 einen Basisanteil von 46,6 %, während schwangere und stillende Frauen die am schnellsten wachsende Endnutzergruppe darstellen, mit einer CAGR von 17,25 % bis 2032, inmitten eines gestiegenen Bewusstseins für die pränatale Mikronährstoffversorgung. Forschungsergebnisse zeigen, dass viele tablettenbasierte pränatale Formulierungen bei wichtigen Vitaminen zu kurz greifen, was das Interesse an flüssigen Alternativen weckt, die die Einnahmetreue vereinfachen. Flüssige Pränatalpräparate verwenden methyliertes Folat und chelatiertes Eisen mit milden Aromen, um bei Übelkeit zu helfen, und unterstützen höhere Preispunkte sowie Wiederholungskäufe durch trimesterbezogene Bundles.
Pädiatrische Formulierungen profitieren von Geschmacksmaskierungsfähigkeiten und Pipetten-Tropfern, die eine präzise Milligramm-Dosierung ermöglichen. Geriatrische Verbraucher schätzen leicht zu schluckende Texturen und Gelenkunterstützungs-Mischungen, die Kollagen und Vitamin K2 kombinieren. Die Endnutzersegmentierung informiert somit die Verpackungsergonomie, die Entwicklung der Geschmackspalette und die Kanalstrategie – Apotheken für Pränatalpräparate, E-Commerce für den alltäglichen Wellness-Bedarf Erwachsener und institutionelle Pflegenetzwerke für die medizinische Ernährung älterer Erwachsener.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Transformation beschleunigt sichNach Vertriebskanal hielten Super- und Hypermärkte 2026 einen Kanalanteil von 41,8 %. Online-Einzelhandelskanäle verzeichnen bis 2032 eine CAGR von 15,68 %. Abonnementprogramme nutzen KI, um Nachfüllzyklen anzupassen und ergänzende Produkte zu empfehlen, was den Customer Lifetime Value steigert und die Abwanderungsrate senkt. Apotheken behalten ihre Relevanz für therapeutische Linien wie flüssiges Eisen oder hochdosiertes Vitamin D, dank des Vertrauens in Apotheker und bestehender Erstattungswege.
Spezialgeschäfte für Vitamine pflegen ein erlebnisorientiertes Merchandising mit Vor-Ort-Verkostungen von Einzeldosis-Beuteln und Spendertheken. Convenience-Stores testen umgebungsstabile Energy-Shots in der Nähe der Kassenzonen und bedienen so Impulskäufe. Netzwerke des Direktvertriebs setzen auf Social-Commerce-Integrationen, die Live-Video-Produktvorführungen und Peer-Empfehlungsschleifen ermöglichen. Die Komplexität des Kanal-Mix zwingt Marken dazu, Packungsgrößen, Temperaturkontrollprotokolle und Botschaften zu optimieren, um nahtlos in jedes Einzelhandelsumfeld zu passen.
Geografische Analyse
Markt für flüssige Nahrungsergänzungsmittel in Nordamerika und im asiatisch-pazifischen Raum
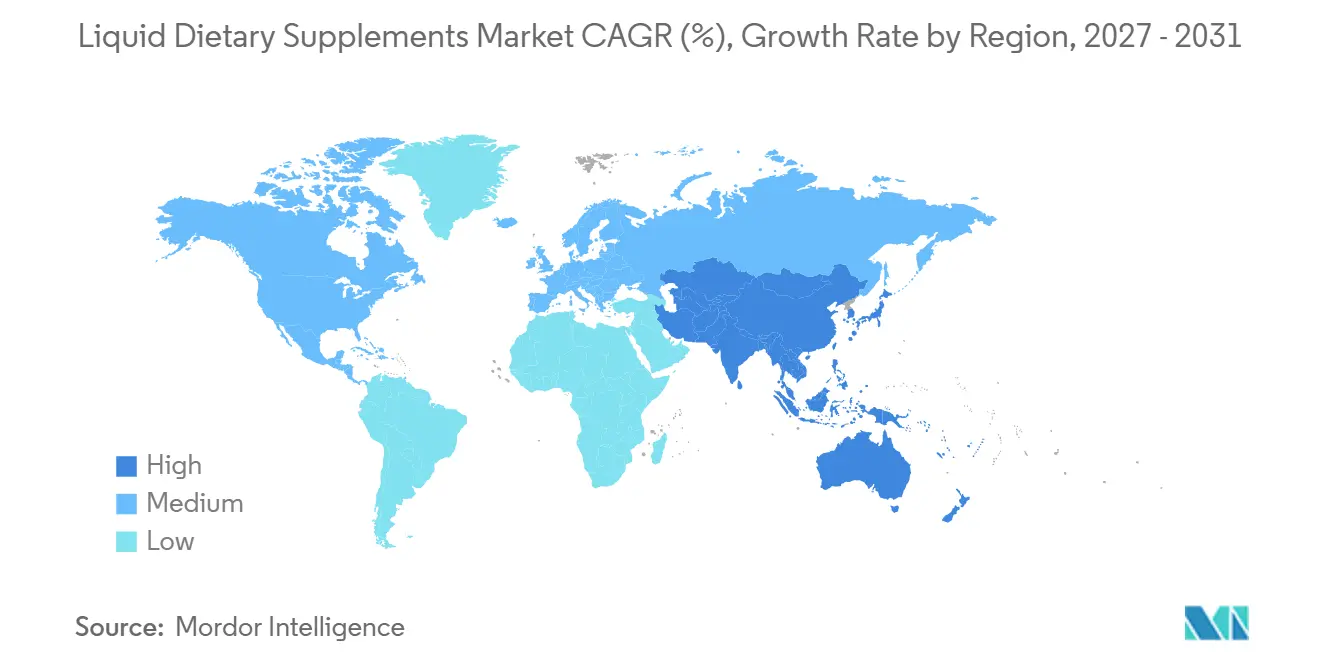
Nordamerika erwirtschaftete 2026 34,5 % des globalen Umsatzes, angeführt von einer etablierten Nahrungsergänzungsmitteladoption und einem fruchtbaren Risikokapitalumfeld für Direktvertrieb-Disruptoren. Der asiatisch-pazifische Raum, der eine CAGR von 7,5 % verzeichnet, gewinnt an Boden dank eines 36 Milliarden USD umfassenden Ökosystems für funktionelle Getränke, das die Vertrautheit der Verbraucher mit trinkbarer Ernährung fördert.
Markt für flüssige Nahrungsergänzungsmittel im asiatisch-pazifischen Raum
China, Japan und Südkorea setzen Maßstäbe bei Kollagenwässern und Ginseng-Tonika für Schönheit von innen, während Indiens mit Ayurveda angereicherte Shots Tradition mit moderner Bequemlichkeit verbinden.
Markt für flüssige Nahrungsergänzungsmittel in EMEA und Südamerika
Europa legt den Schwerpunkt auf Rückverfolgbarkeit und Recyclingfähigkeit, was die Einführung von PCR-PET und getönten Glasflaschen beschleunigt. Der Nahe Osten und Afrika erschließen apothekenzentrierte Vertriebswege für Flüssigprodukte im Bereich Diabetes und Knochengesundheit, obwohl Lücken in der Kühlkette weiterhin bestehen. Die wirtschaftliche Erholung Südamerikas begünstigt funktionale Fruchtmischgetränke, die mit regionalen Botanicals wie Acerola und Guarana angereichert sind. Lokale Geschmackspräferenzen verpflichten globale Marken dazu, Süßeprofile, Aromacarrier und Verpackungsgrößen anzupassen, um sicherzustellen, dass Mundgefühl und Haltbarkeit den regionalen Anforderungen entsprechen, ohne das globale Markenkapital zu beeinträchtigen.
Wettbewerbslandschaft
Marktkonzentration
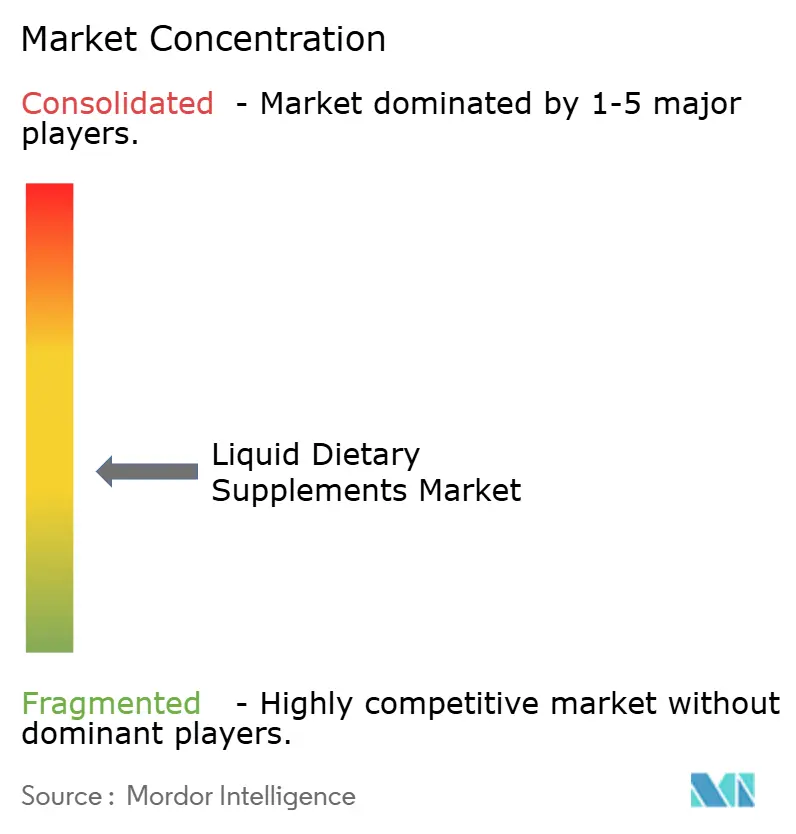
Die Marktfragmentierung hält an, obwohl eine Handvoll multinationaler Unternehmen zweistellige Positionen hält. Abbott kontrolliert den größten Einzelanteil durch Ensure, Glucerna und Protality, während Herbalifes Übernahmen von Pro2col Health und Pruvit Ventures im Jahr 2025 die strategische Absicht signalisieren, personalisierte flüssige Keton- und Aminosäurelinien unter einem Dach zu vereinen. MaryRuth's Organics wuchs von 165 Millionen USD im Jahr 2022 auf prognostizierte 300 Millionen USD im Jahr 2023 auf einer organischen, familienfreundlichen Plattform, die auf Amazon und im eigenen Webshop Anklang findet.
Innovationen drehen sich zunehmend um Verabreichungstechnologie und Nachhaltigkeit. Unilever investierte Kapital in die Liquid IV-Produktion, um Lieferkapazitäten für Elektrolyt-Hydratationsmischungen zu sichern. Amcors 100-%-PCR-PET-Flasche für Ritual-Multivitamine demonstriert Verpackungsführerschaft und bedient den ökologischen Druck der Verbraucher, während die Klarheit für lebhafte Flüssigfarbtöne erhalten bleibt. Berry Global folgt mit ClariPPil-Feuchtigkeitsbarriere-Flaschen, die durch die RecyClass-A-Zertifizierung validiert wurden, was eine kollektive Branchenbewegung in Richtung Kreislaufwirtschaftsziele signalisiert.
Digitale Authentizitätswerkzeuge entwickeln sich zu Wettbewerbsdifferenzierern; Blockchain-Rückverfolgung und manipulationssichere NFC-Siegel helfen dabei, Verluste durch Fälschungen in Höhe von 600 Milliarden USD in den Bereichen Ernährung und Kosmetik zu bekämpfen. Patentanmeldungen rund um Verkaufsautomaten, die eine bedarfsgerechte Mikronährstoffmischung ermöglichen, unterstreichen zukünftige Möglichkeiten für hyperpersonalisierte Verkaufspunkte in Einkaufszentren, Flughäfen und Fitnessstudios. Da die Konsolidierung anhält, erlebt die Branche für flüssige Nahrungsergänzungsmittel mehr grenzüberschreitende Transaktionen, die Forschungs- und Entwicklungspipelines, regionale Vertriebslizenzen und digitale Commerce-Assets zu vertikal integrierten Ökosystemen zusammenführen.
Marktführer der Branche für flüssige Nahrungsergänzungsmittel
-
Abbott Laboratories
-
Herbalife Nutrition
-
Amway (Nutrilite)
-
Bayer AG
-
Nestlé Health Science
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für flüssige Nahrungsergänzungsmittel Unternehmen in diesem Bericht
- Abbott Laboratories
- Herbalife Nutrition Ltd.
- Amway Corp. (Nutrilite)
- Bayer
- Nestle Health Science (Nature's Bounty)
- GNC Holdings
- Nature's Way (Schwabe)
- DSM Nutritional Products
- BASF
- Liquid Health, Inc.
- SmartyPants Vitamins
- Rainbow Light
- NOW Foods
- Valimenta Labs
- Swisse Wellness
- Garden of Life
- Optimum Nutrition (Glanbia)
- Nature's Answer
- Bionova
Neueste Industrielle Entwicklungen in Markt für flüssige Nahrungsergänzungsmittel
- Juni 2025: Herbalife schloss strategische Übernahmen von Pro2col Health LLC und Pruvit Ventures ab, um die Fähigkeiten im Bereich personalisierter Ernährung zu stärken.
- März 2025: Unilever investierte in die Produktionsanlagen der Getränkemarke Liquid IV und signalisierte damit großangelegte Ambitionen im Bereich funktionaler Hydratation.
- März 2025: New Chapter brachte ein flüssiges Multivitaminpräparat mit 22 essenziellen Nährstoffen auf den Markt, verpackt in 100 % PCR-Kunststoff und zum Preis von 48 USD für 30 oz.
- Oktober 2024: dōTERRA führte den VMG+ Whole-Food Nutrient Complex ein, der Amla und Moringa in einem grundlegenden Getränk vereint.
Globaler Berichtsumfang des Marktes für flüssige Nahrungsergänzungsmittel
Segmentierungsübersicht
| Vitamine und Mineralien |
| Botanicals/Kräuter |
| Proteine und Aminosäuren |
| Omega-3 und andere Fettsäuren |
| Sonstige |
| Sporternährung |
| Immungesundheit |
| Gewichtsmanagement |
| Verdauungs- und Darmgesundheit |
| Sonstige |
| Erwachsene |
| Ältere Bevölkerung |
| Kinder |
| Schwangere und stillende Frauen |
| Sonstige |
| Supermärkte / Hypermärkte |
| Apotheken und Drogerien |
| Online-Einzelhandel und DTC |
| Fachgeschäfte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Inhaltsstofftyp | Vitamine und Mineralien | |
| Botanicals/Kräuter | ||
| Proteine und Aminosäuren | ||
| Omega-3 und andere Fettsäuren | ||
| Sonstige | ||
| Nach Anwendung | Sporternährung | |
| Immungesundheit | ||
| Gewichtsmanagement | ||
| Verdauungs- und Darmgesundheit | ||
| Sonstige | ||
| Nach Endverbraucher | Erwachsene | |
| Ältere Bevölkerung | ||
| Kinder | ||
| Schwangere und stillende Frauen | ||
| Sonstige | ||
| Nach Vertriebskanal | Supermärkte / Hypermärkte | |
| Apotheken und Drogerien | ||
| Online-Einzelhandel und DTC | ||
| Fachgeschäfte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für flüssige Nahrungsergänzungsmittel und welche Wachstumsrate wird erwartet?
Die Marktgröße für flüssige Nahrungsergänzungsmittel beläuft sich 2026 auf 27,33 Milliarden USD und soll bis 2032 60,48 Milliarden USD erreichen, was einer CAGR von 14,15 % entspricht.
Welcher Anwendungsbereich wächst am schnellsten im Markt für flüssige Nahrungsergänzungsmittel?
Das Gewichtsmanagement soll bis 2032 mit einer CAGR von 16,79 % wachsen und damit Sporternährung und Immungesundheit übertreffen.
Warum werden flüssige Nahrungsergänzungsmittel als wirksamer als Tabletten wahrgenommen?
Klinische Studien zeigen, dass liposomale oder emulgierte Nährstoffe überlegene Plasmakonzentrationen liefern – bis zu 30 % höher für Vitamin C – da Flüssigkeiten Desintegrationsverzögerungen umgehen und die Absorption verbessern.
Welche Region verzeichnet das stärkste Wachstumsmomentum?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und soll eine CAGR von 17,5 % verzeichnen, angetrieben durch ein wachsendes Bewusstsein für präventive Gesundheit und ein 36 Milliarden USD umfassendes Ökosystem für funktionelle Getränke.
Welche Bedeutung hat der E-Commerce für die Marktexpansion?
Der Online-Umsatz wächst mit einer CAGR von 15,68 %, da Direktvertriebsmarken temperaturgesteuerte Auftragsabwicklung und Abonnementmodelle nutzen, die zu täglichen Dosiergewohnheiten passen.
Welche Verpackungsinnovationen adressieren Nachhaltigkeitsbedenken?
Unternehmen wie Amcor und Berry Global haben 100-%-PCR-PET- und vollständig recycelbare Hochbarriere-Flaschen eingeführt, die die Produktintegrität wahren und gleichzeitig Umweltziele erfüllen.