
Größe und Marktanteil des italienischen Zahlungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.51 Milliarden US-Dollar |
| Marktgröße (2026) | 15.45 Milliarden US-Dollar |
| Marktgröße (2031) | 21.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.42 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
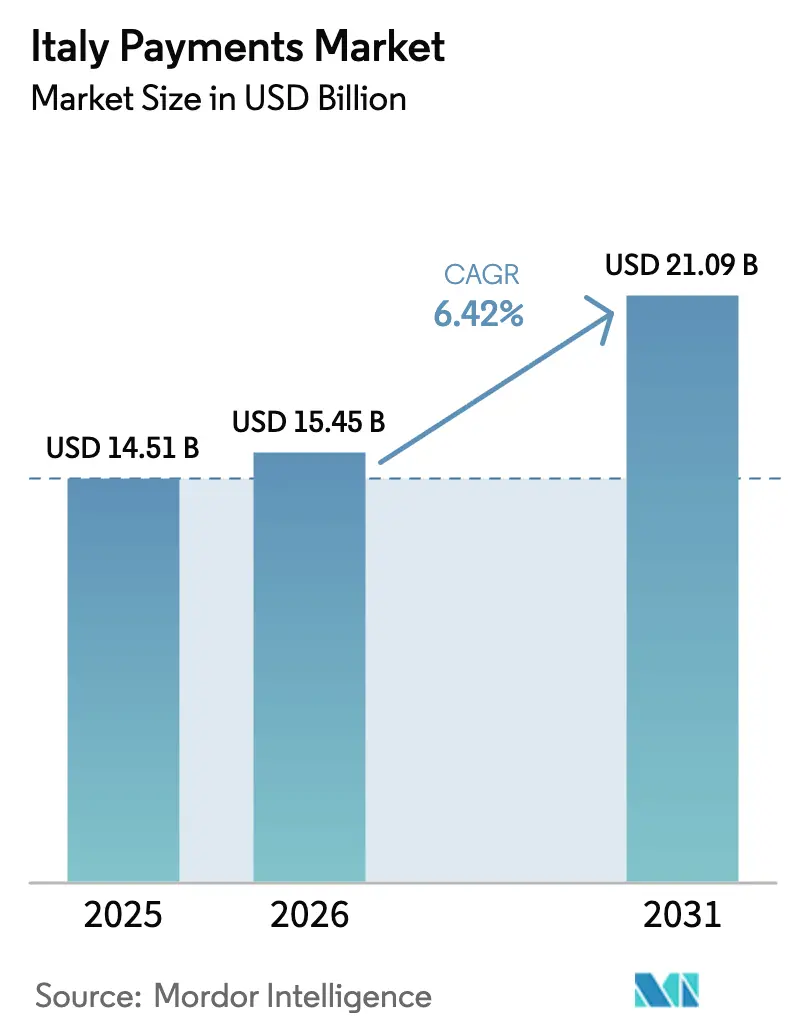
Analyse des italienischen Zahlungsmarkts durch Mordor Intelligence
Die Größe des italienischen Zahlungsmarkts beläuft sich im Jahr 2026 auf USD 15,45 Milliarden und wird voraussichtlich bis 2031 USD 21,09 Milliarden erreichen, was einem CAGR von 6,42 % über den Prognosezeitraum entspricht. Eine entschiedene Abkehr von Bargeld hin zu digitalen Zahlungsinfrastrukturen bildet die Grundlage dieses Wachstums, unterstützt durch Echtzeitzahlungsvorschriften, steuerliche Anreize am Point of Sale und Rekordeinnahmen aus dem Tourismus. Die Akzeptanz kontaktloser Zahlungen hat an physischen Kassen die 70-%-Schwelle überschritten, während E-Commerce-Gateways eine Ein-Klick-Authentifizierung integrieren, die das Risiko von Warenkorbabbrüchen reduziert. Händlerakquisiteure konsolidieren sich für mehr Skalierbarkeit, Fintech-Gateways umwerben Entwickler mit offenen APIs, und Echtzeit-Konto-zu-Konto-Infrastrukturen beginnen, veraltete Abwicklungsverzögerungen zu beseitigen. Gegenwirkende Kräfte bestehen weiterhin – regionale Bargeldaffinität, hohe Gebühren für Kleinsthändler und demografische Bremswirkungen –, doch keine davon ist stark genug, um die strukturelle Migration zum bargeldlosen Zahlungsverkehr zu verhindern.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungsart führten Debitkarten im Jahr 2025 mit einem Marktanteil von 38,52 % am italienischen Zahlungsmarkt, und digitale Geldbörsen für Online-Verkäufe werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 7,33 % wachsen.
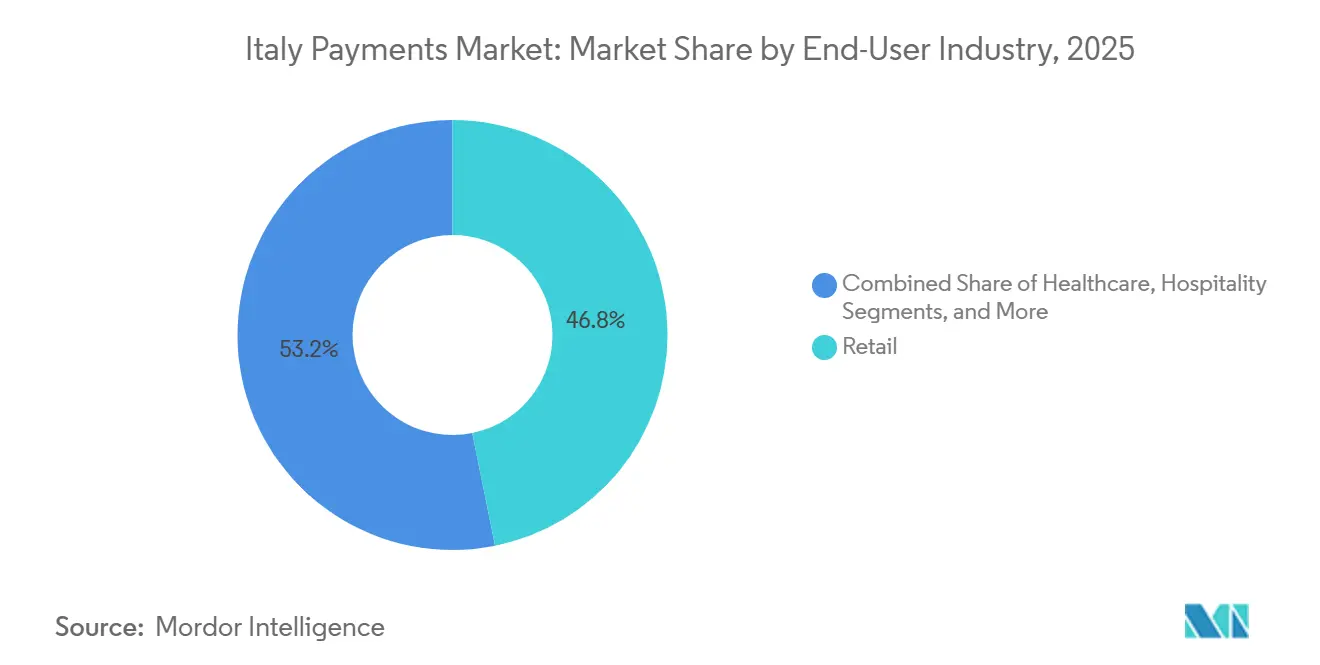
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 46,83 % der Größe des italienischen Zahlungsmarkts auf den Einzelhandel, und das Gastgewerbe wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 7,66 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im italienischen Zahlungsmarkt
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| E-Commerce-Boom fördert die Nutzung von Karten und digitalen Geldbörsen | +1.2% | Nördliche städtische Zentren, nationale Ausstrahlungswirkung | Mittelfristig (2–4 Jahre) |
| Tourismuserholung steigert grenzüberschreitende Ausgabenvolumina | +1.0% | Rom, Venedig, Florenz, Amalfiküste | Kurzfristig (≤ 2 Jahre) |
| Echtzeitzahlungsinfrastrukturen RT1 und TIPS gewinnen Händlerakzeptanz | +0.9% | National, frühe Akzeptanz durch große Einzelhändler | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung von Kauf-jetzt-zahle-später für Luxus und Mode | +0.8% | Modebezirke Mailand und Rom | Kurzfristig (≤ 2 Jahre) |
| Digitale Steueranreize für KMU zur Installation von POS-Terminals | +0.7% | Südliche Regionen und ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| PSD2-gesteuerte Open-Banking-APIs beschleunigen Konto-zu-Konto-Zahlungen | +0.6% | National, Fintech-Plattformen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom fördert die Nutzung von Karten und digitalen Geldbörsen
Die Online-Einzelhandelsvolumina stiegen nach den pandemiebedingten Lockdowns stark an und haben diese Gewinne gehalten, wodurch kontaktlose und mobile Kassiergewohnheiten normalisiert wurden. Debitkartentransaktionen stiegen im Jahr 2024 auf 6,7 Milliarden, da Emittenten die kontaktlosen Limits anhoben und Händler eine Tokenisierung implementierten, die Betrug mindert.[1]Bank von Italien, "Bericht über Zahlungssysteme 2025," bancaditalia.it Digitale Geldbörsen, darunter PostePay, Satispay, Apple Pay und Google Pay, werden durch sofortige Kassierung und Treueprogrammintegration, die bei der Altersgruppe unter 40 Jahren Anklang findet, Marktanteile gewinnen. Die starke Kundenauthentifizierung verursachte bei ihrer Einführung kurzzeitig Reibungsverluste, doch Ausnahmen für Transaktionen mit niedrigem Wert und vertrauenswürdige Händler stellten die Konversionsraten schnell wieder her.[2]Europäische Zentralbank, "Zahlungsstatistiken," ecb.europa.eu Gateways leiten Zahlungen nun über Algorithmen mit den geringsten Kosten weiter und bevorzugen gelegentlich Konto-zu-Konto-Infrastrukturen, wenn Interbankenentgelteinsparungen den Wechsel rechtfertigen. Der kumulative Effekt ist eine steigende elektronische Durchdringung in Segmenten, die einst von Nachnahme dominiert wurden.
Tourismuserholung steigert grenzüberschreitende Ausgabenvolumina
Italien begrüßte im Jahr 2024 134 Millionen Besucher und erzielte dabei Einnahmen in Höhe von EUR 58,6 Milliarden (USD 62,8 Milliarden).[3]ENIT, "Tourismusstatistiken 2024," enit.it Reisende bevorzugen Kartenzahlungen, die den Aufwand des Devisenumtauschs in bar vermeiden, was die Volumina im Gastgewerbe, Einzelhandel und bei Kulturattraktionen antreibt. Visa und Mastercard profitieren überproportional und erzielen Interbankenentgelte sowohl auf der Emittenten- als auch auf der Akquisitionsseite. Die Vertrautheit der Touristen mit kontaktlosen Zahlungsnormen beschleunigte die Aufrüstung kontaktloser Terminals bei Händlern und verkürzte die Warteschlangen an stark frequentierten Standorten. Akquisiteure reagierten mit dynamischer Währungsumrechnung und Mehrwährungsabrechnungsfunktionen, was die Transparenz und die Gästezufriedenheit verbesserte.
Echtzeitzahlungsinfrastrukturen RT1 und TIPS gewinnen Händlerakzeptanz
Die SEPA-Sofortüberweisungsverordnung verpflichtet Anbieter, ab Januar 2025 Echtzeit-Überweisungen zu empfangen und ab Oktober 2025 zu senden. Italiens RT1 und die paneuropäische TIPS-Infrastruktur wickeln Transaktionen nun in unter 10 Sekunden ab und befreien Händler von der Belastung des Betriebskapitals durch T+1-Kartenfinanzierung. Frühe Pilotprojekte bei Supermärkten und Hotelketten setzen QR-Codes oder NFC-Auslöser ein, die direkte Banküberweisungen initiieren. Obwohl Sofortzahlungen im Jahr 2024 weniger als 5 % der Überweisungen ausmachten, machen die Kosteneinsparungen gegenüber prozentualen Kartengebühren die Infrastruktur für hochwertige Transaktionen attraktiv und legen den Grundstein für eine langfristige Verdrängung von Karten.
Wachsende Nutzung von Kauf-jetzt-zahle-später für Luxus und Mode
Das Volumen von Kauf-jetzt-zahle-später erreichte im Jahr 2024 EUR 6,8 Milliarden (USD 7,3 Milliarden), ein Anstieg von 46 % gegenüber dem Vorjahr. Anbieter wie Scalapay und Klarna teilen Einkäufe in gleiche Raten auf und finanzieren zinsfreie Pläne über Händlergebühren, die Händler als Konversionshebel akzeptieren. Jüngere Käufer bevorzugen transparente Rückzahlungspläne gegenüber revolvierenden Krediten, während Luxusmarken die Preisintegrität ohne Rabatte wahren. Regulierungsbehörden schlugen 2025 Bonitätsprüfungen und klarere Offenlegungen vor, doch die Händlernachfrage nach größeren Warenkörben dürfte das Modell weiter wachsen lassen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Anhaltend hohe Bargeldaffinität in südlichen Regionen | -0.5% | Kampanien, Kalabrien, Sizilien, Apulien | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung verlangsamt die Verbreitung digitaler Geldbörsen | -0.4% | National, Bevölkerungsgruppe 60+ | Langfristig (≥ 4 Jahre) |
| Hohe Interbankenentgelt- und Händlerrabattgebühren für Kleinsthändler | -0.3% | National, Kleinunternehmen | Mittelfristig (2–4 Jahre) |
| Verschärfte Geldwäschebekämpfungsregeln erhöhen die Reibung bei der Kundenidentifizierung | -0.2% | National, Zahlungsdienstleister und Fintechs | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend hohe Bargeldaffinität in südlichen Regionen
Kulturelle Normen, eine informelle Wirtschaft und eine geringe Terminaldichte erhalten die Bargeldnutzung in Kampanien, Kalabrien, Sizilien und Apulien aufrecht. Selbst nach einer 30-prozentigen Steuergutschrift für Point-of-Sale-Hardware nennen Kleinsthändler Fixgebühren als unerschwinglich und behalten die Bargeldpräferenz trotz Sicherheits- und Abstimmungsnachteilen bei. Die digitale Kluft zwischen Nord und Süd bleibt daher groß, wobei die Lombardei einen digitalen Anteil von über 50 % überschreitet, während viele südliche Provinzen unter 35 % bleiben. Die Überbrückung dieser Kluft erfordert eine Kombination aus steuerlichen Anreizen, Gebührenreformen und Verbraucheraufklärung.
Alternde Bevölkerung verlangsamt die Verbreitung digitaler Geldbörsen
Italiens Medianalter von 48 Jahren neigt zu älteren Bevölkerungsgruppen, die zögerlich gegenüber der Einführung smartphone-basierter Authentifizierung sind. Während kontaktlose Karten nahezu universelle Akzeptanz erreichen, verbreiten sich Geldbörsen wie Satispay, Apple Pay und Google Pay außerhalb der großen Ballungsräume ungleichmäßig. Emittenten führen Aufklärungskampagnen und vereinfachte Onboarding-Prozesse durch, doch biometrische Anmeldung und App-Navigation schrecken Bevölkerungsgruppen über 60 Jahre weiterhin ab. Da diese Altersgruppe erhebliche diskretionäre Ausgaben kontrolliert, dämpft die langsame Verbreitung digitaler Geldbörsen das gesamte elektronische Wachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: Debitkarten dominieren den POS, digitale Geldbörsen wachsen stark im Online-Bereich
Debitkartenzahlungen hielten im Jahr 2025 einen Marktanteil von 38,52 % am italienischen Zahlungsmarkt, da kontaktloses Bezahlen das Kassierverhalten normalisierte. Regulatorische Interbankenentgeltobergrenzen und die Vertrautheit der Händler sichern diese Dominanz, während Kreditkarten für grenzüberschreitende Reisen und hochwertige Einkäufe unverzichtbar bleiben. Konto-zu-Konto-Methoden erfassten im Jahr 2024 aufgrund begrenzter Akzeptanz weniger als 5 % der Überweisungen, obwohl SEPA-Sofortüberweisungsvorschriften eine schnellere Skalierung bis 2031 versprechen.
Digitale Geldbörsen für Online-Einkäufe werden voraussichtlich bis 2031 einen CAGR von 7,33 % verzeichnen, was die höchste Wachstumsgeschwindigkeit unter den Kanälen signalisiert. Ein-Klick-Authentifizierung, biometrische Anmeldung und Treueprogrammintegration reduzieren Abbrüche, während das Routing auf Gateway-Ebene das Volumen auf günstigere Infrastrukturen verlagert. Die Bargeldnutzung nimmt jedes Jahr ab, bleibt aber für Kleinsttransaktionen und in ländlichen Märkten relevant, wo Fixgebühren für Terminals Händler abschrecken. Sollten Sofortüberweisungen das Vertrauen der Verbraucher gewinnen, könnten Kartensysteme bei großvolumigen Einzelhandelstransaktionen unter Margendruck geraten, doch die fest verankerte Bequemlichkeit von Debitkarten legt eher eine Koexistenz als eine sofortige Verdrängung nahe.


Nach Endnutzerbranche: Einzelhandel dominiert, Gastgewerbe beschleunigt sich
Der Einzelhandel entfiel im Jahr 2025 auf 46,83 % der Größe des italienischen Zahlungsmarkts und umfasst Lebensmittelhandel, Mode, Elektronik und Apotheken. Steigende kontaktlose Limits und Self-Checkout-Kioske halten das Wachstum trotz Marktsättigung positiv. Kauf-jetzt-zahle-später-Raten treiben höhere Bestellwerte in der Mode an, während Lebensmittelketten tokenisierte Kartendateien für unbemannte Kassenbereiche einsetzen.
Das Gastgewerbe wird voraussichtlich mit einem CAGR von 7,66 % zwischen 2026 und 2031 das Feld anführen, beflügelt durch den starken Anstieg des Einreiseverkehrs und den Druck der Händler, internationale Karten zu akzeptieren. Hotels, Restaurants und Reiseveranstalter integrieren dynamische Währungsumrechnung und sofortige Abrechnung, um die Liquidität zu verbessern. Unterhaltungsstätten setzen QR-Ticketing mit integrierten Zahlungen ein, während das Gesundheitswesen aufgrund von Erstattungszyklen im öffentlichen Sektor und einer älteren Patientendemografie langsam digitalisiert. Transport und Versorgungsunternehmen modernisieren in Teilbereichen – kontaktloser Nahverkehr in Mailand, Online-Steuerportale in Rom –, doch der Fortschritt bleibt ungleichmäßig und lässt erheblichen Spielraum für die elektronische Expansion.
Geografische Analyse
Nördliche Regionen wie die Lombardei, Emilia-Romagna und Piemont nähern sich der skandinavischen elektronischen Durchdringung und überschritten im Jahr 2024 einen digitalen Anteil von 50 %. Dichte Banknetzwerke und ein höheres BIP pro Kopf fördern den Einsatz von Terminals und die Ausgabe von Karten. Die Größe des italienischen Zahlungsmarkts für diese Provinzen wird voraussichtlich bis 2031 über dem nationalen Durchschnitt wachsen, da Open Banking und Echtzeitzahlungsinfrastrukturen auf aufgeschlossene frühe Anwender treffen.
Zentrale Tourismuszentren wie Rom, Florenz und Venedig profitieren von Rekordbesucherzahlen, die Kartentransaktionen begünstigen und Händler dazu zwingen, Nahfeldkommunikation, dynamische Währungsumrechnung und Mehrwährungsabrechnung zu akzeptieren. SEPA-Sofortüberweisungen reduzieren die Abwicklungszeit auf Sekunden und verbessern das Cashflow-Management für umsatzstarke Gastgewerbebetriebe. Gleichzeitig erweitern smartphone-basierte Kartenlesegeräte die Akzeptanz auf Saisonhändler, die früher nur Bargeld akzeptierten.
Südliche Provinzen hinken hinterher, mit einem digitalen Anteil unter 35 %, trotz der nationalen Steuergutschrift für Kleinunternehmen. Geringerer Wohlstand, kulturelle Bargeldpräferenz und eine beträchtliche informelle Wirtschaft verlangsamen die Akzeptanz. Dennoch gewinnen mobile Geldbörsen wie Satispay durch das Angebot von Peer-to-Peer-Komfort an Bedeutung, und Akquisiteure umwerben Kleinsthändler mit Pauschalgebührenpaketen, die Transaktionskosten neutralisieren. Eine Konvergenz ist noch ein Jahrzehnt entfernt, doch schrittweise Fortschritte setzen sich fort, da Versorgungsunternehmen und kommunale Dienste auf Online-Portale umsteigen.
Regulatorisches Umfeld
Die Zahlungsverkehrsregulierung Italiens wird durch EU-Rahmenwerke festgelegt, wobei die nationale Aufsicht von der Banca d'Italia geführt wird. Sie umfasst Zahlungssysteme sowie die Lizenzierung und Beaufsichtigung von Zahlungsinstituten (IP) und E-Geld-Instituten (IMEL). Die EU-Verordnung über Echtzeitüberweisungen (Verordnung (EU) 2024/886), im Februar 2025 in Italiens Gazzetta Ufficiale veröffentlicht, legte verbindliche Meilensteine für SEPA-Instant-Euro-Überweisungen fest und verlangte die Erreichbarkeit für den Empfang von Echtzeitzahlungen ab dem 9. Januar 2025 und für den Versand ab dem 9. Oktober 2025. Dies beschleunigte den Wandel hin zu Echtzeit-Konto-zu-Konto-Abwicklungen über Schienen wie TIPS und RT1.
Die Anforderungen an operative Resilienz und digitale Compliance wurden 2026 weiter verschärft. Im Februar 2026 aktualisierte die Banca d'Italia die Aufsichtsbestimmungen für IP und IMEL und integrierte DORA-konforme Erwartungen sowie aktualisierte EBA-Leitlinien zum IT- und Sicherheitsrisikomanagement. Das Wirtschafts- und Finanzministerium (MEF) führte zudem im Juni 2026 eine öffentliche Konsultation durch (die am 6. Juli 2026 endete) zu einem Gesetzesdekretentwurf zur Umsetzung des EU-ViDA-Pakets (Richtlinie 2025/516/EU und zugehörige Verordnungen). Dies erhöhte den Handlungsbedarf für digitale Meldepflichten und Mehrwertsteuer-Compliance bei Marktplätzen, PSPs und Händlern, die an Online-Zahlungsströme angebunden sind.
Wertschöpfungskettenanalyse
Italiens Zahlungswertschöpfungskette beginnt mit der Nachfrage von Händlern und Verbrauchern über POS- und Online-Kanäle und verläuft dann durch Akzeptanz- und Orchestrierungsebenen wie Händlersoftware, E-Commerce-Plattformen und Zahlungs-Gateways. Von dort fließen die Transaktionen an akzeptierende PSPs sowie an nationale und internationale Systeme (Bancomat, Visa, Mastercard), wobei die Abwicklung über Bankinfrastrukturen und paneuropäische Systeme wie TARGET Services und TIPS/RT1 für Echtzeitüberweisungen erfolgt. Risiko- und Compliance-Funktionen (KYC, AML-Prüfung, Betrugsüberwachung, Strong-Customer-Authentication-Abläufe) sind bei ausgebenden Banken, Acquirern und Fintech-PSPs verankert. Ermöglichende Ebenen wie Tokenisierung, kostengünstigstes Routing und geräteseitiges NFC/kontaktloses Bezahlen tragen dazu bei, die Konversion zu steigern und gleichzeitig das Betrugsrisiko zu senken.
Die Wertschöpfung konzentriert sich auf große Acquirer und Gateways sowie auf die Schienen der Zahlungssysteme, während operative Engpässe häufig bei der Komplexität der Händlerintegration und der Sichtbarkeit im Backoffice auftreten, besonders bei KMUs und fragmentierten Lieferketten. Die Wertschöpfungskette bewegt sich zudem in Richtung Embedded Finance, was sich in Satispays Vorstoß im Juni 2026 zu breiteren Bankdienstleistungen (einschließlich Mastercard-Debitkartenfunktion) sowie in EZB-gestützten Initiativen wie der Auswahl von PSPs für das Digital-Euro-Pilotprojekt im Juli 2026 widerspiegelt, an der Italien über Intesa Sanpaolo/isybank beteiligt ist. Bei der Akzeptanz hält die politische Betonung der verpflichtenden Annahme elektronischer Zahlungen sowie die anhaltende Verlagerung der Verbraucherausgaben hin zu elektronischen Zahlungsmitteln (45 % des Konsums im Jahr 2025) POS-Terminalflotten, SoftPOS und wallet-basierte Akzeptanz für Kleinsthändler und tourismusintensive Branchen zentral für Distribution und Betreuung.
Wettbewerbslandschaft
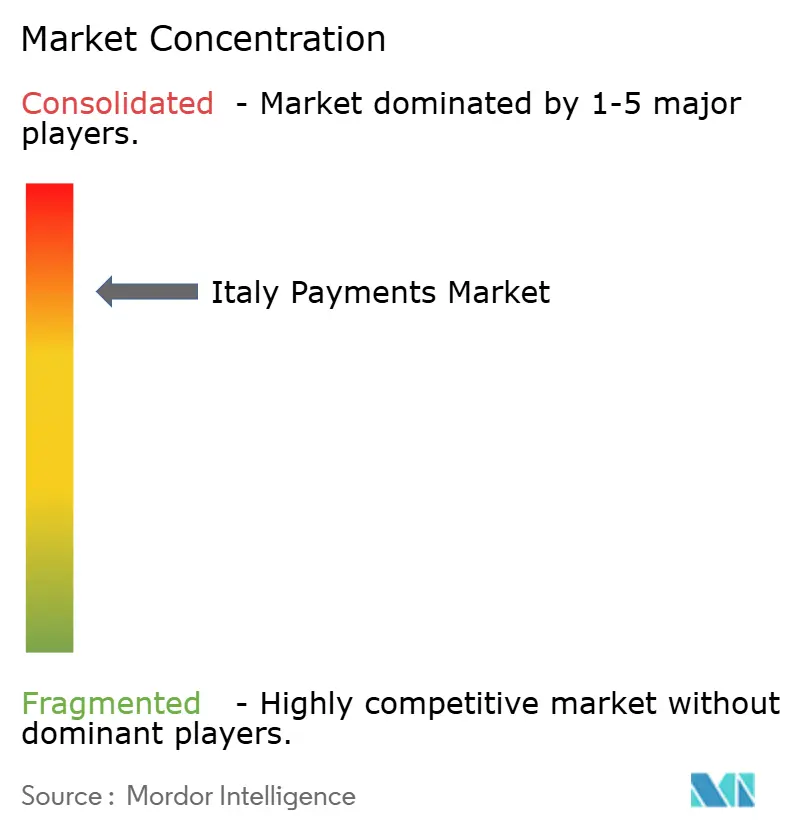
Der inländische Marktführer Nexi hält durch langjährige Bankpartnerschaften den größten Akquisitionsfußabdruck und verarbeitet einen Großteil der stationären Volumina. Worldline und Adyen expandieren durch die Betreuung multinationaler Einzelhändler, die eine einheitliche europäische Akzeptanz benötigen, während Stripe und PayPal die entwicklergeführte Online-Einbindung dominieren. Zusammen erfassten diese fünf Akteure im Jahr 2025 den Großteil des Händlervolumens im italienischen Zahlungsmarkt, was auf eine hohe Konzentration hinweist.
Strategische Themen umfassen die vertikale Integration – Akquisiteure kaufen Gateways und Softwareanbieter, um mehr Wertschöpfung zu erzielen – sowie die Ermöglichung von Echtzeitzahlungen, die sich durch Liquiditätsgeschwindigkeit differenzieren. Tokenisierung und biometrische Authentifizierung mindern Betrug und erhalten gleichzeitig die Konversion, und Akquisiteure bündeln Analyse- und Treueprogrammmodule, um die Händlerbindung zu vertiefen.
Open Banking, ermöglicht durch PSD2, liegt weiterhin unter 5 % der Überweisungen, doch Fintechs sehen Potenzial in Gehaltsabrechnung, Rechnungszahlung und hochwertigem Einzelhandel. Der Kauf-jetzt-zahle-später-Spezialist Scalapay verarbeitete im Jahr 2024 Transaktionen in Höhe von EUR 6,8 Milliarden (USD 7,3 Milliarden) und strebt eine Expansion am Point of Sale an. Der Compliance-Aufwand im Rahmen verschärfter Geldwäschebekämpfungsrichtlinien begünstigt etablierte Anbieter mit ausgereifter Kundenidentifizierungsinfrastruktur und erhöht die Eintrittsbarrieren für kleinere Marktteilnehmer.
Marktführer im italienischen Zahlungsmarkt
PayPal Holdings, Inc.
Bancomat S.p.A. (Bancomat Pay)
Mastercard Europe S.A.
Amazon Payments, Inc. (Amazon Pay)
Visa Europe Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Echtzeitzahlungen schaffen kurzfristigen Freiraum bei Einzelhandels- und Rechnungszahlungsanwendungen, wo Kartenakzeptanzkosten und verzögerte Abwicklung die Wirtschaftlichkeit für Händler einschränken. Erste Anzeichen für Akzeptanz zeigten sich 2025, als Echtzeitüberweisungen im vierten Quartal rund 99,5 Millionen Transaktionen erreichten, was fast 29 % aller SEPA-Überweisungen in Italien entspricht, unterstützt durch die Fristen der EU-Verordnung über Echtzeitüberweisungen (Empfang bis Januar 2025 und Versand bis Oktober 2025), die Erreichbarkeit und Geschwindigkeit standardisieren. Dies eröffnet Acquirern und Gateways die Möglichkeit, SEPA-Instant-Akzeptanz an der Kasse (QR/NFC-Auslöser, Pay-by-Bank-Buttons) zusammen mit Abgleich, Streitfall-Workflows und Betrugskontrollen zu bündeln, besonders bei höherwertigen Warenkörben, bei denen prozentuale MDR am schmerzhaftesten ist.
E-Commerce-Umfang und digitale Akzeptanz erweitern zudem den adressierbaren Markt für wallet-orientierte und API-gesteuerte Checkout-Erlebnisse. Italien verzeichnete 2025 ein digitales Zahlungsvolumen von 518 Milliarden EUR (ein Plus von 7 % im Jahresvergleich), und der E-Commerce-Umsatz belief sich 2025 auf etwa 90,6 Milliarden EUR bei einer Internetdurchdringung von nahezu 89,9 %. Dies stützt die Nachfrage nach tokenisierten Zugangsdaten, Ein-Klick-Authentifizierung und Orchestrierung über Karten, Wallets und Konto-zu-Konto-Schienen hinweg. Weitere Chancen ergeben sich aus Souveränitäts- und Interoperabilitätsinitiativen, die die Routing-Optionen für P2P- und Handelszahlungen verändern können. Bancomats Vorstoß 2026 in Richtung paneuropäischer Interoperabilität mobiler Zahlungen mit Systemen wie Bizum, Sibs-Mb Way, Vipps MobilePay und EPI ist ein Ankerpunkt, und DORA-konforme IT- und Sicherheitsanforderungen begünstigen zudem Anbieter, die compliance-fertige Infrastruktur für PSPs und Händler bereitstellen.
Aktuelle Branchenentwicklungen
- Mai 2026: Bancomat beschleunigte seine Digitalzahlungsstrategie mit stärkerem Fokus auf P2P-Dienste und einer erweiterten Partnerschaftsschiene, die BNL BNP Paribas einschloss. Dieser Schritt unterstützt eine breitere Nutzung im Alltag über das Erbe von Geldautomaten und Karten hinaus und gibt Banken und Händlern einen nationalen Systempfad für mobile Zahlungen an die Hand.
- Oktober 2025: Mastercard und PayPal erweiterten ihre globale Partnerschaft, um Mastercard Agent Pay in die PayPal-Wallet zu integrieren, mit Fokus auf agentenbasierte Handelsanwendungen. Die Ankündigung stärkt wallet-basierte Checkout- und Kontrollfunktionen, die von italienischen Händlern beim Online-Verkauf sowie im Verkauf an einreisende Touristen genutzt werden können.
- Juli 2024: Nexi aktivierte Bancomat-Pay-Transaktionen auf Amazon.it und fügte damit einer großen E-Commerce-Plattform in Italien eine nationale kontobasierte Zahlungsoption hinzu. Dies erhöhte die Sichtbarkeit und Nutzbarkeit von Bancomat Pay in Online-Checkout-Abläufen und verstärkte den Wettbewerbsdruck auf reine Kartenzahlungsmischungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der italienische Zahlungsverkehrsmarkt definiert als Einnahmen im Zusammenhang mit der Ermöglichung und Abwicklung von Zahlungstransaktionen in Italien über stationäre und Online-Kanäle, einschließlich Kartenzahlungen, Konto-zu-Konto-Überweisungen und wallet-basierten Zahlungen, wie sie im Zahlungsfluss erfasst werden.
Ausschlüsse: Bargeld als Zahlungsmittel wird nicht als eigenständiger Markt bemessen, und Bankprodukte, die nicht direkt mit der Zahlungsabwicklung verbunden sind (wie Kredite und Einlagen), bleiben außerhalb des Betrachtungsbereichs.
Übersicht der Segmentierung
- Nach Zahlungsart
- Point of Sale
- Debitkartenzahlungen
- Kreditkartenzahlungen
- Konto-zu-Konto-Zahlungen (A2A)
- Digitale Geldbörse
- Bargeld
- Sonstige Point-of-Sale-Zahlungsarten
- Online-Verkauf
- Debitkartenzahlungen
- Kreditkartenzahlungen
- Konto-zu-Konto-Zahlungen (A2A)
- Digitale Geldbörse
- Nachnahme
- Sonstige Online-Verkaufszahlungsarten
- Point of Sale
- Nach Endnutzerbranche
- Einzelhandel
- Unterhaltung
- Gastgewerbe
- Gesundheitswesen
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit dem Aufbau eines klaren Bildes davon, wie Italiener und Unternehmen bezahlen, wie schnell sich die Volumina verändern und welche Zahlungsschienen in Italien am häufigsten genutzt werden. Wir stützten uns auf öffentliche Quellen wie die Zahlungssystemstatistiken der Banca d'Italia, EZB-Indikatoren zu Zahlungen und Karten, Eurostat-Daten zur digitalen Wirtschaft und zum Haushaltszugang sowie Aktualisierungen des italienischen Wirtschafts- und Finanzministeriums zu Zahlungs- und Rechnungsstellungsinitiativen. Wo eine Gegenprüfung von Nachfragesignalen erforderlich war, prüften wir zudem offene Veröffentlichungen von Zahlungsverkehrsräten und Branchenverbänden sowie seriöse Presseberichterstattung zu regulatorischen und netzwerkbezogenen Veränderungen.
Anschließend wurden die Modelleingaben in eine überprüfbare Struktur gebracht, weshalb wir Unternehmensunterlagen, Jahresberichte, Investorenpräsentationen und Offenlegungen von Händler-Acquirern zur Plausibilitätsprüfung von Preis- und Mixannahmen nutzten. Wir verwendeten zudem Abonnementdatenbanken für Unternehmensfinanzdaten und -informationen sowie eine weitere für die Verfolgung von Patenten und Innovationen, hauptsächlich um Produktfokus und Timing zu überprüfen, statt Zahlen ins Modell zu zwingen. Diese Schreibtischquellen sind beispielhaft, und weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerhebung, Validierung und Forschungsklärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, welche Zahlungsarten in Italien tatsächlich aktiv sind und wie sich Preisgestaltung und Take-Rates über Händlertypen und Kanäle hinweg entwickeln. Wir sprachen mit Zahlungsverkehrsverantwortlichen auf Händlerseite, Praktikern auf Acquirer- und Emittentenseite, Fintech-Betreibern und Beratern, die Akzeptanz und Zahlungsströme in Italien verfolgen. Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um Lücken aus der Schreibtischrecherche zu schließen, Volumen-zu-Wert-Annahmen zu validieren und die Einführungszeiträume neuerer Zahlungsschienen zu überprüfen, bevor die Gesamtwerte finalisiert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 12 % |
| Mittleres Segment: 52 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Akteure: 15 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die nationale Zahlungsaktivität anhand von Instrumenten- und Kanalmix rekonstruiert und anschließend mithilfe realistischer Gebühren- und Take-Rate-Spannen für jede Zahlungsart in einen Umsatzpool umgerechnet wird. Um die Berechnung fundiert zu halten, nutzten wir eine begrenzte Anzahl wiederholbarer Kennwerte wie den Anteil von Karten- gegenüber Überweisungsaktivität, den Online- gegenüber Offline-Mix, die Akzeptanz digitaler Wallets, die Aufteilung von Debit- und Kreditnutzung am POS sowie die durchschnittliche Gebührenentwicklung, während Händler auf kostengünstigere Schienen wechseln.
Nachdem die Gesamtzahl erstellt war, überprüften wir sie durch selektive Bottom-up-Annäherungen, einschließlich stichprobenartiger Umsatzangaben von Anbietern, Kanalprüfungen mit Händlern und einfacher Volumen-mal-Durchschnittspreis-Schätzungen für die sichtbarsten Zahlungsschienen. Wo Angaben unvollständig waren, wurden Lücken durch in Interviews bestätigte Vergleichsgruppenspannen behandelt, gefolgt von einer konservativen Normalisierung, damit die Gesamtwerte mit dem beobachteten Transaktionsverhalten übereinstimmen.
Für die Prognose wurde eine Szenarioanalyse verwendet, da das Zahlungswachstum von einigen praktischen Treibern abhängt, die sich mit Politik und Händlerakzeptanz ändern können. Annahmen zu Wallet-Durchdringung, Nutzung von Echtzeitüberweisungen, Ausweitung der Händlerakzeptanz und Preisdruck wurden mit dem Expertenkonsens abgeglichen und anschließend gegen den historischen Verlauf getestet, damit kurzfristige Sprünge nicht überbewertet werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schichten, damit die Endzahl auf klare Eingaben zurückgeführt werden kann. Wir verglichen die Ergebnisse mit unabhängigen Signalen (wie Anteilen der Zahlungsinstrumente, Trends bei der Akzeptanzabdeckung und gemeldeten Aktivitätsverschiebungen) und prüften auf Jahr-zu-Jahr-Brüche, die nicht zur typischen Entwicklung von Zahlungsschienen passen würden. Jede größere Abweichung löste eine erneute Prüfung der Gebührenlogik sowie eine Rückkehr zu den Interviewnotizen aus, und bei Bedarf wurden Befragte erneut kontaktiert, um die Annahme zu klären.
Vor der endgültigen Freigabe durchläuft die vollständige Arbeitsmappe eine zweite Analystenprüfung mit Fokus auf Einheitenkonsistenz, Währungstiming und mögliche Doppelzählung von Mixverschiebungen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis Preisgestaltung, Regulierung oder Netzwerkzugang verändert. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Marktgröße des italienischen Zahlungsverkehrsmarkts nach Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den italienischen Zahlungsverkehr können weit auseinanderliegen, da der Begriff Zahlungsverkehr in verschiedenen Studien unterschiedlich verwendet wird und weil einige Modelle den Transaktionswert als Marktgröße behandeln, während andere die Anbieterumsätze bemessen. Unterschiede ergeben sich auch daraus, was als im Betrachtungsbereich liegend gezählt wird (nur Karten versus mehrere Zahlungsschienen) und ob die Schätzung grenzüberschreitende Aktivitäten und Transfers mit hohem Betrag einschließt.
Durch die Verfolgung von Mixverschiebungen auf Instrumentenebene, Preisentwicklung und jährlichen Aktualisierungseingaben hält Mordor Intelligence die Gesamtsumme für den italienischen Zahlungsverkehr an die im Land erzielten Dienstleistungsumsätze gebunden, statt Bruttotransaktionswerte einzumischen, die die Gesamtsummen aufblähen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,51 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 915,65 Mrd. USD (2025) | Diese Schätzung scheint den Wert der über Karten und Zahlungsinstrumente fließenden Transaktionen widerzuspiegeln, was eine Durchsatzmessung darstellt und nicht mit einem umsatzbasierten Marktmodell vergleichbar ist. Sie kann zudem B2B- und hochwertige Überweisungen einschließen, was den Pool weit über Einzelhandelszahlungsdienste hinaus erweitert. |
| Regionale Beratungsgesellschaft B | 420,00 Mrd. USD (2024) | Der Betrachtungsbereich konzentriert sich wahrscheinlich auf den elektronischen Zahlungswert, wobei historische Transaktionssummen als Haupttreiber dienen. Er trennt in der Regel nicht die Umsätze aus Händler-Acquiring und -Verarbeitung von den zugrunde liegenden Ausgaben, und Währungstiming sowie die Wahl des Basisjahres (2024 gegenüber 2025) können die Spanne weiter vergrößern. |
Die Spanne in der Tabelle ergibt sich hauptsächlich daraus, ob die Studie die für die Ermöglichung von Zahlungen erzielten Umsätze oder den weitaus größeren Wert des durch das System fließenden Geldes bemisst. Klar definierte Abgrenzungen, eine einfache Preislogik nach Zahlungsschiene und wiederholbare Prüfungen von Mix und Akzeptanz tragen dazu bei, das Ergebnis ausgewogen und leichter mit dem realen Zahlungsverhalten in Einklang zu bringen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der italienische Zahlungsmarkt im Jahr 2026?
Die Größe des italienischen Zahlungsmarkts wird im Jahr 2026 auf USD 15,45 Milliarden geschätzt.
Welcher CAGR wird für italienische Zahlungstransaktionen bis 2031 erwartet?
Der aggregierte Transaktionswert wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 6,42 % wachsen.
Welche Zahlungsmethode wächst online am schnellsten?
Digitale Geldbörsen für Online-Verkäufe werden voraussichtlich über den Prognosezeitraum mit einem CAGR von 7,33 % wachsen.
Welcher Endnutzersektor weist die stärksten Wachstumsaussichten auf?
Das Gastgewerbe wird voraussichtlich aufgrund von Rekordtouristenzahlen von 2026 bis 2031 mit einem CAGR von 7,66 % wachsen.
Welche Infrastruktur unterstützt Echtzeitzahlungen in Italien?
RT1 und TARGET Instant Payment Settlement verarbeiten SEPA-Sofortüberweisungen und wickeln Gelder in unter 10 Sekunden ab.
Seite zuletzt aktualisiert am:



