
Größe und Marktanteil des Iran Markts für Diabetes-Pflegemedikamente und -geräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 456.45 Millionen US-Dollar |
| Marktgröße (2027) | 456.45 Millionen US-Dollar |
| Marktgröße (2032) | 560.17 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Iran Markts für Diabetes-Pflegemedikamente und -geräte von Mordor Intelligence
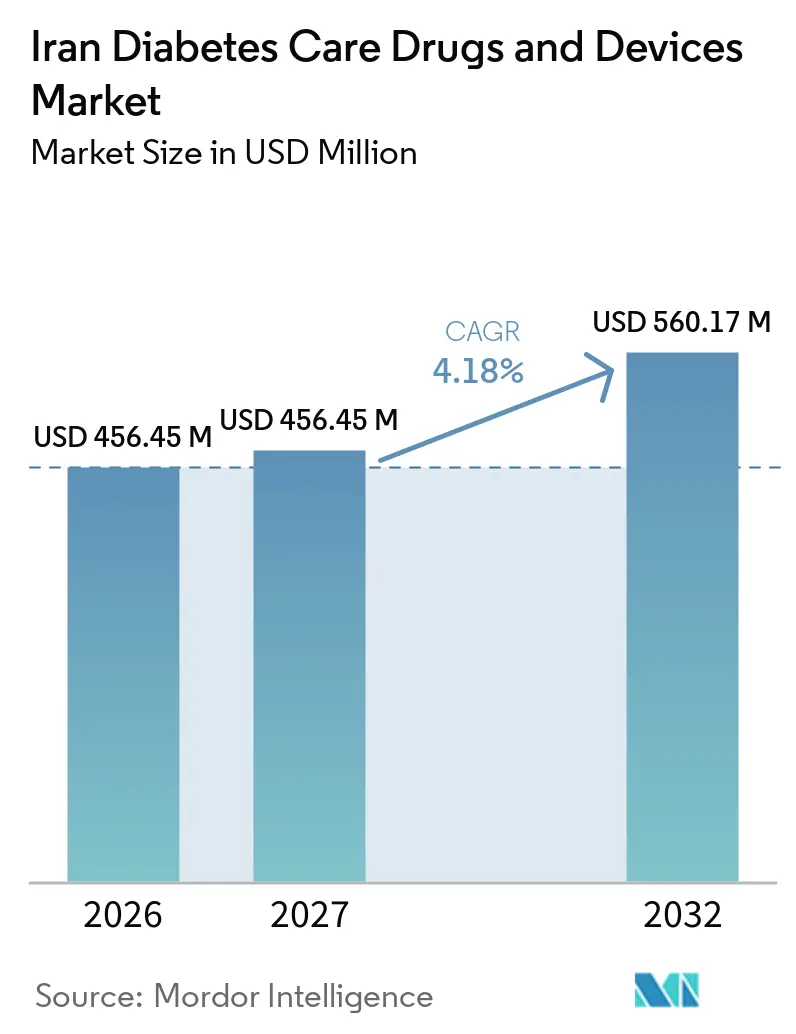
Die Größe des iranischen Marktes für Diabetes-Behandlungsmedikamente und -geräte wurde im Jahr 2026 auf 438,14 Millionen USD geschätzt und wird voraussichtlich von 456,45 Millionen USD im Jahr 2027 auf 560,17 Millionen USD bis 2032 wachsen, bei einem CAGR von 4,18% während des Prognosezeitraums (2027-2032).
Unzureichende Vorsichtsmaßnahmen, die traditionelle Patientenbeziehungen stören, Medikamentenengpässe, Unterbrechungen der routinemäßigen Diabetesversorgung und das Fehlen einer Infrastruktur für Telemedizindienste erhöhen das Risiko für Entwicklungsländer während der COVID-19-Pandemie. Dies stellt die größte Herausforderung im Diabetesversorgungsmanagement dar. Diabetes wird im Iran, wie in vielen anderen Ländern, immer häufiger. Zusätzlich zu den Schwierigkeiten, die das Diabetesmanagement in einem einkommensschwachen Land mit sich bringt, sah sich der Iran in den vergangenen zwei Jahren aufgrund verschärfter Sanktionen mit neuen Herausforderungen konfrontiert. Während der COVID-19-Krise hat sich die Schwere der Sanktionen gegen den Iran mehr als verdreifacht. Regelmäßige Blutzuckermessungen, eine gesunde Ernährung, regelmäßige körperliche Aktivität, Medikamente und die Einhaltung der Fußpflege sollten berücksichtigt werden, um Hyperglykämie besser zu kontrollieren und Komplikationen bei Menschen mit Diabetes zu verhindern oder zumindest zu verzögern. Dies ist ein wesentlicher Bestandteil des Diabetes-Selbstmanagements. Während der COVID-19-Krise erhöhten Engpässe und steigende Preise für Geräte wie Insulinpens die Patientenangst und behinderten das Krankheitsmanagement.
Eines der häufigsten Probleme, mit denen Patienten konfrontiert sind, ist eine schlechte Medikamentenadhärenz. Viele Patienten finden es schwierig, empfohlene Behandlungen einzuhalten. Die Adhärenzraten für orale Antidiabetika (OAD) liegen bei der Behandlung von Typ-1- und Typ-2-Diabetes zwischen 36 % und 93 %. Sulfonylharnstoffe werden häufig zur Behandlung von Typ-2-Diabetes eingesetzt. Die Patientencompliance ist entscheidend für die Wirksamkeit der oralen Diabetestherapie. Es war wichtig, den aktuellen Stand der Compliance mit Diabetesmedikamenten bei Patienten mit Typ-2-Diabetes in Teheran und die kulturellen Unterschiede innerhalb derselben iranischen Gemeinschaft hervorzuheben.
Basierend auf dem oben genannten Zeitraum wird erwartet, dass der untersuchte Markt während des Analysezeitraums wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Das Segment des kontinuierlichen Glukosemonitorings wird voraussichtlich im Prognosezeitraum die höchste Wachstumsrate verzeichnen
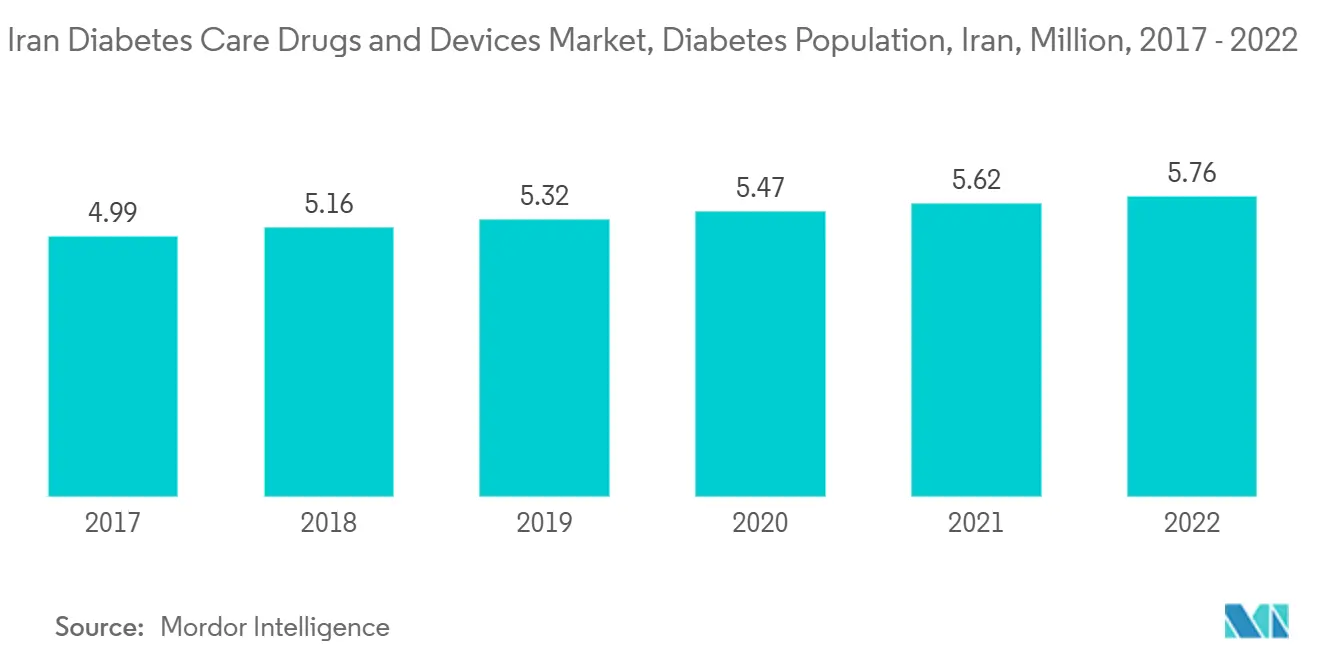
Die zunehmende Diabetesbelastung im Iran schafft eine erhebliche Nachfrage nach fortschrittlichen Blutzuckermess-Technologien, insbesondere bei insulinabhängigen Patienten, die häufige Blutzuckerkontrollen benötigen. Da der Iran eine der größten Diabetikerpopulationen im Nahen Osten aufweist, legen Gesundheitsdienstleister größeren Wert auf regelmäßige Blutzuckermessungen, um die glykämische Kontrolle zu verbessern und das Risiko diabetesbedingter Komplikationen zu reduzieren. Da das Bewusstsein für das Diabetes-Selbstmanagement weiter zunimmt und Patienten nach effektiveren Überwachungslösungen suchen, wird erwartet, dass die Einführung von CGM-Geräten das Wachstum des Markts für Diabetes-Pflegegeräte im Iran während des Prognosezeitraums unterstützt.
Gemäß einer Forschungsstudie von Joost van der Linden et al., veröffentlicht im Diabetes Technology & Therapeutics Journal, wurde das Echtzeit-kontinuierliche Glukosemonitoring (rtCGM) auf Bevölkerungsebene eingesetzt, um Veränderungen in der glykämischen Kontrolle mit diversifizierter zeitlicher und geografischer Präzision zu analysieren. Darüber hinaus können aktuelle kontinuierliche Glukosemonitoringgeräte eine retrospektive Ansicht der Blutzuckerwerte durch Herunterladen der Daten oder eine aktuelle Übersicht über ein Empfänger-Display bereitstellen. Da neuere Technologien wie die Integration von Mobiltelefonen zugänglicher und kostengünstiger werden, wird dieses Segment in absehbarer Zukunft voraussichtlich wachsen.
Die Branchenakteure setzen verschiedene Techniken wie Kooperationen, Partnerschaften, Fusionen, Übernahmen und Expansionen ein, um die Branchenbekanntheit zu steigern. So schlossen beispielsweise WaveForm Technologies Inc., Entwickler innovativer Lösungen für das kontinuierliche Glukosemonitoring, und A. Menarini Diagnostics S.r.l., ein führendes Diagnostikunternehmen, eine Partnerschaft zur Vermarktung des kontinuierlichen Glukosemonitoringsystems (CGM) von WaveForm Technologies. Aufgrund der oben genannten Einflüsse wird erwartet, dass diese das Segmentwachstum während des Prognosezeitraums steuern werden.
Steigende Diabetesprävalenz
Patienten mit Typ-1-Diabetes (T1D) müssen einen guten Lebensstil pflegen, der von individuellen Persönlichkeitsmerkmalen, sozialen Interaktionen, sozioökonomischem Status und Umgebungsvariablen beeinflusst wird. Es wurde nachgewiesen, dass das kontinuierliche Glukosemonitoring (CGM) in Kombination mit mehrfachen täglichen Injektionen (MDI) nicht-schwere und schwere Hypoglykämien bei Patienten mit Typ-1-Diabetes reduziert, die zu dieser Nebenwirkung neigen. Patienten mit Typ-1-Diabetes, die ein hohes Hypoglykämierisiko haben, können das eigenständige kontinuierliche Blutzuckermonitoring nutzen, um ihren Blutzucker zu kontrollieren, selbst unter den schwierigen Lebensbedingungen, die durch die strengen Lockdowns während der COVID-19-Pandemiekrise entstanden sind. Menschen mit Diabetes im Iran sind mit wirtschaftlichen Schwierigkeiten konfrontiert. Apotheken verkaufen nicht genügend Insulin an Diabetiker. Stattdessen wird teureres Insulin auf dem offenen Markt verkauft. Eltern diabetischer Kinder sind möglicherweise nicht in der Lage, Insulin zu finden. Für Kinder und Erwachsene mit Typ-1-Diabetes machen die Insulinkosten 20–30% des monatlichen Familieneinkommens aus. Dies schließt nicht die Kosten für teure Teststreifen und andere Verbrauchsmaterialien ein. Darüber hinaus kürzen iranische Versicherungsunternehmen die Finanzierung für Diabetesbehandlungen. Begrenztes Insulin ist verfügbar, und iranische Familien mit diabetischen Kindern bewältigen die Situation, indem sie die Kohlenhydratmenge in der Ernährung ihrer Kinder reduzieren. Menschen, die im Iran mit Diabetes leben, sehen sich finanziellen Schwierigkeiten gegenüber.
Apotheken verkaufen nicht genügend Insulin an Menschen mit Diabetes; stattdessen wird Insulin auf dem offenen Markt zu einem höheren Preis verkauft. Manchmal ist ein Elternteil eines diabetischen Kindes nicht in der Lage, Insulin zu finden. Insulinkosten machen 20–30% des monatlichen Familieneinkommens für Kinder und Erwachsene mit Typ-1-Diabetes aus. Dies schließt nicht die übermäßig hohen Kosten für Teststreifen und andere Verbrauchsmaterialien ein. Darüber hinaus senken Versicherungsunternehmen im Iran die finanzielle Unterstützung für Diabetesbehandlungen. Da Insulin knapp ist, passen iranische Familien mit diabetischen Kindern die Ernährung an, indem sie die Anzahl der Kohlenhydrate in der Ernährung ihrer Kinder einschränken. Obwohl Ernährung und Lebensstil bei der Kontrolle des Blutzuckerspiegels sehr hilfreich sind, scheitern sie häufig und machen eine orale Medikamententherapie erforderlich. Wenn die zweite Phase der pharmakologischen Therapie scheitert, werden mehrere orale Medikamente eingesetzt. Verschiedene Therapien werden optimiert, und in den letzten Phasen wird auf oral-injizierbare Mehrfachbehandlungen umgestellt. Leitlinien zur Regulierung des Blutzuckerspiegels haben sich mit weitreichenden Änderungen in der Hyperglykämie-Verschreibungstherapie weiterentwickelt. Angesichts dieser Entwicklungen in der Diabetesversorgung ist der Trend bei blutzuckersenkenden Medikamenten und deren Wirksamkeit bei der Blutzuckerkontrolle von entscheidender Bedeutung.
Die zunehmende Diabetesprävalenz und die oben genannten Faktoren werden das Segmentwachstum im Prognosezeitraum voraussichtlich antreiben.

Wettbewerbslandschaft
Marktkonzentration
Die Hersteller haben kontinuierlich innoviert, um am Markt zu bestehen. Große Unternehmen wie Abbott und Medtronic haben zahlreiche Fusionen, Übernahmen und Partnerschaften durchgeführt, um Marktdominanz zu erlangen und dabei organische Wachstumsstrategien zu verfolgen. Die Hersteller von Insulinabgabegeräten investieren erhebliche Mittel in die Forschung und Entwicklung der Geräte. Beispielsweise ist Novo Nordisk eine Partnerschaft mit Abbott Diabetes Care eingegangen, die auch dazu beitragen kann, Insulindaten zwischen Novo Nordisk-kompatiblen Insulinpens und digitalen Fitnessgeräten, die mit dem FreeStyle Libre-Produktportfolio kompatibel sind, auszutauschen.
Branchenführer im Bereich Diabetes-Pflegemedikamente und -geräte im Iran
-
Medtronic
-
Roche
-
Novo Nordisk
-
Sanofi
-
Omnipod
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Iranischer Markt für Diabetes-Behandlungsmedikamente und -geräte Unternehmen in diesem Bericht
- Novo Nordisk
- Medtronic
- Insulet
- Tandem Diabetes Care
- Ypsomed
- Novartis
- Sanofi
- Eli Lilly and Company
- Abbott Laboratories
- Roche
- AstraZeneca
- Dexcom
- Pfizer
Marktchancen und Zukunftsaussichten
Der Iran verfügt über eindeutigen Spielraum, um den Zugang zu Diabetestherapien und Überwachungsinstrumenten auszubauen, doch Erschwinglichkeit und Angebotsbeschränkungen bleiben zentrale Herausforderungen. Bei Patienten mit Typ-1-Diabetes kann Insulin 20-30 % des monatlichen Familieneinkommens ausmachen, ohne Teststreifen und andere Verbrauchsmaterialien. Eine politisch getriebene Ausrichtung im Iran umfasst nationale Ziele zur Erweiterung des nationalen Diabetesregisters und einer umfassenden Versicherungsabdeckung für grundlegende Diabetesmedikamente und -geräte bis 2025, was die Nachfrage in erstattungsfähigen Arzneimittelklassen und zentralen Verbrauchsmaterialien (Teststreifen, Pennadeln, Kartuschen und SMBG-Zubehör) unterstützt, sofern Finanzierung und Vertrieb aufeinander abgestimmt sind.
Auf der Geräteseite konzentrieren sich Adoptionschancen auf spezialisierte endokrinologische und Diabeteszentren, in denen ein intensiveres Insulinmanagement eingesetzt wird, was die Verbreitung von CGM und, in ausgewählten Umgebungen, programmierbaren Pumpen und automatisierten Insulinabgabefunktionen (zum Beispiel Kohlenhydratverhältnis-Rechner und datengestützte Insulintitration) fördert. Der Markt zeigt zudem operative Freiräume bei resilienzorientierten Angeboten, einschließlich Multi-Sourcing von Insulin und Verbrauchsmaterialien, distributorgeführten Modellen für multinationale Portfolios (wie jenen von Sanofi und Roche) sowie lokalisierten oder regional abgepufferten Versorgungsansätzen, die die Anfälligkeit gegenüber sanktionsbedingter Importreibung und Preisvolatilität verringern.
Neueste Industrielle Entwicklungen in Iranischer Markt für Diabetes-Behandlungsmedikamente und -geräte
- Juli 2026: Der General Iranian Pharmaceutical Market verzeichnet eine Volatilität der Insulinpreise mit Anstiegen von über 200 % im Vergleich zur Zeit vor dem persischen Neujahr, was auf einen Erschwinglichkeitsdruck für Patienten hinweist. Diese Entwicklung erhöht die Anreize, Lieferanten zu diversifizieren und günstigere Generika sowie lokale Produktion anzustreben.
- April 2026: Der iranische Pharmasektor sieht sich mit dem Wegfall subventionierter Wechselkurse für Rohstoffimporte konfrontiert, was zu erheblicher Preisvolatilität bei Arzneimitteln führt. Dieser Wandel drängt Unternehmen zu Lokalisierung und Lieferantendiversifizierung, um die Anfälligkeit gegenüber Importkosten zu verringern.
- März 2026: Novo Nordisk sieht sich nach regionalen Luftangriffen Sicherheitsrisiken für die Büros in Teheran und die Insulinfabrik in Karadsch ausgesetzt, was Unsicherheit über den lokalen Betrieb schafft. Dies erhöht das Versorgungsrisiko und verschiebt den Fokus auf Vertriebspartnerschaften und Überlegungen zur lokalisierten Fertigung.
Iranischer Markt für Diabetes-Behandlungsmedikamente und -geräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Ausgaben im Iran für Diabetes-Pflegemedikamente und Diabetes-Pflegegeräte, die zur Steuerung des Blutzuckers sowie zur Verabreichung oder Überwachung der Therapie eingesetzt werden, gemessen in USD für den Wert (mit Stückvolumina als unterstützende Kontrollen).
Ausschlüsse aus dem Umfang: Nicht-diabetische endokrine Medikamente, allgemeine Krankenhausverbrauchsmaterialien, die nicht für die Diabetesversorgung verwendet werden, und umfassendere Lifestyle-Programme werden nicht berücksichtigt, es sei denn, sie lassen sich direkt den Einnahmen aus Diabetes-Medikamenten oder -Geräten zuordnen.
Segmentierungsübersicht
- Geräte
- Überwachungsgeräte
- Geräte zur Blutzuckerselbstkontrolle
- Kontinuierliches Blutzuckermonitoring
- Managementgeräte
- Insulinpumpe
- Insulinspritzen
- Insulinkartuschen
- Einwegpens
- Überwachungsgeräte
- Medikamente
- Orale Antidiabetika
- Insulinpräparate
- Kombinationsmedikamente
- Nicht-insulinbasierte injizierbare Medikamente
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Grenzen festzulegen und einen ersten Satz von Angebots- und Nachfragesignalen zu erstellen, die gegenseitig überprüft werden konnten. Wir stützten uns auf öffentliche Gesundheits- und Epidemiologiequellen wie die WHO, den Diabetesatlas der Internationalen Diabetes-Föderation (IDF) sowie Veröffentlichungen des iranischen Gesundheitsministeriums und der Regulierungsbehörden, soweit verfügbar, um Patientenlasten, Diagnosetrends und Therapiemuster zu verstehen.
Um die Nachfrage mit dem Wert zu verknüpfen, haben wir Import- und Handelsreihen sowie Produktklassifizierungshinweise mithilfe von Quellen wie UN Comtrade und World Bank WITS überprüft und dann mit begutachteten Studien zur Nutzung und Preisgestaltung von Antidiabetika im Iran abgeglichen. Wir nutzten außerdem Unternehmensberichte, Investorenpräsentationen, seriöse Pressemitteilungen und kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentrecherchen und handelsbasierte Versandprüfungen, wenn nötig. Diese Liste ist illustrativ und nicht erschöpfend; viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir konsultieren Medikamentenhändler, Geräteanbieter, Endokrinologiespezialisten, Apotheken- und Beschaffungsfachleute sowie Versicherungsakteure, die im Iran tätig sind. Ihre Beiträge helfen dabei, lokale Produktion, Erstattung, Lagerverfügbarkeit, Einführung und Preisänderungen neben den Sekundärdaten zu klären. Unterschiede zwischen den Antworten werden verglichen, bevor Annahmen in das Marktmodell einfließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXO): 15 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 20 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Ansatzes ermittelt, bei dem die behandelte Diabetespopulation und die Therapieaufteilung in Jahresvolumina umgerechnet und dann anhand realistischer Preisspannen nach Medikamentenklasse und Gerätetyp bewertet wurden. Um das Modell zu erden, wurden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichprobenprüfungen auf Marken- und Packungsebene, Kanalprüfungen über Krankenhausausschreibungen und Einzelhandel sowie Plausibilitätsprüfungen auf Händlerebene für den Stückdurchsatz.
Zu den wichtigsten Eingaben gehörten die Diabetesprävalenz und der diagnostizierte Anteil, die Behandlungsmischung aus Insulin und Nicht-Insulin, die durchschnittliche Tagesdosis und Packungsnutzung für wichtige Medikamentenklassen, die Überwachungshäufigkeit für SMBG-Teststreifen und Lanzetten sowie die Einführungsrate von CGM- und Insulinverabreichungsformaten (Pens, Spritzen, Pumpen). Da lokale Währung und Beschaffungspraktiken den realisierten USD-Wert beeinflussen können, wurden Umrechnungszeitpunkt und typische Rabatte mit lokalen Experten besprochen und einheitlich angewendet.
Die Prognose nutzte eine Szenarioanalyse, unterstützt durch Trendextrapolation, wobei die wichtigsten Treiber jährlich auf Basis der Erwartungen der Befragten zu Diagnoseraten, Therapieintensivierung, Geräteeinführung sowie Erstattungs- oder Beschaffungsveränderungen aktualisiert wurden. Wo Bottom-up-Signale unvollständig waren, wurden Lücken durch konservative Penetrationsbereiche geschlossen und anschließend die impliziten jährlichen Pro-Kopf-Ausgaben gegen das Interview-Feedback überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit internen Konsistenzprüfungen, die die impliziten Pro-Kopf-Ausgaben, Stückvolumina und Preisentwicklungen über die Jahre hinweg vergleichen. Abweichungen wurden anhand unabhängiger Signale überprüft, wie z. B. Handelswerte für relevante Kategorien, veröffentlichte Studien zur Medikamentennutzung und beobachtete Geräteeinführungsmuster, die von Klinikern und Kanalakteuren berichtet wurden.
Vor der Freigabe durchliefen das Modell und die Annahmen mehrstufige Analytikerprüfungen, und Befragte wurden erneut kontaktiert, wenn eine größere Lücke oder ein unerwarteter Ausschlag bei Preisen, Volumina oder der Therapiemischung auftrat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Iran Markt für Diabetes-Pflegemedikamente und -geräte mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Diabetesversorgung im Iran können je nach Quelle variieren, selbst wenn sie dasselbe breite Thema abdecken. Die Abweichung ergibt sich in der Regel daraus, was als Diabetesversorgung gezählt wird, wie Preise in USD umgerechnet werden und ob die Geräteseite nur Monitoring und Insulinverabreichung oder auch breitere Verbrauchsmaterialien umfasst.
Die Vergleichstabelle zeigt eine merkliche Streuung der gemeldeten USD-Werte. Im Modell von Mordor Intelligence ist der Umfang auf Diabetesmedikamente zuzüglich definierter Monitoring- und Managementgeräte (einschließlich SMBG und CGM sowie Insulinverabreichungsformate) beschränkt, anstatt breitere Krankenhausversorgungsmaterialien oder Nicht-Diabetes-Endokrinologietherapien einzubeziehen. Unterschiede entstehen auch dadurch, ob Schätzungen einen einzigen Stichtagswechselkurs oder einen durchschnittlichen Periodenkurs verwenden und ob sie eine aggressive CGM-Einführung annehmen oder die Einführung an den beobachteten Zugang und das Feedback der Kliniker knüpfen.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,08 Milliarden USD (2024) | |
| Branchenverband A | 0,92 Milliarden USD (2024) | Betont häufig erstattete und formal beschaffte Produkte, was dazu führen kann, dass Selbstzahler-Einzelhandelsvolumina für SMBG-Verbrauchsmaterialien und ausgewählte orale Therapien unterschätzt werden, wenn die Kanaldaten fragmentiert sind. |
| Fachzeitschrift B | 1,25 Milliarden USD (2024) | Kann angrenzende endokrine und allgemeine Verbrauchsmaterialien einschließen und optimistische Gerätedurchdringung sowie Preissteigerungen anwenden, ohne die impliziten Pro-Kopf-Ausgaben gegen Behandlungsintensität und Überwachungshäufigkeit zu überprüfen. |
Betrachtet man die drei Zahlen, ist der Haupttreiber der Streuung, was in die Definition der Diabetesversorgung eingebündelt wird und wie die Geräteeinführung im Wertaufbau behandelt wird. Unser Ansatz hält die Schritte nachvollziehbar, beginnend bei behandelten Patienten und Nutzungsraten, dann Stresstest der Preise und Stückvolumina durch Kanal-Feedback. Dies hilft Käufern, mit einer Zahl zu arbeiten, die erklärt und aktualisiert werden kann, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt?
Es wird erwartet, dass der Markt von 438,14 Millionen USD im Jahr 2026 auf 560,17 Millionen USD bis 2032 wächst, wobei er 2027 456,45 Millionen USD erreicht und während 2027–2032 mit einer CAGR von 4,18 % wächst.
Wer sind die wichtigsten Marktteilnehmer?
Medtronic, Roche, Novo Nordisk, Sanofi und Omnipod sind die wichtigsten Unternehmen, die im Markt für Diabetespflegemittel und -geräte tätig sind.
Welche Jahre deckt dieser Markt ab?
Der Bericht deckt die historische Marktgröße für die Jahre 2021, 2022, 2023, 2024, 2025 und 2026 ab. Der Bericht prognostiziert außerdem die Marktgröße für die Jahre 2027, 2028, 2029, 2030, 2031 und 2032.