
Größe und Marktanteil des Marktes für Hohlbetonblöcke
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 292.69 Milliarden US-Dollar |
| Marktgröße (2031) | 374.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
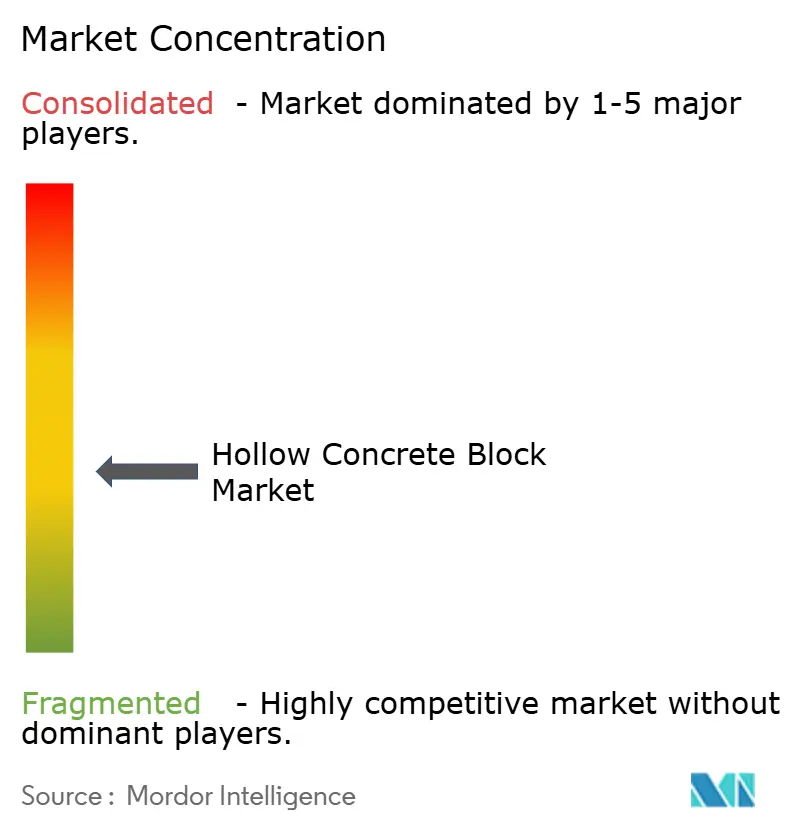
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hohlbetonblöcke von Mordor Intelligence
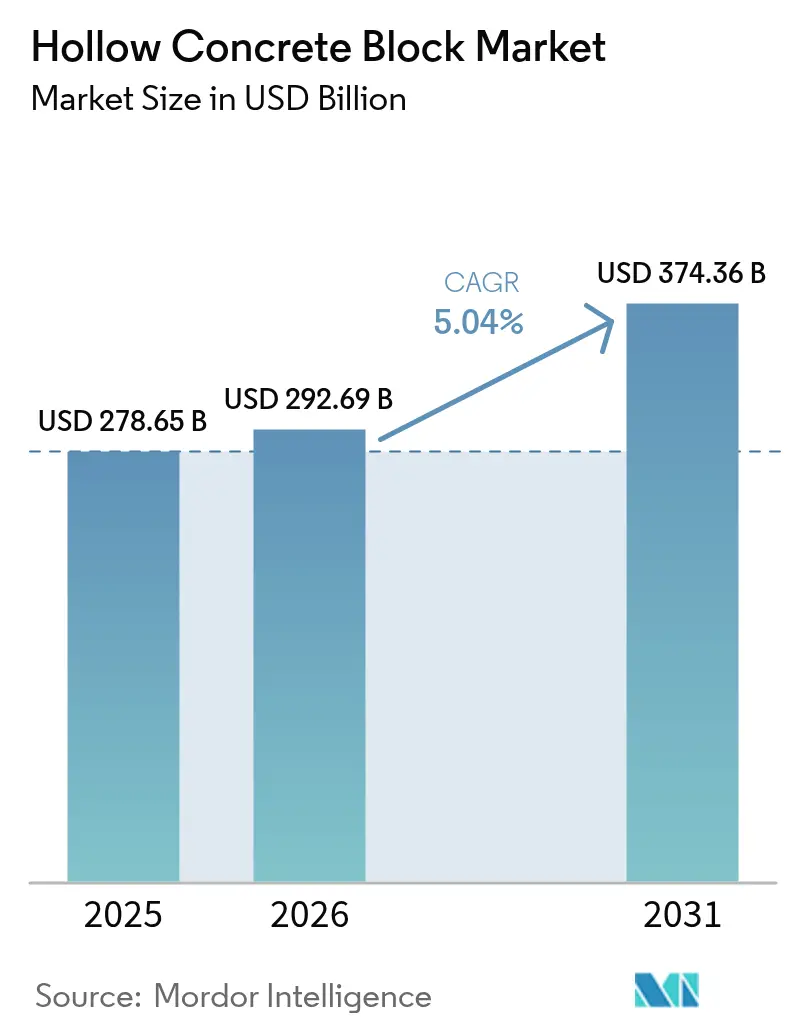
Die Marktgröße für Hohlbetonblöcke wurde im Jahr 2025 auf USD 278,65 Milliarden geschätzt und wird voraussichtlich von USD 292,69 Milliarden im Jahr 2026 auf USD 374,36 Milliarden bis 2031 wachsen, mit einer CAGR von 5,04 % während des Prognosezeitraums (2026–2031). Urbanisierungsdruck, Mandate für erschwinglichen Wohnungsbau und Programme zur Stärkung der Infrastrukturresilienz schaffen eine nachhaltige Nachfrage, während Hersteller durch die Ausrichtung auf Gutschriften für nachhaltiges Bauen und Trends im modularen Bauwesen Preissetzungsmacht gewinnen. Asien-Pazifik führt den Verbrauch aufgrund groß angelegter indischer Wohnbauprogramme und der anhaltenden Stadterneuerung in China an. Gespaltene Blöcke dominieren die globale Produktakzeptanz aufgrund ihrer architektonischen Attraktivität, während glattflächige und Spezialformate in Funktionswänden und Industrielayouts relevant bleiben. Der Wettbewerb konzentriert sich auf vertikale Integration und kohlenstoffarme Technologien, da führende Zementgruppen regionale Mauerwerksanlagen erwerben und Werke für die Kohlenstoffabscheidung nachrüsten. Hersteller, die in der Lage sind, hochvolumige traditionelle Einheiten und wertschöpfende Öko-Blöcke zu liefern, sind gut positioniert, um überdurchschnittliche Ergebnisse zu erzielen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten gespaltene Blöcke im Jahr 2025 einen Marktanteil von 63,05 % am Markt für Hohlbetonblöcke und werden voraussichtlich bis 2031 mit einer CAGR von 6,18 % wachsen.
- Nach Endverbraucherbranche entfiel auf den Wohnungsbau im Jahr 2025 ein Anteil von 46,62 % an der Marktgröße für Hohlbetonblöcke, während die sonstigen Endverbraucherbranchen bis 2031 mit einer CAGR von 6,06 % wachsen werden.
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 46,05 % und wird voraussichtlich bis 2031 mit einer CAGR von 5,93 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Einblicke für Hohlbetonblöcke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Rasche Urbanisierung als Treiber der Nachfrage nach erschwinglichem Wohnungsbau | +1.80% | Global, mit Schwerpunkt in Asien-Pazifik und Afrika | Langfristig (≥ 4 Jahre) |
| Anstieg der Zertifizierungen für nachhaltiges Bauen als Treiber für leichtes Mauerwerk | +1.20% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Arbeitskosten fördern die Einführung des modularen Bauens | +0.90% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachstum von Programmen für katastrophenresistente Infrastruktur | +0.70% | Global, mit Schwerpunkt in Hurrikan-/Erdbebenzonen | Langfristig (≥ 4 Jahre) |
| Expansion von E-Commerce-Lagerhäusern und Logistikzentren | +0.60% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Urbanisierung als Treiber der Nachfrage nach erschwinglichem Wohnungsbau
Nationale Wohnbauprogramme setzen weiterhin ambitionierte Bauziele, die Betonblöcke aufgrund ihrer Geschwindigkeit und Kosteneffizienz bevorzugen. Indiens Pradhan Mantri Awas Yojana hat bereits 118,64 Lakh Stadtwohnungen und 321 Lakh ländliche Einheiten genehmigt, mit Haushaltsgenehmigungen für weitere 2 Crore Wohnungen, was eine mehrjährige Pipeline für Hersteller von Hohlbetonblöcken sichert. Afrikanische Regierungen replizieren ähnliche Programme, unterstützt durch neue lokale Zementwerke, die Lieferketten verkürzen und Preisschwankungen stabilisieren. Obwohl die chinesische Zementproduktion im Jahr 2024 um 10 % im Jahresvergleich zurückging, erhalten Stadterneuerung und provinzielle Quoten für sozialen Wohnungsbau die Basalnachfrage nach Blöcken aufrecht. Diese gleichzeitigen Programme sichern ein langfristiges Wachstum für den Markt für Hohlbetonblöcke.
Anstieg der Zertifizierungen für nachhaltiges Bauen als Treiber für leichtes Mauerwerk
Beton trägt zu 25 von 55 LEED v4-Punkten bei, wodurch Hohlblöcke bis zu 74 Punkte erzielen können, wenn sie mit recyceltem Inhalt und überlegenem thermischen Masse kombiniert werden[1]National Ready Mixed Concrete Association, "CSR11 - Betons Beitrag zu LEED v4," nrmca.org. Die Verwendung von verarbeiteten Leichtzuschlagstoffen aus Kunststoffen kann 8 zusätzliche Punkte sichern und gleichzeitig das Strukturgewicht und die Transportemissionen senken. Europäische Materialgruppen wie Wienerberger streben an, bis 2026 75 % des Umsatzes mit netto-null-fähigen Produkten zu erzielen, und berichten von Sanierungsresilienz trotz eines trägen Neubauzyklusses. Zu einem Premium-Preis angebotene Öko-Blöcke stärken daher die Rentabilität, da die Vorschriften für nachhaltiges Bauen verschärft werden.
Steigende Arbeitskosten fördern die Einführung des modularen Bauens
Fachkräftemangel erhöht Lohnprämien und verlängert Zeitpläne in Nordamerika und Europa, was Entwickler dazu veranlasst, werksgebaute Wandpaneele zu bevorzugen, die Hohlbetonblöcke integrieren. Branchenumfragen stufen das Mauerwerk unter den Gewerken mit den größten Rekrutierungslücken ein, was Auftragnehmer dazu veranlasst, Routineaufgaben zu automatisieren und Mannschaften umzuschulen. Experimentelle Roboter-Mauersetzer legen bereits 3,75 m² pro Stunde, das Dreifache der traditionellen Raten, was auf zukünftige Skalierbarkeit für die Blockplatzierung hindeutet. Studien zu vorgefertigten Betonwänden bestätigen niedrigere Gesamtinstallationskosten, sobald Transport-, Qualitätskontroll- und Arbeitskosteneinsparungen vor Ort eingerechnet werden. Diese Faktoren zusammen treiben die Modularisierung voran und steigern die Nachfrage nach dimensional präzisen Blöcken, die in kontrollierten Umgebungen hergestellt werden.
Wachstum von Programmen für katastrophenresistente Infrastruktur
Das Building Resilient Infrastructure and Communities-Programm der Federal Emergency Management Agency hat im Haushaltsjahr 2022 etwa USD 2,30 Milliarden für die Aufrüstung gefährdeter Strukturen bereitgestellt, wobei Betonmauerwerkeinheiten für den Widerstand gegen Tsunamis, Hurrikane und Tornados empfohlen werden[2]Bundeskatastrophenschutzbehörde, "Leitlinien für die Konstruktion von Strukturen für die vertikale Evakuierung vor Tsunamis," fema.gov. Das Nationale Institut für Bauwissenschaften beziffert, dass USD 1, der in resiliente Konstruktion investiert wird, USD 11 an Wiederherstellungskosten einspart, was kommunale Mandate für stärkere Wandsysteme unterstützt. Nachbebenanalysen für Wohngebäude in der Türkei zeigen, dass die Integration von Gemeinschaftseinrichtungen in blockkonstruierte Häuser die Kosten pro Einheit senkt und gleichzeitig die Sicherheitsergebnisse verbessert. Diese politischen Richtungen festigen die Verwendung von Hohlblöcken in Gefahrenzonen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Volatilität der Zement- und Zuschlagstoffpreise | -1.10% | Global, mit akuten Auswirkungen in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Strenge Kohlenstoffemissionsvorschriften für die Zementindustrie | -0.80% | EU und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Blockmauerwerkhandwerk in entwickelten Märkten | -0.60% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Zement- und Zuschlagstoffpreise
Globale Frachtunterbrechungen, Exportabgaben und regionale CO₂-Gebühren können Zementpreisbänder von USD 90–130 pro Tonne auf bis zu USD 160–240 pro Tonne ausweiten und die Margen der Blockhersteller belasten[3]Weltzementverband, "Zementpreise sollen steigen, da Zölle auf Importe und Kohlenstoffkosten die Branche umgestalten," worldcementassociation.org. Kleinere Hersteller, die weit von Steinbrüchen oder Häfen entfernt sind, sind unverhältnismäßig großen Inputkostenschwankungen ausgesetzt, was zu Kapazitätsrationalisierungen führt und die Abhängigkeit von integrierten Zementriesen erhöht. Die Konsolidierung in China, wo die Herstellerzahl bis 2030 von 300 auf 30 sinken könnte, verdeutlicht, wie Volatilität die Marktstrukturierung beschleunigt.
Strenge Kohlenstoffemissionsvorschriften für die Zementindustrie
Die Betonproduktion trägt 8 % der globalen CO₂-Emissionen bei, was Regulierungsbehörden dazu veranlasst, die Nachrüstung zur Kohlenstoffabscheidung und die Einführung von ergänzenden Zementmaterialien zu fordern. Studien prognostizieren, dass die Emissionen der Provinz Hebei unter verstärkten kohlenstoffarmen Szenarien bis 2035 um 50 % sinken könnten, was die erforderlichen Investitionen und Prozessüberarbeitungen unterstreicht. Kalziumsulfoaluminatzemente bieten kohlenstoffärmere Alternativen, stellen jedoch im großen Maßstab Haltbarkeits- und Bewehrungsherausforderungen dar. Hersteller, die Schlacke, Flugasche oder Geopolymer-Substitute sichern, gewinnen Kosten- und Compliance-Vorteile, während Nachzügler mit Geldstrafen und dem Ausschluss aus der Lieferkette riskieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Architektonische Präferenzen treiben die Dominanz gespaltener Blöcke an
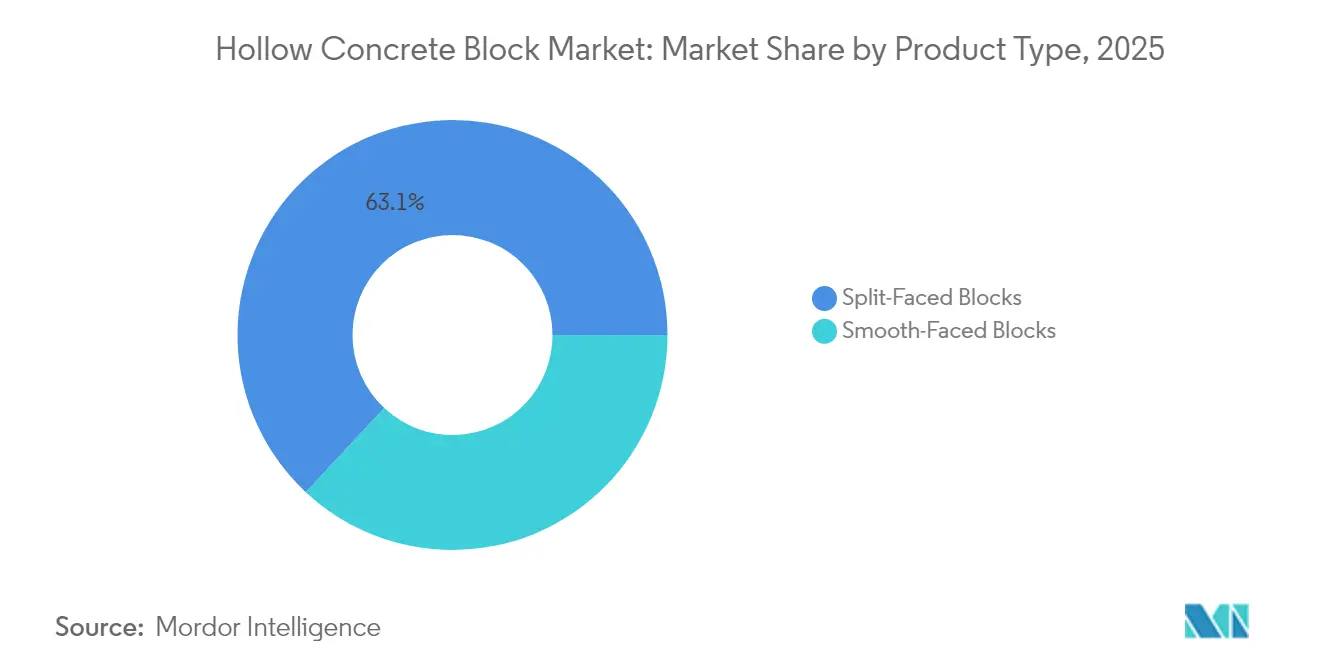
Gespaltene Blöcke machten im Jahr 2025 63,05 % des Marktes für Hohlbetonblöcke aus und werden andere Formate mit einer CAGR von 6,18 % bis 2031 übertreffen. Ihre strukturierten Außenflächen ähneln behauenem Stein und bewahren dennoch die Maßgenauigkeit und Tragfähigkeit herkömmlicher Betonmauerwerkeinheiten, was Architekten anspricht, die optisch exponierte Fassaden spezifizieren. Die Marktgröße für Hohlbetonblöcke bei gespaltenen Einheiten wird voraussichtlich am stärksten in hochwertigen Wohn- und Kommunalprojekten wachsen, die Funktion mit Straßenästhetik verbinden. Glattflächige Blöcke halten eine stabile Nachfrage in industriellen und rückwärtigen Wänden aufrecht, wo Farbe oder Putz die Oberfläche verdeckt. Innovationen wie die ineinandergreifenden Bogenmodule der Spherical Block LLC veranschaulichen, wie geometrische Fortschritte die Anwendungen von Hohlblöcken auf gebogene Dächer und Kuppeln ausweiten und neue Wertpotenziale schaffen.
Fertigungstrends festigen diese Hierarchie. Halbautomatische Spaltlinien setzen Schleifspaltwerke gefolgt von Roboterpalettierern ein, die das Produktionsvolumen steigern und gleichzeitig eine gleichmäßige Textur aufrechterhalten. Werke, die Geopolymerbinder einsetzen, berichten von bis zu 40 % niedrigerer Grauenergie im Vergleich zu Portland-Mischungen, was ihren LEED-Beitrag verbessert und die Spezifikation in grünen öffentlichen Ausschreibungen gewinnt. Da die Vorschriften für nachhaltiges Bauen verschärft werden, können Hersteller, die Umweltproduktdeklarationen für ihre gespaltene Produktpalette zertifizieren, Preisaufschläge erzielen und Marktanteile verteidigen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Endverbraucherbranche: Wohnungsbau führt, Infrastruktur beschleunigt
Der Wohnungsbau generierte im Jahr 2025 46,62 % des globalen Umsatzes, unterstützt durch groß angelegte öffentliche Programme in Süd- und Südostasien, die Hohlblöcke für kostengünstige Katastrophenresilienz vorschreiben. Wohnbaubeihilfen in Indien erfordern die Verwendung lokaler Materialien und lenken die Beschaffung auf nahegelegene Blockwerke, was die ländliche Beschäftigung stärkt. Die Marktgröße für Hohlbetonblöcke im Wohnbereich wird durch solche Regeln für inländischen Inhalt verankert bleiben, auch wenn alternative Paneele auftauchen. Sonstige Endverbraucherbranchen, einschließlich Logistik, Rechenzentren und öffentliche Versorgungsunternehmen, bilden die am schnellsten wachsende Gruppe mit einer CAGR von 6,06 % bis 2031. Diese Sektoren schätzen die Feuerschutzwertung, Schlagfestigkeit und thermische Masse von Blöcken in Umgebungen mit hoher Belegung oder hoher Wärmeentwicklung. Infrastrukturprogramme in Nordamerika und seismische Verbesserungsprogramme in Japan steigern die Nachfrage außerhalb des Wohnungsbaus weiter, während aufkommende Wasserstoff- und Batteriewerke schwere CMU-Einhausungen für den Explosionsschutz vorschreiben.
Das Wachstum der "sonstigen" Kategorie beschleunigt die Diversifizierungsstrategien der Lieferanten. Blockhersteller arbeiten mit Ingenieurbüros zusammen, um Wandsysteme mit Bewehrungskörben und vergossenen Zellen für strenge Industriecodes vorzudetaillieren. Solche schlüsselfertigen Pakete verkürzen Projektzeitpläne und schaffen Wechselkosten, die Lieferanten vor reinem Preiswettbewerb schützen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Geografische Analyse
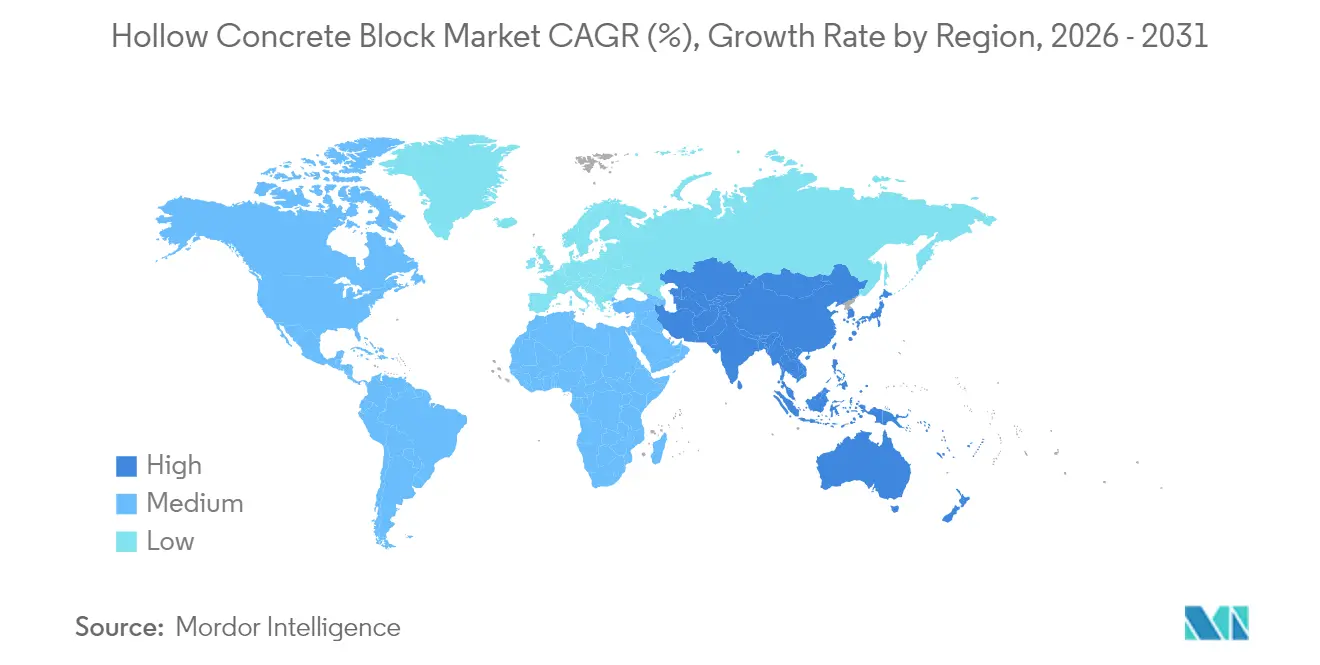
Asien-Pazifik behielt im Jahr 2025 einen globalen Anteil von 46,05 % und ist auf dem Weg zu einer CAGR von 5,93 % bis 2031, gestützt durch staatliche Wohnbaupläne, Stadtbahnausbau und regionale Verlagerung von Produktionsstandorten. Allein die indische Nachfrage absorbiert gewaltige Betonmengen, wobei die Regierung zusätzliche 2 Crore Wohnungen genehmigt hat, die resiliente Wandsysteme aus lokal bezogenen Hohlblöcken vorschreiben. Obwohl die chinesische Zementproduktion im Jahr 2024 um 10 % zurückging, halten alternder Stadtbestand und Küstenhochwasserschutzmaßnahmen einen stabilen Blockverbrauch aufrecht. Südostasiatische Länder begrüßen Elektronik- und Elektrofahrzeug-Montagewerke, die eine schnelle Lagerhauskonstruktion erfordern, was den Import automatisierter Blocklinien aus Japan und Deutschland zur Einhaltung der Qualitätstoleranzen antreibt.
Nordamerika profitiert von föderalem Infrastrukturkonjunkturprogramm und einer sich beschleunigenden Verlagerung hin zu außerhalb des Standorts errichteten Konstruktionen. Über 60.000 Projekte, die im Rahmen des Infrastructure Investment and Jobs Act finanziert werden, erweitern Autobahnen, Häfen und Breitbandkorridore, von denen jedes langlebige Grenzwände und Trafostationsgehäuse erfordert. Marktanteilsgewinne für Hohlbetonblöcke in der Region spiegeln die Einführung modularer Wandpaneele wider, die Isolierung und Ankerplatten integrieren, was Kraneinsätze und Arbeitsstunden reduziert. Die Resilienzförderungen der Federal Emergency Management Agency lenken zusätzliche Blocknachfrage in Küstenwiederaufbau, während private E-Commerce-Investoren Betonmauerwerk für Verteilerzentren vorschreiben, um die Feuerschutzbewertungsanforderungen der Versicherungen zu erfüllen.
Europa weist gedämpfte Neubaustarts auf, zeigt jedoch Resilienz in Sanierungs- und öffentlichen Bausegmenten. Hersteller mildern geringere Volumina durch die Betonung wertschöpfender kohlenstoffarmer Einheiten und thermischer Verbesserungen in Sanierungsmärkten. Wienerberger berichtet, dass über die Hälfte des Umsatzes 2024 nun aus Sanierung und Infrastruktur stammt, was den Einfluss schwacher Neubaustarts in Deutschland abfedert. Die osteuropäischen EU-Märkte zeigen eine gesündere Dynamik, da EU-Mittel in Verkehrskorridore und Klimaanpassungsprogramme fließen, wobei Hohlbetonblöcke aufgrund ihrer Robustheit und Kompatibilität mit lokalen Zuschlagstoffen gewählt werden. Das strenge Kohlenstoffpreisumfeld der Region beschleunigt die Einführung von ergänzenden Zementmaterialien und fördert den grenzüberschreitenden Wissenstransfer zu Geopolymer-Mischungsdesigns.

Regulatorisches Umfeld
Die regulatorischen Anforderungen für Hohlbetonblöcke basieren auf regionalen Leistungs- und Prüfnormen für tragende Betonsteine (CMU), wobei die Konformität an Druckfestigkeit, Dichte, Maßtoleranzen und Dauerhaftigkeitskennwerten wie Wasseraufnahme und Schwindung festgemacht wird. In den Vereinigten Staaten führt ASTM International die zentrale Spezifikation für tragende CMU, wobei der Aktualisierungszyklus 2024 von ASTM C90-24 zu ASTM C90-24a wechselte, was den Bedarf der Hersteller unterstreicht, Prüfprotokolle und QS-Dokumentation an der jeweils aktuellsten Revision auszurichten.
In volumenstarken Schwellenmärkten steuern nationale Normen und Bauvorschriften die Klassifizierung von Einheiten, Mischungsdesignpraktiken und Abnahmekriterien, die in öffentlichen Beschaffungs- und Wohnbauprogrammen verwendet werden. Indien bezieht sich auf Dokumente des Bureau of Indian Standards wie IS 2185 (Teil 1):2005 (Betonmauersteine) und IS 2572:2005 (Praxisleitfaden für den Bau mit Hohl- und Vollblöcken), während andere Länder vergleichbare Spezifikationen über nationale Normungsgremien veröffentlichen, wie etwa die Spezifikation für Betonblöcke des Tanzania Bureau of Standards. In all diesen Rahmenwerken werden Bauchemikalien und Zusatzmittel indirekt über die Leistungsanforderungen der Endprodukte reguliert, wodurch interne oder externe Labortests und Zertifizierung entscheidend für die Belieferung staatlicher und institutioneller Projekte sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt vorgelagert mit Zement, Zuschlagstoffen, Wasser und Zusatzmitteln, die zur Abstimmung von Verarbeitbarkeit und Festigkeit eingesetzt werden. Lokale Beschaffungsmuster verankern die Einkaufsstrategien an regionalen Normen wie der Spezifikation für Betonblöcke des Tanzania Bureau of Standards, und große Hersteller verlassen sich häufig auf integrierte Zement- und Zuschlagstoffnetzwerke, um Preisvolatilität und Frachtkosten zu reduzieren.
Die Herstellung konzentriert sich auf Dosierung, Mischen, Vibrations-Kompressionsformung (Trockenverfahren), Entformung und Aushärtung, gefolgt von Palettierung und Versand. Der Vertrieb teilt sich typischerweise zwischen Direktbelieferung großer Bauträger und Auftragnehmer für maschinell hergestellte Volumina und regionalen Lagerplatznetzwerken, die die fragmentierte lokale Nachfrage bedienen. Energiekosten für den Anlagenbetrieb und Aushärtungszeiten sowie die Verfügbarkeit von Arbeitskräften bleiben Engpässe, die den Wert von Automatisierung, Eigenversorgung und strengeren Qualitätskontrollsystemen zur Erfüllung von Festigkeits- und CO2-Offenlegungsanforderungen erhöhen.
Wettbewerbslandschaft
Der Sektor weist eine mäßig fragmentierte Konzentration auf. Führende globale Zementgruppen nutzen den Besitz von Steinbrüchen und nachgelagerte Distribution, um Mauerwerklinien zu integrieren und Synergien im Rohstofffluss und der Logistik zu realisieren. Die USD 2,10 Milliarden-Akquisition in Texas durch CRH Americas vergrößerte seinen Mauerwerks-Fußabdruck im Südwesten und richtete Zementmühlen mit Blockwerken aus, um Frachtkosten zu senken und die Preisgestaltung zu stabilisieren. UltraTechs Kapazitätserweiterung auf 151,60 Millionen Tonnen pro Jahr positioniert indische Akteure dazu, den inländischen Marktanteil gegen Importe zu verteidigen und gleichzeitig die Wohnbauprogrammziele zu erfüllen. Heidelberg Materials und Holcim verfolgen ergänzende Zuschlagstoff- und Sandgeschäfte in den gesamten Vereinigten Staaten, um eine resiliente Versorgung für ihre Betonblock-Tochterunternehmen sicherzustellen.
Innovationsgetriebene Herausforderer besetzen spezialisierte Nischen. Das französische Start-up MATERRUP hat Hohlblöcke auf Basis von ungebranntem Ton vermarktet, die die Lebenszyklusemissionen um 44 % senken und mit den EU-Beschaffungsschwellen für Netto-Null übereinstimmen. Die Einführung von KI-basierter Qualitätskontrolle, automatisierter Palettenbildung und RFID-gestützter Palettenverfolgung verbreitet sich schnell unter mittelständischen Herstellern, die Kostenparität mit vertikal integrierten Großunternehmen anstreben.
Die Kaufkriterien der Kunden entwickeln sich hin zur ganzheitlichen Lebenszyklusleistung, was Lieferanten dazu zwingt, Designunterstützung, Kohlenstoffoffenlegung und Garantien zur Wiederverwertbarkeit am Lebensende zu bündeln. Unternehmen, die diese mehrschichtigen Anforderungen erfüllen und gleichzeitig eine Just-in-Time-Lieferung aufrechterhalten, dürften regionale Verträge konsolidieren, da Generalunternehmer die Zahl ihrer strategischen Partner reduzieren.
Marktführer in der Hohlbetonblöcke-Branche
CEMEX S.A.B de C.V
CRH Americas
Holcim
UltraTech Cement Ltd.
Wienerberger
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf differenzierte, normkonforme Wandsysteme, die strukturelle Leistung mit geringerer eingebetteter Kohlenstoffintensität und besseren thermischen Eigenschaften bündeln. In den Vereinigten Staaten haben die FEMA-Resilienzrichtlinien und Programme wie BRIC Aufrüstungen gefährdeter Bauwerke unterstützt, während Green-Building-Rahmenwerke wie LEED v4 Mauersteine hervorheben, die Recyclinganteile, thermische Masse-Vorteile und Umweltproduktdeklarationen dokumentieren. Dieses Umfeld eröffnet Weißraum für Premium-Hohlblöcke und -Systeme, einschließlich gedämmter und verzahnter Formate, die den Arbeitsaufwand vor Ort reduzieren und die Gebäudehüllenleistung verbessern.
Kohlenstoffarme Prozess- und Produktwege haben sich von Konzepten zu nachgewiesenen Routen entwickelt, die Blockhersteller und ihre Lieferketten operationalisieren können. Eine Studie des MIT mit CarbonCure von Juni 2026 berichtete, dass die CO2-Injektion während der Zementleimmischung die frühe Hydratation verbessert und eine durchschnittliche Zementreduzierung von 4-6 % unterstützt, was direkt die Zementintensität von Betonmauerwerk angeht. Innovation auf Produktseite zeigt sich auch in der Forschung zu zusammengesetzten gedämmten, verzahnten Betonblöcken unter Verwendung von Recyclingzuschlagstoffbeton und EPS, berichtet im Februar 2026 mit einer CO2-Reduzierung von 73,5 % gegenüber konventionellen Blöcken, was einen greifbaren Entwicklungspfad für Hersteller schafft, die Märkte mit strengeren Energievorschriften und Prüfungen des eingebetteten Kohlenstoffs bedienen. Auf der Fertigungsseite stehen Automatisierungsupgrades von Ausrüstungslieferanten, einschließlich vollautomatischer Blockproduktionslinien und servohydraulischer Steuerungsverbesserungen, im Einklang mit Arbeitskräfteknappheit und dem Bedarf an strengerer Maßgenauigkeit, der von modularen Wandpaneelanwendungen gefordert wird.
Aktuelle Branchenentwicklungen
- Juli 2026: Fujian UNIK Machinery Technology brachte eine vollautomatische Betonblock-Produktionslinie auf den Markt, die Dosierung, Mischen, Formung, Aushärtung und Palettierung für mittelgroße bis große Anlagen abdeckt. Die Einführung stärkt das Ökosystem für einen höheren Durchsatz und konsistentere Hohlblockproduktion, wo Arbeitskräftemangel und strengere Toleranzanforderungen Hersteller zur Automatisierung drängen.
- Juni 2026: CRH gab eine Vereinbarung zum Erwerb von Arcosa, Inc. für etwa 8,5 Milliarden USD bekannt, um seine Präsenz im Bereich Zuschlagstoffe und kritische Infrastrukturprodukte in den Vereinigten Staaten auszubauen. Der Deal stärkt die vertikale Integration über Zuschlagstoffe und nachgelagerte Bauprodukte hinweg und verbessert die Versorgungssicherheit und Kostenposition für Betonmauerwerk und verwandte Wandbaumaterialien.
- August 2024: Oldcastle APG (CRH Americas) schloss die Übernahme von Master Block, Inc. ab und erweiterte damit die Kapazität zur Betonblockherstellung im Großraum Phoenix. Die Übernahme fügte lokale Produktionskapazität und Netzwerkdichte in einer wachstumsstarken Baubranchenregion hinzu und unterstützte eine schnellere Auftragsabwicklung und verbesserte Logistikeffizienz bei der Blockversorgung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert von Hohlbetonblöcken, die für den Hoch- und Tiefbau verkauft werden, wobei Blöcke innere Hohlräume aufweisen und in tragenden und nicht tragenden Wänden bei typischen Bauaktivitäten eingesetzt werden.
Umfangsausschlüsse: Diese Größenbestimmung umfasst keine Vollbetonblöcke, Porenbetonblöcke, Ziegel, Pflastersteine oder Transportbeton, der als separates Material verkauft wird.
Übersicht der Segmentierung
- Nach Produkttyp
- Gespaltene Blöcke
- Glattflächige Blöcke
- Nach Endverbraucherbranche
- Wohnungsbau
- Gewerbe
- Industrie
- Sonstige Endverbraucherbranchen (Infrastruktur usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Nachfragepool und den Angebotskontext festzulegen, bevor eine Größenbestimmung erfolgte. Wir stützten uns auf öffentliche Bauindikatoren und Materialsignale wie nationale Statistikveröffentlichungen, Baugenehmigungsreihen und Baubeginne, soweit verfügbar, was hilft, festzulegen, wie viel Nachfrage nach Wandmaterial in einem bestimmten Jahr bestehen kann.
Zu den referenzierten Quellen zählten Baudaten des U.S. Census Bureau, Bau- und Wohnungsindikatoren von Eurostat, UN Comtrade-Handelsstatistiken für Zement- und Betonwaren (soweit zutreffend) sowie makroökonomische Reihen der Weltbank. Wir überprüften außerdem Normen und technische Leitlinien, die von Gremien wie ASTM veröffentlicht wurden. Zusätzlich wurden Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Baufachpresse überprüft, um die typische Preislogik von Produkten und die Veränderung regionaler Mischverhältnisse zu verstehen. An einigen Stellen wurden kostenpflichtige Datenbanken nur für Unternehmensfinanzdaten und -informationen sowie für Prüfungen von Import- und Exportsendungen verwendet. Diese Liste ist beispielhaft, und viele weitere öffentliche Quellen wurden geprüft, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Blockherstellern, Vertriebspartnern, Bauunternehmern und projektseitigen Beteiligten durchgeführt, die Mauerwerksprodukte spezifizieren. Da es sich um einen globalen Markt handelt, wurden die Gespräche bewusst über die wichtigsten Bauregionen hinweg ausgewogen geführt, um Preisbewegungen, Kapazitätsauslastungsverhalten und die praktische Aufteilung zwischen Wohn- und Nichtwohnbaunachfrage zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 17 % | APAC: 47 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 37 % | EMEA: 32 % |
| Kleinere Akteure: 19 % | Manager: 46 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-Down-Ansatz erstellt, bei dem Bauproduktion, Wohnungsfertigstellungen und Infrastrukturaktivitäten in einen adressierbaren Nachfragepool für Wandmaterial umgerechnet werden, worauf anschließend Hohlblock-Durchdringungsraten und regionale Nutzungsnormen angewendet werden. Sobald dieser Nachfragepool gebildet war, wurde er unter Verwendung regionsspezifischer durchschnittlicher Verkaufspreisspannen, die Blocktyp, Projektmix und Vertriebsmargen widerspiegeln, in Wert umgesetzt.
Um die Gesamtwerte realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-Up-Näherungen abgeglichen. Dazu gehörten stichprobenartige Prüfungen der Herstellerkapazität und -auslastung, Kanal-Feedback zu Volumenspannen und einfache Preis-mal-Volumen-Tests für wichtige Regionen. Zu den wichtigsten Inputs gehörten Zementpreistrends, Verfügbarkeit von Zuschlagstoffen, Baugenehmigungen und Baubeginne, Urbanisierung und Programme für bezahlbaren Wohnraum sowie der Anteil des Nichtwohnbaus, der typischerweise Blockmauerwerk verwendet. Wo Bottom-Up-Daten lückenhaft waren, wurden Lücken durch konservative Auslastungsbänder behandelt und mit Import-Export-Signalen und der Richtung der Bauausgaben abgeglichen.
Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch eine leichte multivariate Betrachtung, bei der die Aussichten für Bauproduktion, Wohnungsnachfrage und Materialinflation mit primären Experteneinschätzungen stresstestet wurden. Die Annahmen wurden transparent gehalten, sodass Änderungen bei Aktivitätsniveaus oder Preisen nachvollzogen werden können und das Modell aktualisiert werden kann, ohne schwer zugängliche Daten zu benötigen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch stufenweise Prüfungen validiert, die die Modellgesamtwerte mit unabhängigen Bauindikatoren und Materialsignalen sowie anschließend mit den praktischen Volumen- und Preisspannen aus der Feldforschung vergleichen. Wenn eine Region einen ungewöhnlichen Anstieg oder Rückgang zeigte, wurden die Treiber erneut geprüft und die Befragten erneut kontaktiert, um zu bestätigen, ob die Änderung von Preis, Mix oder tatsächlicher Nachfragebewegung herrührte.
Vor der Freigabe wird das Modell in mehreren Analystendurchgängen überprüft, um die arithmetische Konsistenz, Einheitenumrechnungen und die Jahr-über-Jahr-Logik zu prüfen, gefolgt von einer abschließenden Plausibilitätsprüfung anhand der makroökonomischen Rahmenbedingungen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie starke Zementkostenschwankungen, größere politische Änderungen oder Baukonjunkturabschwächungen. Unmittelbar vor der Auslieferung wird eine erneute Überprüfung durchgeführt, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Hohlbetonblöcke mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Hohlbetonblöcke können variieren, selbst wenn sie scheinbar denselben Umfang beschreiben, da das verwendete Jahr, der Zeitpunkt der Währungsumrechnung und die Art, wie Preise über Regionen hinweg gemittelt werden, zwischen den Quellen nicht einheitlich sind. Unterschiede können auch daher kommen, wie schnell Annahmen aktualisiert werden, wenn sich die Bauaktivität oder zementbezogene Preise verändern.
In dieser Studie werden die Zahlen durch erneute Überprüfung der Preisspannen des Basisjahres, konsistente Anwendung der Währungszeitpunkte und erneute Validierung der Regionsmischungen anhand aktueller Bauindikatoren und Interview-Feedback aufeinander abgestimmt, weshalb der Wert für 2026 von Mordor Intelligence mit 292,69 Milliarden USD ausgewiesen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 292,69 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 375,26 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint eine breitere Preisspanne über alle Regionen anzuwenden, was den Gesamtwert erhöhen kann, wenn die Zementinflation nicht normalisiert und der regionale Mix nicht nahe am Schätzjahr erneut überprüft wird. |
| Branchenverlag B | 247,10 Milliarden USD (2022) | Verankert die Reihe an einem älteren Basisjahr, und der Wert scheint stärker an historische Preisniveaus gebunden zu sein, was den Markt unterschätzen kann, wenn spätere Baujahresvolumina und ASP-Entwicklung nicht konsistent fortgeschrieben werden. |
Insgesamt erklärt sich die Spanne der veröffentlichten Werte hauptsächlich durch die Wahl des Basisjahres, die Art, wie ASPs über Regionen hinweg aggregiert werden, und wie häufig Annahmen aktualisiert werden, wenn sich Bau- und Inputkosten ändern. Indem wir jeden Schritt auf Nachfragesignale und Preislogik zurückführbar halten, die erneut durchgeführt werden können, erhalten wir eine ausgewogene Schätzung, die sich leichter mit realen Baukonjunkturzyklen abstimmen lässt.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für Hohlbetonblöcke?
Der Markt wird im Jahr 2026 auf USD 292,69 Milliarden geschätzt und soll bis 2031 mit einer CAGR von 5,04 % USD 374,36 Milliarden erreichen.
Welche Region führt den Markt für Hohlbetonblöcke an?
Asien-Pazifik hält mit 46,05 % im Jahr 2025 den größten Anteil, unterstützt durch Indiens groß angelegte Wohnbauprogramme.
Welche Produktkategorie dominiert die globale Nachfrage?
Gespaltene Blöcke haben einen Marktanteil von 63,05 % und werden voraussichtlich bis 2031 mit einer CAGR von 6,18 % wachsen.
Warum werden Hohlbetonblöcke in Projekten des nachhaltigen Bauens bevorzugt?
Sie tragen dank thermischer Masse, Optionen für recycelten Inhalt und Mischungen mit geringerer Grauenergie zu bis zu 74 LEED v4-Punkten bei.
Wie beeinflussen Arbeitskräftemangel den Blockbau?
Steigende Arbeitskosten drängen Bauunternehmen zu modularen und robotergestützten Blockverlegelösungen, die die Installationszeit und die Gesamtprojektkosten senken.
Welche Rolle spielt die Katastrophenresilienz für das Marktwachstum?
Regierungsprogramme wie das Building Resilient Infrastructure and Communities-Programm der Federal Emergency Management Agency finanzieren resiliente Infrastruktur und steigern die Nachfrage nach Blockwänden, die extremen Wetterereignissen standhalten.
Seite zuletzt aktualisiert am:



