
Marktgröße und Marktanteil der Computertomographie (CT) Prüfung
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Marktgröße (2025) | 541.30 Millionen US-Dollar |
| Marktgröße (2030) | 651.20 Millionen US-Dollar |
| Wachstumsrate (2025 - 2030) | 3.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
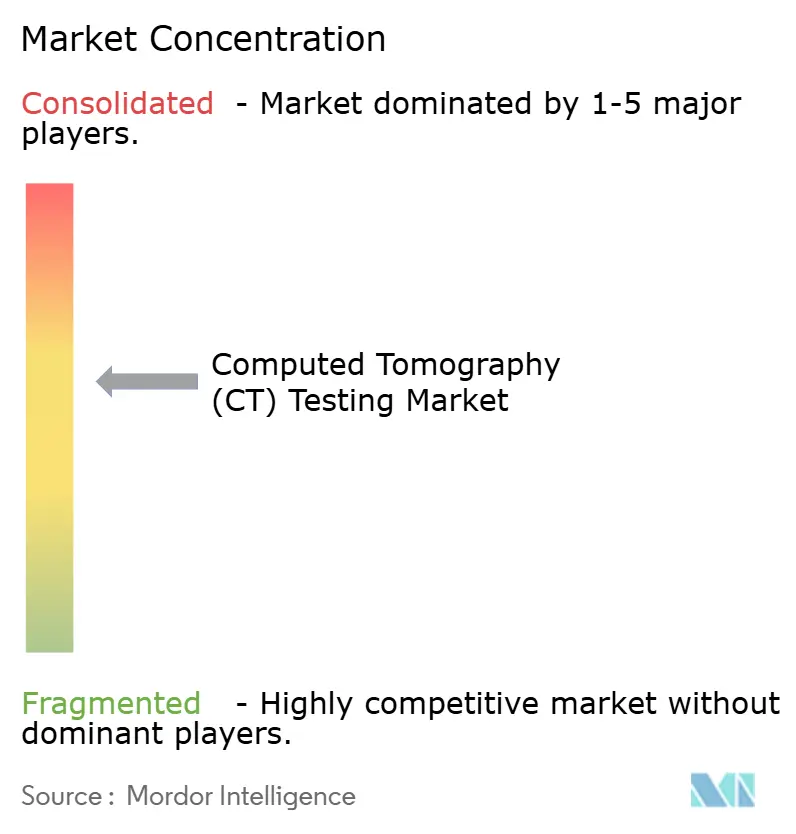
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Marktanalyse der Computertomographie (CT) Prüfung von Mordor Intelligence
Die Marktgröße für Computertomographie (CT) Prüfung belief sich im Jahr 2025 auf 541,3 Millionen USD und wird bis 2030 voraussichtlich 651,2 Millionen USD erreichen, was einer CAGR von 3,77 % über den Prognosezeitraum entspricht. Die fortschreitende Verlagerung der industriellen CT von Laborumgebungen in automatisierte Produktionslinien erweitert die Anwendungsfälle über die Fehleranalyse hinaus und treibt stetige Geräteaufrüstungen in verschiedenen Fertigungssektoren voran. Strengere globale Qualitätsvorschriften verstärken das Wachstum, erhöhen den Bedarf an Mikron-Präzisionsprüfung fortschrittlicher Elektronik und treiben Elektrifizierungsprogramme im Automobilbereich voran, die eine 100-prozentige Validierung von Batteriesätzen erfordern. Gleichzeitig haben kürzere Scanzeiten und intelligentere Rekonstruktionsalgorithmen die Kosten pro Prüfung gesenkt und dem Markt für Computertomographie (CT) Prüfung dabei geholfen, bei mittelständischen Unternehmen an Bedeutung zu gewinnen. Der zunehmende Wettbewerb dürfte jedoch den Preisdruck auf eigenständige Systeme aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
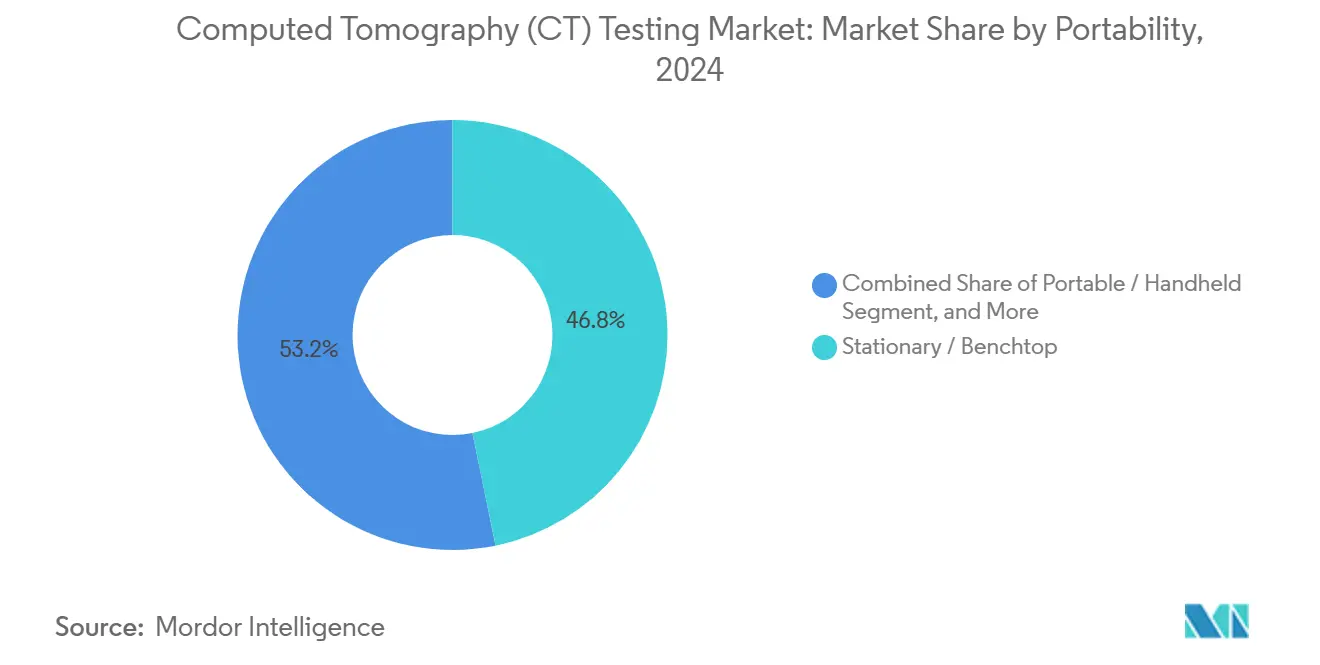
- Nach Tragbarkeit führten stationäre und Tischgeräte mit einem Marktanteil von 46,8 % am Markt für Computertomographie (CT) Prüfung im Jahr 2024; automatisierte und robotergestützte Plattformen werden bis 2030 voraussichtlich mit einer CAGR von 8,7 % wachsen.
- Nach Anwendung entfiel auf die interne Fehlererkennung ein Anteil von 31,2 % an der Marktgröße der Computertomographie (CT) Prüfung im Jahr 2024, während die Montageverifikation bis 2030 voraussichtlich mit einer CAGR von 8,2 % wachsen wird.
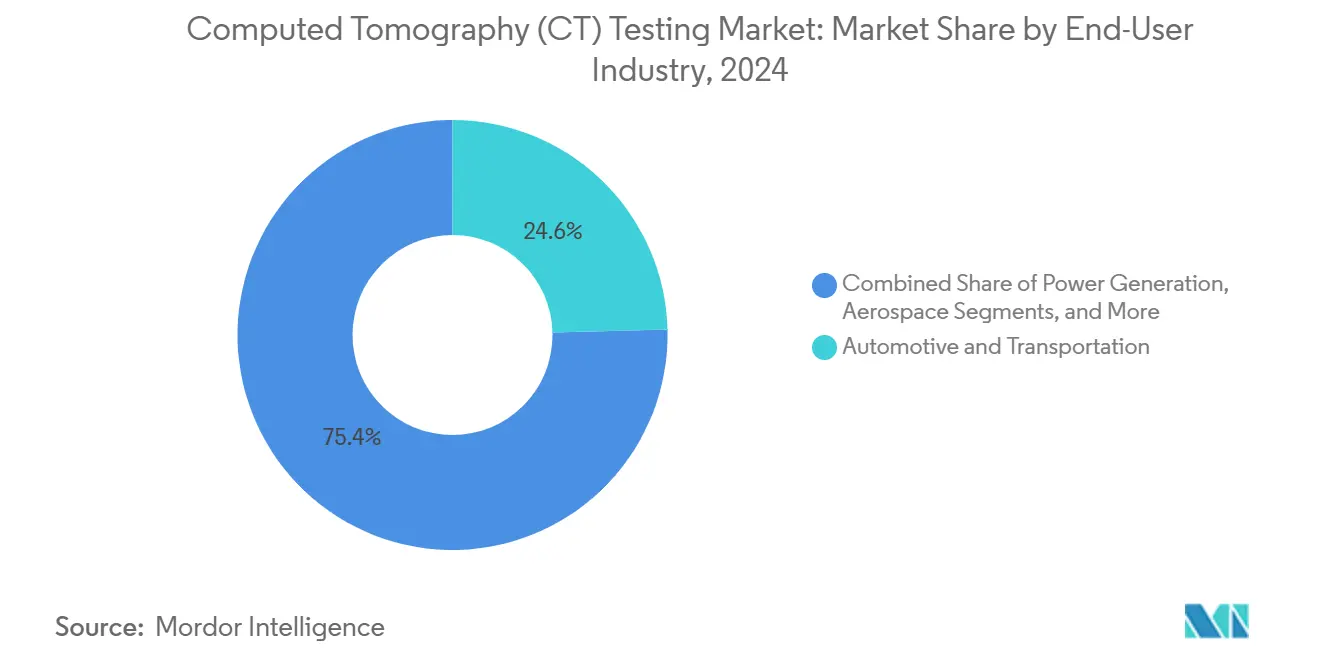
- Nach Endverbraucherbranche entfiel auf Automobil und Transport ein Marktanteil von 24,6 % am Markt für Computertomographie (CT) Prüfung im Jahr 2024; Elektronik- und Halbleiteranwendungen entwickeln sich bis 2030 mit einer CAGR von 7,1 %.
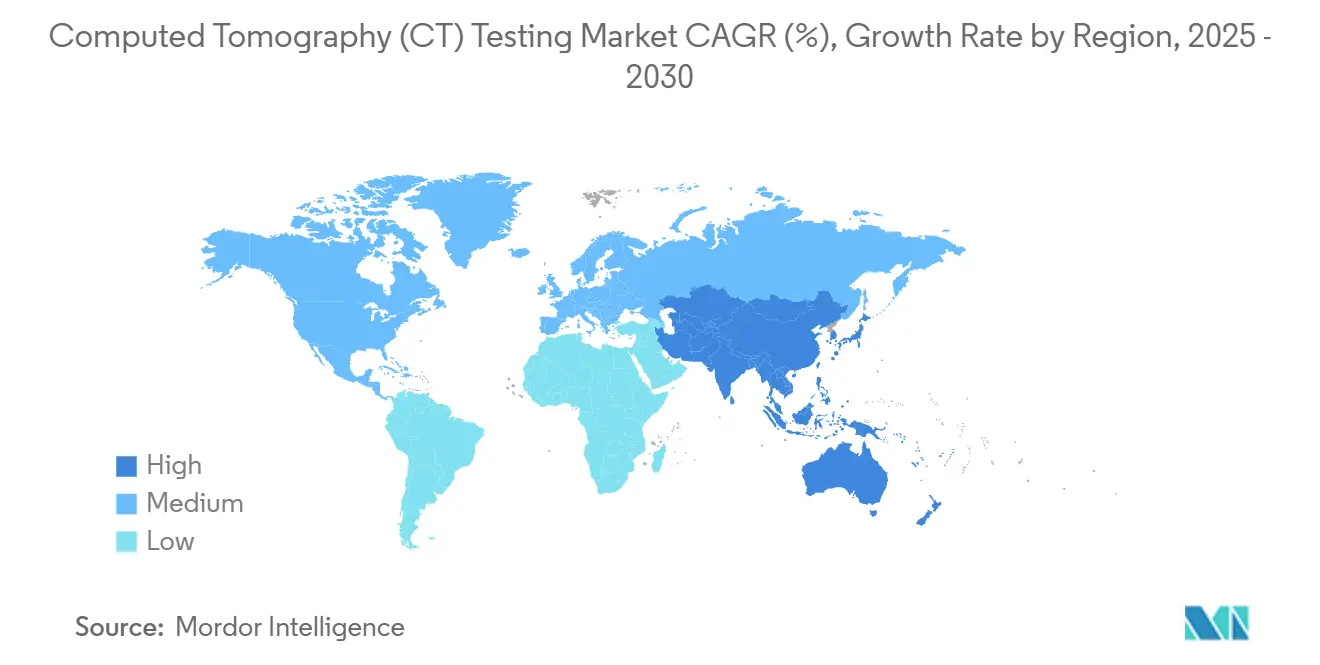
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2024 einen Marktanteil von 35,5 % am Markt für Computertomographie (CT) Prüfung und bleibt mit einer CAGR von 5,4 % bis 2030 die am schnellsten wachsende Region.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung fortschrittlicher Verbundwerkstoffe | +0.8% | Nordamerika und Europa, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Umstieg auf Inline-Prüfung gemäß Industrie 4.0 | +1.2% | Global, frühe Einführung in Deutschland, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Miniaturisierung in der Elektronik | +0.9% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende regulatorische Anforderungen an Pipeline-Prüfungen | +0.5% | Nordamerika und Naher Osten, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Ausbau von Elektrofahrzeug-Batterie-Gigafabriken | +0.7% | China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Entstehende Erstattungscodes für Medizinprodukte | +0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung fortschrittlicher Verbundwerkstoffe in der Luft- und Raumfahrtfertigung
Luft- und Raumfahrt-OEMs ersetzen Metallteile schrittweise durch Kohlefaser- und keramische Matrixverbundwerkstoffe, die interne Versagensmodi einführen, die für die Oberflächen-ZfP unsichtbar sind. Boeings 787-Programm, bei dem Verbundwerkstoffe 50 % des Strukturgewichts ausmachen, stützt sich auf volumetrische CT, um Delaminierungen und Fehlorientierungen von Fasern vor der Endmontage zu identifizieren. Das Advisory Circular AC 20-107B der US-amerikanischen Bundesluftfahrtbehörde verschärfte die Prüfprotokolle für Verbundwerkstoffe und verpflichtete Tier-1-Zulieferer zur Installation von Hochenergie-CT-Scannern, die dicke Flügelholme durchdringen können.[1] Rückmeldungen von OEMs zeigen, dass CT den Ausschuss bei großen Verbundwerkstoffpaneelen um 30 % reduziert und damit lange Scanzeiten ausgleicht. Da der Einsatz von Verbundwerkstoffen bei Schmalrumpfflugzeugen und urbanen Luftmobilitätsplattformen zunimmt, wird für den Markt für Computertomographie (CT) Prüfung eine anhaltende Nachfrage aus der Luft- und Raumfahrt erwartet.
Umstieg auf Industrie 4.0 Inline-Prüfung in Produktionsstätten
Globale Hersteller integrieren CT-Scanner direkt in automatisierte Zellen, um die Rückkopplungsschleifen zwischen Produktion und Qualitätskontrolle zu verkürzen. Siemens dokumentierte eine 40-prozentige Reduzierung der Zykluszeit, als die Inline-CT die Offline-Stichprobenentnahme in Turbinenschaufelfabriken ersetzte. Deutsche Automobilwerke setzen nun robotergestützte CT-Zellen ein, die einen 360-Grad-Scan und eine KI-basierte Fehlerklassifizierung in unter 10 Minuten abschließen und die Maßgenauigkeit innerhalb einer Toleranz von 0,1 % halten. ISO 15708 bietet den Messtechnikrahmen, der es ermöglicht, diese Ergebnisse direkt in statistische Prozesskontrollsysteme zu integrieren. Die Investitionskosten bleiben hoch, doch die Amortisation wird durch weniger Nacharbeiten und eine schnellere Ursachenanalyse beschleunigt, was eine tiefere Durchdringung des Marktes für Computertomographie (CT) Prüfung in Smart-Factory-Programmen unterstützt.
Miniaturisierungstrend in der Elektronik erfordert hochauflösende zerstörungsfreie Prüfung
Fortschrittliche Gehäusetechnologien, darunter 3D-ICs, Fan-out-Wafer-Level-Module und System-in-Package-Designs, weisen Lötverbindungen unter 10 µm auf, die außerhalb der Reichweite konventioneller Röntgenprüfung liegen. IEEE 1149.10 verweist nun auf CT für die zerstörungsfreie Prüfung der Integrität von Mikrobumps und ermöglicht die Erkennung von Fehlern ohne destruktives Decapping.[2] Apple, Samsung und TSMC haben jeweils berichtet, dass Fehlerausreißer um mehr als 300 % reduziert wurden, nachdem sie von 2D-Röntgen auf Submikron-CT-Linien umgestiegen sind, selbst auf Kosten höherer Prüfgebühren pro Einheit. Da mobile und KI-Chips auf gestapelte Dies umsteigen, wird hochvergrößernde CT unverzichtbar bleiben und die Marktgröße der Computertomographie (CT) Prüfung in Halbleiterzentren in Südkorea, Taiwan und dem chinesischen Festland stärken.
Ausbau von Elektrofahrzeug-Batterie-Gigafabriken mit Bedarf an volumetrischer Defektanalyse
Die Qualität der Batteriezellen wirkt sich direkt auf die Fahrzeugsicherheit und Garantieansprüche aus und treibt Automobilhersteller zur 100-prozentigen CT-Prüfung von Elektroden, Tabs und Kühlkanälen. Teslas US-amerikanische Gigafabrik integriert einen robotergestützten CT-Scanner, der täglich 1.000 Batteriesätze verarbeiten kann und dabei eine Erkennungsgenauigkeit von 99,5 % für Separatorrisse und Gastaschen aufrechterhält. Europäische und chinesische Werke folgen diesem Beispiel, da sie Lithium-Eisenphosphat- und Festkörperchemien skalieren, die eine noch feinere Porositätskontrolle erfordern. Zulieferer berichten, dass automatisierte CT die Batterieausschusskosten um 40 USD pro Satz senkt, was die Einführungskurve verstärkt und den Marktanteil der Computertomographie (CT) Prüfung in Lieferketten für Elektromobilität ausbaut.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten im Vergleich zu Alternativen | -1.1% | Global, stärker für KMU | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Radiografen | -0.6% | Südostasien, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Steigende Cybersicherheitsrisiken | -0.4% | Kritische Infrastruktursektoren weltweit | Mittelfristig (2–4 Jahre) |
| Belastung durch Strahlenschutz-Compliance | -0.3% | Variiert je nach nationaler Regulierung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten im Vergleich zu alternativen ZfP-Verfahren
Einstiegs-Labor-CT-Systeme kosten mehr als 300.000 USD, während automatisierte Zellen nach Berücksichtigung von Abschirmungs- und Integrationskosten 2 Millionen USD übersteigen. Im Gegensatz dazu überschreiten Ultraschall- und Magnetpulverprüfgeräte selten 50.000 USD, was CT für Kleinserienfertiger erschwinglich erscheinen lässt. Die Gesamtbetriebskosten steigen weiter, wenn Softwarelizenzen, jährliche Wartung und Standortlizenzierung berücksichtigt werden. Die Amortisationszeiten erstrecken sich daher über drei Jahre in margenschwachen Branchen, was die kurzfristige Einführung bremst und die Marktdurchdringung der Computertomographie (CT) Prüfung bei kleinen und mittleren Unternehmen trotz überlegener Analysefähigkeiten einschränkt.
Begrenzte Verfügbarkeit qualifizierter Radiografen in Entwicklungsregionen
Der Betrieb industrieller CT erfordert ASNT-zertifizierte Radiografen der Stufe II oder III, doch die akkreditierten Ausbildungskapazitäten in Schwellenländern hinken der Nachfrage weit hinterher. Die Vakanzquoten für zertifiziertes Personal übersteigen 40 % in Südostasien und 60 % in Subsahara-Afrika, was Unternehmen dazu veranlasst, Expatriate-Spezialisten zu Tagessätzen von über 800 USD zu importieren.[3] Hohe Ausbildungskosten, begrenzte Mentoring-Möglichkeiten und die Abwanderung qualifizierter Arbeitskräfte verschärfen den Mangel, verlangsamen die Projektinbetriebnahme und dämpfen das Wachstum des Marktes für Computertomographie (CT) Prüfung in Entwicklungsregionen, in denen Infrastruktur- und Bergbauprojekte andernfalls von der volumetrischen Prüfung profitieren würden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tragbarkeit:
Automatisierte Plattformen beschleunigen die EinführungDas automatisierte und robotergestützte Segment wird voraussichtlich eine CAGR von 8,7 % verzeichnen – die höchste innerhalb der Tragbarkeitskategorie –, da Hersteller auf eine mannlose Prüfung abzielen, die sich nahtlos in Förderhandhabung und Bildverarbeitungsroboter integriert. Stationäre und Tischgeräte hielten 2024 noch immer einen Marktanteil von 46,8 % am Markt für Computertomographie (CT) Prüfung, dank überlegener Bildqualität und etablierter Laborabläufe. Automatisierte Zellen bei Tesla und Nikon schließen nun einen 500-Modul-Batteriescan in Minuten ab und verdeutlichen den Marktgrößenvorteil der Computertomographie (CT) Prüfung, den KI-gesteuerte Automatisierung für Hochvolumenwerke bietet.
Softwaredefinierte Arbeitsabläufe und Dashboards für vorausschauende Wartung steigern die Betriebszeit weiter und verringern die Kostenlücke zu konkurrierenden ZfP-Werkzeugen. Tragbare und handgehaltene Scanner, die zwar in der Auflösung zurückliegen, decken Nischenanforderungen bei Pipeline-Schweißnahtprüfungen und der Luft- und Raumfahrt-Linienwartung ab, wo das Bewegen großer Teile unpraktisch ist. Obwohl die begrenzte Detektorgröße die Bildpixeldichte einschränkt, trägt das Tragbarkeitssegment in Öl- und Gasprojekten, die Mobilität gegenüber Nanoskalen-Genauigkeit priorisieren, noch immer nennenswerte Umsätze bei.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Montageverifikation übertrifft die klassische FehlererkennungDie Montageverifikation wird voraussichtlich mit einer CAGR von 8,2 % wachsen, da komplexe Mehrkomponentenprodukte eine volumetrische Bestätigung lange vor dem Feldeinsatz erfordern. Die interne Fehlererkennung hielt 2024 einen Anteil von 31,2 % an der Marktgröße der Computertomographie (CT) Prüfung und verdeutlicht die historische Stärke der CT bei der Aufdeckung von Rissen und Hohlräumen, die für Oberflächensonden unzugänglich sind. Apples Mikrobump-Platzierung erfordert eine Toleranzprüfung von 2 µm, und Boeing validiert die Klebeverteilung in Verbundwerkstoffrippen und bestätigt damit die unübertroffene räumliche Auflösung der CT.
Dimensionsmessung und Fehleranalyse bleiben Standardanwendungen, doch erhöhte Rückrufhaftungen veranlassen OEMs zur Einführung der Inline-Verifikation, die Nacharbeitskosten begrenzt. Reverse-Engineering- und F&E-Anwendungsfälle erzeugen inkrementelle Nachfrage, insbesondere in der Pharmaindustrie, wo CT die Bewertung der Gleichmäßigkeit von Tablettenüberzügen ohne chemische Auflösung ermöglicht. Durch die Abdeckung sowohl der Messtechnik als auch der Integritätsanalyse erweitert der Markt für Computertomographie (CT) Prüfung sein Anwendungsspektrum über traditionelle Luft- und Raumfahrt- und Gusssektoren hinaus.
Nach Endverbraucherbranche:
Elektronik übernimmt die WachstumsführerschaftElektronik- und Halbleiterlinien werden bis 2030 voraussichtlich eine CAGR von 7,1 % verzeichnen, angetrieben durch 3D-IC-Architekturen und feinere Lötabstände. Automobil und Transport hielten 2024 noch immer einen Marktanteil von 24,6 % am Markt für Computertomographie (CT) Prüfung, gestützt durch Batteriesatzprüfung und Leichtbau-Verbundwerkstoffvalidierung. Luft- und Raumfahrtnutzer verlassen sich auf Hochenergie-CT zur Prüfung dicker CFK-Flügelholme, und Öl- und Gasunternehmen nutzen sie zur Überprüfung der Integrität von Pipeline-Rundnähten gemäß API 1163.
Bau- und Infrastrukturunternehmen erproben CT für die Kartierung von Betonhohlräumen, während Medizinproduktehersteller Mikro-CT für die Implantatverifikation gemäß FDA-anerkannten Standards einsetzen. Branchenübergreifend spiegelt die CT-Einführung tendenziell die Komplexität wider: Je komplizierter die Geometrie und je höher die Haftung, desto stärker ist der Zug auf die Marktgröße der Computertomographie (CT) Prüfung.
Geografische Analyse
APAC Computertomographie (CT) Prüfmarkt
Asien-Pazifik kontrollierte 2024 einen Anteil von 35,5 % am globalen Computertomographie-CT-Prüfmarkt und ist bereit, bis 2030 eine CAGR von 5,4 % aufrechtzuerhalten. Die Halbleiterkapazitätserweiterungen der Region, die 2024 50 Milliarden USD überstiegen, erfordern Submikron-Inspektion, um die Ausbeuten bei fortschrittlichen Knoten zu steigern. Gleichzeitig installieren chinesische EV-Batteriewerke und südkoreanische Speicher-Fabs Inline-CT-Anlagen zur Sicherung der Prozesskontrolle.
Die Dominanz Asien-Pazifiks im Computertomographie-CT-Prüfmarkt resultiert aus einer tiefen Elektronikfertigungsbasis, kontinuierlichen EV-Batterieinvestitionen und staatlichen Anreizen, die die NDT-Modernisierung subventionieren. Chinas politischer Entwurf von 2024 sah Steuergutschriften für CT-Geräte vor und beschleunigte die Beschaffung bei Tier-1-Lieferanten.[4] Südkoreas SK Hynix steigerte die hochvergrößernde CT zur Stabilisierung der 3D-NAND-Ausbeuten, und Taiwan Semiconductor Manufacturing Company übernahm KI-gestützte Rekonstruktionsalgorithmen zur Optimierung des Die-Stapelns.
Nordamerika Computertomographie (CT) Prüfmarkt
Nordamerika profitiert von strenger Sicherheitsaufsicht. FAA AC 20-107B schreibt hochauflösende Scans von Verbundwerkstoff-Rumpfabschnitten vor, während PHMSA 49 CFR 195 die volumetrische Risserkennung an Gefahrgutleitungen vorschreibt und Pipeline-Betreiber zu feldtauglichen CT-Geräten drängt. Medizinprodukte-OEMs verlassen sich ebenfalls auf CT zur Dimensionsvalidierung, da die FDA-Leitlinien zunehmend ISO 10993-1 für Biokompatibilitätsbewertungen zitieren, die auf 3D-Bildgebung basieren.
EMEA und Südamerika Computertomographie (CT) Prüfmarkt
Europa konzentriert sich auf intelligente Automatisierung im Einklang mit seinen Nachhaltigkeitszielen. Deutsche Automobilgruppen integrieren CT mit MES-Software zur sofortigen Ausschussklassifizierung, und Airbus setzt Dual-Energie-CT ein, um Faserorientierungen in Verbundwerkstoff-Flügelschalen zu differenzieren. Die Region nutzt CT auch für das End-of-Life-Recycling, indem sie die Materialzusammensetzung von Lithium-Ionen-Batterien vor dem Schreddern analysiert. Obwohl volumenmäßig kleiner, suchen Öl- und Gasprojekte im Nahen Osten und in Afrika nach tragbaren CT-Scannern zur Schweißnahtinspektion in heißen Wüstenumgebungen, was die Vielseitigkeit der Technologie unterstreicht. Südamerikas Bergbauunternehmen setzen CT ein, um Erzkörper zu klassifizieren und die Abraumgewinnung zu reduzieren.
Wettbewerbslandschaft
Der Markt für Computertomographie (CT) Prüfung ist mäßig fragmentiert. Nikon Corporation, ZEISS International und GE HealthCare Technologies verankern das obere Segment mit breiten Portfolios, umfangreichen Außendienstteams und F&E-Budgets von jeweils über 100 Millionen USD. Mittelständische Anbieter wie Lumafield und RX Solutions erschließen Nischen in cloudbasierter Rekonstruktion und Nanofokus-Scannern. Bakers Hughes' Waygate-Division führt 2025 bei der Einführung robuster Pipeline-Einheiten, während Shimadzu Halbleiterlinien mit Hochdurchsatz-Labormodellen anvisiert.
Der Wettbewerbsvorteil verlagert sich von reiner Hardware-Auflösung hin zu integrierten Ökosystemen aus KI-gestützter Analytik, Robotik und Datenmanagement. ZEISSs 75-Millionen-USD-KI-Programm zielt auf Batteriemodulprüfungen in unter 5 Minuten ab und verdeutlicht den Schwenk zur Softwaredifferenzierung. Nikons Übernahme von Avizo fügt Visualisierungsalgorithmen hinzu, die von Luft- und Raumfahrt-OEMs für die Porositätskartierung geschätzt werden. Start-ups experimentieren mit CT als Dienstleistung, die es Kunden ermöglicht, Schnitte für die Cloud-Analyse hochzuladen – eine Option, die für KMU attraktiv ist, die Kapitalinvestitionen scheuen.
Patentanmeldungen konzentrieren sich auf spektrale Bildgebung, iterative Rekonstruktion und automatisierte Handhabung. Die aktive Beteiligung an ISO-Ausschüssen ermöglicht es etablierten Unternehmen, künftige Zertifizierungswege zu gestalten und weiche Markteintrittsbarrieren zu schaffen. Der Preisdruck bleibt bestehen, da chinesische Marktteilnehmer kostengünstigere Systeme einführen, was globale Marktführer dazu veranlasst, Serviceverträge und vorausschauende Wartung zu bündeln, um die Margen im Markt für Computertomographie (CT) Prüfung zu erhalten.
Marktführer der Computertomographie (CT) Prüfungsbranche
-
Nikon Corporation
-
ZEISS International
-
GE HealthCare Technologies Inc.
-
Baker Hughes Company (Waygate Technologies)
-
YXLON International GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Computertomographie (CT) Prüfmarkt Unternehmen in diesem Bericht
- Nikon Corporation
- ZEISS International
- GE HealthCare Technologies Inc.
- Baker Hughes Company (Waygate Technologies)
- YXLON International GmbH
- Comet Group (avix-ct)
- Shimadzu Corporation
- Hitachi High-Tech Corporation
- Rigaku Corporation
- Mettler-Toledo International Inc. (Creaform)
- North Star Imaging Inc.
- Varex Imaging Corporation
- Teledyne Digital Imaging Inc. (Teledyne XCT)
- Sonatest Ltd.
- TESCAN ORSAY HOLDING a.s.
- Uni-technology Systems Ltd. (Uni-XCT)
- RX Solutions
- Bosello High Technology s.r.l.
- Werth Messtechnik GmbH
- Lumafield Inc.
- Exalens Ltd.
- DÜRR NDT GmbH AND Co. KG
- Euroteck Systems UK Ltd.
- JANUS Engineering AG (JENOPTIK CT)
- Santec Systems Inc.
Neueste Industrielle Entwicklungen in Computertomographie (CT) Prüfmarkt
- September 2025: ZEISS International kündigte eine Investition von 75 Millionen USD in KI-gesteuerte Fehlerklassifizierung für Automobil-Batteriemodule an, mit dem Ziel von Prüfzyklen unter 5 Minuten.
- August 2025: Nikon Corporation übernahm Avizo für 120 Millionen USD und verbesserte damit Visualisierungs- und automatisierte Messsoftware für Kunden aus der Luft- und Raumfahrt sowie der Elektronik.
- Juli 2025: Baker Hughes Company stellte die tragbare Feldeinheit Waygate CT-5000 für die Bewertung von Pipeline-Rundnähten gemäß den Anforderungen von API 1163 vor.
- Juni 2025: GE HealthCare Technologies ging eine Partnerschaft mit Tesla ein, um robotergestützte CT-Linien zu installieren, die täglich 1.000 Batteriesätze in US-amerikanischen Gigafabriken verarbeiten.
Umfang des globalen Berichts über den Markt für Computertomographie (CT) Prüfung
Segmentierungsübersicht
| Tragbar / Handgerät |
| Stationär / Tischgerät |
| Automatisiert / Robotergestützt |
| Dimensionsmessung |
| Interne Fehlererkennung |
| Fehleranalyse |
| Reverse Engineering |
| Montageverifikation |
| Forschung und Entwicklung |
| Öl und Gas |
| Stromerzeugung |
| Luft- und Raumfahrt |
| Verteidigung |
| Automobil und Transport |
| Fertigung und Schwermaschinenbau |
| Bau und Infrastruktur |
| Chemie und Petrochemie |
| Marine und Schiffbau |
| Elektronik und Halbleiter |
| Bergbau |
| Medizinprodukte |
| Sonstige |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Tragbarkeit | Tragbar / Handgerät | ||
| Stationär / Tischgerät | |||
| Automatisiert / Robotergestützt | |||
| Nach Anwendung | Dimensionsmessung | ||
| Interne Fehlererkennung | |||
| Fehleranalyse | |||
| Reverse Engineering | |||
| Montageverifikation | |||
| Forschung und Entwicklung | |||
| Nach Endverbraucherbranche | Öl und Gas | ||
| Stromerzeugung | |||
| Luft- und Raumfahrt | |||
| Verteidigung | |||
| Automobil und Transport | |||
| Fertigung und Schwermaschinenbau | |||
| Bau und Infrastruktur | |||
| Chemie und Petrochemie | |||
| Marine und Schiffbau | |||
| Elektronik und Halbleiter | |||
| Bergbau | |||
| Medizinprodukte | |||
| Sonstige | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Südostasien | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Computertomographie (CT) Prüfung bis 2030 erreichen?
Es wird prognostiziert, dass er bis 2030 651,2 Millionen USD erreicht.
Welche Region führt derzeit bei der Einführung industrieller CT-Systeme?
Der Asien-Pazifik-Raum hält einen Marktanteil von 35,5 % und ist die am schnellsten wachsende Region weltweit.
Welches Tragbarkeitssegment wächst am schnellsten?
Automatisierte und robotergestützte Systeme werden bis 2030 voraussichtlich mit einer CAGR von 8,7 % wachsen.
Warum investieren Elektronikhersteller mehr in CT?
Miniaturisierte 3D-Gehäusetechnologien erfordern Submikron-Prüfung, die nur durch CT erbracht werden kann.
Was ist die größte Hürde für kleine Unternehmen, die CT in Betracht ziehen?
Hohe Vorabinvestitionskosten und lange Amortisationszeiten im Vergleich zu alternativen ZfP-Verfahren.
Welche Branche wird unter den Endverbrauchern die höchste CAGR verzeichnen?
Elektronik- und Halbleiterproduktion werden bis 2030 voraussichtlich mit einer Rate von 7,1 % wachsen.