
Indonesien Einzelhandelsmarkt Größe und Marktanteil
Indonesien Einzelhandelsmarkt Analyse von Mordor Intelligence
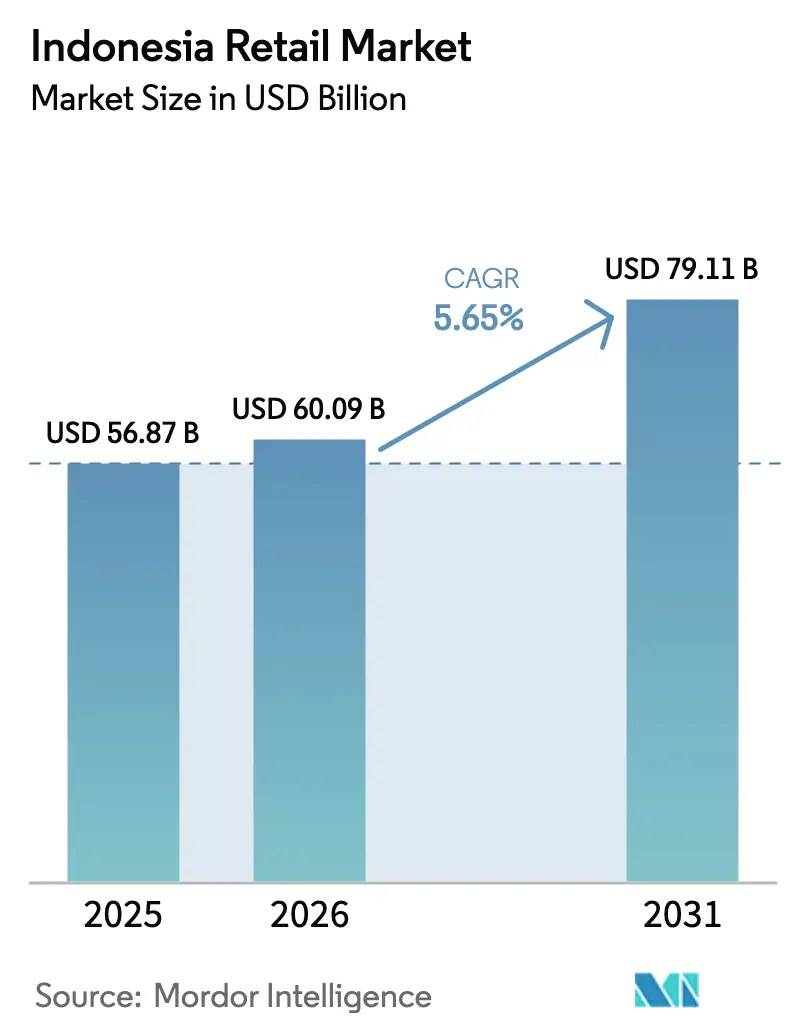
Das Volumen des indonesischen Einzelhandelsmarkts wird voraussichtlich von 60,09 Milliarden USD im Jahr 2026 auf 63,49 Milliarden USD im Jahr 2027 steigen und bis 2032 82 Milliarden USD erreichen, was einer CAGR von 5,25 % über 2027–2032 entspricht.
Das Einzelhandelswachstum in Indonesien hängt davon ab, ob digitaler Zugang und lokale Haushaltsausgaben in Käufe umgewandelt werden können, die preisbewusste Kunden als lohnenswert erachten. Gemeinsame Zahlungsstandards können den Kassenzugang erweitern, während eine herstellergesteuerte Distribution die Produktionsversorgung mit lokalen Einzelhandelskanälen in Java verbindet. Logistikbelastungen und standortspezifische Genehmigungsauflagen können einschränken, wo der Nutzen zusätzlicher Ladenkapazität die betrieblichen Verpflichtungen rechtfertigt. Einzelhändler können mit lokal ausgerichteten Sortimenten und differenzierten Serviceformaten reagieren, sodass Wiederholungskäufe und eine zuverlässige Versorgung über den kommerziellen Ertrag aus der Expansion entscheiden.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie entfiel auf Lebensmittel und Getränke im Jahr 2026 ein Marktanteil von 37,06 % am indonesischen Einzelhandelsmarkt, während Gesundheit, Schönheit und Körperpflege mit einer CAGR von 8,1 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
- Bei den Vertriebskanälen entfielen auf Convenience-Stores und Minimarkets im Jahr 2026 ein Anteil von 42,3 % am indonesischen Einzelhandelsmarktvolumen, wobei Hypermärkte und Supermärkte mit einer CAGR von 7,52 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Die Analyse der Zahlungsmethoden zeigt Bargeld an erster Stelle mit 37,08 % der Einzelhandelsausgaben im Jahr 2026, während E-Wallets mit einer CAGR von 9,35 % über 2027–2032 das am schnellsten wachsende Segment darstellen sollen.
- Geografisch führte der Großraum Jakarta mit 34,12 % der Einzelhandelsausgaben im Jahr 2026, während Sulawesi mit einer CAGR von 8,35 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Expansion der städtischen Mittelschicht in Städten der zweiten Reihe Indonesiens | +1.5% | Palembang, Südsumatra | Mittelfristig (2–4 Jahre) |
| Staatlicher Vorstoß für eine bargeldlose Gesellschaft beschleunigt die Verbreitung des modernen Einzelhandels | +2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung erschwinglicher Smartphones treibt Mobile-First-E-Commerce voran | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Umstellung inländischer FMCG-Hersteller auf Direktvertrieb an Einzelhändler | +1% | Auf der Insel Java | Mittelfristig (2–4 Jahre) |
| Lockerung der Obergrenzen für ausländische Investitionen in Einzelhandels-Teilsektoren | +0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Tourismus-Erholung stärkt Bali und sekundäre Freizeiteinzelhandelszentren | +0.5% | In der Provinz Bali | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Expansion der städtischen Mittelschicht in Städten der zweiten Reihe Indonesiens
Einzelhändler in Städten der zweiten Reihe erhalten eine Expansionsbegründung, wenn die Haushaltsausgaben ausreichend steigen, um zusätzliche lokale Verkaufskapazitäten zu tragen. Die durchschnittlichen monatlichen Pro-Kopf-Haushaltsausgaben in Palembang stiegen im Jahr 2025 um 7,97 %, basierend auf Daten der Nationalen Sozioökonomischen Erhebung (Susenas) von Statistics Indonesia (BPS). Dieser Indikator umfasst Nahrungsmittel- und Nicht-Nahrungsmittelausgaben der Haushalte und liefert einen stadtspezifischen Indikator für die Konsumausgaben. Für Einzelhändler kann eine größere Ausgabenbasis ein breiteres Angebot lokal zugänglicher Waren unterstützen, ohne dass jeder Kunde in ein höheres Preissegment wechseln muss. Ladenformate können diese Chance durch Sortimente nutzen, die auf die in ihrem jeweiligen Einzugsgebiet verfügbaren Ausgaben abgestimmt sind.
Staatlicher Vorstoß für eine bargeldlose Gesellschaft beschleunigt die Verbreitung des modernen Einzelhandels
Indonesiens Quick Response Code Indonesian Standard (QRIS) bietet Einzelhändlern eine Möglichkeit, bargeldlose Kunden über einen gemeinsamen Akzeptanzrahmen zu bedienen. Der Standard der Bank Indonesia, der am 19. Februar 2025 in Kraft trat, schreibt QRIS für indonesische Zahlungen vor, die über Zahlungs-QR-Codes oder verwandte QR-Code-Messaging-Technologien abgewickelt werden, und enthält Verbindungsspezifikationen.[1] Bis August 2026 hatte QRIS seit Jahresbeginn 17,45 Milliarden Transaktionen verzeichnet, mit 69,32 Millionen Nutzern und 47,11 Millionen Händlern in Indonesien. Die Vernetzung kann den Bedarf reduzieren, die Akzeptanz separat für einzelne Zahlungsangebote zu organisieren. Einzelhändler können diesen gemeinsamen Rahmen nutzen, um den Kassenzugang in bestehenden Filialen zu erweitern. Der Zahlungszugang bietet daher einen zusätzlichen Weg zur Kundenbetreuung, sodass eine breitere Reichweite keine neuen Verkaufsflächen erfordert.
Zunehmende Verbreitung erschwinglicher Smartphones treibt Mobile-First-E-Commerce voran
Eine große Smartphone-Basis bietet Mobile-First-Einzelhändlern einen adressierbaren Zugang zu Kunden jenseits des physischen Ladenbesuchs. Im Jahr 2025 besaßen laut dem Indonesia Digital Society Index 97,5 % der befragten Personen in Indonesien ein Smartphone. Dieselbe Erhebung ergab, dass 48,4 % der Befragten mindestens einmal im Monat E-Commerce-Transaktionen durchführten. Der Gerätebesitz begründet den potenziellen Zugang, während der separate Transaktionsindikator eine bestehende Basis regelmäßiger Online-Aktivitäten belegt. Für Händler, die Smartphone-Besitzer bedienen, kann ein mobiler Onlineshop eine Verkaufsschnittstelle bieten, ohne ein separates dediziertes Einkaufsgerät zu erfordern. Die Gestaltung dieser Schnittstelle rund um die vorhandenen Geräte der Kunden konzentriert die Investition des Händlers in den digitalen Onlineshop und bietet einen praktischen Weg zu zusätzlichem Einzelhandelszugang.
Umstellung inländischer FMCG-Hersteller auf Direktvertrieb an Einzelhändler
Ultrajaya veranschaulicht, wie ein inländischer Hersteller die Einzelhändlerversorgung über ein von ihm kontrolliertes Distributionsunternehmen organisieren kann. PT Ultrajaya Milk Industry & Trading Company Tbk vertrieb Produkte im Jahr 2025 direkt an Einzelhändler in Java über PT Nikos Distribution Indonesia, an der das Unternehmen eine 70-%-Beteiligung hielt. Sein Java-Netzwerk umfasste 25 Repräsentanzbüros und rund 87.500 von Nikos bediente Verkaufspunkte im Jahr 2025. Außerhalb Javas, einschließlich Gebieten mit eingeschränktem Distributionszugang, stützte sich derselbe Hersteller auf 65 lokale Distributoren, sodass der direkte Weg ausschließlich Java-Einzelhändler abdeckte. Für Java-Einzelhändler verbindet der herstellergesteuerte Weg die Produktionsversorgung mit lokalen Verkaufsstandorten in einem breiten Netzwerk und verschafft dem Hersteller über etablierte Einzelhandelskanäle Zugang zu Käufern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dauerhaft hohe Logistikkosten im gesamten Archipel | -0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Preissensible Verbraucherbasis schränkt Premiumisierung ein | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Fragmentiertes traditionelles „Warung”-Netzwerk behindert das Wachstum des modernen Handels | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Komplexe provinzielle Genehmigungs- und Zonenvorschriften | -0.2% | Zentrallombok, West-Nusa-Tenggara | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dauerhaft hohe Logistikkosten im gesamten Archipel
Hohe Distributionskosten schränken ein, wo Einzelhändler ein Format profitabel replizieren können, selbst wenn eine lokale Kundenbasis vorhanden ist. Der Leistungsbericht 2025 des Koordinierungsministeriums für Wirtschaftsangelegenheiten identifizierte Transportkosten, Wartezeiten, Umschlag und Lagerhaltung sowie die letzte Meile der Distribution als Quellen des nationalen Logistikkostendrucks. Diese Komponenten betreffen verschiedene Schritte zwischen dem Warenversand und der Lieferung, sodass die Reduzierung einer Kostenart andere Belastungen bestehen lassen kann. Für einen Einzelhändler, der seinen Fußabdruck erweitert, muss jeder zusätzliche Lieferpunkt genügend Umsatz generieren, um diese Distributionsanforderungen zu decken. Dies begrenzt den kommerziellen Wert der Hinzufügung von Verkaufsstandorten ohne eine praktikable Versorgungsroute. Die verbleibende Belastung sind die Kosten für die konsistente Belieferung verstreuter Filialen, was einschränken kann, wie weit sich ein ansonsten tragfähiges Format ausdehnen kann.
Preissensible Verbraucherbasis schränkt Premiumisierung ein
Premium-Sortimente sind schwerer zu verkaufen, wenn Käufer preissensibler und promotionsorientierter werden. PT MDS Retailing Tbk (ehemals PT Matahari Department Store Tbk) berichtete im Jahr 2025 von diesem Verhalten. Unter Berufung auf den Mandiri Spending Index meldete der Einzelhändler, dass der Anteil von Mode an den indonesischen Haushaltsausgaben von 9,5 % im Dezember 2024 auf 8,4 % im Dezember 2025 gesunken ist. Ein breiteres Premium-Sortiment kann daher die Anfälligkeit für schwache Konversionsraten bei Käufern erhöhen, die einen kleineren Ausgabenanteil für die Kategorie einplanen. Die Differenzierung muss den zusätzlichen Aufwand auf der Ebene des einzelnen Kaufs rechtfertigen, anstatt auf eine allgemeine Bereitschaft zu setzen, mehr auszugeben. Eine schwächere Nachfrage nach Ermessensausgaben kann dazu führen, dass die Kosten für die Aufrechterhaltung eines Premium-Sortiments bestehen bleiben, während die höherwertigen Verkäufe, die es rechtfertigen, ausbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
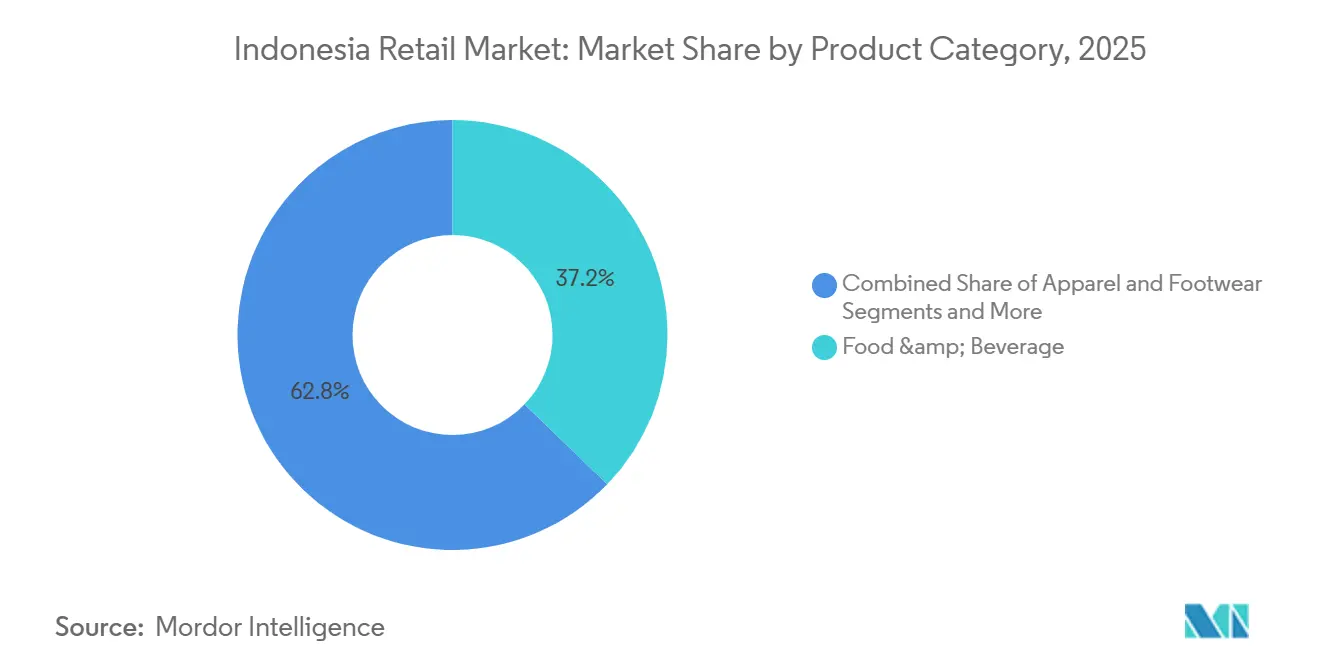
Lebensmittelmaßstab und Fachhandelserweiterung prägen die NachfrageLebensmittel und Getränke entfielen im Jahr 2026 auf einen Anteil von 37,06 % am indonesischen Einzelhandelsmarktvolumen. Der kombinierte Kategorie-Realindex für Einzelhandelsumsätze von Lebensmitteln, Getränken und Tabak der Bank Indonesia verzeichnete im August 2026 einen Wert von 323,5, was einem Anstieg von 2,6 % gegenüber dem Vorjahr entspricht. Die Bank Indonesia identifizierte diese kombinierte Kategorie auch als Haupttreiber des Einzelhandelsumsatzwachstums im Erhebungszeitraum. Das größte Segment liegt damit innerhalb einer breiteren Konsumkategorie, die zum gemessenen Einzelhandelswachstum beiträgt, und bietet Lebensmitteleinzelhändlern eine substanzielle Nachfragebasis.
Gesundheit, Schönheit und Körperpflege soll das am schnellsten wachsende Segment sein, mit einer CAGR von 8,1 % über 2027–2032. Watsons Indonesia eröffnete am 30. August 2025 seinen 200. Gesundheits- und Schönheitseinzelhandelsstore in Medan. Im Bereich Unterhaltungselektronik und Haushaltsgeräte eröffnete Erablue, eine Einzelhandelsmarke, die durch eine Partnerschaft zwischen Erajaya Digital und Mobile World Group gegründet wurde, am 28. August 2026 seinen 300. Store in Jakarta. Für Gesundheits- und Schönheitsspezialisten veranschaulicht die Eröffnung von Watsons in Medan einen Weg zu Kunden jenseits Javas durch dedizierte lokale Verkaufsflächen.

Nach Vertriebskanal:
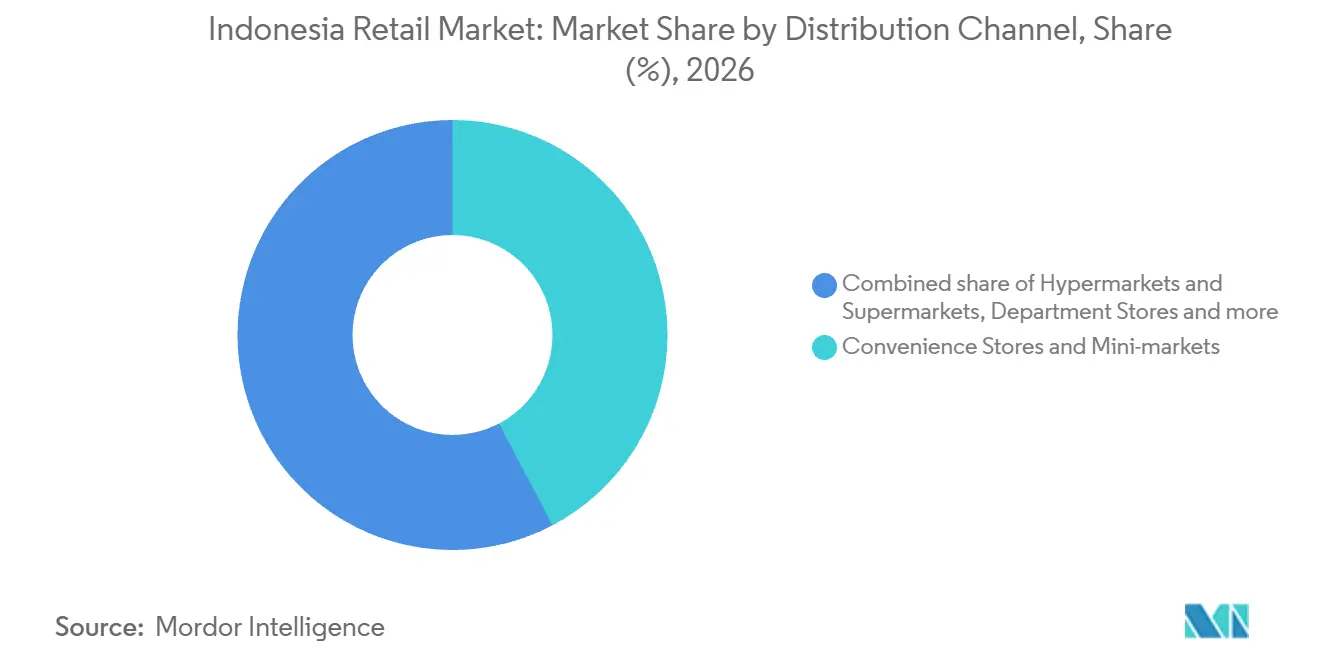
Dichte Minimarket-Netzwerke sehen sich expandierenden Supermärkten gegenüberConvenience-Stores und Minimarkets repräsentierten im Jahr 2026 einen Marktanteil von 42,3 % am indonesischen Einzelhandelsmarkt. Ende Juni 2026 verfügte Indomaret über 24.351 Minimarkets und Alfamart über 21.442 in Indonesien – die 2 größten Netzwerke unter 6 Marken in Daten, die PT Sumber Alfaria Trijaya zugeschrieben werden. Ihre jeweiligen Zuwächse von 485 bzw. 322 Filialen gegenüber Ende 2025 haben diese Netzwerke weiter ausgebaut. Die breite Filialbasis des größten Segments bietet wiederholte Möglichkeiten, Käufer über lokale Filialen zu erreichen, ohne die gesamte Nachfrage auf einen einzigen Standort zu konzentrieren. Die fortgesetzten Erweiterungen der 2 Ketten erhöhen die Filialabdeckung, gegen die ein Neueinsteiger konkurrieren muss, noch bevor er über Minimarkets hinaus expandiert.
Hypermärkte und Supermärkte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 7,52 % über 2027–2032. Super Indo hatte Ende Juni 2026 277 Supermärkte in Indonesien, 18 mehr als Ende 2025, laut Katadatas Berichterstattung über PT Sumber Alfaria Trijaya-Daten. Der Supermarktanteil dieses Kanals hat daher einen beobachtbaren Wachstumsweg durch zusätzliche Verkaufskapazitäten. Jede Eröffnung erweitert die Anzahl der Standorte, die das Sortiment des Formats aufnehmen können, erfordert jedoch Umsätze zur Deckung der zusätzlichen physischen Kapazität. Die Umwandlung dieser Kapazität in produktive Filialen ist die zentrale kommerzielle Herausforderung, da Netzwerkerweiterungen Ressourcen binden, bevor ihr Beitrag zum Einzelhandelsumsatz feststeht.
Nach Zahlungsmethode:
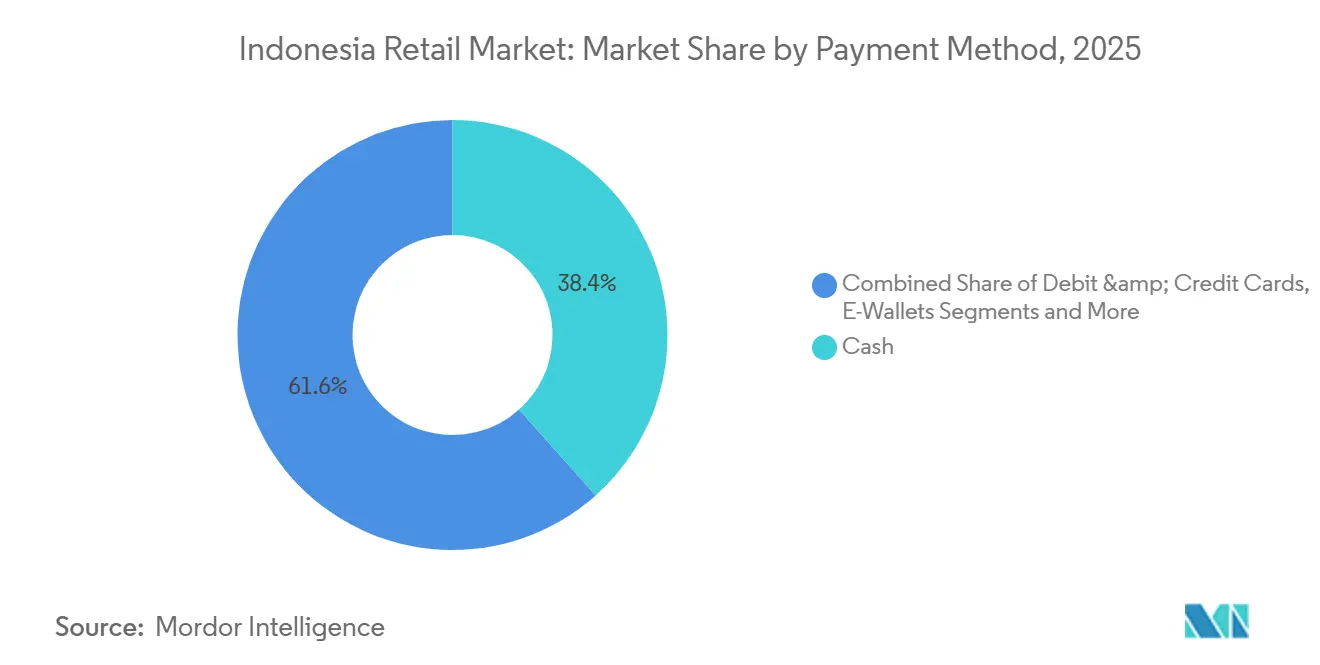
Barzahlung koexistiert mit Wallet-NutzungBargeld war das größte Segment und entfiel im Jahr 2026 auf 37,08 % der Einzelhandelsausgaben. In der Umfrage des indonesischen Verbands der Internetdienstanbieter (APJII) aus dem Jahr 2026 unter 8.700 Personen ab 13 Jahren in 38 indonesischen Provinzen gaben 68,2 % an, Nachnahme für Online-Shop-Transaktionen zu nutzen. Die persönliche Umfrage lief vom 1. Februar bis 15. März 2026, verwendete mehrstufige Zufallsstichproben, erlaubte Mehrfachantworten und hatte eine Fehlerquote von ±1,1 %. Für Online-Einzelhändler kann die Bargeldabholung bei der Lieferung einen Kauf ermöglichen, dessen Bestellkanal digital ist, während die Zahlung physisch bleibt. Die Lieferung wird dadurch Teil der Zahlungsschnittstelle, sodass eine vollständig digitale Bestellstrecke bis zum Kunden physische Zahlungsabwicklungsunterstützung erfordern kann.
E-Wallets sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 9,35 % über 2027–2032. GoTos breiteres Fintech-Geschäft (GoPay) verzeichnete im zweiten Quartal 2026 2,4 Milliarden Transaktionen, ein Plus von 91 % gegenüber dem Vorjahr, sowie 28,8 Millionen monatlich aktive Transaktionsnutzer.[2] Dasselbe Geschäft meldete, dass die monatlich aktiven Transaktionsnutzer im Quartal um 29 % gegenüber dem Vorjahr gestiegen sind. Ein schnelleres Transaktionswachstum als Nutzerwachstum deutet auf Spielraum hin, das Engagement innerhalb der Kundenbasis eines etablierten Anbieters zu vertiefen.
Geografische Analyse
Einzelhandelsmarkt Großraum Jakarta
Der Großraum Jakarta entfiel im Jahr 2026 auf 34,12 % des indonesischen Einzelhandelsmarktvolumens und ist damit die größte geografische Region. Jakartas Einkaufszentren verfügten im zweiten Quartal 2026 über rund 3,77 Millionen Quadratmeter belegter Fläche, wobei die Nachfrage um 0,2 % gegenüber dem Vorquartal stieg. Einkaufszentren in Debotabek – den Gebieten Depok, Bogor, Tangerang und Bekasi rund um die Hauptstadt – verzeichneten im ersten Halbjahr 2026 2,48 Millionen Quadratmeter belegter Fläche, mit einem Nachfrageanstieg von 2,3 % gegenüber dem Vorhalbjahr. Diese Größenordnung in der Kernstadt und den umliegenden Metropolbereichen bietet Einzelhändlern mehrere Umgebungen für den physischen Verkauf, sodass die Passgenauigkeit von Format und Standort kommerziell bedeutsamer wird als die Annahme eines einheitlichen Metropoleinzugsgebiets.
Einzelhandelsmarkt Sulawesi
Sulawesi soll die am schnellsten wachsende geografische Region sein, mit einer CAGR von 8,35 % über 2027–2032. Der Haushaltswarenhändler PT Daya Intiguna Yasa Tbk, der unter dem Namen MR.D.I.Y. tätig ist, eröffnete im zweiten Quartal 2026 22 Filialen in Sulawesi und brachte seine Inselgesamtzahl auf 177 Filialen Ende Juni 2026. Für Haushaltswaren-Käufer erhöhen zusätzliche Filialen den physischen Zugang innerhalb des eigenen Netzwerks der Kette, sodass die Filialerweiterung einen spezifischen Mechanismus zur Kundengewinnung bietet. Lieferanten, die die Kette bereits beliefern, können die Haushaltswaren-Distribution über ihren größeren regionalen Fußabdruck im Rahmen einer Einzelhandelsbeziehung potenziell ausweiten.
Im übrigen Java stieg der kombinierte Realindex für Einzelhandelsumsätze in Semarang und Purwokerto im August 2026 um 8,4 % gegenüber dem Vorjahr, was zusätzliche Kapazitäten in diesen Einzugsgebieten unterstützt. Medans Realindex für Einzelhandelsumsätze in Sumatra verzeichnete im August 2026 ein Wachstum von 21,6 % gegenüber dem Vorjahr und liefert damit ein stadtspezifisches Nachfragesignal für Betreiber. In Kalimantan verpflichteten sich Hauptmieter beim Übergabetermin von Samarindas Mall Lembuswana am 7. August 2026 zur Fortsetzung der Zusammenarbeit, wie die Provinzregierung mitteilte. In Bali und Nusa Tenggara hatte MR.D.I.Y. Ende Juni 2026 81 Filialen in der von ihm als Kleine Sundainseln bezeichneten Region, während Bali von Januar bis August 2026 18,16 Millionen inländische Touristenreisen verzeichnete, wobei sowohl intraprovenzielle als auch interprovenzielle Reisen gezählt wurden. Die Marktplatz-Sendungen von PT Pos Indonesia in Papua-Maluku stiegen im ersten Halbjahr 2026 um 178 % gegenüber dem Vorjahr, lagen jedoch unter dem Niveau Javas, was auf Wachstum in einem Fulfillment-Kanal eines Anbieters hindeutet.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Einzelhändlers verglichen, der physische Filialen in Indonesien eröffnet oder ausbaut. Die nationale Genehmigung legt den Rahmen für die Geschäftsgenehmigung durch risikobasierte Anforderungen gemäß Regierungsverordnung 28/2025 (PP 28/2025) fest. Bei einer Veranstaltung im Mai 2026, die von Jakartas Raumplanungsabteilung (DCKTRP) ausgerichtet wurde, beschrieb ein Beamter der nationalen Landbehörde den integrierten detaillierten Raumplan (RDTR) von 2022 als Erleichterung grundlegender Genehmigungsanforderungen. Die kommerzielle Entscheidung kombiniert daher die für die Geschäftstätigkeit erforderliche Genehmigung mit der Eignung des vorgeschlagenen Verkaufsstandorts.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Jakarta |
|---|---|---|
| Zuständige Behörde | Ministerium für Investitionen und nachgelagerte Industrie/BKPM | DCKTRP für Raumplanung |
| Wesentliche Instrumente oder Ausrichtung | PP 28/2025 risikobasierter Genehmigungsrahmen, in Kraft seit 5. Juni 2025 | RDTR-Standortkonformitätsbestätigung als grundlegende Genehmigungsvoraussetzung |
| Kommerzielle Auswirkung | Die Geschäftsgenehmigung folgt dem anwendbaren Genehmigungsrahmen | Standortkonformität ist erforderlich, mit Erneuerung der Bestätigung bei Änderung von Tätigkeit und Flächennutzung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indonesien erhält eine mittlere Bewertung, da sein definierter Verwaltungsweg wesentliche Genehmigungspflichten beibehält. Das nationale „Keine Änderung” spiegelt die Leitlinien des Ministeriums für Investitionen und nachgelagerte Industrie/BKPM vom 30. März 2026 wider, die die Gültigkeit von vor KBLI 2025, Indonesiens Unternehmensklassifikationsstandard 2025, ausgestellten Lizenzen während der Übergangszeit bewahren. Jakarta erhält ebenfalls eine mittlere Bewertung, da sein integrierter RDTR grundlegende Anforderungen erleichtern kann, während Standortkonformität und bedingte Aktualisierungen weiterhin erforderlich bleiben. Die DCKTRP begann am 9. April 2026 mit der Überprüfung der Gouverneursverordnung 31/2022 von Jakarta (Pergub 31/2022), aber die Verordnung bleibt in Kraft, sodass Einzelhändler weiterhin eine Standortkonformitätsbestätigung gemäß ihrem operativen Text benötigen, was „Keine Änderung” unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Warenversorgung, Logistik und Fulfillment sowie den abschließenden Einzelhandelsverkauf anhand der Fähigkeiten, die auf jeder Stufe Umsatz generieren. Mayora verarbeitet Lebensmittel und Getränke für die Warenversorgung. Einzelhandelsoperatoren wie Indomaret verbinden die vorgelagerte Versorgung mit der Verbrauchernachfrage, indem sie mit Lieferanten bei Wareneinkäufen und Verbraucherpromotionen zusammenarbeiten. Diese Rollen schaffen separate Verdienstmöglichkeiten, wobei Warenlieferanten für Waren und Logistikdienstleister für die Dienstleistungen bezahlt werden, die für deren Transport und Verarbeitung erforderlich sind.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Warenproduktion und -versorgung | Lebensmittel- und Getränkeverarbeiter wie Mayora | Warenverkäufe | Abstimmung von Produktionschargen mit der Einzelhändlernachfrage | Produktion an Nachschubaufträge anpassen |
| Lagerung, Fulfillment und Lieferung | Lager- und Fulfillment-Dienstleister wie JNE | Lager-, Fulfillment- und Versanddienstleistungsgebühren | Koordinierung von Lagerbeständen, Auftragsabwicklung und Versand | Bestandstransparenz mit gemeinsamer Lagerung und konsolidierten Sendungen kombinieren |
| Einzelhandelssortiment und -verkauf | Multiformat-Einzelhandelsoperatoren wie Mitra Adiperkasa (MAP Group) | Einzelhandelswarenverkäufe | Umwandlung vielfältiger Sortimente in abgeschlossene Käufe | Verkaufsfläche entsprechend der realisierten lokalen Nachfrage zuweisen |
| Quelle: Mordor Intelligence | ||||
Die Kontrolle über den kundenseitigen Verkauf eliminiert nicht den vorgelagert durch Waren- und Logistikdienstleistungen erzielten Mehrwert. JNEs Kombination aus Lagerverwaltung und Auftragserfüllung bündelt sowohl die Warenabwicklung als auch die Auftragsabwicklung in einem Serviceangebot. MAP betrieb Ende Dezember 2025 mehr als 4.000 Einzelhandelsgeschäfte in über 80 indonesischen Städten, was die Breite der nachgelagerten Verkaufsstufe verdeutlicht. Einzelhändler, die Lagerabwicklung und Auftragsabwicklung auslagern, zahlen JNE für Leistungen, die andernfalls in ihren eigenen Lager- und Filialoperationen anfallen würden.
Wettbewerbslandschaft
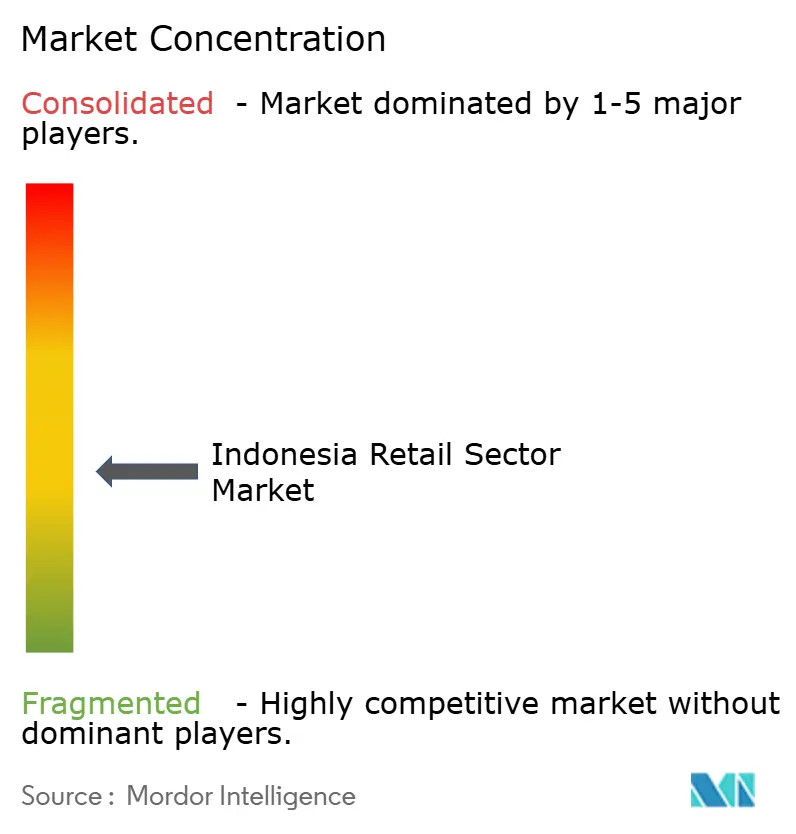
Im Jahr 2025 eröffnete Indomaret (PT Indomarco Prismatama) 944 neue Filialen und überschritt damit 24.000 in 35 indonesischen Provinzen und betrieb 37 Distributionszentren, was die Reichweite großer Minimarket-Netzwerke verdeutlicht. Der Alfamart-Markeninhaber PT Sumber Alfaria Trijaya Tbk verwaltet den täglichen Betrieb von Franchise-Minimarkets direkt. Der Hypermart & Foodmart-Betreiber PT Matahari Putra Prima Tbk (MPPA), eine Multipolar-Tochtergesellschaft, verwaltete im Jahr 2025 einen kleineren Multiformat-Fußabdruck von 175 indonesischen Filialen. Transmart (PT Trans Retail Indonesia) verkauft Konsumgüter direkt an Käufer über seinen Buah-Batu-Hypermarkt im Regierungsbezirk Bandung. PT DFI Retail Nusantara Tbk schloss im Juni 2024 die Übertragung des Hero-Supermarkt-Geschäfts auf die verbundene Partei PT Hero Retail Nusantara ab, sodass Guardian und IKEA als indonesische Einzelhandelsgeschäfte verblieben.
MPPA lancierte im Mai 2025 Toko Mama als nahegelegenes modernes Hard-Discount-Format mit 38 bis Jahresende betriebenen Filialen. Das Format gibt einem Multiformat-Einzelhändler eine Möglichkeit, neben seinen etablierten Großflächengeschäften um kleinere, preisfokussierte Einkaufsmissionen zu konkurrieren. Am 8. Oktober 2025 eröffnete DFI Guardians Flaggschiff-Filiale in der Plaza Indonesia mit einem neuen Konzept wieder, das lokale und internationale Produkte mit Gesundheits- und Schönheitsdienstleistungen verbindet. Zusammen veranschaulichen diese Schritte unterschiedliche Entscheidungen bei der Wertschöpfung, wobei Discount-Formate Preis und Nähe betonen, während Spezialgeschäfte In-Store-Dienstleistungen zum Teil des Kauferlebnisses machen können.
Guardians breite Stadtabdeckung macht die Fachhandelserweiterung zu einem Wettbewerb um operative Reichweite ebenso wie um Produktauswahl. In den Unterlagen zur öffentlichen Präsentation vom Juni 2026 meldete DFI mehr als 370 Guardian-Filialen in mehr als 90 indonesischen Städten. Am 25. November 2025 informierte die Generaldirektion für Binnenhandel des Handelsministeriums lokale Regierungen und Unternehmen über Einzelhandelszonen, Einrichtungsstandards, Betriebszeiten und risikobasierte Genehmigungen. Die Generaldirektion befasste sich auch mit Partnerschaften mit Mikro-, Klein- und Mittelunternehmen (MKMU) und der jährlichen Unternehmensberichterstattung. Herausforderer müssen Zonen, Genehmigungen und jährliche Berichterstattung neben dem Filialbetrieb berücksichtigen, was den Compliance-Aufwand beim Aufbau eines Fachhändlernetzwerks erhöht.
Führende Unternehmen im indonesischen Einzelhandel
-
Indomaret (PT Indomarco Prismatama)
-
Alfamart (PT Sumber Alfaria Trijaya Tbk)
-
Hypermart & Foodmart (PT Matahari Putra Prima Tbk)
-
Transmart (PT Trans Retail Indonesia)
-
Hero Supermarket & Guardian (PT Hero Retail Nusantara / PT DFI Retail Nusantara Tbk)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Einzelhandelsmarkt Unternehmen in diesem Bericht
- Indomaret (PT Indomarco Prismatama)
- Alfamart (PT Sumber Alfaria Trijaya Tbk)
- Hypermart & Foodmart (PT Matahari Putra Prima Tbk)
- Transmart (PT Trans Retail Indonesia)
- Hero Supermarket & Guardian (PT Hero Retail Nusantara / PT DFI Retail Nusantara Tbk)
- Mitra Adiperkasa (MAP Group)
- Ramayana Department Store (PT Ramayana Lestari Sentosa Tbk)
- Lotte Mart Indonesia
- AZKO (PT Aspirasi Hidup Indonesia Tbk)
- Erajaya Swasembada Tbk
- Blibli (PT Global Digital Niaga Tbk)
- Tokopedia (PT Tokopedia)
- Shopee Indonesia (Sea Ltd)
- Lazada Indonesia
- Bukalapak Tbk
- IKEA Indonesia
- Uniqlo Indonesia
- Circle K Indonesia
- Watsons Indonesia
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die Erweiterung des Kassenzugangs und lokaler Sortimente für registrierte Einzelhändler, wobei MKMU im Juni 2026 96,68 % der QRIS-Händler Indonesiens ausmachten. Die 0-%-QRIS-Händlerrabattsätze der Bank Indonesia, die ab 1. Oktober 2026 gelten, decken Zahlungen bis zu 500.000 IDR (27,7 USD) für reguläre Mikrohändler und bis zu 100.000 IDR (5,54 USD) für kleine, mittlere und große Händler ab. Das Handelsministerium gab an, im Zeitraum 2025–2026 1.488 MKMU durch Programme für den Zugang zum Inlandsmarkt gefördert zu haben, darunter Einzelhandels-Matching und Partnerschaften mit Kereta Api Indonesia (KAI) und IKEAs Teras Indonesia.[3] Diese Bedingungen schaffen Möglichkeiten für Einzelhändler, Transaktionen rund um kleinere Händler und lokale Lieferanten hinzuzufügen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Maßnahme | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Alltägliche QR-gestützte Filialkäufe | Erweiterte QRIS-Händlerpreisgestaltung trat im Oktober 2026 in Kraft | Registrierte Nachbarschaftseinzelhändler | QR-Akzeptanz mit einfacher Kassenabstimmung hinzufügen | Aufrechterhaltung genauer Abrechnungsunterlagen | Lokale Einzelhändler und Zahlungsdienstleister |
| Lokale verpackte Lebensmittelsortimente | Inlandsmarktzugangsunterstützung 2025–2026 umfasste Einzelhandels-Matching | Lebensmitteleinzelhändler und lokale Lebensmittelmarken | Einführung eines begrenzten lokalen Sortiments durch stufenweises Lieferanten-Onboarding | Erfüllung der Lieferungs- und Präsentationsanforderungen des Einzelhändlers | Lokale Lebensmittellieferanten und Lebensmitteleinzelhändler |
| Ecken für lokale Produkte in etablierten Filialen | Einzelhandelsverknüpfte Partnerschaften in inländischen MKMU-Zugangsprogrammen vorgestellt | Lifestyle-Einzelhändler und lokale Marken | Dedizierte lokale Produktfläche vor breiterem Rollout testen | Produktive Fläche neben dem Kernsortiment sichern | Lokale Marken und teilnehmende Einzelhändler |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, den formellen Einzelhandelszugang für kleinere Händler und lokale Marken wirtschaftlich zu gestalten. Die Begrenzung eines anfänglichen lokalen Sortiments kann das Verkaufsflächenengagement einschränken, während Einzelhändler prüfen, ob teilnehmende Lieferanten Wiederholungsverkäufe unterstützen können. Inkrementelle Käufe müssen diese Koordination finanzieren, sodass die wiederholbare Lieferantenausführung darüber entscheidet, ob Zahlungszugänglichkeit zu einem dauerhaften Einzelhandelsangebot wird.
Neueste Industrielle Entwicklungen in Indonesischer Einzelhandelsmarkt
- Oktober 2026: Die 0-%-QRIS-Händlerrabattsätze der Bank Indonesia traten am 1. Oktober in Kraft. Sie decken Zahlungen bis zu 500.000 IDR (27,7 USD) für reguläre Mikrohändler und bis zu 100.000 IDR (5,54 USD) für kleine, mittlere und große Händler ab.
- August 2026: Erablue, eine Unterhaltungselektronik-Einzelhandelsmarke, die durch eine Partnerschaft zwischen Erajaya Digital und Mobile World Group gegründet wurde, eröffnete am 28. August seinen 300. Store an der Jl. Cempaka Putih Raya in Jakarta.
Indonesischer Einzelhandelsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indonesische Einzelhandelsmarkt misst die jährlichen Ausgaben für Waren und Verbraucherdienstleistungen, die in Indonesien über physische Filialen und E-Commerce an Endnutzer verkauft werden. Er erfasst den Einzelhandelswert dieser Verkäufe über Produktkategorien, Vertriebskanäle, Zahlungsmethoden und Regionen hinweg.
Ausschlüsse aus dem Umfang: Informelle Warung- und Kioskgeschäfte, Großhandelsdepotverkäufe, Gastronomieverkäufe, Tankstellenverkäufe und Automobilhändlerverkäufe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produktkategorie
- Lebensmittel und Getränke
- Bekleidung und Schuhe
- Unterhaltungselektronik und Haushaltsgeräte
- Heim und Möbel
- Gesundheit, Schönheit und Körperpflege
- Sonstige
- Nach Vertriebskanal
- Hypermärkte und Supermärkte
- Kaufhäuser
- Convenience-Stores und Minimarkets
- Spezialgeschäfte
- Traditionell (Warung / Kioske)
- Online
- Nach Zahlungsmethode
- Bargeld
- Debit- & Kreditkarten
- E-Wallets
- Banküberweisungen / Kauf auf Rechnung
- Nach Region
- Großraum Jakarta
- Rest von Java
- Sumatra
- Kalimantan
- Sulawesi
- Bali & Nusa Tenggara
- Papua & Maluku
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Einzelhandelsumsatzerhebung der Bank Indonesia liefert kategorienspezifische Realsignale für Einzelhandelsumsätze zur Überprüfung der Richtung der Einzelhandelsnachfrage, während ihre QRIS-Regulierungsdokumente von 2025 den nationalen Zahlungsstandard und seine Verwendung bei bargeldlosen Transaktionen dokumentieren. Die Veröffentlichung des Handelsministeriums zu Volksmarktstandards beschreibt die Rolle traditioneller Märkte, und die Einzelhandels-Policy-Briefings der Generaldirektion für Binnenhandel decken Filialberichterstattung, Zonen und Kleinunternehmenspartnerschaften ab. Dies sind illustrative Quellen für Marktstruktur und Betriebsbedingungen.
Jährliche Unternehmensberichte, regulatorische Einreichungen, Investorenpräsentationen und seriöse indonesische Wirtschaftspresse können gemeldete Filialzahlen, Umsätze, Formatänderungen und regionale Entwicklungen zur Gegenprüfung von Marktindikatoren hinzufügen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Erhebungen
Strukturierte Interviews und fokussierte Fragebögen mit indonesischen Einzelhandelsführungskräften, Kategorie- und Merchandising-Leitern, Kanaloperatoren sowie Finanz- oder Betriebsleitern können die Interpretation öffentlicher Umsatz- und Filialindikatoren testen. Befragte können Abdeckung, Kanalgrenzen, regionale Variation und die praktischen Auswirkungen von Preis-, Format- und Zahlungsänderungen klären, während Analysten Meinungsverschiedenheiten mit Einreichungen und unabhängigen öffentlichen Indikatoren abgleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Analysten erstellen eine Top-down-Schätzung der indonesischen Einzelhandelsausgaben, indem sie mit Haushaltskonsums- und Einzelhandelsumsatzindikatoren beginnen und dann den Einzelhandelsanteil mit gemeldeten Einzelhändlerumsätzen und Kanalindikatoren abgleichen. Wesentliche Eingaben umfassen Haushaltsausgaben nach Provinz und Ausgabengruppe, die realen Einzelhandelsumsatzindizes der Bank Indonesia, Einzelhandelspreisbewegungen, Filialöffnungen und -schließungen nach Format sowie E-Commerce-Aktivitäten. Diese Signale helfen, Größe und Richtung der Nachfrage zu schätzen und den Wert in US-Dollar über Produktkategorien, Kanäle, Zahlungsmethoden und Regionen zu verteilen. Segmentanteile folgen beobachteten Umsatz- und Filialindikatoren, wobei Unternehmensoffenlegungen und Kategorie- oder Kanalindikatoren zur Unterscheidung des Mixes verwendet werden. Klassifikationen werden abgeglichen, sodass jeder zugrunde liegende Verkauf einmal gezählt wird. Eine multivariate Regression kann den historischen Marktwert mit Haushaltsausgaben, Einzelhandelsumsatzaktivität, Inflation, Filialerweiterung und Online-Handel in Beziehung setzen, wobei Szenarioanalysen dort eingesetzt werden, wo strukturelle Veränderungen historische Beziehungen weniger stabil machen. Selektive Bottom-up-Prüfungen, wie gemeldete Einzelhändlerumsatz-Rollups oder stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Transaktionsvolumen, testen das Top-down-Ergebnis. Lücken in der Abdeckung werden identifiziert, mit den nächstgelegenen relevanten öffentlichen Indikatoren eingegrenzt und mit indonesischen Einzelhandelsspezialisten geprüft, bevor Prognosen akzeptiert werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Haushaltsausgaben, Einzelhandelsumsatzindizes, gemeldete Unternehmensergebnisse, Filialnetzzveränderungen und E-Commerce-Indikatoren und untersuchen dann Anomalien und wesentliche Abweichungen zwischen unabhängigen Signalen vor der Freigabe. Ein zweiter Analyst überprüft Definitionen, Berechnungen, Segmentanteile und Prognosetreiber, wobei eine erneute Kontaktaufnahme mit Quellen durch widersprüchliche Offenlegungen, unerklärte Revisionen oder wesentliche Änderungen bei Filial- und Umsatztrends ausgelöst wird. Das Modell wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen wirtschaftlichen, regulatorischen oder kanalspezifischen Ereignissen, die den Ausblick verändern, und erhält vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung.
Schätzung des indonesischen Einzelhandelsmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indonesische Einzelhandelsmarkt misst die jährlichen Ausgaben für Waren und Verbraucherdienstleistungen, die in Indonesien über physische Filialen und E-Commerce an Endnutzer verkauft werden.
Wesentliche Treiber von Unterschieden umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Eingaben umfassen Haushaltsausgaben nach Provinz und Ausgabengruppe, die realen Einzelhandelsumsatzindizes der Bank Indonesia, Einzelhandelspreisbewegungen, Filialöffnungen und -schließungen nach Format sowie E-Commerce-Aktivitäten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 63,49 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 377 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 493,8 % über dem Wert dieses Berichts für 2027 von 63,49 Milliarden USD, 2 Jahre später. |
| Regionales Beratungsunternehmen B | 202 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 218,2 % über dem Wert dieses Berichts für 2027 von 63,49 Milliarden USD, 2 Jahre später. |
Die Analysten von Mordor Intelligence triangulieren Haushaltsausgaben, Einzelhandelsumsatzindizes, gemeldete Unternehmensergebnisse, Filialnetzzveränderungen und E-Commerce-Indikatoren und untersuchen dann Anomalien und wesentliche Abweichungen zwischen unabhängigen Signalen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indonesische Einzelhandelsmarkt und wie ist die Wachstumsprognose?
Das Volumen wird für 2027 auf 63,49 Milliarden USD geschätzt und soll bis 2032 82 Milliarden USD erreichen, mit einer CAGR von 5,25 % über 2027–2032.
Was stützt die Einzelhandelsnachfrage in Indonesien?
Digitaler Zugang und interoperable Zahlungen erweitern die Kundenreichweite. QRIS verzeichnete von Januar bis August 2026 17,45 Milliarden Zahlungssystemtransaktionen in Indonesien.
Welche Produktkategorie führt die indonesischen Einzelhandelsausgaben an?
Lebensmittel und Getränke führten im Jahr 2026 mit 37,06 % der Einzelhandelsausgaben.
Welche Unternehmen sind in der indonesischen Einzelhandelsbranche führend?
Zu den wesentlichen Marktteilnehmern zählen Indomaret, Alfamart, Hypermart & Foodmart, Transmart, Hero Supermarket und Guardian.
Was ist eine wesentliche Einschränkung für die indonesische Einzelhandelsexpansion?
Der Leistungsbericht 2025 des Koordinierungsministeriums für Wirtschaftsangelegenheiten identifizierte Transportkosten, Wartezeiten, Umschlag und Lagerhaltung sowie die letzte Meile der Distribution als Quellen des nationalen Logistikkostendrucks.
Welche indonesische Region führt bei den Einzelhandelsausgaben und welche wächst am schnellsten?
Der Großraum Jakarta hielt im Jahr 2026 einen Anteil von 34,12 % der Einzelhandelsausgaben, während Sulawesi mit einer CAGR von 8,35 % über 2027–2032 das stärkste Wachstum verzeichnen soll.