
Indonesien Molkenprotein-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
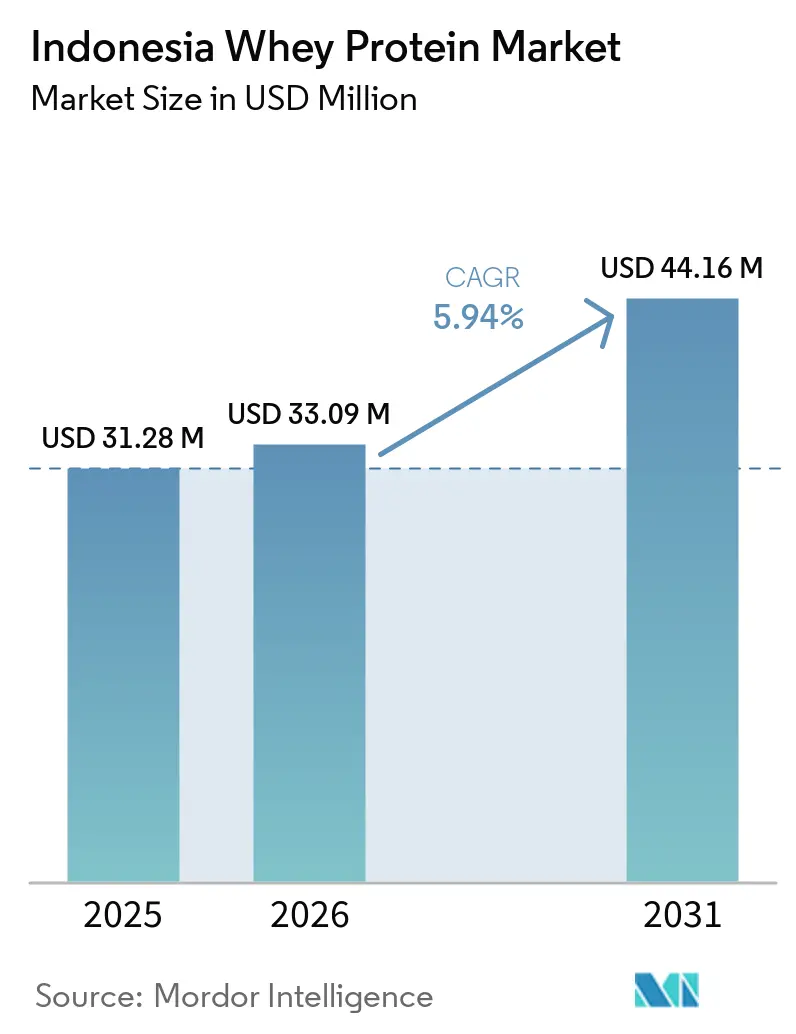
| Marktgröße im Basisjahr (2025) | 31.28 Millionen US-Dollar |
| Marktgröße (2026) | 33.09 Millionen US-Dollar |
| Marktgröße (2031) | 44.16 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.94 % |
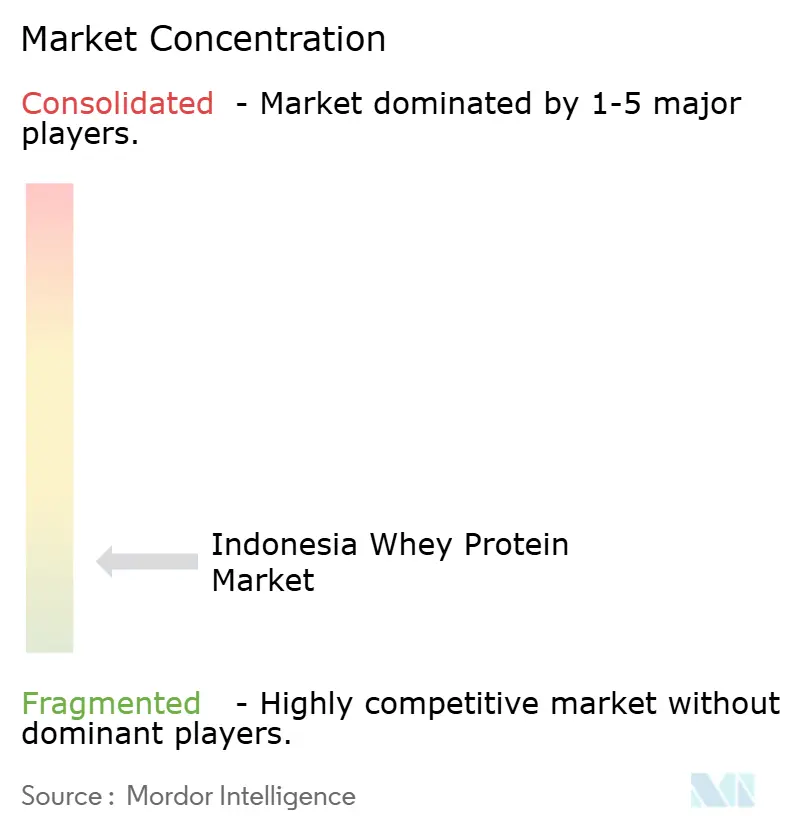
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Molkenprotein-Markt Analyse von Mordor Intelligence
Die Größe des indonesischen Molkenprotein-Marktes wurde im Jahr 2025 auf 31,28 Millionen USD geschätzt und soll von 33,09 Millionen USD im Jahr 2026 auf 44,16 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,94 % während des Prognosezeitraums (2026–2031). Der indonesische Molkenprotein-Markt profitiert von einem umfassenderen Verständnis der Proteinernährung, das über Sporternährungsergänzungsmittel hinaus auf alltägliche Lebensmittel, Getränke und klinische Produkte ausgeweitet wird. Städtische Verbraucher kaufen zunehmend praktische Ernährungsprodukte, während Lebensmittelhersteller Molke in vertrauten Formaten verwenden können, ohne ihre grundlegende Produktpositionierung zu ändern. Der indonesische Molkenprotein-Markt bietet auch eine angebotsseitige Chance, da die lokale Käseverarbeitung flüssige Molke produziert, die noch nicht weitgehend für höherwertige Verwendungszwecke gewonnen wird. Indonesien produzierte im Jahr 2025 722.883 Tonnen Milch, und die US-amerikanischen Käseexporte nach Indonesien stiegen bis August 2025 um 34 %, was eine größere lokale Käseverarbeitungsbasis unterstützt[1]. Importabhängigkeit, Halal-Anforderungen und Produktregistrierungsvorschriften werden weiterhin die Margen, Beschaffungsentscheidungen und das Eintrittstempo für den indonesischen Molkenprotein-Markt prägen.
Wichtigste Erkenntnisse des Berichts
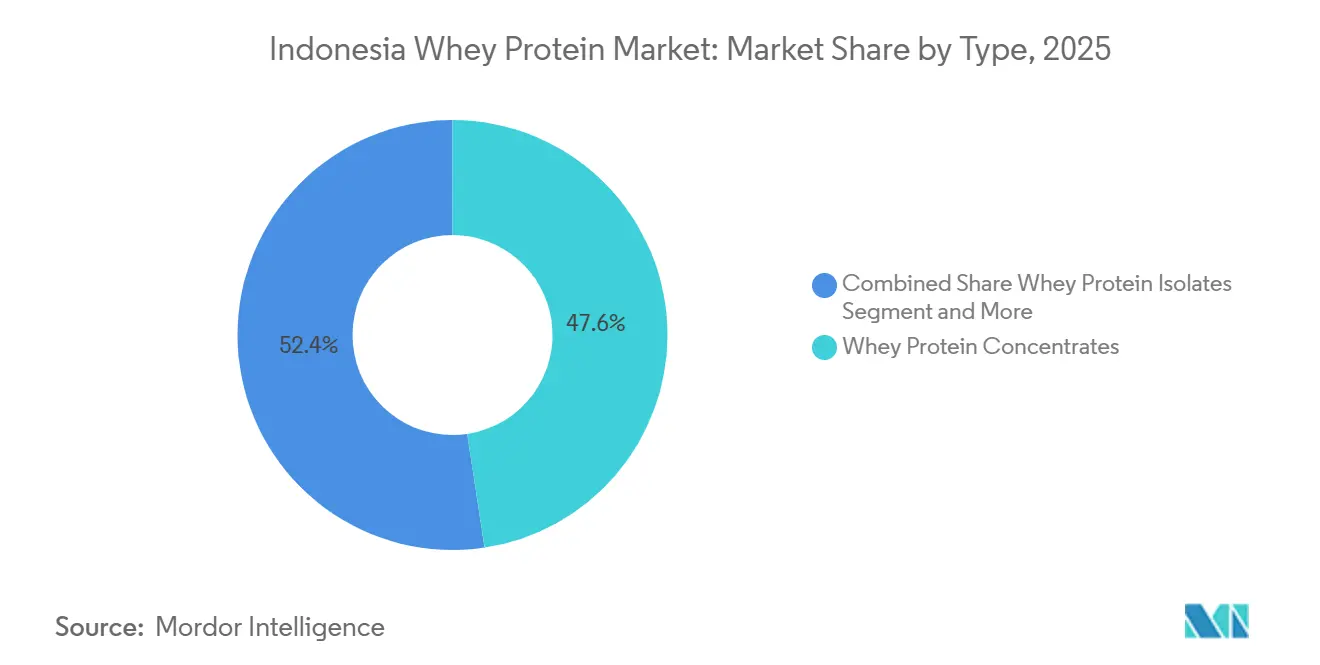
- Nach Produkttyp führte Molkenproteinkonzentrat den indonesischen Molkenprotein-Markt mit einem Anteil von 47,63 % im Jahr 2025 an, während Molkenproteinisolat voraussichtlich mit der schnellsten CAGR von 6,72 % während 2026–2031 wachsen wird.
- Nach Form entfiel auf Pulver der größte Anteil am indonesischen Molkenprotein-Markt mit 86,28 % im Jahr 2025, während Flüssigkeit voraussichtlich mit der schnellsten CAGR von 6,47 % während 2026–2031 wachsen wird.
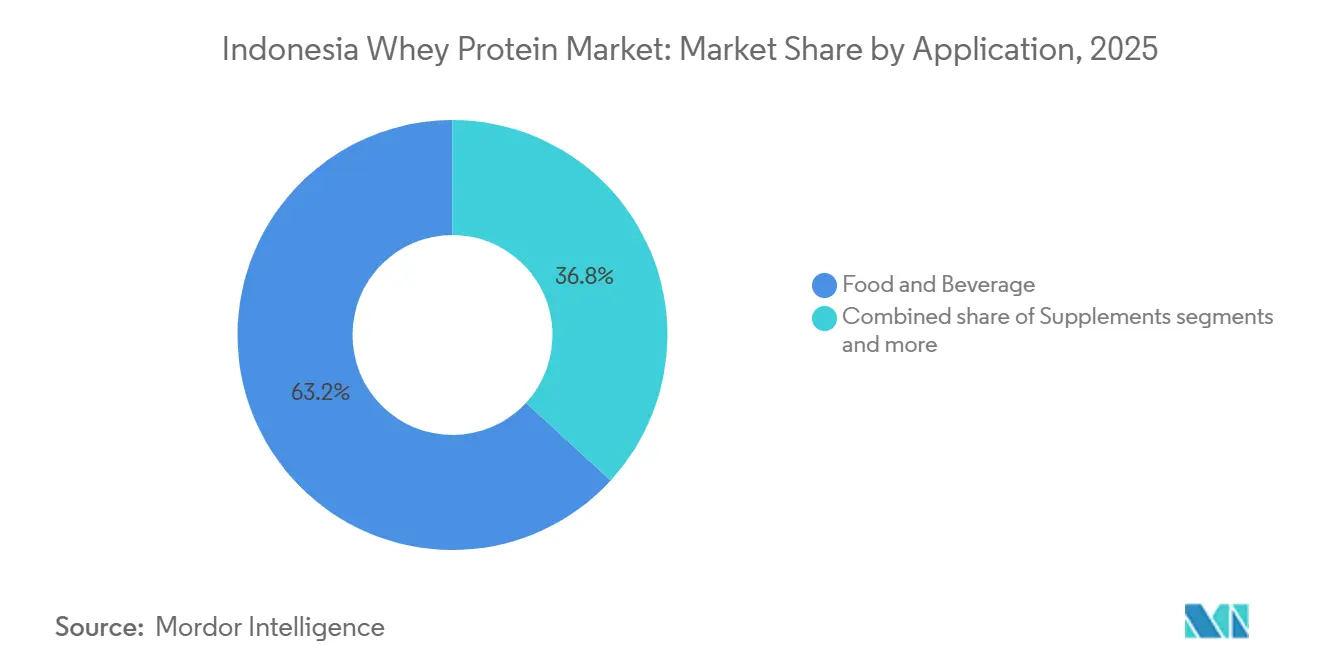
- Nach Anwendung führten Lebensmittel und Getränke den indonesischen Molkenprotein-Markt mit einem Anteil von 63,17 % im Jahr 2025 an, während Nahrungsergänzungsmittel voraussichtlich die schnellste CAGR von 6,96 % während 2026–2031 verzeichnen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Molkenprotein-Marktes
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Fitnessstudio-Beteiligung und Fitness-Influencer-Marketing | +1.5% | National, konzentriert in Jakarta, West-Java und Bali | Kurzfristig (≤ 2 Jahre) |
| Proteinanreicherung in der Säuglings- und klinischen Ernährung | +0.9% | National, stärker in städtischen Zentren auf Java und Sumatra | Mittelfristig (2–4 Jahre) |
| Breitere Verfügbarkeit von Halal-zertifizierten Molkeninhaltsstoffen | +1.0% | National, in allen 38 Provinzen | Mittelfristig (2–4 Jahre) |
| Inländische Käseverarbeitung erweitert die Molkenverfügbarkeit | +0.5% | West-Java und Ost-Java, aufkommend in Nord-Sumatra | Langfristig (≥ 4 Jahre) |
| Lokalisierte Aromen und altersspezifische Formulierungen | +0.7% | National, mit früher Nachfrage in Jakarta, Surabaya und Bandung | Kurzfristig (≤ 2 Jahre) |
| Ausbau des E-Commerce-Verkaufs von Nahrungsergänzungsmitteln | +1.1% | National, am stärksten in Städten auf Java und Sumatra | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Fitnessstudio-Beteiligung und Fitness-Influencer-Marketing
Die Sportbeteiligung bildet eine praktische Nachfragebasis für den indonesischen Molkenprotein-Markt, da regelmäßige Bewegung die wiederholte Nutzung von Proteinprodukten fördert. Das BPS berichtete, dass 37,27 % der Indonesier ab 5 Jahren im Jahr 2025 Sport trieben, wobei Jakarta mit 57,27 % die höchste Rate unter den 38 Provinzen des Landes verzeichnete. Die Lücke zwischen der städtischen Beteiligungsrate von 42,36 % und der ländlichen Beteiligungsrate von 29,65 % deutet auch auf eine stärkere kurzfristige Nachfrage in Großstädten hin. Proteinmarken können Fitnessstudio-Gemeinschaften und Social Commerce nutzen, um Verbraucher zu erreichen, wenn diese aktiv Gesundheitsroutinen aufbauen. Dies macht kleinere Packungsgrößen und klarere Nährwertangaben für Käufer wichtig, die noch nicht zu großen Ergänzungsmittelbehältern bereit sind. Der indonesische Molkenprotein-Markt kann sich daher durch gewöhnliche Fitnessroutinen ausweiten, anstatt sich nur auf Leistungssportler zu stützen.
Proteinanreicherung in der Säuglings- und klinischen Ernährung
Säuglings- und klinische Ernährung bieten eine separate Nachfragequelle neben der Sporternährung im indonesischen Molkenprotein-Markt. Spezialisierte Molkenfraktionen können in Formel- und Ernährungsprodukten eingesetzt werden, bei denen Eltern und Gesundheitsdienstleister mehr Wert auf Zutatenqualität und Verträglichkeit legen. Nestlé gab an, dass 57 % der südostasiatischen Teenager mehr proteinreiche Lebensmittel wünschen, und sein Milo Pro-Launch bietet dreimal so viel Protein wie das Standard-Milo in einem trinkfertigen Produkt. Diese Art von Produkt bringt die Proteinanreicherung in ein vertrautes Getränkeformat und erweitert die Zielgruppe über Fitnessstudio-Nutzer hinaus. Molkenhydrolysate sind auch in der enteralen Ernährung und oralen Ernährungsprodukten relevant, wo Verträglichkeit wichtiger sein kann als Geschmack oder Bequemlichkeit. Diese Anwendungsfälle unterstützen eine breitere Rolle für den indonesischen Molkenprotein-Markt in der lebensabschnittsorientierten und medizinisch geleiteten Ernährung.
Breitere Verfügbarkeit von Halal-zertifizierten Molkeninhaltsstoffen
Halal-Konformität ist eine Betriebsanforderung für den indonesischen Molkenprotein-Markt und nicht nur ein Marketingmerkmal. Das BPJPH-Rundschreiben Nr. 7 von 2025 bekräftigte die Anforderung, das Indonesia-Halal-Label auf BPJPH-zertifizierten Produkten anzubringen. Diese Anforderung erhöht den Wert von Lieferanten, die den Ursprung der Zutaten und die Verarbeitungskontrollen dokumentieren können. BPJPH hat auch Verfahren zur Registrierung ausländischer Halal-Zertifikate gemäß Dekret Nr. 221 von 2025 eingeführt[2]. Das Verfahren kann den Markteintritt für qualifizierte ausländische Lieferanten erleichtern, beseitigt jedoch nicht die Notwendigkeit eines sorgfältigen Zertifizierungsmanagements. Inländische Marken mit etablierten Halal- und BPOM-Prozessen sind daher besser positioniert, um Konformität in Verbrauchervertrauen umzuwandeln. Der indonesische Molkenprotein-Markt wird Lieferanten belohnen, die Zertifizierung als eine zentrale Lieferkettenkompetenz behandeln.
Inländische Käseverarbeitung erweitert die Molkenverfügbarkeit
Die inländische Käseverarbeitung könnte eine langfristige Rohstoffchance für den indonesischen Molkenprotein-Markt schaffen. Das USDA berichtete, dass importierter Käse in Indonesien häufig weiterverarbeitet wird, was die lokalen Molkennebenproduktmengen erhöht. Eine im Jahr 2025 begutachtete Studie eines indonesischen Cheddar-Herstellers ergab, dass mehr als 89 % der Produktionseinsatzstoffe ungenutztes flüssiges Molke waren, so das East Asian Journal of Multidisciplinary Research[3]. Die Rückgewinnung dieses Stroms würde Investitionen in Sammlung, Filtration, Trocknung und Qualitätskontrolle erfordern. Es würde importierte Molkeninhaltsstoffe nicht sofort ersetzen, da konsistente Spezifikationen und Skalierung weiterhin wesentlich wären. Dennoch könnte die Chance die Abhängigkeit von Fremdwährungsbeschaffungskosten im Laufe der Zeit verringern. Sie gibt Milchverarbeitern auch einen möglichen Weg, ein Entsorgungsproblem in einen Inhaltsstoffstrom umzuwandeln.
Analyse der Hemmnisauswirkungen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisrisiko importierter Molke durch Rupiah-Volatilität | -0.8% | National, verstärkt für importabhängige Hersteller auf Java | Kurzfristig (≤ 2 Jahre) |
| BPOM-Registrierung und Kennzeichnungskonformitätsbelastung | -0.5% | National, unter BPOM- und BPJPH-Rahmenwerken | Mittelfristig (2–4 Jahre) |
| Verbraucherverwirrung zwischen Konzentrat, Isolat und Hydrolysat | -0.3% | National, insbesondere in Nicht-Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Tropische Luftfeuchtigkeit und Logistikrisiken in Ost-Indonesien | -0.4% | Papua, Maluku, Nusa Tenggara und äußere Inseln von Sulawesi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisrisiko importierter Molke durch Rupiah-Volatilität
Der indonesische Molkenprotein-Markt bleibt den Kosten importierter Inhaltsstoffe ausgesetzt, da ein Großteil seiner Rohwolkenversorgung aus überseeischen Milchmärkten stammt. Die Rupiah schwächte sich im April 2025 auf IDR 16.865 pro USD ab, bevor sie sich bis zum 30. Juni 2025 auf IDR 16.315 erholte, gemäß dem KSSK-III-Bericht des Finanzministeriums. Währungsbewegungen beeinflussen die Kosten für Molkeneinkäufe, Verpackungsmaterialien und Fracht für Unternehmen, die importierte oder mit importierten Inhaltsstoffen hergestellte Produkte verkaufen. Das USDA beobachtete rückläufige Importe von Molke und Laktose, da Verarbeiter auf andere Milcheingaben umstiegen, was zeigt, dass sich das Beschaffungsverhalten ändern kann, wenn die Importkosten steigen. Hersteller können höhere Kosten absorbieren, Produkte neu formulieren oder Einzelhandelspreise erhöhen, aber jede Reaktion hat Kompromisse. Preissensible Käufer neigen eher dazu, Käufe zu verzögern, wenn Premium-Formate teurer werden. Das Risiko ist am relevantesten, wo Marken begrenzte lokale Beschaffungsoptionen und enge Bruttomargen haben.
BPOM-Registrierung und Kennzeichnungskonformitätsbelastung
Neue Produkte im indonesischen Molkenprotein-Markt sehen sich parallelen Anforderungen für Lebensmittel- oder Nahrungsergänzungsmittelregistrierung, Kennzeichnung und Halal-Sicherung gegenüber. Die BPOM-Verordnung Nr. 6 von 2025 schreibt Stabilitätstests für die Registrierung von Gesundheitsergänzungsmitteln vor, einschließlich Haltbarkeitsnachweisen aus akkreditierten oder GMP-zertifizierten Laboratorien. Dies erhöht den Umfang der erforderlichen Nachweise, bevor ein Produkt von der Formulierung zur kommerziellen Markteinführung übergehen kann. Das öffentliche Register von BPOM listete am 15. April 2025 6.173 Gesundheitsergänzungsprodukte mit gültigen Vertriebsgenehmigungen auf, während 2024 957 neue Genehmigungen erteilt wurden. Das Green-Lane-Clustering-Programm von BPOM kann Unternehmen mit nachgewiesenen Compliance-Aufzeichnungen priorisieren. Neue Marktteilnehmer qualifizieren sich möglicherweise nicht für diesen Weg, was Unternehmen mit bestehenden Regulierungssystemen begünstigt. Die daraus resultierende Zeit- und Dokumentationsbelastung kann Markteinführungen verlangsamen und die Eintrittskosten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Konzentrat behält Skalenvorteile, während Isolat Premium-Nachfrage gewinnt
Molkenproteinkonzentrat hielt im Jahr 2025 einen Marktanteil von 47,63 % am indonesischen Molkenprotein-Markt. Seine Position spiegelt eine Balance aus Proteingehalt, Preis und Flexibilität für Backwaren, Milchgetränke, Säuglingsernährung und andere Lebensmittelanwendungen wider. Hersteller können Konzentrat dort einsetzen, wo sehr hohe Reinheit nicht wesentlich ist und Kostenkontrolle wichtig ist. Die breite Eignung von Konzentrat macht es für Hersteller nützlich, die eine große Verbraucherbasis mit unterschiedlicher Kaufkraft bedienen. Der indonesische Molkenprotein-Markt stützt sich auf dieses Format für Volumina, da es sowohl industrielle Formulierungen als auch Einzelhandelsprodukte unterstützen kann. Lieferanten profitieren auch von vertrauten Verarbeitungs- und Anwendungsmethoden, die die Adoptionsbarrieren für Lebensmittelhersteller senken. FrieslandCampina Ingredients hat eine etablierte Produktionspräsenz in Cikarang, die die lokale Inhaltsstoffversorgung für indonesische Hersteller unterstützt. Dieser lokale Fußabdruck kann Lieferzeiten im Vergleich zu vollständig importierten Inhaltsstoffen verkürzen. Die indonesische Molkenprotein-Branche hat daher eine starke Volumenbasis im Konzentrat, auch wenn Premium-Formate mehr Aufmerksamkeit erhalten. Konzentrat bleibt relevant, weil Lebensmittel- und Getränkeanwendungen größer sind als die spezialisierte Sporternährungsbasis.
Molkenproteinisolat soll bis 2031 mit einer CAGR von 6,72 % wachsen und ist damit der am schnellsten wachsende Produkttyp im indonesischen Molkenprotein-Markt. Städtische Verbraucher können Isolat wählen, weil es eine höhere Proteinreinheit, einen niedrigeren Laktosegehalt und ein hochwertigeres Sporternährungsprofil bietet. Seine Rolle ist am stärksten bei Käufern, die den Proteingehalt pro Portion vergleichen und einen höheren Einzelhandelspreis akzeptieren. Isolat gibt Marken auch einen klareren Premium-Differenzierungspunkt in einem überfüllten Online-Nahrungsergänzungsumfeld. Glanbia erklärte, dass es in Molkenproteinisolat-Kapazitäten und maßgeschneiderte Premix-Lösungen investiert, was die zukünftige Produktentwicklung durch Lebensmittel- und Ernährungsunternehmen unterstützen könnte. Dies unterstützt die Verfügbarkeit von Inhaltsstoffen für speziellere Fertigprodukte. Molkenproteinhydrolysat bleibt kleiner, ist aber in der Säuglings- und klinischen Ernährung wichtig, da sein Protein bereits in kleinere Peptide aufgespalten ist. Die Kategorie ersetzt Konzentrat nicht, da jede Form einem anderen Bedarf dient. Stattdessen fügt die Premiumisierung dem indonesischen Molkenprotein-Markt Auswahlmöglichkeiten hinzu. Marken, die diese Unterschiede klar erklären, finden es möglicherweise leichter, höherpreisige Isolatprodukte zu rechtfertigen.

Nach Form: Pulver behält Vertriebsstärke, während Flüssigkeit Nachfrage nach Bequemlichkeit aufbaut
Pulver hielt im Jahr 2025 einen Marktanteil von 86,28 % am indonesischen Molkenprotein-Markt. Seine Führungsposition wird durch Lagerstabilität, flexible Portionierung und Kompatibilität mit sachetbasiertem Einkauf unterstützt. Pulver ist einfacher über einen großen Archipel zu transportieren als trinkfertige Produkte, die eine stärkere Fracht- und Lagerungskontrolle erfordern. Es bietet Verbrauchern auch niedrigere Kosten pro Gramm Protein als viele Einzelportionsgetränke. Diese Eigenschaften machen Pulver sowohl für Erstnutzer als auch für häufige Käufer nützlich. Ein Sachet kann die finanzielle Verpflichtung beim Ausprobieren eines neuen Produkts reduzieren und den Verkauf über kleinere Einzelhandelsgeschäfte unterstützen. Pulver funktioniert auch gut als industrieller Inhaltsstoff für Lebensmittelhersteller, was seine Verwendung über die Sporternährung hinaus erweitert. Die Größe des indonesischen Molkenprotein-Pulvermarktes wird mehr durch Vertriebsrealitäten als durch Verbraucherpräferenzen bestimmt. Marken können mehrere Aromen und Portionsgrößen anbieten, ohne das zugrunde liegende Inhaltsstoffformat zu ändern. Dies hilft Pulver, seine zentrale Rolle zu behalten, auch wenn praktische Getränke wachsen.
Flüssigkeit soll bis 2031 im indonesischen Molkenprotein-Markt mit einer CAGR von 6,47 % wachsen. Trinkfertige Proteinformate eliminieren die Notwendigkeit des Mischens und eignen sich daher besser für Pendeln, Arbeitspausen und die Verwendung nach dem Sport. Ihre Attraktivität beruht auf Bequemlichkeit und ihrer Fähigkeit, in die etablierte Getränkekaufroutine zu passen. Flüssige Produkte können Protein auch für Verbraucher zugänglicher machen, die sich nicht mit der konventionellen Nahrungsergänzungskultur identifizieren. Diese Produkte erfordern jedoch zuverlässige Produktions-, Verpackungs- und Logistikbedingungen, um die Qualität zu erhalten. Dies schafft eine stärkere anfängliche Chance auf Java und anderen westlichen städtischen Märkten mit besserer Vertriebsinfrastruktur. Das Segment wird wahrscheinlich neben Pulver koexistieren, da die Verwendungsanlässe unterschiedlich sind. Pulver unterstützt kostenbewusste und geplante Verwendung, während Flüssigkeit den sofortigen Konsum unterstützt. Der indonesische Molkenprotein-Markt kann von beiden Formaten profitieren, wenn Unternehmen das Produkt dem Anlass anpassen. Wachstum bei Flüssigkeit stellt daher eine Erweiterung der Konsumgelegenheiten dar und keinen direkten Ersatz für Pulverprodukte.
Nach Anwendung: Lebensmittel und Getränke bieten Skalenvorteile, während Nahrungsergänzungsmittel nach Lebensabschnitt expandieren
Lebensmittel und Getränke machten im Jahr 2025 einen Marktanteil von 63,17 % am indonesischen Molkenprotein-Markt aus. Molkenproteinkonzentrat wird in Backwaren, Milchgetränken, Frühstückslebensmitteln und anderen verpackten Lebensmitteln verwendet, bei denen Anreicherung in vertraute Konsumgewohnheiten integriert werden kann. Diese Anwendungsbasis schafft eine stetige Nachfrage, da die Endprodukte nicht auf dedizierte Nahrungsergänzungsnutzer beschränkt sind. Große Lebensmittelhersteller können Molke in Produkte mit etabliertem Einzelhandelsvertrieb integrieren. Nestlés Milo Pro-Launch zeigt, wie ein Mainstream-Getränk eine höhere Proteinaussage hinzufügen kann, mit dreimal so viel Protein wie das Standard-Milo. Dieser Ansatz kann das Proteinbewusstsein erweitern, ohne dass Verbraucher einen Spezialernährungsgang betreten müssen. Die Verwendung in Lebensmitteln und Getränken reduziert auch die Abhängigkeit von einer einzigen Käufergruppe oder einem einzigen Fitnesstrend. Der indonesische Molkenprotein-Markt ist daher durch die Nachfrage nach Massenmarktformulierungen verankert. Funktionelle Snack- und Getränkeformate können mehr Wege für die Molkeverwendung schaffen, während Produkte für Verbraucher erkennbar bleiben. Diese Anwendungen geben Inhaltsstofflieferanten eine breite Basis für Volumenverkäufe.
Nahrungsergänzungsmittel sollen bis 2031 mit einer CAGR von 6,96 % expandieren, der schnellsten Rate unter den Anwendungen im indonesischen Molkenprotein-Markt. Das Wachstum kommt aus der Sporternährung, Säuglingsernährung, Seniorenernährung und medizinischen Ernährung, die jeweils unterschiedliche Bedürfnisse und Kaufentscheidungen bedienen. Dies schafft eine Nachfrage nach maßgeschneiderten Produkten anstatt nach einem einzigen generischen Proteinpulver. Seku führte 2025 ein Molkenproteinprodukt für Kinder im Alter von 4–12 Jahren und Jugendliche im Alter von 13–17 Jahren ein, was den Trend zu altersspezifischen Produkten veranschaulicht. Produkte für ältere Verbraucher und medizinisch betreute Ernährung erfordern stärkere Aufmerksamkeit auf Verträglichkeit, Ernährungsprofile und professionelle Beratung. Sportprodukte hingegen betonen tendenziell Geschmack, Proteingehalt, Bequemlichkeit und Körperzusammensetzungsziele. Die Nahrungsergänzungsanwendung kann daher wachsen, ohne von einem einzigen Verbrauchertyp abhängig zu sein. Sie ermutigt Unternehmen auch, präzisere Verpackungs-, Kommunikations- und Formulierungsentscheidungen zu entwickeln. Die indonesische Molkenprotein-Branche wird nach Lebensabschnitt und Verwendungskontext stärker segmentiert. Diese breitere Käuferbasis unterstützt ein schnelleres Wachstum bei Nahrungsergänzungsmitteln, während Lebensmittel und Getränke weiterhin die größere Umsatzbasis bilden.
Geografische Analyse
Java nimmt die führende Position im indonesischen Molkenprotein-Markt ein, da es die größten städtischen Zentren, die Lebensmittelverarbeitungsbasis und die etablierte Einzelhandelsinfrastruktur des Landes vereint. Jakarta verzeichnete im Jahr 2025 eine Sportbeteiligungsrate von 57,27 %, die höchste unter Indonesiens 38 Provinzen, während West-Java 42,9 % und Banten 41,88 % verzeichneten. Jakarta, Bandung, Bekasi, Tangerang, Surabaya und Malang verbinden einkommensstärkere Verbraucher, Fitnessstudios, digitale Plattformen, Lebensmittelverarbeiter und Online-Fulfillment-Netzwerke. Diese Bedingungen unterstützen Premium-Isolatprodukte und kostengünstigere Konzentratformate, die in der Lebensmittelherstellung verwendet werden, während regulatorische und kommerzielle Aktivitäten ebenfalls stärker auf Java konzentriert sind. Der Marktanteil des indonesischen Molkenprotein-Marktes ist daher auf Java konzentriert, wo Markteinführungen effizient getestet und skaliert werden können, bevor eine breitere Distribution erfolgt.
Sumatra und andere westliche Wachstumsstandorte bieten die stärkste Expansionsmöglichkeit außerhalb Javas für den indonesischen Molkenprotein-Markt. Die Riau-Inseln verzeichneten im Jahr 2025 eine Sportbeteiligungsrate von 43,12 %, und Ost-Kalimantan verzeichnete 41,51 %, was auf eine wachsende Basis für fitnessbezogene Proteinnachfrage hindeutet. Städtische Gebiete in Nord-Sumatra, Riau, Süd-Sumatra, Lampung und Kalimantan können durch digitalen Handel und verbesserte Konnektivität besseren Zugang erhalten. Bali unterstützt die Nachfrage nach Premium-Formaten durch seine Tourismus-, Expatriaten- und Wellnesswirtschaft, während Makassar und Manado als regionale Vertriebspunkte dienen können. Energie- und Konnektivitätslücken in Nord-Sulawesi können jedoch die Einführung trinkfertiger Proteinprodukte verzögern, was Pulverprodukte zur unmittelbareren Option für viele westliche Wachstumsmärkte macht.
Ost-Indonesien bleibt eine längerfristige Chance für den indonesischen Molkenprotein-Markt, da Infrastruktur- und Einkommensbedingungen die unmittelbare Skalierung einschränken. Papua Pegunungan verzeichnete eine Sportbeteiligung von 14,77 %, und Süd-Papua verzeichnete 23,96 %, während 32 % der Sea-Toll-Häfen in Ost-Indonesien grundlegende Bereitschaftskriterien erfüllten, verglichen mit 58,7 % national. Trockenes Molkenproteinpulver in feuchtigkeitsbeständiger Verpackung hat eine klarere kurzfristige Eignung als von der Kühlkette abhängige Formate, und regionale Partnerschaften können die Verfügbarkeit aufbauen, bevor sich eine breitere Nachfrage entwickelt. Eine nationale Strategie sollte westliche städtische Volumenmärkte von östlichen Entwicklungsmärkten unterscheiden, wo schrittweise Infrastrukturgewinne das Adoptionsniveau bestimmen werden.
Wettbewerbslandschaft
Der indonesische Molkenprotein-Markt hat eine fragmentierte Struktur, da Inhaltsstofflieferanten und Verbrauchermarken an verschiedenen Punkten der Wertschöpfungskette konkurrieren. Internationale Molkereiunternehmen liefern Molkeninhaltsstoffe an Lebensmittel- und Ernährungshersteller, während inländische Marken um Einzelhandelskunden durch Produkte, Preisgestaltung, Aromen und Online-Sichtbarkeit konkurrieren. FrieslandCampina Ingredients hat in einen Produktionshub in Cikarang investiert, der seine Fähigkeit unterstützt, indonesische Lebensmittelhersteller im Inland zu beliefern. Diese Art von lokaler Kapazität kann Lieferzeiten verkürzen und die Bedienung von Lebensmittelanreicherungsprogrammen erleichtern. Fonterra, Arla Foods Ingredients, Lactalis und Glanbia konkurrieren um Inhaltsstoffgeschäfte durch Qualität, Anwendungsunterstützung, Halal-Bereitschaft und zuverlässige Versorgung. Glanbia trennte seine Dairy-Nutrition-Sparte ab dem 1. Juli 2025 in ein eigenständiges Unternehmen, was auf einen schärferen Fokus auf Milchernährung und Molkenproteinlösungen hindeutet. Diese strategische Änderung kann die Aufmerksamkeit auf hochwertige Isolat- und maßgeschneiderte Premix-Möglichkeiten erhöhen. Der indonesische Molkenprotein-Markt wird nicht von einem einzigen Lieferanten oder einer einzigen Marke dominiert, da Käufer unterschiedliche Bedürfnisse in den Bereichen Lebensmittel, klinische Ernährung und Sportprodukte haben. Der Wettbewerb basiert daher ebenso auf Zweckeignung wie auf Skalierung.
Auf Verbraucherebene können inländische Unternehmen schnell auf lokale Geschmäcker, erschwingliche Packungsgrößen und die Anforderungen des Online-Verkaufs reagieren. Kalbe Nutritionals und Abbott Nutrition Indonesia haben Positionen in der klinischen und Säuglingsernährung, wo Anbieterbeziehungen, Nachweisanforderungen und Vertrautheit wichtig sind. Sporternährungsmarken stehen vor einem anderen Wettbewerb, bei dem Produktgeschmack, Proteinquelle, Kennzeichnungsaussagen und Vertrauen für Käufer sichtbarer werden. Evolene hat klinische Humanforschung für seine Evosorption-Technologie betont und Nachweise als Mittel zur Differenzierung seines Molkenproduktangebots genutzt. Dieser Ansatz kann relevanter werden, wenn Käufer der Produktqualität und regulatorischen Dokumentation mehr Aufmerksamkeit schenken. Sekus Protein-Markteinführung für Kinder und Jugendliche ist ein weiteres Beispiel für Spezialisierung innerhalb des indonesischen Molkenprotein-Marktes. Es zeigt, wie Unternehmen einen spezifischeren Lebensabschnittsbedarf ansprechen können, anstatt nur um erwachsene Fitnessstudio-Nutzer zu konkurrieren. Lokalisierte Formulierungen helfen Marken auch dabei, Molkenprotein weniger wie ein importiertes Nischenprodukt erscheinen zu lassen. Der Wettbewerbsvorteil inländischer Akteure liegt in der schnellen Anpassung, aber sie benötigen weiterhin zuverlässige Inhaltsstoffe und konforme Abläufe. Internationale Lieferanten bleiben wichtige Partner, da sie die technischen und skalierungsbezogenen Fähigkeiten bereitstellen, die für eine konsistente Produktherstellung erforderlich sind.
Der nächste Wettbewerbsbereich im indonesischen Molkenprotein-Markt wird wahrscheinlich Produktformat und Anwendungsdesign sein. Lebensmittelhersteller können hitzestabile Molkeninhaltsstoffe verwenden, um Protein in Backwaren und Heißabfüllgetränke zu bringen und die Verwendung über konventionelle Pulver hinaus zu erweitern. Der U.S. Dairy Export Council hat lokalisierte Anwendungsentwicklung durch einen Pandan-Kokos-Granolabarren mit Molkenproteinisolat und Milchprotein-Crisps demonstriert. Diese Art von Konzept hilft Herstellern zu sehen, wie Molke zu indonesischen Aromen und alltäglichen Essgewohnheiten passen kann. Proteinprodukte, die Ernährung mit vertrauten Lebensmittelformaten kombinieren, könnten um Gelegenheiten konkurrieren, die zuvor Snacks oder Erfrischungsgetränken gehörten. Unternehmen müssen Neuheit mit Klarheit in Einklang bringen, da Verbraucher weiterhin einfache Erklärungen von Konzentrat, Isolat und Hydrolysat benötigen. Die Marken, die am ehesten erfolgreich sein werden, verbinden Formulierungsqualität mit leicht verständlichen Vorteilen und glaubwürdiger Konformität. Sie werden auch Kanalstrategien benötigen, die über digitalen Handel, Apotheken, modernen Einzelhandel und kleinere Nachbarschaftsgeschäfte funktionieren. Der indonesische Molkenprotein-Markt wird für neue Marktteilnehmer offen bleiben, aber etablierte Compliance-Systeme und Vertriebsbeziehungen werden einen bedeutenden Vorteil schaffen. Wettbewerbspositionen werden von zuverlässiger Ausführung abhängen und nicht von einer einzigen Produktaussage allein.
Marktführer der indonesischen Molkenprotein-Branche
-
Kalbe Nutritionals
-
PT Muscle First Indonesia
-
FrieslandCampina Ingredients
-
Glanbia plc
-
Abbott Nutrition Indonesia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2025: Seku wurde als Indonesiens erstes Molkenproteinprodukt speziell für Kinder im Alter von 4–12 Jahren und Jugendliche im Alter von 13–17 Jahren in 25-g- und 40-g-Sachetformaten eingeführt, einschließlich zuckerarmer Schokoladen- und Originalvarianten. Die Marke adressiert die pädiatrische Proteinlücke und steht im Einklang mit Indonesiens nationalem Diskurs zur Kinderernährung.
- August 2025: Die französische Molkereigruppe Bel S.A. erwarb einen Anteil von 22,5 % am indonesischen Käsehersteller Mulia Boga Raya für IDR 708,75 Milliarden (44 Millionen USD) und stärkte damit ihre Käseherstellungskapazitäten und erweitert möglicherweise die Verfügbarkeit von Molkenprotein-Nebenprodukten.
- März 2025: FrieslandCampina Ingredients führte Nutri Whey ProHeat ein, ein hitzestabiles Molkenprotein unter Verwendung von Mikropartikulations-Technologie für trinkfertige Anwendungen.
Berichtsumfang des indonesischen Molkenprotein-Marktes
Molkenprotein ist Protein, das aus Molke gewonnen wird, einem flüssigen Nebenprodukt der Käse- und Milchverarbeitung, und wird in Lebensmittel-, Getränke-, Ernährungs-, Tierfutter- und Körperpflegeanwendungen aufgrund seines hohen Proteingehalts und seiner funktionellen Eigenschaften eingesetzt. Der indonesische Molkenprotein-Markt ist nach Produkttyp, Form und Anwendung segmentiert. Nach Produkttyp umfasst der Markt Molkenproteinkonzentrat, Molkenproteinisolat und Molkenproteinhydrolysat. Nach Form ist der Markt in Pulver und Flüssigkeit segmentiert. Nach Anwendung ist der Markt in Tiernahrung, Lebensmittel und Getränke, Körperpflege und Kosmetik sowie Nahrungsergänzungsmittel unterteilt. Lebensmittel und Getränke sind weiter in Backwaren, Getränke, Frühstückscerealien, Würzmittel/Saucen, Milch- und Milchalternativprodukte, Koch- und Verzehrfertige Lebensmittelprodukte sowie Snacks segmentiert. Nahrungsergänzungsmittel sind weiter in Babynahrung und Säuglingsnahrung, Senioren- und medizinische Ernährung sowie Sport- und Leistungsernährung segmentiert. Die Marktgröße wurde in Wertangaben in USD für alle oben genannten Segmente ermittelt.
| Molkenproteinkonzentrate |
| Molkenproteinisolate |
| Hydrolysiertes Molkenprotein |
| Sport- und Leistungsernährung |
| Säuglingsnahrung |
| Funktionelle und angereicherte Lebensmittel |
| Medizinische und klinische Ernährung |
| Mahlzeitenersatzprodukte |
| Backwaren und Süßwaren |
| Sonstiges |
| Nach Typ | Molkenproteinkonzentrate |
| Molkenproteinisolate | |
| Hydrolysiertes Molkenprotein | |
| Nach Anwendung | Sport- und Leistungsernährung |
| Säuglingsnahrung | |
| Funktionelle und angereicherte Lebensmittel | |
| Medizinische und klinische Ernährung | |
| Mahlzeitenersatzprodukte | |
| Backwaren und Süßwaren | |
| Sonstiges |
Im Bericht beantwortete Schlüsselfragen
Welcher Produkttyp führt den Molkenproteinverkauf in Indonesien an?
Molkenproteinkonzentrat führte im Jahr 2025 mit einem Anteil von 47,63 %, da es Kosten, Funktionalität und breite Verwendung in Lebensmittelanwendungen ausbalanciert.
Welches Molkenproteinformat wächst in Indonesien am schnellsten?
Flüssige Produkte sollen während 2026–2031 mit einer CAGR von 6,47 % wachsen, da praktische trinkfertige Formate städtische Verbraucher erreichen.
Welche Anwendung expandiert für Molkenproteinprodukte am schnellsten?
Nahrungsergänzungsmittel sollen bis 2031 mit einer CAGR von 6,96 % wachsen, unterstützt durch Sport-, Kinder-, Senioren- und klinische Ernährungsbedürfnisse.
Warum ist die Halal-Zertifizierung für Molkenproteinprodukte wichtig?
Halal-Dokumentation und Kennzeichnung sind zentrale Marktzugangsanforderungen, sodass konforme Lieferketten das Verbrauchervertrauen und die Produktverfügbarkeit unterstützen können.
Welche Anwendung wird das schnellste Wachstum jenseits der Sporternährung liefern?
Medizinische und klinische Ernährung, die mit einer CAGR von 10,69 % wächst, wird durch den Krankenhauseinsatz und Ausgaben für präventive Gesundheitsversorgung beschleunigt.