Analyse des indischen Proteinmarkts von Mordor Intelligence
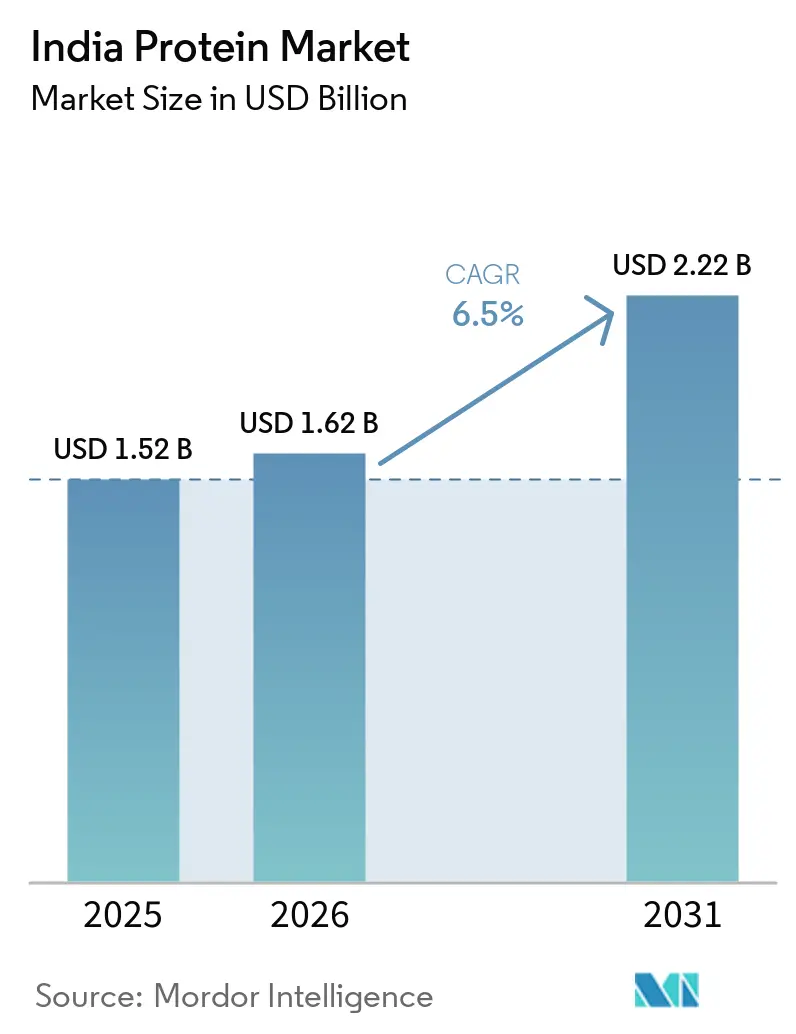
Die Größe des Indien Protein-Markts wird voraussichtlich von 1,62 Milliarden USD im Jahr 2026 auf 1,73 Milliarden USD im Jahr 2027 steigen und bis 2032 2,35 Milliarden USD erreichen, mit einem CAGR von 6,3 % über 2027–2032. Das Volumen wird voraussichtlich von 327,3 Tausend Tonnen im Jahr 2026 auf 345 Tausend Tonnen im Jahr 2027 steigen und bis 2032 448,8 Tausend Tonnen erreichen, mit einem CAGR von 5,4 % über 2027–2032.
Proteinangereicherte Atta-Mehlmischungen, pflanzenbasierter Idli-Dosa-Teig und Einzelportions-Sachets erweitern den Proteinkonsum über Mahlzeiten und Verzehranlässe hinweg in Indien. Der globale Engpass bei Molkenprotein begann im Mai 2026, als eine steigende internationale Nachfrage auf geopolitische Störungen und Lieferkettenstörungen im Seeverkehr traf. Indische Nahrungsergänzungsmittelmarken absorbierten einen Teil der höheren Molkenproteinkosten, um die Verbraucherpreise zu schützen. Die Exposition gegenüber dem Molkenprotein-Engpass ist bei diesen Angeboten ungleich verteilt, da die Anreicherung von Grundnahrungsmitteln pflanzliche Proteine nutzen kann.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle führten tierische Proteine mit einem Marktanteil von 58,29 % am Indien Protein-Markt im Jahr 2026, während mikrobielle Proteine mit einem CAGR von 7,75 % über 2027–2032 am schnellsten wachsen sollen.
- Bei den Formen hielten Konzentrate im Jahr 2026 einen Anteil von 62,42 % am Indien Protein-Markt, und Hydrolysate werden mit einem CAGR von 7,05 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
- Lebensmittel und Getränke führten die Anwendungen mit 61,57 % des Marktwerts im Jahr 2026 an, während das Segment Nahrungsergänzungsmittel und Sporternährung mit einem CAGR von 6,6 % über 2027–2032 am schnellsten wachsen soll.
- Unter den Regionen Indiens führte Nordindien mit 35,1 % des Marktwerts im Jahr 2026.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Mainstream-Akzeptanz von proteinreichen Diäten und Sporternährung | +2.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Proteinanreicherung von alltäglichen Grundnahrungsmitteln | +2.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Expansion von trinkfertigen Proteinshakes, Riegeln und Sachet-basierten Formaten | +1.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Nutzung von Präzisionsfermentation zur Herstellung tierfreier Molkereiproteine | +0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Premium-Heimtierfutter und Aquafutter | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Starkes digital geführtes Marketing und von Influencern getriebene Gesundheits- und Wellness-Narrative | +0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbreitung von proteinreichen Ernährungsweisen und Sporternährung im Mainstream
Erschwingliche Proteinprodukte können das allgemeine Ernährungsinteresse mit der Kaufkraft des Online-Handels verbinden. Im März 2026 meldete Amazon India ein Jahreswachstum von 35 % für sein Online-Portfolio an Protein- und Ernährungsprodukten sowie von 42 % für Molkenproteine. Nutrabay meldete im Dezember 2025 ein Wachstum von 80 % bei seinem Eigenmarkenprodukt gegenüber dem Vorjahr, angetrieben durch die Nachfrage nach erschwinglichen proteinbasierten Produkten. Zusammen verknüpfen diese Beispiele die Proteinnachfrage sowohl mit der Reichweite des Vertriebskanals als auch mit der Erschwinglichkeit und geben Herstellern einen Anreiz, zugängliche Ernährungsangebote zu entwickeln. Das Wachstum sowohl bei einem Marktplatz als auch bei einer Eigenmarke weist auf preisbewusste Online-Käufer als Käufergruppe hin, über die dieser Treiber die Nachfrage nach Zutaten erreicht.
Proteinanreicherung alltäglicher Grundnahrungsmittel
Die Proteinanreicherung kann die Nachfrage nach Zutaten ausweiten, indem eine gewöhnliche Mahlzeit zum Träger für zusätzliches Protein wird. ITC Limited meldete eine ermutigende Verbraucherreaktion auf Aashirvaad High Protein Atta im Geschäftsjahr 2025–26. Im Jahr 2025 brachte iD Fresh Food einen pflanzenbasierten Protein-Idli-Dosa-Teig auf den Markt, der 15 Gramm Protein in 2 zubereiteten Idlis liefert. Mehl und Teig bieten daher unterschiedliche Wege für Lebensmittelhersteller, Protein in die Zubereitung vertrauter Mahlzeiten zu integrieren. Die Proteinnachfrage kann dann mit der Produktion angereicherter Lebensmittel skalieren, da die angegebene Dosis in jeder zubereiteten Portion geliefert werden muss.
Ausweitung von trinkfertigen Proteinshakes, Riegeln und Sachet-basierten Formaten
Die Formatausweitung bietet Herstellern eine Möglichkeit, Proteinprodukte leichter transportierbar und konsumierbar zu machen. Im April 2026 erklärte Jayen Mehta, Geschäftsführer der Gujarat Cooperative Milk Marketing Federation (GCMMF), dass Proteinprodukte zu den Produktgruppen gehörten, die ein starkes Wachstum verzeichneten. Danone India brachte im März 2025 Protinex-Sachets auf den Markt und beschrieb das leicht zu konsumierende Format als praktisch für den Unterwegsgebrauch. Eine solche Verpackung kann einem bestehenden Ernährungsangebot einen zusätzlichen Verwendungsanlass verschaffen, ohne eine neue Proteinquelle zu erfordern. Durch die Kombination eines wirtschaftlichen Formats mit der Nutzung unterwegs zielte Danone darauf ab, die Proteinaufnahme für alltägliche Verbraucher zugänglich zu machen.
Aufkommender Einsatz von Präzisionsfermentation zur Herstellung tierfreier Molkereiproteine
Die Präzisionsfermentation bietet einen Weg zur Ausweitung des Molkereiprotein-Angebots durch tierfreie Zutatenproduktion und gibt Lebensmittelherstellern eine weitere technologische Grundlage für die Formulierung. Die Lebensmittelsicherheits- und Standardsbehörde Indiens (FSSAI) erteilte Perfect Day India Pvt. Ltd. am 4. Juli 2022 die Genehmigung für nicht-tierisches Molkenprotein in der Lebensmittelkategorie 12.1. Für einen Hersteller, der ein tierfreies Angebot entwickelt, verbindet diese Genehmigung die differenzierte Produktionsquelle des Proteins mit einer definierten Lebensmittelverwendung. Da die Genehmigung nicht-tierisches Molkenprotein nur in der Lebensmittelkategorie 12.1 abdeckt, können Hersteller sie nicht als Freigabe für andere Proteine oder Verwendungszwecke betrachten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Preisen und Versorgung mit wichtigen Vorleistungen | -1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Allergenität und Skepsis der Verbraucher | -0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Regulatorische Genehmigungen verlangsamen die Einführung von Insekten- und Mikrobialprotein | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Geschmackliche Fehltöne und Verarbeitungsherausforderungen treiben höhere Kosten | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Preisen und Versorgung mit wichtigen Vorleistungen
Der globale Molkenprotein-Engpass, ausgelöst durch steigende internationale Nachfrage sowie geopolitische Störungen und Lieferkettenstörungen im Seeverkehr, begann im Mai 2026 und drückte die Margen indischer Nahrungsergänzungsmittelhersteller, da diese die stark gestiegenen Vorleistungskosten nicht vollständig an die Verbraucher weitergeben konnten.[1] Dies schwächt die Wirtschaftlichkeit der Ausweitung erschwinglicher molkenproteinbasierter Produkte, selbst wenn das Verbraucherinteresse eine zusätzliche Nachfrage unterstützt. Yoga Bar erklärte im Mai 2026, dass betriebliche Effizienzgewinne und Skaleneffekte einen Teil des Drucks ausglichen, während das Unternehmen einige Kosten absorbierte und glaubte, der Zyklus könnte vorübergehend sein. Hersteller, die die Verbraucherpreise schützen, tragen eine Kostenlast, die die verfügbare Marge zur Unterstützung einer breiteren Marktdurchdringung begrenzt.
Bedenken hinsichtlich Allergenität und Skepsis der Verbraucher
Die obligatorische Allergenkennzeichnung macht Milch- oder Sojaprotein zu einer sichtbaren Formulierungsentscheidung bei betroffenen Fertigprodukten. Regulation 5(14) der Lebensmittelsicherheits- und Standards-Verordnung (Kennzeichnung und Präsentation) von 2020 schreibt separate Milch- und Sojaangaben auf betroffenen Lebensmitteln vor. Sie nimmt landwirtschaftliche Roherzeugnisse aus und schreibt keine Angaben für Öle und destillierte alkoholische Getränke vor, die aus diesen Zutaten gewonnen werden, wenn das Produkt selbst ein Lebensmittelallergen ist. Das mögliche Vorhandensein durch Kreuzkontamination kann separat als „Kann enthalten” deklariert werden. Für eine Marke, die Käufer ansprechen möchte, die Milch oder Soja meiden, kann eine vorgeschriebene Deklaration mit der beabsichtigten Positionierung des Produkts in Konflikt geraten. Solche Marken können eine andere Proteinquelle angeben, was die adressierbaren Formulierungen für Milch- oder Sojaproteinlieferanten einschränkt, selbst wenn diese Zutaten rechtlich zulässig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
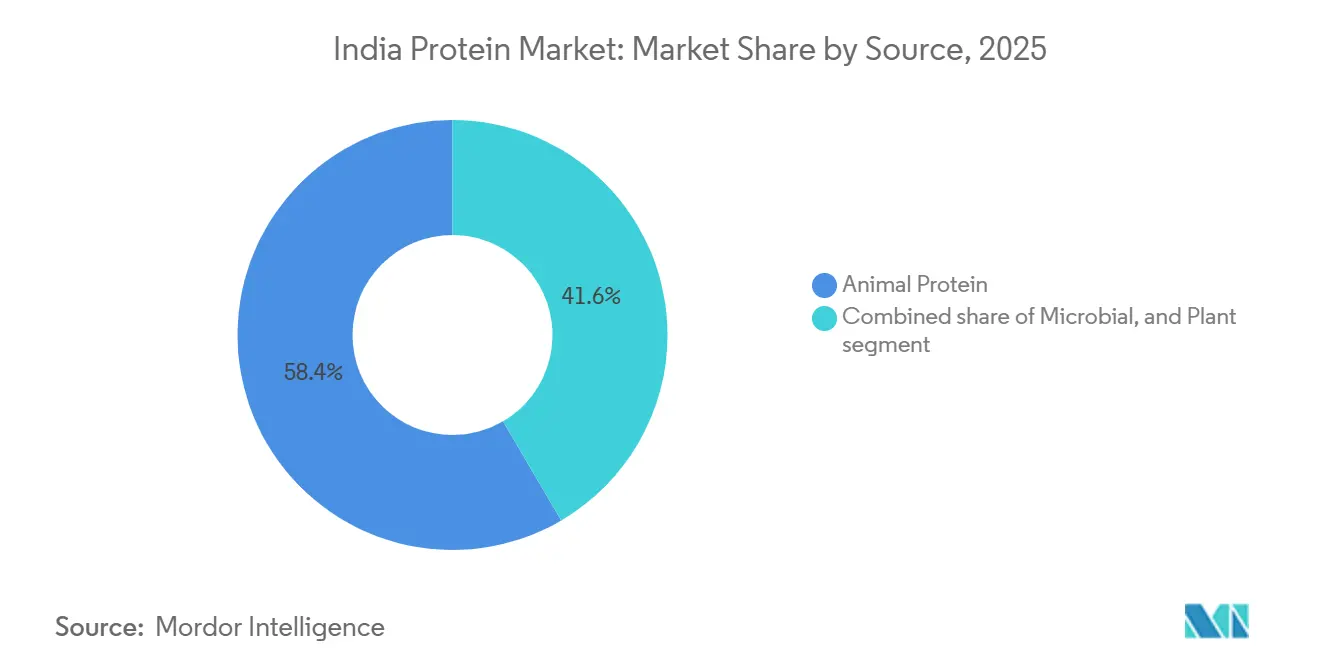
Molkereiverarbeitungskapazität trifft auf FermentationsinvestitionenTierische Proteine machten im Jahr 2026 einen Anteil von 58,29 % am Indien Protein-Markt aus. Parag Milk Foods meldete im Geschäftsjahr 2024–25 eine tägliche Molkenverarbeitungskapazität von 1 Million Litern. Der integrierte Molkereiproduzent verkauft auch Molkenproteinprodukte unter seiner Marke Avvatar und schafft damit einen Markenkanal für sein verarbeitetes Molkenprotein.
Mikrobielle Proteine werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 7,75 % über 2027–2032. Perfect Day erwartet, dass seine gemeinsame Produktionsanlage in Gujarat mit Zydus Lifesciences in den ersten 12 Monaten 2.000 Tonnen rekombinantes Beta-Lactoglobulin produzieren wird. Die jährliche Nennkapazität wird auf etwa 2.500 Tonnen geschätzt, mit erwarteten kommerziellen Lieferungen im ersten Quartal 2027. Dies schafft eine Fertigungsmöglichkeit, die auf ein spezifisches tierfreies Molkenprotein und eine identifizierte Produktionspartnerschaft ausgerichtet ist. Diese Erwartungen implizieren, dass die Anlage in den ersten 12 Monaten unterhalb der vollen Kapazität betrieben werden würde.



Nach Form:
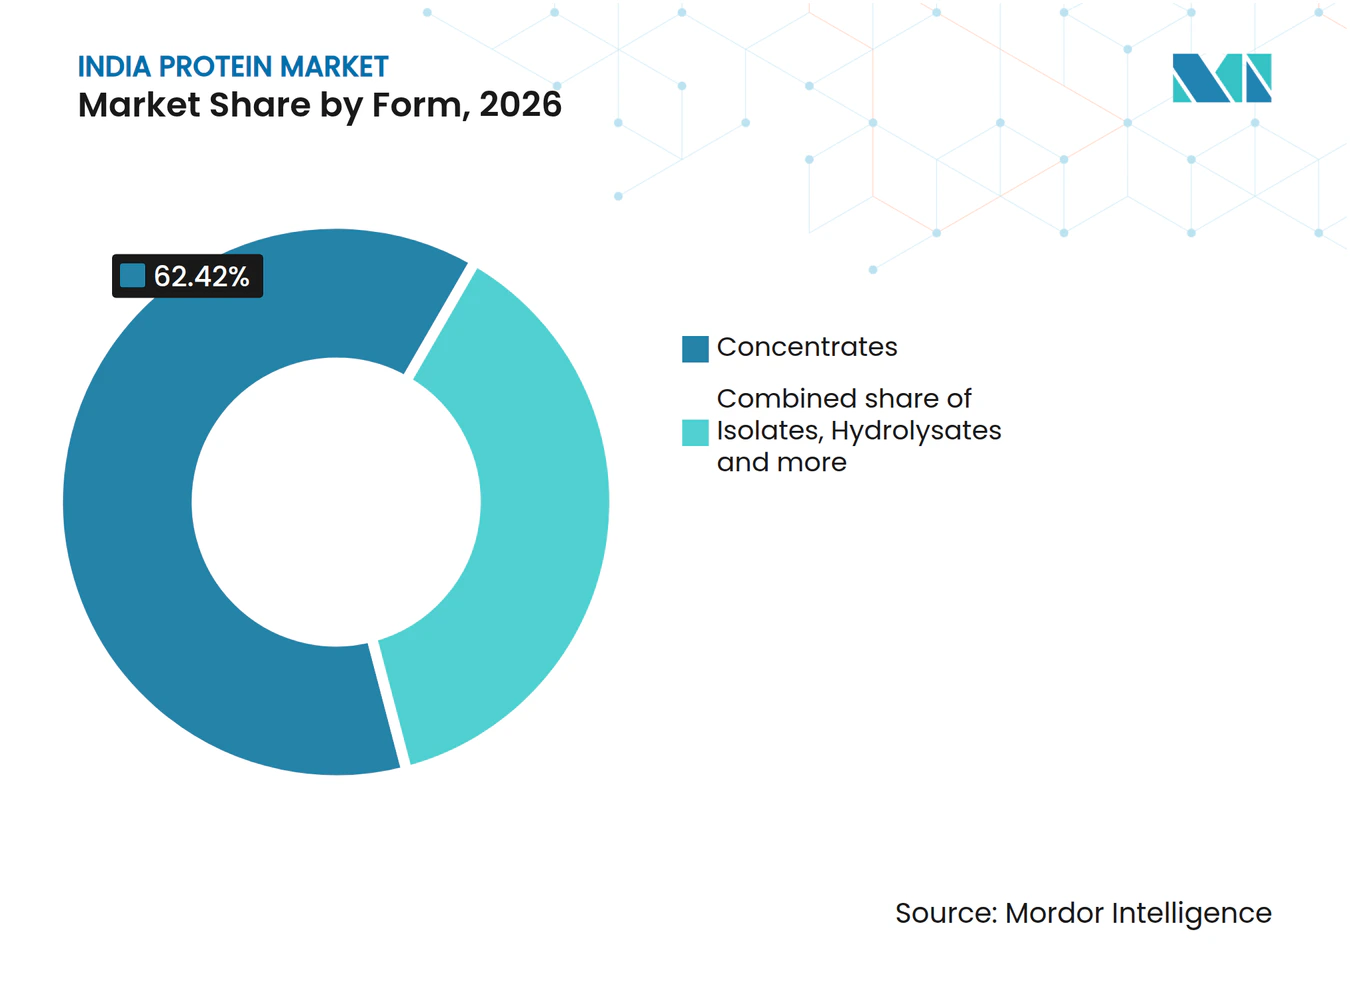
Etablierte Konzentrate unterstützen speziellere ZutatenKonzentrate repräsentierten im Jahr 2026 einen Marktanteil von 62,42 % am Indien Protein-Markt. Sonic Biochem Extractions Pvt. Ltd. betreibt ein Werk in Mandsaur, das Sojaproteinkonzentrat, texturiertes Sojaprotein und vollfette Sojagrütze produziert. Am 30. Juli 2026 gewährte das Technology Development Board dem Unternehmen finanzielle Unterstützung für ein Projekt, das darauf abzielt, die kommerzielle Produktion von funktionellen und texturierten Sojaproteinkonzentraten in Indore zu etablieren. Die geplante Anlage würde von Sonic Biochem entwickelte Technologie nutzen. Das Indore-Projekt würde funktionelle und texturierte Konzentratqualitäten neben dem breiteren Sojaproduktportfolio, das bereits in Mandsaur hergestellt wird, kommerzialisieren.
Hydrolysate werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 7,05 % über 2027–2032. Im Geschäftsjahr 2025–26 stieg das unternehmensweite Verkaufsvolumen von Kollagenpeptiden bei Nitta Gelatin India um 57 %, während der durchschnittliche Erlös pro Einheit aufgrund einer Mixveränderung um 14,5 % sank. Das Kollagenpeptidwerk in Kochi erreichte nahezu volle Kapazitätsauslastung, nachdem es neue Märkte und Kunden außerhalb Indiens gefunden hatte. Das Unternehmen nahm auch eine Erweiterung der Kollagenpeptidkapazität um 550 Tonnen in Betrieb und begann im zweiten Quartal des Geschäftsjahres 2025–26 mit der kommerziellen Produktion. Da das Unternehmen den niedrigeren Erlös auf den Mix zurückführt, lässt sich der Volumenzuwachs von 57 % nicht eins zu eins in einen Wertzuwachs übersetzen.

Nach Anwendung:
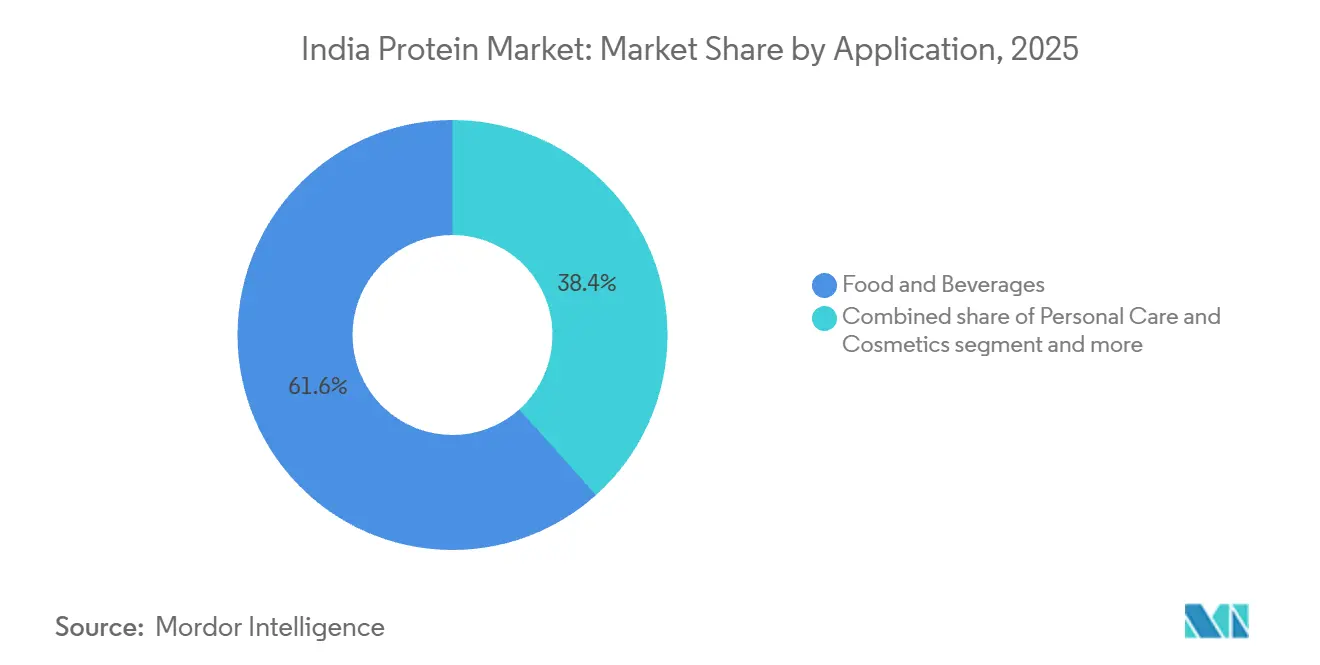
Lebensmittelmarken sichern Skalierung, während Sporternährung expandiertLebensmittel und Getränke machten im Jahr 2026 61,57 % des Marktwerts aus und waren damit das größte Segment. Bis September 2025 waren die monatlichen Verkäufe von Amuls proteinreichen Produkten viermal so hoch wie im Vorjahreszeitraum. Die Produktionskapazität für Amuls proteinreiche Produkte verdoppelte sich im August 2025, um der wachsenden Nachfrage gerecht zu werden. Amuls Kapazitätsverdoppelung im August 2025 zeigt, wie eine große Molkereigenossenschaft ihre Fähigkeit zur Herstellung proteinreicher Fertigprodukte ausbaut.
Das Segment Nahrungsergänzungsmittel und Sporternährung wird als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 6,6 % über 2027–2032. Im Bereich Tierfutter erwartete der USDA Foreign Agricultural Service, dass der indische Verbrauch von Raps- und Erdnussschrot, das zunehmend in der Geflügel- und Milchviehfütterung eingesetzt wird, im Vermarktungsjahr 2026/27 aufgrund günstiger Preise und Nährwertprofile steigen würde. Er prognostizierte den Sojaschrot-Futterverbrauch auf 5,6 Millionen Tonnen im Vermarktungsjahr 2026/27, ein Rückgang von 7 % gegenüber dem Vermarktungsjahr 2025/26, da Geflügelproduzenten voraussichtlich alternative Zutaten bevorzugen würden. Parag Milk Foods meldete ein 6-faches Wachstum für Avvatar über vergleichbare 9-Monats-Zeiträume in den 3 Jahren bis Dezember 2025. Avvatars mehrjähriges Wachstum weist auf eine Nachfrage nach Marken-Sporternährung innerhalb der am schnellsten wachsenden Anwendung hin.
Geografische Analyse
Nordindien Protein-Markt
Nordindien hielt im Jahr 2026 einen Anteil von 35,1 % am Indien Protein-Markt. Calpro Specialities betreibt ein Molkereiverarbeitungswerk in Kosi Kalan, Mathura, Uttar Pradesh, wo es Molkereizutaten mittels Ultrafiltration und Nanofiltration herstellt. Die India Brand Equity Foundation (IBEF) verknüpfte die Aufnahme von Proteinpulver-Nahrungsergänzungsmitteln in Nordindien mit städtischen Zentren und Fitnessclubs in Delhi, Chandigarh und Lucknow. Nordindien verbindet daher die Produktion von Molkereizutaten mit städtischen Kanälen für fertige Proteinnahrungsergänzungsmittel.
Die Proteinproduktionsmöglichkeit in Westindien umfasst auch den genossenschaftlichen Molkereisektor Gujarats. Innenminister und Kooperationsminister Amit Shah eröffnete am 6. Dezember 2025 ein Molkenproteinwerk bei Banas Dairy in Banaskantha, Gujarat. Die Eröffnung umfasste auch Milchpulver- und automatische Paneer-Werke bei Banas Dairy. Separat beschrieb das Kooperationsministerium im Dezember 2025 den Hauptsitz von Banas Dairy in Palanpur als mit Käse-, UHT- und Proteinwerken ausgestattet, die in der Lage sind, proteinreichen Lassi, Buttermilch und andere Mehrwertprodukte herzustellen. Diese Getränkeanwendungen geben der Proteinverarbeitungskapazität einen internen Verwendungszweck und verknüpfen das Ernährungsangebot von Palanpur mit Lassi- und Buttermilchformulierungen.
Die Möglichkeit Südindiens in Tamil Nadu verbindet Proteininvestitionen mit dem eigenen Käsemolkestrom eines integrierten Molkereiproduzenten. Am 1. September 2026 teilte Milky Mist mit, dass es ein Molkenproteinkonzentratwerk in Perundurai bestellt hatte, mit einem erwarteten Betriebsbeginn in mindestens 15 bis 18 Monaten. Das Management beschrieb beabsichtigte Verwendungszwecke, die den internen Verbrauch sowie B2B- und B2C-Kanäle umfassen. Der interne Einsatz kann das Extraktionsprojekt mit der eigenen Lebensmittelproduktion des Herstellers verknüpfen, während externe Kanäle einen separaten Weg zur Kommerzialisierung der Zutat schaffen. Da der Betriebsbeginn frühestens 15 bis 18 Monate nach der Bestellung erwartet wird, können weder der interne Einsatz noch externe Verkäufe des Konzentrats vor der Inbetriebnahme beginnen.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsbereiche vergleichen nationale Lebensmittelvorschriften und die Durchsetzung in Maharashtra aus der Perspektive von Herstellern texturierter Sojaproteine. Die FSSAI legt Produktstandards für abgedeckte Molken- und Sojaproteine fest, während Maharashtra den nationalen Lebensmittelsicherheitsrahmen durch seine staatliche Verwaltung anwendet. Der kommerzielle Unterschied besteht zwischen den Produktanforderungen einer Zutat und dem Lizenzierungs- und Durchsetzungsumfeld, in dem ihr Hersteller tätig ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Zuständige Behörde | Lebensmittelsicherheits- und Standardsbehörde Indiens | Lebensmittel- und Arzneimittelbehörde Maharashtra |
| Wichtige Instrumente oder Richtung | FSSAI-Produktstandards und Änderungsentwurf 2024 | Lebensmittelsicherheits- und Standardsgesetz 2006 und Verordnungen 2011 |
| Kommerzielle Auswirkung | Einhaltung der geltenden Standards für abgedeckte Zutaten | Lebensmittelgewerbliche Lizenzierung und Befugnisse gegenüber nicht konformen Verkäufen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Verbesserung |
| Quelle: Mordor Intelligence | ||
Indien verdient eine mittlere Attraktivität, da geltende Standards Herstellern von texturiertem Sojaprotein einen definierten Compliance-Weg bieten, einschließlich eines maximalen Feuchtigkeitsgrenzwerts von 7 %. In einem Entwurf von 2024 schlug die FSSAI vor, den maximalen Feuchtigkeitsgrenzwert für texturiertes Sojaprotein von 7 % auf 8,5 % anzuheben. Dieser Vorschlag würde diese spezifische Fertigungseinschränkung bei Annahme lockern, während der geltende Grenzwert die Feuchtigkeitskontrollverpflichtung der Hersteller definiert. Maharashtra verdient eine mittlere Attraktivität, da Hersteller unter nationalen Standards tätig sind, die durch staatliche Lizenzierung und Befugnisse gegenüber nicht konformen Verkäufen verwaltet werden.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Rohstofferfassung, Proteinextraktion und Vertrieb die Produktionskapazität mit dem Zutatenverkauf verbinden. Amul Dairy verknüpft die Milcherfassung von Erzeugergenossen mit der Molkentrocknung, während Prowise India die Sojaverarbeitung von der Bohne bis zum Isolat integriert. Im Mai 2026 identifizierten Branchenexperten inkonsistente Milchqualität und begrenzte spezialisierte Verarbeitungsinfrastruktur als Hindernisse für die Produktion von Molkenprotein in Nahrungsergänzungsmittelqualität in Indien.[2]
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Milcherfassung und Erstverarbeitung | Molkereigenossenschaften wie Amul Dairy | Milch- und verarbeitete Molkereiverkäufe | Milchqualität und Kühlkettenlücken, die die Molkenproteinqualität für Nahrungsergänzungsmittel beeinträchtigen | Erfassungsqualität und Kühlkontrollen stärken |
| Proteinextraktion und -herstellung | Sojaproteinisolathersteller wie Prowise India | Verkäufe von Proteinzutaten | Aufrechterhaltung der Konsistenz von Bohneneinsatzstoffen bis zur Isolatverarbeitung | Rohstoffe qualifizieren und Verarbeitungsstufen überwachen |
| Import und Zutatenvertrieb | Zutatenimporteure und -händler wie Calpro Specialities | Wiederverkaufsmargen für Zutaten | Koordinierung von inländischen und importierten Proteinversorgungen | Erforderliche Qualitäten mit qualifizierten inländischen und Importquellen abgleichen |
| Quelle: Mordor Intelligence | ||||
Hersteller erzielen Einnahmen aus der Zutatenproduktion, während Händler von einem breiteren Proteinportfolio profitieren können. Calpro Specialities kombiniert Herstellungs-, Import- und Vertriebsrollen für Molken-, Soja- und Erbsenproteine. Diese Kombination kann die inländische Produktion mit importierten Zutaten verbinden, wenn ein Käufer Proteine benötigt, die über die Produktion eines einzelnen Herstellers hinausgehen. Für Molkenprotein in Nahrungsergänzungsmittelqualität kann eine Investition auf nur einer Stufe dazu führen, dass entweder die Milchqualität oder die spezialisierte Verarbeitung die Verfügbarkeit der Zutat begrenzt.
Wettbewerbslandschaft
Marktkonzentration
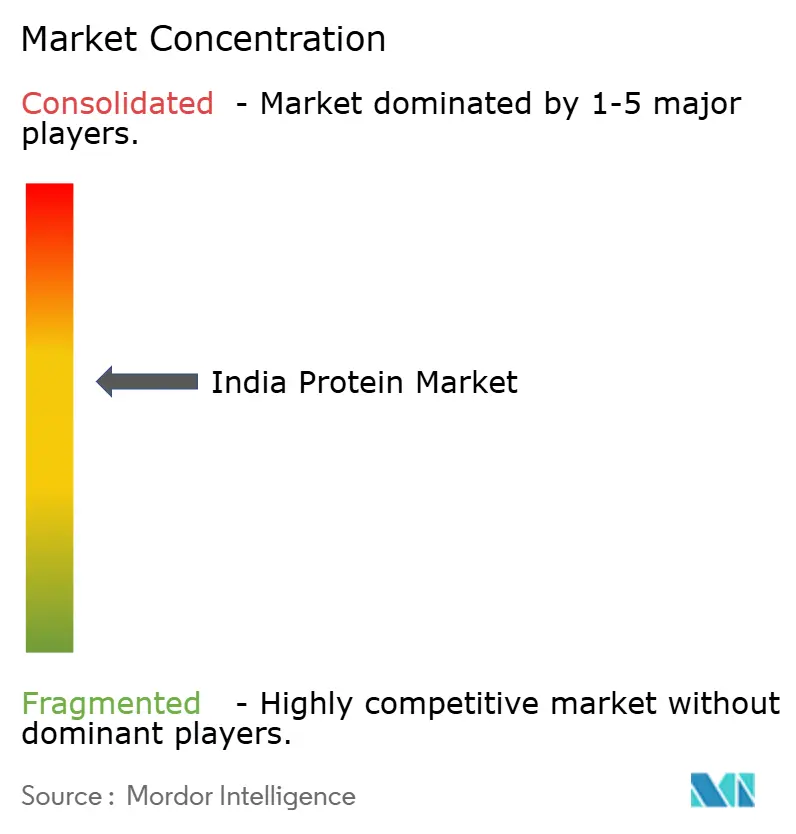
Die Lieferantenbasis ist mäßig fragmentiert und umfasst internationale Zutatenportfolios und inländische Agroverarbeitungsunternehmen. Die wichtigsten Akteure des Berichts sind Archer Daniels Midland Company (ADM), Cargill Incorporated, Glanbia plc, Hexagon Nutrition Ltd und Gujarat Ambuja Exports Ltd. Das globale Segment Dairy Nutrition von Glanbia, das Molkenproteinlösungen mit einem US-amerikanischen Käseportfolio kombiniert, erzielte im Geschäftsjahr 2025 ein Like-for-like-Umsatzwachstum von 5 %, mit einem Volumenanstieg von 4,2 % aufgrund der Nachfrage nach Proteinlösungen.[3] Die Proteinlösungen des Segments zielten auf verzehrfertige Riegel und Snacks ab. Diese Anwendungen positionieren Glanbias Molkenproteinlösungen als Einsatzstoffe für Hersteller verpackter Lebensmittel.
Portfoliobreite und Einsatzstoffspezialisierung schaffen unterschiedliche Möglichkeiten, Proteinkäufer zu bedienen, je nachdem, ob ein Lieferant auf Lebensmittelformulierungen oder Futterzutaten abzielt. ADM bietet Sojaproteinisolate und -konzentrate über sein globales Humanernährungsportfolio an, während Gujarat Ambuja Exports im Geschäftsjahr 2024–25 Sojaschrot und HiPro-Sojaschrot über sein Agroverarbeitungsgeschäft lieferte. Ein breites Lebensmittelzutatenportfolio kann mehrere Formulierungsanforderungen unterstützen, während ein Sojaschrotgeschäft Lieferanten einen Weg bietet, der mit der Wirtschaftlichkeit und den Ernährungsbedürfnissen von Futterproduzenten verbunden ist. ADM verkauft raffinierte Sojaprodukte für die Lebensmittelformulierung, während Gujarat Ambuja Sojaschrot für Futter liefert, sodass ihre Portfolios unterschiedliche Stufen der Sojaverarbeitung bedienen.
Standardisierte Proteine und nicht spezifizierte Zutaten unterliegen in Indien unterschiedlichen Markteintrittsvoraussetzungen. Die FSSAI-Vorschriften verlangen eine vorherige Genehmigung der Lebensmittelbehörde, bevor eine Person ein nicht spezifiziertes Lebensmittel oder eine nicht spezifizierte Lebensmittelzutat herstellt oder importiert. Molkenproteinkonzentrat sowie Sojaproteinmehl, -konzentrat und -isolat verfügen über spezifizierte Produktstandards, die einen etablierten Compliance-Weg für Produkte definieren, die diese Spezifikationen erfüllen. Die Definition nicht spezifizierter Lebensmittel schließt proprietäre Lebensmittel aus und betrifft Produkte oder Zutaten ohne Standards gemäß anderen Vorschriften. Lieferanten standardisierter Zutaten können auf der Grundlage definierter Spezifikationen konkurrieren, während ein Herausforderer, der eine abgedeckte nicht spezifizierte Zutat verwendet, die vorherige Genehmigung in seine Markteintrittsplanung einbeziehen muss.
Marktführer der Indien Protein-Branche
-
Archer Daniels Midland Company (ADM)
-
Cargill Incorporated
-
Glanbia plc
-
Hexagon Nutrition Ltd
-
Gujarat Ambuja Exports Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Protein-Markt Unternehmen in diesem Bericht
- Archer Daniels Midland Company (ADM)
- Fonterra Co-operative Group Ltd
- Glanbia plc
- Hilmar Cheese Company Inc.
- International Flavors & Fragrances Inc. (IFF)
- Kerry Group plc
- Nakoda Dairy Pvt Ltd
- Nitta Gelatin Inc.
- Roquette Frères
- Südzucker AG (BENEO)
- VIPPY Industries Ltd
- Cargill Incorporated
- DSM-Firmenich AG
- Gujarat Ambuja Exports Ltd
- Shree Panchvati Soy Industries
- Hexagon Nutrition Ltd
- Axiom Foods Inc.
- Novonesis A/S
- Devansoy Inc.
- Ingredion Incorporated
Neueste Industrielle Entwicklungen in Indien Protein-Markt
- Sep 2026: Milky Mist Dairy Food teilte mit, dass es Bestellungen für ein geplantes Molkenproteinkonzentratwerk aufgegeben hatte, um seinen Käsemolkestrom für den internen Einsatz sowie B2B- und B2C-Verkäufe zu verarbeiten.
- Jul 2026: Das Technology Development Board Indiens gewährte Sonic Biochem Extractions finanzielle Unterstützung für eine geplante kommerzielle Anlage zur Herstellung von funktionellen und texturierten Sojaproteinkonzentraten in Indore.
Umfang und Methodik
Nach Quelle
| Tier | Kasein und Kaseinate |
| Kollagen | |
| Eiprotein | |
| Gelatine | |
| Insektenprotein | |
| Milchprotein | |
| Molkeprotein | |
| Andere tierische Proteine | |
| Mikrobiell | Algenprotein |
| Mykoprotein | |
| Pflanze | Hanfprotein |
| Erbsenprotein | |
| Kartoffelprotein | |
| Reisprotein | |
| Sojaprotein | |
| Weizenprotein | |
| Andere pflanzliche Proteine |
Nach Form
| Konzentrate |
| Isolate |
| Hydrolysate |
| Andere Formen |
Nach Anwendung
| Lebensmittel und Getränke | Backwaren |
| Getränke | |
| Frühstückscerealien | |
| Würzmittel/Saucen | |
| Süßwaren | |
| Milch- und Milchalternativprodukte | |
| Fleisch-/Geflügel-/Meeresfrüchte- und Fleischalternativprodukte | |
| Verzehrfertige/kochfertige Lebensmittelprodukte | |
| Snacks | |
| Säuglingsernährung | |
| Andere Lebensmittel- und Getränkeanwendungen | |
| Körperpflege und Kosmetik | |
| Tierfutter | |
| Nahrungsergänzungsmittel und Sporternährung |
| Nach Quelle | Tier | Kasein und Kaseinate |
| Kollagen | ||
| Eiprotein | ||
| Gelatine | ||
| Insektenprotein | ||
| Milchprotein | ||
| Molkeprotein | ||
| Andere tierische Proteine | ||
| Mikrobiell | Algenprotein | |
| Mykoprotein | ||
| Pflanze | Hanfprotein | |
| Erbsenprotein | ||
| Kartoffelprotein | ||
| Reisprotein | ||
| Sojaprotein | ||
| Weizenprotein | ||
| Andere pflanzliche Proteine | ||
| Nach Form | Konzentrate | |
| Isolate | ||
| Hydrolysate | ||
| Andere Formen | ||
| Nach Anwendung | Lebensmittel und Getränke | Backwaren |
| Getränke | ||
| Frühstückscerealien | ||
| Würzmittel/Saucen | ||
| Süßwaren | ||
| Milch- und Milchalternativprodukte | ||
| Fleisch-/Geflügel-/Meeresfrüchte- und Fleischalternativprodukte | ||
| Verzehrfertige/kochfertige Lebensmittelprodukte | ||
| Snacks | ||
| Säuglingsernährung | ||
| Andere Lebensmittel- und Getränkeanwendungen | ||
| Körperpflege und Kosmetik | ||
| Tierfutter | ||
| Nahrungsergänzungsmittel und Sporternährung | ||
Marktdefinition
- Endverbraucher - Der Markt für Proteinzutaten operiert auf B2B-Basis. Hersteller von Lebensmitteln, Getränken, Nahrungsergänzungsmitteln, Tierfutter sowie Körperpflege- und Kosmetikprodukten gelten als Endverbraucher im untersuchten Markt. Der Umfang schließt Hersteller aus, die flüssige/trockene Molke als Bindemittel, Verdickungsmittel oder für andere Nicht-Protein-Anwendungen kaufen.
- Durchdringungsrate - Die Durchdringungsrate ist definiert als der prozentuale Anteil des Volumens des proteinangereicherten Endverbrauchermarkts am Gesamtvolumen des Endverbrauchermarkts.
- Durchschnittlicher Proteingehalt - Der durchschnittliche Proteingehalt ist der durchschnittliche Proteingehalt pro 100 g Produkt, der von allen im Rahmen dieses Berichts berücksichtigten Endverbraucherunternehmen hergestellt wird.
- Endverbrauchermarktvolumen - Das Endverbrauchermarktvolumen ist das konsolidierte Volumen aller Arten und Formen von Endverbraucherprodukten im jeweiligen Land oder der jeweiligen Region.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Alpha-Laktalbumin (α-Laktalbumin) | Es ist ein Protein, das die Produktion von Laktose in der Milch fast aller Säugetierarten reguliert. |
| Aminosäure | Es ist eine organische Verbindung, die sowohl Amino- als auch Carbonsäurefunktionsgruppen enthält, die für die Synthese von Körperprotein und anderen wichtigen stickstoffhaltigen Verbindungen wie Kreatin, Peptidhormonen und einigen Neurotransmittern erforderlich sind. |
| Blanchieren | Es ist der Prozess des kurzen Erhitzens von Gemüse mit Dampf oder kochendem Wasser. |
| BRC | British Retail Consortium |
| Brotverbesserer | Es ist eine mehlbasierte Mischung aus mehreren Komponenten mit spezifischen funktionellen Eigenschaften, die darauf ausgelegt ist, die Teigeigenschaften zu modifizieren und dem Brot Qualitätsmerkmale zu verleihen. |
| BSF | Schwarze Soldatenfliege |
| Kaseinat | Es ist eine Substanz, die durch Zugabe einer Base zu Säurekasein, einem Kaseinderivat, hergestellt wird. |
| Zöliakie | Zöliakie ist eine Immunreaktion auf den Verzehr von Gluten, einem Protein, das in Weizen, Gerste und Roggen vorkommt. |
| Kolostrum | Es ist eine milchige Flüssigkeit, die von Säugetieren kurz nach der Geburt abgesondert wird, bevor die Muttermilchproduktion beginnt. |
| Konzentrat | Es ist die am wenigsten verarbeitete Form von Protein und hat einen Proteingehalt von 40–90 Gewichtsprozent. |
| Trockene Proteinbasis | Es bezieht sich auf den Prozentsatz des „reinen Proteins” in einem Nahrungsergänzungsmittel, nachdem das darin enthaltene Wasser durch Hitze vollständig entfernt wurde. |
| Trockenmolke | Es ist das Produkt, das durch Trocknen von frischer Molke entsteht, die pasteurisiert wurde und der kein Konservierungsmittel zugesetzt wurde. |
| Eiprotein | Es ist eine Mischung aus einzelnen Proteinen, darunter Ovalbumin, Ovomucoid, Ovoglobulin, Conalbumin, Vitellin und Vitellenin. |
| Emulgator | Es ist ein Lebensmittelzusatzstoff, der das Mischen von Lebensmitteln erleichtert, die nicht miteinander mischbar sind, wie Öl und Wasser. |
| Anreicherung | Es ist der Prozess der Zugabe von Mikronährstoffen, die während der Verarbeitung des Produkts verloren gehen. |
| ERS | Wirtschaftsforschungsdienst des USDA |
| Extrusion | Es ist der Prozess, bei dem weiche gemischte Zutaten durch eine Öffnung in einer perforierten Platte oder Düse gepresst werden, die so gestaltet ist, dass die gewünschte Form entsteht. Das extrudierte Lebensmittel wird dann durch Klingen auf eine bestimmte Größe geschnitten. |
| Fava | Auch als Faba bekannt, ist es ein anderes Wort für gelbe Schälerbsen. |
| FDA | Lebensmittel- und Arzneimittelbehörde |
| Flocken | Es ist ein Prozess, bei dem typischerweise ein Getreide (wie Mais, Weizen oder Reis) zu Grieß zerkleinert, mit Aromen und Sirupen gekocht und dann zwischen gekühlten Walzen zu Flocken gepresst wird. |
| Schaumbildner | Es ist eine Lebensmittelzutat, die es ermöglicht, eine gleichmäßige Dispersion einer gasförmigen Phase in einem flüssigen oder festen Lebensmittel zu bilden oder aufrechtzuerhalten. |
| Gastronomie | Es bezieht sich auf den Teil der Lebensmittelindustrie, der Unternehmen, Institutionen und Firmen umfasst, die Mahlzeiten außerhalb des Hauses zubereiten. Dazu gehören Restaurants, Schul- und Krankenhausmensen, Cateringunternehmen und viele andere Formate. |
| Fortifikation | Es ist die gezielte Zugabe von Mikronährstoffen, die natürlicherweise nicht in ihnen vorkommen oder die bei der Verarbeitung verloren gehen, um den Nährwert eines Lebensmittelprodukts zu verbessern. |
| FSANZ | Lebensmittelstandards Australien Neuseeland |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst |
| FSSAI | Lebensmittelsicherheits- und Standardsbehörde Indiens |
| Geliermittel | Es ist eine Zutat, die als Stabilisator und Verdickungsmittel fungiert, um durch die Bildung von Gel eine Verdickung ohne Steifheit zu bewirken. |
| THG | Treibhausgas |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Hanf | Es ist eine botanische Klasse von Cannabis-sativa-Sorten, die speziell für industrielle oder medizinische Zwecke angebaut werden. |
| Hydrolysat | Es ist eine Form von Protein, die durch Einwirken von Enzymen auf das Protein hergestellt wird, die die Bindungen zwischen den Aminosäuren des Proteins teilweise aufbrechen und große, komplizierte Proteine in kleinere Stücke zerlegen können. Seine Verarbeitung macht es leichter und schneller verdaulich. |
| Hypoallergen | Es bezieht sich auf eine Substanz, die weniger allergische Reaktionen hervorruft. |
| Isolat | Es ist die reinste und am stärksten verarbeitete Form von Protein, die einer Trennung unterzogen wurde, um eine reine Proteinfraktion zu erhalten. Es enthält typischerweise ≥ 90 % Protein nach Gewicht. |
| Keratin | Es ist ein Protein, das zur Bildung von Haaren, Nägeln und der äußeren Hautschicht beiträgt. |
| Laktalbumin | Es ist das in der Milch enthaltene Albumin, das aus Molke gewonnen wird. |
| Laktoferrin | Es ist ein eisenbindendes Glykoprotein, das in der Milch der meisten Säugetiere vorkommt. |
| Lupine | Es sind die gelben Hülsenfruchtsamen der Gattung Lupinus. |
| Millennial | Auch als Generation Y oder Gen Y bekannt, bezieht es sich auf Personen, die zwischen 1981 und 1996 geboren wurden. |
| Monogastrisch | Es bezieht sich auf ein Tier mit einem einkammerigen Magen. Beispiele für Monogastrier sind Menschen, Geflügel, Schweine, Pferde, Kaninchen, Hunde und Katzen. Die meisten Monogastrier sind im Allgemeinen nicht in der Lage, viel Zellulose-Nahrungsmittel wie Gräser zu verdauen. |
| MPC | Milchproteinkonzentrat |
| MPI | Milchproteinisolat |
| MSPI | Methyliertes Sojaproteinisolat |
| Mykoprotein | Mykoprotein ist eine Form von Einzellerprotein, auch als Pilzprotein bekannt, das aus Pilzen für den menschlichen Verzehr gewonnen wird. |
| Nutrikosmetics | Es ist eine Kategorie von Produkten und Zutaten, die als Nahrungsergänzungsmittel wirken, um die natürliche Schönheit von Haut, Nägeln und Haaren zu pflegen. |
| Osteoporose | Es ist ein medizinischer Zustand, bei dem die Knochen durch Gewebeverlust brüchig und zerbrechlich werden, typischerweise als Folge von Hormonveränderungen oder einem Mangel an Kalzium oder Vitamin D. |
| PDCAAS | Der proteinverdauungskorrigierte Aminosäure-Score (PDCAAS) ist eine Methode zur Bewertung der Qualität eines Proteins auf der Grundlage sowohl der Aminosäureanforderungen des Menschen als auch seiner Fähigkeit, es zu verdauen. |
| Pro-Kopf-Verbrauch von tierischem Protein | Es ist die durchschnittliche Menge an tierischem Protein (wie Milch, Molke, Gelatine, Kollagen und Eiproteine), die für jede Person in einer tatsächlichen Bevölkerung zum Verzehr verfügbar ist. |
| Pro-Kopf-Verbrauch von pflanzlichem Protein | Es ist die durchschnittliche Menge an pflanzlichem Protein (wie Soja-, Weizen-, Erbsen-, Hafer- und Hanfproteine), die für jede Person in einer tatsächlichen Bevölkerung zum Verzehr verfügbar ist. |
| Quorn | Es ist ein mikrobielles Protein, das unter Verwendung von Mykoprotein als Zutat hergestellt wird, bei dem die Pilzkultur getrocknet und mit Eialbumin oder Kartoffelprotein gemischt wird, das als Bindemittel wirkt, und dann in der Textur angepasst und in verschiedene Formen gepresst wird. |
| Kochfertig (RTC) | Es bezieht sich auf Lebensmittelprodukte, die alle Zutaten enthalten, bei denen jedoch eine gewisse Zubereitung oder ein Kochvorgang gemäß den Anweisungen auf der Verpackung erforderlich ist. |
| Verzehrfertig (RTE) | Es bezieht sich auf ein Lebensmittelprodukt, das im Voraus zubereitet oder gekocht wurde und vor dem Verzehr keiner weiteren Zubereitung oder Kochens bedarf. |
| RTD | Trinkfertig |
| RTS | Servierfertig |
| Gesättigtes Fett | Es ist eine Art Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Es gilt allgemein als ungesund. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann in der Regel in eine Hülle gefüllt wird. |
| Seitan | Es ist ein pflanzlicher Fleischersatz aus Weizengluten. |
| Softgel | Es ist eine Gelatinekapsel mit flüssiger Füllung. |
| SPC | Sojaproteinkonzentrat |
| SPI | Sojaproteinisolat |
| Spirulina | Es ist eine Biomasse aus Cyanobakterien, die von Menschen und Tieren verzehrt werden kann. |
| Stabilisator | Es ist eine Zutat, die Lebensmittelprodukten zugesetzt wird, um ihre ursprüngliche Textur sowie ihre physikalischen und chemischen Eigenschaften zu erhalten oder zu verbessern. |
| Supplementierung | Es ist der Konsum oder die Bereitstellung von konzentrierten Quellen von Nährstoffen oder anderen Substanzen, die dazu bestimmt sind, Nährstoffe in der Ernährung zu ergänzen und Nährstoffmängel zu beheben. |
| Texturant | Es ist eine spezifische Art von Lebensmittelzutat, die verwendet wird, um das Mundgefühl und die Textur von Lebensmittel- und Getränkeprodukten zu kontrollieren und zu verändern. |
| Verdickungsmittel | Es ist eine Zutat, die verwendet wird, um die Viskosität einer Flüssigkeit oder eines Teigs zu erhöhen und ihn dicker zu machen, ohne seine anderen Eigenschaften wesentlich zu verändern. |
| Transfett | Auch als trans-ungesättigte Fettsäuren oder Transfettsäuren bezeichnet, ist es eine Art ungesättigtes Fett, das natürlicherweise in kleinen Mengen in Fleisch vorkommt. |
| TSP | Texturiertes Sojaprotein |
| TVP | Texturiertes Pflanzenprotein |
| WPC | Molkeproteinkonzentrat |
| WPI | Molkeproteinisolat |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Die quantifizierbaren Schlüsselvariablen (branchenspezifische und externe) für das spezifische Produktsegment und Land werden aus einer Gruppe relevanter Variablen und Faktoren auf der Grundlage von Desk-Research und Literaturrecherche sowie primären Experteneingaben ausgewählt. Diese Variablen werden durch Regressionsmodellierung (wo erforderlich) weiter bestätigt.
- Schritt 2: Aufbau eines Marktmodells: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen