
- Afrika
- Ägypten
- Asien
- Bangladesch
- Brasilien
- Bulgarien
- Chile
- China
- Deutschland
- Europa
- Frankreich
- Indonesien
- Irak
- Italien
- Japan
- Jordanien
- Kanada
- Katar
- Kenia
- Kolumbien
- Malaysia
- Marokko
- Mexiko
- Naher Osten
- Nigeria
- Nordamerika
- Norwegen
- Pakistan
- Philippinen
- Polen
- Russland
- Saudi-Arabien
- Singapur
- Sri Lanka
- Südafrika
- Südamerika
- Südkorea
- Südostasien
- Thailand
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des indischen Schmierstoffmarkts von Mordor Intelligence
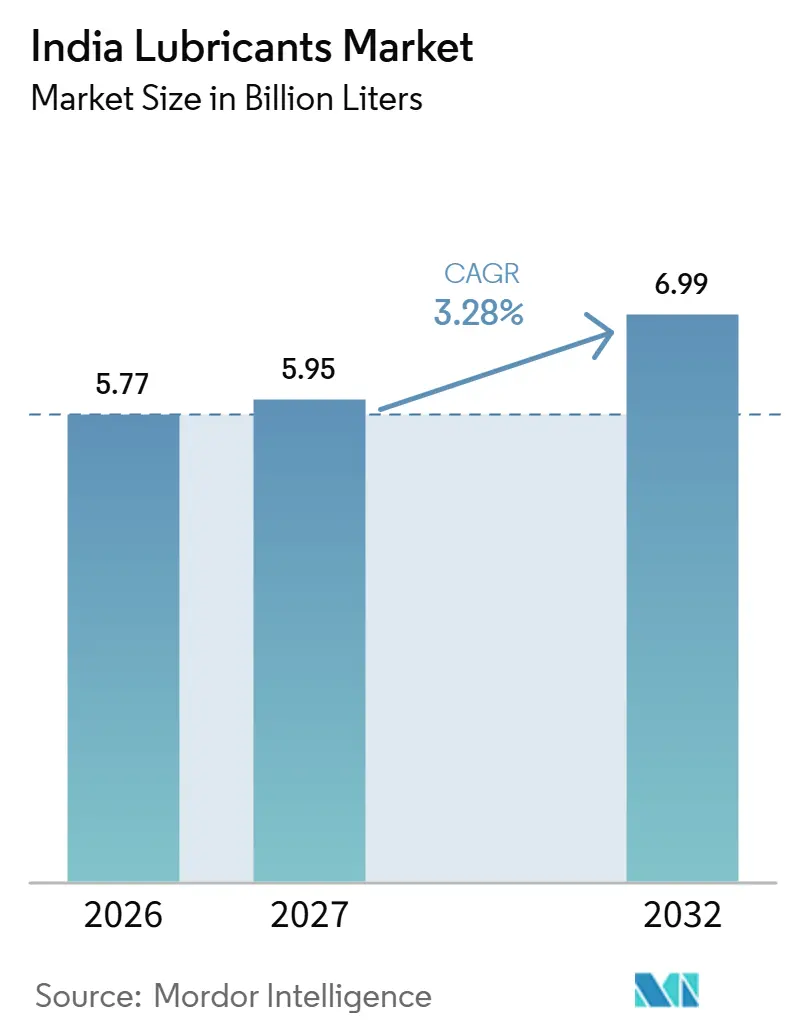
Die Größe des Indien Schmierstoffe Marktes wird voraussichtlich von 5,77 Milliarden Liter im Jahr 2026 auf 5,95 Milliarden Liter im Jahr 2027 steigen und bis 2032 6,99 Milliarden Liter erreichen, mit einem CAGR von 3,28 % über 2027–2032.
Die Fahrzeugwartung und die Ausweitung der Fertigung in Indien stützen die Nachfrage nach Schmierstoffen, während anspruchsvollere Motoranwendungen Formulierungsverbesserungen fördern. Diese Kräfte schaffen Spielraum für Lieferanten, den Zugang zu Wartungskunden mit auf spezifische Fahrzeuganwendungen abgestimmten Ölen zu verbinden. Volatilität bei den Inputkosten und die absehbare Substitution durch Elektrofahrzeuge schränken die Nachfrage ein, die Hersteller profitabel erschließen können. Wettbewerbliche Reaktionen umfassen Portfolioentwicklung, Partnerschaften und Eigentümerwechsel, die die Art und Weise, wie Spezialschmierstoffe ihre Nutzer erreichen, neu gestalten können. Wachstum hängt daher davon ab, den bestehenden Fahrzeug- und Industriebestand in nachhaltige Schmierstoffanwendungen zu überführen und dabei Kostendruck sowie Veränderungen in der Nachfrage nach Verbrennungsmotorwartung zu bewältigen.
Wesentliche Erkenntnisse des Berichts
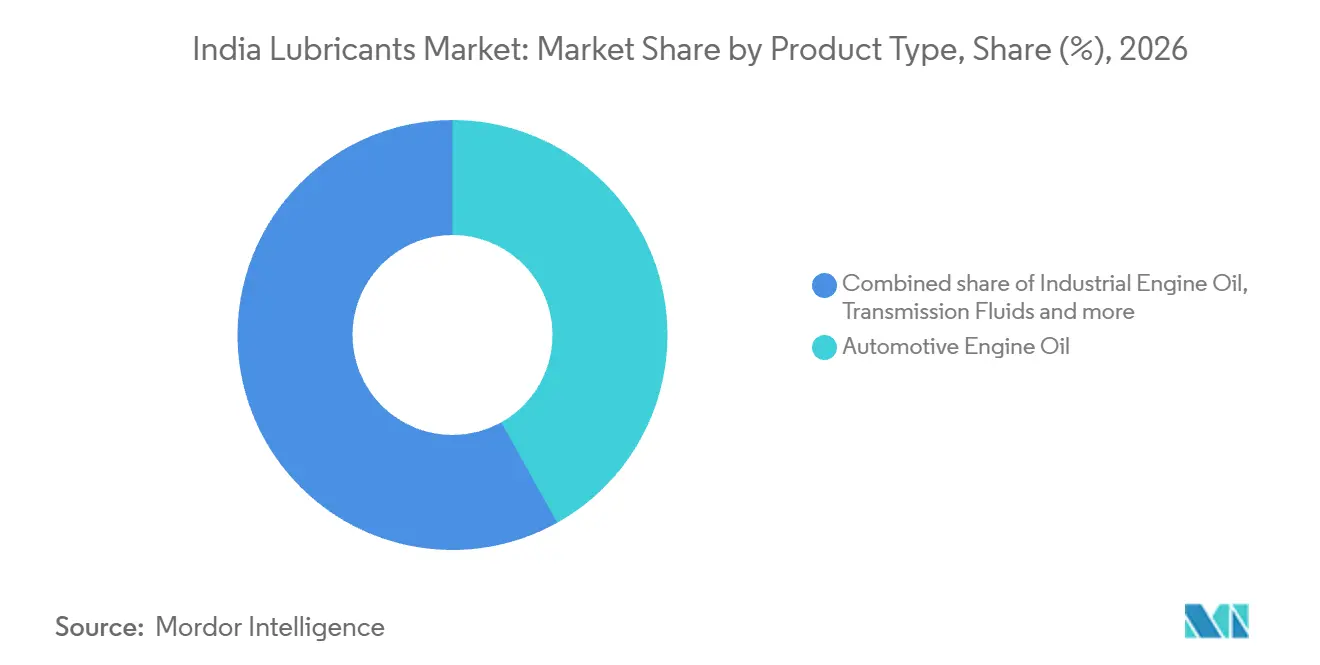
- Nach Produkttyp hielt Kraftfahrzeugmotorenöl im Jahr 2026 einen Marktanteil von 41,89 % am Indien Schmierstoffe Markt, während Metallbearbeitungsflüssigkeiten mit einem CAGR von 5,4 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert werden.
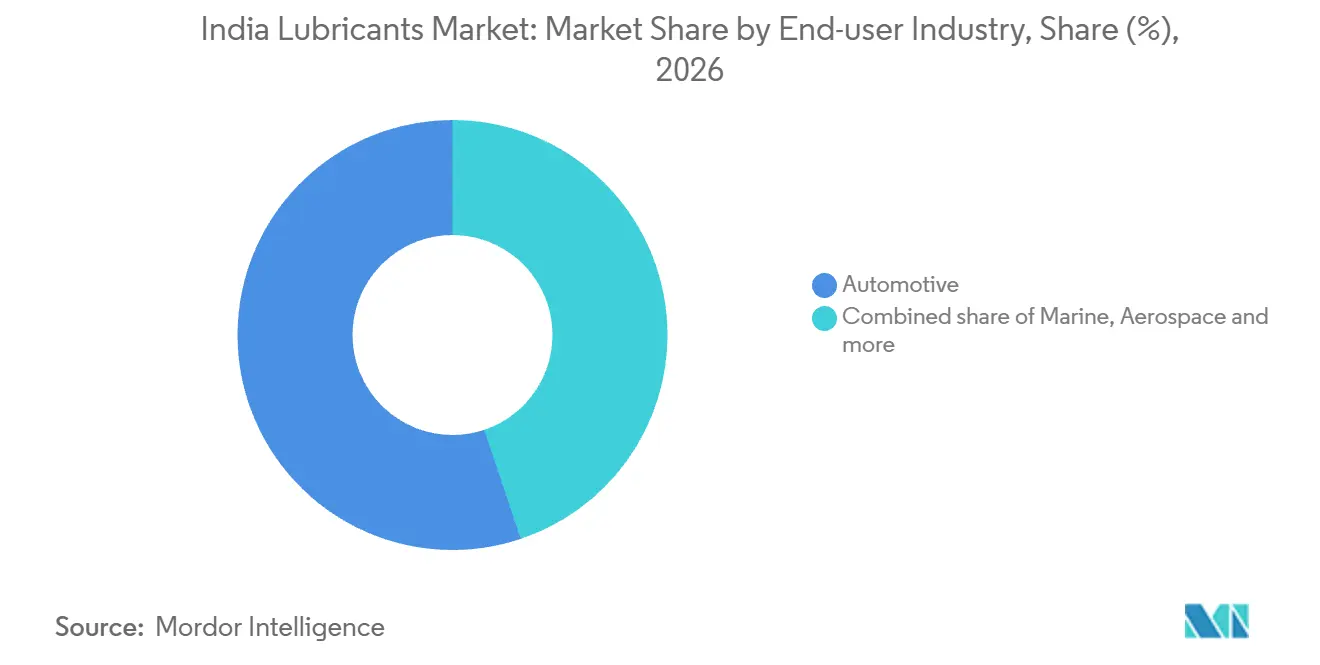
- Über alle Endverbraucherbranchen hinweg entfiel auf den Automobilsektor im Jahr 2026 ein Anteil von 55,14 % am Indien Schmierstoffe Markt und ist mit einem CAGR von 5,25 % über 2027–2032 das am schnellsten wachsende Segment.
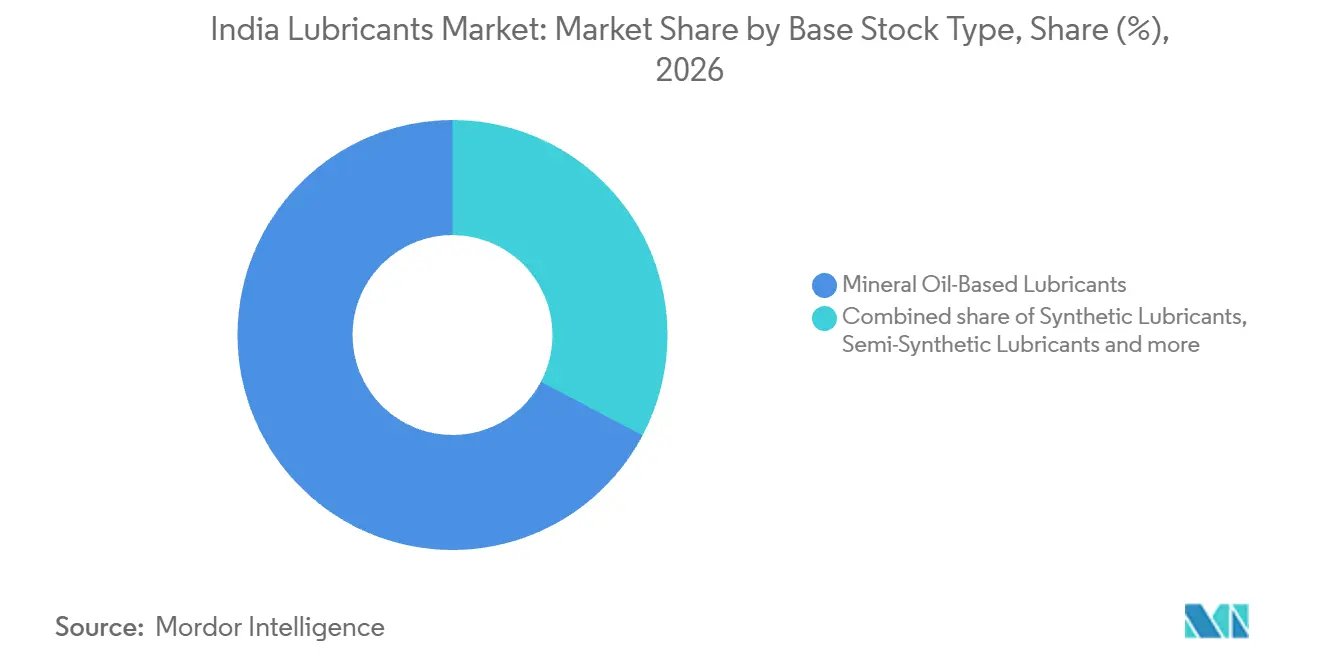
- Innerhalb der Basisölkategorien hielten mineralölbasierte Schmierstoffe im Jahr 2026 einen Anteil von 67,26 % am indischen Schmierstoffvolumen, während synthetische Schmierstoffe mit einem CAGR von 4,55 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert werden.
- Geografisch gesehen ist Westindien das größte Verbrauchszentrum für Motor- und Prozessöle, wobei Maharashtra und Gujarat eine zentrale Rolle einnehmen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Fahrzeugbestand und zunehmende Fahrleistungen | +1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachstum der Industrieproduktion im Rahmen von „Make in India” | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| BS-VI- und CAFE-Normen fördern Premium-Schmierstoffe | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasante Expansion der CNG-Flotte erfordert dedizierte Motorenöle | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Digitale Zustandsüberwachung ermöglicht vorausschauende Schmierstoffwechsel | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Fahrzeugbestand und zunehmende Fahrleistungen
Fahrzeugzugänge können die Häufigkeit von Motorölwechseln erhöhen, wenn Fahrzeuge mit Verbrennungsmotor in Betrieb genommen werden, und damit die adressierbare Nachfrage für Schmierstofflieferanten verbreitern. SIAM meldete für Indien im Geschäftsjahr 2025–26 inländische Nutzfahrzeugverkäufe von 1.079.871 Einheiten, gegenüber 958.679 im Geschäftsjahr 2024–25. Am 5. August 2026 berichtete Castrol India von rund 950 Rural Service Express-Einheiten, die Motorradfahrer in Indien betreuen. Im Rahmen seines Ergebnisgesprächs für das 3. Quartal 2025 erklärte Castrol India, dass gezielte Mechanikerprogramme dazu beigetragen haben, Erstkäufer zu gewinnen und Wiederholungskäufe unter Motorradfahrern zu beschleunigen. Aufeinanderfolgende Ölwechsel können den Wert eines neu erschlossenen Landkunden verlängern und die Erweiterung des Servicenetzes mit einer längerfristigen Verkaufsbeziehung verknüpfen.
Wachstum der Industrieproduktion im Rahmen von „Make in India”
Die Ausweitung der Fertigung schafft eine Nachfragechance, die sowohl mit dem Betrieb vorhandener Anlagen als auch mit neuen Fabrikinvestitionen verbunden ist. Der Fertigungsanteil des Index der Industrieproduktion in Indien wuchs im Zeitraum April–August 2026–27 um 7,5 %, gegenüber 4,2 % im Zeitraum April–August 2025–26, wobei die August-2026-Zahlen als Schnellschätzungen eingestuft sind.[1] Eine höhere Produktion kann den Schmierstoffverbrauch dort steigern, wo sie einen stärkeren Betrieb geschmierter Maschinen mit sich bringt. Der Vergleich April–August erstreckt sich über einen Zeitraum von 5 Monaten, anstatt sich allein auf die Schnellschätzung für August zu stützen. Wenn diese zusätzliche Aktivität zu mehr Nachfüllungen und Wechseln führt, kann der kommerzielle Gewinn durch häufigere Nachbestellungen industrieller Nutzer entstehen.
BS-VI- und CAFE-Normen fördern Premium-Schmierstoffe
Die BS-VI-bedingte Einführung von Premium-Qualitäten lenkt die Fahrzeugwartungsnachfrage in Richtung synthetischer und niedrigviskoser Schmierstoffe. Castrol India berichtete im Geschäftsjahr 2025, dass regulatorische Entwicklungen einschließlich der BS-VI-Normen die Premiumisierung beschleunigt haben, mit steigender Akzeptanz synthetischer und niedrigviskoser Schmierstoffe.[2] Hyundai Motor India empfiehlt synthetisches 0W-30 API SP als optionales Motorenöl für seine BS-VI-Benzin- und Dieselmodelle. Der reguläre Wartungsplan sieht alle 10.000 Kilometer oder einmal jährlich vor, je nachdem, was zuerst eintritt. Hyundais Wartungsplan schafft mindestens einmal jährlich einen Ölserviceanlass, bei dem die optionale synthetische Qualität um die Wartungsnachfrage konkurrieren kann.
Rasche Expansion der Erdgasflotte erfordert dedizierte Motorenöle
CNG-Fahrzeugzugänge erweitern die potenzielle Nachfrage nach Motorenölen, die für gasbetriebene Straßenfahrzeuge geeignet sind. SIAM berichtete, dass die CNG-Fahrzeugverkäufe in Indien im Geschäftsjahr 2024–25 1,2 Millionen überstiegen, was einem Anstieg von 24 % gegenüber dem Vorjahr und 157 % über 3 Jahre entspricht. Die technischen Leitlinien von Chevron besagen, dass Cummins CES 20092 einen niedrigeren Aschegehalt als typische Dieselöle sowie verbesserte Oxidations- und Nitrationseigenschaften für verlängerte Ablassintervalle in mobilen Erdgasmotoren vorschreibt. Diese Spezifikation für mobile Motoren veranschaulicht, wie sich die Ölanforderungen von Dieselanwendungen unterscheiden können, und verbindet Motortechnologie mit einem spezifischen Formulierungsbedarf. Lieferanten können die indische Verkaufsexpansion durch motorspezifische Angebote adressieren und dabei auf die Eignung für die von ihnen bedienten Fahrzeuge setzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Basisöl- und Additivpreisen | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Elektrofahrzeugakzeptanz dämpft die Schmierstoffnachfrage für Verbrennungsmotoren | -0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Importabhängigkeit bei Basisölen der Gruppe III/IV | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Basisöl- und Additivpreisen
Eine volatile Inputkostenrechnung erschwert eine stabile Fertigölpreisgestaltung für Schmierstoffhersteller und ihre Geschäftskunden. Castrol India berichtete, dass die Rohöl- und Basisölpreise im Jahr 2025 infolge geopolitischer Ereignisse und Raffineriewartungen volatil blieben. Die Rohstoffkosten von Gulf Oil Lubricants India stiegen im 2. Quartal 2026 um 60 % gegenüber dem Vorjahr und erreichten 70 % der Gesamtkosten.[3] Diese unternehmensspezifische Belastung veranschaulicht, wie Inputinflation den Spielraum einengen kann, zusätzliche Kosten zu absorbieren, ohne die Verkaufspreise anzupassen. Die Weitergabe von Kosten kann Kundenkäufe einschränken, während deren Absorption die Ressourcen reduziert, die zur Unterstützung dieser Käufe zur Verfügung stehen. Beide Reaktionen lassen Lieferanten mit weniger Preisflexibilität zurück, genau dann, wenn instabile Inputs kommerzielle Verpflichtungen schwerer aufrechtzuerhalten machen.
Beschleunigte Einführung von Elektrofahrzeugen dämpft die Nachfrage nach Schmierstoffen für Verbrennungsmotoren
Die Elektrifizierung schränkt die künftige Servicenachfrage ein, die Lieferanten mit Fokus auf Verbrennungsmotor-Zweiräder erschließen können. Am 29. April 2025 prognostizierte das Management von Castrol India im Rahmen seines Elektrofahrzeug-Adoptionsszenarios eine Korrektur des gesamten indischen Zweirad-Schmierstoffvolumenbedarfs um 10 % in 5 bis 8 Jahren. Das Szenario ging von einem jährlichen Fahrzeugbestandswachstum von 8 % über 7 bis 8 Jahre und einem Elektrofahrzeuganteil von etwa 10 % zu diesem Zeitpunkt aus. Die Reduktion wird gegenüber dem Bedarf gemessen, den die angenommene Bestandsexpansion andernfalls erzeugen würde. Um diese verlorene Chance auszugleichen, müsste ein Lieferant einen größeren Anteil der verbleibenden Ölwechsel bei Verbrennungsmotoren gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Motorenöl-Volumen und Nachfrage nach SpezialflüssigkeitenKraftfahrzeugmotorenöl hatte im Jahr 2026 einen Anteil von 41,89 % am Indien Schmierstoffe Markt. Als größtes Segment bietet es Lieferanten eine substanzielle Anwendungsbasis, in der einzelne Produktkategorien unterschiedliche Nachfragechancen generieren können. Castrol India berichtete, dass seine Pkw-Ölvolumina im Geschäftsjahr 2025 um 7 % wuchsen, was fast dem 1,5-fachen der gesamten Fahrzeugbestandsexpansion entspricht. Dieses Unternehmensergebnis identifiziert Pkw-Öl als einen kommerziell aktiven Teil der Motorenölnachfrage, bei dem das Produktvolumenwachstum seinen Fahrzeugbasisvergleich übertrifft. Der Wettbewerb um Ölwechsel innerhalb der bestehenden Pkw-Population kann die Volumina eines Lieferanten schneller steigern als Fahrzeugzugänge allein.
Metallbearbeitungsflüssigkeiten werden als das am schnellsten wachsende Segment mit einem CAGR von 5,4 % über 2027–2032 prognostiziert. In seinem Ergebnisgesprächs für das 2. Quartal 2026 am 5. August 2026 berichtete Castrol India, die Lokalisierung voranzutreiben, indem es Alusol SL 61 XBB einführte, ein spezialisiertes Industriekühlmittel in seiner Metallbearbeitungsflüssigkeitsreihe. Lokalisierung kann einen spezialisierten Flüssigkeitslieferanten näher an die Produktionsanwendungen heranführen, die er bedient. Transformatorenöl dient einem separaten Gerätebedarf, veranschaulicht durch die Bestellung der Western Railway vom 1. April 2025 für Nynas Nytro 10-Öl von Madhva Enterprises India Private Limited für Siemens EMU-Triebzug-Haupttransformatoren. Die Lokalisierung eines Kühlmittels für anspruchsvolle Bearbeitungsvorgänge gibt Metallbearbeitungsflüssigkeitslieferanten eine produktspezifische Möglichkeit, um industrielle Anwendungen zu konkurrieren.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobilnachfrage verbindet Volumen und WachstumDer Automobilsektor war mit einem Anteil von 55,14 % am Schmierstoffvolumen im Jahr 2026 das größte Segment und ist mit einem CAGR von 5,25 % über 2027–2032 das am schnellsten wachsende Segment. SIAM meldete inländische Zweiradverkäufe von 21,7 Millionen Einheiten im Geschäftsjahr 2025–26, ein Anstieg von 10,7 % gegenüber dem Geschäftsjahr 2024–25. Dieses Volumen bietet Schmierstofflieferanten eine substanzielle Fahrzeugkategorie, die sie über die in Verbrennungsmotormodellen verwendeten Produkte adressieren können. Die kommerzielle Abdeckung kann rund um die Servicebedürfnisse einzelner Fahrer organisiert werden und gleichzeitig Lieferbeziehungen im Zusammenhang mit der Fahrzeugproduktion berücksichtigen. Die Fahrerwartung nach dem Kauf ist der Punkt, an dem der Verbrennungsmotoranteil dieser Zugänge zu wiederkehrendem Ölvolumen werden kann.
Die Versorgung des Automobilnachmarkts bietet auch einen vertraglich geregelten Vertriebsweg über die Servicenetze der Fahrzeughersteller. PETRONAS Lubricants (India) Pvt. Ltd., eine Tochtergesellschaft von PETRONAS Lubricants International, erhielt am 23. Juni 2025 den Aftermarket Service Fill-Vertrag von Mahindra & Mahindra Ltd. Der Vertrag sah den alleinigen Vertrieb von Maximile-Fahrzeugflüssigkeiten über Mahindras autorisierte Händler, Werkstätten und Lagerhalter in der Südzone vor. Das Portfolio umfasste 50 Lagereinheiten, darunter Motorenöle, Getriebeöle, Achsöle und Lenkflüssigkeiten für Pkw und SUVs. Das Mandat für die Südzone kombiniert mehrere Flüssigkeitsanwendungen in einem autorisierten Netzwerk und macht diese Vertriebsvergabe umfassender als eine reine Motorenölliefervereinbarung.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Basisöltyp:
Mineralölvolumen und Zugang zu synthetischen VerträgenMineralölbasierte Schmierstoffe repräsentierten im Jahr 2026 einen Marktanteil von 67,26 % am Indien Schmierstoffe Markt. Das Volumen des Segments beruht auf kostengetriebener Nachfrage in Altmotoren und landwirtschaftlichen Geräten. Für diese Käufer konkurrieren Mineralqualitäten über die Kosten zur Erfüllung bestehender Schmierstoffanforderungen. Premiumisierung erodiert diese Volumenbasis, wenn Käufer zu synthetischen Qualitäten wechseln, was die Bindung preissensibler Anwendungen zum Kernbestandteil des Mineralölgeschäfts der Lieferanten macht.
Synthetische Schmierstoffe werden als das am schnellsten wachsende Segment mit einem CAGR von 4,55 % über 2027–2032 prognostiziert. Castrol India schloss im 1. Quartal 2025 eine Liefervereinbarung mit dem Motorradhersteller Triumph für Castrol POWER1, ein Zweirad-Motorenöl mit vollsynthetischer Technologie. Savita Oil Technologies nahm Phase 2 seiner Anlage zur Herstellung synthetischer Ester in Mahad, Maharashtra, am 28. Februar 2026 in Betrieb. Die primär für Transformatorflüssigkeitsanwendungen konzipierte Mehrzweckanlage soll auch synthetische Ester für Hochleistungsautomobil- und Industrieschmierstoffe produzieren. Herstellerverträge und inländische Esterproduktion bieten unterschiedliche Wege zur Ausweitung des synthetischen Einsatzes, wobei das Wachstum davon abhängt, Produktzugang und Inputkapazität in Schmierstoffverkäufe umzuwandeln.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Westindien Schmierstoffe Markt
Westindien ist das größte Verbrauchszentrum für Motor- und Prozessöle, wobei Maharashtra und Gujarat eine zentrale Rolle einnehmen. Am 1. Juli 2025 beschloss das Maharashtra Pollution Control Board, ExxonMobil Lubricants Private Limited die erste Betriebsgenehmigung für eine jährliche Mischkapazität von 159 Millionen Liter in Isambe, Maharashtra, zu erteilen. Die Anlage hatte seit dem 19. Juni 2022 eine Genehmigung zur Errichtung, sodass die spätere Entscheidung ihren Übergang zum Betrieb betraf. Dieser Übergang würde Mischkapazität innerhalb des westindischen Verbrauchszentrums hinzufügen und regionale Nachfrage mit einer regionalen Versorgungsinvestition verbinden. Die Entscheidung vom Juli 2025 knüpfte die Genehmigungserteilung an den verifizierten Einbau der Anlage und ihrer Umweltschutzsysteme vor der kommerziellen Inbetriebnahme.
Tamil Nadu, Maharashtra, Gujarat, Uttar Pradesh und Haryana waren die 5 führenden Bundesstaaten für registrierte Fertigungsbeschäftigung im Geschäftsjahr 2024–25 und machten zusammen etwa 56 % des nationalen Gesamts aus. Ihre kombinierte Fertigungspräsenz bietet Industrieschmierstofflieferanten eine geografisch konzentrierte Gruppe potenzieller Kundenstandorte. Eine bundesstaatsspezifische Industrievertriebsstrategie kann Anlagenbetreiber in dieser Gruppe ansprechen, wobei die Anwendungsabdeckung durch die Produktionsprozesse jedes Kunden geprägt wird. Industrielle technische Abdeckung in diesen 5 Bundesstaaten kann wichtige Fertigungsstandorte jenseits des westlichen Verbrauchszentrums erreichen.
Tamil Nadu hat auch eine eigenständige Rolle in der Schmierstoffherstellung durch eine abgeschlossene Erweiterung seiner Versorgungsinfrastruktur. In Chennai, Tamil Nadu, nahm IndianOil im Geschäftsjahr 2025–26 eine integrierte Schmierstoffmischanlage mit einer Kapazität von 672.000 Tonnen jährlich in Betrieb. Die abgeschlossene Inbetriebnahme steht im Kontrast zur bedingten Betriebsgenehmigungsentscheidung vom Juli 2025 in Maharashtra. Tamil Nadus Position unter den führenden Bundesstaaten für Fertigungsbeschäftigung schafft auch eine separate industrielle Vertriebschance. Vertriebsbeziehungen können sich rund um die in Betrieb genommene Anlage entwickeln, während der Industrievertrieb davon abhängt, Anlagenbetreiber in der gesamten Fertigungsbasis des Bundesstaates zu bedienen.
Regulatorischer Rahmen und Ausblick
Der Vergleich betrachtet Indien und Maharashtra aus der Perspektive von Schmierstoffherstellern, die der erweiterten Herstellerverantwortung für Altöl unterliegen, wobei das Umweltschutzbehörde von Maharashtra die Genehmigung für gefährliche Abfälle verwaltet. Indiens Regelwerk verpflichtet betroffene Basisöl- und Schmierstoffhersteller sowie Altölimporteure, sich beim Zentralen Umweltschutzbehörde (CPCB) zu registrieren und Recyclingverpflichtungen gemäß den Regeln für gefährliche und sonstige Abfälle (Verwaltung und grenzüberschreitende Verbringung) von 2016, geändert 2023, zu erfüllen. Das Schreiben des CPCB vom Februar 2025 forderte die staatlichen Behörden, die gemäß Regel 37(2)(i) für die Umsetzung zuständig sind, auf, Mitteilungen und Anweisungen für Altöl-EPR-Stakeholder zur Registrierung zu erlassen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Zuständige Behörde | Zentrales Umweltschutzbehörde für die Herstellerregistrierung und das EPR-Portal | Maharashtra Pollution Control Board für die staatliche Umsetzung und die Genehmigung gefährlicher Abfälle |
| Wesentliche Instrumente oder Anweisungen | Nationale Altöl-EPR-Regeln, in Kraft seit April 2024 | Nationale Altöl-EPR-Umsetzung und Genehmigungsverfahren für gefährliche Abfälle |
| Kommerzielle Auswirkung | Betroffene Hersteller müssen die Einhaltung der Recyclingverpflichtungen organisieren | Hersteller erfüllen nationale EPR-Verpflichtungen neben der staatlichen Abfallwirtschaftsverwaltung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Knftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Indiens etablierter Registrierungsweg unterstützt eine mittlere Bewertung, während die geplanten Recyclingziele der Hersteller von 20 % in 2027–28 auf 40 % in 2028–29 und 2029–30 und dann auf 50 % ab 2030–31 steigen. Die Ziele basieren auf dem zwei Geschäftsjahre zuvor verkauften oder importierten Basisöl oder Schmierstoff. Einheiten, die nach dem 1. April 2024 gegründet wurden, beginnen 2 Jahre nach dem Ende ihres Gründungsgeschäftsjahres. Maharashtras mittlere Bewertung spiegelt die Kombination aus nationalen Verpflichtungen und staatlicher Genehmigung wider, und seine verschärfende Richtung folgt demselben geplanten nationalen Anstieg.
Wertschöpfungskettenstufen
Der Vergleich folgt der Schmierstoffherstellung, dem Vertrieb und der Fahrzeugwartung, um zu unterscheiden, wo Lieferanten Erträge erzielen und wo die Lieferung scheitern kann. Im Geschäftsjahr 2024–25 berichtete Veedol Corporation Limited von 5 Produktionswerken und mehr als 30 Depots, was die physische Infrastruktur hinter der Produktversorgung veranschaulicht. Am 5. August 2026 berichtete Castrol India von einem nationalen Netzwerk von rund 160.000 Verkaufsstellen, was die separate Reichweite zeigt, die nach der Herstellung erforderlich ist.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Schmierstoffherstellung | Schmierstoffhersteller wie Bharat Petroleum Corporation Limited und Veedol Corporation Limited | Fertigschmierstoffverkäufe | Produktionsunterbrechungen können die Versorgung nachgelagerter Kanäle einschränken | Produktion über den gesamten Fertigungsstandort koordinieren |
| Vertrieb an Verkaufsstellen | Schmierstofflieferanten wie Castrol India und Bharat Petroleum Corporation Limited | Großhandelsschmierstoffverkäufe | Breite Verkaufsstellenabdeckung erschwert die lokale Nachversorgung | Depotversand auf den Nachversorgungsbedarf der Händler abstimmen |
| Fahrzeugwartung | Anbieter von Markenwerkstattnetzen wie Castrol India | Werkstattwartungsservicegebühren | Ungleichmäßige Serviceverfügbarkeit kann den Zugang für Fahrzeughalter einschränken | Werkstattzugang auf weitere Städte ausweiten |
| Quelle: Mordor Intelligence | ||||
Am 5. August 2026 berichtete Castrol India, dass sein Marken-Auto-Service-Netzwerk 850 Standorte umfasste und damit eine Servicepräsenz jenseits des Produktvertriebs etablierte. Diese Reichweite verleiht der nachgelagerten Stufe eine eigenständige kommerzielle Funktion, da Werkstätten Wartungsaktivitäten mit Fahrzeughaltern verbinden. Der Engpass der Kette kann sich daher nach unten verlagern, selbst wenn Mischkapazität vorhanden ist, was die Werkstattabdeckung zu einer separaten Bedingung macht, um Fertigprodukte in bediente Nachfrage umzuwandeln.
Wettbewerbslandschaft
Marktkonzentration
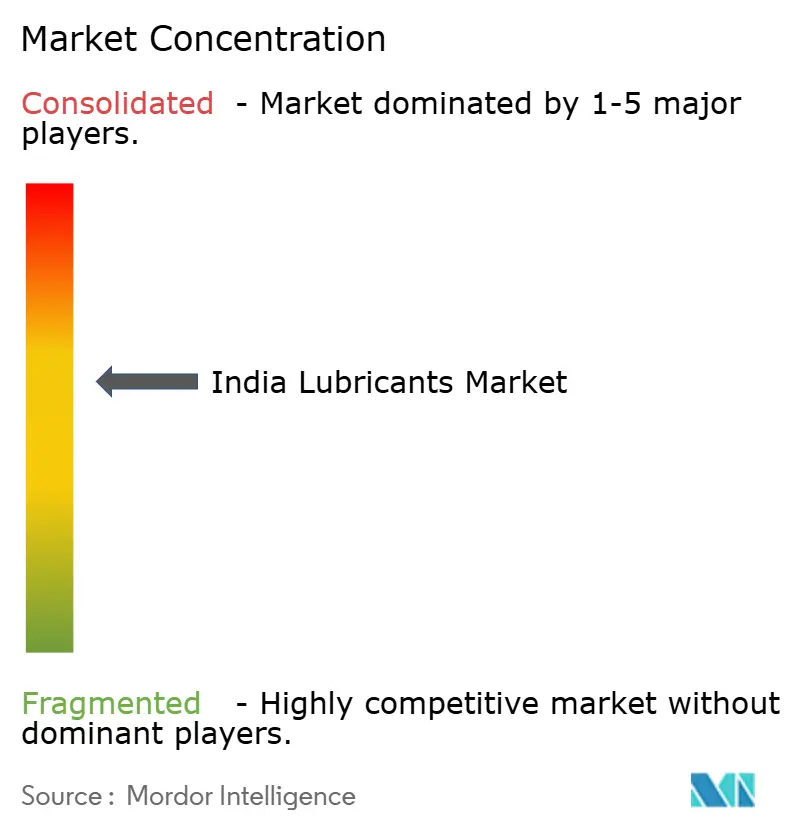
Der Wettbewerb um Markenschmierstoffe bringt Indian Oil Corporation Limiteds SERVO und BP p.l.c.s Castrol India neben Bharat Petroleum Corporation Limited, Hindustan Petroleum Corporation Limited und Shell plc zusammen. Bharat Petroleum vermarktet MAK-Automobil- und Industrieschmierstoffe und Fette, HPCL vermarktet Schmierstoffe, und Shell besitzt Schmierstoffunternehmen in Indien. Castrol India berichtete in seiner Leistungsdiskussion für das Geschäftsjahr 2025 von 8 aufeinanderfolgenden Quartalen mit Volumenwachstum über dem Markt. Castrol India berichtete, in diesen 8 Quartalen Marktanteile gewonnen zu haben, sodass etablierte konkurrierende Marken einem Lieferanten gegenüberstehen, der sowohl seinen Umsatz als auch seine relative Position ausbaut.
Hindustan Petroleum Corporation Limited und LANXESS unterzeichneten im Mai 2026 eine Absichtserklärung zur Erkundung von Vermarktungsmöglichkeiten für Luftfahrt- und Industrieschmierstoffe in Indien und den SAARC-Ländern. Die vereinbarte Erkundung verband HPCLs Vermarktungsrolle mit LANXESSs Markenschmierstoffportfolio und schuf einen potenziellen Weg zu spezialisierten Anwendungen. Shell Lubricants schloss am 1. Juli 2025 die Übernahme von 100 % der Raj Petro Specialities Pvt. Ltd. von der Brenntag Group ab. Die Absichtserklärung betrifft die Erkundung von Vermarktungsmöglichkeiten und lässt potenzielle Verkäufe von einer nachfolgenden kommerziellen Vereinbarung abhängig. Shells abgeschlossene Übernahme bringt das erworbene indische Unternehmen und seine Kundenbeziehungen unter das Eigentum von Shell Lubricants.
Eigentümerwechsel fügen dem Wettbewerb eine separate Dimension hinzu, da die Kontrolle über ein Schmierstoffunternehmen wechseln kann, bevor sich seine kundenseitigen Aktivitäten ändern. Im Dezember 2025 vereinbarte BP p.l.c., 65 % seines globalen Castrol-Schmierstoffgeschäfts an Stonepeak zu verkaufen und 35 % zu behalten, vorbehaltlich der üblichen Genehmigungen und mit erwartetem Abschluss bis Ende 2026. Castrol India berichtete, dass sein Tagesgeschäft, seine Marktpräsenz und seine Kundenverpflichtungen unverändert blieben. Indiens Altöl-EPR-Regeln verpflichten Basisöl- und Schmierstoffhersteller sowie Altölimporteure, sich beim CPCB zu registrieren, und legen die Recyclingverpflichtung vollständig dem Hersteller auf. Eigentümer- und Partnerschaftswechsel können die Versorgung indischer Kunden neu gestalten, während die Compliance-Pflicht jedes Herstellers bestehen bleibt.
Marktführer der indischen Schmierstoffbranche
-
Indian Oil Corporation Limited
-
BP p.l.c.
-
Bharat Petroleum Corporation Limited
-
Hindustan Petroleum Corporation Limited
-
Shell plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Schmierstoffe Markt Unternehmen in diesem Bericht
- Bharat Petroleum Corporation Limited
- BP p.l.c.
- Chevron Corporation
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd
- Hindustan Petroleum Corporation Limited
- Indian Oil Corporation Limited
- MOTUL
- PETRONAS Lubricants International
- Shell plc
- TotalEnergies
- Valvoline Cummins Private Limited
- Veedol Corporation Limited
Wesentliche Chancen für Marktteilnehmer
Der Vergleich berücksichtigt die prospektive Schmierstoffversorgung von Kfz-Werkstätten, gewerblichen Flotten und Industrienutzern vor dem Hintergrund einer geplanten Kapazitätserweiterung in der Fertigung. Im August 2026 kündigte Gulf Oil Lubricants India Pläne an, die Kapazität in Chennai und Silvassa in den folgenden 2 Jahren um rund 70 % zu erweitern, unter Berufung auf das erwartete Wachstum der Automobil- und Industrienachfrage. Dieser geplante Spielraum schafft eine potenzielle Öffnung für differenzierte Kundenabdeckung, wenn Fertigungsinvestitionen mit dem Zugang zu den relevanten Nutzern kombiniert werden.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Ersatzschmierstoffversorgung über Werkstätten | Der Automobilnachfrageausblick begleitet die geplante Versorgungsexpansion | Kfz-Werkstätten | Schmierstoffversorgung mit technischem Werkstattsupport kombinieren | Einzelne Servicestandorte erreichen | Automobilschmierstofflieferanten wie Gulf Oil Lubricants India |
| Schmierstoffliefervereinbarungen für Flotten | Geplante Kapazität könnte zusätzliche Automobilkonten unterstützen | Nutzfahrzeugflotten | Kontenspezifische Schmierstoffversorgung und Serviceangebote aufbauen | Produktionskapazität in wiederkehrendes Flottengeschäft umwandeln | Flottenschmierstofflieferanten wie Gulf Oil Lubricants India |
| Anwendungsunterstützung für Industrieschmierstoffe | Der Industrienachfrageausblick untermauert den Expansionsplan | Industrieanlagenbetreiber | Schmierstoffauswahlunterstützung mit wiederkehrender Anlagenversorgung kombinieren | Anwendungsleistung in jeder Anlage etablieren | Industrieschmierstofflieferanten wie Gulf Oil Lubricants India |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, zusätzlichen Fertigungsspielraum in wiederkehrendes Geschäft an dem Punkt umzuwandeln, an dem Schmierstoffe in Betrieb genommen werden. Eine Werkstattbeziehung, ein Flottenaccount und eine Anlagenliefervereinbarung erfordern unterschiedliche Formen des Kundenzugangs, obwohl sie auf derselben Produktionsbasis beruhen. Kapazitätsinvestitionen werden kommerziell produktiv, wenn Lieferanten diesen Zugang in nachhaltigen Schmierstoffverbrauch umwandeln können, anstatt sich allein auf zusätzliche Produktion zu verlassen.
Neueste Industrielle Entwicklungen in Indien Schmierstoffe Markt
- Oktober 2026: Indian Oil Corporation Limited und Jindal Stainless erneuerten ihre Schmierstoff-Vendor-Managed-Inventory-Partnerschaft für 5 Jahre, wobei die Unterzeichnungszeremonie in Jindal Stainless' Werk in Hisar stattfand.
- August 2026: Gulf Oil Lubricants India kündigte Pläne an, die Schmierstofffertigungskapazität in Chennai und Silvassa in den folgenden 2 Jahren um rund 70 % zu erweitern, unter Berufung auf das erwartete Wachstum der Automobil- und Industrienachfrage.
- Mai 2026: LANXESS und Hindustan Petroleum Corporation Limited unterzeichneten eine Absichtserklärung zur Erkundung von Marketing- und Geschäftsentwicklungsmöglichkeiten für Luftfahrt- und Industrieschmierstoffe in Indien und den SAARC-Ländern.
Indien Schmierstoffe Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Schmierstoffe Markt misst das jährliche Volumen der in Indien verbrauchten Fertigschmierstoffprodukte. Er umfasst den Verbrauch über alle Endverbraucherbranchen hinweg, einschließlich inländisch gelieferter und importierter Produkte.
Ausschlüsse aus dem Umfang: Separat verkaufte Schmierstoffbasisöle, separat verkaufte Schmierstoffadditive, Kraftstoffadditive und Nichtschmierstoff-Kfz-Flüssigkeiten einschließlich Motorkühlmittel sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Kraftfahrzeugmotorenöl
- Industriemotorenöl
- Getriebeflüssigkeiten
- Getriebeöl
- Bremsflüssigkeiten
- Hydraulikflüssigkeiten
- Schmierfette
- Prozessöl (einschließlich Kautschukprozessöl und Weißöl)
- Metallbearbeitungsflüssigkeiten
- Turbinenöl
- Transformatorenöl
- Sonstige Produkttypen
- Nach Endverbraucherbranche
- Kraftfahrzeuge
- Personenkraftwagen
- Nutzfahrzeuge
- Zweiräder
- Marine
- Luft- und Raumfahrt
- Schwere Ausrüstung
- Bau
- Bergbau
- Landwirtschaft
- Industrie
- Stromerzeugung
- Metallurgie und Metallbearbeitung
- Textilien
- Öl und Gas
- Sonstige Endverbraucherbranchen
- Kraftfahrzeuge
- Nach Basisöltyp
- Mineralölbasierte Schmierstoffe
- Synthetische Schmierstoffe
- Halbsynthetische Schmierstoffe
- Biobasierte Schmierstoffe
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die öffentliche Forschung nutzt Quellen wie die Branchenverbrauchsübersicht der Petroleum Planning and Analysis Cell für den Kontext des Erdölverbrauchs sowie Daten zu Schmierstoffen und Fetten, die Jahresberichte der Society of Indian Automobile Manufacturers für inländische Fahrzeugverkäufe und -produktion, den Jahresbericht von Castrol India für unternehmensseitig gemeldete Schmierstofftrends und Branchenkontext, das Fahrzeugregistrierungsregister Vahan des Ministeriums für Straßenverkehr und Autobahnen sowie Pressemitteilungen des Presse-Informationsbüros zum Index der Industrieproduktion für die Fertigungsleistung. PPAC-Reihen helfen bei der Überprüfung von Verbrauchsmustern, während Fahrzeugzulassungs- und Industrieproduktionsindikatoren die fahrzeugbezogene Nachfrage und die Industrieaktivität informieren.
Unternehmensgeschäftsberichte, Börsenmeldungen, Investorenpräsentationen und seriöse Wirtschaftspresse können Kapazität, Produktmix, Kundenkanäle, Inputkosten und angekündigte Investitionen klären. Jeder Punkt wird auf Indien-Relevanz und darauf geprüft, ob er Fertigschmierstoffe, einen Input oder eine verwandte Aktivität misst. Diese Beispiele sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Auf Indien ausgerichtete Interviews und Umfragen stützen sich auf Schmierstoffhersteller und -mischer, Händler, Kfz-Servicekanäle und industrielle Schmierstoffnutzer, wobei leitende Führungskräfte und Funktionsmanager Kauf-, Vertriebs- und Anwendungsmuster erläutern. Interviews und Umfrageantworten testen Sekundärbefunde zu Verbrauch, Produktmix, Kanalbewegung und Prognosetreibern und prüfen, wie diese Muster je nach Kundentyp und Anwendung variieren. Wo Quellen oder Befragte eine Lücke hinterlassen, vergleichen Analysten unabhängige Angebots-, Kanal-, Fahrzeug- und Industrieindikatoren und suchen eine zweite Quelle oder gezielte Nachverfolgung, bevor sie den Punkt verwenden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Schätzung verwendet ein Top-down-Modell des jährlichen Fertigschmierstoffverbrauchs in Litern in Indien, das selektiv gegen Herstellerversorgung, Importe, Händlerbewegungen und Stichprobenverkaufsvolumina geprüft wird, sofern verfügbar. Fahrzeugbestand und inländische Fahrzeugverkäufe helfen bei der Schätzung der Automobil-Service- und Erstbefüllungsnachfrage. Industrieproduktion und Aktivität in schmierstoffintensiven Sektoren informieren den industriellen und schweren Geräteeinsatz. Produktspezifikationen, Ablassintervalle und der Mix aus Mineral-, Synthese-, Halbsynthese- und biobasierten Qualitäten helfen, die nach Anwendung verbrauchten Liter zu erklären. Produkt-, Endverbraucher- und Basisölanteile werden aus entsprechenden Nachfrageindikatoren aufgebaut und gegenseitig geprüft, sodass jede Sichtweise denselben nationalen Verbrauchspool beschreibt.
Eine Zeitreihenprognose kann den historischen Volumenpfad verlängern, mit Szenarioanpassungen für Fahrzeugzugänge, Fertigungsaktivität, längere Ablassintervalle und Elektrifizierung. Primärexperten können testen, ob die angenommene Richtung und Anwendung jeder Variablen plausibel sind. Selektive Bottom-up-Prüfungen, wie Lieferantenvolumen-Rollups oder Stichproben-Durchschnittsverkaufspreise mal Volumen, wo Wertprüfungen nützlich sind, testen die Größenordnung, ohne die Top-down-Schätzung zu ersetzen. Wenn ein Unternehmens- oder Kanalinput nicht verfügbar ist, verwendet das Modell den nächstgelegenen öffentlichen Versorgungs-, Fahrzeug- oder Sektorindikator und hält Annahmen für die Überprüfung explizit.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Verbrauchsschätzung gegen PPAC-Erdölreihen, gemeldete Lieferantenaktivitäten, Fahrzeugindikatoren und Industriesignale und untersuchen dann wesentliche Abweichungen vom Vorjahreszeitraum oder zwischen unabhängigen Indikatoren. Ein Prüfer überprüft Umfang, Einheiten, Arithmetik, Segmentanteilskonsistenz, Quelldaten und Anomalieerklärungen vor der Freigabe. Ungelöste Differenzen lösen Quellenüberprüfungen oder gezielte Nachverfolgungen bei Befragten aus. Die Belege werden jährlich aufgefrischt, zwischen den Zyklen aktualisiert, wenn ein wesentliches politisches, Angebots- oder Nachfrageereignis den Ausblick verändert, und in einem neuen Vorablieferungsdurchgang erneut überprüft.
Mordor Intelligence Schätzung des Indien Schmierstoffe Marktes im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indien Schmierstoffe Markt misst das jährliche Volumen der in Indien verbrauchten Fertigschmierstoffprodukte.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wenn ein Unternehmens- oder Kanalinput nicht verfügbar ist, verwendet das Modell den nächstgelegenen öffentlichen Versorgungs-, Fahrzeug- oder Sektorindikator und hält Annahmen für die Überprüfung explizit.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,95 Milliarden Liter (2027) | |
| Globales Beratungsunternehmen A | 5,15 Milliarden USD (2026) | Die veröffentlichte Schätzung ist wertbasiert, sodass die Dollar-Angaben Preis und Produktmix widerspiegeln und nicht die jährlich verbrauchten Liter. |
| Branchenlieferant B | 3,01 Milliarden Liter (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 49,4 % unter dem Wert dieses Berichts für 2027 von 5,95 Milliarden Liter, 2 Jahre später. Die öffentliche Schätzung verwendet ein früheres Messjahr, was dazu führen kann, dass das gemeldete Volumen unter einer späteren Jahresschätzung liegt. |
Mordor Intelligences Analysten triangulieren die Verbrauchsschätzung gegen PPAC-Erdölreihen, gemeldete Lieferantenaktivitäten, Fahrzeugindikatoren und Industriesignale und untersuchen dann wesentliche Abweichungen vom Vorjahreszeitraum oder zwischen unabhängigen Indikatoren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Schmierstoffe Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 5,95 Milliarden Liter im Jahr 2027 auf 6,99 Milliarden Liter bis 2032 steigen, mit einem CAGR von 3,28 % über 2027–2032.
Was stützt die Nachfrage nach Schmierstoffen in Indien?
Fahrzeugwartung, Fertigungsexpansion und BS-VI-bedingte Formulierungsverbesserungen stützen die Nachfrage in Indien. Die CNG-Fahrzeugverkäufe überstiegen im Geschäftsjahr 2024–25 1,2 Millionen und erweiterten die potenzielle Kundenbasis für CNG-motorgeeignete Öle.
Welche Schmierstoffproduktekategorie hat den größten Anteil?
Kraftfahrzeugmotorenöl hatte im Jahr 2026 mit 41,89 % des Schmierstoffvolumens den größten Produktanteil. Metallbearbeitungsflüssigkeiten werden als das am schnellsten wachsende Produktsegment mit einem CAGR von 5,4 % über 2027–2032 prognostiziert.
Welche Unternehmen konkurrieren in Indiens Schmierstoffbranche?
Zu den wesentlichen Lieferanten zählen Indian Oil Corporation Limited, BP p.l.c., Bharat Petroleum Corporation Limited, Hindustan Petroleum Corporation Limited und Shell plc.
Welche Herausforderungen prägen den Ausblick für Schmierstofflieferanten?
Inputkostenvolatilität und die absehbare Substitution durch Elektrofahrzeuge schränken Lieferanten in Indien ein. Die Rohstoffkosten von Gulf Oil Lubricants India stiegen im 2. Quartal 2026 um 60 % gegenüber dem Vorjahr und erreichten 70 % der Gesamtkosten.
Welcher Teil Indiens führt beim Motor- und Prozessölverbrauch?
Westindien ist das größte Verbrauchszentrum für Motor- und Prozessöle, wobei Maharashtra und Gujarat eine zentrale Rolle einnehmen.