
Größe und Marktanteil des indischen Gesundheits- und Krankenversicherungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
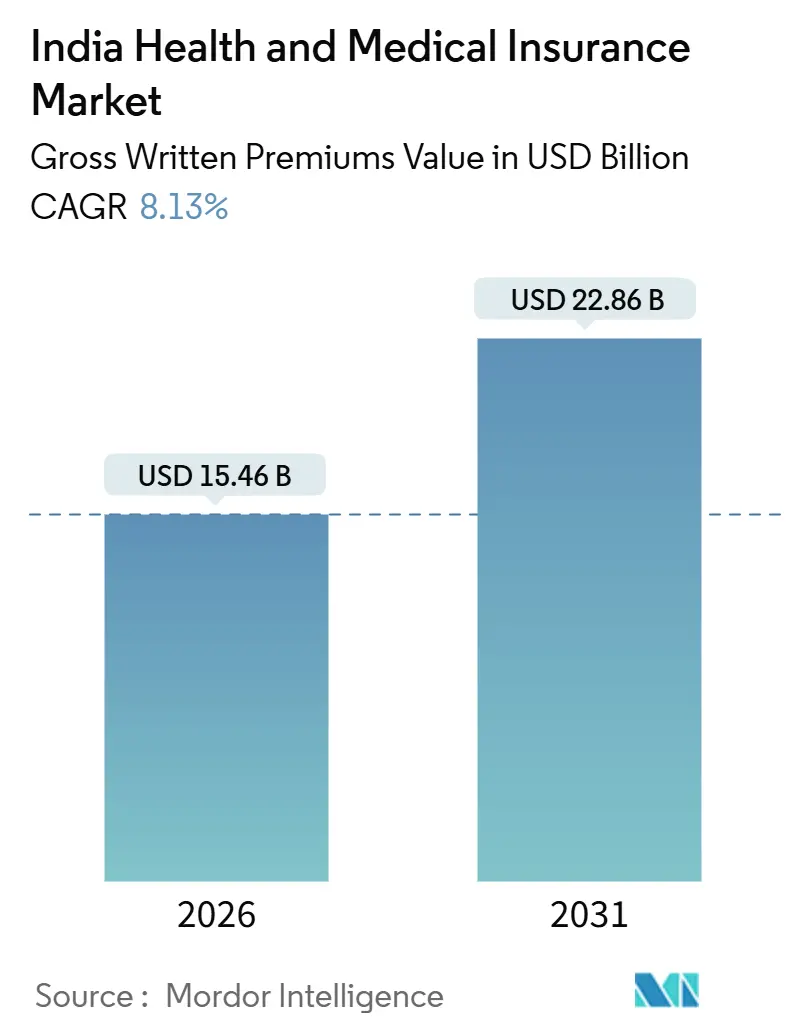
| Marktgröße (2026) | 15.46 Milliarden US-Dollar |
| Marktgröße (2031) | 22.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.13 % |
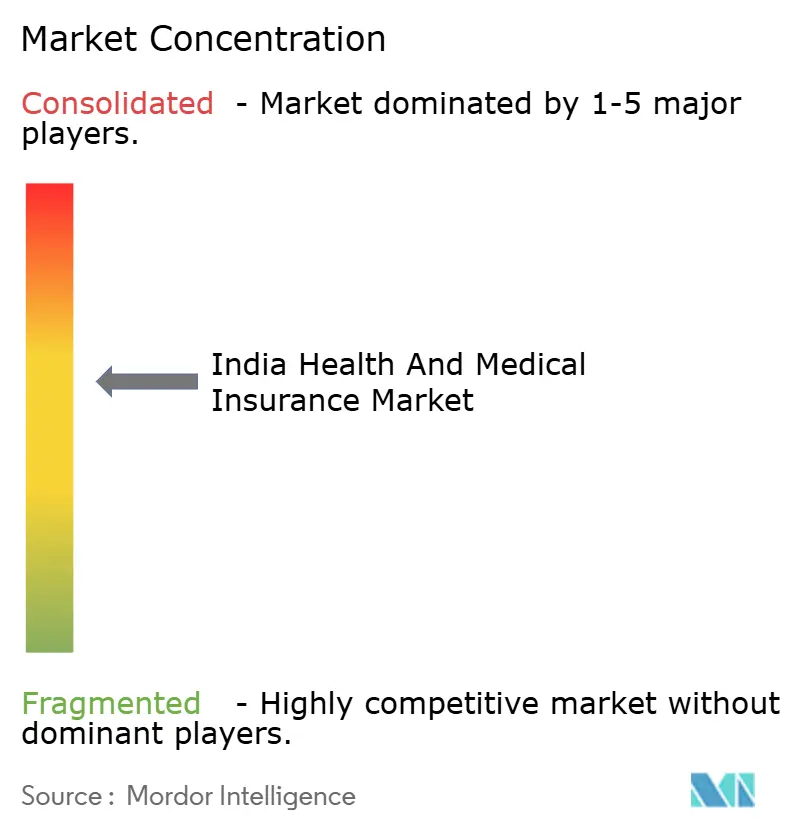
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Gesundheits- und Krankenversicherungsmarktes von Mordor Intelligence
Die Größe des indischen Gesundheits- und Krankenversicherungsmarkts gemessen am Wert der gebuchten Bruttoprämien wird voraussichtlich von 15,46 Milliarden USD im Jahr 2026 auf 22,86 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,13 % während des Prognosezeitraums (2026–2031).
Das Wachstum wird durch eine zunehmende Inanspruchnahme von Gesundheitsleistungen, regulatorische Vereinfachungen und digitalisierte Arbeitsabläufe angetrieben, die die Zugänglichkeit für alle Bevölkerungsgruppen verbessern. Innovationen im Privatsektor und erweiterte Vertriebskanäle steigern den Wettbewerb und die Versicherungsdurchdringung in städtischen und halbstädtischen Gebieten. Initiativen wie die Nationale Gesundheitsanspruchsbörse verbessern die Transparenz und verkürzen die Bearbeitungszeiten, während staatliche Maßnahmen – darunter die Ausweitung von Ayushman Bharat und vom Regulierer vorgeschriebene Servicestandards – die Nachfrage in den Einzel- und Gruppensegmenten aufrechterhalten.
Die Inflation der Gesundheitskosten und Fortschritte in der klinischen Technologie fördern eine frühere Inanspruchnahme von Versicherungen. Regulatorische Maßnahmen, wie strengere Standards für bargeldlose Genehmigungen und Entlassungen, haben die Servicequalität verbessert. API-gestützte Ausgabemodelle rationalisieren Prozesse, reduzieren manuelle Eingaben und steigern die Vertriebseffizienz. Staatliche Initiativen, darunter die Erstellung von Ayushman Bharat Health Account (ABHA)-Identitäten und die Anspruchsweiterleitung über die National Health Claims Exchange (NHCX), fördern die Interoperabilität zwischen Krankenhäusern und Versicherern und ermöglichen eine konsistente Anspruchsbearbeitung. Der Markt ist auf Wachstum ausgerichtet, angetrieben durch steigende Gesundheitskosten und digitalisierte Leistungserbringung.
Wichtigste Erkenntnisse des Berichts
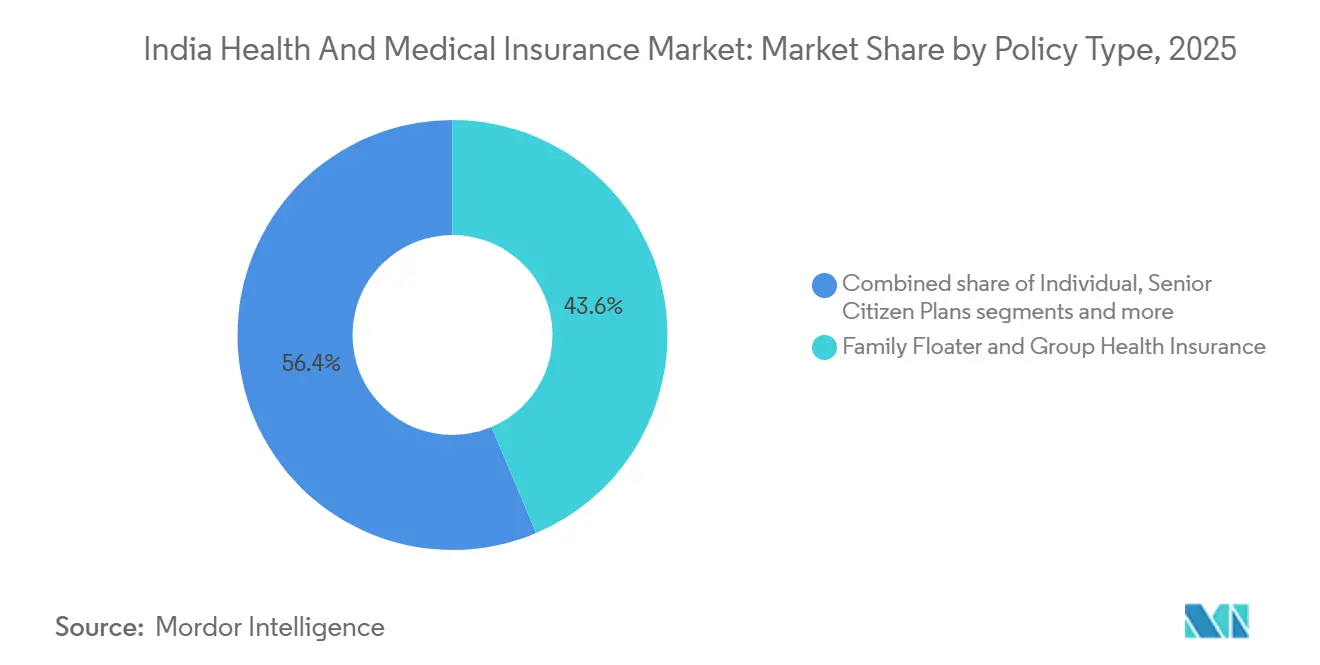
- Nach Policentyp führten Familiensammelversicherungen und Gruppengesundheitsversicherungen mit einem Marktanteil von 43,63 % am indischen Gesundheits- und Krankenversicherungsmarkt im Jahr 2025. Schwerkrankheitsversicherungen werden voraussichtlich bis 2031 mit einem CAGR von 17,50 % wachsen.
- Nach Deckungsart entfiel auf die stationäre Krankenhausversorgung ein Marktanteil von 58,12 % am indischen Gesundheits- und Krankenversicherungsmarkt im Jahr 2025. Ambulante Versorgung und Tagesklinikleistungen werden voraussichtlich bis 2031 einen CAGR von 18,34 % verzeichnen.
- Nach demografischer Altersgruppe hielt die Kohorte der 19- bis 45-Jährigen im Jahr 2025 einen Marktanteil von 35,67 % am indischen Gesundheits- und Krankenversicherungsmarkt. Die Kohorte der ab 61-Jährigen wird voraussichtlich bis 2031 mit einem CAGR von 15,70 % wachsen.
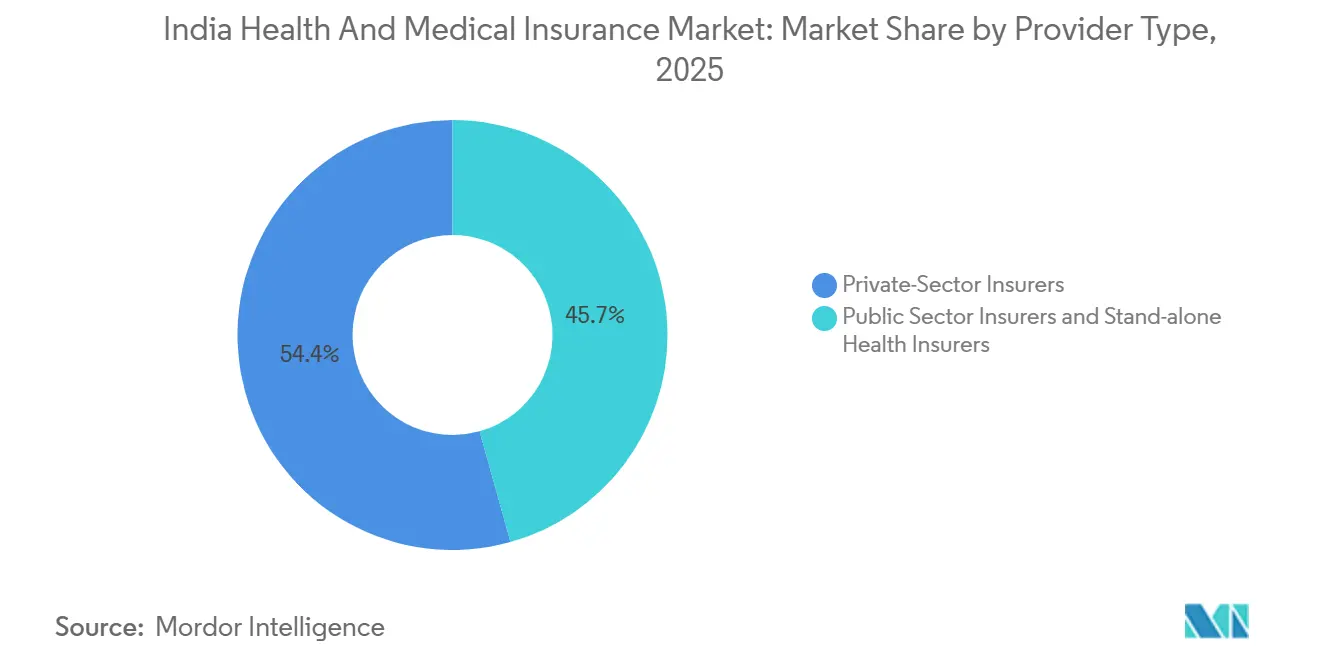
- Nach Anbietertyp hielten private Versicherer im Jahr 2025 einen Marktanteil von 54,35 % am indischen Gesundheits- und Krankenversicherungsmarkt. Eigenständige Krankenversicherer werden voraussichtlich bis 2031 mit einem CAGR von 17,32 % wachsen.
- Nach Vertriebskanal hielten Agenten und Makler im Jahr 2025 einen Anteil von 49,18 % an der Größe des Krankenversicherungsmarktes in Indien. Digitale und Online-Kanäle werden voraussichtlich bis 2031 einen CAGR von 22,34 % erzielen.
- Nach Geografie führte Westindien im Jahr 2025 mit einem Marktanteil von 28,12 % am Krankenversicherungsmarkt in Indien. Südindien wird voraussichtlich bis 2031 mit einem CAGR von 12,56 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Gesundheitskosten erhöhen die Nachfrage nach finanziellem Schutz | +2.1% | Global, besonders ausgeprägt in Städten der Klasse 1 und Klasse 2 | Mittelfristig (2–4 Jahre) |
| Staatliche Programme und Steueranreize | +1.8% | National, mit frühen Gewinnen in Odisha, Delhi, Uttar Pradesh | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Einkommen der Mittelschicht und Bewusstsein für Gesundheitsrisiken | +1.5% | APAC-Kernbereich, Ausweitung auf Städte der Klasse 2/3 | Langfristig (≥ 4 Jahre) |
| Digitale Vertriebsplattformen erweitern die Reichweite | +1.3% | Städtische Ballungsräume, Ausbreitung in halbstädtische Zentren | Mittelfristig (2–4 Jahre) |
| Inanspruchnahme von ambulanten Leistungen und Wellness-Zusatzleistungen zur Kundenbindung | +0.8% | Städte der Klasse 1, betriebliche Gruppenversicherungen | Mittelfristig (2–4 Jahre) |
| Wearable-gestützte dynamische Preisgestaltung durch Insurtech-Unternehmen | +0.4% | Ballungsräume, technologieaffine Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Gesundheitskosten erhöhen die Nachfrage nach finanziellem Schutz
Die medizinische Inflation und die zunehmende Spezialisierung in der Tertiärversorgung haben die finanzielle Belastung der Haushalte erhöht und die Rolle der Schadenersatz-Krankenversicherung als Risikomanagementinstrument gestärkt. Branchenanalysen weisen auf Kostensteigerungsrisiken im indischen Gesundheitssystem hin, das die Behandlungsvolumina weiterhin in Richtung höherer Versorgungsstufen und neuerer klinischer Technologien verlagert, die mit Premiumpreisen verbunden sind. Die strengeren Servicestandards der Aufsichtsbehörde für Genehmigungsfenster bei bargeldloser Abrechnung verbessern die Planbarkeit bei Aufnahme und Entlassung, was die Reibungsverluste für Versicherungsnehmer und Krankenhäuser reduziert. Die Einführung digitaler Identitäts- und Abrechnungsinfrastrukturen im öffentlichen Gesundheitssystem, einschließlich ABHA und NHCX, ermöglicht standardisierte Datenflüsse, die eine schnellere Bearbeitung und weniger Dokumentationsfehler unterstützen.[1] Städtische und stadtnahe Verbraucher reagieren darauf, indem sie höhere Versicherungssummen wählen und ihren Versicherungsschutz konsequent erneuern, insbesondere in Segmenten, die empfindlich auf ambulante Ausgaben und elektive Eingriffe reagieren. Der indische Gesundheits- und Krankenversicherungsmarkt wird daher durch eine strukturelle Verlagerung hin zu präventivem Finanzschutz gestützt, da die Gesundheitskosten weiter steigen.
Staatliche Programme und Steueranreize
Ayushman Bharat hat den Krankenhausschutz für anspruchsberechtigte Familien auf nationaler Ebene ausgeweitet und den Zugang durch die Aufnahme weiterer Bundesstaaten und Begünstigter aus verschiedenen Einkommensgruppen verbreitert. Die digitalen Infrastrukturen des Programms, einschließlich der Anspruchsbörse und der Gesundheits-IDs, schaffen eine lückenlose Rückverfolgbarkeit und bilden die Grundlage für eine schnellere Leistungsrealisierung in Netzwerkkrankenhäusern in ganz Indien. Parallel zur Ausweitung des öffentlichen Versicherungsschutzes haben von der Aufsichtsbehörde geleitete Reformen Altersbeschränkungen gelockert, Wartezeiten bei Vorerkrankungen vereinfacht und Servicestandards festgelegt, die das Verbrauchervertrauen in die private Krankenversicherung stärken. Die Einführung einer Waren- und Dienstleistungssteuer (GST)-Entlastung für ausgewählte private Krankenversicherungspolicen hat die Gesamtkosten des Versicherungsschutzes für viele Haushalte gesenkt, und die Versicherer haben seit dem Inkrafttreten der Änderung im September 2025 die direkte Weitergabe der Einsparungen an die Policenpreise kommuniziert. Insgesamt stimulieren diese politischen Maßnahmen die Nachfrage und helfen dem indischen Krankenversicherungsmarkt, das Wachstum sowohl bei Gruppen- als auch bei Einzelhandelsprodukten aufrechtzuerhalten.
Wachsendes Einkommen der Mittelschicht und Bewusstsein für Gesundheitsrisiken
Einkommenswachstum und Urbanisierung verändern das Kaufverhalten, da Haushalte dem finanziellen Schutz vor Gesundheitsrisiken neben anderen wesentlichen Ausgaben Priorität einräumen. Das Bewusstsein für die Kosten der Gesundheitsversorgung und die Rolle von Vorsorgeuntersuchungen wächst, was sich in der zunehmenden Präferenz für Produkte zeigt, die Krankenhausleistungen mit ambulanten und Wellness-Diensten verbinden. Der indische Gesundheits- und Krankenversicherungsmarkt profitiert von einer verbesserten digitalen Kompetenz, die Entdeckung, Vergleich und Aktivierung für Erstkäufer vereinfacht. Jüngere Familien nutzen arbeitgeberfinanzierte Leistungen als Basis und fügen dann private Policen und Aufstockungen hinzu, um Versicherungslücken zu schließen und sich gegen Katastrophenereignisse abzusichern. Das wachsende Bewusstsein für das Risiko chronischer Erkrankungen hat auch das Interesse an Pauschalleistungen und spezialisierten Zusatzleistungen erhöht, die den standardmäßigen Schadensersatzschutz ergänzen.
Digitale Vertriebsplattformen erweitern die Reichweite
Digitale Ausgabe und eingebettete Versicherungen haben Akquisitionsmodelle neu gestaltet, wobei API-first-Plattformen nun große Anteile neuer Policen und Verlängerungen im Einzelhandelsbereich unterstützen. Bei mehreren privaten Versicherern operieren digitale Kanäle in großem Maßstab, wobei API-Integrationen einen wesentlichen Anteil der Policenausgabe ausmachen und die manuelle Verarbeitungsrate für Neugeschäfte und Nachträge senken. Versicherer modernisieren ihre Kernsysteme auf Cloud-native, automatisierte Stacks, die eine Direktverarbeitung in der medizinischen Risikoprüfung ermöglichen und die Anspruchsaufnahme für Versicherungsnehmer vereinfachen. Ein Beispiel ist der Einsatz von Duck Creek OnDemand zum Aufbau und zur Einführung einer neuen Gesundheitssparte in wenigen Monaten, die nun eine nahtlose Ausgabe für Kunden mit Vorerkrankungen ermöglicht[2]. Bevorstehende Marktplatzinfrastrukturen wie Bima Sugam zielen darauf ab, Angebot, Kauf, Verlängerung und Anspruchsverfolgung zu vereinheitlichen, was Informationsasymmetrien reduzieren und die Transparenz für Verbraucher erhöhen sollte. Diese digitalen Schienen erhöhen die Auswahl und Geschwindigkeit, was die Attraktivität des indischen Gesundheits- und Krankenversicherungsmarkts für jüngere und digital affine Käufer stärkt.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Geringe ländliche Durchdringung und Vertrauensdefizit | -1.2% | Ländliches Indien, Nord-/Ostregionen (Jammu und Kaschmir, Bihar, Manipur) | Langfristig (≥ 4 Jahre) |
| Hohe Schadenquoten und Druck durch medizinische Inflation | -0.9% | National, insbesondere städtische Krankenhäuser | Kurzfristig (≤ 2 Jahre) |
| Komplexe Policenbedingungen, die Bedenken hinsichtlich Falschverkauf verursachen | -0.6% | National, mit stärkeren Auswirkungen in Städten der Klasse 2/3 und ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken im Zusammenhang mit Gesundheitsanalysen | -0.4% | Städtische Ballungsräume, digital affine Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe ländliche Durchdringung und Vertrauensdefizit
Durchdringungslücken bestehen in ländlichen und abgelegenen Bezirken aufgrund von geringerem Bewusstsein, Erschwinglichkeitsbeschränkungen und eingeschränktem Zugang zu Netzwerkeinrichtungen. Verbraucher in diesen Regionen stehen oft vor Informationsbarrieren und haben weniger Filial- oder Beraterkontaktpunkte, die den Policenkauf und die Anspruchseinreichung unterstützen. Der indische Gesundheits- und Krankenversicherungsmarkt setzt weiterhin auf vielschichtige Ansätze, darunter von Frauen geführte lokale Vertriebsnetze und vereinfachte Verbundprodukte, um diese Lücken zu schließen. Öffentliche digitale Schienen können ebenfalls helfen, indem sie den Dokumentationsaufwand senken und den bargeldlosen Zugang verbessern, wo zugelassene Anbieter verfügbar sind. Nachhaltige Ökosystemmaßnahmen, die Versicherer-Outreach, lokale Gesundheitsinfrastruktur und gezielte staatliche Programme kombinieren, bleiben unerlässlich, um die Akzeptanz und Nutzung in ländlichen Gebieten zu steigern.
Hohe Schadenquoten und Druck durch medizinische Inflation
Krankenversicherer verwalten höhere angefallene Schadenquoten im Vergleich zu den Ausgangswerten vor der Pandemie, geprägt durch umfangreichere Deckungsmerkmale und eine höhere Nutzung bargeldloser Wege. Die medizinische Inflation übersteigt in vielen Kategorien weiterhin den allgemeinen Verbraucherpreisindex (VPI), was jährliche Preiszyklen erschwert und eine stärkere Zeichnungsdisziplin erfordert. Der Regulierer hat finanzielle Umsicht und Solvenzleitplanken betont und Versicherer zu transparenter Kommunikation angehalten, wenn eine Neupreisgestaltung erforderlich wird. Versicherer haben mit Produktüberarbeitungen, gezielter Neupreisgestaltung in den Büchern und strengeren Betrugskontrollen reagiert, um die kombinierten Quoten zu stabilisieren. Diese Maßnahmen sind zusammen mit der operativen Digitalisierung und dem Krankenhausnetzwerkmanagement entscheidend für die Erhaltung der Stückkosten, während der indische Gesundheits- und Krankenversicherungsmarkt wächst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policentyp:
Unternehmensnachfrage und Katastrophenrisikoversicherungen gestalten den Portfoliomix neuFamiliengesamtversicherungen und Gruppengesundheitsversicherungen hielten mit 43,63 % des indischen Gesundheits- und Krankenversicherungsmarkts im Jahr 2025 die größte Portfolioposition, was die Breite der Arbeitgeberprogramme und die Präferenz der Haushalte für gemeinsame Versicherungssummen in städtischen Zentren widerspiegelt. Arbeitgebergesteuerte Programme bieten eine Basisschutzschicht, die oft als Ausgangspunkt für private Aufstockungen bei berufstätigen Familien dient. Der indische Gesundheits- und Krankenversicherungsmarkt hat auch ein größeres Interesse an Katastrophenrisiko-Zusatzleistungen und Pauschalleistungen bei schweren Erkrankungen verzeichnet, die Schadensersatzstrukturen ergänzen. Dies steht im Einklang mit dem wachsenden Bewusstsein für die lebenslangen Kosten schwerer Erkrankungen, bei denen eine einmalige Auszahlung die Finanzen über die Krankenhauskosten hinaus stabilisieren kann. Der resultierende Mix unterstützt die Risikoverteilung in großem Maßstab und verbessert gleichzeitig die Flexibilität für Käufer, die sowohl täglichen Nutzen als auch Schutz vor Ereignissen mit hohem Schweregrad suchen.
Die Schwerkrankheitsversicherung ist der am schnellsten wachsende Policentyp mit einer prognostizierten CAGR von 17,50 % von 2026 bis 2031, da die Aufmerksamkeit auf Katastrophenereignisse und Einkommensschutz gelenkt wird. Die Inanspruchnahme von Seniorenversicherungsplänen verbesserte sich nach der Abschaffung von Altersobergrenzen für den Eintritt und der Vereinfachung der Wartezeiten für Vorerkrankungen, was den Zugang für ältere Erwachsene erweitert hat. Der indische Gesundheits- und Krankenversicherungsmarkt verzeichnet auch eine stetige Zunahme der Akzeptanz von Aufstockungs- und Super-Aufstockungsversicherungen, da diese Optionen den Versicherungsschutz wirtschaftlich erweitern, wenn die Basispolice vorhanden ist. Modulares Produktdesign mit anpassbaren Zusatzleistungen spricht jüngere Kohorten an, die flexible Leistungen erwarten, die sich an ihre sich entwickelnden Lebens- und Gesundheitsphasen anpassen. Versicherer erneuern weiterhin Policenkonstrukte, um Erschwinglichkeit, Deckungstiefe und Anspruchsservice unter strengeren Servicestandards in Einklang zu bringen.

Nach Deckungstyp:
Anstieg ambulanter Leistungen und digitales Wellness definieren den Leistungsumfang neuDie stationäre Krankenhausbehandlung blieb mit einem Anteil von 58,12 % im Jahr 2025 die Deckungsgrundlage, was widerspiegelt, wie Versicherungsnehmer den finanziellen Schutz bei Ereignissen mit hohem Versorgungsbedarf schätzen. Standardisierte Servicestandards für die Vorautorisierung und Entlassungsgenehmigung, die vom Regulierer festgelegt wurden, haben die Aktualität der bargeldlosen Versorgung verbessert und die Vorhersehbarkeit für Begünstigte und Anbieter erhöht. Der indische Gesundheits- und Krankenversicherungsmarkt integriert weiterhin Leistungen vor und nach dem Krankenhausaufenthalt, Zimmermietsregeln und gebündelte Dienste, die zusammen die Volatilität der Eigenkosten reduzieren. Da sich Versorgungsmodelle weiterentwickeln, integrieren Versicherer Krankenhaus- und Heimversorgungskapazitäten, um Kurzaufenthalts- und Stufenversorgungsbedürfnisse zu bedienen, wo dies klinisch angemessen ist. Im Laufe der Zeit hilft dies, Schadensersatzmerkmale an moderne klinische Pfade anzupassen und gleichzeitig Versicherungsnehmer vor Kostensteigerungen zu schützen.
Die ambulante Behandlung und Tagesklinikversorgung ist der am schnellsten wachsende Leistungsbereich mit einer prognostizierten CAGR von 18,34 % von 2026 bis 2031, da Verbraucher täglichen Nutzen und frühere Interventionsmöglichkeiten suchen. Digitale Gesundheitskontaktpunkte wie Telekonsultation und E-Apotheke sind nun in Plandesigns üblich und unterstützen eine bessere Versorgungskontinuität zu geringeren Kosten. Die NHCX ist so konzipiert, dass sie die Anspruchsbearbeitungskosten durch die Standardisierung von Nutzlasten auf Fast Healthcare Interoperability Resources (FHIR) und die digitale Weiterleitung von Ansprüchen senkt, was die Durchführbarkeit einer skalierten ambulanten Automatisierung verbessert. Der indische Gesundheits- und Krankenversicherungsmarkt bewegt sich daher auf häufiger genutzte Leistungen zu, während er einen starken Krankenhausschutz für Ereignisse mit hohem Schweregrad beibehält. Diese Kombination verbessert sowohl den wahrgenommenen Wert als auch die Risikomanagementresultate für Arbeitgeber und Einzelhandelskäufer.
Nach Demografie (Altersgruppe):
Akzeptanz bei Millennials und Einbeziehung älterer Bürger verbreitern den RisikopoolDie Kohorte der 19–45-Jährigen hielt mit 35,67 % im Jahr 2025 die größte demografische Position, was die Phasen der wirtschaftlichen Hochaktivität und Familiengründung widerspiegelt, die dem finanziellen Schutz Priorität einräumen. Jüngere Käufer bevorzugen flexible, modulare Pläne mit wellnessbezogenen Prämien, Beratungen zur psychischen Gesundheit und ambulanten Leistungen, die den täglichen Nutzen verbessern. Der indische Gesundheits- und Krankenversicherungsmarkt verzeichnet auch ein stärkeres Engagement mit Telemedizin- und Apothekenleistungen in dieser Kohorte, was dazu beiträgt, das Verlängerungsverhalten zu festigen. Da der digitale Vertrieb expandiert, verbessern sich Einschreibung und Service in dieser Altersgruppe aufgrund einer einfacheren Planauswahl und schnelleren Ausgabe. Produktmerkmale wie die Altersfixierung von Prämien bis zum ersten Anspruch sprechen Käufer an, die sich um die langfristige Erschwinglichkeit sorgen.
Die Kohorte der ≥ 61-Jährigen ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,70 % bis 2031, nachdem Alterseintrittsrestriktionen aufgehoben und Wartezeiten vereinfacht wurden. Seniorenfreundliche Plandesigns und Servicestandard-Mandate für bargeldlose Genehmigungen haben den Zugang für ältere Erwachsene erleichtert, die erstmals Versicherungsschutz oder höhere Versicherungssummen suchen. Der indische Gesundheits- und Krankenversicherungsmarkt wird auch durch öffentliche Sicherheitsnetze für ältere Menschen gestützt, was das katastrophale Risiko für Haushalte reduziert und freiwilligen privaten Schutz für inkrementellen Schutz fördert. Versicherer verbessern weiterhin Schutzmerkmale und erweitern Anbieternetzwerke, um sicherzustellen, dass Senioren mit vorhersehbaren Anspruchsergebnissen auf qualitativ hochwertige Versorgung zugreifen können. Dies unterstützt eine ausgewogene Risikoverteilung und erweitert gleichzeitig den sozialen Schutz vor Gesundheitsschocks.
Nach Anbietertyp:
Spezialisierte Krankenversicherer übertreffen allgemeine Versicherer inmitten von RentabilitätsherausforderungenPrivate Versicherer hielten 2025 einen Anteil von 54,35 %, da sowohl allgemeine als auch spezialisierte Versicherer Produktlinien und Vertrieb ausbauten. Allgemeine Versicherer bieten weiterhin Gesundheitsversicherungen neben Kfz- und Sachversicherungen an, während spezialisierte Krankenversicherungsunternehmen ihren Fokus auf private Schadensersatzversicherungen und Zusatzleistungen vertiefen. Der indische Gesundheits- und Krankenversicherungsmarkt profitiert von diesem Mix, da er Innovation und Diversifizierung in Preis- und Servicemodellen fördert. Wettbewerbliche Differenzierung ist nun in der Anspruchserfahrung, der Onboarding-Reibung und eingebetteten Partnerschaften sichtbar, die Krankenversicherungsschutz näher an alltägliche digitale Reisen bringen. Parallel dazu bleiben Zeichnungsdisziplin und Solvenzschutzmaßnahmen im Vordergrund, da sich medizinische Inflation und Anspruchshäufigkeiten entwickeln.
Spezialisierte Krankenversicherer sind die am schnellsten wachsende Anbieterkategorie mit einer prognostizierten CAGR von 17,32 % von 2026 bis 2031, unterstützt durch fokussierte Einzelhandelsstrategien und datengestütztes Anspruchsmanagement. Mehrere spezialisierte Anbieter haben öffentlich Wachstums- und Rentabilitätspfade skizziert, die Neupreismaßnahmen, Portfoliorekalibrierung weg von unrentablen Segmenten und Investitionen in Betrugskontrolle betonen. Der indische Gesundheits- und Krankenversicherungsmarkt profitiert auch von Produkterneuerungszyklen, breiteren Krankenhausnetzwerken und verbessertem digitalem Service in Einzel- und Gruppenbüchern. Diese Maßnahmen haben dazu beigetragen, kombinierte Quoten bei einigen Versicherern zu stabilisieren und gleichzeitig das Prämienwachstum in wichtigen Städten und angrenzenden Bezirken zu unterstützen. Nachhaltige operative Disziplin wird entscheidend bleiben, da neue Leistungen und Policen mit höheren Versicherungssummen über Kohorten hinweg skalieren.
Nach Vertriebskanal:
Digital-First-Modelle stören traditionelle AgenturnetzwerkeAgenten und Makler hielten 2025 einen Vertriebsanteil von 49,18 %, unterstützt durch beratungsgesteuerte Verkäufe für Erstkäufer und ältere Kunden, die persönliche Beratung schätzen. Agenturnetzwerke verankern weiterhin das Einzelhandelswachstum und die Verlängerungsstabilität, da sie helfen, Policenbedingungen zu erklären und Anspruchsschritte für Haushalte zu navigieren. Der indische Gesundheits- und Krankenversicherungsmarkt profitiert weiterhin von Bancassurance- und Unternehmenskanälen für die Reichweite, aber Beratung bleibt bei privaten Schadensersatzprodukten entscheidend. Die Verlängerungsstärke in agenturstarken Portfolios zeigt, dass Service und Bildung die Persistenz in Schadensersatzlinien stärker antreiben als bei reinen Leistungsprodukten. Versicherer nutzen Schulungen, digitale Tools und standardisierte Offenlegungen, um die Beratungsqualität hoch zu halten und die Konsistenz der Kundenerfahrung über Geographien hinweg sicherzustellen.
Der digitale und Online-Vertrieb ist der am schnellsten wachsende Kanal mit einer prognostizierten CAGR von 22,34 % von 2026 bis 2031, angetrieben durch API-Ausgabe, Partnerintegrationen und direkte Verbraucherplattformen. Bei mehreren Versicherern werden nun fast die Hälfte der neuen Policen über APIs in umfassenden eingebetteten Ökosystemen abgewickelt, die Mobilität, Handel und Gastgewerbe umfassen. Direktes Onboarding und automatisierte medizinische Risikoprüfung, ermöglicht durch Cloud-native Kernsysteme, reduzieren Zykluszeiten und manuelle Eingriffe. Der indische Gesundheits- und Krankenversicherungsmarkt profitiert von diesen Kosten- und Geschwindigkeitsgewinnen, da sie die Stückkosten verbessern und den Zugang über Alters- und Einkommensgruppen hinweg erweitern. Marktplatzinfrastrukturen wie Bima Sugam werden voraussichtlich die Entdeckung, den Vergleich und den Nachverkaufsservice weiter rationalisieren, was eine tiefere digitale Akzeptanz unterstützt[3].
Geografische Analyse
Westindien hielt 2025 einen Anteil von 28,12 %, angetrieben durch dichte städtische Zentren und eine große Mittelschichtbevölkerung, die die Einzel- und Gruppennachfrage unterstützt. Arbeitgebergeförderter Versicherungsschutz in Großstädten ergänzt das Einzelhandelswachstum bei jüngeren Familien und Bevölkerungsgruppen vor dem Seniorenalter. Der Markt profitiert von diversifizierten Anbieternetzwerken und starken Tertiärversorgungsclustern, die höhere Versicherungssummen ermöglichen. Stadtspezifische Preispunkte und Krankenhausdichte beeinflussen die Produktakzeptanz und prägen den wahrgenommenen Wert und das Verlängerungsverhalten. Der Vertrieb wird durch Agenturnetzwerke und digitale Plattformen unterstützt, die die digitale Bereitschaft der Region nutzen.
Südindien wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,56 % wachsen, aufgrund einer starken Umsetzung öffentlicher Programme auf Staatsebene und hoher Gesundheitskompetenz. Die öffentlich-private Zusammenarbeit in Krankenhausnetzwerken und der Anspruchsbearbeitung unterstützt eine höhere Nutzung bargeldloser Wege in mehreren Bundesstaaten. Der Markt nutzt diese Basis mit erweiterten Filialnetzwerken, Beraterrekrutierung und Unternehmenskooperationen in IT- und Dienstleistungszentren. Das Wachstum wird weiter durch das Bewusstsein für präventive Gesundheit und die Bereitschaft, für qualitativ hochwertige Gesundheitsversorgung zu zahlen, gefördert. Da die digitale Akzeptanz zunimmt, wird erwartet, dass die Region einen Wachstumsvorteil beibehält.
Nordindien zeigt eine gemischte Leistung, mit starker Infrastruktur und Unternehmensnachfrage in einigen Bundesstaaten, im Gegensatz zu geringerem Versicherungsschutz in bestimmten Bezirken, die gezielte Outreach-Maßnahmen erfordern. Der Markt begegnet diesen Lücken durch beratungsgesteuerte Akquisition, digitalen Service und Arbeitgeberpartnerschaften zur Verbesserung der Durchdringung.
Ostindien bietet Wachstumspotenzial aufgrund der noch im Aufbau befindlichen Infrastruktur in Teilen der Region und gezielter staatlicher Initiativen zur Verbesserung des Zugangs. Verbesserungen in den Anspruchsbearbeitungssystemen und der Qualität der Krankenhausaufnahme sind entscheidend für den Aufbau von Vertrauen und die Steigerung der Akzeptanz. Die Skalierung des Marktes wird auf öffentlich-privater Zusammenarbeit und schrittweisem Vertriebswachstum in halbstädtischen und ländlichen Bezirken beruhen.
Regulatorisches Umfeld
Kranken- und Krankenversicherungen in Indien werden von der Insurance Regulatory and Development Authority of India (IRDAI) im Rahmen des Insurance Act, 1938 und des IRDAI Act, 1999 reguliert. Die Vorschriften zur Produktgestaltung und zum Geschäftsverhalten wurden durch die IRDAI (Insurance Products) Regulations, 2024 verschärft. Im Mai 2024 veröffentlichte die IRDAI das Master Circular on Health Insurance Business (datiert 29. Mai 2024), das zahlreiche frühere Anweisungen in einem einheitlichen Rahmenwerk zusammenfasst, das Offenlegungen, Schadenbearbeitung, Portabilität und Servicestandards umfasst, und verlangt, dass nicht konforme Produkte bis zum 30. September 2024 angepasst werden. Diese Maßnahmen stärken einheitliche Erwartungen an die Kundenbetreuung im bargeldlosen Abrechnungsprozess und drängen Versicherer dazu, ihr Produktangebot über verschiedene Altersgruppen und Krankheitsbilder hinweg zu erweitern.
Öffentliche Programme zur Gesundheitsfinanzierung und die digitale öffentliche Infrastruktur prägen ebenfalls das Betriebsumfeld. Ayushman Bharat Pradhan Mantri Jan Arogya Yojana (AB PM-JAY) bietet berechtigten Haushalten eine Deckung von INR 5 Lakh pro Familie und Jahr, und das Programm wurde im Oktober 2024 erweitert, um Behandlungsleistungen von bis zu INR 5 Lakh pro Jahr auf Senioren ab 70 Jahren auszudehnen, unabhängig vom sozioökonomischen Status. Die National Health Authority (NHA) hat außerdem Tools wie das Hospital Engagement Module (HEM 2.0) eingeführt, um die Aufnahme von Krankenhäusern in das Netzwerk zu vereinfachen und eine breitere Netzwerkbeteiligung sowie Interoperabilität zwischen Zahlern und Leistungserbringern zu unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Produktgestaltung, Preisfestsetzung und Risikomanagement durch öffentliche Versicherer, private Schadenversicherer und eigenständige Krankenversicherer, die innerhalb der IRDAI-Produkt- und Verhaltensvorschriften operieren, einschließlich des Master Circular vom Mai 2024. Der Vertrieb erfolgt dann über Agenten und Makler, Bancassurance, Firmen- und Gruppenverkäufe sowie digitale und Online-Plattformen, die API-gestützte Ausstellung und eingebettete Partnerschaften nutzen. Underwriting und Servicing werden durch Insurtech- und Kernplattform-Anbieter unterstützt, einschließlich cloud-nativer Kernsysteme für die Entwicklung von Krankenversicherungsprodukten und automatisiertem medizinischem Underwriting, sowie durch Ökosystem-Infrastrukturen wie die ABHA-Identität und den National Health Claims Exchange (NHCX), die den Datenaustausch zwischen Krankenhäusern und Versicherern standardisieren.
Die Schadenverwaltung und das Leistungserbringer-Management bilden das operative Zentrum der Kette. Bei der IRDAI registrierte Third Party Administrators (TPAs) bieten Schadenbearbeitung und Verwaltungsdienstleistungen neben den internen Schadenteams der Versicherer für bargeldlose und Erstattungsabläufe an. Vorgelagerte Abhängigkeiten umfassen Krankenhausnetzwerke (öffentlich und privat), Diagnostik, Apotheken und häusliche Pflegeanbieter, die Nutzung und Schadenhöhe beeinflussen, während nachgelagerte Ergebnisse von Bearbeitungszeiten, der bargeldlosen Erfahrung, der Beschwerdebearbeitung und der Vertragsverlängerung abhängen. Dokumentationsvariabilität und die Kontrolle von Betrug oder Leckagen bleiben zentrale Engpässe, die durch digitale Schadenweiterleitung (NHCX), standardisierte Serviceerwartungen gemäß IRDAI-Vorgaben und den zunehmenden Einsatz von KI-gestützten Schadenplattformen durch große Versicherer und TPAs angegangen werden.
Wettbewerbslandschaft
Der indische Gesundheits- und Krankenversicherungsmarkt bleibt mäßig konsolidiert, wobei die Top-20-Versicherer zusammen einen erheblichen Anteil der gebuchten Bruttoprämien auf sich vereinen, während kein einzelner Anbieter den Gesamtmarkt dominiert. Private Versicherer haben einen klaren Vorteil bei Produktinnovation und digitalen Abläufen, wobei spezialisierte Anbieter auf den Einzelhandel ausgerichtete Angebote und breitere Netzwerke skalieren. Mehrere Marktführer haben Technologiemodernisierungen angekündigt, die Ausgabe- und Servicezeiten verkürzen, manuelle Kontaktpunkte reduzieren und die Zeichnungspräzision verbessern. Das Ergebnis ist ein Wettbewerbszyklus, der sich auf Anspruchserfahrung, Servicegeschwindigkeit und eingebettete Vertriebsökonomie konzentriert, nicht nur auf den Preis. Regulatorische Solvenz- und Transparenzerwartungen stärken die Disziplin, da Portfolios im Zuge der medizinischen Inflation neu bepreist und neu gestaltet werden.
Ausgewählte Marktführer veranschaulichen diese Verschiebungen durch konkrete Schritte in den Jahren 2025 und 2026. Ein privater Versicherer setzte einen Cloud-nativen Kern ein, um Gesundheitsgeschäftsfähigkeiten mit hohen Direktverarbeitungsraten aufzubauen und einzuführen, was nun Kunden mit Vorerkrankungen durch automatisierte Risikoprüfung unterstützt. Ein anderer skalierte die API-Ausgabe so, dass fast die Hälfte der neuen Policen über Partnerintegrationen mit minimaler manueller Verarbeitung fließt, was darauf hindeutet, dass eingebettete Modelle eine kritische Masse erreichen. Der indische Gesundheits- und Krankenversicherungsmarkt verzeichnet auch Kapitalaufnahme- und Portfoliomaßnahmen, die das Wachstum unterstützen und gleichzeitig Solvenz und operative Resilienz stärken. Zusammen spiegeln diese Schritte einen Fokus auf Wachstumsqualität und institutionelle Stärke wider, nicht nur auf die Ausweitung der Bruttoprämien.
Chancen in weißen Flecken konzentrieren sich auf ländliche Durchdringung, Einbeziehung älterer Bürger, ambulante Leistungen, psychische Gesundheitsversicherung und präventionsorientiertes Engagement, das in digitalen Schienen verankert ist. Von Branchenakteuren unterstützte Marktplatzinfrastrukturen zielen darauf ab, Entdeckung und Service zu vereinheitlichen, was Akquisitionskosten und Provisionsstrukturen im Laufe der Zeit verschieben könnte. Da Kernsysteme modernisiert und Anspruchsschienen reifen, kann der indische Gesundheits- und Krankenversicherungsmarkt Vorhersehbarkeit und Kundenerfahrung in großem Maßstab verbessern. Die Rentabilität wird von anhaltender Neupreisdisziplin, Betrugsanalysen und Portfoliohygiene abhängen, unterstützt durch regulatorische Leitplanken für Solvenz und Verbraucherschutz. In all diesen Bereichen werden Unternehmen, die konsequent in Service, Technologie und Transparenz liefern, am besten positioniert sein, um ihren Marktanteil mittelfristig zu steigern.
Marktführer im indischen Gesundheits- und Krankenversicherungsmarkt
-
New India Assurance Co. Ltd.
-
Star Health and Allied Insurance Co. Ltd.
-
ICICI Lombard General Insurance Co. Ltd.
-
HDFC ERGO General Insurance Co. Ltd.
-
Bajaj Allianz General Insurance Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Gesundheits- und Krankenversicherungsmarkt Unternehmen in diesem Bericht
- New India Assurance Co. Ltd.
- Star Health and Allied Insurance Co. Ltd.
- ICICI Lombard General Insurance Co. Ltd.
- HDFC ERGO General Insurance Co. Ltd.
- Bajaj Allianz General Insurance Co. Ltd.
- Care Health Insurance Ltd.
- Aditya Birla Health Insurance Co. Ltd.
- ManipalCigna Health Insurance Co. Ltd.
- National Insurance Co. Ltd.
- United India Insurance Co. Ltd.
- Oriental Insurance Co. Ltd.
- SBI General Insurance Co. Ltd.
- Reliance General Insurance Co. Ltd.
- TATA AIG General Insurance Co. Ltd.
- Future Generali India Insurance Co. Ltd.
- Acko General Insurance Ltd.
- Go Digit Insurance Ltd.
- Niva Bupa Health Insurance
- Kotak Mahindra General Insurance Co. Ltd.
- Galaxy Health Insurance Co. Ltd.
Marktchancen und Zukunftsaussichten
Digitalisierte Schadenprozesse und einwilligungsbasierte Gesundheitsdaten-Infrastrukturen schaffen konkreten Freiraum für Versicherer, ambulante, tagesklinische und wellnessbezogene Angebote mit geringerer Servicereibung auszubauen. Die indische Regierung startete im Juni 2026 Aarogya Setu 2.0 im Rahmen der Ayushman Bharat Digital Mission (ABDM) als einheitliches Zugangstor für persönliche Gesundheitsakten, die PM-JAY-Wallet-Integration und den Zugang zu privaten Versicherungsansprüchen. Parallel dazu standardisiert das NHCX-Portal die Formate von Schadendaten, um schnellere bargeldlose Abwicklungen zwischen Krankenhäusern und Versicherern zu unterstützen. Da kleinere Leistungserbringer durch Programme wie das Digital Health Incentive Scheme (DHIS) und schlanke HMIS-Systeme wie C-DACs eSushrut@Clinic digitalisiert werden, können Versicherer auf ein größeres, interoperables Netzwerk für Vorabgenehmigungen, Entlassungen und Dokumentationsabläufe nach der Behandlung zugreifen.
Chancen zur Produkt- und Segmenterweiterung werden auch durch aktuelle politische Maßnahmen gestärkt, die die Anspruchsberechtigung erweitern und Inklusion fördern. Die Erweiterung von AB PM-JAY im Oktober 2024 zur Abdeckung aller Bürger ab 70 Jahren (mit Leistungen von bis zu INR 5 Lakh pro Jahr) erhöht den Durchsatz im Krankenhausnetzwerk und stärkt die Vertrautheit der Verbraucher mit bargeldlosen Abläufen, worauf private Versicherer mit Zusatzdeckungen, höheren Versicherungssummen im Retailgeschäft sowie Optionen für schwere Krankheiten oder häusliche Pflege aufbauen können. Auf der Angebotsseite unterstützen Investitionen der Versicherer in Automatisierung und Analytik, einschließlich KI-gestützter Schadenintelligenz-Lösungen, strengere Betrugskontrollen und konsistentere Schadenergebnisse. Dies hilft Versicherern, häufiger genutzte Leistungen (ambulante Behandlung, Diagnostik, Telekonsultationen) neben der klassischen stationären Schadenversicherung nachhaltiger zu bündeln.
Neueste Industrielle Entwicklungen in Indien Gesundheits- und Krankenversicherungsmarkt
- Juni 2026: Star Health and Allied Insurance Co. Ltd. ging eine dreijährige Partnerschaft mit Amplify Health ein, um KI-gestützte Schadenintelligenz und Gesundheitsanalytik im gesamten Unternehmen einzusetzen. Die Vereinbarung soll automatisierte Schaden-Triage und Kontrollen gegen Betrug und Leckagen unterstützen und eine schnellere bargeldlose Entscheidungsfindung im großen Maßstab über ein umfangreiches, retailorientiertes Portfolio ermöglichen.
- November 2025: Allianz SE schloss den Verkauf von 9,84 % an Bajaj Allianz Life Insurance und 9,90 % an Bajaj Allianz General Insurance an Bajaj Finserv nach Erhalt der erforderlichen Genehmigungen ab. Die Transaktion verschob die operative Kontrolle auf Bajaj Finserv und wirkte sich auf die Governance und die strategische Umsetzung bei einem der größten Schadenversicherer Indiens mit einem bedeutenden Krankenversicherungsportfolio aus.
- Mai 2024: Die IRDAI veröffentlichte das Master Circular on Health Insurance Business, das mehrere frühere Rundschreiben in einem einheitlichen Rahmenwerk zusammenfasst und die Anforderungen an die Betreuung von Versicherungsnehmern und die Schadenprozesse verschärft. Diese Zusammenführung erhöhte die Standardisierung der Compliance bei Versicherern und Vermittlern und beschleunigte Produkt- und Prozessaktualisierungen zur Anpassung an die Produktvorschriften und Servicebenchmarks von 2024.
Indien Gesundheits- und Krankenversicherungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird als der Wert der in Indien gebuchten Gesundheits- und Krankenversicherungsprämien für die Deckung medizinischer Kosten gemessen, einschließlich Krankenhausbehandlung, tagesklinischer Eingriffe und ausgewählter Schwerkrankheitsleistungen, die über Versicherer vertrieben werden.
Ausschlüsse aus dem Geltungsbereich: Reiseversicherungen, reine Unfallversicherungen und kreditgebundene Versicherungen sind ausgeschlossen; staatliche Programmtransfers werden ebenfalls nicht als Versicherungsprämienmarktwert gezählt.
Segmentierungsübersicht
- Nach Policentyp
- Einzelpersonengesundheitsversicherung
- Familiengesamtversicherung und Gruppengesundheitsversicherung
- Seniorenversicherungspläne
- Schwerkrankheitsversicherung
- Aufstockungs- und Super-Aufstockungsversicherung
- Nach Deckungstyp
- Stationäre Krankenhausbehandlung
- Ambulante Behandlung und Tagesklinik
- Häusliche Behandlung
- Mutterschafts- und Neugeborenenversicherung
- Alternativbehandlungen (AYUSH)
- Nach Demografie (Altersgruppe)
- 0–18 Jahre
- 19–45 Jahre
- 46–60 Jahre
- ≥ 61 Jahre
- Nach Anbietertyp
- Öffentliche Versicherer
- Private Versicherer
- Spezialisierte Krankenversicherer
- Nach Vertriebskanal
- Agenten und Makler
- Bancassurance
- Digital und Online
- Direktvertrieb
- Unternehmensvertrieb (Gruppenversicherungen)
- Nach Region
- Nordindien
- Südindien
- Ostindien
- Westindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Erstellung des Prämienpool-Kontexts und der Zeitachse unter Verwendung öffentlicher, nicht kostenpflichtiger Quellen wie IRDAI-Jahresberichte, Veröffentlichungen des Finanzministeriums und der Nationalen Gesundheitskonten (Regierung Indien) zur Ausrichtung der Gesundheitsausgaben. Wir haben auch RBI-Makroreihen für Inflation und INR-zu-USD-Trends ausgewertet und veröffentlichte Ergebnisse aus begutachteten Studien zur Gesundheitsfinanzierung und Versicherungsdurchdringung genutzt, um die Annahmen realistisch zu halten.
Auf der Branchenseite haben wir Jahresberichte der Versicherer, Investorenpräsentationen und Produktanmeldungen genutzt, um Verschiebungen im Prämien-Mix, Praktiken zur Policenlaufzeit und Kommentare zu Schadenkosten zu verstehen, die die Preisgestaltung beeinflussen. Ausgewählte kostenpflichtige Abonnements wurden nur für Versicherungsfinanzdaten und -informationen sowie für die Nachverfolgung von Nachrichten und Finanzdaten genutzt, damit Prämienwachstum und wesentliche Regeländerungen nicht übersehen wurden. Die Liste der Desk-Quellen ist illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um Wachstumstreiber bei Prämien, die Entwicklung der Schadenquoten und produktbezogene Verschiebungen (wie Gruppen- versus Einzelhandel und Zusatzversicherungsverhalten) zu validieren, die Desk-Quellen oft nur auf hohem Niveau beschreiben. Wir haben mit Versicherern, Vertriebspartnern, Akteuren im Gesundheitszahlungsbereich und Policenverwaltungsverantwortlichen in ganz Indien gesprochen, um Annahmen zu Preisgestaltung, Erneuerungsverhalten und Schadensinflation bei verschiedenen Kundentypen und wichtigen Bundesstaatsclustern zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Vorstandsebene (CXOs): 17 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung basiert das Modell hauptsächlich auf einer Top-down-Rekonstruktion des Prämienpools, bei der die gebuchten Bruttoprämien auf Versichererebene nach Gesundheitssparte an die Regulierungsberichterstattung angeglichen und dann für definitorische Elemente im Geltungsbereich angepasst werden. Sobald der Prämienpool festgelegt ist, wird er aufgeteilt und mithilfe selektiver Bottom-up-Näherungen plausibilisiert, wie z. B. Stichprobenprämie pro Police multipliziert mit geschätzten versicherten Personen, Überprüfungen des Kanalmix und Zusammenfassungen der gemeldeten Gesundheitsprämien für eine Stichprobe von Versicherern, die dann zur Feinabstimmung des Gesamtergebnisses verwendet werden.
Einige praktische Eingaben wurden verwendet, um die Zahlen an die reale Marktbewegung zu knüpfen, darunter gemeldete Wachstumsraten der Gesundheitsprämien, die Entwicklung der medizinischen Inflation, Kommentare zu Schadenhäufigkeit und -schwere, Verschiebungen im Mix zwischen Gruppen- und Einzelversicherungen, Bewegungen bei der durchschnittlichen Versicherungssumme sowie der Beitrag von Erneuerungen gegenüber Neugeschäft. Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die durch einfache Trendanpassung unterstützt wird, bei der das Prämienwachstum mit der Inflation der Gesundheitskosten und den von den Befragten diskutierten erwarteten Änderungen der Versicherungsdurchdringung verknüpft ist. Wenn Bottom-up-Signale für kleinere Versicherer oder informelle Vertriebsbereiche fehlten, wurden Lücken durch proportionale Zuteilung auf Basis beobachteter Prämienanteile geschlossen und dann gegen branchenweite Gesamtwerte gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. von der Aufsichtsbehörde gemeldeten Gesamtgesundheitsprämien, makroökonomischen Indikatoren, die die Prämienerschwinglichkeit beeinflussen, und starken Jahres-zu-Jahres-Sprüngen, die durch Bilanzierungsänderungen oder einmalige Politikverschiebungen entstehen können. Wenn eine Abweichung ungewöhnlich erscheint, überprüfen wir die Annahmenkette, kontrollieren den Desk-Quellen-Pfad erneut und nehmen dann wieder Kontakt mit ausgewählten Befragten auf, um zu bestätigen, was sich geändert hat und wann.
Vor der Freigabe durchlaufen die Ergebnisse eine mehrstufige Analystenprüfung, damit Währungsumrechnungszeitpunkte, Jahresbeschriftungen und Geltungsbereichsgrenzen einheitlich angewendet werden. Der Bericht wird einmal jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, große Prämientarifanpassungen oder öffentliche Bekanntmachungen, die den adressierbaren Prämienpool verändern. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des indischen Gesundheits- und Krankenversicherungsmarktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die indische Gesundheits- und Krankenversicherung können weit auseinanderliegen, da Quellen nicht immer dieselbe Prämiendefinition, denselben Zeitbezug oder dieselben Einschlüsse rund um staatlich unterstützte Versicherungen verwenden. Unterschiede treten auch auf, wenn eine Schätzung als gebuchte Prämie, eine andere als Umsatz aufgebaut ist und das Währungsumrechnungsjahr nicht abgestimmt ist.
Durch die Verfolgung von Definitionen gebuchter Bruttoprämien und des Zeitpunkts der Umrechnung in konstante Dollar liegt Mordor Intelligence näher an einem regulatorischen Prämienpool, während einige Schätzungen nur Neugeschäft, breitere Umsatzkonstrukte oder ein breiteres Produktbündel mischen, das die Gesamtwerte nach oben zieht.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,46 Milliarden USD (2026) | |
| Branchenforschungsunternehmen A | 16,17 Milliarden USD (2025) | Rahmt den Markt als Gesamtmarktwert oder Umsatz und verwendet ein anderes Basisjahr, was Elemente jenseits der gebuchten Prämie einbeziehen kann und die Vergleichbarkeit von Jahr zu Jahr erschwert. |
| Globaler Analyseverlag B | 15,06 Milliarden USD (2024) | Verwendet gebuchte Bruttoprämien, berichtet aber auch über eine separate Neugeschäftsprämien-Perspektive, und das kürzere Prognosefenster mit höheren Wachstumsannahmen kann eine steilere Kurve erzeugen als eine Langzeitbetrachtung. |
Insgesamt wird die Streuung weniger durch Mathematik als durch das erklärt, was gezählt wird und welches Jahr als Ankerpunkt behandelt wird. Unser Ansatz bleibt auf die Prämienpool-Logik zurückverfolgbar, verwendet klare Einschlüsse und Ausschlüsse und überprüft das Ergebnis dann mit interviewbasierten Realitätschecks, sodass es ohne Rätselraten wiederholt und aktualisiert werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick des indischen Gesundheits- und Krankenversicherungsmarkts bis 2031?
Der indische Gesundheits- und Krankenversicherungsmarkt wird voraussichtlich bis 2031 mit einer CAGR von 8,13 % wachsen, unterstützt durch steigende Gesundheitskosten, regulatorische Servicestandards und skalierte digitale Schienen für Ausgabe und Ansprüche.
Welche Kanäle wachsen im indischen Gesundheits- und Krankenversicherungsmarkt am schnellsten?
Der digitale und Online-Vertrieb ist der am schnellsten wachsende Kanal, wobei API-gestützte Ausgabe und eingebettete Partnerschaften manuelle Schritte reduzieren und den Zugang für Einzelhandelskohorten erweitern.
Wie beeinflussen staatliche Plattformen den indischen Gesundheits- und Krankenversicherungsmarkt?
Die Nationale Gesundheitsanspruchsbörse und die ABHA-Identität verbessern die Interoperabilität, Rückverfolgbarkeit und Anspruchsbearbeitungsgeschwindigkeit, was die Kundenerfahrung verbessert und die Verwaltungskosten senkt.
Welche Policentypen führen die Akzeptanz im indischen Gesundheits- und Krankenversicherungsmarkt an?
Familiengesamtversicherungen und Gruppenversicherungen führen aufgrund von Arbeitgeberprogrammen und gemeinsamen Versicherungssummen für Haushalte, während die Schwerkrankheitsversicherung am schnellsten wächst, da Käufer dem Katastrophenrisikoschutz Priorität einräumen.
Wie ist der regionale Ausblick für den indischen Gesundheits- und Krankenversicherungsmarkt?
Westindien hält den größten Anteil aufgrund der städtischen Dichte und des Arbeitgeberversicherungsschutzes, während Südindien die am schnellsten wachsende Region aufgrund der starken Programmumsetzung und hohen Gesundheitskompetenz ist.
Was sind die wichtigsten operativen Prioritäten für Versicherer im indischen Gesundheits- und Krankenversicherungsmarkt?
Zu den Prioritäten gehören Neupreisdisziplin, Betrugsanalysen, Portfoliohygiene und Technologiemodernisierung für direktes Onboarding und schnellere bargeldlose Anspruchsentscheidungen unter regulatorisch geführten Servicebenchmarks.