
Indien-Kranmarkt – Größe und Marktanteil
Indien-Kranmarkt-Analyse von Mordor Intelligence
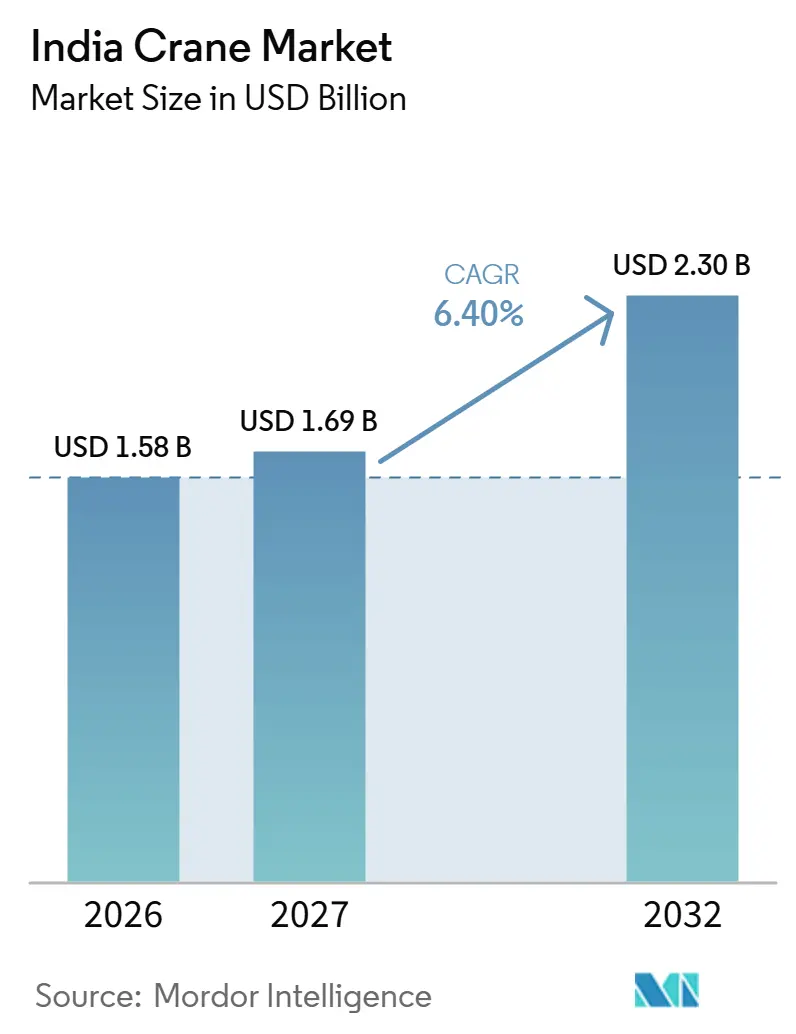
Die Größe des Indien Kranmarkts wird voraussichtlich von 1,58 Milliarden USD im Jahr 2026 auf 1,69 Milliarden USD im Jahr 2027 steigen und bis 2032 2,3 Milliarden USD erreichen, mit einer CAGR von 6,4 % im Zeitraum 2027–2032. Das Marktvolumen wird voraussichtlich von 10,71 Tausend Einheiten im Jahr 2026 auf 11,2 Tausend Einheiten im Jahr 2027 steigen und bis 2032 14,02 Tausend Einheiten erreichen, mit einer CAGR von 4,6 % im Zeitraum 2027–2032.
Die Infrastrukturausführung und die Windenergieprojekte in Indien knüpfen die Krannachfrage an Baumeilensteine. Lokale Fertigung und anwendungsspezifische Raupenkrankonfigurationen bieten Lieferanten unterschiedliche Möglichkeiten, Errichtungsarbeiten zu bedienen. Dies schafft Chancen für vollständige Ausrüstungspakete, die Hebefähigkeit mit Projektausführung verbinden. Mangel an Bedienern und Kostendruck durch Importe können die Umwandlung von Projektanforderungen in Ausrüstungsbestellungen verlangsamen.
Wichtigste Erkenntnisse des Berichts
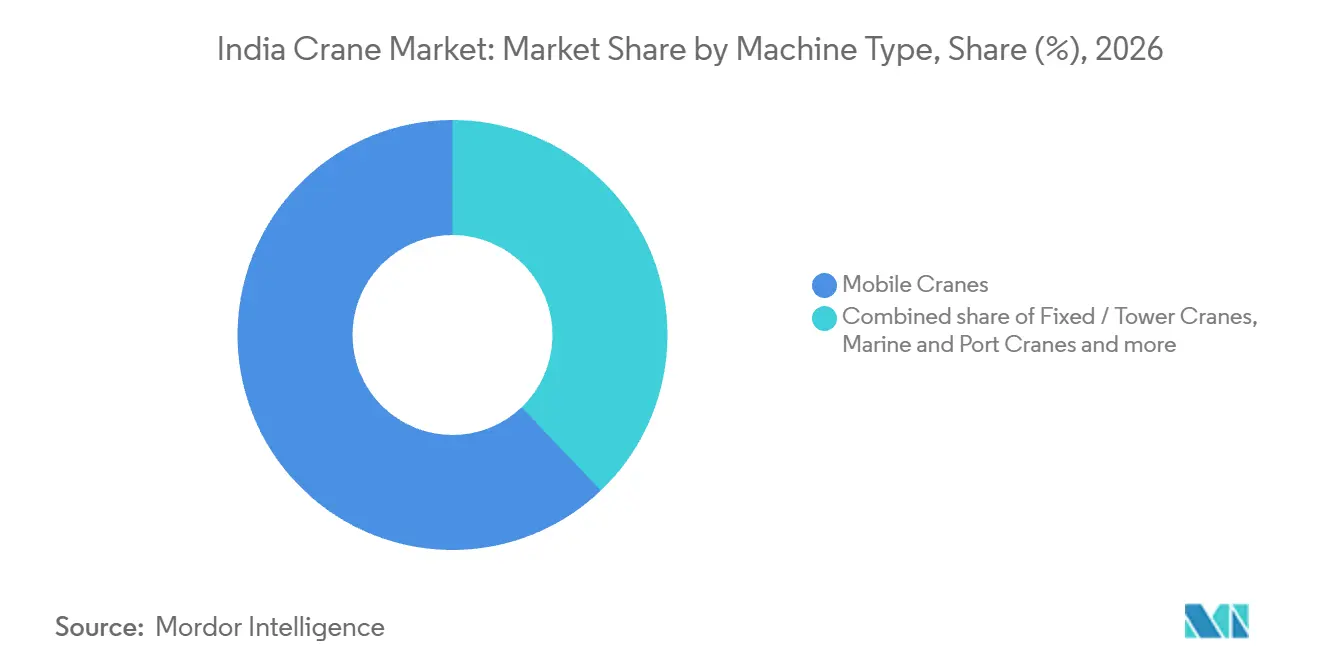
- Nach Maschinentyp hielten Mobilkrane im Jahr 2026 einen Marktanteil von 62,13 % am Indien Kranmarkt, während Fest-/Turmdrehkrane mit einer CAGR von 7,9 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
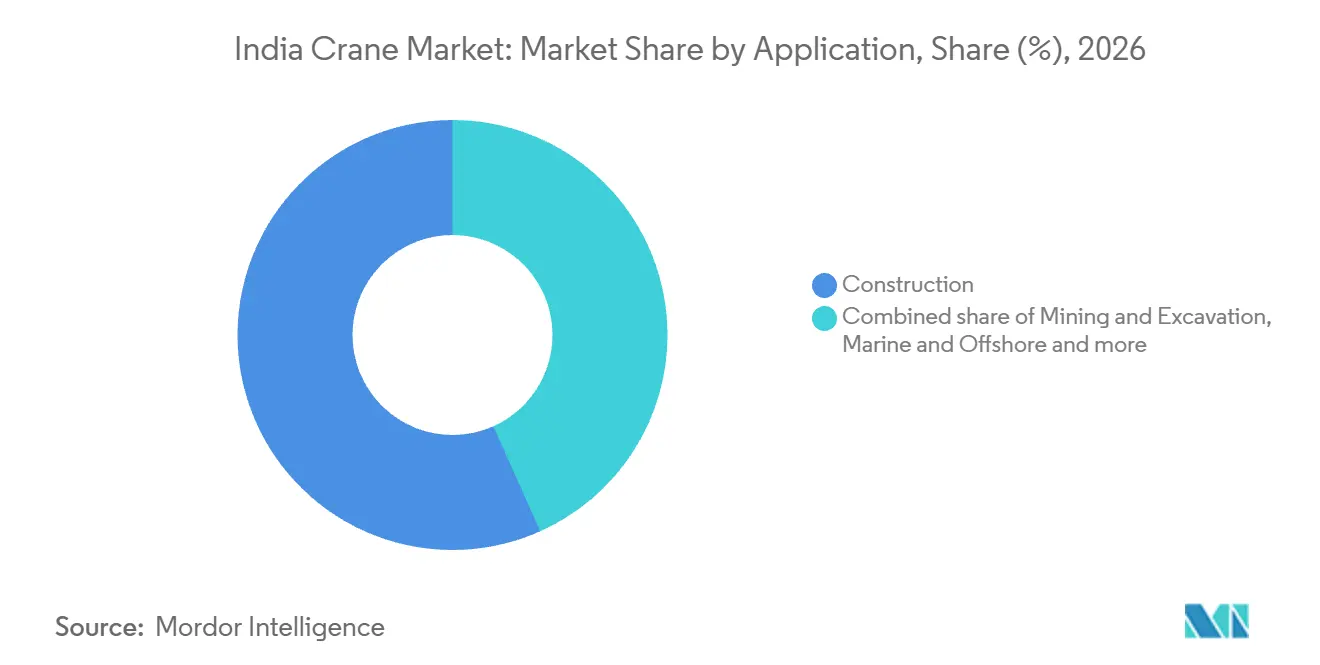
- Bei den Anwendungen entfiel im Jahr 2026 ein Anteil von 56,69 % am Indien Kranmarkt auf das Bauwesen, während Energie und Versorgung mit einer CAGR von 9,9 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
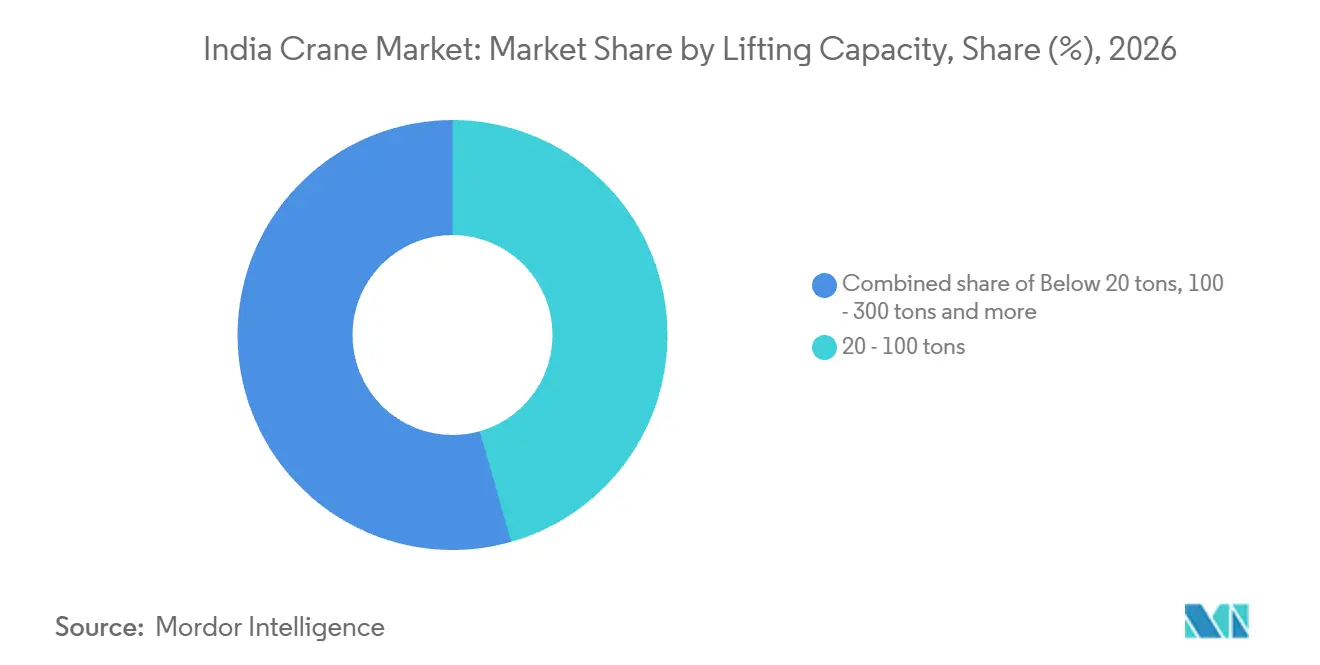
- Bei der Tragfähigkeit führte die Kategorie 20–100 Tonnen mit einem Anteil von 45,6 % an den Ausrüstungsausgaben im Jahr 2026, während Krane über 300 Tonnen mit einer CAGR von 8,8 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Bei den Auslegerbauarten hielten Teleskopausleger im Jahr 2026 einen Anteil von 52,91 % an den Ausrüstungsausgaben, und Gitterausleger sollen mit einer CAGR von 9,2 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Bei den Antriebsquellen entfielen im Jahr 2026 82,1 % der Ausrüstungsausgaben auf Diesel, während vollständig elektrische Krane mit einer CAGR von 9,9 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Investitionen in die Nationale Infrastrukturpipeline (NIP) | +2.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wohnungsbaugetriebene städtische Revitalisierung im Rahmen der Smart Cities Mission | +0.8% | Tumakuru und Thiruvananthapuram | Kurzfristig (≤ 2 Jahre) |
| Ausbau erneuerbarer Energien treibt Nachfrage nach Schwerlasthebungen | +2.6% | Aland in Karnataka | Mittelfristig (2–4 Jahre) |
| Öffentlich-private Partnerschaften in Metro-Bahn- und RRTS-Korridoren | +1.4% | Pune in Maharashtra | Mittelfristig (2–4 Jahre) |
| Beschaffungsmodelle mit Mietvorrang bei EPC-Auftragnehmern | +0.6% | Panipat in Haryana | Kurzfristig (≤ 2 Jahre) |
| Automatisierungsschub: Telematik und geplante Entwicklung autonomer Krane | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Investitionen in die Nationale Infrastrukturpipeline (NIP)
Die Nationale Infrastrukturpipeline erweitert den Pool an Projekten, die Krane erfordern könnten, während die Ausrüstungsnachfrage von der Bautätigkeit innerhalb dieses Pools abhängt. Die Nationale Infrastrukturpipeline (NIP) umfasste bis März 2026 rund 14.563 Projekte, verglichen mit rund 6.800 bei ihrer Einführung im Jahr 2019.[1] ICRA berichtete außerdem, dass die Pipeline-Investitionen bis März 2026 gegenüber der Einführung im Jahr 2019 um rund 92 % gestiegen waren. Die Bewertung für das Geschäftsjahr 2026 stellte eine Verlangsamung der Projektzugänge trotz des erhöhten Pipeline-Werts fest. Ein größerer Bestand an gelisteten Projekten und langsamere Zugänge beschreiben unterschiedliche Nachfragesignale, wobei Krananforderungen entstehen, wenn die Arbeiten die hebungsintensive Bauphase erreichen.
Wohnungsbaugetriebene urbane Revitalisierung im Rahmen der Smart Cities Mission
Die abgeschlossenen Wohnbauprojekte zeigen die auf Quartiersebene durchgeführten Wohnbauarbeiten, die im Rahmen der Stadterneuerung der Smart Cities Mission realisiert wurden. Das Tumakuru Smart City-Projekt verlegte 55 bis 60 Familien aus Slums in neu errichtete, kostenlose G+4-Wohnungen. Smart City Thiruvananthapuram Ltd errichtete im Rahmen der Smart Cities Mission einen 4-stöckigen Wohnblock mit 32 Wohnungen im Rajaji Nagar, der im Juli 2026 bezugsfertig war, vorbehaltlich eines Wasseranschlusses. Tumakuru meldete den vollständigen Projektabschluss im September 2026. Beide Gebäude sind nur 4 bis 5 Stockwerke hoch, was diese Sanierungsmaßnahme in den Bereich des niedriggeschossigen Wohnungsbaus einordnet.
Ausbau erneuerbarer Energien treibt Nachfrage nach Schwerlasthebungen
Der Bau erneuerbarer Energieanlagen schafft Nachfrage nach Krankompetenz in der Phase der Turbineninstallation, in der Ausrüstung für die physische Errichtungsarbeit verfügbar sein muss. Indien installierte im Geschäftsjahr 2025–26 6,05 GW Windenergieleistung, den höchsten Einzeljahreszuwachs.[2] Sanghvi Movers berichtete, dass ein CC3800-1-Raupenkran eingesetzt wurde, als 8 Windturbinengeneratoren beim 211,2-MW-SJVN-Aland-Windprojekt in Karnataka installiert wurden. Für Ausrüstungshersteller besteht die relevante Chance darin, die Installationskapazität zu liefern, die Krandienstleister für ein Windprojekt bereitstellen. Dokumentierte Errichtungserfahrung kann ein Raupenkranangebot stärken, wenn Auftragnehmer Ausrüstung für eine weitere Turbineninstallationskampagne auswählen.
Öffentlich-private Partnerschaften in Metro-Bahn- und RRTS-Korridoren
Die Pune Metropolitan Region Development Authority (PMRDA) realisiert die Pune Metro Linie 3 als 23,2 Kilometer langes, erhöhtes ÖPP-Projekt gemäß der Neuen Metro-Bahn-Politik von 2017 nach dem Modell Entwurf-Bau-Finanzierung-Betrieb-Übertragung. Im September 2025 vergab der Konzessionär PITCMRL, ein Tata-Siemens-Konsortium, einen 10-jährigen Betriebsvertrag an Keolis innerhalb seiner 35-jährigen ÖPP-Konzession. Die Linie befand sich im Bau, als Keolis den Vertrag im September 2025 erhielt. Die öffentliche Eröffnung der Linie verzögerte sich im September 2026. Die erhöhte Trassenführung ordnet Viadukt- und Stationserrichtung in die Bauphase der Konzession ein und verknüpft das ÖPP-Modell mit strukturellen Hebeanforderungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an zertifizierten Kranbedienern und Anschläger | -1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rupienschwankungen erhöhen die Kosten importierter Komponenten | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Sicherheitsvorschriften in den indischen Bundesstaaten | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Hoher Betriebskapitalbedarf für kleine Mietflotten | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten Kranbedienern und Anschläger
Qualifikationslücken bei Bedienern schränken eine Mietflotte ein, wenn anderweitig verfügbare Maschinen keine Besatzungen haben, die sie sicher betreiben können. Im Juni 2026 bezeichnete der Geschäftsführer von Vertikal Rentals den Mangel an Bedienerqualifikationen als das größte Wachstumshemmnis des Unternehmens. Der Geschäftsführer erklärte, das Unternehmen könnte 30 % mehr Ausrüstung einsetzen, wenn es Bediener hätte, die sie sicher betreiben könnten. Dieser Mangel kann die ertragsbringende Nutzung zusätzlicher Maschinen einschränken, sodass die Flottenexpansion von der Verfügbarkeit von Besatzungen abhängt. Vertikal erklärte im Juni 2026 außerdem, dass es in Chennai ein Schulungsprogramm mit theoretischer und praktischer Prüfung vor dem Einsatz eingerichtet hatte. Bis einsatzfähige Bediener verfügbar sind, kann eine weitere Maschine Haltekosten verursachen, während die vorgesehene Hebearbeit wartet.
Rupienschwankungen erhöhen die Kosten importierter Komponenten
Importierte Ausrüstung setzt Lieferanten einer Kostenbelastung aus, die Wechselkursunsicherheiten schwerer absorbierbar machen können. Im Juni 2026 meldete XCMG India erhebliche Steigerungen der Einfuhrkosten für importierte Ausrüstung und Komponenten. Berichte über Indiens Materialhandhabungsausrüstungsbranche in diesem Monat identifizierten Währungsbewegungen ebenfalls als zusätzliche Quelle indirekter Kostenungewissheit. Im Geschäftsjahr 2025–26 wertete die indische Rupie vom mittleren INR-85-Bereich in Richtung INR 93–94 je USD ab. Action Construction Equipment (ACE) erklärte im Juni 2026, dass seine inländische Fertigungsbasis dazu beigetragen habe, einen Teil des Kostenschocks zu absorbieren. Eine teilweise Absorption lässt importabhängige Lieferanten vor der Wahl zwischen engeren Ausrüstungsmargen und Preiserhöhungen stehen, die Krankäufe verzögern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
Mobile Skalierung trifft auf spezialisierte TurmdrehkrannachfrageMobilkrane machten im Jahr 2026 einen Anteil von 62,13 % am Indien Kranmarkt aus und waren damit das größte Segment. In seiner Präsentation vom November 2025 beanspruchte ACE die Marktführerschaft im indischen Mobilkransegment und bezeichnete sich als Hersteller von Pick-and-Carry-Kranen. Für einen Käufer, der sowohl Heben als auch Lastbewegung benötigt, dreht sich die Produktentscheidung darum, wie diese Aufgaben in einen Ausrüstungseinsatz passen. ACEs erklärte Marktführerschaft macht die Pick-and-Carry-Spezialisierung zu einem wettbewerblichen Referenzpunkt für Lieferanten, die mobiles Heben und Lastbewegung adressieren.
Fest-/Turmdrehkrane sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 7,9 % im Zeitraum 2027–2032. Im Juli 2026 erwartete ACE, dass seine eigenen Turmdrehkranvolumina in Indien im Geschäftsjahr 2027 wachsen würden. Im Mai 2026 erklärte ACE, es habe kürzlich rund 3 Spezialturmdrehkrane an Garden Reach Shipbuilders and Engineers für den Schiffbau und das Verladen von Materialien auf fertiggestellte Schiffe geliefert. Im Mai 2026 schätzte der Geschäftsführer von ACE, dass vielleicht 10, 15 oder 20 seiner rund 700 jährlichen Turmdrehkranverkäufe größere Einheiten für Werften sein könnten. Dies ordnet Werften als spezialisiertes Absatzsegment innerhalb von ACEs Turmdrehkrangeschäft ein, mit Konfigurationen, die sowohl dem Schiffbau als auch der anschließenden Materialplatzierung dienen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Bauskalierung unterstützt spezialisierte EnergienachfrageDas Bauwesen repräsentierte im Jahr 2026 einen Marktanteil von 56,69 % am Indien Kranmarkt und war damit das größte Segment. In einer parlamentarischen Antwort vom Juli 2026 erklärte Unions-Straßenverkehrs- und Autobahnminister Nitin Gadkari, dass 22.709 Kilometer der 26.425 Kilometer, die im Rahmen von Bharatmala Phase I vergeben wurden, fertiggestellt worden seien. Dieser Programmumfang macht die Ausführung von Tiefbauarbeiten zu einer erheblichen potenziellen Kundenbasis für Ausrüstungshersteller, wobei Hebeanforderungen an bestimmte Baupakete geknüpft sind. Da vergebene Arbeiten den Abschluss durchlaufen, hängen Wiederholungsbestellungen von Kranen von neuen aktiven Arbeitsfronten ab, sodass die Baugelegenheit eines Lieferanten der Projektausführung folgt und nicht der kumulierten Straßenbasis.
Energie und Versorgung sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 9,9 % im Zeitraum 2027–2032. Am 16. September 2025 erklärte L&T, dass sein Geschäftsbereich Schwerer Tiefbau den Auftrag für das mechanische Paket von NPCIL für die Kudankulam-Einheiten 5 und 6 in Tamil Nadu gewonnen habe. Das 2x1.000-MWe-Kernkraftprojektpaket umfasste die Installation von Polar- und Bockkranen neben Reaktor- und Turbinensystemen. Im Juli 2026 lud Bharat Heavy Electricals Limited (BHEL) zu Angeboten für einen 3-jährigen Rahmenvertrag zur Anmietung von 250-Tonnen-Hydraulikraupenkranen für Errichtungs-, Be- und Entlade- sowie andere ingenieurtechnisch geleitete Arbeiten an Standorten der Westregion des Stromsektors ein. Der vorgeschlagene Rahmenvertrag kanalisiert Hebearbeiten über Flottenanbieter, vorbehaltlich der Vergabe und einzelner Arbeitsaufträge, während das Kernkraftpaket die Kraninstallation in einen umfassenderen Bauvertrag einbettet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tragfähigkeit:
Mittlerer Bereich verankert SchwerlastexpansionKrane mit einer Tragfähigkeit von 20–100 Tonnen waren das größte Segment mit einem Anteil von 45,6 % an den Ausrüstungsausgaben im Jahr 2026. Im Mai 2026 beschrieb ACE-Geschäftsführer Sorab Agarwal Pick-and-Carry-Krane, die im Allgemeinen unter 30 bis 35 Tonnen liegen, als beliebt und als Hauptstütze des Bau- und Industriehebens und -verschiebens. Die Überschneidung ordnet Hebe- und Verschiebearbeiten in den unteren Bereich dieser breiten Kapazitätskategorie ein. Dies unterstützt ein Ausrüstungsangebot, das auf wiederholte Lastbewegung ausgerichtet ist, wobei die Kapazität für die Aufgabe des Käufers ausgewählt wird, anstatt das gesamte Band als eine Spezifikation zu behandeln.
Krane über 300 Tonnen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 8,8 % im Zeitraum 2027–2032. Am 15. Oktober 2026 lud BHEL zu Angeboten für die monatliche Anmietung eines hydraulischen Raupenkrans mit einer Tragfähigkeit von 350 Tonnen oder mehr für sein 2x660-MW-Raghunathpur-Projekt in Westbengalen ein. Die angegebene Aufgabe erforderte außerdem eine Mindesthublast von 60 Tonnen unterhalb des Hakens bei einem Mindestradius von rund 28 Metern und einer Mindestfreihöhe von 86 Metern. Die geforderte Aufgabe veranschaulicht, wie eine viel kleinere gehobene Last dennoch eine Hochkapazitätsmaschine erfordern kann, wenn Reichweite und Höhe anspruchsvoll sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Auslegerbauart:
Teleskopabdeckung trifft auf konfigurierte GitterauslegeranforderungenTeleskopausleger hielten im Jahr 2026 einen Anteil von 52,91 % an den Ausrüstungsausgaben und waren das größte Segment. In seinem Bericht für das Geschäftsjahr 2024–25 beschrieb Sanghvi Movers eine kombinierte Flotte von mehr als 370 Teleskop- und Raupenkranen, die den Betrieb an mehr als 130 Baustellen in ganz Indien unterstützen. Ein Auftragnehmer, der kurze Einsätze an separaten straßenzugänglichen Standorten plant, kann die Anforderungen an Transport und Aufbau eines mobilen Teleskopkrans priorisieren. Für diesen Käufer konkurriert die für das Bewegen und Aufstellen des Krans aufgewendete Zeit direkt mit der für das Heben verfügbaren Zeit.
Gitterausleger sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 9,2 % im Zeitraum 2027–2032. Am 24. Juli 2026 suchte BHEL die monatliche Anmietung eines hydraulischen Raupenkrans mit Gitterausleger und Wippausleger mit einer Tragfähigkeit von 350 Tonnen oder mehr für sein Lara-Projekt in Raigarh, Chhattisgarh. Für einen Mietanbieter muss ein geeignet bewerteter Raupenkran auch die angegebene Gitterausleger-und-Wippausleger-Anordnung bieten, um dieser Anfrage gerecht zu werden.
Nach Antriebsquelle:
Diesel führt, während sich elektrische Architekturen diversifizierenDiesel war das größte Segment und machte im Jahr 2026 82,1 % der Ausrüstungsausgaben aus. Für einen abgelegenen Tiefbauauftragnehmer mit angeliefertem Kraftstoff, aber ohne Stromanschluss oder Ladedienst, ist die unmittelbare Anforderung eine Hebefähigkeit, die unter diesen Bedingungen betrieben werden kann. Ein Dieselkran erfüllt diesen Einsatz, ohne eine Ladeinstallation zum Projekt hinzuzufügen. Dies hält den Hebeplan abhängig von der verfügbaren Kraftstoffversorgung und ermöglicht es, den Kraneinsatz getrennt von der Standortelektrifizierung zu betrachten.
Vollständig elektrische Krane sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 9,9 % im Zeitraum 2027–2032. Ein indisches Terminal bestellte im dritten Quartal 2025 30 batteriebetriebene Gummibereifungs-Portalkrane von Konecranes, die netzgeladene Bordakkus und eine Stromschienenkonfiguration verwenden, mit geplanter Lieferung im ersten Quartal 2027. Die Bordakkus ermöglichen den Weiterbetrieb bei Netzausfall. Die Stromschienenund-Akku-Wahl des Terminals bringt die Ladeschnittstelle in die vollständig elektrische Maschinenspezifikation ein, sodass das Kranangebot seinen Anschluss an die Terminalstromversorgung einschließt. Hybridkrane dienen auch industriellen Zwecken, wie bei Hindustan Zinks Debari-Schmelzwerk in Rajasthan, wo ein 250-Tonnen-Kran, der im Juni 2026 eingesetzt wurde, mit Diesel und Strom betrieben werden konnte.
Geografische Analyse
Maharashtras Containerterminalerweiterung kombiniert Kai- und Rangierbahnhof-Kranfunktionen innerhalb derselben abgeschlossenen Entwicklung. Im September 2025 schloss PSA Phase 2 bei PSA Mumbai ab, und das erweiterte Terminal verfügte über 24 Kaikrane, doppelt so viele wie zuvor, und 8 schienengebundene Portalkrane.[3] Diese Wasser- und Schieneninterfaces verbinden Hebeausrüstung über aufeinanderfolgende Frachtumschlagstufen. Für einen Terminalausrüstungslieferanten umfasst der kommerzielle Umfang separate wasserseitige und rangierbahnhofseitige Hebeaufgaben innerhalb der Entwicklung eines Betreibers.
JSW Infrastructures Schüttgutterminalentwicklung in Tuticorin in Tamil Nadu hatte bis August 2026 den Interimsbetrieb aufgenommen. In seiner Investorenpräsentation vom Februar 2025 berichtete JSW Infrastructure über gelieferte mobile Hafenkrane in Tuticorin für sein Schüttguthafen-Terminalprojekt. JSW Infrastructure ist der Entwickler, während JSW Tuticorin Multipurpose Terminal Pvt Ltd die Betriebsgesellschaft des Terminals ist. Im August 2026 berichtete JSW Infrastructure über abgeschlossene Förderband-Tiefbauarbeiten und laufende Gebäude-Tiefbauarbeiten für den Liegeplatz mit einer jährlichen Kapazität von 7 Millionen Tonnen, mit erwartetem Abschluss bis zum vierten Quartal des Geschäftsjahres 2027. Die abgeschlossene Kranlieferung stellt die Ausrüstungsübergabe vor den prognostizierten Terminalabschluss und trennt die Maschinenanforderung von den verbleibenden Tiefbauarbeiten.
Hyderabads saisonale kommunale Hebearbeiten stehen im Kontrast zu Kolkatas stufenweiser Terminalentwicklung und geben Betreibern unterschiedliche Einsatzzeitpläne. Im Vorfeld der Ganesh-Idol-Eintauchungen im September 2026 installierte die Greater Hyderabad Municipal Corporation 110 statische und 170 mobile Krane an Kleinteichen sowie großen Seen und Becken. Dieser konzentrierte kommunale Einsatz brachte statisches und mobiles Heben an mehrere wasserseitige Standorte innerhalb eines Veranstaltungsfensters. Im August 2026 berichtete JSW Infrastructure über den Interimsbetrieb an seinem Kolkata-Containerterminal, während schienengebundene Kai- und Gummibereifungs-Portalkrane noch in der Fertigung waren, mit erwartetem Abschluss im dritten Quartal des Geschäftsjahres 2028. Die Synchronisierung von Ausrüstung über Eintauchstandorte hinweg ist eine kommunale Einsatzaufgabe, während in Kolkata die schienengebundenen Kai- und Gummibereifungs-Portalkrane während des Interimsbetriebs noch in der Fertigung waren.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Fabrikbetreibern, die Krane in abgedeckten Arbeitsstätten kaufen und verwenden. Indiens Arbeitsschutz-, Gesundheits- und Arbeitsbedingungen-Kodex von 2020 verpflichtet abgedeckte Arbeitgeber, Arbeitsstätten frei von Gefahren zu halten und eine sichere Arbeitsumgebung zu gewährleisten, soweit dies vernünftigerweise praktikabel ist. Die kommerzielle Unterscheidung besteht zwischen dem nationalen Arbeitsschutzrahmen und den staatlichen Prüf- und Inspektionsregelungen, die Fabrikbetreiber organisieren müssen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Zuständige Regierung und ihre Arbeitsplatzinspektoren | Direktion für Arbeitssicherheit und Gesundheitsschutz unter dem Arbeitsministerium |
| Wesentliche Instrumente oder Richtlinien | Arbeitsschutz-, Gesundheits- und Arbeitsbedingungen-Kodex, 2020; Zentrale Vorschriften bekanntgegeben am 8. Mai 2026; kompatible frühere Vorschriften bis zur zentralen Aufhebung beibehalten | Maharashtra Factories Rules, 1963, Regel 64 gemäß der Übergangsbestimmung des Kodex; Entwurf der Factories and Other Ports Rules 2026 |
| Kommerzielle Auswirkung | Abgedeckte Arbeitgeber müssen Arbeitsstätten frei von Gefahren halten und eine sichere Arbeitsumgebung gewährleisten, soweit dies vernünftigerweise praktikabel ist | Fabrik-Hebemaschinen erfordern eine Prüfung durch eine sachkundige Person vor der Erstinbetriebnahme und danach einmal innerhalb eines Zeitraums von 12 Monaten, mit einem verfügbaren Zertifikat über die zulässige Arbeitslast zur Inspektion |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt eine definierte Arbeitgebersicherheitspflicht neben dem Verwaltungsaufwand für ihre Anwendung in abgedeckten Arbeitsstätten wider. Die Beibehaltung kompatibler früherer Vorschriften unterstützt die Kontinuität während des nationalen Übergangs, wobei der Kodex am 21. November 2025 in Kraft trat und die Zentralen Vorschriften am 8. Mai 2026 bekanntgegeben wurden. Maharashtras mittlere Bewertung spiegelt wiederkehrende Prüfungen durch sachkundige Personen und Zertifizierungsarbeiten für Fabrik-Hebemaschinen wider. Die Beibehaltung dieser kompatiblen Pflichten neben dem staatlichen Übergang zu den Entwurfsvorschriften von 2026 unterstützt ein unverändertes Urteil zur politischen Attraktivität für abgedeckte Fabriknutzer.
Wertschöpfungskettenstufen
Die Kette vergleicht, wie Hersteller, lokale Vertriebseinheiten, Mietbetreiber und Supportanbieter aus aufeinanderfolgenden Phasen des Lebenszyklus eines Krans Erträge erzielen. Action Construction Equipment (ACE) fertigt Mobile-, Turm-, Elektro- und Raupenkrane in Indien, während TIL Ltd Konstruktion, Fertigung und Vermarktung mit Kundendienst kombiniert. Diese Rollen stellen die Produktkonfiguration und die Übergabe an den lokalen Betriebssupport in den Mittelpunkt, wie Ausrüstungswert den Käufer erreicht.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Konstruktion und Fertigung | Kranhersteller wie ACE und TIL Ltd | Verkauf von Komplettkranen | Späte Konfigurationsänderungen vor der Lieferung | Hebepflichtspezifikationen vor der Produktionsfreigabe festlegen |
| Vertrieb und lokaler Marktsupport | Ausrüstungsvermarkter wie TIL Ltd; lokale Kranvertriebseinheiten wie Kobelco Construction Equipment India | Ausrüstungsverkaufserlöse | Übergabe von Vertrieb an Service | Lokale Verantwortung für Vertrieb und Support zuweisen |
| Mieteinsatz und Schwerlasthebung | Kranmiet- und Schwerlasthebebetreiber wie Starlog Enterprises | Kranmiet- und Schwerlasthebeservicegebühren | Leerlaufintervalle zwischen Hebeaufträgen | Einsatzverpflichtungen mit Projekthebeplänen koordinieren |
| Wartung und technischer Support | OEM-Supportanbieter wie TIL Ltd; Flottenwarungsanbieter wie Starlog Enterprises | Wartungsverträge, Teileverkäufe und technische Dienstleistungen | Fehlerdiagnose und Reparaturkoordination | Technischen Support mit Wartungsabdeckung verbinden |
| Quelle: Mordor Intelligence | ||||
Die Kranvermietung generiert Erlöse nach dem ursprünglichen Ausrüstungsverkauf, wobei der Einsatzzeitpunkt bestimmt, wann der Mietbestand Erträge erzielt. Starlog kombiniert Kranvermietung und Schwerlasthebung mit Flottenwarung und technischem Support und hat damit Rollen auf beiden Seiten dieser operativen Übergabe. Die Partei, die die Wartungsverantwortung behält, kann Supporterlöse zwischen Hebeaufträgen verfolgen, wenn das Mietgeschäft von seinem nächsten Einsatz abhängt.
Wettbewerbslandschaft
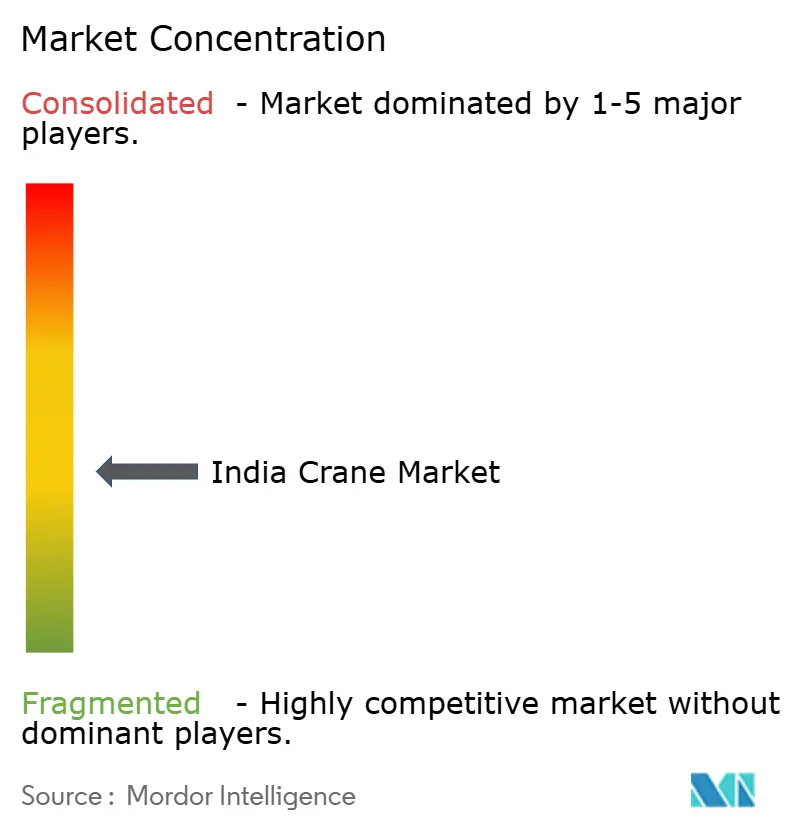
Die Lieferantenlandschaft wird von Action Construction Equipment (ACE) angeführt, das sich als Marktführer in Indien bei Mobil- und Turmdrehkranen bezeichnet. Zu den wichtigsten Teilnehmern zählen Action Construction Equipment (ACE), Liebherr India, Konecranes India, Tata Hitachi Construction Machinery und Kobelco Construction Equipment India. ACE erklärte, im Geschäftsjahr 2026 rund 680 bis 690 Turmdrehkrane in Indien produziert zu haben. Diese Produktion belegt ACEs Fertigungsmaßstab, während Kobelco Construction Equipment Indias Kranvertrieb und Servicerolle zeigt, wie eine internationale Marke indische Käufer durch lokalen Support erreicht.
Hafenkranlieferanten können sich durch die Konfiguration und Lieferung einer elektrischen Maschine differenzieren, wobei die Übergaberegelung die Ausrüstungsinstallationsaufgabe des Käufers prägt. Im Juli 2025 berichtete Liebherr über die Investition von Green Energy Resources in 2 elektrische LHM-550-Mobile-Hafenkrane, jeweils mit einer zulässigen Arbeitslast von 124 Tonnen, für den EQ1A-Liegeplatz in Visakhapatnam. Die Ankündigung beschrieb die Krane als vollständig montiert geliefert für den sofortigen Einsatz und verknüpfte das elektrische Angebot mit einer definierten Übergaberegelung. Die vollständig montierte Lieferung verlagert die Montagearbeit in den Übergabeumfang des Lieferanten und reduziert die Arbeit, die der Liegeplatzbetreiber nach dem Empfang organisieren muss.
Wettbewerbliche Expansion hat auch einen spezialisierten öffentlichen Sektor-Weg, wobei TIL Ltd im dritten Quartal des Geschäftsjahres 2026 Aufträge von der Indischen Armee und der Indischen Luftwaffe für rund 170 speziell konstruierte Militärkrane sicherte. Dieses Ergebnis gibt einem Lieferanten einen anwendungsspezifischen Wettbewerbspunkt, bei dem das Wertversprechen auf Kranen basiert, die für die besondere Aufgabe des Käufers konzipiert sind. Separat trat Indiens Arbeitsschutz-, Gesundheits- und Arbeitsbedingungen-Kodex von 2020 am 21. November 2025 in Kraft. Konstrukteure, Hersteller, Importeure und Lieferanten von Artikeln zur Verwendung in Betrieben müssen eine sichere Konstruktion und Bauweise gewährleisten, soweit dies vernünftigerweise praktikabel ist, wenn diese Artikel ordnungsgemäß verwendet werden. Die Aufträge veranschaulichen den Wettbewerb durch zweckgebundene Konstruktionen für Verteidigungskäufer, während der Kodex sichere Konstruktion zu einer gemeinsamen Lieferantenpflicht für Artikel macht, die in abgedeckten Betrieben verwendet werden.
Führende Unternehmen der indischen Kranindustrie
-
Action Construction Equipment (ACE)
-
Liebherr India
-
Konecranes India
-
Tata Hitachi Construction Machinery
-
Kobelco Construction Equipment India
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Kranmarkt Unternehmen in diesem Bericht
- Action Construction Equipment (ACE)
- Konecranes India
- Liebherr India
- SANY India
- Escorts Kubota
- Kobelco Construction Equipment India
- Tata Hitachi Construction Machinery
- TIL Ltd
- Palfinger India
- Anupam Industries
- Zoomlion India
- XCMG India
- Tadano India
- Sennebogen India
- Manitowoc India
- Indo Farm Equipment
Wesentliche Chancen für Marktteilnehmer
Der Vergleich umfasst spezialisierte Marineanwendungen und stellt ein definiertes Inselanleger-Ausrüstungspaket der Werft- und Verteidigungskranentwicklung gegenüber. Eine Ausschreibung von 2026 von Andaman Lakshadweep Harbour Works spezifizierte einen 10-Tonnen-Kran am Campbell-Bay-Anleger, einschließlich Konstruktion, Fertigung, Lieferung, Transport, Errichtung, Prüfung und Inbetriebnahme. Im Januar 2026 unterzeichneten Garden Reach Shipbuilders and Engineers und K2 Cranes & Components ein Memorandum of Understanding zur Konstruktion, Entwicklung und Herstellung von Marine-, Verteidigungs- und Werftdrehen sowie zugehöriger Ausrüstung. Die Unterscheidung besteht zwischen der Erfüllung eines spezifizierten Ausrüstungspakets und der Entwicklung vollständiger Kranangebote für spezialisierte Käufer.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Schlüsselfertige Inselanleger-Kranpakete | Integrierte Lieferung und Inbetriebnahme für Campbell Bay spezifiziert | Inselanleger-Projekteigentümer wie Andaman Lakshadweep Harbour Works | Einen vollständigen Kran mit Transport, Errichtung, Prüfung und Inbetriebnahme in einem Paket verkaufen | Koordinierung von Lieferung und Errichtung an einem Inselanleger | Schlüsselfertige Marinekranlieferanten |
| Kundenseitige Werftranentwicklung | Werftrane im vereinbarten Entwicklungsumfang von 2026 enthalten | Werften | Vollständige Krane gemeinsam um die definierte Hebeaufgabe einer Werft entwickeln | Entwicklungsverpflichtungen in Produktion umwandeln | Garden Reach Shipbuilders and Engineers und K2 Cranes & Components |
| Verteidigungsorientierte Marine-Hebeausrüstung | Verteidigungskrane im vereinbarten Entwicklungsumfang enthalten | Krannutzer im Verteidigungssektor | Vollständige Krane gegen käuferspezifische Betriebsanforderungen entwickeln | Verteidigungsanforderungen in endgültige Konstruktionen und Aufträge übersetzen | Marine- und Verteidigungskrantechnikteams, einschließlich Garden Reach Shipbuilders and Engineers und K2 Cranes & Components |
| Quelle: Mordor Intelligence | |||||
Für den Campbell-Bay-Bedarf von Andaman Lakshadweep Harbour Works besteht die Chance in einem integrierten Kranpaket, das von der Planung bis zur Inbetriebnahme reicht. Die Koordinierung von Inseltransport und Errichtung innerhalb dieses Pakets macht die Ausführungsverantwortung zu einem Teil des Ausrüstungsangebots. Die gemeinsame Werftentwicklung hat eine andere kommerzielle Hürde, da der vereinbarte Konstruktions- und Fertigungsumfang zu käuferspezifischen Kranaufträgen werden muss.
Neueste Industrielle Entwicklungen in Indien Kranmarkt
- Juli 2026: Action Construction Equipment (ACE) und KATO Works kündigten ACE KATO an, ein 50:50-Gemeinschaftsunternehmen mit einer bestehenden 11-Acre-Anlage in Haryana, die zur Herstellung von Lkw-, Raupen- und Geländekranen vorgesehen ist.
- Juni 2026: Hindustan Zinc setzte in seinem Zinkschmelzwerk in Debari, Rajasthan, einen Hybridkran mit einer Tragfähigkeit von 250 Tonnen ein, der mit Diesel und Strom betrieben werden kann.
- Januar 2026: Garden Reach Shipbuilders and Engineers unterzeichnete ein Memorandum of Understanding mit K2 Cranes & Components zur Konstruktion, Entwicklung und Herstellung von Marine-, Verteidigungs- und Werftdrehen für Indien und internationale Märkte.
Indien Kranmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Kranmarkt misst die jährlichen Ausgaben für in Indien verkaufte Kranausrüstung. Er umfasst Ausrüstung, die für Anwendungen in den Bereichen Bauwesen, Bergbau und Aushub, Marine und Offshore, industrielle Fertigung sowie Energie und Versorgung eingesetzt wird.
Ausschlüsse aus dem Umfang: Routinemäßige Kranwartungs- und Überholungsdienstleistungen, separat verkaufte Kranersatzteile, Kranmietgebühren ohne Eigentumsübertragung, Gabelstapler und Hebezeuge sowie Kranausrüstungsverkäufe außerhalb Indiens sind ausgeschlossen.
Segmentierungsübersicht
- Nach Maschinentyp
- Mobilkrane
- Fest-/Turmkrane
- Marine- und Hafenkrane
- Nach Anwendung
- Bau
- Bergbau und Ausgrabung
- Marine und Offshore
- Industrielle Fertigung
- Energie und Versorgungsunternehmen
- Nach Hubkapazität
- Unter 20 Tonnen
- 20–100 Tonnen
- 100–300 Tonnen
- Über 300 Tonnen
- Nach Auslegerbauart
- Teleskopausleger
- Gitterausleger
- Knickarmausleger
- Nach Energiequelle
- Diesel
- Hybrid
- Vollelektrisch
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Quellen wie die Bauausrüstungsverkaufszahlen des Presseinformationsbüros und sein PAIMANA-Infrastrukturprojektmonitor liefern Kontext zum übergeordneten Ausrüstungssektor und zur Projektausführung, nicht jedoch direkte Kranverkaufszahlen. Die Statistiken für erneuerbare Energien des Ministeriums für neue und erneuerbare Energien sowie die Fracht- und Hafenberichte des Ministeriums für Häfen, Schifffahrt und Wasserwege liefern Indien-spezifische Indikatoren für windbezogene Schwerlasthebungen und Hafenaktivitäten.
Jährliche Unternehmensberichte, Investorenpräsentationen, Ausschreibungsbekanntmachungen, gesetzliche Einreichungen sowie seriöse indische Wirtschafts- und Handelsberichte können Herstelleraktivitäten, Ausrüstungskonfigurationen, Auftragszeitpunkte, Kapazitäten und Preissignale gegenseitig überprüfen. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Fragebögen würden in Indien ansässige Kranhersteller und -importeure, Mietflotteneigentümer, Ausrüstungshändler, Projektauftragnehmer sowie Beschaffungs- oder Technikverantwortliche für Hebeanforderungen abdecken. Die Befragten würden Sekundärquelleninterpretationen von Ausrüstungskategorien, Rechnungswerten, Versandzeitpunkten, Kanalmargen und projektgebundener Nachfrage überprüfen, während gezielte Nachfragen fehlende oder widersprüchliche Produkt- und Preisbeobachtungen klären würden. Wenn eine direkte Beobachtung nicht verfügbar ist, würden Analysten ein lieferantenseitiges Signal mit Projekt-, Ausschreibungs-, Handels- und Unternehmensoffenlegungen vergleichen und die Lücke zur Überprüfung behalten, anstatt einen nicht verifizierten Proxy als Marktverkauf zu behandeln.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen Indien-Verkäufe von vollständiger Kranausrüstung beim Erstverkauf in das Land, wobei der Rechnungswert für die Wertreihe und gezählte Kraneinheiten für die Volumenreihe verwendet werden. Eine Top-down-Schätzung beginnt mit dem indischen Ausrüstungspool und ordnet ihn den Maschinentyp-, Anwendungs-, Tragfähigkeits-, Auslegerbauart- und Antriebsquellenkategorien des Berichts zu, unter Verwendung offengelegter Verkaufsmischungen, Lieferantenportfolios, Ausschreibungsspezifikationen und Kanalnachweise. Selektive Überprüfungen vergleichen Lieferanten-Rollups oder Stichproben von Ausrüstungspreisen multipliziert mit der beobachteten Einheitennachfrage mit der Marktschätzung. Projektausführung und -vergaben, die über PAIMANA verfolgt werden, Bauausrüstungsverkäufe, Zuwächse bei erneuerbaren Kapazitäten, Hafenfracht und -entwicklung sowie Signale zu Kranimport oder Herstellerlieferungen zeigen den Nachfragezeitpunkt an, während Wechselkursbewegungen, Stahl- und Komponentenkosten sowie realisierte Verkaufspreise den Wert je Einheit und Änderungen im Produktmix informieren.
Für jede Variable würden Analysten die Reihe mittels multivariater Regression projizieren, wenn genügend konsistente Beobachtungen die Nachfrage mit Projekt- oder Branchenindikatoren verknüpfen, und dann Szenarioanalysen verwenden, wenn Projektzeitpunkt, Beschaffungs- oder Preisannahmen unsicher bleiben. Wert und Volumen werden separat prognostiziert, wobei ihre Differenz durch Ausrüstungspreise und die Mischung aus Kapazitäts-, Ausleger-, Antriebs- und Maschinentypen interpretiert wird, anstatt anzunehmen, dass sie sich identisch entwickeln. Wenn ein Projektindikator angekündigt, aber noch nicht ausgeführt wurde, oder eine Quelle Krane mit breiterer Ausrüstung kombiniert, wird das Signal als Sensitivität getestet und die zentrale Schätzung folgt der nächsten verifizierten Ausrüstungs- oder Ausführungsbeobachtung. Experten, die mit indischen Kranverkäufen, Mietflotten und Projektbeschaffung vertraut sind, würden die variablen Prognosen überprüfen und Kategorienanteile hinterfragen. Wenn die Lieferantenabdeckung oder Preisbeobachtungen unvollständig sind, würden Analysten verfügbare Offenlegungen und Kanalüberprüfungen triangulieren und die ungelöste Lücke in die Überprüfung einbringen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Rechnungs- und Versandnachweise, Unternehmensoffenlegungen, Ausschreibungs- und Projektfortschritte sowie unabhängige Nachfrageindikatoren und überprüfen dann Ausreißer anhand früherer Perioden, Einheitenzahlen, Produktmix, Preisen und Wechselkursen. Eine mehrstufige Überprüfung löst Anomalien durch Quellenüberprüfungen und Berechnungsüberprüfungen vor der Freigabe auf, wobei eine erneute Kontaktaufnahme durch widersprüchliche Berichte, geänderte Kategoriedefinitionen, überarbeitete Projektzeitpläne oder unerklärliche Preis- oder Volumenbewegungen ausgelöst wird. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, Projekt-, Handels- oder Technologieereignissen aktualisiert und vor der Lieferung einer neuen Überprüfung auf Quellenänderungen, Konsistenz und Marktgrenzenpassung unterzogen.
Mordor Intelligences Schätzung des Indien Kranmarkts im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien Kranmarkt misst die jährlichen Ausgaben für in Indien verkaufte Kranausrüstung.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Für jede Variable würden Analysten die Reihe mittels multivariater Regression projizieren, wenn genügend konsistente Beobachtungen die Nachfrage mit Projekt- oder Branchenindikatoren verknüpfen, und dann Szenarioanalysen verwenden, wenn Projektzeitpunkt, Beschaffungs- oder Preisannahmen unsicher bleiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 1,69 Milliarden USD (2027) / Volumen: 11,2 Tausend Einheiten (2027) | |
| Globales Beratungsunternehmen A | 1,03 Milliarden USD (2025) | Die veröffentlichte Basis liegt vor der aktuellen Schätzung, und die Prognose zeigt Umsatzwachstum gegenüber dieser früheren Beobachtung. |
| Globaler Forschungsverlag B | 3,8 Milliarden USD (2025) | Die Definition schließt ausdrücklich Brückenkrane ein, die in Lagerhäusern und der Materialhandhabung verwendet werden, und erweitert damit den angegebenen Anwendungsbereich. |
Mordor Intelligences Analysten triangulieren Rechnungs- und Versandnachweise, Unternehmensoffenlegungen, Ausschreibungs- und Projektfortschritte sowie unabhängige Nachfrageindikatoren und überprüfen dann Ausreißer anhand früherer Perioden, Einheitenzahlen, Produktmix, Preisen und Wechselkursen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Kranmarkt und wie ist der Wachstumsausblick?
Der Wert wird für 2027 auf 1,69 Milliarden USD und für 2032 auf 2,3 Milliarden USD prognostiziert, mit einer CAGR von 6,4 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Kranausrüstung in Indien an?
Infrastrukturausführung und der Bau erneuerbarer Energieanlagen unterstützen den Hebedarf. Indien installierte im Geschäftsjahr 2025–26 eine Rekordwindkapazität von 6,05 GW.
Welcher Kranmaschinentyp führt bei den Ausrüstungsausgaben?
Mobilkrane hielten im Jahr 2026 einen Anteil von 62,13 % an den Ausrüstungsausgaben. Fest-/Turmdrehkrane sollen mit einer CAGR von 7,9 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wesentliche Teilnehmer in Indiens Kranbranche?
Zu den wesentlichen Teilnehmern zählen ACE, Liebherr India, Konecranes India, Tata Hitachi Construction Machinery und Kobelco Construction Equipment India.
Welche Kostenherausforderung betrifft Kranlieferanten in Indien?
XCMG India meldete im Juni 2026 erhebliche Steigerungen der Einfuhrkosten für importierte Ausrüstung und Komponenten, was potenziellen Margen- und Preisdruck erzeugt.
Wie unterschieden sich die Krananforderungen zwischen Hyderabad und Kolkata im Jahr 2026?
Die Greater Hyderabad Municipal Corporation installierte 110 statische und 170 mobile Krane für die Ganesh-Eintauchungen im September 2026. Kolkatas Terminal hatte Interimsbetrieb, während Kai- und Hofkrane im August 2026 noch in der Fertigung waren.