
Marktgröße und Marktanteil des indischen Kleb- und Dichtstoffmarktes
Analyse des indischen Kleb- und Dichtstoffmarktes durch Mordor Intelligence
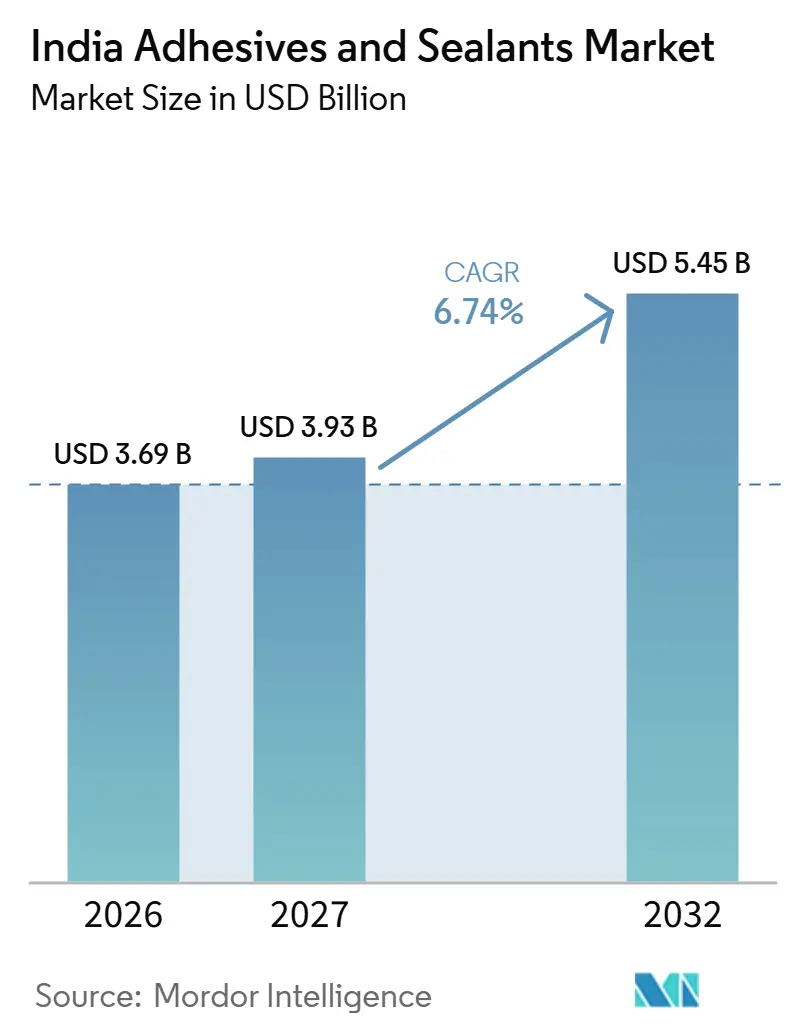
Die Größe des Indien Kleb- und Dichtstoffe Marktes wird voraussichtlich von 3,69 Milliarden USD im Jahr 2026 auf 3,93 Milliarden USD im Jahr 2027 steigen und bis 2032 5,45 Milliarden USD erreichen, mit einer CAGR von 6,74 % im Zeitraum 2027–2032.
Indiens Bau- und Fertigungsaktivitäten stützen die Nachfrage nach Verbindungslösungen, während die Abwicklung von e-Commerce-Bestellungen zusätzliche Verpackungsanforderungen schafft. Lokale Produktion und Anwendungstechnik ermöglichen es Schmelzklebstoff- und Elektronikklebstofflieferanten, während der Produktentwicklung und Produktion eng mit Kunden zusammenzuarbeiten. Der Iran-Konflikt in Westasien löste ab Februar 2026 Lieferkettenunterbrechungen aus und erhöhte den Verfügbarkeitsdruck bei importierten petrochemischen Vorprodukten. Rohstoffpreisanpassungen und projektspezifische VOC-arme Anforderungen können einschränken, inwieweit industrielle Aktivitäten in kommerzielle Nachfrage umgewandelt werden, sodass Erschwinglichkeit und Anwendungszugang zu den kommerziellen Einschränkungen werden.
Wichtigste Erkenntnisse des Berichts
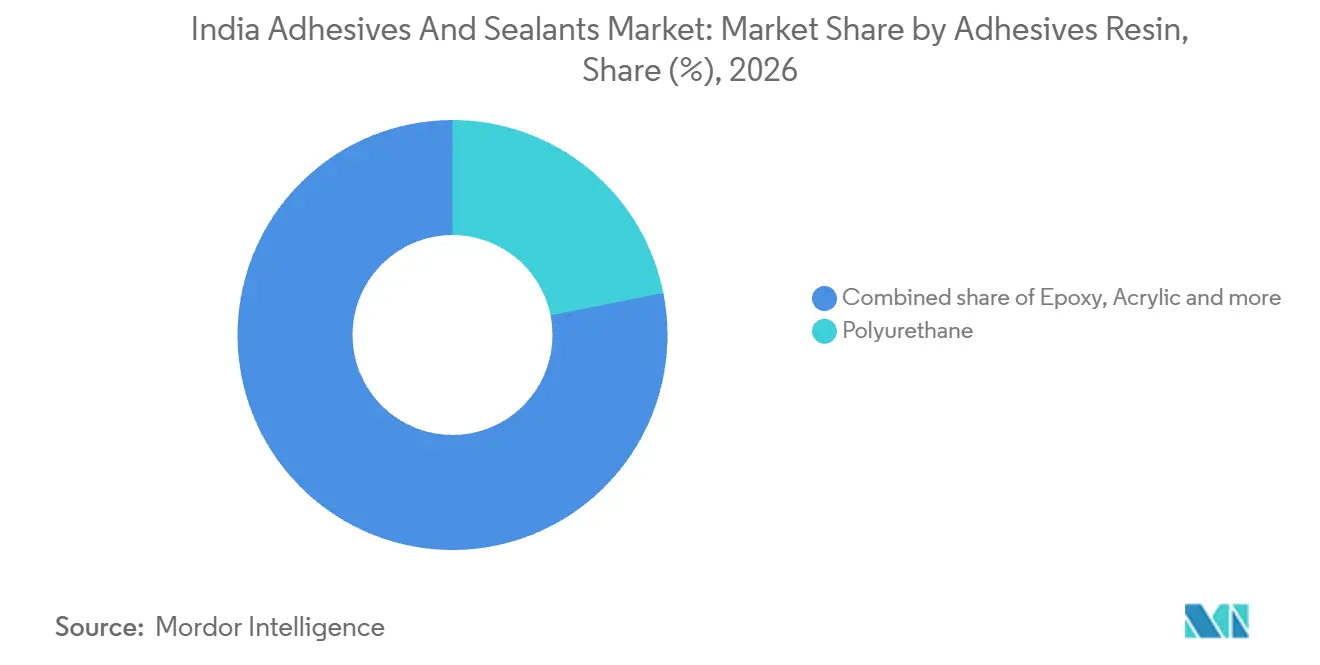
- Unter den Klebstoffharzen hielt Polyurethan im Jahr 2026 einen Marktanteil von 21,87 % am Indien Kleb- und Dichtstoffe Markt, während VAE / EVA mit einer CAGR von 7,62 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
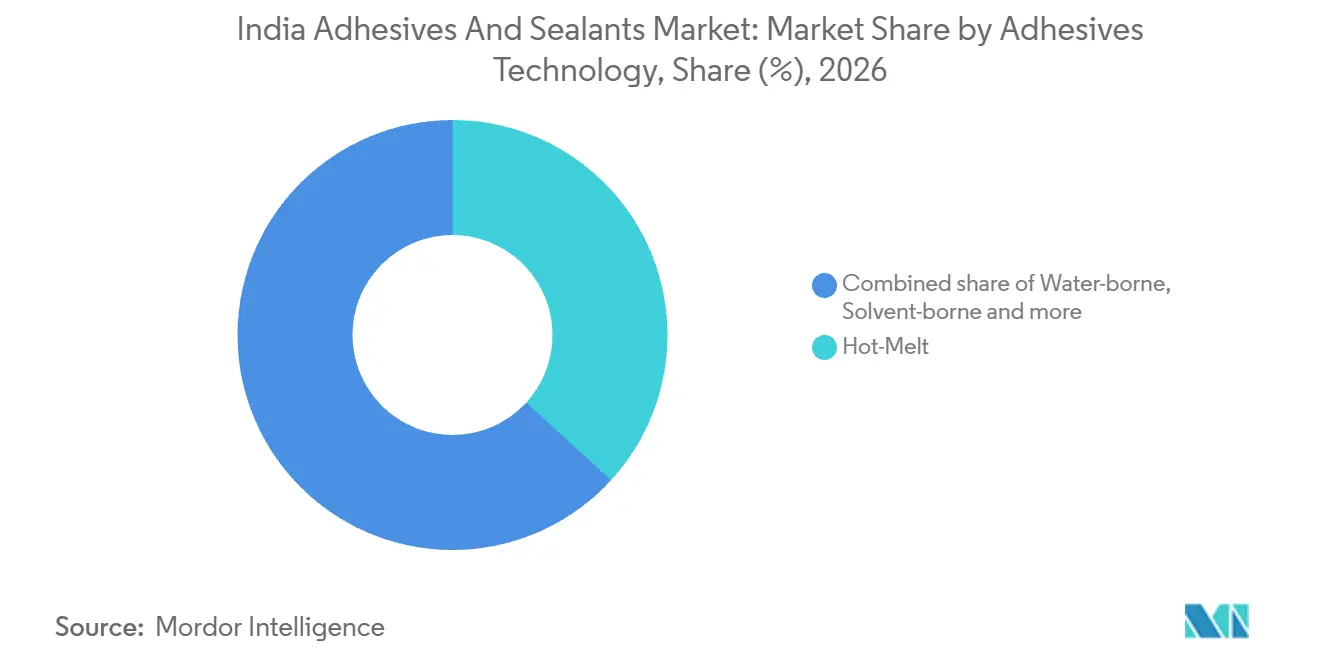
- Bei den Klebstofftechnologien hielten Schmelzklebstoffe im Jahr 2026 einen Anteil von 36,8 % an der Marktgröße des Indien Kleb- und Dichtstoffe Marktes und sollen mit einer CAGR von 7,08 % im Zeitraum 2027–2032 am schnellsten wachsen.
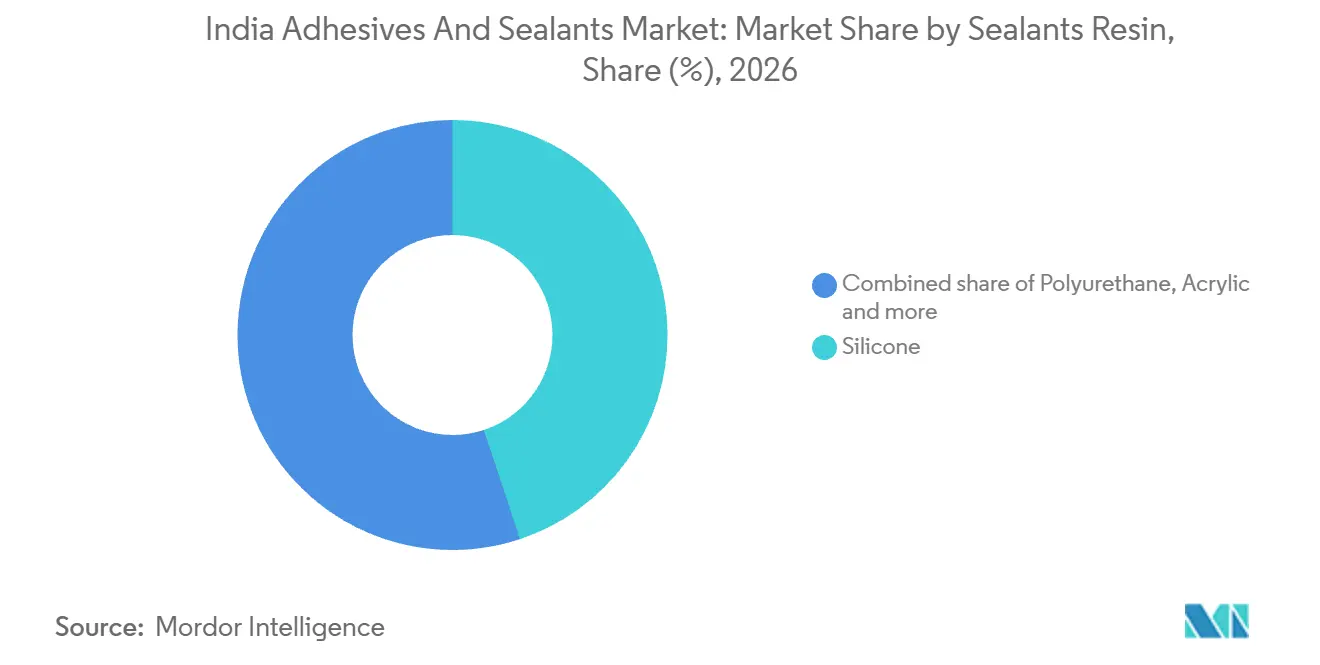
- Silikon führte bei den Dichtstoffharzen mit einem Anteil von 44,92 % am Marktumsatz im Jahr 2026, während Polyurethan mit einer CAGR von 6,83 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Unter den Endverbraucherbranchen entfiel auf Verpackung im Jahr 2026 ein Anteil von 41,36 % am Marktumsatz, und Luft- und Raumfahrt soll mit einer CAGR von 7,21 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Geografisch führten die westlichen Bundesstaaten im Jahr 2024, während Punes Industriecluster und die Elektronikanwendungstechnik in Chennai und Bengaluru unterschiedliche regionale Rollen verdeutlichen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage im Wohn- und Infrastrukturbau | +2.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Boomende e-Commerce-getriebene Verpackungsanforderungen | +2.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Leichtbau und Lokalisierungsdruck in der Automobilindustrie | +1.8% | Landesweit, einschließlich Hansalpur in Gujarat | Mittelfristig (2–4 Jahre) |
| Zunahme von Holzverarbeitung und modularen Möbeln | +1.4% | Landesweit, einschließlich Khalapur in Maharashtra | Mittelfristig (2–4 Jahre) |
| Make-in-India Verteidigungs- / Luft- und Raumfahrt-Offsets fördern hochwertige Verbindungslösungen | +0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage im Wohn- und Infrastrukturbau
Der Wohnungsbau stützt die Nachfrage nach Verbindungslösungen durch eine Kombination aus genehmigten städtischen Projekten und erheblicher ländlicher Bautätigkeit. Am 23. Februar 2026 genehmigte das Ministerium für Wohnungswesen und Stadtentwicklung 287.618 städtische Wohneinheiten in 16 Bundesstaaten und Unionsterritorien im Rahmen von Pradhan Mantri Awas Yojana-Urban 2.0 (PMAY-U 2.0).[1] Separat berichtete das Ministerium für ländliche Entwicklung von 2,66 Millionen fertiggestellten Wohneinheiten unter Pradhan Mantri Awaas Yojana-Gramin (PMAY-G) im Geschäftsjahr 2025–26, einschließlich in früheren Geschäftsjahren genehmigter Wohneinheiten. Ihre kommerzielle Bedeutung unterscheidet sich, da eine Genehmigung eine Projektpipeline schafft, während eine Fertigstellung bereits durchgeführte Bauarbeiten dokumentiert. Die Nachfrage nach Kleb- und Dichtstoffen hängt daher davon ab, wie schnell genehmigte Wohneinheiten in Bautätigkeit übergehen, sodass der Ausführungszeitpunkt ebenso wichtig ist wie die Gesamtzahl der Genehmigungen.
Boomende e-Commerce-getriebene Verpackungsanforderungen
Die Auftragsabwicklung schafft potenzielle Verpackungsanforderungen, bevor eine Festtagsbestellung zu einer abgeschlossenen Lieferung wird. Für The Big Billion Days 2026 positionierte Flipkart mehr als 25 Millionen Produkteinheiten von Kleinstunternehmen, kleinen und mittleren Unternehmen (KMU), Kleinverkäufern, Handwerkern und Webern in Ekart-Fulfillment-Centern für eine schnellere Festtagsabwicklung vor. Flipkart meldete außerdem ein Wachstum der Lieferketteneinheiten von 24 % im Jahresvergleich während seiner Festsaison 2025 in Indien. Vorbereitete Waren stellen potenzielle Abwicklungsarbeit dar, während das frühere Wachstum der Lieferketteneinheiten die realisierte Aktivität innerhalb des Betriebs widerspiegelt. Für Verbindungslieferanten öffnet die Warenvorbereitung ein potenzielles Nachfragefenster, bevor die Versandaktivität erfasst wird.
Leichtbau und Lokalisierungsdruck in der Automobilindustrie
Die Ausweitung der inländischen Fahrzeugproduktion stützt die Nachfrage nach lokaler Klebstoffversorgung für die Automobilindustrie. Indien produzierte im Geschäftsjahr 2025–26 5,54 Millionen Personenkraftwagen, verglichen mit 5,06 Millionen im Geschäftsjahr 2024–25. Im Juli 2026 nahm Maruti Suzuki India Limited die kommerzielle Produktion in Werk D in Hansalpur, Gujarat, auf und fügte eine jährliche Kapazität von 250.000 Personenkraftwagen hinzu, wodurch die Gesamtjahreskapazität der Anlage auf 1 Million Fahrzeuge stieg.[2] Henkel ANAND India, ein Gemeinschaftsunternehmen von Henkel und ANAND Group, liefert Karosserie-Produkte und -Lösungen, darunter Strukturklebstoffe. Im Juni 2025 nannte Henkel ANAND India Tata Motors und Maruti Suzuki als wichtige Kunden. Diese lokalisierten Lieferfähigkeiten machen Karosserieanwendungen zu einem Weg für Klebstoffhersteller, an Indiens wachsender Montagebasis teilzunehmen.
Holzverarbeitung und Aufnahme von Modularmöbeln
Einzugsfertige Haushaltsbedürfnisse geben Möbelklebstoffen einen Nachfrageauslöser, der mit integrierten Einrichtungsentscheidungen verbunden ist. Während Indiens Hochzeitssaison 2025 entschieden sich mehr Kunden für modulare und integrierte Möbel für funktionale, einzugsfertige Häuser. Am 7. Januar 2025 meldete Interio by Godrej eine Kapazität von bis zu 250 Küchen pro Tag in seiner Anlage in Khalapur, Maharashtra. Die Kombination aus integrierter Möbelnachfrage und erheblicher Küchenfertigungskapazität schafft einen potenziellen Weg für Verbindungslieferanten über Möbelhersteller.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge VOC- und EHS-Vorschriften | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei petrochemischen Rohstoffen | -1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit bei Spezialitätsmonomeren (Isocyanate, Silane) | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge VOC- und EHS-Vorschriften
VOC-arme Spezifikationen schränken die Produktauswahl ein, wenn ein Bauprojekt einen entsprechenden Umweltbewertungspunkt anstrebt. Für Projekte, die den optionalen Green Rating for Integrated Habitat Assessment (GRIHA)-Bewertungspunkt anstreben, schreibt das Handbuch Version 2019 vor, dass Kleb- und Dichtstoffe anwendungsspezifische VOC-arme Grenzwerte einhalten müssen. Die Einschränkung gilt daher auf der Ebene der ausgewählten Anwendung und des Projekts, sodass eine Formulierung, die für eine Verwendung geeignet ist, für eine andere möglicherweise ungeeignet ist. Ein Lieferant, der diese Projekte bedient, muss sein Angebot am geltenden Grenzwert ausrichten, anstatt eine allgemeine Beschreibung mit niedrigen Emissionen als ausreichend zu betrachten. Die kommerzielle Einschränkung besteht in einer engeren Auswahl qualifizierender Produkte, selbst wenn eine emissionsreichere Alternative die Verbindungsaufgabe anderweitig erfüllen könnte.
Preisvolatilität bei petrochemischen Rohstoffen
Die Volatilität petrochemischer Rohstoffe schafft eine Kostenbeschränkung, wenn Inputsteigerungen die Verkaufspreise eines Lieferanten erreichen. In seiner Bewertung von Pidilite berichtete CRISIL, dass die Vinylacetatmonomer-Preise im ersten Quartal des Geschäftsjahres 2027 um 63 % gegenüber dem Vorquartal stiegen und sich anschließend mäßigten.[3] Pidilite Industries Ltd. setzte im April und Mai 2026 Preiserhöhungen von 11 % bis 15 % um, um den Anstieg dieses Monomers und anderer wichtiger Rohstoffe zu adressieren. Die Reaktion auf den Verkaufspreis verlagerte das Kostenproblem von den Inputs des Herstellers auf die Produktpreise seiner Kunden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Klebstoffharz:
Prozessintegration und fertige FormulierungenPolyurethan hatte im Jahr 2026 einen Anteil von 21,87 % an der Marktgröße des Indien Kleb- und Dichtstoffe Marktes und war damit das größte Klebstoffharzsegment. Pidilite Industries Ltd. absorbierte den Klebstoffanteil der Fertigungstechnologie für Polyurethan-Dicht- und Klebstoffe im Geschäftsjahr 2025–26, nachdem er im Geschäftsjahr 2023–24 erhalten worden war. Erhalt und Absorption erfolgten in verschiedenen Geschäftsjahren, was zeigt, dass der Zugang zum Prozess und seine interne Integration separate Schritte waren.
VAE / EVA ist das am schnellsten wachsende Klebstoffharzsegment mit einer prognostizierten CAGR von 7,62 % im Zeitraum 2027–2032. Super Bond Adhesives produziert EVA- und Polyolefin-Schmelzklebstoffbereiche neben anderen Formulierungen in 3 Werken in der Nähe von Mumbai. Die Formulierungen des Unternehmens zielen auf Verpackung, Grafik, Buchbinderei, Etiketten und Klebebänder, Holzverarbeitung sowie die Herstellung von Hygieneprodukten ab.

Nach Klebstofftechnologie:
Lokale Kapazität und AnwendungskonversionSchmelzklebstoffe repräsentierten im Jahr 2026 einen Marktanteil von 36,8 % am Indien Kleb- und Dichtstoffe Markt und sollen das am schnellsten wachsende Segment mit einer CAGR von 7,08 % im Zeitraum 2027–2032 sein. Tex Year Group meldete den Start der Massenproduktion im Dezember 2025 in seinem zweiten Schmelzklebstoffwerk in Mahad, betrieben von Tex Year Technologies India Pvt. Ltd., mit 3 Produktionslinien der ersten Phase. Die Erweiterung erhöhte Tex Years gesamte jährliche indische Schmelzklebstoffkapazität von 3.400 auf 10.000 Tonnen. Der erweiterte indische Standort bietet Industriekunden eine größere lokale Schmelzklebstoffversorgungsoption.
Am 31. Oktober 2025 berichtete das Pidilite-Management von Schmelzklebstoff-Zugkraft in der Holzverarbeitung und Tischlerei sowie in der fortschrittlichen Verpackung und Konvertierung. Die lösungsmittelbasierte Versorgung umfasst SPEB Adhesives Ltd., das seine lösungsmittelbasierten Klebstoffe intern für B2B-Kunden herstellt, darunter Holzverarbeitung, Schuhwerk, Schaumstoff und Einrichtung. Die gemeinsame Holzverarbeitungsanwendung gibt Schmelzklebstofflieferanten eine etablierte industrielle Verwendung, die sie neben bestehenden lösungsmittelbasierten Angeboten verfolgen können.
Nach Dichtstoffharz:
Silikonverkäufe und PolyurethanentwicklungSilikon war das größte Dichtstoffharzsegment mit einem Anteil von 44,92 % am Marktumsatz im Jahr 2026. HP Adhesives meldete Silikondichtstoffe mit einem Anteil von 18,27 % an seinen eigenen produktbezogenen Bruttoumsätzen im Geschäftsjahr 2025–26. Die Bruttoumsatzkennzahl geht Gutschriften, Jahresrabatten, Sonderaktionen und Warenrücksendungen voraus, sodass der Nettoumsatz des Herstellers auch von diesen Anpassungen abhängt.
Polyurethan ist das am schnellsten wachsende Dichtstoffharzsegment mit einer prognostizierten CAGR von 6,83 % im Zeitraum 2027–2032. Pidilite absorbierte den Dichtstoffanteil seiner Polyurethan-Fertigungstechnologie im Geschäftsjahr 2024–25. Die abgeschlossene Absorption gibt Pidilite eine interne Technologiebasis für ein Polyurethan-Dichtstoffangebot.
Nach Endverbraucherbranche:
Verpackungsdurchsatz und FlugzeugprogrammeVerpackung war das größte Endverbraucherbranchen-Segment mit einem Anteil von 41,36 % am Marktumsatz im Jahr 2026. UFlex Limited produzierte im Geschäftsjahr 2025–26 118.671 Tonnen Verpackungsfolien in Indien, ein Rückgang von 2,6 % gegenüber 121.842 Tonnen im Geschäftsjahr 2024–25. Die Kapazitätsauslastung betrug 72,3 % im Geschäftsjahr 2025–26, verglichen mit 74,2 % im Geschäftsjahr 2024–25. Der Bericht der India Brand Equity Foundation vom Mai 2026 beschrieb mehr als 22.000 Verpackungseinheiten in Indien, von denen 85 % kleine und mittlere Unternehmen sind. Ein Angebot, das nur für große Folienhersteller konzipiert ist, würde die überwiegend kleinere Betriebsbasis des Sektors übersehen.
Luft- und Raumfahrt ist das am schnellsten wachsende Endverbraucherbranchen-Segment mit einer prognostizierten CAGR von 7,21 % im Zeitraum 2027–2032. Im September 2025 beauftragte das Verteidigungsministerium Hindustan Aeronautics Limited mit der Lieferung von 97 LCA Mk1A-Flugzeugen, darunter 68 Kampfflugzeuge und 29 Zweisitzer, an die indische Luftwaffe. Separat meldete das Ministerium für Zivilluftfahrt am 23. Juli 2026 2.056 landesweit bestellte Flugzeuge. Für einen Verbindungslieferanten kann ein benanntes Flugzeugprogramm einen besser definierten Anwendungsentwicklungsweg bieten als die Größe eines aggregierten Auftragsbestands. Die kommerzielle Beteiligung hängt davon ab, die Materialanforderungen eines Programms mit einem spezifischen Verbindungs- oder Abdichtungsvorschlag abzustimmen.
Geografische Analyse
Kleb- und Dichtstoffe Markt der westlichen Bundesstaaten
Die westlichen Bundesstaaten führten den Indien Kleb- und Dichtstoffe Markt im Jahr 2024 aufgrund integrierter petrochemischer Komplexe in Gujarat und des Automobilclusters rund um Pune an. Pidilites unternehmensweiter Hauptwerksstandort im Geschäftsjahr 2025–26 umfasste Kamothe, Taloja, Mahad, Karad und Shirwal in Maharashtra sowie Dahej, Vapi, Amod und Paria in Gujarat. Dieser Standort platziert einen bedeutenden Kleb- und Dichtstoffhersteller in beiden Bundesstaaten, die mit der Führungsposition der Region verbunden sind.
Pune beherbergt einen Automobilfertigungs- und Zulieferercluster in Pimpri-Chinchwad und bietet damit ein konzentriertes industrielles Umfeld für fahrzeugfokussierte Lieferanten. Henkels Erweiterung im Jahr 2025 umfasste auch ein Fertigungswerk für Klebstoffmaterialien in Kurkumbh bei Pune, das auf den Elektroniksektor zugeschnitten ist. Diese Aktivitäten verleihen dem Gebiet unterschiedliche Rollen in der nachgelagerten Fahrzeugproduktion und der Herstellung von Materialien für Elektroniканwendungen. Ein Lieferant, der die Region in Betracht zieht, steht daher je nachdem, ob er einen Montagebetrieb bedient oder an der Herstellung von Spezialmaterialien beteiligt ist, vor unterschiedlichen Einstiegspunkten.
Die Elektronikaktivitäten in Südindien umfassen Klebstoffanwendungstechnik. Henkel eröffnete im Februar 2025 ein Anwendungstechnikzentrum in Chennai mit 5 spezialisierten Labors für Kleb- und Wärmemanagementmaterialien, die in der Unterhaltungselektronik eingesetzt werden. Das Zentrum wurde entwickelt, um die Einführung neuer Produkte für Smartphones, Wearables und andere Unterhaltungselektronik zu beschleunigen. Henkel folgte im März 2026 mit einem Kundenanwendungszentrum in Bengaluru und fügte damit einen zweiten südlichen Standort für die gemeinsame Elektronikentwicklung und -prüfung hinzu. Chennais Produktentwicklungsauftrag bietet Klebstoffspezialisten einen Einstiegspunkt für kombinierte Verbindungs- und Wärmemanagementvorschläge an Smartphone- und Wearable-Hersteller.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsbereiche vergleichen Indiens Produktzertifizierungsrahmen mit dem Anlagengenehmigungsregime Maharashtras aus der Perspektive eines inländischen Kleb- und Dichtstoffherstellers. Die Zertifizierung durch das Bureau of Indian Standards (BIS) ist grundsätzlich freiwillig, während Qualitätskontrollanordnungen der Zentralregierung ausgewählte Produktstandards verbindlich machen. Industrielle Prozesse, die Wasser oder Luft durch Einleitungen oder Emissionen verschmutzen, erfordern vor der Errichtung und dem Betrieb eine Maharashtra-Genehmigung, wobei die erforderlichen Umweltschutzsysteme vor dem Betrieb vorhanden sein müssen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Zuständige Behörde | Bureau of Indian Standards | Maharashtra Pollution Control Board |
| Wichtige Instrumente oder Richtung | Grundsätzlich freiwillige BIS-Zertifizierung; Pflichtзertifizierung für Produkte, die unter Qualitätskontrollanordnungen fallen | Genehmigungen nach dem Wasser- und Luftgesetz; Rote Klassifizierung für die Herstellung von Leim und Gelatine unter Verwendung von Kohle oder flüssigem Brennstoff |
| Kommerzielle Auswirkung | Zertifizierungspflichten hängen von der gemeldeten Produktabdeckung ab | Verschmutzende Prozesse benötigen stufenweise Genehmigungen und regelmäßige Erneuerung der Betriebsgenehmigung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Lockerung |
| Quelle: Mordor Intelligence | ||
Das Ministerium für Förderung von Industrie und Binnenhandel schlug im Entwurf der Synthetic Resin Adhesives (Quality Control) Order 2025 eine BIS-Kennzeichnung für Sperrholzklebstoffe gemäß IS 848:2006 vor. Sein enger Anwendungsbereich, von Bekanntmachungen abhängige Fristen, spätere Termine für kleine und Kleinstunternehmen sowie die Befreiung für im Inland hergestellte Exporte unterstützen eine mittlere Attraktivität und keine Änderung für Indiens breiteren Fertigungsrahmen. Maharashtras mittlere Bewertung spiegelt die Genehmigung zur Errichtung und die Genehmigung zum Betrieb für verschmutzende Prozesse, die regelmäßige Erneuerung der Betriebsgenehmigung und die separate Rote Klassifizierung vom September 2026 für die Herstellung von Leim und Gelatine unter Verwendung von Kohle oder flüssigem Brennstoff wider. Das Maharashtra Pollution Control Board (MPCB) kündigte im August 2025 die automatische Erneuerung per Selbsterklärung und im Februar 2026 Reformen der Genehmigungsfristen an, was eine Lockerung für qualifizierende Prozesse neben Umweltschutz- und Genehmigungspflichten unterstützt.
Wertschöpfungskettenstufen
Herstellung, Anwendungsqualifizierung und kommerzielle Distribution werden hier als unterschiedliche Beiträge zum Klebstoffprodukterlös verglichen. Ein Brand am 17. Januar 2026 in der Einheit 1 von HP Adhesives im Dorf Narangi, Raigad, beschädigte Vermögenswerte und Bestände und störte bestimmte Fertigungsoperationen. Der Vorfall verdeutlicht, warum die Produktionsverfügbarkeit zu einer kommerziellen Einschränkung werden kann, selbst wenn ein Lieferant ein etabliertes Produktangebot hat.
Wertschöpfungskettenanalyse Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Formulierung und Herstellung | Industrielle Klebstoffhersteller wie Pidilite Industries Ltd. und Henkels indisches Klebstofftechnologiegeschäft | Verkauf formulierter Klebstoffprodukte | Produktionsstörung auf Werksebene | Alternative Produktionswege qualifizieren und kritische Bestände schützen |
| Anwendungsqualifizierung | Anbieter von Klebstoffanwendungsunterstützung wie Henkels indisches Klebstofftechnologiegeschäft | Klebstoffverkäufe unterstützt durch Anwendungsqualifizierung | Übereinstimmung zwischen Material und Kundenprozess | Die beabsichtigte Anwendung validieren, bevor Produktionsressourcen eingesetzt werden |
| Kommerzielle Distribution | Herstellergeführte Händlernetzwerke wie Pidilite Industries Ltd.; direkte Vertriebsteams wie H.B. Fuller Company | Produktverkäufe über Händler- oder Direktkanäle | Koordination über mehrere Vertriebswege | Serviceverantwortlichkeiten nach Kanal festlegen |
| Quelle: Mordor Intelligence | ||||
Die Distribution verbindet den Produkterlös eines Herstellers mit seinem Händler- und Distributorennetzwerk. Händler und Distributoren machten im Geschäftsjahr 2025–26 89 % von Pidilites unternehmensweiten Umsätzen aus, verglichen mit 88 % im Geschäftsjahr 2024–25. Die Anzahl der Händler und Distributoren, die Umsätze erzielten, sank im gleichen Zeitraum von 9.082 auf 8.955. Das kleinere Netzwerk trug einen größeren Anteil von Pidilites Umsätzen, sodass die Anzahl der Intermediäre allein das kommerzielle Gewicht des Kanals unterschätzt.
Wettbewerbslandschaft
Der Wettbewerb vereint globale Lieferanten und in Indien ansässige Hersteller, darunter 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. und Sika AG. 3M meldete weltweite Umsätze im Bereich Industrieklebstoffe und -bänder von 1,88 Milliarden USD in den 9 Monaten bis zum 30. September 2026, gegenüber 1,7 Milliarden USD im vergleichbaren Zeitraum 2025. Das Sicherheits- und Industriegeschäft von 3M India Limited bedient Kunden mit Industrieklebstoffen und -bändern neben anderen Industrieprodukten. Diese Mischung stellt diversifizierte Industriegruppen und in Indien ansässige Hersteller wie Pidilite Industries Ltd. in dasselbe Feld, sodass Herausforderer sowohl mit Produktbreite als auch mit einer etablierten inländischen Betriebsbasis konfrontiert sind.
H.B. Fuller meldete für das Quartal bis zum 29. August 2026 ein globales organisches Umsatzwachstum von 4,4 % im Jahresvergleich, da Preisgewinne von 7,4 % ein geringeres Volumen ausglichen. Die organische Kennzahl schloss Währungseffekte, Akquisitionen und Veräußerungen aus, während ein geringeres Volumen den Umsatz um 3 % reduzierte. Pidilite Industries Ltd. meldete für das Quartal bis zum 30. Juni 2026 ein Nettoumsatzwachstum von 22,2 % mit einem zugrunde liegenden Volumenwachstum von 11,3 %, eine unternehmensweite Einzelkennzahl.
Anwendungstechnik bietet einen Weg zur Wettbewerbspositionierung, indem sie einem Kunden hilft, ein Material im Rahmen seiner beabsichtigten Produktentwicklungsaufgabe zu bewerten. Am 24. März 2026 eröffnete Henkel ein Kundenanwendungszentrum in Bengaluru für die gemeinsame Entwicklung, Prüfung und Validierung von Kleb- und Wärmemanagementlösungen für die Elektronikfertigung. Die 5.000 Quadratfuß große Anlage umfasst etwa 2.400 Quadratfuß Labor- und Prüffläche, in der Kunden Materialien und Prozesse vor der Produktionsskalierung bewerten können. Da die BIS-Zertifizierung nur für Produkte verbindlich ist, die unter eine Qualitätskontrollanordnung fallen, können Lieferanten außerhalb dieser Abdeckung durch Prozessprüfungen während der Materialauswahl konkurrieren.
Marktführer des indischen Kleb- und Dichtstoffmarktes
-
3M
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Pidilite Industries Ltd.
-
Sika AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Kleb- und Dichtstoffe Markt Unternehmen in diesem Bericht
- 3M
- Arkema
- Ashland
- Astral Adhesives
- Atul Ltd
- AVERY DENNISON CORPORATION
- BASF
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- HP Adhesives
- Huntsman International LLC
- Jubilant Agri and Consumer Products Limited (JACPL)
- Mapei SpA
- Parker Hannifin Corp
- Pidilite Industries Ltd.
- Sika AG
- Soudal India Private Limited
Wichtige Chancen für Marktteilnehmer
Qualifizierung neuer Linien, Änderungen an bestehenden Werken und kundenspezifische Formulierungsentwicklung bieten unterschiedliche Wege in die Elektronikklebstoffnachfrage. Am 17. August 2026 meldete das Ministerium für Elektronik und Informationstechnologie 106 im Rahmen des Electronics Components Manufacturing Scheme genehmigte Projekte, 38 produzierende Werke und 16 Projekte in fortgeschrittener Bau- oder Maschineninstallationsphase. Die Kombination aus betriebenen Anlagen und Projekten in der Installationsphase schafft unterschiedliche Einstiegspunkte für Lieferanten, je nachdem, wann eine vorgeschlagene Klebstoffanwendung bewertet werden kann.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Klebstoffqualifizierung für neue Komponentenlinien | Installationsaktivität in Elektronikkomponentenwerken | Komponentenhersteller, die Produktionslinien vorbereiten | Den Klebstoff mit dem beabsichtigten Prozess qualifizieren, bevor eine Lieferung vorgeschlagen wird | Materialpassung mit dem geplanten Produktionsprozess | Elektronikklebstofflieferanten wie Henkel AG & Co. KGaA |
| Klebstoffkonversion in betriebenen Werken | Eine betriebene Komponentenwerksbasis | Elektronikhersteller, die bereits Komponenten produzieren | Kandidatenklebstoffe gegen die etablierte Anwendung testen, bevor eine Konversion erfolgt | Validierung einer Materialänderung in einem laufenden Prozess | Elektronikklebstofflieferanten wie Henkel AG & Co. KGaA |
| Kundenspezifische Verbindungsformulierungen | Lokale Mitentwicklungs- und Prüfkapazität | Elektronikprodukt- und Prozessingenieurteams | Eine Formulierung mitentwickeln und ihre beabsichtigte Verbindungsverwendung validieren | Eine kundenspezifische Formulierung in eine qualifizierte kommerzielle Anwendung umwandeln | Anwendungsfokussierte Klebstofflieferanten wie Henkel AG & Co. KGaA |
| Quelle: Mordor Intelligence | |||||
Projekte in der Installationsphase geben Lieferanten einen Zeitpunkt, an dem sie einen Materialvorschlag mit einer definierten Fertigungsaufgabe abstimmen können. Der Vorschlag sollte die anfängliche Materialauswahl von einer Änderung an einer bereits laufenden Produktion unterscheiden, da es sich um separate kommerzielle Entscheidungen handelt. Die Vorbereitung von Komponentenwerken ist daher das klarste anfängliche Ziel, bei dem die Klebstoffqualifizierung Teil der Inbetriebnahme eines spezifischen Produktionsprozesses werden kann.
Neueste Industrielle Entwicklungen in Indien Kleb- und Dichtstoffe Markt
- Sep 2026: Das Maharashtra Pollution Control Board klassifizierte die Herstellung von Leim und Gelatine unter Verwendung von Kohle oder flüssigem Brennstoff im Rahmen seines Environmental Pollution Index-Rahmens für das staatliche Genehmigungsmanagement als Rot.
- Apr 2026: Pidilite Industries Ltd. begann mit Preiserhöhungen von 11 % bis 15 %, die im April und Mai 2026 umgesetzt wurden, um den Anstieg von Vinylacetatmonomer und anderen wichtigen Rohstoffpreisen zu adressieren.
- Mär 2026: Henkel eröffnete ein Kundenanwendungszentrum in Bengaluru für die gemeinsame Entwicklung, Prüfung und Validierung von Kleb- und Wärmemanagementlösungen für die Elektronikfertigung.
Indien Kleb- und Dichtstoffe Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Kleb- und Dichtstoffe Markt misst die jährlichen Ausgaben für Kleb- und Dichtstoffe, die für den Einsatz in Indien verkauft werden. Er umfasst Produktverkäufe für industrielle und gewerbliche Endverwendungen, wobei der Wert dem Kleb- oder Dichtstoffproduktverkauf zugerechnet wird.
Ausschlüsse aus dem Umfang: Separat verkaufte Rohstoffe und chemische Inputs, Fertigwaren wie Möbel und verpackte Lebensmittel, eigenständige Installations-, Verbindungs-, Abdichtungs- oder Reparaturdienstleistungen sowie separat verkaufte Kleb- oder Dichtstoffanwendungsgeräte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Klebstoffharz
- Polyurethan
- Epoxid
- Acryl
- Silikon
- Cyanoacrylat
- VAE/EVA
- Andere Harze
- Nach Klebstofftechnologie
- Wasserbasiert
- Lösemittelbasiert
- Reaktiv
- Schmelzklebstoff
- UV-härtend
- Nach Dichtstoffharz
- Silikon
- Polyurethan
- Acryl
- Epoxid
- Andere Harze
- Nach Endverbraucherbranche
- Luft- und Raumfahrt
- Automobilindustrie
- Bau- und Bauwesen
- Schuhwerk und Leder
- Gesundheitswesen
- Verpackung
- Holzverarbeitung und Tischlerei
- Andere Endverbraucherbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die Society of Indian Automobile Manufacturers, die Fahrzeugproduktions- und Verkaufsreihen zur Verfolgung der Nachfrage aus der Automobilmontage bereitstellt, das Ministerium für ländliche Entwicklung, dessen Wohnungsfertigstellungsdaten baubedingte Anwendungen anzeigen, das Bureau of Indian Standards, das erklärt, wie freiwillige Standards und produktspezifische Qualitätskontrollanordnungen die Compliance gestalten, sowie CRISIL Ratings, dessen Unternehmensanalysen helfen, Rohstoffkostenänderungen und ihre Übertragung auf Produktpreise zu interpretieren, unterstützen die Analyse.
Jährliche Unternehmensberichte, Investorenpräsentationen, gesetzliche Einreichungen und seriöse indische Wirtschaftsberichterstattung können Produkt-, Kanal-, Kapazitäts- und Preiskontext hinzufügen und diese Sektorindikatoren gegenseitig überprüfen. Diese Quellen sind illustrativ, nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Ein strukturiertes Interview- und Umfrageprogramm würde leitende Führungskräfte, Produkt- und Anwendungsleiter, Vertriebs- und Kanalmanager sowie Beschaffungs- oder technisches Personal bei indischen Kleb- und Dichtstoffherstellern, Distributoren und Endverbrauchern einschließen. Ihre Beiträge würden Sekundärbefunde zu Produktabdeckung, Verkaufspreisen, Kanalaufschlägen, Harz- und Technologiemix, Endverbrauchernachfrage und dem Timing von Kundenbestellungen überprüfen. Ungelöste Lücken würden erfasst und gegen unabhängige Unternehmens-, Branchen- und Handelsindikatoren getestet. Analysten würden inkonsistente Antworten nach Produkt und Verwendungsfall vergleichen, bei Bedarf Klärung von relevanten Befragten einholen und triangulieren, bevor eine Annahme übernommen wird.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 38 % | |
| Kleinere Akteure: 25 % | Manager: 42 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den jährlichen indischen Produktumsatzwert aus einer Top-down-Sicht der Kleb- und Dichtstoffnachfrage über Endverwendungen hinweg und überprüft das Ergebnis dann mit selektiven Lieferanten-Rollups und stichprobenartigen Durchschnittsverkaufspreis-mal-Volumen-Prüfungen. Bautätigkeit, einschließlich fertiggestellter Wohneinheiten, informiert die Nachfrage nach Bauprodukten. Fahrzeugproduktion und -verkäufe zeigen die Klebstoffaktivität in der Automobilindustrie an. Verpackungs- und sonstige Fertigungsleistung informiert den industriellen Einsatz, während Rohstoffpreise und anwendbare Produktregeln helfen, Verkaufspreisänderungen und Formulierungsverschiebungen zu erklären. Analysten leiten Harz-, Technologie- und Endverbraucheranteile aus Lieferantenproduktmixen, Kanalinformationen, Anwendungsmustern und gemeldeter Endverbrauchernachfrage ab und gleichen dann jeden Anteilssatz mit dem gesamten Produktverkaufspool ab. Die Szenarioanalyse projiziert diese Indikatoren über 2027–2032, mit separaten Annahmen für zugrunde liegende Anwendungsvolumina und Produktpreise, wo Belege eine Preis- oder Mixänderung unterstützen. Befragtennachweise würden jeden Treiber und die resultierenden Segmentpfade überprüfen. Wo historische Indikatoren oder Kanalabdeckung unvollständig sind, würden Analysten die nächstgelegene vergleichbare offizielle Reihe verwenden, die Lücke als explizite Annahme bewahren und Szenariobereiche erweitern, anstatt einen nicht unterstützten Punkt als beobachtete Daten zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferanten- und Kanalnachweise gegen unabhängige Bau-, Fahrzeug-, Fertigungs-, Handels-, Preis- und Regulierungssignale und untersuchen dann wesentliche Unterschiede in Produktabdeckung, Jahr, Einheit und Wert vor der Freigabe. Ein Prüfer überprüft Gesamtsummen, Segmentanteile, Jahres-zu-Jahres-Bewegungen, Prognosenannahmen sowie ungewöhnliche Lieferanten- oder Anwendungswerte. Der Analyst dokumentiert die Lösung und nimmt erneut Kontakt mit einem relevanten Befragten auf, wenn eine Definition, ein Timing, ein Preis oder eine Volumenerklärunng unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis Angebot, Regulierung oder Endverbrauchernachfrage verändert, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Marktgrößenbestimmung des Indien Kleb- und Dichtstoffe Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indien Kleb- und Dichtstoffe Markt misst die jährlichen Ausgaben für Kleb- und Dichtstoffe, die für den Einsatz in Indien verkauft werden.
Zu den wichtigsten Treibern von Abweichungen gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Wo historische Indikatoren oder Kanalabdeckung unvollständig sind, würden Analysten die nächstgelegene vergleichbare offizielle Reihe verwenden, die Lücke als explizite Annahme bewahren und Szenariobereiche erweitern, anstatt einen nicht unterstützten Punkt als beobachtete Daten zu behandeln.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,93 Milliarden USD (2027) | |
| Global Consultancy A | 1,69 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 57,0 % unter dem Wert dieses Berichts für 2027 von 3,93 Milliarden USD, 3 Jahre später. Das frühere Basisjahr und seine veröffentlichte Wachstumsprognose platzieren diese Schätzung unter einem späteren Marktmaß. |
| Global Consultancy B | 3,5 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 10,9 % unter dem Wert dieses Berichts für 2027 von 3,93 Milliarden USD, 1 Jahr später. Seine veröffentlichte Basis von 2026 geht dem Berichtsjahr voraus, und seine Prognose projiziert weiteres Marktwachstum. |
Die Analysten von Mordor Intelligence triangulieren Lieferanten- und Kanalnachweise gegen unabhängige Bau-, Fahrzeug-, Fertigungs-, Handels-, Preis- und Regulierungssignale und untersuchen dann wesentliche Unterschiede in Produktabdeckung, Jahr, Einheit und Wert vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Kleb- und Dichtstoffe Markt und wie ist die Wachstumsprognose?
Die Größe wird für 2027 auf 3,93 Milliarden USD und bis 2032 auf 5,45 Milliarden USD prognostiziert, mit einer CAGR von 6,74 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Kleb- und Dichtstoffen in Indien an?
Wohnungsbau, e-Commerce-Abwicklung und Automobilmontage stützen die Nachfrage. Indien produzierte im Geschäftsjahr 2025–26 5,54 Millionen Personenkraftwagen, verglichen mit 5,06 Millionen im Geschäftsjahr 2024–25.
Welche Endverbraucherbranche führt die Nachfrage nach Kleb- und Dichtstoffen in Indien an?
Verpackung machte im Jahr 2026 41,36 % des Marktumsatzes aus. Luft- und Raumfahrt soll mit einer CAGR von 7,21 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren in Indiens Kleb- und Dichtstoffindustrie?
Zu den wichtigsten Teilnehmern gehören 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. und Sika AG.
Was ist eine wesentliche Einschränkung der Kleb- und Dichtstoffnachfrage in Indien?
Die Rohstoffvolatilität veranlasste Pidilite zu Preiserhöhungen. Das Unternehmen erhöhte die Preise im April und Mai 2026 um 11 % bis 15 %, um den Anstieg von Vinylacetatmonomer und anderen Rohstoffkosten zu adressieren.
Welche indischen Regionen sind für Kleb- und Dichtstoffe wichtig?
Die westlichen Bundesstaaten führten im Jahr 2024. Henkel eröffnete im März 2026 ein Kundenanwendungszentrum in Bengaluru für die Entwicklung von Elektronikklebstoffen und Wärmemanagement.