
Analyse des indischen Klebemarkts durch Mordor Intelligence
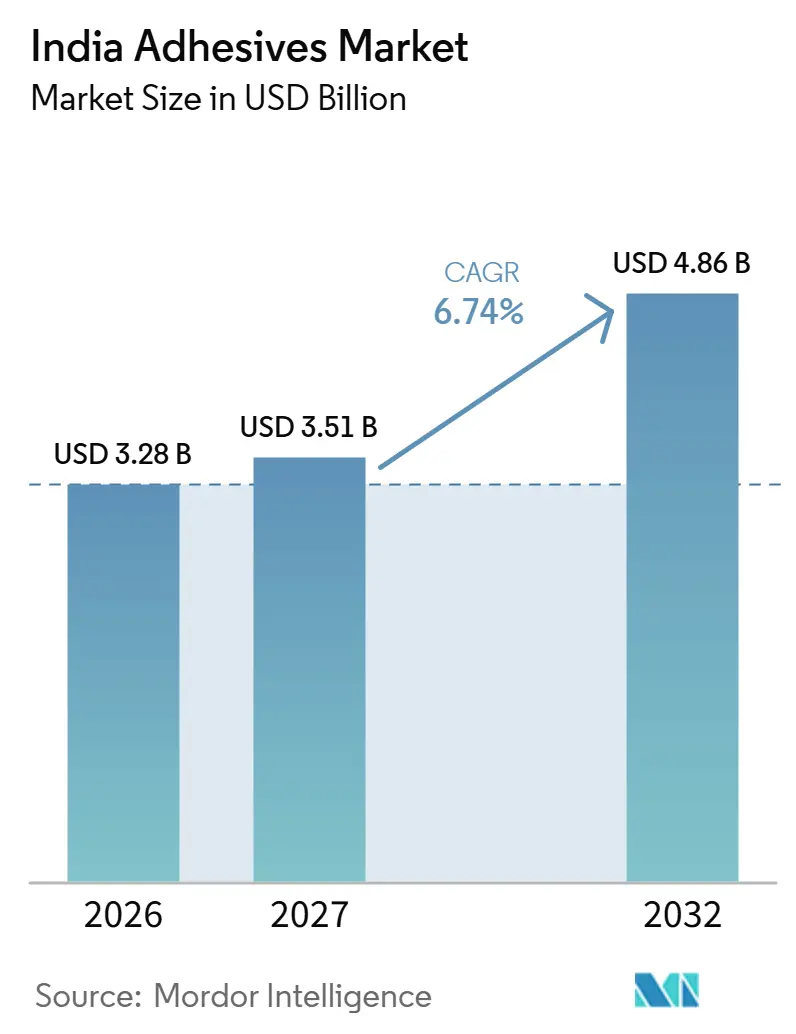
Die Größe des Indien Klebstoffe Markts wird voraussichtlich von 3,28 Milliarden USD im Jahr 2026 auf 3,51 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 4,86 Milliarden USD erreichen, mit einer CAGR von 6,74 % über 2027–2032.
Bauinvestitionen und die Neugestaltung flexibler Verpackungen in Indien stützen die Nachfrage durch Projektdurchführung und Veränderungen bei den von Käufern ausgewählten Verbindungsmaterialien. Die lokale Fahrzeug- und Elektronikindustrie schafft Möglichkeiten für komplexe Verbindungsfunktionen, einschließlich Batterieschnittstellen und Halbleiter-Unterfüllung. Lieferanten reagieren durch indische Produktionskapazitäten und anwendungstechnische Fähigkeiten, die die Formulierungsentwicklung mit Fertigungsentscheidungen verbinden. Rohstoffpreisdruck und Anforderungen an Umweltgenehmigungen können einschränken, wie schnell diese Chancen zu profitablen Umsätzen werden. Die Erschließung dieser Anwendungen erfordert die Qualifizierung einer Formulierung innerhalb des Fertigungsprozesses des Käufers unter gleichzeitiger Absorption von Rohstoff- und Compliance-Kosten.
Wesentliche Erkenntnisse des Berichts
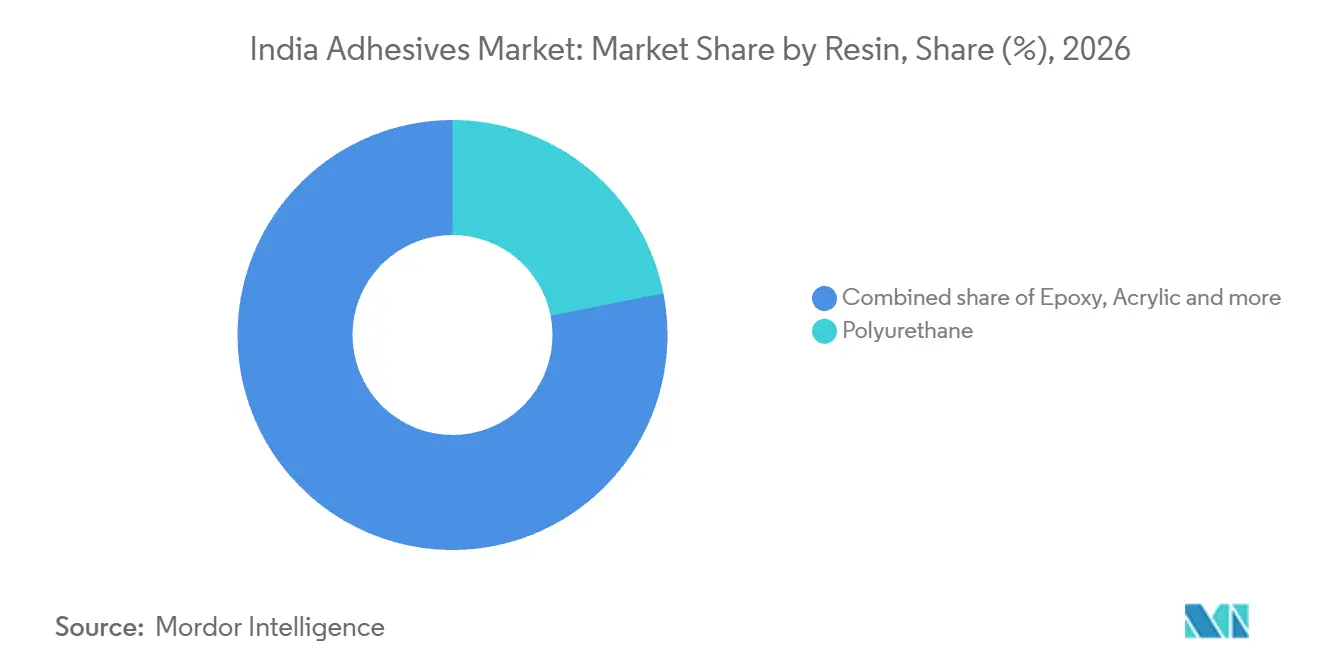
- Nach Harz führte Polyurethan mit einem Anteil von 21,9 % am Indien Klebstoffe Markt im Jahr 2026, während VAE / EVA mit einer CAGR von 7,55 % über 2027–2032 am schnellsten wachsen soll.
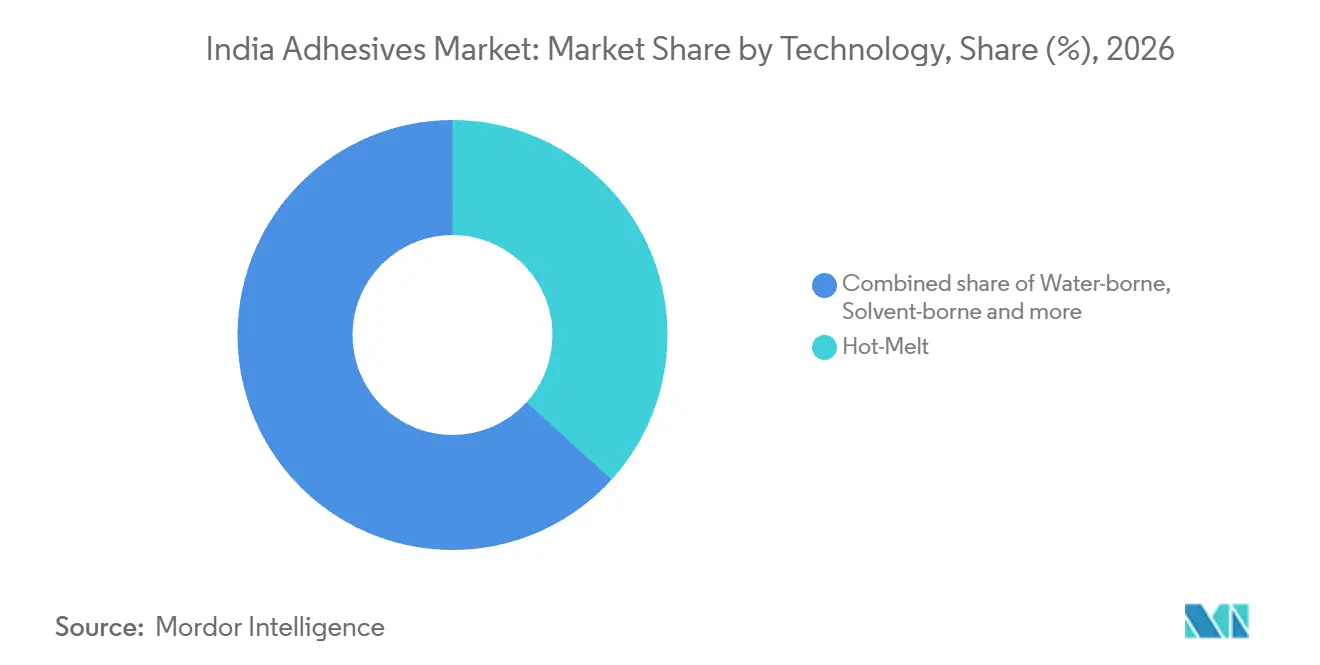
- Unter den Klebstofftechnologien hielt Schmelzklebstoff im Jahr 2026 einen Marktanteil von 36,74 % am Indien Klebstoffe Markt und soll mit einer CAGR von 7 % über 2027–2032 das am schnellsten wachsende Segment sein.
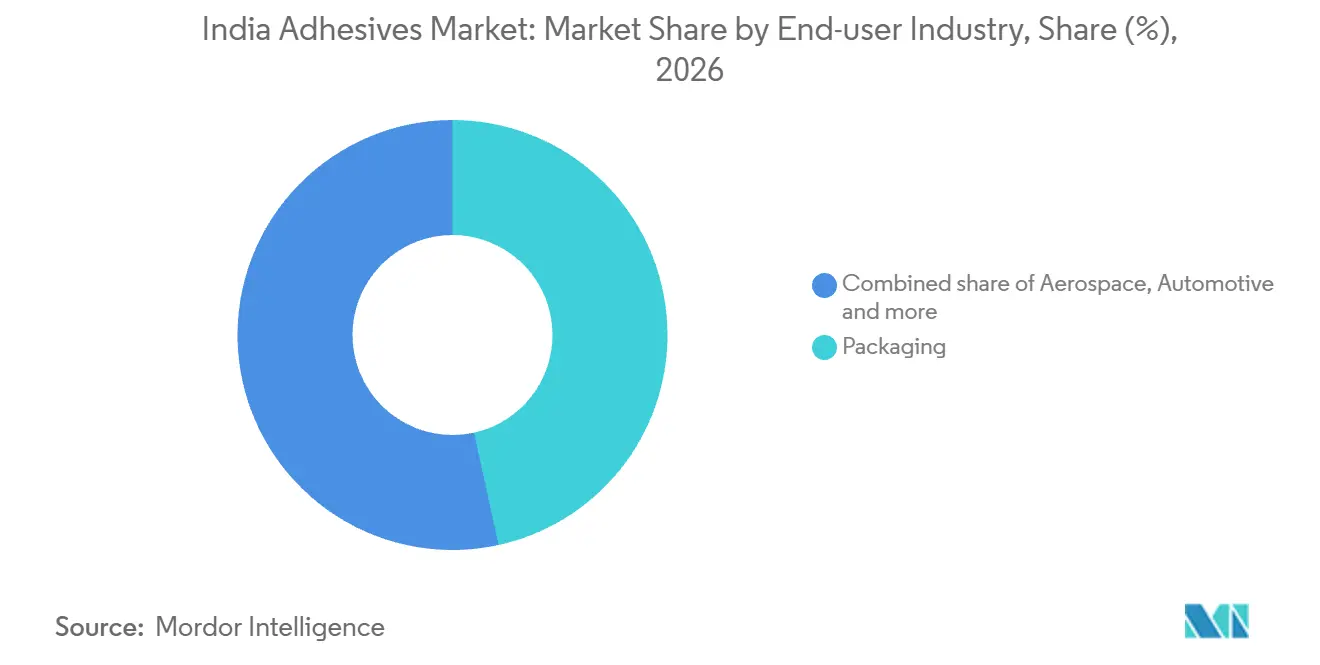
- Über alle Endverbraucherbranchen hinweg entfielen im Jahr 2026 46,56 % des indischen Klebstoffumsatzwerts auf Verpackungen, und die Luft- und Raumfahrt soll mit einer CAGR von 7,1 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliches Mega-Infrastrukturprogramm fördert die Nachfrage nach Bauklebstoffen | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasantes E-Commerce-Wachstum treibt nachhaltige Verpackungsklebstoffe | +2.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung von Elektrofahrzeugen erfordert leichte und batterietaugliche Klebstoffe | +1.9% | Hansalpur in Gujarat | Mittelfristig (2–4 Jahre) |
| PLI-geführte Elektronikindustrie steigert die Nachfrage nach Hochleistungsklebstoffen | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Umstieg auf Bio-/Wasserbasis unter VOC-Normen fördert Forschungs- und Entwicklungsinvestitionen | +0.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliches Mega-Infrastrukturprogramm fördert die Nachfrage nach Bauklebstoffen
Staatliche Infrastrukturinvestitionen verschaffen Lieferanten von Bauklebstoffen eine Nachfragebasis, die über einzelne private Entwicklungen hinausgeht. Indiens Unionshaushalt sah eine Erhöhung der öffentlichen Kapitalausgaben um etwa 9 % im Haushaltsjahr 2026–27 gegenüber dem Haushaltsansatz 2025–26 vor.[1] Die Umsetzung liefert ein weiteres Signal: Die National Highways Authority of India (NHAI) baute im Haushaltsjahr 2025–26 5.313 Kilometer Nationalstraßen, etwa 15 % über ihrem Ziel von 4.640 Kilometern. Für Klebstoffhersteller stützt die Kombination die Nachfrage durch eine breitere finanzierte Bautätigkeit, mit kommerziellen Möglichkeiten dort, wo Projektspezifikationen Verbindungslösungen erfordern. Die tatsächliche Ausführung ist das stärkere Signal für kurzfristige Lieferentscheidungen, da eine Haushaltszuweisung erst dann zur Klebstoffnachfrage wird, wenn die entsprechenden Bauarbeiten voranschreiten.
Rasantes E-Commerce-Wachstum treibt nachhaltige Verpackungsklebstoffe
Der Paketdurchsatz stützt die Verpackungsnachfrage, während die Klebstoffauswahl bestimmt, welche Formulierungen von einer Verpackungsüberarbeitung profitieren. Delhivery meldete 322 Millionen Express-Paketsendungen in seinem Betriebsnetz im Zeitraum April–Juni 2026. Das Design flexibler Verpackungen fügt eine Materialauswahlüberlegung hinzu, da die Leitlinien des India Plastics Pact lösungsmittelfreie oder polyurethanbasierte Klebstoffe mit einem Anteil von höchstens 5 % des Verpackungsgewichts bevorzugen. Die freiwilligen Leitlinien behandeln Klebstoffchemie und -menge als Bestandteile des Recyclingfähigkeitsdesigns von Verpackungen. Konverter, die diesem Ansatz folgen, benötigen eine Verbindung, die zur gewählten Struktur innerhalb ihres Klebstoffgewichtsanteils passt. Zusätzliche Paketverpackungen können die Möglichkeit für qualifizierte Polyurethan- oder lösungsmittelfreie Systeme erweitern, wenn Konverter diese Designleitlinien übernehmen.
Lokalisierung von Elektrofahrzeugen erfordert leichte und batterietaugliche Klebstoffe
Die lokale Elektrofahrzeugfertigung schafft eine Möglichkeit für Klebstofflieferanten, anspruchsvolle Verbindungsanwendungen in der Nähe der Fahrzeugproduktion zu bedienen. Im August 2025 begann Suzuki Motor Gujarat, eine hundertprozentige Tochtergesellschaft von Maruti Suzuki India Limited, mit der Produktion des batterieelektrischen Fahrzeugs e VITARA in Gujarat.[2] Darüber hinaus können Zell-zu-Pack- und strukturelle Batteriedesigns Klebstoffe als tragende, thermisch aktive und elektrisch isolierende Schnittstellen verwenden. Die Kombination dieser Rollen macht die Materialauswahl zu einer Systemdesignentscheidung. Wenn ein Design diese Funktionen gemeinsam erfordert, zwingt ein einzweckiges Material den Käufer dazu, zusätzliche Materialien zu qualifizieren, was die Anzahl der Lieferanten, die für die integrierte Schnittstelle konkurrieren können, einschränkt.
PLI-geführte Elektronikindustrie steigert die Nachfrage nach Hochleistungsklebstoffen
Die Elektronikmontage schafft unterschiedliche Klebstoffmöglichkeiten bei Telefonkomponenten und Halbleitergehäusen. Bis März 2026 erreichte die kumulierte Produktion im Rahmen von Indiens Production Linked Incentive (PLI) Scheme für die Großserienelektronikfertigung 142 % seines 5-Jahres-Ziels. Die Smartphone-Montage verwendet Klebstoffe mit unterschiedlichen Leistungsanforderungen für Hauptplatinen, Displaymodule, Gehäuse, Rahmen, Tasten und Antennen. Darüber hinaus absorbiert isolierendes Epoxid-Unterfüllmaterial zwischen Die und Substrat mechanische Spannungen und verbessert die Zuverlässigkeit bei der Flip-Chip-Halbleitermontage. Die Qualitätsprüfung bei der Halbleitermontage kann die Qualität von Unterfüllung und Verguss durch Röntgenbildgebung und dreidimensionale automatisierte optische Inspektion untersuchen, um latente Defekte zu identifizieren. Die Fertigungskapazität verbreitert die potenzielle Kundenbasis, aber die jeweilige Verbindungsschnittstelle und ihre Qualitätsprüfungen bestimmen, welche Formulierung die Möglichkeit nutzen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität in Abhängigkeit vom Rohölpreis drückt die Margen | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| BIS- und CPCB-Compliance erhöht Formulierungskosten und Markteinführungszeit | -0.6% | Industriegebiete in Maharashtra | Mittelfristig (2–4 Jahre) |
| Fragmentierte KMU-Lieferbasis begrenzt Qualität und Skaleneffekte | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität in Abhängigkeit vom Rohölpreis drückt die Margen
Inputpreisdruck kann eine profitable Klebstoffversorgung einschränken, selbst wenn die nachgelagerte Nachfrage das Umsatzwachstum stützt. Im Haushaltsjahr 2025–26 berichtete Jubilant Agri and Consumer Products Limited, dass höhere Rohstoff- und Verpackungspreise die EBIT-Margen in seinem Klebstoffgeschäft belasteten. Alleiniges Umsatzwachstum kann die Rentabilität nicht schützen, wenn die zur Versorgung verwendeten Materialien teurer werden. Das Unternehmen identifizierte Rezeptoptimierung und Rohstoffqualifizierung als Teil seiner umfassenderen Margenschutzmaßnahmen im Haushaltsjahr 2025–26. Wenn solche Maßnahmen höhere Inputs nicht ausgleichen, müssen Formulierer den Margendruck absorbieren oder ihn an Käufer weitergeben, was die für Expansion verfügbaren Erträge einschränkt oder die Klebstoffrechnung erhöht.
BIS- und CPCB-Compliance erhöht Formulierungskosten und Markteinführungszeit
Für betroffene Klebstoffanlagen ist die Einhaltung von Umweltvorschriften Teil des Weges zur Aufnahme der Produktion. Die Klassifizierung des Central Pollution Control Board (CPCB) von 2025 ordnet die Leim- und Gelatineherstellung mit Kohle oder flüssigem Brennstoff der Roten Kategorie und Prozesse mit Biomasse oder saubereren Brennstoffen der Orangen Kategorie zu. In Maharashtra benötigen Anlagen, die voraussichtlich Abwasser einleiten oder Luftverschmutzung emittieren, vor der Einrichtung eine Genehmigung zur Errichtung und nach der Installation der erforderlichen Umweltschutzsysteme eine Betriebsgenehmigung. Diese Abfolge macht die Bereitschaft zur Emissionskontrolle zu einem Teil der Investition, die vor Beginn der kommerziellen Produktion erforderlich ist. Der Rahmen vom Januar 2026 sieht eine als erteilt geltende Genehmigung zur Errichtung für qualifizierende Mikro- und Kleinbetriebe in ordnungsgemäß ausgewiesenen Industriegebieten vor, die einen selbst zertifizierten Antrag einreichen. Erforderliche Umweltschutzsysteme fügen dennoch Kosten für die Anlagenbereitschaft hinzu, bevor die betroffene Klebstoffproduktion beginnen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harz:
Substratvielseitigkeit stützt die Führungsposition von PolyurethanPolyurethan hatte im Jahr 2026 einen Anteil von 21,9 % am Indien Klebstoffe Markt und war damit das größte Segment. Im Haushaltsjahr 2025–26 bezeichnete IVP Limited polyurethanbasierte Klebstoffe als die bevorzugte Wahl für flexible Verpackungen hinsichtlich Verbindungsfestigkeit, Vielseitigkeit und Zuverlässigkeit über verschiedene Substrate hinweg. Für Konverter, die mehrere Verpackungsstrukturen verarbeiten, kann eine Chemie, die zuverlässig über Substrate hinweg verbindet, die Anzahl der separat zu qualifizierenden Verbindungsansätze reduzieren.
VAE / EVA ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,55 % über 2027–2032. Bei der Papierkartonverklebung bilden VAE-basierte Klebstoffe Verbindungen, die Reißen und Rissen widerstehen und gleichzeitig die Flexibilität und Zähigkeit des Kartons erhalten. Für einen Konverter macht das die Klebstoffauswahl zu einem Teil des mechanischen Designs des Kartons und nicht zu einer separaten Verbindungsfestigkeitsspezifikation, sodass Formulierer beim Verbindungsverhalten in der fertigen Verpackung konkurrieren.



Nach Technologie:
Schmelzklebstoffkapazität fördert AnwendungsfokusSchmelzklebstoff hatte im Jahr 2026 einen Marktanteil von 36,74 % am Indien Klebstoffe Markt und war damit das größte Segment; er soll mit einer CAGR von 7 % über 2027–2032 das am schnellsten wachsende Segment sein. Die gesamte indische Schmelzklebstoff-Produktionskapazität der Tex Year Group erreichte bis Februar 2026 nach der Inbetriebnahme ihres zweiten Werks in Mahad, Maharashtra, 10.000 Tonnen. Diese Investition erweitert die lokale Fertigungsbasis, die für industrielle Anwendungen mit dieser Technologie zur Verfügung steht. Die Lieferantenrentabilität hängt dann davon ab, die erweiterte Kapazität mit auf Kundenanforderungen abgestimmten Formulierungen auszulasten, was die Umwandlung von Produktionskapazität in regelmäßige Klebstoffaufträge nach der physischen Investition entscheidend macht.
Die Anwendungsökonomie von Schmelzklebstoffen hängt auch von der Verpackungslinie und der späteren Temperaturbelastung der Verpackung ab. Diese Klebstoffe werden geschmolzen aufgetragen und erstarren beim Abkühlen beim Kartonverschluss, der Karton- und Tablettenformung, der Etikettierung und ausgewählten Laminierungen. Ihre kurzen Abbindezeiten ermöglichen eine schnelle Handhabung auf Hochdurchsatz-Verpackungslinien. Die Wärmebeständigkeit ist geringer als bei reaktiven Systemen, insbesondere wenn Verpackungen während Lagerung, Transport oder Verwendung erhöhten Temperaturen ausgesetzt sind. Die Qualifizierungsentscheidung eines Konverters muss schnelles Abbinden gegen Temperaturbelastung abwägen, was die Anwendungen einschränkt, die eine erweiterte Produktionsbasis bedienen kann.

Nach Endverbraucherbranche:
Verpackungsvolumen im Kontrast zur Luft- und RaumfahrtexpansionVerpackung war das größte Segment und entfiel im Jahr 2026 auf 46,56 % des indischen Klebstoffumsatzwerts. Brilliant Polymers betreibt eine Anlage in Ambernath, Maharashtra, mit einer Jahreskapazität von 60.000 Tonnen für Laminierungsklebstoffe für flexible Verpackungen. Das Ausmaß einer dedizierten Laminierungsklebstoffanlage veranschaulicht, wie Verpackungen als Teil der Routineproduktion industrielle Nachfrage nach formulierten Verbindungsmaterialien erzeugen. Die Beibehaltung eines Klebstoffs im Produktionsprogramm eines Konverters stützt das Wiederholungsvolumen über laufende Fertigungsläufe hinweg, was die Bindung innerhalb bestehender Laminierungsanwendungen für die Lieferantenökonomie zentral macht.
Luft- und Raumfahrt ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,1 % über 2027–2032. Am 17. Oktober 2025 eröffnete Verteidigungsminister Rajnath Singh die dritte Tejas Mk1A-Linie und die zweite HTT-40-Linie von Hindustan Aeronautics Limited (HAL) in Nashik und übergab das dort produzierte erste Tejas Mk1A. Die erweiterte Flugzeugproduktion bietet Klebstofflieferanten einen Fertigungskontext für die Anwendungsentwicklung, wobei der Umsatz davon abhängt, eine spezifizierte Verbindungsanwendung zu gewinnen. Die Automobilindustrie hat ein eigenes Vertriebskanalbeispiel in Henkels Einweihung eines Lagers in Chakan im Juli 2025, das für Fertigungskunden und Just-in-time-Lieferung konzipiert wurde.
Geografische Analyse
Maharashtra und Gujarat bieten Klebstofflieferanten unterschiedliche Zugänge zur Industriefertigung, mit Automobilelektronik an einem Standort und Halbleitergehäusen am anderen. Im Oktober 2025 eröffnete HARMAN, eine hundertprozentige Tochtergesellschaft von Samsung Electronics, eine Erweiterung seines Automobilelektronikwerks in Chakan, Pune, Maharashtra, und erhöhte die Produktionskapazität um 50 %. Die kommerzielle Chip-Gehäuseproduktion begann im August 2026 in CG Semis Anlage in Sanand, Gujarat. Räumliche Nähe hat kommerziellen Wert, wenn sie hilft, die spezifische Montageanforderung jedes Prozesses zu lösen, und regionale Präsenz mit spezialisierter Verbindungskompetenz verknüpft.
Neue Fertigungsanlagen im Süden schaffen die Möglichkeit, mehrere Produktionskategorien von einer regionalen technischen Basis aus zu bedienen, obwohl ihre Klebstoffanforderungen einer separaten Qualifizierung bedürfen. Syrma SGS Technologys Laptop-Montagelinie wurde im Januar 2025 in Chennai als erste Betriebseinheit Tamil Nadus im Rahmen von IT Hardware PLI 2.0 eingeweiht. Zetwerk Electronics' Anlage in Bengaluru, Karnataka, für die Fertigung von Elektronik für Verteidigung, Automobil und IT-Hardware wurde im Februar 2026 eingeweiht. Eine regionale Vertriebsbasis könnte ihre kommerzielle Abhängigkeit auf mehrere Fertigungsprogramme verteilen und einen fokussierten Laptop-Montage-Einstiegspunkt in Chennai mit einem breiteren Spektrum industrieller Kundenanwendungen in Bengaluru kombinieren.
Uttar Pradesh und Haryana bieten Komponentenfertigungsmöglichkeiten mit unterschiedlichen technischen Grenzen, die beeinflussen, wie ein Klebstofflieferant die Anwendung identifiziert, die er bedienen kann. Optiemus Electronics und Corning eröffneten im August 2025 eine Anlage in Noida, Uttar Pradesh, für gehärtetes Glas für Mobilgeräte. TDK Corporations Lithium-Ionen-Batteriewerk in Sohna, Haryana, wurde am 4. September 2025 eingeweiht. Bei der Einweihung war die Anlage für die Herstellung von Batterien für Mobiltelefone, Wearables, Hearables und Laptops vorgesehen. Die anwendungsbezogene Zuordnung auf Komponentenebene unterscheidet die Glasanlage in Noida von den beabsichtigten Batterieanwendungen in Sohna, da jede Verbindungsschnittstelle eine separate Formulierungsmöglichkeit bestimmt.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen, Indien und Maharashtra, aus der Perspektive eines Klebstoffherstellers, der eine Anlage betreibt, die Abwasser einleitet oder Schadstoffe emittiert. Der nationale Rahmen legt die Genehmigungsregeln fest, während das Maharashtra Pollution Control Board (MPCB) das Verfahren in Maharashtra verwaltet. Der Genehmigungsweg und die Umweltschutzkompetenz eines betroffenen Herstellers stellen unterschiedliche kommerzielle Anforderungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Zuständige Behörde | Staatliche Umweltkontrollbehörden und Umweltkontrollausschüsse | Maharashtra Pollution Control Board |
| Wesentliche Instrumente oder Richtlinien | Einheitliche Genehmigungsrichtlinien gemäß den Luft- und Wassergesetzen, geändert im Januar 2026 | MPCB-Genehmigungsverfahren und Reform der Bearbeitungsfristen vom Februar 2026 |
| Kommerzielle Auswirkung | Als erteilt geltende Errichtungsgenehmigung für berechtigte Mikro- und Kleinbetriebe in ordnungsgemäß ausgewiesenen Industriegebieten oder -bereichen nach Selbstzertifizierung des Projektträgers mittels Formular I | Genehmigungsverwaltung für betroffene emittierende oder abwassereinleitende Betriebe |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Verbesserung |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung Mittel spiegelt einen definierten Weg neben Ablehnungs- und Widerrufssicherungen bei Nichteinhaltung, Genehmigungsverstößen, Umweltschäden und verbotenen Standorten wider. Die Richtung Verbesserung folgt der Bestimmung vom 27. Januar 2026, die die Genehmigung zur Errichtung für Mikro- und Kleinbetriebe in Industriegebieten oder -bereichen, die ordnungsgemäß von einer Landesregierung, einer Unionsterritoriumsverwaltung oder einer lokalen Körperschaft ausgewiesen wurden, nach Einreichung des selbst zertifizierten Formulars I durch den Projektträger als erteilt gilt. Maharashtra verdient ebenfalls Mittel, da betroffene Betreiber die erforderlichen Umweltschutzsysteme bereitstellen müssen, während seine Richtung Verbesserung die landesweiten Änderungen vom Januar und die Genehmigungsverfahrensreform des MPCB vom 23. Februar 2026 widerspiegelt. Zusammen verbessern die Änderungen den Verwaltungsweg für berechtigte Projekte und bewahren gleichzeitig die Umweltleistungsbedingungen, die Hersteller erfüllen müssen.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Harzversorgung, formulierte Klebstoffherstellung und Vertrieb, wobei jede Stufe aus einer anderen Produkt- oder Verkaufsrolle Erträge erzielt. Pidilite stellt Verbraucher- und Industrieklebstoffe in Indien her. Im Haushaltsjahr 2025–26 meldete das Unternehmen Verkäufe an 8.955 Händler und Distributoren, was den Umfang seines unternehmensweiten Vertriebskanals veranschaulicht.
Analyse der Wertschöpfungskette Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Harz- und Formulierungsinputversorgung | Harzproduzenten wie Atul Ltd und D.R. Coats Ink & Resins | Harz- und verwandte Inputverkäufe | Begrenzte Substitution, bevor alternative Inputs qualifiziert sind | Alternative Inputs gegen Formulierungsanforderungen qualifizieren |
| Formulierte Klebstoffherstellung | Klebstoffhersteller wie Pidilite Industries Ltd. und Atul Ltd | Verkäufe von Fertigklebstoffprodukten | Konsistente Formulierungsleistung über Produktionschargen hinweg | Chargen gegen die Zielanwendung validieren |
| Vertrieb und lokale Versorgung | Klebstoffdistributoren wie Mac-Chem und SAR Tech Solutions Private Limited | Klebstoffwiederverkaufserlöse | Kosten der Bedienung kleiner Aufträge | Lokale Bestände bündeln und Lieferungen zusammenfassen |
| Quelle: Mordor Intelligence | ||||
Atuls Beteiligung sowohl an Inputs als auch an Fertigklebstoffen zeigt, wie ein Unternehmen Erlöse auf mehr als einer Stufe erzielen kann. Integration kann die Koordination von Materialänderungen verbessern, während die fertige Formulierung die beabsichtigte Verbindungsanwendung erfüllen muss. Der Vertrieb fügt eine separate kommerzielle Fähigkeit hinzu, indem er die Produkte der Lieferanten über Kanalpartner verfügbar macht, sodass Werksintegration und Marktzugang unterschiedliche Einschränkungen adressieren.
Wettbewerbslandschaft
Marktkonzentration
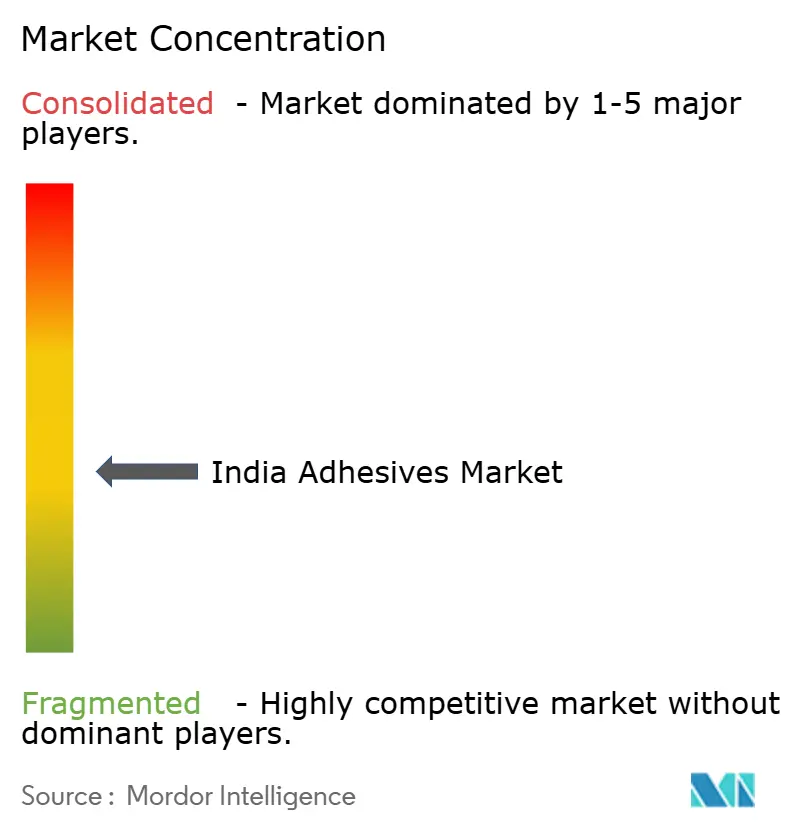
Der Wettbewerb umfasst etablierte internationale Klebstoffgruppen und inländische Hersteller, wobei zu den wichtigsten Akteuren 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. und Arkema gehören. H.B. Fuller ist in Indien über H.B. Fuller India Adhesives Private Limited mit einem Büro in Pune tätig, während Arkema über sein Klebstofflösungsgeschäft Bostik und Bostik India Private Limited in Thane, Maharashtra, vertreten ist. Im Haushaltsjahr 2025–26 umfasste Pidilites Tätigkeit die Herstellung von Verbraucher- und Industrieklebstoffen, und seine Industrieklebstoffprodukte machten 4,9 % des Einzelumsatzes aus. Vergleiche, die nur auf dieser Industriekategorie basieren, würden Pidilites Verbraucherklebstoffgeschäft auslassen, sodass die relevante Wettbewerbsüberschneidung von der Käuferanwendung abhängt.
Der Wettbewerb im Elektronikbereich umfasst lokale Anwendungstechnik für die Produktionsvalidierung und Materialversorgung auf der Montagebetriebsebene. Henkel eröffnete am 27. Februar 2025 ein Anwendungstechnikzentrum für Elektronik in Chennai zur Unterstützung fortschrittlicher Klebstofflösungen und Produktvalidierung.[3] Bei seinem Investorentreffen am 12. März 2026 erklärte 3M India Limited, dass es Klebstoffe und Schleifmittel für die indische Elektronikmontage lieferte, wobei Investitionen hauptsächlich auf die Montage ausgerichtet waren und ein Großteil der Komponentenaktivitäten importiert blieb. Henkels Chennai-Zentrum verbindet die Formulierungsvalidierung mit einem bestimmten Elektronikdesign und ermöglicht eine technische Auswahl, bevor der Käufer sich zur Produktionsversorgung verpflichtet.
Arkemas Portfoliointegration schafft einen anderen Wettbewerbsweg, indem verwandte Klebstoffangebote unter einer gemeinsamen Geschäftsidentität zusammengeführt werden. Am 20. April 2026 führte Bostik ADCOTE als Hauptmarke für sein globales Portfolio an Laminierungsklebstoffen und Beschichtungen für flexible Materialien nach der Integration des erworbenen Geschäfts von Dow ein. Das angekündigte Portfolio umfasst lösungsmittelbasierte, lösungsmittelfreie und wasserbasierte Laminierungsklebstoffe sowie Heißsiegelungs-, Kaltsiegelungs-, Wiederverschluss- und Funktionsbeschichtungen. Bostik erklärte, die einheitliche Marke solle Kunden und anderen Unternehmen für flexible Materialien nach der Portfolioerweiterung mehr Klarheit bringen. Die Zusammenführung erworbener Produktfamilien unter ADCOTE verlagert die Vertriebsaufgabe hin zur Erläuterung der Anwendungseignung im erweiterten Portfolio.
Marktführer der Indien Klebstoffe Branche
-
3M
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Pidilite Industries Ltd.
-
Arkema
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Klebstoffmarkt Unternehmen in diesem Bericht
- 3M
- Arkema
- Ashland
- Astral Adhesives
- Atul Ltd
- AVERY DENNISON CORPORATION
- BASF
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- HP Adhesives
- Huntsman International LLC
- ITW Chemin
- Jubilant Agri and Consumer Products Limited (JACPL)
- Mapei SpA
- Momentive
- Parker Hannifin Corp
- Pidilite Industries Ltd.
- Sika AG
- Soudal India Private Limited
Neueste Industrielle Entwicklungen in Indischer Klebstoffmarkt
- Dez. 2025: Das zweite Werk von Tex Year Technologies India Pvt. Ltd. in Mahad, Maharashtra, nahm die Massenproduktion auf, mit 3 Hauptproduktionslinien in seiner ersten Phase.
- Jul. 2025: Henkel Adhesive Technologies India eröffnete ein Automobiллager in Chakan, Pune, das für Just-in-time-Lieferungen an Automobilhersteller und die Verwaltung nicht standardmäßiger Prototypmaterialien mit SAP-Chargen- und Datumsverfolgbarkeit konzipiert wurde.
Umfang und Methodik
Nach Harz
| Polyurethan |
| Epoxid |
| Acryl |
| Silikon |
| Cyanoacrylat |
| VAE / EVA |
| Andere Harze |
Nach Technologie
| Wasserbasiert |
| Lösungsmittelbasiert |
| Reaktiv |
| Schmelzklebstoff |
| UV-gehärtet |
Nach Endverbraucherbranche
| Luft- und Raumfahrt |
| Automotive |
| Bau und Konstruktion |
| Schuhwaren und Leder |
| Gesundheitswesen |
| Verpackung |
| Holzverarbeitung und Tischlerarbeiten |
| Andere Endverbraucherbranchen |
| Nach Harz | Polyurethan |
| Epoxid | |
| Acryl | |
| Silikon | |
| Cyanoacrylat | |
| VAE / EVA | |
| Andere Harze | |
| Nach Technologie | Wasserbasiert |
| Lösungsmittelbasiert | |
| Reaktiv | |
| Schmelzklebstoff | |
| UV-gehärtet | |
| Nach Endverbraucherbranche | Luft- und Raumfahrt |
| Automotive | |
| Bau und Konstruktion | |
| Schuhwaren und Leder | |
| Gesundheitswesen | |
| Verpackung | |
| Holzverarbeitung und Tischlerarbeiten | |
| Andere Endverbraucherbranchen |
Marktdefinition
- Endverbraucherbranche - Bau und Konstruktion, Verpackung, Automotive, Luft- und Raumfahrt, Holzverarbeitung und Tischlerarbeiten, Schuhwaren und Leder, Gesundheitswesen und Sonstige sind die im Klebemarkt betrachteten Endverbraucherbranchen.
- Produkt - Alle Klebstoffprodukte werden im untersuchten Markt berücksichtigt
- Harz - Im Rahmen der Studie werden Harze wie Polyurethan, Epoxid, Acryl, Cyanoacrylat, VAE/EVA und Silikon berücksichtigt
- Technologie - Für den Zweck dieser Studie werden wasserbasierte, lösungsmittelbasierte, reaktive, Schmelzklebstoff- und UV-gehärtete Klebstofftechnologien berücksichtigt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Schmelzklebstoff | Schmelzklebstoffe sind in der Regel 100%ige Feststoffformulierungen auf Basis thermoplastischer Polymere. Sie sind bei Raumtemperatur fest und werden beim Erhitzen über ihren Erweichungspunkt aktiviert, an welchem Punkt sie flüssig sind und daher verarbeitet werden können. |
| Reaktivklebstoff | Ein Reaktivklebstoff besteht aus Monomeren, die im Klebstoffaushärtungsprozess reagieren und während der Verwendung nicht aus dem Film verdampfen. Stattdessen werden diese flüchtigen Komponenten chemisch in den Klebstoff eingebaut. |
| Lösungsmittelbasierter Klebstoff | Lösungsmittelbasierte Klebstoffe sind Gemische aus Lösungsmitteln und thermoplastischen oder leicht vernetzten Polymeren wie Polychloropren, Polyurethan, Acryl, Silikon sowie Natur- und Synthesekautschuk (Elastomere). |
| Wasserbasierter Klebstoff | Wasserbasierte Klebstoffe verwenden Wasser als Träger- oder Verdünnungsmedium zur Dispergierung eines Harzes. Sie werden durch Verdunsten oder Absorbieren des Wassers durch das Substrat ausgehärtet. Diese Klebstoffe werden mit Wasser als Verdünnungsmittel anstelle eines flüchtigen organischen Lösungsmittels formuliert. |
| UV-gehärteter Klebstoff | UV-härtende Klebstoffe bewirken die Aushärtung und schaffen eine dauerhafte Verbindung ohne Erhitzen durch den Einsatz von ultraviolettem (UV) Licht oder anderen Strahlungsquellen. Eine Ansammlung von Monomeren und Oligomeren wird durch ultraviolettes (UV) oder sichtbares Licht in einem UV-Klebstoff ausgehärtet oder polymerisiert. Da UV eine strahlende Energiequelle ist, werden UV-Klebstoffe oft als strahlungshärtende oder Rad-Cure-Klebstoffe bezeichnet. |
| Hitzebeständiger Klebstoff | Hitzebeständige Klebstoffe sind solche, die bei hohen Temperaturen nicht abgebaut werden. Ein Aspekt eines komplexen Systems von Umständen ist die Fähigkeit des Klebstoffs, dem durch hohe Temperaturen verursachten Zerfall zu widerstehen. Mit steigender Temperatur können Klebstoffe verflüssigen. Sie können Belastungen durch unterschiedliche Ausdehnungs- und Kontraktionskoeffizienten standhalten, was ein zusätzlicher Vorteil sein kann. |
| Rückverlagerung | Rückverlagerung ist die Praxis, die Rohstoffproduktion und -herstellung in das Land zurückzuverlagern, in dem das Unternehmen gegründet wurde. Onshoring, Inshoring und Back-Shoring sind weitere verwendete Begriffe. Offshoring, die Praxis der Produktion von Waren im Ausland zur Senkung von Arbeits- und Fertigungskosten, ist das Gegenteil davon. |
| Oleochemikalien | Oleochemikalien sind Verbindungen, die aus biologischen Ölen oder Fetten hergestellt werden. Sie ähneln Petrochemikalien, die aus Erdöl gewonnene Substanzen sind. Die Oleochemikalienbranche basiert auf der Hydrolyse von Ölen oder Fetten. |
| Nichtporöse Materialien | Nichtporöse Materialien sind Substanzen, die keine Flüssigkeit oder Luft durchlassen. Nichtporöse Materialien sind solche, die nicht porös sind, wie Glas, Kunststoff, Metall und lackiertes Holz. Da keine Luft durchdringen kann, ist weniger Luftstrom erforderlich, um diese Materialien anzuheben, was die Notwendigkeit eines hohen Luftstroms aufhebt. |
| EU-Vietnam-Freihandelsabkommen | Ein Handelsabkommen und ein Investitionsschutzabkommen wurden am 30. Juni 2019 zwischen der Europäischen Union und Vietnam abgeschlossen. |
| VOC-Gehalt | Verbindungen mit begrenzter Wasserlöslichkeit und hohem Dampfdruck sind als flüchtige organische Verbindungen (VOC) bekannt. Viele VOC sind von Menschen hergestellte Chemikalien, die bei der Herstellung von Farben, Pharmazeutika und Kältemitteln verwendet und produziert werden. |
| Emulsionspolymerisation | Emulsionspolymerisation ist eine Methode zur Herstellung von Polymeren oder verbundenen Gruppen kleinerer chemischer Ketten, bekannt als Monomere, in einer wässrigen Lösung. Das Verfahren wird häufig zur Herstellung von wasserbasierten Farben, Klebstoffen und Lacken verwendet, bei denen das Wasser beim Polymer verbleibt und als flüssiges Produkt vermarktet wird. |
| Nationale Verpackungsziele 2025 | Im Jahr 2018 legte das australische Umweltministerium die folgenden nationalen Verpackungsziele für 2025 fest: 100 % der Verpackungen müssen bis 2025 wiederverwendbar, recycelbar oder kompostierbar sein, 70 % der Kunststoffverpackungen müssen bis 2025 recycelt oder kompostiert werden, 50 % durchschnittlicher Recyclinganteil muss bis 2025 in Verpackungen enthalten sein, und problematische und unnötige Einwegkunststoffverpackungen müssen bis 2025 schrittweise abgeschafft werden. |
| Importsubstitutionspolitik der russischen Regierung | Die westlichen Sanktionen haben die Verteilung mehrerer Hightech-Produkte nach Russland eingestellt, darunter solche, die von den Rohstoffexportsektoren und dem militärisch-industriellen Komplex benötigt werden. Als Reaktion darauf hat die Regierung Anfang 2015 ein "Importsubstitutions"-Programm gestartet und eine besondere Kommission zur Überwachung seiner Umsetzung eingesetzt. |
| Papiersubstrat | Papiersubstrate sind Papierbögen, -rollen oder -kartons mit einem Flächengewicht von bis zu 400 g/m², die nicht konvertiert, bedruckt oder anderweitig verändert wurden. |
| Dämmmaterial | Ein Material, das Wärme-, Schall- oder elektrische Übertragung hemmt oder blockiert, ist als Dämmmaterial bekannt. Die Vielfalt der Dämmmaterialien umfasst dicke Fasern wie Glaswolle, Stein- und Schlackenwolle, Zellulose und Naturfasern sowie starre Schaumplatten und glatte Folien. |
| Thermischer Schock | Eine Temperaturänderung, bekannt als thermischer Schock, erzeugt Spannungen in einem Material. Er führt häufig zu Materialversagen und tritt besonders häufig bei spröden Materialien wie Keramik auf. Wenn eine schnelle Temperaturänderung auftritt, entweder von heiß nach kalt oder umgekehrt, tritt dieser Vorgang abrupt auf. Er tritt häufiger bei Materialien mit schlechter Wärmeleitfähigkeit und unzureichender struktureller Integrität auf. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifikation wichtiger Variablen: Die quantifizierbaren Schlüsselvariablen (branchenspezifisch und exogen) für das spezifische Produktsegment und Land werden aus einer Gruppe relevanter Variablen und Faktoren auf Basis von Schreibtischrecherchen und Literaturauswertungen sowie primären Experteneinschätzungen ausgewählt. Diese Variablen werden durch Regressionsmodellierung (wo erforderlich) weiter bestätigt.
- Schritt 2: Aufbau eines Marktmodells: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen aufgebaut.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk primärer Forschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




