
Marktgröße und Marktanteil für Rechenzentrum-Netzwerke in Hongkong
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
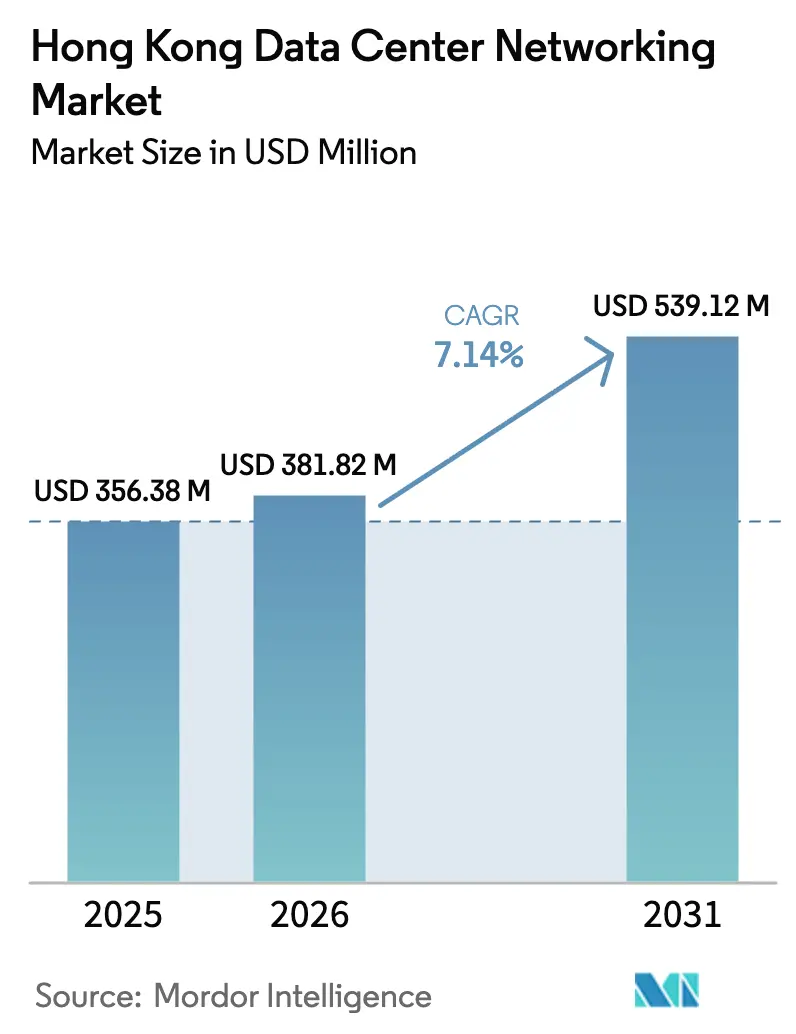
| Marktgröße im Basisjahr (2025) | 356.38 Millionen US-Dollar |
| Marktgröße (2026) | 381.82 Millionen US-Dollar |
| Marktgröße (2031) | 539.12 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.14 % |
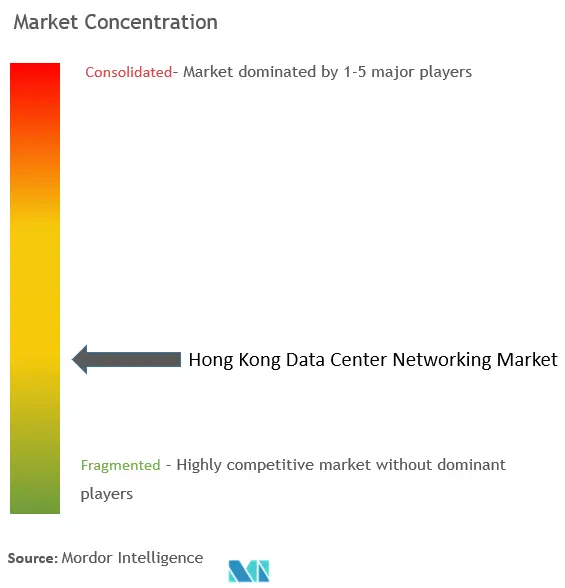
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrum-Netzwerke in Hongkong von Mordor Intelligence
Die Marktgröße für Rechenzentrum-Netzwerke in Hongkong wurde im Jahr 2025 auf 356,38 Millionen USD geschätzt und soll von 381,82 Millionen USD im Jahr 2026 auf 539,12 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,14 % während des Prognosezeitraums (2026-2031). Der Aufschwung wird durch Hyperscale-Investitionsausgaben, einen starken Anstieg der Cloud-Dienstnutzung und durch 5G ermöglichtes Edge-Traffic-Wachstum vorangetrieben, die gemeinsam die Rolle des Territoriums als digitales Gateway für die Verbindung des chinesischen Festlands mit dem Rest der Welt stärken. Dienstleister modernisieren Switching-Infrastrukturen, um KI-gestützte Arbeitslasten zu unterstützen, während Nachhaltigkeitsvorgaben die Ablösung älterer Hardware durch energieeffiziente, softwaredefinierte Alternativen beschleunigen. Knappheit an Flächen und Energie treibt die Betriebskosten in die Höhe und hat vertikale Bauweisen ausgelöst, die hochdichte Netzwerke und effiziente Kühlung priorisieren. Im Jahr 2024 existierte eine betriebliche Kapazität von mehr als 581 MW, und die Kapazität ist bis 2030 auf dem Weg zur Verdopplung, was die Nachfrage nach Hochbandbreiten-Optik steigert, die über 100 GbE skalieren kann.
Wichtigste Erkenntnisse des Berichts
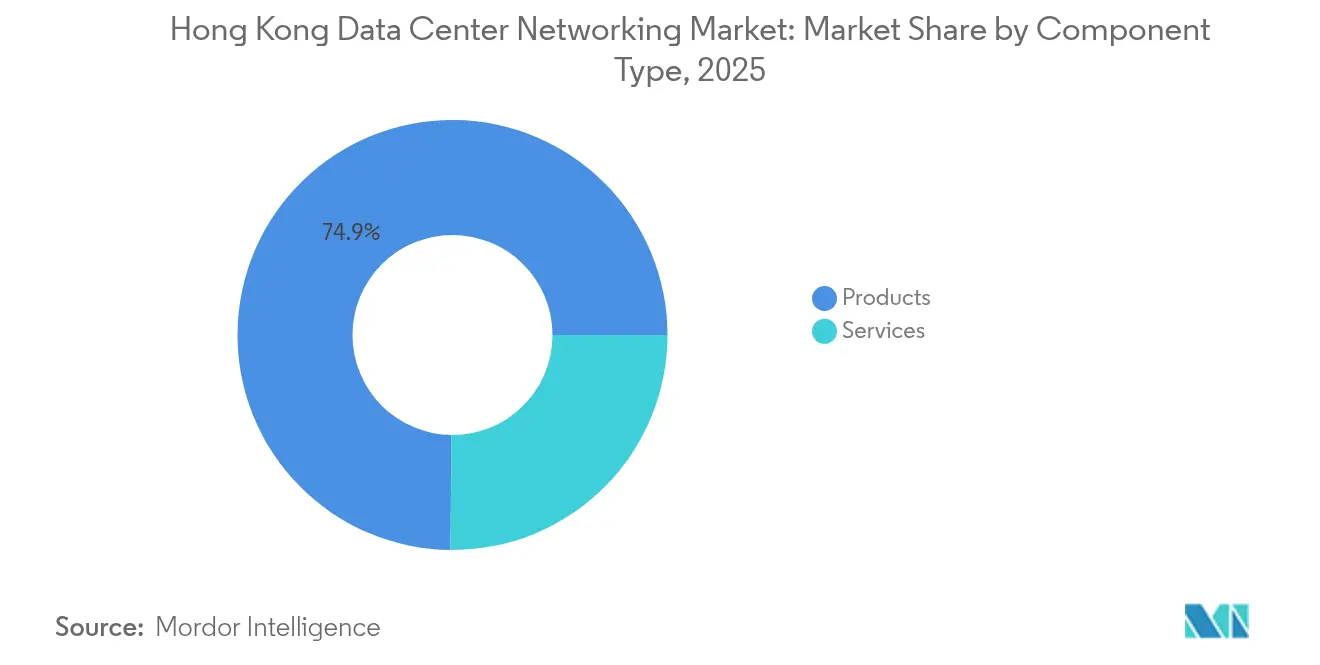
- Nach Komponente führten Produkte im Jahr 2025 mit einem Umsatzanteil von 74,85 %; Dienstleistungen verzeichneten bis 2031 die schnellste CAGR von 9,89 %.
- Nach Endnutzer hielt IT & Telekommunikation im Jahr 2025 einen Anteil von 36,65 % am Markt für Rechenzentrum-Netzwerke in Hongkong, während Fertigungs- und Industrieanwendungen mit einer CAGR von 11,05 % bis 2031 expandieren.
- Nach Rechenzentrumstyp entfiel auf Kollokation im Jahr 2025 ein Anteil von 51,62 % an der Marktgröße für Rechenzentrum-Netzwerke in Hongkong; Hyperscaler und Cloud-Dienstleister weisen im Prognosezeitraum mit 11,92 % die höchste CAGR auf.
- Nach Bandbreite dominierte das 50-100-GbE-Segment im Jahr 2025 mit einem Anteil von 34,88 % an der Marktgröße für Rechenzentrum-Netzwerke in Hongkong; das Segment über 100 GbE wächst bis 2031 mit einer CAGR von 11,22 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Rechenzentrum-Netzwerke in Hongkong
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg der Cloud-Dienstnutzung | +2.1% | Hongkong, Greater Bay Area | Mittelfristig (2-4 Jahre) |
| Investitionsboom bei Hyperscalern und Kollokation | +1.8% | Kernbereich Hongkong | Kurzfristig (≤2 Jahre) |
| 5G-gesteuertes Edge-Traffic-Wachstum | +1.5% | Gebietsweite Auswirkung | Mittelfristig (2-4 Jahre) |
| Nachhaltigkeitsgetriebene Netzwerk-Nachrüstungen | +0.9% | Gebietsweite Auswirkung | Langfristig (≥4 Jahre) |
| Staatliche Steueranreize für Rechenzentrum-Upgrades | +0.6% | Inländisch | Kurzfristig (≤2 Jahre) |
| Nachfrage nach geringer Latenz in der Greater Bay Area | +1.3% | Hongkong-Shenzhen-Guangzhou | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Cloud-Dienstnutzung
Unternehmen stellen von lokalen Systemen auf hybride Architekturen um, die auf Hyperscale-Cloud-Knoten in Hongkong setzen. Equinix investierte 124 Millionen USD in seine HK6-Anlage, die für flüssigkeitsgekühlte KI-Racks ausgelegt ist, und unterstreicht damit die Anziehungskraft des Territoriums für kapitalintensive Cloud-Projekte[1]Equinix, "Equinix investiert 124 Millionen US-Dollar in neues Rechenzentrum in Hongkong", equinix.com. Die Mobilfunkpenetration hat 320 % überschritten und die durchschnittlichen Spitzenverbindungsgeschwindigkeiten betragen 1.261,9 Mbps, was ausreichende Zugangsbandbreite für latenzempfindliche SaaS-Arbeitslasten gewährleistet. Die Einführung von softwaredefiniertem Netzwerk (SDN) nimmt zu, da programmierbare Infrastrukturen eine Mehrmieterisolierung und eine schnelle Bandbreitenzuweisung ermöglichen. Die wachsende Abhängigkeit von öffentlichen Clouds ist daher ein dauerhafter Katalysator für hochkapazitive, richtliniengesteuerte Switching-Plattformen.
Investitionsboom bei Hyperscalern und Kollokation
BDx sicherte sich eine Finanzierung für einen zweckgebundenen Hyperscale-Standort in Kwai Chung, der Hochdichte-Automatisierung und Energieoptimierung vorzeigt. SUNeVision unterstützt bereits rund 15.000 Verbindungen in seinen carrier-neutralen Campussen und veranschaulicht das Ausmaß des Ost-West-Traffics, der innerhalb eines einzigen Ballungsraums abgewickelt wird.[2]Data Center Knowledge, "SUNeVision erreicht 15.000 Zusammenschaltungen", datacenterknowledge.com Eine solche Dichte zwingt Anbieter, High-Radix-Switches und optische Transportlösungen zu liefern, die in der Lage sind, mehrstufige Topologien in flachere Infrastrukturen zu überführen und die Latenz zu reduzieren.
5G-gesteuertes Edge-Traffic-Wachstum
Private 5G-Pilotprojekte von NTT und anderen Unternehmen bieten Ultraniedriglatenz-Konnektivität für Smart-City-Anwendungsfälle und fördern den Aufbau von Mikro-Rechenzentren in Krankenhäusern, Universitätscampussen und Verkehrsknotenpunkten. Das CUHK Medical Centre überträgt 4K-Medizinvideo über HKTs 5G-Backbone und erfordert dabei deterministische Leistung am Edge. Anbieter liefern kompakte, robuste Switches mit eingebetteten Rechenmodulen, die eine lokale Verarbeitung bei gleichzeitiger Anbindung an zentrale Clouds ermöglichen.
Nachhaltigkeitsgetriebene Netzwerk-Nachrüstungen
Der Leitfaden für grüne Rechenzentren (Green Data Centres Practice Guide) hat die Gerätebeschaffung an messbare Energieleistungskennzahlen geknüpft.[3]Regierung der Sonderverwaltungsregion Hongkong, "Green Data Centres Practice Guide", gov.hk Equinix hat sich mit CLP Power und der Polytechnischen Universität Hongkong (PolyU) zusammengetan, um bewährte Verfahren zu kodifizieren, darunter energiesparende Netzteile in Top-of-Rack-Switches und dynamische Lüfterdrehzahlregelung. ESRs grünes Darlehen in Höhe von 205 Millionen USD unterstreicht, wie der Kapitalzugang heute von Nachhaltigkeitskennzahlen abhängt. Betreiber erneuern daher ältere 10/25-GbE-Geräte früher und setzen auf ASICs, die auf Sub-7-nm-Prozessen hergestellt werden, um das Watt-pro-Gigabit-Verhältnis zu senken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für 100-800-GbE-Optik | -1.2% | Gebietsweite Auswirkung | Kurzfristig (≤2 Jahre) |
| Knappheit an Flächen und Stromversorgung | -0.8% | Kernbezirke | Langfristig (≥4 Jahre) |
| Geopolitische Compliance-Unsicherheit | -0.6% | Grenzüberschreitender Betrieb | Mittelfristig (2-4 Jahre) |
| Lokaler SDN-Fachkräftemangel | -0.4% | Gebietsweite Auswirkung | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für 100-800-GbE-Optik
Betreiber, die auf kohärente 400-GbE-Links umsteigen, sehen sich Listenpreisen ausgesetzt, die 10.000 USD pro Modul übersteigen können. Chip-Engpässe verschärften den Druck bis Anfang 2025. Viele Unternehmen staffeln Upgrades phasenweise und kombinieren 100-GbE-Leaf-Schichten mit 400-GbE-Spine-Schichten, um Kosten und Skalierungsanforderungen auszubalancieren, doch der Preisschock verzögert weiterhin vollständige Fabric-Erneuerungszyklen.
Knappheit an Flächen und Stromversorgung
Nur wenige Grundstücke der öffentlichen Hand sind noch für die Nutzung als Rechenzentrum vorgesehen, und neue Standorte konkurrieren mit Logistik- und Wohnbauprojekten. Leistungszuteilungsobergrenzen in Tseung Kwan O und Tsuen Wan halten die Energiebudgets eng, was zu Kapazitätsauktionen führt, die die Rack-Mietpreise erhöhen. Beengte Grundflächen fördern übereinander angeordnete Serverräume und damit dichte, vertikale Verkabelungssysteme, die das Netzwerkdesign erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware-Dominanz bei gleichzeitiger Beschleunigung der Dienstleistungen
Produkte erwirtschafteten im Jahr 2025 74,85 % des gesamten Umsatzes im Markt für Rechenzentrum-Netzwerke in Hongkong, dank einmaliger Kapitalausgaben für Switching-, Routing- und Optikkomponenten. Ethernet-Switches bilden den Großteil der Ausgaben, da Unternehmen ihre 10/25-GbE-Ports auf 50/100-GbE-Leaf-Spine-Infrastrukturen aufrüsten. Die robuste Nachfrage nach Routern ergibt sich aus dem grenzüberschreitenden Traffic Engineering und 5G-Backhaul. Speicherbereichsnetzwerk-Schnittstellen (SAN) folgen der gleichen Bandbreitenkurve wie KI-Trainingscluster. Im Sicherheitsbereich wachsen Anwendungsbereitstellungsregler (ADC) und Netzwerk-Firewall-Appliances nach den verschärften Anforderungen des Gesetzes über kritische Infrastrukturen (Critical Infrastructure Bill) schnell.
Dienstleistungen sind zwar kleiner, wachsen aber bis 2031 mit einer CAGR von 9,89 %. Verwaltete Netzwerkdienste (Managed Network Services) erfahren Zulauf bei Banken und OTT-Plattformen, die den Betrieb auslagern. Integrationsberatungen profitieren von komplexen SDN-Einführungen, und Schulungsanbieter profitieren von einem anhaltenden Fachkräftemangel. Supportverträge wechseln von Reparaturmodellen zu Abonnementmodellen, da Software einen größeren Funktionsanteil übernimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Endnutzer: Führungsrolle des IT-Sektors bei gleichzeitigem Wachstum der Fertigung
Das vertikale IT- und Telekommunikationssegment hielt im Jahr 2025 einen Anteil von 36,65 % an der Marktgröße für Rechenzentrum-Netzwerke in Hongkong. Telekommunikationsunternehmen modernisieren ältere MPLS-Kerne mit SR-fähigen IP-Infrastrukturen, um Netzwerk-Slicing für die Cloud-Konnektivität von KMU bereitzustellen, während Cloud-Anbieter programmierbare Richtlinien überlagern, um Tausende von Mieter-VPCs zu orchestrieren.
Fertigungs- und Industriekunden, die heute noch kleiner sind, führen das Wachstum mit einer CAGR von 11,05 % an. Hongkongs Reindustrialisierungsstrategie plant fortschrittliche Forschungs- und Entwicklungslabore, die deterministische Niedriglatenzverbindungen für Robotik und Echtzeit-Analysen benötigen. Smart-Factory-Pilotprojekte in Tseung Kwan O stützen sich auf robuste Switches, die zeitkritische Netzwerke (TSN) unterstützen. Die Übernahme durch den Gesundheits- und Biowissenschaftssektor beschleunigt sich im Rahmen des neuen Programms für digitale Gesundheitsökosysteme des Science Park, das eine HIPAA-konforme Netzwerksegmentierung erfordert.
Nach Rechenzentrumstyp: Stabilität der Kollokation gegenüber Beschleunigung der Hyperscaler
Carrier-neutrale Kollokation hielt im Jahr 2025 einen Umsatzanteil von 51,62 %, da Finanzdienstleister, Gaming-Unternehmen und CDN-Mieter die Dichte der Querverbindungen schätzen. Neun innerasiatische Unterseekabel enden in diesen Einrichtungen und verstärken deren Hub-Status.
Hyperscaler und Cloud-Dienstleister, die derzeit noch kleiner sind, weisen mit 11,92 % die schnellste CAGR auf. Globale Akteure errichten dedizierte Campusse wie BDx' Standort in Kwai Chung, der für KI-Flüssigkühlung und 100-GbE+-Infrastrukturen optimiert ist. Edge- und Mikro-Standorte entstehen in der Nähe von Stadien, Krankenhäusern und Verkehrsknotenpunkten, um die Latenz für AR/VR- und Tele-Chirurgie-Anwendungen zu reduzieren, mit kompakten Routern und Frontend-Caches, die über kohärente 400-ZR-Optik verbunden sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Bandbreite: Hochgeschwindigkeitsmigration beschleunigt sich
Das 50-100-GbE-Segment kontrolliert 34,88 % des Umsatzes und ist 2025 der praktische Standard für die meisten Unternehmens-Erneuerungszyklen. Dennoch verzeichnet die Klasse über 100 GbE eine CAGR von 11,22 %, angetrieben von KI-Clustern, die 400-GbE-Leaf-Spine-Paare benötigen. Cienas kohärente 400-GbE-Optik hat die wirtschaftliche Tragfähigkeit für Metro-Reichweiten solcher Verbindungen bestätigt.
Der Anteil unter 10 GbE sinkt, da Supportverträge auslaufen. 25-40-GbE-Geräte bedienen budgetbeschränkte KMU, werden aber als Übergangslösung betrachtet. FlexE- und 800-GbE-Roadmaps von Microchip und Broadcom stehen auf den Beobachtungslisten, da Kunden Kabeltrassen zukunftssicher machen möchten, ohne physische Port-Zahlen zu erweitern.
Geografische Analyse
Hongkong liegt am Schnittpunkt von 11 innerasiatischen Unterseekabeln, von denen neun innerhalb der carrier-neutralen Campusse des Territoriums enden und es als Verkehrsdrehscheibe für Nord-Süd- und Ost-West-Routen verankern. Tseung Kwan O, Tsuen Wan und Kwai Chung beherbergen den Großteil der im Jahr 2024 erfassten 581 MW Betriebskapazität, und ein neues Angebot von rund 700 MW ist genehmigt oder im Bau, wodurch sich der Ballungsraum bis 2030 nahezu verdoppeln wird.
Staatliche Roadmaps wie der Smart City Blueprint 2.0 fördern digitale Dienste, die auf Niedriglatenz-Backbones angewiesen sind, darunter Pilotprojekte für autonome Busse und E-Government-Plattformen. Steuerliche Abzüge für energiesparende Nachrüstungen fördern die Nachfrage nach hocheffizienten Switches.
Grenzüberschreitende Datenzusammenarbeits-Initiativen ermöglichen es in Hongkong ansässigen Betreibern, Unternehmensverkehr aus dem chinesischen Festland unter geklärten Compliance-Bedingungen zu hosten, obwohl geopolitische Spannungen Multi-Vendor-Strategien erzwingen, um das Beschaffungsrisiko zu mindern. Die Leerstandsrate sank Ende 2024 auf 21 %, was die Rack-Preise erhöht und die Einführung ultradichter optischer Transceiver beschleunigt, um die Kapazität aus bestehenden Gebäudehüllen herauszuholen. Durchschnittliche Spitzen-Internetgeschwindigkeiten von 1.261,9 Mbps und eine Mobilfunkpenetration von über 320 % gewährleisten die Bereitschaft der letzten Meile für Cloud- und OTT-Arbeitslasten.
Regulatorisches Umfeld
Beschaffung und Betrieb von Netzwerktechnik für Rechenzentren in Hongkong werden durch Vorgaben zu Sicherheit, Datenschutz und Compliance im Bereich der gebauten Umgebung geprägt. Das Digital Policy Office (DPO) betreibt die Data Centre Facilitation Unit sowie das Portal datacentre.gov.hk als zentrale Anlaufstelle für Entwickler. Planungs- und Umnutzungsprozesse für Anlagen erfordern in der Regel eine Abstimmung mit der Town Planning Ordinance sowie Genehmigungen unter Einbeziehung des Town Planning Board, des Lands Department und des Buildings Department.
Auf der Governance-Seite legt die Personal Data (Privacy) Ordinance Erwartungen an den Umgang mit personenbezogenen Daten in gehosteten und vernetzten Umgebungen fest. Das DPO veröffentlichte außerdem den Practice Guide on Data Centre Security, der auf internationale Standards wie ISO/IEC 27001 und ISO/IEC 22237 verweist und damit Anforderungen an Security-by-Design sowie widerstandsfähige physische Infrastruktur bekräftigt, die sich auf Spezifikationen für Netzwerksicherheitsgeräte, Segmentierung und Überwachung in Colocation- und Hyperscale-Campussen auswirken. Anreizmaßnahmen wie der Erlass von Gebühren für die Umwandlung geeigneter Industriegebäude in Rechenzentrumsnutzung und die Bewertung von Pachtänderungsprämien auf Basis hochwertiger Rechenzentrumsnutzung stellen einen zusätzlichen politischen Hebel dar, der durch Sanierungen getriebene Erneuerungszyklen bei der Netzwerktechnik beschleunigen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Rechenzentrums-Netzwerktechnik in Hongkong beginnt bei globalen OEMs und Komponentenlieferanten (Switching, Routing, optische Interconnects und Sicherheitsgeräte) und erstreckt sich über lokale Distributoren, Systemintegratoren und Managed-Service-Provider, die Design, Installation und Betrieb für Leaf-Spine-Fabrics, DCI und SDN-Stacks liefern. Colocation-Betreiber und Hyperscaler beschaffen in großem Maßstab und setzen häufig auf standardisierte Multi-Vendor-Architekturen. Unternehmen aus BFSI, IT und Telekommunikation sowie dem öffentlichen Sektor nutzen Dienste über Cross-Connects, Carrier-Interconnects und Cloud-On-Ramps, wodurch sich die Nachfrage auf die großen Campusse konzentriert.
Die Aktivierung des Ökosystems und dessen Akzeptanz erfolgen über lokale Infrastruktur- und Programmknoten. Der Data Technology Hub (DT Hub) im Tseung Kwan O InnoPark unterstützt datenzentrierte Arbeitsbereiche und F&E-Aktivitäten, und der Hong Kong Science and Technology Park bietet Förderprogramme für Unternehmen, die im Cloud- und Rechenzentrums-Ökosystem tätig sind. Dies unterstützt Netzwerk-Pilotprojekte, Kompetenzentwicklung und Integrationsdienste, während Nachhaltigkeitssicherung zunehmend entlang der Kette an Bedeutung gewinnt, etwa über den Green Data Centre Practice Guide der BEAM Society, der Entscheidungen zur Geräteauswahl und zum Lebenszyklusaustausch mit energieeffizienterer Netzwerktechnik und Telemetrie verknüpft.
Wettbewerbsumfeld
Der Wettbewerb ist moderat, wobei die fünf größten Switch- und Router-Anbieter zusammen schätzungsweise eine Mehrheit halten, aber dennoch Raum für SDN-fokussierte Disruptoren lassen. Etablierte Anbieter wie Cisco, Juniper und Huawei setzen auf disaggregierte Betriebssysteme, die Hardware von Steuerungsebenen entkoppeln. Arista erzielte im Jahr 2024 einen Umsatz von 7 Milliarden USD und stellte seine Etherlink-KI-Plattform vor, die für GPU-Cluster optimiert ist und Leaf-Spine-Designs mit workload-bewusster Telemetrie bündelt.
Partner-Ökosysteme wachsen: Equinix integriert Nvidias Spectrum-X in HK6, um Bare-Metal-KI-Infrastrukturen anzubieten. Schneider Electric und Vertiv entwickeln gemeinsam vorgefertigte Strom-Netzwerk-Module, um Hyperscale-Bauzeiten zu verkürzen. Politische Aufmerksamkeit hinsichtlich der Herkunft von Geräten veranlasst viele Betreiber, auf Multi-Vendor-Infrastrukturen zu bestehen, die westliche ASICs mit Open-Source-Netzwerkbetriebssystemen (NOS) kombinieren, was Unternehmen wie Arrcus und DriveNets zugute kommt, die auf cloud-native Routing-Stacks spezialisiert sind.
Energieeffizienz ist ein klares Differenzierungsmerkmal. H3C vermarktet siliziumphototonische Transceiver mit einem Verbrauch von unter 4 W pro 400-GbE-Port. Juniters Apstra-Software auf Basis von absichtsbasierter Netzwerkverwaltung automatisiert die Leistungsdrosselung bei geringer Auslastung und senkt den Stromverbrauch auf Switch-Ebene um bis zu 20 %. Da KI-Trainingscluster wachsen, erzielen Anbieter, die deterministisches Mikro-Burst-Handling bei einer Latenz von unter fünf Mikrosekunden garantieren können, einen Preisaufschlag. Der Konzentrationsgrad des Marktes für Rechenzentrum-Netzwerke in Hongkong wird mit 6 bewertet, was die Marktanteilsdominanz einiger weniger globaler Originalgeräte-Hersteller (OEM) widerspiegelt, bei gleichzeitig bemerkenswertem Wachstum von Nischen-SDN-Anbietern.
Marktführer in der Branche für Rechenzentrum-Netzwerke in Hongkong
Cisco Systems Inc.
Arista Networks Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein aktiver Weißraumbereich ist die hochkapazitive Rechenzentrums-Interconnection und der metropolitane optische Transport, ausgerichtet auf KI- und latenzarme Unternehmens-Workloads. Da Betreiber über 100-GbE-Fabrics hinausgehen und zu Multi-Standort-Architekturen übergehen, die Tseung Kwan O, Tsuen Wan und Kwai Chung umspannen, unterstützt der Konnektivitätsschub die Nachfrage nach kohärenter Optik, DCI-Routing und Netzwerkautomatisierung.
Belege aus dem Markt umfassen die Ankündigung von HKT, einen ultra-niedriglatenten 3,2-Tbps-KI-Rechenzentrums-Interconnect (DCI)-Superhighway zu starten (Juli 2026), zusätzlich zu früheren Netzwerk-Upgrades wie der Entwicklung eines 1,6-T-optischen Kernnetzes durch HKBN Enterprise Solutions (Juli 2025). Flächen- und Stromrestriktionen schaffen zudem Chancen für Anbieter und Dienstleister, die die Bisektionsbandbreite pro Rack erhöhen und gleichzeitig den Wattverbrauch pro Gigabit senken können, begleitet von strengeren Sicherheitskontrollen für Mandantenfähige Umgebungen. Die staatlich unterstützte Versorgungsplanung verlängert den Zeithorizont für Bauvorhaben im Campus-Maßstab und die damit verbundene Netzwerknachfrage, einschließlich der Vergabe des Standorts Sandy Ridge Data Facility Cluster durch die Regierung am 2. März 2026 zur Entwicklung eines fortschrittlichen Rechenzentrumsclusters, sowie politischer Planungen, die auf Landgewinnungsmethoden wie Landgewinnung und Felsenkavernenentwicklung sowie Hubs wie San Tin Technopole in der Northern Metropolis verweisen. Zusammen erweitern diese Programme den adressierbaren Pool für Greenfield-Netzwerkdesign, stufenweise DCI-Erweiterung und standardkonforme Sicherheits- und Resilienzimplementierungen.
Aktuelle Branchenentwicklungen
- Juli 2026: HKT plant den Start eines ultra-niedriglatenten 3,2-Tbps-KI-Rechenzentrums-Interconnect (DCI)-Superhighways. Die Initiative wirkt sich direkt auf den Durchsatz und die Interconnect-Topologie der Netzwerktechnik in Hongkongs Rechenzentren aus. Verbesserte KI- und Rechenzentrumskonnektivität in Hongkong könnte latenzsensitive Workloads über die Cluster Hongkongs hinweg verschieben.
- Juni 2026: Equinix (zusammen mit Cisco und NVIDIA) erweiterte die Zusammenarbeit, um Cisco Secure AI Factory mit NVIDIA in seinem globalen Netzwerk, einschließlich der Standorte in Hongkong, einzuführen. Die Erweiterung stärkt KI-fähige, sichere Fabrics in den Rechenzentren Hongkongs. Sie hebt die sicherheitsfähige, leistungsstarke Interconnection an und unterstützt die Positionierung Hongkongs als KI-Hub für Netzwerkdienste.
- Dezember 2025: HGC Global Communications und Cisco starteten gemeinsam Secured Broadband 2.0, das Cybersicherheit in die Netzwerkkonnektivität Hongkongs integriert. Dies fügt der Unternehmens-Rechenzentrums-Netzwerktechnik in Hongkong eine Cybersicherheitsintegration hinzu. Es hebt die Sicherheitsbasis für Rechenzentrumsnetzwerke in Hongkong an und beeinflusst die Kundenakzeptanz und den Anbietermix.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Netzwerk-Hardware, -Software und zugehörige Dienstleistungen, die innerhalb oder in direkter Verbindung mit Rechenzentren in Hongkong eingesetzt werden, um Datenverkehr zwischen Servern, Speichern und externen Netzwerken zu bewegen, zu routen und abzusichern.
Umfangsausschlüsse: Ausgenommen sind allgemeine Unternehmens-Campus-Netzwerke, die nicht für die Nutzung im Rechenzentrum beschafft werden, sowie Telekom-Zugangsdienste, die als wiederkehrende Konnektivitätspläne verkauft werden, anstatt als Rechenzentrums-Netzwerkausrüstung oder -dienste.
Übersicht der Segmentierung
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Speicherbereichsnetzwerke (SAN)
- Anwendungsbereitstellungsregler (ADC)
- Netzwerk-Sicherheits-Appliances
- Softwaredefinierte Netzwerk-Controller (SDN)
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzer
- IT und Telekommunikation
- Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endnutzer
- Nach Rechenzentrumstyp
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner als oder gleich 10 GbE
- 25-40 GbE
- 50-100 GbE
- Größer als 100 GbE
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die erste Faktenbasis zur Expansion der Rechenzentren in Hongkong und den damit typischerweise einhergehenden Nachfragesignalen für Netzwerktechnik aufzubauen. Wir haben öffentliche Kapazitätsindikatoren und politische Signale geprüft und diese anschließend mit Netzwerk-Erneuerungszyklen und typischen Einsatzmustern in Colocation- und Hyperscale-Anlagen abgeglichen.
Zu den wichtigsten öffentlichen Quellen zählten Veröffentlichungen der Regierung und Regulierungsbehörden Hongkongs, Hong Kong Trade Statistics für relevante Ausrüstungsströme, Indikatoren der International Telecommunication Union sowie Strom- und Effizienzkontext der International Energy Agency. Für die technologische Ausrichtung haben wir außerdem IEEE- oder ähnliche fachlich begutachtete Netzwerkstandards und -veröffentlichungen herangezogen. Parallel dazu nutzten wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichte und selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten, Versand- und Import-Export-Transparenz sowie Patentdatenbanken, um das Timing von Produktzyklen zu überprüfen. Diese Beispiele sind nicht erschöpfend, und im Rahmen der Arbeit wurden auch weitere Quellen zur Erhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, welcher Anteil der Rechenzentrumsbauten sich in Netzwerkausgaben übersetzt, und wann Upgrades bei Switching, Routing und Optik typischerweise erfolgen, wenn die Bandbreite steigt. Wir sprachen mit einer Mischung aus Rechenzentrumsbetreibern, Systemintegratoren, Netzwerkarchitekten und Beschaffungsverantwortlichen in Hongkong und glichen deren Angaben anschließend mit den Ergebnissen der Schreibtischrecherche ab, um Annahmen zu Timing, Preisgestaltung und Einsatzintensität zu präzisieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 13% |
| Mid-Tier: 42% | Funktions-/Bereichsleiter: 29% |
| Kleinere Akteure: 22% | Manager: 58% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem das Wachstum der Rechenzentren in Hongkong anhand von Akzeptanz- und Intensitätsfaktoren in Netzwerknachfrage übersetzt wird, und dann angepasst wird, um dem in Primärgesprächen beschriebenen Kaufverhalten zu entsprechen. Um den Umfang handhabbar zu halten, ordnen wir die Ausgaben den wichtigsten Ausrüstungs- und Dienstleistungslinien zu, die typischerweise für Rechenzentrumsnetzwerke budgetiert werden, und fassen diese Posten anschließend zu einer einzigen Marktzahl zusammen.
Zu den Eingaben, die das Modell maßgeblich prägen, zählen die hinzugefügte und aktive IT-Last (MW) und Ankündigungen neuer Kapazitäten, der Mix aus Colocation- und Hyperscale-Einsätzen, die typische Migration der Portgeschwindigkeit (10 GbE zu 25 GbE und 100 GbE und darüber), der Anteil von Brownfield-Erneuerung gegenüber Greenfield-Bau sowie durchschnittliche Verkaufspreisspannen nach wichtigen Hardwareklassen. Fehlt ein direkter Datenpunkt, überbrücken wir die Lücke mit Proxy-Verhältnissen (zum Beispiel Netzwerkausgaben pro MW oder pro Rack-Bereich), die mit Interviewpartnern überprüft und anschließend belastungsgetestet werden.
Die Prognose nutzt Szenarioanalysen, unterstützt durch einfache Zeitreihenglättung der wichtigsten Treiber, sodass kurzfristige Bauprojektpipelines und Upgrade-Zyklen erfasst werden, ohne zu überanpassen. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, etwa gemessener ASP multipliziert mit implizierten Portvolumina, sowie Kanalprüfungen mit lokalen Käufern, was hilft, Überzählungen oder Timing-Fehlanpassungen vor der Finalisierung der Gesamtzahlen zu erkennen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Signale wie Kapazitätserweiterungen, Trends bei Ausrüstungsimporten und angegebene Upgrade-Pläne geprüft, und Abweichungen werden anschließend untersucht, bevor die Zahlen finalisiert werden. Zeigt sich für ein Jahr oder eine Komponente eine große Abweichung, überprüfen wir die Treiberannahmen erneut, prüfen den Berechnungspfad und kontaktieren in manchen Fällen einige Beitragende erneut, um zu bestätigen, was sich geändert hat.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung verändern könnten. Vor der Auslieferung führt ein Analyst eine erneute Durchsicht der jüngsten öffentlichen Ankündigungen und aller neuen Primärdaten durch, sodass Kunden eine aktualisierte Sicht erhalten, während dieselben wiederholbaren Schritte weiterhin befolgt werden.
Mordor Intelligences Marktgröße für Rechenzentrums-Netzwerktechnik in Hongkong im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Rechenzentrums-Netzwerktechnik in Hongkong können sich unterscheiden, da Analysten nicht immer dieselben Kaufarten zählen und auch unterschiedlich behandeln, ob Dienstleistungen, Optik und Software zum gleichen Ausgabenpool gehören. Auch das Timing spielt eine Rolle, da Netzwerk-Upgrades oft ungleichmäßig verteilt sind und ein anderes Basisjahr oder eine andere Preisentwicklung den Wert um einen merklichen Betrag verändern kann.
Die Vergleichstabelle zeigt einen engeren Wert für 2025 als einige breitere Zahlen. Im Modell von Mordor Intelligence beschränkt sich der Umfang auf Produkte und zugehörige Dienstleistungen der Rechenzentrums-Netzwerktechnik, anstatt Umsätze aus Rechenzentrumsanlagen, Colocation-Gebühren oder allgemeine Cloud-Konnektivitätsdienste einzubeziehen, die außerhalb des Ausrüstungs- und Bereitstellungsbudgets liegen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 356,38 Mio. USD (2025) | |
| Fachzeitschrift A | 430,00 Mio. USD (2025) | Vermischt häufig Umsätze aus Rechenzentrums-Interconnection und Managed-Connectivity-Diensten in den Netzwerkpool, was die Gesamtsummen aufbläht, wenn Cloud-On-Ramps und Carrier-Dienste als Netzwerkausgaben behandelt werden. |
| Regionale Beratungsgesellschaft B | 310,00 Mio. USD (2024) | Verwendet ein früheres Basisjahr mit konservativen Erneuerungsannahmen und tendiert dazu, flache Preisgestaltung anzuwenden, ohne die Verschiebungen im Mix hin zu höheren Portgeschwindigkeiten, die die durchschnittlichen Systemwerte während Upgrade-Wellen erhöhen, vollständig zu berücksichtigen. |
Insgesamt erklärt sich die Spanne größtenteils dadurch, was als Netzwerkausgaben gezählt wird, sowie durch Unterschiede im Zeitpunkt des Basisjahres und wie Preis- und Geschwindigkeitsmix fortgeschrieben werden. Indem die Eingaben an beobachtbare Kapazitäts- und Upgrade-Signale gekoppelt und mit Käuferrückmeldungen abgeglichen werden, bleibt die endgültige Zahl auf klare, Jahr für Jahr wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Markt für Rechenzentrum-Netzwerke in Hongkong bis 2031?
Der Markt für Rechenzentrum-Netzwerke in Hongkong wird bis 2031 voraussichtlich 539,12 Millionen USD erreichen und sich von 2026 an mit einer CAGR von 7,14 % ausweiten.
Welches Endnutzersegment wächst am schnellsten und warum?
Fertigungs- und Industrieanwendungen wachsen mit einer CAGR von 11,05 %, da Smart-Factory- und Industrial-IoT-Initiativen eine Konnektivität mit geringer Latenz und hoher Zuverlässigkeit erfordern.
Wie beeinflussen Flächen- und Energieengpässe das Netzwerkdesign?
Die Knappheit an Flächen und enge Leistungszuteilungsobergrenzen drängen Betreiber zu vertikalen Hochdichte-Bauweisen, die auf energieeffiziente Switches und kompakte optische Transportlösungen setzen, um die Kapazität zu maximieren.
Warum beschleunigt sich die Einführung von Technologie über 100 GbE in Hongkong?
KI- und Echtzeit-Analyse-Arbeitslasten erfordern Leaf-Spine-Infrastrukturen, die 400 GbE oder höheren Durchsatz bieten können, was das Segment über 100 GbE bis 2031 auf eine CAGR von 11,22 % treibt.
Welche staatlichen Maßnahmen beeinflussen Beschaffungsentscheidungen?
Der Leitfaden für grüne Rechenzentren (Green Data Centres Practice Guide) verknüpft die Geräteauswahl mit Energieeffizienz-Benchmarks, während das bevorstehende Gesetz über kritische Infrastrukturen (Critical Infrastructure Bill) sicherheitsorientierte Netzwerklösungen vorschreibt.
Wie beeinflusst der 5G-Ausbau die Nachfrage nach Edge-Netzwerken?
Private 5G-Projekte für Smart-City- und Gesundheitsanwendungen erzeugen verteilten Traffic, der auf Edge-optimierte Switches und Router angewiesen ist, die Daten lokal verarbeiten können und gleichzeitig die Cloud-Konnektivität aufrechterhalten.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrums-GPUs in China GPU-Nachfrage in China, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.
- Hongkonger Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Hongkong, unterteilt nach Komponente, Einrichtungstyp und Einrichtungsgröße.
- Südkoreanischer Markt für Rechenzentrums-GPUs GPU-Nachfrage in Südkorea, einschließlich Einsatzart, GPU-Typ und Interconnect.
- Taiwan Markt für Rechenzentrumsbau Taiwans Bausektor, unterteilt nach Tier.
- Japanischer Markt für Rechenzentrums-GPUs Nachfrage nach GPUs in Japan, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.



