
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.12 Milliarden US-Dollar |
| Marktgröße (2026) | 4.90 Milliarden US-Dollar |
| Marktgröße (2031) | 11.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Rechenzentrummarkts Hongkong von Mordor Intelligence
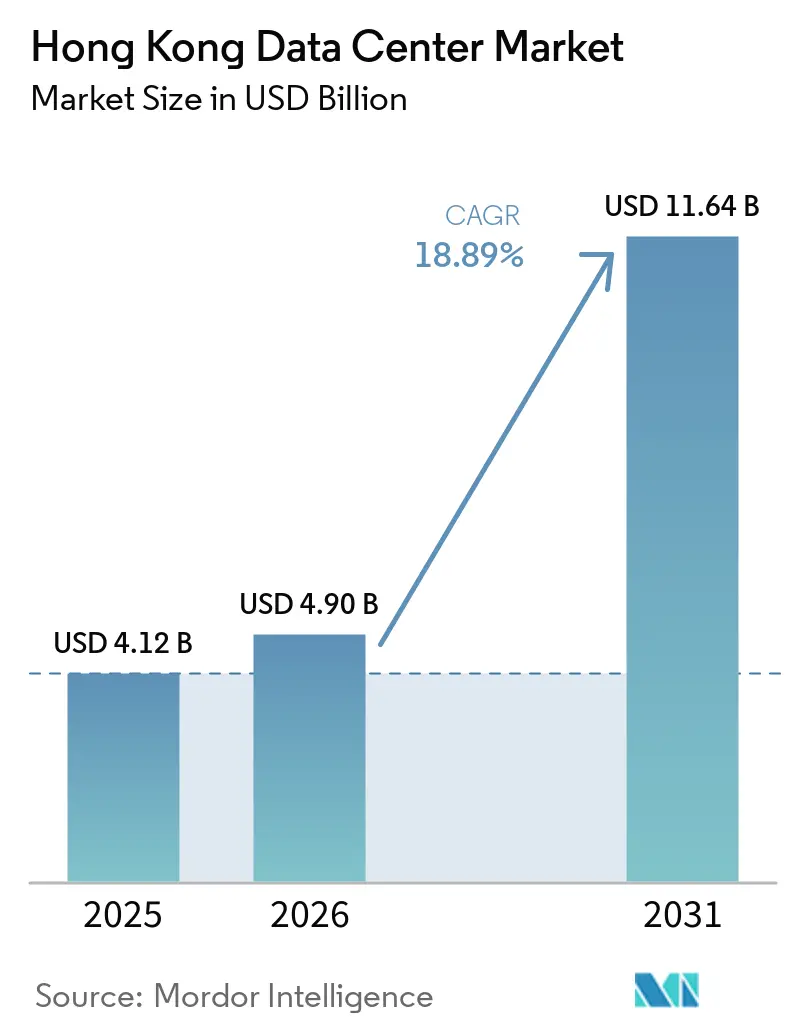
Die Größe des Hong Kong Rechenzentrum Markts wird voraussichtlich von 4,12 Milliarden USD im Jahr 2025 und 4,90 Milliarden USD im Jahr 2026 auf 11,64 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 18,89 % verzeichnen. In Bezug auf die installierte Basis wurde der Markt im Jahr 2025 auf 1,26 Tausend Megawatt bewertet und wird voraussichtlich von 1,75 Tausend Megawatt im Jahr 2026 auf 2 Tausend Megawatt bis 2031 wachsen, mit einem CAGR von 2,67 % während des Prognosezeitraums (2026–2031).
Das Umsatzwachstum liegt weit über dem Anstieg der zugrunde liegenden IT-Lastkapazität, was darauf hindeutet, dass die Betreiber erfolgreich höhere Preise pro Megawatt durch Premium-Interconnection, latenzkritische Dienste und anhaltende Kapazitätsknappheit erzielen. Die Nachfrage wird durch Smart-City-Blueprint-Programme gestützt, die die Einführung von Unternehmens-Cloud beschleunigen, durch hyperscale Ausbauten, die eine Dual-Jurisdiction-Reichweite ins chinesische Festland anstreben, sowie durch die unübertroffene Dichte an Unterseekabellandungen der Stadt. Markteintrittsbarrieren, darunter stark gestiegene Grundstückskosten, mehrjährige Stromzuteilungszyklen und strenge Umweltauflagen, haben die Preissetzungsmacht der etablierten Anbieter gestärkt und gleichzeitig Investitionen in vertikale Bauweise, Flüssigkühlung und erneuerbare Energiequellen angeregt, um die Wirtschaftlichkeit auf Rack-Ebene und die Nachhaltigkeitsnachweise zu verbessern.
Zentrale Erkenntnisse des Berichts
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2025 einen Marktanteil von 69,42 % am Rechenzentrumsmarkt und werden voraussichtlich bis 2031 mit einer CAGR von 21,8 % wachsen.
- Nach Tier-Typ entfielen auf die Tier-3-Infrastruktur 64,70 % der Einnahmen des Hong Kong Rechenzentrumsmarkts im Jahr 2025, und Tier 4 wird voraussichtlich mit der schnellsten Rate wachsen, mit einer CAGR von 19,92 % bis 2031.
- Nach Rechenzentrumtyp entfielen auf Colocation-Dienste 83,10 % des Hong Kong Rechenzentrumsmarkts im Jahr 2025; Cloud-Dienstanbieter (CSPs) verzeichneten die stärkste Wachstumsdynamik mit einer CAGR von 21,47 % von 2025 bis 2031.
- Nach Endnutzer generierte IT und Telekommunikation 42,10 % der Nachfrage im Hong Kong Rechenzentrumsmarkt im Jahr 2025, während BFSI-Workloads voraussichtlich mit einer CAGR von 24,05 % bis 2031 wachsen werden.
- Nach Hotspot sicherte sich Tseung Kwan O im Jahr 2025 einen Anteil von 36,50 % am Hong Kong Rechenzentrumsmarkt, während Einrichtungen im übrigen Hongkong mit einer CAGR von 23,92 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
600+
Rechenzentrumsberichte von Mordor Intelligence
umfasst Strom, Server, Bau und mehr - global, regional oder auf Länderebene, bis hin zu einzelnen Rechenzentrumskomponenten
Trends und Erkenntnisse im Rechenzentrummarkt Hongkong
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smart-City-Blueprint beschleunigt die Cloud-Einführung | +6.2% | Hongkong, Ausstrahlungseffekt auf die Greater-Bay-Area | Mittelfristig (2-4 Jahre) |
| Zunahme der Unterseekabel-Anlandestationen | +4.8% | Hongkong, breiterer asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Hyperscalige Ausbauten durch globale Cloud-Anbieter | +3.1% | Hongkong, asiatisch-pazifische Knotenpunkte | Mittelfristig (2-4 Jahre) |
| Latenzbedarf von Fintech- und virtuellen Banken | +2.5% | Hongkong, grenzüberschreitende Finanzen | Kurzfristig (≤ 2 Jahre) |
| Digitales Transformationsprogramm für kleine und mittlere Unternehmen | +1.8% | Hongkong lokal | Kurzfristig (≤ 2 Jahre) |
| Einspeisevergütung für erneuerbare Energien | +0.6% | Hongkong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der staatliche Smart-City-Blueprint beschleunigt die Cloud-Einführung
Der Smart City Blueprint 2.0 hat die Unternehmensstrategien von On-Premises- hin zu Hybrid-Cloud-Architekturen verlagert, was die Nachfrage nach Colocation und Gateway-Diensten steigert, da Unternehmen staatlich vorgeschriebene digitale Dienste anstreben.[1] Die staatliche Beschaffung über GovCloud hat Sicherheitsstandards gesetzt, die private Unternehmen nun übernehmen, was die Nachfrage in den Bereichen Finanzen, Logistik und Fertigung vervielfacht. Der Rahmen für grenzüberschreitende Datenzusammenarbeit positioniert Hongkonger Einrichtungen als Dual-Jurisdiction-Knoten für die Expansion der Greater Bay Area, reduziert das Compliance-Risiko und fördert mehrjährige Verträge. Die Umsatzdichte pro Rack ist gestiegen, da Unternehmen geschäftskritische Lasten in gebietsansässigen Einrichtungen konsolidieren, die regulatorische Klarheit gewährleisten. Der Schwerpunkt des Programms auf IoT und digitale Mobilität treibt auch Edge-Computing-Anforderungen innerhalb der Grenzen Hongkongs an und gibt Betreibern die Möglichkeit, Micro-Edge-Suiten zu Premium-Preisen zu monetarisieren.
Zunahme der Unterseekabel-Anlandestationen verbessert die Konnektivität
Mit 14 innerstasiatischen Kabeln, von denen 11 innerhalb kommerzieller Einrichtungen enden, verfügt Hongkong über Interconnection-Wirtschaftlichkeit, die seine Wettbewerber nicht erreichen können. SUNeVision beherbergt neun dieser Anlandestationen und erfasst innerstädtischen Verkehr und Cross-Connect-Gebühren, die die Einnahmen pro Megawatt weit über den regionalen Durchschnitt hinaus treiben. Neue transpazifische und innerasiatisch-pazifische Strecken haben die internationale Bandbreite erweitert und ermöglichen differenzierte Dienste wie dedizierte Cloud-Konnektivität und private WAN-Netzwerke, die höhere Bruttomargen erzielen. Frühzeitige Investitionen in Kabel-Anlandestationen sichern Erstzugangsrechte für hyperscalige Kapazitätsreservierungen und verankern langfristige Großhandelsverträge. Diese Infrastrukturdichte macht Hongkong auch zukunftssicher für digitale Datenströme der Seidenstraßen-Initiative und stärkt die Kundenbindung durch latenzarme, mehrwegige Redundanz, die anderswo in der Region nicht verfügbar ist.
Anstieg hyperscaliger Ausbauten durch globale Cloud-Anbieter
Globale Cloud-Marktführer skalieren ihre Hongkonger Knotenpunkte, um die regionale hybride Enterprise-Nachfrage zu befriedigen, und priorisieren Standorte, die gleichzeitig Zugang zum chinesischen Festland im Rahmen des \"Ein Land, zwei Systeme\"Rahmens bieten.[2] Die Partnerschaft von Microsoft mit AirTrunk für Zertifikate für erneuerbare Energien veranschaulicht, wie der Zugang zu grüner Energie die Standortwahl beeinflusst. Hyperscale-Kunden unterzeichnen Verträge über zehn Jahre und mehr mit hoher Dichte, was die Cashflows der Betreiber stabilisiert, aber den Wettbewerb um knappe Grundstücke und Stromzuteilungen intensiviert. Der Anstieg von KI- und HPC-Workloads treibt die Rack-Leistung in die Höhe, sodass Betreiber, die in Flüssigkühlung und Dichten von 100 kW oder mehr investieren, einen erheblichen Preisvorteil erzielen. Nachrüstungen von Einrichtungen zur Erfüllung dieser Spezifikationen eröffnen zusätzliche Umsatzströme in der Beratung zur Energieeffizienz und der Vermietung von Kühlkapazitäten.
Starke Nachfrage von Fintech-Unternehmen und virtuellen Banken nach latenzarmen Hosting-Diensten
Acht lizenzierte virtuelle Banken sowie ein florierendes Krypto-Asset-Ökosystem erfordern Latenzzeiten von unter einer Millisekunde für die Transaktionsabwicklung, was die Nachfrage nach Tier-4-Flächen und dedizierten Private-Cloud-Pods antreibt. Echtzeit-Abrechnungen über das Faster-Payment-System und Pilotprojekte mit digitalem Yuan erfordern compliance-gerechte, stets verfügbare Infrastruktur. Digitale Vermögensverwahrer haben die Nachfrage nach Hardware-Sicherheitsmodulen und luftdichten Tresoren in hochsicheren Suiten erhöht, was den erzielbaren Umsatz pro Quadratmeter steigert. Die geografische Konzentration von Fintech-Unternehmen in Central und Admiralty führt zu einer Präferenz für benachbarte Einrichtungen, die Mikrosekunden-Glasfaserverbindungen zu Handelsplätzen bieten, was den Preisaufschlag von Rechenzentren auf Hongkong Island verstärkt.
Analyse der Auswirkungen der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Immobilienpreise | −3.8% | Industriezonen in ganz Hongkong | Langfristig (≥ 4 Jahre) |
| Langwierige Genehmigungsverfahren für Stromzuteilungen | −2.2% | Territoriumsweit | Mittelfristig (2-4 Jahre) |
| Mangel an qualifizierten Elektrotechnikingenieuren | −1.9% | Hongkong, regionaler Arbeitsmarkt für Fachkräfte | Mittelfristig (2-4 Jahre) |
| Beschränkungen für die Einleitung von Kühlwasser | −0.7% | Tseung-Kwan-O-Industriegebiet | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Immobilienpreise hemmen die Greenfield-Expansion
Hongkongs Grundstückspreise gehören zu den höchsten weltweit und zwingen Betreiber zu vertikalen Bauten und ultra-hohen Leistungsdichten, die die Investitionskosten und die technische Komplexität erhöhen.[3] Industriegelände in Tseung Kwan O erzielen Premiumpreise; alternative Bezirke stehen vor Zonierungs-Hindernissen, was das Angebot weiter einschränkt. Etablierte Anbieter mit bestehenden Grundstücksbeständen genießen einen strukturellen Vorteil, wie durch SUNeVisions Entwicklungspipeline von 1,2 Millionen Quadratfuß veranschaulicht. Für neue Marktteilnehmer erhöhen Akquisitionskosten und die erforderliche hohe Auslastung zur Gewinnschwelle das finanzielle Risiko und begünstigen die Marktkonsolidierung anstelle von neuem Wettbewerb.
Langwierige Genehmigungszyklen für Stromzuteilungen verzögern Projekte
Die Sicherung von Netzkapazität kann sich im Vergleich zu unter einem Jahr in vergleichbaren Märkten auf vier bis fünf Jahre erstrecken. Aufeinanderfolgende Umwelt-, Bau- und Versorgungsüberprüfungen erhöhen die Finanzierungskosten und setzen Planer sich verändernden technologischen Anforderungen aus. Hyperscale-Kunden, die anderswo schnellere Bereitstellungen gewohnt sind, können Workloads umleiten, wenn Kapazitätszeitpläne nicht eingehalten werden; daher übertreffen lokale Anbieter mit gefestigten behördlichen Beziehungen häufig in Bezug auf die Markteinführungsgeschwindigkeit. Gleichzeitig steigt der CLP-Tarif 2025 auf 144,3 HK¢/kWh, aber verlängerte Genehmigungszeiträume schränken die Fähigkeit der Betreiber ein, den Projektumfang schnell an Preissignale anzupassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße: Hyperscale-Einrichtungen treiben die Marktexpansion voran
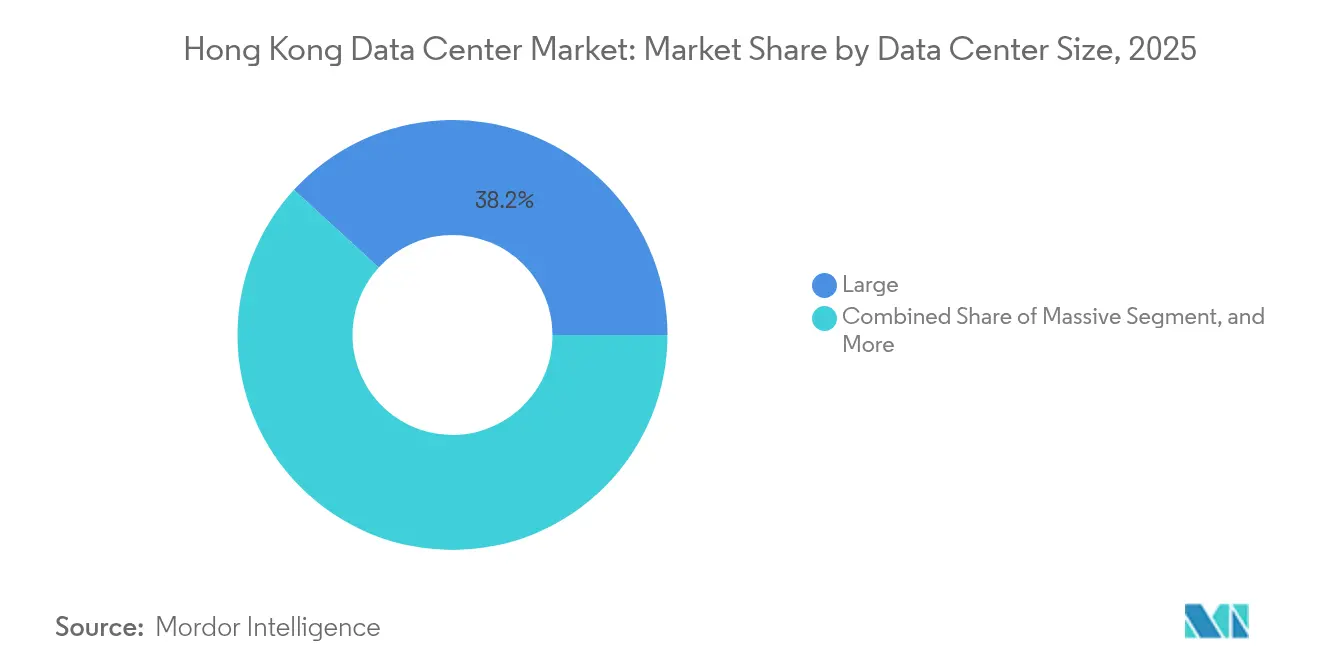
Hyperscale-Einrichtungen, die im Jahr 2025 mit 69,42 % den Marktanteil am Rechenzentrumsmarkt dominieren, behaupten ihre führende Stellung, da Cloud-Dienstanbieter, Hyperscaler und KI-Infrastrukturbetreiber ihre großmaßstäbliche Rechenkapazität ausbauen. Ihre Größe ermöglicht es den Betreibern, eine höhere Effizienz bei der Stromverteilung, Kühlung, Netzwerkkonnektivität und Infrastrukturverwaltung zu erzielen und gleichzeitig schnell wachsende Workloads zu unterstützen. Hyperscale-Einrichtungen werden voraussichtlich das schnellste Wachstum mit einer CAGR von 21,8 % bis 2031 verzeichnen, unterstützt durch die steigende Nachfrage nach Cloud-Diensten, KI-Workloads und hochdichter Recheninfrastruktur.
Der Wandel hin zu KI- und maschinellen Lern-Workloads stärkt die Nachfrage nach Hyperscale-Umgebungen, die hochdichte GPU-Cluster, fortschrittliche Flüssigkühlsysteme und höhere Rack-Leistungsdichten unterstützen können, weiter. Betreiber entwickeln zunehmend große Campusanlagen mit skalierbarer Strom- und Kühlinfrastruktur, um künftige Kapazitätsanforderungen und Hyperscale-Mietervereinbarungen zu erfüllen. Kleinere Rechenzentren bleiben derweil für lokalisierte Workloads und latenzempfindliche Anwendungen relevant, sehen sich jedoch zunehmendem Wettbewerb durch hochskalierbare Hyperscale-Umgebungen ausgesetzt, da Unternehmen Workloads auf Cloud- und KI-fähige Plattformen migrieren.



Nach Tier-Typ: Standardisierung von Tier 3, Aufwärtspotenzial bei Tier 4
Tier-3-Standorte hielten im Jahr 2025 einen Umsatzanteil von 64,70 %, was den Bedarf der Unternehmen nach gleichzeitig wartbarer Infrastruktur ohne die vollen Kosten fehlertoleranter Tier-4-Designs widerspiegelt. Die Größe des Hong Kong Rechenzentrumsmarkts im Bereich Tier 4 wächst mit einer CAGR von 19,92 %, da virtuelle Banken, Börsen und Krypto-Verwahrplattformen Null-Ausfallzeit-Anforderungen verfolgen. Tier-1- und Tier-2-Flächen schrumpfen weiter, unter dem Druck der Kundenpräferenzen für höhere Verfügbarkeit und strenger regulatorischer Anforderungen im Finanz- und Gesundheitswesen.
Betreiber investieren in modulare Redundanz-Upgrades, um ältere Hallen von Tier 2 auf Tier 3 anzuheben, wodurch der Vermögenswert erhalten und die Mietlaufzeiten verlängert werden. Die Tier-4-Expansion ist kapitalintensiv aufgrund des Bedarfs an duplizierten Einspeisungen, Kaltwassersystemen und mechanisch-elektrischen Installationen; Betreiber können jedoch Premium-Belegungsraten verlangen. Die Marktdifferenzierung hängt zunehmend vom Live-Nachweis von Fehlertrennungstests ab, die eine echte Tier-4-Leistung belegen.
Nach Rechenzentrumtyp: Colocation-Dominanz trifft auf Hyperscale-Dynamik
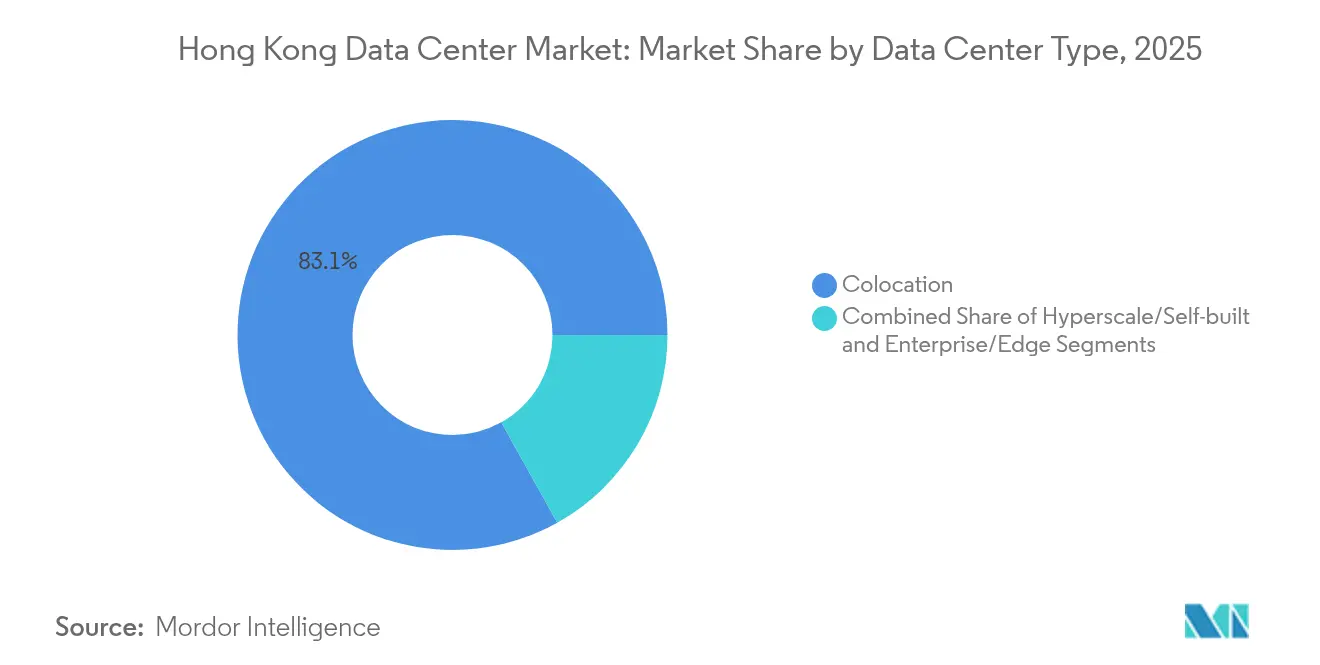
Colocation erwirtschaftete 83,10 % der Einnahmen im Jahr 2025, da Unternehmen gemeinsam genutzte Infrastrukturmodelle einführten, um Hongkongs hohe Immobilien- und Stromkosten zu mindern. Die Flächen der Cloud-Dienstanbieter (CSPs) werden jedoch voraussichtlich bis 2031 eine CAGR von 21,47 % aufweisen, da globale Cloud-Marktführer dedizierte Hallen oder ganze Gebäude sichern. Innerhalb der Colocation ziehen Wholesale-Cages für die Nutzung durch einzelne Mieter hochdichte KI- und Handels-Workloads an, während Retail-Colocation kleinere Racks für KMU beibehält, die die digitale Transformation vorantreiben.
Edge- und unternehmenseigene Mikro-Einrichtungen nehmen eine Nischenrolle ein, typischerweise in Gebäuden angrenzend an Zentralgeschäftsviertel, um Sub-Millisekunden-Latenzanforderungen für Handel, Streaming oder IoT-Aggregation zu erfüllen, während wachsende Datenvolumen auch die Nachfrage nach Rechenzentrumsspeicher-Kapazität erhöhen. Da die Hyperscale-Nutzung zunimmt, nutzen Betreiber überschüssige Wholesale-Kapazitäten, um Ankermietervereinbarungen auszuhandeln, die die anschließende Retail-Cross-Connect-Nachfrage ankurbeln und das Vernetzungs-Schwungrad des Hong Kong Rechenzentrumsmarkts stärken.

Nach Endnutzer: Führung durch Telekommunikation, BFSI-Wachstum
IT- und Telekommunikationskunden erzeugten 42,10 % der Nachfrage im Jahr 2025, angezogen durch Hongkongs außergewöhnliche Dichte an Seekabellandepunkten und carrierneutralen Austauschpunkten. Workloads aus dem Bereich Bankwesen, Finanzdienstleistungen und Versicherungen wachsen mit der schnellsten Rate, mit einer CAGR von 24,05 %, angetrieben durch virtuelle Banklizenzen und strenge Datenlokalisierungsvorschriften. Die Sektoren E-Commerce, Medien und öffentliche Verwaltung tragen gemeinsam einen wachsenden Anteil an Edge-Anforderungen bei, da Anforderungen an die Nutzererfahrung und die Digitalisierung der Smart City die lokale Rechenintensität erhöhen.
BFSI-Mieter benötigen häufig Tier-4- oder ISO-27001-zertifizierte Flächen mit granularen Zugangskontrollen, was den Umsatz pro Rack über den Gebietsdurchschnitt treibt. Telekommunikations- und OTT-Plattformen priorisieren carrierdichte Standorte für Peering, wodurch Cross-Connect-Einnahmen einen erheblichen Anteil am Gesamtertrag in telekommunikationsintensiven Hallen ausmachen. Der dem Hong Kong Rechenzentrumsmarkt zuzurechnende Marktanteil von Krypto-Asset-Plattformen ist gering, birgt jedoch zweistelliges Wachstumspotenzial, sobald regulatorische Klarheit besteht, was künftiges Aufwärtspotenzial für tresorgesicherte Sicherheitsräume und Kaltlagermodule impliziert.
Geografische Analyse
Tseung Kwan O dominierte im Jahr 2025 mit 36,50 % des Marktwerts, begünstigt durch staatlich vorgesehene Grundstücksparzellen, vereinfachte Genehmigungsverfahren und die Nähe zu mehreren Seekabellandepunkten. Da die Kapazitäten knapper werden, erkunden Betreiber Tsuen Wan und Chai Wan, wo die Industriezonierung weiterhin mehrgeschossige Rechenzentrumsumbauten bei vergleichsweise niedrigeren Grundstücksausnutzungsquoten erlaubt. Die Größe des Hong Kong Rechenzentrumsmarkts außerhalb von Tseung Kwan O wächst mit einer CAGR von 23,92 %, angetrieben durch Diversifizierungsstrategien, die das Risiko eines einzelnen Bezirks reduzieren und innerstädtische Latenzanforderungen erfüllen.
Die Nähe von Chai Wan zum Finanzzentrum in Central ist für Handelsabteilungen attraktiv, die Mikrosekunden-Roundtrip-Latenzen anstreben, während Tsuen Wan wertvolle Netzkapazitäten und LKW-Zugang für die Lieferung großer Geräte bietet. Betreiber, die Dunkelglasfaser-Campus-Verbindungen über mehrere Bezirke hinweg einsetzen, können logische „Einzelstandort”-Redundanz anbieten, ein zunehmend attraktives Merkmal für Regulierungsbehörden, die geografische Diversität ohne grenzüberschreitende Datenbewegungen fordern.
Hongkongs kompakte Fläche von 1.106 km² ermöglicht eine Konnektivität von unter 5 ms zwischen zwei beliebigen Metropolpunkten, ein inhärenter Vorteil gegenüber weitläufigeren Vergleichsstädten. Der im Hong Kong Rechenzentrumsmarkt in Tseung Kwan O konzentrierte Marktanteil zeigt, wie proaktive Zonenplanung Investitionen lenkt; Betreiber weiten jedoch ihre Flächen aus, um sich gegen lokale Wassereinleitungsobergrenzen und Netzeinschränkungen abzusichern.
Internationale Unternehmen schätzen den rechtlichen Rahmen des Gebiets „Ein Land, zwei Systeme”, der die gleichzeitige Einhaltung des chinesischen Cybersicherheitsgesetzes und globaler Datenschutzstandards ermöglicht. Diese doppelte Kompatibilität unterstützt lange Mietlaufzeiten für Akteure aus den Bereichen Finanzen, E-Commerce und Logistik, die grenzüberschreitende Datenflüsse verwalten.
Nachhaltigkeitsrichtlinien prägen ebenfalls die geografische Standortwahl. Die Einspeisevergütung von CLP und das Ziel der Regierung zur Klimaneutralität bis 2050 schaffen Anreize für Umbauten, die Dachflächen-Photovoltaik hinzufügen und Frischluft-Economizer einsetzen. Betreiber, die eine grünere Strombeschaffung nachweisen können, gewinnen die Präferenz der Mieter, insbesondere bei Hyperscale-Käufern, die zur Nutzung von 100 % erneuerbarem Strom verpflichtet sind. Umwelt- und Stadtplanungsvorschriften fördern zudem vertikale Campusanlagen, die mehrere Türme über dedizierte Glasfaserstämme verbinden, um der Flächenknappheit zu begegnen und gleichzeitig eine standortübergreifende N+1-Resilienz aufrechtzuerhalten.
Wettbewerbslandschaft
Marktkonzentration
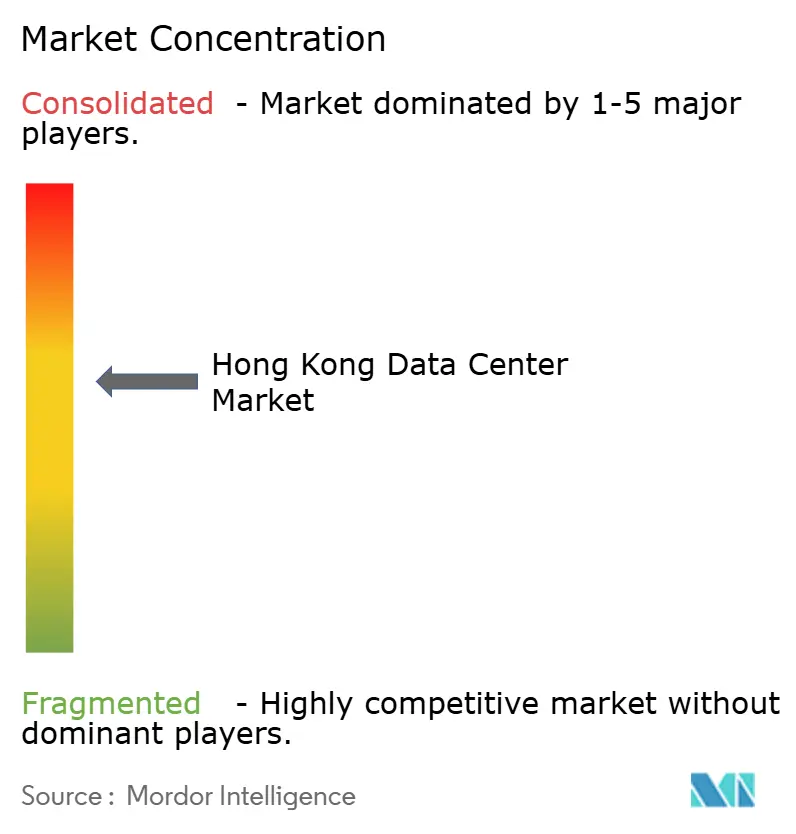
Der Rechenzentrummarkt Hongkong weist eine moderate Konzentration auf, angeführt von SUNeVision, Equinix, Digital Realty und einigen regionalen Spezialisten. SUNeVision nutzt strategische Grundstücksbestände und neun Kabel-Anlandestationen innerhalb seines MEGA Campus, was zu Nettogewinnmargen von 41 % und etwa 15.000 aktiven Interconnections führt. Equinix profitiert von einer globalen IBX-Plattform, die Multi-Regionen-Verpflichtungen von Hyperscale- und Enterprise-Kunden sichert; sein asiatisch-pazifischer Umsatz erreichte im dritten Quartal 2024 500 Millionen USD, wobei Hongkong 3 % des globalen Umsatzes ausmacht.[4]
Technologieagenden konzentrieren sich auf Flüssigkühlungs-Nachrüstungen und die Integration von erneuerbaren Energiequellen vor Ort. Digital Realty berichtete von 31 % Verlängerungsaufschlägen für Verträge über 1 MW im dritten Quartal 2024, was auf robuste Preisgestaltung in Skalensegmenten hinweist, noch bevor KI-getriebene Dichteanstiege einsetzen. Betreiber wie AirTrunk haben Partnerschaften mit Versorgungsunternehmen geschlossen, um Zertifikate für erneuerbare Energien zu erwerben und grünen Strom für Hyperscale-Mieter wie Microsoft zu sichern.
Markteintrittsbarrieren bleiben hoch aufgrund von Projektgenehmigungen von 4-5 Jahren, begrenztem Industrieland und hohen Investitionskosten pro Megawatt. Folglich stehen kleinere Anbieter unter Druck, sich zu konsolidieren oder auf spezialisierte Nischen umzuschwenken, wie hochsichere Krypto-Verwahrungstresore und Edge-Pods für IoT. Weißraum-Chancen bestehen bei GPU-Cluster-Colocation und verwaltetem KI-als-Dienstleistung, einem Bereich, in dem etablierte Anbieter mit robusten Leistungsreserven Premium-Renditen erzielen können.
Branchenführer im Rechenzentrummarkt Hongkong
-
SUNeVision Holdings Limited
-
Equinix, Inc.
-
Goodman Group
-
NTT DATA Corporation
-
Towngas Telecommunications Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2025: NTT DATA gab den Kauf von Grundstücken in sieben neuen Märkten bekannt, um fast 1 GW zukünftiger Kapazität zu unterstützen, wobei keine Hongkonger Parzellen eingeschlossen waren.
- Februar 2025: Equinix berichtete für das Geschäftsjahr 2024 einen asiatisch-pazifischen Umsatz von 500 Millionen USD, wobei das Hongkong-Dollar-Engagement 3 % der weltweiten Umsätze ausmachte.
- Januar 2025: CLP Power setzte Tarifanpassungen ab dem 1. Januar 2025 um, wobei die Stromtarife auf 144,3 HK¢/kWh (18,5 US¢/kWh) stiegen, was einem moderaten Anstieg von 0,98 % entspricht, der die Betriebskosten für Rechenzentrumsbetreiber beeinflusst und gleichzeitig Hongkongs Wettbewerbsposition gegenüber anderen großen asiatisch-pazifischen Märkten aufrechterhält.
- Januar 2025: NTT DATA gab Gesamtinvestitionen von 2,9 Milliarden USD im Jahr 2024 in den Regionen Nordamerika, EMEA und Asien-Pazifik bekannt, einschließlich der Fertigstellung eines großen Campus-Projekts auf 68,5 Acres in Johor Bahru, Malaysia, mit einer geplanten Kapazität von etwa 290 MW, was regionale Wettbewerbsdynamiken hervorhebt, die die Marktpositionierung Hongkongs beeinflussen.
Berichtsumfang des Rechenzentrummarkts Hongkong
Chai Wan, Shatin, Tsuen Wan und Tseung Kwan O werden als Segmente nach Hotspot abgedeckt. Large, Massive, Medium, Mega und Small werden als Segmente nach Rechenzentrumsgröße abgedeckt. Tier 1 und 2, Tier 3 und Tier 4 werden als Segmente nach Tier-Typ abgedeckt. Nicht genutzt und genutzt werden als Segmente nach Auslastung abgedeckt.
Nach Rechenzentrum-Größe
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
Nach Tier-Typ
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
Nach Rechenzentrumtyp
| Hyperscale/Selbstgebaut | ||
| Unternehmens-/Edge-Rechenzentrum | ||
| Colocation | Nicht genutzt | |
| Genutzt | Retail-Colocation | |
| Großhandels-Colocation | ||
Nach Endnutzer
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Produktion |
| Medien und Unterhaltung |
| Telekommunikation |
| Andere Endnutzer |
Nach Hotspot
| Tseung Kwan O |
| Tsuen Wan |
| Chai Wan |
| Übriges Hongkong |
| Nach Rechenzentrum-Größe | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrumtyp | Hyperscale/Selbstgebaut | ||
| Unternehmens-/Edge-Rechenzentrum | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Retail-Colocation | ||
| Großhandels-Colocation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Produktion | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Andere Endnutzer | |||
| Nach Hotspot | Tseung Kwan O | ||
| Tsuen Wan | |||
| Chai Wan | |||
| Übriges Hongkong | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie gibt an, inwieweit die Rechenzentrumskapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Der Spalt zwischen dem Originalboden und dem erhöhten Boden wird genutzt, um Verkabelung, Kühlung und andere Rechenzentrumsgeräte unterzubringen. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUM-GRÖSSE - Die Rechenzentrum-Größe wird basierend auf der für Rechenzentrumseinrichtungen zugewiesenen erhöhten Bodenfläche segmentiert. Mega-RZ - Anzahl der Racks muss größer als 9.000 sein oder die erhöhte Bodenfläche muss größer als 225.001 Quadratfuß sein; Massives RZ - Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder die erhöhte Bodenfläche muss zwischen 225.000 Quadratfuß und 75.001 Quadratfuß liegen; Großes RZ - Anzahl der Racks muss zwischen 3.000 und 801 liegen oder die erhöhte Bodenfläche muss zwischen 75.000 Quadratfuß und 20.001 Quadratfuß liegen; Mittleres RZ - Anzahl der Racks muss zwischen 800 und 201 liegen oder die erhöhte Bodenfläche muss zwischen 20.000 Quadratfuß und 5.001 Quadratfuß liegen; Kleines RZ - Anzahl der Racks muss kleiner als 200 sein oder die erhöhte Bodenfläche muss kleiner als 5.000 Quadratfuß sein.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren in vier Tier-Kategorien eingeteilt, basierend auf den Fähigkeiten der redundanten Ausrüstung der Rechenzentrums-Infrastruktur. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 segmentiert.
- COLOCATION-TYP - Das Segment wird in 3 Kategorien unterteilt, nämlich Retail-, Großhandels- und Hyperscale-Colocation-Dienste. Die Kategorisierung erfolgt auf der Grundlage der Menge der an potenzielle Kunden vermieteten IT-Last. Retail-Colocation-Dienste haben eine vermietete Kapazität von weniger als 250 kW; Großhandels-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW; und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrummarkt funktioniert auf einer B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Produktion sind die wichtigsten Endverbraucher auf dem untersuchten Markt. Der Umfang umfasst nur Colocation-Dienstleister, die der zunehmenden Digitalisierung der Endnutzerindustrien gerecht werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Allgemein als U oder RU bezeichnet, ist es die Maßeinheit für die in Racks in einem Rechenzentrum untergebrachten Servereinheiten. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Energiemenge, die von den in einem Rack untergebrachten Geräten und Servern verbraucht wird. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle bei der Rechenzentrumsplanung sowie bei der Kühlungs- und Energieplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie gibt an, wie viel der Rechenzentrumskapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Der Spalt zwischen dem Originalboden und dem erhöhten Boden wird genutzt, um Verkabelung, Kühlung und andere Rechenzentrumsgeräte unterzubringen. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß/Meter gemessen. |
| Computerraum-Klimagerät (CRAC) | Es ist ein Gerät zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum eines Rechenzentrums. |
| Gang | Es ist der offene Raum zwischen den Rack-Reihen. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Im Serverraum gibt es primär zwei Gänge: einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, in dem die Vorderseite des Racks dem Gang zugewandt ist. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, in dem die Rückseite der Racks dem Gang zugewandt ist. Hier wird die von den Geräten im Rack abgegebene Wärme zum Auslassventil des CRAC geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computergeräte, deren Betriebszeit für den Rechenzentrumsbetrieb entscheidend ist. |
| Energieeffizienz (PUE) | Es ist eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamter Energieverbrauch des Rechenzentrums)/(Gesamter Energieverbrauch der IT-Geräte). Darüber hinaus gilt ein Rechenzentrum mit einem PUE von 1,2-1,5 als hocheffizient, während ein Rechenzentrum mit einem PUE >2 als hochineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, CRAC) hinzugefügt werden, damit im Falle eines Stromausfalls oder Geräteausfalls die IT-Geräte nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es ist ein Gerät, das in Reihe mit der Netzstromversorgung geschaltet ist und Energie in Batterien speichert, sodass die Versorgung von der USV an IT-Geräte auch bei einem Netzstromausfall ununterbrochen bleibt. Die USV unterstützt primär nur die IT-Geräte. |
| Generatoren | Genau wie USV werden Generatoren im Rechenzentrum platziert, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrumseinrichtungen verfügen über Dieselgeneratoren, und üblicherweise wird Diesel für 48 Stunden in der Einrichtung gelagert, um Unterbrechungen zu vermeiden. |
| N+1 | Bezeichnet als 'Bedarf plus eins', bezeichnet es die zusätzliche Gerätekonfiguration, die verfügbar ist, um Ausfallzeiten im Falle eines Ausfalls zu vermeiden. Ein Rechenzentrum gilt als N+1, wenn für je 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre ein zusätzliches USV-System erforderlich, um N+1 zu erreichen. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Im Falle eines vollständigen Ausfalls eines Verteilungssystems versorgt das andere System das Rechenzentrum weiterhin mit Strom. |
| Reihenkühlung | Es ist das zwischen den Racks in einer Reihe installierte Kühlungsdesignsystem, das Warmluft aus dem Warmgang zieht und Kaltluft in den Kaltgang liefert und so die Temperatur aufrechterhält. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrumseinrichtung, den Rechenzentrumsbetrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es eine nicht-redundante (N) Stromkomponente (USV, Generatoren), Kühlkomponenten und ein Stromverteilungssystem (aus dem Versorgungsnetz) hat. Das Tier-1-Rechenzentrum hat eine Betriebszeit von 99,67 % und eine jährliche Ausfallzeit von <28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es redundante Strom- und Kühlkomponenten (N+1) und ein einzelnes nicht-redundantes Verteilungssystem hat. Redundante Komponenten umfassen zusätzliche Generatoren, USV, Kältemaschinen, Wärmeabfuhrgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von <22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlkomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Einrichtung ist resistent gegen geplante (Wartung der Einrichtung) und ungeplante (Stromausfall, Kühlungsausfall) Unterbrechungen. Das Tier-3-Rechenzentrum hat eine Betriebszeit von 99,98 % und eine jährliche Ausfallzeit von <1,6 Stunden. |
| Tier 4 | Es ist der toleranteste Typ von Rechenzentrum. Ein Tier-4-Rechenzentrum verfügt über mehrere unabhängige redundante Strom- und Kühlkomponenten sowie mehrere Stromverteilungswege. Alle IT-Geräte sind mit doppelter Stromversorgung ausgestattet, was sie im Falle einer Unterbrechung fehlertolerant macht und so einen ununterbrochenen Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von <26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche von ≤ 5.000 Quadratfuß hat oder in dem ≤ 200 Racks installiert werden können, wird als kleines Rechenzentrum klassifiziert. |
| Mittleres Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche zwischen 5.001 und 20.000 Quadratfuß hat oder in dem zwischen 201 und 800 Racks installiert werden können, wird als mittleres Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche zwischen 20.001 und 75.000 Quadratfuß hat oder in dem zwischen 801 und 3.000 Racks installiert werden können, wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche zwischen 75.001 und 225.000 Quadratfuß hat oder in dem zwischen 3.001 und 9.000 Racks installiert werden können, wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche von ≥ 225.001 Quadratfuß hat oder in dem ≥ 9.001 Racks installiert werden können, wird als Mega-Rechenzentrum klassifiziert. |
| Retail-Colocation | Bezeichnet jene Kunden, die einen Kapazitätsbedarf von 250 kW oder weniger haben. Diese Dienste werden hauptsächlich von kleinen und mittleren Unternehmen (KMU) genutzt. |
| Großhandels-Colocation | Bezeichnet jene Kunden, die einen Kapazitätsbedarf zwischen 250 kW und 4 MW haben. Diese Dienste werden hauptsächlich von mittelgroßen bis großen Unternehmen genutzt. |
| Hyperscale-Colocation | Bezeichnet jene Kunden, die einen Kapazitätsbedarf von mehr als 4 MW haben. Die Hyperscale-Nachfrage stammt hauptsächlich von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erfährt. Diese Geschwindigkeit hängt primär von der im Smartphone verwendeten Trägertechnologie ab. Die auf dem Markt verfügbaren Trägertechnologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste Geschwindigkeit bietet, während 5G die schnellste ist. |
| Glasfaser-Konnektivitätsnetz | Es ist ein Netz von Glasfaserkabeln, das im ganzen Land verlegt ist und ländliche und städtische Regionen mit einer Hochgeschwindigkeits-Internetverbindung verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Er wird in Gigabyte (GB) gemessen. |
| Breitbanddatengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über die feste Kabelverbindung bereitgestellt wird. Üblicherweise werden sowohl Kupferkabel als auch Glasfaserkabel im privaten und gewerblichen Bereich verwendet. Hier bietet das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Unterseekabel | Ein Unterseekabel ist ein Glasfaserkabel, das an zwei oder mehr Anlandepunkten verlegt ist. Über dieses Kabel wird die Kommunikation und Internetkonnektivität zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100-200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß für das Kohlendioxid, das während des regulären Betriebs eines Rechenzentrums erzeugt wird. Da Kohle sowie Öl und Gas die primären Quellen der Stromerzeugung sind, trägt der Verbrauch dieses Stroms zu Kohlenstoffemissionen bei. Rechenzentrumsbetreiber integrieren erneuerbare Energiequellen, um den in ihren Einrichtungen entstehenden Kohlenstoff-Fußabdruck zu reduzieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt über den gesamten Prognosezeitraum für jedes Land konstant.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenbewertungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnement-Plattformen




