
Gesundheitswesen-CDMO-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 363.21 Milliarden US-Dollar |
| Marktgröße (2031) | 576.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.66 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
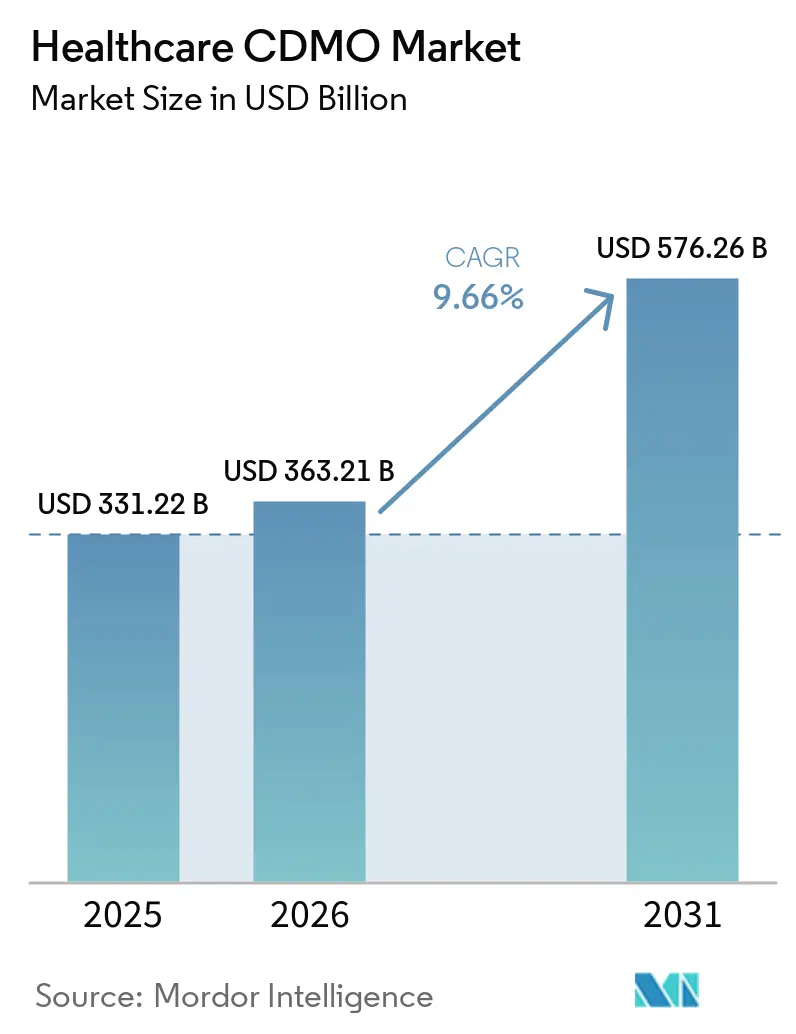
Gesundheitswesen-CDMO-Marktanalyse von Mordor Intelligence
Die Gesundheitswesen-CDMO-Marktgröße wird im Jahr 2026 auf 363,21 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 331,22 Milliarden USD, mit Prognosen für 2031, die 576,26 Milliarden USD zeigen, und einem CAGR von 9,66 % über den Zeitraum 2026–2031.
Diese Expansion unterstreicht, wie biopharmazeutische Unternehmen Kapital in Richtung Entdeckung umlenken und dabei auf externe Partner für hochspezialisierte Produktion setzen. Die anhaltende Nachfrage nach Therapien mit großen Molekülen, die stetige regulatorische Unterstützung für fortschrittliche Herstellungsverfahren und die wachsende Lücke zwischen internen Kapazitäten und den Anforderungen der nächsten Prozessgeneration treiben gemeinsam den Auslagerungsimpuls an. Führende CDMOs haben reagiert, indem sie Einwegsysteme und kontinuierliche Plattformen skaliert, künstliche Intelligenz in Technologietransfer-Workflows integriert und Unterstützungsleistungen für späte Entwicklungsphasen ausgeweitet haben, die mit beschleunigten Zulassungswegen harmonieren. Die rasche geografische Diversifizierung von GMP-Kapazitäten (Gute Herstellungspraxis) – am deutlichsten sichtbar in aufstrebenden asiatischen Märkten – fügt eine kosteneffiziente Versorgungsoption hinzu, verändert jedoch die Risikokalkulation für die Kapazitätsplanung. Die Wettbewerbsdynamik verschiebt sich von preisgetriebenem Bieten hin zur Plattformdifferenzierung, wobei integrierte Biologika- und Zelltherapie-Lösungen Premiumbewertungen erzielen.
Wesentliche Erkenntnisse des Berichts
- Nach Servicetyp führte die Auftragsherstellung mit einem Marktanteil von 73,45 % am Gesundheitswesen-CDMO-Markt im Jahr 2025; die Auftragsforschung wird voraussichtlich bis 2031 mit einem CAGR von 10,44 % wachsen.
- Nach Entwicklungsphase entfielen auf den kommerziellen Bereich und die Nachzulassungsphase 39,35 % der Gesundheitswesen-CDMO-Marktgröße im Jahr 2025, und Phase I verzeichnet bis 2031 einen CAGR von 10,78 %.
- Nach Therapiegebiet erfasste die Onkologie einen Anteil von 34,41 % an der Gesundheitswesen-CDMO-Marktgröße im Jahr 2025, während Neurologie und ZNS bis 2031 einen CAGR von 11,04 % verzeichnen soll.
- Nach Endnutzer hielten große Pharmaunternehmen im Jahr 2025 einen Anteil von 53,10 % am Gesundheitswesen-CDMO-Markt; aufstrebende und virtuelle Biotech-Unternehmen werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 11,33 % wachsen.
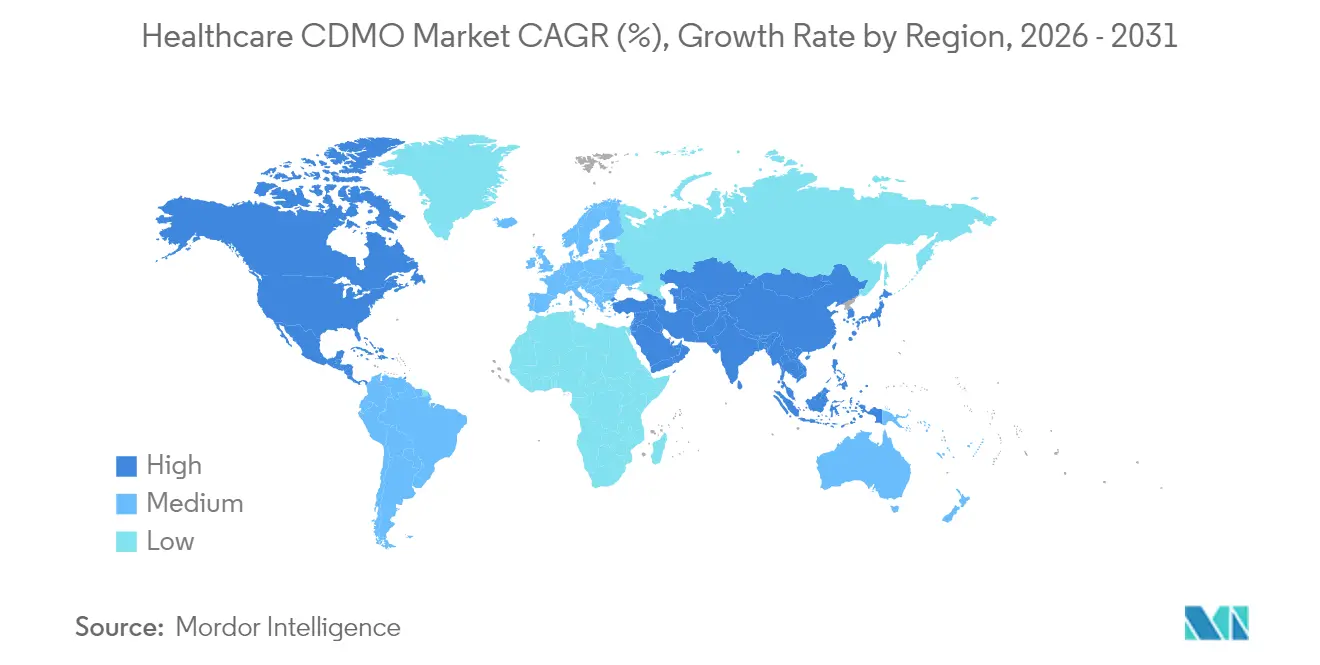
- Nach Geografie beherrschte Nordamerika im Jahr 2025 mit 41,75 % den Gesundheitswesen-CDMO-Markt, während der asiatisch-pazifische Raum bis 2031 einen CAGR von 11,57 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Mainstream-Auslagerung zur Fokussierung auf Kernkompetenzen | +1.8% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum in Biologika und fortschrittlichen Therapien | +1.2% | Global, konzentriert in den USA, der EU und dem aufstrebenden asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Molekülkomplexität, die End-to-End-CDMOs erfordert | +0.9% | Kernbereich Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Prozessoptimierung zur Verkürzung von Technologietransfer-Zeitplänen | +0.7% | Global, mit früher Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Einwegbehälter und kontinuierliche Herstellung zur Stärkung agiler mittelgroßer CDMOs | +0.6% | Global, besonders vorteilhaft für Einrichtungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für GMP-Kapazitäten im aufstrebenden Asien | +0.4% | Kernbereich asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nahost und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mainstream-Auslagerung zur Fokussierung auf Kernkompetenzen
Steigende Forschungsintensität und begrenzte interne Ressourcen haben 86,9 % der Originalentwickler dazu veranlasst, mindestens eine Herstellungsaktivität auszulagern. Die Portfoliovereinfachung ermöglicht es Sponsoren, Kapital in die Entdeckung umzulenken und gleichzeitig das Anlagevermögensrisiko auf kompetente Partner zu übertragen. Lonzas Übernahme in Vacaville im Wert von 1,2 Milliarden USD, gepaart mit dem Verkauf der Kapseleinheit, verdeutlicht die Verlagerung hin zum Fokus auf hochwertige Biologika. Große Pharmaunternehmen veräußern gleichzeitig Werke für kleine Moleküle und lenken ihre Aufmerksamkeit auf erstklassige Biologika und mRNA-Plattformen. CDMOs profitieren durch mehrjährige Rahmendienstleistungsverträge, die die Auslastungsplanung untermauern und den Cross-Selling-Bereich für analytische, regulatorische und Abfüll-Zusatzleistungen erschließen.
Wachstum in Biologika und fortschrittlichen Therapien
Monoklonale Antikörper, Antikörper-Wirkstoff-Konjugate (ADCs), Zell- und Gentherapien erfordern Reinraumdesigns, Eindämmungsprotokolle und Supply-Chain-Orchestrierung, die nur wenige Originalentwickler intern als wirtschaftlich erachten. Das Programm zur Bezeichnung fortschrittlicher Herstellungstechnologien der FDA, das 2025 abgeschlossen wurde, fördert darüber hinaus neuartige Produktionsmodelle und verringert das Zulassungsrisiko für CDMOs, die innovative Ausrüstung einsetzen. Die Kapitalintensität für Viral-Vektor-Suiten und abgetrennte hochpotente Linien veranlasst Sponsoren, früher Partnerschaften einzugehen, häufig bereits während der präklinischen Formulierungsphase. Mit zunehmenden kommerziellen Zulassungen von CAR-T- und geneditierten Produkten steigt auch die Nachfrage nach Kleinlosherstellung, Just-in-Time-Fertigung und End-to-End-Logistiklösungen, die die Zellvitalität erhalten.
Zunehmende Molekülkomplexität, die End-to-End-CDMOs erfordert
Kombinationsprodukte wie ADCs integrieren biologische und chemische Lieferketten innerhalb einer Freigabespezifikation und erhöhen den Wert vertikal integrierter Partner. AGC Biologics' Proveo-Plattform vereint Antikörperexpression, Nutzlastsynthese, Konjugation und aseptische Abfüllung unter einem einzigen Qualitätssystem und verkürzt den Zeitrahmen von der DNA bis zum kommerziellen Los auf 15 Monate. Sponsoren vermeiden duplizierte Validierung und mindern regulatorische Fragen zur geteilten Standortkontrolle. Ähnliche integrierte Angebote verbreiten sich für Oligonukleotide, Lipid-Nanopartikel und Viral-Vektoren und stärken die Wechselkosten sowie die Prämie für Full-Scope-CDMOs.
KI-gesteuerte Prozessoptimierung zur Verkürzung von Technologietransfer-Zeitplänen
Modelle der künstlichen Intelligenz untersuchen jetzt multivariate Datensätze aus Auf- und Abwärtsläufen, um optimale Parametersätze in silico vorherzusagen. Die FDA kündigte bevorstehende Leitlinien an, um die Erwartungen an KI-gestützte Prozesskontrolle zu klären und frühen Anwendern einen Compliance-Fahrplan zu geben. Die Zusammenarbeit von Lonza mit IBM nutzt digitale Zwillinge, die Design-of-Experiments virtuell iterieren, Hochskalierungszyklen um 30 % verkürzen und den Materialverbrauch reduzieren. Vorausschauende Wartung reduziert auch ungeplante Ausfallzeiten und erhöht die verfügbare Kapazität ohne neue Investitionen in Gebäude und Anlagen. Data Governance und Validierung selbstlernender Algorithmen bleiben Herausforderungen, überwiegen jedoch nicht den Wettbewerbsvorteil durch reduzierte Transferzeiten.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Kapazitätsengpässe und lange CDMO-Vorlaufzeiten | -0.6% | Global, am akutesten in der spezialisierten Biologika-Herstellung | Kurzfristig (≤ 2 Jahre) |
| Strenge Compliance- und Auditversagen | -0.4% | Global, mit erhöhter Prüfung in den USA und EU-Märkten | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsauflagen erhöhen grüne Investitionskosten | -0.3% | Kernbereich Europa und Nordamerika, global expandierend | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel in der Hochpotenz-API-Entwicklung | -0.2% | Global, besonders akut in aufstrebenden APAC-Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe und lange CDMO-Vorlaufzeiten
Selbst aggressive Expansion hat den Anstieg der Biologika-Auslagerung nicht vollständig befriedigt. Zuteilungsfenster für spezialisierte ADC-Suiten erstrecken sich über 24–36 Monate und zwingen Sponsoren, Slots vor Phase-I-Ergebnissen zu sichern. Daiichi Sankyos deutsches ADC-Werk im Wert von 1 Milliarde USD und AstraZenecas Projekt im Wert von 1,5 Milliarden USD in Singapur werden den Druck erst ab 2028 lindern. Das Missverhältnis erhöht die Verhandlungsmacht integrierter CDMOs und erhöht Reservierungsgebühren, veranlasst Kunden jedoch auch zur Verfolgung von Dual-Sourcing-Strategien oder zur Beibehaltung von Pilotkapazitäten zum Schutz von Zeitplänen.
Strenge Compliance- und Auditversagen
Die Regulierungsbehörden haben 2024–2025 eine Flut von Warnbriefen zu sterilen Kontrollen, Datenintegrität und Qualitätsmanagement herausgegeben. Detailauswertungen zeigen, dass die Behebung durchschnittlich 14,8 Millionen USD kostet, ohne den Umsatzverlust zu berücksichtigen. Erhöhte Inspektionsfrequenz, einschließlich Fernprüfungen, erhöht den Aufwand für CDMOs mit mehreren Standorten, die divergierende Kundendossiers verwalten. Versagen führt zu Lieferunterbrechungen, die sowohl Sponsor-Zeitpläne als auch die Glaubwürdigkeit des CDMOs beeinträchtigen. Anbieter investieren daher stark in Quality-by-Design, elektronische Chargenprotokolle und kontinuierliche Überwachungssysteme, um inspektionsbereit zu bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Herstellungsdominanz steht vor EntwicklungsunterbrechungDie Auftragsherstellung hielt im Jahr 2025 einen Anteil von 73,45 % am Markt für Healthcare Contract Development and Manufacturing Organizations, da große Pharmaunternehmen historisch gesehen die Formulierungskompetenz intern behielten und gleichzeitig die Volumenproduktion auslagerten. Das Teilsegment umfasst niedermolekulare APIs, monoklonale Antikörpertiter von über 15.000 L sowie sterile Injektionspräparate, die jeweils unterschiedliche Margenprofile aufweisen. Die Nachfrage nach Hochpotenz- und zytotoxischen Suiten treibt den durchschnittlichen Verkaufspreis nach oben und erfordert mehrjährige Take-or-Pay-Vereinbarungen. Im Gegensatz dazu unterliegen standardisierte orale Feststoffe einem Preisdruck, stützen jedoch weiterhin die Linienauslastung.
Die Auftragsforschung und -entwicklung wird voraussichtlich eine CAGR von 10,44 % verzeichnen, was auf eine frühere Einbindung Dritter in die Vorformulierung, Prozesscharakterisierung und Zusammenstellung regulatorischer Dossiers durch Anbieter von Healthcare Contract Manufacturing Organizations zurückzuführen ist. Auftraggeber bevorzugen ein einheitliches Wissenskontinuum vom Labor bis zum kommerziellen Maßstab, das Validierungswiederholungen reduziert und Änderungskontrolleinreichungen erleichtert. Der Markt für Healthcare Contract Development and Manufacturing Organizations sieht daher hybride Verträge vor, bei denen ein Entwicklungsretainer in kommerzielle Lieferoptionen übergeht und so Anreize für einen schnellen Technologietransfer schafft. Da ADCs, vektorbasierte Impfstoffe und personalisierte Therapien zunehmen, wird Prozesswissen untrennbar mit der Spätphasenherstellung verbunden, was die traditionellen Grenzen zwischen Entwicklungs- und Produktionsdienstleistungen verwischt.
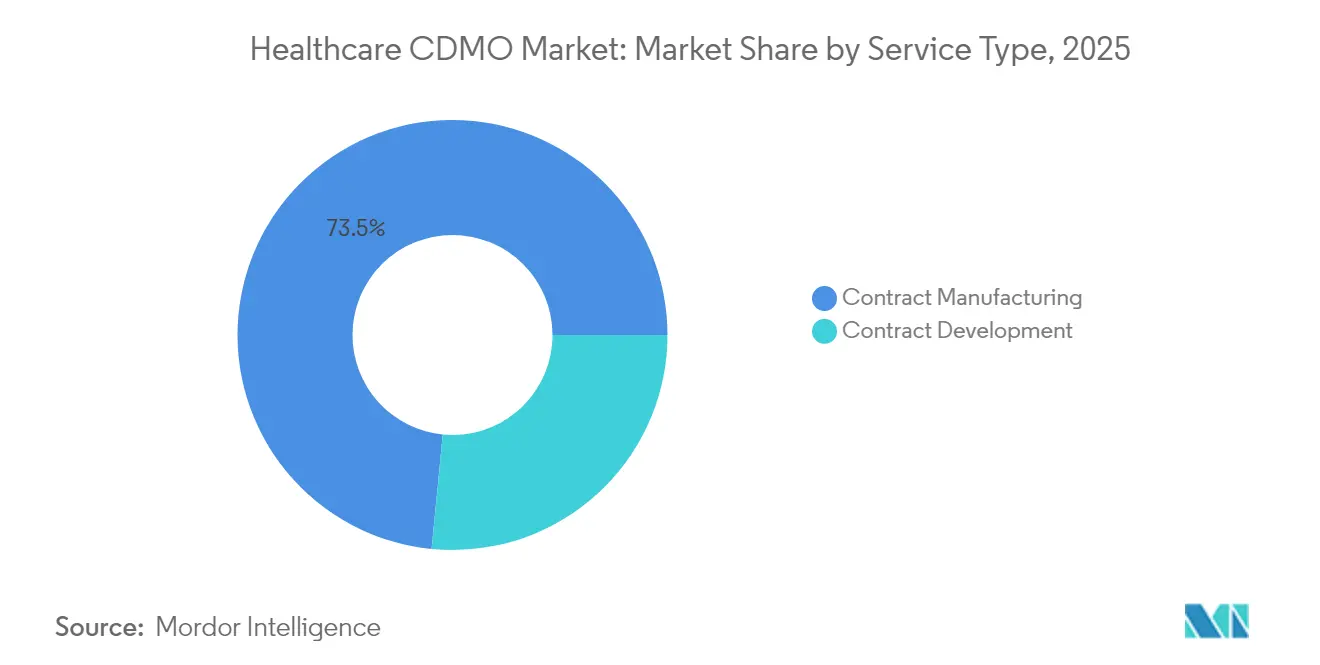
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Entwicklungsphase:
Kommerzielle Stabilität trifft auf FrühphasenbeschleunigungKommerzielle Programme und Nachzulassungsprogramme machten im Jahr 2025 39,35 % der Gesundheitswesen-CDMO-Marktgröße aus und verankerten vorhersehbare Einnahmequellen, die an zugelassene Moleküle gebunden sind. Lebenszyklus-Management-Aktivitäten wie Formulierungsoptimierung oder neue Dosisstärken erhalten Volumina über das Patentablaufdatum hinaus. Preisobergrenzen bestehen, doch hochpreisige Biologika gleichen weiterhin standardisierte reife Marken aus.
Phase-I-Arbeiten werden voraussichtlich bis 2031 mit einem CAGR von 10,78 % zunehmen, da aufkommende Modalitäten spezialisierte Toxikologiestapel und flexible Reinräume erfordern. Sponsoren beauftragen CDMOs vor der ersten Dosierung am Menschen, um interne Kompetenzlücken bei viralen Vektor-cGMP oder mRNA-Verkapselung abzusichern. Eine frühere Einbindung ergibt eine längere Gesamtvertragsdauer und positioniert häufig denselben Partner für spätere kommerzielle Versorgung, was die adressierbare Gesundheitswesen-CDMO-Marktgröße über den Produktlebenszyklus hinaus vergrößert. Phase-II- und Phase-III-Volumina wachsen stetig, sind jedoch mit Planungsvolatilität verbunden, die mit dem klinischen Erfolg zusammenhängt, was CDMOs dazu veranlasst, ihren Kundenstamm zu diversifizieren, um das Abnutzungsrisiko auszugleichen.
Nach Therapiegebiet:
Onkologieführerschaft durch ZNS-Innovation herausgefordertOnkologische Behandlungen erfassten im Jahr 2025 einen Marktanteil von 34,41 % am Gesundheitswesen-CDMO-Markt, da ADCs, zytotoxische Nutzlasten und autologe Zelltherapien anspruchsvolle Eindämmung, abgetrennte HVAC-Systeme und Bedienerschutz erfordern. Komplexe Konjugations-Workflows treiben Premiumpreise und hohe Kapitalbarrieren an und binden Kunden an mehrjährige Versorgungsverträge.
Neurologie- und ZNS-Pipelines werden voraussichtlich mit einem CAGR von 11,04 % wachsen und die Onkologie überholen, da krankheitsmodifizierende Therapien für Alzheimer und Parkinson voranschreiten. Technologien zur Überwindung der Blut-Hirn-Schranke erfordern Nano-Emulsions- und Lipid-Nanopartikel-Expertise, die nur wenige Originalentwickler intern besitzen. Kardiovaskuläre, metabolische und Infektionskrankheitsprogramme bleiben beständige Beitragsleister, während seltene Krankheitsportfolios agile Mikrostapelkapazitäten benötigen. Die resultierende therapeutische Vielfalt ermutigt CDMOs, modulare Suiten einzusetzen, die zwischen Modalitäten ohne langwierige Neuqualifizierung wechseln können, was die Wettbewerbsfähigkeit im Gesundheitswesen-CDMO-Markt stärkt.
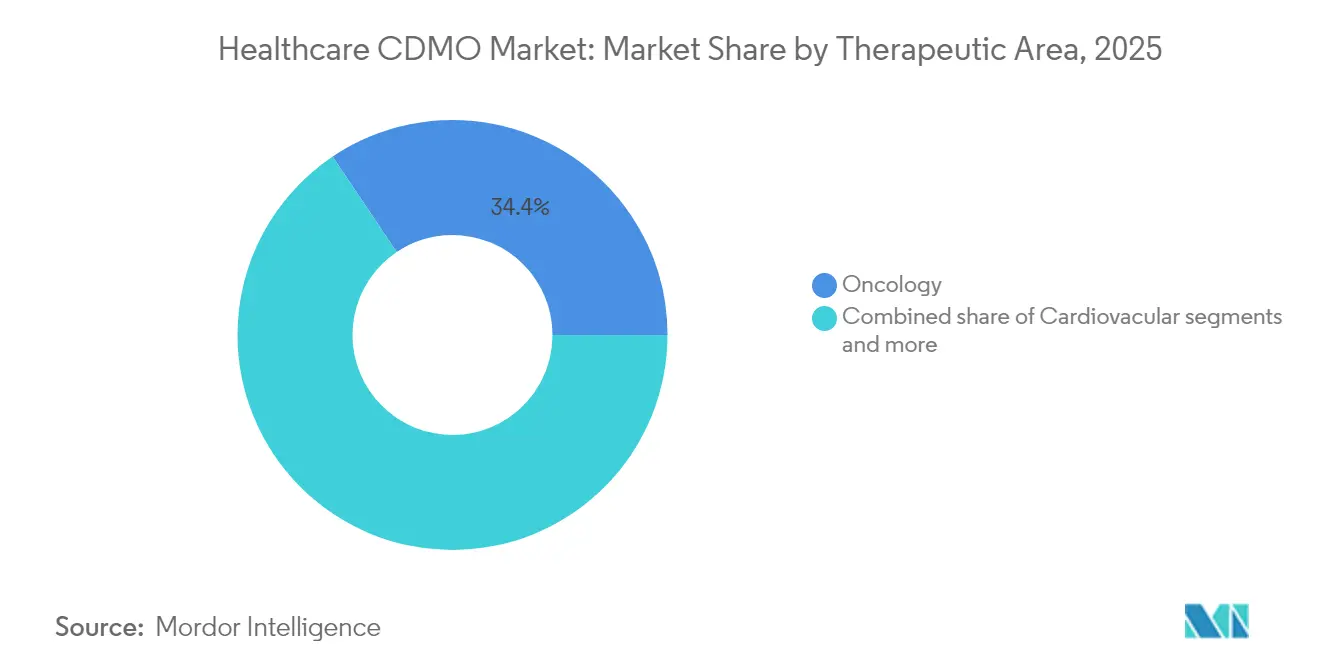
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Stabilität der großen Pharmaunternehmen trifft auf Dynamik der Biotech-BrancheGroße Pharmaunternehmen lieferten im Jahr 2025 53,10 % des Umsatzes und bieten erhebliche Volumenverpflichtungen, die Multi-Reaktor-Erweiterungen und spezialisierte Biologika-Linien rechtfertigen. Diese Sponsoren betonen Qualitätsnachweise und globale Versorgungskontinuität und bevorzugen CDMOs mit harmonisierten Multi-Standort-Kapazitäten.
Aufstrebende und virtuelle Biotech-Unternehmen, obwohl kleiner in der Ausgabenleistung, erzielen das schnellste Umsatzwachstum mit einem CAGR von 11,33 %. Ihr ressourcenschonendes Modell lagert nahezu jeden Herstellungsschritt aus und erfordert integrierte regulatorische, CMC- und Logistikunterstützung. CDMOs reagieren mit Beschleunigerprogrammen, dediziertem Projektmanagement und geteilten Risiko-Ertrags-Gebührenstrukturen. Generika-Hersteller bleiben Volumentreiber, arbeiten jedoch mit dünneren Margen, was Prozesseffizienzinvestitionen fördert. Akademische und gemeinnützige Einrichtungen erhalten präklinische Nachfrage aufrecht, insbesondere in Seltene-Krankheiten- und Pandemie-Vorsorge-Förderungen, und verbreitern die Kundenmischung im Gesundheitswesen-CDMO-Markt.
Geografische Analyse
Healthcare CDMO-Markt Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 41,75 %, gestützt durch FDA-Vertrautheit, etablierte Kühlkettenlogistik und konzentrierte Hauptsitze von Auftraggebern. Jüngste Kapazitätsankündigungen in Syracuse und Kentucky zielen auf hochwirksame und sterile Injektabilia ab und spiegeln die Neuausrichtung der Region auf komplexe Biologika anstelle kostensensibler APIs wider. Trotz steigender Lohn- und Energiekosten hält die Nähe zu Innovationszentren und erfahrenem Regulierungspersonal die First-in-Human- und Markteinführungsproduktion im Inland.
Healthcare CDMO-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird bis 2031 eine CAGR von 11,57 % verzeichnen, angetrieben durch Skalierungsförderungen in China, Singapur und Südkorea. Staatliche Anreize senken die Kapitalhürden für GMP-Suiten, während wettbewerbsfähige Löhne das Kostengefälle gegenüber transatlantischen Wettbewerbern vergrößern. Samsung Biologics hat 360.000 L Kapazität in den Werken 4 und 5 hinzugefügt und Anfang 2025 einen Multi-Produkt-Vertrag im Wert von 1,4 Milliarden USD abgeschlossen. Die Herausforderung der Region bleibt die regulatorische Harmonisierung, doch die jüngste Angleichung an die ICH-Leitlinien hat das Vertrauen der Auftraggeber gestärkt.
Healthcare CDMO-Markt EMEA und Südamerika
Europa nimmt eine mittlere Position ein und verbindet eine strenge Qualitätskultur mit attraktiven steuerlichen Rahmenbedingungen für Forschung und Entwicklung. Die Schweiz, Irland und Deutschland dominieren hochwertige Biologika, wie Lonzas ADC-Erweiterung in Visp verdeutlicht. Osteuropäische Standorte bedienen orale Darreichungsformen und sterile Verpackung zu wettbewerbsfähigen Preisen. Südamerika sowie der Nahe Osten und Afrika repräsentieren nach wie vor einstellige Marktanteile, gewinnen jedoch Investitionen im Rahmen geopolitischer Diversifizierungsstrategien und Maßnahmen zur Resilienz der Pandemie-Lieferkette.
Regulatorisches Umfeld
Die Regulierung für Healthcare-CDMOs stützt sich auf globale GMP- und Inspektionsregime, mit verstärkter Aufmerksamkeit auf Sterilkontrollen, Datenintegrität und Qualitätsmanagement infolge zunehmender Inspektionsmaßnahmen in den Jahren 2024-2025. Im März 2026 veröffentlichte die FDA einen Leitlinienentwurf zum Umgang mit Form-483-Beobachtungen, der systematischere, risikobasierte Untersuchungen und Korrekturmaßnahmen vorantreibt. Für CDMOs mit mehreren Standorten kann dies die Compliance-Kosten erhöhen und die Zeitpläne für Abhilfemaßnahmen verlängern.
Politische Initiativen gestalten zudem die Anforderungen an Registrierung, Rückverfolgbarkeit und Sichtbarkeit der Lieferkette neu, die sich direkt auf ausgelagerte Netzwerke auswirken. Im Juli 2026 schlug die FDA eine Regelung zur Modernisierung der Registrierung und Auflistung der Arzneimittelherstellung vor, einschließlich eines Ansatzes, der besser zu verteilten Fertigungsmodellen passen soll und die Registrierungsanforderungen für ausländische API-Anlagen an die durch den PREVENT Pandemics Act vorangetriebene Transparenz der Lieferkette anpasst. In Europa treibt die EMA Aktualisierungen ihres GMP-Rahmenwerks voran, einschließlich der Überarbeitung von Anhang 15 zu Qualifizierung und Validierung, sowie einen GMDP-Arbeitsplan 2026-2028, der Aktualisierungen grundlegender GMP-Leitlinien priorisiert und die Erwartungen an Lieferantenqualifizierung und Validierung entlang komplexer, mehrere Anbieter umfassender Fertigungsketten verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Healthcare-CDMOs beginnt damit, dass Auftraggeber die CMC-Strategie und den Outsourcing-Umfang festlegen, und setzt sich fort über die Beschaffung von Rohstoffen und Ausgangsstoffen (einschließlich hochpotenter Inputs, Biologika-Medien/-Resins und spezialisierter Primärverpackung), Prozess- und Analyseentwicklung sowie GMP-Fertigung von Wirkstoff und Arzneimittel. Nachgelagerte Schritte umfassen Fill-Finish, Etikettierung und Verpackung, Serialisierung, Qualitätsfreigabe und Distribution, wobei Kühlkettenlogistik und Chain-of-Custody-Kontrollen für Biologika und fortschrittliche Therapien zunehmend an Bedeutung gewinnen.
Qualitäts- und regulatorische Governance sind bei jeder Übergabe präsent, sodass Dokumentation, Lieferantenqualifizierung und Inspektionsbereitschaft als Enabler der Wertschöpfungskette fungieren und nicht als Back-Office-Funktionen. Die Erwartungen der EMA an Zulassungsinhaber, Lieferkettendokumentation bis zu den Ausgangsstoffen des Wirkstoffs vorzuhalten, risikobasiert verifiziert, erhöhen die operative Belastung sowohl für Auftraggeber als auch für CDMOs, um auditierbare Lieferantenkarten und Change-Control-Disziplin aufrechtzuerhalten. Auf Systemebene verdeutlichen EU-Initiativen zur Überwachung der Lieferkette (einschließlich des von der EMA geleiteten MSSG-Ansatzes unter Verwendung von SPOR/OMS-Stammdaten und MAH-Inputs) die wachsende Rolle der Dateninfrastruktur bei der Nachverfolgung von Schwachstellen, was die Nachfrage nach CDMOs unterstützt, die transparente, standardisierte Aufzeichnungen über Fertigungs- und Prüfnetzwerke mit mehreren Standorten bereitstellen können.
Wettbewerbslandschaft
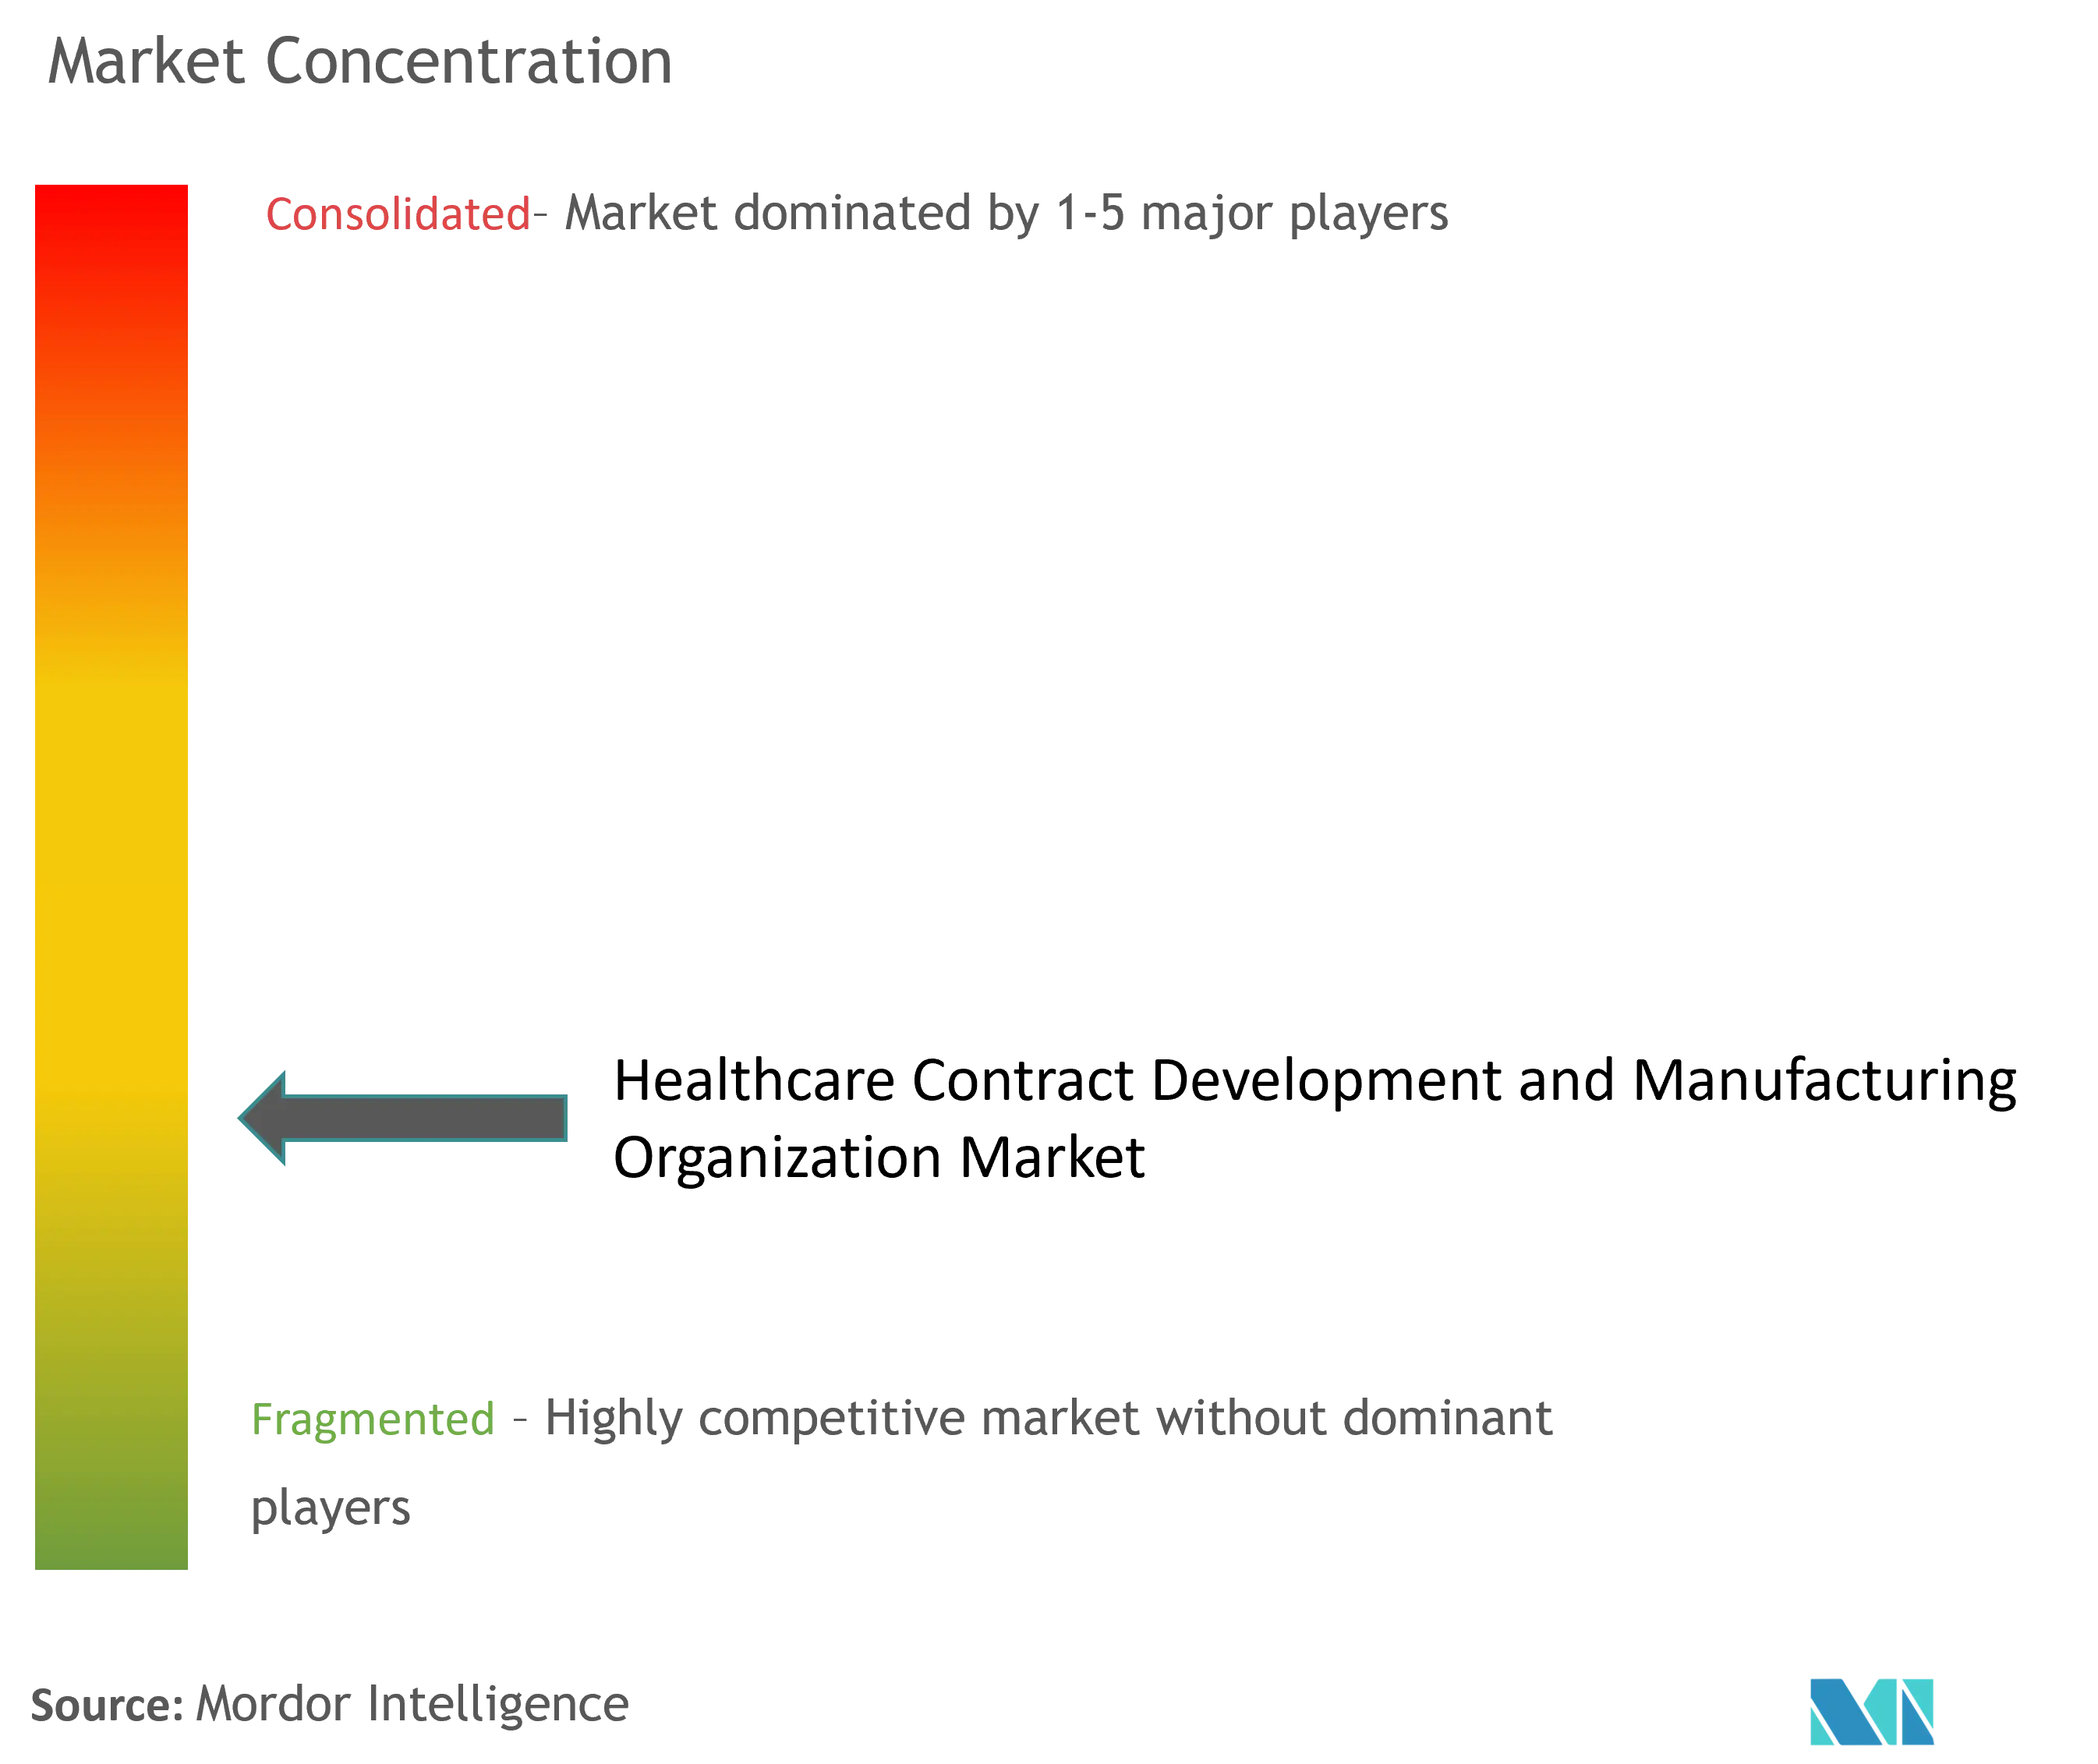
Der Gesundheitswesen-CDMO-Markt bleibt mäßig fragmentiert, doch Megadeals beschleunigen die Konsolidierung. Novo Holdings schloss im Dezember 2024 eine Übernahme von Catalent im Wert von 16,5 Milliarden USD ab[1] und katapultierte den Investor in die Spitzenposition für integrierte Biologika. Agilents 925-Millionen-USD-Übernahme von BIOVECTRA fügt nordamerikanische Viral-Vektor-Kapazität hinzu[2].
Skalierung, technologische Breite und regulatorischer Ruf untermauern nun den Wettbewerbsvorteil. Lonza, Thermo Fisher und Samsung Biologics übersteigen jeweils 2,5 Milliarden USD an CDMO-Umsätzen, was kontinuierliche Investitionen in Hochdurchsatz-Entwicklungslabore und digitale Infrastruktur ermöglicht. Mittelgroße Spezialisten differenzieren sich durch tiefe Modalitätsschwerpunkte wie HPAPI-Synthese oder Plasmid-DNA und arbeiten häufig mit Logistikanbietern für Full-Chain-Lösungen zusammen. Die KI-Einführung markiert eine aufkommende Kluft: Frühe Anwender integrieren prädiktive Analytik in MES-Plattformen, um die Freigabezeiten zu verbessern, während Nachzügler Gefahr laufen, auf preisnehmende Rollen reduziert zu werden.
Künftige Wachstumsmöglichkeiten umfassen personalisierte Impfstoffherstellung, CRISPR-basiertes Gen-Editing und kombinierte Geräte-Arzneimittel-Produktion, bei denen die aktuelle Kapazität hinter den Sponsor-Pipelines zurückbleibt. Regulierungsprogramme, die die Überprüfung fortschrittlicher Plattformen beschleunigen, könnten es agilen Neueinsteigern ermöglichen, etablierte Großanbieter zu überholen, wenn sie ihre Compliance-Bereitschaft nachweisen. Insgesamt verlagert sich die Wettbewerbsintensität im Gesundheitswesen-CDMO-Markt von der Kapazitätsverfügbarkeit hin zur Fähigkeitsdifferenzierung.
Marktführer im Gesundheitswesen-CDMO-Markt
-
Catalent Inc.
-
Lonza
-
Recipharm AB
-
Thermo Fisher Scientific, Inc
-
Labcorp Drug Development
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Healthcare CDMO-Markt Unternehmen in diesem Bericht
- Catalent
- Lonza Group
- Thermo Fisher Scientific
- Samsung Biologics Co., Ltd.
- WuXi AppTec Co., Ltd.
- FUJIFILM
- Baxter
- Cambrex
- PCI Pharma Services (PCI Services LLC)
- Recipharm
- AGC Inc.
- Jubilant Pharmova Limited
- Piramal Pharma Limited
- Abbvie
- C.H. Boehringer Sohn AG & Co. KG (Boehringer Ingelheim)
- Vetter Pharma-Fertigung GmbH & Co. KG
- Delpharm SAS
- Fareva S.A.
- Siegfried Holding AG
Marktchancen und Zukunftsaussichten
Programme zur Modernisierung der Regulierung und zur Resilienz der Lieferkette schaffen Freiräume für CDMOs, die verteilte und mehrstandortbasierte Fertigung mit robuster Daten-Governance operationalisieren können. Der im Juli 2026 vorgeschlagene Modernisierungsvorschlag der FDA für die Registrierung und Auflistung der Arzneimittelherstellung, einschließlich eines Ansatzes zur Reduzierung administrativer Reibung bei verteilter Fertigung, unterstützt CDMO-Investitionen in Hub-and-Spoke-Betriebsmodelle, die Entwicklung, klinische Versorgung und kommerzielle Produktion über mehrere registrierte Standorte hinweg koordinieren.
In Europa konzentrieren sich die Chancen auf compliance-getriebene Differenzierung und die Kontinuität kritischer Arzneimittel. Der GMDP-Arbeitsplan 2026-2028 der EMA und die laufenden Überarbeitungsarbeiten an der GMP-Leitlinie (einschließlich Anhang 15) erhöhen die Anforderungen an Validierung, Qualifizierung und Lieferantenüberwachung entlang komplexer Lieferketten. Die MSSG-Arbeit zur Identifizierung von Schwachstellen in den Lieferketten kritischer Arzneimittel, unterstützt durch SPOR-Stammdaten und von MAH bereitgestellte Informationen, erhöht den Wert von CDMOs, die nachverfolgbare Pakete zur Lieferantenqualifizierung, schnelle Technologietransfers und resiliente Zweitquellenkonfigurationen für sterile Injektabilien und Biologika anbieten können, wo Outsourcing-Abhängigkeit und regulatorisches Konzentrationsrisiko am deutlichsten sichtbar sind.
Neueste Industrielle Entwicklungen in Healthcare CDMO-Markt
- Juli 2026: Catalent und Nanoscope Therapeutics erweitern ihre Partnerschaft zur Unterstützung der Spätphasenentwicklung und kommerziellen Versorgung der Gentherapie MCO-010, einschließlich der Validierung der kommerziellen Verpackung. Die Zusammenarbeit entspricht der wachsenden Nachfrage nach externalisierter Versorgung bei Gentherapien in der Spätphase und komplexen Verpackungsabläufen. Die Vereinbarung stärkt Catalents integrierte Fähigkeiten in Spätphasen- und kommerzieller Versorgung im Bereich der Gentherapie-CDMO-Dienstleistungen.
- Juli 2026: Codis erwirbt Catalents Anlage in Nottingham (UK), um Europas führende End-to-End-Sprühtrocknungsfähigkeit zu schaffen und die OS-Entwicklung sowie die Kleinserienfertigung zu verbessern. Die Übernahme erweitert die europaweite Kapazität für Sprühtrocknung und die Entwicklung oraler fester Darreichungsformen. Sie erhöht zudem Codis' End-to-End-Fertigungsfußabdruck und ermöglicht einen breiteren CDMO-Dienstleistungsumfang in Europa.
- Juni 2026: Lonza erweitert die Payload-Linker-Fertigungskapazität an seinem Standort Visp, Schweiz, um die ADC-Marktnachfrage zu unterstützen, wobei der Betrieb für 2028 erwartet wird. Die Erweiterung zielt auf die steigende Nachfrage nach ADC-Payload-Linker-Komponenten und zugehörigem Fertigungs-Know-how ab. Sie positioniert Lonza so, dass sie den ADC-Kapazitätsbedarf decken und ihre Plattformfähigkeiten stärken kann.
Healthcare CDMO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst ausgelagerte Entwicklungs-, Scale-up- und Herstellungsdienstleistungen, die an Unternehmen im Gesundheitswesen erbracht werden, wobei ein Dritter dafür bezahlt wird, Prozesse zu entwickeln, Zwischenprodukte herzustellen und Endprodukte unter regulierten Qualitätssystemen zu fertigen.
Ausschlüsse aus dem Umfang: Wir schließen die interne Herstellung, die vollständig innerhalb der Einrichtungen des Markeneigentümers erfolgt, sowie reine Vertriebsdienstleistungen aus, die keine Entwicklungs- oder Herstellungsarbeiten beinhalten.
Segmentierungsübersicht
- Nach Servicetyp
- Auftragsforschung
- Vorformulierung und Formulierungsentwicklung
- Prozessentwicklung und -optimierung
- Analytische, Stabilitäts- und Freigabeprüfung
- Auftragsherstellung
- API-Herstellung
- Kleine Molekül-APIs
- Monoklonale Antikörper
- Große Molekül- / Biologika-APIs
- Rekombinante Proteine
- Kleine Molekül-APIs
- Fertige Darreichungsformulierung
- Impfstoffe
- Orale Feststoffe (Tabletten, Kapseln)
- Zell- und Gentherapien
- Sterile Injektionsmittel / Abfüllung
- Topika und Halbfeststoffe
- Andere Darreichungsformen
- Verpackungs- und Serialisierungsdienstleistungen
- Medizinprodukte
- Klasse I
- Klasse II
- Klasse III
- API-Herstellung
- Auftragsforschung
- Nach Therapiegebiet
- Onkologie
- Herz-Kreislauf
- Infektionskrankheiten
- Neurologie / ZNS
- Autoimmun- und Entzündungserkrankungen
- Stoffwechselstörungen (Diabetes, Adipositas)
- Seltene Krankheiten und Orphan-Krankheiten
- Andere Therapiegebiete
- Nach Entwicklungsphase
- Präklinisch
- Phase I
- Phase II
- Phase III
- Kommerziell / Nachzulassung
- Nach Endnutzer
- Große Pharmaunternehmen
- Aufstrebende und virtuelle Biotech-Unternehmen
- Generika-Hersteller
- Medizinprodukte- und Kombinationsproduktunternehmen
- Akademische, staatliche und gemeinnützige Sponsoren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die anfängliche Marktstruktur aufzubauen und Ausgangsannahmen festzulegen, bevor Experten kontaktiert werden. In der Praxis stützen wir uns auf öffentliche regulatorische Quellen wie FDA-Datenbanken und Inspektionsaktualisierungen sowie auf EMA- und ICH-Leitlinien und Makrodatenreihen der Weltbank und der OECD, um die Produktions- und Preisbedingungen auf Länderebene zu normalisieren.
Zur Abbildung der Nachfrageseite prüfen wir Quellen wie ClinicalTrials.gov für Studienaktivitäten nach Phase, USP und begutachtete Fachzeitschriften für Herstellungs- und Qualitätstrends sowie Handelsdaten aus offiziellen Zollstatistiken für ausgewählte Inputs, sofern diese Datensätze ein nützliches Signal darstellen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden ebenfalls gesichtet, um die Auslagerungsintensität, Kapazitätserweiterungen und Veränderungen im Dienstleistungsmix im Zeitverlauf zu verfolgen. Kostenpflichtige Abonnements werden in begrenztem Umfang für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzscreening sowie Patentdatenbanken genutzt, damit Zeitplan- und Investitionssignale konsistent überprüft werden können. Die hier aufgeführten Sekundärquellen sind nur illustrativ; während der Datenerhebung, Querprüfungen und Klärungen wurden viele weitere öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Primärinterviews werden genutzt, um die Sekundärannahmen zu überprüfen und anschließend Dienstleistungsumfang, Preislogik und regionale Aufteilungen zu verfeinern. Wir sprechen mit einer Mischung aus Dienstleistern, Beschaffungs- und Auslagerungsverantwortlichen von Auftraggeberunternehmen sowie Qualitäts- und Betriebsrollen und bestätigen, wie sich die Nachfrage über klinische und kommerzielle Anforderungen in den wichtigsten Regionen verteilt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | CXOs: 15 % | APAC: 42 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 28 % | EMEA: 36 % |
| Kleinere Akteure: 19 % | Manager: 57 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Ausgaben für Entwicklungs- und Herstellungsauslagerungen anhand einer nachfrageseitigen Betrachtung nach Region rekonstruiert werden. Anschließend wird diese Struktur in den Dienstleistungsmix über Entwicklungsphasen und Herstellungsanforderungen aufgeteilt. Nachdem die Struktur feststeht, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger Umsatz-Benchmarks von Dienstleistern, Kanalfeedback zur Kapazitätsauslastung sowie einer Plausibilitätsprüfung von Durchschnittspreis mal Volumen für gängige Arbeitspakete.
Zu den wichtigsten Modellinputs zählen klinische Studienbeginne nach Phase (als Frühindikator für Entwicklungs- und frühe Herstellungsarbeiten), die Intensität der regulatorischen und qualitätsbezogenen Compliance (die die Auslagerungsabhängigkeit beeinflusst), Trends bei Kapazitätserweiterungen und -auslastung, Veränderungen in der Molekülkomplexität (die den Dienstleistungsmix und die Preisgestaltung verschieben) sowie regionale Produktionsökonomie und Wechselkurszeitpunkte. Wenn ein Dienstleistungsbereich wenig öffentliche Offenlegung aufweist, werden Bandbreiten auf Basis von Experteneingaben festgelegt und dann durch Querfragen über Befragtengruppen hinweg eingegrenzt.
Die Prognose verwendet eine Szenarioanalyse, die durch Expertenkonsens zu Pipeline-Entwicklung, Auslagerungsdurchdringung und Preisentwicklung für spezialisierte Dienstleistungen gestützt wird. Endgültige Zahlen werden nur dann angepasst, wenn Modelloutput und Interviewfeedback in dieselbe Richtung weisen, sodass die Ergebnisse mit begrenzten Inputs nachvollziehbar und reproduzierbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über drei Ebenen: Sekundärindikatoren, Interviewfeedback und interne Konsistenzprüfungen über Regionen und Dienstleistungslinien hinweg. Analysten vergleichen Outputs mit unabhängigen Signalen wie Trends bei Studienaktivitäten, öffentlichen Kapazitätsankündigungen und Kommentaren von Auftraggebern zur Auslagerung und prüfen dann Anomalien, bis ein klarer Grund dokumentiert ist.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft, um Annahmen, Einheiten und Währungsumrechnungen über die Zeitreihe hinweg konsistent zu halten. Wird eine wesentliche Abweichung festgestellt, werden Experten erneut kontaktiert, um zu bestätigen, ob die Änderung struktureller oder vorübergehender Natur ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, sowie einem abschließenden Durchgang vor der Lieferung, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Healthcare Contract Development and Manufacturing Organization Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Healthcare CDMOs stimmen häufig nicht überein, da jeder Herausgeber eine andere Mischung aus Dienstleistungen, Endmärkten und Zeitpunkten für das Basisjahr verwendet. Unterschiede entstehen auch, wenn die Preisgestaltung für Entwicklungsarbeiten im Vergleich zur kommerziellen Herstellung unterschiedlich behandelt wird und wenn die regionale Währungsbehandlung nicht einheitlich ist.
Der größte Treiber für Abweichungen ist, ob die Schätzung die Auftragsherstellung von Medizinprodukten und verwandte Dienstleistungen neben pharmazeutischen und biotechnologischen Arbeiten berücksichtigt. In diesem Fall behandelt Mordor Intelligence den Markt als kombinierten Healthcare CDMO Pool, der sowohl Auftragsforschung und -entwicklung als auch Auftragsherstellung unter einem einheitlichen Wertmodell einschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 331,22 Milliarden USD (2025) | |
| Fachzeitschrift A | 274,43 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und tendiert dazu, einen engeren abrechenbaren Umfang für Gesundheitsdienstleistungen widerzuspiegeln, was die gerätebezogene Auslagerung und einige Werte der Spätphasenherstellung untererfassen kann. |
| Branchenpublikation B | 136,60 Milliarden USD (2024) | Rahmt den Markt als pharmazeutischen CDMO-Gesamtmarkt mit definierten Dienstleistungsbereichen, was umfassendere Gesundheitsherstellungsdienstleistungen ausschließen kann, und wendet zudem ein anderes Basisjahr und ein anderes Wachstumsfenster an. |
Die Streuung über die drei Zahlen ergibt sich hauptsächlich aus Umfangsentscheidungen und dem für die Normalisierung verwendeten Jahr, nicht aus einem einzelnen Rechenfehler. Wo die Dienstleistungsabdeckung klar angegeben und anhand von Nachfragesignalen wie Studienaktivitäten, Kapazitätserweiterungen und regionalen Preisen überprüft wird, bleibt der endgültige Marktwert auf wenige reproduzierbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale CDMO-Umsatz heute?
Der Gesundheitswesen-CDMO-Markt erreichte im Jahr 2026 363,21 Milliarden USD und wird voraussichtlich bis 2031 576,26 Milliarden USD übersteigen.
Welche Servicekategorie wächst am schnellsten?
Die Auftragsforschung ist die am schnellsten wachsende Servicelinie und wird voraussichtlich mit einem CAGR von 10,44 % wachsen, da Sponsoren CDMOs früher für Prozessentwicklung und regulatorische Unterstützung einbinden.
Warum sind ADCs für Auslagerungspartner wichtig?
Die ADC-Produktion kombiniert biologische Expression, hochpotente Nutzlastsynthese, Konjugation und aseptische Abfüllung und schafft eine Herstellungskomplexität, die integrierte CDMOs mit End-to-End-Fähigkeiten begünstigt.
Welche geografische Region bietet die schnellsten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 11,57 % wachsen, bedingt durch staatliche Anreize, Kostenvorteile und steigende lokale Biologika-Nachfrage.
Welche Rolle spielt künstliche Intelligenz in modernen CDMOs?
KI verbessert Prozessdesign, Echtzeit-Steuerung und vorausschauende Wartung und ermöglicht Transfers, die Monate früher abgeschlossen werden, während die Chargenkonsistenz und regulatorische Compliance verbessert werden.
Entspannen sich die Kapazitätsengpässe bald?
Zusätzliche Biologika-Werke befinden sich im Bau, doch viele werden erst 2028–2029 vollständig in Betrieb sein, sodass enge Kapazitäten für hochpotente Produkte und Vektorprodukte kurzfristig voraussichtlich anhalten werden.