
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
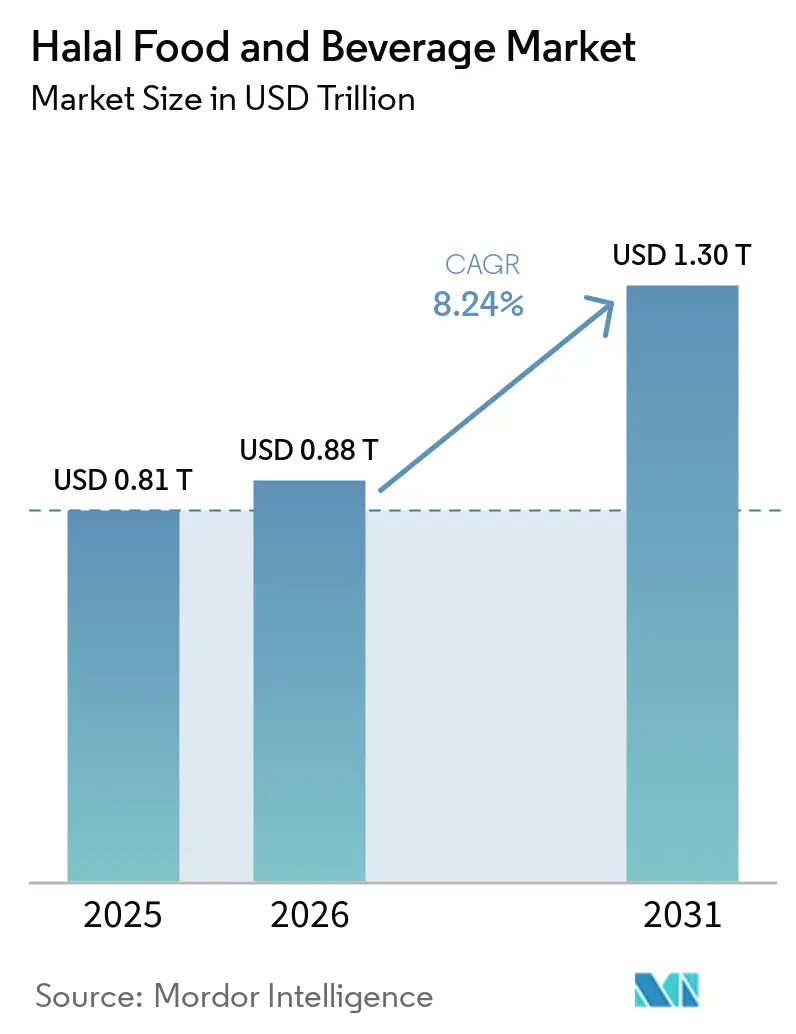
| Marktgröße (2026) | 0.88 Billionen US-Dollar |
| Marktgröße (2031) | 1.30 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.24 % |
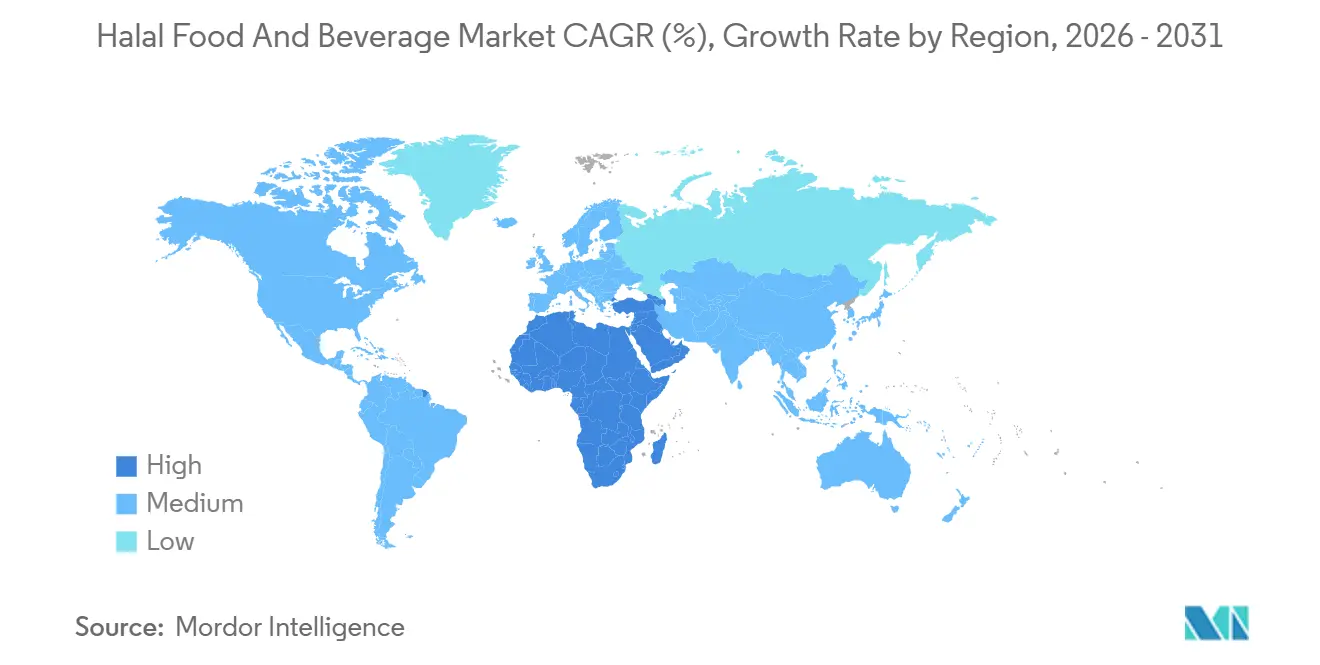
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Halal-Lebensmittel- und Getränkemarkt Analyse von Mordor Intelligence
Die Marktgröße des Halal-Lebensmittel- und Getränkemarkts wird voraussichtlich von USD 0,81 Billionen im Jahr 2025 auf USD 0,88 Billionen im Jahr 2026 steigen und bis 2031 USD 1,30 Billionen erreichen, mit einer CAGR von 8,24 % über den Zeitraum 2026–2031. Stetiges Bevölkerungswachstum in muslimisch geprägten Volkswirtschaften, steigende verfügbare Einkommen in Diaspora-Gemeinschaften sowie die strategische Neupositionierung der Zertifizierung als lebendige Datenschicht definieren gemeinsam neu, wie Marken im Wettbewerb bestehen. Verbindliche Regelwerke wie Indonesiens Gesetz Nr. 33/2014, live gescannte QR-Codes von Singapurs MUIS sowie Blockchain-Pilotprojekte von Malaysias JAKIM haben Prüfzyklen verkürzt, die Transparenz erhöht und multinationale Unternehmen dazu gezwungen, die Transparenz ihrer Lieferketten grundlegend neu zu gestalten. Fusionen zwischen staatlichem Kapital und brasilianischen Proteinkonzernen, verbunden mit einem breiteren Einzelhandelszugang über E-Commerce-Abonnementmodelle, erweitern den adressierbaren Markt für zertifizierte Premiumprodukte. Betrugsvorfälle treten weiterhin auf, doch der Appetit der Regulierungsbehörden auf Rückverfolgbarkeitstechnologie schließt diese Lücken schneller als zuvor, stärkt das Verbrauchervertrauen und erhöht gleichzeitig die Kosten der Nichteinhaltung. Inmitten all dieser Veränderungen zieht der Halal-Lebensmittel- und Getränkemarkt weiterhin Investitionen in die Teilsegmente Geflügel, Milchprodukte und funktionale Getränke an, die höhere Margen mit einer schnellen Skalierbarkeit der Zertifizierung verbinden.
Wichtigste Erkenntnisse des Berichts
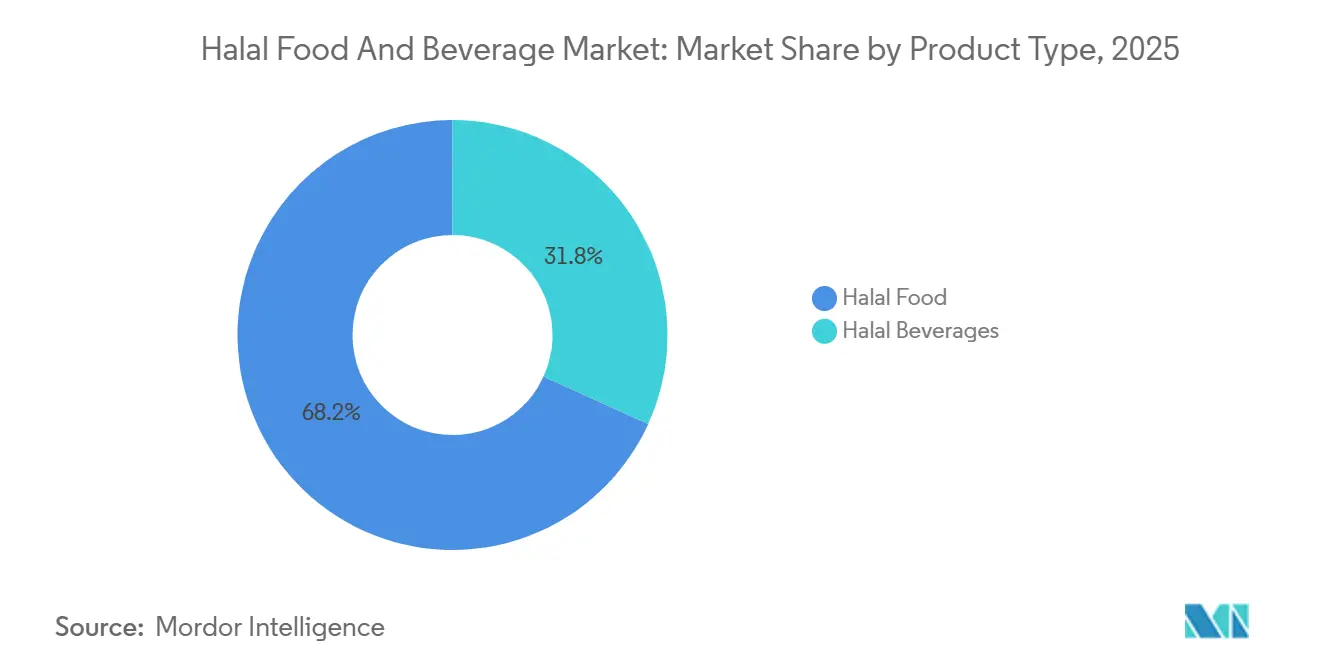
- Nach Produkttyp entfiel im Jahr 2025 ein Marktanteil von 68,21 % auf Halal-Lebensmittel im Halal-Lebensmittel- und Getränkemarkt, während Halal-Getränke bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach Form entfielen im Jahr 2025 72,35 % des Halal-Lebensmittel- und Getränkemarkts auf konventionelle Produkte, während Bio-Halal-Linien zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,68 % wachsen werden.
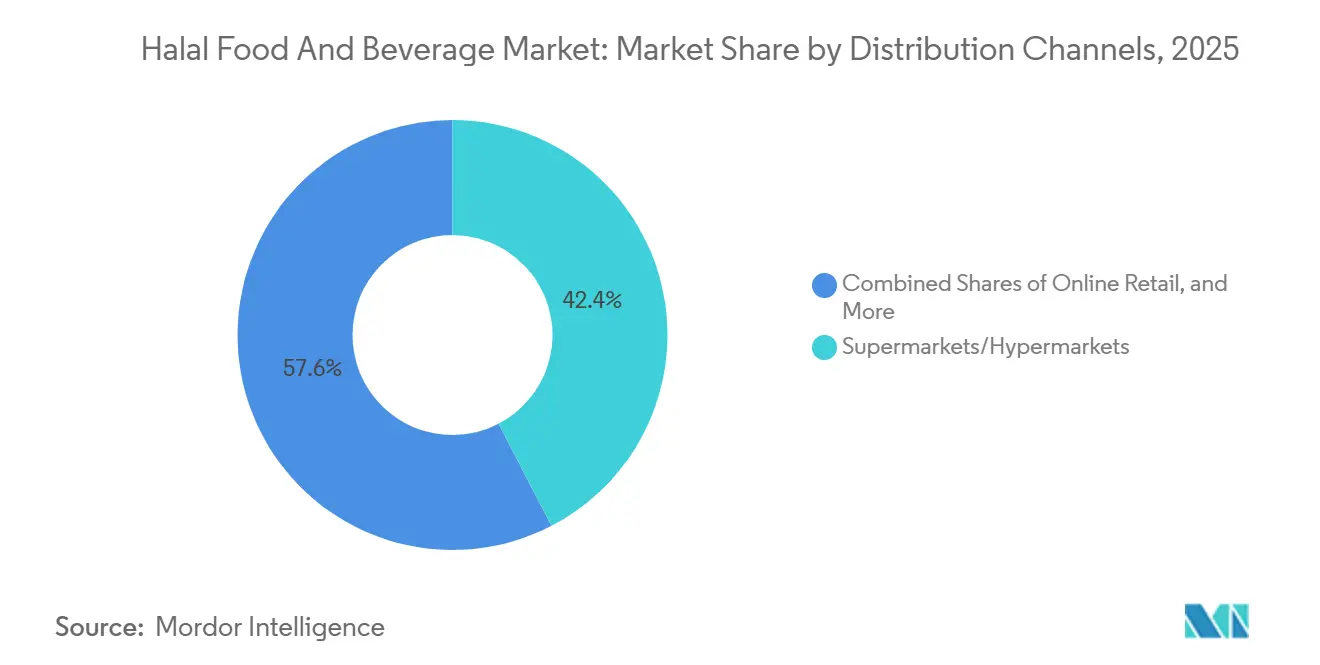
- Nach Vertriebskanal führten Supermärkte und Verbrauchermärkte im Jahr 2025 mit einem Umsatzanteil von 42,38 %, während der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 10,11 % wachsen wird.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 55,69 % auf den asiatisch-pazifischen Raum; die Region Naher Osten und Afrika wird zwischen 2026 und 2031 voraussichtlich die höchste CAGR von 10,37 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Nachfrage und kulturelles Bewusstsein für Halal-Produkte | +2.1% | Global, mit Schwerpunkt in Asien-Pazifik, Naher Osten und Afrika sowie Diaspora-Gemeinschaften in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Halal-Zertifizierung als Symbol für Qualität und Vertrauen | +1.8% | Global, insbesondere Südostasien, Naher Osten und aufkommende Akzeptanz in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Initiativen zur Unterstützung von Halal-Produktionsstandards | +2.3% | Asien-Pazifik, Naher Osten, Ausstrahlungseffekte auf Afrika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Vertriebskanäle für Halal-Waren | +1.6% | Global, mit rascher E-Commerce-Durchdringung in Nordamerika, Europa und urbanen Asien-Pazifik-Märkten; traditionelle Einzelhandelsdominanz in Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Innovation und Entwicklung neuer Produkte in Halal-Segmenten | +1.4% | Global, angeführt von pflanzenbasierter Innovation in Nordamerika und Europa, funktionalen Getränken in Asien-Pazifik, Bio-Doppelzertifizierung in westlichen Märkten | Langfristig (≥ 4 Jahre) |
| Auswirkung von digitalem Marketing und sozialen Medien auf das Halal-Branding | +1.2% | Global, mit höchster Wirkung in Südostasien, Naher-Osten-Jugenddemografien und Diaspora-Gemeinschaften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Nachfrage und kulturelles Bewusstsein für Halal-Produkte
Mit dem Wachstum der muslimischen Bevölkerung und der Ausweitung ihrer Diaspora unterliegen die Einzelhandelssortimente erheblichen Veränderungen und gehen über die Grenzen traditioneller ethnischer Regale hinaus. In den Regionen Asien-Pazifik und Afrika sind Indonesien, wo 87 % der Bevölkerung muslimisch sind, und Nigeria mit 110 Millionen muslimischen Verbrauchern wichtige Nachfragetreiber. Die bemerkenswerteste strategische Verschiebung findet jedoch in Märkten ohne muslimische Bevölkerungsmehrheit statt. In diesen Regionen hat sich die Halal-Zertifizierung über ihre religiösen Wurzeln hinaus entwickelt und steht nun für ethische Schlachtung, Rückverfolgbarkeit und Hygienestandards. Diese Eigenschaften sprechen Flexitarier und gesundheitsbewusste Verbraucher stark an. In den Jahren 2024–2025 erweiterten Tesco und Carrefour ihre Halal-zertifizierten Eigenmarkenproduktpaletten im Vereinigten Königreich und in Frankreich. Dieser strategische Schritt positioniert die Halal-Zertifizierung als allgemeinen Qualitätsindikator und nicht mehr als Nischenanforderung religiöser Natur. Die wachsende Nachfrageelastizität verdeutlicht eine wichtige Erkenntnis: Marken, die die Halal-Zertifizierung als bloße Compliance-Formalität behandeln, riskieren Marktanteile an Wettbewerber zu verlieren, die sie als grundlegenden Aspekt ihrer Produktentwicklungs- und Differenzierungsstrategien integrieren.
Halal-Zertifizierung als Symbol für Qualität und Vertrauen
Zertifizierungsstellen vollziehen den Übergang von traditionellen papierbasierten Prüfungen zu ausgefeilten digitalen Verifizierungssystemen, die Vertrauen auf Transaktionsebene schaffen. Im Oktober 2025 führte der Islamische Religionsrat Singapurs QR-Code-Zertifikate ein, die es Verbrauchern ermöglichen, Produktverpackungen zu scannen und auf Echtzeit-Prüfpfade, Videoübertragungen aus Schlachthöfen und Karten zur Herkunft der Zutaten zuzugreifen. Diese Innovation verwandelt die Zertifizierung von einem statischen Logo in ein interaktives Sicherheitsinstrument[1]. Ebenso initiierte JAKIM im Jahr 2025 ein Pilotprojekt zur Integration von künstlicher Intelligenz und Blockchain in seine Zertifizierungsprozesse. Diese Initiative zielt darauf ab, die Prüfzykluszeiten von Wochen auf Tage zu reduzieren und gleichzeitig manipulationssichere Aufzeichnungen zur Verhinderung gefälschter Etiketten zu erstellen. Diese technologischen Fortschritte verdeutlichen, dass Zertifizierungsprämien zunehmend Stellen begünstigen werden, die digitale Transparenz gegenüber traditionellen theologischen Empfehlungen bieten. Infolgedessen sind Marken gezwungen, Zertifizierungspartner auf der Grundlage ihrer API-Kompatibilität und Datenaustauschfähigkeiten auszuwählen.
Staatliche Initiativen zur Unterstützung von Halal-Produktionsstandards
Staatliche Vorschriften verkürzen die Zertifizierungsfristen und erhöhen die Compliance-Kosten, erschließen jedoch gleichzeitig Skalierungspotenziale, indem sie fragmentierte regionale Normen vereinheitlichen. Indonesiens obligatorische Halal-Zertifizierung, die ab dem 17. Oktober 2024 durchgesetzt wird, verpflichtete alle im Inland verkauften Lebensmittel- und Getränkeprodukte, eine BPJPH-Zulassung zu tragen – eine politische Kursänderung, der BPJPH begegnete, indem innerhalb des ersten Jahres über 1 Million Zertifikate ausgestellt wurden. Malaysias MyHalal-Portal, das 2025 eingeführt wurde, digitalisierte die Antragsabläufe und reduzierte die durchschnittlichen Genehmigungszeiten um 30 %, wodurch kleinen und mittleren Unternehmen der Eintritt in Exportmärkte ermöglicht wurde, die zuvor von multinationalen Konzernen mit eigenen Compliance-Teams dominiert wurden[2]. Saudi-Arabiens Vision-2030-Rahmenwerk priorisiert die inländische Halal-Proteinproduktion und katalysiert JBS's Geflügelerweiterung im Wert von 85 Millionen USD im Januar 2026 sowie BRFs Anlage in Jeddah im Wert von 160 Millionen USD – beide konzipiert, um Importe durch lokal zertifizierte Kapazitäten zu ersetzen. Diese Initiativen zeigen, dass die regulatorische Harmonisierung – und nicht die Fragmentierung – sich beschleunigt und Unternehmen belohnt, die in eine Zertifizierungsinfrastruktur für mehrere Rechtsordnungen investieren.
Ausweitung der Vertriebskanäle für Halal-Waren
Der E-Commerce baut geografische Barrieren ab, die Halal-Produkte einst auf ethnische Lebensmittelhändler und Fachgeschäfte beschränkten. In den Jahren 2024–2025 erweiterte Amazon sein Angebot an Halal-zertifizierten Produkten in Nordamerika und Europa. Gleichzeitig übernahmen Plattformen wie Wehalal und HalalWorldDepot Direktvertriebsmodelle mit Abonnements, die Großhandelsintermediäre umgehen und höhere Margen erzielen. Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit der höchsten CAGR wachsen, angetrieben von digital-affinen muslimischen Verbrauchern, die Bequemlichkeit und ein breites Sortiment über physische Nähe stellen. Diese Verschiebung erfordert von Marken eine duale Erfüllungsstrategie – die Sicherstellung der Präsenz im traditionellen Einzelhandel bei gleichzeitigem Aufbau direkter Verbindungen über eigene E-Commerce-Plattformen und Drittanbieter-Marktplätze, die Abonnementdienste, automatische Nachbestellung und personalisierte Kuration anbieten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische und sicherheitsbezogene Compliance-Anforderungen | -1.1% | Global, mit höchster Komplexität bei Exporteuren in mehreren Rechtssystemen sowie aufkommenden europäischen Standards | Mittelfristig (2–4 Jahre) |
| Erhöhte Kosten im Zusammenhang mit Halal-Zertifizierungsprozessen | -0.9% | Global, unverhältnismäßig stark kleine und mittlere Unternehmen in Asien-Pazifik, Afrika und Südamerika betreffend, denen dedizierte Compliance-Budgets fehlen | Kurzfristig (≤ 2 Jahre) |
| Geringes Bewusstsein bei Verbrauchern in nicht-muslimischen Märkten | -0.7% | Nordamerika, Europa und Lateinamerika, wo Halal weiterhin mit ethnischen Lebensmitteln statt mit Qualitätssicherung gleichgesetzt wird | Langfristig (≥ 4 Jahre) |
| Herausforderungen durch Betrug und Fehletikettierung in Halal-Lieferketten | -0.6% | Global, mit akuten Vorfällen in fragmentierten Lieferketten in Südasien, Afrika und Osteuropa, denen digitale Rückverfolgbarkeit fehlt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische und sicherheitsbezogene Compliance-Anforderungen
Exporteure in mehreren Rechtssystemen sehen sich einem Compliance-Labyrinth gegenüber, in dem JAKIM, BPJPH, MUIS und die Emiratische Behörde für Normung und Metrologie (ESMA) überlappende, aber nicht harmonisierte Prüfprotokolle, Zutaten-Whitelists und Dokumentationsformate vorschreiben. Bio-Halal-Produkte sehen sich mit der Komplexität einer Doppelzertifizierung konfrontiert, die die gleichzeitige Einhaltung der USDA-Bio- oder EU-Bio-Standards neben den halal-theologischen Anforderungen erfordert – ein Prozess, der die Markteinführungszeit um 3–6 Monate verlängert und die Zertifizierungsgebühren im Vergleich zu Einzeletikettenprodukten um 40–60 % erhöht[3]. Kleine und mittlere Unternehmen in Afrika und Südamerika, denen dedizierte Regulierungsteams fehlen, geben Exportambitionen häufig auf oder arbeiten mit Zertifizierungsberatern zusammen, die 15–20 % des Exportumsatzes im ersten Jahr beanspruchen, was die Margen komprimiert und den Markteintritt abschreckt. Diese regulatorische Reibung legt nahe, dass Zertifizierungsstellen, die gegenseitige Anerkennungsabkommen und einheitliche digitale Portale anbieten, überproportionale Marktanteile gewinnen werden, da Marken Rechtssysteme bevorzugen, die redundante Prüfungen minimieren.
Erhöhte Kosten im Zusammenhang mit Halal-Zertifizierungsprozessen
Zertifizierungsgebühren, jährliche Prüfungen und Infrastruktur zur Rückverfolgbarkeit der Lieferkette verursachen Fixkosten, die kleine Produzenten unverhältnismäßig stark belasten. Die anfängliche Halal-Zertifizierung in Malaysia liegt zwischen 1.000 und 10.000 MYR (220 bis 2.200 USD), wobei jährliche Erneuerungsprüfungen 30–50 % der Anfangsgebühr hinzufügen, während Indonesiens BPJPH-Gebühren je nach Produktkategorie und Produktionsvolumen variieren und eine Kostenunvorhersehbarkeit schaffen, die die langfristige Planung abschreckt. Blockchain-basierte Rückverfolgbarkeitspiloten, obwohl vielversprechend zur Betrugsprävention, erfordern Investitionsausgaben von 50.000 bis 200.000 USD für die Integration von Enterprise-Resource-Planning-Systemen, den Einsatz von Sensoren und die Mitarbeiterschulung – Kosten, die nur große multinationale Unternehmen ohne externe Finanzierung absorbieren können. Diese Kostenasymmetrie konzentriert Marktanteile bei vertikal integrierten Akteuren wie Almarai, BRF und JBS, die Zertifizierungskosten über hochvolumige Produktionsläufe amortisieren, während fragmentierte regionale Verarbeiter Schwierigkeiten haben, Compliance-Investitionen bei dünnen Margen zu rechtfertigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Getränke übertreffen das Wachstum traditioneller LebensmittelHalal-Getränke werden bis 2031 voraussichtlich eine starke CAGR von 9,12 % erzielen. Diese Wachstumsrate wird voraussichtlich den breiteren Halal-Lebensmittel- und Getränkemarkt übertreffen und spiegelt eine Verschiebung der Verbraucherpräferenzen hin zu Energydrinks, funktionalen Wässern und alkoholfreien Malzalternativen wider. Im Jahr 2025 expandierte die neu zertifizierte Energydrink-Marke Carabao in südostasiatische Convenience-Ketten und sicherte sich Platzierungen in Golfraumhypermärkten, was ihre regionsübergreifende Markenexpansion demonstriert. Halal-Lebensmittel behielten einen dominanten Anteil von 68,21 % am Marktwert 2025, gestützt durch gut etablierte Zertifizierungsprozesse und Kühlkettenlogistik. Unterdessen gewannen Milchprodukte durch Arlas Kapazitätserweiterung in Bahrain an Dynamik, die europäischen Käse unter Halal-Zertifizierung für Verbraucher im Nahen Osten positionierte.
Das Segment Süßwaren, Backwaren und Snacks liefert weiterhin stetige, aber standardisierte Volumina. Die wachsende Nachfrage nach Fertiggerichten und Babynahrung, insbesondere solchen mit Halal-Bio-Doppelzertifizierungen, zeigt jedoch eine Preisprämienelastizität von 25–40 % im Vergleich zu Standardangeboten. Halal-zertifizierte pflanzenbasierte Proteine, die nun in mehreren Rechtssystemen zugelassen sind, verbinden Nachhaltigkeit, Tierschutz und religiöse Werte und schaffen ein neues Premiumsegment innerhalb des Halal-Lebensmittel- und Getränkemarkts. Während die theologische Klarheit bei pflanzenbasierten Zertifizierungen noch in der Entwicklung ist, fördern proaktive Prüfungen die Akzeptanz und erschließen zusätzliche Umsatzmöglichkeiten für Innovatoren im Bereich alternativer Proteine.


Nach Form:
Bio-Halal erzielt Prämien trotz Komplexität der DoppelzertifizierungIm Jahr 2025 entfielen auf konventionelle Produkte 72,35 % des Umsatzanteils, angetrieben durch vereinfachte Prüfprozesse und eine Preisgestaltung, die der Kaufkraft in Asien-Pazifik und Afrika entspricht. Andererseits werden Bio-Halal-Produkte von 2026 bis 2031 voraussichtlich mit einer CAGR von 9,68 % wachsen und damit die Wachstumsrate des gesamten Halal-Lebensmittel- und Getränkemarkts übertreffen. Westliche Verbraucher, motiviert durch höhere verfügbare Einkommen und einen Fokus auf Nachhaltigkeit, sind bereit, eine Prämie von 30–50 % für Produkte zu zahlen, die sowohl pestizidfreie Standards als auch religiöse Compliance garantieren.
Obwohl Doppelprüfungen zu zusätzlichem Papierkram und Kosten führen, verteilen große Marken diese Ausgaben auf ihre globalen Aktivitäten und holen sie auf Einzelhandelsebene zurück. In Indonesien und Malaysia meiden kleine und mittlere Unternehmen häufig den Einstieg in das Bio-Segment, trotz ihrer Nähe zu Bio-Farmen, aufgrund finanzieller Einschränkungen. Dies hat europäischen und nordamerikanischen Exporteuren ermöglicht, die Margen zu nutzen. Da Zertifizierungsstellen auf gegenseitige Anerkennungsabkommen hinarbeiten, könnten Prüfredundanzen im Laufe der Zeit abnehmen und potenziell die Beteiligung am Bio-Segment des Halal-Lebensmittel- und Getränkemarkts erhöhen.
Nach Vertriebskanal:
Online-Einzelhandel verdrängt traditionelle RegalvorherrschaftSupermärkte und Hypermärkte, angeführt von wichtigen Akteuren wie Tesco, Carrefour und Walmart, trugen 42,38 % des für 2025 prognostizierten Umsatzes bei. Diese Einzelhändler haben zusammen mit prominenten regionalen Wettbewerbern ganze Gondeln für zertifizierte Waren reserviert, was ihr Engagement für die wachsende Nachfrage nach Halal-Produkten widerspiegelt. Andererseits werden Online-Shops voraussichtlich eine robuste CAGR von 10,11 % erzielen, was das schnellste Wachstum unter allen Vertriebskanälen darstellt. Dieser Trend unterstreicht die zunehmende Abhängigkeit digital-affiner muslimischer Millennials von abonnementbasierten Diensten und Same-Day-Delivery-Optionen, die ihren komfortorientierten Einkaufspräferenzen entsprechen.
Direktvertriebsmodelle entwickeln sich zu einem bedeutenden Wachstumstreiber und erzielen Margen, die 40–50 % höher sind als bei traditionellen Großhandelskanälen. Diese Modelle generieren auch wertvolle Erstanbieter-Kundendaten, die es Unternehmen ermöglichen, schnelle Iterationszyklen zu implementieren und Angebote auf Verbraucherbedürfnisse zuzuschneiden. Während ethnische Lebensmittelhändler und traditionelle Metzger weiterhin kulturelle Bedeutung haben, stehen sie vor Herausforderungen durch sinkende Gewinnmargen, da der E-Commerce an Bedeutung gewinnt. Um sich an diese Verschiebung anzupassen, rüsten Einzelhändler ihre Treueprogramme mit erweiterten Funktionen wie Rezeptvorschlägen, QR-Code-basierter Produktverifizierung und kuratierten Ramadan-Bündelangeboten auf, um Kunden zu gewinnen und zu binden. Im sich entwickelnden Halal-Lebensmittel- und Getränkemarkt wird die Fähigkeit zur nahtlosen Integration von Omnichannel-Strategien ein entscheidender Faktor für langfristigen Erfolg sein.

Geografische Analyse
APAC Halal-Lebensmittel- und Getränkemarkt
Im Jahr 2025 trug der asiatisch-pazifische Raum 55,69 % des weltweiten Umsatzes bei, angetrieben durch Indonesiens obligatorische Zertifizierung, die innerhalb eines Jahres zu über 1 Million neuer Genehmigungen führte. Malaysische KMU nutzten das MyHalal-Portal, um ihre Exportbereitschaft zu verbessern, die Genehmigungszeiten um ein Drittel zu verkürzen und Zugang zu Regalen im Nahen Osten zu erhalten. Indiens freiwillige Halal-Kennzeichnungsänderung von 2025 hat das Potenzial, 200 Millionen muslimische Verbraucher zu erreichen, jedoch schränken Unterschiede in der Durchsetzung auf Staatsebene und Streitigkeiten über die Zertifizierungsbehörde die unmittelbaren Gewinne ein. In China konzentrieren sich Verarbeitungsbetriebe in Xinjiang und Ningxia in erster Linie auf die Deckung der Inlandsnachfrage für die 25 Millionen Muslime des Landes und vermeiden politisch sensible Exporte.
MEA Halal-Lebensmittel- und Getränkemarkt
Es wird erwartet, dass der Nahe Osten und Afrika das höchste Wachstum verzeichnen werden, mit einer prognostizierten CAGR von 10,37 % bis 2031. Die Golfstaaten weiten die heimische Geflügel- und Milchproduktion aus, um Ernährungssicherheitsinitiativen zu unterstützen. JBS hat 85 Millionen USD bereitgestellt, um die Geflügelproduktion in Saudi-Arabien zu verdoppeln, während BRF 160 Millionen USD in eine Anlage in Dschidda mit einer Jahreskapazität von 40.000 Tonnen investiert hat. Westafrika mit seinen 110 Millionen muslimischen Verbrauchern und einer wachsenden Mittelschicht birgt erhebliches Potenzial, obwohl Herausforderungen wie Einschränkungen in der Kühlkette und eine inkonsistente Durchsetzung bestehen bleiben. Ägyptens strategische Hafenlage positioniert es als potenziellen Verteilungsknotenpunkt, jedoch schrecken brokratische Zertifizierungsverzögerungen Investitionen ab.
Halal-Lebensmittel- und Getränkemarkt in Amerika und Europa
Nordamerika und Europa verzeichnen langsamere Wachstumsraten, profitieren jedoch von höheren Margen pro Einheit. Fragmentierte private Zertifizierungen, darunter IFANCA und HMA, erzeugen Verwirrung bei den Verbrauchern, bieten aber auch Möglichkeiten für Premium-Narrative, die Tierwohl mit Halal-Grundsätzen verknüpfen. Im Jahr 2025 erhöhten Einzelhändler die Regalfläche für zertifizierte Eigenmarkenprodukte, wobei Carrefour France ein zweistelliges Mengenwachstum meldete. Südamerika konzentriert sich weiterhin auf Exporte, wobei Brasilien und Argentinien Rind- und Geflügelfleisch an Golf- und südostasiatische Märkte liefern und dabei bestehende Schlachtkapazitäten nutzen, trotz geringen inländischen Bewusstseins. In all diesen Regionen wird die Integration technologiegestützter Audits mit Narrativen zur lokalen Beschaffung entscheidend für Unternehmen sein, die ihre Wettbewerbsposition im Halal-Lebensmittel- und Getränkemarkt stärken wollen.
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
Die Halal-Konformität wird durch verpflichtende Regelungen, Importkontrollen und digitalisierte Zertifizierungsabläufe verschärft, wobei Südostasien das Tempo für Exporteure vorgibt, die sich in mehreren Rechtsräumen zurechtfinden müssen. Indonesien setzt seit dem 17. Oktober 2024 die verpflichtende Halal-Zertifizierung für Lebensmittel und Getränke gemäß Gesetz Nr. 33/2014 durch, und Folgemaßnahmen haben die Anforderungen für den Handel weiter präzisiert. Das BPJPH-Dekret Nr. 307/2025 (November 2025) ordnete HS-Codes verpflichtenden Halal-Kategorien zu, während das Rundschreiben Nr. 2/2026 (Februar 2026) klarstellte, wie importierte Produkte außerhalb der HS-Code-Liste klassifiziert und registriert werden (SHLN), was die Dokumentationsanforderungen für grenzüberschreitende Lieferungen erhöht.
Regulierungsbehörden formalisieren zudem nationale Rahmenwerke und beschleunigen Genehmigungen mit Technologie. Vietnam erließ am 6. April 2026 das Dekret 127/2026/ND-CP (in Kraft seit 1. Juni 2026), das einen nationalen Rechtsrahmen für Halal-Qualitätskontrolle, Kennzeichnung, Rückverfolgbarkeit und Zertifizierung schafft. In Malaysia kündigte JAKIM im Mai 2026 MyeHALAL 2.0 an, mit KI-gestützter Bearbeitung und einer Fast-Track-Whitelist (einwöchige Genehmigungen für Antragsteller mit hoher Compliance), um das Zertifizierungsvolumen zu bewältigen und die Bearbeitungszeit zu verkürzen. Im Golfraum verlangt Saudi-Arabien, dass Halal-Zertifikate für Fleisch, Geflügel und bestimmte Zutaten von SFDA-akkreditierten Halal-Zertifizierungsstellen ausgestellt werden, wodurch die Importakzeptanz an eine Akkreditierungsliste gebunden wird und nicht an markengeführte Angaben.
Wettbewerbslandschaft
Marktkonzentration
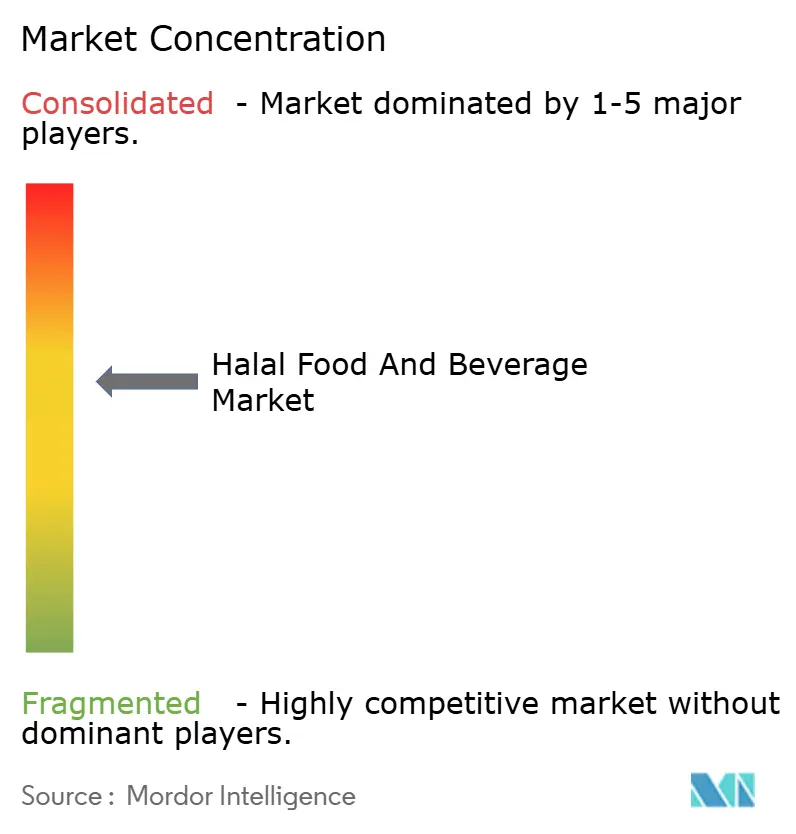
Die Wettbewerbslandschaft ist mäßig konzentriert. Almarai plant, 4,8 Milliarden USD zu investieren, um die saudische Geflügelproduktion bis 2026 von 250 Millionen auf 450 Millionen Tiere jährlich zu steigern, was den nationalen Selbstversorgungszielen entspricht. BRFs Anlage in Dschidda, ausgestattet mit fortschrittlicher Hochdrucktechnologie, soll 40.000 Tonnen produzieren und eine Preisprämie von 15–20 % gegenüber konventionellen Importen erzielen. Tanmiah hat seine Verarbeitungskapazitäten durch im März und Februar 2025 unterzeichnete Vereinbarungen mit Griffith Foods bzw. Vibra ausgebaut. Diese Partnerschaften umfassen Würzung und Automatisierung und ermöglichen es Tanmiah, eine differenzierte marinierte Produktlinie einzuführen und die Margen pro Kilogramm zu verbessern.
Staatliche Kapitalinvestitionen treiben die nächste Phase des Branchenwachstums voran. Marfrig entwickelt in Zusammenarbeit mit dem Public Investment Fund Saudi-Arabiens das 2-Milliarden-USD-Vorhaben Sadia Halal, das auf einen Börsengang 2027 abzielt. Diese Initiative sichert vorgelagerte Proteinversorgung und stärkt gleichzeitig nachgelagerte Einzelhandelsoperationen. Darüber hinaus nutzen kleinere Beratungsunternehmen aus Malaysia und Indonesien ihre Zertifizierungsexpertise. Als Compliance-Partner für multinationale Unternehmen, die in fragmentierte Märkte eintreten, erzielen sie bis zu 15 % des Exportumsatzes im ersten Jahr.
Innovation konzentriert sich auf Bio-Milchalternativen, doppelt versiegelte pflanzenbasierte Fleischprodukte und Blockchain-basierte Prüfsysteme. Frühe Anwender dieser Rückverfolgbarkeit, angetrieben durch JAKIMs KI-Blockchain-Pilotprojekt, werden voraussichtlich reduzierte Fälschungsrisiken und schnellere Hafenabfertigungen erleben, was einen Wettbewerbsvorteil schafft. Direktvertriebsplattformen wie Wehalal und HalalWorldDepot nutzen Abonnementmodelle, um Nachfrageschwankungen zu stabilisieren und Erkenntnisse für die Produktentwicklung zu gewinnen – ein Vorteil, den traditionelle Großhändler ohne erhebliche digitale Transformation kaum erreichen können. Diese agilen Akteure setzen etablierte Unternehmen unter Druck, sich zu modernisieren und im sich entwickelnden Halal-Lebensmittel- und Getränkemarkt wettbewerbsfähig zu bleiben.
Halal-Lebensmittel- und Getränkebranche Marktführer
-
Arla Foods A.m.b.A
-
Midamar Corporation
-
BRF S.A.
-
Nestlé S.A.
-
Al Islami Foods LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Halal-Lebensmittel- und Getränkemarkt Unternehmen in diesem Bericht
- Nestle S.A.
- Al Islami Foods LLC
- American Halal Company, Inc.
- Arla Foods A.m.b.A
- Beyond Meat, Inc.
- Midamar Corporation
- Crescent Specialty Foods, Inc.
- Almarai Company Limited
- SADAFCO
- BRF S.A.
- Shan Foods
- Riz Global Foods
- Maple Leaf Foods Inc.
- Zabiha Halal
- Tanmiah Food Company
- JBS S.A.
- Toufayan Bakeries
- Kikkoman Corporation
- Aldella Food Production Co.
- Savola Group Company
Lesen Sie die Analyse der Halal-Lebensmittel und -Getränke-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen bündeln sich um (i) exportorientierte Protein- und Verarbeitungskapazitäten im Golfraum, (ii) digitalisierte Compliance und Bereitschaft zur gegenseitigen Anerkennung sowie (iii) markenbasierte, wertschöpfende Halal-Kategorien, die zu modernem Einzelhandel und E-Commerce passen. Saudi-Arabiens Programme für Ernährungssicherheit und Lokalisierung ziehen groß angelegte Investitionen an, die die Verfügbarkeit des Angebots und die Preisstruktur für zertifiziertes Geflügel und verarbeitete Lebensmittel neu gestalten, darunter JBS, das 85 Millionen USD für den Ausbau der Geflügelaktivitäten in Saudi-Arabien zugesagt hat (Januar 2026), und BRF, das seine Anlage für verarbeitete Lebensmittel in Jeddah vorantreibt (angekündigt mit 160 Millionen USD und einer Jahreskapazität von 40.000 Tonnen). Auch Oman wird als Exportplattform positioniert, da JBS im Februar 2026 ein Joint Venture in Höhe von 150 Millionen USD mit der Oman Food Investment Holding Company für einen Multiprotein-Hub eingegangen ist, was ein Hub-and-Spoke-Modell stärkt, das die Nachfrage im Nahen Osten und in Südostasien aus regional zertifizierten Anlagen bedient.
Eine zweite Chance liegt in der Compliance-Unterstützung, wo Regierungen und Institutionen der islamischen Wirtschaft Infrastrukturen aufbauen, die Reibungsverluste für skalierbaren Handel verringern. Malaysia investiert über digitale Systeme (MyeHALAL 2.0, angekündigt im Mai 2026) in den Zertifizierungsdurchsatz, während der OIC-verknüpfte Kapazitätsaufbau durch SESRIC und SMIIC (Schulung im April 2026 zu Halal-Zertifizierungsrahmen und regulatorischer Compliance) zu stärker standardisierten Interpretationen unter den Mitgliedstaaten beiträgt und Marken dabei hilft, Verpackungen, Zutatendokumentation und Prüfpfade zu gestalten, die grenzüberschreitend nutzbar sind. Nationale Strategien erweitern zudem die Pipeline neuer Exporteure: Nigeria startete im Februar 2026 mit der Halal Products Development Company eine nationale Strategie für die Halal-Wirtschaft, was auf einen Schritt über den Inlandsverbrauch hinaus in Richtung organisierter Halal-Produktion und -Dienstleistungen hindeutet. Für Marken begünstigen diese Programme Produkte, die sich industriell herstellen und im großen Maßstab verifizieren lassen, darunter verarbeitetes Geflügel, Milchprodukte, Saucen/Würzmittel und funktionale Getränke, und sie unterstützen die Geschäftsargumentation für die Integration von Zertifizierungsdaten (QR-Verifizierung, Rückverfolgbarkeitsdaten und importeurgerechte Dokumentenpakete) in Omnichannel-Vertrieb.
Neueste Industrielle Entwicklungen in Halal-Lebensmittel- und Getränkemarkt
- Mai 2026: BRF und die Halal Products Development Company (HPDC) gaben den finanziellen Abschluss der Sadia-Halal-Transaktion bekannt und formalisierten damit eine dedizierte Multiprotein-Plattform, die durch saudisches Staatskapital unterstützt wird. Die Konsolidierung regionaler Vermögenswerte und der Beschaffung unter einer Halal-first-Struktur unterstützt Lokalisierung und Exportfähigkeit im Einklang mit den Prioritäten der Ernährungssicherheit im Golfraum.
- Oktober 2025: BRF ging eine Partnerschaft mit HPDC ein, um Sadia Halal zu gründen, ein Multiprotein-Vorhaben, das BRF- und Marfrig-Vermögenswerte im Nahen Osten unter einem einzigen halal-fokussierten Vehikel vereint. Die Struktur unterstützt Skalierung bei zertifizierter Produktion und Vertrieb und schafft einen klareren Weg für den regionalen Kapazitätsaufbau und künftige Kapitalmarktmaßnahmen.
- Mai 2024: Midamar Corporation brachte eine Premium-Zabiha-Halal-Rindfleisch-Jerky-Linie in mehreren Geschmacksrichtungen auf den Markt und erweiterte damit sein markenbasiertes, lagerfähiges Halal-Snackportfolio. Diese produktgetriebene Expansion richtet sich an Mainstream-Einzelhandel und Online-Kanäle, in denen tragbare Protein-Snacks von klarer Zertifizierung und langer Haltbarkeit bei Raumtemperatur profitieren.
Halal-Lebensmittel- und Getränkemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Halal-Lebensmittel- und Getränkemarkt verpackte und frische Lebensmittel- und Getränkeprodukte, die als halal-konform produziert, gehandhabt und verkauft werden und über Einzelhandels- und Gastronomiekanäle in den wichtigsten Regionen erworben werden.
Ausschlüsse aus dem Umfang: Wir schließen Non-Food-Lifestyle-Kategorien und -Dienstleistungen (wie Finanzen, Reisen und Bekleidung) aus, auch wenn sie Teil der breiteren islamischen Wirtschaftsdiskussion sind.
Segmentierungsübersicht
- Produkttyp
- Halal-Lebensmittel
- Milchprodukte und Milchalternativen
- Süßwaren
- Zuckerwaren
- Schokolade
- Snackriegel
- Sonstige
- Backwaren
- Herzhafte Snacks
- Fleisch, Geflügel und Meeresfrüchte
- Rotes Fleisch
- Meeresfrüchte
- Geflügel
- Babynahrung
- Fertiggerichte
- Würzmittel und Soßen
- Sonstige Produkttypen
- Halal-Getränke
- Halal-Lebensmittel
- Nach Form
- Konventionell
- Bio
- Nach Vertriebskanälen
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Vietnam
- Indonesien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktgrenzen festzulegen und eine konsistente Faktenbasis für Nachfragesignale und Preisentwicklungen aufzubauen. Wir haben öffentliche Quellen wie nationale Statistikbehörden, Zoll- und Handelsstatistikportale, Devisenveröffentlichungen der Zentralbanken, Veröffentlichungen von Lebensmittelstandards- und Zertifizierungsbehörden sowie begutachtete Fachzeitschriften zu Lebensmittelsicherheit, Lieferketten und Verbrauchertrends herangezogen.
Um diese Informationen in verwertbare Eingaben umzuwandeln, wurden Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte auf halal-gekennzeichnete Portfoliomischung, regionale Umsatzdiskussionen und Kanalstrategien hin überprüft. Parallel dazu nutzten wir ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie sendungsbezogene Handelsdaten, wenn wir grenzüberschreitende Ströme verifizieren und prüfen mussten, ob Wachstumsraten realistisch erschienen. Diese Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden ebenfalls verwendet, um Daten zu sammeln, Annahmen zu überprüfen und Lücken zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden verwendet, um den Nachfragepool, die Rolle der Zertifizierung und die Preisentwicklung nach Produktgruppe und Kanal zu validieren. Wir sprachen mit Herstellern, Distributoren, Einzelhändlern, Teilnehmern des Zertifizierungsökosystems und Befragten aus dem Gastronomiebereich und überprüften dann die Annahmen in den Regionen APAC, EMEA und Amerika, damit regionale Unterschiede in Konsum und Handelsexposition angemessen berücksichtigt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 14 % | APAC: 49 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 26 % | EMEA: 32 % |
| Kleinere Akteure: 16 % | Manager: 60 % | Amerika: 19 % |
Marktgröße & Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Bevölkerungs- und Einkommensindikatoren, Lebensmittel- und Getränkekonsumkörbe sowie der geschätzte halal-partizipierende Anteil verwendet wurden, um die adressierbare Ausgabe nach Region zu rekonstruieren, die dann mithilfe beobachteter Preise und Mischung in Werte umgerechnet wurde. Um die Gesamtsummen zu verankern, wurden selektive Bottom-up-Näherungen unter Verwendung von Lieferantenumsatzhinweisen, Kanalprüfungen für modernen Handel und Online sowie stichprobenartigen Durchschnittsverkaufspreisen mal Volumen-Benchmarks in Kategorien durchgeführt, in denen Volumensignale klarer sind.
Die wichtigsten Eingaben umfassten das Wachstum der muslimischen Bevölkerung und die Urbanisierung, die Pro-Kopf-Ausgaben für Lebensmittel und Getränke, die Durchdringung halal-zertifizierter und halal-positionierter Produkte im modernen Einzelhandel, Import- und Exportströme wichtiger halal-sensibler Kategorien (zum Beispiel Fleisch und verarbeitete Lebensmittel) sowie die Preisspanne zwischen konventionellen und halal-zertifizierten Angeboten, die sich bei Kostensteigerungen bei Vorleistungen ausweiten kann. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch Expertenmeinungen unterstützt wurde, wobei die Nachfragekurve basierend auf der Einführung von Zertifizierungen, der Sensitivität gegenüber Handelspolitik und dem Kanalwechsel hin zu Online- und organisiertem Einzelhandel angepasst wurde. Wenn Bottom-up-Hinweise für kleinere, fragmentierte Bereiche fehlten, verwendeten wir konservative Partizipationsquoten und überprüften diese dann mit primärem Feedback, bevor die endgültigen Gesamtsummen festgelegt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, und große Abweichungen wurden vor der Freigabe zur Überprüfung markiert. Zu den Prüfungen gehörten der Vergleich der impliziten Pro-Kopf-Halal-Ausgaben mit den makroökonomischen Lebensmittelausgaben, die Abstimmung des Wachstums mit der Handels- und Produktionsrichtung sowie die Überprüfung, ob Veränderungen im Kategorienmix mit den Beschreibungen der Kanalrespondenten übereinstimmten.
Es wird ein mehrstufiger Überprüfungsprozess verfolgt, damit Annahmen, Formeln und Einheitenumrechnungen über Regionen hinweg konsistent bleiben und Ausreißer mit einem zweiten Analysten-Durchgang hinterfragt werden. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie starke Devisenbewegungen, politische Änderungen mit Auswirkungen auf Zertifizierung und Importe oder erhebliche Preisinflation bei wichtigen Zutaten ausgelöst werden. Vor der Lieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Halal-Lebensmittel- und Getränkemarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Halal-Lebensmittel und -Getränke stimmen häufig nicht überein, da die Marktgrenze nicht über alle Quellen hinweg identisch ist und das als Ausgangspunkt verwendete Jahr ebenfalls nicht immer dasselbe ist. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Verbrauchsausgabenmodellen basiert und eine andere stärker auf gemeldeten Branchenumsätzen oder kategoriespezifischen Zusammenfassungen.
Die Richtung der Handelsströme, implizite Pro-Kopf-Halal-Ausgabenprüfungen und die Validierung des Kanalmix sind die Belege, die die Schätzung von Mordor Intelligence an einen definierten Nachfragepool knüpfen, insbesondere bei der Trennung von Halal-Lebensmitteln und Halal-Getränken von angrenzenden Kategorien, die manchmal gebündelt werden. Die Treiber der Lücke lassen sich in der Regel darauf zurückführen, ob Nahrungsergänzungsmittel einbezogen werden, wie streng die Zertifizierung im Vergleich zu breiter halal-positionierten Produkten behandelt wird, wie der Devisenzeitpunkt für Mehrländer-Gesamtsummen angewendet wird und ob in den Prognosejahren eine konservative oder aggressive Preisentwicklung angenommen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 880,41 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 974,98 Mrd. USD (2026) | Verwendet einen breiteren Produktkorb, der als Halal-Lebensmittel und -Getränke dargestellt wird, aber wahrscheinlich eher einen breiteren Umfang verpackter Lebensmittel in einigen Kategorien erfasst, und sein Wachstumspfad spiegelt eine langsamere Preis- und Mischentwicklung über Regionen hinweg wider. |
| Branchenverleger B | 861,67 Mrd. USD (2024) | Verankert das Modell in einem früheren Basisjahr und wendet eine niedrigere Wachstumsrate an, was den Aufschwung durch die Einführung von Zertifizierungen nach 2024 und die Expansion des modernen Einzelhandels in Märkten mit hohem Konsum unterschätzen kann. |
Zusammengenommen lässt sich die Streuung hauptsächlich durch Entscheidungen zur Umfangsabgrenzung sowie durch das Basisjahr und die Preis-Mix-Annahmen erklären, die für die Vorausschau verwendet werden. Indem die Eingaben auf Konsum-, Handels- und Kanalsignale zurückführbar gehalten werden, bleibt die resultierende Zahl praktisch interpretierbar und kann mit klaren Schritten nachvollzogen werden, wenn Kunden Szenarien einem Stresstest unterziehen möchten.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Halal-Lebensmittel- und Getränkemarkts?
Die Marktgröße des Halal-Lebensmittel- und Getränkemarkts betrug im Jahr 2026 USD 0,88 Billionen und wird voraussichtlich bis 2031 USD 1,30 Billionen erreichen.
Wie schnell wächst der Online-Einzelhandel für Halal-Produkte?
Online-Einzelhandelskanäle werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,11 % wachsen, dem schnellsten Wachstum unter allen Vertriebsformaten.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Die Region Naher Osten und Afrika wird voraussichtlich mit einer CAGR von 10,37 % expandieren und alle anderen Geografien übertreffen.
Warum gewinnen Bio-Halal-Produkte an Aufmerksamkeit?
Bio-Halal-Linien verbinden pestizidfreie Sicherheit mit religiöser Compliance, erzielen Preisprämien von 30–50 % und eine CAGR von 9,68 % trotz der Kosten für Doppelprüfungen.