
Marktgröße und Marktanteil für essbare Bestecke
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 44.32 Millionen US-Dollar |
| Marktgröße (2031) | 67.53 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
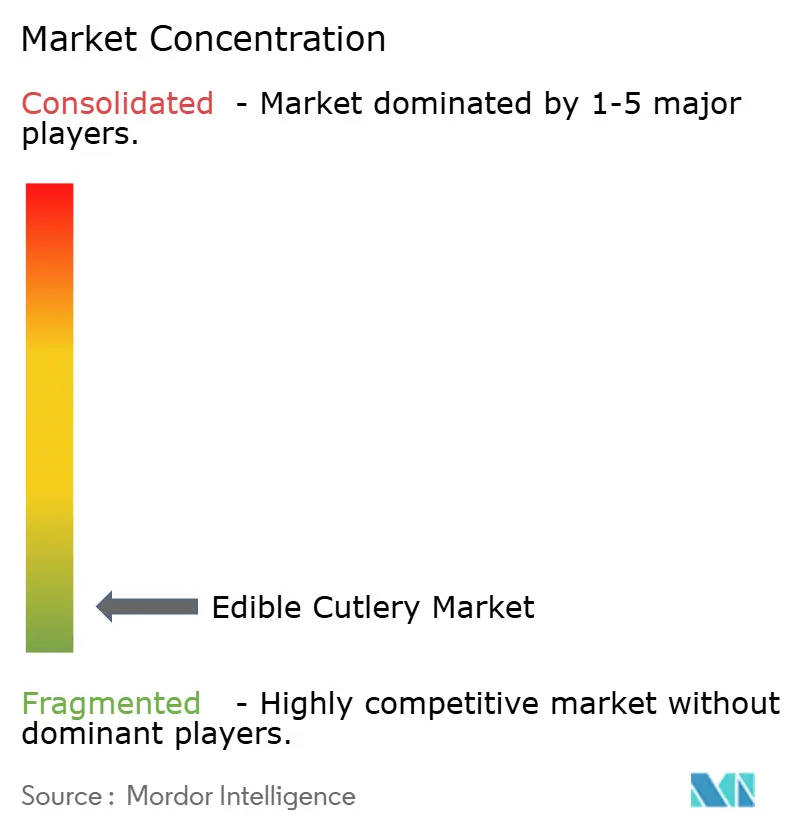
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für essbare Bestecke von Mordor Intelligence
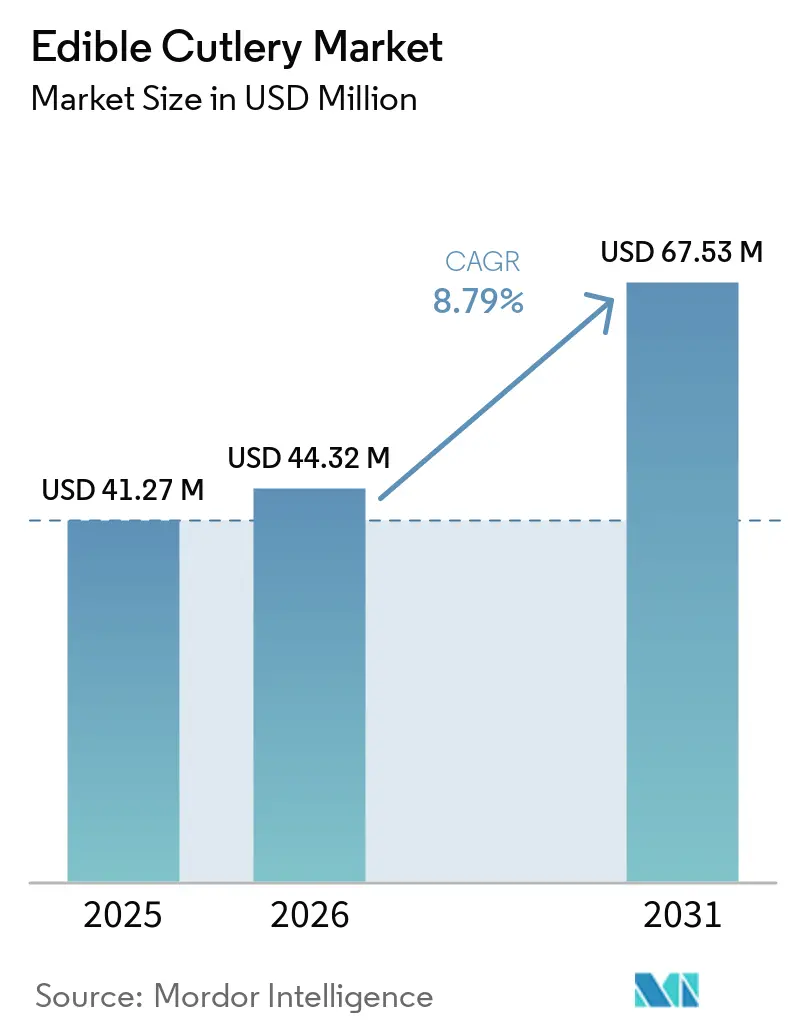
Die Marktgröße für essbare Bestecke wird voraussichtlich 41,27 Millionen USD im Jahr 2025, 44,32 Millionen USD im Jahr 2026 betragen und bis 2031 67,53 Millionen USD erreichen, mit einer CAGR von 8,79 % von 2026 bis 2031. Der Markt für essbare Bestecke ist innerhalb der nachhaltigen Foodservice-Versorgung noch klein, aber die Nachfrage geht über den Neuheitswert hinaus, da er sowohl die Verwendung von Besteck als auch die Entsorgung nach dem Gebrauch in einem einzigen Produktformat adressiert. Der Markt für essbare Bestecke gewinnt auch Unterstützung von Foodservice-Betreibern, die den Kunststoffeinsatz reduzieren, die Abfallentsorgung vereinfachen und den Verbrauchern eine sichtbare Nachhaltigkeitsoption anbieten möchten. Der Markt für essbare Bestecke profitiert von verschärften Vorschriften zu Einwegkunststoffen, während sich die Produktleistung durch verbesserte Hitzebeständigkeit, optimiertes Haltbarkeitsmanagement und lebensmittelsicherheitsbezogene Zertifizierungen verbessert [1]. Der Markt für essbare Bestecke bleibt fragmentiert, sodass der Wettbewerb heute weniger von der Unternehmensgröße als vielmehr von der Formulierungsqualität, Zertifizierungen und dem Zugang zu institutionellen Käufern abhängt. Der Markt für essbare Bestecke sieht sich auch klaren Einschränkungen durch Kostenaufschläge und Allergenverwaltung bei getreidebasierten Formaten gegenüber, was Lieferanten dazu veranlasst, sich durch Materialauswahl und Compliance-Bereitschaft zu differenzieren[2].
Wichtigste Erkenntnisse des Berichts
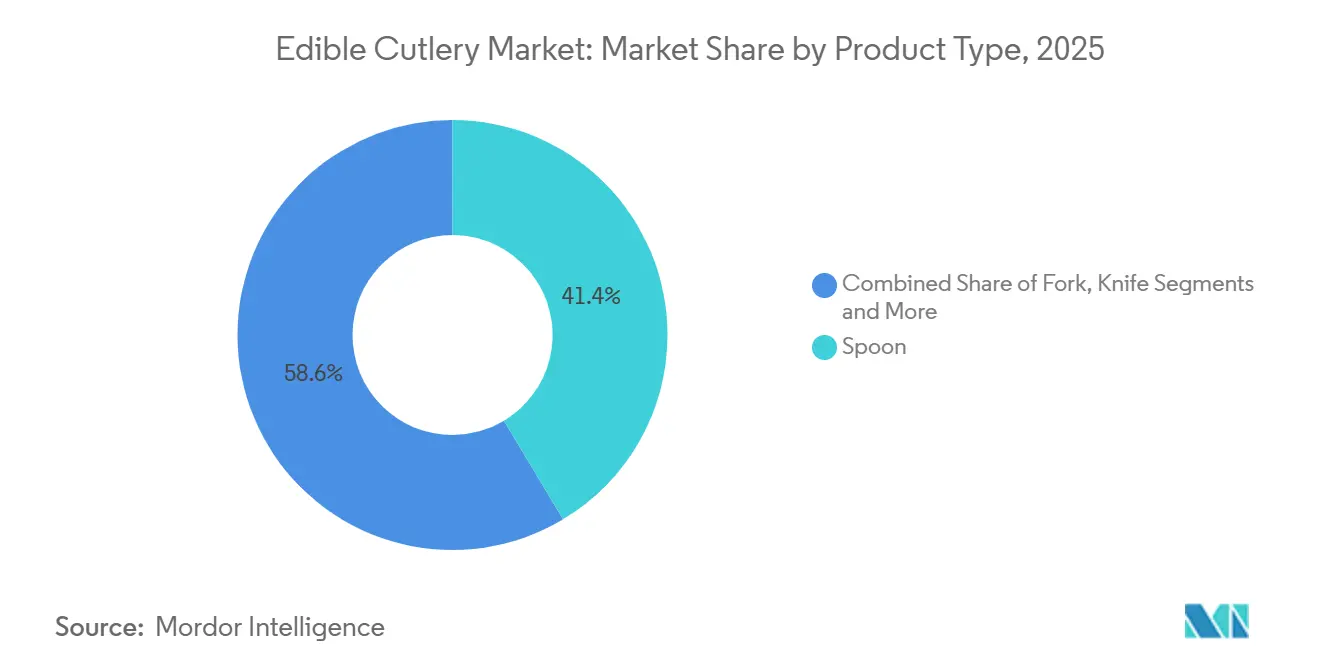
- Nach Produkttyp führten Löffel mit einem Umsatzanteil von 41,37 % am Markt für essbare Bestecke im Jahr 2025, während Sporks bis 2031 voraussichtlich mit einer CAGR von 9,21 % wachsen werden.
- Nach Materialtyp entfiel auf Mais ein Anteil von 44,69 % an der Marktgröße für essbare Bestecke im Jahr 2025, während Weizen bis 2031 voraussichtlich mit einer CAGR von 9,62 % wachsen wird.
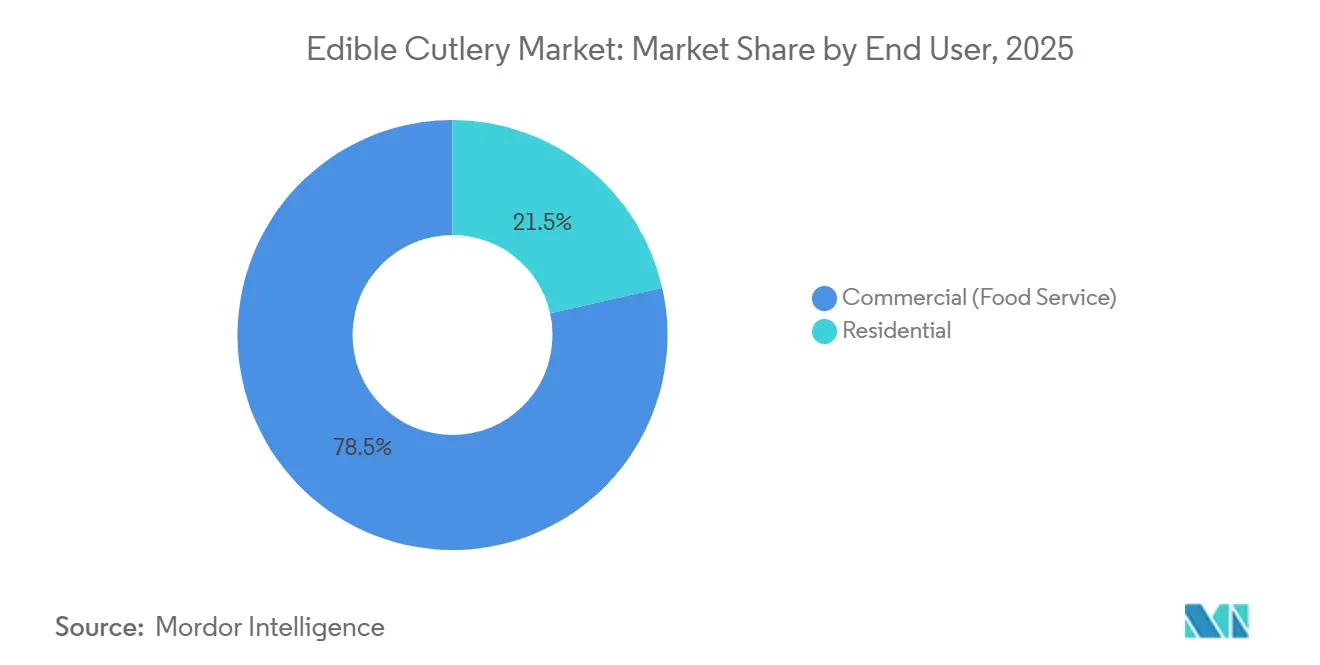
- Nach Endverbraucher entfiel auf den gewerblichen Bereich ein Anteil von 78,54 % an der Marktgröße für essbare Bestecke im Jahr 2025, während der Privathaushalt bis 2031 voraussichtlich mit einer CAGR von 10,13 % wachsen wird.
- Nach Vertriebskanal entfiel auf B2B ein Anteil von 66,12 % am Marktanteil für essbare Bestecke im Jahr 2025, während B2C-Kanäle die höchste prognostizierte CAGR von 9,77 % bis 2031 verzeichneten.
- Nach Geografie hielt Nordamerika 36,72 % des Marktanteils für essbare Bestecke im Jahr 2025, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 10,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Umweltbewusstsein und Vermeidung von Kunststoffen im Foodservice | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische Verbote und Beschaffungsvorschriften für Einwegkunststoffe | +2.5% | EU, Indien, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Innovation bei hitzebeständigen, geschmacksneutralen Formulierungen | +1.4% | Global, angeführt von EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Erlebnisgastronomie und Markendifferenzierung im Schnellservice- und Premium-Foodservice | +0.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Einsparungen bei Abfallentsorgungskosten für Foodservice-Betreiber mit hohem Volumen | +0.6% | Nordamerika, Australien | Mittelfristig (2–4 Jahre) |
| Unternehmens-ESG- und Scope-3-Programme zur Verpackungssubstitution | +0.9% | Global (Märkte mit hohem Anteil multinationaler Unternehmen) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Umweltbewusstsein und Vermeidung von Kunststoffen im Foodservice
Der Markt für essbare Bestecke profitiert von einem klaren Wandel im Foodservice-Einkauf, bei dem Betreiber nun einem stärkeren Druck ausgesetzt sind, den Einsatz von Einwegkunststoffen in kundenseitigen Formaten zu reduzieren. Dieser Wandel ist bedeutsam, weil essbare Bestecke Abfälle am Verwendungsort beseitigen, anstatt sie in einen separaten Kompostierungs- oder Sammelstrom zu leiten. Der Markt für essbare Bestecke wird daher in Dessert-, Snack- und Cateringformaten relevant, bei denen kurze Kontaktzeiten und Verbraucherinteraktion eine einfachere Einführung unterstützen. Betreiber sehen auch einen Mehrwert in Lösungen, die Nachhaltigkeit sichtbar machen, ohne zusätzliche Sortierschritte für Personal oder Kunden zu erfordern. Dies macht den Markt für essbare Bestecke attraktiver für Ketten und Veranstaltungsorte, die eine klare Botschaft zur Kunststoffreduzierung in das Serviceerlebnis integrieren möchten.
Regulatorische Verbote und Beschaffungsvorschriften für Einwegkunststoffe
Der Markt für essbare Bestecke erhält weiterhin strukturelle Unterstützung durch Vorschriften, die Einwegkunststoffbesteck in wichtigen Volkswirtschaften einschränken oder verbieten. EU-Vorschriften haben Einwegkunststoffgabeln, -messer, -löffel und -essstäbchen verboten, wo nachhaltige Alternativen verfügbar sind, und die Europäische Kommission berichtete im April 2026, dass mehrere Mitgliedstaaten bereits wichtige Sammelziele im Rahmen des übergeordneten Richtlinienrahmens übertroffen hatten. Der Markt für essbare Bestecke profitiert auch, wenn öffentliche Beschaffungs- und Foodservice-Compliance-Richtlinien abfallärmere Serviersysteme gegenüber herkömmlichen Kunststoffen bevorzugen. In den Vereinigten Staaten müssen Lebensmittelkontaktsubstanzen weiterhin die Sicherheitsanforderungen der FDA erfüllen, was die Anforderungen an essbare Formate erhöht und Lieferanten mit besserer Dokumentation und Prüfung begünstigt[3]. Diese Kombination aus Einschränkung und Qualifizierung hilft dem Markt für essbare Bestecke, sich von einer experimentellen Kategorie zu einer formaleren Beschaffungsentscheidung zu entwickeln.
Innovation bei hitzebeständigen, geschmacksneutralen Formulierungen
Der Markt für essbare Bestecke verbessert sich, da Lieferanten an Formulierungen arbeiten, die sowohl in heißen als auch in kalten Speisen stabil bleiben, ohne den Geschmack zu beeinflussen. FRENVI gibt an, dass seine EATlery-Produkte ihre Form 40 bis 50 Minuten in heißen Gerichten und 50 bis 60 Minuten in kalten Gerichten behalten und damit den praktischen Einsatzbereich für den gewerblichen Service erweitern. Der Markt für essbare Bestecke profitiert auch von Produktionstechnologien, die Konsistenz und Durchsatz verbessern, darunter FRENVIs CTC3DF-Verfahren und Biotrems Arbeit an wasserbeständigen kleiebasierten Produkten im Rahmen des EU-geförderten Branbox-Projekts. Eine Fachstudie aus dem Jahr 2025 über Sorghum- und Blumenpulver-Essbesteck ergab eine akzeptable strukturelle Integrität für 60 Minuten bei kalten oder trockenen Speisen und 45 Minuten bei heißen Speisen oder Getränken, was den Fall für breitere getreidebasierte Innovationen unterstützt. Bessere Wärmeleistung, sauberere Geschmacksprofile und skalierbarere Verarbeitungsmethoden machen den Markt für essbare Bestecke im alltäglichen Foodservice-Betrieb nutzbarer, anstatt auf enge Neuheitsformate beschränkt zu sein.
Unternehmens-ESG- und Scope-3-Programme zur Verpackungssubstitution
Der Markt für essbare Bestecke wird auch durch übergeordnete unternehmerische Verpackungsziele unterstützt, die darauf abzielen, den Kunststoffeinsatz zu reduzieren und die Verwendung von recycelbaren, wiederverwendbaren oder kompostierbaren Formaten auszuweiten. PepsiCos Verpackungsstrategie konzentriert sich weiterhin auf die Reduzierung von Neukunststoff, die Erhöhung des Recyclinganteils und die Erprobung alternativer Lieferformate und Materialien, was den breiteren Wandel in den Beschaffungserwartungen entlang der Wertschöpfungsketten für Lebensmittel und Getränke widerspiegelt[4]. Dieser Wandel ist für den Markt für essbare Bestecke bedeutsam, weil große Betreiber Lieferanten zunehmend auffordern nachzuweisen, wie ein Produkt Abfall reduziert und mit dokumentierten Nachhaltigkeitszielen übereinstimmt. Der Markt für essbare Bestecke hat einen Vorteil in Situationen, in denen die Kompostierungsinfrastruktur begrenzt ist und Kontaminationsbedenken andere Alternativen schwieriger handhabbar machen. Infolgedessen erweitern Verpackungs- und Beschaffungsprogramme, die mit der Kunststoffreduzierung begannen, die kommerziellen Möglichkeiten für essbare Bestecke in ausgewählten Foodservice-Kanälen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit und Feuchtigkeitsempfindlichkeit in feuchten Klimazonen | -0.8% | Süd-/Südostasien, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Höhere Stückkosten im Vergleich zu Bambus-, Papier- und kompostierbaren Alternativen | -1.1% | Global (preissensible Märkte) | Mittelfristig (2–4 Jahre) |
| Grenzen der Verbraucherakzeptanz aufgrund von Geschmack, Textur und Allergenbedenken | -0.6% | EU (zöliakiebewusste Märkte), Nordamerika | Langfristig (≥ 4 Jahre) |
| Lagerungs- und Verpackungsanforderungen nach Kühlkettenart für Distributoren | -0.5% | Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit und Feuchtigkeitsempfindlichkeit in feuchten Klimazonen
Der Markt für essbare Bestecke steht noch vor einer grundlegenden Lagerungsherausforderung, da getreidebasierte Bestecke bei hoher Umgebungsfeuchtigkeit weich werden können. FRENVI gibt eine Mindesthaltbarkeit von 18 Monaten für EATlery-Löffel unter geeigneten Lagerbedingungen an, was darauf hindeutet, dass die Leistung stark von einer ordnungsgemäßen Trockenhandhabung und Verpackungsdisziplin abhängt. Dies ist vor allem in tropischen und feuchten Märkten von Bedeutung, wo Distributoren und Einzelhändler die für eine stabile Haltbarkeit erforderlichen Bedingungen möglicherweise nicht konsequent einhalten. Der Markt für essbare Bestecke trägt daher eine Verpackungs- und Logistikbelastung, die herkömmliche Kunststoffbestecke in gleicher Weise nicht betrifft. Bis der Feuchtigkeitsschutz günstiger und standardisierter wird, wird dieses Problem die Marktdurchdringung in einigen wachstumsstarken Regionen weiterhin einschränken.
Höhere Stückkosten im Vergleich zu Bambus-, Papier- und kompostierbaren Alternativen
Der Markt für essbare Bestecke steht weiterhin unter dem Druck höherer Stückkosten als Bambus-, Papier- und viele kompostierbare Alternativen. Lebensmittelqualitätszutaten, intensive Backvorgänge, strengere Qualitätskontrolle und Schutzverpackungen erhöhen allesamt die Lieferkosten essbarer Formate. Der Markt für essbare Bestecke lässt sich daher in Premium-, Marken- oder regulierten Anwendungsfällen leichter rechtfertigen als in preissensiblen Massenmarkt-Foodservice-Konten. Diese Kostenlücke verringert sich mit verbesserter Automatisierung, aber Käufer vergleichen essbare Bestecke weiterhin mit günstigeren Substituten, die bereits bekannt und weit verbreitet sind. Dies hält die Einführung dort am stärksten, wo Markenwert, Abfallreduzierung oder regulatorische Compliance den Aufpreis ausgleichen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Löffel sichern das Volumen, Sporks signalisieren die KategorieentwicklungLöffel erfassten 41,37 % des Marktes für essbare Bestecke im Jahr 2025 und waren damit der größte Produkttyp in der Kategorie. Ihre Führungsposition spiegelt die breite Verwendung bei Desserts, weichen Speisen, Getränkerühren und Cateringformaten wider, bei denen die Kontaktzeit kurz und das Produktversagensrisiko geringer ist. Der Markt für essbare Bestecke ist nach wie vor stark von diesen Wiederholungsanwendungen abhängig, da sie gut zu den aktuellen Leistungsgrenzen getreidebasierter Formulierungen passen. Gabeln und Messer nehmen ebenfalls an der Kategorie teil, aber ihre Einführung ist selektiver, da die Anforderungen an Lebensmittelkontakt und Belastung in vielen Mahlzeitensituationen höher sind.
Sporks werden bis 2031 voraussichtlich mit einer CAGR von 9,21 % wachsen und sind damit der am schnellsten wachsende Produkttyp im Markt für essbare Bestecke. Ihr Reiz liegt in der Kombination zweier Funktionen in einem einzigen Artikel, was Schnellservice- und Fast-Casual-Betreibern hilft, Lagerbestand und Serviceabläufe zu vereinfachen. Die Branche für essbare Bestecke hat auch eine lokalisierte Chance bei Essstäbchen, insbesondere in ostasiatischen Foodservice-Formaten, wo Nutzungsgewohnheiten bereits eine Spezialisierung von Besteck unterstützen. Andere Produkttypen wie essbare Picks, Rührstäbchen und kleine Servierlöffel bleiben in einem engeren Maßstab, unterstützen aber Experimente in Getränke-, Veranstaltungs- und Premium-Hospitality-Formaten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Mais führt, Weizenkleie verändert die MaterialpositionierungMaisbasierte Produkte machten 44,69 % des Marktes für essbare Bestecke im Jahr 2025 aus und behielten Mais als führende Materialbasis. Mais' Position spiegelt die breite Verfügbarkeit von Rohstoffen, ein relativ neutrales Geschmacksprofil und eine gute Eignung für automatisierte Produktionsmethoden für die Löffelproduktion in hohem Volumen wider. Der Markt für essbare Bestecke bevorzugt Mais auch in vielen gewerblichen Verträgen, weil das Eingangssystem leichter im großen Maßstab standardisiert werden kann. Dies gibt Lieferanten einen praktischen Weg zur Konsistenz, wenn Käufer stabile Geschmacks-, Farb- und Strukturleistung wünschen.
Weizen wird bis 2031 voraussichtlich mit einer CAGR von 9,62 % wachsen und ist damit das am schnellsten wachsende Materialsegment im Markt für essbare Bestecke. Kleiebasierte Formate können eine dichtere Struktur und stärkere Flüssigkeitsbeständigkeit bieten, was den Nutzen in Foodservice-Anwendungsfällen verbessert, die längere Haltezeiten erfordern. Eine Studie aus dem Jahr 2024 berichtete von vernachlässigbarer Glutenmigration aus einer spezifischen Weizenkleie- und PLA-Besteckprobe unter kurzen Kontaktbedingungen. Sie hob jedoch auch eine schwache Allergenkennzeichnung auf der Verpackung hervor, während eine Studie aus dem Jahr 2025 zeigte, dass einige weizenbasierte biologisch abbaubare Tischgeschirre die glutenfreien Schwellenwerte überschritten und beim Erhitzen in Kontakt mit Flüssigkeit quellen konnten. Reis, Sorghum und Hirse bleiben für die Branche der essbaren Bestecke wichtig, weil sie die Materialbasis verbreitern und Lieferanten helfen, Textur-, Ernährungs- und allergenbedingte Positionierungen anzusprechen.
Nach Endverbraucher:
Gewerblicher Foodservice hält das Volumen, Privathaushalte bauen eine neue Nachfrageschicht aufGewerbliche Endverbraucher machten 78,54 % des Marktes für essbare Bestecke im Jahr 2025 aus und machten den Foodservice zur zentralen Nachfragebasis. Hotels, Restaurants, Cafés, institutionelle Kantinen, Transportcatering und Veranstaltungsbetreiber tragen alle zu dieser Konzentration bei, weil sie in großen Mengen kaufen und neue Formate über viele Serviceanlässe hinweg integrieren können. Der Markt für essbare Bestecke ist besonders für gewerbliche Umgebungen geeignet, in denen Betreiber eine sichtbare Alternative zu Kunststoff wünschen und Lagerung, Menüanpassung und Beschaffungsbedingungen strukturiert verwalten können. Diese Kanäle helfen Lieferanten auch, größere Bestellungen abzuwickeln, was die Produktionsplanung und Zertifizierungsinvestitionen unterstützt.
Die Nachfrage aus Privathaushalten wird bis 2031 voraussichtlich mit einer CAGR von 10,13 % steigen und ist damit das am schnellsten wachsende Endverbrauchersegment im Markt für essbare Bestecke. Die Heimnutzung nimmt zu, da Online-Kanäle und nachhaltigkeitsorientierte Einzelhandelspakete essbare Bestecke außerhalb institutioneller Verträge leichter zugänglich machen. Der Markt für essbare Bestecke profitiert von der Haushaltsnachfrage nach Partypaketen, Dessertanlässen und Produkten, die Komfort mit reduziertem Abfall und größerer Sichtbarkeit verbinden. Dieses Segment bleibt kleiner als der gewerbliche Foodservice, bietet aber einen margenunterstützenden Wachstumspfad, da die Vertrautheit der Verbraucher zunimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
B2B dominiert das aktuelle Volumen, B2C erweitert die ReichweiteB2B-Kanäle machten 66,12 % des Marktes für essbare Bestecke im Jahr 2025 aus, was die aktuelle Abhängigkeit der Kategorie von der institutionellen Foodservice-Versorgung widerspiegelt. Direktverkäufe an Betreiber und Distributoren bleiben zentral, weil sie Volumenstabilität bieten und es Lieferanten ermöglichen, Spezifikationen für Feuchtigkeitsschutz, Packungsgröße und Servicebedingungen anzupassen. Der Markt für essbare Bestecke verlässt sich weiterhin auf diese Beziehungen, um Wiederholungsbestellungen von gewerblichen Käufern zu sichern, die eine vorhersehbare Produkthandhabung und Lebensmittelsicherheitsgewährleistung benötigen. Dieser Kanal hilft Produzenten auch, über weniger Beschaffungsentscheidungen in mehrere Standorte oder Ketten einzutreten.
B2C-Kanäle werden bis 2031 voraussichtlich mit einer CAGR von 9,77 % wachsen und sind damit der schneller wachsende Weg im Markt für essbare Bestecke. Der Online-Einzelhandel ist der Haupttreiber, weil er den direkten Markenaufbau zum Verbraucher ermöglicht, ohne auf sofortige Regalerfolge gegenüber günstigeren Alternativen angewiesen zu sein. Die Branche für essbare Bestecke wird auch dazu gedrängt, einzelhandelsgerechte Verpackungen zu verbessern, da mehr Produkte in Verbraucherkanäle übergehen, wo Haltbarkeit, Kennzeichnung und Präsentation wichtiger sind. Im Laufe der Zeit sollte diese Verschiebung das Kategorienbewusstsein erweitern und Lieferanten eine breitere Nachfragebasis jenseits von Foodservice-Verträgen verschaffen.
Geografische Analyse
Markt für essbare Bestecke in Amerika
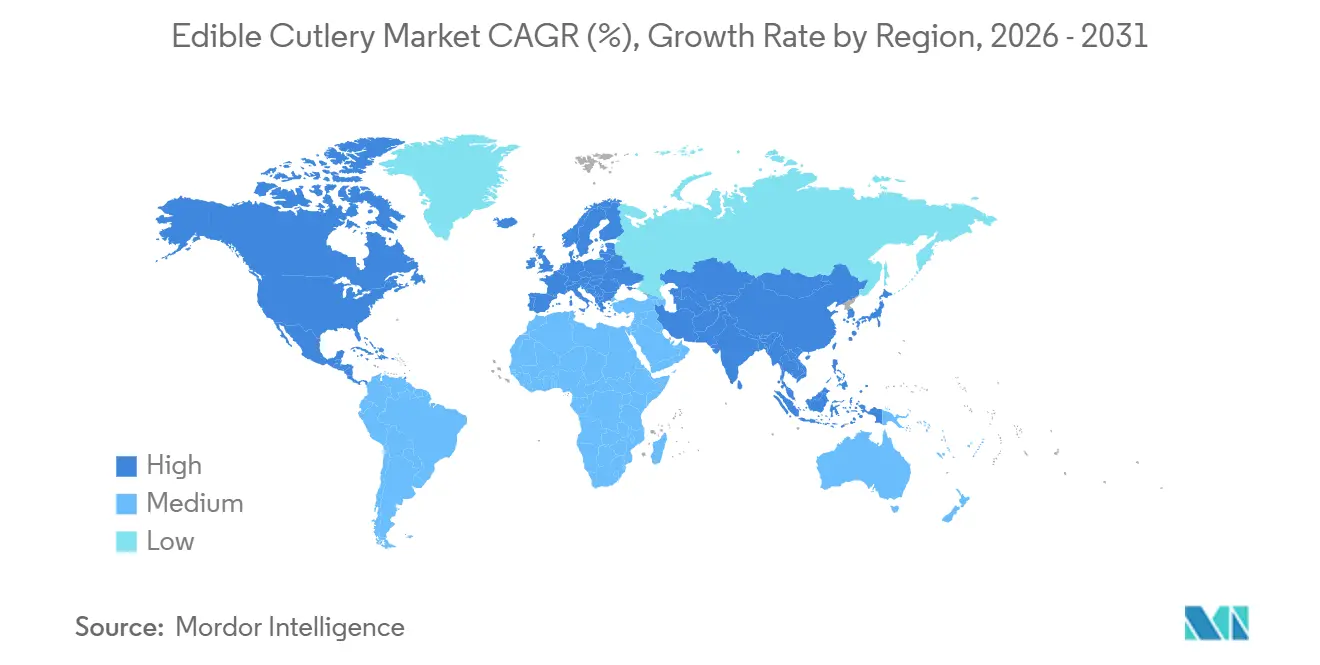
Nordamerika hatte im Jahr 2025 einen Anteil von 36,72 % am Markt für essbare Bestecke und war damit der größte regionale Beitragszahler. Die Region profitiert von einer stärkeren Beschaffungsdisziplin im Gastronomiebereich, einem spürbaren Druck zur Reduzierung von Einwegartikeln sowie von kommunaler und institutioneller Unterstützung für abfallärmere Serviersysteme. Denvers Zero-Waste-Förderprogramm für Gastronomiebetriebe berichtete, dass 27 teilnehmende Unternehmen im Jahr 2024 verhinderten, dass jährlich fast 957.000 Einwegartikel entsorgt wurden, was zeigt, wie Abfallreduzierung zunehmend mit betrieblichen Entscheidungen auf lokaler Ebene verknüpft wird. Die Vereinigten Staaten bleiben das zentrale Nachfragezentrum in der Region, während Kanada den regulatorischen Rahmen für den Ersatz von Kunststoffen weiter ausbaut. Südamerika bleibt kleiner, aber urbane Gastronomie- und liefergebundene Gastronomieangebote schaffen selektive Öffnungen für hochwertige nachhaltige Bestecke.
Markt für essbare Bestecke in Europa
Europa bleibt eine der am stärksten regulierungsgetriebenen Regionen des Marktes für essbare Bestecke, da es dem stärksten regulatorischen Druck gegen Einwegkunststoffbesteck ausgesetzt ist. EU-Vorschriften verbieten bereits Einwegkunststoffbesteck, wo Alternativen vorhanden sind, und das öffentliche Bewusstsein sowie die Beschaffungsausrichtung auf abfallärmere Servicemodelle unterstützen den Markt für essbare Bestecke in Europa zusätzlich. FRENVIs Produktionspläne in Mannheim und der Aufbau automatisierter Kapazitäten zeigen, dass die Region lokale Fertigungskapazitäten aufbaut, anstatt sich ausschließlich auf Importe zu verlassen. Deutschland, Frankreich und benachbarte, vom Großhandel geprägte Märkte sind besonders wichtig, da sie nachhaltigkeitsgetriebene Nachfrage mit einer besseren Distributionsreichweite für zertifizierte Produkte verbinden.
Markt für essbare Bestecke im asiatisch-pazifischen Raum und im Nahen Osten und Afrika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 10,54 % wachsen, was ihn zur am schnellsten wachsenden Region im Markt für essbare Bestecke macht. Das Wachstum der Region wird durch den zunehmenden Druck auf den Kunststoffeinsatz, die Expansion im organisierten Gastronomiebereich und eine starke Fertigungsbasis für getreidebasierte Alternativen gestützt. Der Markt für essbare Bestecke im asiatisch-pazifischen Raum wird zudem durch die Materialverfügbarkeit, das Potenzial für kostengünstigere Produktion sowie das wachsende Interesse an Produkten geprägt, die lokale Getreideeinsatzstoffe und sich verändernde Verbraucherpräferenzen berücksichtigen. Der Nahe Osten und Afrika bleiben in ihrer Größe begrenzt, aber Premium-Hotellerie, luftfahrtgebundenes Catering und städtische Nachhaltigkeitsprogramme schaffen gezielte kommerzielle Möglichkeiten, wo Lager- und Logistikbedingungen bewältigt werden können.
Wettbewerbslandschaft
Der Markt für essbare Bestecke bleibt stark fragmentiert, und kein einzelner Produzent hält einen dominanten Anteil. Der Wettbewerb konzentriert sich auf Formulierungsqualität, Lebensmittelsicherheitszertifizierungen, Verpackungsleistung und Zugang zu institutionellen Käufern, anstatt auf Marktkontrolle durch wenige große Unternehmen. Der Markt für essbare Bestecke belohnt daher Lieferanten, die stabiles Produktverhalten, zuverlässige Haltbarkeit und Compliance-Bereitschaft für den gewerblichen Einsatz nachweisen können. Diese Struktur hält den Preisdruck am unteren Ende hoch, während sie eine gewisse Premium-Positionierung ermöglicht, wo Betreiber Leistung und Nachhaltigkeitssignalisierung schätzen. Es bedeutet auch, dass regionale Akteure relevant bleiben können, wenn sie sich an lokale Nachfragebedingungen und Beschaffungsbedürfnisse anpassen.
FRENVI hat eine der klarsten strategischen Positionen im Markt für essbare Bestecke durch Automatisierung und zertifizierungsgeführte Skalierung eingenommen. Das Unternehmen gibt an, täglich mehr als 1 Million umweltfreundliche Produkte herzustellen, von Bangalore aus zu operieren und im Frühjahr 2025 eine vollautomatisierte Produktionsanlage in Mannheim eröffnet zu haben, mit weiterer automatisierter europäischer Kapazität, die für Anfang 2026 geplant ist. Dieser Schritt ist bedeutsam, weil er die lokale Versorgung Europas verbessert und gewerbliche Konten unterstützt, die Lebensmittelsicherheitsdokumentation und zuverlässige Produktion erfordern. Lieferanten, die Durchsatz mit Zertifizierungen verbinden können, werden wahrscheinlich einen Vorteil gewinnen, wenn Käufer von Testbestellungen zu routinemäßiger Beschaffung übergehen.
Biotrem stellt ein weiteres wichtiges Modell im Markt für essbare Bestecke dar, weil sein kleiebasierter technischer Ansatz sich auf Wasserbeständigkeit und die Verwendung landwirtschaftlicher Nebenprodukte konzentriert. Das EU-geförderte Branbox-Projekt demonstrierte die kommerzielle Relevanz wasserbeständiger, essbarer oder biologisch abbaubarer kleiebasierter Lebensmittelkontaktprodukte und unterstützte eine differenzierte Technologieposition für Lieferanten, die Kleie-Inputs verwenden. Gleichzeitig wird das Allergenverwaltung zu einem schärferen Wettbewerbsthema, da veröffentlichte Forschungsergebnisse gezeigt haben, dass Glutentransfer und Materialquellung in einigen weizenbasierten biologisch abbaubaren Tischgeschirranwendungen Compliance-Bedenken aufwerfen können. Der Markt für essbare Bestecke bewegt sich daher auf eine diszipliniertere Wettbewerbsphase zu, in der Materialauswahl, Kennzeichnungsqualität und Anwendungsfall-Eignung genauso wichtig sind wie Nachhaltigkeitsbotschaften.
Branchenführer im Bereich essbare Bestecke
-
EdiblePRO
-
Spoontainable
-
Stroodles
-
Bakeys Foods Private Limited
-
Biotrem Sp. z o.o.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für essbare Bestecke Unternehmen in diesem Bericht
- Bakeys Foods Private Limited
- Biotrem Sp. z o.o.
- BrightVibes B.V.
- Crunch Cutlery
- Do Eat Company
- Edible Innovations Pte Ltd.
- EdiblePRO
- Edibles by Jack
- Frenvi Private Limited
- Greenhome Farms and Resorts P Ltd.
- incrEDIBLE Eats Inc.
- IPPINKA
- KDD (India) Private Limited
- KOOVEE
- Mede Cutlery Company
- Planeteer Edible Cutlery
- Sorbos
- Spoontainable
- Stroodles
- Wisefood GmbH
Neueste Industrielle Entwicklungen in Markt für essbare Bestecke
- April 2026: Die Europäische Kommission veröffentlichte ihren ersten Compliance-Bericht im Rahmen der Richtlinie über Einwegkunststoffe und bestätigte, dass 10 EU-Mitgliedstaaten die Flaschenssammelziele für 2025 bereits erreicht oder übertroffen haben, was den Durchsetzungsschwung für eine breitere Kunststoffsubstitution, einschließlich Besteck, verstärkt.
- März 2026: Die Marke Edible Cutlery (Westaustralien) eliminierte in zwei Monaten über 700.000 Einweg-Dessertlöffel im gesamten 50-Filialen-Dessertkettennetzwerk von Yo-Chi, einem der dichtesten kommerziellen Einsätze von essbarem Besteck, der im Foodservice-Sektor Asien-Pazifik gemeldet wurde, und einem Machbarkeitsnachweis für hochfrequente QSR-nahe Anwendungsfälle.
- Januar 2026: FRENVI nahm seine zweite vollautomatisierte Produktionsanlage in Mannheim, Deutschland, mit einer CTC3DF-Produktionslinie in Betrieb, was die erste zweckgebaute, automatisierte Fabrik für essbare Bestecke in Mitteleuropa markiert und direkte Versorgungslogistik für EU-institutionelle Kunden ermöglicht.
Umfang des globalen Marktberichts für essbare Bestecke
Segmentierungsübersicht
| Löffel |
| Gabel |
| Messer |
| Spork |
| Essstäbchen |
| Sonstige Produkttypen |
| Mais |
| Weizen |
| Reis |
| Sorghum |
| Hirse |
| Sonstige Materialtypen |
| Privathaushalte | |
| Gewerbe | Hotels, Restaurants und Cafés |
| Institutioneller Foodservice | |
| Kino-, Flugzeug- und Bahnverpflegung | |
| Schulen und Büros | |
| Krankenhäuser | |
| Sonstige gewerbliche Endverbraucher |
| B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachgeschäfte | |
| Heimwerkermärkte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B-Kanäle |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Löffel | |
| Gabel | ||
| Messer | ||
| Spork | ||
| Essstäbchen | ||
| Sonstige Produkttypen | ||
| Nach Materialtyp | Mais | |
| Weizen | ||
| Reis | ||
| Sorghum | ||
| Hirse | ||
| Sonstige Materialtypen | ||
| Nach Endverbraucher | Privathaushalte | |
| Gewerbe | Hotels, Restaurants und Cafés | |
| Institutioneller Foodservice | ||
| Kino-, Flugzeug- und Bahnverpflegung | ||
| Schulen und Büros | ||
| Krankenhäuser | ||
| Sonstige gewerbliche Endverbraucher | ||
| Nach Vertriebskanal | B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachgeschäfte | ||
| Heimwerkermärkte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B-Kanäle | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für essbare Bestecke bis 2031 erreichen?
Der Markt für essbare Bestecke wird voraussichtlich bis 2031 67,53 Millionen USD erreichen, ausgehend von 44,32 Millionen USD im Jahr 2026 bei einer CAGR von 8,79 %.
Welche Region führt derzeit die Nachfrage nach essbaren Bestecken an?
Nordamerika führte mit einem Anteil von 36,72 % im Jahr 2025, unterstützt durch stärkere Foodservice-Beschaffungssysteme und sichtbaren Druck zur Reduzierung von Einwegabfällen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 10,54 % wachsen und liegt damit vor allen anderen Regionen im Bericht.
Welche Produktkategorie führt den aktuellen Umsatz an?
Löffel waren der führende Produkttyp im Jahr 2025 mit einem Anteil von 41,37 %, da sie gut zu Dessert-, Getränke- und kurzfristigen Foodservice-Anwendungsfällen passen.
Warum sind gewerbliche Käufer nach wie vor die wichtigste Nachfragebasis?
Gewerbliche Endverbraucher machten 78,54 % im Jahr 2025 aus, weil Restaurants, Cafés, Institutionen und Transportcatering in großen Mengen kaufen und essbare Bestecke in Beschaffungssysteme integrieren können.