
Marktgröße und Marktanteil für Haarausfall-Behandlungsprodukte
Marktanalyse für Haarausfall-Behandlungsprodukte von Mordor Intelligence
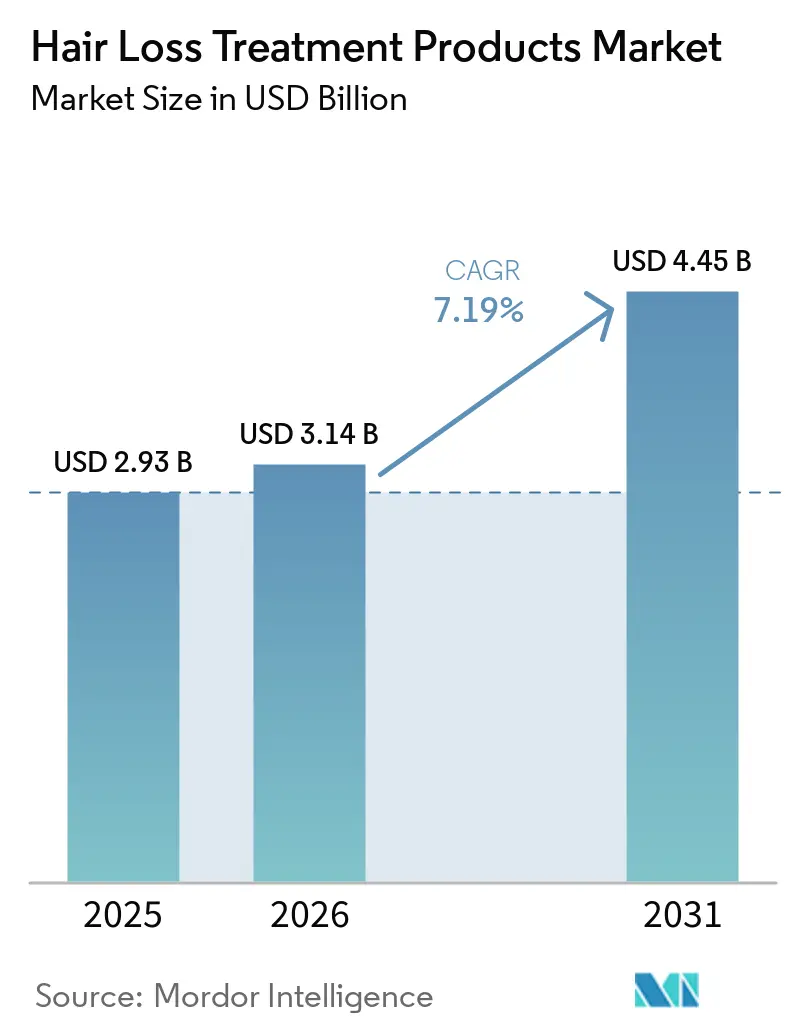
Die Marktgröße für Haarausfallbehandlungsprodukte wird voraussichtlich von 3,14 Milliarden USD im Jahr 2026 auf 3,37 Milliarden USD im Jahr 2027 steigen und bis 2032 4,69 Milliarden USD erreichen, mit einer CAGR von 6,82 % über 2027–2032.
Alterung und die Sorge um Haarausfall schaffen Behandlungsmöglichkeiten, während die Anforderung einer kontinuierlichen Anwendung die Fähigkeit zur Aufrechterhaltung einer Behandlungsroutine kommerziell bedeutsam macht. In den Vereinigten Staaten bieten verschreibungspflichtige Kanäle Entwicklern oraler Behandlungen einen Zugang zu Patienten, da klinische Fortschritte potenzielle Optionen erweitern. Seren und andere spezialisierte Formate können das Behandlungsinteresse mit dem Fachhandel und dem digitalen Vertrieb verbinden und Marken mehrere Zugangswege zu Nutzern eröffnen. Der kommerzielle Erfolg hängt davon ab, den Zweck jedes Produkts klar zu kommunizieren und eine sachgerechte Anwendung zu unterstützen, da Sicherheits- und Anforderungen an Produktaussagen bestimmen, wie aus Behandlungsinteresse Produktzugang wird.
Wesentliche Erkenntnisse des Berichts
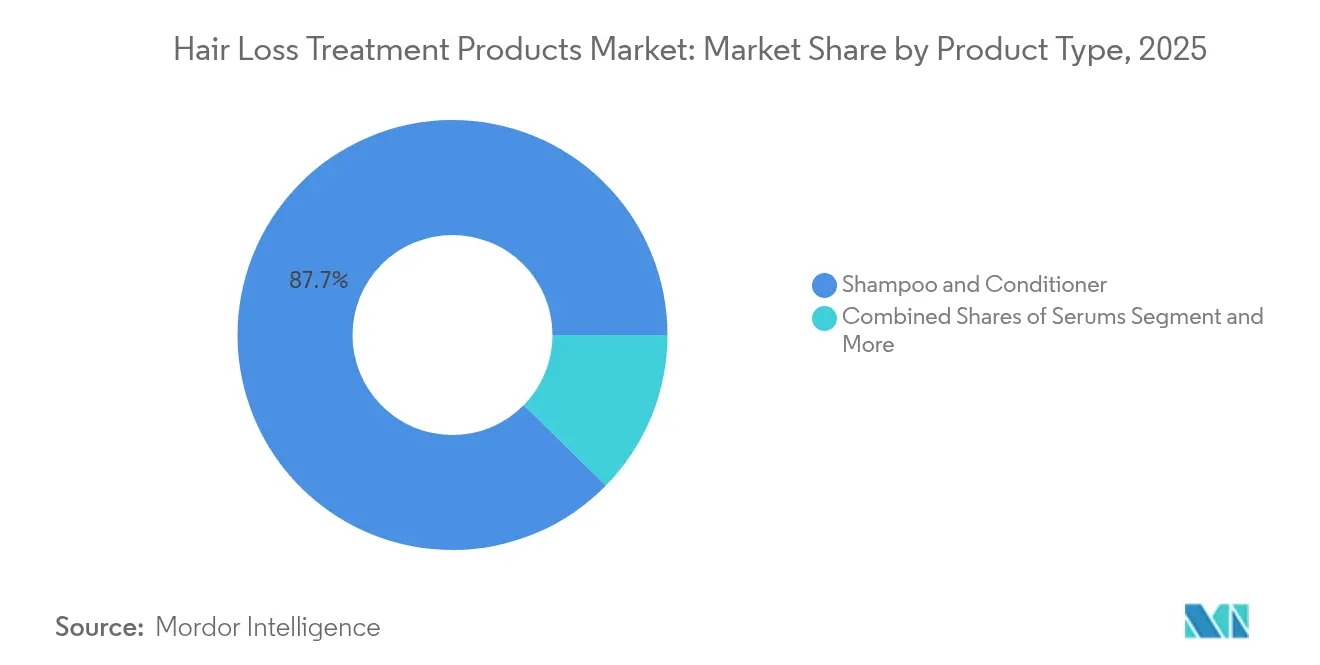
- Nach Produkttyp hielt Shampoo und Conditioner im Jahr 2026 einen Marktanteil von 87,57 % am Markt für Haarausfallbehandlungsprodukte, während Seren mit einer CAGR von 7,8 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
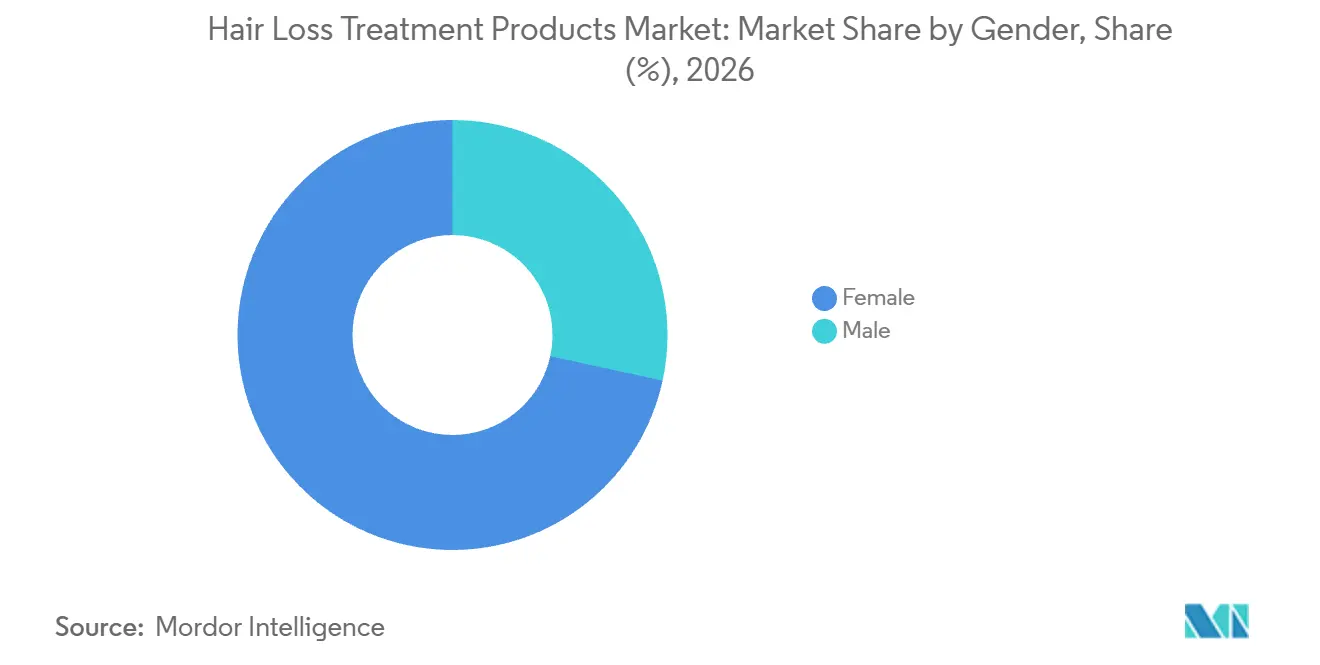
- Das weibliche Segment führte die Geschlechteraufschlüsselung mit einem Anteil von 71,6 % an der Marktgröße für Haarausfallbehandlungsprodukte im Jahr 2026 an und ist mit einer CAGR von 8,5 % über 2027–2032 ebenfalls das am schnellsten wachsende Segment.
- Topische Produkte führten die Kategorieaufteilung mit 91,46 % des Marktumsatzes im Jahr 2026 an, während orale Produkte mit einer CAGR von 8,3 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
- Nach Vertriebskanal hielten Gesundheits- und Schönheitsgeschäfte im Jahr 2026 einen Anteil von 46 % am Marktumsatz, wobei Online-Einzelhandelsgeschäfte mit einer CAGR von 7,9 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
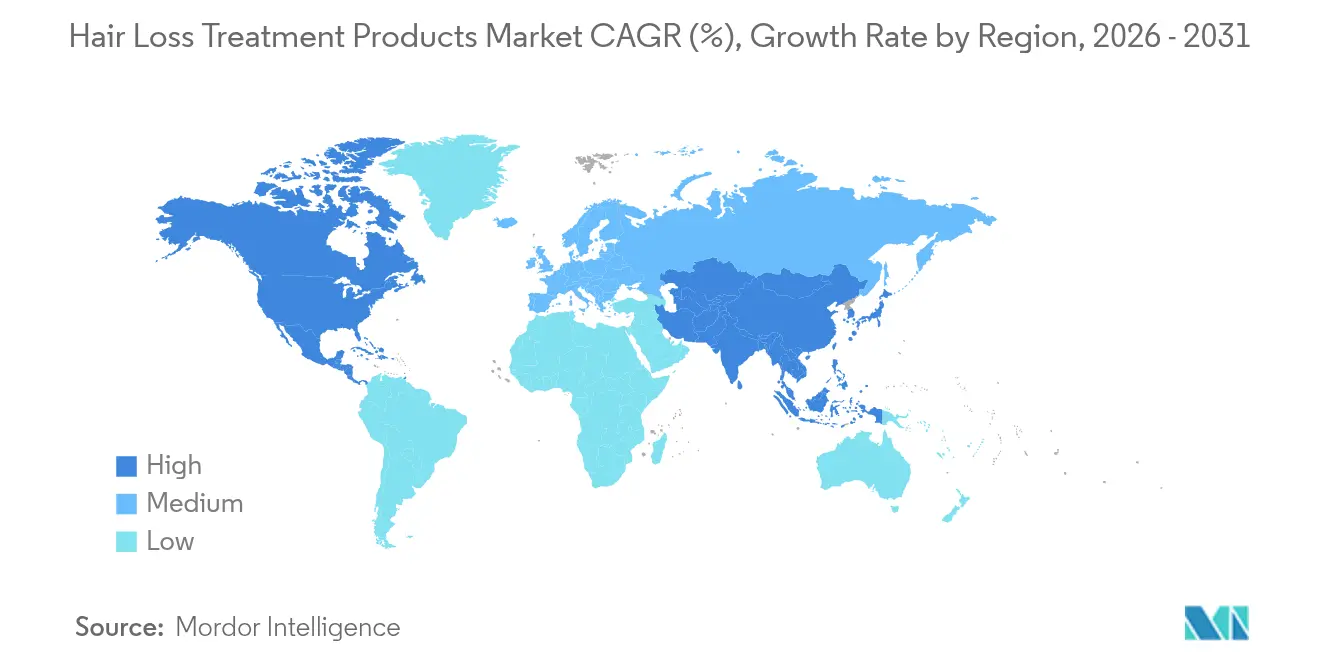
- Geografisch führte Nordamerika mit einem Anteil von 35,61 % am Marktumsatz im Jahr 2026, und der asiatisch-pazifische Raum ist mit einer CAGR von 8,5 % über 2027–2032 die am schnellsten wachsende Region.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung | +1.8% | China und Italien | Langfristig (≥ 4 Jahre) |
| Wissenschaftliche und technologische Fortschritte | +2% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und Beauty-Influencer | +1.4% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Nicht-invasive Alternativen gewinnen an Bedeutung | +1.6% | Vereinigte Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Gesteigertes ästhetisches Bewusstsein | +0.8% | Vereinigtes Königreich Großbritannien und Nordirland | Kurzfristig (≤ 2 Jahre) |
| Expansion des modernen Einzelhandels und des E-Commerce | +1.1% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung
Die Alterung der Bevölkerung kann die potenzielle Kundenbasis für Haarausfallbehandlungsprodukte erweitern. Ein Überblicksartikel aus dem Jahr 2025 berichtete, dass die Prävalenz der androgenetischen Alopezie bei Männern mit dem Alter zunimmt. Das Nationale Statistikamt Chinas meldete, dass Personen im Alter von 65 Jahren oder älter Ende 2025 insgesamt 223,7 Millionen betrugen und 15,9 % der nationalen Bevölkerung ausmachten. Die Bevölkerungsrevision der Vereinten Nationen von 2024 prognostiziert ein Wachstum der Bevölkerung im Alter von 65 Jahren oder älter bis 2054, selbst in Ländern mit schnell wachsenden, relativ jungen Bevölkerungen. Eurostat berichtete, dass Personen im Alter von 65 Jahren oder älter am 1. Januar 2025 24,7 % der Bevölkerung Italiens ausmachten. Italiens höherer Anteil älterer Bevölkerung konzentriert die demografische Exposition, während Chinas große ältere Kohorte Behandlungsanbietern eine andere Chance auf Basis absoluter Größenordnung bietet.
Wissenschaftliche und technologische Fortschritte
Veradermics berichtete im April 2026, dass das investigative oral verabreichte Minoxidil mit verlängerter Freisetzung VDPHL01 alle primären und alle wichtigen sekundären Endpunkte in einer Phase-2/3-Studie mit 519 Männern mit leichtem bis mittelschwerem Haarausfall nach Muster erfüllte.[1] Das Unternehmen berichtete außerdem von einer allgemein guten Verträglichkeit und keinen behandlungsbedingten schwerwiegenden unerwünschten Ereignissen in dieser Studie. Pelage Pharmaceuticals dosierte im Oktober 2026 den ersten Teilnehmer in seiner Phase-2/3-AWAKEN-Studie des investigativen topischen PP405 bei erwachsenen Männern mit androgenetischer Alopezie. Die Ergebnisse von Veradermics könnten eine zusätzliche orale Behandlungsoption unterstützen, sofern sie zugelassen wird, während die AWAKEN-Studie von Pelage ihre eigene Wirksamkeit noch nachweisen muss. Entwicklungsentscheidungen für die orale Formulierung können auf abgeschlossenen Endpunktergebnissen basieren, während eine auf AWAKEN basierende Aussage von den Ergebnissen dieser neu gestarteten Studie abhängt.
Einfluss sozialer Medien und Beauty-Influencer
Soziale Medien können eine allgemeine Sorge um Haarausfall in eine aktive Suche nach Behandlungsoptionen verwandeln. Eine Studie mit 156 Haarausfallvideos auf YouTube, TikTok und Instagram, die im Dezember 2025 durchsucht wurden, ergab durchschnittlich 445.415 Aufrufe pro Video. Bis November 2025 hatten Kianna Changs Minoxidil-Behandlungsvideos auf TikTok Millionen von Aufrufen gesammelt, nachdem sie ihre eigene Erfahrung ab etwa Mai 2024 dokumentiert hatte. Am Boston Children's Hospital in den Vereinigten Staaten wurden von November 2024 bis September 2025 Patienten im Alter von 25 Jahren oder jünger mit ärztlich diagnostizierter Alopezie befragt. Unter den Befragten, die Haarausfallinhalt gesehen hatten, berichteten 28 %, eine online gesehene Behandlung ausprobiert zu haben. Für diese jungen Klinikpatienten verknüpfen berichtete Behandlungsversuche die Online-Sichtbarkeit mit der Behandlungsauswahl und verleihen produktspezifischen Inhalten eine kommerzielle Relevanz, die über die bloße Reichweite hinausgeht.
Zunehmende Akzeptanz nicht-invasiver Alternativen
Die Entwicklung nicht-invasiver Behandlungen kann die potenzielle Nachfrage steigern, indem sie die Argumente für eine nachhaltige topische Behandlung des männlichen Haarausfalls nach Muster stärkt. Im April 2026 berichtete Cosmo über eine Phase-III-Verlängerung des investigativen topischen 5%igen Clascoterons bei Männern mit leichter bis mittelschwerer androgenetischer Alopezie, die während der ersten 6 Monate angesprochen hatten. Männer, die die aktive Behandlung 12 Monate lang fortsetzten, wiesen eine 2,39-fach höhere Verbesserung der Haaranzahl im Zielbereich auf als Teilnehmer, die nach 6 Monaten auf ein Vehikel umgestellt wurden. Dieser Vergleich macht das anhaltende Ansprechen zu einem relevanten Aspekt bei der Entwicklung eines nicht-chirurgischen Behandlungsangebots. Entwickler könnten nach der Zulassung ein Fortsetzungsangebot für initiale Responder aufbauen und dabei den beobachteten langfristigen Nutzen nutzen, um eine spezifische Patientenchance für eine nicht-chirurgische Behandlung zu definieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von gefälschten und unsicheren Produkten | -0.7% | Vereinigte Staaten und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Hürden und Zulassungsverzögerungen | -0.6% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Mögliche Nebenwirkungen | -0.4% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Variable Produktwirksamkeit | -0.2% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von gefälschten und unsicheren Produkten
Unsichere Produkte können den Kauf von Behandlungsprodukten durch Registrierungsfehler und Verpackungsgefahren behindern. Im Januar 2026 warnte Kolumbiens Invima vor dem Erwerb eines nicht registrierten Kapselproducts, das als Minoxidil 5 mg + Dutasterid 0,5 mg gekennzeichnet und für Alopezie beworben wurde.[2] Die Behörde verknüpfte das Risiko mit unbekannter Zusammensetzung, Rückverfolgbarkeit der Herstellung, Lagerung und Transport. Im Juli 2025 warnte die U.S. Consumer Product Safety Commission vor etwa 18.500 VIOFAIRY Hair Growth Serums, die von Mai 2024 bis Mai 2025 auf Amazon verkauft wurden. Die minoxidilhaltigen Seren fehlten die erforderliche kindersichere Verpackung, was eine ernsthafte Vergiftungsgefahr darstellt, wenn sie von Kleinkindern verschluckt werden. Diese Mängel stellen Registrierung und sichere Präsentation vor die Produktattraktivität und schränken den kommerziellen Zugang von Anbietern ein, deren Produkte diese Anforderungen nicht erfüllen können.
Regulatorische Hürden und Zulassungsverzögerungen
Zulassungsanforderungen können Haarausfallprodukte sowohl durch rechtliche Marktzugangsbedingungen als auch durch die Wirtschaftlichkeit der Studienfinanzierung einschränken. Die US-amerikanische Regulierung verlangt eine genehmigte neue Arzneimittelanmeldung, um ein OTC-Arzneimittelprodukt zu vermarkten, das für den äußerlichen Gebrauch als Haarwuchsmittel oder zur Haarausfallprävention beworben wird. Separat beschrieb ein Bericht vom März 2025 wenig finanziellen Anreiz für Pharmaunternehmen, Studien für die FDA-Zulassung von generischem oralem Minoxidil mit sofortiger Freisetzung für Haarausfall zu finanzieren. Das abgelaufene Patent und die kostengünstige Generikaverfügbarkeit schwächen die potenzielle Rendite aus der Finanzierung indikationsspezifischer Nachweise. Abgedeckte externe OTC-Produkte stehen vor einer rechtlichen Marktzugangshürde, während generische orale Anbieter einem wirtschaftlichen Hindernis gegenüberstehen, eine Haarausfallindikation zu erhalten, die sie bewerben könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Shampoo-Skalierung und Serum-SpezialisierungShampoo und Conditioner waren das größte Segment und machten im Jahr 2026 einen Anteil von 87,57 % am Gesamtmarktumsatz aus. Yunnan Baiyao berichtete, dass der Umsatz mit Yangyuanqing Wasch- und Pflegeprodukten in seinem Anti-Haarausfall-Geschäft im ersten Halbjahr 2026 um mehr als 17 % im Jahresvergleich wuchs. Ein Wachstum von über 17 % in einer Marken-Wasch- und Pflegelinie zeigt, dass Anti-Haarausfall-Produkte innerhalb des Formats mit dem größten Marktanteil Umsatz gewinnen.
Seren werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 7,8 % über 2027–2032 sein. Kintor berichtete, dass das KOSHINÉ 826 Anti-Haarausfall-Serum Classic Edition während des 618-Einkaufsfestivals 2026 auf der Douyin Global Shopping-Liste der meistverkauften Körperpflegeprodukte den ersten Platz belegte. Die Liste des Events vereinte Tausende von Körperpflegemarken. Dieses Umfeld macht die Platzierung zu einem Ergebnis im Vergleich mit allgemeinen Körperpflegeprodukten sowie anderen Haarausfallbehandlungen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Geschlecht:
Auf Frauen ausgerichtete Formate und klinisch ausgewählte BehandlungProdukte für Frauen repräsentierten im Jahr 2026 einen Marktanteil von 71,6 % am Markt für Haarausfallbehandlungsprodukte und waren damit das größte Segment; sie werden voraussichtlich auch das am schnellsten wachsende Segment mit einer CAGR von 8,5 % über 2027–2032 sein. Im Juni 2025 führte Hims & Hers über Hers ein verschreibungspflichtiges kompoundiertes Biotin-und-Minoxidil-Haarwuchs-Gummi ein, vorbehaltlich der klinisch bestimmten Notwendigkeit durch den Anbieter. Das Unternehmen bezeichnete es als das erste verschreibungspflichtige Haarwuchs-Gummi, basierend auf seiner Überprüfung von fast einem Dutzend US-amerikanischer Wettbewerber im Mai 2025. Innovationen im verschreibungspflichtigen Format geben auf Frauen ausgerichteten Anbietern einen eigenständigen Weg zur Differenzierung, indem sie die Darreichungsform des Gummis mit einem klinisch bestimmten Behandlungsbedarf verknüpfen.
Männliche Patienten veranschaulichen einen separaten, durch Kliniker vermittelten Weg. Vom 1. April 2021 bis zum 30. April 2025 erhielten 638.629 US-amerikanische männliche Patienten mit androgenetischer Alopezie Verschreibungen für kompoundiertes topisches Finasterid und Minoxidil über die Telemedizin-Plattform von Hims & Hers.[3] Für diese Männer war kompoundiertes topisches Finasterid weder von der FDA zugelassen noch von der FDA auf Sicherheit, Wirksamkeit oder Qualität bewertet worden. Zugelassene Anbieter bestimmten die Behandlungseignung für diese männliche Kohorte, und zugelassene Apotheken gaben verschriebene Medikamente aus. Das Hers-Gummi erfordert ebenfalls eine klinisch bestimmte Notwendigkeit durch den Anbieter, sodass das auf Frauen ausgerichtete Format von klinischer Kontrolle abhängt und nicht allein von seiner Darreichungsform.

Nach Kategorie:
Topische Skalierung und patientenspezifische orale AnwendungTopische Produkte machten im Jahr 2026 einen Anteil von 91,46 % an der Marktgröße für Haarausfallbehandlungsprodukte aus und waren damit das größte Segment. Veradermics schätzte, dass im Jahr 2025 etwa 4 Millionen US-amerikanische Patienten mit Haarausfall nach Muster OTC-topisches Minoxidil verwendeten. Ein US-amerikanisches Etikett vom August 2026 für 5%igen Minoxidil-Schaum für Männer besagt, dass Anwender, die Haarwuchs erleben, eine kontinuierliche Anwendung benötigen, um diesen aufrechtzuerhalten. Das Absetzen führt innerhalb von 3 bis 4 Monaten zum Verlust neu gewachsener Haare. Da das Etikett den Haarwuchs an die kontinuierliche Anwendung knüpft, hängt die Wiederholungskaufchance einer topischen Marke davon ab, Nutzer über die ersten Behandlungsmonate hinaus zu halten.
Orale Produkte werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 8,3 % über 2027–2032 sein. Ein internationaler Konsens von 2025 über niedrig dosiertes orales Minoxidil außerhalb der Zulassung besagte, dass es bevorzugt werden kann, wenn die topische Anwendung zeitaufwendig oder logistisch schwierig ist. Für Patienten, die durch die topische Anwendung belastet sind, hängt die orale Alternative von der klinischen Beurteilung ihrer Off-Label-Anwendung ab.
Nach Vertriebskanal:
Spezialisierte Sortimente und breiterer digitaler ZugangGesundheits- und Schönheitsgeschäfte waren das größte Segment mit einem Anteil von 46 % am Marktumsatz im Jahr 2026. Im Juli 2025 kündigte Nutrafol an, dass Haarwuchsergänzungsmittel ab dem 20. Juli auf Ulta.com verfügbar sein würden und ab dem 3. August in 500 Ulta Beauty-Filialen eingeführt werden sollten. Das angekündigte Sortiment umfasste auch topische Haarpflegeprodukte neben den Ergänzungsmitteln. Ein solches Sortiment kann einem Fachhändler eine Rolle bei der Präsentation verschiedener Produkttypen innerhalb eines einzigen Haarausfallpflegeangebots geben. Ein Händler, der Ergänzungsmittel und topische Pflege gemeinsam führt, konkurriert über die Sortimentsbreite rund um ein Anliegen, anstatt über ein einzelnes Behandlungsformat.
Online-Einzelhandelsgeschäfte werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 7,9 % über 2027–2032 sein. Im ersten Halbjahr 2026 verkaufte 3SBio Mandi Minoxidil über Online-Shops und Einzelhandelsapotheken im chinesischen Festland. Die kombinierten Kanäle ermöglichen es einem Online-Angebot, einen etablierten physischen Behandlungskanal zu ergänzen. Supermärkte waren auch in Growth Bombs Produktpalette für postpartalen Haarausfall vertreten, bestehend aus einem Ergänzungsmittel, Kopfhautserum und Shampoo, die im Juni 2025 in 850 Woolworths-Supermärkten in Australien eingeführt wurden. Der Supermarktvertrieb erweitert den Rahmen für die postpartale Pflege, während Mandis Online-Verfügbarkeit den Apothekenzugang ergänzt.
Geografische Analyse
Markt für Haarausfallbehandlungsprodukte in Nordamerika
Nordamerika machte im Jahr 2026 einen Anteil von 35,61 % an der Marktgröße für Haarausfallbehandlungsprodukte aus und war damit die größte geografische Region. Veradermics schätzte, dass im Jahr 2025 eine Million US-amerikanische Patienten mit Haarausfall nach Muster verschreibungspflichtiges orales Minoxidil mit sofortiger Freisetzung oder Finasterid verwendeten. Diese Verschreibungsbasis steht neben einer größeren OTC-topischen Minoxidil-Nutzerbasis unter US-amerikanischen Patienten mit Haarausfall nach Muster im Jahr 2025. Die Nachfrage in der größten Region stützt sich daher sowohl auf vom Verbraucher gekaufte OTC-Topika als auch auf von Klinikern verschriebene orale Therapien.
Markt für Haarausfallbehandlungsprodukte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende geografische Region mit einer CAGR von 8,5 % über 2027–2032 sein. Das in China ansässige Unternehmen Zhejiang Sunshine Mandi Pharmaceutical berichtete von einem Umsatz von mehr als 100 Millionen USD im Jahr 2025 für Mandi Minoxidil Foam 5 %, ein in China zugelassenes OTC-Arzneimittel. Im März 2026 berichtete Kintor Pharmaceutical über positive Phase-III-Ergebnisse für das investigative topische KX-826 bei 666 erwachsenen Männern mit androgenetischer Alopezie in China. Die Zunahme der Anzahl nicht-vellusartiger Haare im Zielbereich der 1,0%igen zweimal täglich angewendeten Gruppe übertraf Placebo nach 24 Wochen um 10,65 Haare/cm². Die kommerzielle Minoxidil-Skalierung gibt der chinesischen Versorgung eine etablierte Plattform, während die spätstufige topische Entwicklung die zukünftige Behandlungsauswahl erweitern könnte und die schnellere prognostizierte Expansion des asiatisch-pazifischen Raums unterstützt.
McNeil Products Ltd vermarktet Regaine 5%-Lösung im Vereinigten Königreich für erblich bedingten Haarausfall bei Männern im Alter von 18 bis 65 Jahren gemäß der Kennzeichnung vom Januar 2026. Apsen Farmacêutica vermarktet Eniagor 5% Minoxidil gemäß dem brasilianischen Etikett vom Juni 2026 für androgenetische Alopezie bei erwachsenen Männern, wobei der verschreibungspflichtige Verkauf Verschreiber in den Zugang einbezieht. Organon South Africa positioniert Propecia Finasterid für Männer im Alter von 18 bis 41 Jahren mit früher androgenetischer Alopezie, wobei die Kennzeichnung vom Juli 2025 eine vorübergehende Verzögerung des Verlusts und eine erhöhte Haardichte am Scheitel und im vorderen mittleren Kopfbereich spezifiziert. McNeil Healthcare (Ireland) Ltd's Regaine-Lösung ist nur in der Apotheke ohne Rezept erhältlich, während Kolumbiens Arzneimittelliste topisches Minoxidil als OTC einstuft und 5%-Präsentationen für Frauen kontraindiziert. Ägypten erlaubt nicht verschreibungspflichtiges Minoxigrow 5%-Schaum für Männer im Alter von 18 bis 49 Jahren und Frauen im Alter von 18 bis 65 Jahren in seiner Liste vom Juni 2026, sodass die Patienteneignung neben den nationalen Abgabewegen variiert.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Anbietern von Haarausfallpflegeprodukten, die beabsichtigte Aussagen mit einem geeigneten Marktzugangsweg abgleichen. Kosmetische Pflege und medizinische Behandlungen schaffen unterschiedliche kommerzielle Belastungen, was die Produktpositionierung zum zentralen Element des Zugangs in diesen Rechtsordnungen macht. Die Bewertungen gewichten die Anforderungen an den Markteintritt und die laufende Compliance für die beschriebenen Produktklassen, wobei die zukünftige Richtung anhand ihrer wichtigsten kommerziellen Verpflichtungen beurteilt wird. In China fallen Aussagen zur Haarausfallprävention außerhalb der Ausnahme für sensorische und rein physische Aussagen und erfordern eine Wirksamkeitsbewertung mit einer Zusammenfassung der Aussagenbasis bei der Registrierung oder Einreichung.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | Food and Drug Administration | Zuständige lokale Behörden für die kosmetische Überwachung | Nationale Arzneimittelzulassungsbehörde | Brasilianische Gesundheitsregulierungsbehörde, Anvisa | Südafrikanische Gesundheitsprodukte-Regulierungsbehörde |
| Wichtige Instrumente oder Richtung | 21 CFR 310.527(a), OTC-Arzneimittel für den äußerlichen Gebrauch zur Haarförderung | Kosmetische Sicherheitsbewertung und Meldung schwerwiegender Auswirkungen | Bewertung von Wirksamkeitsaussagen; Haarausfallprävention von der angekündigten Methodenflexibilität ausgeschlossen | RDC 907/2024 für registrierungsbefreite Kosmetika | Leitlinien für neue Arzneimittelanträge und Engagement-Portal |
| Kommerzielle Auswirkung | Nachweislast für abgedeckte OTC-Arzneimittelaussagen für den äußerlichen Gebrauch | Kosmetische Sicherheitsbewertung; verantwortliche Personen oder Händler melden schwerwiegende Auswirkungen innerhalb von 20 Tagen, wenn ein Produktzusammenhang nicht ausgeschlossen werden kann | Nicht ausgenommene kosmetische Aussagen erfordern Bewertungen und Zusammenfassungen der Aussagenbasis bei der Registrierung oder Einreichung | Benachrichtigung für qualifizierende Kosmetika; Nichtübereinstimmung der Aussagenkategorie birgt Durchsetzungsrisiken | Leitlinienkonforme Arzneimittelanträge mit erforderlichen Dokumenten |
| Aktuelle politische Attraktivität | Niedrig | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die bestehenden US-amerikanischen Substantiierungsstandards und die südafrikanischen Registrierungsanforderungen stufen die abgedeckten Arzneimittelwege als wenig attraktiv ein, wobei diese Pflichten einen stabilen Ausblick unterstützen. Deutschlands mittlere Attraktivität und stabiler Ausblick balancieren das Fehlen einer kosmetischen Vorabmarktzulassung mit obligatorischer Sicherheitsbewertung und bedingter Meldung schwerwiegender Auswirkungen. Chinas mittlere Bewertung und stabiler Ausblick spiegeln den Ausschluss von Haarausfallpräventionsaussagen aus der unabhängigen Methodenauswahl der angekündigten Reform wider, was eine Substantiierungsbeschränkung aufrechterhält. Brasiliens mittlere Bewertung und stabiler Ausblick kombinieren eine vereinfachte Benachrichtigung für qualifizierende Kosmetika mit Anvisas Aussetzung eines kosmetischen Haartopikums mit Haarwuchsaussagen im Dezember 2025.
Stufen der Wertschöpfungskette
Die Wertschöpfung unterscheidet sich zwischen spezialisierten Formulierungseingaben, dem Angebot von Markenprodukten und dem Einzelhandelsvertrieb. Fagron liefert Tricho-Produkte für die personalisierte Behandlung von Alopezie und Kopfhauterkrankungen an Dermatologen, Trichologen und Rezepturapotheken. Diese professionelle Nutzerbasis positioniert die Formulierungsunterstützung vorgelagert zum verbraucherorientierten Produktangebot. Die Unterscheidung ist wichtig, da Expertise in der individualisierten Zubereitung und die Fähigkeit, ein erkennbares Fertigprodukt zu verkaufen, unterschiedliche kommerzielle Fähigkeiten darstellen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Spezialisierte Formulierungseingaben | Rezepturproduktanbieter wie Fagron | Verkauf von Rezepturprodukten | Konsistenz über personalisierte Zubereitungen hinweg | Formulierungsanweisungen für professionelle Nutzer standardisieren |
| Angebot von Markenprodukten | Markenproduktanbieter wie Sunshine Mandi und The Ordinary | Verkauf von Fertigprodukten | Substantiierung eines eigenständigen Produktangebots | Formulierungsnachweise und Produktaussagen gemeinsam entwickeln |
| Einzelhandelsvertrieb | Schönheitshändler wie Ulta Beauty (Einführung im Jahr 2025 angekündigt) | Einzelhandelsproduktverkäufe | Aufrechterhaltung einer klaren Produktidentität über Vertriebskanäle hinweg | Produktinformationen über Online- und physische Präsentation hinweg konsistent halten |
| Quelle: Mordor Intelligence | ||||
The Ordinary verkauft sein Leave-in Multi-Peptid-Serum für Haardichte über seinen eigenen Onlineshop. Direkte Fertigproduktverkäufe kombinieren Markenpositionierung und Einzelhandelseinnahmen, während Fagrons Rezepturproduktverkäufe von der Bedienung professioneller Nutzer abhängen. Resilienz erfordert daher standardisierte Zubereitungsanweisungen auf der Rezeptureingangsebene und eine Abstimmung zwischen Formulierungsnachweisen und Verbraucheraussagen auf der Markenproduktebene.
Wettbewerbslandschaft
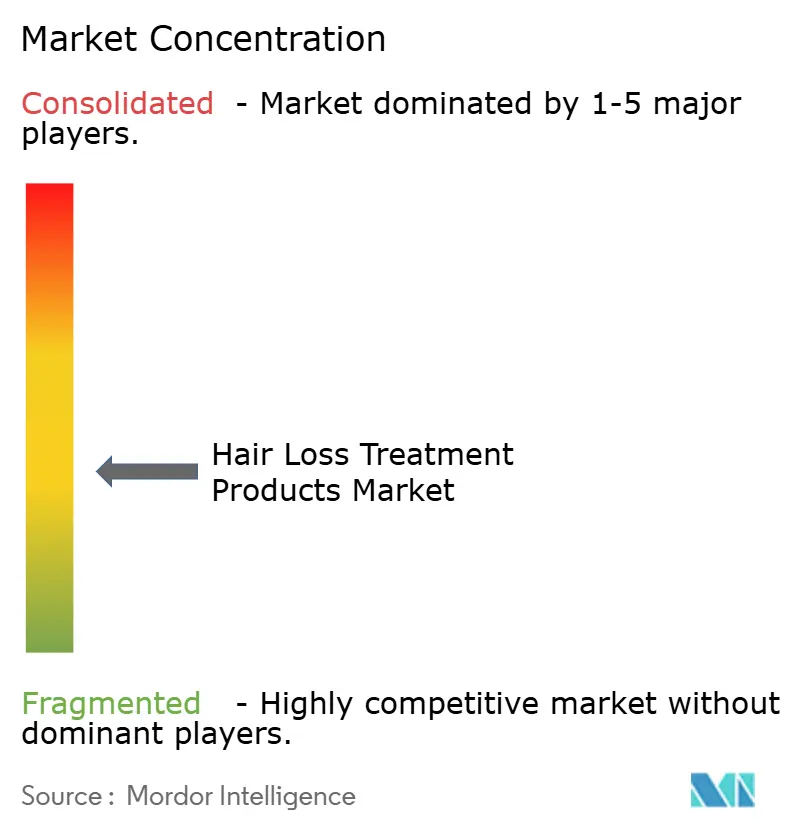
Diversifizierte Konsumgütergruppen und spezialisierte Haarpflegeanbieter umfassen The Procter & Gamble Company, L'Oréal S.A., Unilever, Pierre Fabre Laboratories und The Estée Lauder Companies Inc. Im Februar 2026 kündigte P&G Pantene Abundant & Strong an, ein Shampoo-, Conditioner- und tägliches Kopfhautserum-System, das entwickelt wurde, um Haarausfall zu reduzieren. Pierre Fabres René Furterer bot Triphasic Reactional für vorübergehenden Haarausfall im Zusammenhang mit Stress, Müdigkeit oder saisonalen Veränderungen ab Januar 2025 über französische Salons und Apotheken an. L'Oréals breiteres professionelles Schönheitsgeschäft, Professional Products, verzeichnete im ersten Halbjahr 2026 ein bereinigtes Like-for-like-Wachstum von 11,6 %, angetrieben durch Premium-Haarpflege, Omnichannel-Vertrieb und Salondienstleistungen. Der Wettbewerb erstreckt sich über Marken-Wasch-und-Pflege-Systeme sowie etablierten Salon- und Apothekenvertrieb, wobei der Zugang auf mehrere Wege zu Käufern aufgeteilt wird und professionelle Kanalfähigkeiten neben der Produktformulierung relevant werden.
Unilever berichtete im ersten Halbjahr 2026 von einem hohen einstelligen Wachstum in seinem breiteren Haarpflegegeschäft, mit einem mittleren einstelligen Volumenwachstum und einem niedrigen einstelligen Preiswachstum. Am 1. April 2025 erwarb Unilever die verbleibenden 20 % von Nutraceutical Wellness, Inc., das Nutrafol betreibt, und brachte den Gruppenanteil auf 100 %. Nutrafols Haarwuchsergänzungsmittel sind Teil von Unilevers breiterem Beauty & Wellbeing-Geschäft und geben der Gruppe eine fokussierte Markenpräsenz in dieser Produktkategorie. Der Kauf des verbleibenden Anteils erhöht Unilevers finanzielle Exposition gegenüber Nutrafols zukünftiger Leistung, sodass der Erfolg in einem spezialisierten Ergänzungsmittelangebot das Mutterunternehmen sowohl durch die Eigentumsökonomie als auch durch die Breite seines Haarpflegeportfolios beeinflusst.
The Estée Lauder Companies berichtete von einem Nettoumsatz von 565 Millionen USD in seiner breiteren Haarpflegekategorie im Geschäftsjahr 2026, unverändert gegenüber dem Geschäftsjahr 2025, da The Ordinary wuchs und Aveda zurückging. Das Unternehmen führte das Wachstum des Nettoumsatzes von The Ordinary im Haarpflegebereich hauptsächlich auf die Ausweitung des Vertriebs und den Erfolg seines Multi-Peptid-Serums für Haardichte zurück. Zusammen mit L'Oréals professionellen Ergebnissen stellt diese Zuschreibung die Vertriebsreichweite neben der Produktspezialisierung in den Mittelpunkt der Wettbewerbsgewinne, sodass ein behandlungsorientierter Marktteilnehmer sowohl einen Zugang zu Käufern als auch eine eigenständige Formulierung benötigt.
Branchenführer im Markt für Haarausfall-Behandlungsprodukte
-
The Procter & Gamble Company
-
L'Oréal S.A.
-
Unilever
-
Pierre Fabre Laboratories
-
The Estée Lauder Companies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Haarausfallbehandlungsprodukte Unternehmen in diesem Bericht
- The Procter & Gamble Company
- L'Oréal S.A.
- Unilever
- Pierre Fabre Laboratories
- The Estée Lauder Companies Inc.
- Freedom Laser Therapy
- Cipla Ltd.
- Dr. Reddy’s Laboratories
- Sun Pharmaceutical Industries
- Merck & Co., Inc.
- Shiseido Company Limited
- Himalaya Wellness Company
- Natura Cosméticos S.A.
- Taisho Pharmaceutical Holdings
- Capillus LLC
- Theradome Inc.
- iRestore
- Aclaris Therapeutics
- Fagron NV
- iGrow/Apira Science
Lesen Sie die Analyse der Haarausfallbehandlungsprodukte-Unternehmen
Wichtige Chancen für Marktteilnehmer
Produktchancen konzentrieren sich auf die frauenspezifische Arzneimittelentwicklung und bessere Verbindungen zwischen klinischer Beurteilung und Behandlungszugang. Im August 2026 berichtete Veradermics über den Abschluss der Einschreibung in eine Phase-2/3-Studie mit 556 Teilnehmern des investigativen oral verabreichten Minoxidils mit verlängerter Freisetzung VDPHL01 für weiblichen Haarausfall nach Muster, wobei Topline-Daten für das erste Halbjahr 2027 erwartet werden. In einer Umfrage aus dem Jahr 2025 in britischen Spezialkliniken, die 3 Alopeziediagnosen zusammenfasste, hauptsächlich Alopecia areata, berichteten 41 % von Schwierigkeiten bei der Überweisung durch den Hausarzt, mit einer medianen Wartezeit von 12 Monaten für eine dermatologische Beurteilung (Interquartilsbereich 12 bis 24 Monate). Frauenspezifische Studienergebnisse und klinisch vermittelte Beurteilung adressieren unterschiedliche Entscheidungen: Produktentwicklung und Behandlungseignung.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Frauenspezifische orale Produktentwicklung | Frauenspezifische registrierungsgerichtete Tests haben Fortschritte gemacht | Frauen mit leichtem bis mittelschwerem Haarausfall nach Muster | Weitere Produktentwicklung auf frauenspezifischen Studienergebnissen aufbauen | Nachweis frauenspezifischer Behandlungswirksamkeit | Auf Frauen ausgerichtete Entwickler oraler Behandlungen |
| Frauenspezifische Behandlungsleitlinien | Ein weibliches Studienergebnis wurde für das erste Halbjahr 2027 erwartet | Kliniker, die Frauen mit Haarausfall nach Muster behandeln | Nachweise und Patientenauswahlkriterien nach Vorliegen der Ergebnisse vorbereiten | Schlussfolgerungen zur sachgerechten Anwendung hängen von den Ergebnissen ab | Spezialisierte Behandlungsanbieter |
| Spezialistengebundener Produktzugang | Patienten in britischen Spezialkliniken berichteten von Überweisungshürden | Patienten, die spezialisierte Alopeziepflege suchen | Produktauswahl für die Behandlung mit klinischer Triage und Überweisungen verbinden | Überweisungs- und Beurteilungsverzögerungen | Klinisch geführte Behandlungsanbieter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance ist die frauenspezifische orale Arzneimittelentwicklung, wobei das erwartete Ergebnis der investigativen Studie im ersten Halbjahr 2027 den nächsten Entscheidungspunkt darstellt. Entwickler können diese Ergebnisse nutzen, um zu entscheiden, welche Wirksamkeitsaussagen eine weitere Entwicklung verdienen, während Kliniker ihre Relevanz für die Patientenauswahl beurteilen können. Dieser gemeinsame Evidenzmeilenstein begünstigt die Koordination der Produktentwicklung mit der klinischen Interpretation, während Markteinführungsverpflichtungen für nachfolgende regulatorische Fortschritte vorbehalten bleiben.
Neueste Industrielle Entwicklungen in Markt für Haarausfallbehandlungsprodukte
- Oktober 2026: Veradermics berichtete über positive Topline-Ergebnisse für das investigative oral verabreichte Minoxidil mit verlängerter Freisetzung VDPHL01 in Teil A der Phase-3-Studie 304. Die Studie schloss 536 Männer mit leichtem bis mittelschwerem Haarausfall nach Muster ein und erfüllte alle primären und sekundären Endpunkte.
- Oktober 2026: Pelage Pharmaceuticals dosierte den ersten Teilnehmer in seiner Phase-2/3-AWAKEN-Studie zur Bewertung des investigativen topischen PP405 bei erwachsenen Männern mit androgenetischer Alopezie.
Markt für Haarausfallbehandlungsprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Markt für Haarausfallbehandlungsprodukte misst den jährlichen Herstellerumsatz aus Produkten, die weltweit zur Behandlung von Haarausfall und Haarausfall verkauft werden. Er umfasst Einzelhandels- und Apothekenproduktverkäufe über die Vertriebskanäle des Marktes, wobei der Wert in USD angegeben wird.
Ausschlüsse aus dem Geltungsbereich: Chirurgische Haartransplantationsverfahren, klinische regenerative Dienstleistungen und allgemeine kosmetische Haarstylingprodukte, die keine Haarausfallbehandlung beanspruchen, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Shampoo und Conditioner
- Seren
- Sonstige
- Nach Geschlecht
- Männlich
- Weiblich
- Nach Kategorie
- Topisch
- Oral
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Gesundheits- und Schönheitsgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche klinische und regulatorische Quellen helfen dabei, Produktkategorien und ihre kommerzielle Nutzung zu unterscheiden, wie etwa die Überprüfung von 2023 Treatment of Androgenetic Alopecia: Current Guidance and Unmet Needs, die topische und orale Therapien, Ergänzungsmittel, Geräte und Evidenzgrenzen untersucht, sowie die Kodifizierung des Federal Register in 21 CFR 310.527, die Anforderungen für OTC-Produkte beschreibt, die für äußerlichen Haarwuchs oder Haarausfallprävention beworben werden. Die Weltbevölkerungsaussichten 2024 der Vereinten Nationen liefern demografische Projektionen für den Nachfragekontext, während die Behandlungsleitlinien der Amerikanischen Akademie für Dermatologie die Produktanwendung, das Ansprechzeitfenster und den laufenden Behandlungsbedarf beschreiben.
Jahresberichte von Unternehmen, regulatorische Einreichungen, Investorenmaterialien sowie seriöse Geschäfts- und Handelsberichte können Kontext zu Produkteinführungen, Kanalzugang und unternehmensweiter Leistung hinzufügen; diese Quellen sollten jedoch mit kategoriebezogenen Nachweisen abgeglichen werden, bevor sie eine Marktschätzung beeinflussen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Führungskräften aus dem Konsumgüterbereich, Produkt-Managern für Haarpflege und Behandlungsprodukte, Einkäufern aus Apotheken und Schönheitseinzelhandel sowie Dermatologen oder Trichologen können sekundäre Erkenntnisse zu Produktnutzung, Preisgestaltung, Kanalmix und regionaler Nachfrage überprüfen. Antworten können Lücken in der Produkt- und Kanalabdeckung klären, während abweichende Ansichten mit Unternehmensoffenlegungen und unabhängigen Marktindikatoren verglichen werden sollten, bevor sie Annahmen beeinflussen. Analysten können Befragte erneut kontaktieren, wenn gemeldete Verkäufe, Einführungen, regulatorische Änderungen oder Kanalbedingungen mit den im Modell verwendeten Nachweisen in Konflikt stehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asiatisch-pazifischer Raum: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | Europa, Naher Osten und Afrika: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Berechnung des globalen Herstellerumsatzes für Fertigprodukte, die zur Behandlung von Haarausfall oder Haarausfall verkauft werden, und überprüft dann ausgewählte Gesamtwerte anhand von Stichproben aus Produkt- und Kanalschätzungen. Produkttyp-, topische-oder-orale Kategorie-, beabsichtigte Verbrauchergruppen-, Vertriebskanal- und regionale Anteile können aus offengelegten Verkäufen, Produktportfolios, Einzelhandelsverfügbarkeit und vergleichbaren Marktindikatoren aufgebaut werden, wobei jede Aufteilung mit dem Gesamtwert abgeglichen wird. Wichtige Indikatoren umfassen Bevölkerungs- und Altersmuster im Zusammenhang mit Haarausfall, Produktpreise und Formulierungsmix, Verfügbarkeit von Behandlungs- und Körperpflegeprodukten, Kanalreichweite und regulatorischen Zugang. Diese Indikatoren informieren über adressierbare Nachfrage, realisierte Verkäufe und erwartetes Wachstum nach Segment. Eine Szenarioanalyse kann den Ausblick für 2027–2032 erweitern, indem diese Nachfrage- und Zugangsbedingungen variiert werden, während Produkt- und Kanalwachstumsraten mit der Gesamtprognose abgeglichen werden. Wenn Stichproben von Anbieter- oder Kanalschätzungen unvollständig sind, können Analysten offengelegte Bereiche und vergleichbare Produkte nutzen, um die Schätzung einzugrenzen, Annahmen zu dokumentieren und den resultierenden Bereich mit dem Top-down-Gesamtwert zu vergleichen. Sachkundige Befragte können überprüfen, ob die Richtung und Annahmen auf Variablenebene kommerziell plausibel sind.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, öffentliche Marktindikatoren, Produkt- und Kanalnachweise sowie Befragteneingaben und untersuchen dann Ausreißer und wesentliche Abweichungen zwischen Quellen oder Zeiträumen vor der Freigabe. Eine zweite Überprüfung kontrolliert Einheiten, Umfang, Segmentgesamtwerte und Prognosetreiber, und eine erneute Kontaktaufnahme wird ausgelöst, wenn ein wesentlicher Konflikt, eine unerklärliche Änderung oder ein neues regulatorisches oder kommerzielles Ereignis eine Annahme verändern könnte. Die Nachweise werden jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Ereignissen überprüft und in einem neuen Vorablieferungsdurchgang erneut geprüft.
Marktgröße für Haarausfallbehandlungsprodukte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der globale Markt für Haarausfallbehandlungsprodukte misst den jährlichen Herstellerumsatz aus Produkten, die weltweit zur Behandlung von Haarausfall und Haarausfall verkauft werden.
Wichtige Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Produkttyp-, topische-oder-orale Kategorie-, beabsichtigte Verbrauchergruppen-, Vertriebskanal- und regionale Anteile können aus offengelegten Verkäufen, Produktportfolios, Einzelhandelsverfügbarkeit und vergleichbaren Marktindikatoren aufgebaut werden, wobei jede Aufteilung mit dem Gesamtwert abgeglichen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,37 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 6,51 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 93,2 % über dem Wert dieses Berichts für 2027 von 3,37 Mrd. USD, 2 Jahre später. Höher, weil der Umfang der Behandlungsprodukte unterstützende Lösungen und Geräte über den Fertigproduktverkauf hinaus einschließt. |
| Globales Beratungsunternehmen B | 6,5 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 92,9 % über dem Wert dieses Berichts für 2027 von 3,37 Mrd. USD, 2 Jahre später. Höher, weil der Behandlungsmarkt medizinische Geräte und plättchenreiches Plasma neben Produkten einschließt. |
Mordor Intelligences Analysten triangulieren Unternehmensoffenlegungen, öffentliche Marktindikatoren, Produkt- und Kanalnachweise sowie Befragteneingaben und untersuchen dann Ausreißer und wesentliche Abweichungen zwischen Quellen oder Zeiträumen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Haarausfallbehandlungsprodukte und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 3,14 Milliarden USD im Jahr 2026 auf 3,37 Milliarden USD im Jahr 2027 und 4,69 Milliarden USD bis 2032 steigen, mit einer CAGR von 6,82 % über 2027–2032.
Was unterstützt die Nachfrage nach Haarausfallbehandlungsprodukten?
Die Alterung der Bevölkerung und Behandlungsinnovationen unterstützen die potenzielle Nachfrage. Veradermics berichtete über positive Studienergebnisse aus dem Jahr 2026 für investigatives oral verabreichtes Minoxidil mit verlängerter Freisetzung bei 519 Männern mit leichtem bis mittelschwerem Haarausfall nach Muster.
Welches Haarausfallproduktformat führt die Verkäufe an?
Shampoo und Conditioner hielten im Jahr 2026 87,57 % des Umsatzes aus Haarausfallbehandlungsprodukten. Seren werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 7,8 % über 2027–2032.
Welche Unternehmen konkurrieren im Bereich Haarausfallbehandlungsprodukte?
Zu den wichtigsten Anbietern gehören The Procter & Gamble Company, L'Oréal S.A., Unilever, Pierre Fabre Laboratories und The Estée Lauder Companies Inc.
Was könnte den Ausblick für Haarausfallbehandlungsprodukte einschränken?
Unsichere Produkte und Zulassungshürden können den Behandlungszugang einschränken. Im Januar 2026 warnte Kolumbiens Invima vor dem Erwerb eines nicht registrierten Kapselprodukts, das für Alopezie beworben wurde.
Welche Regionen führen beim Umsatz und Wachstum von Haarausfallbehandlungsprodukten?
Nordamerika hielt im Jahr 2026 einen Anteil von 35,61 % am Marktumsatz. Der asiatisch-pazifische Raum wird voraussichtlich am schnellsten wachsen, mit einer CAGR von 8,5 % über 2027–2032.