
Größe und Marktanteil des US-amerikanischen Haarpflegemarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
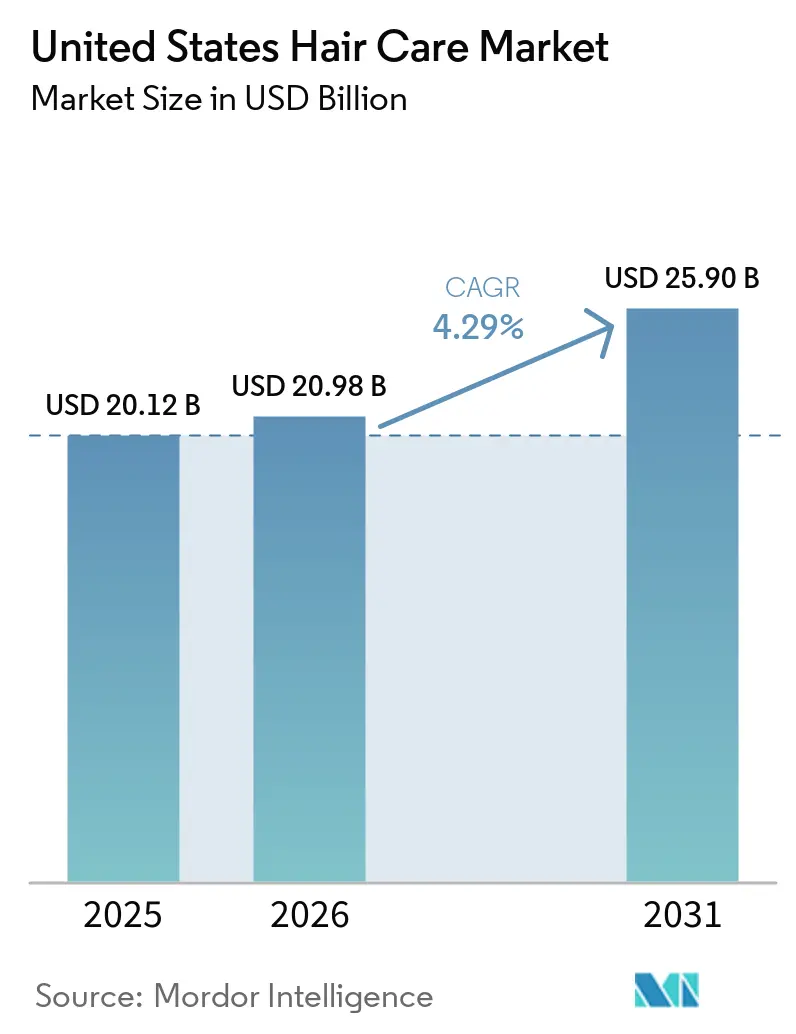
| Marktgröße im Basisjahr (2025) | 20.12 Milliarden US-Dollar |
| Marktgröße (2026) | 20.98 Milliarden US-Dollar |
| Marktgröße (2031) | 25.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.29 % |
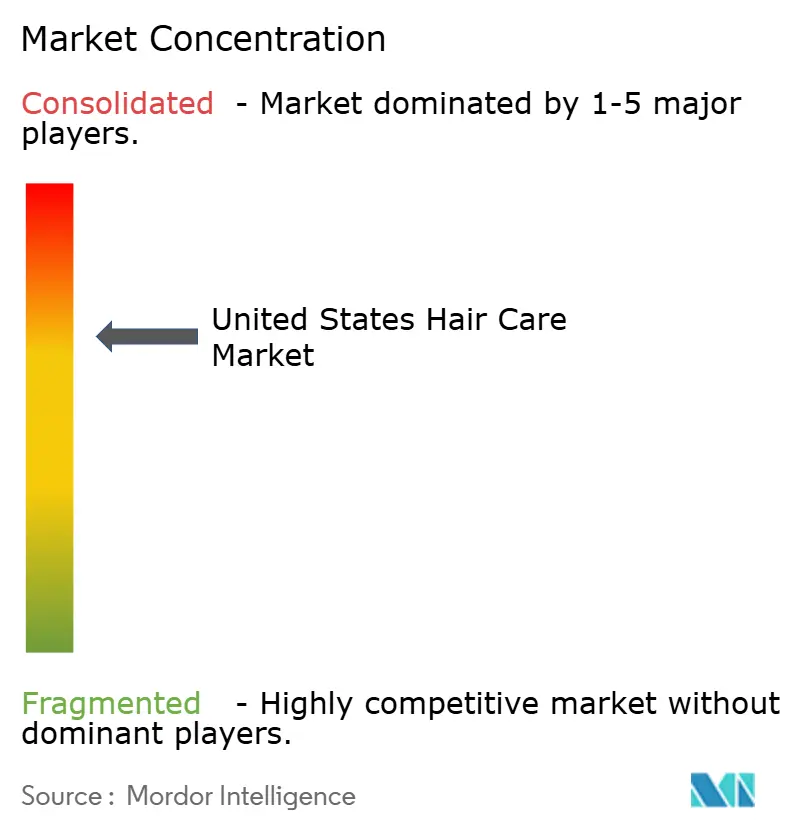
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Haarpflegemarktes durch Mordor Intelligence
Die Größe des US-amerikanischen Haarpflegemarktes wird im Jahr 2026 auf 20,98 Milliarden USD geschätzt, ausgehend von einem Wert von 20,12 Milliarden USD im Jahr 2025, mit Prognosen für 2031 von 25,9 Milliarden USD, mit einer Wachstumsrate von 4,29 % CAGR über den Zeitraum 2026–2031. Dieses Wachstum verdeutlicht einen Wandel im Markt, bei dem Innovation, spezialisierte therapeutische Produkte und der Online-Verkauf wichtiger werden als eine bloße Steigerung des Produktvolumens. Unternehmen konzentrieren sich darauf, einzigartige Produkte mit personalisierten Formulierungen, fortschrittlichen Darreichungssystemen und einer nahtlosen Integration von stationären und digitalen Einkaufserlebnissen zu entwickeln, um sich im Markt zu differenzieren. Der Markt verzeichnet zudem eine wachsende Nachfrage nach Produkten, die therapeutischen Nutzen bieten, transparente und sichere Inhaltsstoffe verwenden und nachhaltige Praktiken verfolgen. Infolgedessen dreht sich der Wettbewerb im Markt nicht mehr nur darum, Regalplätze in Geschäften zu sichern. Stattdessen wird er durch Faktoren wie starke Forschungs- und Entwicklungskapazitäten, die Einhaltung regulatorischer Standards und die Fähigkeit beeinflusst, Nachfrage über Influencer und digitale Plattformen zu generieren. Die Wettbewerbslandschaft zeigt eine moderate Konsolidierung, wobei die fünf größten multinationalen Unternehmen einen bedeutenden Marktanteil halten. Kleinere Nischenmarken stören den Markt jedoch weiterhin, indem sie innovative und einzigartige Produkte einführen, die auf spezifische Verbraucherbedürfnisse ausgerichtet sind.
Wichtigste Erkenntnisse aus dem Bericht
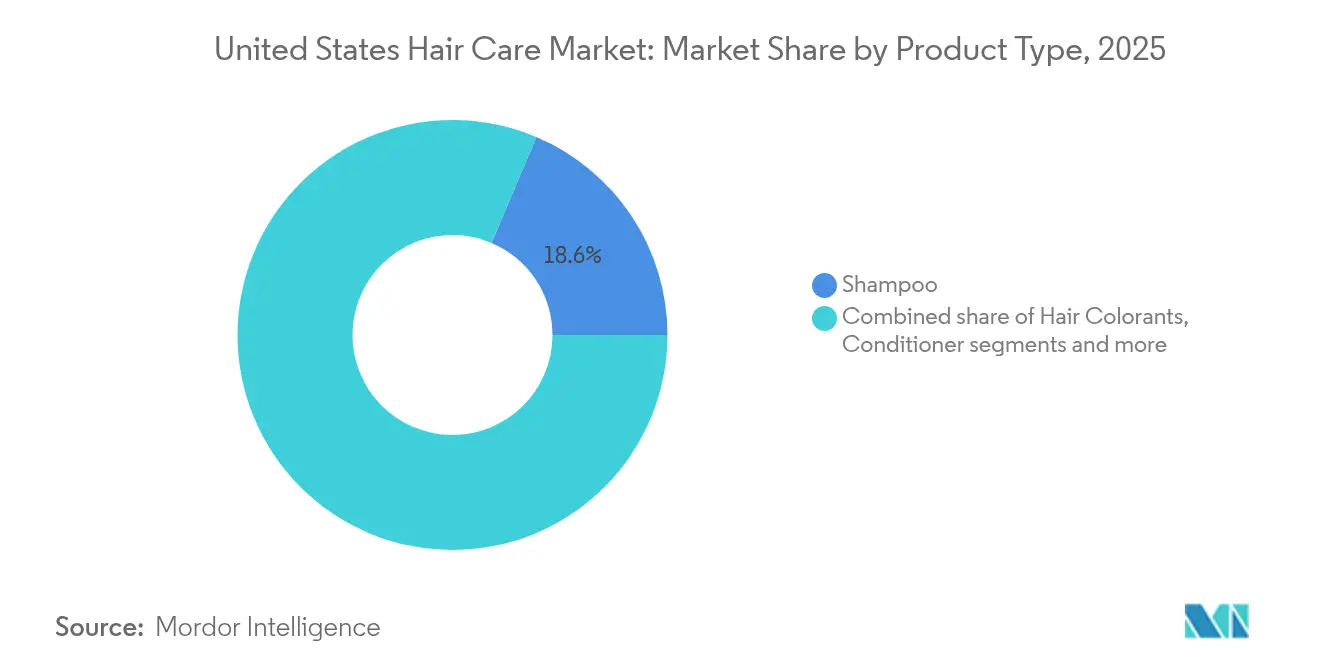
- Nach Produkttyp entfiel im Jahr 2025 ein Anteil von 18,62 % des US-amerikanischen Haarpflegemarktes auf Shampoo, während Produkte zur Behandlung von Haarausfall bis 2031 voraussichtlich mit einer CAGR von 6,11 % wachsen werden.
- Nach Art hielten konventionelle/synthetische Produktlinien im Jahr 2025 einen Anteil von 86,08 % am US-amerikanischen Haarpflegemarkt; natürliche/biologische Angebote legen bis 2031 mit einer CAGR von 6,75 % zu.
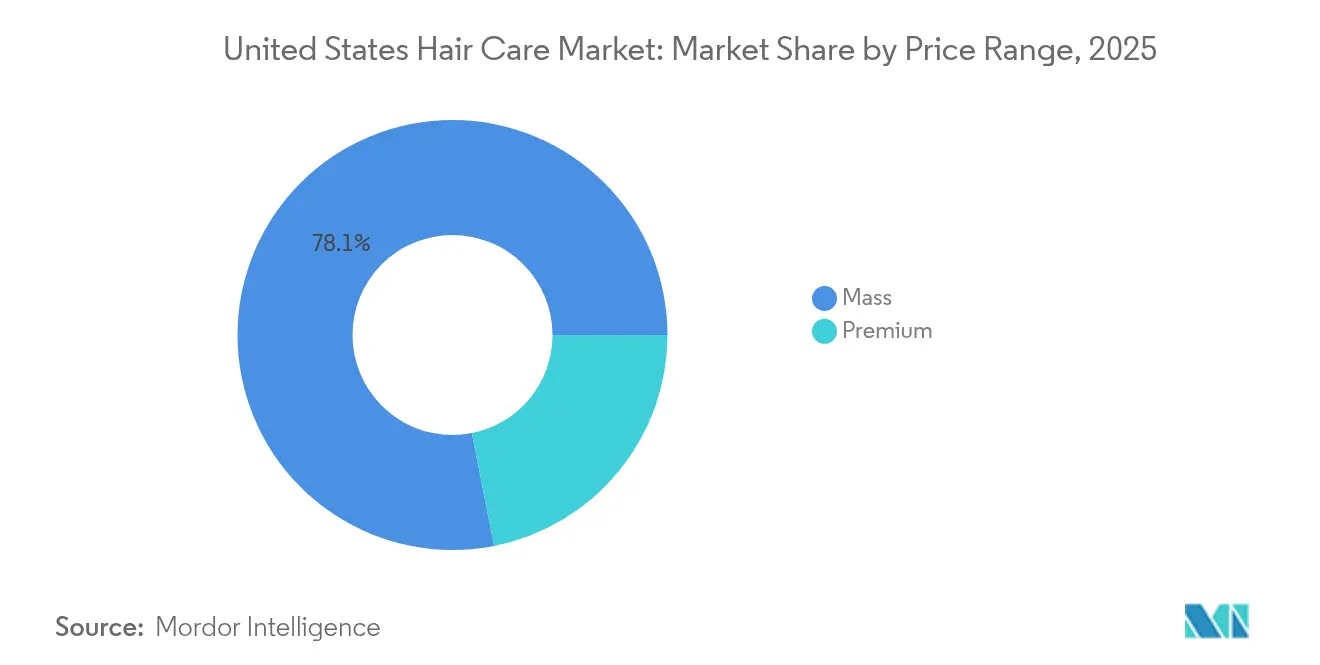
- Nach Preissegment dominierten Massenmarktprodukte mit 78,10 % des US-amerikanischen Haarpflegemarktes im Jahr 2025, während Premiumprodukte bis 2031 voraussichtlich mit einer CAGR von 5,74 % wachsen werden.
- Nach Vertriebskanal führten Supermärkte/Verbrauchermärkte mit einem Anteil von 31,05 % am US-amerikanischen Haarpflegemarkt im Jahr 2025, während Online-Shops bis 2031 mit einer CAGR von 5,83 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach Produkten für ethnisches und strukturiertes Haar | +0.8% | National, konzentriert in vielfältigen Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach multifunktionalen Produkten und Schadensreparaturprodukten | +0.7% | National, stärker in Premium-Einzelhandelskanälen | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Produktformulierungstechnologien | +0.6% | National, angeführt von Innovationszentren | Langfristig (≥ 4 Jahre) |
| Zunehmendes Bewusstsein für Männerpflege | +0.5% | National, beschleunigt in städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Einfluss von sozialen Medien und Beauty-Influencern | +0.4% | National, am stärksten bei der Generation Z und Millennials | Kurzfristig (≤ 2 Jahre) |
| Wachsende Betonung der Kopfhautgesundheit | +0.3% | National, Premium- und Fachhandelskanäle | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach multifunktionalen Produkten und Schadensreparaturprodukten
Die Nachfrage nach multifunktionalen Haarpflege- und Schadensreparaturlösungen wird zu einem wesentlichen Wachstumstreiber des US-amerikanischen Haarpflegemarktes. Frauen suchen zunehmend nach Produkten, die ihre Routinen vereinfachen, indem sie Feuchtigkeit, Reparatur und Kopfhautpflege in einer einzigen Lösung vereinen. Gemäß dem National Council on Aging sind US-amerikanische Frauen, die unter Haarausfall leiden, seit April 2025 bereit, bis zu 5.000 USD für Behandlungen auszugeben, was die emotionale Bedeutung der Haarpflege und die Bereitschaft zur Investition in wirksame Produkte verdeutlicht[1]. Als Reaktion darauf bringen Marken innovative Produkte auf den Markt, um diesen Bedürfnissen gerecht zu werden. Beispielsweise brachte Dove am 25. März 2024 seine Scalp + Hair Therapy Kollektion auf den Markt, ein hochwertiges Sortiment aus 6 Produkten, das auf der Grundlage von 65 Jahren Dove-Forschung und dermatologischer Expertise entwickelt wurde. Die Kollektion gibt an, dass 89 % der Frauen nach der Anwendung des Dove Fullness Restore Scalp Serum, das Teil der Linie ist, dickeres und stärkeres Haar erlebt haben. Diese Produktlinie konzentriert sich auf die Verbesserung der Kopfhautgesundheit und die Steigerung der Haardichte durch die Einbindung von Inhaltsstoffen wie Niacinamid, Peptiden und Zink.
Zunehmendes Bewusstsein für Männerpflege
Das Bewusstsein für männliche Körperpflege wächst rasant und treibt ein erhebliches Wachstum im Markt für Haarpflege in den Vereinigten Staaten an. Männer übernehmen zunehmend Haarpflegeroutinen, um Probleme wie Haarausfall, Lockenpflege und Bartpflege zu bewältigen. Laut der American Hair Loss Association erfahren etwa zwei Drittel der amerikanischen Männer bis zum Alter von 35 Jahren einen gewissen Grad an Haarausfall, und dieser Anteil steigt bis zum Alter von 50 Jahren auf etwa 85 %[2]. Diese Sorge hat zu einer steigenden Nachfrage nach spezialisierten Produkten geführt. Beispielsweise bietet BosleyMD Shampoos, Conditioner und Kopfhauttherapien an, die mit botanischen Inhaltsstoffen als Alternativen zu Minoxidil-basierten Behandlungen hergestellt werden. Ebenso bietet Kérastase homme hochwertige Produkte in Salonqualität an, die sich auf die Stärkung des Haares und die Verbesserung der Kopfhautgesundheit konzentrieren. Diese Luxus-Haarpflegeprodukte verbinden nachgewiesene klinische Vorteile mit einer Premium-Positionierung und ermutigen mehr Männer, in Haarpflege zu investieren. Infolgedessen erweitert die Verfügbarkeit solcher zielgerichteten Produkte die Beteiligung von Männern am Haarpflegemarkt und diversifiziert die Verbrauchernachfrage in den gesamten Vereinigten Staaten.
Wachsende Betonung der Kopfhautgesundheit
Die Kopfhautgesundheit rückt zunehmend in den Mittelpunkt, da Verbraucher ihre Bedeutung für das allgemeine Haarwohlbefinden immer stärker erkennen. Viele behandeln die Kopfhautpflege nun als Erweiterung der Hautpflege und verwenden dabei Inhaltsstoffe wie Probiotika, Salicylsäure und Zinkpyrithion, die für ihre Vorteile bei der Förderung der Follikelgesundheit bekannt sind. Laut der National Alopecia Areata Foundation haben fast 7 Millionen Menschen in den Vereinigten Staaten Alopecia areata erfahren oder werden sie wahrscheinlich irgendwann erleben, wobei ab 2025 etwa 700.000 aktuell betroffen sind. Dies unterstreicht die wachsende Nachfrage nach medizinischen und kosmetischen Lösungen[3]. Traditionelle Praktiken wie therapeutisches Einölen, die häufig in schwarzen und südasiatischen Gemeinschaften zu beobachten sind, gewinnen in Mainstream-Märkten an Beliebtheit. Diese Praktiken befassen sich nicht nur mit der Kopfhautgesundheit, sondern schaffen auch Möglichkeiten für routinebasierte Produkte und treiben die Nachfrage im US-amerikanischen Haarpflegemarkt weiter an.
Einfluss von sozialen Medien und Beauty-Influencern
Soziale Medien und Beauty-Influencer beeinflussen den US-amerikanischen Haarpflegemarkt erheblich und verändern, wie Verbraucher Produkte entdecken, bewerten und kaufen. Bei 239 Millionen Nutzern sozialer Medien in den Vereinigten Staaten im Jahr 2025, laut World Population Review, sind digitale Plattformen zu einem mächtigen Werkzeug zur Gestaltung des Verbraucherverhaltens geworden[4]. Tutorials, Produktrezensionen und virale Trends auf Plattformen wie Instagram, TikTok und YouTube ermutigen Verbraucher, neue Produkte auszuprobieren und schnellere Kaufentscheidungen zu treffen. Verbraucher erwarten heute mehr Transparenz von Marken, einschließlich klarer Inhaltsstofflisten und ethischer Praktiken. Von Prominenten geführte Produkteinführungen, wie Blake Livelys Blake Brown, zeigen, wie persönliches Branding Online-Follower in loyale Kunden verwandeln kann. Sowohl für etablierte Unternehmen als auch für aufstrebende Marken sind die Zusammenarbeit mit Influencern und die Nutzung des digitalen Storytellings inzwischen unverzichtbare Strategien, um Markenbewusstsein aufzubauen, Vertrauen zu fördern und im dynamischen US-amerikanischen Haarpflegemarkt effektiv zu konkurrieren.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachstum von Produktfälschungen | -0.4% | National, konzentriert in E-Commerce-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für traditionelle häusliche Haarpflegepraktiken | -0.3% | National, stärker in vielfältigen Gemeinschaften | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Erfüllung regulatorischer Standards für importierte Produkte | -0.2% | National, internationale Marken betreffend | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Gesundheit und Sicherheit chemischer Produkte | -0.2% | National, Premium- und Natursegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für traditionelle häusliche Haarpflegepraktiken
Die zunehmende Popularität traditioneller häuslicher Haarpflegeroutinen verlangsamt das Wachstum des US-amerikanischen Haarpflegemarktes, da immer mehr Verbraucher natürliche, bewährte Methoden gegenüber kommerziellen Produkten bevorzugen. Laut NSF Org priorisieren 74 % der Amerikaner biologische Inhaltsstoffe in Körperpflegeprodukten, was eine starke Präferenz für Do-it-yourself (DIY)-Lösungen oder einfachere, natürliche Formulierungen unterstreicht[5]. Hausmittel wie Kokosölbehandlungen, Sheabutter-Anwendungen und Kräuterspülungen gewinnen aufgrund ihrer Erschwinglichkeit, Zugänglichkeit und wahrgenommenen Wirksamkeit an Bedeutung, insbesondere in wirtschaftlich unsicheren Zeiten. Dieser Wandel fordert kommerzielle Marken heraus, sich anzupassen, indem sie Produkte mit transparenten Inhaltsstofflisten, unkomplizierten Formulierungen und klaren Vorteilen gegenüber selbst hergestellten Alternativen entwickeln. Gleichzeitig müssen Marken weiterhin innovieren und ihr Angebot differenzieren, um in diesem sich entwickelnden Markt wettbewerbsfähig zu bleiben.
Bedenken hinsichtlich Gesundheit und Sicherheit chemischer Produkte
Bedenken hinsichtlich der Sicherheit chemischer Haarpflegeprodukte verlangsamen das Wachstum, da Verbraucher immer vorsichtiger bei den in diesen Produkten verwendeten Inhaltsstoffen werden. Chemikalien wie Parabene, Sulfate, Phthalate und Formaldehyd freisetzende Konservierungsmittel sind von Regulierungsbehörden und der Öffentlichkeit zunehmend unter Beschuss geraten. Die Food and Drug Administration überwacht im Rahmen des Modernization of Cosmetics Regulation Act (MoCRA) aktiv Berichte über Nebenwirkungen, die mit solchen Inhaltsstoffen in Verbindung gebracht werden. Das wachsende Bewusstsein für potenzielle Risiken, wie Kopfhautreizungen, Haarausdünnung und andere langfristige Gesundheitsprobleme, hat zu einem Anstieg der Nachfrage nach „sauberen”, biologischen und von Dermatologen empfohlenen Alternativen geführt. Infolgedessen stehen Marken unter dem Druck, ihre Produkte zu reformulieren oder neue Linien einzuführen, die frei von schädlichen Chemikalien sind. Die Erfüllung dieser Anforderungen ist jedoch mit zusätzlichen Kosten für Compliance, Tests und Zertifizierungen verbunden, was die Entwicklungszeiträume verlängern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Therapeutische Lösungen treiben das Wachstum voranShampoo bleibt ein Schlüsselprodukt im US-amerikanischen Haarpflegemarkt und macht im Jahr 2025 einen Anteil von 18,62 % am Umsatz aus. Als alltägliches Grundbedürfnis genießt es eine konstante Nachfrage in Haushalten, obwohl sein Wachstum aufgrund der weitreichenden Marktdurchdringung begrenzt ist. Conditioner und Stylingprodukte spielen ebenfalls eine wichtige Rolle, da sie für die tägliche Haarpflege und die Verbesserung des Erscheinungsbildes unerlässlich sind. Diese Kategorien tragen gemeinsam zur Stabilität des Marktes bei, indem sie routinemäßige Verbraucherbedürfnisse und -präferenzen erfüllen und so eine konstante Leistung im Laufe der Zeit sicherstellen.
Auf der anderen Seite entwickeln sich Produkte zur Behandlung von Haarausfall zum am schnellsten wachsenden Segment, mit einer prognostizierten Wachstumsrate von 6,11 % CAGR bis 2031. Faktoren wie Stress, Alterung und hormonelle Veränderungen treiben eine Zunahme von Haarverdünnungsproblemen voran, was zu einer höheren Nachfrage nach spezialisierten Lösungen führt. Innovationen bei Kopfhautbehandlungen, DHT-blockierenden Produkten und hochwertigen regenerativen Formeln stärken dieses Segment zusätzlich. Dieser Trend spiegelt eine Verlagerung des Verbraucherfokus von der grundlegenden Pflege hin zu gezielten, leistungsorientierten Produkten wider und positioniert Produkte zur Behandlung von Haarausfall als wichtigen Wachstumstreiber im Markt.

Nach Art:
Dynamik der Clean-Beauty-Bewegung beschleunigt sichKonventionelle/synthetische Haarpflegeprodukte dominieren weiterhin den US-amerikanischen Markt im Jahr 2025 und machen 86,08 % des Umsatzes aus. Diese Produkte bleiben aufgrund ihrer Erschwinglichkeit, gleichbleibenden Leistung und weitreichenden Verfügbarkeit in Einzelhandelskanälen wie Supermärkten, Drogerien und Online-Plattformen beliebt. Verbraucher entscheiden sich oft für diese Optionen aufgrund ihrer Vertrautheit, vertrauenswürdiger Marken und ansprechender Eigenschaften wie angenehmer Düfte und wirksamer Ergebnisse. Die Zugänglichkeit und Erschwinglichkeit dieses Segments stellen sicher, dass es für ein breites Kundenpublikum ein fester Bestandteil bleibt und seine starke Stellung im Markt beibehält.
Andererseits gewinnen natürliche und biologische Haarpflegeprodukte rasch an Bedeutung, mit einer prognostizierten Wachstumsrate von 6,75 % CAGR bis 2031, die den Gesamtmarkt übertrifft. Das wachsende Bewusstsein der Verbraucher für die Vorteile sauberer und nachhaltiger Produkte treibt die Nachfrage an, insbesondere unter jüngeren und umweltbewussten Käufern. Diese Produkte betonen pflanzliche Inhaltsstoffe, umweltfreundliche Verpackungen und Sicherheit, die bei Verbrauchern auf der Suche nach gesünderen und ethischeren Entscheidungen Anklang finden. Infolgedessen erleben Marken, die auf Transparenz und Nachhaltigkeit setzen, eine höhere Kundenloyalität, was einen Wandel der Verbraucherpräferenzen hin zu wellness-orientierten und umweltverantwortlichen Haarpflegelösungen signalisiert.
Nach Preissegment:
Das Premiumsegment erschließt WertpotenzialMassenmarkt-Haarpflegeprodukte dominierten den Markt weiterhin im Jahr 2025 und trugen mit einem Anteil von 78,10 % zum Umsatz bei. Diese Produkte sind in Lebensmittelgeschäften, Drogerien und anderen Einzelhandelsgeschäften weit verbreitet und für ein breites Verbraucherpublikum leicht zugänglich. Ihre Erschwinglichkeit und familiengerechte Verpackung machen sie zu einer praktischen Wahl für Haushalte, die nach kosteneffizienten Lösungen suchen. Bekannte Marken und gleichbleibende Produktqualität haben dazu beigetragen, die Kundenloyalität zu erhalten, was diese Produkte zu einem festen Bestandteil des Marktes macht. Die starke Präsenz dieses Segments unterstreicht seine Bedeutung für die Deckung des täglichen Haarpflegebedarfs der Mehrheit der Verbraucher.
Andererseits entwickeln sich Premium-Haarpflegeprodukte zu einem wichtigen Wachstumsbereich, wobei der Umsatz bis 2031 voraussichtlich mit einer CAGR von 5,74 % wachsen wird. Diese Produkte sprechen Verbraucher an, die bereit sind, mehr für fortgeschrittene Formulierungen, salonqualitative Ergebnisse und wissenschaftlich belegte Vorteile auszugeben. Premium-Angebote umfassen häufig Merkmale wie multifunktionalen Nutzen, hochleistungsfähige Inhaltsstoffe und luxuriöse Erlebnisse, die urbane und digital versierte Käufer ansprechen. Der Aufstieg des Influencer-Marketings und überzeugender Markengeschichten hat die Attraktivität von Premiumprodukten weiter gesteigert und einen Wandel der Verbraucherpräferenzen vorangetrieben. Dieser Trend weist auf eine wachsende Nachfrage nach hochwertigen, leistungsorientierten Haarpflegelösungen im Markt hin.
Nach Vertriebskanal:
Digitale Transformation gestaltet den Einzelhandel neuSupermärkte/Verbrauchermärkte blieben im Jahr 2025 mit einem Anteil von 31,05 % am Gesamtumsatz der primäre Absatzkanal für Haarpflegeprodukte, angetrieben durch ihre Bequemlichkeit und breite Produktverfügbarkeit. Diese Geschäfte ziehen eine große Anzahl von Käufern an, die es vorziehen, Haarpflegeartikel zusammen mit ihren regulären Lebensmitteleinkäufen zu erwerben. Aktionen, Rabatte und auffällige Präsentationen im Geschäft fördern zusätzlich Impulskäufe und helfen diesen Outlets, ihre starke Position im Markt zu behaupten. Ihre Fähigkeit, eine Vielzahl von Produkten zu wettbewerbsfähigen Preisen anzubieten, macht sie zur bevorzugten Wahl für viele Verbraucher.
In der Zwischenzeit entwickelt sich der Online-Einzelhandel zum am schnellsten wachsenden Absatzkanal, wobei der Umsatz bis 2031 voraussichtlich mit einer CAGR von 5,83 % wachsen wird. E-Commerce-Plattformen bieten Komfort, Lieferung nach Hause und Zugang zu einem breiteren Produktsortiment, einschließlich Premium- und Nischenmarken, die möglicherweise nicht in physischen Geschäften verfügbar sind. Abonnementmodelle und personalisierte Empfehlungen verbessern auch das Online-Einkaufserlebnis. Fachgeschäfte für Schönheitspflege gewinnen an Bedeutung, indem sie hybride Optionen wie Online-Kauf mit Abholung im Geschäft und Echtzeit-Bestandsaktualisierungen anbieten. Diese Trends unterstreichen die wachsende Bedeutung digitaler und Omnichannel-Strategien für die Gestaltung der Zukunft des Haarpflegeproduktvertriebs in den Vereinigten Staaten.
Geografische Analyse
Der US-amerikanische Haarpflegemarkt zeigt unterschiedliche Nachfragemuster in verschiedenen Regionen. Küstennahe Ballungsräume mit höheren Einkommen führen bei der Einführung von Premium-Haarpflegeprodukten. Im Gegensatz dazu verzeichnen die Sun-Belt-Staaten mit Bevölkerungswachstum und jüngerer Demografie ein rasantes Wachstum im Einzelhandelsabsatz. Diese Regionen treiben die Nachfrage nach Produkten wie Haarpflege für strukturiertes Haar und UV-Schutz-Stylingprodukten an. Städte mit bedeutenden ethnischen Bevölkerungsgruppen, wie Atlanta, Houston und Los Angeles, kurbeln den Markt für lockenfokussierte Feuchtigkeitscremes und Kantenformungsgels an. Nördliche Bundesstaaten mit kälterem Klima verzeichnen im Winter eine höhere Nachfrage nach antistatischen Feuchtigkeitsprodukten, während feuchte südliche Regionen Anti-Frizz- und Anti-Feuchtigkeitssprays bevorzugen.
Städtische Gebiete führen auch bei der Einführung des E-Commerce, wo Same-Day-Lieferservices üblich geworden sind. Dieser Trend ermöglicht es Marken, direkt online zu starten, ohne eine physische Einzelhandelspräsenz zu benötigen. Andererseits verlassen sich Verbraucher in ländlichen Gebieten nach wie vor stark auf Geschäfte wie Walmart und regionale Lebensmittelketten, wo sie Vorteilspackungen und bekannte Traditionsmarken bevorzugen. Einzelhändler passen ihre Strategien an, um diesen Unterschieden gerecht zu werden. Städtische Geschäfte heben häufig hochwertige Produkte in Mini-Größen und innovative Präsentationen hervor, während vorstädtische und ländliche Outlets sich auf große Familienpackungen und Aktionsbündel konzentrieren, um den lokalen Präferenzen gerecht zu werden.
Die Vorschriften in den Vereinigten Staaten bleiben auf Bundesebene unter der Aufsicht der Food and Drug Administration konsistent, aber einige Bundesstaaten wie Kalifornien haben strengere Regelungen, wie das Programm für sichere Kosmetika. Diese staatlichen Vorschriften drängen Marken dazu, Produkte zu reformulieren, um strengeren chemischen Richtlinien zu entsprechen und die Entstehung fragmentierter Produktlinien zu vermeiden. Infolgedessen müssen Unternehmen ihre Lieferketten sorgfältig planen, um unterschiedlichen regionalen Bedürfnissen gerecht zu werden und gleichzeitig regulatorischen Anforderungen nachzukommen. Das Zusammenspiel von klimabedingten Anforderungen, demografischen Trends und regulatorischen Veränderungen prägt die Strategien von Haarpflegemarken im ganzen Land.
Regulatorisches Umfeld
Haarpflegeprodukte werden in den Vereinigten Staaten im Rahmen der US Food and Drug Administration (FDA) als Kosmetika reguliert, und der Modernization of Cosmetics Regulation Act of 2022 (MoCRA) hat die Compliance-Anforderungen für Marken und Hersteller erhöht, die Shampoos, Conditioner, Styling-Produkte und Haarfärbemittel verkaufen. Gemäß MoCRA und den zugehörigen Bestimmungen (einschließlich 21 USC 364d) müssen verantwortliche Personen Aufzeichnungen führen, die eine angemessene Sicherheitsbestätigung für Kosmetikprodukte belegen, und schwerwiegende unerwünschte Ereignisse müssen der FDA innerhalb von 15 Geschäftstagen gemeldet werden, was die routinemäßige Dokumentation, Beschwerdebearbeitung und Produktverantwortung über Massen- und Premiumportfolios hinweg verstärkt.
Die Umsetzung von MoCRA formalisiert zudem die Transparenz auf Anlagen- und Produktebene, einschließlich der Registrierung von Betriebsstätten mit zweijährlicher Erneuerung und der Listung von Kosmetikprodukten, während die FDA ihre Erwartungen durch Leitlinien und Aufsichtstätigkeiten weiter präzisiert. Ein kurzfristiger operativer Fixpunkt ist der erste zweijährliche Erneuerungszyklus der Betriebsstättenregistrierung, der am 1. Juli 2026 fällig ist, was die Bedeutung konformer Produktionsstandorte und nachverfolgbarer Lieferketten sowohl für die Inlandsproduktion als auch für importierte Fertigprodukte erhöht.
Wettbewerbslandschaft
Die Wettbewerbslandschaft im US-amerikanischen Haarpflegemarkt ist moderat konzentriert, wobei die fünf größten multinationalen Unternehmen etwa 70 %–80 % des Marktanteils kontrollieren. Diese großen Akteure profitieren von Skaleneffekten in der Produktion und Werbung, aber kleinere Nischenmarken stören den Markt, indem sie sich auf Authentizität, Innovation und Markteinführungsgeschwindigkeit konzentrieren. Beispielsweise zeigt L'Oréals Zusammenarbeit mit Zuvi beim AirLight Pro-Gerät, wie Partnerschaften einzigartige, patentgeschützte Produkte schaffen können. Große Unternehmen wie Procter & Gamble, Unilever und Henkel erweitern ihr Portfolio auch durch die Übernahme von wachstumsstarken Nischenmarken wie Mielle Organics, Nutrafol und eSalon, was es ihnen ermöglicht, in aufstrebende Segmente vorzudringen.
Digitale Strategien werden für Unternehmen immer wichtiger, um wettbewerbsfähig zu bleiben. Marken nutzen Werkzeuge wie KI-gestützte Chatbots, um personalisierte Haarpflegeempfehlungen zu geben, und Augmented-Reality-Funktionen, um das Kundenerlebnis zu verbessern. Social-Media-Influencer und community-gesteuertes Marketing sind ebenfalls wichtige Bestandteile dieser Strategien. Darüber hinaus wird die Einhaltung von Vorschriften ein immer kritischerer Faktor, da der Modernization of Cosmetics Regulation Act (MoCRA) umgesetzt wird. Größere Unternehmen mit etablierten globalen Qualitätssystemen sind besser aufgestellt, um diese Veränderungen zu bewältigen, während kleinere Marken aufgrund steigender Compliance-Kosten vor Herausforderungen stehen können. Nachhaltigkeitsinitiativen, wie die Verwendung von Recyclingmaterialien, wassereffizienten Formeln und energiesparenden Fertigungsprozessen, gewinnen ebenfalls an Bedeutung und stehen im Einklang mit Verbraucherpräferenzen und unternehmerischen Zielen im Bereich Umwelt, Soziales und Unternehmensführung (ESG).
Kleinere, innovative Marken heben sich hervor, indem sie sich auf wissenschaftlich fundierte Formulierungen, kulturelle Relevanz und personalisierte Lösungen konzentrieren. Produkte wie K18s Biotech-Peptid, OLAPLEXs patentiertes Molekül zur Haarreparatur und Nutrafols pflanzliche Formeln zeigen, wie geistiges Eigentum Premium-Preisgestaltung rechtfertigen kann. Private-Equity-Investitionen fördern Forschung und Entwicklung sowie die Omnichannel-Expansion für diese Marken. Viele dieser kleineren Unternehmen werden jedoch letztendlich zu Übernahmezielen für größere multinationale Konzerne, die ihre Innovationspipelines verbessern möchten. Infolgedessen bleiben Fusionen und Übernahmen ein bedeutender Trend im US-amerikanischen Haarpflegemarkt und prägen dessen Wettbewerbsdynamik.
Marktführer der US-amerikanischen Haarpflegebranche
-
L'Oreal SA
-
Henkel AG & Co. KGaA
-
Procter & Gamble Co.
-
Kao Corporation
-
Unilever PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Haarpflege in den Vereinigten Staaten Unternehmen in diesem Bericht
- L’Oréal SA
- Procter & Gamble Co.
- Unilever PLC
- Henkel AG & Co. KGaA
- Kao Corporation
- Estée Lauder Companies Inc.
- Kenvue Inc.
- Shiseido Company Limited
- Amway Corporation
- Coty Inc.
- Moroccanoil
- Olaplex Holdings Inc.
- Dyson Inc.
- American Securities LLC (Conair Corporation)
- John Paul Mitchell Systems
- Beiersdorf AG
- Colgate-Palmolive Company
- Revlon Inc.
- LolaVie
- BondiBoost
Marktchancen und Zukunftsaussichten
Die durch MoCRA bedingten Betriebsanforderungen verändern die Art und Weise, wie Wert im US-Haarpflegemarkt geschaffen wird, und schaffen Chancen für Marken, die Sicherheitsbestätigungen dokumentieren, konforme Prozesse für unerwünschte Ereignisse betreiben und die Erwartungen der Einzelhändler an Rückverfolgbarkeit erfüllen können. Da die FDA ihre Fähigkeit ausbaut, auf Aufzeichnungen zuzugreifen und Kosmetika zu überwachen, können Investitionen in Qualitätssysteme, Lieferantenqualifizierung und Produktinformationsmanagement zu kommerziellen Differenzierungsmerkmalen werden, insbesondere für schnell wachsende Premium- und online-getriebene Marken, die auf schnelle Innovationszyklen setzen.
Innovationen bei Formulierung und Verpackung schaffen ebenfalls Chancenbereiche, insbesondere bei Produkten für die Kopfhautgesundheit, leistungsorientierten Produkten und nachhaltigkeitsorientierten Inhaltsstoffen, die Clean-Label- und Umweltaussagen unterstützen können. Die Branchenaktivitäten im Jahr 2026 deuten in diese Richtung, einschließlich US-orientierter Formulierungsveranstaltungen, die biobasierte und upgecycelte Inhaltsstofflösungen für die Haarpflege präsentieren. Parallel dazu hat L'Oréal in seiner Anlage in Burgos eine eigene Fertigungskapazität für Nachfüllprodukte in der Haarpflege hervorgehoben, im Rahmen der Skalierung von Nachfülloptionen. Zusammen unterstützen diese Entwicklungen Produkt-Roadmaps, die Wirksamkeitssignale (Skinification, Kopfhautpflege) mit Materialien geringerer Umweltbelastung und Nachfüllformaten kombinieren und Marken helfen, sich über die grundlegende Reinigung und Pflege hinaus zu differenzieren.
Neueste Industrielle Entwicklungen in Markt für Haarpflege in den Vereinigten Staaten
- Juli 2026: Henkel schloss die Übernahme von OLAPLEX ab und integrierte die Premium-Haarpflegemarke in Henkel Consumer Brands. Die Übernahme stärkt Henkels Präsenz im Bereich Prestige-Haarreparatur und professionell beeinflusster Routinen und festigt seine Position in den Premiumkanälen in den Vereinigten Staaten.
- Juni 2025: L'Oréal schloss eine Vereinbarung zur Übernahme von Color Wow ab, einer professionellen Haarpflegemarke, um die Professional Products Division von L'Oréal zu stärken. Die Transaktion erweiterte L'Oréals salonnahes Portfolio und fügte eine skalierte Plattform für Styling- und Frizz-Control-Lösungen hinzu, die bei US-Verbrauchern beliebt sind.
- November 2024: Vichy erweiterte seine Dercos-Linie in den Vereinigten Staaten um ein dreistufiges Kopfhautpflegesystem, das Anti-Schuppen-Reinigung, Pflege und ein Salicylsäure-Serum umfasst. Die Einführung stärkte die Kopfhautpflege als eigenständige, regimenbasierte Unterkategorie, die kosmetische und therapeutische Positionierung im Einzelhandel verbindet.
Markt für Haarpflege in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Ausgaben in den Vereinigten Staaten für Haarpflegeprodukte, die über den Einzel- und Fachhandel sowie professionelle Kanäle vertrieben werden, gemessen auf Wertbasis in USD. Er schließt alltägliche Reinigungs-, Pflege-, Styling-, Färbe- und Behandlungsprodukte ein, die für Haar- und Kopfhautbedürfnisse erworben werden.
Ausschlüsse aus dem Umfang: Wir schließen Haargeräte, Salondienstleistungen und verschreibungspflichtige Therapien aus, ebenso wie Rohstoffe, die für die Herstellung verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Shampoo
- Conditioner
- Haarstylingprodukte
- Haarfärbemittel
- Produkte zur Behandlung von Haarausfall
- Weitere Produkttypen
- Nach Art
- Natürlich/Biologisch
- Konventionell/Synthetisch
- Nach Preissegment
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Supermärkte/Verbrauchermärkte
- Drogerien/Apotheken
- Fach- und Schönheitsgeschäfte
- Online-Einzelhandelsgeschäfte
- Weitere Kanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Nachfragepool zu kartieren und Annahmen an öffentliche Signale zu knüpfen, die sich mit dem Haarpflegekonsum bewegen. Wir haben Quellen wie das US Census Bureau (Einzelhandel), das Bureau of Labor Statistics (Verbraucherpreisindex und Signale zur Inflation des persönlichen Konsums), die FDA (Leitlinien für Kosmetika und Rückrufe) sowie USITC-Handelsstatistiken für ausgewählte Haarpräparate, soweit zutreffend, ausgewertet.
Um die Marktentwicklung mit dem Verhalten auf Kategorieebene zu verknüpfen, haben wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, Kategorie-Updates großer Einzelhändler sowie Veröffentlichungen von Branchenverbänden im Bereich Körperpflege herangezogen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentinformationen genutzt, um Hinweise auf den Umsatzmix und die Innovationsintensität zu bestätigen, was dann beeinflusste, wie schnell Preis- und Mixverschiebungen zugelassen wurden. Diese Beispiele sind nicht abschließend, und wir haben weitere öffentliche Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Herstellern, Distributoren, großen Einzelhändlern und Branchenspezialisten durchgeführt, die die Leistung der Haarpflegekategorie in den Vereinigten Staaten verfolgen. Die Gespräche konzentrierten sich darauf, was das Volumen antreibt, was Preis und Mix antreibt und wie Kanalverschiebungen – insbesondere Online- gegenüber stationärem Einzelhandel – den im Marktmodell erfassten realisierten Wert verändern.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Vorstandsmitglieder (CXOs): 14 % |
| Mittlere Ebene: 58 % | Funktions- und Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der US-Konsumwert mithilfe von Ausgabensignalen auf Kategorieebene rekonstruiert und dann anhand von Anteilsindikatoren auf die wichtigsten Haarpflegeproduktgruppen aufgeteilt wird. Nach der Festlegung dieses Kerntotals wird er durch selektive Bottom-up-Näherungen bestätigt, darunter stichprobenartige Markeneinnahmen im Bereich Haarpflege, Kanalprüfungen zu Online-Sortiment und Preisgestaltung sowie Volumen-mal-Durchschnittsverkaufspreis-Logik für einige umsatzstarke Unterkategorien.
Zu den wichtigsten Eingaben im Modell gehören die Preisinflation auf Kategorieebene aus Verbraucherpreisindex-ähnlichen Reihen, Premiumisierungs- und Packungsgrößenverschiebungen, Veränderungen des E-Commerce-Anteils, Nutzungsmuster im Salon gegenüber zu Hause sowie Produktmixbewegungen in den Bereichen Reinigung, Pflege, Styling und Farbe. Wo Bottom-up-Ansichten unvollständig sind – beispielsweise bei Eigenmarken oder privat geführten Marken mit begrenzter Offenlegung – werden Lücken mithilfe von Proxy-Anteilsbändern geschlossen, die in Interviews validiert wurden, gefolgt von Sensitivitätsprüfungen, damit keine einzelne Annahme das Endergebnis dominiert.
Die Prognose verwendet eine Szenarioanalyse, unterstützt durch kurzfristige Trendglättung. Preis-, Mix- und Kanalanteile werden separat projiziert und dann zum Gesamtwert zusammengeführt. Annahmen werden erst angepasst, nachdem sie gegen die Erwartungen der Befragten zu Aktionen, Innovationszyklen und dem Verhalten der Verbraucher beim Auf- oder Abstieg im Preissegment über den Prognosezeitraum getestet wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, darunter Inflations- und Konsumindikatoren, Kommentare von Einzelhändlern und Unternehmen sowie die implizierte Richtung der Pro-Kopf-Ausgaben. Wenn ein Kategorie- oder Kanalergebnis ungewöhnlich erscheint, überprüfen wir die Eingaben, führen die Berechnungen mit alternativen Annahmen erneut durch und kontaktieren ausgewählte Befragte erneut, um zu bestätigen, ob die Bewegung real oder ein Modellierungsartefakt ist.
Vor der Freigabe wird die Arbeit schrittweise überprüft, sodass Berechnungen, Einheitenkonsistenz und Jahres-zu-Jahres-Bewegungen von einem weiteren Analysten geprüft werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, darunter wichtige regulatorische Maßnahmen oder starke Preisänderungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zu diesem Zeitpunkt erhalten.
Marktgröße für Haarpflege in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Haarpflege in den USA weichen häufig voneinander ab, selbst wenn die Produktbeschreibungen ähnlich aussehen, da Zählregeln und einbezogene Vertriebskanäle die Gesamtsumme erheblich verändern können. Unterschiede entstehen auch durch die Wahl des Basisjahres, die Art der Inflationsfortschreibung und ob die Schätzung auf Einzelhandels-Scan-Gesamtwerten oder einer breiteren Konsumwertsicht basiert.
Die Tabelle verweist auf eine erhebliche Spanne, die hauptsächlich durch Kanal- und Umfangsentscheidungen erklärt wird, wobei einige Schätzungen sich nur auf den Masseneinzelhandel konzentrieren und andere eine breitere Palette von Verkaufsstellen einbeziehen. Im Modell von Mordor Intelligence umfasst der Wert Shampoo, Conditioner, Stylingmittel, Färbemittel, Haaröl und andere Haarpflegetypen über Kanäle wie Supermärkte und Verbrauchermärkte, Convenience-Stores, Fachgeschäfte, Online-Einzelhandel und andere Kanäle, was die Gesamtsumme gegenüber engen Definitionen mit nur erfassten Kanälen erhöhen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,12 Milliarden USD (2025) | |
| Fachpublikation A | 11,00 Milliarden USD (2024) | Verwendet eine erfasste Einzelhandelsansicht (MULO), die sich auf Shampoo, Conditioner und Haarstyling konzentriert, was typischerweise Teile des Fachhandels, des professionellen Bereichs und anderer Verkaufsstellen ausschließt, und verwendet zudem ein anderes Basisjahr. |
| Globale Unternehmensberatung B | 4,61 Milliarden USD (2025) | Behandelt den Markt als engeren Produkt- und Umsatzpool und vermischt in seiner öffentlichen Zusammenfassung die Rahmung von Gesamt- und inkrementellem Wachstum, was den vollen Kategoriewert im Jahresvergleich unterschätzen kann. |
Betrachtet man die drei Werte zusammen, lautet die praktische Schlussfolgerung, dass die Jahresbezeichnung allein nicht ausreicht und Einschlussregeln wichtiger sind. Indem der Umfang an klare Produktgruppen und einen definierten Kanalsatz gebunden wird, bleibt die Schätzung auf wiederholbare Eingaben zurückführbar, was Entscheidungsträgern hilft, Trends zu vergleichen, ohne nicht übereinstimmende Definitionen zu vermischen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Haarpflegemarkt?
Der Haarpflegemarkt der Vereinigten Staaten wird im Jahr 2026 auf 20,98 Milliarden USD geschätzt und soll bis 2031 einen Wert von 25,90 Milliarden USD erreichen, was einer CAGR von 4,29 % im Zeitraum 2026–2031 entspricht.
Welches Produktsegment wächst am schnellsten?
Produkte zur Behandlung von Haarausfall sollen mit einer CAGR von 6,11 % wachsen, angetrieben durch eine alternde Bevölkerung und stressbedingte Haarprobleme.
Was treibt den Wandel hin zu natürlichen und biologischen Formeln voran?
Transparenz bei Inhaltsstoffen, wahrgenommene Sicherheit und Nachhaltigkeitsbedenken treiben das Wachstum von Natur- und Bioproduktlinien mit einer CAGR von 6,75 % voran und übertreffen damit synthetische Linien.
Wie groß ist der Online-Kanal im Haarpflegemarkt der Vereinigten Staaten?
Online-Shops hielten im Jahr 2025 einen Marktanteil von 24,88 % und wachsen mit einer CAGR von 5,83 %, angetrieben durch Bequemlichkeit und durch Influencer geprägte Produktentdeckung.
Wie schnell werden Premium-Haarpflegeprodukte im Haarpflegemarkt der Vereinigten Staaten bis 2031 wachsen?
Premium-Linien werden voraussichtlich eine CAGR von 5,74 % verzeichnen, weit vor Massenangeboten, da Verbraucher klinisch nachgewiesene Vorteile und personalisierte Lösungen suchen.