
Größe und Marktanteil des Marktes für grüne Gebäude
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 461.23 Milliarden US-Dollar |
| Marktgröße (2031) | 763.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.59 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
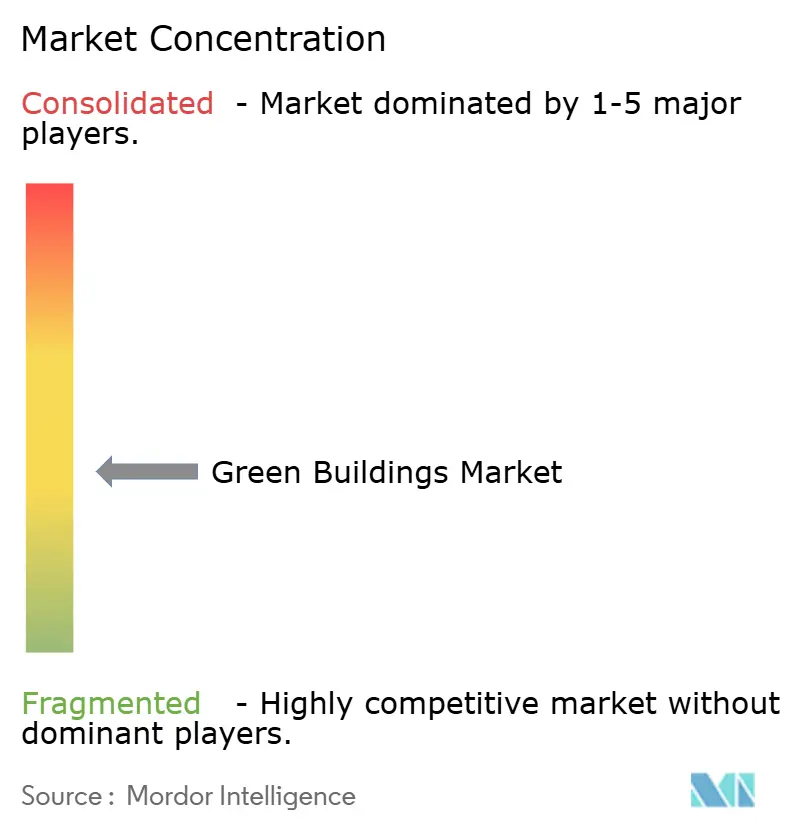
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für grüne Gebäude von Mordor Intelligence
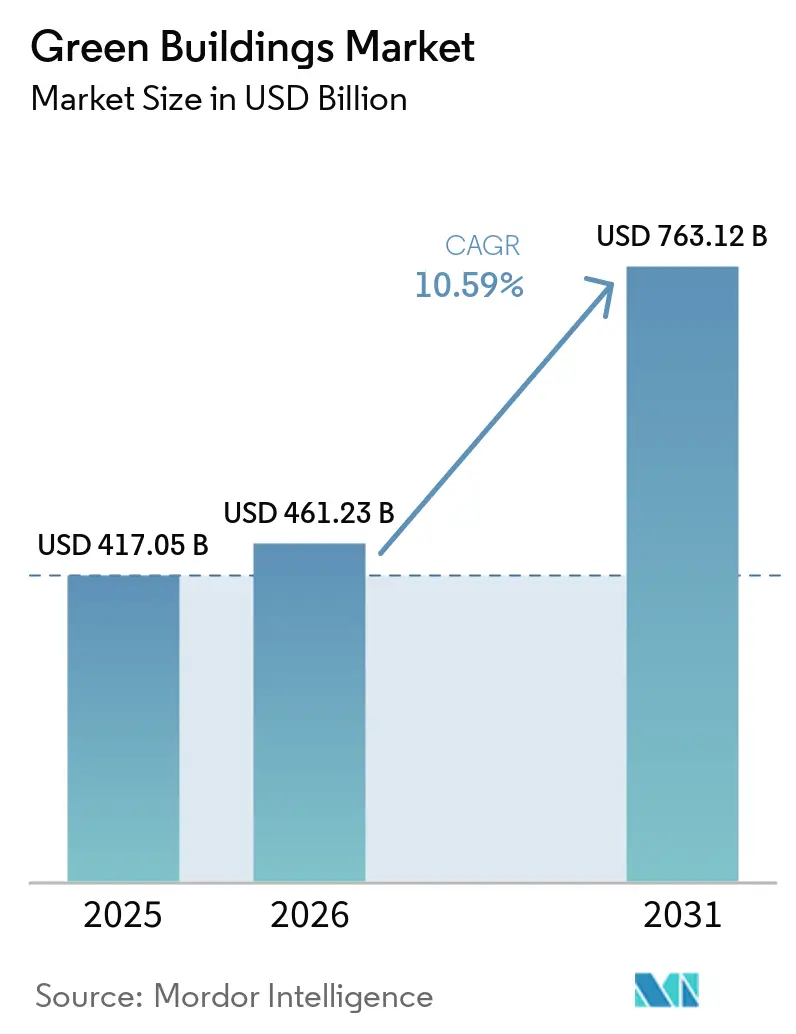
Die Größe des Marktes für grüne Gebäude wird auf 417,05 Milliarden USD im Jahr 2025, 461,23 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 763,12 Milliarden USD erreichen, mit einer CAGR von 10,59 % von 2026 bis 2031.
Verbindliche Kohlenstoffbilanzierungsprotokolle, Energieausweise und nachhaltigkeitsgebundene Schuldinstrumente haben Effizienz von einem wünschenswerten Merkmal zu einer Finanzierungsvoraussetzung gemacht und das Amortisationsfenster für Hochleistungshüllen und intelligente Gebäudesysteme verkürzt. Mietaufschläge für zertifizierte Objekte in Verbindung mit niedrigeren Kreditkosten für grüne Anleihen lenken institutionelles Kapital in Projekte, deren Betriebsdaten Energieeinsparungen bestätigen. Gleichzeitig erweitern Sanierungsvorschriften in reifen Volkswirtschaften und großangelegte Neubauprojekte in aufstrebenden Regionen den adressierbaren Markt für grüne Gebäude, indem sie die Nachfrage über verschiedene Bauphasen hinweg diversifizieren. Materialdurchbrüche – von kohlenstoffarmem Beton bis hin zu biobasierten Polyurethanschäumen – stärken diesen Schwung, indem sie Eigentümern nachweisbare Wege zur Reduzierung des eingebetteten Kohlenstoffs bieten.
Wichtigste Erkenntnisse des Berichts
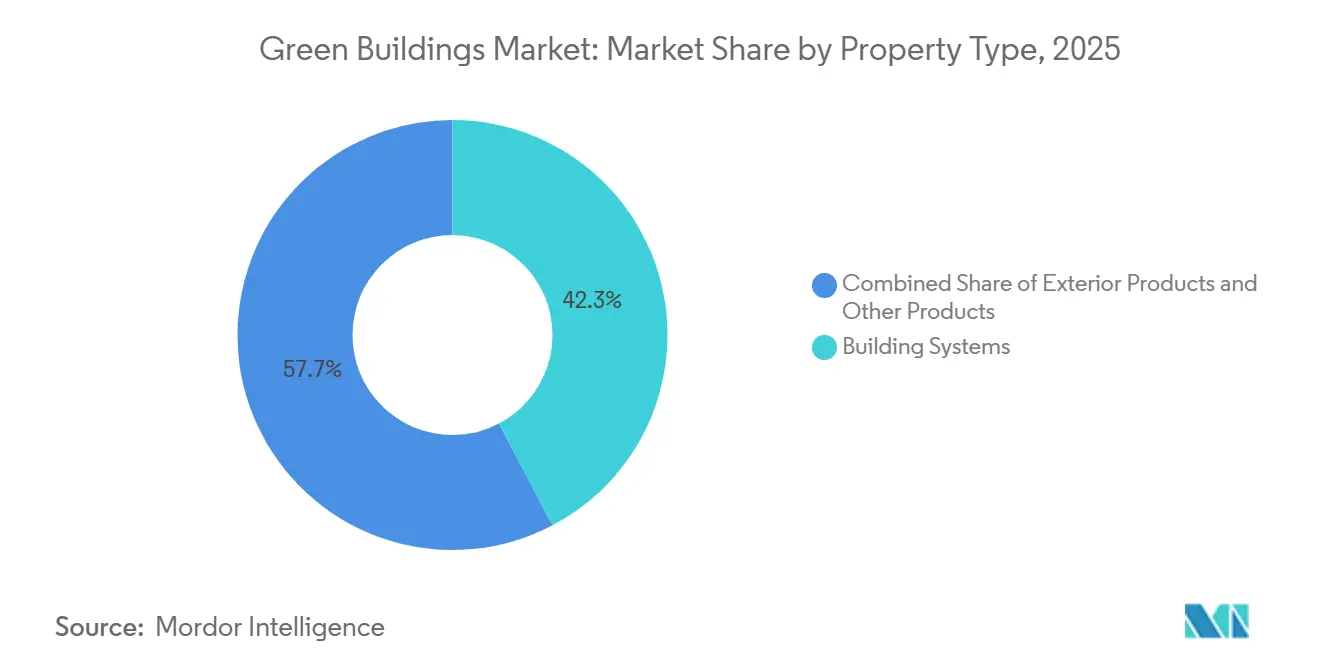
- Nach Produkttyp hielten Gebäudesysteme im Jahr 2025 einen Marktanteil von 42,3 % am Markt für grüne Gebäude, während Außenprodukte mit einer CAGR von 11,21 % bis 2031 das schnellste Wachstum verzeichneten.
- Nach Endnutzer dominierten gewerbliche Projekte die Branche der grünen Gebäude mit einem Umsatzanteil von 53,7 % im Jahr 2025; Logistikeinrichtungen werden voraussichtlich bis 2031 mit einer CAGR von 11,76 % expandieren.
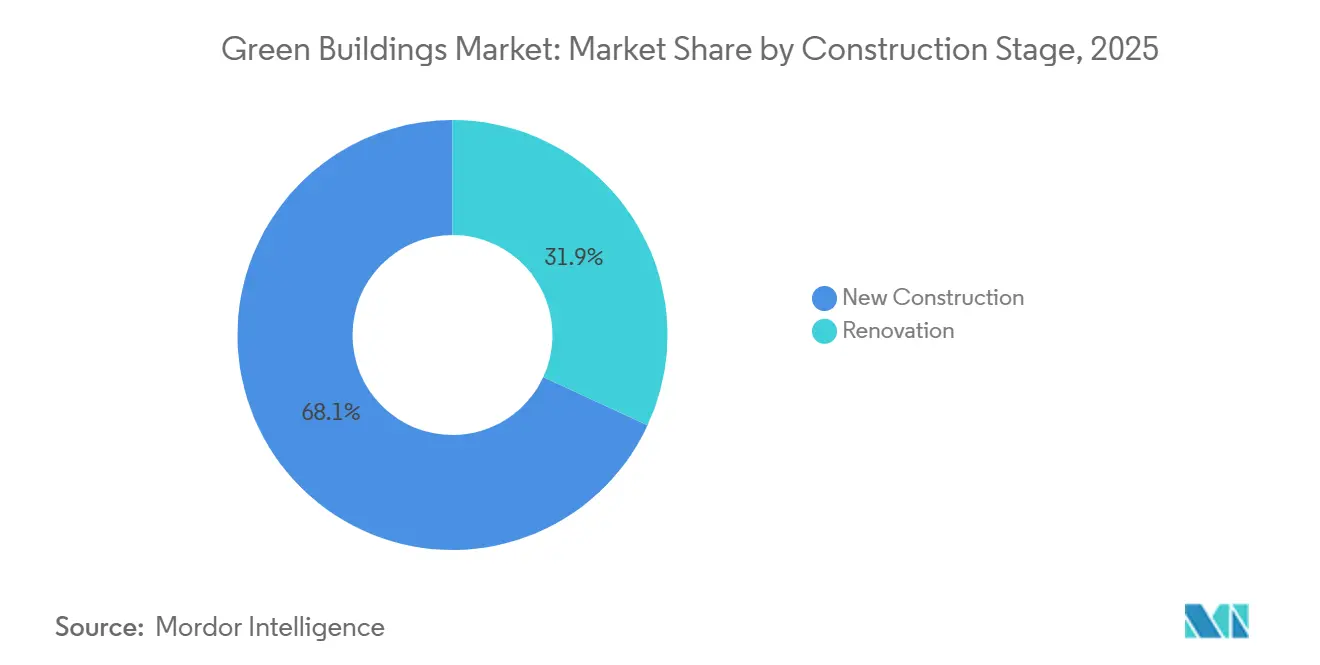
- Nach Bauphase entfielen 68,1 % der Aktivitäten im Jahr 2025 auf Neubauten, während Renovierungen mit einer CAGR von 11,55 % die schnellste Wachstumsrate aller Phasen aufweisen.
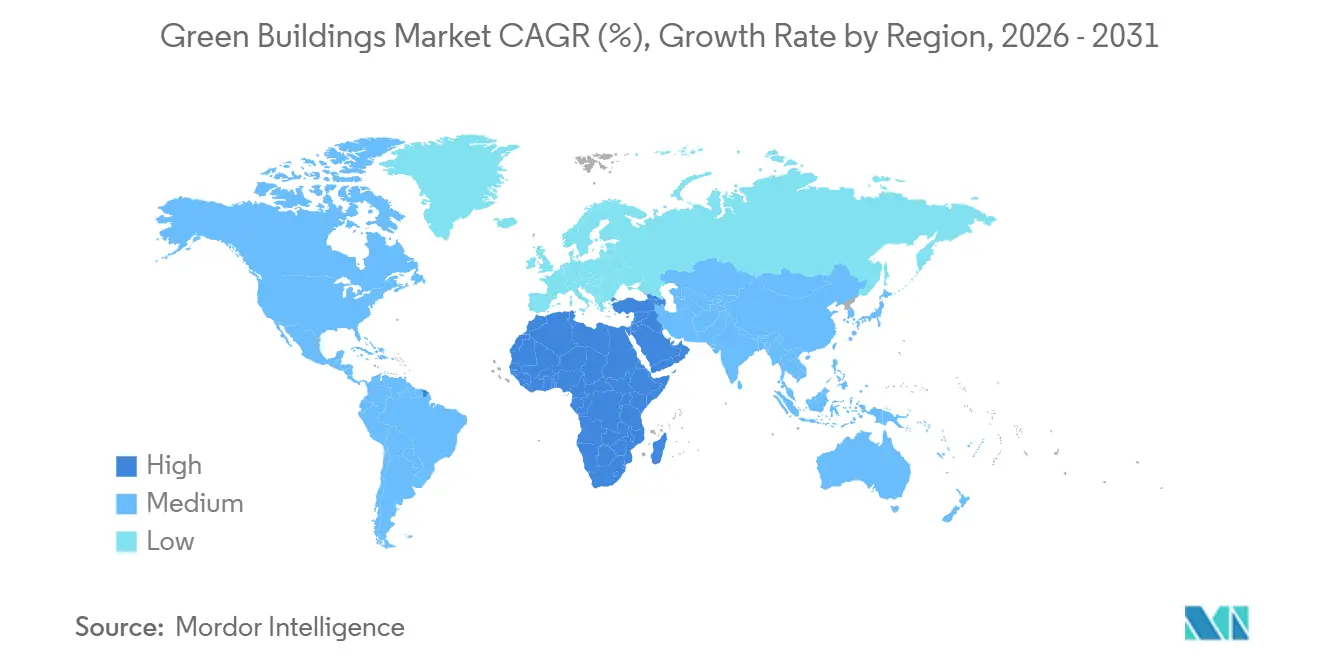
- Nach Geografie führte der asiatisch-pazifische Raum die Branche der grünen Gebäude mit einem Anteil von 37,6 % am Wert des Jahres 2025 an, während die Region Naher Osten & Afrika bis 2031 voraussichtlich eine CAGR von 12,23 % erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Strenge Vorschriften für grünes Bauen und Zertifizierungspflichten | +2.8% | EU, Kalifornien, erstklassige Städte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Steigende Energiepreise steigern die Nachfrage nach Hochleistungshüllen | +2.1% | Europa, Nordamerika und energieimportabhängiger Asien-Pazifik-Raum | Kurzfristig (≤2 Jahre) |
| Unternehmens-ESG-Ziele erschließen Grüne-Anleihen- und nachhaltigkeitsgebundene Finanzierungen | +2.5% | Nordamerika, Europa, Finanzzentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Schnelle Urbanisierungsprogramme mit Vorschriften für grünes Bauen im Asien-Pazifik-Raum | +1.9% | China, Indien, Südostasien | Langfristig (≥4 Jahre) |
| Verbindliche Offenlegung des eingebetteten Kohlenstoffs bei der öffentlichen Beschaffung | +1.2% | EU, Vereinigtes Königreich, ausgewählte Länder in Nordamerika, Pilotprojekte im Asien-Pazifik-Raum | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften für grünes Bauen und Zertifizierungspflichten
Nullemissionsvorschriften für Gebäude bestimmen nun die Projektfinanzierung. Die EU-Richtlinie, die 2024 überarbeitet wurde, verpflichtet alle nach 2030 fertiggestellten Neubauten zur Erreichung von null operativem Kohlenstoff und zwingt bestehende Nichtwohngebäude, bis 2027 Mindestbewertungen zu erfüllen[1]. Californias Title 24 fügt solarfertige Dächer und Batteriespeicherverkabelung zum Basisdesign hinzu und beseitigt die Möglichkeit, die Integration erneuerbarer Energien aufzuschieben. Zertifizierungsstellen wie LEED und BREEAM sind zu Torwächtern der grünen Finanzierung geworden, da Kreditgeber vor dem Abschluss einen Leistungsnachweis verlangen. Diese Maßnahmen erhöhen die Compliance-Kosten im Vorfeld, erschließen aber gleichzeitig günstigere Kredite und beschleunigen die Akzeptanz im Markt für grüne Gebäude. Entwickler, die Benchmarks nicht erfüllen können, sind dem Risiko gestrandeter Vermögenswerte ausgesetzt, was sicherstellt, dass Vorschriften die Nachfrage weiterhin lenken.
Steigende Energiepreise steigern die Nachfrage nach Hochleistungshüllen
Die anhaltende Kraftstoffpreisvolatilität seit 2023 hat Energieeffizienz an die Spitze der Wunschlisten von Mietern gerückt. Gewerbliche Nutzer sind nun bereit, höhere Mieten für Gebäude mit Dreifachverglasung, thermisch getrennten Fassaden und reflektierenden Dächern zu zahlen, die die HVAC-Lasten um bis zu 40 % senken[2]. Rechenzentren in warmen Klimazonen und Logistikzentren schließen sich Büros in kalten Regionen an, die luftdichte Hüllen spezifizieren, da Kühlkosten häufig die Heizkosten übersteigen. Da sich die Amortisationszeiten auf sieben Jahre oder weniger verkürzen, können Eigentümer auch in Sekundärmärkten hochwertige Verkleidungen und Fensterpakete rechtfertigen. Hochleistungshüllen verankern daher das Wachstum der Renovierungsausgaben im gesamten Markt für grüne Gebäude.
Unternehmens-ESG-Ziele erschließen Grüne-Anleihen- und nachhaltigkeitsgebundene Finanzierungen
Schuldenmärkte bepreisen nun Kohlenstoff. Die Emission von Grünen Anleihen im Immobilienbereich überstieg 2024 150 Milliarden USD, während nachhaltigkeitsgebundene Darlehen 2025 um 40 % stiegen, als die Zinssätze an verifizierte Energiegewinne angepasst wurden. Kleinere Entwickler erhalten Finanzierungszugang, indem sie überlegene Leistung zusagen, was die Beteiligung am Markt für grüne Gebäude verbreitert. Versicherer verstärken den Trend, indem sie Prämien für Objekte mit Energieintensitäten unter 100 kWh/m² senken. Die Rückkopplungsschleife von günstigerem Kapital für bessere Gebäude unterstützt eine anhaltende Nachfrage nach hocheffizienten Systemen.
Schnelle Urbanisierungsprogramme mit Vorschriften für grünes Bauen im Asien-Pazifik-Raum
Der Asien-Pazifik-Raum fügt jährlich fast 1 Milliarde m² städtische Nutzfläche hinzu, praktisch alles unter verbindlichen Vorschriften für grünes Bauen. Indiens Smart Cities Mission gewährt Flächenboni für IGBC-zertifizierte Projekte und setzt private Bauherren dazu an, Mindestanforderungen zu übertreffen. Vietnam und Indonesien spiegeln diesen Ansatz in Sonderwirtschaftszonen wider, um die Standards multinationaler Mieter zu erfüllen. Da grüne Kennzahlen in Masterpläne eingebettet sind, bleiben die Compliance-Kosten niedrig und treiben ein stetiges Volumen für Systemintegratoren im Markt für grüne Gebäude der Region an.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Zertifizierungskosten | -1.4% | Global, am stärksten in kostenempfindlichen Wohnmärkten | Kurzfristig (≤2 Jahre) |
| Fragmentierte Lieferketten für kohlenstoffarme Materialien | -0.9% | Aufstrebender Asien-Pazifik-Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei fortgeschrittenen nachhaltigen Methoden | -1.1% | Nordamerika, Europa, fortgeschrittener Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Zertifizierungskosten
LEED Gold erhöht die Baubudgets immer noch um 8–12 %, wobei die Beraterhonorare für Modellierung und Verifizierung bei mittelgroßen Projekten 50.000 USD übersteigen. Entwickler von erschwinglichem Wohnraum haben Schwierigkeiten, diesen Aufschlag zu monetarisieren, was die Akzeptanz in einkommensschwächeren Segmenten des Marktes für grüne Gebäude verlangsamt. Einige Versorgungsunternehmen kofinanzieren Effizienzverbesserungen, aber die Programme bleiben lückenhaft und hinterlassen eine Finanzierungslücke, die das kurzfristige Wachstum einschränkt.
Fragmentierte Lieferketten für kohlenstoffarme Materialien
Kreuzlagenholzwerke und Zementwerke mit niedrigem CO₂-Ausstoß sind in Europa und Nordamerika konzentriert. Bauunternehmen in APAC und dem Nahen Osten müssen grüne Baumaterialien importieren und dabei Frachtaufschläge zahlen, die die Projekterträge schmälern. Verzögerungen von sechs Monaten oder mehr gefährden Zeitpläne, die an regulatorische Fristen gebunden sind. Regionale Fertigungsvorhaben und harmonisierte Materialnormen werden den Engpass entschärfen, doch der Fortschritt ist schrittweise.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gebäudesysteme dominieren durch nachgewiesene EinsparungenGebäudesysteme machten 42,3 % des Umsatzes im Jahr 2025 aus und sind damit das größte Segment des Marktes für grüne Gebäude. HVAC-Nachrüstungen, Wärmepumpen mit variablem Kältemitteldurchfluss und fortschrittliche Kältemaschinen verankern diese Kategorie, indem sie die Abhängigkeit von fossilen Brennstoffen verringern und neuen Kältemittelvorschriften entsprechen. Intelligente Gebäudemanagementsysteme integrieren HVAC, Beleuchtung und Zugangskontrollen in ein einheitliches Dashboard, das Eigentümer nutzen, um Effizienzgewinne gegenüber Kreditgebern nachzuweisen. Da Hüllenverbesserungen physikalische Grenzen erreichen, bieten Leistungsdaten aus Systemen den klarsten Weg zur Kapitalrendite, um ein zweistelliges Wachstum aufrechtzuerhalten.
Außenprodukte – gedämmte Paneele, Hochleistungsverglasung, reflektierende Dächer – bleiben unverzichtbar, wachsen aber moderater, da die durch Vorschriften getriebene Akzeptanz gesättigt ist. Innenprodukte wie VOC-arme Farben und recycelte Bodenbeläge profitieren vom Rückenwind der Wellness-Zertifizierung, insbesondere in Premium-Büros. Aufkommende Produktlinien – Phasenwechsel-Trockenbauwände, elektrochrome Gläser – bieten Aufwärtspotenzial, warten aber auf Kostensenkungen. Entscheidend ist, dass Lieferanten, die Plug-and-Play-Interoperabilität mit IoT-Hubs sicherstellen, einen Preisaufschlag erzielen können, während veraltete Einzelprodukte das Risiko der Kommoditisierung tragen. Infolgedessen werden Außenprodukte mit einer CAGR von 11,21 % bis 2031 andere Kategorien übertreffen und den Abstand zu Gebäudesystemen im Markt für grüne Gebäude verringern.


Nach Endnutzer:
Gewerbliche Immobilien führen unter MieterdruckGewerbliche Immobilien generierten im Jahr 2025 53,7 % der weltweiten Ausgaben, was die Nachfrage der Mieter nach nachweisbarer Effizienz und der damit verbundenen CO₂-Berichterstattung widerspiegelt. Bürovermietern droht eine Qualitätsflucht, da Nutzer niedrigere Scope-3-Emissionen anstreben. Einzelhändler rüsten Filialen nach, um Betriebskosten angesichts des Margendrucks zu senken, während Logistikbetreiber in temperaturgeführte Lagerhäuser mit Dachsolaranlagen investieren, um Kühlkettenstandards zu erfüllen. Institutionelle Eigentümer – Universitäten, Krankenhäuser – nutzen grüne Anleihen mit 20-jährigen Laufzeiten, die auf die Amortisationszeiten von Energieeinsparungen abgestimmt sind.
Die Akzeptanz im Wohnbereich ist zweigeteilt. Der Markt für Luxuseigentumswohnungen positioniert Nachhaltigkeit als Lifestyle-Merkmal, doch die Akzeptanz im Massenmarkt hinkt trotz politischer Anreize hinterher. Mehrfamilienprojekte in Innenstadtlagen müssen in Europa und mehreren Metropolen im asiatisch-pazifischen Raum nun Mindestenergiebewertungen erfüllen, was Wärmepumpen-Warmwasserbereiter und Grauwassersysteme in den Mainstream des Designs bringt. Logistikeinrichtungen, das am schnellsten wachsende gewerbliche Teilsegment, werden bis 2031 voraussichtlich mit einer CAGR von 11,76 % expandieren, da der E-Commerce den Lagerhausbau vorantreibt, der an Netto-Null-Fristen geknüpft ist. Die gewerbliche Dominanz wird daher anhalten, begünstigt durch längere Haltedauern, die mit den Amortisationszeiten von Systemen im Markt für grüne Gebäude übereinstimmen.
Nach Bauphase:
Renovierung beschleunigt sich, da Fristen näher rückenNeubauten machten 2025 68,1 % der Ausgaben aus, bedingt durch Großprojekte in Schwellenmärkten und die einfachere Integration grüner Spezifikationen von Anfang an. Dennoch ist die Renovierung der schnelle Wachstumstreiber und wird voraussichtlich eine CAGR von 11,55 % verzeichnen, da Regulierungsbehörden nun tiefgreifende Nachrüstungen des am schlechtesten abschneidenden Bestands verlangen. EU-Vorschriften verpflichten zur Sanierung der schlechtesten 15 % der Gebäude bis 2027, was in reifen Volkswirtschaften einen Anstieg bei Dämmung, Fenstererneuerungen und intelligenten Steuerungen auslöst.
Flächenbeschränkte Städte bevorzugen Umnutzungsprojekte, die den eingebetteten Kohlenstoff durch den Erhalt von Tragwerken reduzieren. Spezialisierte Auftragnehmer, die schlüsselfertige Nachrüstpakete anbieten – Dämmung, Luftdichtheit, Wärmepumpentausch – berichten von einem Auftragsbestandswachstum von über 25 % im Jahresvergleich. Kingspans Nachrüstdämmungsverkäufe in Europa stiegen 2025 um 28 % und unterstreichen diesen Wandel. Obwohl Neubauprojekte in Asien und dem Nahen Osten nach wie vor die Volumina dominieren, wird der Anteil der Renovierung am Markt für grüne Gebäude weiter steigen, da der bestehende Bestand altert und Abrisse regulatorische Strafen nach sich ziehen.
Geografische Analyse
APAC-Markt für grüne Gebäude
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 37,6 % am Umsatz des Marktes für grüne Gebäude, gestützt durch Chinas Dual-Carbon-Politik und Indiens rasche Nutzung von Green Bonds zur Finanzierung städtischer Infrastruktur. China überschritt 2024 eine zertifizierte Nutzfläche von 10 Milliarden m², und Indiens IGBC-Einträge wuchsen 2025 um 25 %. Japan und Südkorea rüsten Bürogebäude aus den 1990er Jahren nach strengen neuen Vorschriften nach, während staatliche Subventionen in Australien die Verbreitung von Dachsolar-plus-Speichersystemen in Vorstadtsiedlungen beschleunigen. Diese Dynamiken sichern Asien-Pazifik die Führungsposition beim Volumen, obwohl sich das Wachstum mit zunehmender Reife der Regulierung abschwächt.
MEA-Markt für grüne Gebäude
Die Region Naher Osten & Afrika ist der am schnellsten wachsende Bereich in der Branche der grünen Gebäude und wird bis 2031 voraussichtlich eine CAGR von 12,23 % verzeichnen, gestützt auf Saudi-Arabiens Vision-2030-Projekte im Wert von 500 Milliarden USD und die Netto-Null-Stadt-Mandate der VAE[3]. NEOMs gigaskalige Beschaffung integriert von Anfang an erneuerbare Energie, Fernkühlung und Recyclingwassersysteme und schafft damit Großaufträge für Hüll- und Systemlieferanten. Die VAE verlangen, dass bis 2030 75 % der Gebäude eine grüne Zertifizierung besitzen, was eine Renovierungswelle im Bestandsgebäudebereich auslöst. Südafrika investiert in Solaranlagen und Batterien vor Ort, um der Netzinstabilität zu entgehen, und Lagos erprobt Bauvorschriften für den sozialen Wohnungsbau, was auf eine breitere kontinentale Akzeptanz hindeutet.
Markt für grüne Gebäude in Nordamerika, Europa und Lateinamerika
Nordamerika und Europa sind zwar reife Märkte, bleiben jedoch von zentraler Bedeutung. Die Vereinigten Staaten emittierten 2024 Green Bonds für Immobilien im Wert von 45 Milliarden USD, die LEED-Modernisierungen in großen Ballungsräumen finanzieren. Kanada schreibt bis 2030 Netto-Null-Bundesgebäude vor und verankert damit die Provinzpolitik. Die europäische Sanierung beschleunigt sich im Rahmen des Fit-for-55-Pakets, wobei Deutschland und Frankreich Subventionen für tiefgreifende Energiesanierungen bereitstellen. Das Vereinigte Königreich verknüpft Energieeffizienzmetriken mit Gebäudesicherheitsvorschriften und treibt damit die Fassadensanierung und den Einbau neuer Heizungs-, Lüftungs- und Klimaanlagen voran. Lateinamerika wächst selektiv; Brasilien führt mit LEED-zertifiziertem Bestand in São Paulo, während Mexiko grüne Standards übernimmt, um US-amerikanische Nearshoring-Mieter zu bedienen. Insgesamt halten diese Regionen das Sanierungsvolumen auf einem hohen Niveau und stützen den globalen Markt für grüne Gebäude.

Regulatorisches Umfeld
Die Einhaltung von Vorschriften für grünes Bauen wird zunehmend durch verbindliche Energieeffizienzanforderungen und Offenlegungsregelungen geprägt und nicht mehr allein durch freiwillige Übernahme. In Europa verschärft die 2024 verabschiedete überarbeitete Gebäudeenergieeffizienzrichtlinie (EPBD) die Mindestanforderungen an den Bestand und gibt für Neubauten nach 2030 die Richtung eines betrieblichen Null-Kohlenstoff-Ziels vor. Dies beschleunigt Sanierungsprogramme und erhöht den Dokumentationsbedarf in Design, Materialien und Betrieb. Ähnliche politische Dynamik zeigt sich in stark aktiven asiatischen Städten: Die Shanghai Green Building Regulations traten im Januar 2025 in Kraft und verankern Zertifizierungsanforderungen für Neubauten im Mainstream.
Vorschriften und Offenlegungspflichten beeinflussen auch Beschaffung und Finanzierung. Die Einführung der Nachhaltigkeitsberichtsstandards IFRS S1 und IFRS S2 erhöht den Druck auf Eigentümer und Bauträger, Klima- und Energieaussagen mit prüfbaren Daten zu belegen, was die Nachfrage nach Messtechnik, Gebäudeleittechnik und verifizierter Materialdokumentation verstärkt. Breitere Initiativen, auf die Organisationen wie die Global Alliance for Buildings and Construction (GlobalABC) verweisen, einschließlich Verpflichtungen zu verbindlichen Gebäudeenergiekodizes, verstärken die Konvergenz hin zu messbarer Leistung und compliance-fähiger Produktdokumentation.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für grünes Bauen beginnt mit vorgelagerten Rohstoffen und kohlenstoffarmen Einsatzstoffen (Zement, Glas, Dämmstoffchemie, Metalle, Holz), setzt sich in der Produktherstellung (Gebäudehülle, Innenausbau und Gebäudesysteme) fort und geht dann in Planung und Design über (Architekten, Ingenieure, Energiemodellierer und Zertifizierungsberater). Von dort fließen Auftragsvergabe und Installation (Generalunternehmer und spezialisierte Sanierungsfirmen) in Betrieb und Leistungsverifizierung ein, einschließlich Inbetriebnahme, Gebäudeleitplattformen und laufender Überwachung für Kreditgeber und Nutzer. Um Projekten zu helfen, Energie- und Kohlenstoffergebnisse nachzuweisen, bündeln führende Anbieter zunehmend Materialien mit digitalen Diensten und Dokumentation, was mit der Marktverschiebung hin zu leistungsgestützter Finanzierung übereinstimmt.
Transparenz bei grauer Energie/eingebettetem Kohlenstoff wird zu einem Standardbeschaffungsprozess, der Anbieter begünstigt, die Ökobilanzen (Life Cycle Assessments) und Umweltproduktdeklarationen (EPDs) in großem Maßstab und termingerecht liefern können. Große Hersteller verschärfen zudem die Anforderungen an Lieferanten hinsichtlich Primärdaten zu Emissionen, um ihren Scope-3-Fußabdruck zu steuern, während die Beschaffung durch kuratierte Marktplätze, die nachhaltige Produkte vorab genehmigen, strukturierter wird (zum Beispiel Plattformen wie ROOT to Market, auf die in Branchenbelegen verwiesen wird). Dies reduziert allmählich die Fragmentierung bei kohlenstoffarmen Materialien, erhöht aber auch die Bedeutung von Rückverfolgbarkeit, Drittverifizierung und interoperablem Datenaustausch zwischen Produktlieferanten, Bauunternehmen und Gebäudebetriebsplattformen.
Wettbewerbslandschaft
Globale Dämm- und Fassadenriesen – Kingspan, Saint-Gobain, Owens Corning – nutzen ihre Größe und Forschung & Entwicklung, um Hochleistungsmaterialien mit digitalem Monitoring zu bündeln und so dauerhafte Kundenbeziehungen zu festigen. Schneider Electrics EcoStruxure und Johnson Controls' OpenBlue-Ökosysteme verbinden Hardware mit Analyseabonnements, die Einmalverkäufe in Servicerenten umwandeln. Der Wettbewerb dreht sich um den Nachweis von Energieeinsparungen, nicht nur um Produktspezifikationen, was Nachzügler dazu zwingt, Partnerschaften einzugehen oder das Risiko des Ausschlusses aus großen Ausschreibungen zu tragen.
Materialinnovation vertieft den Wettbewerb. Holcims kohlenstoffarmer Zement und Interfaces kohlenstoffnegative Teppichfliesen differenzieren sich durch eingebetteten Kohlenstoff, eine Kennzahl, die die öffentliche Beschaffung nun verfolgt. Start-ups wie Sublime Systems verfolgen elektrochemische Zementsynthese-Technologien, die Prozessemissionen eliminieren und möglicherweise etablierte Unternehmen überholen. Lieferanten, die Cradle-to-Gate-Auswirkungen schnell zertifizieren können, gewinnen rasch Marktanteile bei Projekten, die Offenlegungsvorschriften unterliegen, was die wachsende Datenintensität des Marktes für grüne Gebäude unterstreicht.
Industrialisiertes Bauen eröffnet eine weitere Front. Binderholz und RedBuilt erweitern Brettsperrholz- und Wandpaneel-Fabriken, um Fachkräftemangel auszugleichen und Baustellenabfälle zu reduzieren. Doch Designer machen sich Sorgen um ästhetische Einheitlichkeit, sodass Hybridlösungen – Massivholzkerne mit maßgefertigten Fassaden – an Beliebtheit gewinnen. Strategische Allianzen nehmen zu: Johnson Controls hat eine Partnerschaft mit Microsoft Azure für prädiktive Analysen geschlossen, und Schneider Electric hat ein US-amerikanisches Softwareunternehmen für Energie-als-Dienstleistung-Angebote erworben. Diese Schritte veranschaulichen die Konvergenz zwischen Bauprodukten und Cloud-Plattformen und gestalten die Wettbewerbsdynamik neu.
Branchenführer im Bereich grüne Gebäude
-
Kingspan Group PLC
-
Saint-Gobain SA
-
BASF SE
-
Johnson Controls International plc
-
Owens Corning
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für grüne Gebäude
- Kingspan Group PLC
- Saint-Gobain SA
- BASF SE
- Johnson Controls International plc
- Owens Corning
- Schneider Electric SE
- Holcim Ltd (LafargeHolcim)
- Skanska AB
- CEMEX S.A.B. de C.V.
- Interface Inc.
- Alumasc Group PLC
- Amvik Systems
- Binderholz GmbH
- Bauder Limited
- Kingspan Insulation LLC
- Armstrong World Industries
- RedBuilt LLC
- Homasote Company
- Carrier Global Corporation
- Panasonic Corporation (BIPV)

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in der Verschiebung von betrieblichen Kohlenstoff-Upgrades hin zur Verantwortlichkeit für eingebetteten Kohlenstoff in Materialien. Dies verbessert den kommerziellen Wert verifizierter Dokumentation (EPDs, Ökobilanzen) und unterstützt kohlenstoffarme Produktlinien in den Bereichen Dämmung, Beschichtungen, Glas und Betonalternativen. Belege für diese Verschiebung zeigen sich in Beschaffungsrahmenwerken des öffentlichen Sektors und institutioneller Käufer, die zunehmend EPD-gestützte Produkte verlangen und Hersteller dazu drängen, zertifizierte Portfolios zu erweitern und Datensysteme aufzurüsten, die Produktfußabdrücke mit projektbezogener Berichterstattung verbinden. Anbieter, die sowohl kohlenstoffärmere Produkte als auch das dazugehörige Compliance-Paket (drittverifizierte Erklärungen, Chain-of-Custody und kompatible digitale Datenformate) liefern können, gewinnen an Bedeutung, da Projektteams ihre Spezifikationen zunehmend an prüfbaren Aussagen ausrichten.
Ein weiterer Chancenbereich ist die Reduzierung der Reibungsverluste bei Sanierungen durch gebündelte Liefermodelle. Integrierte Lösungen, die Gebäudehüllen-Upgrades mit Eigenerzeugung vor Ort und Leistungsüberwachung kombinieren, zusammen mit serviceorientierten Angeboten wie Energiemanagement und kontinuierlicher Inbetriebnahme, adressieren sowohl Kapital- als auch Betriebshürden. Aktuelle Marktaktivitäten zeigen diese Richtung, darunter die Einführung einer finanzierten Solardachlösung für gewerbliche Sanierungsprojekte durch Kingspan und Zestec Renewable Energy im Jahr 2026. Sie zielt auf Kapitalbarrieren ab, indem sie Dacherneuerung mit erneuerbarer Erzeugung verknüpft. Zirkularität unterstützt zudem zusätzliche Einnahmen durch Rückgewinnungs- und Wiederverwendungsprogramme (zum Beispiel Kingspan RECOVR, auf das in Branchenmaterial verwiesen wird), was Bauunternehmern und Herstellern hilft, die Logistik am Lebensende zu monetarisieren und dabei Abfall- und Klimaziele zu erfüllen.
Recent Industry Developments in Markt für grüne Gebäude
- Juli 2026: BASF SE erweiterte sein Portfolio an zertifizierten biomassebilanzierten Additiven für Architekturbeschichtungen. Die Erweiterung stärkt die Nachhaltigkeitsnachweise und erweitert das Angebot an grünen Baumaterialien im Beschichtungssegment. Sie unterstützt die Einführung von Materialien mit geringem eingebettetem Kohlenstoff in modernen grünen Gebäuden.
- Juli 2026: Das integrierte Solardachsystem powerPanel von Kingspan Group PLC bestand die Prüfung nach dem FM 4478-Standard. Der Meilenstein validiert gebäudehüllenintegrierte Photovoltaik als bauliche, vorschriftskonforme Option und unterstützt die Akzeptanz im Sanierungsmarkt. Er erweitert die Optionen für die gewerbliche Sanierungshülle um Solardächer.
- Mai 2026: Kingspan Group PLC ging eine Partnerschaft mit Zestec Renewable Energy ein, um eine finanzierte Solardachlösung für gewerbliche Sanierungsprojekte einzuführen. Die finanzierte Solardachlösung beschleunigt die Nachfrage nach integrierten Solargebäudehüllen bei gewerblichen Sanierungen. Die Partnerschaft führt finanzierungsfähige Dach-Upgrades ein, die Sanierungsprojekte ermöglichen.


Markt für grüne Gebäude Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für grüne Gebäude als der Umsatz definiert, der mit der Planung und Errichtung von Gebäuden verbunden ist, die den Energie- und Wasserverbrauch reduzieren und die Innenraumbedingungen durch zertifizierte oder leistungsorientierte Bauentscheidungen verbessern.
Ausschlüsse aus dem Umfang: Wir schließen routinemäßige Gebäudereparaturen aus, die die Energie-, Wasser- oder Materialleistung nicht verändern, sowie eigenständige Verbrauchergeräte, die nicht Teil der Gebäudestruktur oder -systeme sind.
Segmentierungsübersicht
- Nach Produkttyp
- Außenprodukte
- Innenprodukte
- Gebäudesysteme
- Sonstige
- Nach Endnutzer
- Wohngebäude
- Wohnungen und Eigentumswohnungen
- Villen und Einfamilienhäuser
- Gewerbe
- Büro
- Einzelhandel
- Logistik
- Institutionell
- Sonstige (gewerbliche Immobilien, Hospitality-Immobilien usw.)
- Wohngebäude
- Nach Bauphase
- Neubau
- Renovierung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Übriges Europa
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Übriger Asien-Pazifik-Raum
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit öffentlichen Bau- und Gebäudebestandssignalen, um den Nachfragepool zu verankern, bevor Preisannahmen angewendet werden. Quellen wie die U.S. Energy Information Administration, die Internationale Energieagentur, die Bauausgabenreihe des U.S. Census Bureau und Eurostat helfen uns, Energieverbrauch, Bautätigkeit und Renovierungszyklen zu verstehen.
Anschließend prüfen wir grüne Zertifizierungen und politische Ausrichtungen anhand von Quellen wie dem World Green Building Council, USGBC (LEED) und begutachteten Fachzeitschriften, die sich mit der Energieeffizienz von Gebäuden und Materialauswirkungen befassen. Zur Überprüfung der Unternehmensseite verwenden wir Geschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen; darüber hinaus werden in begrenztem Umfang kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentprüfungen und handelsseitige Sendungsauswertungen genutzt, sofern dies zur Validierung von Annahmen beiträgt. Diese Liste ist nur illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Desk Research zu überprüfen – insbesondere was in Ausschreibungen als grünes Projekt gilt und welcher Anteil der Ausgaben auf Effizienzverbesserungen entfällt. Wir haben mit einer Mischung aus Projektentwicklern, Bauunternehmern, Architekten, zertifizierungsnahen Beratern und Stakeholdern aus dem Bereich Gebäudetechnik in den wichtigsten Regionen gesprochen, um Preislogik und Adoptionszeitpunkte anhand von Projekterfahrungen zu überprüfen.
Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um Durchdringungsraten nach Gebäudetyp zu verfeinern, die Aufteilung zwischen Renovierung und Neubau anzupassen und zu bestätigen, wie sich Zertifizierungs- und Normänderungen in Projektpipelines niederschlagen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 12 % | APAC: 39 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 53 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt mittels eines Top-down-Nachfragerekonstruktionsansatzes, bei dem Bauproduktion und Renovierungsaktivitäten in einen grün adressierbaren Ausgabenpool umgewandelt und anschließend mithilfe von Adoptions- und Preisannahmen in einen Marktwert überführt werden. Um ein Abdriften des Modells zu verhindern, werden selektive Bottom-up-Überprüfungen hinzugefügt, darunter die Stichprobenerhebung typischer Projektbudgets, die Überprüfung systemseitiger Ausgabenanteile und die Validierung implizierter Durchschnittswerte anhand von Rückmeldungen aus dem Vertrieb und von Bauunternehmern.
Zu den wichtigsten Eingangsgrößen, die das Modell beeinflussen, gehören das Verhältnis von Neubau zu Renovierung, die Inanspruchnahme von Grünzertifizierungen, die Verschärfungszeitpläne für Energievorschriften, typische einsparungsgestützte Auslöser für Nachrüstungen sowie durchschnittliche Ausgabenanteile für Gebäudesysteme wie HVAC, Beleuchtung, Dämmung und Steuerungstechnik. Wo die Datenlage nach Ländern lückenhaft ist, werden Lücken durch Proxy-Indikatoren (Baugenehmigungen, Energieintensität und politische Abdeckung) geschlossen und anschließend mithilfe von Expertenfeedback normalisiert, damit Ausreißer das Gesamtergebnis nicht überbewerten.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das an erwartete Bauzyklen und politische Einführungspläne geknüpft ist, gefolgt von Sensitivitätsprüfungen hinsichtlich Material- und Systemkostensteigerungen sowie der Adoptionsgeschwindigkeit. Die endgültige Prognose wird erst akzeptiert, wenn die Treiber in sich schlüssig sind und die implizierten Werte pro Gebäude mit den Angaben der Praktiker in aktiven Ausschreibungen übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchläufen validiert, bei denen Gesamtwerte mit unabhängigen Signalen wie regionalen Bauausgaben, Zertifizierungsvolumina und in Interviews mitgeteilten Rückständen bei grünen Projekten verglichen werden. Zeigt eine Region einen starken Anstieg, der sich nicht durch Baugenehmigungen, politische Änderungen oder Preisbewegungen erklären lässt, werden die Annahmen erneut geöffnet und die betreffenden Befragten erneut kontaktiert.
Vor der Freigabe werden das Modell und seine Annahmen von einem weiteren Analysten geprüft, damit Berechnungsfehler und Umfangserweiterungen frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Kosten, Vorschriften oder Bautätigkeit spürbar verändern. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden eine aktuelle Übersicht erhalten.
Vergleich der Marktgröße für grüne Gebäude von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für grüne Gebäude stimmen selten überein, da jeder Herausgeber die Grenzen um unterschiedliche Umsatzströme zieht und dann unterschiedliche Adoptions- und Preisannahmen für Regionen und Gebäudetypen anwendet. Unterschiede entstehen auch dadurch, ob die Schätzung an Bautätigkeit und Renovierungszyklen geknüpft ist oder eher auf breiten Nachhaltigkeitsausgaben basiert.
Die größten Treiber von Abweichungen zeigen sich typischerweise darin, was als grün gezählt wird – etwa ob zertifizierungsgebundene Baumaterialien und Solarprodukte in dieselbe Zahl gebündelt werden, wie Renovierungsarbeiten im Vergleich zu Neubauten behandelt werden und wie schnell die durchschnittlichen Projektkosten angenommen werden zu steigen. Ein kleinerer, aber realer Faktor ist der Zeitpunkt der Aktualisierung und die Währungsumrechnungsfenster, die den Basisjahreswert verschieben können, wenn sich Materialpreise schnell bewegen – was von Mordor Intelligence unterschiedlich gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 417,05 Mrd. USD (2025) | |
| Globaler Forschungsherausgeber A | 588,37 Mrd. USD (2024) | Verwendet eine breitere Definition, die grüne Baumaterialien und Solarprodukte in dieselbe Marktgesamtzahl bündeln kann, und berichtet ein früheres Basisjahr, das möglicherweise nicht die spätere Kostennormalisierung in den Regionen widerspiegelt. |
| Syndiziertes Forschungsportal B | 377,00 Mrd. USD (2024) | Scheint eine engere Basis für 2024 anzuwenden mit begrenzter Klarheit darüber, was als grüne Projekte im Vergleich zu allgemeiner Bautätigkeit gilt, und der höhere CAGR deutet auf aggressivere Annahmen zur Adoption und Preissteigerung hin. |
Die Tabelle zeigt, dass der Großteil der Abweichungen auf Umfangsentscheidungen und die Art und Weise zurückzuführen ist, wie Adoption und Projektpreise von Jahr zu Jahr fortgeschrieben werden. Indem der Nachfragepool in der Bau- und Renovierungsaktivität verankert und benachbarte Kategorien wie eigenständige Materialien und Solar-Zusatzprodukte getrennt werden, bleibt das Ergebnis leichter erklärbar und reproduzierbar über Regionen hinweg.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für grüne Gebäude im Jahr 2026?
Die Größe des Marktes für grüne Gebäude wird im Jahr 2026 auf 461,23 Milliarden USD geschätzt.
Welche CAGR wird für grüne Gebäude bis 2031 erwartet?
Der Markt für grüne Gebäude wird voraussichtlich mit einer CAGR von 10,59 % wachsen und bis 2031 763,12 Milliarden USD erreichen.
Welche Produktkategorie trägt den größten Umsatz bei?
Gebäudesysteme – einschließlich HVAC, intelligente Steuerungen und Beleuchtung – führen mit 42,3 % der Ausgaben im Jahr 2025.
Welche Region expandiert am schnellsten?
Die Region Naher Osten und Afrika wird voraussichtlich bis 2031 eine CAGR von 12,23 % verzeichnen, angeführt von Saudi-Arabien und den VAE.
Warum gewinnen Nachrüstungen an Dynamik?
Regulatorische Fristen in der EU und wichtigen US-amerikanischen Städten verlangen Energienachrüstungen bestehender Gebäude und treiben eine CAGR von 11,55 % bei den Renovierungsausgaben.
Was hemmt die schnellere Akzeptanz nachhaltiger Bauten?
Anfangskostenaufschläge, fragmentierte Lieferketten für kohlenstoffarme Materialien und Fachkräftemangel verlangsamen die breitere Marktakzeptanz.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

