
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 11.25 Gigawatt |
| Marktvolumen (2026) | 12.64 Gigawatt |
| Marktvolumen (2031) | 22.66 Gigawatt |
| Wachstumsrate (2026 - 2031) | 12.37 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Griechenland Solarenergie Marktanalyse von Mordor Intelligence
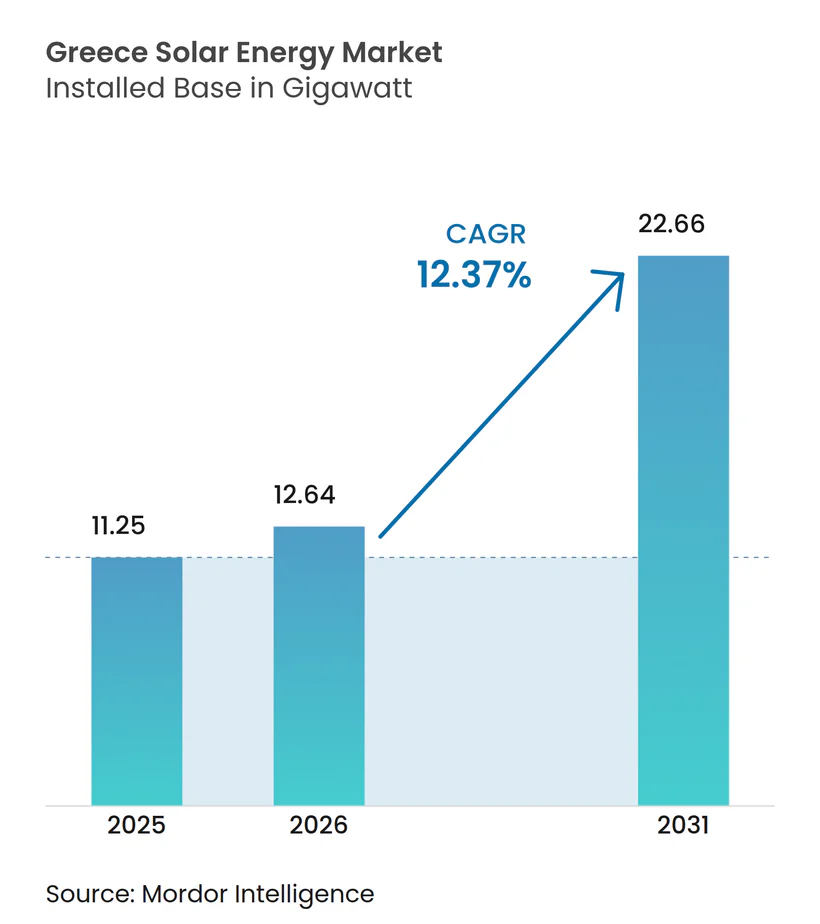
Die Größe des Solarenergie Marktes in Griechenland wird im Jahr 2026 auf 12,64 Gigawatt geschätzt, ausgehend vom Wert des Jahres 2025 von 11,25 Gigawatt, mit Prognosen für 2031, die 22,66 Gigawatt zeigen, was einer Wachstumsrate von 12,37 % CAGR über den Zeitraum 2026-2031 entspricht.
Drei strukturelle Verschiebungen stützen diesen Ausblick: ein Mandat für 82 % erneuerbaren Strom im überarbeiteten Nationalen Energie- und Klimaplan (NECP), ein starker Rückgang der europäischen Modulpreise auf EUR 0,10/Wp im dritten Quartal 2024 sowie das EUR 5,5 Milliarden schwere Netzausbauprogramm des unabhängigen Stromübertragungsnetzbetreibers (IPTO) bis 2034.[1] Da sinkende Kapitalkosten mit Abregelungsrisiken zusammentreffen, erzielen Projektentwickler, die Solar mit Batteriespeicher oder langfristigen Stromabnahmeverträgen (PPAs) kombinieren, stabile Renditen, während Handelsprojekte in den Mittagsstunden mit sinkenden Erfassungsraten konfrontiert sind. Die Abkehr von der Braunkohle bis 2028 setzt rund 4 GW Kapazität frei und positioniert ehemalige Bergbauregionen in Westmazedonien für eine durch EU-Aufbau- und Resilienzfazilität-Zuschüsse finanzierte Solar-plus-Speicher-Neuentwicklung. Ausländisches Kapital beschleunigt den Ausbau. Masdars Übernahme von TERNA Energy für EUR 3,2 Milliarden im Jahr 2024 unterstreicht das Interesse von Investoren aus dem Golfraum, und institutionelle Kreditgeber wie die Europäische Investitionsbank (EIB) bieten Schulden unter 4 % für auktionsgestützte Projekte an.
Wesentliche Erkenntnisse des Berichts
- Nach Technologie hielt Solarphotovoltaik im Jahr 2025 einen Marktanteil von 100,00 % am Solarenergie Markt in Griechenland und wird bis 2031 mit einer CAGR von 12,37 % wachsen.
- Nach Anschlusstyp entfielen im Jahr 2025 95,40 % der installierten Kapazität auf netzgebundene Projekte, während netzunabhängige Systeme mit einer CAGR von 13,00 % wachsen werden, da die Netzverbindungen zu den Inseln voranschreiten.
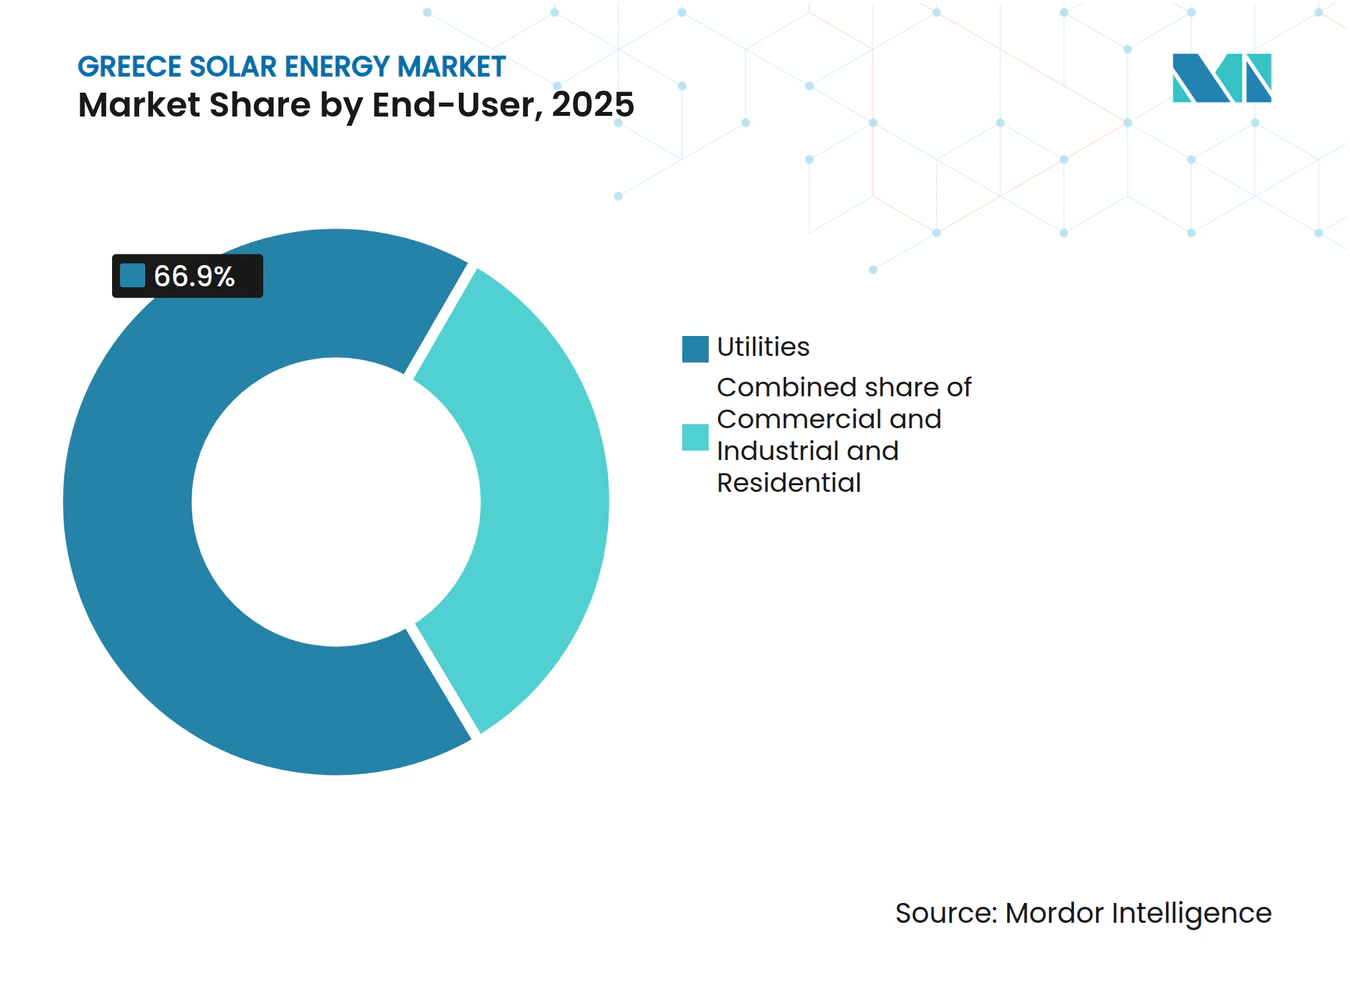
- Nach Endnutzer führten Versorgungsunternehmen im Jahr 2025 mit einem Anteil von 66,90 % an der Größe des Solarenergie Marktes in Griechenland; das Wohnbereichssegment soll bis 2031 mit einer CAGR von 15,26 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| NECP-getriebene Ziele für 2030 | 3.50% | National; Vorrangzonen in Westmazedonien und Kreta | Mittelfristig (2-4 Jahre) |
| EU- und nationale Auktions-/Einspeisevergütungsunterstützung | 2.80% | National; ehemalige Braunkohleregionen | Kurzfristig (≤ 2 Jahre) |
| Schneller Rückgang der Modul-Investitionskosten | 2.20% | National; alle Größenordnungen | Kurzfristig (≤ 2 Jahre) |
| Dynamik bei Unternehmens-PPAs | 1.50% | Industriegürtel in Attika und Thessaloniki | Mittelfristig (2-4 Jahre) |
| Synergien zwischen Photovoltaik und Speicher | 1.80% | Zonen mit hoher Abregelung | Mittelfristig (2-4 Jahre) |
| Agrivoltaik-Pilotprojekte | 0.80% | Thessalien und Zentralmazedonien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
NECP-getriebene erneuerbare Ziele für 2030
Die NECP-Überarbeitung von 2023 schreibt 82 % erneuerbaren Strom bis 2030 vor und setzt ein Ziel von 13,4 GW Solarenergie - fast doppelt so viel wie die bis Ende 2023 installierten 7,1 GW. Die Stilllegung der Braunkohle im Jahr 2028 schafft Netzkapazität und EU-Übergangsmittel frei; Meton Energys 940-MW-Amynteo-Cluster erhielt EUR 127,7 Millionen an NextGenerationEU-Zuschüssen und erreichte Anfang 2024 den Finanzierungsabschluss. Verbindliche EU-Vorschriften bedeuten, dass Verzögerungen bei der Bereitstellung Vertragsverletzungsstrafen auslösen könnten, was einen Abwärtsschutz für Investoren bietet.
EU- und nationale Auktions-/Einspeisevergütungsunterstützung
Wettbewerbliche Auktionen haben die Einspeisetarife abgelöst, die Ausübungspreise gesenkt und Einnahmengewissheit gewährt. Das Gesetz 5095/2024 verleiht PPA-gestützten Projekten Vorrangstatus bei der Netzanbindung und schafft so einen zweistufigen Markt. Zwischen 2023 und 2024 wurden bei drei Speicherausschreibungen 700 MW mit indexierten Prämien vergeben. Gleichzeitig verlieh die EIB der DEPA Commercial EUR 390 Millionen für eine 800-MW-Solarpipeline zu unter 4 % Zinsen.[2]
Schneller Rückgang der Modul-Investitionskosten
Die europäischen Modulpreise fielen im dritten Quartal 2024 auf EUR 0,10/Wp, was die Investitionskosten für versorgungsmaßstäbliche Anlagen auf EUR 600-700/kW senkte und Auktionsgebote unter EUR 50/MWh bei Eigenkapital-IRRs von über 8 % ermöglichte. Die Kosten für Wohnbereichsanlagen sanken auf EUR 1.200-1.500/kWp, was die Wirtschaftlichkeit von Dachinstallationen trotz des Übergangs zur Nettoverrechnung aufrechterhält.
Dynamik bei Unternehmens-PPAs
Das Gesetz 5037/2023 ermöglichte direkte PPAs; die vertraglich vereinbarte Kapazität erreichte bis Ende 2023 0,95 GW. Meton Energy sicherte sich 10-jährige PPAs für den Amynteo-Cluster, und EDF schloss mehrjährige Verträge mit Axpo ab. Industrielle Nutzer sicherten sich gegen die Strompreise vom Dezember 2023 in Höhe von EUR 0,24/kWh ab.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Netzüberlastung und Abregelung | −2.5% | Zentralmazedonien, Peloponnes, Kreta | Kurzfristig (≤ 2 Jahre) |
| Politische Volatilität (Übergang zur Nettoverrechnung) | −1.2% | Wohnbereich und kleines Gewerbe und Industrie landesweit | Kurzfristig (≤ 2 Jahre) |
| Gesellschaftlicher Widerstand gegen landwirtschaftliche Nutzflächen | −0.8% | Thessalien, Zentralmazedonien, Peloponnes | Mittelfristig (2-4 Jahre) |
| Preiskannibarisierungsrisiko | −1.0% | Handelsprojekte landesweit | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und Abregelungen
Der IPTO regelte 2024 900 GWh an erneuerbaren Energien ab und trennte im Mai 2024 vorübergehend den gesamten Bestand zur Netzstabilisierung. Hochspannungsgleichstromverbindungen nach Kreta (voraussichtlich Mitte 2025 in Betrieb) und zu den Dodekanes-Inseln (voraussichtlich 2028) werden regionale Engpässe beseitigen; Entwickler ohne Speicher sind jedoch Erlösobergrenzen von 50 % bei Abregelungsklauseln ausgesetzt.
Politische Volatilität: Übergang zur Nettoverrechnung
Das Gesetz 5106/2024 ersetzte die Nettoabrechnung durch die Nettoverrechnung und reduzierte den Wert von Dach-Solaranlagen um 15-20 %. Eine viermonatige Politiklücke stoppte die Installationen, bis das EUR 250 Millionen schwere Programm "Photovoltaik zu Hause" die Nachfrage neu ankurbelte, wobei sich die Amortisationszeiten auf 8-10 Jahre verlängerten.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Dominanz der Photovoltaik, gestützt durch die Einführung bifazialer ModuleDer griechische Solarenergie Markt ist primär auf Photovoltaik ausgerichtet, wobei Solar-PV einen Marktanteil von 100,00 % am griechischen Solarenergie Markt hält und voraussichtlich die Gesamt-CAGR von 12,37 % bis 2031 widerspiegeln wird. Große Parks spezifizieren zunehmend bifaziale, TOPCon- oder Heteroübergangsmodule mit einer Nennleistung von über 600 W, um die Systemnebenkosten zu senken. Die Einführung von Heteroübergangsmodulen wird sich voraussichtlich beschleunigen, sobald lokale Inhaltsincentives im Rahmen des EU-Netto-Null-Industriegesetzes umgesetzt werden, obwohl 98 % der Module des Jahres 2024 chinesische Importe waren, was die kostengünstigste Beschaffung widerspiegelt. Perowskit-Silizium-Tandemzellen bleiben Laborkuriositäten, während Brite Solars Pilotlinie Griechenland auf der Karte für fortschrittliche Module positioniert.
Die rasche Modulverbilligung treibt die Zuwächse im Solarenergie Markt in Griechenland in Richtung versorgungsmaßstäblicher Cluster mit mehr als 50 MW, bei denen Investitionskosten von EUR 600-700/kW Gebote unter EUR 50/MWh ermöglichen. Entwickler wie Juwi Hellas sicherten sich 204 MW bifaziale Module von JinkoSolar, um Griechenlands hohe Albedo-Böden zu nutzen. Konzentrierte Solarenergie (CSP) bleibt in Griechenland aufgrund der fragmentierten Geographie des Landes und der relativ bescheidenen direkten Normalstrahlung, die thermische Technologien tendenziell benachteiligt, ungenutzt.



Nach Netztyp:
Netzgebundene Pipeline übertrifft Insel-MikronetzeNetzgebundene Projekte machten im Jahr 2025 95,40 % des griechischen Solarenergie Marktes aus und expandieren mit einer CAGR von 12,85 %, begünstigt durch die Verbindungsagenda des IPTO. Der Große Meeresverbinder (Great Sea Interconnector), der Mitte 2025 in Betrieb gehen soll, wird Kretas 500 MW dieselgestützter Solarenergie mit dem nationalen Netz verbinden und damit seinen bisherigen netzunabhängigen Status aufheben. Ähnliche Dynamiken werden sich auf den Dodekanes-Inseln entfalten, sobald der 1-GW-Link im Jahr 2028 in Betrieb geht.
Netzunabhängige Mikronetze bleiben ein Nischenmarkt und machen nur 4,60 % der Gesamtkapazität aus. Das 800-kW-PV-plus-2,4-MWh-Batteriesystem der Insel Tilos demonstriert die Autonomie dort, wo Unterseekabel unwirtschaftlich sind. Doch da immer mehr Inseln verbunden werden, wird die netzunabhängige Nachfrage auf Landwirtschaft, abgelegene Telekommunikation und touristische Öko-Resorts verlagert, die Energieunabhängigkeit benötigen.
Nach Endnutzer:
Wohnbereichssurge ergänzt die Dominanz der VersorgungsunternehmenVersorgungsunternehmen kontrollierten im Jahr 2025 66,90 % der installierten Kapazität und trieben das Wachstum des Solarenergie Marktes in Griechenland durch gigawattgroße Cluster in Westmazedonien und Zentralgriechenland voran. Wohnbereichs-Dachinstallationen verzeichnen zwar kleinere absolute Zuwächse, erzielen jedoch mit 15,26 % CAGR das schnellste Wachstum, gestützt durch ein EUR 250-Millionen-Programm und die vereinfachten Genehmigungsverfahren gemäß Gesetz 5106/2024.
Gewerbe- und Industrienutzer (G&I), die Ende 2023 mit Stromtarifen von EUR 0,24/kWh konfrontiert waren, errichten eigene Photovoltaikanlagen und schließen vermittelte PPAs ab, um die Preisvolatilität abzusichern. Der Umstieg des Athener Internationalen Flughafens auf 100 % eigene Solar-plus-Speicher-Lösungen veranschaulicht die Kostenparität mit Netzstrom. Energiegemeinschaften bündeln mehrere Dachinstallationen und hielten 2023 14 MW mit 50 MW in der Genehmigungsphase, um Hürden für Haushaltseigentümer zu überwinden.

Geografische Analyse
Zentralmazedonien bildet den Kern der Pipeline, angeführt durch Meton Energys 940-MW-Amynteo-Cluster, der EUR 127,7 Millionen an EU-Mitteln eingeworben hat. Ehemalige Braunkohleminen beschleunigen die Genehmigungsverfahren und genießen gesellschaftliche Akzeptanz, während Kohlearbeitsplätze wegfallen. Thessalien bietet höchste Einstrahlungswerte, sieht sich aber mit Landkonflikten konfrontiert; lokale Verbote haben rund 300 MW trotz guter Netznähe blockiert.
Der Peloponnes profitiert von geringer Bevölkerungsdichte und reichlich vorhandenen Umspannwerken, was Projekten wie Juwis 160-MW-Park in den Regionen Phthiotis und Larissa ermöglicht, mit minimalem Widerstand voranzukommen. Die Übergangsgebiete in Westmazedonien replizieren das Amynteo-Modell und kombinieren EU-Zuschüsse mit beschleunigtem Netzzugang.
Die Mitte-2025-Netzverbindung Kretas halbiert das Abregelungsrisiko und erschließt 500 MW an Solar-plus-Speicher-Pipeline-Assets. Der Hochspannungsverbinder zu den Dodekanes-Inseln mit einem Budget von EUR 1,42 Milliarden soll bis 2028 Rhodos und Kos integrieren und weitere 300-400 MW freisetzen. Kleinere Inseln wie Tilos belegen die Tragfähigkeit von Mikronetzen, während IPTOs EUR-5,5-Milliarden-Plan die Festlandknoten stärken wird, die den Nachfragekorridor nach Attika versorgen.
Eine Machbarkeitsstudie von IPTO und dem nationalen Netz Saudi-Arabiens untersucht einen Unterwasserverbinder zum Export von überschüssiger Solarenergie auf Märkte im Nahen Osten nach 2035 und deutet auf grenzüberschreitende Erlösmöglichkeiten hin, sobald eine inländische Sättigung eintritt.
Regulatorisches Umfeld
Griechenlands regulatorischer Rahmen für Solarenergie basiert auf der Aufsicht der RAAEY über die Regeln des Energiemarkts und die Rahmenwerke für erneuerbare Energien, während Genehmigungen und Zulassungen über das Ministerium für Umwelt und Energie (YPEN) abgewickelt werden. Jüngste Reformen zielen darauf ab, die Umsetzung zu beschleunigen und gleichzeitig die Standortauflagen zu verschärfen. Gesetz 5299/2026, veröffentlicht am 5. Mai 2026, führt Beschleunigungsgebiete für erneuerbare Energien (REAAs) sowie verbindliche Zeitpläne für zentrale Genehmigungsmeilensteine ein, was die Projektplanbarkeit für Entwickler verbessern sollte, die konforme Standorte und Netzzugang sichern.
Parallel dazu leitete YPEN im Mai 2026 eine öffentliche Konsultation zu einem überarbeiteten Speziellen Raumordnungsrahmen für erneuerbare Energiequellen ein. Der Vorschlag fügt horizontale Ausschlusskriterien hinzu, die Solarenergie in sensiblen Gebieten einschränken, einschließlich NATURA-2000-Gebieten und anderer Schutzkategorien, und führt zusätzliche Prüfanforderungen ein, wie etwa Sichtbeeinträchtigungsstudien in der Nähe von Kultur- und Denkmalstätten. Für dezentrale Erzeugung wird das Programm „Photovoltaik auf dem Dach“ durch den Gemeinsamen Ministerialbeschluss YPEN/DAPEEK/52494/954/2026 (veröffentlicht am 18. Mai 2026) geregelt, der den Ausbau von Dachanlagen im Rahmen definierter Zulassungs- und Umsetzungsregeln unterstützt, während sich der Markt an das Umfeld nach dem Net-Metering anpasst.
Wettbewerbslandschaft
Marktkonzentration
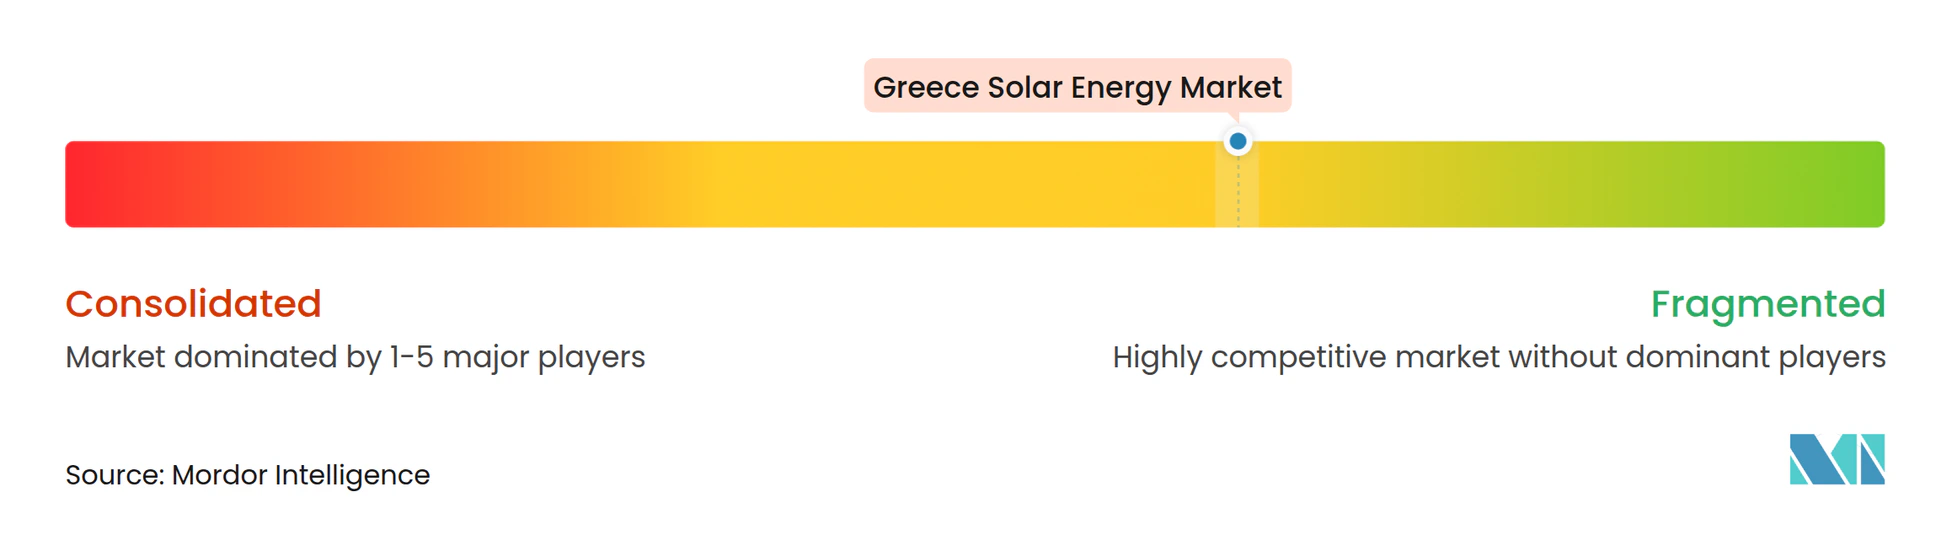
Die fünf größten Akteure halten zusammen etwa 40-45 % der betrieblichen und kurzfristigen Kapazität, was dem Solarenergie Markt in Griechenland eine moderate Konzentration verleiht. Masdars vollständige Übernahme von TERNA Energy im Jahr 2025 bringt einen kapitalstarken Eigentümer ins Spiel, der einen Ausbau auf 3 GW bis 2028 anstrebt. PPC Renewables, Mytilineos und Meton Energy nutzen ihre Bilanzkraft zur Eigenfinanzierung von Projekten und zur Sicherung vorrangiger Netzplätze.
Kleinere Entwickler verlagern sich auf ein Bauen-und-Verkaufen-Modell: Juwi Hellas veräußerte 267 MW an Rechten an Foresight und Mirova, behielt jedoch die EPC- und Betriebs- und Wartungsrollen. Internationale Neueinsteiger wie Ecoener, Canadian Solar und EDF Renewables haben seit 2024 mehr als EUR 1 Milliarde zugesagt, angelockt durch Auktionsklarheit und EIB-Finanzierungen.
Die technologische Differenzierung konzentriert sich auf bifaziale Module, einachsige Nachführsysteme und Batteriekoinstallation. Bankkreditgeber verlangen nun Tier-1-Modullieferanten mit investitionsgradig bewerteten Bilanzen und 25-jährigen Leistungsgarantien, was finanziell angeschlagene chinesische Hersteller aussondert. Der lokale Störer Brite Solar skaliert halbdurchsichtige Module für Agrivoltaik und erschließt die Nachfrage von Landwirten, die Bodenaufständerungsarrays ablehnen.
Branchenführer im Solarenergie Markt in Griechenland
-
PPC Renewables SA
-
TERNA Energy SA
-
Mytilineos Energy & Metals SA (METKA EGN)
-
Hellenic Petroleum Renewable Energy Sources SA
-
RWE Renewables Greece (Meton Energy)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Griechenland Solarenergiemarkt Unternehmen in diesem Bericht
- PPC Renewables SA
- Mytilineos Energy & Metals SA (METKA EGN)
- Hellenic Petroleum Renewable Energy Sources SA
- TERNA Energy SA
- RWE Renewables Greece (Meton Energy)
- Juwi Hellas SA
- JinkoSolar Holding Co Ltd
- Trina Solar Co Ltd
- Canadian Solar Inc
- BayWa r.e. Solar Trade Greece
- EDF Renewables Greece
- Voltalia SA
- Iberdrola – Volterra
- ABO Wind AG Greece
- National Energy Holdings Ltd
- ASTRASUN Solar Kft
- MECASOLAR
- Zhejiang Supcon Solar Technology
Marktchancen und Zukunftsaussichten
Solarenergie im Versorgungsmaßstab erschließt in Griechenland weiterhin ungenutztes Potenzial durch die Umnutzung von Bergbaustandorten und clusterartige Entwicklung, wobei Flächenverfügbarkeit, Vertrautheit mit Genehmigungsverfahren und bestehende Netzkorridore die Umsetzungsreibung verringern können. Dies zeigt sich in Nordgriechenland, wo die PPC Group im April 2026 ein 2,13-GW-Solar-PV-Portfolio fertigstellte, sowie in Westmakedonien, wo RWE und PPC im Juli 2026 die Fertigstellung eines 930-MW-Solarclusters meldeten. Diese Ausbauprojekte steigern die Nachfrage nach EPC-, O&M-, Komponentenlieferungs- und Hybridisierungslösungen, die zur Steuerung von Abregelungs- und Preisrisiken entwickelt wurden, wobei Speichertechnologie zunehmend als Bestandteil des Bankability-Instrumentariums und nicht nur als Zusatzoption betrachtet wird.
Auf politischer und programmatischer Ebene schaffen Gesetz 5299/2026 und die Einführung von Beschleunigungsgebieten für erneuerbare Energien (REAAs) einen investitionsfähigen Pfad für Projekte, die in geeigneten Zonen positioniert und mit verbindlichen Verwaltungszeitplänen abgestimmt sind. Der im Mai 2026 vorgelegte Entwurf des Speziellen Raumordnungsrahmens für erneuerbare Energien verschiebt die Chancen weiter zu besser geprüften Flächenreserven, agrivoltaik-kompatiblen Konzepten, Dachflächen und technisch aufbereiteten Brachflächen durch neue Ausschlusszonen und eine Flächennutzungsobergrenze auf Ebene der regionalen Einheiten. Bei der dezentralen Erzeugung unterstützt das im Mai 2026 gestartete Programm „Photovoltaik auf Dächern“ neben der Neuausrichtung der Griechenland-2.0-Wiederaufbaumittel auf kleinere Anlagen die Nachfrage nach Wohn- und Landwirtschaftsdächern, während die Nettoabrechnung die Bedeutung von Eigenverbrauchskonzepten, Energiemanagement und speicherfähigen Konfigurationen erhöht.
Neueste Industrielle Entwicklungen in Griechenland Solarenergiemarkt
- Juli 2026: RWE und PPC schlossen einen 930-MW-Solarcluster in Griechenland ab, der mehrere über ihr gemeinsames Vehikel Meton Energy entwickelte Solarparks zusammenfasst. Die Fertigstellung unterstreicht das Tempo des Ausbaus von Versorger-PV auf umgenutzten Braunkohle-Abbauflächen und weckt Erwartungen an Auftragnehmer und Zulieferer, die standortübergreifende Liefermodelle mit gemeinsamer Infrastruktur unterstützen.
- Mai 2025: PPC Renewables begann mit der Bauphase 2 seines 490-MW-Portfolios in Westmakedonien, unterstützt durch Mittel der Aufbau- und Resilienzfazilität und einen 15-jährigen PPA mit dem griechischen Marktbetreiber. Der Baubeginn stärkte die bankfähigen Erlösstrukturen für große Parks, da die Kreditvergabe zunehmend das Marktpreisrisiko und das Risiko von Abregelungsklauseln berücksichtigte.
- November 2024: Masdar schloss die Übernahme von TERNA Energy ab und etablierte sie als zentrale Plattform für die Expansion von Masdar im Bereich erneuerbare Energien in Südost- und Mitteleuropa. Die Transaktion erhöhte die Wettbewerbsintensität bei der griechischen Solarentwicklung, indem sie eine lokale Projektpipeline und operative Basis mit der Bilanzstärke kombinierte, um groß angelegte Ausbauprojekte zu finanzieren und weitere Konsolidierung zu verfolgen.
Griechenland Solarenergiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die in Griechenland installierte Solarstromkapazität, die an das Stromnetz angeschlossen ist, gemessen in Gigawatt, und umfasst Neuinstallationen sowie die kumulierte installierte Basis im Bereich der Versorgungsunternehmen und der verbraucherseitigen Erzeugung.
Ausschlüsse aus dem Geltungsbereich: Netzferne Solaranlagen in isolierten Anwendungen sowie solarthermische Heizanlagen sind ausgeschlossen, sofern sie nicht als netzgekoppelte Stromerzeugungskapazität messbar sind.
Segmentierungsübersicht
- Nach Technologie
- Solarphotovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endnutzer
- Versorgungsunternehmen
- Gewerbe und Industrie (G&I)
- Wohnbereich
- Nach Komponente (qualitative Analyse)
- Solarmodule/Solarpanele
- Wechselrichter (Strang-, Zentral-, Mikro-)
- Montage- und Nachführsysteme
- Systemnebenkomponenten und Elektrik
- Energiespeicher und hybride Integration
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die sachliche Grundlage für Kapazitätsniveaus, politischen Kontext und Netzbedingungen in Griechenland aufzubauen. Wir stützten uns auf öffentliche Energiestatistiken und regulatorische Veröffentlichungen, um die installierte PV-Kapazität, jährliche Zubauraten, Netzanschlussregeln sowie Änderungen bei Ausschreibungen oder Genehmigungen zu verfolgen, die die jährliche Inbetriebnahmerate beeinflussen können.
Zu den wichtigsten herangezogenen öffentlichen Quellen zählten IEA-Länderenergiestatistiken, IRENA-Datensätze zu erneuerbaren Kapazitäten, Eurostat-Energiebilanzen, Aktualisierungen des griechischen Übertragungsnetzbetreibers und Verteilnetzbetreibers sowie Veröffentlichungen des griechischen Ministeriums und der Regulierungsbehörde zu Zielen und Lizenzvergaben. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden gesichtet, um Projektpipeline-Details und Inbetriebnahmezeitpläne gegenzuprüfen. Darüber hinaus wurden selektiv ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzdaten sowie eine Patentdatenbank genutzt, um Unternehmensaktivitäten und Technologieausrichtungen zu bestätigen. Diese Beispiele sind nicht abschließend; weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
In Griechenland durchgeführte Interviews und Umfragen umfassen Projektentwickler, Installateure, Versorgungsunternehmen, Händler und Energiespezialisten des öffentlichen Sektors. Die Befragten helfen dabei, jährliche Zubauraten, Anschlusszeitpläne, Technologiemix, Preisgestaltung, Abregelung und politische Annahmen zu klären. Ihre Beiträge helfen auch dabei, Erkenntnislücken zu schließen und das endgültige Modell mit den lokalen Projektbedingungen in Einklang zu bringen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | CXOs: 15 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert hauptsächlich auf einer Top-down-Kapazitätsrekonstruktion, bei der nationale Kapazitätszeitreihen und Netzanschlusssignale verwendet werden, um die installierte Basis Jahr für Jahr abzubilden und anschließend über den Prognosezeitraum fortzuschreiben. Nachdem der Kapazitätspfad gebildet wurde, wird er durch selektive Bottom-up-Näherungen überprüft, beispielsweise durch die Aggregation einer Stichprobe angekündigter und im Bau befindlicher Projekte nach erwartetem Inbetriebnahmejahr und anschließende Anpassung für Verzögerungen, sofern die Belege begrenzt sind.
Die im Modell verwendeten Eingaben umfassen die kumulierte installierte PV-Kapazität, jährliche Kapazitätszubauraten, erwartete Ausschreibungs- und Corporate-PPA-Aktivitäten, die den Ausbau im Versorgungsmaßstab beeinflussen, die Verfügbarkeit von Netzanschlüssen und das Abregelungsrisiko sowie das Tempo der Genehmigungsreformen. Für die Prognose wird eine Szenarioanalyse rund um Netz- und politische Rahmenbedingungen angewendet; anschließend wird der Basisfall mithilfe einer kurzfristigen Zeitreihenglättung der jährlichen Zubauraten verfeinert, damit die Kurve nicht überproportional auf ein einzelnes ungewöhnliches Jahr reagiert. Wo die Projekttransparenz unvollständig ist, werden Lücken durch Anwendung historischer Umwandlungsraten von der Pipeline zur in Betrieb genommenen Kapazität geschlossen, gestützt durch Interview-Rückmeldungen, bevor die Gesamtwerte finalisiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Querprüfungen, die das Kapazitätsmodell mit unabhängigen Signalen verknüpfen, darunter Netzanschluss-Aktualisierungen der Netzbetreiber, nationale und EU-Kapazitätsdatensätze sowie beobachtete Inbetriebnahmemuster von Marktteilnehmern. Wenn die Ergebnisse ungewöhnliche Sprünge aufweisen, werden die Treiber überprüft, Annahmen neu bewertet und Folgegespräche ausgelöst, um zu bestätigen, ob die Veränderung auf politische Änderungen, Netzrestriktionen oder Inbetriebnahmezeitpläne zurückzuführen ist.
Intern wird ein mehrstufiger Prüfprozess eingehalten, damit Berechnungen, Einheiten und Jahresbeschriftungen über den historischen Zeitraum und die Prognose hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen; eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden zum Zeitpunkt der Veröffentlichung die aktuellste verfügbare Einschätzung erhalten.
Marktgröße des Griechenland Solarenergiemarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Solarenergie in Griechenland weichen häufig voneinander ab, weil einige Quellen die installierte Basis verfolgen, andere sich auf jährliche Zubauraten konzentrieren und wieder andere den Geltungsbereich in einen Investitionswert umrechnen, was sowohl die Einheit als auch die Abgrenzung verändert. Unterschiede entstehen auch, wenn ein Herausgeber nur PV zählt, die an das Hauptnetz angeschlossen ist, während ein anderer breitere Solarkategorien einbezieht.
Netzanschluss-Aktualisierungen und Kontrollpunkte für die kumulierte Kapazität sind die Belege, die verwendet werden, um die Schätzung von Mordor Intelligence für 2025 an dem auszurichten, was tatsächlich im Land in Betrieb ist, und nicht an frühen Pipeline-Ankündigungen. Abweichungen entstehen in der Regel dadurch, wie Inbetriebnahmedaten behandelt werden, ob verbraucherseitige Systeme konsistent erfasst werden und ob die gemeldete Zahl die Kapazität zum Jahresende oder einen Jahresdurchschnitt darstellt, was die Gesamtwerte in Jahren mit schnellem Ausbau verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,25 GW (2025) | |
| Branchenmarktplatz A | 6,77 Milliarden USD (2025) | Verwendet eine Zahl zur installierten Basis, die eine engere Erfassung der angeschlossenen Kapazität widerzuspiegeln scheint und möglicherweise jüngste Inbetriebnahmen untererfasst, insbesondere wenn Zubauraten zum Jahresende nicht vollständig berücksichtigt sind. |
| Unabhängiger Herausgeber B | 1,80 Milliarden USD (2026) | Berichtet den Markt in monetären Größen, was von Investitionskosten- und Preisannahmen, dem Mix aus Versorgungsunternehmen und Dachanlagen sowie Inflations- oder Währungszeitpunkten abhängt und sich daher nicht mit einer kapazitätsbasierten Größe in Einklang bringen lässt. |
Die Tabelle zeigt, dass die größte Streuung durch die Wahl der Einheit und durch die Art und Weise erklärt wird, wie jede Quelle behandelt, was tatsächlich angeschlossen ist, im Vergleich zu dem, was geplant ist. Indem der Geltungsbereich auf die in Betrieb befindliche Kapazität ausgerichtet und der Pfad anschließend mit Projektzeitplänen und Netzrestriktionen plausibilisiert wird, bleibt die Schätzung leichter reproduzierbar und für die Planung interpretierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die installierte Photovoltaik-Kapazität in Griechenland im Jahr 2026?
Die Größe des Solarenergie Marktes in Griechenland belief sich im Jahr 2026 auf eine installierte Photovoltaik-Kapazität von 12,64 GW.
Welche jährliche Wachstumsrate wird für den griechischen Solarenergie Markt von 2026-2031 prognostiziert?
Die installierte Kapazität soll mit einer CAGR von 12,37 % wachsen und bis 2031 22,66 GW erreichen.
Welches Segment wächst bis 2031 am schnellsten?
Wohnbereichs-Dachinstallationen, unterstützt durch das Programm "Photovoltaik zu Hause", sollen mit einer CAGR von 15,26 % wachsen.
Wie wird der Netzüberlastung begegnet?
Der IPTO investiert EUR 5,5 Milliarden in Netzausbauten, einschließlich Hochspannungsverbindungen nach Kreta (in Betrieb) und zu den Dodekanes-Inseln (voraussichtlich 2028).
Warum sind PPAs für griechische Industrieunternehmen attraktiv?
PPAs bieten Preissicherheit unterhalb des industriellen Tarifs von EUR 0,24/kWh, der Ende 2023 verzeichnet wurde, und sichern gegen Volatilität ab, während gleichzeitig Dekarbonisierungsziele erfüllt werden.
Was ist Griechenlands Ziel für Batteriespeicher?
Das Ziel für eigenständige Batterieenergiespeicher wurde 2025 auf 3,55 GW angehoben, unterstützt durch EUR 1 Milliarde an genehmigten staatlichen Beihilfen.